TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

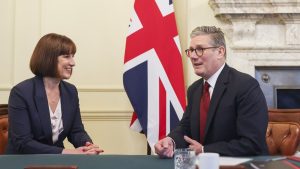
استارمر، نخست وزیر انگلستان: ریوز فردا برنامه‌های اقتصادی جدید ارائه می‌کند

نخست‌وزیر بریتانیا، استارمر، اعلام کرد که ریچل ریوز، وزیر خزانه‌داری، فردا برنامه‌های اقتصادی و مالی بیشتری را تشریح خواهد کرد. این اظهارات در حالی مطرح می‌شود که دولت لندن در حال آماده‌سازی بسته‌های جدید سیاست‌گذاری برای مدیریت فشارهای اقتصادی و بودجه‌ای است. استارمر همچنین درباره تحریم‌های جدید علیه نفت روسیه گفت این اقدامات به‌صورت هدفمند و کوتاه‌مدت طراحی شده‌اند تا اجرای تدریجی تحریم‌ها امکان‌پذیر باشد و فشار مستقیم بر مصرف‌کنندگان کاهش یابد. به گفته او، این رویکرد مرحله‌ای قرار است هم اثربخشی تحریم‌ها را افزایش دهد و هم ریسک‌های تورمی و انرژی را برای خانوارها و کسب‌وکارهای بریتانیایی محدود کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیکاری جوانان چین در آوریل به ۱۶.۳٪ رسید

اداره ملی آمار چین اعلام کرد نرخ بیکاری مبتنی بر نظرسنجی برای گروه سنی ۱۶ تا ۲۴ سال در ماه آوریل به ۱۶.۳٪ رسیده است؛ رقمی که همچنان نشان‌دهنده فشار شدید بر بازار کار جوانان است. بر اساس این گزارش: نرخ بیکاری ۱۶ تا ۲۴ ساله‌ها: ۱۶.۳٪ نرخ بیکاری ۲۵ تا ۲۹ ساله‌ها: ۷.۴٪ نرخ بیکاری ۳۰ تا ۵۹ ساله‌ها: ۴.۲٪ این داده‌ها نشان می‌دهد شکاف بیکاری میان جوانان و سایر گروه‌های سنی همچنان بسیار بالا است؛ موضوعی که به‌ویژه پس از رکود بخش املاک، کاهش فرصت‌های شغلی در بخش فناوری و فشارهای ساختاری بر اقتصاد چین تشدید شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روته، دبیر کل ناتو: جابه‌جایی نیروهای آمریکا برنامه دفاعی ناتو را تغییر نمی‌دهد

مارک روته، دبیرکل ناتو، اعلام کرد تغییرات اخیر در استقرار نیروهای آمریکا در اروپا هیچ تأثیری بر برنامه‌های دفاعی ناتو نخواهد داشت. او تأکید کرد این تعدیل‌ها «به‌صورت تدریجی و ساختارمند» انجام می‌شود. نکات کلیدی اظهارات روته جابه‌جایی نیروهای آمریکا در اروپا تأثیری بر برنامه دفاعی ناتو ندارد. این تغییرات «در طول زمان و به‌صورت ساختاری» اجرا خواهد شد. آمریکا باید در بلندمدت تمرکز بیشتری بر آسیا داشته باشد. ناتو در حال گفت‌وگو برای تضمین حمایت بلندمدت و پایدار از اوکراین است. بحث درباره مدل جدید نیروی ناتو از یک سال پیش آغاز شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار فارکس زیر فشار اوراق؛ دلار دوباره فرماندهی معاملات را در دست گرفت

فروش گسترده در بازار اوراق قرضه همچنان شرایط ایده‌آلی برای تقویت دلار فراهم کرده است. به نظر می‌رسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنش‌ها، محتاط‌تر شده‌اند و ما معتقدیم ریسک‌ها امروز همچنان به نفع تقویت دلار باقی مانده‌اند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر می‌کند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت می‌کند و شاخص DXY می‌تواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاط‌تر شده‌اند و تا زمان انتشار اخبار سازنده، ریسک‌ها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 به‌عنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت می‌کند افزایش بازده واقعی اوراق خزانه‌داری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس می‌کردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازه‌ترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاه‌مدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنش‌ها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانی‌های تورمی است نه نگرانی‌های مالی دولت؛ موضوعی که به‌طور واضح به نفع دلار آمریکا محسوب می‌شود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخه‌ای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانه‌داری بود. این شاخص اکنون نشان می‌دهد جذابیت دلار به‌عنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این داده‌ها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسک‌های صعودی دلار همچنان غالب خواهند بود. گزارش‌هایی که دیروز منتشر شد مبنی بر اینکه سازمان  ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتی‌هاست، نتوانست تأثیر محسوسی بر دارایی‌های ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقع‌بینانه تلقی می‌شود؛ حتی اگر تنش‌های نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله می‌شود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) می‌تواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکه‌ای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابل‌توجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودی‌ها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که می‌تواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست می‌تواند قیمت‌گذاری تهاجمی‌تر بازار نسبت به سیاست‌های فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجه‌ها به گزارش درآمد سه‌ماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسک‌های نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسک‌ها برای جفت‌ارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر می‌رسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفته‌اند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیری‌ها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیت‌گیری معامله‌گران متعادل‌تر شده و این موضوع ریسک فروش‌های تکنیکال شدید و ناگهانی را محدودتر می‌کند. با این حال، محیط کلان اقتصادی به‌وضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخ‌های بهره آمریکا، فضای ریسک‌پذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت می‌کرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایین‌تر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد داده‌های تورم ماه آوریل بریتانیا امروز اندکی پایین‌تر از پیش‌بینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند داده‌های اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال می‌برد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایش‌های ملایم‌تر قیمت‌های اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمان‌بندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایین‌تر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب می‌شود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتمل‌تر می‌دانیم. بر همین اساس، با وجود آشفتگی‌های سیاسی ادامه‌دار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بریتانیا در آوریل کمتر از انتظار بود؛ اما با چند هشدار مهم همراه است

گزارش جدید تورم بریتانیا نشان می‌دهد که شاخص قیمت مصرف‌کننده در آوریل ضعیف‌تر از پیش‌بینی‌ها بوده، اما بخش زیادی از این افت به عوامل موقتی و اثرات پایه مربوط است و لزوماً به معنای تغییر روند تورمی نیست. جزئیات شاخص تورم بریتانیا – آوریل CPI سالانه: ۲.۸٪ (انتظار ۳.۰٪) — قبلی ۳.۳٪ CPI ماهانه: ۰.۷٪ (انتظار ۰.۹٪) — قبلی ۰.۷٪ Core CPI سالانه: ۲.۵٪ (انتظار ۲.۶٪) — قبلی ۳.۱٪ Core CPI ماهانه: ۰.۷٪ (انتظار ۰.۸٪) — قبلی ۰.۴٪ افت شدید تورم خدمات؛ اما بیشتر ناشی از عوامل موقتی تورم خدمات که برای بانک انگلستان اهمیت کلیدی دارد، در ماه آوریل به ۳.۲٪ کاهش یافت (انتظار ۳.۵٪) در حالی که در مارس ۴.۵٪ بود. اما بخش زیادی از این افت ناشی از: عوامل یک‌باره اثر پایه سال قبل است و تصویر واقعی تورم را کمی «بهتر از واقع» نشان می‌دهد. بخش مسکن بزرگ‌ترین عامل کاهش تورم طبق داده‌های ONS: بخش مسکن ۰.۴٪ از تورم کم کرده است. دلیل اصلی: افت قیمت برق و گاز همچنین افزایش شدید قیمت آب و فاضلاب در آوریل ۲۰۲۵ باعث ایجاد اثر پایه منفی شده است. کاهش شدید بلیت هواپیما نیز اثرگذار بود بلیت هواپیما در آوریل امسال ۳.۳٪ کاهش داشته است. در حالی که در آوریل ۲۰۲۵ ۲۷.۵٪ جهش کرده بود. وزن این بخش در سبد CPI نیز از ۲۰۲۵ تا ۲۰۲۶ افزایش یافته و اثر افت امسال را تقویت کرده است. این افت تورم به معنای تغییر روند نیست تحلیلگران تأکید می‌کنند که: این کاهش بیشتر یک نوسان موقتی است. جنگ آمریکا–ایران و افزایش قیمت انرژی همچنان ابرهای تیره بر چشم‌انداز تورم بریتانیا هستند. بنابراین مسیر کلی تورم همچنان پیچیده و پرریسک باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده انگلیس – آوریل 2026

شاخص قیمت مصرف کننده انگلیس - سالانه (آوریل) - Consumer Price Index واقعی  .................  %2.8  پیش‌بینی  ...........   %3 قبلی  ................     %3.3  شاخص قیمت مصرف کننده هسته انگلیس - سالانه (آوریل) - Core Consumer Price Index  واقعی  .................. %2.5  پیش‌بینی  ............  %2.6 قبلی  ................     %3.1  شاخص قیمت مصرف کننده انگلیس - ماهانه (آوریل) - Consumer Price Index  واقعی  .................  %0.7  پیش‌بینی  ...........   %0.9  قبلی  ................     %0.7  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک انگلستان انتشار بدهی دولت روی بلاک‌چین را بررسی می‌کند

روزنامه City A.M. گزارش داد که بانک انگلستان در حال بررسی طرحی است که به دولت بریتانیا اجازه می‌دهد اوراق بدهی دولتی را از طریق فناوری بلاک‌چین منتشر کند. این اقدام می‌تواند ساختار بازار بدهی بریتانیا را متحول کرده و هزینه‌های تأمین مالی دولت را کاهش دهد. به گفته سارا بریدن، معاون بانک انگلستان، لندن باید راه‌هایی برای کاهش هزینه استقراض دولت پیدا کند و استفاده از فناوری‌های نوین مانند بلاک‌چین می‌تواند بخشی از این راه‌حل باشد. او تأکید کرده است که دیجیتالی‌سازی فرآیند انتشار بدهی می‌تواند شفافیت، سرعت و کارایی را افزایش دهد. این طرح در صورت اجرا، بریتانیا را در ردیف کشورهایی قرار می‌دهد که به‌طور فعال از فناوری دفترکل توزیع‌شده برای انتشار اوراق مالی استفاده می‌کنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جریان خالص سرمایه آمریکا در مارس؛ کاهش ذخایر خزانه‌داری چین و ژاپن

گزارش جریان خالص سرمایه آمریکا در ماه مارس نشان می‌دهد که جریان کلی سرمایه به ۱۵۰.۷ میلیارد دلار رسیده است. در این ماه، کشورهای ژاپن و چین دارایی‌های اوراق خزانه‌داری خود را کاهش دادند، در حالی که بریتانیا بر میزان این ذخایر افزود. تازه‌ترین گزارش از جریان خالص سرمایه آمریکا در ماه مارس، نشان‌دهنده تغییرات در خریدهای بلندمدت و میزان نگهداری اوراق خزانه‌داری توسط اقتصادهای بزرگ است. بر اساس این داده‌ها، جریان کلی خالص سرمایه آمریکا رقم ۱۵۰.۷ میلیارد دلار را ثبت کرده است که در مقایسه با رقم بازبینی‌شده ۱۸۲.۷ میلیارد دلار در دوره پیشین، با کاهش همراه بوده است. در بخش تراکنش‌های بلندمدت، آمار واقعی ۸۱.۳ میلیارد دلار گزارش شده است. این رقم نسبت به آمار ماه پیش از آن که پس از بازبینی ۵۷.۰ میلیارد دلار (رقم اولیه ۵۸.۶ میلیارد دلار) اعلام شده بود، افزایش نشان می‌دهد. جزئیات تغییرات ذخایر اوراق خزانه‌داری آمریکا توسط کشورهای مختلف در ماه مارس به این شرح است: ژاپن: میزان دارایی‌ها از ۱.۲۳۹ تریلیون دلار در ماه فوریه به ۱.۱۹۲ تریلیون دلار در ماه مارس کاهش یافت. بریتانیا: میزان دارایی‌ها از ۸۹۷ میلیارد دلار در ماه فوریه به ۹۲۷ میلیارد دلار در ماه مارس افزایش پیدا کرد. چین: میزان دارایی‌ها از ۶۹۳ میلیارد دلار در ماه فوریه به ۶۵۲ میلیارد دلار در ماه مارس افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه HSBC، پیش‌بینی قیمت نقره را برای ۲۰۲۶ و ۲۰۲۷ افزایش داد

در یک نگاه کسری عرضه نقره در حال کاهش است: از ۱۴۳ میلیون اونس در ۲۰۲۵ به ۷۳ میلیون در ۲۰۲۶ و ۲۵ میلیون در ۲۰۲۷ می‌رسد. تولید معادن و عرضه بازیافتی نقره تا ۲۰۲۷ افزایش خواهد یافت. تضعیف دلار و تنش‌های ژئوپلیتیکی می‌تواند تا حدی از قیمت حمایت کند، اما نسبت طلا به نقره احتمالاً افزایش می‌یابد که فشار نزولی بر نقره وارد می‌کند. هدف قیمتی: ۷۰ دلار (پایان ۲۰۲۶) و ۶۵ دلار (پایان ۲۰۲۷). موسسه HSBC پیش‌بینی قیمت نقره را برای هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش داده است، هرچند این بانک همچنان انتظار دارد پتانسیل صعودی این فلز گرانبها در میان‌مدت محدود باشد. این موسسه اکنون پیش‌بینی می‌کند قیمت متوسط نقره در سال ۲۰۲۶ به ۷۵ دلار در هر اونس تروا و در سال ۲۰۲۷ به ۶۸ دلار برسد؛ در حالی که پیش‌بینی‌های قبلی این بانک به ترتیب ۶۸.۲۵ و ۵۷ دلار بود. صعود نقره ناشی از تقاضای دارایی امن و عرضه محدود است نقره در اواخر ژانویه به بالاترین سطح اسمی تاریخی خود یعنی ۱۲۱ دلار در هر اونس رسید که ناشی از افزایش قیمت طلا، محدودیت عرضه و تقاضای قوی دارایی امن مرتبط با نگرانی‌های تعرفه‌ای و تنش‌های ژئوپلیتیکی بود. این فلز در اوایل فوریه به دنبال افزایش ارزش دلار آمریکا ناشی از درگیری‌ها و تضعیف قیمت طلا، به شدت عقب‌نشینی کرد و به حدود ۶۴ دلار در هر اونس رسید، سپس مجدداً به بالای ۸۶ دلار در هر اونس بازگشت. کسری عرضه در آینده کمتر می‌شود با وجود افزایش چشم‌انداز قیمتی، موسسه HSBC موضع محتاطانه‌ای حفظ کرد و استدلال نمود که کاهش کسری عرضه و تضعیف تقاضای صنعتی و جواهرات احتمالاً مانع از رشد پایدار قیمت‌ها خواهد شد. این بانک انتظار دارد کسری بازار جهانی نقره در سال ۲۰۲۶ به ۷۳ میلیون اونس کاهش یابد (از ۱۴۳ میلیون اونس در سال ۲۰۲۵) و سپس در سال ۲۰۲۷ با افزایش تولید معادن و عرضه بازیافتی، به ۲۵ میلیون اونس برسد. جیمز استیل، تحلیلگر ارشد فلزات گرانبهای HSBC گفت: «به نظر ما کاهش کسری عرضه برای جهش شدید و طولانی‌مدت نقره کافی نخواهد بود.» این بانک انتظار دارد قیمت‌ها در نیمهٔ دوم هر دو سال ۲۰۲۶ و ۲۰۲۷ تضعیف شوند. تقاضای صنعتی و جواهرات کاهشی پیش‌بینی می‌شود تقاضای صنعتی که بیش از نیمی از مصرف جهانی نقره را تشکیل می‌دهد، در سال ۲۰۲۵ به ۶۵۷ میلیون اونس کاهش یافت (از رقم رکورد ۶۷۹ میلیون اونس در سال قبل). موسسه HSBC گفت تولیدکنندگان به طور فزاینده‌ای به دنبال کاهش یا جایگزینی مصرف نقره در واکنش به قیمت‌های بالا بوده‌اند و این بانک انتظار دارد این روند ادامه یابد. این بانک پیش‌بینی می‌کند تقاضای صنعتی نقره در سال ۲۰۲۶ به ۶۴۲ میلیون اونس و در سال ۲۰۲۷ به ۶۱۸ میلیون اونس کاهش یابد. همچنین پیش‌بینی می‌شود تقاضای جواهرات در سال جاری به ۱۵۷ میلیون اونس برسد (از ۱۸۹ میلیون اونس در سال ۲۰۲۵). رشد عرضه به تعدیل بازار کمک می‌کند در سمت عرضه، HSBC انتظار دارد تولید معادن در سال ۲۰۲۶ تقریباً بدون تغییر و در سطح ۸۴۸ میلیون اونس باقی بماند و سپس در سال ۲۰۲۷ به ۸۶۸ میلیون اونس افزایش یابد. پیش‌بینی می‌شود عرضه بازیافتی در سال جاری به ۲۱۶ میلیون اونس برسد (از ۱۹۷ میلیون اونس در سال ۲۰۲۵). تضعیف دلار و ژئوپلیتیک می‌توانند حامی قیمت باشند جیمز استیل گفت انتظار برای تضعیف دلار آمریکا و عدم‌اطمینان ژئوپلیتیکی جاری می‌تواند همچنان تا حدی از قیمت نقره حمایت کند. با این حال او هشدار داد: «نسبت طلا به نقره احتمالاً افزایش خواهد یافت که باعث می‌شود نقره حتی در صورت صعود طلا، کاهش یابد.» موسسه HSBC هدف قیمتی پایان سال خود را برای نقره ۷۰ دلار در هر اونس (۲۰۲۶) و ۶۵ دلار در هر اونس (۲۰۲۷) تعیین کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استارمر به شایعات خروج از رهبری حزب کارگر انگلستان پاسخ داد

سخنگوی نخست‌وزیر بریتانیا، ولز، اعلام کرد که استارمر، رهبر حزب کارگر، هیچ برنامه‌ای برای تعیین زمان خروج خود از رهبری حزب ارائه نمی‌دهد. وی همچنین افزود که برنامه سرمایه‌گذاری در دفاع به زودی منتشر خواهد شد و در حال حاضر در حال نهایی‌سازی این برنامه هستند. سخنگوی استارمر نیز تأکید کرد که مراحل نهایی‌سازی برنامه سرمایه‌گذاری دفاعی در حال انجام است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو از تورم عقب افتاده؟ جهش بازدهی اوراق بازارها را لرزاند

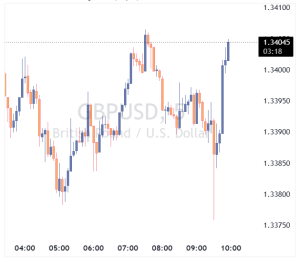
فروش گسترده در بازار اوراق قرضه اکنون به داستان اصلی بازارهای مالی جهانی تبدیل شده است. نشانه‌های نگران‌کننده از تورم آمریکا در هفته گذشته باعث شد بازدهی اوراق خزانه‌داری آمریکا جهش کند و این پرسش را مطرح سازد که آیا فدرال رزرو از منحنی تورم عقب افتاده است یا نه. ترکیب قیمت بالای نفت و افزایش بازدهی اوراق یک مانع جدی برای دارایی‌های ریسکی ایجاد کرده و در کوتاه‌مدت از دلار حمایت می‌کند. این مقاله را وبسایت موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه فروش گسترده اوراق قرضه آمریکا و جهش بازدهی ۱۰ ساله، نگرانی از عقب افتادن فدرال رزرو از تورم را افزایش داده است. ترکیب نفت بالا + بازدهی بالاتر اوراق فشار مضاعفی بر بازار سهام، ارزهای نوظهور و دارایی‌های ریسکی وارد کرده و از دلار حمایت می‌کند. یورو تحت فشار رشد ضعیف، انرژی گران و فروش اوراق قرار دارد و احتمال افت EURUSD تا 1.1570 مطرح شده است. پوند علاوه بر فشار ناشی از بازار اوراق، با ریسک سیاسی داخلی بریتانیا و احتمال تشدید بحران رهبری حزب کارگر روبه‌روست. دلار امریکا (USD) | فشار بر فدرال رزرو برای فاصله گرفتن از موضع انبساطی مهم‌ترین خبر بازارهای مالی، فروش گسترده در بازار اوراق قرضه است. این افت عمدتاً در بخش بلندمدت منحنی رخ داده و منجر به شیب‌دارتر شدن نزولی منحنی بازدهی شده است. افزایش بازدهی اوراق ۱۰ساله آمریکا ـ که به بالاترین سطح از اوایل ۲۰۲۵ رسیده ـ عامل اصلی فشار اخیر بر بازارهای جهانی است. داده‌های تورمی داغ‌تر از انتظار، به‌ویژه PPI آوریل که به رشد سالانه ۶٪ رسید (بالاترین سطح از ۲۰۲۳)، این نگرانی را ایجاد کرده که فدرال رزرو در مهار تورم عقب افتاده باشد. این داده‌ها موضع سه عضو مخالف FOMC در نشست آوریل را تقویت کرده؛ اعضایی که نسبت به لحن نسبتاً انبساطی بیانیه رسمی هشدار داده بودند. اکنون با توجه به شیب نزولی منحنی بازدهی، روایت غالب بازار این است که فدرال رزرو باید لحن هاوکیش‌تری اتخاذ کند؛ حتی اگر فعلاً به افزایش نرخ بهره نیاز نباشد. در این میان، برخی تحلیلگران بخشی از فشار بر بازارهای اروپا و بریتانیا را به بی‌ثباتی سیاسی لندن و نگرانی درباره رهبری حزب کارگر مرتبط می‌دانند، اما محرک اصلی همچنان بازار اوراق آمریکا و داده‌های تورمی آن است. داده‌های اقتصادی آمریکا در این هفته احتمالاً تصویر جدید زیادی از تورم ارائه نمی‌کنند. شاید انتشار نهایی انتظارات تورمی دانشگاه میشیگان در روز جمعه تا حدی مورد توجه قرار گیرد. اما تمرکز اصلی بازار روی سخنرانی اعضای فدرال رزرو خواهد بود: انتشار صورتجلسه FOMC در روز چهارشنبه سخنرانی کریستوفر والر فردا و سخنرانی او درباره چشم‌انداز اقتصادی در روز جمعه سخنرانی‌های اخیر والر بیشتر از توقف طولانی‌مدت سیاست پولی حمایت کرده‌اند، اما هرگونه تغییر لحن به سمت نیاز به افزایش نرخ بهره، می‌تواند تحول بزرگی باشد. اگر چنین اتفاقی رخ دهد: منحنی بازدهی احتمالاً فلت‌تر (تخت‌تر) می‌شود و دلار می‌تواند رشد بیشتری تجربه کند. فشار مضاعف بر دارایی‌های ریسکی نفت بالا و فروش در بخش بلندمدت بازار اوراق، یک فشار دوگانه منفی برای: ارزهای بازارهای نوظهور (EMFX) و دارایی‌های ریسکی به‌طور کلی ایجاد کرده‌اند. رویداد کلیدی بازار سهام آمریکا در این هفته، گزارش درآمد انویدیا در روز چهارشنبه است. بازارها می‌خواهند ببینند آیا انویدیا می‌تواند همچنان رشد باریک و محدود شاخص S&P 500 را حفظ کند یا خیر. با توجه به اینکه طی هفته‌های اخیر بازار سهام محرک مهمی برای دلار بوده (ریسک‌پذیری بالا = دلار ضعیف‌تر)، ترکیب: قیمت بالای نفت و فروش اوراق هشدار می‌دهد که فضای سهام دشوارتر شده و دلار همچنان حمایت می‌شود. از نظر تکنیکال: مقاومت شاخص دلار (DXY) در 99.50 حمایت در 99.00 همچنین امروز داده‌های US TIC (گزارش خزانه‌داری امریکا) برای ماه مارس منتشر می‌شود. تاکنون نشانه‌ای از خروج قابل‌توجه سرمایه‌گذاران خارجی از بازار اوراق آمریکا دیده نشده است. قدرت اخیر دلار نیز یادآور این نکته است که از دست رفتن نقش پناهگاه امن دلار پس از تعرفه‌های روز آزادی بیشتر چرخه‌ای بوده تا ساختاری. یورو (EUR) | فروش اوراق، انتظارات رشد را تضعیف می‌کند از آنجا که یورو ارزی حساس به رشد اقتصادی است، اخبار کوتاه‌مدت اخیر برای آن مطلوب نبوده‌اند. ترکیب: قیمت بالای انرژی و افزایش نرخ‌های بلندمدت فشار منفی بر رشد اقتصادی منطقه یورو وارد می‌کند. همچنین داده‌های فعالیت اقتصادی آوریل چین نیز به‌طور کلی ضعیف منتشر شد. در حالت ایده‌آل، بانک مرکزی اروپا (ECB) نباید در بحبوحه یک شوک عرضه تورمی-رکودی نرخ بهره را افزایش دهد. اما ریسک نادیده گرفتن جهش موقت تورم، از دست رفتن کنترل بازار اوراق در بخش بلندمدت است. بنابراین ECB احتمالاً مجبور است همچنان لحن هاوکیش خود را حفظ کند و ۷۵ نقطه پایه افزایش نرخ بهره قیمت‌گذاری‌شده در بازار پول ممکن است پابرجا بماند؛ مگر اینکه «چیزی بشکند». این هفته همچنین انتشار PMI اولیه ماه مه انجام می‌شود که انتظار می‌رود شاخص ترکیبی بیش از پیش وارد محدوده انقباضی شود. تمرکز بازار امروز بر بخش بلندمدت اوراق خواهد بود؛ هرگونه فروش بیشتر می‌تواند EURUSD را تا 1.1570 پایین بیاورد. در حال حاضر، هنوز زمان مناسبی برای بازگشت به موقعیت‌های خرید EURUSD دیده نمی‌شود. پوند بریتانیا (GBP) | مشکلات داخلی و جهانی همزمان پوند همزمان از دو جبهه ضربه می‌خورد: تحولات سیاسی داخلی بریتانیا و فروش جهانی اوراق قرضه همان‌طور که ING جمعه اشاره کرد، حل سریع بحران سیاسی بریتانیا دشوار به نظر می‌رسد. در ماه ژوئن یک انتخابات میان‌دوره‌ای برگزار می‌شود که در آن اندی برنهام، رقیب رهبری حزب کارگر، پیروزی تضمین‌شده‌ای ندارد. بسته به نتیجه این انتخابات، ممکن است انتخابات کامل رهبری حزب در طول ژوئیه و حتی اوت برگزار شود. در این دوره، سرمایه‌گذاران بین‌المللی ممکن است ترجیح دهند از دارایی‌های بریتانیا فاصله بگیرند. در سناریوی افراطی، ممکن است ۳ تا ۴ درصد پریمیوم ریسک بیشتر وارد قیمت پوند شود. هم‌زمان، بانک انگلستان نیز با چالش مشابه سایر بانک‌های مرکزی روبه‌رو است: واکنش به شوک تورمی. انتظار می‌رود CPI بریتانیا در آوریل به دلیل اثر پایه نسبتاً ملایم باشد. امروز نیز بازار منتظر سخنرانی: مگان گرین کاترین من خواهد بود تا مشخص شود آیا آن‌ها با هیو پیل، اقتصاددان ارشد بانک انگلستان که ماه گذشته تنها رأی‌دهنده به افزایش نرخ بود، همسو می‌شوند یا خیر. چشم‌انداز تکنیکال ING: جفت ارز EURGBP متمایل به 0.8740 جفت ارز GBPUSD در مسیر حمایت مهم 1.3250 تا 1.3300

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گرین، عضو بانک انگلستان: واکنش قیمت و دستمزد به شوک‌ها تغییر کرده است

«مگان گرین»، عضو کمیته سیاست‌گذاری پولی بانک انگلستان، اعلام کرد شواهد تازه نشان می‌دهد نحوه واکنش دستمزدها و قیمت‌ها به شوک‌های اقتصادی نسبت به گذشته تغییر کرده است و این موضوع نیازمند اقدام پیش‌دستانه بانک‌های مرکزی است. او افزود که سیاست‌گذاران باید قضاوت دقیقی درباره اثرات دور دوم تورم داشته باشند؛ یعنی پیامدهایی که افزایش قیمت‌ها و دستمزدها می‌تواند در موج‌های بعدی تورمی ایجاد کند. گرین همچنین تأکید کرد که بانک انگلستان باید تأثیر تورمی ناشی از ضعف اقتصاد را نیز در ارزیابی‌های خود لحاظ کند، زیرا کاهش رشد می‌تواند مسیر CPI را به شکل متفاوتی تحت‌تأثیر قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریدن، عضو بانک مرکزی انگلستان: نیازی به تصمیم فوری درباره نرخ بهره نیست

سارا بریدن، عضو کمیته سیاست پولی بانک مرکزی انگلستان (BOE)، در گفت‌وگو با فایننشال تایمز تأکید کرد که بانک مرکزی نباید در برداشتن گام بعدی سیاست پولی عجله کند و در حال حاضر در موقعیتی مناسب برای مشاهده روندهای اقتصادی و ارزیابی شوک‌های وارده قرار دارد. او گفت: «در جایگاهی هستیم که می‌توانیم ببینیم اقتصاد چگونه در حال تحول است و نیازی نیست در تصمیم‌گیری‌های نرخ بهره شتاب‌زده عمل کنیم.» بریدن افزود که هرچند نمی‌توان برای همیشه منتظر ماند، اما این به معنای واکنش فوری در نشست‌های ژوئن یا ژوئیه نیست. او با تأکید بر صبر و حفظ گزینه‌های باز در تصمیم‌گیری‌های آینده، موضعی مشابه سایر بانک‌های مرکزی اتخاذ کرده که در شرایط ابهام ناشی از جنگ ایران و آمریکا و ریسک‌های تورمی ثانویه ترجیح می‌دهند زمان بیشتری برای ارزیابی داشته باشند. در بازارها، معامله‌گران حدود ۴۱ درصد احتمال افزایش نرخ بهره در ماه ژوئن را در قیمت‌ها لحاظ کرده‌اند و تا پایان سال، مجموعاً حدود ۶۷ نقطه پایه افزایش نرخ را پیش‌بینی می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل تکنیکال طلا: اونس جهانی طلا آماده برای یک حرکت بزرگ!

اونس جهانی طلا در پایان هفته گذشته با ثبت یک کندل نزولی قدرتمند در تایم فریم هفتگی، خود را در مرز یک حمایت کلیدی قرار داده است. در حال حاضر تمامی چشم‌ها به محدوده ۴۵۰۰ دلار دوخته شده؛ چرا که شکست این سطح، هشداردهنده ورود طلا به یک‌فاز ریزشی سنگین خواهد بود.  از منظر فاندامنتال، طلا تحت‌فشار ترکیبی از افزایش ارزش دلار و رشد بازده اوراق‌قرضه قرار دارد. تشدید این شرایط و افزایش تقاضا برای دارایی‌های امن (مانند دلار و اوراق) می‌تواند فشار نزولی بر طلا را دوچندان کند. در همین حال، کاهش احتمال کاهش نرخ بهره توسط فدرال رزرو، هزینه نگهداری طلا (هزینه فرصت) را افزایش داده و جذابیت سرمایه‌گذاری در این فلز گران‌بها را کاهش داده است.  در تحلیل تکنیکال تایم فریم هفتگی، هر دو اندیکاتور MACD و RSI آرایش نزولی به خود گرفته‌اند. این موضوع نشان می‌دهد که مومنتوم بازار کاملاً در اختیار فروشندگان است و گارد اندیکاتورها به‌وضوح نزولی است.  باتوجه‌به شرایط فعلی، ریسک خرید طلا بسیار بالا ارزیابی می‌شود و فعالان بازار باید هرگونه ورود به سمت خرید را بااحتیاط کامل و با درنظرگرفتن احتمال ریزش عمیق‌تر انجام دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی جی‌پی مورگان: هدف ۶۰۰۰ دلاری طلا همچنان معتبر است

بانک جی‌پی‌ مورگان اعلام کرد که با وجود کاهش میانگین پیش‌بینی قیمت طلا برای سال ۲۰۲۶، همچنان انتظار دارد قیمت طلا تا پایان سال به حدود ۶۰۰۰ دلار در هر اونس برسد؛ زیرا تقاضا در نیمه دوم سال شتاب خواهد گرفت. این بانک میانگین پیش‌بینی خود برای سال ۲۰۲۶ را از ۵۷۰۸ دلار به ۵۲۴۳ دلار کاهش داده است؛ تعدیلی که بازتاب‌دهنده عملکرد ضعیف‌تر طلا در ماه‌های ابتدایی سال است. با این حال، هدف پایان سال بدون تغییر باقی مانده و نشان می‌دهد که جی‌پی مورگان نیمه نخست سال را صرفاً یک دوره «کم‌رمق» می‌داند، نه نشانه‌ای از پایان روند صعودی چندساله طلا. به گفته این بانک، افزایش دوباره تقاضا در نیمه دوم سال عامل اصلی این خوش‌بینی است؛ تقاضایی که هنوز به‌طور کامل در بازار دیده نمی‌شود. خریدهای بانک‌های مرکزی، جریان‌های پناهگاه امن ناشی از تنش‌های ژئوپلیتیک و شوک انرژی ناشی از جنگ ایران از مهم‌ترین محرک‌های این چشم‌انداز صعودی عنوان شده‌اند. در عین حال، طلا همچنان نسبت به بازده واقعی اوراق خزانه‌داری آمریکا و قدرت دلار حساس است؛ عواملی که در کوتاه‌مدت می‌توانند مانع رشد قیمت شوند. پیش‌بینی جدید جی‌پی مورگان این واقعیت را می‌پذیرد، اما بر خلاف کاهش میانگین سالانه، همچنان بر سناریوی صعودی پایان سال تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شورش در حزب کارگر علیه استارمر؛ بحث بازگشت بریتانیا به اتحادیه اروپا دوباره زنده شد

به گزارش بلومبرگ، با شدت گرفتن بحران رهبری در حزب کارگر، بحث جنجالی بازگشت بریتانیا به اتحادیه اروپا بار دیگر در فضای سیاسی لندن مطرح شده است. پس از مجموعه‌ای از ضربات سیاسی که استارمر را در موقعیت دشواری قرار داده، دو چهره کلیدی به‌عنوان رقبای احتمالی برای جانشینی او ظاهر شده‌اند. این تحولات باعث شده موضوع لغو یک دهه جدایی از اتحادیه اروپا دوباره در دستور کار حزب قرار گیرد و چشم‌انداز آینده سیاسی بریتانیا را مبهم‌تر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش جدید COT؛ بازگشت دلار موقتی است یا شروع یک روند جدید؟

گزارش Commitments of Traders (COT) یکی از مهم‌ترین داده‌های هفتگی بازارهای مالی است که توسط کمیسیون معاملات آتی کالای آمریکا منتشر می‌شود و موقعیت معامله‌گران بزرگ، صندوق‌های پوشش ریسک، بازیگران تجاری و سرمایه‌گذاران خرد را در بازارهای مختلف نشان می‌دهد. این گزارش مشخص می‌کند پول هوشمند در بازارهایی مثل دلار، طلا، نفت، شاخص‌های سهامی، بیت‌کوین و کالاها بیشتر در سمت خرید قرار دارد یا فروش. به همین دلیل، بسیاری از معامله‌گران از COT برای درک بهتر جریان سرمایه و سنجش تمایل کلی بازار استفاده می‌کنند. این گزارش بر پایه داده‌های منتشرشده توسط کمیسیون معاملات آتی کالای آمریکا در هفته منتهی به ۱۲ مه تهیه شده و برای مخاطبان توسط یوتوتایمز تهیه شده است. در یک نگاه موقعیت خالص خرید دلار آمریکا به 3,187 افزایش یافت؛ نشانه‌ای از بازگشت نسبی تقاضا طلا با Net Long برابر 171,622 همچنان یکی از قوی‌ترین دارایی‌های مورد توجه سرمایه‌گذاران است. S&P500 به Net Short سنگین 143,835- رسید و فشار احتیاط در بازار سهام ادامه دارد. بیت‌کوین و اتریوم همچنان در محدوده ضعیف قرار دارند و کاهش تمایل سرمایه‌گذاران ادامه یافته است. بازارفارکس؛ بازگشت نسبی دلار و ادامه قدرت ارزهای منتخب ۱. شاخص دلار آمریکا (DXY) داده‌ها: Net Position: 3,187 تغییر هفتگی: +2,494 پس از افت هفته قبل، موقعیت خالص خرید دلار دوباره افزایش یافته است. برداشت این رشد نشان می‌دهد بخشی از معامله‌گران بزرگ دوباره به دلار بازگشته‌اند. به زبان ساده: بازار هنوز دلار را کاملاً کنار نگذاشته و در حال آزمون مجدد قدرت این ارز است. انتظارات در صورت تداوم داده‌های اقتصادی قوی آمریکا، دلار می‌تواند حمایت شود. ۲. یورو (EUR) داده‌ها: Net Long: 40,200 تغییر: +7,998 یورو همچنان یکی از ارزهای مورد توجه بازار باقی مانده است. برداشت: افزایش موقعیت خرید نشان می‌دهد سرمایه‌گذاران هنوز دیدگاه مثبتی نسبت به یورو دارند. انتظارات: حفظ تقاضا برای یورو در صورت کاهش فشار دلار امکان نوسان محدود در کوتاه‌مدت ۳. دلار استرالیا (AUD) داده‌ها: Net Long: 84,990 تغییر: +6,316 دلار استرالیا همچنان یکی از قوی‌ترین ارزهای این گزارش است. برداشت: افزایش خریدها نشانه ورود سرمایه بیشتر به ارزهای وابسته به کالاهاست. انباشت زمانی رخ می‌دهد که خریداران بیشتری وارد شوند و رشد قیمت پایدارتر شود. انتظارات: ادامه توجه بازار به AUD در صورت ثبات قیمت کالاها و فضای ریسک‌پذیر ۴. پوند انگلیس (GBP) داده‌ها: Net Position: -43,059 تغییر: +20,849 اگرچه پوند همچنان در موقعیت فروش خالص قرار دارد، اما بهبود قابل توجهی ثبت کرده است. برداشت: بخشی از معامله‌گران از موقعیت‌های فروش خارج شده‌اند. انتظارات: کاهش فشار نزولی بر پوند اما هنوز نشانه قطعی تغییر روند دیده نمی‌شود و البته باید ریسک‌های سیاسی حزب حاکم انگلستان را مورد توجه قرار دهید. ۵. ین ژاپن (JPY) داده‌ها: Net Position: -75,102 تغییر: -13,364 فشار فروش روی ین افزایش یافته است. انتظارات: ادامه ضعف نسبی ین در صورت حفظ اختلاف نرخ بهره جهانی فلزات؛ طلا همچنان رهبر بازار ۱. طلا  داده‌ها: Net Long: 171,622 تغییر: +8,319 طلا همچنان یکی از قوی‌ترین موقعیت‌های خرید را حفظ کرده است. برداشت: سرمایه‌گذاران بزرگ هنوز طلا را به عنوان پوشش ریسک ترجیح می‌دهند. انتظارات: ادامه حمایت از طلا در فضای نااطمینانی اقتصاد جهانی حفظ جذابیت در صورت تداوم نگرانی‌های تورمی البته شما باید انتظارات فدرال رزرو انقباضی را هم با دقت دنبال کنید. ۲. نقره  داده‌ها: Net Long: 26,111 تغییر: +2,219 نقره نیز بهبود موقعیت خرید را ثبت کرده است. انتظارات: حرکت همسو با طلا اما با نوسان بیشتر ۳. مس (Copper) داده‌ها: Net Long: 76,309 تغییر: +13,460 افزایش قابل توجه خریدها در مس دیده می‌شود. برداشت: بازار همچنان نسبت به تقاضای صنعتی خوش‌بین است. انتظارات: حمایت از فلزات صنعتی در صورت بهبود داده‌های رشد جهانی ممکن است ادامه داشته باشد. انرژی و کالاها ۱. نفت WTI داده‌ها: Net Long: 169,877 تغییر: -8,909 نفت همچنان در موقعیت خرید باقی مانده اما بخشی از خوش‌بینی کاهش یافته است. برداشت: بازار وارد فاز انتظار برای حرکت بعدی شده است. انتظارات: نوسان بالا با وابستگی به داده‌های عرضه و ریسک ژئوپلیتیک ۲. گاز طبیعی داده‌ها: Net Short: -176,306 تغییر: -9,660 فشار فروش همچنان بالا باقی مانده است. انتظارات: ادامه ضعف تا ورود تقاضای جدید ۳.سویا (Soybeans) داده‌ها: Net Long: 224,002 سویا همچنان موقعیت خرید بالایی دارد. برداشت:بازار محصولات کشاورزی هنوز مورد توجه سرمایه‌گذاران است. شاخص‌های سهام؛ احتیاط در بازار آمریکا 1. شاخص SPX داده‌ها: Net Short: -143,835 تغییر: -39,950 افزایش موقعیت فروش نشان می‌دهد معامله‌گران بزرگ همچنان محتاط‌اند. برداشت: بازار سهام در فاز آزمون اعتماد قرار دارد. یعنی: سرمایه‌گذاران هنوز نسبت به تداوم رشد بازار اطمینان کامل ندارند. انتظارات: نوسان بالا و حساسیت به داده‌های تورمی و نرخ بهره 2. شاخص نزدک داده‌ها: Net Position: -15,985 تغییر: -17,206 نزدک دوباره وارد محدوده منفی شده است. انتظارات: فشار بیشتر بر سهام فناوری در صورت رشد بازده اوراق 3. شاخص VIX (شاخص ترس) داده‌ها: Net Position: -48,961 بازار همچنان روی نوسانات بالا حساب باز کرده است. کریپتو؛ ضعف ادامه دارد 1. بیت‌کوین داده‌ها: Net Long: 1,259 تغییر: -182 2. اتریوم داده‌ها: Net Long: 436 تغییر: -793 برداشت: بازار کریپتو هنوز در وضعیت احتیاطی قرار دارد. چرخش پیش از گسترش یعنی بازار هنوز جهت نهایی بعدی را انتخاب نکرده و سرمایه‌گذاران در حال کاهش ریسک هستند. انتظارات: ادامه رفتار محتاطانه تا ورود محرک‌های جدید جمع‌بندی بازگشت نسبی دلار تداوم قدرت طلا (البته باید انتظارات تورمی، فدرال رزرو هاوکیش و تحولات جنگ ایران را رصد کنید) خوش‌بینی به AUD و برخی کالاها احتیاط جدی در بازار سهام آمریکا و کریپتو  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گزارش تولید ناخالص داخلی انگلیس – سه ماهه اول 2026

تولید ناخالص داخلی - سه ماهه اول انگلیس (فصل به فصل) - Gross Domestic Product  واقعی .................. %0.6 پیش‌بینی ............. %0.6 قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه اول انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1.1 پیش‌بینی ............. %0.8 قبلی .................. %1.0  تولید ناخالص داخلی - ماهانه انگلیس (مارس) - Gross Domestic Product واقعی .................. %0.3 پیش‌بینی ............. %0.1- قبلی .................. %0.5 شاخص تولیدات صنعتی انگلیس - مارس - Industrial Production واقعی .................. %0.2- پیش‌بینی ............ %0.2- قبلی ................... %0.5  شاخص تولیدات کارخانجات - مارس - Manufacturing Production واقعی .................. %1.2 پیش‌بینی ............ %0.1- قبلی .................... %0.2- (این داده از ۰.۱- تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار زیر سایه پکن؛ بازار در انتظار تیترهای مثبت خبری

دلار به دلیل نبود هرگونه پیشرفت در مذاکرات خلیج فارس، در موقعیت قوی‌تری قرار گرفته است؛ اما سفر جاری ترامپ به چین می‌تواند به انتشار تیترهای سازنده منجر شود که از فضای ریسک‌پذیری حمایت کرده و مانع رشد بیشتر دلار شوند. در بریتانیا نیز ریسک سیاسی همچنان ظرفیت افزایش دارد، چراکه ممکن است امروز روند چالش رهبری علیه استارمر آغاز شود. این مقاله را موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه پس از انتشار داده‌های داغ‌تر از انتظار شاخص قیمت تولیدکننده (PPI) تقویت شد، اما تیترهای مثبت احتمالی از سفر ترامپ به چین می‌تواند رشد بیشتر آن را محدود کند. یورو با وجود تثبیت قیمت نفت بالای 100 دلار همچنان در محدوده 1.1700 حمایت می‌شود و مدل ING ارزش منصفانه کوتاه‌مدت آن را حوالی 1.180 برآورد می‌کند. کرون نروژ (NOK) از توقف مذاکرات آمریکا و ایران، فضای مثبت ریسک و جذابیت کری‌ترید سود برده و فشار نزولی بر جفت‌ارز EURNOK حفظ شده است. پوند بریتانیا فعلاً واکنش محدودی به افزایش ریسک سیاسی و احتمال چالش رهبری علیه کیر استارمر نشان داده، اما ریسک نزولی آن همچنان بالا ارزیابی می‌شود. دلار آمریکا: PPI داغ، نگرانی‌هایی ایجاد کرده است گزارش شاخص قیمت تولیدکننده آمریکا (PPI) که روز گذشته منتشر شد، تا حدی شوکه‌کننده بود؛ به‌طوری که شاخص اصلی به 1.4% ماهانه رسید (در برابر اجماع 0.5%) و شاخص بدون احتساب غذا و انرژی نیز 1.0% ماهانه ثبت شد (در برابر اجماع 0.3%). تنها نکته امیدوارکننده این است که بخش عمده این شتاب ناشی از افزایش قیمت بلیت هواپیما (3% ماهانه) بوده، در حالی که تورم در اجزایی که وارد محاسبه شاخص Core PCE مورد ترجیح فدرال رزرو می‌شوند، همچنان نسبتاً محدود باقی مانده است. با این حال، این داده برای فدرال رزرو زنگ هشدار محسوب می‌شود و قیمت‌گذاری بازار برای ماه دسامبر اکنون بیش از 10 نقطه پایه افزایش نرخ را منعکس می‌کند. بازار اوراق قرضه نیز هنوز نشانه‌ای از استرس جدی بروز نداده است. نرخ‌های breakeven ده‌ساله (معیاری از انتظارات تورمی) اکنون در 2.5% و نرخ دوساله نزدیک 3% قرار دارد. از نگاه تیم نرخ بهره ما، این سطوح همچنان نسبتاً ملایم هستند. عبور بازدهی اوراق 10 ساله از سطح 4.50% می‌تواند بازار را از نظر سطوح بازدهی به تابستان پرتنش تعرفه‌ای 2025 بازگرداند، اما بازار اوراق اکنون بسیار منظم‌تر عمل می‌کند و در این شرایط، بازدهی بالاتر باید از دلار حمایت کند؛ نه اینکه مانند سال 2025 به آن آسیب بزند، زمانی که نگرانی‌های مالی در حال افزایش بود. نبود پیشرفت در مذاکرات خلیج فارس از ادامه تقویت دلار حمایت می‌کند، اما تمرکز اصلی امروز و فردا بر سفر ترامپ به چین خواهد بود. از نظر تاریخی، نشست‌های حضوری رئیس‌جمهور آمریکا معمولاً با موجی از تیترهای آشتی‌جویانه همراه بوده‌اند که می‌توانند دارایی‌های ریسکی را تقویت کنند. به‌ویژه، هرگونه نشانه از اینکه چین ممکن است نقش فعال‌تری در تحت فشار قرار دادن ایران برای دستیابی به توافق صلح ایفا کند، به‌خوبی از سوی بازارها استقبال خواهد شد. در نهایت، برای بازگشت دلار به کف‌های هفته گذشته، پیشرفت ملموس لازم است؛ اما انتشار تیترهای مثبت خبری از پکن احتمالاً برای محدود کردن رشد بیشتر دلار در کوتاه‌مدت کافی خواهد بود. یورو: ارزش منصفانه کوتاه‌مدت در 1.180 یورو همچنان در سطح 1.1700 خریدار جذب می‌کند. هرچند این موضوع ممکن است با توجه به تثبیت قیمت نفت بالای 100 دلار کمی غیرمنطقی به نظر برسد، اما مدل ما نشان می‌دهد ارزش منصفانه کوتاه‌مدت یورو در حال حاضر 1.180 است. عامل اصلی همچنان مقاومت بازارهای سهام جهانی است که اثر منفی قیمت بالاتر نفت و فشرده‌تر شدن اختلاف نرخ‌های سوآپ کوتاه‌مدت را خنثی می‌کند. این شرایط دو پیام دارد: شکست پایدار زیر 1.170 صرفاً با افزایش قیمت نفت محقق نمی‌شود و نیازمند تضعیف فضای ریسک جهانی است. اگر موج خوش‌بینی ناشی از هوش مصنوعی در بازار سهام ناگهان متوقف شود (گزارش درآمد انویدیا هفته آینده یک ریسک رویدادی مهم است)، ریسک نزولی EURUSD می‌تواند قابل توجه باشد. در همین حال، جفت EURNOK روز گذشته حمایت کلیدی 10.80 را شکست. کرون نروژ همچنان در شرایط ایده‌آلی قرار دارد: مذاکرات متوقف‌شده آمریکا-ایران، فضای مثبت ریسک و جذابیت معاملات کری‌ترید. احتمال شکسته شدن سطح 10.70 نیز به‌زودی وجود دارد. با این حال، برخلاف EURUSD، مهم‌ترین متغیر در مدل EURNOK ما در واقع قیمت نفت است؛ بنابراین هرگونه بازگشت انتظارات کاهش تنش می‌تواند اصلاح‌های نسبتاً شدیدی در این جفت‌ارز ایجاد کند، مشابه آنچه هفته گذشته مشاهده شد. پوند: تیترهای سیاسی همچنان در کانون توجه آخرین اخبار سیاسی بریتانیا حاکی از آن است که وس استریتینگ، وزیر بهداشت، ظاهراً در حال آماده‌سازی برای آغاز چالش رهبری علیه نخست‌وزیر استارمر است؛ کسی که متعهد شده در سمت خود باقی بماند. با این حال، هم پوند و هم اوراق قرضه دولتی بریتانیا واکنش نسبتاً آرامی به این تحولات نشان داده‌اند. دلیل این موضوع آن است که احتمال کنار رفتن استارمر تا حدی پیش‌تر در قیمت‌ها لحاظ شده بود و استریتینگ نیز به میانه‌روترین جناح حزب کارگر تعلق دارد. ضمن اینکه چالش‌های رهبری می‌توانند ماه‌ها طول بکشند و قیمت‌گذاری رویدادهای غیرقریب‌الوقوع در شرایطی که احتمال افزایش نرخ بهره و نوسان قیمت انرژی وجود دارد، چندان ساده نیست. نمونه‌های قبلی نیز نشان می‌دهد بازارها بیشتر نگران تلاش اندی برنهام، شهردار منچستر، برای جایگزینی نخست‌وزیر هستند؛ به‌ویژه به دلیل اظهارات قبلی او درباره احتمال کنار گذاشتن قواعد مالی. پریمیوم ریسک پوند که از طریق بیش‌ارزش‌گذاری کوتاه‌مدتEURGBP اندازه‌گیری می‌شود، همچنان در حدود 0.3% محدود باقی مانده است. این موضوع نشان می‌دهد بازارها فعلاً نگرانی زیادی ندارند، اما در صورت آسیب دیدن بازار اوراق از تیترهای سیاسی جدید، ریسک نزولی پوند همچنان بالاست. صبح امروز، رشد تولید ناخالص داخلی سه‌ماهه اول مطابق انتظارات به 0.6% فصلی رسید. رقم ماهانه مارس نیز قوی‌تر از اجماع و برابر با 0.3% ماهانه ثبت شد. با این حال، ما همچنان نسبت به این ارقام تردید داریم، زیرا از سال 2022 تاکنون رشد GDP سه‌ماهه اول به‌طور مداوم بسیار قوی‌تر از سایر فصول سال بوده که احتمال وجود مشکلات در تعدیل فصلی داده‌ها را نشان می‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

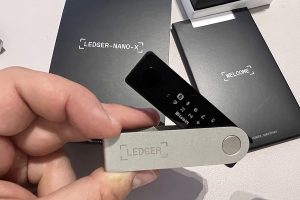
لجر (Ledger) برنامه عرضه اولیه سهام (IPO) خود در آمریکا را به‌دلیل شرایط نامساعد بازار به‌طور موقت متوقف کرده است

بر اساس این گزارش، این شرکت امنیت رمزارز هنوز درخواست محرمانه S-1 را به کمیسیون بورس و اوراق بهادار آمریکا (SEC) ارائه نکرده و ممکن است به‌جای عرضه عمومی، به‌سراغ جذب سرمایه خصوصی برود. در گزارش‌های قبلی، ارزش احتمالی این عرضه حدود ۴ میلیارد دلار برآورد شده بود و بانک‌های بزرگی مانند گلدمن ساکس، جفریز و بارکلیز به‌عنوان مشاور در این فرآیند حضور داشتند. لجر بیشتر به‌خاطر تولید کیف‌پول‌های سخت‌افزاری شناخته می‌شود که رمزارزها را به‌صورت آفلاین و امن ذخیره می‌کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

صندوق بین‌المللی پول هشدار داد نفت ۱۲۰ دلاری می‌تواند باعث رکود جهانی شود

کریستالینا جورجیوا، مدیرعامل IMF، هشدار داد اگر قیمت نفت برای مدت طولانی در محدوده ۱۲۰ تا ۱۳۰ دلار در هر بشکه تا سال ۲۰۲۷ باقی بماند، احتمال ورود اقتصاد جهانی به رکود فنی وجود دارد. او در سخنرانی خود در پوزنان گفت چنین سطحی از قیمت نفت می‌تواند رشد اقتصاد جهانی را به حدود ۲٪ کاهش دهد؛ سطحی که معمولاً با شرایط شبه‌رکودی همخوانی دارد. به گفته او، تداوم فشار قیمت انرژی به‌طور قابل‌توجهی بر تقاضای جهانی و ثبات اقتصادی اثر منفی خواهد گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلستان: پیامدهای منابع جدید تأمین مالی برای کسری حساب جاری بریتانیا ساده نیست

رویدادهای ژئوپولیتیکی اخیر نشان داده‌اند که اقتصاد بریتانیا تا چه حد در برابر شوک‌های بین‌المللی آسیب‌پذیر است و این شوک‌ها ممکن است نیازمند واکنش سیاست‌گذاری باشند. اتخاذ سیاست پولی انقباضی‌تر می‌تواند باعث نوسان در بازار شود، زیرا بازیگران جدید ممکن است موقعیت‌های خود را کاهش دهند و این موضوع احتمالاً به شرایط مالی داخلی سخت‌تری از آنچه هدف‌گذاری شده منجر می‌شود. سیاست پولی نمی‌تواند شوک‌های سمت عرضه ناشی از افزایش قیمت انرژی را خنثی کند. تغییر در ترکیب سرمایه‌گذاران اوراق قرضه دولتی (گیلت‌ها) احتمالاً بر هزینه استقراض اثر خواهد گذاشت. بده‌بستان میان تورم و فعالیت اقتصادی روزبه‌روز آشکارتر و شدیدتر می‌شود. سیاست پولی انقباضی‌تر می‌تواند شرایط مالی را بیش از حد مورد نظر محدود کند. اگر یک شوک جدید رخ دهد و بر اعتماد سرمایه‌گذاران فشار وارد کند، سرمایه‌گذاران بین‌المللی ممکن است دارایی‌های خود در اوراق قرضه دولتی بریتانیا (gilt) را کاهش دهند؛ در نتیجه نوسان در بازده این اوراق می‌تواند به شکل یک صرف ریسک پایدار در گیلت‌ها منعکس شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاوروف، وزیر امور خارجه روسیه، دولت ترامپ را متهم کرد که به‌دنبال تسلط بر بازار جهانی انرژی است

به گفته وی آمریکا می‌خواهد شرکت‌های بزرگ انرژی روسیه مانند لوک‌اویل و روس‌نفت را از بازارهای جهانی کنار بزند تا کنترل بیشتری بر عرضه انرژی در جهان به دست آورد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: پیش‌بینی می‌شود تورم بریتانیا در سال ۲۰۲۶ به‌طور متوسط ۳.۲٪ و رشد اقتصادی ۰.۸٪ باشد (در مقایسه با ۳.۲٪ تورم و ۰.۷٪ رشد در نظرسنجی ماه آوریل)

۲۷ نفر از ۵۶ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی انگلستان نرخ بهره را امسال روی ۳.۷۵٪ ثابت نگه دارد؛ ۷ نفر انتظار حداقل یک کاهش نرخ را دارند و ۲۲ نفر نیز دست‌کم یک افزایش نرخ بهره را پیش‌بینی کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر