TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

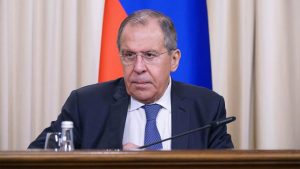
لاوروف، وزیر امور خارجه روسیه، دولت ترامپ را متهم کرد که به‌دنبال تسلط بر بازار جهانی انرژی است

به گفته وی آمریکا می‌خواهد شرکت‌های بزرگ انرژی روسیه مانند لوک‌اویل و روس‌نفت را از بازارهای جهانی کنار بزند تا کنترل بیشتری بر عرضه انرژی در جهان به دست آورد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقابل ایران می‌تواند بازار نفت را به مرز بحران برساند

بانک UBS هشدار داد که ذخایر جهانی نفت در حال سقوط به پایین‌ترین سطوح ۱۰ سال اخیر است؛ موضوعی که خطر نوسانات شدید قیمت و اختلال در عرضه را افزایش می‌دهد. برآورد این بانک نشان می‌دهد ذخایر جهانی نفت از ۸.۲ میلیارد بشکه در فوریه به حدود ۷.۸ میلیارد بشکه در آوریل کاهش یافته و ممکن است تا پایان ماه مه به حدود ۷.۶ میلیارد بشکه برسد؛ سطحی نزدیک به پایین‌ترین رکوردهای تاریخی. موسسه UBS اعلام کرد عواملی که به‌طور موقت فشار بازار را کاهش داده بودند — از جمله افت تقاضا، آزادسازی ذخایر استراتژیک و معافیت‌های تحریمی برای نفت ایران و روسیه — به‌سرعت در حال از بین رفتن هستند و در نتیجه، حاشیه امن عرضه جهانی «تقریباً تخلیه شده» است. این بانک هشدار داد اگر تنگه هرمز بسته بماند، احتمال هجوم خریداران و نوسانات شدید در بازار نفت وجود خواهد داشت. این موسسه همچنین اشاره کرد که ادامه این فشارها ممکن است به نفع ایران تمام شود؛ زیرا فشرده‌تر شدن بازار نفت، فشار اقتصادی بر دولت ترامپ را برای رسیدن به توافق و بازگشایی این مسیر حیاتی کشتیرانی افزایش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

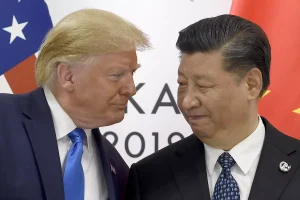
دیدار ترامپ و شی جین‌پینگ بعید است تغییری در بن‌بست میان آمریکا و ایران ایجاد کند

به گفته موسسه «سیتی»، انتظار نمی‌رود نشست رئیس‌جمهور ترامپ با شی جین‌پینگ، رهبر چین، بتواند گره تنش‌های میان آمریکا و ایران را باز کند. این بانک پیش‌بینی کرده اختلال در حمل‌ونقل دریایی در تنگه هرمز طی ۴ تا ۸ هفته آینده به‌صورت مقطعی ادامه داشته باشد و هشدار داده است که ایران ممکن است برای افزایش اهرم فشار و درآمد خود، تنش‌ها را گسترش دهد. سیتی همچنین دیدگاه صعودی خود نسبت به قیمت نفت را حفظ کرده و اعلام کرده فشارهای عرضه همچنان یکی از عوامل کلیدی در مذاکرات خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ماهانه اوپک: کاهش پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶

سازمان کشورهای صادرکننده نفت (اوپک) در تازه‌ترین گزارش ماهانه خود، پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را کاهش داده است و اکنون انتظار دارد رشد تقاضا به ۱.۱۷ میلیون بشکه در روز برسد؛ در حالی که در گزارش قبلی این رقم ۱.۳۸ میلیون بشکه در روز اعلام شده بود. نکات کلیدی گزارش پیش‌بینی تقاضای جهانی نفت در سه‌ماهه دوم ۲۰۲۶: ۱۰۴.۵۷ میلیون بشکه در روز (در مقایسه با ۱۰۵.۰۷ میلیون بشکه در پیش‌بینی قبلی) افزایش پیش‌بینی رشد تقاضا برای سال ۲۰۲۷: ۱.۵۴ میلیون بشکه در روز (در مقابل ۱.۳۴ میلیون بشکه در گزارش قبلی) میانگین تولید نفت خام اوپک‌پلاس در آوریل ۲۰۲۶: ۳۳.۱۹ میلیون بشکه در روز، که نسبت به ماه مارس ۱.۷۴ میلیون بشکه کاهش داشته است. این کاهش عمدتاً به دلیل جنگ ایران و کاهش تولید از سوی اعضای خاورمیانه رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز تاریک نفت ۲۰۲۶؛ بسته شدن تنگه هرمز و کاهش ۱۲.۸ میلیون بشکه‌ای عرضه نفت

گزارش ماهانه آژانس بین‌المللی انرژی (IEA) نشان می‌دهد که جنگ در ایران باعث کاهش بی‌سابقه ذخایر نفتی جهان شده است. طبق این گزارش:  عرضه جهانی نفت در سال ۲۰۲۶ به میزان ۳.۹ میلیون بشکه در روز کاهش خواهد یافت، در حالی که پیش‌بینی قبلی کاهش ۱.۵ میلیون بشکه در روز بود، البته فرض بر این است که جریان نفت از تنگه هرمز به تدریج از ژوئن از سر گرفته شود.  عرضه کل نفت جهان در سال ۲۰۲۶، ۱.۷۸ میلیون بشکه در روز کمتر از تقاضا خواهد بود، در حالی که در گزارش قبلی عرضه ۰.۴۱ میلیون بشکه در روز بیشتر از تقاضا پیش‌بینی شده بود.  تقاضای جهانی نفت در سال ۲۰۲۶ به دلیل جنگ ایران، ۴۲۰ هزار بشکه در روز کاهش خواهد یافت که این رقم نسبت به پیش‌بینی قبلی کاهش ۸۰ هزار بشکه در روز، افزایش چشمگیری دارد.  از زمان بسته شدن تنگه هرمز در فوریه، مجموع کاهش عرضه نفت جهان به ۱۲.۸ میلیون بشکه در روز رسیده است.  میزان پالایش نفت خام در جهان در سال ۲۰۲۶ به دلیل حملات، کاهش دسترسی به نفت خام و محدودیت‌های صادراتی، ۱.۶ میلیون بشکه در روز کاهش خواهد یافت.  جنگ در خاورمیانه باعث تخلیه بی‌سابقه ذخایر نفتی جهان شده است؛ در ماه‌های مارس و آوریل، ۲۴۶ میلیون بشکه از ذخایر نفتی جهان برداشت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش چشم‌انداز کوتاه‌مدت انرژی توسط اداره اطلاعات انرژی آمریکا (EIA) منتشر شد

اداره اطلاعات انرژی آمریکا (EIA) پیش‌بینی می‌کند تولید نفت آمریکا در سال ۲۰۲۶ به ۱۳.۶۵ میلیون بشکه در روز برسد، در حالی که برآورد قبلی ۱۳.۵۱ میلیون بشکه در روز بوده است. همچنین این نهاد انتظار دارد تولید در سال ۲۰۲۷ به ۱۴.۱ میلیون بشکه در روز افزایش یابد، در مقایسه با پیش‌بینی قبلی ۱۳.۹۵ میلیون بشکه در روز. اداره اطلاعات انرژی آمریکا پیش‌بینی می‌کند تولید گاز طبیعی آمریکا در سال ۲۰۲۶ به ۱۱۰.۶ میلیارد فوت مکعب در روز برسد، در حالی که برآورد قبلی ۱۰۹.۶ میلیارد فوت مکعب در روز بوده است. همچنین این نهاد انتظار دارد تقاضای گاز در سال ۲۰۲۷ به ۱۱۵ میلیارد فوت مکعب در روز افزایش یابد، در مقایسه با پیش‌بینی قبلی ۱۱۲.۶ میلیارد فوت مکعب در روز. اداره اطلاعات انرژی آمریکا (EIA) پیش‌بینی می‌کند میانگین قیمت نفت WTI در سال ۲۰۲۶ به ۸۵.۶۸ دلار به ازای هر بشکه برسد، در حالی که برآورد قبلی ۸۷.۴۱ دلار بوده است. همچنین برای سال ۲۰۲۷ قیمت ۷۴.۳۹ دلار پیش‌بینی شده که نسبت به برآورد قبلی ۷۲.۴۳ دلار افزایش یافته است. در مورد نفت برنت نیز EIA انتظار دارد میانگین قیمت در سال ۲۰۲۶ به ۹۴.۸۵ دلار برسد (در مقایسه با ۹۶ دلار در پیش‌بینی قبلی) و در سال ۲۰۲۷ به ۷۹.۳۹ دلار افزایش یابد (در برابر ۷۶.۰۹ دلار در برآورد قبلی). این نهاد همچنین فرض کرده است که تنگه هرمز تا اواخر ماه مه بسته باقی بماند، در ژوئن به‌تدریج تردد از سر گرفته شود و تا اواخر سال ۲۰۲۶ به سطح پیش از بحران بازگردد. به گفته EIA، در ماه آوریل حدود ۱۰.۵ میلیون بشکه در روز از تولید نفت خام در عراق، عربستان سعودی، کویت، امارات، قطر و بحرین از مدار خارج شده است. اداره اطلاعات انرژی آمریکا (EIA) پیش‌بینی می‌کند تولید و الگوهای تجاری انرژی تا اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ به سطح پیش از بحران بازگردند، حتی پس از آنکه جریان عبور از تنگه هرمز دوباره از سر گرفته شود. این نهاد همچنین برآورد کرده است که کاهش تولید نفت مرتبط با جنگ ایران در ماه مه به اوج حدود ۱۰.۸ میلیون بشکه در روز خواهد رسید. اداره اطلاعات انرژی آمریکا (EIA) اعلام کرده است که در صورت بسته ماندن تنگه هرمز تا اواخر ژوئن، قیمت نفت خام حدود ۲۰ دلار به ازای هر بشکه بالاتر از پیش‌بینی فعلی خواهد بود؛ پیش‌بینی‌ای که بر مبنای بازگشایی مسیر در اواخر ماه مه تنظیم شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه پیش‌بینی صادرات نفت ۲۰۲۶ را کاهش داد

بر اساس گزارش IFX، روسیه پیش‌بینی خود از صادرات نفت در سال ۲۰۲۶ را به ۲۳۷ میلیون تن کاهش داده است. روسیه تولید نفت ۲۰۲۶ را در حدود ۵۱۱ میلیون تن ثابت پیش‌بینی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بزرگ‌ترین مجتمع گازی امارات پس از حملات ایران آسیب دید؛ بازگشت کامل تولید تا ۲۰۲۷ بعید است

شرکت ملی نفت ابوظبی یا ادنوک (ADNOC) اعلام کرد یکی از بزرگ‌ترین تأسیسات گازی امارات پس از آسیب ناشی از حملات ایران، تا سال ۲۰۲۷ به ظرفیت کامل باز نخواهد گشت. مجتمع گازی حبشان در ابوظبی ــ از بزرگ‌ترین مراکز فرآورش گاز جهان ــ اکنون با حدود ۶۰ درصد ظرفیت فعالیت می‌کند و هدف‌گذاری شده تا پایان سال ۲۰۲۶ به ۸۰ درصد ظرفیت بازگردد. بازسازی کامل این مجموعه برای سال ۲۰۲۷ پیش‌بینی شده است؛ حملات ماه آوریل باعث آتش‌سوزی و اختلال در عملیات این تأسیسات شد. این حملات بخشی از تنش‌های گسترده‌تر منطقه‌ای است که مسیرهای کشتیرانی خلیج فارس، از جمله تنگه هرمز، را نیز تحت تأثیر قرار داده و موجب بی‌ثباتی بازار انرژی و افزایش قیمت‌ها شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا کسری بودجه سال ۲۰۲۵/۲۶ را کمتر از برآورد قبلی اعلام کرد

دولت استرالیا در تازه‌ترین به‌روزرسانی مالی خود اعلام کرد که کسری بودجه سال ۲۰۲۵/۲۶ به ۲۸.۳ میلیارد دلار استرالیا خواهد رسید؛ رقمی که کمتر از برآورد قبلی ۳۶.۸ میلیارد دلاری است. برآوردهای جدید همچنین نشان می‌دهد: کسری بودجه ۲۰۲۶/۲۷: حدود ۳۱.۵ میلیارد دلار کسری بودجه ۲۰۲۷/۲۸: حدود ۳۱.۰ میلیارد دلار نسبت بدهی خالص به GDP در ۲۰۲۹/۳۰: حدود ۲۱.۹٪ بدهی ناخالص: حدود ۳۵.۶٪ از منظر رشد اقتصادی، دولت انتظار دارد: رشد GDP در ۲۰۲۵/۲۶: حدود ۲.۲۵٪ رشد ۲۰۲۶/۲۷: حدود ۱.۷۵٪ رشد ۲۰۲۷/۲۸: بازگشت به ۲.۲۵٪ در بخش تورم نیز پیش‌بینی شده: شاخص CPI در ۲۰۲۵/۲۶: حدود ۵٪ تورم از ۲۰۲۹/۳۰ به بعد: تثبیت در ۲.۵٪ وزیر خزانه‌داری استرالیا، جیم چالمرز، تأکید کرده است که این بودجه «به مبارزه با تورم کمک می‌کند، نه اینکه آن را تشدید کند». همچنین نرخ بیکاری طبق برآورد دولت: ۴.۲۵٪ در ۲۰۲۵/۲۶ ۴.۵٪ در سال‌های ۲۰۲۶/۲۷ و ۲۰۲۷/۲۸ این داده‌ها نشان می‌دهد دولت استرالیا تلاش دارد میان کنترل تورم، مدیریت بدهی و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت تدریجی تأسیسات گاز حبشان امارات به ظرفیت کامل تا سال آینده

شرکت ادنوک گَس (Adnoc Gas Plc) اعلام کرد تأسیسات اصلی فرآوری گاز طبیعی در حبشان، که نقش حیاتی در تأمین سوخت امارات متحده عربی دارد، پس از آسیب‌های ناشی از جنگ ایران تا سال آینده به ظرفیت کامل بازخواهد گشت. در حال حاضر، این مجتمع در حدود ۶۰٪ ظرفیت فعالیت می‌کند و انتظار می‌رود تا پایان سال جاری به ۸۰٪ برسد و در سال ۲۰۲۷ به بهره‌برداری کامل بازگردد. ادنوک گس در بیانیه‌ای اعلام کرد که تأسیسات حبشان در اوایل آوریل دو بار هدف حمله قرار گرفت؛ حملاتی که بخشی از موج گسترده آسیب به زیرساخت‌های انرژی در امارات و سایر نقاط خاورمیانه بود. اهمیت تأسیسات حبشان تأسیسات حبشان یکی از بزرگ‌ترین مراکز فرآوری گاز در منطقه است و بخش عمده‌ای از گاز مصرفی داخلی امارات را تأمین می‌کند. این مجتمع بخشی از شبکه گسترده ادنوک است که شامل تولید، پالایش و صادرات گاز طبیعی و مایع می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: بسته شدن تنگه هرمز تنها «آسیب متوسط» به اقتصاد جهان زده است

بانک گلدمن ساکس اعلام کرد که بسته شدن ۱۰ هفته‌ای تنگه هرمز تاکنون برخلاف نگرانی‌ها، تنها اثرات «متوسطی» بر اقتصاد جهانی داشته است. «یان هاتزیوس» اقتصاددان ارشد گلدمن، سه عامل اصلی را دلیل این موضوع می‌داند: قیمت نفت آن‌طور که پیش‌بینی می‌شد جهش نکرد؛ زیرا ذخایر نفتی بالا بود و بازار انتظار واکنش دولت‌ها و سیاست‌گذاران را داشت. کمبود سوخت تا حد زیادی با تغییر رفتار مصرف‌کنندگان جبران شد؛ از جمله افزایش استفاده از انرژی‌های تجدیدپذیر و کاهش سفرها. حمایت‌های مالی دولت‌ها، رونق هوش مصنوعی و شرایط مالی آسان، مانع از وارد شدن شوک شدید به اقتصاد شدند. گلدمن پیش‌بینی می‌کند بازار نفت در کوتاه‌مدت باثبات باقی بماند و اگر روند بازگشایی تنگه به‌تدریج انجام شود، قیمت نفت برنت تا پایان سال می‌تواند به محدوده ۹۰ دلار برسد. این بانک همچنین احتمال رکود اقتصادی آمریکا را کمی کاهش داده و از ۳۰٪ به ۲۵٪ رسانده است؛ با این حال هشدار می‌دهد که ریسک‌ها همچنان بالاست. کاهش قدرت مصرف‌کنندگان، افزایش هزینه انرژی، افت رشد دستمزدها و پایین بودن سطح پس‌اندازها از مهم‌ترین نگرانی‌های فعلی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده درخواست جنجالی مودی برای توقف خرید طلا در هند

  در یک نگاه نخست‌وزیر هند از مردم خواسته برای یک سال در مراسم ازدواج طلا نخرند تا فشار بر اقتصاد کشور کاهش یابد. دلیل اصلی این درخواست، افزایش شدید قیمت نفت و هم‌زمان بالا بودن واردات طلاست که هر دو به دلار پرداخت می‌شوند و تقاضا برای ارز خارجی را بالا می‌برند. این وضعیت باعث فشار بر روپیه، افزایش کسری تجاری و کاهش ذخایر ارزی هند شده است. دولت هند می‌خواهد با کاهش واردات غیرضروری (مثل طلای مصرفی)، از خروج بیشتر دلار جلوگیری کند. در نگاه اول، درخواست نخست‌وزیر هند مبنی بر اینکه مردم این کشور برای یک سال از خرید طلا برای مراسم ازدواج خودداری کنند، ممکن است عجیب به نظر برسد؛ به‌ویژه در کشوری که طلا به‌طور عمیقی با سنت‌ها، پس‌انداز خانوادگی و جشن‌های خانوادگی گره خورده است. اما پشت این سخن، یک نگرانی اقتصادی بزرگ‌تر قرار دارد: فشار بر ذخایر ارزی هند و تضعیف روپیه در بحبوحه یک بحران جهانی انرژی. این مقاله را موسسه  Metalsdaily منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. این اظهارات در حالی مطرح شد که قیمت نفت خام به‌دنبال تنش‌های خاورمیانه و بحران در تنگه هرمز، یکی از مهم‌ترین مسیرهای حمل‌ونقل نفت جهان، به‌شدت افزایش یافته است. قیمت جهانی نفت از حدود ۷۰ دلار به نزدیکی ۱۲۶ دلار در هر بشکه رسیده و همین موضوع هزینه واردات هند را به‌طور قابل توجهی افزایش داده است. مودی بارها بر ضرورت کاهش مصرف بنزین و گازوئیل و صرفه‌جویی در ارز خارجی تأکید کرده است. به گفته وی: «قیمت بنزین و گازوئیل در سراسر جهان بسیار بالا رفته است. مسئولیت همه ماست که با صرفه‌جویی در مصرف، از خروج ارز برای خرید سوخت جلوگیری کنیم.» اما بخشی از سخنان او توجه بیشتری جلب کرد: «از مردم درخواست می‌کنم به مدت یک سال برای مراسم ازدواج طلا خریداری نکنند.» چرا طلا در زمان شوک نفتی به مشکل اقتصادی تبدیل می‌شود؟ از نظر اقتصادی، طلا و نفت خام برای هند یک ویژگی مشترک دارند: هر دو عمدتاً وارداتی هستند و با دلار آمریکا پرداخت می‌شوند. هند حدود ۸۵٪ نیاز نفتی خود را وارد می‌کند و همچنین یکی از بزرگ‌ترین واردکنندگان طلا در جهان است. بنابراین زمانی که: قیمت نفت به‌شدت افزایش می‌یابد و واردات طلا نیز بالا می‌ماند کشور نیاز به دلار بسیار بیشتری برای پرداخت واردات پیدا می‌کند. این موضوع تقاضا برای دلار را افزایش داده و فشار بر روپیه وارد می‌کند. تأثیر خرید طلا بر روپیه اقتصاددانان طلا را مانند یک کالای معمولی مصرفی نمی‌بینند. برخلاف نفت که برای حمل‌ونقل، تولید برق و فعالیت صنعتی ضروری است، واردات طلا بیشتر به‌عنوان مصرف اختیاری یا پس‌انداز تلقی می‌شود. وقتی خانوار در دوران بحران جهانی مقدار زیادی طلا وارداتی خریداری می‌کنند، خروج دلار از کشور افزایش می‌یابد. این موضوع می‌تواند کسری حساب جاری هند را بیشتر کند؛ شاخصی که فاصله میان واردات و صادرات را نشان می‌دهد. افزایش این کسری معمولاً باعث تضعیف روپیه می‌شود، زیرا کشور ارز خارجی بیشتری خرج می‌کند تا آنچه به دست می‌آورد. هند پیش‌تر هم چنین وضعی را تجربه کرده است. در دوره‌های فشار اقتصادی، دولت‌های هند قبلاً اقداماتی برای کاهش واردات طلا انجام داده‌اند، از جمله: افزایش تعرفه واردات طلا محدودسازی واردات و ترویج ابزارهایی مانند اوراق قرضه طلای دولتی هدف این اقدامات کاهش فشار بر ذخایر ارزی و تثبیت روپیه بوده است. چرا زمان‌بندی این درخواست مهم است؟ در حال حاضر، بحران خاورمیانه باعث: افزایش قیمت نفت نگرانی از اختلال در عرضه و تضعیف ارزهای کشورهای در حال توسعه شده است روپیه نیز اخیراً در برابر دلار آمریکا به پایین‌ترین سطوح تاریخی رسیده است. اگر هم‌زمان با افزایش قیمت نفت، واردات طلا نیز بالا برود، فشار بر روپیه و تورم می‌تواند بیشتر شود. این وضعیت باعث می‌شود کالاهای وارداتی گران‌تر شوند و چرخه‌ای از افزایش هزینه‌ها شکل بگیرد. پیام کلی نخست‌وزیر هند درباره مدیریت مصرف ارز خارجی در شرایط دشوار جهانی بود. او علاوه بر توصیه به کاهش خرید طلا، از مردم خواست: در صورت امکان از دورکاری استفاده کنند سفرهای غیرضروری را کاهش دهند و در مصرف سوخت صرفه‌جویی کنند این اظهارات نشان می‌دهد دولت هند خود را برای دوره‌ای از عدم‌قطعیت اقتصادی ناشی از بحران غرب آسیا آماده می‌کند. آیا خرید طلا توسط یک خانواده واقعاً تأثیر دارد؟ خرید یا تعویق خرید طلا توسط یک خانواده به‌تنهایی تأثیری بر روپیه ندارد. اما اقتصاددانان به تقاضای جمعی میلیون‌ها خانوار توجه می‌کنند. هند سالانه صدها تن طلا وارد می‌کند و در فصل‌های ازدواج یا دوران بی‌ثباتی اقتصادی، این تقاضا معمولاً افزایش می‌یابد. در شرایطی که قیمت نفت خود به‌تنهایی فشار زیادی بر واردات وارد کرده، سیاست‌گذاران تلاش می‌کنند از افزایش بیشتر خروج دلار از طریق طلا جلوگیری کنند. نگرانی اصلی سیاست‌گذاران ترکیبی از موارد زیر است: افزایش قیمت نفت خام رشد هزینه واردات تضعیف روپیه تورم بالاتر و فشار بر ذخایر ارزی این مجموعه می‌تواند رشد اقتصادی را کاهش داده و هزینه‌ها را در کل اقتصاد افزایش دهد. بنابراین، درخواست مودی بیش از آنکه مربوط به کاهش سنت‌های ازدواج یا خرید طلا باشد، تلاشی برای حفظ ثبات مالی خارجی هند در شرایط یک شوک انرژی جهانی تلقی می‌شود.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نفت برنت تا سال ۲۰۲۶ بالای ۱۰۰ دلار می‌ماند

بانک جی‌پی مورگان پیش‌بینی می‌کند قیمت نفت برنت حتی در صورت بازگشایی تنگه هرمز در ماه ژوئن، در بیشتر سال ۲۰۲۶ در محدوده پایین ۱۰۰ دلار باقی بماند. این چشم‌انداز با استناد به کاهش موجودی‌ها و محدودیت‌های لجستیکی ارائه شده است. به گفته این بانک، برداشت سریع از ذخایر و تقاضای فصلی باعث خواهد شد موجودی کشورهای OECD تا ماه اوت به سطوح بحرانی برسد و بازار حتی در صورت بازگشایی مسیرها همچنان فشرده باقی بماند. در نتیجه، پیش‌بینی می‌شود میانگین قیمت برنت در سال ۲۰۲۶ حدود ۹۶ دلار باشد و در برخی دوره‌های میانی سال از ۱۰۰ دلار نیز عبور کند. تحلیلگران همچنین هشدار داده‌اند که گلوگاه‌های عرضه ممکن است از مسیرهای حمل‌ونقل به ظرفیت تانکرها و محدودیت‌های پالایشگاهی منتقل شود و این موضوع روند بازگشت بازار به وضعیت عادی را به تأخیر بیندازد. هم‌زمان، مدیرعامل آرامکو عربستان این اختلال را شدیدترین بحران انرژی تاکنون توصیف کرده و هشدار داده است که بهبود کامل بازار ممکن است تا سال ۲۰۲۷ طول بکشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کاهش تولید اوپک به پایین‌ترین سطح ۲۰ سال اخیر در پی بحران تنگه هرمز و اختلال در صادرات

تولید نفت اوپک در ماه آوریل به میزان ۸۳۰ هزار بشکه در روز کاهش یافت و به ۲۰.۰۴ میلیون بشکه در روز رسید؛ این رقم پایین‌ترین سطح در بیش از دو دهه گذشته است. علت اصلی این کاهش، جنگ ایران و اختلال در تنگه هرمز عنوان شده که صادرات نفت را به‌شدت کاهش داده است. کویت بیشترین افت تولید را ثبت کرد، پس از آنکه صادرات این کشور برای یک ماه کامل با اختلال مواجه شد. عربستان سعودی و عراق نیز تولید خود را کاهش دادند. در مقابل، امارات متحده عربی تنها تولیدکننده خلیج فارس بود که توانست تولید خود را افزایش دهد؛ این کشور از مسیرهای صادراتی استفاده کرد که از تنگه هرمز عبور نمی‌کنند. ونزوئلا و لیبی نیز افزایش تولید داشتند. این کاهش تولید در حالی رخ داده که اوپک‌پلاس برنامه افزایش تولید در ماه آوریل را در دستور کار داشت، اما جنگ مانع اجرای سهمیه‌های بالاتر عرضه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل آرامکو: بسته شدن تنگه هرمز می‌تواند عرضه جهانی نفت را هفته‌ای حدود ۱۰۰ میلیون بشکه کاهش دهد

امین ناصر هشدار داد که ادامه بسته بودن تنگه هرمز ممکن است باعث کاهش حدود ۱۰۰ میلیون بشکه نفت در هفته از عرضه جهانی شود. او افزود بازار تاکنون حدود ۱ میلیارد بشکه نفت را به‌دلیل این اختلال از دست داده است؛ بخشی از این کمبود از طریق مسیرهای جایگزین و آزادسازی ذخایر جبران شده است. ناصر این وضعیت را بزرگ‌ترین شوک عرضه انرژی در تاریخ توصیف کرد و گفت در صورت تداوم بحران، بازگشت کامل بازار به شرایط عادی ممکن است تا سال ۲۰۲۷ به تعویق بیفتد. او همچنین تأکید کرد که آرامکو در حال توسعه مسیرهای صادراتی خارج از تنگه هرمز، از جمله پایانه دریای سرخ، است تا در برابر اختلالات زنجیره تأمین جهانی تاب‌آورتر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های ایران–آمریکا بازارها را ملتهب کرد

با رد متقابل پیشنهادهای صلح میان ایران و دولت ترامپ، فضای ریسک‌گریزی در بازارهای جهانی دوباره اوج گرفته و دلار آمریکا تقویت شده است. این تنش‌ها که هم‌زمان با نگرانی‌ها درباره تنگه هرمز شدت گرفته، باعث نوسان گسترده در ارزها، طلا و نفت شده است. مهم‌ترین واکنش‌های بازار: یورو تحت فشار دلار تا محدوده 1.1765 عقب نشست. طلا با افزایش نگرانی‌های تورمی به زیر 4,700 دلار سقوط کرد. پوند بخشی از افت را جبران کرد و به 1.3600 رسید، اما رشد بیشتر محدود شد. دلار استرالیا حوالی 0.7240 در محدوده منفی باقی ماند. نفت WTI پس از افت ۳ درصدی روز جمعه، دوباره بالای 95.50 دلار معامله شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار طلا زیر ذره‌بین تحلیلگران: آیا طلا می‌تواند بالای ۴٬۷۰۰ دلار تثبیت شود؟

در یک نگاه طلا پس از یک افت اولیه ناشی از نگرانی‌های تورمی و رشد بازده اوراق، در نیمه دوم هفته با تضعیف دلار و کاهش نگرانی‌ها درباره تنش‌های خاورمیانه، دوباره به بالای سطح ۴٬۷۰۰ دلار بازگشت و بخشی از افت‌های قبلی را جبران کرد. تازه‌ترین نظرسنجی کیتکو نشان می‌دهد احساسات بازار بار دیگر به نفع سناریوی صعودی چرخیده است؛ به‌طوری که اکثریت تحلیلگران وال‌استریت و سرمایه‌گذاران خرد، ادامه رشد طلا را در هفته آینده محتمل می‌دانند. در کوتاه‌مدت، مسیر طلا به داده‌های تورمی آمریکا، انتظارات نرخ بهره فدرال رزرو و تحولات ژئوپلیتیکی وابسته خواهد بود؛ در حالی که محدوده ۴٬۸۵۰ تا ۴٬۹۰۰ دلار به‌عنوان مقاومت مهم و سطح ۴٬۵۰۰ دلار به‌عنوان حمایت کلیدی بازار زیر نظر معامله‌گران قرار دارد. قیمت طلا این هفته در سه «مرحله» متفاوت حرکت کرد؛ ابتدا فلز زرد در ابتدای هفته کاهش یافت، زیرا تورم ناشی از افزایش قیمت نفت و ریسک بازده اوراق بر تقاضای دارایی امن غلبه کرد. سپس با توقف وخامت اخبار مربوط به تنگه هرمز، یک پایه حمایتی محکم شکل گرفت و در نیمه دوم هفته، با امید به کاهش تنش‌ها، بازده کمتر و دلار ضعیف‌تر، قیمت طلا دوباره بالای ۴٬۷۰۰ دلار تثبیت شد. هر اونس طلای نقدی هفته را با قیمت ۴٬۶۲۳.۳۶ دلار آغاز کرد؛ فلز زرد علی‌رغم احتساب ریسک تنگه هرمز، تحت فشار بود و تا اواسط صبح دوشنبه تا محدوده میانی ۴٬۵۰۰ دلار کاهش یافت. این حرکت اولیه نشان می‌دهد که معامله‌گران ابتدا شوک آمریکا-ایران را تورم‌زا و سپس حمایت‌کننده دارایی امن ارزیابی می‌کردند، در حالی که رشد قیمت نفت، بازده پایدار اوراق و دلار قوی مانع از صعود طلا شده بود. سه‌شنبه، قیمت طلا در محدوده میانی ۴٬۵۰۰ دلار تثبیت شد و تحلیلگران مشاهده کردند که طلا دیگر کاهش نیافت، حتی با وجود ادامه ریسک‌های درگیری؛ این شرایط زمینه‌ساز بازگشت میانه هفته شد، زمانی که وضعیت بازده و دلار بهبود یافت. چهارشنبه، طلا به‌صورت واضحی از محدوده قبلی خارج شد و قیمت نقدی تا ۳.۶ درصد افزایش یافت و به‌راحتی بالای ۴٬۷۰۰ دلار تثبیت شد. این رشد ناشی از امیدها به توافق احتمالی آمریکا-ایران بود که نگرانی‌های تورمی ناشی از نفت را کاهش داد، بازده اوراق را پایین آورد و دلار را تضعیف کرد. این شرایط باعث شد طلا در بهترین ترکیب هفته خود قرار گیرد: کاهش فشار نرخ واقعی، دلار ضعیف‌تر و پشتیبانی نسبی از منظر ریسک ژئوپلیتیکی. پنج‌شنبه، حرکت صعودی ادامه یافت و طلا در محدوده حدود ۴٬۶۹۶.۵۰ تا ۴٬۷۴۳.۸۱ دلار معامله شد و در نهایت نزدیک ۴٬۷۴۰.۴۷ دلار بسته شد. بازار دیگر صرفاً در حال جبران فروش‌های دوشنبه نبود، بلکه پیش از انتشار داده‌های مهم جمعه آمریکا، از مرز ۴٬۷۰۰ دلار عبور کرده بود. جمعه، روند بازار بیشتر به تثبیت تبدیل شد تا بازگشت. طلا بین ۴٬۶۷۷.۹۰ و ۴٬۷۵۰.۴۰ دلار نوسان کرد و در نهایت نزدیک ۴٬۷۱۶.۲۰ دلار بسته شد. گزارش حقوق و دستمزد آوریل با افزایش ۱۱۵٬۰۰۰ شغل و نرخ بیکاری ثابت در ۴.۳ درصد، انگیزه کاهش نرخ بهره را محدود کرد، در حالی که کاهش شاخص احساسات مصرف‌کننده دانشگاه میشیگان به ۴۸.۲، حمایت فلز را تا پایان معاملات حفظ کرد. جدیدترین نظرسنجی هفتگی طلا از سوی کیتکو نشان می‌دهد که دو سوم تحلیلگران وال‌استریت و سرمایه‌گذاران خرد (مین‌استریت) پس از عملکرد قدرتمند طلا، برای هفته آینده به مسیر صعودی بازگشته‌اند. مارک چندلر، مدیرعامل Bannockburn Global Forex، می‌گوید: «طلا در ابتدای هفته در حوالی ۴٬۵۰۰ دلار حمایت شد و در میانه هفته با سقوط قیمت نفت، کاهش نرخ‌ها و عقب‌نشینی دلار، با تقاضای خوبی مواجه شد. فلز زرد تقریباً ۶۱.۸ درصد از افت‌های خود از سقف ۱۷ آوریل نزدیک ۴٬۸۹۰ دلار را جبران کرده است.» او در ادامه اضافه می‌کند: «آمار ذخایر بانک مرکزی چین نشان داد که این بانک در کاهش قیمت ماه گذشته خریدار بزرگی برای طلا بوده است. هدف نزدیک بعدی ممکن است ۴٬۸۵۰ دلار باشد.» در مقابل، دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، دیدگاهی نزولی ارائه می‌دهد: «چرا؟ چون من در دو هفته گذشته صعودی بودم و نتایج مختلط بود. هیچ تغییر جهانی رخ نداده است، اما بازار می‌تواند به راحتی نوسان کند. اگر بخواهم دلیلی تکنیکال برای پیش‌بینی این هفته بیاورم، می‌گویم قرارداد ژوئن در نزدیکی میانگین متحرک ۵۰روزه خود قرار گرفته که جمعه روی ۴٬۸۱۲.۲۰ دلار محاسبه شد. قرارداد ژوئن از ۱۷ مارس تاکنون بالاتر از میانگین متحرک ۵۰روزه نبوده است و آخرین باری که نزدیک شد، جمعه ۱۷ آوریل بود که منجر به یک فروش تقریباً ۳۵۰ دلاری تا ۴ می شد.» نیوسام در پایان اضافه می‌کند: «اگر طلا هفته آینده کاهش یابد، تا زمانی که بالای کف ۴ می یعنی ۴٬۵۳۳.۳۰ دلار باقی بماند، همچنان می‌توان آن را در یک روند صعودی در نظر گرفت.» شان لاسک، همکار مدیر بخش پوشش ریسک تجاری در شرکت Walsh Trading، می‌گوید که گزارش اشتغال تأثیر قابل‌توجهی بر طلا در کوتاه‌مدت نداشت، اما انتظار دارد با روشن‌تر شدن چشم‌انداز اقتصاد و وضعیت ایران، فلزات گران‌بها تقاضای بیشتری پیدا کنند. او توضیح می‌دهد: «به نظر می‌رسد رقم گزارش کمی بهتر از انتظار بوده است. واکنش اولیه بازار حمایتی بود… اما با توجه به سطح قیمت‌های انرژی و تمام شرایط جاری، کاهش نرخ بهره محتمل نیست یا حداقل نباید انجام شود، زیرا این اقدام می‌تواند تورم را تشدید کند.» لاسک اشاره می‌کند که شرایط زیر سطح بازار، شباهت زیادی به آنچه اقتصاد در سال‌های ۲۰۲۱ و ۲۰۲۲ تجربه کرده بود، دارد: «زنگ‌های هشدار متعددی وجود دارد که باید به آن‌ها توجه کرد (زنجیره تأمین، گلوگاه‌ها و سایر مسائل) تا زمانی که وضوح بیشتری در مورد اوضاع خاورمیانه حاصل شود. در غیر این صورت، این مسائل ممکن است دوباره ظاهر شوند، تورم را افزایش دهند و باعث شوند سیاست‌گذاران به سمت انقباض حرکت کنند، نه تسهیل.» وی اضافه می‌کند: «احتمالاً باید اصلاحی در بازار سهام رخ دهد تا شاهد تقاضای پایدار برای طلا باشیم. در آن زمان، خرید دارایی امن در فلزات محتمل خواهد بود. اما تا آن زمان، باید چند گزارش شغلی دیگر را مشاهده کنیم و مهم‌تر از آن، ببینیم این داده‌ها چه تأثیری بر شاخص‌ها خواهند داشت. با ورود وارش به فدرال رزرو، تغییراتی در سیاست‌ها رخ خواهد داد، اما او چندان سیاست‌گذار کاملاً داویشی نیست و صداهایی مبنی بر افزایش نرخ‌ها نیز وجود دارد؛ این موضوع دلار را تقویت کرده و فشار کوتاه‌مدت بر طلا ایجاد خواهد کرد.» لاسک در پایان جمع‌بندی می‌کند: «اما به نظر می‌رسد طلا و نقره در حال آماده‌سازی برای افزایش تقاضا هستند.» لاسک می‌گوید تا زمانی که بازار سهام به صعود خود ادامه می‌دهد، جریان سرمایه چندانی به سمت طلا روانه نمی‌شود. او توضیح می‌دهد: «ما هیچ‌گاه شاهد ترک کامل سهام نبوده‌ایم. حجم قابل‌توجهی سرمایه به سمت بازار سهام وارد می‌شود و این روند در سه سال گذشته نیز ادامه داشته است. طلا و نقره همگام با سهام حرکت کرده و در مقابل انرژی‌ها عکس‌العمل نشان داده‌اند. در ابتدای جنگ اوکراین در سال ۲۰۲۲، قیمت نفت تا ۱۰۰ دلار بالا رفت و همه چیز تورمی بود، چرا که نرخ‌ها پس از پاندمی صفر بودند. از آن زمان، طلا و بازار سهام سر به فلک کشیده‌اند، در حالی که انرژی‌ها (تا پیش از این مناقشه) با هر رالی فروش می‌شدند و مسیر کمترین مقاومت به سمت پایین بود.» لاسک در ادامه می‌گوید: «حال، صادقانه بگویم، انتظار داشتم با توجه به شرایط، قیمت نفت دوباره به ۱۲۰ دلار بازگردد، اما تاکنون هیچ نشانه‌ای از این افزایش مشاهده نکرده‌ایم.» اما در حالی که فلزات گران‌بها در کوتاه‌مدت تحت فشار باقی می‌مانند، لاسک می‌گوید طلا هر بار که کاهش یافته، حمایت محکمی یافته و در این سطوح جذاب است. او می‌گوید: «کجا بهتر است سرمایه‌گذاری کنید؟ سیاست پولی احتمالاً تغییر خاصی نخواهد کرد. ممکن است از افزایش نرخ‌ها صحبت کنند، اما تا زمانی که داده‌های تورمی منتشر نشود، اقدامی انجام نخواهند داد. بنابراین تا آن زمان، باید گفت طلا در این سطوح خریدنی است و نقره نیز در همین وضعیت خرید خوبی دارد.» لاسک ادامه می‌دهد: «انتظار داریم که در اواسط تا اواخر تابستان یک موج صعودی دیگر رخ دهد و سپس به‌صورت فصلی، قیمت‌ها در پایان سال اصلاح شوند.» او اشاره می‌کند: «طلا واقعاً کاهش قابل‌توجهی نداشته است. کاهش اخیر بیشتر ناشی از جنگ بوده و این موضوع موجب کاهش تقاضای فیزیکی شده؛ نه فقط در آمریکا، بلکه در سایر کشورها نیز اثرات این وضعیت محسوس است.» لاسک در پایان پیش‌بینی می‌کند: «با این حال، معتقدم قیمت طلا دوباره از ۵٬۰۰۰ دلار عبور خواهد کرد و به سمت ۵٬۲۰۰ تا ۵٬۴۰۰ دلار تا روز کارگر (Labor Day) حرکت خواهد کرد.» در تازه‌ترین نظرسنجی هفتگی طلا از سوی کیتکو، ۱۱ تحلیلگر شرکت کردند که نشان‌دهنده چرخش قاطع وال‌استریت به سمت سناریوی صعودی است، پس از آنکه طلا حمایت خود را حفظ کرده و رشد کرده است. در این میان، ۷ کارشناس (معادل ۶۴ درصد) انتظار افزایش قیمت طلا در هفته پیش‌رو را دارند، در حالی که تنها یک تحلیلگر (۹ درصد) کاهش قیمت را پیش‌بینی کرده و ۳ تحلیلگر باقی‌مانده (۲۷ درصد) سناریوی تثبیت قیمت‌ها را مطرح کرده‌اند. در همین حال، در نظرسنجی آنلاین کیتکو ۱۵۳ رأی به ثبت رسید که بار دیگر نشان می‌دهد سرمایه‌گذاران خرد (مین‌استریت) دیدگاهی مشابه با تحلیلگران حرفه‌ای دارند. بر این اساس، ۱۰۶ معامله‌گر خرد (معادل ۶۹ درصد) افزایش قیمت طلا در هفته آینده را پیش‌بینی کرده‌اند، در حالی که ۲۷ نفر (۱ درصد) کاهش قیمت فلز زرد را محتمل می‌دانند. ۲۰ سرمایه‌گذار باقی‌مانده، معادل ۱۳ درصد، انتظار دارند بازار طلا در هفته آینده در یک روند جانبی نوسان کند. پس از هفته‌ای که بازارها تمام توجه خود را معطوف به گزارش حقوق و دستمزد بخش غیرکشاورزی (گزارش NFP) جمعه گذشته کرده بودند، هفته پیش‌رو با انتشار چندین شاخص مهم و رویدادهای تأثیرگذار بر بازار پُر می‌شود. طبق تقویم یوتوتایمز؛ صبح دوشنبه، آمار فروش خانه‌های موجود در ماه آوریل منتشر می‌شود و پس از آن، صبح سه‌شنبه (به وقت شرق امریکا)، گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آوریل و احتمال رأی‌گیری سنا درباره تأیید کوین وارش به‌عنوان رئیس جدید فدرال رزرو اعلام خواهد شد. روز چهارشنبه، بازارها آمار شاخص قیمت تولیدکننده (PPI) آوریل را دریافت خواهند کرد و صبح پنج‌شنبه نیز گزارش خرده‌فروشی آوریل همراه با آمار هفتگی مدعیان بیکاری منتشر می‌شود. “ «گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی می‌کند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسک‌پذیری در بازارها تحت فشار قرار خواهد گرفت.» محمد زمانی در نهایت، هفته با انتشار شاخص مدیران خرید بخش تولید ایالت نیویورک (شاخص تولیدی امپایر استیت) برای ماه می، در روز جمعه به پایان می‌رسد. کوین گرِیدی، رئیس شرکت Phoenix Futures and Options، می‌گوید تحولات این هفته برای اقتصاد آمریکا مثبت بوده و همزمان به نفع سهام و طلا نیز تمام شده است. گرِیدی اشاره می‌کند که بسیاری از تحلیلگران طی چند سال گذشته علیه اقتصاد آمریکا شرط‌بندی کرده بودند، اما با توجه به گزارش‌های درآمد سه‌ماهه فوق‌العاده و همچنین ارقام اشتغال جمعه گذشته، مجبور شدند دیدگاه خود را اصلاح کنند؛ این داده‌ها نشان می‌دهد که اقتصاد آمریکا در وضعیت خوبی قرار دارد. او تأکید می‌کند که ایالات متحده توان تولید نفت کافی برای حفظ قیمت‌های داخلی پایین‌تر از نفت برنت را دارد و این موضوع به دولت امکان مانور در حوزه اقتصاد و همچنین مدیریت بحران ایران را می‌دهد. گرِیدی خاطرنشان می‌کند که حتی با تشدید درگیری‌ها طی ۲۴ ساعت گذشته، قیمت نفت خام WTI همچنان زیر ۱۰۰ دلار باقی مانده است. او همچنین می‌گوید: «تحریم‌های آمریکا بر حمل‌ونقل نفت ایران از طریق تنگه هرمز یک تغییر بازی اساسی ایجاد کرده است. پیش از این تحریم، ایران فکر می‌کرد می‌تواند فروش نفت خود به چین و دیگر کشورها را ادامه دهد و همزمان جلوی صادرات نفت متحدان آمریکا مانند عربستان و کشورهای خلیج فارس را بگیرد، اما تحریم آمریکا این درآمدها را از دسترس خارج کرده و آن‌ها را مجبور به ورود دوباره به مذاکرات جدی کرده است.» در خصوص عملکرد مثبت هفتگی طلا و زمان از سرگیری احتمالی رالی فلزات گران‌بها، گرِیدی می‌گوید سرمایه‌گذاران بهتر است رفتار اخیر قیمت‌ها را نادیده بگیرند و به‌جای آن روی حجم پوزیشن‌های باز و حجم معاملات روزانه تمرکز کنند. او اشاره می‌کند که در طول این هفته، روزهایی بوده که کمتر از ۱۲۵٬۰۰۰ قرارداد در کل روز در بازار کامکس معامله شده است، که نشان می‌دهد مؤسسات و معامله‌گران خرد در حال حاضر عملاً از بازار خارج هستند. گرِیدی تأکید می‌کند: «تا زمانی که حجم معاملات به سطح سالم بازنگردد و تا زمانی که حرکت قیمتی قوی با حجم قابل‌توجهی رخ ندهد، سرمایه‌گذاران حرفه‌ای از فلزات دور خواهند ماند و حرکت‌های قیمتی که رخ می‌دهد، ناپایدار و پرنوسان خواهد بود.» الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، پیش‌بینی می‌کند که قیمت طلا در هفته آینده شاهد رشد باشد. او می‌گوید: «طلا با انتشار خبر کاهش تنش در مناقشه میان آمریکا و ایران، به‌طور پیوسته افزایش یافت. از کف تا سقف هفته، این رشد بیش از کاهش دو هفته گذشته را جبران کرده است. این موضوع نشانه مهمی از قدرت رالی طلا است، همان‌طور که ششمین هفته متوالی رشد شاخص سهام نیز نشان می‌دهد.» کوپتسیکویچ ادامه می‌دهد: «طلا در تلاش است تا روند نزولی خود را بشکند و مقاومت آن از سقف‌های ژانویه، مارس و آوریل عبور می‌کند. به طور دقیق، طلا نیاز دارد تا بالای ۴٬۸۶۰ دلار تثبیت شود؛ یعنی در محدوده سقف‌های پیشین و بالای میانگین متحرک ۵۰روزه. با این حال، نشانه‌های قدرت در این حرکت، خوش‌بینی نسبت به بازار را تقویت می‌کند.» او در پایان اضافه می‌کند: «به‌طور محتمل، هفته آینده قیمت طلا بار دیگر به سمت ۴٬۹۰۰ دلار خواهد رفت و حتی ممکن است از آن عبور کند.» مایکل مور، بنیان‌گذار شرکت Moor Analytics، پیش‌بینی می‌کند که قیمت طلا در هفته آینده صعودی خواهد بود، اما هشدار می‌دهد در صورت شکست سطوح حمایتی کوتاه‌مدت، احتمال بازگشت نزولی وجود دارد. او می‌نویسد: «صعودی، مگر آن‌که ساختارهای کوتاه‌مدتی که پیش‌تر اشاره شد، شکسته شوند.» مور در تحلیل چندبازه‌ای خود توضیح می‌دهد که در بازه بلندمدت، بسیاری از سیگنال‌ها هنوز در وضعیت تعلیق هستند و ترکیبی از فشارهای نزولی و نشانه‌های قدرت صعودی در بازار دیده می‌شود. در بازه کوتاه‌مدت، مور اشاره می‌کند که پس از رسیدن به سقف ۴۹۱۷ دلار، بازار وارد یک فاز اصلاحی صعودی شد و حمایت‌های کلیدی بین ۴۸۱۸ و ۴۷۹۲ دلار فشارهای نزولی مختلفی را تجربه کردند که بخشی از آن تحقق یافته است. او ادامه می‌دهد که کف ۴۵۱۰ دلار تثبیت شد و بازار با یک بازگشت صعودی به روندی مثبت مقابل حرکت نزولی قبلی واکنش نشان داده است. مور همچنین به سطوح بالاتر اشاره می‌کند: «عبور از ۴۵۶۷ و ۴۶۰۷ دلار قدرت صعودی ارائه می‌دهد و حرکت بالای ۴۶۷۳ دلار نیز نشانه‌ای از تداوم قدرت بازار است. شکست مجدد بالای ۴۷۱۱ دلار هشداری برای تقویت مجدد روند صعودی است.» در زمان نگارش این مقاله در UtoTimes، هر اونس طلای نقدی در سطح ۴٬۷۱۵.۷۲ دلار معامله می‌شد که بیانگر رشد ۱.۹۵ درصدی در مقیاس هفتگی و افزایش ۰.۶۱ درصدی نسبت به روز بود. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار داده‌های تورمی آمریکا در سایه امید به صلح با ایران لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار داده‌های تورمی آمریکا در سایه امید به صلح با ایران

در یک نگاه تیتر خبرهای خاورمیانه همچنان محرک اصلی بازارها هستند؛ در حالی که امیدها به دستیابی به توافق میان آمریکا و ایران رو به افزایش است. داده‌های تورم و خرده‌فروشی آمریکا در تلاش برای جلب توجه بازارها خواهند بود؛ هم‌زمان با آغاز رسمی دوره ریاست کوین وارش بر فدرال رزرو. تولید ناخالص داخلی سه‌ماهه نخست بریتانیا و خلاصه نشست بانک مرکزی ژاپن نیز در کانون توجه سرمایه‌گذاران قرار دارند. جهش قیمت نفت در اواخر آوریل، برخلاف آغاز درگیری ایران، با واکنش شدید ریسک‌گریزی در بازارها همراه نشد؛ چراکه موج تازه رونق سهام مرتبط با هوش مصنوعی، نگرانی‌ها درباره تشدید بحران انرژی را تا حد زیادی تحت‌الشعاع قرار داد. با این حال، افزایش انتظارات تورمی قابل توجه بوده است و حتی با فروکش کردن بخشی از بدترین سناریوها، شاخص‌های کلیدی مانند نرخ سر‌به‌سر اوراق 10 ساله آمریکا همچنان بالاتر از سطوح پیش از جنگ قرار دارند. به نظر می‌رسد سرمایه‌گذاران از این موضوع دلگرم شده‌اند که انتظارات تورمی در سطح جهانی هنوز فاصله قابل توجهی با اوج‌های ثبت‌شده پس از حمله روسیه به اوکراین دارند. اما این خطر وجود دارد که بازارها ریسک واقعی تبدیل شدن بحران فعلی انرژی به شدیدترین بحران تاریخ را دست‌کم گرفته باشند. نکته مهم آن است که رشد اخیر بازارها بیش از آنکه بر پایه یک توافق واقعی میان آمریکا و ایران باشد، بر موجی از امید و خوش‌بینی استوار شده است. اگرچه درست است که لحن دونالد ترامپ بیشتر نشان‌دهنده تمایل او به خروج از درگیری است تا تشدید آن، اما ساختار رهبری در تهران (به تعبیر خود ترامپ) «شکاف‌خورده‌تر» شده است. افزون بر این، ایرانی‌ها به‌عنوان مذاکره‌کنندگانی سرسخت شناخته می‌شوند؛ بنابراین حتی اگر دو طرف بتوانند بر سر چارچوبی برای یک توافق بلندمدت (شامل محدودیت‌هایی بر غنی‌سازی هسته‌ای) به تفاهم برسند، خطر بازگشت تنش‌ها همچنان بسیار بالا خواهد بود؛ به‌ویژه در شرایطی که رقابت بر سر کنترل تنگه هرمز ادامه دارد و اسرائیل نیز بارها آتش‌بس خود با حزب‌الله را نقض کرده است. حتی در بهترین سناریو، یعنی بازگشایی سریع تنگه هرمز، احتمال آن وجود دارد که کمبود انرژی پیش از بهبود، در کوتاه‌مدت تشدید شود؛ چراکه بازگشت جریان عادی نفت و گاز خاورمیانه احتمالاً ماه‌ها زمان خواهد برد. با این حال، به نظر می‌رسد مذاکرات ایران در هفته آینده تا حدی به حاشیه رانده شود؛ زیرا دونالد ترامپ برای دیدار با شی جین‌پینگ راهی چین خواهد شد؛ نشستی که انتظار می‌رود محور اصلی آن مسائل تجاری باشد. آیا گزارش تورم آمریکا واقعاً برای بازارها اهمیت خواهد داشت؟ سرمایه‌گذاران هم‌زمان با عقب‌نشینی قیمت نفت، بخشی از انتظارات خود برای افزایش نرخ بهره توسط بانک‌های مرکزی بزرگ را کاهش داده‌اند و در مورد فدرال رزرو، انتظارات بار دیگر از سناریوی افزایش نرخ بهره به سمت کاهش نرخ‌ها تغییر جهت داده است. اما شرایط سیال و غیرقابل پیش‌بینی خاورمیانه باعث شده واکنش بازار به داده‌های پیش‌روی آمریکا؛ به‌ویژه گزارش تورم مصرف‌کننده (شاخص CPI) در روز سه‌شنبه، بیش از هر چیز به روند مذاکرات صلح یا احتمال صدور دستور حملات جدید علیه ایران از سوی ترامپ وابسته باشد. تشدید دوباره تنش‌ها می‌تواند حساسیت سرمایه‌گذاران به داده‌های تورمی بالاتر از انتظار را افزایش دهد، در حالی که پیشرفت در مذاکرات، این حساسیت را کاهش خواهد داد؛ چراکه در آن صورت، هرگونه جهش تورمی بیشتر موقتی تلقی می‌شود. تورم سرفصل آمریکا در ماه مارس به 3.3 درصد سالانه رسید و احتمالاً در آوریل نیز شتاب بیشتری گرفته است. برآورد «Nowcast» فدرال رزرو کلیولند نشان می‌دهد این نرخ ممکن است به 3.6 درصد سالانه افزایش یافته باشد، در حالی که تورم هسته‌ای (Core CPI) احتمالاً بدون تغییر در سطح 2.6 درصد باقی مانده است. داده‌های تورم تولیدکننده (PPI) برای همان ماه نیز یک روز بعد، در چهارشنبه، منتشر خواهد شد. گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی می‌کند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسک‌پذیری در بازارها تحت فشار قرار خواهد گرفت؛ چراکه انتظارات کاهش نرخ بهره فدرال رزرو آسیب می‌بیند و برنامه فشرده حراج اوراق خزانه‌داری آمریکا در هفته آینده نیز می‌تواند هرگونه جهش در بازدهی اوراق را تشدید کند. بازارها در انتظار تأیید نهایی کوین وارش در هفته آینده، مسیر سیاست پولی فدرال رزرو علاوه بر داده‌های اقتصادی، تحت تأثیر اظهارات احتمالی کوین وارش (نامزد ریاست فدرال رزرو) نیز قرار خواهد گرفت؛ فردی که به نظر می‌رسد سرانجام روز دوشنبه و تنها چند روز پیش از پایان رسمی دوره جروم پاول در 15 مه، از سوی سنای آمریکا تأیید شود. “ «سرمایه‌گذاران تا حد زیادی از معرفی وارش استقبال کرده‌اند، زیرا انتظار می‌رود او بر ضرورت کاهش بیشتر نرخ‌های بهره تأکید کند. با این حال، هرگونه اشاره صریح به نوع اصلاحاتی که در ذهن دارد، می‌تواند بازارها را نگران و محتاط کند.» محمد زمانی در همین حال، داده‌های خرده‌فروشی ماه آوریل که روز پنج‌شنبه منتشر می‌شود نیز اهمیت ویژه‌ای خواهد داشت؛ به‌خصوص در شرایطی که نگرانی‌هایی درباره توان تاب‌آوری مصرف‌کنندگان آمریکایی در برابر افزایش قیمت بنزین شکل گرفته است. سایر داده‌های مهم هفته شامل آمار فروش خانه‌های موجود در روز دوشنبه، و شاخص تولیدی امپایر استیت همراه با داده‌های تولید صنعتی در روز جمعه خواهند بود. تاب‌آوری دلار در برابر مداخله ارزی ژاپن محک می‌خورد افت دلار آمریکا در پی خوش‌بینی‌ها نسبت به پایان درگیری ایران، نسبتاً محدود بوده است و اگر مداخله ارزی دولت ژاپن در حمایت از ین نبود، این کاهش حتی کمتر هم می‌شد. با این حال، هرچند انتظارات افزایش نرخ بهره فدرال رزرو کاهش یافته، اما ازسرگیری روند صعودی دلار در سال 2026 نیز فعلاً محتمل به نظر نمی‌رسد؛ چراکه گمان می‌رود مقامات ژاپنی پس از مداخله 30 آوریل همچنان به‌طور فعال در بازار ارز حضور داشته باشند. در کوتاه‌مدت، بهترین سناریوی ین می‌تواند تلاش برای حرکت به سمت محدوده 152 در برابر دلار باشد؛ سطحی که دو بار در اوایل امسال به‌عنوان مقاومت عمل کرده بود. چنین حرکتی می‌تواند از انتشار خلاصه دیدگاه‌های نشست آوریل بانک مرکزی ژاپن در روز سه‌شنبه حمایت بگیرد. در آن نشست، سه عضو با تصمیم نهایی مخالفت کردند و صداهای انقباضی در بانک مرکزی ژاپن بلندتر شد. اگر این گزارش نشان دهد سایر اعضای هیئت‌مدیره نیز به‌زودی به حامیان افزایش قریب‌الوقوع نرخ بهره خواهند پیوست، ین می‌تواند علاوه بر حمایت ناشی از خریدهای بانک مرکزی، از سمت تقاضای بازار نیز تقویت شود. معامله‌گران صعودی پوند با احتیاط حرکت می‌کنند برای پوند، که بازگشت آن در برابر دلار تحت تأثیر ریسک‌های رکود تورمی محدود شده است؛ حتی در شرایطی که بانک مرکزی انگلستان زمینه را برای افزایش نرخ بهره در تابستان فراهم می‌کند، تحولات ژئوپلیتیکی همچنان از نزدیک دنبال می‌شود تا زمان‌بندی و ابعاد هرگونه سیاست انقباضی مشخص‌تر شود. برآورد اولیه رشد تولید ناخالص داخلی (GDP) بریتانیا در سه‌ماهه نخست که هفته آینده منتشر می‌شود، احتمالاً در سایه اخبار مربوط به ایران قرار خواهد گرفت، اما با این حال اهمیت زیادی خواهد داشت؛ به‌ویژه داده ماهانه مارس، که می‌تواند نشان دهد آغاز جنگ ایران چه اثری بر اقتصاد بریتانیا گذاشته است. این داده‌ها روز پنج‌شنبه منتشر خواهند شد و هم‌زمان، جزئیات رشد بخش‌های مختلف اقتصادی برای کل سه‌ماهه و ماه مارس نیز ارائه می‌شود. درخشش دلار نیوزیلند در حالی که یورو عقب مانده است داستان برای یورو نیز تا حد زیادی مشابه پوند است؛ با این تفاوت که روند بازیابی یورو حتی کندتر بوده و این ارز همچنان پایین‌تر از اوج اواسط آوریل معامله می‌شود. حذف انتظارات مربوط به تقریباً یک افزایش کامل 25 واحد پایه‌ای نرخ بهره از سناریوی پایان سال بانک مرکزی اروپا (ECB)، پس از کاهش تنش‌های خاورمیانه، احتمالاً عامل اصلی عملکرد ضعیف‌تر یورو بوده است. در تقویم اقتصادی اروپا، داده‌های اشتغال فصلی و دومین برآورد رشد تولید ناخالص داخلی سه‌ماهه نخست که هر دو روز چهارشنبه منتشر می‌شوند، در کنار شاخص احساسات اقتصادی ZEW آلمان در روز سه‌شنبه، مهم‌ترین رویدادها به شمار می‌روند؛ هرچند بعید است تأثیر قابل توجهی بر یورو داشته باشند. طبق بررسی‌های یوتوتایمز، در سایر نقاط جهان نیز، انتظار می‌رود چین روز دوشنبه افزایش قابل توجهی را هم در شاخص تورم مصرف‌کننده (CPI) و هم در شاخص قیمت تولیدکننده (PPI) گزارش کند؛ چراکه اثر افزایش قیمت انرژی در ماه آوریل نمایان شده است. در روز چهارشنبه نیز داده‌های رشد دستمزدهای فصلی در استرالیا با دقت دنبال خواهد شد تا سرنخ‌هایی درباره احتمال چهارمین افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) ارائه کند. هم‌زمان در نیوزیلند، نظرسنجی انتظارات تورمی فصلی بانک مرکزی نیوزیلند (RBNZ) می‌تواند در صورتی که افزایش انتظارات تورمی را نشان دهد، به ادامه رالی قدرتمند یک‌ماهه دلار نیوزیلند در برابر دلار آمریکا کمک کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جنگ یا نرخ بهره؟ مورگان استنلی می‌گوید طلا از کدام می‌ترسد

بانک مورگان استنلی پیش‌بینی قیمت طلا را برای سال جاری ۵۲۰۰ دلار در هر اونس تعیین کرده است. تحلیل بانک نشان می‌دهد که خرید مجدد طلا توسط بانک‌های مرکزی و صندوق‌های ETF و همچنین انتظار برای کاهش نرخ‌های بهره فدرال رزرو در سال ۲۰۲۷ می‌تواند روند صعودی جدیدی برای فلز زرد رقم بزند. با این حال، مورگان استنلی تأکید می‌کند که افت ۱۴.۵ درصدی قیمت طلا از زمان آغاز درگیری ایران و آمریکا نشان می‌دهد طلا دیگر مانند گذشته پناهگاه امن در بحران‌های ژئوپلیتیکی نیست و اکنون بیشتر به نرخ‌های واقعی بهره واکنش نشان می‌دهد تا به جنگ یا تنش سیاسی. تحلیل بانک افزایش قیمت نفت باعث تشدید نگرانی‌های تورمی شده و انتظارات برای کاهش نرخ‌های بهره را پایین آورده است. در نتیجه، بازده واقعی اوراق خزانه بالا رفته و هزینه نگهداری طلا افزایش یافته است. هم‌زمان، برخی بانک‌های مرکزی و ETFها خرید طلا را متوقف یا حتی فروش کرده‌اند که فشار مضاعفی بر بازار وارد کرده است. مورگان استنلی می‌گوید در بلندمدت، بازگشت خرید ETFها، انباشت ذخایر طلا توسط چین، تضعیف دلار آمریکا و دو کاهش نرخ بهره فدرال رزرو در ژانویه و مارس ۲۰۲۷ می‌تواند مسیر رشد طلا را دوباره فعال کند. جمع‌بندی این گزارش نتیجه می‌گیرد که سیاست پولی اکنون عامل اصلی تعیین قیمت طلاست و نقش سنتی آن به‌عنوان دارایی امن در بحران‌ خلیج فارس کمرنگ شده است. به‌عبارت دیگر، طلا از «معامله ترس» به «معامله نرخ واقعی» تبدیل شده است — تغییری که می‌تواند دیدگاه سرمایه‌گذاران نسبت به این فلز را برای همیشه تغییر دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا تحت فشار؛ بن‌بست آمریکا–ایران و موضع فدرال رزرو چشم‌انداز را تیره کرد

قیمت طلا در معاملات اخیر به روند نزولی خود ادامه داده است؛ زیرا بن‌بست طولانی‌مدت میان آمریکا و ایران و افزایش تنش‌ها در تنگه هرمز موجب رشد بازده واقعی اوراق خزانه و تقویت دلار آمریکا شده است. در همین حال، موضع نسبتاً خنثی فدرال رزرو نیز احتمال رشد پایدار قیمت‌ها را محدود می‌کند. این مقاله توسط وب‌سایت اینوستیگ‌لایو منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است. بررسی فاندامنتال طلا اکنون فاقد محرک‌های صعودی قدرتمندی است که در ابتدای سال قیمت‌ها را بالا برده بود. روایت تهدید استقلال فدرال رزرو که پیش‌تر به‌عنوان یک عامل حمایتی مطرح می‌شد، با تمدید حضور جروم پاول تا سال ۲۰۲۸ عملاً از بین رفته است. هم‌زمان، فدرال رزرو به‌تدریج هاوکیش‌تر می‌شود و فاصله چندانی تا حذف کامل سوگیری انبساطی ندارد. در کوتاه‌مدت، نوسانات قیمت عمدتاً تحت تأثیر اخبار مرتبط با روابط آمریکا و ایران خواهد بود. در صورت حل بحران، احتمال یک رالی اصلاحی کوتاه‌مدت وجود دارد، اما پس از آن تمرکز بازار دوباره به سمت سیاست پولی فدرال رزرو و داده‌های اقتصادی بازمی‌گردد. با وجود اینکه پایان جنگ می‌تواند قیمت انرژی را کاهش دهد، افزایش فعالیت اقتصادی ممکن است تورم را برای مدت طولانی‌تری بالا نگه دارد و حتی نیاز به افزایش نرخ بهره برای بازگرداندن تورم به هدف ۲ درصدی ایجاد کند. تحلیل تکنیکال تایم‌فریم روزانه طلا در نمودار روزانه به افت خود ادامه داده و اکنون میان دو خط روند کلیدی قرار دارد؛ بنابراین این تایم‌فریم سیگنال مشخصی ارائه نمی‌دهد.   تایم‌فریم ۴ ساعته مقاومت مهم: ۴۶۵۰ دلار سناریوی فروش: موقعیت‌گیری در محدوده مقاومت با هدف ۴۳۵۰ دلار سناریوی خرید: شکست مقاومت و حرکت به سمت ۵۰۰۰ دلار تایم‌فریم ۱ ساعته یک خط روند صعودی کوتاه‌مدت اصلاح فعلی را هدایت می‌کند. خریداران تا زمانی که قیمت بالای این خط باشد، به فشار خرید ادامه می‌دهند. شکست خط روند می‌تواند فروشندگان را برای حرکت به سمت ۴۳۵۰ دلار فعال کند. رویدادهای مهم پیش‌رو امروز: ISM خدمات آمریکا، فرصت‌های شغلی JOLTS فردا: گزارش اشتغال ADP پنج‌شنبه: آمار هفتگی بیکاری جمعه: گزارش NFP و شاخص احساسات مصرف‌کننده دانشگاه میشیگان

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اظهارات مهم میشل بولاک پس از تصمیم بانک مرکزی استرالیا | تأکید بر ریسک‌های تورمی و پیامدهای جنگ

در ادامه نشست امروز (۵ مه ۲۰۲۶) بانک مرکزی استرالیا (RBA)، میشل بولاک رئیس این بانک، مجموعه‌ای از توضیحات مهم درباره وضعیت اقتصاد، تورم و مسیر سیاست پولی ارائه کرد. محور اصلی سخنان او تأکید بر ریسک‌های تورمی ناشی از جنگ و ضرورت حفظ موضع انقباضی برای جلوگیری از تثبیت فشارهای قیمتی بود. نکات کلیدی سخنان بولاک  افزایش نرخ بهره برای مهار تورم ضروری بود بولاک تأکید کرد که افزایش اخیر نرخ بهره به کنترل فشارهای تورمی کمک می‌کند و بخشی از واکنش لازم سیاست پولی به شرایط جدید است.  احتمال افزایش‌های بیشتر در صورت تشدید اثرات دور دوم او هشدار داد: «اگر اثرات دور دوم تورمی بر انتظارات مردم و کسب‌وکارها تأثیر بگذارد، ممکن است نیاز به افزایش‌های بیشتر نرخ بهره باشد.»  سیاست‌گذاران فضای کافی برای مدیریت ریسک‌ها دارند به گفته او، هیئت سیاست‌گذاری اکنون در موقعیتی قرار دارد که می‌تواند ریسک‌های دوگانه تورم و رشد اقتصادی را بهتر مدیریت کند.  نرخ بهره در محدوده انقباضی قرار دارد بولاک گفت: «نرخ بهره نقدی اکنون کمی در محدوده انقباضی قرار دارد و این موضوع به بانک اجازه می‌دهد تحولات مربوط به درگیری‌ها و ریسک‌های ژئوپلیتیک را با دقت بیشتری زیر نظر بگیرد.» پیامدهای جنگ: فشار بر درآمد و ثروت خانوارها بولاک در بخش دیگری از سخنان خود به اثرات جنگ اشاره کرد: جهش هزینه‌ها باعث کاهش درآمد واقعی خانوارها شده است. ثروت خانوارها نیز تحت فشار قرار گرفته است. جنگ باعث شده همه «احساس فقیرتر بودن» داشته باشند. او افزود: «کاملاً ممکن بود اگر جنگ رخ نمی‌داد، نیازی به افزایش دوباره نرخ بهره نداشتیم؛ اما واقعیت این است که جنگ اتفاق افتاده.» موضع سیاستی: نه صبر، بلکه هوشیاری فعال بولاک تأکید کرد که عبارت «صبر کنیم و ببینیم» توصیف درستی برای موضع فعلی RBA نیست. او گفت: «احساس می‌کنیم اکنون در موقعیتی هستیم که فضای کافی برای هوشیاری نسبت به هر دو سمت ریسک‌های مربوط به چشم‌انداز تورم داریم.» چشم‌انداز رشد: ضعیف اما مثبت در سناریوی پایه بانک مرکزی استرالیا: رشد اقتصادی کم‌رمق خواهد بود اما اقتصاد همچنان رشد مثبت را حفظ می‌کند رفتار کسب‌وکارها و نگرانی از تثبیت تورم بولاک گفت انتقال بخشی از هزینه‌ها به مصرف‌کننده توسط کسب‌وکارها منطقی است، اما هشدار داد: «ما می‌خواهیم از این موضوع جلوگیری کنیم که فشارهای تورمی در اقتصاد نهادینه و تثبیت شود.» تحلیل: دلار استرالیا کمی کاهش یافته است، زیرا بولاک احتمال برداشتن گام بعدی (افزایش نرخ بهره) را در کوتاه‌مدت کم‌اهمیت جلوه می‌دهد. او همچنان تصویری نسبتاً خوش‌بینانه از اقتصاد ارائه می‌کند و تأکید دارد که نرخ‌های بهره اکنون در محدوده‌ای انقباضی قرار گرفته‌اند؛ محدوده‌ای که به بانک مرکزی اجازه می‌دهد با فشارهای تورمی ناشی از جنگ مقابله کند. اگرچه او به‌طور صریح می‌گوید عبارت صبر کنیم و ببینیم توصیف درستی برای موضع فعلی نیست، اما عملاً همین‌طور به نظر می‌رسد. دلیل انکار او بیشتر جنبه ظاهری دارد، زیرا استفاده از این عبارت در شرایطی که خانوارها با افزایش قیمت‌ها و فشار مالی روبه‌رو هستند، خوشایند به نظر نمی‌رسد. جفت‌ارز AUDUSD اکنون ۰.۳٪ افت کرده و به 0.7140 رسیده است. همچنین بازارها زمان‌بندی افزایش ۲۵ نقطه پایه‌ای بعدی را از سپتامبر به نوامبر عقب انداخته‌اند. تا پایان سال نیز حدود ۳۰ نقطه پایه افزایش نرخ بهره قیمت‌گذاری شده که کمی کمتر از انتظارات پیش از تصمیم امروز RBA است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا نرخ بهره را به ۴.۳۵٪ رساند | بازگشت کامل به سطوح پیش از کاهش‌های ۲۰۲۵

بانک مرکزی استرالیا در نشست ماه مه ۲۰۲۶ مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه افزایش داد و آن را از ۴.۱۰٪ به ۴.۳۵٪ رساند؛ سطحی که عملاً تمام کاهش‌های سال ۲۰۲۵ را خنثی می‌کند. در واکنش اولیه، جفت‌ارز AUDUSD تقویت شد و نوسان‌گیری در بازار فارکس افزایش یافت. پیش از نشست، معامله‌گران حدود ۸۵٪ احتمال افزایش نرخ را قیمت‌گذاری کرده بودند و در مجموع ۶۱ واحد پایه افزایش تا پایان سال در بازار لحاظ شده بود. مهم‌ترین نکات بیانیه بانک مرکزی استرالیا | ۵ مه ۲۰۲۶ ۱) تورم تحت فشار جنگ خاورمیانه درگیری‌های خاورمیانه باعث افزایش شدید قیمت سوخت و کالاهای اساسی شده و این فشار مستقیماً وارد تورم استرالیا شده است. نشانه‌ها حاکی از آن است که بسیاری از شرکت‌ها در حال افزایش قیمت کالا و خدمات هستند. ۲) افزایش عدم‌قطعیت اقتصادی چشم‌انداز فعالیت اقتصادی و تورم با عدم‌قطعیت قابل‌توجهی مواجه شده است. سناریوهای محتملی وجود دارد که در آن تورم بالاتر و رشد اقتصادی پایین‌تر از پیش‌بینی‌های پایه قرار می‌گیرد. ۳) خطر شکل‌گیری اثرات دور دوم تورمی RBA هشدار می‌دهد که درگیری خاورمیانه می‌تواند اثرات دور دوم (Second-round effects) بر قیمت‌ها ایجاد کند؛ یعنی موج جدیدی از افزایش قیمت‌ها در بخش‌های مختلف اقتصاد. ۴) تورم بالاتر از هدف باقی می‌ماند بانک مرکزی اعلام کرد تورم احتمالاً برای مدتی بالاتر از هدف ۲–۳٪ خواهد ماند و ریسک‌ها همچنان به سمت افزایش تورم متمایل هستند. ۵) سیاست پولی در موقعیت واکنش سریع پس از سه نوبت افزایش نرخ بهره، RBA می‌گوید سیاست پولی اکنون در موقعیت مناسبی برای واکنش به تحولات جدید قرار دارد. بانک تأکید کرد که برای تحقق ثبات قیمتی و اشتغال کامل، هر اقدامی را که لازم باشد انجام خواهد داد. ۶) نتیجه رأی‌گیری رأی‌گیری درباره افزایش نرخ بهره با نتیجه ۸ رأی موافق و ۱ رأی مخالف به پایان رسید. تحلیل: بیانیه RBA به‌طور واضح انقباضی (هاوکیش) است بیانیه بانک مرکزی استرالیا نشان می‌دهد که: تورم همچنان نگران‌کننده است شوک انرژی ناشی از بحران هرمز پایدارتر از انتظار خواهد بود RBA آماده است در صورت لزوم باز هم نرخ بهره را افزایش دهد بازار اکنون منتظر سخنرانی میشل بولاک، رئیس بانک مرکزی استرالیا است که ساعت ۹ صبح به وقت ایران برگزار می‌شود و می‌تواند مسیر کوتاه‌مدت AUD را تعیین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر