TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش تولید ناخالص داخلی انگلیس – سه ماهه اول 2026

تولید ناخالص داخلی - سه ماهه اول انگلیس (فصل به فصل) - Gross Domestic Product  واقعی .................. %0.6 پیش‌بینی ............. %0.6 قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه اول انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1.1 پیش‌بینی ............. %0.8 قبلی .................. %1.0  تولید ناخالص داخلی - ماهانه انگلیس (مارس) - Gross Domestic Product واقعی .................. %0.3 پیش‌بینی ............. %0.1- قبلی .................. %0.5 شاخص تولیدات صنعتی انگلیس - مارس - Industrial Production واقعی .................. %0.2- پیش‌بینی ............ %0.2- قبلی ................... %0.5  شاخص تولیدات کارخانجات - مارس - Manufacturing Production واقعی .................. %1.2 پیش‌بینی ............ %0.1- قبلی .................... %0.2- (این داده از ۰.۱- تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی، تغییرات اشتغال و  شاخص تولیدات صنعتی ناحیه یورو – سه‌ماهه اول ۲۰۲۶

تغییرات اشتغال ناحیه یورو - سه‌ماهه اول - Employment Change  واقعی ................ %0.1  پیش‌بینی ............. %0.0 قبلی .................... %0.2  تولید ناخالص داخلی ناحیه یورو - سه‌ماهه اول - Gross Domestic Product  واقعی ................ %0.1  پیش‌بینی ............. %0.1 قبلی .................... %0.1  شاخص تولیدات صنعتی ناحیه یورو - مارس - Industrial Production  واقعی ................ %0.2  پیش‌بینی ............. %0.3  قبلی .................... %0.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بر اساس یک نظرسنجی، بازده اوراق خزانه‌داری ۱۰ ساله آمریکا طی سه ماه آینده به ۴.۳۰ درصد، در شش ماه به ۴.۲۸ درصد و در یک سال به ۴.۲۶ درصد کاهش خواهد یافت

این ارقام در مقایسه با نظرسنجی ماه آوریل اندکی بالاتر برآورد شده‌اند (به ترتیب ۴.۲۶، ۴.۲۶ و ۴.۲۵ درصد).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: هیچ درخواستی درباره سیاست پولی از ژاپن نداشتم

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که در گفت‌وگو با نخست‌وزیر تاکایچی درباره سفر رئیس‌جمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخست‌وزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانه‌داری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه رسمی کاخ آبی درباره حمله به کشتی باری: «پاسخ قاطع در راه است»

  کاخ آبی کره‌جنوبی (Blue House) حمله به کشتی باری HMM Namu را به‌شدت محکوم کرد و اعلام نمود که این اقدام علیه کشتی‌های تجاری «غیرقابل‌توجیه» است. در بیانیه رسمی آمده است که دولت کره‌جنوبی برنامه‌ای برای پاسخ به عامل حمله دارد و نتیجه‌گیری نهایی درباره این حادثه پس از بررسی‌های کارشناسی و تحلیل‌های فنی انجام خواهد شد. مقام‌های کره‌ای تأیید کرده‌اند که قطعاتی از اشیای پرنده در محل حادثه کشف شده، اما هنوز هویت مهاجم مشخص نشده است. در ادامه بیانیه تأکید شده: «حملات علیه کشتی‌های تجاری هیچ‌گونه توجیهی ندارد و ما در حال بررسی همه احتمالات هستیم.» کاخ آبی همچنین اعلام کرد که در حال حاضر نمی‌داند ایران چه نقشی، اگر داشته باشد، در حادثه کشتی Namu ایفا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ وارد باشگاه ۱ تریلیون دلاری‌ها شد

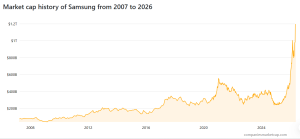
سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگ‌ترین شرکت‌های جهان قرار می‌دهد و آن را درست پس از تسلا قرار می‌دهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگ‌ترین شرکت دنیا محسوب می‌شود. جهش اخیر سامسونگ نشان‌دهنده افزایش توجه سرمایه‌گذاران به بخش نیمه‌هادی‌ها و تقاضای رو‌به‌رشد برای تراشه‌های پیشرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا تحت فشار؛ بن‌بست آمریکا–ایران و موضع فدرال رزرو چشم‌انداز را تیره کرد

قیمت طلا در معاملات اخیر به روند نزولی خود ادامه داده است؛ زیرا بن‌بست طولانی‌مدت میان آمریکا و ایران و افزایش تنش‌ها در تنگه هرمز موجب رشد بازده واقعی اوراق خزانه و تقویت دلار آمریکا شده است. در همین حال، موضع نسبتاً خنثی فدرال رزرو نیز احتمال رشد پایدار قیمت‌ها را محدود می‌کند. این مقاله توسط وب‌سایت اینوستیگ‌لایو منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است. بررسی فاندامنتال طلا اکنون فاقد محرک‌های صعودی قدرتمندی است که در ابتدای سال قیمت‌ها را بالا برده بود. روایت تهدید استقلال فدرال رزرو که پیش‌تر به‌عنوان یک عامل حمایتی مطرح می‌شد، با تمدید حضور جروم پاول تا سال ۲۰۲۸ عملاً از بین رفته است. هم‌زمان، فدرال رزرو به‌تدریج هاوکیش‌تر می‌شود و فاصله چندانی تا حذف کامل سوگیری انبساطی ندارد. در کوتاه‌مدت، نوسانات قیمت عمدتاً تحت تأثیر اخبار مرتبط با روابط آمریکا و ایران خواهد بود. در صورت حل بحران، احتمال یک رالی اصلاحی کوتاه‌مدت وجود دارد، اما پس از آن تمرکز بازار دوباره به سمت سیاست پولی فدرال رزرو و داده‌های اقتصادی بازمی‌گردد. با وجود اینکه پایان جنگ می‌تواند قیمت انرژی را کاهش دهد، افزایش فعالیت اقتصادی ممکن است تورم را برای مدت طولانی‌تری بالا نگه دارد و حتی نیاز به افزایش نرخ بهره برای بازگرداندن تورم به هدف ۲ درصدی ایجاد کند. تحلیل تکنیکال تایم‌فریم روزانه طلا در نمودار روزانه به افت خود ادامه داده و اکنون میان دو خط روند کلیدی قرار دارد؛ بنابراین این تایم‌فریم سیگنال مشخصی ارائه نمی‌دهد.   تایم‌فریم ۴ ساعته مقاومت مهم: ۴۶۵۰ دلار سناریوی فروش: موقعیت‌گیری در محدوده مقاومت با هدف ۴۳۵۰ دلار سناریوی خرید: شکست مقاومت و حرکت به سمت ۵۰۰۰ دلار تایم‌فریم ۱ ساعته یک خط روند صعودی کوتاه‌مدت اصلاح فعلی را هدایت می‌کند. خریداران تا زمانی که قیمت بالای این خط باشد، به فشار خرید ادامه می‌دهند. شکست خط روند می‌تواند فروشندگان را برای حرکت به سمت ۴۳۵۰ دلار فعال کند. رویدادهای مهم پیش‌رو امروز: ISM خدمات آمریکا، فرصت‌های شغلی JOLTS فردا: گزارش اشتغال ADP پنج‌شنبه: آمار هفتگی بیکاری جمعه: گزارش NFP و شاخص احساسات مصرف‌کننده دانشگاه میشیگان

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال استریت ژورنال: آلتمن، مدیرعامل اوپن‌ای‌آی، به کارکنان اطلاع داد که روی توافقی کار می‌کند که ممکن است به رفع بن‌بست بین آنتروپیک و پنتاگون کمک کند

مدیرعامل اوپن‌ای‌آی، خواستار کاهش تنش‌ها در مناقشه آنتروپیک با هگست شد. تامین فعلی، افق بلندمدتی را فراهم می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌ای‌آی: آمازون ۵۰ میلیارد دلار سرمایه‌گذاری خواهد کرد.

سرمایه‌گذاری آمازون با مبلغ اولیه ۱۵۸ میلیون دلار آغاز می‌شود. اوپن‌ای‌آی و آمازون وب سرویس (AWS)، توافق موجود را با سرمایه‌گذاری ۱۰۰ میلیارد دلاری طی ۸ سال گسترش می‌دهند تامین سرمایه اوپن‌ای‌آی شامل ۳۰ میلیارد دلار از سافت‌بانک است. همچنین شامل ۳۰ میلیارد دلار سرمایه از انویدیا () می‌شود. اوپن‌ای‌آی توافق طولانی‌مدت خود با انویدیا را گسترش می‌دهد. آمازون وب سرویس (AWS) به‌عنوان تنها ارائه‌دهنده توزیع ابری شخص ثالث برای اوپن‌ای‌آی فرانتیر خواهد بود. ما قادر به سفارشی‌سازی مدل‌های اوپن‌ای‌آی برای استفاده در محصولات مختلف هوش مصنوعی هستیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نتایج حراج ۴۴ میلیارد دلار اوراق ۷ ساله آمریکا؛ نمره B- برای تقاضا

وزارت خزانه‌داری ایالات متحده نتایج حراج ۴۴ میلیارد دلار اوراق قرضه ۷ ساله را منتشر کرد که با نمره «B منفی» ارزیابی می‌شود. جزئیات حراج: نرخ بازدهی نهایی: ۳.۷۹۰ درصد (دقیقاً برابر با نرخ بازار قبل از حراج، یعنی Tail صفر). نسبت تقاضا به عرضه (Bid to Cover): ۲.۵۰ برابر (اندکی بهتر از میانگین ۶ ماهه ۲.۴۶). خریداران: سهم خریداران خارجی (Indirects) با ۶۳.۶ درصد، حدود ۱ درصد بالاتر از میانگین بود؛ در حالی که خریداران داخلی (Directs) با ۲۶ درصد روی میانگین باقی ماندند. معامله‌گران اصلی (Dealers) نیز ۱۰.۴ درصد اوراق را برداشتند که کمتر از حد معمول است. وضعیت بازار: پس از این حراج، بازدهی اوراق ۱۰ ساله به ۴.۰۱۷ درصد کاهش یافت. اما در بازار سهام، فشار فروش سنگینی حکم‌فرماست. شاخص نزدک با افت ۲ درصدی، سومین روز بد سال را ثبت کرد و S&P 500 نیز ۱.۱۶ درصد عقب‌نشینی کرد. سهام تراشه‌سازان به شدت آسیب دیدند: انویدیا (۵.۲-٪)، برادکام (۶.۶۷-٪)، AMD (۴.۲۷-٪) و اینتل (۳.۷-٪) همگی با کاهش شدید قیمت مواجه شدند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تاکایچی، نخست وزیر ژاپن: بازدهی اوراق و نتایج حراج‌ها را بازار تعیین می‌کند

سانائه تاکایچی اعلام کرد که درباره اینکه «بازار اوراق قرضه چگونه باید باشد» اظهار نظر مشخصی ندارد و تأکید کرد که بازدهی اوراق و نتایج حراج‌ها توسط خود بازار تعیین می‌شود. او همچنین گفت دولت همچنان بازار فارکس را با احساس فوریت بالا زیر نظر دارد، اما تشخیص اینکه هر عامل مشخص چه تأثیری بر نرخ ارز می‌گذارد «کار ساده‌ای نیست».  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کره جنوبی: تثبیت نرخ ۲.۵۰٪ با اجماع کامل

جزئیات بیشتر از تصمیم ۲۶ فوریه بانک مرکزی کره نشان می‌دهد که تثبیت نرخ بهره در سطح ۲.۵۰٪ با اتفاق آرا انجام شده است. دات‌پلات شش‌ماهه جدید که شامل ۲۱ پیش‌بینی (سه پیش‌بینی از هر عضو هیئت‌مدیره) است، نشان می‌دهد که تمرکز اصلی سیاست‌گذاران بر ثبات نرخ در نیم‌سال آینده است. ۱۶ نقطه از ۲۱ نقطه در سطح ۲.۵۰٪ قرار دارد که نشان‌دهنده تمایل قوی به حفظ نرخ فعلی است. یک اقلیت متمایل به سیاست‌های انبساطی نیز دیده می‌شود: ۴ نقطه در سطح ۲.۲۵٪ قرار دارد که نشان می‌دهد برخی اعضا احتمال یک کاهش نرخ را مطرح می‌دانند. در مقابل، تنها یک نقطه در سطح ۲.۷۵٪ قرار گرفته که نشان می‌دهد تمایل به افزایش نرخ در کوتاه‌مدت بسیار محدود است. در بخش اقتصاد کلان، بانک مرکزی اعلام کرد که مومنتوم رشد همچنان مطلوب است و صادرات قوی تراشه‌ها نقش مهمی در حمایت از فعالیت اقتصادی دارد. در عین حال، بانک مرکزی تأکید کرد که تصمیمات سیاستی باید به گونه‌ای اتخاذ شود که از روند بهبود اقتصادی حمایت کند و همزمان تغییرات در شرایط داخلی و خارجی و اثرات آن بر تورم و ثبات مالی را به‌دقت زیر نظر داشته باشد. در بخش ریسک‌ها، بانک مرکزی همچنان بر ریسک‌های ژئوپلیتیکی، تعرفه‌ها، قیمت مسکن، بدهی خانوار و نوسانات نرخ ارز تأکید کرد. این نهاد افزود که وام‌های خانوار تنها اندکی افزایش یافته و رشد قیمت مسکن در سئول کند شده است؛ نشانه‌ای از تعدیل، اما نه به اندازه‌ای که نگرانی‌های ثبات مالی را کاملاً برطرف کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نتایج حراج ۷۰ میلیارد دلاری خزانه‌داری؛ کاهش تقاضای داخلی

وزارت خزانه‌داری ایالات متحده نتایج حراج ۷۰ میلیارد دلاری اوراق قرضه ۵ ساله را منتشر کرد که با استقبال سردی مواجه شد و نمره «C منفی» گرفت. جزئیات حراج: نرخ بازدهی نهایی: ۳.۶۱۵ درصد (بالاتر از نرخ مورد انتظار بازار ۳.۶۰۸ درصد). نسبت تقاضا به عرضه (Bid to Cover): ۲.۳۲ برابر (کمتر از میانگین ۶ ماهه ۲.۳۶). خریداران: سهم خریداران داخلی (Directs) به ۲۴.۷ درصد کاهش یافت، اما خریداران خارجی (Indirects) با ۶۲.۵ درصد حضور قوی‌تری داشتند. معامله‌گران اصلی (Dealers) مجبور شدند ۱۲.۸ درصد از اوراق را بخرند که بالاتر از میانگین است. همزمان با ضعف دلار، سایر بازارها رشد کردند: بیت‌کوین: با جهش ۷.۲۰ درصدی (۴۶۰۰ دلار افزایش). طلا: با رشد ۱.۲۶ درصدی (۶۵ دلار افزایش). سهام آمریکا: شاخص S&P 500 و نزدک مثبت شدند و سهام انویدیا پیش از انتشار گزارش درآمدی، بیش از ۲ درصد رشد کرد و به ۱۹۶.۸۴ دلار رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار قرمز آی‌بی‌ام؛ هوش مصنوعی سرعت حملات سایبری را به سطح جنون‌آمیز رساند

در یک نگاه جهش ۴۴ درصدی حملات: هکرها با کمک هوش مصنوعی، برنامه‌های کاربردی عمومی شرکت‌ها را هدف گرفته‌اند تا سریع‌تر نفوذ کنند. بحران هویت در چت‌بات‌ها: در سال گذشته بیش از ۳۰۰ هزار حساب کاربری ChatGPT به سرقت رفته که نشان‌دهنده ریسک بالای پلتفرم‌های هوش مصنوعی است. رشد ۴۹ درصدی باج‌افزارها: تعداد گروه‌های باج‌افزاری فعال به دلیل استفاده از ابزارهای آماده و خودکارسازی با هوش مصنوعی، جهش چشم‌گیری داشته است. تارگت شماره یک: صنعت تولید برای پنجمین سال متوالی بیشترین هدف حملات سایبری بوده است. اگر فکر می‌کردید هوش مصنوعی فقط برای کمک به کارهای روزمره است، گزارش جدید ۲۰۲۶ شاخص تهدیدات «ایکس‌فورس» نظرتان را عوض می‌کند. هکرها حالا با استفاده از هوش مصنوعی، حفره‌های امنیتی را سریع‌تر از هر زمان دیگری پیدا می‌کنند و درست زمانی که شرکت‌ها درگیر شکاف‌های امنیتی ساده هستند، ضربه نهایی را وارد می‌کنند. این گزارش بر پایه داده‌های منتشرشده در گزارش شاخص تهدیدات IBM X-Force و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. هوش مصنوعی؛ کاتالیزوری برای هکرهای تنبل طبق گزارش IBM، هکرها دیگر به دنبال اختراع روش‌های جدید نیستند، بلکه با استفاده از هوش مصنوعی، روش‌های قدیمی را سرعت بخشیده‌اند. آن‌ها از هوش مصنوعی برای اسکن سریع هزاران نرم‌افزار و پیدا کردن نقاط ضعف بدون نیاز به رمز عبور استفاده می‌کنند. این یعنی «فاز نفوذ خودکار»؛ مرحله‌ای که در آن ماشین‌ها به جای انسان‌ها کار شناسایی هدف را انجام می‌دهند و سرعت حمله را به شدت بالا می‌برند. ۲. وقتی ChatGPT خود به یک تهدید تبدیل می‌شود یکی از یافته‌های تکان‌دهنده این گزارش، سرقت گسترده اعتبارنامه‌های پلتفرم‌های هوش مصنوعی است. هکرها با نفوذ به حساب‌های چت‌بات‌ها، نه تنها به داده‌های حساس شرکت‌ها دسترسی پیدا می‌کنند، بلکه می‌توانند خروجی‌های هوش مصنوعی را دستکاری کرده یا کدهای مخرب تزریق کنند. این وضعیت نشان‌دهنده «فاز آلودگی داده‌ای» است که در آن ابزارهای کمکی خود به بازوی نفوذ دشمن تبدیل می‌شوند. ۳. زنجیره تأمین؛ پاشنه آشیل شرکت‌های مدرن حملات به زنجیره تأمین (یعنی نفوذ به یک شرکت بزرگ از طریق پیمانکاران یا نرم‌افزارهای واسطه) نسبت به سال ۲۰۲۰ حدود ۴ برابر شده است. هکرها از روابط اعتماد میان شرکت‌ها سوءاستفاده می‌کنند. با ورود ابزارهای کدنویسی هوش مصنوعی که گاهی کدهای ناامن تولید می‌کنند، این فشار بر خطوط تولید نرم‌افزار در سال ۲۰۲۶ بیشتر هم خواهد شد. جمع‌بندی | فاز هشدار امنیتی با محوریت هوش مصنوعی گزارش ۲۰۲۶ IBM X-Force نشان می‌دهد که هوش مصنوعی به ابزاری برای تسریع و خودکارسازی حملات سایبری تبدیل شده است. از نفوذ سریع به نرم‌افزارهای عمومی تا سرقت گسترده حساب‌های چت‌بات، تهدیدات جدید دیگر صرفاً فنی نیستند، بلکه به زیرساخت‌های هویتی و زنجیره تأمین نیز نفوذ کرده‌اند. بازار اکنون در فاز هشدار امنیتی قرار دارد؛ جایی که شرکت‌ها باید نه‌تنها به‌روزرسانی‌های فنی، بلکه بازنگری در اعتماد سیستمی و ابزارهای هوش مصنوعی را در اولویت قرار دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - مارس - German GfK Consumer Climate  واقعی ................ 24.7-  پیش‌بینی ............. 23-  قبلی ................... 24.2- (این داده از 24.1- تجدید شده است) شاخص نهایی تولید ناخالص داخلی آلمان 2025 - سه‌ماهه چهارم سال - German GDP  واقعی .................. % 0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج ۶۹ میلیارد دلار اوراق خزانه‌داری؛ نمره B برای تقاضای بازار

وزارت خزانه‌داری ایالات متحده نتایج حراج ۶۹ میلیارد دلاری اوراق قرضه خود را منتشر کرد که با نرخ بازدهی نهایی ۳.۴۵۵ درصد به پایان رسید. جزئیات و تحلیل این حراج به شرح زیر است: نرخ نهایی: نرخ ۳.۴۵۵ درصد ثبت شد که نسبت به نرخ بازار قبل از حراج (WI) که ۳.۴۵۴ درصد بود، اختلاف بسیار ناچیز ۰.۱ واحد پایه داشت. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۳ برابر را نشان داد که دقیقاً برابر با میانگین ۶ ماهه است. ترکیب خریداران: سهم خریداران داخلی با ۳۴.۳ درصد، اندکی بالاتر از میانگین ۶ ماهه (۳۲.۰ درصد) بود؛ در حالی که سهم خریداران بین‌المللی با ۵۵.۹ درصد، کمی پایین‌تر از میانگین (۵۷.۴ درصد) قرار گرفت. معامله‌گران اصلی (Dealers) نیز ۹.۸۱ درصد از اوراق را برداشتند که کمتر از میانگین معمول است. در مجموع، این حراج نمره «B» (متوسط) را دریافت کرده است. خزانه‌داری آمریکا برنامه دارد فردا اوراق ۵ ساله و روز پنج‌شنبه اوراق ۷ ساله را حراج کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش در خلیج‌فارس و حکم دیوان عالی آمریکا؛ دو لبه قیچی که بازارها را تهدید می‌کنند

در یک نگاه نفت برنت: رشد ۰.۵٪ تا ۷۲ دلار؛ افزایش هفتگی بیش از ۶٪ سهام آسیا: افت ۰.۴٪؛ کره‌جنوبی با رشد ۲.۱٪ پیشتاز بازار جهانی دلار: بهترین عملکرد هفتگی در ۴ ماه اخیر معامله‌گران در انتظار داده‌های تورمی و رأی دیوان عالی آمریکا در حالی که تنش‌های منطقه‌ای پیرامون ایران شدت گرفته، نفت به بالاترین سطح شش‌ماهه رسید و بازارهای سهام آسیا تحت فشار قرار گرفتند. همزمان، معامله‌گران چشم‌انتظار داده‌های اقتصادی آمریکا و رأی دیوان عالی درباره تعرفه‌های ترامپ هستند.  نفت در اوج؛ واکنش به ضرب‌الاجل ترامپ بر اساس گزارش بازخوانی‌شده توسط یوتوتایمز، نفت برنت با رشد ۰.۵٪ به ۷۲ دلار رسید — بالاترین سطح در شش ماه گذشته. این رشد در واکنش به اظهارات ترامپ مبنی بر ضرب‌الاجل ۱۵ روزه برای توافق هسته‌ای با ایران و اعزام نیروهای نظامی جدید به خاورمیانه رخ داده است. افزایش هفتگی نفت اکنون از ۶٪ فراتر رفته و نشان‌دهنده ورود بازار به «فاز واکنش به ریسک‌های ژئوپلیتیکی» است.  سهام آسیا تحت فشار؛ کره‌جنوبی استثنا شد شاخص‌های سهام آسیا به‌طور میانگین ۰.۴٪ افت کردند — ادامه‌دار با روند نزولی وال‌استریت. با این حال، شاخص کره‌جنوبی با رشد ۲.۱٪ در صدر عملکرد جهانی قرار گرفت و جایگاه خود به‌عنوان «رهبر بازار» در سال جاری را تثبیت کرد. در آمریکا و اروپا، معاملات آتی سهام ۰.۳٪ رشد کردند که می‌تواند نشانه‌ای از «تثبیت نسبی» پس از افت اولیه باشد.  دلار در مسیر صعود؛ تورم و تنش‌ها عامل تقویت دلار آمریکا در مسیر ثبت بهترین هفته خود در چهار ماه گذشته قرار دارد. معامله‌گران انتظارات خود برای کاهش نرخ بهره توسط فدرال رزرو را کاهش داده‌اند و همزمان، تنش‌های ژئوپلیتیکی باعث افزایش تقاضا برای دارایی‌های امن شده است. این ترکیب باعث شده دلار وارد «فاز تقویت در سایه ریسک» شود. ✔️ بیشتر بخوانید: لغو تعرفه‌ها یا تله صعودی؟ هشدار جی‌پی‌مورگان به معامله‌گران شاخص S&P 500 دیوان عالی آمریکا؛ رأی درباره تعرفه‌ها در راه است جمعه آینده، دیوان عالی آمریکا رأی خود درباره تعرفه‌های دوره ترامپ را اعلام خواهد کرد — موضوعی که می‌تواند بازارهای جهانی را تحت تأثیر قرار دهد. معامله‌گران به‌ویژه به سرعت جایگزینی تعرفه‌ها و واکنش دولت توجه دارند. این رأی می‌تواند مسیر نرخ‌ها، دلار و سهام را در کوتاه‌مدت تغییر دهد. جمع‌بندی استراتژیک نفت در حال واکنش به تنش‌های منطقه‌ای است، دلار در حال تقویت، و سهام در حال نوسان. معامله‌گران باید به سه عامل کلیدی توجه کنند: ضرب‌الاجل ایران، داده‌های تورمی آمریکا، و رأی دیوان عالی درباره تعرفه‌ها.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت قابل‌توجه برآورد رشد آمریکا؛ مدل GDPNow به ۳.۰ درصد کاهش یافت

در یک نگاه برآورد نهایی مدل GDPNow برای رشد سه‌ماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از داده‌های ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیب‌پذیر اقتصاد آمریکا باقی مانده است. مدل پیش‌بینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفته‌ها گمانه‌زنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه داده‌های موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسی‌های تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفه‌ها بود، تصویر پررنگ‌تری از رشد ارائه داد، اما با عادی‌شدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. داده‌های تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینه‌کرد مصرف‌کننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایه‌گذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سه‌ماهه چهارم به سه‌ماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگ‌ترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی می‌شود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد می‌شود.» محمد زمانی به بیان دیگر، بخشی از این رشد به‌واسطه سیاست‌های مالی انبساطی و هزینه‌های دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته می‌شد؛ نکته‌ای که پایداری بلندمدت رشد را به پرسش می‌کشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان می‌دهد مسیر رشد نوسانی بوده است: سه‌ماهه نخست: منفی ۰.۶ درصد سه‌ماهه دوم: مثبت ۳.۸ درصد سه‌ماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سه‌ماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل می‌کند؛ رشدی که از یک‌سو با مصرف مقاوم و سرمایه‌گذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالش‌های ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت می‌شود؛ سناریویی که می‌تواند دست سیاست‌گذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر