TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رسانه‌های چین: پوتین وارد تالار بزرگ خلق شد

رسانه‌های دولتی چین اعلام کردند که ولادیمیر پوتین، رئیس‌جمهور روسیه، امروز وارد تالار بزرگ خلق در پکن شد. این سفر در ادامه تقویت روابط سیاسی و اقتصادی میان دو کشور انجام می‌شود و انتظار می‌رود دو طرف درباره همکاری‌های انرژی، تجارت و مسائل ژئوپلیتیک گفت‌وگو کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه ممکن است ترامپ را به اقدام وادارد

شرکت «وولف ریسرچ» می‌گوید افزایش بازده اوراق قرضه آمریکا - و نه افت سهام - محرک اصلی است که می‌تواند کاخ سفید را به اقدام در قبال جنگ وادارد. «کریس سنیک»، تحلیلگر، هشدار می‌دهد که تورم بازدهی‌ها را بالاتر می‌برد و احتمال واکنش سیاست‌گذاران به تنش در بازار اوراق قرضه بیشتر از ضعف در بازار سهام است. این شرکت همچنین به ارزش‌گذاری بالای سهام و ریسک‌های ناشی از تورم، انرژی، هزینه‌کرد در هوش مصنوعی و تنش اعتباری اشاره می‌کند، اما اوراق قرضه را نقطه فشار اصلی می‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جریان خالص سرمایه آمریکا در مارس؛ کاهش ذخایر خزانه‌داری چین و ژاپن

گزارش جریان خالص سرمایه آمریکا در ماه مارس نشان می‌دهد که جریان کلی سرمایه به ۱۵۰.۷ میلیارد دلار رسیده است. در این ماه، کشورهای ژاپن و چین دارایی‌های اوراق خزانه‌داری خود را کاهش دادند، در حالی که بریتانیا بر میزان این ذخایر افزود. تازه‌ترین گزارش از جریان خالص سرمایه آمریکا در ماه مارس، نشان‌دهنده تغییرات در خریدهای بلندمدت و میزان نگهداری اوراق خزانه‌داری توسط اقتصادهای بزرگ است. بر اساس این داده‌ها، جریان کلی خالص سرمایه آمریکا رقم ۱۵۰.۷ میلیارد دلار را ثبت کرده است که در مقایسه با رقم بازبینی‌شده ۱۸۲.۷ میلیارد دلار در دوره پیشین، با کاهش همراه بوده است. در بخش تراکنش‌های بلندمدت، آمار واقعی ۸۱.۳ میلیارد دلار گزارش شده است. این رقم نسبت به آمار ماه پیش از آن که پس از بازبینی ۵۷.۰ میلیارد دلار (رقم اولیه ۵۸.۶ میلیارد دلار) اعلام شده بود، افزایش نشان می‌دهد. جزئیات تغییرات ذخایر اوراق خزانه‌داری آمریکا توسط کشورهای مختلف در ماه مارس به این شرح است: ژاپن: میزان دارایی‌ها از ۱.۲۳۹ تریلیون دلار در ماه فوریه به ۱.۱۹۲ تریلیون دلار در ماه مارس کاهش یافت. بریتانیا: میزان دارایی‌ها از ۸۹۷ میلیارد دلار در ماه فوریه به ۹۲۷ میلیارد دلار در ماه مارس افزایش پیدا کرد. چین: میزان دارایی‌ها از ۶۹۳ میلیارد دلار در ماه فوریه به ۶۵۲ میلیارد دلار در ماه مارس افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوانگ، مدیرعامل انویدیا، پیش‌بینی می‌کند که تقاضا برای حافظه از ظرفیت آن پیشی بگیرد

جنسن هوانگ: این چین است که باید درباره تراشه‌های هوش مصنوعی تصمیم بگیرد. باید مطمئن شویم که زنجیره تأمین آماده است. حفظ سرعت توسعه زیرساخت‌ها برای یک دهه دشوار خواهد بود. دولت چین باید تصمیم بگیرد تا چه حد از بازار خود حمایت کند. مشتاق است چین به بازاری بازتر تبدیل شود. احساس من این است که چین به مرور زمان بازتر خواهد شد. درباره تراشه‌های H200 با مقامات چینی بحثی نداشتم. رونق هوش مصنوعی محرک گسترش تولید تراشه فراتر از تایوان است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو از تورم عقب افتاده؟ جهش بازدهی اوراق بازارها را لرزاند

فروش گسترده در بازار اوراق قرضه اکنون به داستان اصلی بازارهای مالی جهانی تبدیل شده است. نشانه‌های نگران‌کننده از تورم آمریکا در هفته گذشته باعث شد بازدهی اوراق خزانه‌داری آمریکا جهش کند و این پرسش را مطرح سازد که آیا فدرال رزرو از منحنی تورم عقب افتاده است یا نه. ترکیب قیمت بالای نفت و افزایش بازدهی اوراق یک مانع جدی برای دارایی‌های ریسکی ایجاد کرده و در کوتاه‌مدت از دلار حمایت می‌کند. این مقاله را وبسایت موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه فروش گسترده اوراق قرضه آمریکا و جهش بازدهی ۱۰ ساله، نگرانی از عقب افتادن فدرال رزرو از تورم را افزایش داده است. ترکیب نفت بالا + بازدهی بالاتر اوراق فشار مضاعفی بر بازار سهام، ارزهای نوظهور و دارایی‌های ریسکی وارد کرده و از دلار حمایت می‌کند. یورو تحت فشار رشد ضعیف، انرژی گران و فروش اوراق قرار دارد و احتمال افت EURUSD تا 1.1570 مطرح شده است. پوند علاوه بر فشار ناشی از بازار اوراق، با ریسک سیاسی داخلی بریتانیا و احتمال تشدید بحران رهبری حزب کارگر روبه‌روست. دلار امریکا (USD) | فشار بر فدرال رزرو برای فاصله گرفتن از موضع انبساطی مهم‌ترین خبر بازارهای مالی، فروش گسترده در بازار اوراق قرضه است. این افت عمدتاً در بخش بلندمدت منحنی رخ داده و منجر به شیب‌دارتر شدن نزولی منحنی بازدهی شده است. افزایش بازدهی اوراق ۱۰ساله آمریکا ـ که به بالاترین سطح از اوایل ۲۰۲۵ رسیده ـ عامل اصلی فشار اخیر بر بازارهای جهانی است. داده‌های تورمی داغ‌تر از انتظار، به‌ویژه PPI آوریل که به رشد سالانه ۶٪ رسید (بالاترین سطح از ۲۰۲۳)، این نگرانی را ایجاد کرده که فدرال رزرو در مهار تورم عقب افتاده باشد. این داده‌ها موضع سه عضو مخالف FOMC در نشست آوریل را تقویت کرده؛ اعضایی که نسبت به لحن نسبتاً انبساطی بیانیه رسمی هشدار داده بودند. اکنون با توجه به شیب نزولی منحنی بازدهی، روایت غالب بازار این است که فدرال رزرو باید لحن هاوکیش‌تری اتخاذ کند؛ حتی اگر فعلاً به افزایش نرخ بهره نیاز نباشد. در این میان، برخی تحلیلگران بخشی از فشار بر بازارهای اروپا و بریتانیا را به بی‌ثباتی سیاسی لندن و نگرانی درباره رهبری حزب کارگر مرتبط می‌دانند، اما محرک اصلی همچنان بازار اوراق آمریکا و داده‌های تورمی آن است. داده‌های اقتصادی آمریکا در این هفته احتمالاً تصویر جدید زیادی از تورم ارائه نمی‌کنند. شاید انتشار نهایی انتظارات تورمی دانشگاه میشیگان در روز جمعه تا حدی مورد توجه قرار گیرد. اما تمرکز اصلی بازار روی سخنرانی اعضای فدرال رزرو خواهد بود: انتشار صورتجلسه FOMC در روز چهارشنبه سخنرانی کریستوفر والر فردا و سخنرانی او درباره چشم‌انداز اقتصادی در روز جمعه سخنرانی‌های اخیر والر بیشتر از توقف طولانی‌مدت سیاست پولی حمایت کرده‌اند، اما هرگونه تغییر لحن به سمت نیاز به افزایش نرخ بهره، می‌تواند تحول بزرگی باشد. اگر چنین اتفاقی رخ دهد: منحنی بازدهی احتمالاً فلت‌تر (تخت‌تر) می‌شود و دلار می‌تواند رشد بیشتری تجربه کند. فشار مضاعف بر دارایی‌های ریسکی نفت بالا و فروش در بخش بلندمدت بازار اوراق، یک فشار دوگانه منفی برای: ارزهای بازارهای نوظهور (EMFX) و دارایی‌های ریسکی به‌طور کلی ایجاد کرده‌اند. رویداد کلیدی بازار سهام آمریکا در این هفته، گزارش درآمد انویدیا در روز چهارشنبه است. بازارها می‌خواهند ببینند آیا انویدیا می‌تواند همچنان رشد باریک و محدود شاخص S&P 500 را حفظ کند یا خیر. با توجه به اینکه طی هفته‌های اخیر بازار سهام محرک مهمی برای دلار بوده (ریسک‌پذیری بالا = دلار ضعیف‌تر)، ترکیب: قیمت بالای نفت و فروش اوراق هشدار می‌دهد که فضای سهام دشوارتر شده و دلار همچنان حمایت می‌شود. از نظر تکنیکال: مقاومت شاخص دلار (DXY) در 99.50 حمایت در 99.00 همچنین امروز داده‌های US TIC (گزارش خزانه‌داری امریکا) برای ماه مارس منتشر می‌شود. تاکنون نشانه‌ای از خروج قابل‌توجه سرمایه‌گذاران خارجی از بازار اوراق آمریکا دیده نشده است. قدرت اخیر دلار نیز یادآور این نکته است که از دست رفتن نقش پناهگاه امن دلار پس از تعرفه‌های روز آزادی بیشتر چرخه‌ای بوده تا ساختاری. یورو (EUR) | فروش اوراق، انتظارات رشد را تضعیف می‌کند از آنجا که یورو ارزی حساس به رشد اقتصادی است، اخبار کوتاه‌مدت اخیر برای آن مطلوب نبوده‌اند. ترکیب: قیمت بالای انرژی و افزایش نرخ‌های بلندمدت فشار منفی بر رشد اقتصادی منطقه یورو وارد می‌کند. همچنین داده‌های فعالیت اقتصادی آوریل چین نیز به‌طور کلی ضعیف منتشر شد. در حالت ایده‌آل، بانک مرکزی اروپا (ECB) نباید در بحبوحه یک شوک عرضه تورمی-رکودی نرخ بهره را افزایش دهد. اما ریسک نادیده گرفتن جهش موقت تورم، از دست رفتن کنترل بازار اوراق در بخش بلندمدت است. بنابراین ECB احتمالاً مجبور است همچنان لحن هاوکیش خود را حفظ کند و ۷۵ نقطه پایه افزایش نرخ بهره قیمت‌گذاری‌شده در بازار پول ممکن است پابرجا بماند؛ مگر اینکه «چیزی بشکند». این هفته همچنین انتشار PMI اولیه ماه مه انجام می‌شود که انتظار می‌رود شاخص ترکیبی بیش از پیش وارد محدوده انقباضی شود. تمرکز بازار امروز بر بخش بلندمدت اوراق خواهد بود؛ هرگونه فروش بیشتر می‌تواند EURUSD را تا 1.1570 پایین بیاورد. در حال حاضر، هنوز زمان مناسبی برای بازگشت به موقعیت‌های خرید EURUSD دیده نمی‌شود. پوند بریتانیا (GBP) | مشکلات داخلی و جهانی همزمان پوند همزمان از دو جبهه ضربه می‌خورد: تحولات سیاسی داخلی بریتانیا و فروش جهانی اوراق قرضه همان‌طور که ING جمعه اشاره کرد، حل سریع بحران سیاسی بریتانیا دشوار به نظر می‌رسد. در ماه ژوئن یک انتخابات میان‌دوره‌ای برگزار می‌شود که در آن اندی برنهام، رقیب رهبری حزب کارگر، پیروزی تضمین‌شده‌ای ندارد. بسته به نتیجه این انتخابات، ممکن است انتخابات کامل رهبری حزب در طول ژوئیه و حتی اوت برگزار شود. در این دوره، سرمایه‌گذاران بین‌المللی ممکن است ترجیح دهند از دارایی‌های بریتانیا فاصله بگیرند. در سناریوی افراطی، ممکن است ۳ تا ۴ درصد پریمیوم ریسک بیشتر وارد قیمت پوند شود. هم‌زمان، بانک انگلستان نیز با چالش مشابه سایر بانک‌های مرکزی روبه‌رو است: واکنش به شوک تورمی. انتظار می‌رود CPI بریتانیا در آوریل به دلیل اثر پایه نسبتاً ملایم باشد. امروز نیز بازار منتظر سخنرانی: مگان گرین کاترین من خواهد بود تا مشخص شود آیا آن‌ها با هیو پیل، اقتصاددان ارشد بانک انگلستان که ماه گذشته تنها رأی‌دهنده به افزایش نرخ بود، همسو می‌شوند یا خیر. چشم‌انداز تکنیکال ING: جفت ارز EURGBP متمایل به 0.8740 جفت ارز GBPUSD در مسیر حمایت مهم 1.3250 تا 1.3300

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر خزانه‌داری آمریکا: گروه هفت باید رژیم تحریم‌ها علیه ایران را حفظ کند

وزیر خزانه‌داری ایالات متحده، بِسِنت، اعلام کرد در نشست آتی گروه هفت (G7) از اعضا خواهد خواست تا رژیم تحریم‌ها علیه ایران را به‌طور هماهنگ دنبال کنند تا منابع مالی از دسترسی به ماشین جنگی ایران دور نگه داشته شود. او تأکید کرد که همکاری بین‌المللی در زمینه کنترل جریان‌های مالی مرتبط با جنگ ایران، برای حفظ ثبات بازارهای جهانی ضروری است. بِسِنت همچنین گفت گفت‌وگوهای اخیر در پکن موفقیت‌آمیز بوده است و دو طرف درباره موضوعات اقتصادی و تجاری به پیشرفت قابل‌توجهی دست یافته‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

لاگارد، رئيس بانک مرکزی اروپا: نگرانی از بازار اوراق بخشی از کار من است

رئیس بانک مرکزی اروپا (کریستین لاگارد) در پاسخ به پرسشی درباره نگرانی از فروش گسترده اوراق قرضه در بازارهای اروپا گفت: «من همیشه نگرانم، چون این بخشی از کار من است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پهپادهای روسیه به کشتی چینی در آب‌های اوکراین حمله کردند

  به گزارش RBC اوکراین، سخنگوی نیروی دریایی اوکراین اعلام کرد که پهپادهای روسیه به یک کشتی تجاری متعلق به چین در آب‌های اوکراین حمله کرده‌اند. این حمله در ادامه افزایش تنش‌ها در دریای سیاه و حملات پهپادی روسیه به اهداف غیرنظامی و تجاری در منطقه صورت گرفته است. منابع اوکراینی می‌گویند این حادثه نشان‌دهنده گسترش خطر برای مسیرهای تجاری بین‌المللی در نزدیکی بنادر اوکراین است، جایی که پیش‌تر نیز چند کشتی خارجی هدف قرار گرفته بودند. هنوز جزئیاتی درباره میزان خسارت یا واکنش رسمی چین منتشر نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لسکور، وزیر دارایی فرانسه: اقتصاد اروپا کند اما مقاوم است

وزیر دارایی فرانسه، برونو لسکور، اعلام کرد که بازار اوراق قرضه در حال حاضر سطح بالایی از عدم‌قطعیت پیرامون سیاست مالی و روند قیمت‌ها را نشان می‌دهد. او در عین حال تأکید کرد که اقتصاد منطقه یورو تاکنون عملکرد قابل‌قبولی داشته و اروپا در وضعیت تورم بالا قرار ندارد. لسکور افزود: «اقتصاد اروپا در حال کند شدن است، اما نشانه‌ای از رکود وجود ندارد و در مجموع، اقتصاد اروپایی انعطاف‌پذیری قابل توجهی از خود نشان داده است.» وی همچنین گفت گروه هفت (G7) در صورت نیاز آماده آزادسازی ذخایر نفتی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا شرکت‌ها را به خرید قطعات از منابع غیرچینی ملزم می‌کند

روزنامه فایننشال تایمز گزارش داد که اتحادیه اروپا در حال بررسی طرحی است که بر اساس آن، شرکت‌های اروپایی موظف خواهند شد بخشی از قطعات و تجهیزات خود را از تأمین‌کنندگان غیرچینی خریداری کنند. هدف از این اقدام، کاهش وابستگی صنعتی اروپا به چین و تقویت زنجیره تأمین در داخل اتحادیه و کشورهای هم‌پیمان عنوان شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش نفت و بازده اوراق؛ معامله‌گران آسیا محتاط‌تر شدند

قیمت نفت در معاملات دوشنبه ۱۶ مه ۲۰۲۶ افزایش یافت، زیرا گفت‌وگوهای آتش‌بس میان آمریکا و ایران متوقف شده و یک پهپاد به تأسیسات هسته‌ای امارات حمله کرده است. همزمان، گزارش‌ها حاکی از آن است که دونالد ترامپ روز سه‌شنبه جلسه‌ای در «اتاق وضعیت» کاخ سفید برای بررسی گزینه‌های نظامی علیه تهران برگزار خواهد کرد. ترامپ هشدار داده که «زمان برای ایران در حال پایان است»؛ اظهاراتی که بازارها آن را نشانه‌ای از احتمال ازسرگیری درگیری نظامی تلقی کردند. بازار اوراق قرضه آمریکا نیز تحت فشار تورمی ناشی از افزایش قیمت انرژی قرار گرفت. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا به ۴٫۶۳۱ درصد رسید که بالاترین سطح از فوریه ۲۰۲۵ است، و بازده ۳۰ ساله به ۵٫۱۵۹ درصد افزایش یافت. این جهش منعکس‌کننده نگرانی از افزایش نرخ بهره‌های بیشتر در شرایطی است که بدهی‌های دولتی و بی‌ثباتی سیاسی در جهان رو به افزایش است. در ژاپن، بازده اوراق ۱۰ ساله دولتی به بالاترین سطح از سال ۱۹۹۶ رسید، پس از آنکه دولت تأیید کرد قصد دارد اوراق جدیدی برای تأمین بودجه تکمیلی منتشر کند تا اثرات اقتصادی جنگ خاورمیانه را کاهش دهد. نخست‌وزیر سانائه تاکایچی از وزیر دارایی خواسته گزینه‌های تأمین مالی گسترده‌تری را بررسی کند. در کره جنوبی، شاخص KOSPI برای دومین روز پیاپی با افت شدید مواجه شد و مکانیسم توقف خودکار معاملات (Sidecar) فعال شد. شاخص تا ۴٫۶۸٪ سقوط کرد (البته در حال حاضر بخش زیادی از افت را جبران کرده است) و سپس بخشی از زیان‌ها را جبران کرد. همزمان، اتحادیه کارگری سامسونگ وارد مذاکرات میانجی‌گری دولتی برای جلوگیری از اعتصاب شد. در چین، داده‌های اقتصادی ماه آوریل ناامیدکننده بود: فروش خرده‌فروشی تنها ۰٫۲٪ رشد کرد (در برابر انتظار ۲٪)، تولید صنعتی ۴٫۱٪ (در برابر انتظار ۵٫۹٪)، و سرمایه‌گذاری ثابت در چهار ماه نخست سال ۱٫۶٪ کاهش یافت. شاخص قیمت مسکن نیز برای سی‌وپنجمین ماه متوالی افت کرد. مقامات چینی ضعف تقاضا را پذیرفتند اما هیچ محرک جدیدی فراتر از سیاست‌های موجود اعلام نکردند. در بازار فارکس، دلار آمریکا از شوک انرژی مصون ماند و موقعیت خود را در برابر ارزهای دیگر حفظ کرد، در حالی‌که بیت‌کوین به پایین‌ترین سطح دو هفته اخیر سقوط کرد. به‌طور کلی، ترکیب افزایش قیمت نفت، رشد بازده اوراق و تشدید تنش‌های ژئوپلیتیک باعث شد بازارهای سهام آسیا روز دوشنبه با افت گسترده مواجه شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پکن خواستار سیاست‌های مالی فعال‌تر و پولی انبساطی شد

  سخنگوی اداره ملی آمار چین (NBS) اعلام کرد که بهبود اقتصاد جهانی با «بادهای مخالف شدیدتر» روبه‌روست و وضعیت بین‌المللی تا پایان آوریل همچنان «تیره» و «پیچیده» بوده است. او تأکید کرد که پایه‌های رشد پایدار اقتصادی چین هنوز نیازمند تقویت است و برای حمایت از فعالیت اقتصادی، سیاست‌های مالی فعال‌تر و سیاست‌های پولی نسبتاً انبساطی ضروری است. در بخش دیگری از اظهارات، کارشناس NBS گفت اقتصاد چین با وجود چالش‌های خارجی، همچنان از محرک‌های داخلی قدرتمند برخوردار است و ثبات اقتصادی همچنان «ویژگی اصلی» عملکرد اقتصاد در ماه‌های اخیر محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص تولیدات صنعتی، خرده فروشی و نرخ بیکاری چین – آوریل ۲۰۲۶

شاخص تولیدات صنعتی چین - آوریل (سالانه) - Industrial Production  واقعی ................ %4.1  پیش‌بینی ............. %5.9 قبلی ..................... %5.7  شاخص خرده فروشی چین آوریل (سالانه) - Retail sales  واقعی ................ %0.2  پیش‌بینی ............. %2. قبلی ..................... %1.7  نرخ بیکاری چین - آوریل - Unemployment Rate  واقعی ................ %5.2  پیش‌بینی ............. %5.3  قبلی ..................... %5.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مسکن چین- آوریل

شاخص قیمت مسکن چین- سالانه (آوریل) - House Price Index واقعی ................. %3.5-  قبلی .................... %3.4- شاخص قیمت مسکن جدید چین - آوریل - New Home Prices واقعی ................. %0.19-  قبلی .................... %0.21-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار زیر سایه پکن؛ بازار در انتظار تیترهای مثبت خبری

دلار به دلیل نبود هرگونه پیشرفت در مذاکرات خلیج فارس، در موقعیت قوی‌تری قرار گرفته است؛ اما سفر جاری ترامپ به چین می‌تواند به انتشار تیترهای سازنده منجر شود که از فضای ریسک‌پذیری حمایت کرده و مانع رشد بیشتر دلار شوند. در بریتانیا نیز ریسک سیاسی همچنان ظرفیت افزایش دارد، چراکه ممکن است امروز روند چالش رهبری علیه استارمر آغاز شود. این مقاله را موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه پس از انتشار داده‌های داغ‌تر از انتظار شاخص قیمت تولیدکننده (PPI) تقویت شد، اما تیترهای مثبت احتمالی از سفر ترامپ به چین می‌تواند رشد بیشتر آن را محدود کند. یورو با وجود تثبیت قیمت نفت بالای 100 دلار همچنان در محدوده 1.1700 حمایت می‌شود و مدل ING ارزش منصفانه کوتاه‌مدت آن را حوالی 1.180 برآورد می‌کند. کرون نروژ (NOK) از توقف مذاکرات آمریکا و ایران، فضای مثبت ریسک و جذابیت کری‌ترید سود برده و فشار نزولی بر جفت‌ارز EURNOK حفظ شده است. پوند بریتانیا فعلاً واکنش محدودی به افزایش ریسک سیاسی و احتمال چالش رهبری علیه کیر استارمر نشان داده، اما ریسک نزولی آن همچنان بالا ارزیابی می‌شود. دلار آمریکا: PPI داغ، نگرانی‌هایی ایجاد کرده است گزارش شاخص قیمت تولیدکننده آمریکا (PPI) که روز گذشته منتشر شد، تا حدی شوکه‌کننده بود؛ به‌طوری که شاخص اصلی به 1.4% ماهانه رسید (در برابر اجماع 0.5%) و شاخص بدون احتساب غذا و انرژی نیز 1.0% ماهانه ثبت شد (در برابر اجماع 0.3%). تنها نکته امیدوارکننده این است که بخش عمده این شتاب ناشی از افزایش قیمت بلیت هواپیما (3% ماهانه) بوده، در حالی که تورم در اجزایی که وارد محاسبه شاخص Core PCE مورد ترجیح فدرال رزرو می‌شوند، همچنان نسبتاً محدود باقی مانده است. با این حال، این داده برای فدرال رزرو زنگ هشدار محسوب می‌شود و قیمت‌گذاری بازار برای ماه دسامبر اکنون بیش از 10 نقطه پایه افزایش نرخ را منعکس می‌کند. بازار اوراق قرضه نیز هنوز نشانه‌ای از استرس جدی بروز نداده است. نرخ‌های breakeven ده‌ساله (معیاری از انتظارات تورمی) اکنون در 2.5% و نرخ دوساله نزدیک 3% قرار دارد. از نگاه تیم نرخ بهره ما، این سطوح همچنان نسبتاً ملایم هستند. عبور بازدهی اوراق 10 ساله از سطح 4.50% می‌تواند بازار را از نظر سطوح بازدهی به تابستان پرتنش تعرفه‌ای 2025 بازگرداند، اما بازار اوراق اکنون بسیار منظم‌تر عمل می‌کند و در این شرایط، بازدهی بالاتر باید از دلار حمایت کند؛ نه اینکه مانند سال 2025 به آن آسیب بزند، زمانی که نگرانی‌های مالی در حال افزایش بود. نبود پیشرفت در مذاکرات خلیج فارس از ادامه تقویت دلار حمایت می‌کند، اما تمرکز اصلی امروز و فردا بر سفر ترامپ به چین خواهد بود. از نظر تاریخی، نشست‌های حضوری رئیس‌جمهور آمریکا معمولاً با موجی از تیترهای آشتی‌جویانه همراه بوده‌اند که می‌توانند دارایی‌های ریسکی را تقویت کنند. به‌ویژه، هرگونه نشانه از اینکه چین ممکن است نقش فعال‌تری در تحت فشار قرار دادن ایران برای دستیابی به توافق صلح ایفا کند، به‌خوبی از سوی بازارها استقبال خواهد شد. در نهایت، برای بازگشت دلار به کف‌های هفته گذشته، پیشرفت ملموس لازم است؛ اما انتشار تیترهای مثبت خبری از پکن احتمالاً برای محدود کردن رشد بیشتر دلار در کوتاه‌مدت کافی خواهد بود. یورو: ارزش منصفانه کوتاه‌مدت در 1.180 یورو همچنان در سطح 1.1700 خریدار جذب می‌کند. هرچند این موضوع ممکن است با توجه به تثبیت قیمت نفت بالای 100 دلار کمی غیرمنطقی به نظر برسد، اما مدل ما نشان می‌دهد ارزش منصفانه کوتاه‌مدت یورو در حال حاضر 1.180 است. عامل اصلی همچنان مقاومت بازارهای سهام جهانی است که اثر منفی قیمت بالاتر نفت و فشرده‌تر شدن اختلاف نرخ‌های سوآپ کوتاه‌مدت را خنثی می‌کند. این شرایط دو پیام دارد: شکست پایدار زیر 1.170 صرفاً با افزایش قیمت نفت محقق نمی‌شود و نیازمند تضعیف فضای ریسک جهانی است. اگر موج خوش‌بینی ناشی از هوش مصنوعی در بازار سهام ناگهان متوقف شود (گزارش درآمد انویدیا هفته آینده یک ریسک رویدادی مهم است)، ریسک نزولی EURUSD می‌تواند قابل توجه باشد. در همین حال، جفت EURNOK روز گذشته حمایت کلیدی 10.80 را شکست. کرون نروژ همچنان در شرایط ایده‌آلی قرار دارد: مذاکرات متوقف‌شده آمریکا-ایران، فضای مثبت ریسک و جذابیت معاملات کری‌ترید. احتمال شکسته شدن سطح 10.70 نیز به‌زودی وجود دارد. با این حال، برخلاف EURUSD، مهم‌ترین متغیر در مدل EURNOK ما در واقع قیمت نفت است؛ بنابراین هرگونه بازگشت انتظارات کاهش تنش می‌تواند اصلاح‌های نسبتاً شدیدی در این جفت‌ارز ایجاد کند، مشابه آنچه هفته گذشته مشاهده شد. پوند: تیترهای سیاسی همچنان در کانون توجه آخرین اخبار سیاسی بریتانیا حاکی از آن است که وس استریتینگ، وزیر بهداشت، ظاهراً در حال آماده‌سازی برای آغاز چالش رهبری علیه نخست‌وزیر استارمر است؛ کسی که متعهد شده در سمت خود باقی بماند. با این حال، هم پوند و هم اوراق قرضه دولتی بریتانیا واکنش نسبتاً آرامی به این تحولات نشان داده‌اند. دلیل این موضوع آن است که احتمال کنار رفتن استارمر تا حدی پیش‌تر در قیمت‌ها لحاظ شده بود و استریتینگ نیز به میانه‌روترین جناح حزب کارگر تعلق دارد. ضمن اینکه چالش‌های رهبری می‌توانند ماه‌ها طول بکشند و قیمت‌گذاری رویدادهای غیرقریب‌الوقوع در شرایطی که احتمال افزایش نرخ بهره و نوسان قیمت انرژی وجود دارد، چندان ساده نیست. نمونه‌های قبلی نیز نشان می‌دهد بازارها بیشتر نگران تلاش اندی برنهام، شهردار منچستر، برای جایگزینی نخست‌وزیر هستند؛ به‌ویژه به دلیل اظهارات قبلی او درباره احتمال کنار گذاشتن قواعد مالی. پریمیوم ریسک پوند که از طریق بیش‌ارزش‌گذاری کوتاه‌مدتEURGBP اندازه‌گیری می‌شود، همچنان در حدود 0.3% محدود باقی مانده است. این موضوع نشان می‌دهد بازارها فعلاً نگرانی زیادی ندارند، اما در صورت آسیب دیدن بازار اوراق از تیترهای سیاسی جدید، ریسک نزولی پوند همچنان بالاست. صبح امروز، رشد تولید ناخالص داخلی سه‌ماهه اول مطابق انتظارات به 0.6% فصلی رسید. رقم ماهانه مارس نیز قوی‌تر از اجماع و برابر با 0.3% ماهانه ثبت شد. با این حال، ما همچنان نسبت به این ارقام تردید داریم، زیرا از سال 2022 تاکنون رشد GDP سه‌ماهه اول به‌طور مداوم بسیار قوی‌تر از سایر فصول سال بوده که احتمال وجود مشکلات در تعدیل فصلی داده‌ها را نشان می‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ با مدیرعامل‌ها می‌آید، شی با اهرم فشار

در آستانهٔ دیدار پنجشنبه شی و ترامپ، دو طرف در تلاش‌اند موقعیت چانه‌زنی خود را تقویت کنند، اما با رویکردهایی کاملاً متفاوت. ترامپ با هیئتی بزرگ از مدیرعامل‌های برجستهٔ آمریکایی وارد پکن می‌شود و بر رویکردی دوستانه تأکید دارد؛ در مقابل، شی موضعی سخت‌گیرانه‌تر اتخاذ کرده و کنترل‌ها بر فناوری، زنجیره‌های تأمین و نفوذ خارجی را تشدید کرده است. پکن اخیراً معاملات فناوری را محدود کرده، تمایل خود را برای نادیده گرفتن تحریم‌های مرتبط با جریان نفت ایران نشان داده و مانع چند خرید بزرگ شرکت‌های آمریکایی شده است؛ اقداماتی که اهرم فشار چین پیش از مذاکرات را برجسته می‌کند. ترامپ به دنبال امتیازهای تجاری و کمک چین برای افزایش فشار بر ایران است، در حالی که شی خواهان کاهش محدودیت‌های فناوری آمریکا، حفظ ثبات تجاری و پیشرفت در موضوع تایوان ــ از جمله محدود شدن فروش تسلیحات آمریکا ــ است. با وجود اهمیت مسائل، دو طرف سطح انتظارات را پایین نگه داشته‌اند و تحلیلگران می‌گویند نتیجهٔ این نشست احتمالاً چند ژست محدود تجاری خواهد بود، نه دستاوردهای عمده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشست ترامپ–شی در مقیاسی محدودتر از پیش‌بینی‌های اولیه برگزار می‌شود

نشست ترامپ–شی در پکن با کاهش انتظارات مواجه شده و اکنون به‌عنوان یک دیدار محدود و کم‌اثر توصیف می‌شود که بیشتر بر حفظ ثبات متمرکز است تا دستیابی به توافق‌های بزرگ. موضوعات اصلی این گفت‌وگوها شامل تجارت، ایران و بحران فنتانیل است، اما به گفته تحلیلگران، آمریکا اهرم فشار محدودی دارد و چین نیز دستورکار یا امتیاز مشخصی ارائه نکرده است. به‌جای یک «توافق بزرگ»، انتظار می‌رود این مذاکرات فقط به اقدامات محدودی مانند تمدید آتش‌بس‌های تجاری موجود و حفظ همکاری‌های محدود در برخی بخش‌ها منجر شود. کارشناسان می‌گویند تغییر شرایط ژئوپلیتیک موقعیت چین را تقویت کرده و احتمال دستیابی به پیشرفت‌های معنادار را کاهش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار ترامپ و شی جین‌پینگ بعید است تغییری در بن‌بست میان آمریکا و ایران ایجاد کند

به گفته موسسه «سیتی»، انتظار نمی‌رود نشست رئیس‌جمهور ترامپ با شی جین‌پینگ، رهبر چین، بتواند گره تنش‌های میان آمریکا و ایران را باز کند. این بانک پیش‌بینی کرده اختلال در حمل‌ونقل دریایی در تنگه هرمز طی ۴ تا ۸ هفته آینده به‌صورت مقطعی ادامه داشته باشد و هشدار داده است که ایران ممکن است برای افزایش اهرم فشار و درآمد خود، تنش‌ها را گسترش دهد. سیتی همچنین دیدگاه صعودی خود نسبت به قیمت نفت را حفظ کرده و اعلام کرده فشارهای عرضه همچنان یکی از عوامل کلیدی در مذاکرات خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ شخصاً «جنسن هوانگ»، مدیرعامل انویدیا، را به سفر چین دعوت کرد

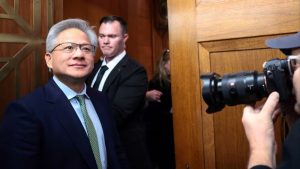
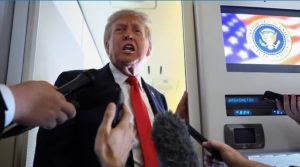
جنسن هوانگ، مدیرعامل انویدیا، به‌طور غیرمنتظره در هواپیمای ریاست‌جمهوری آمریکا (Air Force One) در مسیر پکن دیده شد؛ آن هم پس از اینکه ترامپ شخصاً از او خواست به این سفر بپیوندد. نام هوانگ در ابتدا در فهرست مدیران تجاری همراهِ سفر چین قرار نداشت. اما پس از انتشار گزارش‌هایی درباره غیبت او، ترامپ روز سه‌شنبه مستقیماً با مدیرعامل انویدیا تماس گرفت و از او خواست به هواپیما ملحق شود. ترامپ در مسیر پرواز از انکوریج به پکن، گزارش‌های مربوط به دعوت نشدن هوانگ را رد کرد و در شبکه‌های اجتماعی نوشت که مدیرعامل انویدیا از قبل در هواپیمای ریاست‌جمهوری حضور داشته است. او همچنین گزارش‌های قبلی را «اخبار جعلی» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: پیشتازی لولا در مرحله اول انتخابات برزیل

طبق نظرسنجی تازه مؤسسه Genial/Quaest که توسط رویترز منتشر شده، در مرحله اول انتخابات ریاست‌جمهوری برزیل، لولا دا سیلوا با ۳۹٪ در صدر قرار دارد و فلاویو بولسونارو با ۳۳٪ در جایگاه دوم دیده می‌شود. همچنین کایادو و زِما هر کدام ۴٪ از آرا را به دست آورده‌اند. در سناریوی دور دوم احتمالی، این نظرسنجی نشان می‌دهد که رقابت میان دو نامزد اصلی بسیار نزدیک است: لولا با ۴۲٪ در برابر ۴۱٪ برای فلاویو بولسونارو قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رقابت چینی‌ها با خودروسازان اروپایی وارد مرحله جدید شد

منابع صنعتی گزارش می‌دهند که شرکت BYD چین در حال مذاکره با استلانتیس (Stellantis) و چند خودروساز دیگر اروپایی است تا برخی از کارخانه‌های تولید خودرو در اتحادیه اروپا را خریداری یا در اختیار بگیرد. این اقدام بخشی از برنامه گسترده BYD برای گسترش حضور تولیدی در اروپا و کاهش وابستگی به واردات از چین محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرور خبرهای بازار آسیا-اقیانوسیه؛ از بازسازی سایت‌های موشکی ایران تا چشم‌انداز تورم نیوزیلند

در معاملات روز چهارشنبه، ۱۳ مه ۲۰۲۶، جریان خبری سبک بود اما تیترهایی که منتشر شدند، وزن قابل‌توجهی در بازارها داشتند. دلار برای چندمین روز متوالی اندکی تقویت شد، قیمت نفت کمی افت کرد، و تنگه هرمز — حیاتی‌ترین مسیر حمل‌ونقل انرژی جهان — دوباره در صدر خبرها قرار گرفت، آن‌هم صرفاً به‌دلیل تلاش یک نفت‌کش برای عبور از آن. تحولات ژئوپلیتیکی به‌گزارش نیویورک‌تایمز، ارزیابی‌های اطلاعاتی آمریکا نشان می‌دهد ایران دسترسی عملیاتی به ۳۰ پایگاه از ۳۳ پایگاه موشکی خود در امتداد تنگه هرمز را بازیابی کرده و همچنان حدود ۷۰٪ از ذخیره موشکی پیش از جنگ را حفظ کرده است. این یافته‌ها از دید مقام‌های آمریکایی نگران‌کننده توصیف شده و یادآور این نکته‌اند که معادله نظامی در تنگه هرمز هنوز به نفع غرب تغییر نکرده است. ساعاتی بعد، گزارش‌هایی منتشر شد مبنی بر اینکه یک نفت‌کش عظیم با پرچم چین تلاش کرده از تنگه خارج شود — رویدادی که خود به‌تنهایی برای تأثیرگذاری بر بازار انرژی کافی بود. تحولات اقتصادی و بازارها گلدمن_ساکس پیش‌بینی کرد که با تداوم شوک انرژی و نرخ‌های بالای بازدهی، دلار در مسیر تقویت گسترده باقی می‌ماند. بانک مرکزی نیوزیلند (RBNZ) در نظرسنجی جدید خود از افزایش انتظارات تورمی خبر داد. رئیس OECD از مسیر سیاستی بانک مرکزی ژاپن حمایت کرد و خواستار اصلاحات تجاری پیش از دیدار ترامپ و شی جین‌پینگ شد. سازمان OECD همچنین پیش‌بینی کرد که بانک مرکزی ژاپن تا پایان ۲۰۲۷ نرخ بهره را به ۲٪ افزایش دهد تا کشور از دوران تورم منفی خارج شود. مورگان استنلی چهار سناریوی شوک نفتی را از افزایش نرخ‌های فدرال رزرو تا رکود جهانی ترسیم کرد. در استرالیا، شاخص دستمزد سه‌ماهه اول سال با رشد ۳.۳٪ سالانه مطابق انتظار منتشر شد. بانک خلق چین (PBOC) نرخ مرجع USDCNY را ۶.۸۴۳۱ تعیین کرد که بالاتر از برآورد بازار بود. نخست‌وزیر نیوزیلند، کریس لاکسن بر انضباط مالی دولت تأکید کرد. در آمریکا، داده‌های تورمی داغ باعث افزایش نگرانی‌ها از افزایش نرخ بهره فدرال رزرو شد. گلدمن ساکس اعلام کرد یوان چین حدود ۲۰٪ کمتر از ارزش واقعی قیمت‌گذاری شده و پیش‌بینی خود را برای نرخ یوان به ۶.۵۰ در یک سال آینده افزایش داد. در بازار فلزات گران‌بها، سنای آلاسکا قانونی را تصویب کرد که طلا و نقره را به‌عنوان پول قانونی به رسمیت می‌شناسد و از مالیات فروش معاف می‌کند. هند تعرفه واردات طلا و نقره را به ۱۵٪ افزایش داد تا از ارزش روپیه حمایت کند. سیتی‌گروپ پیش‌بینی کرد که انویدیا در گزارش درآمد سه‌ماهه اول خود که قرار است در ۲۰ مه منتشر شود، عملکردی بهتر از انتظار بازار خواهد داشت. در بازار نفت، نظرسنجی خصوصی از موجودی‌ها نشان داد کاهش ذخایر نفت خام کمتر از حد انتظار بوده است. نکات قابل‌توجه لحظه قابل توجه روز مربوط به جنسن هوانگ، مدیرعامل انویدیا بود که در حال سوار شدن به هواپیمای ریاست‌جمهوری آمریکا (Air Force One) برای سفر به پکن در کنار دونالد ترامپ دیده شد. ترامپ تأیید کرد که هوانگ بخشی از هیئت تجاری آمریکایی است و قصد دارد در دیدار با شی جین‌پینگ درباره باز شدن اقتصاد چین گفت‌وگو کند — موضوعی که برای ناظران روابط آمریکا و چین چندان تازه نیست. جمع‌بندی بازار آسیا در مجموع رفتاری محتاطانه و ترکیبی داشت. دلار اندکی تقویت شد، نفت کمی افت کرد، و تنگه هرمز بار دیگر به‌عنوان نقطه فشار ژئوپلیتیکی بازار انرژی جهانی در صدر توجه‌ها قرار گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ درباره ایران: تنها یک توافق خوب منعقد خواهم کرد

گفتگوی مفصلی با رئیس‌جمهور چین، شی جین‌پینگ، درباره جنگ با ایران خواهم داشت. درباره سفر به چین: اتفاقات خوبی رخ خواهد داد. فکر نمی‌کنم به کمک رئیس‌جمهور چین، شی جین‌پینگ، در مورد ایران نیاز داشته باشم. با یک جهش عظیم در تولید نفت مواجه خواهید شد. درباره تورم: سیاست‌های من در حال نتیجه‌دادن هستند. ترامپ از سطح تورم سه ماه گذشته تعریف و تمجید کرد. درباره سفر به چین: انتظار نتایج مثبت می‌رود. درباره ایران: محاصره مؤثر بوده است. درباره معافیت نفت روسیه: هر اقدامی که لازم باشد انجام خواهم داد. تورم ما کوتاه‌مدت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بر اساس یک نظرسنجی، بازده اوراق خزانه‌داری ۱۰ ساله آمریکا طی سه ماه آینده به ۴.۳۰ درصد، در شش ماه به ۴.۲۸ درصد و در یک سال به ۴.۲۶ درصد کاهش خواهد یافت

این ارقام در مقایسه با نظرسنجی ماه آوریل اندکی بالاتر برآورد شده‌اند (به ترتیب ۴.۲۶، ۴.۲۶ و ۴.۲۵ درصد).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر