TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس: چرا دلار استرالیا کمتر از ارزش واقعی معامله می‌شود؟

در یک نگاه پیش‌بینی جدید گلدمن برای جفت ارز دلار استرالیا در برابر دلار امریکا: ۰.۷۲ (۳ ماه)، ۰.۷۳ (۶ ماه)، ۰.۷۴ (۱۲ ماه) دلیل اصلی: موضع انقباضی بانک مرکزی استرالیا و احتمال افزایش نرخ بهره در ماه مه مدل GSBEER نشان می‌دهد دلار استرالیا حدود ۲٪ کمتر از ارزش واقعی معامله می‌شود ریسک‌های کلیدی: افت شدید قیمت فلزات، ضعف داده‌های آمریکا، نوسان در سهام حوزه هوش مصنوعی گلدمن ساکس پیش‌بینی خود از مسیر دلار استرالیا را به‌طور قابل‌توجهی افزایش داده و حالا انتظار دارد نرخ AUDUSD در ۱۲ ماه آینده به ۰.۷۴ برسد. این بازنگری بر پایه سیاست‌های انقباضی بانک مرکزی استرالیا و مدل ارزش‌گذاری داخلی گلدمن انجام شده است. پیش‌بینی جدید گلدمن ساکس برای دلار استرالیا بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، گلدمن ساکس مسیر نرخ AUDUSD را به‌روزرسانی کرده و حالا انتظار دارد این نرخ در سه ماه آینده به ۰.۷۲، در شش ماه به ۰.۷۳ و در دوازده ماه به ۰.۷۴ برسد. پیش‌بینی قبلی این بانک برای دوره‌های مشابه به‌ترتیب ۰.۶۸، ۰.۶۹ و ۰.۷۰ بود. نقش بانک مرکزی استرالیا در این بازنگری گلدمن ساکس موضع بانک مرکزی استرالیا (RBA) را یکی از انقباضی‌ترین سیاست‌ها در میان بانک‌های توسعه‌یافته می‌داند. این بانک انتظار دارد RBA در ماه مه یک نوبت دیگر نرخ بهره را افزایش دهد؛ موضوعی که با قیمت‌گذاری فعلی بازار نیز هم‌خوانی دارد. گلدمن تأکید می‌کند که تصمیم‌گیرندگان در RBA توجه ویژه‌ای به شاخص‌های تورم فصلی دارند و انتشار داده‌های CPI در هفته منتهی به جلسه ماه مه می‌تواند محرک کلیدی برای موقعیت‌گیری معامله‌گران باشد. https://youtu.be/D_tSKA_7r1c ارزش‌گذاری و مدل GSBEER بر اساس مدل ارزش‌گذاری GSBEER، دلار استرالیا حدود ۲ درصد کمتر از ارزش واقعی خود معامله می‌شود. این موضوع نشان می‌دهد که در صورت حفظ سیگنال‌های انقباضی، فضای رشد برای AUDUSD وجود دارد. گلدمن همچنین اشاره می‌کند که دلار استرالیا با وجود نوسانات در بازار فلزات و فشار بر تراز تجاری، عملکرد قابل‌توجهی داشته است. ریسک‌های کلیدی در مسیر دلار استرالیا با وجود چشم‌انداز مثبت، گلدمن ساکس چند ریسک مهم را نیز مطرح می‌کند: افت شدید قیمت فلزات می‌تواند تراز تجاری استرالیا را تحت فشار قرار دهد. ضعف داده‌های مصرف‌کننده در آمریکا ممکن است نگرانی‌های رشد جهانی را افزایش دهد. نوسانات تازه در سهام حوزه هوش مصنوعی و نرم‌افزار می‌تواند دلار استرالیا را در برابر ارزهای امن مانند ین و فرانک سوئیس تضعیف کند جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله منتشر شده گلدمن‌ساکس نشان می‌دهد که بازار در حال ورود به فاز «انتظار محتاطانه» است. تا زمانی که بانک مرکزی استرالیا سیگنال‌های انقباضی را حفظ کند و داده‌های آمریکا در حاشیه باقی بمانند، مسیر دلار استرالیا به‌سمت تقویت خواهد بود. با این حال، معامله‌گران باید نسبت به نوسانات کالاها و ریسک‌های جهانی هوشیار باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتاق بازرگانی آلمان پیش‌بینی رشد را به ۱٪ افزایش داد

اتاق بازرگانی آلمان پیش‌بینی رشد اقتصاد این کشور را از ۰.۷٪ به ۱.۰٪ افزایش داد. با وجود این تعدیل مثبت، شاخص فضای کسب‌وکار همچنان زیر میانگین بلندمدت قرار دارد؛ هرچند نسبت به دوره قبل اندکی بهبود نشان می‌دهد. این گزارش نشان می‌دهد که اگرچه چشم‌انداز اقتصادی آلمان در حال بهتر شدن است، اما کسب‌وکارها هنوز با چالش‌های ساختاری و ضعف تقاضا دست‌وپنجه نرم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی استرالیا چه سیگنالی به بازارها می‌دهد؟

در یک نگاه نرخ بهره در فوریه ۲۵ نقطه پایه افزایش یافت و به ۳.۸۵٪ رسید. بانک مرکزی استرالیا: «ریسک‌های تورمی و اشتغال به‌طور محسوس تغییر کرده‌اند». بازارها همچنان احتمال افزایش نرخ در ماه‌های آینده را قیمت‌گذاری می‌کنند. تمرکز بر داده‌های تورم آینده؛ دلار استرالیا و اوراق کوتاه‌مدت حساس باقی می‌مانند. بانک مرکزی استرالیا در صورت‌جلسه نشست فوریه خود اعلام کرده که تصمیم به افزایش نرخ بهره پس از مشاهده داده‌های تورمی قوی‌تر از انتظار و کاهش محسوس محدودیت‌های مالی اتخاذ شده است. این گزارش نشان می‌دهد که مسیر سیاست پولی همچنان وابسته به داده‌هاست و هیچ مسیر از پیش‌تعیین‌شده‌ای وجود ندارد. این گزارش بر پایه داده‌های منتشرشده توسط بانک مرکزی استرالیا و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. چرا نرخ بهره در فوریه افزایش یافت؟ طبق صورت‌جلسه بانک مرکزی استرالیا، تصمیم به افزایش نرخ بهره پس از آن گرفته شد که اعضای هیئت‌مدیره به این نتیجه رسیدند که: تورم همچنان گسترده و پایدار است. شرایط مالی به‌طور قابل‌توجهی تسهیل شده‌اند. بازار کار فشرده باقی مانده و دستمزدها بالا هستند. تقاضا در اقتصاد بیش از عرضه است و این روند ادامه خواهد داشت. اعضای هیئت‌مدیره معتقد بودند که بدون اقدام سیاستی، تورم برای مدت طولانی بالاتر از هدف ۲–۳٪ باقی خواهد ماند. تصمیم‌گیری: افزایش یا تثبیت؟ در نشست فوریه، گزینه تثبیت نرخ بهره در سطح ۳.۶٪ نیز بررسی شد، اما در نهایت افزایش ۲۵ نقطه پایه به ۳.۸۵٪ به‌عنوان گزینه قوی‌تر انتخاب شد. تصمیم به‌صورت اجماعی گرفته شد و هدف آن مقابله با تقاضای بیش‌ازحد و جلوگیری از تثبیت تورم بالا بود. مسیر آینده نرخ بهره: وابسته به داده‌ها بانک مرکزی تأکید کرده که هیچ مسیر از پیش‌تعیین‌شده‌ای برای نرخ بهره وجود ندارد و تصمیمات آینده کاملاً وابسته به داده‌های اقتصادی خواهند بود. ریسک‌ها در هر دو سمت وجود دارند و اعضا اذعان کرده‌اند که نمی‌توان با اطمینان بالا مسیر آینده را پیش‌بینی کرد. شرایط مالی: دیگر محدودکننده نیستند؟ در صورت‌جلسه آمده که: بانک‌ها به‌راحتی وام می‌دهند. رشد اعتباری قوی است. قیمت مسکن و وام‌های رهنی افزایش یافته‌اند. دلار استرالیا تقویت شده، اما تأثیر آن محدود بوده. این عوامل باعث شده‌اند که سیاست پولی دیگر به‌اندازه گذشته محدودکننده (انقباضی) تلقی نشود. زمینه جهانی: مقاوم‌تر از انتظار بانک مرکزی استرالیا همچنین اشاره کرده که چشم‌انداز جهانی بهتر از پیش‌بینی‌هاست؛ به‌ویژه به دلیل سرمایه‌گذاری‌های مرتبط با هوش مصنوعی که به رشد اقتصادی کمک کرده‌اند. جمع‌بندی استراتژیک: فاز «تثبیت با حساسیت بالا به داده‌ها» بازار استرالیا اکنون در فاز «تثبیت با حساسیت بالا به داده‌ها» قرار دارد: نرخ بهره افزایش یافته است. اما مسیر آینده نامشخص است. داده‌های تورمی آینده نقش کلیدی دارند. دلار استرالیا و اوراق کوتاه‌مدت به‌شدت واکنش‌پذیر خواهند بود. معامله‌گران باید منتظر داده‌های شاخص CPI و اشتغال باشند تا مسیر بعدی سیاست پولی روشن‌تر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بالا، رشد پایین؛ اقتصاد ژاپن در چه وضعی است؟

در یک نگاه رشد اقتصادی ژاپن در Q4 فقط ۰.۲٪ سالانه بود؛ بسیار کمتر از انتظار بازار. مصرف خصوصی تنها ۰.۱٪ رشد کرد؛ فشار قیمت مواد غذایی همچنان سنگین است. سرمایه‌گذاری شرکت‌ها فقط ۰.۲٪ افزایش یافت؛ کمتر از پیش‌بینی ۰.۸٪. صادرات ۰.۳٪ کاهش یافت و سهمی در رشد نداشت؛ تقاضای خارجی خنثی بود. اقتصاد ژاپن در سه‌ماهه چهارم ۲۰۲۵ تنها یک رشد بسیار محدود ثبت کرده؛ رشدی که بسیار کمتر از پیش‌بینی‌هاست و نشان می‌دهد موتور اقتصاد این کشور هنوز با ضعف تقاضا و فشار قیمت‌ها دست‌وپنجه نرم می‌کند. این داده‌ها مسیر سیاست‌گذاری بانک مرکزی ژاپن را محتاطانه نگه می‌دارد و تصویر روشنی از یک اقتصاد «در حال تثبیت اما بدون شتاب» ارائه می‌دهد. ژاپن در Q4 رشد می‌کند، اما بسیار کمتر از انتظار داده‌های اولیه نشان می‌دهد اقتصاد ژاپن در سه‌ماهه پایانی ۲۰۲۵ تنها ۰.۱٪ رشد فصلی داشته است؛ رقمی که پس از افت ۰.۷٪ در فصل قبل، بیشتر شبیه یک «بازگشت حداقلی» است تا یک احیای واقعی. در مقیاس سالانه نیز رشد ۰.۲٪ ثبت شده؛ در حالی که بازار انتظار ۱.۶٪ داشت. این شکاف بزرگ میان انتظار و واقعیت، تصویر یک اقتصاد در حال تثبیت اما فاقد شتاب را تقویت می‌کند. مصرف خصوصی: رشد بسیار محدود زیر فشار قیمت‌ها مصرف خانوار که بیش از نیمی از اقتصاد ژاپن را تشکیل می‌دهد، تنها ۰.۱٪ رشد کرد. این رقم مطابق پیش‌بینی‌هاست، اما نسبت به فصل قبل (۰.۴٪) کاهش محسوسی دارد. افزایش مداوم قیمت مواد غذایی همچنان قدرت خرید خانوارها را محدود کرده و اجازه نمی‌دهد تقاضای داخلی نقش محرک اصلی را ایفا کند. سرمایه‌گذاری شرکت‌ها: کمتر از انتظار سرمایه‌گذاری بنگاه‌ها در Q4 تنها ۰.۲٪ افزایش یافت؛ در حالی که پیش‌بینی‌ها ۰.۸٪ بود. این داده نشان می‌دهد شرکت‌ها هنوز نسبت به آینده اقتصادی محتاط هستند و تمایل به گسترش فعالیت‌ها محدود مانده است. تجارت خارجی: بدون نقش حمایتی صادرات ژاپن در این دوره ۰.۳٪ کاهش یافت. هرچند این افت کمتر از فصل قبل است، اما همچنان نشان می‌دهد تقاضای خارجی نتوانسته نقشی در رشد ایفا کند. در نتیجه، سهم تجارت خارجی در رشد صفر بوده است. تورم: همچنان پایدار شاخص GDP Deflator که فشارهای قیمتی را نشان می‌دهد، در این دوره ۳.۴٪ رشد سالانه داشته است. این رقم تأیید می‌کند که تورم در ژاپن هنوز پایدار است، حتی اگر رشد اقتصادی ضعیف باشد. جمع‌بندی یوتوتایمز از داد‌ه‌ها: اقتصاد ژاپن در فاز «تثبیت محتاطانه» داده‌های جدید نشان می‌دهد ژاپن پس از یک دوره افت، وارد فاز تثبیت محتاطانه شده است. رشد اقتصادی بازگشته، اما بسیار ضعیف‌تر از پیش‌بینی‌هاست. برای بانک مرکزی ژاپن، این وضعیت به معنای ادامه مسیر عادی‌سازی تدریجی و بدون شتاب است؛ زیرا ضعف مصرف و سرمایه‌گذاری اجازه سیاست‌های پولی تهاجمی را نمی‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات فصلی تولید ناخالص داخلی ژاپن – سه‌ماهه چهارم ۲۰۲۵

تغییرات فصلی تولید ناخالص داخلی ژاپن - GDP (سه ماهه چهارم)  واقعی .................... %0.1  پیش‌بینی ............... %0.4  قبلی ...................... %0.6- (این داده از 0.4- تجدید شده است.) تغییرات فصلی تولید ناخالص داخلی تعدیل شده ژاپن- GDP Growth Annualized (سه‌ماهه چهارم)  واقعی .................... %0.2  پیش‌بینی ..............%1.6  قبلی ......................% 2.6- (این داده از 2.3- درصد تجدید شده است.) تغییرات سالانه شاخص قیمت تولید ناخالص داخلی ژاپن - Prelim GDP Price Index (سه ماهه چهارم) واقعی ............... %3.4 پیش بینی ........ %3.2 قبلی ..................% 3.4 (این داده از 2.8 درصد تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تراز تجاری ناحیه یورو – دسامبر ۲۰۲۵

تغییرات اشتغال ناحیه یورو - سه‌ماهه چهارم- Employment Change  واقعی ................ %0.2  پیش‌بینی ............. %0.1  قبلی .................... %0.2 (این داده از 0.1 درصد تجدید شده است) تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم- Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3 تراز تجاری ناحیه یورو - دسامبر - Trade Balance  واقعی ................ 11.6B  پیش‌بینی ............. 11.8B  قبلی .................... 10.2B این داده از 10.7B تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

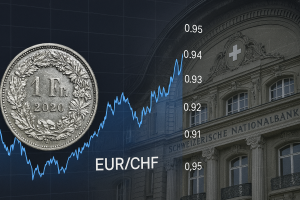
در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رشد قطره‌چکانی اقتصاد فرانسه؛ پیش‌بینی تازه ECB چیست؟

ویلروی، عضو بانک مرکزی اروپا (ECB)، گفت: «انتظار داریم رشد اقتصادی فرانسه در سه‌ماهه نخست بین ۰.۲٪ تا ۰.۳٪ باشد.» او افزود: «این میزان رشد با پیش‌بینی رشد سالانه ۱٪ در سال ۲۰۲۶ هم‌راستا است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تولید ناخالص داخلی – سه ماهه چهارم انگلیس 2025

  تولید ناخالص داخلی - سه ماهه چهارم انگلیس - Gross Domestic Product  واقعی .................. %0.1  پیش‌بینی ............. %0.2  قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه چهارم انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1 پیش‌بینی ............. %1.2  قبلی .................. %1.3 شاخص تولیدات صنعتی انگلیس - دسامبر (سالانه) - Industrial Production واقعی .................. %0.5 پیش‌بینی ............ %1.5 قبلی ................... %2.3 شاخص تولیدات کارخانجات - دسامبر (سالانه) - Manufacturing Production واقعی .................. %0.5 پیش‌بینی ............ %1.8 قبلی .................... %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار استرالیا؛ آیا نقشه جدید «میشل بولاک» برای مهار تورم جواب می‌دهد؟

در یک نگاه اهرم دوجانبه: بانک مرکزی استرالیا روی دلار قوی و نرخ بهره بالا برای «سرد کردن» اقتصاد حساب باز کرده است. ابهام استراتژیک: بولاک با عبارت «شاید نرخ‌ها بالا برود، شاید نه»، بازارها را در حالت آماده‌باش نگه داشت. تله بهره‌وری: بدون جهش در بهره‌وری، رشد اقتصادی استرالیا به سقف شیشه‌ای ۲ درصد برخورد خواهد کرد. سیگنال مثبت بازار کار: برخلاف نگرانی‌ها، وضعیت اشتغال همچنان نقطه قوت اقتصاد استرالیا باقی مانده است. بانک مرکزی استرالیا میان دو راهی «صبر» و «حمله» ایستاده است. در حالی که میچل بولاک، رئيس یانک مرکزی استرالیا از اثرگذاری دلار قوی بر مهار تورم سخن می‌گوید، اما همزمان سایه افزایش دوباره نرخ بهره را بر سر بازارها حفظ کرده است. یوتوتایمز در این گزارش بررسی می‌کند که چرا استرالیا برای فرار از تله تورم، به چیزی فراتر از نرخ بهره نیاز دارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: میشل بولاک، رئیس بانک مرکزی استرالیا (RBA)، در جدیدترین اظهارات خود پیام صریحی به بازارها مخابره کرد: «ما بیکار نخواهیم نشست.» به گزارش اختصاصی یوتوتایمز، بولوک معتقد است که ترکیب فعلی نرخ‌های بهره بالا و تقویت ارزش دلار استرالیا (AUD)، دو اهرم قدرتمندی هستند که در حال حاضر وظیفه مهار تقاضا و خنک کردن اقتصاد را بر عهده دارند. این سیاست که به نوعی «اجازه دادن به ابزارها برای انجام کار» توصیف می‌شود، هدفش بازگرداندن تعادل به بازاری است که همچنان با فشارهای تورمی دست و پنجه نرم می‌کند. بازی با کلمات یا ابهام هوشمندانه؟ نکته‌ای که توجه تحلیلگران یوتوتایمز را جلب کرده، احتیاط بولاک در تعیین مسیر قطعی نرخ بهره است. او با استفاده از عبارت «ممکن است نیاز باشد یا نباشد»، عملاً از پیش‌متعهد شدن به هرگونه حرکت بعدی خودداری کرد. این ابهام هوشمندانه باعث می‌شود که معامله‌گران فارکس و بازارهای بدهی، با کوچکترین تغییر در آمارهای تورم، واکنش‌های شدیدی نشان دهند. بولاک تاکید کرد که اولویت اصلی، جلوگیری از تثبیت تورم در اقتصاد است و اگر داده‌ها هشدار دهند، RBA در افزایش دوباره نرخ‌ها تردید نخواهد کرد. “ در حالی که بولاک وضعیت فعلی را «خوب» توصیف می‌کند و بازار کار را مایه امیدواری می‌داند، اما پیامی که به بازار مخابره شد کاملاً شفاف است: بانک مرکزی استرالیا صبور است، اما به هیچ وجه اجازه نخواهد داد تورم در خانه ماندگار شود. یوتوتایمز سقف شیشه‌ای رشد اقتصادی استرالیا بخش دیگری از تحلیل یوتوتایمز به هشدار میان‌مدت بولاک اختصاص دارد. او معتقد است بدون رشد جدی در بهره‌وری، اقتصاد استرالیا نمی‌تواند به طور پایدار رشدی بیش از ۲ درصد را تجربه کند. این یعنی اگر بهره‌وری بهبود نیابد، حتی رشد‌های کوچک هم می‌توانند باعث «داغ شدن» بیش از حد اقتصاد و شعله‌ور شدن دوباره تورم شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش برآورد رشد اقتصادی آمریکا؛ مدل آتلانتا به ۳.۷٪ رسید

مدل پیش‌بینی GDPNow فدرال رزرو آتلانتا، برآورد خود از رشد اقتصادی ایالات متحده در سه ماهه چهارم را کاهش داد. بر اساس به‌روزرسانی جدید (۱۰ فوریه)، نرخ رشد تولید ناخالص داخلی واقعی (GDP) آمریکا برای سه ماهه چهارم سال ۲۰۲۵، اکنون ۳.۷ درصد تخمین زده می‌شود. این رقم نسبت به برآورد قبلی (۴.۲ درصد در ۲ فوریه) کاهش قابل توجهی داشته است. ماه گذشته، این مدل نرخ رشد را تا ۵.۴۱ درصد نیز نشان داده بود که ناشی از گزارش فوق‌العاده قوی تراز تجاری اکتبر بود، اما اصلاح شدید تراز تجاری در نوامبر باعث تعدیل آن شد. دلایل کاهش برآورد: این کاهش پس از انتشار داده‌های ضعیف خرده‌فروشی امروز و بازنگری‌های نزولی داده‌های قبلی صورت گرفت. فدرال رزرو آتلانتا اعلام کرد که پس از دریافت داده‌های جدید از اداره سرشماری، دفتر تحلیل اقتصادی و موسسه ISM، پیش‌بینی‌ها برای رشد بخش‌های کلیدی کاهش یافته است: رشد مخارج مصرف شخصی واقعی: کاهش از ۳.۱٪ به ۲.۴٪ رشد سرمایه‌گذاری ناخالص داخلی خصوصی: کاهش از ۷.۱٪ به ۶.۷٪ به‌روزرسانی بعدی این مدل، چهارشنبه هفته آینده منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص NFIB افت کرد؛ آیا بازار کار آمریکا در حال تغییر است؟

در یک نگاه شاخص NFIB در ژانویه به ۹۹.۳ رسید؛ کمتر از انتظار ۹۹.۸ اما همچنان بالاتر از میانگین ۵۲ ساله. ۷ مؤلفه شاخص کاهش یافتند و تنها «فروش مورد انتظار» رشد قابل‌توجه داشت. شاخص عدم‌قطعیت ۷ واحد افزایش یافت و به ۹۱ رسید. شاخص جدید اشتغال NFIB نشان‌دهنده یک بازار کار متعادل است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB در ژانویه با کاهش جزئی به ۹۹.۳ رسید؛ رقمی که کمتر از پیش‌بینی‌هاست اما همچنان بالاتر از میانگین بلندمدت قرار دارد. این کاهش خفیف در حالی رخ می‌دهد که بسیاری از مالکان کسب‌وکار نسبت به آینده اقتصادی آمریکا همچنان محتاط هستند. “ شاخص NFIB چیست؟ شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB یک شاخص ماهانه است که «نبض» کسب‌وکارهای کوچک آمریکا را اندازه‌گیری می‌کند. این شاخص از سال ۱۹۷۳ توسط فدراسیون ملی کسب‌وکارهای مستقل منتشر می‌شود و به‌عنوان یک شاخص پیش‌نگر مهم برای سلامت اقتصاد آمریکا شناخته می‌شود، زیرا کسب‌وکارهای کوچک حدود ۵۰٪ نیروی کار بخش خصوصی را تشکیل می‌دهند. با این حال، به دلیل نوسان بالا و همبستگی زیاد با شاخص‌های ISM، معمولاً گزارش اثرگذاری مستقیمی بر بازار ندارد. یوتوتایمز در این گزارش آمده است که از میان ۱۰ مؤلفه اصلی شاخص، تنها سه مورد افزایش یافته و هفت مورد کاهش داشته‌اند. بیشترین تغییر مربوط به «فروش واقعی مورد انتظار» بوده که ۶ واحد رشد کرده است. در مقابل، شاخص عدم‌قطعیت جهش ۷ واحدی داشته و به ۹۱ رسیده؛ موضوعی که نشان می‌دهد بسیاری از مالکان هنوز درباره زمان مناسب برای توسعه کسب‌وکار تردید دارند. بیل دانکلبرگ، اقتصاددان ارشد NFIB، می‌گوید: «با وجود رشد تولید ناخالص داخلی (GDP)، کسب‌وکارهای کوچک هنوز منتظر نشانه‌های ملموس‌تر از بهبود اقتصادی هستند. با این حال، تعداد بیشتری از مالکان وضعیت کسب‌وکار خود را بهتر ارزیابی می‌کنند.» یکی از نکات مهم این گزارش، معرفی شاخص جدید اشتغال NFIB است که وضعیت بازار کار را در قالب یک عدد واحد نشان می‌دهد. این شاخص اکنون ۱۰۱.۶ است؛ یعنی حدود ۱.۵ واحد بالاتر از میانگین تاریخی و نشانه‌ای از تعادل نسبی در بازار کار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بیکاری ناحیه یورو  – ماهانه (دسامبر – 2025)

نرخ بیکاری ناحیه یورو  - ماهانه (دسامبر) -   Unemployment Rate  واقعی  ................   %6.2  پیش‌بینی  .............  %6.3  قبلی  ..................... %6.3 تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم (فصلی) - Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.2  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر