TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار اشتغال سپتامبر امریکا، احتمالاً هفته آینده منتشر می‌شود

بانک سیتی‌گروپ اعلام کرد که به‌دلیل اختلالات ناشی از تعطیلی دولت آمریکا، آمار اشتغال غیرکشاورزی ماه سپتامبر احتمالاً هفته آینده منتشر خواهد شد و داده‌های اشتغال ماه اکتبر ممکن است تا اوایل دسامبر به تعویق بیفتد. با این حال، انتظار می‌رود گزارش شاخص قیمت مصرف‌کننده (CPI) و اشتغال ماه اکتبر منتشر شود، اما با دقت و قابلیت اتکای کمتر. اقتصاددانان سیتی‌گروپ می‌گویند که تعطیلی دولت همچنان تقویم انتشار داده‌های اقتصادی آمریکا را مختل کرده است اما برخی آمارهای کلیدی ممکن است با تأخیر و همراه با هشدارهایی منتشر شوند. آن‌ها اشاره کردند که آمار اشتغال سپتامبر ممکن است تا جمعه یا اوایل هفته آینده منتشر شود، در حالی که جمع‌آوری ناقص داده‌ها باعث شده انتشار آمار اکتبر تا اوایل دسامبر به تعویق بیفتد. سیتی همچنین هشدار داد که آژانس‌های آماری ممکن است برای تکمیل داده‌ها به نظرسنجی‌های گذشته‌نگر، برآوردها و میان‌یابی آماری متوسل شوند. با وجود این، سیتی معتقد است که روند کلی بازار کار در حال تضعیف است و پیش‌بینی می‌کند که فدرال رزرو در نشست‌های دسامبر، ژانویه و مارس نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS رشد S&P 500 تا ۷۳۰۰ را پیش‌بینی کرد

بانک UBS پیش‌بینی کرده است که شاخص S&P 500 تا ژوئن ۲۰۲۶ به سطح ۷۳۰۰ واحد خواهد رسید. این بانک معتقد است که کاهش نرخ بهره توسط فدرال رزرو، سودآوری قوی شرکت‌ها و سرمایه‌گذاری گسترده در حوزه هوش مصنوعی، رشد بازار سهام آمریکا را ادامه‌دار خواهد کرد. استراتژیست‌های UBS بر این باورند که دو کاهش نرخ بهره دیگر تا اوایل ۲۰۲۶ انجام خواهد شد، به‌ویژه با توجه به نشانه‌های ضعف در بازار کار و کاهش تورم پس از بازگشایی دولت و انتشار مجدد داده‌های اقتصادی. بانک UBS همچنین تأکید کرده که حدود ۸۰٪ از شرکت‌های S&P 500 در سه‌ماهه سوم عملکرد مالی قوی داشته‌اند و میزان رشد سود فراتر از میانگین تاریخی بوده است. مصرف‌کنندگان همچنان با قدرت خرید می‌کنند و UBS انتظار دارد که فعالیت‌های اقتصادی به تعویق‌افتاده در اثر تعطیلی دولت، در سه‌ماهه چهارم جبران شود. در حوزه فناوری، UBS به رشد سریع خدمات ابری و افزایش تقاضا برای قدرت پردازشی اشاره کرده و گفته که درخواست انویدیا از TSMC برای تأمین بیشتر تراشه‌ها، نشان‌دهنده شتاب سرمایه‌گذاری در هوش مصنوعی است. این بانک معتقد است که افزایش هزینه‌های سرمایه‌ای در حوزه AI تا سال آینده نیز محرک اصلی بازار باقی خواهد ماند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس پیش‌بینی می‌کند که آمار اشتغال اکتبر تحت تأثیر تعطیلی دولت، کاهش یابد

گلدمن ساکس دیدگاه محتاطانه‌تری نسبت به آمار مشاغل ماه اکتبر اتخاذ کرده است. بر اساس جدیدترین ردیاب رشد مشاغل این بانک، رشد اشتغال به ۵۰ هزار شغل کاهش یافته است. با این حال، گلدمن ساکس تخمین می‌زند که آمار رسمی اشتغال بخش غیرکشاورزی (NFP) به دلیل تأثیر قابل توجه «برنامه تعویق استعفای دولتی»، کاهشی ۵۰ هزارتایی را نشان دهد. این دیدگاه نزولی در کنار آمار شرکت Challenger و گزارش ADP، دلایل قانع‌کننده‌ای برای وجود ضعف در بازار کار ارائه می‌دهد. با این حال، باید توجه داشت که بخش بزرگی از این کاهش پیش‌بینی‌شده در مدل گلدمن ساکس، ناشی از تعطیلی دولت است. این بانک اشاره می‌کند که این تأثیر منفی با بازگشایی دولت در ماه جاری معکوس خواهد شد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یو‌بی‌اس پیش‌بینی می‌کند شاخص S&P 500 تا سال ۲۰۲۶ به ۷,۵۰۰ واحد برسد، که ناشی از قدرت سودآوری شرکت‌ها خواهد بود.

یو‌بی‌اس (UBS) پیش‌بینی می‌کند شاخص S&P 500 تا سال ۲۰۲۶ به ۷,۵۰۰ واحد برسد، که ناشی از رشد ۱۴٪ سود شرکت‌ها خواهد بود و تقریباً نیمی از این رشد از بخش فناوری تأمین می‌شود. این بانک انتظار دارد ضعف اولیه اقتصادی به رشد قوی‌تر جهانی در اواخر ۲۰۲۶ تبدیل شود. پیش‌بینی می‌شود بازار سهام آمریکا حدود ۱۰٪ بازده داشته باشد که عمدتاً ناشی از سود شرکت‌ها خواهد بود و نه ارزش‌گذاری‌ها، و رشد تا نیمه سال فراتر از شرکت‌های بزرگ فناوری گسترش یابد. یو‌بی‌اس سهام را نسبت به اوراق بدهی ترجیح می‌دهد و انتظار دارد آمریکا عملکرد بهتری نسبت به اروپا و بازارهای نوظهور داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آینده نامطمئن بازار مس؛ چگونه کمبود تولید بر قیمت‌ها اثر می‌گذارد؟

قیمت مس پس از رسیدن به رکوردهای تاریخی در هفته گذشته همچنان در حال اصلاح است، اما نشانه‌هایی از روند صعودی همچنان در افق دیده می‌شود. بزرگترین تولیدکننده مس در جهان، شرکت کودلکو شیلی، امروز اعلام کرد که سود این شرکت در نه ماهه اول سال به ۶۰۷ میلیون دلار رسیده است. این در حالی است که مدیرعامل شرکت از چشم‌انداز مثبت برای قیمت‌ها سخن گفته و یکی از دلایل اصلی این خوشبینی را کاهش تولید معادن بزرگ عنوان کرده است. یکی از مسائل بزرگ، کمبود تولید در معادن اصلی است. برای مثال، یک حادثه فاجعه‌بار در معدن گراسبرگ شرکت فریپورت (بزرگترین معدن مس جهان) باعث می‌شود که بخش زیادی از تولید آن برای سال آینده تعطیل بماند. همچنین، حادثه‌ای در معدن ال تینینته شرکت کودلکو در ۳۱ جولای باعث توقف فعالیت‌ها شد که به گفته شرکت، برای بازگشت به شرایط عادی، حدود سه سال زمان خواهد برد. در قاره آفریقا، مشکلات مربوط به زلزله در معدن اصلی ایوانهو و تعطیلی معدن عظیم کوبرا پاناما پس از اعتراضات، تولید مس را تحت تأثیر قرار داده است. مشکل حتی بزرگتر، کمبود کیفیت و ناتوانی در کشف معادن جدید است. کودلکو در تلاش است تا تولید خود را در سطوح بالا نگه دارد، اما پیش‌بینی می‌کند که تولید این سال به ۱.۳۱ تا ۱.۳۴ میلیون تن کاهش یابد، در حالی که پیش از این پیش‌بینی کرده بود که تولید آن در حدود ۱.۳۴ تا ۱.۳۷ میلیون تن باشد. در معدن QB2 شرکت تک نیز پس از ده سال سرمایه‌گذاری، تولید و کیفیت آن مطابق انتظار نبوده و به بحرانی جدی تبدیل شده است. با نگاهی کلی‌تر، کودلکو به‌عنوان بزرگترین تولیدکننده مس جهان، با شرایط فعلی صنعت مس، به‌ویژه در حال تجربه کاهش شدید سود است. به عبارت دیگر، ۶۰۷ میلیون دلار سود در برابر پول‌های هنگفتی که در بخش‌های فناوری و هوش مصنوعی در حال گردش است، چیزی به حساب نمی‌آید. چرا باید ده سال صرف ساخت یک معدن مس کنید تا این‌گونه سود کسب کنید، در حالی که می‌توانید به راحتی شرکتی در حوزه تکنولوژی راه‌اندازی کنید؟ در نتیجه، کمبود سرمایه‌گذاری در صنعت مس به یکی از مشکلات عمده در دهه اخیر تبدیل شده است. طنز این ماجرا این است که مس به عنوان عنصر کلیدی در بسیاری از فناوری‌های پیشرفته همچون هوش مصنوعی، رشد انرژی الکتریکی و روباتیک شناخته می‌شود. برای سال آینده، شرکت گلدمن ساکس پیش‌بینی می‌کند که بازار مس کمی مازاد عرضه خواهد داشت، اما این وضعیت به زودی تغییر خواهد کرد و به یک بحران جدی تبدیل خواهد شد

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس: هرگونه جهش قیمت مس کوتاه‌مدت خواهد بود

به عقیده تحلیلگران گلدمن ساکس، هرگونه جهش آشکار قیمت مس به سطوح بالاتر پایدار نخواهد بود و کوتاه‌مدت است. قیمت مس پس از رسیدن به بالاترین سطح تاریخی خود در هفته گذشته، امروز ۰.۷٪ کاهش یافته است. گلدمن ساکس معتقد است که اصلاح قیمت مس در محدوده بالای پیش‌بینی‌شده ۱۰,۰۰۰ تا ۱۱,۰۰۰ دلار بر تن توجیه‌پذیر است، اما یک جهش پایدار بعید به نظر می‌رسد، زیرا بازار فیزیکی (هنوز) با کمبود عرضه مواجه نیست. آنها دلایل جهش اخیر قیمت را دلار ضعیف‌تر، انتظارات بهتر از رشد چین و احساسات صعودی سرمایه‌گذاران می‌دانند و اشاره می‌کنند که موقعیت‌گیری سرمایه‌گذاران (positioning) اکنون به صدک ۹۹ رسیده و اشباع شده است. این بانک معتقد است که فشردگی بنیادینی که بازار انتظار دارد، طی شش ماه آینده رخ نخواهد داد و پیش‌بینی می‌کند که بازار در سال ۲۰۲۶ با مازاد عرضه اندک روبرو خواهد بود. این دیدگاه با پیش‌بینی قیمت ۱۰,۵۰۰ دلار بر تن برای مس در سال ۲۰۲۶ مطابقت دارد و انتظار می‌رود سرمایه‌گذاران در اوایل سال ۲۰۲۶ شروع به خروج از این بازار کنند. در مقابل این دیدگاه، رابرت فریدلند، مدیرعامل ایوانهو (Ivanhoe)، به نکته قابل توجهی اشاره می‌کند: سرمایه‌گذاری در شبکه برق، بخش محوری «برنامه ۵ ساله» بعدی چین است که قرار است در مارس ۲۰۲۶ ارائه شود و این امر بسیار به مس وابسته است. طبق این گزارش، چین قصد دارد سرمایه‌گذاری در شبکه برق خود را طی ۵ سال آینده ۳۰ تا ۴۰ درصد افزایش دهد که این به معنای ۱۰۰,۰۰۰ تن تقاضای اضافی سالانه برای مس است. با این حال، باید توجه داشت که تقاضای جهانی مس حدود ۲۸ میلیون تن است. در عین حال، ایالات متحده نیز به شدت نیازمند سرمایه‌گذاری گسترده در شبکه برق خود است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار بلک راک: طلا و مس بازدهی بالایی داشته‌اند، اما سرمایه‌گذاران تصویر بزرگ‌تر را نمی‌بینند!

طلا و مس از برجسته‌ترین دارایی‌های سال جاری بوده‌اند. در حالی‌که شاخص کامودیتی بلومبرگ (Bloomberg Commodity Index) طی سه سال گذشته زیان‌ده بوده، دو شاخص شاخص تغییرات لحظه‌ای قیمت طلا ( S&P GCSI Gold Spot) و تغییرات لحظه‌ای قیمت مس ( S&P GCSI Copper Spot) به‌ترتیب بیش از ۱۰۰ درصد و ۳۰ درصد رشد داشته‌اند؛ همان‌طور که در نمودار زیر نشان داده شده است. صندوق BlackRock World Mining Trust از این روند سود برده، چرا که این دو فلز گرانبها اصلی‌ترین محرک بازدهی آن در سال جاری بوده‌اند. تا پایان سپتامبر ۲۰۲۵، طلا و مس در مجموع حدود ۶۰ درصد از سبد این صندوق را تشکیل داده‌اند — به‌ترتیب با سهم ۳۷.۳ درصد برای طلا و ۲۰.۶ درصد برای مس. با اینکه اوی همبرو ، یکی از مدیران صندوق، همچنان چشم‌انداز مثبتی نسبت به این دو فلز دارد، تأکید می‌کند که دنیای گسترده‌تر کالاها هنوز تا حد زیادی دست‌نخورده باقی مانده و سرمایه‌گذاران ممکن است فرصت‌های کلیدی در حوزه‌ی مواد معدنی حیاتی و عناصر خاکی کمیاب را از دست بدهند. همبرو می‌گوید محرک اصلی عملکرد بهتر طلا در ماه‌های اخیر، گریز از ارز و پول نقد بوده است. او توضیح می‌دهد: «بسیاری از مردم نگران سرعت افزایش هزینه‌های دولتی و وضعیت ترازنامه دولت‌ها هستند، بنابراین به‌دنبال جایگزین‌هایی برای پول نقد و اوراق قرضه دولتی‌اند — و همین موضوع آن‌ها را به سمت طلا، دارایی‌های واقعی یا حتی رمزارزها سوق داده است.تا زمانی که دولت‌ها برنامه‌ای عملی برای مقابله با چالش‌های مالی خود ارائه نکنند، تغییر مسیر این روند بسیار دشوار خواهد بود.» به گفته‌ی همبرو، مس همچنان یکی از اجزای حیاتی در تأمین پایدار انرژی آینده است — چه در گذار از سوخت‌های فسیلی به انرژی‌های تجدیدپذیر و چه در تأمین برق موردنیاز هوش مصنوعی و مراکز داده. او تأکید کرد: «هیچ‌یک از این تحولات بدون مس ممکن نیست.» آیا رونق کامودیتی‌های جدیدی در راه است؟ در حالی‌که طلا و مس امروز در صدر قرار دارند، همبرو انتظار دارد رونق گسترده‌تری در بازار کامودیتی‌ها در آینده نزدیک شکل بگیرد. آخرین موج بزرگ این بازار به اوایل دهه ۲۰۰۰ بازمی‌گردد، زمانی که جهش در فعالیت‌های ساختمانی و شهرنشینی در چین رخ داد. هرچند دسترسی به سایر کامودیتی‌ها در حوزه مواد معدنی حیاتی و عناصر کمیاب به بخش مهمی از سیاست‌های دولتی تبدیل شده است، اما هنوز در سبد سرمایه‌گذاری‌ها جایگاه مشابهی پیدا نکرده است. همبرو معتقد است علت کم‌توجهی سرمایه‌گذاران این است که بیشتر این مواد در زندگی روزمره نامرئی هستند — مصرف‌کنندگان آن‌ها را نمی‌بینند و بنابراین سرمایه‌گذاران نیز آن‌ها را نادیده می‌گیرند. به گفته وی: «اگر قیمت مس بالا یا پایین برود، تأثیری بر زندگی روزمره مردم ندارد — بر خلاف تغییر قیمت مواد غذایی یا بنزین.» مواد معدنی حیاتی و عناصر کمیاب چه هستند و چرا اهمیت دارند؟ اصطلاح مواد معدنی حیاتی به موادی اطلاق می‌شود که برای فناوری‌های مدرن و امنیت ملی ضروری‌اند، در حالی‌که عناصر خاکی کمیاب زیرمجموعه‌ای خاص از آن‌ها هستند — گروهی از عناصر شیمیایی با کاربرد بالا در فناوری‌های پیشرفته مانند مغناطیس، باتری‌ها و سامانه‌های دفاعی. چین حدود ۹۰ درصد بازار جهانی عناصر کمیاب را در اختیار دارد و عمده‌ی باقیمانده در استرالیا تولید می‌شود. همبرو افزود: «پیشرفت فناوری امروز — از هزینه‌های صدها میلیارد دلاری مراکز داده گرفته تا توسعه شبکه‌های برق — به‌شدت به کامودیتی‌ها وابسته است و همین امر تقاضا برای مواد معدنی حیاتی و عناصر کمیاب را افزایش می‌دهد. اما بسیاری از سرمایه‌گذاران هنوز نگاه خود را به این بخش بالا نبرده‌اند.» او هشدار داد: «در اینجا نوعی رضایت و بی‌توجهی وجود دارد و سرمایه‌گذاران سبد خود را برای این حوزه آماده نکرده‌اند. این بزرگ‌ترین اشتباه آن‌هاست.» پیام بلک‌راک به سرمایه‌گذاران همبرو گفت این موضوع یکی از تمرکزهای اصلی صندوق BlackRock World Mining Trust بوده و آن‌ها بخشی از سرمایه‌گذاری‌های صندوق را به عناصر کمیاب و مواد معدنی حیاتی اختصاص داده‌اند. او افزود: «ممکن است لازم باشد یکی از مدیران بزرگ شرکت‌های فناوری اعلام کند که به‌دلیل کمبود عناصر کمیاب، باید برنامه رشد خود را کند کند تا توجه سرمایه‌گذاران جلب شود — در آن زمان قیمت‌ها به‌سرعت جهش خواهند کرد، و احتمالاً آن زمان چندان دور نیست.» و در پایان تأکید کرد: «در نهایت، اگر دولت‌ها نگران تأمین این منابع هستند، شرکت‌ها نیز همین نگرانی را دارند.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار جهانی مس چندقطبی می‌شود

رشد تقاضای جهانی مس برای سال‌های آینده دیگر تحت سلطه چین نخواهد بود؛ بلکه ایالات متحده و هند به محرک‌های اصلی این بازار تبدیل خواهند شد. طبق گزارش رویترز، با کاهش سرعت توسعه زیرساختی و صنعتی چین، سهم این کشور از مصرف جهانی مس از ۵۷٪ به حدود ۵۲٪ تا سال ۲۰۳۱ کاهش خواهد یافت. در مقابل، ایالات متحده و هند نیاز گسترده‌ای به مس برای نوسازی زیرساخت‌ها دارند: ایالات متحده: تقاضای مس آمریکا تا سال ۲۰۳۱ حدود ۵۰٪ افزایش خواهد یافت؛ عمدتاً به دلیل نوسازی شبکه برق فرسوده و ساخت مراکز داده مبتنی بر هوش مصنوعی. هند: تقاضای هند بیش از ۳۰٪ رشد خواهد کرد؛ تحت تأثیر توسعه شبکه انتقال برق برای دستیابی به هدف ملی ۵۰۰ گیگاوات ظرفیت انرژی غیر فسیلی. این تغییرات با عوامل ژئوپلیتیکی نیز تسریع شده‌اند؛ از جمله اعمال تعرفه ۵۰٪ بر محصولات مسی چین توسط آمریکا که تولید داخلی را تقویت کرده و بازار صادراتی چین را محدود می‌کند. در نتیجه، بازار جهانی مس از ساختار متمرکز به سمت یک بازار چندقطبی و پراکنده حرکت می‌کند که تولیدکنندگان و سرمایه‌گذاران باید خود را با آن تطبیق دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران عرضه در بازار مس؛ فرصت تازه برای صعود قیمت‌ها

بازار جهانی مس بار دیگر با شوک عرضه مواجه شده و همین مسئله، فرصت تازه‌ای برای رشد قیمت این فلز حیاتی ایجاد کرده است. پس از رانش زمین در معدن گراسبرگ متعلق به شرکت Freeport McMoran که دومین معدن بزرگ مس جهان محسوب می‌شود، فعالیت استخراج در این مجموعه متوقف شده و بازار را وارد وضعیت کمبود عرضه کرده است. بر اساس برآورد گلدمن ساکس، بازگشت کامل تولید این معدن تا سال ۲۰۲۷ زمان خواهد برد. در همین حال، تولید در معدن Cobre Panama — دهمین معدن بزرگ جهان — نیز به‌دلیل ناآرامی‌های اجتماعی و دستور دولت پاناما متوقف مانده است. اما تازه‌ترین ضربه از سوی شرکت Teck Resources وارد شد. این شرکت کانادایی امروز پیش‌بینی تولید معدن جدید خود (QB2) را تا سال ۲۰۲۸ کاهش داد و اعلام کرد با هزینه‌های سنگین و مشکلات فنی مواجه است. مقایسه پیش‌بینی‌های جدید با انتظارات بازار نشان می‌دهد افت قابل‌توجهی در حجم تولید پیش‌روست: ۲۰۲۵: ‌۱۸۰ هزار تن (در برابر انتظار ۲۰۸ هزار تن) ۲۰۲۶: ‌۲۱۷.۵ هزار تن (در برابر ۲۵۷ هزار تن) ۲۰۲۷: ‌۲۵۷.۵ هزار تن (در برابر ۲۷۴ هزار تن) ۲۰۲۸: ‌۲۳۷.۵ هزار تن (در برابر ۲۷۲ هزار تن) علاوه بر این، هزینه نقدی استخراج نیز به محدوده ۲.۶۵ تا ۳ دلار به‌ازای هر پوند افزایش یافته است. شرکت هشدار داده در صورت تداوم مشکلات فنی، ریسک کاهش بیشتر تولید در سال‌های ۲۰۲۶ و ۲۰۲۷ نیز وجود دارد. تحلیل‌گران معتقدند این اخبار نشان می‌دهد توسعه معادن مس جدید فرآیندی زمان‌بر و پرهزینه است؛ پروژه QB2 از سال ۲۰۱۸ (پس از دهه‌ها برنامه‌ریزی) آغاز شد و همچنان با چالش‌های عملیاتی روبه‌روست. در حالی‌که روند جهانی برق‌رسانی، توسعه شبکه‌ها و گذار به انرژی‌های پاک تقاضا برای مس را به‌شدت افزایش می‌دهد، کمبود عرضه می‌تواند قیمت‌ها را در ماه‌های آینده در مسیر صعودی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

الیزابت وارن خواستار انتشار گزارش مشاغل ماه سپتامبر شد

به گزارش CNN، داده‌های اشتغال ماه سپتامبر که توسط اداره آمار کار (BLS) جمع‌آوری شده و آماده انتشار است، به دلیل تعطیلی دولت در موعد مقرر خود (۳ اکتبر) منتشر نمی‌شود. در همین راستا، سناتور دموکرات، الیزابت وارن، از دولت ترامپ خواسته است تا با وجود تعطیلی، گزارش مشاغل سپتامبر را منتشر کند. دفتر وارن این اطلاعات را از طریق کارمندان به مرخصی اجباری فرستاده‌شده اداره آمار کار دریافت کرده است که وضعیت داده‌ها را به آن‌ها اطلاع داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

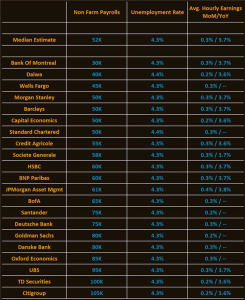
جدول پیش‌بینی NFP توسط ۲۰ مؤسسه منتشر شد

اشتغال غیرکشاورزی آمریکا (NFP) در ماه سپتامبر حدود ۵۲ هزار واحد پیش‌بینی شده و نرخ بیکاری در سطح ۴.۳٪ انتظار می‌رود. با این حال، با توجه به تعطیلی دولت فدرال آمریکا، احتمال زیادی وجود دارد که گزارش اشتغال اداره آمار کار (BLS) برای سپتامبر با تأخیر منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی USDJPY را افزایش داد

بانک UBS پیش‌بینی خود از نرخ USDJPY را افزایش داد و اعلام کرد که انتظار دارد این جفت ارز تا پایان سال ۲۰۲۵ به ۱۴۳ و تا پایان سال ۲۰۲۶ به ۱۴۰ برسد؛ در حالی که پیش‌بینی قبلی ۱۳۰ بود. این بازنگری به دلیل افزایش عدم‌قطعیت سیاسی در ژاپن، سیاست‌های انبساطی بانک مرکزی ژاپن و عملکرد قوی بازار سهام ژاپن صورت گرفته است. اگرچه بازارها هنوز یک مرحله افزایش نرخ بهره دیگر از سوی بانک مرکزی ژاپن تا ژانویه ۲۰۲۶ را قیمت‌گذاری کرده‌اند، اما ین هنوز از این انتظارات بهره‌مند نشده است. بانک UBS همچنین اشاره کرد که بازار سهام قوی و نوسان پایین در ژاپن از عوامل فشار بر ارزش ین هستند. به گفته UBS، نشانه‌ای از اقدام هماهنگ برای تقویت ین، مانند توافق پلازا، دیده نمی‌شود و احتمالاً این جفت ارز در محدوده ۱۴۰ تا ۱۵۰ باقی خواهد ماند. در بازار آمریکا، UBS انتظار دارد دلار تحت فشار ضعف بازار کار باقی بماند، که می‌تواند بازدهی اوراق خزانه‌داری کوتاه‌مدت را کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظارات تحلیلگران درباره کاهش نرخ بهره فدرال رزرو

کامرز بانک (Commerzbank): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، رسیدن به ۲.۵٪ تا تابستان ۲۰۲۶ موسسه TD: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، سپس کاهش فصلی تا پایان ۲۰۲۶ موسسه وسسه مونترال (BMO): کاهش ۲۵ نقطه پایه هر جلسه دوم تا پایان ۲۰۲۶ رویال بانک کانادا (RBC): کاهش ۲۵ نقطه پایه در فصل چهارم، و ۱۰۰ نقطه پایه در ۲۰۲۶ بانک آمریکا (BofA): کاهش ۲۵ نقطه پایه در دسامبر، سپس در ژوئن، سپتامبر و دسامبر ۲۰۲۶ (تحت ریاست جدید فدرال رزرو) گلدمن ساکس: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، و ۲ کاهش دیگر در ۲۰۲۶ تا سطح ۳–۳.۲۵٪ موسسه ING: کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، ژانویه و مارس رابوبانک (Rabobank): کاهش ۲۵ نقطه پایه در مارس، ژوئن، سپتامبر و دسامبر ۲۰۲۶ موسسه UBS: مجموع ۱۰۰ نقطه پایه کاهش در ۲۰۲۵، و ۲۵ واحد پایه در ۲۰۲۶ موسسه ولز فازگو (Wells Fargo): کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، مارس و ژوئن موسسه  CIBC: کاهش ۲۵ نقطه پایه در اکتبر، و دو کاهش ۲۵ نقطه پایه دیگر در نیمه اول ۲۰۲۶ سوسیته ژنرال (Societe Generale): کاهش ۵۰ نقطه پایه در سپتامبر، ۲۵ نقطه پایه در دسامبر و ۲۵ نقطه پایه دیگر در ۲۰۲۶ دویچه بانک (Deutsche Bank): کاهش ۲۵ نقطه پایه در سپتامبر، اکتبر و دسامبر، سپس تثبیت در ۲۰۲۶ جی پی مورگان: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، قبل از توقف «نامحدود» یونی‌کردیت (Unicredit): کاهش ۲۵ نقطه پایه در دسامبر و ژوئن موسسه  Nordea: بدون کاهش بیشتر سیتی (Citi): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر موسسه Jefferies: کاهش ۲۵ نقطه پایه در دسامبر و مارس موسسه Standard Chartered: کاهش ۵۰ نقطه پایه در سپتامبر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی قیمت طلا را تا پایان ۲۰۲۵ به ۳۸۰۰ دلار افزایش داد

بانک UBS پیش‌بینی خود از قیمت طلا را افزایش داده است؛ این تصمیم در پی رشد چشمگیر بازار طلا و تقویت انتظارات برای کاهش نرخ بهره توسط فدرال رزرو، ضعف دلار و تداوم نااطمینانی‌های ژئوپلیتیکی اتخاذ شده است. قیمت طلا تاکنون در سال جاری ۳۸٪ رشد کرده و به ۳۶۳۷ دلار در هر اونس رسیده که فاصله اندکی با رکورد تاریخی ۳۶۷۴ دلار دارد. بانک UBS اکنون پیش‌بینی می‌کند که قیمت طلا تا پایان سال ۲۰۲۵ به ۳۸۰۰ دلار برسد (پیش‌بینی قبلی: ۳۵۰۰ دلار) و تا اواسط ۲۰۲۶ به ۳۹۰۰ دلار افزایش یابد (پیش‌بینی قبلی: ۳۷۰۰ دلار). این بانک همچنین برآورد خود از میزان ذخایر صندوق‌های ETF را به نزدیکی رکورد قبلی ۳۹۰۰ تن متریک تا پایان ۲۰۲۵ افزایش داده و انتظار دارد در سال آینده ۷۰۰ تن ورودی جدید ثبت شود. تحلیل‌گران UBS با اشاره به افت نرخ بهره واقعی و کاهش بازده اوراق خزانه‌داری، تأکید کرده‌اند که این عوامل به همراه ضعف دلار، تقاضا برای طلا را تقویت خواهند کرد. در کنار عوامل کلان، خرید بانک‌های مرکزی نیز در سطح بالا باقی خواهد ماند و انتظار می‌رود در سال جاری بین ۹۰۰ تا ۹۵۰ تن متریک طلا خریداری شود. از منظر سیاسی، ترجیح رئیس‌جمهور آمریکا، دونالد ترامپ، برای حفظ نرخ‌های بهره پایین نیز به جذابیت طلا افزوده است. UBS همچنان موضع «جذاب» خود را در تخصیص دارایی جهانی حفظ کرده و توصیه کرده است که ۵٪ از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد. با این حال، ریسک اصلی برای بازار طلا، احتمال افزایش نرخ بهره در صورت بروز فشارهای تورمی غیرمنتظره است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ادراه آمار کار امریکا گفت ابزارهای داده از دسترس خارج شده‌اند

اداره آمار کار آمریکا (BLS) اعلام کرده که به دلیل بروز مشکلات فنی، ابزارهای بازیابی داده‌ها به‌طور موقت از دسترس خارج شده‌اند. این اختلال در روز جمعه، هم‌زمان با انتشار گزارش اشتغال غیرکشاورزی (NFP)، رخ داده و دسترسی به داده‌های حیاتی بازار کار را برای تحلیل‌گران و رسانه‌ها محدود کرده است. BLS اعلام کرده که در حال بررسی و رفع مشکل است و ابزارهای آماری به‌زودی مجدداً فعال خواهند شد. این اختلال در حالی رخ داده که بازارهای مالی به‌شدت منتظر داده‌های اشتغال برای تعیین مسیر نرخ بهره فدرال رزرو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز سه نوبت کاهش نرخ بهره موقعیت دلار را تضعیف کرد

گزارش‌های غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشته‌اند؛ روندی که با افزایش نگرانی‌های فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسک‌های نزولی برای دلار پیش‌بینی می‌کنیم (که همین حالا هم گران به نظر می‌رسد) زیرا احتمال افزایش شرط‌بندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر می‌شود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسک‌های نزولی برای دلار امروز پیش‌بینی می‌کنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر می‌کند. نخستین دلیل آن است که طبق مدل‌های ارزش‌گذاری کوتاه‌مدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخ‌های سوآپ دلاری، بیش از حد ارزش‌گذاری شده است. دوم اینکه اگر رقم اشتغال به‌شدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمت‌گذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمت‌ها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار داده‌ها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیش‌بینی برای نرخ بیکاری می‌تواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال می‌تواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراج‌ها را منعکس می‌کند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایین‌تر از اجماع بود. پیش‌تر هم گزارش چلنجر ضعیف‌ترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراج‌ها در تاریخ – به‌جز دوران همه‌گیری ۲۰۲۰ – را ثبت کرده بود. تمام این داده‌ها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخ‌های بهره انعطاف‌پذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأی‌گیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیش‌بینی‌کنندگان بانک مرکزی اروپا  نشان می‌دهد که انتظارات به‌طور قابل‌توجهی متمایل به سیاست‌های انقباضی‌تر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف می‌شود و سهم کسانی که با پیش‌بینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمت‌گذاری نکرده‌اند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون داده‌های اقتصادی این دیدگاه را تأیید کرده‌اند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغ‌تر از حد انتظار شود. این یعنی نشست‌های آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست می‌توانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفت‌ارز EURUSD همه‌چیز تقریباً به داده‌های آمریکا و فدرال رزرو برمی‌گردد و ما انتظار داریم این جفت‌ارز به بالای ۱.۱۷۰ بازگردد. سیاست‌های فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار می‌رود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخست‌وزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیس‌جمهور امانوئل مکرون یک نخست‌وزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایم‌تری ارائه کند. در این فرآیند، عدم‌قطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازه‌ای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمت‌گذاری شده است. دلار کانادا: داده‌های اشتغال در کانون توجه امروز کانادا هم‌زمان با ایالات متحده آمار اشتغال اوت را منتشر می‌کند. انتظار می‌رود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیش‌بینی می‌شود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالی‌که بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آورده‌اند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمت‌گذاری شده است و ممکن است پس از انتشار داده‌های امروز، شاهد بازتعیین انتظارات انبساطی‌تر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخص‌های هسته نیز در سطح قابل‌قبول ۳.۰ درصد باقی مانده‌اند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر