TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تاکایچی، نخست وزیر ژاپن: بازدهی اوراق و نتایج حراج‌ها را بازار تعیین می‌کند

سانائه تاکایچی اعلام کرد که درباره اینکه «بازار اوراق قرضه چگونه باید باشد» اظهار نظر مشخصی ندارد و تأکید کرد که بازدهی اوراق و نتایج حراج‌ها توسط خود بازار تعیین می‌شود. او همچنین گفت دولت همچنان بازار فارکس را با احساس فوریت بالا زیر نظر دارد، اما تشخیص اینکه هر عامل مشخص چه تأثیری بر نرخ ارز می‌گذارد «کار ساده‌ای نیست».  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج ۷۰ میلیارد دلاری خزانه‌داری؛ کاهش تقاضای داخلی

وزارت خزانه‌داری ایالات متحده نتایج حراج ۷۰ میلیارد دلاری اوراق قرضه ۵ ساله را منتشر کرد که با استقبال سردی مواجه شد و نمره «C منفی» گرفت. جزئیات حراج: نرخ بازدهی نهایی: ۳.۶۱۵ درصد (بالاتر از نرخ مورد انتظار بازار ۳.۶۰۸ درصد). نسبت تقاضا به عرضه (Bid to Cover): ۲.۳۲ برابر (کمتر از میانگین ۶ ماهه ۲.۳۶). خریداران: سهم خریداران داخلی (Directs) به ۲۴.۷ درصد کاهش یافت، اما خریداران خارجی (Indirects) با ۶۲.۵ درصد حضور قوی‌تری داشتند. معامله‌گران اصلی (Dealers) مجبور شدند ۱۲.۸ درصد از اوراق را بخرند که بالاتر از میانگین است. همزمان با ضعف دلار، سایر بازارها رشد کردند: بیت‌کوین: با جهش ۷.۲۰ درصدی (۴۶۰۰ دلار افزایش). طلا: با رشد ۱.۲۶ درصدی (۶۵ دلار افزایش). سهام آمریکا: شاخص S&P 500 و نزدک مثبت شدند و سهام انویدیا پیش از انتشار گزارش درآمدی، بیش از ۲ درصد رشد کرد و به ۱۹۶.۸۴ دلار رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج ۶۹ میلیارد دلار اوراق خزانه‌داری؛ نمره B برای تقاضای بازار

وزارت خزانه‌داری ایالات متحده نتایج حراج ۶۹ میلیارد دلاری اوراق قرضه خود را منتشر کرد که با نرخ بازدهی نهایی ۳.۴۵۵ درصد به پایان رسید. جزئیات و تحلیل این حراج به شرح زیر است: نرخ نهایی: نرخ ۳.۴۵۵ درصد ثبت شد که نسبت به نرخ بازار قبل از حراج (WI) که ۳.۴۵۴ درصد بود، اختلاف بسیار ناچیز ۰.۱ واحد پایه داشت. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۳ برابر را نشان داد که دقیقاً برابر با میانگین ۶ ماهه است. ترکیب خریداران: سهم خریداران داخلی با ۳۴.۳ درصد، اندکی بالاتر از میانگین ۶ ماهه (۳۲.۰ درصد) بود؛ در حالی که سهم خریداران بین‌المللی با ۵۵.۹ درصد، کمی پایین‌تر از میانگین (۵۷.۴ درصد) قرار گرفت. معامله‌گران اصلی (Dealers) نیز ۹.۸۱ درصد از اوراق را برداشتند که کمتر از میانگین معمول است. در مجموع، این حراج نمره «B» (متوسط) را دریافت کرده است. خزانه‌داری آمریکا برنامه دارد فردا اوراق ۵ ساله و روز پنج‌شنبه اوراق ۷ ساله را حراج کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار شرکت‌های بزرگ ژاپنی به دولت؛ بازی با مالیات‌ها، انضباط مالی توکیو را تهدید می‌کند

در یک نگاه ۶۶٪ شرکت‌های ژاپنی نگران انضباط مالی دولت تاکایچی هستند. تعلیق مالیات مواد غذایی باعث جهش بازده اوراق بلندمدت شد. صندوق بین‌المللی پول خواهان احتیاط مالی برای حفظ ثبات بازار اوراق است. نگرانی‌ها درباره چین کاهش یافته؛ فقط ۱۸٪ شرکت‌ها انتظار آسیب تجاری دارند. نتایج یک نظرسنجی جدید نشان می‌دهد دو سوم شرکت‌های ژاپنی نسبت به انضباط مالی دولت تاکایچی نگران هستند. این نگرانی‌ها در حالی ادامه دارد که تنش‌های دیپلماتیک با چین کمی کاهش یافته و بازارها همچنان نسبت به سیاست‌های مالی و ارزی حساس‌اند. نگرانی از سیاست مالی؛ تعلیق مالیات و افزایش هزینه‌ها بر اساس گزارش منتشرشده توسط رویترز و بازخوانی یوتوتایمز، دو سوم شرکت‌های ژاپنی نسبت به سیاست‌های مالی دولت تاکایچی ابراز نگرانی کرده‌اند. این نگرانی‌ها پس از پیشنهاد تعلیق دو ساله مالیات ۸٪ بر مواد غذایی و افزایش هزینه‌های سرمایه‌گذاری شدت گرفت — اقدامی که پیش از انتخابات زودهنگام اعلام شد و بازار اوراق را به شدت نوسانی کرد. اگرچه تاکایچی بعداً وعده داد که این اقدامات بدون صدور بدهی جدید انجام خواهد شد، اما تردید شرکت‌ها همچنان پابرجاست. ۱۱٪ از شرکت‌ها «بسیار نگران» و ۵۵٪ «تا حدی نگران» هستند. فقط ۳۰٪ نگرانی محدودی دارند. ریسک‌های اصلی: ین ضعیف و هزینه‌های تأمین مالی در میان شرکت‌های نگران، ۶۴٪ از تضعیف ین و افزایش هزینه واردات مواد اولیه ابراز نگرانی کرده‌اند و ۵۵٪ نیز افزایش نرخ بهره را تهدیدی برای هزینه‌های تأمین مالی دانسته‌اند. برخی شرکت‌ها گفته‌اند در صورت تحقق این ریسک‌ها، برنامه‌های سرمایه‌گذاری، تأمین مالی یا رشد دستمزد را بازنگری خواهند کرد. ژاپن بالاترین سطح بدهی عمومی در میان اقتصادهای توسعه‌یافته را دارد و هرگونه تصور از شل شدن مالی می‌تواند حساسیت بازار را افزایش دهد. صندوق بین‌المللی پول نیز هشدار داده که تعلیق مالیات باید محدود و موقت باشد و احتیاط مالی برای حفظ ثبات بازار اوراق ضروری است. ✔️ بیشتر بخوانید: رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟ کاهش نگرانی‌ها درباره چین؛ بازتنظیم زنجیره تأمین در بخش روابط خارجی، نگرانی شرکت‌ها درباره تنش با چین کاهش یافته است. فقط ۱۸٪ از شرکت‌ها انتظار آسیب تجاری دارند — در حالی که این رقم در ژانویه ۳۵٪ بود. ۷۳٪ گفته‌اند تأثیر کمی از تنش‌ها انتظار دارند. برخی شرکت‌ها همچنان چین را بازار کلیدی می‌دانند، اما دیگران در حال تنوع‌بخشی به زنجیره تأمین هستند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد شرکت‌های ژاپنی در حال عبور از فاز «تنش خارجی» به فاز «ریسک داخلی» هستند. در حالی که نگرانی‌ها درباره چین کاهش یافته، سیاست‌های مالی داخلی به نقطه تمرکز جدید بازار تبدیل شده‌اند. بازار اکنون در فاز «آزمون اعتماد» نسبت به دولت تاکایچی قرار دارد؛ جایی که هر تصمیم مالی می‌تواند مسیر ین، اوراق و سرمایه‌گذاری را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خروج مخفیانه نقدینگی از وال‌استریت به سمت اروپا؛ آیا وقت خداحافظی با معاملات دلاری است؟

در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطح‌های حمایتی کلیدی، نشانه‌هایی از بازگشت نشان دادند، شاخص‌های اروپایی نیز امروز با رشد قابل‌توجهی معامله شدند. فضای ریسک‌پذیری در اروپا تقویت شده و برخی شاخص‌ها در آستانه ثبت رکوردهای جدید قرار گرفته‌اند. رشد شاخص‌ها در اروپا؛ بازگشت ریسک‌پذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخص‌های اروپایی امروز با رشد قابل‌توجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانه‌هایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟ فاصله تا رکوردهای جدید؛ شاخص‌ها در آستانه جهش برخی شاخص‌های اروپایی اکنون تنها چند دهم درصد با سقف‌های تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سه‌ماهه چهارم سال گذشته، سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری و سهام تکنولوژی آمریکا بوده‌اند. اروپا با تنوع بیشتر، ارزش‌گذاری‌های جذاب‌تر و ریسک ژئوپلیتیک کمتر، به‌عنوان یکی از گزینه‌های اصلی مطرح شده است. اگرچه نبود شرکت‌های بزرگ تکنولوژی در اروپا یک ضعف محسوب می‌شود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: شاخص‌های اروپایی در آستانه رکوردهای جدید هستند و سرمایه‌گذاران به‌دنبال تنوع‌بخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسک‌پذیری حفظ شود، اروپا می‌تواند به‌عنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟

در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر می‌شود. در گزارش نوامبر، دارایی خارجی‌ها در خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایین‌ترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوق‌های بازنشستگی، سرمایه‌گذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورت‌جلسه نشست FOMC هستند، گزارش TIC خزانه‌داری آمریکا نیز امروز منتشر می‌شود؛ گزارشی که تصویر دقیق‌تری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه می‌دهد. با وجود بحث‌های گسترده درباره «دلاری‌زدایی»، داده‌های قبلی نشان دادند که تقاضا برای خزانه‌داری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانه‌داری؛ فراتر از روایت دلاری‌زدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنش‌های ژئوپلیتیک و بحث‌های مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانه‌داری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجی‌ها در خزانه‌داری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم دارایی‌ها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایین‌ترین سطح از سال ۲۰۰۸. نقش واسطه‌ها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط دارایی‌هایی را نشان می‌دهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطه‌هایی مانند بلژیک و لوکزامبورگ انجام می‌دهند. به همین دلیل، دارایی‌های این کشورها در گزارش‌ها به‌طور غیرمستقیم بالا دیده می‌شود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانک‌های مرکزی به سرمایه‌گذاران خصوصی در گزارش نوامبر، خرید توسط سرمایه‌گذاران خصوصی (صندوق‌های بازنشستگی، صندوق‌های سرمایه‌گذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانک‌های مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان می‌دهد که تأمین مالی آمریکا اکنون بیشتر به سرمایه‌گذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. به‌عبارت ساده‌تر، تقاضا برای خزانه‌داری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بی‌رقیب است؟ با وجود حفظ تقاضا برای خزانه‌داری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی مانده‌اند. سهم طلا در ذخایر بانک‌های مرکزی جهان در پایان سال گذشته از سهم خزانه‌داری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانه‌داری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایه‌گذاران خصوصی و رشد سهم طلا نشان می‌دهد که تعادل جدیدی در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش نرخ بازدهی اوراق ۳۰ ساله به ۴.۷۵٪؛ جزئیات کامل حراج

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۳۰ ساله را منتشر کرد که نشان‌دهنده استقبال بسیار خوب سرمایه‌گذاران است. نرخ بازدهی نهایی: ۴.۷۵۰ درصد (کاهش نسبت به ۴.۸۲۵ درصد دوره قبل). نرخ بازار قبل از حراج: ۴.۷۷۱ درصد (بسته شدن نرخ نهایی زیر این عدد، نشانه تقاضای قوی است). نسبت تقاضا به عرضه: این شاخص مهم به ۲.۶۶ افزایش یافت (در دوره قبل ۲.۴۲ بود). خریداران غیرمستقیم: سهم این گروه (شامل بانک‌های مرکزی خارجی) به ۶۹.۹ درصد افزایش یافت (دوره قبل ۶۶.۸ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۴.۲ درصد رسید (دوره قبل ۲۱.۳ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال سرد از اوراق ۱۰ ساله آمریکا؛ نرخ بازدهی افزایش یافت

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۱۰ ساله را منتشر کرد که نشان‌دهنده کاهش تقاضا نسبت به پیش‌بینی‌ها و دوره قبل است. جزئیات کامل این حراج به شرح زیر است: نرخ بازدهی نهایی: این نرخ ۴.۱۷۷ درصد ثبت شد که هم نسبت به دوره قبل (۴.۱۷۳ درصد) و هم نسبت به نرخ مورد انتظار بازار (WI) که ۴.۱۶۳ درصد بود، بالاتر بسته شد. نسبت تقاضا به عرضه: این شاخص مهم به رقم ۲.۳۹ کاهش یافت (در دوره قبل ۲.۵۵ بود). خریداران غیرمستقیم: سهم این گروه (که معمولاً شامل بانک‌های مرکزی خارجی می‌شود) به ۶۴.۵ درصد کاهش یافت (دوره قبل ۶۹.۶ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۲.۱ درصد رسید (دوره قبل ۲۴.۵ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جزئیات فروش اوراق خزانه؛ تقاضا برای اوراق ۳ ساله

وزارت خزانه‌داری ایالات متحده نتایج حراج جدید اوراق قرضه ۳ ساله خود را منتشر کرد. جزئیات کامل این فروش به شرح زیر است: نرخ بازدهی نهایی: این نرخ ۳.۵۱۸ درصد ثبت شد که نسبت به حراج قبلی (۳.۶۰۹ درصد) کاهش داشته است. نرخ بازار قبل از حراج: نرخ مورد انتظار بازار ۳.۵۱۹ درصد بود. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۲ را نشان داد که نسبت به دوره قبل (۲.۶۵) اندکی کاهش یافته است. خریداران مستقیم: سهم این گروه ۳۱.۹ درصد بود (افزایش نسبت به ۲۹.۵ درصد قبلی). خریداران غیرمستقیم : سهم این گروه نیز ۵۷.۱ درصد گزارش شد (افزایش نسبت به ۵۶.۵ درصد قبلی).

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ژاپن در مسیر اصلاحات سریع؛ آیا مالیات مواد غذایی کاهش می‌یابد؟

در یک نگاه دولت ژاپن قصد دارد بودجه و اصلاحات مالیاتی را با سرعت تصویب کند. کاهش مالیات مواد غذایی محبوب اما از نظر مالی پیچیده است. استفاده از مازاد ذخایر ارزی یکی از گزینه‌های تأمین مالی است، اما هنوز قطعی نشده. بازار ین و اوراق به‌شدت نسبت به اخبار مالی حساس باقی مانده‌اند. دولت جدید ژاپن با سرعتی بالا در حال پیشبرد برنامه مالی خود است و وزیر دارایی این کشور اعلام کرده که بودجه سال آینده و اصلاحات مالیاتی باید در سریع‌ترین زمان ممکن تصویب شود. این اقدام بخشی از تلاش دولت برای عمل به وعده‌های انتخاباتی و کاهش فشار هزینه‌های زندگی بر خانوارهاست. به گزارش یوتوتایمز، یکی از مهم‌ترین محورهای بحث، کاهش مالیات مصرفی بخش مواد غذایی است؛ طرحی که از نظر سیاسی محبوب اما از نظر مالی چالش‌برانگیز است. مقامات می‌گویند برای اجرای این طرح، گفت‌وگوهای دقیق‌تری لازم است و هنوز درباره نحوه تأمین مالی آن تصمیم‌گیری نشده است. در همین حال، دولت تلاش کرده نگرانی‌ها درباره تأخیر احتمالی در تصویب بودجه را کاهش دهد و تأکید کرده که هرگونه وقفه با دقت مدیریت خواهد شد تا به اعتماد مصرف‌کننده آسیب نرسد. گزینه‌های تأمین مالی اکنون در مرکز توجه قرار دارند. وزیر دارایی تأیید کرده که ژاپن در گذشته از مازاد ذخایر ارزی استفاده کرده و این گزینه همچنان روی میز است، اما هنوز تصمیم نهایی درباره استفاده کامل از این ذخایر گرفته نشده است. تحلیلگران می‌گویند استفاده از ذخایر ارزی می‌تواند در کوتاه‌مدت به دولت فضای مالی بدهد، اما ممکن است بر سیاست ارزی و رفتار بازار ین اثر بگذارد. در مجموع، انتظار می‌رود سیاست مالی نقش مهم‌تری در حمایت از رشد اقتصادی ژاپن در سال آینده ایفا کند. با این حال، کارشناسان هشدار می‌دهند که دولت باید میان محرک مالی، انضباط بودجه‌ای و ثبات بازار تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استارمر استعفا می‌دهد؟ بحران اپستین به لندن رسید

در یک نگاه شایعاتی درباره استعفای استارمر در روز دوشنبه منتشر شده، اما هنوز تأیید نشده‌اند افشاگری‌های تازه درباره رابطه مندلسون–اپستین فشار سیاسی را افزایش داده‌اند بازارها منتظر جلسه دوشنبه حزب کارگر هستند تا مسیر بحران مشخص شود در حالی که بازارهای بریتانیا هفته را با نگرانی آغاز کرده‌اند، شایعاتی درباره استعفای نخست‌وزیر استارمر در روز دوشنبه ۹ فوریه ۲۰۲۶، فضای سیاسی را ملتهب کرده است. ماجرا از افشاگری‌های تازه درباره ارتباط پیتر مندلسون با جفری اپستین آغاز شد، اما حالا به نقطه‌ای رسیده که نه‌تنها اعتبار دولت، بلکه ثبات پوند و اوراق قرضه بریتانیا را نیز تحت تأثیر قرار داده است. از افشاگری تا بحران سیاسی استارمر در سپتامبر گذشته، پس از انتشار گزارش‌هایی درباره ارتباط مندلسون با اپستین، او را از سمت سفیر بریتانیا در آمریکا کنار گذاشت. اما اسناد جدید منتشرشده از سوی منابع آمریکایی، ابعاد تازه‌ای از این رابطه را آشکار کرده و موجی از خشم در حزب کارگر به‌راه انداخته است. استارمر مدعی است که در زمان انتصاب، از عمق این رابطه بی‌اطلاع بوده و در روند بررسی سوابق، اطلاعات ناقص دریافت کرده است. با این حال، بسیاری از نمایندگان حزب کارگر این توضیح را ناکافی می‌دانند و برخی حتی به‌صورت علنی خواستار کناره‌گیری او شده‌اند.  تحقیقات پلیس و استعفای مشاور ارشد پلیس بریتانیا تأیید کرده که تحقیقات رسمی درباره «سوءاستفاده احتمالی از موقعیت عمومی» آغاز شده و گزارش‌هایی از بازرسی املاک مرتبط با مندلسون منتشر شده است. در همین حال، مورگان مک‌سوینی، رئیس دفتر نخست‌وزیر، روز یک‌شنبه استعفا داد و مسئولیت کامل انتصاب مندلسون را پذیرفت. این استعفا، اگرچه با هدف کنترل بحران انجام شد، اما نشان‌دهنده جدیت و عمق بحران درون دولت است.  واکنش بازارها؛ پوند و اوراق زیر فشار تحلیلگران معتقدند که بازارها بیش از آنکه به شایعات توجه کنند، به مسیر احتمالی بحران نگاه می‌کنند. اگر استارمر بتواند در جلسه دوشنبه حزب کارگر، حمایت داخلی را حفظ کند، بازارها ممکن است این بحران را «مدیریت‌شده» تلقی کنند. اما اگر نشانه‌ای از فروپاشی رهبری یا استعفای ناگهانی دیده شود، احتمالاً پوند با افت سریع مواجه خواهد شد و ریسک‌پذیری در بازار اوراق قرضه افزایش می‌یابد. سناریوهای پیش‌رو برای بازار پوند (GBP): در معرض نوسانات خبری؛ در صورت تشدید بحران، احتمال افت وجود دارد اوراق قرضه (Gilts): ریسک سیاسی می‌تواند حاشیه سود را افزایش دهد سهام بریتانیا: شرکت‌های داخلی آسیب‌پذیرترند؛ شرکت‌های بین‌المللی کمتر تحت تأثیر قرار می‌گیرند

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا: افزایش‌های آتی حراج اوراق با توجه به روندهای تقاضای ساختاری و هزینه‌ها/ریسک‌های احتمالی برای الگوهای انتشار در نظر گرفته خواهد شد.

وزارت خزانه‌داری آمریکا همچنان در حال ارزیابی «افزایش‌های احتمالی آینده» در حجم حراج اوراق با کوپن ثابت و اوراق با نرخ شناور است. وزارت خزانه‌داری آمریکا اعلام کرد که حجم حراج اوراق TIPS را در سطوح فعلی حفظ خواهد کرد. هدف این است که حجم عرضه اوراق خزانه معیار (Benchmark Bills) تا اواسط مارس در سطوح فعلی یا نزدیک به آن حفظ شود. آمریکا قصد دارد در تاریخ ۱۱ فوریه اوراق ۱۰ ساله به ارزش ۴۲ میلیارد دلار عرضه کند که تسویه آن برای ۱۷ فوریه برنامه‌ریزی شده است. وزارت خزانه‌داری آمریکا اعلام کرد که در تاریخ ۱۲ فوریه، اوراق ۳۰ ساله به ارزش ۲۵ میلیارد دلار عرضه خواهد شد و تسویه آن در ۱۷ فوریه انجام می‌شود. وزارت خزانه‌داری آمریکا: در صورتی که حراج اوراق ۱۰ ساله خزانه در ۱۱ فوریه ۲۰۲۶ بازدهی بالایی بین ۴٫۵٪ تا ۴٫۶۲۴٪ داشته باشد، این اوراق ۱۰ ساله به‌عنوان انتشار اضافی اوراق ۳۰ ساله فوریه ۲۰۳۶ در نظر گرفته خواهند شد. پیش‌بینی می‌شود موجودی حساب عمومی خزانه‌داری ایالات متحده (TGA) تا اواخر آوریل حدود ۱٫۰۲۵ تریلیون دلار به اوج برسد. کاهش حجم حراج اوراق خزانه توسط وزارت خزانه‌داری آمریکا احتمالاً منجر به کاهش خالص عرضه اوراق به میزان ۲۵۰ تا ۳۰۰ میلیارد دلار تا اوایل ماه می خواهد شد. وزارت خزانه‌داری آمریکا قصد دارد ۴۲ میلیارد دلار اوراق ۱۰ ساله عرضه کند. آمریکا قرار است در ۱۰ فوریه اوراق ۳ ساله به ارزش ۵۸ میلیارد دلار بفروشد و تسویه آن در ۱۷ فوریه انجام شود. وزارت خزانه‌داری آمریکا: حداقل برای چند فصل آینده، تغییراتی در برنامه عرضه اوراق پیش‌بینی نمی‌کنیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شیب منحنی بازدهی اوراق خزانه آمریکا به بالاترین سطح چهار سال اخیر رسید

فاصله میان بازدهی اوراق ۲ساله و ۱۰ساله خزانه‌داری آمریکا به حدود ۶۹ نقطه پایه افزایش یافته که نزدیک به بالاترین سطح چهار سال گذشته است؛ چرا که سرمایه‌گذاران در انتظار اعلام برنامه‌های حراج اوراق خزانه هستند. بازدهی‌های بلندمدت به دلیل نگرانی‌ها درباره رشد بدهی دولت و تغییرات احتمالی سیاستی در حال افزایش است، در حالی که بازدهی‌های کوتاه‌مدت به‌واسطه انتظارات از کاهش نرخ بهره توسط فدرال رزرو نسبتاً ثابت مانده‌اند. تندتر شدن شیب منحنی بازدهی نشانه فشارهای فزاینده مالی بر دولت است که می‌تواند هزینه‌های استقراض را بالاتر ببرد. بازارها منتظر اعلامیه تأمین مالی مجدد خزانه‌داری در روز چهارشنبه هستند تا سرنخ‌هایی درباره مسیر آینده انتشار بدهی به دست آورند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ استقراض ۳۰ساله آلمان به بالاترین سطح از سال ۲۰۱۱ رسید

در یک نگاه بازدهی اوراق ۳۰ساله آلمان به ۳.۵۵ درصد صعود کرد؛ بالاترین سطح در بیش از یک دهه گذشته. افزایش هزینه استقراض، فضای کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا را محدود می‌کند. با وجود فشارهای مالی رو به افزایش، آلمان همچنان از حاشیه امن بدهی و کسری پایین برخوردار است. بازدهی اوراق قرضه ۳۰ساله آلمان، موسوم به بوند، به ۳.۵۵ درصد افزایش یافت و به بالاترین سطح خود از سال ۲۰۱۱ رسید؛ حرکتی که هرچند هنوز نشانه‌ای از بحران استقراض نیست، اما به‌عنوان زنگ هشداری برای مسیر سیاست پولی در منطقه یورو تلقی می‌شود. برای مقایسه، بازدهی اوراق ۳۰ساله آمریکا نزدیک به ۵ درصد قرار دارد. افزایش هزینه‌های استقراض در آلمان، عملاً با چشم‌انداز کاهش بیشتر نرخ بهره از سوی ECB در تضاد است. پس از مجموعه‌ای از کاهش نرخ‌ها در سال گذشته، اکنون به نظر می‌رسد فضای مانور سیاست‌گذاران پولی اروپا محدودتر شده باشد. در عین حال، این سطوح بازدهی که به‌مراتب بالاتر از رژیم نرخ‌های بسیار پایین سال‌های ۲۰۱۵ تا ۲۰۲۳ است، تا حدی از ارزش یورو حمایت می‌کند. نگاهی به روندهای گذشته بازار اوراق آلمان همچنان شگفت‌انگیز است. در مقاطعی، دولت آلمان توانست اوراق ۳۰ساله با نرخ‌های منفی منتشر کند؛ پدیده‌ای که حتی با نگاه به گذشته نیز دشوار می‌توان برای آن توجیه اقتصادی یافت. سرمایه‌گذارانی که در آن دوره اقدام به خرید این اوراق کردند، اکنون با زیان‌های تحقق‌نیافته قابل‌توجهی مواجه‌اند. از منظر مالیه عمومی، آلمان همچنان یکی از منضبط‌ترین اقتصادهای جهان به شمار می‌رود، هرچند نشانه‌هایی وجود دارد که این وضعیت ممکن است پایدار نماند. پس از انتخابات سال گذشته، انضباط بودجه‌ای تا حدی تضعیف شده و هزینه‌های نظامی نیز با شتاب در حال افزایش است. “ «هم‌زمان، صنعت خودروسازی آلمان با فشار فزاینده رقابت از سوی چین روبه‌روست؛ عاملی که می‌تواند در سال‌های آینده کسری بودجه را افزایش دهد.» محمد زمانی با این حال، آلمان به لطف سطح پایین بدهی و کسری بودجه، که حاصل سال‌ها سیاست ریاضتی و محبوبیت احتیاط مالی در فضای سیاسی این کشور است، همچنان توان تحمل این فشارها را دارد؛ دست‌کم در کوتاه‌مدت. در بازار ارز، یورو از ابتدای سال میلادی عملکرد مثبتی داشته، اما در مقیاس هفتگی تحت فشار قدرت‌گیری گسترده دلار آمریکا عقب‌نشینی کرده است. هفته گذشته، یورو به‌طور موقت از سطح ۱.۲۰ عبور کرد، اما اکنون به حوالی ۱.۱۷۸ بازگشته و در معاملات امروز تقریباً بدون تغییر نوسان می‌کند. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ محرک‌های بعدی یورو به‌طور عمده به مسیر رشد اقتصادی گره خورده‌اند. وزارت اقتصاد آلمان اخیراً برآورد رشد تولید ناخالص داخلی این کشور در سال ۲۰۲۶ را از ۱.۳ درصد به ۱.۰ درصد کاهش داده است. هرچند ریسک‌ها در هر دو جهت وجود دارد، اما در کوتاه‌مدت توجه بازارها به تحولات جنگ روسیه و اوکراین معطوف شده است. طبق برآوردهای تحلیلگران UtoTimes، با وجود تردیدهای فراوان نسبت به گزارش‌هایی که از نزدیک بودن پایان جنگ حکایت دارند، دستیابی به چنین نتیجه‌ای می‌تواند به‌طور واضح به نفع یورو باشد؛ عاملی که در صورت تحقق، بخشی از فشارهای کنونی بر اقتصاد و بازارهای مالی اروپا را کاهش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

خزانه‌داری آمریکا در سه ماهه اول، ۵۷۴ میلیارد دلار استقراض خواهد کرد و موجودی نقدی پایان دوره را ۸۵۰ میلیارد دلار پیش‌بینی می‌کند – برآوردهای QRA خزانه‌داری آمریکا

خزانه‌داری انتظار دارد در سه ماهه دوم، ۱۰۹ میلیارد دلار استقراض کند و موجودی نقدی پایان دوره را ۹۰۰ میلیارد دلار برآورد می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بازنشستگی دانمارک اوراق خزانه آمریکا را به دلیل ریسک‌های ترامپ می‌فروشد

گزارش‌ها حاکی از آن است که صندوق بازنشستگی دانمارکی AkademikerPension قصد دارد اوراق خزانه آمریکا را بفروشد. این صندوق موقعیت نسبتاً کوچکی دارد، اما این اقدام نشان‌دهنده ریسک موجود در بازار است. بلومبرگ گزارش می‌دهد که صندوق بازنشستگی دانمارکی AkademikerPension تا پایان ماه جاری، موقعیت ۱۰۰ میلیون دلاری خود در اوراق خزانه آمریکا را واگذار خواهد کرد. این صندوق حدود ۲۵ میلیارد دلار از پس‌انداز معلمان را مدیریت می‌کند. مدیر صندوق، تلاش ترامپ برای تصاحب گرینلند را یکی از دلایل این فروش دانسته اما همچنین گفته است: آندرس شلده، مدیر ارشد سرمایه‌گذاری در AkademikerPension به بلومبرگ گفت: «آمریکا اساساً اعتبار خوبی نیست و در بلندمدت وضعیت مالی دولت آمریکا پایدار نیست.» بانک مرکزی دانمارک ۱۰۰ میلیارد دلار ذخایر دارد که حدود نیمی از آن احتمالاً به دلار است. آن‌ها و دیگران ممکن است نیاز به بازنگری در این دارایی‌ها داشته باشند، به‌ویژه پس از آنکه ذخایر روسیه مصادره شد و توانایی آن در استفاده از سیستم مالی بین‌المللی پس از حمله به اوکراین فلج گردید. تعجبی ندارد که طلا ۱.۶ درصد رشد کرده و رکورد تاریخی جدیدی در ۴۷۴۸ دلار ثبت کرده است. در نهایت، طلا جایگزین نهایی پولی است و اگر خروجی از دلار آمریکا رخ دهد، طلا یکی از مقاصد اصلی سرمایه‌ها خواهد بود. چه دانمارک باشد چه هر کس دیگر، امروز فروش سنگینی در اوراق خزانه جریان دارد. بازده اوراق ۱۰ ساله آمریکا به بالاترین سطح از ماه سپتامبر رسیده و این با وجود سه بار کاهش نرخ بهره فدرال رزرو در این مدت است. نمودار شبیه به الگوی «سر و شانه معکوس» با هدفی درست زیر ۴.۵ درصد به نظر می‌رسد. بخش بزرگی از آنچه در بازار اوراق رخ می‌دهد، یک بحران مالی در ژاپن است، جایی که بازده اوراق ۳۰ ساله امروز ۲۵ نقطه پایه افزایش یافته و ریسک آغاز یک بحران بین‌المللی را دارد. آتی S&P 500 نیز ۱.۵ درصد کاهش یافته است. در نهایت، شاید این بحران اوراق قرضه ژاپن باشد که به توقف امپریالیسم ترامپ منجر شود. سر و صدا در بازار اکنون بسیار زیاد است و عبور از تیترها و یافتن مسیر درست دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بازده اوراق قرضه ژاپن به رکوردهای تاریخی در پی اعلام انتخابات زودهنگام

بازده اوراق قرضه ژاپن در ادامه هفته به صعود خود ادامه می‌دهد؛ سقوط بازار اوراق قرضه دولتی ژاپن (JGB) ادامه دارد. این هفته فقط فلزات گران‌بها نیستند که رشد انفجاری دارند. بازده اوراق قرضه جهانی نیز در حال افزایش است، اما بازار اوراق قرضه دولتی ژاپن (JGB) بار دیگر در کانون توجه است. بازده‌ها در ژاپن امروز پس از آنکه نخست‌وزیر تاکایچی انتخابات زودهنگام را برای ۸ فوریه تأیید کرد و مجلس نمایندگان در روز جمعه منحل خواهد شد، اوج گرفتند. بازده اوراق ۴۰ ساله ژاپن به رکورد جدیدی رسید و برای اولین بار سطح ۴ درصد را لمس کرد. بازده اوراق ۳۰ ساله نیز با جهشی خیره‌کننده (بیش از ۴۰ نقطه پایه فقط در این هفته) فاصله چندانی با این سطح ندارد. در همین حال، بازده ۱۰ ساله نیز به سقف ۲.۳۸ درصد رسید که بالاترین سطح از سال ۱۹۹۹ تاکنون است. تمام این‌ها پس از آن رخ می‌دهد که تاکایچی وعده کاهش مالیاتی بیشتری داد که می‌تواند وضعیت مالی نگران‌کننده کشور را بدتر کند. این وضعیت عملاً تشدید همان «معامله تاکایچی» (Takaichi trade) است که از اکتبر تا نوامبر سال گذشته در جریان بوده است. ترکیبی از بدهی، کسری بودجه و ژئوپلیتیک اخیراً برای بازارهای اوراق قرضه چندان خوش‌یمن نبوده است. وضعیت سیاسی داخلی ژاپن نیز کمکی به صحنه داخلی نمی‌کند، به‌ویژه با درگیری دولت با بانک مرکزی ژاپن (BOJ). موسسه Yardeni Research هشدار می‌دهد که سقوط بازار اوراق قرضه ژاپن ممکن است در جاهای دیگر نیز بازتاب داشته باشد. این شرکت استدلال می‌کند: «سرمایه‌گذاران ژاپنی در گذشته در خرید بدهی بازارهای دیگر، به‌ویژه ایالات متحده که نرخ بهره بالاتری داشت، بسیار تهاجمی عمل می‌کردند. اکنون که بازده داخلی آن‌ها در حال افزایش است، احتمالاً خواهید دید که سرمایه‌گذاران اوراق قرضه ژاپنی ترجیح می‌دهند سرمایه خود را در خانه نگه دارند و در اوراق خودشان سرمایه‌گذاری کنند تا آمریکا؛ بنابراین این امر می‌تواند فشار صعودی بر بازده اوراق قرضه ایالات متحده وارد کند.» این موضوع ما را دوباره به بحث خزانه‌داری آمریکا بازمی‌گرداند، جایی که سرمایه‌گذاران باید سیاست‌های مالی انبساطی و افزایش انتشار بدهی را نیز در نظر بگیرند. این شبیه به یک چرخه معیوب است که مدام خودش را تغذیه می‌کند. خطر در کمین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج اوراق قرضه ژاپن؛ تقاضا ضعیف اما قیمت‌ها حفظ شد

فیوچرز اوراق قرضه ژاپن در پی حراج 30 ساله‌ای که اخیراً برگزار شد، به افزایش‌های خود ادامه داد. این افزایش‌ها به رغم تقاضای نسبتاً ضعیف در بازار، همچنان پایدار باقی مانده‌اند. در این حراج، پایین‌ترین قیمت اوراق قرضه وزارت دارایی به 99.15 رسید که کمی بالاتر از پیش‌بینی‌های کارشناسان و رقم 99.10 در نظرسنجی بلومبرگ بود. با این حال، نسبت پیشنهاد به پوشش در این حراج به 3.14 رسید که نشان‌دهنده تقاضای کمتر از میانگین 12 ماهه (3.405) است. این کاهش نسبت می‌تواند نشانه‌ای از عدم اطمینان سرمایه‌گذاران نسبت به آینده اقتصادی باشد. با این وجود، برخی تحلیلگران بر این باورند که نتایج حراج نسبتاً خوب بوده و ممکن است به پایداری بازار اوراق قرضه کمک کند. به طور کلی، وضعیت کنونی بازار اوراق قرضه ژاپن نشان‌دهنده چالش‌هایی است که سرمایه‌گذاران با آن مواجه‌اند، اما افزایش قیمت‌ها پس از حراج می‌تواند به عنوان یک نشانه مثبت تلقی شود. این وضعیت نیازمند توجه دقیق سرمایه‌گذاران و تحلیلگران برای ارزیابی بهتر روندهای آینده بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

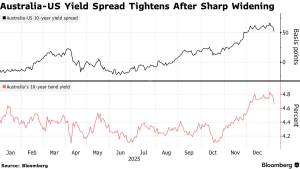
بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آرامش بازار اوراق قرضه با طوفان داده‌های اقتصادی به پایان می‌رسد

بازار اوراق قرضه آرام است، اما این آرامش پایدار نخواهد بود. برخی رویدادهای بزرگ در راه هستند و نمودارها برای همیشه ثابت نمی‌مانند. شروع سال در بازار اوراق قرضه آرام بوده است، اما این وضعیت دوام نخواهد داشت. رویدادهای مهمی در پیش هستند که می‌توانند باعث بازنگری در چشم‌انداز اجماعی فعلی شوند؛ چشم‌اندازی که شامل موارد زیر است: شتاب متوسط در رشد اقتصادی، بازار کار ثابت یا کمی رو به وخامت، ۲ تا ۳ کاهش نرخ بهره فدرال رزرو در سال ۲۰۲۶، کاهش تورم و رشد ۱۰ تا ۱۲ درصدی بازار سهام. این یک پیش‌بینی تکراری (کپی-پیست) برای اکثر سال‌هاست و امسال چنان اجماعی بر سر آن وجود دارد که به‌طرز خطرناکی حاکی از آسوده‌خاطری کاذب (Complacent) است، به‌ویژه در دنیایی که ترامپ آن را اداره می‌کند. معاملات سال ۲۰۲۶ تاکنون عمدتاً «ریسک‌پذیر» (Risk-on) بوده‌اند، اما اگر روی نمودار زوم کنید، متوجه می‌شوید که بازده‌ها امسال کمی کاهش یافته‌اند. این نشان می‌دهد که یک نفر آن بیرون به دنبال امنیت است، نه ریسک. این اتفاق همچنین در زمان کسری بودجه سرسام‌آور ایالات متحده و افزایش تنش‌های سیاسی رخ می‌دهد. واقعیت این است که وقتی دولت‌ها مجبور به کاهش کسری بودجه می‌شوند، ناآرامی‌های اجتماعی به ندرت فروکش می‌کند. انتظار می‌رود کنگره پس از انتخابات میان‌دوره‌ای دچار تفرقه شود و ناگهان کاهش کسری بودجه دوباره به اولویت تبدیل شود. اضطراب بازار می‌تواند به سرعت آغاز شود و چشم‌ها به روز جمعه دوخته شده است. امروز مجموعه‌ای از سیگنال‌های ترکیبی دریافت کردیم: گزارش ضعیف فرصت‌های شغلی (JOLTS)، اشتغال ADP مطابق انتظار و شتاب گرفتن بخش خدمات ISM. این ترکیب به سختی می‌تواند باعث اطمینان به چشم‌انداز شود، اما چیزهای زیادی به گزارش اشتغال بخش غیرکشاورزی (NFP) روز جمعه وابسته خواهد بود. و حتی مهم‌تر از آن، تصمیم احتمالی دیوان عالی درباره تعرفه‌ها در روز جمعه است. نحوه رقم خوردن این رویدادها می‌تواند بازار اوراق قرضه را به حرکت درآورد. علاوه بر این، نمودار داستان فنری را روایت می‌کند که هر لحظه فشرده‌تر می‌شود. در نقطه‌ای، این محدوده ۴.۰۰ تا ۴.۵۰ درصد شکسته خواهد شد و بازده‌ها حرکت خواهند کرد. احتمال می‌رود که با وقوع نوعی رویداد «ریسک‌گریز» (Risk-off) بازده‌ها کاهش یابد، اما تورم همچنان می‌تواند شتاب بگیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر