سیاست پولی نمیتواند تنها ابزار دفاع اقتصادی باشد
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
سیاست پولی نمیتواند تنها ابزار دفاع اقتصادی باشد

اگر فدرال رزرو در سیاست پولی اعتبار و اعتماد خود را حفظ کند، میتواند شوک ناشی از افزایش قیمت انرژی را نادیده بگیرد. اگر تورم ناشی از جنگ گستردهتر شود، تغییر در چشمانداز سیاستگذاری را مدنظر قرار خواهم داد. سیاست فعلی فدرال رزرو که “بهطور ملایم محدودکننده” است، با هدف حمایت از اشتغال و کاهش تورم دنبال میشود. خوشبین هستم که پایان جنگ باعث کاهش قیمت انرژی شود تداوم شوک انرژی میتواند در ادامه سال جاری به تورم فشار وارد کند. طرچه جنگ در خاورمیانه طولانیتر شود، ریسکهای تورمی بیشتر خواهد شد. «میخواهم درباره تأثیر جنگ بر اقتصاد، شفافیت بیشتری داشته باشم. اقتصاد آمریکا با وجود شکنندگی بازار کار، همچنان مقاوم باقی مانده است. پیشرفت در کاهش تورم متوقف شده است اینکه فدرال رزرو در بیانیه سیاستگذاری ۲۹ آوریل، تمایل به تسهیل سیاستها را حفظ کرد، اقدام خوبی بود واکنش به شوک انرژی میتواند فشار انقباضیِ غیرضروری به اقتصاد وارد کند اگر درگیریها ادامه پیدا کند، دیدگاههای خود را بازنگری خواهم کرد.
معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتشبس ایران–آمریکا هنوز به امضای رئیسجمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هستهای ایران و نحوه برخورد با ذخایر اورانیوم غنیشده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقامهای آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایینتر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیشبینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیشبینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانههای دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بودهاند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیشبینی کاهش ۰.۹٪) پیشبینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این دادهها پیام سیاستی بانک مرکزی ژاپن را پیچیدهتر میکند؛ جایی که بازارها تا پیش از انتشار دادهها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمتگذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش مییابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینههای وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. دادههای با فرکانس بالا برای تصمیم ژوئیه بررسی میشود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معاملهگران کمی از دلار فاصله گرفتند، اما ریسکپذیری کامل شکل نگرفت؛ زیرا توافق آتشبس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکتها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر بهعنوان تأمینکننده زیرساخت AI دیده میشود. SpaceX هدفگذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیقتر نوسانات خلاصه رویدادهای سش آسیا توافق تمدید آتشبس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیفتر از انتظار؛ تولید صنعتی قویتر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX بهدنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر میشود.
سهام شرکت Dell در معاملات پس از ساعت بازار ۳۰٪ جهش کرد؛ پس از آنکه شرکت در گزارش سهماهه خود تمام انتظارات والاستریت را پشت سر گذاشت و چشمانداز درآمد سال مالی ۲۰۲۷ را بهطور قابلتوجهی افزایش داد. نکات کلیدی گزارش دل ۱) انفجار تقاضا برای سرورهای هوش مصنوعی دل که با انویدیا همکاری نزدیک دارد، اعلام کرد: درآمد سرورهای بهینهشده برای هوش مصنوعی: ۱۶.۱ میلیارد دلار رشد سالانه: ۷۵۷٪ رشد فصلی: ۷۹٪ “ «۲۴.۴ میلیارد دلار سفارش سرور AI ثبت کردیم و ۱۶.۱ میلیارد دلار درآمد شناسایی شد. پیشبینی درآمد سرورهای AI در سال ۲۰۲۷ را به ۶۰ میلیارد دلار افزایش میدهیم.» جف کلارک، مدیر عملیاتی دل: دل همچنین اعلام کرد که بکلاگ سرورهای AI در پایان فصل به ۵۱.۳ میلیارد دلار رسیده است (در مقایسه با ۴۳ میلیارد دلار در پایان سهماهه چهارم 2026). ۲) رکورد تاریخی درآمد کل درآمد فصل: ۴۳.۸۴ میلیارد دلار (رکورد تاریخی) سود تعدیلشده: ۴.۸۶ دلار بهازای هر سهم انتظار تحلیلگران: ۲.۸۸ دلار سود و ۳۴.۸۱ میلیارد دلار درآمد ۳) رشد بخش PC با وجود فشار بازار حافظه بخش Client Solutions Group (محصولات PC): درآمد: ۱۴.۶ میلیارد دلار رشد سالانه: ۱۷٪ بازار PC همچنان تحت فشار افزایش قیمت حافظه است، اما طبق گزارش Gartner، ارسال جهانی PC رشد کرده و دل پس از HP و Lenovo در رتبه سوم بازار قرار دارد. ۴) چشمانداز بسیار فراتر از انتظار بازار پیشبینی سهماهه دوم سود تعدیلشده: ۴.۸۰ دلار درآمد: ۴۴ تا ۴۵ میلیارد دلار انتظار بازار: ۳.۰۱ دلار سود و ۳۵.۴ میلیارد دلار درآمد پیشبینی سال مالی ۲۰۲۷ درآمد جدید: ۱۶۵ تا ۱۶۹ میلیارد دلار پیشبینی قبلی: ۱۳۸ تا ۱۴۲ میلیارد دلار انتظار تحلیلگران: ۱۴۳.۹ میلیارد دلار
بانک مرکزی اروپا (ECB) اعلام کرد که یک سقوط ناگهانی در بازارهای مالی میتواند ریسکهای پنهان بدهی دولتها را آشکار کرده و نگرانیها درباره پایداری مالیه عمومی را افزایش دهد. در گزارش جدید ECB آمده است که: احتمال قابلتوجهی وجود دارد که احساسات بازار تضعیف شود و ریسک اوراق دولتی دوباره قیمتگذاری شود. ارزشگذاری سهام بیش از حد بالا است و پریمیوم ریسک اوراق شرکتی بهطور غیرعادی فشرده شده است. یک شوک عرضه انرژی میتواند نوسان بازار را افزایش داده و توان بازپرداخت بدهی برخی کشورها را تحت فشار قرار دهد.
والاستریت ژورنال گزارش داد: شرکت داروسازی الیلیلی (Eli Lilly) با سه شرکت فعال در حوزه توسعه واکسن به توافق رسیده تا آنها را در قالب معاملاتی با ارزش مجموعاً نزدیک به ۴ میلیارد دلار خریداری کند. این اقدام بخشی از استراتژی الیلیلی برای گسترش سبد محصولات بیولوژیک و تقویت حضور در بازار واکسنها ارزیابی میشود.
با تعطیلی بازارهای لندن و آمریکا به مناسبت روز یادبود، تمرکز اصلی سرمایهگذاران به تحولات پیرامون تنشها در خاورمیانه و تلاشهای دیپلماتیک معطوف شد. گزارشها حاکی از حضور مذاکرهکننده ارشد و وزیر امور خارجه ایران در دوحه برای دستیابی به توافقی جهت پایان دادن به مناقشات است. هرچند طرفین تاکید کردهاند که هنوز کار زیادی باقی مانده و توافق نهایی حاصل نشده است، اما امیدها برای امضای یک یادداشت توافق اولیه (MOA) به عنوان چارچوب مذاکرات بعدی افزایش یافته است. بر اساس جزئیات منتشر شده، محورهای اصلی این رایزنیها شامل پیشنهاد آتشبس ۶۰ روزه، بازگشایی تنگه هرمز ظرف ۳۰ روز آینده و پاکسازی مینها، کاهش احتمالی محدودیتهای آمریکا بر بنادر ایران و معافیتهای تحریمی محدود، و همچنین اجازه موقت به ایران برای ازسرگیری برخی صادرات نفتی است. با این حال، موضوع ذخایر اورانیوم غنیشده ایران همچنان بزرگترین نقطه اختلاف است؛ به طوری که برخی گزارشها از درخواست ایران برای انتقال اورانیوم با غنیسازی بالا به چین حکایت دارند. از سوی دیگر، احتمال تشدید درگیریها میان اسرائیل و حزبالله در لبنان و تصمیم تلآویو برای حمله گسترده به مواضع حزبالله، به عنوان یکی از بزرگترین ریسکها، شکنندگی این فضای دیپلماتیک را نشان میدهد. بازارهای مالی به این پالسهای دیپلماتیک واکنش مثبتی نشان دادند و بخشی از «پریمیوم ریسک جنگ» از بازارها حذف شد. در همین راستا، قیمت نفت خام با ریزش شدید ۶.۵۲ درصدی به ۹۰.۳۰ دلار رسید. افت قیمت نفت، فشارهای صعودی بر دلار را کاهش داد و ارزش دلار آمریکا در برابر تمام ارزهای اصلی تضعیف شد. در بازار مشتقات نیز شاخص فیوچرز اساندپی ۵۰۰ افزایش ۰.۹۸ درصدی را ثبت کرد. همزمان با کاهش ارزش دلار، فلزات گرانبها رشد کردند؛ به طوری که قیمت طلا با ۱.۳۷ درصد افزایش به ۴,۵۷۰.۸۲ دلار و نقره با بیش از ۳ درصد رشد به ۷۸.۰۵ دلار رسید. در بازار رمزارزها نیز بیتکوین با صعود به کانال ۷۷,۵۲۳ دلار روند مثبتی را دنبال کرد.
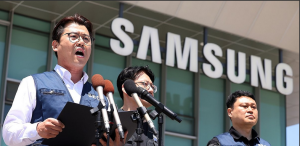
یکی از سه اتحادیه اصلی سامسونگ الکترونیکس، یعنی اتحادیه «دونگهِنگ» (DX) که نماینده کارکنان بخشهای غیرحافظهای مانند موبایل، لوازم خانگی و تلویزیون است، اعلام کرد که قصد دارد در تاریخ ۲۶ مه درخواست توقف فوری رأیگیری درباره توافق موقت دستمزد ۲۰۲۶ را به دادگاه منطقهای سئول (سوون) ارائه کند. این اتحادیه میگوید بزرگترین اتحادیه سامسونگ، یعنی اتحادیه فراشرکتی سامسونگ، به دلیل نگرانی از قدرتگیری کارکنان بخش DX، آنها را از روند رأیگیری کنار گذاشته است. اتحادیه دونگهِنگ که شمار اعضایش از ۲۶۰۰ نفر به بیش از ۱۳ هزار نفر افزایش یافته، مدعی است که این اقدام «تلاشی برای ساکت کردن DX» است. در حال حاضر، سامسونگ در حال برگزاری رأیگیری درباره توافق موقت دستمزد ۲۰۲۶ است و این رأیگیری تا ۲۷ مه ساعت ۱۰ صبح ادامه دارد. اتحادیه دونگهِنگ پیشتر همراه با دو اتحادیه دیگر یک جبهه مشترک مذاکراتی تشکیل داده بود، اما به دلیل «نادیده گرفته شدن نظرات کارکنان DX» از آن خارج شد. اتحادیه فراشرکتی سامسونگ میگوید خروج دونگهِنگ از جبهه مشترک به معنای از دست دادن حق رأی است. در همین حال، کارکنان بخش DX و سایر بخشهای غیرحافظهای در حال کمپین مخالفت با توافق موقت هستند. بر اساس توافق فعلی، کارکنان بخش نیمههادی (DS) میتوانند ۲۱۰ میلیون تا ۶۰۰ میلیون وون پاداش دریافت کنند، اما کارکنان DX احتمالاً تنها حدود ۶ میلیون وون سهام سامسونگ دریافت خواهند کرد؛ اختلافی که نارضایتی گسترده ایجاد کرده است.
شاخص Stoxx 600 اروپا امروز با ادامه روند صعودی بازارهای سهام، به بالاترین سطح خود از ۲ مارس رسید. این سرمایهگذاران به کاهش نگرانیهای ژئوپلیتیک و چشمانداز سیاستهای پولی بانک مرکزی اروپا واکنش مثبت نشان دادهاند.
یورو همچنان محرک بنیادی قدرتمندی برای رشد مستقل ندارد و در شرایط فعلی، بخش عمدهای از نوسانات آن تحت تأثیر رفتار دلار آمریکا شکل میگیرد. به نظر میرسد این وضعیت طی هفته جاری نیز ادامه داشته باشد و جهت حرکت جفتارز یورودلار بیش از هر چیز به تحولات مربوط به دلار و فضای ریسک بازار وابسته بماند. یورودلار طی هفته گذشته چندین بار حمایت مهم 1.16 را آزمایش کرد، اما در نهایت موفق به شکست این سطح نشد. دلیل اصلی حفظ این حمایت، انتشار اخبار متناقض و نوسان احساسات بازار میان سناریوهای ریسکگریز و ریسکپذیر بود؛ موضوعی که مانع از شکلگیری فشار فروش پایدار شد. از منظر بنیادی، در صورتی که توافقی میان آمریکا و ایران حاصل شود و فضای ریسکپذیری در بازارهای جهانی تقویت گردد، میتوان انتظار بازگشت نسبی تقاضا و رشد قیمتی برای یورو را داشت. کاهش تنشهای سیاسی معمولاً به تضعیف تقاضا برای داراییهای امن و تغییر جریان سرمایه به سمت ارزهای پرریسکتر منجر میشود؛ عاملی که میتواند از یورو حمایت کند. در تایمفریم ۴ ساعته نیز اندیکاتورها سیگنالهای متفاوتی ارائه میدهند؛ بهطوریکه اندیکاتور MACD نشانههایی از تقویت مومنتوم صعودی را نشان میدهد، اما RSI همچنان ضعف نسبی و فشار فروش را تأیید میکند. این اختلاف میان سیگنالها، بیانگر افزایش عدم قطعیت در بازار است و احتمالاً باعث میشود اخبار سیاسی و اقتصادی، نقش پررنگتری در تعیین روند بعدی یورودلار ایفا کنند. در شرایط فعلی، حفظ محدوده حمایتی 1.16 برای یورودلار اهمیت بسیار بالایی دارد و میتوان آن را مرز میان ادامه اصلاح نزولی و آغاز موج جدید رشد دانست. تثبیت قیمت بالای این سطح، شانس بازگشت خریداران را افزایش میدهد؛ اما شکست قطعی آن میتواند فشار فروش را تشدید کرده و مسیر حرکت به سمت سطوح پایینتر را باز کند.
اونس جهانی طلا در حال حاضر روی یکی از مهمترین سطوح حمایتی خود در حال نوسان است و نبرد سنگینی میان خریداران و فروشندگان برای تعیین مسیر بعدی قیمت شکل گرفته است. همانطور که در نمودار مشاهده میشود، طلا همچنان ساختار نزولی خود را حفظ کرده و در تلاش است از حمایت کلیدی محدوده ۴۵۰۰ دلار دفاع کند. از منظر بنیادی، در صورتی که ریسک تنشهای ژئوپلیتیکی در منطقه کاهش یابد و اخبار مثبتی از توافقات احتمالی منتشر شود، میتوان انتظار یک ریکاوری یا اصلاح صعودی کوتاهمدت در قیمت طلا را داشت؛ اما این موضوع لزوماً به معنای تغییر روند اصلی بازار نخواهد بود و تا زمانی که نشانههای قطعی بازگشت روند دیده نشود، سناریوی نزولی همچنان معتبر باقی میماند. در تایمفریم ۴ ساعته، شاهد سیگنالهای متناقض از اندیکاتورها هستیم؛ بهگونهای که اندیکاتور MACD نشانههایی از تقویت مومنتوم صعودی ارائه میدهد، در حالی که RSI همچنان سیگنال ضعف و فشار فروش را نشان میدهد. این واگرایی میان اندیکاتورها بیانگر افزایش عدم قطعیت در بازار است و میتواند باعث شود محرکهای خبری و تحولات سیاسی، نقش تعیینکنندهای در جهت حرکت بعدی طلا داشته باشند. در سناریوی نزولی، از دست رفتن حمایت کلیدی ۴۵۰۰ دلار میتواند فشار فروش را افزایش داده و مسیر افت قیمت را تا محدوده ۴۲۰۰ دلار هموار کند. در مقابل، حفظ این سطح حمایتی احتمال شکلگیری یک بازگشت موقت یا تثبیت قیمت را افزایش خواهد داد. بازار طلا در نقطهای حساس قرار گرفته و واکنش قیمت به محدوده ۴۵۰۰ دلار، همراه با اخبار سیاسی و اقتصادی پیشرو، میتواند جهت روند میانمدت را مشخص کند.
گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معاملهگران بزرگ در بازارهای جهانی ارائه میدهد؛ تصویری که میتواند سرنخهای مهمی برای معاملهگران فارکس، طلا، نفت، شاخصها و حتی کریپتو داشته باشد. دادههای این هفته نشان میدهد سرمایههای سفتهبازانه در برخی داراییهای امن عقبنشینی کردهاند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانههایی از بهبود موقعیتگیری را ثبت کردهاند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه دادههای منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معاملهگران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر میشود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روشهای رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب میشود و نباید بهعنوان سیگنال قطعی معاملاتی تلقی شود. معاملهگران بهتر است از این دادهها بهعنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفتهبازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیتکوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعالتر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهمترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معاملهگران بزرگ از معاملات خرید یورو خارج نشدهاند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیتهای جدید باز کردهاند، اما فروشندگان با سرعت بیشتری وارد بازار شدهاند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قویترین ارزهای مورد علاقه سفتهبازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولیتر است؛ زیرا لانگها کاهش یافته و همزمان شورتها رشد کردهاند. فلزات؛ کاهش اشتیاق سفتهبازان در طلا، نقره و پلاتین در بخش فلزات، دادهها بیشتر از تعدیل خوشبینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب میشود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافتهاند؛ اما خروج از موقعیتهای خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگها و افزایش شورتها دیده میشود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچکتر شدهاند، اما کاهش لانگها اندکی بیشتر بوده است. بهطور کلی، دادههای فلزات نشان میدهد سرمایههای سفتهبازانه نسبت به هفتههای قبل محتاطتر شدهاند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده میشود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیتهای خود را افزایش دادهاند؛ اما رشد لانگها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگها کاهش یافتهاند و فروشندگان نیز بر موقعیتهای خود افزودهاند. این ترکیب، یکی از نزولیترین ساختارهای جدول این هفته را ایجاد کرده است. شاخصهای آمریکا؛ واگرایی میان نزدک و بازار گستردهتر در بخش شاخصها، همه بازار سهام آمریکا رفتار یکسانی نداشتهاند. Nasdaq-100 بهبود قابلتوجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کردهاند، اما افزایش لانگها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش داراییهای دیجیتال، دادهها نسبتاً سازندهاند. بیتکوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیتکوین عمدتاً ناشی از کاهش موقعیتهای فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگها و هم کاهش شورتها مشاهده میشود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت میکند. جمعبندی: معاملهگران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان میدهد سرمایههای هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی میتوانند نشانهای از بازاری باشند که در حال قیمتگذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.
در یک نگاه دلار امریکا همچنان تحت تاثیر تحولات خاورمیانه قرار دارد. در آستانه انتشار دادههای کلیدی PCE آمریکا، انتظارات برای افزایش نرخ بهره فدرال رزرو همچنان بالا باقی مانده است. تصمیم بانک مرکزی نیوزیلند و دادههای تورم استرالیا میتوانند مسیر انقباضی نرخهای بهره را تندتر کنند. شتاب گرفتن تورم توکیو ممکن است نگرانیها درباره مداخله ارزی ژاپن را کاهش دهد. دادههای اولیه تورم ایتالیا، فرانسه و آلمان، در کنار GDP کانادا، نیز در کانون توجه بازارها قرار دارند. پس از ثبت قویترین عملکرد هفتگی خود در دو ماه گذشته، دلار آمریکا این هفته در فضایی نوسانی و نسبتاً خنثی معامله شد؛ بهطوری که شاخص دلار بین محدوده 98.80 تا 99.40 در رفتوآمد بود. دلار هفته را با قدرت آغاز کرد؛ آن هم در پی تشدید دوباره تنشهای خاورمیانه، از جمله افزایش لحن خصمانه میان مقامات آمریکا و ایران و همچنین حملات پهپادی. با این حال، ایران بلافاصله پس از این تنشها پیشنهاد صلح تازهای به آمریکا ارائه کرد و دونالد ترامپ نیز روز چهارشنبه اعلام کرد مذاکرات صلح با ایران وارد «مراحل نهایی» شده است. این تحولات، همراه با انتشار خبر عبور موفق برخی کشتیها از تنگه هرمز، مانع از ادامه صعود دلار شد و به قیمت نفت اجازه داد بخشی از رشد خود را پس بدهد. با این وجود، اگرچه دلار نتوانست روند صعودی خود را شتاب دهد، اما وارد فاز نزولی هم نشد. شاید دلیل این مسئله، صورتجلسه فدرال رزرو باشد که نشان داد نگرانی سیاستگذاران نسبت به از کنترل خارج شدن تورم در حال افزایش است و چندین عضو بیش از گذشته نسبت به ایده افزایش نرخ بهره تمایل پیدا کردهاند. تمرکز بازارها بر دادههای PCE آمریکا در میان نگرانیهای بالای تورمی طبق برآورد یوتوتایمز، این شرایط به سرمایهگذاران اجازه داده است همچنان سناریوی افزایش 25 واحد پایهای نرخ بهره در آینده قابل پیشبینی را در قیمتها لحاظ کنند. در حال حاضر، یک افزایش نرخ بهره تا ماه مارس بطور کامل قیمتگذاری شده و احتمال وقوع آن در سال جاری نیز حدود 70 درصد برآورد میشود. حتی اگر قیمت نفت بیش از این افزایش نیابد، تورم میتواند همچنان در سطوح بالا باقی بماند؛ زیرا نرخهای سالانه، قیمتهای فعلی را با قیمتهای یک سال قبل مقایسه میکنند؛ زمانی که قیمتها هنوز بسیار پایینتر بودند. بنابراین، اگر دادههای جدید همچنان این تصویر را تأیید کنند، سرمایهگذاران ممکن است زمان مورد انتظار خود برای افزایش نرخ بهره را جلوتر بیاورند. با در نظر گرفتن این موارد، شاخص Core PCE ماه آوریل که روز پنجشنبه منتشر میشود و معیار تورمی محبوب فدرال رزرو به شمار میرود، میتواند توجه ویژهای را به خود جلب کند. این گزارش همراه با دادههای درآمد و هزینهکرد شخصی همان ماه و همچنین دومین برآورد تولید ناخالص داخلی سهماهه نخست منتشر خواهد شد. با توجه به اینکه شاخص CPI و PPI ماه آوریل بالاتر از انتظارات ظاهر شدند، ریسک دادههای PCE نیز میتواند به سمت ارقام بالاتر متمایل باشد. انتشار نرخهای PCE بالاتر از انتظار، در کنار دادههای نسبتاً مناسب از رشد اقتصادی، میتواند سناریوی افزایش نرخ بهره در ادامه سال را تقویت کند و به دلار آمریکا اجازه دهد بخشی دیگر از موقعیت خود را بهبود بخشد؛ بهویژه اگر مذاکرات صلح میان آمریکا و ایران بار دیگر به بنبست برسد. آیا بانک مرکزی نیوزیلند بار دیگر پیام انقباضی خود را تکرار خواهد کرد؟ در نیوزیلند، بانک مرکزی این کشور (RBNZ) روز چهارشنبه برای تصمیمگیری درباره سیاست پولی تشکیل جلسه خواهد داد. در نشست قبلی، سیاستگذاران تصمیم گرفتند نرخ رسمی بهره (OCR) را بدون تغییر و در سطح 2.25 درصد حفظ کنند، اما همزمان نگرانی خود را نسبت به اثرات درگیری خاورمیانه بر تورم و رشد اقتصادی ابراز کردند و تأکید داشتند در صورتی که فشارهای قیمتی تشدید شود، آمادهاند «قاطعانه» وارد عمل شوند. بازارها این تصمیم را نوعی «توقف انقباضی» تعبیر کردند؛ موضوعی که همراه با افزایش انتظارات تورمی یکساله و دوساله، سرمایهگذاران را متقاعد کرده است که تا پایان سال احتمالاً حدود سه مرحله افزایش 25 واحد پایهای نرخ بهره مورد نیاز خواهد بود. اگرچه احتمال اقدام در همین نشست همچنان پایین و در حدود 25 درصد است، اما این احتمال برای نشست ماه جولای به حدود 80 درصد میرسد. “ «اگر بانک مرکزی نیوزیلند بار دیگر نرخ بهره را ثابت نگه دارد اما همزمان لحن انقباضی خود را حفظ کند، میتواند عملاً مسیر افزایش نرخ بهره در ماه جولای را قطعیتر کرده و حتی به تقویت بیشتر دلار نیوزیلند منجر شود.» محمد زمانی تورم استرالیا میتواند موتور RBA را دوباره روشن کند تنها نیم ساعت پیش از تصمیم بانک مرکزی نیوزیلند، دادههای تورم مصرفکننده استرالیا برای ماه آوریل منتشر خواهد شد. بانک مرکزی استرالیا (RBA) تاکنون سه بار نرخ بهره را افزایش داده و اگرچه به نظر میرسد فعلاً از توقف موقت در مسیر انقباضی خود رضایت دارد، اما بر اساس معاملات سوآپ شاخص شبانه استرالیا (OIS)، بازارها همچنان حدود 70 واحد پایه افزایش نرخ بهره دیگر را تا پایان سال 2026 در قیمتها لحاظ کردهاند. نرخ سالانه تورم مصرفکننده در ماه مارس از 3.7 درصد به 4.6 درصد جهش کرد و شتاب بیشتر آن میتواند معاملهگران را به قیمتگذاری مسیری تندتر برای نرخهای بهره سوق دهد؛ موضوعی که میتواند نیروی تازهای به دلار استرالیا ببخشد. در نهایت، هدف تورمی RBA در محدوده 2 تا 3 درصد قرار دارد و نرخهای CPI هماکنون بهوضوح بالاتر از سقف این محدوده هستند. ین در انتظار دادههای تورم توکیو برای کاهش فشار مداخله در ژاپن، مهمترین رویداد احتمالاً گزارش CPI توکیو برای ماه مه خواهد بود که همراه با دادههای تولید صنعتی و اشتغال ماه آوریل منتشر میشود. حتی پس از چند نوبت مداخله اخیر مقامات ژاپنی، ین همچنان در برابر دلار آمریکا تحت فشار قرار دارد و جفتارز دلار/ین بار دیگر به محدوده 158 تا 160 بازگشته است؛ محدودهای که معمولاً وزیر دارایی، کاتایاما، در آن نسبت به آمادگی مقامات برای مداخله ارزی لحن جدیتری اتخاذ میکند. شتاب گرفتن تورم توکیو میتواند احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در نشست پیشرو را تقویت کند و شانس افزایشهای بیشتر در ماههای آینده را نیز بالا ببرد. بر اساس معاملات سوآپ شاخص شبانه ژاپن (OIS)، احتمال افزایش نرخ بهره در 16 ژوئن حدود 75 درصد برآورد میشود و یک افزایش دیگر نیز تا پایان سال تقریباً بهطور کامل در قیمتها لحاظ شده است. افزایش احتمال رشد نرخ بهره میتواند به تقویت ین کمک کند و احتمالاً ریسک مداخله ارزی را کاهش دهد. با این حال، اگر بانک مرکزی ژاپن واقعاً بخواهد اثر مداخله احتمالی به نتیجه مطلوب برسد و از افتهای سفتهبازانه بیشتر در ین جلوگیری شود، ممکن است ناچار باشد انتظارات بازار را برآورده کند. انتشار دادههای تورمی ایتالیا، فرانسه و آلمان؛ GDP کانادا نیز در دستور کار در نهایت، روز جمعه دادههای اولیه CPI ماه مه از ایتالیا، فرانسه و آلمان منتشر خواهد شد و تصویری مقدماتی از مسیر احتمالی تورم در منطقه یورو ارائه میدهد. دادههای تورم کل منطقه یورو نیز روز سهشنبه 2 ژوئن منتشر خواهد شد. در حال حاضر، انتظار میرود بانک مرکزی اروپا در نشست پیشرو نرخ بهره را افزایش دهد و پس از آن نیز حدود 40 واحد پایه افزایش دیگر در دستور کار قرار گیرد. افزایش ریسک از کنترل خارج شدن تورم میتواند به مسیر نرخ بهرهای انقباضیتر منجر شود، اما اینکه چنین وضعیتی بتواند به رشد یورو کمک کند، همچنان محل تردید است. اگرچه انتظار میرود ECB در مقایسه با فدرال رزرو با شدت بیشتری نرخهای بهره را افزایش دهد، اما همزمان اقتصاد منطقه یورو ظاهراً از بحران فعلی انرژی و جنگ خاورمیانه آسیب بیشتری دیده است. این موضوع در تضعیف شاخصهای PMI نیز مشهود است؛ بهطوری که شاخص ترکیبی اولیه PMI منطقه یورو برای ماه مه از 48.8 به 47.5 کاهش یافته و بیش از پیش وارد محدوده انقباضی شده است. تولید ناخالص داخلی کانادا برای سهماهه نخست و ماه مارس نیز در دستور کار روز جمعه قرار دارد. دلار کانادا در میانه آشفتگیهای ژئوپلیتیکی خاورمیانه عملکرد نسبتاً قابل قبولی داشته و احتمالاً از رشد قیمت نفت حمایت گرفته است. در نهایت، کانادا چهارمین صادرکننده بزرگ نفت در جهان است؛ بنابراین اگر دادهها نشان دهند اقتصاد کانادا در برابر این ناآرامیها مقاوم باقی مانده، دلار کانادا میتواند اندکی بیشتر تقویت شود. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران: آیا طلا میتواند بالای ۴٬۷۰۰ دلار تثبیت شود؟ لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
شاخص اساندپی ۵۰۰ با ثبت یک رالی صعودی بیسابقه، رشد ۱۸ درصدی را طی یک دوره هشت هفتهای به ثبت رساند که این عملکرد، بهترین دوره صعودی این شاخص بازارهای مالی از سال ۲۰۲۰ تاکنون به شمار میرود. همزمان با این جهش بیسابقه در بازار سهام، دادههای مالی نشان میدهند که میزان سودآوری شرکتهای عضو شاخص اساندپی ۵۰۰ با بالاترین نرخ رشد خود از اواخر سال ۲۰۲۱ مواجه شده است که این امر محرک اصلی صعود اخیر بازار ارزیابی میشود.
بازارهای سهام جهانی امروز در فضایی آرام به استقبال پایان هفته رفتند؛ در حالی که شاخص S&P 500 همچنان در مسیر طولانیترین روند صعودی هفتگی خود از سال ۲۰۲۳ قرار دارد. امیدها به توافق احتمالی میان آمریکا و ایران و تداوم هیجان پیرامون هوش مصنوعی، موتور اصلی رشد بازارها بوده است. فیوچرزهای S&P 500 پس از رشد اولیه ۰.۵ درصدی کمی عقب نشستند، اما شاخص همچنان در مسیر نهمین هفته صعودی متوالی قرار دارد. نفت برنت با رشد ۲.۶ درصدی دوباره بالای ۱۰۵ دلار معامله شد، هرچند در مجموع هفته پایینتر باقی مانده است. بازدهی اوراق ۱۰ساله آمریکا نیز ۲ نقطه پایه کاهش یافت و به ۴.۵۵٪ رسید. آرامش بازارها با وجود نگرانیهای انرژی نشانههایی مبنی بر اینکه نه ایران و نه آمریکا قصد تشدید تنشها را ندارند و همچنین افزایش توجه سرمایهگذاران به موج دوم بهرهمندی از AI باعث شده نوسانات بازار محدود بماند؛ حتی با وجود نگرانیها درباره احتمال اختلال در صادرات انرژی خاورمیانه. اروپا و آسیا: ادامه رشد شاخصها شاخص Stoxx 600 اروپا برای پنجمین روز متوالی رشد کرد و ۰.۵٪ افزایش یافت؛ با پیشتازی شرکتهای مرتبط با نیمهرسانا مانند ASML و STMicroelectronics. در آسیا، شاخصهای منطقهای ۰.۹٪ رشد کردند و نیکی ۲۲۵ ژاپن پیشتاز بود. اوراق خزانه آمریکا: سومین روز صعود اوراق خزانهداری آمریکا برای سومین روز متوالی رشد کردند؛ پس از آنکه نرخها اوایل هفته به بالاترین سطوح چندساله رسیده بود. به گفته تحلیلگران، مقامات آمریکایی بهدقت نرخهای استقراض را زیر نظر دارند و سطوح فعلی میتواند تعهد کاخ سفید برای یافتن راهحل در خاورمیانه را تقویت کند.
بانک UBS در تازهترین گزارش خود، هدف پایانسال ۲۰۲۶ شاخص S&P 500 را از ۷۵۰۰ واحد به ۷۹۰۰ واحد افزایش داد. این مؤسسه همچنین برای نخستینبار هدف میانسال ۲۰۲۷ را نیز اعلام کرده و سطح ۸۲۰۰ واحد را برای این شاخص پیشبینی کرده است.
در ۲۴ ساعت گذشته، بازارهای کریپتو، فناوری، سیاست آمریکا و ژئوپلیتیک ایران شاهد موجی از خبرهای مختلف و تأثیرگذار بودند؛ از قرارداد ۴۵ میلیارد دلاری آنتروپیک با SpaceX گرفته تا پیشنویس توافق احتمالی ایران–آمریکا و تصمیمات تازه فدرال رزرو درباره دسترسی فینتکها به سیستم پرداخت. مهمترین اخبار ۲۴ ساعت گذشته فدرال رزرو درخواست رسمی برای نظرخواهی درباره «اسکینی مستر اکانتها» منتشر کرد؛ اقدامی که میتواند دسترسی فینتکها و شرکتهای کریپتو به سیستم پرداخت Fed را ممکن کند. («اسکینی مستر اکانت» نوعی حساب سبکسازیشده است که به شرکتهای غیربانکی (مثل فینتکها و برخی شرکتهای کریپتو) اجازه میدهد به سیستم پرداخت فدرال رزرو متصل شوند، اما بدون اینکه تمام امکانات یک بانک کامل را داشته باشند.) شرکت آنتروپیک قراردادی نزدیک به ۴۵ میلیارد دلار با SpaceX امضا کرد تا طی سه سال از ظرفیت محاسباتی این شرکت برای توسعه Claude استفاده کند. رئیس سازمان بورس و اوراق بهادار امریکا (SEC) از دریافت نظرات عمومی درباره ETFهای مبتنی بر Prediction Market خبر داد. صرافی کوینبیس اعلام کرد هوش مصنوعی زمان حلوفصل پروندههای کامپلاینس را ۹۰٪ کاهش داده است. ذخایر کریپتوی ایران طبق گزارش فاکسنیوز حدود ۷.۷ میلیارد دلار برآورد شده است. دولت ترامپ قصد دارد ۲ میلیارد دلار به شرکتهای کامپیوتر کوانتومی اختصاص دهد و در ازای آن سهام دریافت کند. مایکل سیلور، مدیرعامل شرکت استراتژی: «استراتژی ما احتمالاً خرید تمام بیتکوین استخراجشده تا سال ۲۱۴۰ است.» آنتروپیک در حال مذاکره برای استفاده از چیپهای اختصاصی مایکروسافت جهت تأمین توان محاسباتی است. شرکت Hyperliquid: توکن HYPE به اوج تاریخی جدید رسید و ارزش بازارش به ۱۵ میلیارد دلار رسید. ایران–آمریکا: رسانههای ایران گزارش دادند پیشنویس نهایی توافق با میانجیگری پاکستان آماده شده و ممکن است «ساعات آینده» اعلام شود. (رسانههای ایران این خبر را از العربیه نقل کرده بودند ولی العربیه این خبر را تکذیب کرد) ترامپ: «قیمت بنزین زمانی کاهش مییابد که ایران اقداماتش را متوقف کند.» صرافی کوینبیس از ۸ ژوئن معاملات فیوچرز شاخصهای سهامی (AI، دفاع، چین، تکنولوژی) را در آمریکا راهاندازی میکند. هستر پیرس: معافیت نوآوری SEC فقط شامل سهام توکنایز شده روی زنجیره خواهد بود. مارک کوبان، سرمایهگذار معروف امریکایی: «بیشتر بیتکوینهایم را فروختم؛ بیتکوین مسیرش را گم کرده است.»
بر اساس گزارش رسانه «د اینفورمیشن»، شرکت اوپنایآی در سه ماهه نخست سال جاری میلادی موفق به کسب ۵.۷ میلیارد دلار درآمد شده و با این رقم، برتری ۱ میلیارد دلاری خود را نسبت به رقیب اصلیاش یعنی آنتروپیک حفظ کرده است. این در حالی است که درآمد سالانه شده آنتروپیک اخیراً به نزدیک ۴۵ میلیارد دلار رسیده و از رقم ۲۵ میلیارد دلاری اوپنایآی پیشی گرفته است. همچنین، شرکت آنتروپیک پیشبینی میکند درآمد سه ماهه دوم آن با دو برابر افزایش به ۱۱ میلیارد دلار برسد و انتظار میرود در این بازه زمانی، سودی معادل ۶۰۰ میلیون دلار را به دست آورد.
در حالی که بازده اوراق خزانهداری ۳۰ ساله آمریکا در حال آزمودن سطحهایی است که از زمان بحران مالی جهانی دیده نشده، شکافی شدید میان سرخوشیِ بخش فناوری در والاستریت و واقعیت رو به زوال مالی شهروندان معمولی آمریکا در حال شکلگیری است. بازده اوراق خزانهداری ۳۰ ساله هماکنون نزدیک ۵.۱۸٪ معامله میشود؛ چیزی که از نظر بنیادی، محاسبات مربوط به سهام، اعتبارات و پرتفوی سنتی ۶۰/۴۰ را تغییر داده است. در حالی که بازار عمدتاً سرگرم تمرکز بر رونق «هوش مصنوعی» است، به گفته تد اوکلی—بنیانگذار و مدیر شریکِ Oxbow Advisors—مصرفکننده آمریکایی بهتدریج دارد «از نفس میافتد.» اوکلی به Kitco News گفت: «اگر به بدهیهای معوق کارتهای اعتباری نگاه کنید، برای نمونه، درست در همان سطحی هستند که در دوران بحران مالی بزرگ بود. و از طرف دیگر، نرخ نکول وامهای خودرو عملاً خیلی بالاتر است. مردم دائماً میگویند شرایط مصرفکنندگان عالی است. نمیدانم اطلاعات را از کجا میآورند. چون مصرفکننده متوسط واقعاً وضعیت خوبی ندارد. این یک واقعیت است.» هشدار اوکلی بر دادههای تازه بانک فدرال رزرو نیویورک استوار است. ارزش مانده بدهی کارتهای اعتباری خانوار آمریکایی تا پایان سال ۲۰۲۵ به رکورد ۱.۲۸ تریلیون دلار رسید و سهم بدهیهایی که وارد «نکول جدی» میشوند—که به معنی عقبافتادگی حداقل ۹۰ روزه است—به ۱۱٪ جهش کرد؛ سطحی که بیش از یک دهه قبل دیگر دیده نشده بود. حتی با اینکه در اوایل ۲۰۲۶ به دلیل اثرات فصلی، مجموع مانده بدهیها اندکی تا ۱.۲۵ تریلیون دلار افت کرد، اما روند تبدیل بدهی کارت اعتباری به نکول جدی همچنان بالا و در حدود ۷.۱٪ باقی مانده است. این فرسودگی مصرفکننده با بازار سهامی مواجه شده است که اوکلی آن را «بهطرز شگفتانگیزی گران»، بهشدت متکی بر معاملاتِ پرشتاب (مومنتوم) و بهطور خطرناک وابسته به خریدهای منفعلِ صندوقهای شاخصی توصیف میکند. یکی از ارکان اصلی مومنتوم فعلی در والاستریت، هزینههای عظیم سرمایهای پیرامون هوش مصنوعی است؛ بهگونهای که شرکتهای بزرگ فناوری آمریکا انتظار دارند امسال تا حدود ۷۲۵ میلیارد دلار هزینه کنند. با این حال، اوکلی استدلال میکند سرمایهگذاران دارند وارد «رویای نرمافزار» میشوند، در حالی که کاملاً به هزینهها و الزامات واقعیِ آن—یعنی ارتقای زیرساختهای فیزیکی و شبکه برق—توجه نمیکنند. اوکلی گفت: «فکر میکنم فقط یک روی سکه را نگاه میکنند. فقط درباره پیامدهای بزرگِ قرار است اتفاق بیفتد حرف میزنند، و به نظرم فکر نمیکنند برای رسیدن به آن پیامد، چه چیزهایی باید در مرکز داده گذاشته شود تا همهچیز کار کند. تصور میکنم این نکته را نادیده میگیرند. بعد میگویند: “خب، وقتی لازم شد، آنقدر چیزها وجود خواهد داشت.” اما فکر نمیکنم اینطور باشد.» برای سرمایهگذارانی که در این شرایط شکننده در حال تصمیمگیری هستند، اوکلی دقیقاً به «کممحبوبترین» بخش بازار اشاره میکند: بخش انرژی. اوکلی درباره یک نابرابری تاریخیِ تکاندهنده در وزندهی شاخصها توضیح داد و گفت در حالی که فناوری هماکنون شاخص S&P500 را در اختیار گرفته، بخش انرژی عملاً از سوی نهادهای بزرگ کنار گذاشته شده است. اوکلی توضیح داد: «اگر به انرژی نگاه کنید، تنها ۳٪ از شاخص S&P500 را در اختیار دارد. یادم هست اوایل دهه ۸۰ بخش انرژی ۳۲٪ بود و فناوری هم شاید حدود ۱۱ یا ۱۲٪. حالا برعکس شده است. سهم فناوری واقعاً خیلی بالا رفته و انرژی واقعاً خیلی پایین است.» قرار گرفتنِ بخش انرژی در این وضعیت، زمینه را برای یک چرخش بزرگ فراهم میکند. اوکلی پیشبینی میکند با پیشروی «ابرچرخه کالاها»، صندوقهای نهادی مجبور میشوند برای عقب نماندن از عملکرد، به انرژی روی بیاورند و عملاً مجبور میشوند آن را بخرند. در حالی که اوکلی در افق بلندمدت نسبت به فلزات گرانبها خوشبین است و آنها را به عنوان دارایی اصلی برای حفظ ارزش میداند، درباره طلا هشدار میدهد که جهش اخیر آن تا رکوردهای جدید، سرمایه زیادی را جذب کرده؛ سرمایهای که به سرعت وارد شده و با شتاب خارج میشود. اوکلی گفت: «شما در همان معامله، جمعیتِ موجسوارِ مومنتوم را جذب کردید.» او به رشد اخیر قیمت طلا اشاره کرد. «فکر میکنم باید به اندازه کافی فروش اتفاق بیفتد تا آن موجسوارها از بازار خارج شوند. و این احتمالاً یعنی حتی یک افت دیگر—حدود ۵۰۰ دلار.» با این حال، اوکلی معتقد است اگر قیمت طلا برای تسویه سفتهبازان بازارهای کاغذی تا محدوده ۴۰۰۰ دلار افت کند، این شرایط میتواند فرصتی ایدهآل برای خرید طلای فیزیکی باشد. او همچنین تأکید کرد که صنعت استخراج طلا و نقره اکنون یکی از چشمگیرترین ناهماهنگیهای ارزشی در بازار را تجربه میکند. با وجود ترازنامههای قدرتمند و ثبت رکوردهای جدید در جریان نقدی آزاد، سهام شرکتهای معدنی همچنان در مقایسه با ارزش فلزاتی که تولید میکنند، کمتر از حد واقعی قیمتگذاری شدهاند. اوکلی گفت: مهمترین موضوع این است که هزینه استخراج هر اونس طلا در مقایسه با قیمت فروش آن چقدر است؟ این فاصله امروز بهترین وضعیتی است که تاکنون داشتهاند. من همچنان معتقدم اگر شرکتهای معدنی امروز با همان نسبت قیمت به جریان نقدی سال ۲۰۱۱ معامله میشدند، ارزش این سهام از سطح فعلی حدود ۲۰۰ درصد بالاتر بود. برای عبور از نوسانات پیشِ رو، شرکت Oxbow Advisors در حال حاضر حدود ۴۵ درصد از پرتفویهای خود را به اوراق خزانه کوتاهمدت آمریکا اختصاص داده است؛ عمدتاً اوراقی با سررسید کمتر از ۱۸ ماه. این موضوع به شرکت امکان میدهد نقدینگی لازم را برای خرید شرکتهای باکیفیت، زمانی که بازار گستردهتر سرانجام دوباره قیمتگذاری شود، در اختیار داشته باشد.
شرکت AMD اعلام کرد که قصد دارد بیش از ۱۰ میلیارد دلار در اکوسیستم فناوری تایوان سرمایهگذاری کند؛ اقدامی که با هدف تسریع توسعه زیرساختهای هوش مصنوعی و تقویت زنجیره تأمین پردازندههای پیشرفته انجام میشود. بهگفته شرکت، این سرمایهگذاری شامل همکاریهای گسترده با شرکای تایوانی، توسعه ظرفیت تولید و گسترش شبکه تأمین قطعات حیاتی برای نسل جدید پردازندههای هوش مصنوعی است. تولید پردازنده نسل جدید EPYC Venice با فناوری ۲ نانومتری TSMC شرکت AMD همچنین اعلام کرد که تولید نسل بعدی پردازنده EPYC Venice را با استفاده از فرآیند ۲ نانومتری شرکت TSMC آغاز میکند. این تراشه یکی از مهمترین محصولات آینده AMD در رقابت با پردازندههای دیتاسنتر و هوش مصنوعی محسوب میشود و انتظار میرود نقش مهمی در رقابت این شرکت با انویدیا و اینتل ایفا کند.
در فاصله زمانی ۲۰ تا ۲۱ مه ۲۰۲۶ مجموعهای از خبرهای مهم در حوزه کریپتو، فناوری و سیاستگذاری مالی منتشر شد. این رویدادها شامل اعلام جزئیات تازه درباره عرضه اولیه اسپیسایکس، تحرکات نظارتی در آمریکا از سوی CFTC، انتشار گزارشهای مالی شرکتهای بزرگ از جمله انویدیا و همچنین بهروزرسانیهایی درباره قوانین مرتبط با بیتکوین و بازار داراییهای توکنیشده بود. در ادامه، مهمترین خبرهای ۲۴ ساعت گذشته را در یوتوتایمز مرور میکنیم. ۱) اسپیسایکس و بازتعریف رقابت در اقتصاد فضا–فناوری طبق گزارش رویترز، گلدمن ساکس قرار است مدیر اصلی عرضه اولیه سهام اسپیسایکس باشد؛ اقدامی که میتواند بزرگترین عرضه اولیه (IPO) حوزه فضا–فناوری در یک دهه اخیر باشد. سپس شرکت اسپیسایکس رسماً درخواست IPO با نماد SPCX را ثبت کرد. نکته کلیدی: ایلان ماسک کنترل شرکت را حفظ میکند — او همچنان CEO، CTO و رئیس هیئتمدیره باقی میماند. این یعنی IPO بیشتر یک تأمین مالی استراتژیک است تا تغییر ساختار قدرت. ۲) فشار قانونگذاری در آمریکا: از Prediction Markets تا بیتکوین CFTC علیه مینهسوتا کمیسیون معاملات آتی آمریکا (CFTC) از ایالت مینهسوتا شکایت کرده؛ زیرا این ایالت اولین ممنوعیت کامل Prediction Markets را تصویب کرده است. این اقدام میتواند مسیر آینده بازارهای پیشبینی مبتنی بر بلاکچین را تحت تأثیر قرار دهد. قانون S.163 در کارولینای جنوبی فرماندار این ایالت قانونی را امضا کرد که: حق نگهداری شخصی بیتکوین را تضمین میکند، مالیات تبعیضآمیز را ممنوع میکند، و از استخراج PoW حمایت میکند. این قانونگذاریها نشان میدهد آمریکا در حال ورود به دورهای از قطبیسازی سیاست کریپتو است. ۳) سیگنالهای بازار کریپتو Hyperliquid؛ بهترین عملکرد ۲۰۲۶ مدیر سرمایهگذاری بیتوایز، مت هوگان اعلام کرد که Hyperliquid با وجود رشد ۷۷٪ YTD هنوز کمارزشگذاری شده است. بازار RWA به ۳۸ میلیارد دلار رسید طبق دادههای Token Terminal، ارزش بازار داراییهای واقعی توکنیشده (RWA) به ۳۸ میلیارد دلار رسیده است. این رشد نشان میدهد RWA در حال تبدیل شدن به ستون سوم بازار کریپتو پس از بیتکوین و دیفای است. ۴) انویدیا و شتابگیری اقتصاد هوش مصنوعی انویدیا گزارش داد: درآمد سهماه اولی ۲۰۲۶: ۸۱.۶ میلیارد دلار (بالاتر از انتظار) پیشبینی سهماهه دوم: فراتر از برآورد بازار این اعداد نشان میدهد موج سرمایهگذاری در AI Compute همچنان در فاز شتاب است و فاصله انویدیا با رقبا بیشتر میشود. البته سهام این شرکت بعد از انتشار این گزارش افت کرد. ۵) فدرال رزرو و دسترسی فینتکها به سیستم پرداخت فدرال رزرو درخواست نظر عمومی درباره Skinny Master Accounts منتشر کرد؛ طرحی که میتواند به شرکتهای فینتک و کریپتو اجازه دهد بهطور مستقیم به سیستم پرداخت فدرال متصل شوند. اگر این طرح تصویب شود، ساختار رقابت در بانکداری آمریکا دگرگون خواهد شد. ۶) بازگشت بحث CBDC در آمریکا تیموتی مساد (رئیس پیشین CFTC) گفت پروژه CBDC آمریکا همچنان در پشت درهای بسته در حال بررسی است — حتی با وجود مخالفت علنی دونالد ترامپ. ۷) دستور اجرایی جدید ترامپ درباره AI کاخ سفید اعلام کرد ترامپ دستور اجرایی جدیدی درباره هوش مصنوعی و امنیت سایبری امضا خواهد کرد. طبق این دستور، توسعهدهندگان باید ۹۰ روز پیش از انتشار عمومی، مدلهای خود را با دولت به اشتراک بگذارند. این اقدام میتواند: سرعت نوآوری را کاهش دهد، اما ریسکهای امنیتی را کنترلپذیرتر کند.
بازارهای آسیا–اقیانوسیه در معاملات پنجشنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، دادههای ضعیف استرالیا، سیگنالهای تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که والاستریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، دادههای منطقهای تصویر پیچیدهتری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیشبینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمانبندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیشبینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنجماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاستگذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کرهجنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کرهجنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز میشود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترلشده اعلام کرد ایران «منطقه دریایی کنترلشده» در تنگه هرمز اعلام کرد و عبور همه کشتیها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاههای آمریکا را دریافت کردهایم و در حال بررسی هستیم.» ۶) شرکتها: گزارشهای بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ میکند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگکنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمعبندی بازار فارکس AUD: تحت فشار شدید پس از دادههای بیکاری. JPY: دادههای قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخگذاری PBoC کمی تضعیفکننده بود.
انویدیا اعلام کرد که شرکت «اطمینان کامل» دارد که میتواند به هدف درآمدی یک تریلیون دلاری تا پایان سال تقویمی ۲۰۲۷ دست یابد. نکات کلیدی اعلامشده توسط انویدیا اطمینان کامل به تحقق هدف یک تریلیون دلاری هدف یک تریلیون دلاری تا پایان ۲۰۲۷ پابرجاست. شرکت اکنون بیش از ۱۰۰ میلیارد دلار مجوز بازخرید سهام در اختیار دارد. مدیر مالی: انویدیا برنامه رشد منظم سود نقدی (Dividend) را دنبال میکند. اولویت شرکت همچنان سرمایهگذاری در R&D و توسعه صنعت است. انویدیا اطمینان دارد که میتواند تأمین قطعات و ظرفیت تولید موردنیاز برای رشد آینده را تضمین کند. این موضعگیری نشان میدهد انویدیا قصد دارد چرخه سرمایهگذاری در هوش مصنوعی را با سرعت بالا ادامه دهد و همزمان با بازخرید سهام و افزایش سود نقدی، سهامداران را نیز منتفع کند.
سود هر سهم (EPS) واقعی............. 1.71 دلار پیشبینی............1.46 دلار درآمدزایی فصلی (REVENUE) واقعی............ 25.44 میلیارد دلار پیشبینی........... 24.66 میلیارد دلار معرفی شرکت Target شرکت Target Corporation یکی از بزرگترین خردهفروشان ایالات متحده است که در سال ۱۹۰۲ تأسیس شده و دفتر مرکزی آن در مینیاپولیس، مینهسوتا قرار دارد. این شرکت با شعار «Expect More. Pay Less» به معنای «بیشتر انتظار داشته باشید، کمتر پرداخت کنید» شناخته میشود. حوزه فعالیتها شرکت Target در فروشگاههای زنجیرهای خود محصولات متنوعی ارائه میدهد، از جمله: پوشاک برای زنان، مردان، کودکان و نوزادان محصولات آرایشی و بهداشتی مواد غذایی خشک و تازه لوازم الکترونیکی، بازیهای ویدیویی، اسباببازی لوازم خانگی، دکوراسیون، مبلمان محصولات نظافت، داروهای بدون نسخه، مکملها لوازم حیوانات خانگی و کودک
فروش گسترده در بازار اوراق قرضه همچنان شرایط ایدهآلی برای تقویت دلار فراهم کرده است. به نظر میرسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنشها، محتاطتر شدهاند و ما معتقدیم ریسکها امروز همچنان به نفع تقویت دلار باقی ماندهاند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر میکند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت میکند و شاخص DXY میتواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاطتر شدهاند و تا زمان انتشار اخبار سازنده، ریسکها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 بهعنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت میکند افزایش بازده واقعی اوراق خزانهداری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس میکردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازهترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاهمدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنشها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانیهای تورمی است نه نگرانیهای مالی دولت؛ موضوعی که بهطور واضح به نفع دلار آمریکا محسوب میشود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخهای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانهداری بود. این شاخص اکنون نشان میدهد جذابیت دلار بهعنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این دادهها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسکهای صعودی دلار همچنان غالب خواهند بود. گزارشهایی که دیروز منتشر شد مبنی بر اینکه سازمان ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتیهاست، نتوانست تأثیر محسوسی بر داراییهای ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقعبینانه تلقی میشود؛ حتی اگر تنشهای نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله میشود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) میتواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکهای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابلتوجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودیها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که میتواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست میتواند قیمتگذاری تهاجمیتر بازار نسبت به سیاستهای فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجهها به گزارش درآمد سهماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسکهای نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسکها برای جفتارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر میرسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفتهاند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیریها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیتگیری معاملهگران متعادلتر شده و این موضوع ریسک فروشهای تکنیکال شدید و ناگهانی را محدودتر میکند. با این حال، محیط کلان اقتصادی بهوضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخهای بهره آمریکا، فضای ریسکپذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت میکرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایینتر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد دادههای تورم ماه آوریل بریتانیا امروز اندکی پایینتر از پیشبینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند دادههای اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال میبرد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایشهای ملایمتر قیمتهای اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمانبندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایینتر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب میشود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتملتر میدانیم. بر همین اساس، با وجود آشفتگیهای سیاسی ادامهدار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.