TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟

در یک نگاه موج خرید سفته‌بازان چینی، قیمت طلا و نقره را از واقعیت‌های بنیادی جدا کرد و بازار را به آستانه اصلاحی اجتناب‌ناپذیر رساند. خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو، با تقویت دلار، محرک آغاز سقوط کم‌سابقه فلزات گران‌بها شد. شدت معاملات آپشنی و رفتارهای هیجانی، یکی از پرنوسان‌ترین دوره‌های تاریخ بازار فلزات گران‌بها را رقم زد. بازار جهانی فلزات گران‌بها در هفته‌های اخیر وارد فازی شد که حتی معامله‌گران باسابقه نیز به‌سختی نمونه‌ای مشابه برای آن به یاد می‌آورند. قیمت‌ها با سرعتی کم‌سابقه از چارچوب‌های سنتی عرضه و تقاضا فاصله گرفتند و تحت تأثیر سیلی از سرمایه‌های داغ، به رکوردهایی رسیدند که بیش از آن‌که حاصل متغیرهای بنیادی باشند، بازتابی از هیجان و مومنتوم بودند. اما این رالی پرشتاب، همان‌قدر که سریع شکل گرفت، با شدتی خیره‌کننده فرو ریخت. در روز جمعه، نقره در کمتر از ۲۰ ساعت بیش از ۴۰ دلار در هر اونس سقوط کرد؛ افتی معادل ۲۶ درصد که بزرگ‌ترین ریزش ثبت‌شده در تاریخ این بازار به شمار می‌رود. طلا نیز هم‌زمان حدود ۹ درصد کاهش یافت و بدترین روز معاملاتی خود در بیش از یک دهه گذشته را تجربه کرد. بازار مس که پیش‌تر جهشی تند تا بالای ۱۴ هزار و ۵۰۰ دلار در هر تن داشت، به همان سرعت وارد مسیر اصلاح شد. این تحولات، تصویری نادر از شکنندگی بازاری ارائه داد که همواره به‌عنوان پناهگاه ثبات شناخته می‌شد. محرک فوری این چرخش ناگهانی، انتشار گزارش‌هایی درباره تصمیم احتمالی دونالد ترامپ برای معرفی کوین وارش به‌عنوان رئیس بعدی فدرال رزرو بود. این خبر، انتظارات نسبت به سیاست پولی انقباضی‌تر را تقویت کرد و به جهش دلار انجامید؛ عاملی که به‌طور سنتی فشار کاهشی قابل‌توجهی بر قیمت فلزات گران‌بها وارد می‌کند. با این حال، بسیاری از تحلیلگران تأکید دارند که بازار پیش از این نیز بیش‌ازحد کشیده شده و تنها منتظر یک جرقه برای آغاز اصلاح بوده است. در هفته‌های منتهی به سقوط، بخش بزرگی از رشد قیمت‌ها از موج خرید سرمایه‌گذاران چینی نشأت می‌گرفت؛ از معامله‌گران خرد گرفته تا صندوق‌های بزرگ سهامی که به‌تدریج وارد بازار کالاها شده بودند. این جریان نقدینگی، فلزاتی چون طلا، نقره و مس را به اوج‌های تاریخی رساند و هم‌زمان، صندوق‌های مبتنی بر دنبال‌کردن روند نیز با پیروی از حرکت قیمت‌ها، بر شتاب صعود افزودند. به این ترتیب، بازار از یک معامله مبتنی بر عوامل بنیادی، به معامله‌ای صرفاً مومنتومی تبدیل شد. بررسی کارشناسان یوتوتایمز نشان ‌می‌دهد که در پس‌زمینه این رالی، نگرانی‌ها درباره استقلال فدرال رزرو، تنش‌های ژئوپلیتیک و تردید نسبت به آینده دلار آمریکا، فلزات گران‌بها را به نماد بی‌اعتمادی بخشی از سرمایه‌گذاران به نظام پولی ایالات متحده بدل کرد. همین فضا، موجی از تب خرید را از چین تا اروپا به راه انداخت؛ به‌گونه‌ای که در برخی بازارهای فیزیکی، کمبود شمش و سکه و شکل‌گیری صف‌های طولانی گزارش شد و برخی پالایشگاه‌ها از فعالیت با حداکثر ظرفیت برای پاسخ‌گویی به تقاضا خبر دادند. نوسانات، بیش از همه در بازار نقره نمود پیدا کرد؛ بازاری به‌مراتب کوچک‌تر از طلا که ارزش سالانه عرضه آن در مقایسه با طلا بسیار محدودتر است. همین ویژگی، نقره را به بستری مستعد برای حرکات شدید قیمتی تبدیل کرد. در روز سقوط، ارزش معاملات بزرگ‌ترین صندوق قابل معامله نقره به بیش از ۴۰ میلیارد دلار رسید؛ رقمی که آن را در میان پرمعامله‌ترین دارایی‌های مالی جهان قرار داد، در حالی که تا چند ماه پیش، چنین حجمی برای این بازار قابل تصور نبود. در کنار معاملات نقدی، بازار آپشن‌ها نیز نقشی کلیدی در تشدید نوسانات ایفا کرد. “ «افزایش بی‌سابقه قراردادهای کال آپشن، شرایطی را ایجاد کرد که با هر حرکت صعودی، بازارگردان‌ها برای پوشش ریسک خود ناچار به خرید دارایی پایه شوند و همین سازوکار، رشد قیمت را بیش‌ازپیش تسریع کند.» محمد زمانی اما همان نیروی مکانیکی که قیمت‌ها را با سرعت بالا برد، در مسیر نزولی نیز عمل کرد و سقوطی تند و ‌بی‌حم را رقم زد. در اوج این هیجان، طلا تا حوالی ۵۵۹۵ دلار در هر اونس، نقره تا ۱۲۱ دلار و مس تا بیش از ۱۴ هزار و ۵۰۰ دلار صعود کرد. نخستین نشانه‌های بازگشت زمانی ظاهر شد که دلار هم‌زمان با بازگشایی بازارهای آمریکا تقویت شد و طلا در عرض چند دقیقه بیش از ۲۰۰ دلار افت کرد. انتشار خبر مربوط به فدرال رزرو، سرمایه‌گذاران آسیایی (به‌ویژه در چین) را به برداشت سود واداشت و فروش گسترده در این بازار، عملاً بذر سقوط روز بعد را کاشت. اکنون نیز نگاه‌ها بار دیگر به چین دوخته شده است. مسیر بعدی بازار تا حد زیادی به رفتار سرمایه‌گذاران چینی بستگی دارد؛ از واکنش آن‌ها در بازگشایی معاملات گرفته تا تأثیر محدودیت‌های نوسان قیمت در بورس‌های این کشور. نزدیک‌شدن به تعطیلات سال نوی قمری، که به‌طور سنتی فصل خرید طلا و جواهرات است، می‌تواند بخشی از تقاضا را احیا کند، هرچند گزارش‌ها نشان می‌دهد که در بازار نقره، احتیاط بر رفتار معامله‌گران غالب شده است. ✔️  بیشتر بخوانید: آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی در واکنش به این نوسانات، بانک‌ها و نهادهای مالی چینی اقدام به اعمال محدودیت‌هایی برای محصولات سرمایه‌گذاری مبتنی بر طلا و نقره کرده‌اند؛ از افزایش حداقل سپرده گرفته تا کنترل سهمیه‌ها و هشدار درباره ریسک‌های بازار. بورس‌ها نیز با سخت‌گیری‌های معاملاتی و افزایش مارجین‌ها، تلاش کرده‌اند از تکرار چنین موج‌های هیجانی جلوگیری کنند. بر اساس جمع‌بندی تیم UtoTimes، آنچه از این رخداد برجای مانده، یادآوری روشنی است از این واقعیت که در عصر سرمایه‌های داغ و معاملات پرشتاب، حتی قدیمی‌ترین و باثبات‌ترین بازارها نیز می‌توانند به‌شدت آسیب‌پذیر شوند. رالی‌هایی که بر پایه هیجان و سفته‌بازی شکل می‌گیرند، دیر یا زود با اصلاحی دردناک مواجه خواهند شد. در شرایط کنونی، اگرچه طلا همچنان از حمایت بخشی از تقاضای فیزیکی برخوردار است، اما نقره با دیده تردید نگریسته می‌شود و اعتماد ازدست‌رفته بازار، به این زودی‌ها ترمیم نخواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بحران در بازار ETF؛ آیا سقوط نقره قربانی می‌گیرد؟

در یک نگاه صندوق اهرمی AGQ با سقوط ۶۶ درصدی، میلیاردها دلار از ارزش خود را از دست داد. کاهش حجم دارایی‌های تحت مدیریت (AUM) پیش از ریزش، سیگنالی هشداردهنده از خروج پول هوشمند بود. تحلیلگران نگران اثرات جانبی این ریزش بر بازار مشتقات و لیکوئید شدن اجباری (Margin Call) هستند. خطر اصلی، مشکلات احتمالی در زیرساخت‌های بازار و کارگزاری‌ها پس از چنین نوسان سنگینی است. زنگ خطر در بازار صندوق‌های سرمایه‌گذاری (ETF) سقوط آزاد قیمت نقره نه تنها تریدرها را شوکه کرده، بلکه فشار سنگینی را بر بازار صندوق‌های قابل معامله (ETF) و مشتقات وارد کرده است. نگاه‌ها اکنون به صندوق دو برابر اهرمی ProShares Ultra Silver (AGQ) دوخته شده که با ریزش ۶۶ درصدی خود، صحنه‌ای ترسناک را رقم زده است. چرا تحلیلگران نگران صندوق AGQ هستند؟ در یوتوتایمز با بررسی وضعیت این صندوق، مشاهده می‌کنیم که دارایی‌های تحت مدیریت آن قبل از امروز حدود ۵ میلیارد دلار بود. با سقوط امروز، حدود ۳ میلیارد دلار از این سرمایه پودر خواهد شد. خوشبختانه صندوق «سه برابر اهرمی» با حجم بالا در بازار نقره وجود ندارد، وگرنه شاهد نابودی کامل آن بودیم (مشابه اتفاقی که سال‌ها پیش برای صندوق‌های VIX افتاد). تحلیلگران یوتوتایمز به یک سیگنال مهم اشاره می‌کنند: نمودارها نشان می‌دهند که حتی زمانی که نقره در حال ثبت سقف‌های جدید بود، حجم دارایی این صندوق در حال کاهش بود. این یک «پرچم قرمز» کلاسیک بود که نشان می‌داد اشتیاق معامله‌گران خرد در حال فروکش است و پول هوشمند در حال خروج بوده است.   “ «زمانی که یک بازار ۳۳ درصد در یک روز حرکت می‌کند، معمولاً اتفاقات بدی در پشت صحنه رخ می‌دهد. احتمالاً اجساد مالی زیادی (سرمایه‌های نابود شده) و مارجین‌کال‌های بی‌پاسخ در بازار مشتقات وجود دارد که هنوز صدایش درنیامده است.» مرتضی عظیمی آیا خطر سرایت به سایر بازارها وجود دارد؟ اگرچه فعلاً به نظر می‌رسد این ETF طبق مکانیزم خود عمل کرده است، اما خطر اصلی در «بازار مشتقات» و «کارگزاری‌ها» نهفته است. بر اساس تحلیل‌های یوتوتایمز، هنوز مشخص نیست که این نوسانات چه اثری بر بازارهای خارجی خواهد داشت؛ جایی که تلفن‌های مارجین کال قطعاً در طول تعطیلات آخر هفته زنگ خواهند خورد. وقتی بازاری بدترین روز تاریخ خود را تجربه می‌کند، همیشه ریسک اختلال در «لوله‌کشی بازار» (Market Plumbing) و زیرساخت‌های تسویه وجود دارد که می‌تواند منجر به فروش اجباری بیشتر (Forced Liquidation) در روزهای آینده شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط تاریخی طلا و نقره؛ آیا حباب بازار ترکید؟

در یک نگاه طلا با ریزش ۱۰ درصدی و نقره با سقوط ۲۶ درصدی، روزی خونین را در بازار رقم زدند. ریزش نقره احتمالاً بدترین سقوط درصدی در تاریخ معاملات این فلز محسوب می‌شود. الگوهای تکنیکال و رفتار قیمتی نشان‌دهنده ترکیدن حباب سفته‌بازی است. معامله‌گران باید منتظر تصمیمات ترامپ درباره ایران و تغییرات فدرال رزرو باشند. جمعه سیاه در بازار فلزات گرانبها در لحظه نگارش این گزارش، معامله‌گران بازار کالا شاهد حرکاتی نفس‌گیر و شوکه‌کننده هستند. قیمت طلا و نقره در یک حرکت اصلاحی خشونت‌آمیز، بخش بزرگی از سودهای اخیر خود را از دست دادند تا سوال اصلی در بازار این باشد: آیا روند صعودی برای همیشه به پایان رسیده است؟ چرا تحلیلگران از «ترکیدن حباب» صحبت می‌کنند؟ در یوتوتایمز با بررسی نمودارهای تکنیکال، مشاهده می‌کنیم که طلا با ثبت یک «الگوی سقف سه کندلی» کلاسیک، بازگشتی باورنکردنی را تجربه کرده و حدود ۱۰ درصد کاهش یافته است. اما داستان اصلی مربوط به نقره است. تحلیلگران یوتوتایمز معتقدند که سقوط ۲۶ درصدی نقره، چیزی فراتر از یک اصلاح عادی است. با توجه به اینکه قیمت همین دیروز در اوج بود، این ریزش می‌تواند به عنوان بدترین افت درصدی در تاریخ ثبت شود؛ حتی بدتر از سقوط معروف دوران «برادران هانت». این وضعیت دقیقاً شبیه به ترکیدن یک حباب است. اگرچه قیمت‌های فعلی هنوز نسبت به سال گذشته بسیار بالاتر هستند، اما این یک «تسویه حساب» واقعی در بازار محسوب می‌شود. “ «به نظر می‌رسد مهمانی تمام شده و این یک ریزش تاریخی است. اگرچه قیمت‌ها هنوز در سطوح بالایی قرار دارند، اما بازار در حال تجربه یک اصلاح دردناک و شاید ضروری است.» مرتضی عظیمی چه رویدادهایی مسیر بعدی را تعیین می‌کنند؟ در کوتاه‌مدت، چند عامل کلیدی وجود دارد که در یوتوتایمز آن‌ها را زیر نظر داریم: ۱. تصمیمات ترامپ در مورد ایران و کوبا. ۲. رای دیوان عالی درباره تعرفه‌ها. ۳. اولین سخنرانی کوین وارش پس از تایید احتمالی و وضعیت پاول در فدرال رزرو. برای دارندگان طلا، توصیه می‌شود که در این بعدازظهر جمعه دچار وحشت نشوند، اما باید پذیرفت که برای خرید مجدد، شاید صبر کردن تا رسیدن به سطوح حمایتی پایین‌تر (مثلاً محدوده ۴۰۰۰ دلار برای طلا) منطقی‌تر باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟

در یک نگاه قیمت نقره در پی موج گسترده شناسایی سود، طی دو روز بیش از ۲۰ درصد سقوط کرد و نشانه‌هایی از تضعیف روند صعودی نمایان شد. انتخاب رئیس جدید فدرال رزرو و احتمال بازگشت سیاست‌های انقباضی، فشار مضاعفی بر بازار فلزات گران‌بها وارد کرده است. گزارش اشتغال آمریکا (NFP) در هفته آینده می‌تواند مسیر کوتاه‌مدت نقره را تعیین کند؛ داده‌های قوی، ریسک افت بیشتر قیمت را افزایش می‌دهند. بازار فلزات گران‌بها طی روزهای اخیر با یکی از شدیدترین موج‌های فروش خود در ماه‌های گذشته مواجه شده است. قیمت نقره تنها در فاصله دو روز بیش از ۲۰ درصد کاهش یافته؛ حرکتی که عمدتاً تحت تأثیر شناسایی گسترده سود توسط معامله‌گران و خروج سرمایه‌های کوتاه‌مدت از بازار شکل گرفته است. این افت ناگهانی، پرسش‌های جدی درباره پایداری روند صعودی اخیر فلزات گران‌بها مطرح کرده است. این ریزش در شرایطی رخ داده که طی ماه‌های گذشته، نقره و طلا از یک مسیر صعودی پرقدرت برخوردار بودند. با این حال، نشانه‌ها حاکی از آن است که مومنتوم بازار به‌تدریج تضعیف شده و نقره، به دلیل عمق کمتر بازار و نقدشوندگی پایین‌تر نسبت به طلا، بیشترین فشار فروش را تجربه کرده است. هم‌زمانی افت قیمت نقره با کاهش هم‌زمان در سایر بازارهای مالی، شناسایی یک عامل مشخص را دشوار کرده است. هرچند گزارش‌هایی درباره افزایش حضور نظامی آمریکا در خاورمیانه منتشر شد، اما افت قیمت نفت نشان می‌دهد که ریسک‌های ژئوپلیتیک نقش تعیین‌کننده‌ای در این حرکت نداشته‌اند. در نتیجه، بخش قابل‌توجهی از این اصلاح، بیش از آنکه ریشه در تحولات بیرونی داشته باشد، بازتابی از رفتار درون‌زای بازار بوده است. با توجه به اعلام کوین وارش به عنوان رئیس بعدی فدرال رزرو توسط دونالد ترامپ و این حقیقت که وارش در دوره پیشین حضور خود در بانک مرکزی آمریکا، به رویکردی هاوکیش و حساسیت بالا نسبت به تورم شهرت داشت، کافی بود تا بازارها واکنشی متمایل به سیاست‌های سخت‌گیرانه‌تر پولی نشان دهند. اگرچه مواضع گذشته افراد الزاماً تضمینی برای آینده نیست، اما احتمال تقویت رویکرد انقباضی در سیاست پولی، انتظارات برای نرخ‌های بهره بالاتر را افزایش داده و فشار مضاعفی بر دارایی‌های بدون بازدهی مانند نقره وارد کرده است. در ماه‌های اخیر، روایت‌های حمایتی از بازار نقره عمدتاً مشابه طلا بوده است؛ از روند دلارزدایی و تنش‌های ژئوپلیتیک گرفته تا نگرانی‌های تورمی و تردید نسبت به ثبات نظام مالی جهانی. این عوامل، بدون وجود محرک‌های منفی جدی، زمینه‌ساز رشد پیوسته قیمت‌ها شدند. تحلیلگران یوتوتایمز معتقدند که در سطوح قیمتی اخیر، نشانه‌هایی از فاصله گرفتن بازار از منطق‌های بنیادی مشاهده می‌شد. بخش مهمی از رشد اخیر، بیش از آنکه مبتنی بر داده‌های اقتصادی باشد، به رفتارهای هیجانی و ترس از جاماندن سرمایه‌گذاران بازمی‌گشت. “ «در چنین شرایطی، اصلاح شدید قیمت، بیش از آنکه غیرمنتظره باشد، نتیجه طبیعی انباشت ریسک در بازار به شمار می‌رفت.» محمد زمانی از هفته گذشته، برخی تحلیل‌گران به‌تدریج نگاه محتاطانه‌تری نسبت به چشم‌انداز کوتاه‌مدت فلزات گران‌بها اتخاذ کرده‌اند. این دیدگاه بر این اساس شکل گرفته که بازار به نقطه‌ای حساس نزدیک شده و در صورت فراهم شدن شرایط مناسب، ماه فوریه می‌تواند نخستین ماه منفی قابل‌توجه برای این گروه از دارایی‌ها باشد. در این میان، گزارش اشتغال غیرکشاورزی آمریکا که هفته آینده منتشر می‌شود، به‌عنوان مهم‌ترین محرک بالقوه بازار مورد توجه قرار گرفته است. بهبود تدریجی داده‌های مطالبات بیکاری در هفته‌های اخیر، از افزایش فعالیت در بازار کار حکایت دارد. انتشار یک گزارش قدرتمند می‌تواند انتظارات برای نرخ‌های بهره بالاتر را تقویت کرده و فشار نزولی بیشتری بر قیمت نقره وارد کند. سایر داده‌های کلان اقتصادی نیز در صورت ثبت نتایج قوی، ممکن است به تضعیف بازار فلزات گران‌بها منجر شوند، اما تمرکز اصلی فعالان بازار همچنان بر گزارش اشتغال باقی خواهد ماند. در مقابل، در صورت نبود محرک‌های منفی و ضعف داده‌ها، احتمال بازگشت تدریجی تقاضا و ازسرگیری روند صعودی نیز منتفی نیست. در پایان هفته جاری، توجه معامله‌گران به دو رویداد مهم معطوف است: انتشار شاخص قیمت تولیدکننده آمریکا و اعلام رسمی گزینه پیشنهادی ترامپ برای ریاست فدرال رزرو. نتایج این دو رویداد می‌تواند مسیر کوتاه‌مدت نقره و سایر فلزات گران‌بها را تا حد زیادی مشخص کند. بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر نقره را می‌توان ترکیبی از شناسایی سود، کاهش هیجان بازار و افزایش حساسیت نسبت به سیاست‌های پولی دانست. با وجود فشارهای کوتاه‌مدت، مسیر میان‌مدت این فلز همچنان به تحولات اقتصاد کلان، سیاست‌های فدرال رزرو و رفتار سرمایه‌گذاران در مواجهه با ریسک‌های جهانی وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا اصلاح قیمت نقره از طلا شدیدتر است؟ تحلیل بازار فلزات گرانبها در ۳۰ ژانویه ۲۰۲۶

  در یک نگاه نقره به دلیل رشد سریع‌تر، در اصلاح قیمت‌ها بیشتر از طلا آسیب می‌بیند. نسبت طلا به نقره در سطحی است که احتمال بازگشت به میانگین وجود دارد.  اصلاحات ناگهانی معمولاً نقره را بیشتر تحت تأثیر قرار می‌دهد. نقره به دلیل رشد سریع‌تر و هیجانی‌تر نسبت به طلا، در برابر افت‌های ناگهانی آسیب‌پذیرتر است. نسبت قیمت طلا به نقره نشان می‌دهد که بازار ممکن است به تعادل بازگردد و اصلاحات بیشتری رخ دهد. با وجود چشم‌انداز مثبت بنیادی، انتظار نوسانات شدیدتر به خصوص در نقره می‌رود. در روزهای ۲۹ و۳۰ ژانویه ۲۰۲۶ شاهد نوسانات شدید در بازار فلزات گرانبها بودیم، به‌ویژه افت قابل توجه قیمت‌ها که نقره را بیشتر از طلا تحت فشار قرار داده است. دلیل ساده این است که هرچه رشد یک دارایی سریع‌تر و بیشتر باشد، اصلاح آن هم می‌تواند شدیدتر باشد. نقره در چند ماه گذشته رشد پرشیب و هیجان‌انگیزی داشته که خیلی بیشتر از طلا بوده، بنابراین انتظار می‌رود هر عقب‌نشینی یا اصلاحی، ضربه سنگین‌تری به نقره وارد کند. یکی از نکات مهم بر اساس نظریه بازگشت به میانگین، نسبت قیمت طلا به نقره است که پیش از ریزش اخیر حدود ۴۷ تا ۴۹ بوده و این عدد نسبتاً پایین‌تر از حد نرمال تاریخی (که بین ۶۰ تا ۸۰ تخمین زده می‌شود) است. این نشان می‌دهد که بازار در موقعیتی قرار دارد که احتمالاً باید اصلاحی در قیمت‌ها رخ دهد تا این نسبت به تعادل برسد. با اینکه طلا هم در ۶ ماه گذشته بیش از ۴۰ درصد رشد کرده و خودش یک روند قوی را تجربه کرده، اما نقره به دلیل رشد سریع‌تر و بیشترش، بیشتر در معرض اصلاحات شدید است. وقتی قیمت‌ها خیلی سریع و مستقیم بالا می‌روند، احتمال افت ناگهانی و شدید هم بیشتر می‌شود. به عقده‌ی تحلیگران یوتوتایمز، از نظر بنیادی، شرایط همچنان برای طلا و نقره در میان‌مدت مثبت است و انتظار می‌رود جذابیت خود را حفظ کنند. اما همیشه وقتی بازار به سمت یک جهت خاص خیلی متمایل شود، ریسک اصلاحات ناگهانی و شدید افزایش می‌یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط ۱۱ درصدی قیمت نقره؛ نزدیک به ورود به بازار خرسی

در تاریخ ۳۰ ژانویه ۲۰۲۶، قیمت نقره در بازار جهانی امروز با افت قابل توجهی روبرو شده و ۱۱٪ کاهش یافته است، به طوری که قیمت هر اونس نقره به زیر ۱۰۴ دلار رسیده است. این کاهش باعث شده نقره تنها ۵٪ با ورود به بازار خرسی (در اصلاح فروشندگان) تکنیکال فاصله داشته باشد، وضعیتی که معمولاً نشانه روند نزولی بلندمدت است و می‌تواند برای سرمایه‌گذاران هشداردهنده باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به رکورد تاریخی ۱۲۰ دلار رسید!

امروز ۹ بهمن ۱۴۰۴، قیمت نقره در بازارهای جهانی به بالاترین حد خود رسیده و هر اونس آن به ۱۲۰ دلار افزایش یافته است. این رشد چشمگیر نشان‌دهنده تقاضای بالای سرمایه‌گذاران برای فلزات گران‌بها در شرایط اقتصادی فعلی است و می‌تواند تاثیر قابل توجهی بر بازارهای مالی و صنایع وابسته داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های اشباع خرید در بازار نقره با هجوم معامله‌گران خرد نمایان شد

نقره امروز با ۲ درصد افزایش به ۱۰۶.۳۷ دلار رسید، اما در طول روز از سقف ۱۱۳ دلار عقب‌نشینی کرده و نتوانسته به سقف دیروز در نزدیکی ۱۱۸ دلار حمله کند. روند صعودی نقره جادویی بوده است، اما نشانه‌های هشدار (Red Flags) و علائم خستگی روند در حال ظهور هستند. نخست اینکه به نظر می‌رسد معامله‌گران خرد به بازار هجوم آورده‌اند. این معمولاً نشانه‌ای از تشکیل سقف قیمتی است، زیرا آن‌ها آخرین گروهی هستند که به مهمانی می‌رسند. البته استثناهایی در دوره پس از همه‌گیری کرونا وجود دارد؛ زمانی که معامله‌گران خرد به سمت «سهام‌های میم» (Meme Stocks) مانند GME یا AMC هجوم بردند و باعث جهش‌های قیمتی عظیمی شدند که طولانی‌تر از حد انتظار بود. اریک بالچوناس از بلومبرگ اشاره کرده که حجم معاملات صندوق SLV به ۱۵ برابر حجم معمول خود رسیده است. «صندوق SLV دیروز به ارزش ۴۰ میلیارد دلار معامله شد. برای درک بهتر این رقم، باید گفت که این میزان بیش از کل معاملات سه ماهه اول سال گذشته است (مجموع ژانویه، فوریه و مارس برابر با ۳۵ میلیارد دلار بود).» آیا این حجم از خرید پایدار است؟ برخی از عناصر لازم برای ایجاد یک موج پایدار (مشابه میم کوین‌ها) در نقره وجود دارد و این فلز لنگرهای بنیادی سهام را ندارد (از این نظر بیشتر شبیه کریپتو است). تنها نکته قابل تأمل این است که هزینه احداث یک معدن جدید حدود ۳۰ دلار در هر اونس است، بنابراین قیمت باید در طول زمان به این سطح نزدیک شود. با این حال، در صنعت معدن، منظور از «در طول زمان» یک دوره ۵ تا ۱۰ ساله است، در حالی که ما درباره بازاری صحبت می‌کنیم که روزانه ۳ تا ۱۰ درصد نوسان می‌کند. در عین حال، زمانی که چیزی به اندازه نمودار فعلی نقره به‌طور چشمگیر تغییر می‌کند، باید محتاط بود. دومین زنگ خطر، گزارش‌هایی از بازار فیزیکی است که نشان می‌دهد دلالان در قیمت‌های بالای ۱۰۰ دلار خریدار نیستند. به نظر می‌رسد این موضوع بیشتر بازتابی از نوسانات شدید باشد تا اعتصاب خریداران؛ اما رصد بازار برای نشانه‌های تقاضای فیزیکی حائز اهمیت است. شاید بزرگ‌ترین نشانه نزدیک شدن به پایان روند این باشد که موقعیت‌های فروش (Short-interest) در نماد SLV تقریباً ناپدید شده‌اند.در نهایت، بزرگ‌ترین گواه، رفتار قیمت (Price Action) است. اگر قیمت بتواند دوباره به بالای ۱۱۰ دلار برگردد، می‌تواند موج جدیدی از خریدهای هیجانی (FOMO) را ایجاد کند. از دیدگاه تحلیلی، اگر نقره بتواند یک یا دو هفته در بالای ۱۰۰ دلار تثبیت شود، این یک سیگنال بسیار قوی برای آینده خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟

در یک نگاه افزایش ریسک‌های ژئوپلیتیکی، نگرانی از بدهی دولت‌ها و فشار سیاسی بر فدرال رزرو، تقاضا برای طلا را به‌شدت تقویت کرده است. ورود گسترده سرمایه به ETFهای مبتنی بر طلا و خرید مستمر بانک‌های مرکزی، موتور اصلی رشد قیمت بوده است. عبور قیمت طلا از ۵۰۰۰ دلار نشان‌دهنده تغییر عمیق در نگاه سرمایه‌گذاران به دارایی‌های امن است. طلا برای قرن‌ها به‌عنوان پناهگاه سرمایه در دوران بی‌ثباتی سیاسی و اقتصادی شناخته شده است؛ دارایی‌ای با ارزش بالا، نقدشوندگی جهانی و قابلیت جابه‌جایی آسان که در زمانه بحران، حس امنیت را برای سرمایه‌گذاران فراهم می‌کند. همین ویژگی‌ها بار دیگر در یک سال گذشته طلا را به کانون توجه بازارهای جهانی بازگردانده است. طبق بررسی‌های تیم یوتوتایمز، در ماه‌های اخیر، سرمایه‌گذاران به‌ویژه از طریق صندوق‌های قابل معامله مبتنی بر طلا، به‌شدت به بازار این فلز گران‌بها هجوم آورده‌اند. جنگ تجاری دولت دونالد ترامپ، تهدیدها علیه استقلال فدرال رزرو، تشدید تنش‌های ژئوپلیتیکی و نگرانی فزاینده نسبت به بدهی‌های دولتی، همگی عواملی بوده‌اند که جریان سرمایه را به سمت طلا هدایت کرده‌اند. در همین حال، بانک‌های مرکزی نیز به روند افزایش ذخایر طلای خود ادامه داده‌اند. نتیجه این تقاضای گسترده، ثبت پیاپی رکوردهای قیمتی بوده است. قیمت طلا نه‌تنها از اوج تعدیل‌شده با تورم در سال ۱۹۸۰ عبور کرده، بلکه در اواخر ژانویه برای نخستین بار از مرز ۵۰۰۰ دلار در هر اونس عبور کرده است؛ سطحی که تا چندی پیش دور از ذهن به نظر می‌رسید. یکی از دلایل کلیدی جذابیت طلا، ماهیت آن به‌عنوان دارایی بدون ریسک طرف مقابل است. برخلاف اوراق بدهی یا سهام، ارزش طلا به توان بازپرداخت یک دولت یا سودآوری یک شرکت وابسته نیست. همچنین، بازار طلا با گردش روزانه صدها میلیارد دلار، آن‌قدر عمیق و نقدشونده است که سرمایه‌گذاران بزرگ می‌توانند بدون ایجاد نوسان‌های شدید وارد یا خارج شوند. طلا به‌طور تاریخی همبستگی منفی با دلار آمریکا داشته است. از آنجا که قیمت طلا به دلار تعیین می‌شود، تضعیف دلار باعث ارزان‌تر شدن طلا برای دارندگان سایر ارزها می‌شود. با توجه به اینکه سبد دارایی بسیاری از سرمایه‌گذاران جهانی به‌شدت به سهام آمریکا و دارایی‌های دلاری وابسته است، نقش طلا به‌عنوان ابزار پوشش ریسک در برابر نوسانات دلار بیش از گذشته برجسته شده است. افزون بر این، رشد سریع بدهی دولت‌ها در سراسر جهان، اعتماد سرمایه‌گذاران به اوراق قرضه دولتی و حتی ارزهای ملی را تضعیف کرده است. در چارچوب آنچه به «معامله تضعیف پول» معروف شده، بسیاری از سرمایه‌گذاران به طلا، نقره و سایر فلزات گران‌بها روی آورده‌اند تا ارزش دارایی‌های خود را در برابر افت احتمالی ارزها و بازار اوراق حفظ کنند. چشم‌انداز تورم در آمریکا نیز یکی دیگر از عوامل کلیدی تقویت تقاضا برای طلا بوده است. فشار ترامپ بر فدرال رزرو برای کاهش نرخ بهره و گمانه‌زنی‌ها درباره انتخاب رئیس جدیدی با رویکرد انبساطی‌تر، انتظارات بازار را به سمت سیاست‌های پولی داویش سوق داده است. از آنجا که طلا سود دوره‌ای پرداخت نمی‌کند، کاهش نرخ بهره هزینه فرصت نگهداری آن را پایین می‌آورد و جذابیتش را افزایش می‌دهد. “ «تقاضا برای طلا تنها به سرمایه‌گذاران مالی محدود نمی‌شود. در هند و چین (دو بازار بزرگ طلا در جهان) مالکیت طلا ریشه‌ای فرهنگی دارد و به‌عنوان نماد ثروت و امنیت از نسلی به نسل دیگر منتقل می‌شود.» محمد زمانی خانوارهای هندی به‌تنهایی حدود ۲۵ هزار تن طلا در اختیار دارند؛ رقمی بیش از پنج برابر ذخایر طلای آمریکا در فورت ناکس. با این حال، تقاضای مصرفی طلا، به‌ویژه در قالب جواهرات، به‌شدت به قیمت حساس است. در دوره‌هایی که جذابیت سرمایه‌گذاری طلا کاهش می‌یابد، خریداران فیزیکی معمولاً وارد بازار می‌شوند و با خرید در قیمت‌های پایین‌تر، از سقوط شدید قیمت جلوگیری می‌کنند. در سال‌های اخیر اما افزایش مداوم قیمت، تقاضای جواهری را تضعیف کرده است. یکی از مهم‌ترین موتورهای رالی اخیر طلا، خرید گسترده بانک‌های مرکزی بوده است؛ به‌ویژه در اقتصادهای نوظهور که به دنبال کاهش وابستگی به دلار به‌عنوان ارز ذخیره جهانی هستند. این روند پس از حمله روسیه به اوکراین شدت گرفت؛ زمانی که مسدود شدن دارایی‌های ارزی بانک مرکزی روسیه، آسیب‌پذیری ذخایر ارزی را به‌روشنی آشکار کرد. بانک مرکزی چین برای چهاردهمین ماه متوالی در دسامبر به ذخایر طلای خود افزود و بانک مرکزی لهستان نیز برنامه خرید ۱۵۰ تن طلای دیگر را تصویب کرده است. این اقدامات بازتابی از نگرانی فزاینده نسبت به بی‌ثباتی ژئوپلیتیکی و مالی است. با این حال، پرسش کلیدی این است که چه عواملی می‌تواند به این رالی پایان دهد. تقویت دلار آمریکا، کاهش تنش‌های تجاری دولت ترامپ یا دستیابی به توافق صلح میان روسیه و اوکراین، از جمله عواملی هستند که می‌توانند فشار نزولی بر قیمت طلا وارد کنند. کاهش تنش‌های ژئوپلیتیکی دیگر (از روابط آمریکا و اروپا گرفته تا آمریکای لاتین) نیز می‌تواند از شدت تقاضا بکاهد. کاهش خرید خالص بانک‌های مرکزی نیز یکی دیگر از ریسک‌های مهم برای بازار طلاست. رشد شدید قیمت، سهم طلا را در ذخایر برخی بانک‌های مرکزی از اهداف تعیین‌شده فراتر برده و حتی پیشنهاد فروش بخشی از ذخایر در برخی کشورها مطرح شده است. با این حال، تجربه دهه‌های اخیر نشان می‌دهد بانک‌های مرکزی کشورهای توسعه‌یافته تمایل چندانی به فروش گسترده طلا ندارند. ✔️  بیشتر بخوانید: گلدمن ساکس: ریسک‌پذیری بازارها به بالاترین سطح از سال ۲۰۲۱ رسیده است در نهایت، ماهیت فیزیکی طلا نیز چالش‌هایی برای سرمایه‌گذاران ایجاد می‌کند. هزینه‌های نگهداری، بیمه و امنیت، به‌ویژه برای دارندگان شمش و سکه، قابل‌توجه است. علاوه بر این، تفاوت استانداردهای وزنی در بازارهای مختلف مانند شمش‌های ۴۰۰ اونسی لندن در برابر شمش‌های ۱۰۰ اونسی یا یک کیلویی مورد نیاز بورس کالای نیویورک، می‌تواند در دوره‌های افزایش تقاضا، گلوگاه‌هایی در زنجیره عرضه ایجاد کند. بر اساس جمع‌بندی  تیم UtoTimes ، رالی تاریخی طلا بازتابی از تغییر عمیق در رفتار سرمایه‌گذاران جهانی است؛ تغییری که ترکیبی از نااطمینانی سیاسی، فشارهای مالی دولت‌ها و تردید نسبت به مسیر سیاست پولی را منعکس می‌کند. تا زمانی که این عوامل پابرجا باشند، طلا همچنان جایگاه خود را به‌عنوان یکی از مهم‌ترین دارایی‌های امن جهان حفظ خواهد کرد، هرچند مسیر پیش‌رو لزوماً بدون نوسان نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طوفان زمستانی آمریکا بازار انرژی را تکان داد؛ نقره رکورد زد، طلا در مسیر صعود

بازارهای جهانی کالاها دیروز شاهد تحولات چشمگیری بودند؛ از جهش نقره و طلا گرفته تا اختلال در عرضه گاز و نفت آمریکا. گاز طبیعی آمریکا قیمت گاز طبیعی آمریکا از ۱۹ ژانویه تاکنون ۱۲۰٪ رشد کرده و حتی قیمت لحظه‌ای به بالای ۳۰ دلار/MMBtu رسیده است. با بهبود تولید در حوزه Permian، احتمالاً قیمت‌ها به اوج رسیده‌اند.  نگرانی اروپا از کاهش صادرات LNG تأسیسات LNG آمریکا دریافت گاز را ۴۸٪ کاهش داده‌اند و ذخایر گاز اروپا به زیر ۴۵٪ رسیده است. احتمالاً فصل گرمایش با سطحی زیر ۲۵٪ به پایان خواهد رسید.  نقره رکورد زد نقره دیروز ۱۲٪ جهش کرد و به بالای ۱۱۰ دلار/اونس رسید. موجودی پایین، نرخ اجاره بالا و کسری عرضه عوامل اصلی این رشد هستند.  طلا در مسیر صعود طلا به بالای ۵۱۰۰ دلار رسید؛ تحت حمایت ضعف دلار، خرید بانک‌های مرکزی و ریسک‌های سیاسی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

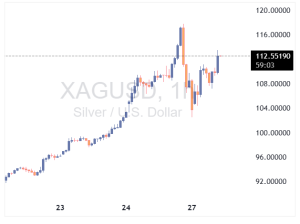
نقره دوباره جهش کرد؛ فقط در یک روز ۱۰ دلار نوسان!

“ «بازار نقره امروز دوباره داغ شد؛ پس از افت شب گذشته، قیمت‌ها در معاملات صبح اروپا به بالای ۱۱۳ دلار بازگشتند و بیش از نیمی از افت قبلی را جبران کردند. دیروز نقره تا ۱۱۷.۷۵ دلار پیش رفت اما موجی از شناسایی سود باعث افت تا ۱۰۳ دلار شد. حالا دوباره تقاضا وارد بازار شده و معامله‌گران به دنبال ادامه روند صعودی هستند.»  چرا نقره این‌قدر صعودی شده؟ ضعف دلار روایت تضعیف ارزهای فیات کمبود عرضه در بازار نقره تقاضای شدید سرمایه‌گذاران در فضای پرریسک این عوامل باعث شده‌اند نقره در همین ماه ۵۷٪ رشد کند و در شش ماه گذشته حدود ۹۸٪ افزایش یابد.  اما مراقب باشید: بازارهای سهمی‌وار همیشه با ریسک اصلاح شدید همراه‌اند. هرچند عوامل بنیادی همچنان فعال‌اند، اما معامله‌گران باید آماده اصلاح‌های سنگین باشند. با این حال، انتظار می‌رود خریداران در کف‌ها دوباره وارد شوند و بازار را بازیابی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک تعرفه‌ای ترامپ؛ بازارهای آسیا لرزید

بازارهای آسیایی امروز با موجی از خبرهای مهم روبه‌رو شدند؛ از نوسانات شدید طلا و نقره گرفته تا تشدید تنش‌های تجاری آمریکا و کره‌جنوبی، بازگشت سود صنعتی چین و جهش تورم فروشگاه‌های بریتانیا. تعرفه‌های ترامپ دوباره آسیا را لرزاند ترامپ تعرفه کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش داد و مجلس کره را به «توقف اجرای توافق ۲۰۲۵» متهم کرد. این اقدام خودرو، چوب و دارو را هدف قرار می‌دهد و سهام صادرات‌محور کره را تحت فشار گذاشت. سئول اعلام کرده لوایح اجرای توافق را سریع‌تر بررسی می‌کند و فرستاده تجاری خود را راهی واشنگتن خواهد کرد. تورم خدمات ژاپن همچنان بالا شاخص قیمت تولیدکننده خدمات ژاپن در دسامبر ۲.۶٪ رشد کرد؛ نشانه‌ای از فشار دستمزدها و کمبود نیروی کار. این داده‌ها دیدگاه بانک مرکزی ژاپن درباره پایداری تورم دستمزدی را تقویت می‌کند. تورم فروشگاه‌های بریتانیا به اوج دو ساله رسید تورم فروشگاه‌ها در ژانویه به ۱.۵٪ رسید؛ سریع‌ترین رشد از ۲۰۲۴. افزایش هزینه انرژی و بیمه کارفرما عامل اصلی این جهش بوده است. بهبود کسب‌وکار در استرالیا شاخص شرایط کسب‌وکار به +۹ و اعتماد به +۳ رسید. ظرفیت استفاده‌شده همچنان بالا و در ۸۳.۲٪ است که نشان‌دهنده کمبود ظرفیت و فشار هزینه‌ای است. سود صنعتی چین بازگشت سود صنعتی چین در دسامبر ۵.۳٪ رشد کرد و اولین رشد سالانه از ۲۰۲۱ ثبت شد. این رشد عمدتاً توسط شرکت‌های خارجی هدایت شده است. ریسک ژئوپلیتیک نیویورک تایمز گزارش داد ارزیابی‌های اطلاعاتی نشان می‌دهد رهبری ایران تحت فشار داخلی فزاینده قرار دارد.  بازار سهام آسیا نیکی: +۰.۴٪ هانگ‌سنگ: +۱.۲٪ شانگهای: تقریباً بدون تغییر ASX 200: +۰.۸۲٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود خیره‌کننده نقره تا 117 دلار؛ ثبت بزرگ‌ترین جهش اسمی تاریخ بازار

در یک نگاه قیمت نقره با جهشی بیش از 14 دلار در یک روز به سطح بی‌سابقه 117 دلار در هر اونس رسید. شدت این حرکت با جهش تاریخی سال ۱۹۸۰ در دوره برادران هانت مقایسه می‌شود، هرچند از نظر اسمی از آن نیز فراتر رفته است. تحلیلگران نسبت به تعقیب این روند سهمی‌وار هشدار می‌دهند و احتمال مداخله نهادهای نظارتی را بالا می‌دانند. رالی کم‌سابقه نقره همچنان ادامه دارد و این فلز گران‌بها با ثبت بزرگ‌ترین رشد اسمی روزانه در تاریخ معاملات خود، به سطح 117 دلار در هر اونس رسید. قیمت نقره در یک روز بیش از 14 دلار افزایش یافت؛ جهشی که حتی در مقیاس بازارهای کالایی پرنوسان نیز حرکتی استثنایی محسوب می‌شود و توجه گسترده فعالان مالی را به خود جلب کرده است. برای درک ابعاد این حرکت، کافی است به چند سال قبل بازگردیم؛ در سال ۲۰۲۰، کل قیمت نقره حدود ۱۱ دلار در هر اونس بود. در چنین چارچوبی، جهش‌های دو رقمی امروز نه‌تنها کم‌سابقه، بلکه در تاریخ این بازار بی‌نظیر ارزیابی می‌شوند. تحلیل‌گران یوتوتایمز این شرایط را با فشار خرید تاریخی برادران هانت در ژانویه ۱۹۸۰ مقایسه می‌کنند؛ دوره‌ای که قیمت نقره ظرف دو روز از ۳۸.۵۰ دلار به اوج روزانه ۵۰.۳۵ دلار رسید و رشدی نزدیک به ۳۰ درصد را تجربه کرد. با این حال، رشد بیش از 14 دلاری اخیر از نظر اسمی حتی از آن جهش تاریخی نیز فراتر رفته است. اگر اوج قیمت سال ۱۹۸۰ را با تورم تعدیل کنیم، ارزش واقعی آن به حدود ۱۹۵ دلار در هر اونس می‌رسد؛ سطحی که اکنون به‌عنوان یک هدف بالقوه در ذهن معامله‌گران صعودی نقش بسته است، به‌ویژه آنکه نمودارهای فعلی، مقاومت‌های تاریخی قابل‌اتکایی برای هدایت بازار ارائه نمی‌دهند. “ «با وجود این مقایسه‌ها، تجربه تاریخی یادآور می‌شود که جهش‌های افراطی معمولاً پایدار نیستند.» محمد زمانی فشار خرید برادران هانت در نهایت با افزایش الزامات مارجین و محدودیت‌های معاملاتی فروپاشید و قیمت نقره تنها ظرف چند روز به ۳۴ دلار سقوط کرد. این روند نزولی در ماه‌های بعد تشدید شد و تا مارس ۱۹۸۰ به محدوده ۱۰.۸۰ دلار رسید؛ دوره‌ای که با سقوط ۵۰ درصدی در یک روز، به یکی از تاریک‌ترین فصل‌های تاریخ این بازار تبدیل شد. هرچند آن فروپاشی پایان نوسانات نقره نبود و این فلز در دهه ۱۹۸۰ همچنان حرکات شدیدی را تجربه کرد، اما آن دوره نشان داد که بازار نقره مستعد ورود به چرخه‌های افراطی صعود و سقوط است. شرایط کنونی نیز از نظر بسیاری از تحلیلگران از جمله تحلیل‌گران UTOTimes، نشانه‌هایی از آغاز یک دوره جدید نوسان‌پذیری در بازار فلزات گران‌بها دارد؛ دوره‌ای که ورود گسترده سرمایه‌گذاران خرد و ابهام نسبت به مسیر تورم، نقش مهمی در آن ایفا می‌کند. در وضعیت فعلی، بسیاری از کارشناسان نسبت به تعقیب کورکورانه این روند هشدار می‌دهند. حرکات سهمی‌وار و شتاب‌گرفته معمولاً فضای محدودی برای مدیریت ریسک باقی می‌گذارند و ورود در سطوح اوج، می‌تواند زیان‌های سنگینی به همراه داشته باشد. در مقابل، برای معامله‌گرانی که از مراحل ابتدایی این رالی در بازار حضور داشته‌اند، استراتژی حفظ پوزیشن با احتیاط بالا یا برداشت تدریجی سود، رویکردی منطقی‌تر تلقی می‌شود. در عین حال، نگرانی‌ها درباره تحولات پس از پایان ساعات رسمی معاملات افزایش یافته است. احتمال بالا رفتن سطح مارجین، محدود شدن دسترسی معامله‌گران خرد و اعمال محدودیت از سوی کارگزاران، می‌تواند به‌سرعت فضای بازار را تغییر دهد و زمینه‌ساز اصلاحات شدید شود. ✔️  بیشتر بخوانید: جهش تاریخی نقره؛ روزی که بازار فلزات گران‌بها را تکان داد در مجموع، نقره در حال تجربه یکی از تاریخی‌ترین دوره‌های خود است؛ دوره‌ای که ترکیبی از هیجان، فشار سفته‌بازی، ورود نقدینگی خرد و عدم‌قطعیت‌های کلان اقتصادی، آن را به کانون توجه بازارهای جهانی تبدیل کرده است. با این حال، همان‌طور که تجربه‌های گذشته نشان می‌دهد، فاصله میان اوج هیجان و آغاز اصلاح می‌تواند بسیار کوتاه باشد؛ موضوعی که لزوم احتیاط و مدیریت ریسک را بیش از هر زمان دیگری برجسته می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

جهش تاریخی نقره؛ روزی که بازار فلزات گران‌بها را تکان داد

در یک نگاه قیمت نقره با جهش روزانه ۱۰ درصدی به رکورد تاریخی ۱۱۳ دلار رسید و تنها در چند روز از مرز ۱۰۰ دلار عبور کرد. ورود گسترده معامله‌گران خرد و کمبود نسبی عرضه فیزیکی، به شکل‌گیری یک موج هیجانی در بازار دامن زده است. تحلیلگران هشدار می‌دهند که بازار وارد فاز «هیجان نهایی» شده و ریسک اصلاح شدید به‌طور محسوسی افزایش یافته است. بازار نقره یکی از کم‌سابقه‌ترین روزهای تاریخ خود را پشت سر گذاشت؛ روزی که در آن قیمت این فلز گران‌بها با جهشی خیره‌کننده حدود ۱۰ درصدی، معادل ۱۰.۲۰ دلار، به بالای سطح ۱۱۳ دلار رسید و رکوردی تازه در تاریخ معاملات ثبت کرد. این حرکت تنها چند روز پس از عبور نقره از مرز روانی ۱۰۰ دلار رخ داد؛ سطحی که برای نخستین بار روز جمعه شکسته شد و بلافاصله به سکوی پرتابی برای یک صعود شتاب‌گرفته و تقریباً سهمی‌وار تبدیل شد. شتاب این حرکت به حدی بوده که بسیاری از تحلیلگران آن را در زمره رویدادهای ماندگار بازارهای کالایی قرار می‌دهند. قیمت نقره از اواسط دسامبر تاکنون بیش از دو برابر شده و در مدت زمانی کوتاه، مسیری را طی کرده که معمولاً در بازه‌های چندساله اتفاق می‌افتد. بررسی نمودارهای قیمتی نشان می‌دهد که این فلز وارد یک فاز پارابولیک شده؛ الگویی که معمولاً با هیجان شدید و نوسانات افراطی همراه است. در چنین شرایطی، بسیاری از تحلیل‌گران یوتوتایمز معتقدند که خود نمودار، بهترین روایتگر وضعیت فعلی است. جهش‌هایی با این شدت و سرعت، حتی در بازارهای کالایی پرنوسان نیز به‌ندرت مشاهده می‌شود. نقره در هفته‌های اخیر به نوعی به «دارایی ترندمحور» تبدیل شده و توجه گسترده معامله‌گران خرد را به خود جلب کرده است؛ پدیده‌ای که شباهت‌هایی با دوره‌های تاریخی سفته‌بازی، از جمله ماجرای مشهور برادران هانت در دهه ۱۹۷۰، دارد؛ دورانی که در نهایت با افزایش الزامات مارجین و فروکش‌کردن حباب پایان یافت. نشانه‌هایی وجود دارد که ممکن است نهادهای ناظر بار دیگر سطح مارجین معاملات نقره را افزایش دهند. با این حال، تجربه هفته‌های اخیر نشان داده که حتی اقدامات محدودکننده نیز تاکنون نتوانسته‌اند مانع ادامه روند صعودی شوند. “ «ورود گسترده سرمایه‌گذاران خرد، در کنار کسری نسبی (هرچند محدود) در بازار فیزیکی، به سوخت اصلی این رالی تبدیل شده است.» محمد زمانی تحلیل‌گران UtoTimes، وضعیت فعلی را نمونه‌ای کلاسیک از «هیجان نهایی» یا Blow-off Top توصیف می‌کنند؛ مرحله‌ای که معمولاً در انتهای روندهای صعودی شدید شکل می‌گیرد. در این فاز، حرکات قیمتی می‌توانند به‌شدت اغراق‌آمیز و غیرمنطقی شوند. افزایش ۱۰ دلاری قیمت در یک روز، در بازاری که کمتر از یک سال پیش حوالی ۳۰ دلار معامله می‌شد و در دوران همه‌گیری حتی به ۱۲ دلار رسیده بود، برای بسیاری از فعالان حرفه‌ای نشانه‌ای از ورود بازار به محدوده‌های پرریسک است. در این میان، شرکت‌های استخراج‌کننده نقره از بزرگ‌ترین برندگان این جهش محسوب می‌شوند. رشد شدید قیمت‌ها سودآوری این شرکت‌ها را به‌طور قابل‌توجهی افزایش داده و برخی از آن‌ها ممکن است به فروش بخشی از تولید آینده خود در بازارهای آتی فکر کنند. چنین اقدامی می‌تواند در کوتاه‌مدت فشار فروش محدودی ایجاد کند، هرچند طرفداران قدیمی بازار نقره که به «Silver Bugs» شهرت دارند، سال‌ها در انتظار چنین روزی بوده‌اند و اکنون این جهش را تحقق یک باور دیرینه می‌دانند. در بازار طلا نیز اثر این موج صعودی مشاهده شده، اما با شدتی به‌مراتب کمتر. قیمت طلا با رشد ۲.۲ درصدی به حدود ۵۰۹۲ دلار رسید و برای نخستین بار در معاملات منطقه آسیا–اقیانوسیه از سطح ۵۰۰۰ دلار عبور کرد، هرچند نتوانست بالای ۵۱۰۰ دلار تثبیت شود. این تفاوت رفتار تا حد زیادی به ابعاد کوچک‌تر و نقدشوندگی پایین‌تر بازار نقره نسبت داده می‌شود. در یوتوتایمز، با بررسی شرایط بازار، می‌توان گفت اندازه محدود بازار نقره و عمق کمتر نقدینگی، یکی از عوامل اصلی شتاب کم‌سابقه این صعود است. همین ویژگی که امروز به موتور محرک رشد تبدیل شده، در آینده می‌تواند به عاملی برای تشدید اصلاحات نیز بدل شود. عبور از سطح ۱۰۰ دلار، از نگاه بسیاری از تحلیلگران، می‌توانست نقطه آغاز شناسایی سود باشد، اما در عمل به جرقه‌ای برای تشدید فشار خرید و شکل‌گیری یک موج فشرده صعودی تبدیل شد. ✔️  بیشتر بخوانید: گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد در مجموع، بازار نقره در مقطعی استثنایی و تاریخی قرار گرفته است؛ مقطعی که ترکیبی از هیجان، کمبود نسبی عرضه، ورود سرمایه‌های خرد و انتظارات اغراق‌آمیز، آن را به یکی از داغ‌ترین دارایی‌های جهان تبدیل کرده است. با این حال، تجربه نشان می‌دهد که چنین دوره‌هایی اغلب با نوسانات شدید و بازگشت‌های ناگهانی همراه هستند. برای سرمایه‌گذاران، این رالی می‌تواند هم فرصتی کم‌نظیر و هم هشداری جدی درباره ریسک‌های پنهان در پسِ هیجان بازار باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به اوج تاریخی خود رسید: قیمت 110.46 دلار در هر اونس!

به گزارش UTOTIMES، قیمت نقره به تازگی به رکورد جدیدی دست یافته و به 110.46 دلار در هر اونس رسیده است. این افزایش قابل توجه، که بیش از 7 درصد بوده، نشان‌دهنده تقاضای بالا و نگرانی‌های اقتصادی در بازارهای جهانی است. دلایل رشد قیمت نقره به چند عامل کلیدی بستگی دارد. یکی از مهم‌ترین این عوامل، نوسانات بازارهای مالی و افزایش تقاضا برای دارایی‌های امن در شرایط عدم قطعیت اقتصادی است. همچنین، کاربردهای روزافزون نقره در فناوری‌های نوین، به ویژه در حوزه هوش مصنوعی و پنل‌های خورشیدی، به شدت بر تقاضای این فلز ارزشمند افزوده است. نقره به عنوان یک ماده حیاتی در تولید تجهیزات الکترونیکی و انرژی‌های تجدیدپذیر شناخته می‌شود، که این موضوع خود به افزایش ارزش آن کمک کرده است. تحولات ژئوپولیتیکی نیز نقش مهمی در افزایش قیمت نقره ایفا کرده‌اند. سرمایه‌گذاران اکنون به دقت وضعیت بازار را زیر نظر دارند تا ببینند آیا این روند صعودی ادامه خواهد داشت یا خیر. با توجه به این تحولات و پیش‌بینی‌ها، نقره همچنان یکی از گزینه‌های جذاب برای سرمایه‌گذاران محسوب می‌شود. آیا شما نیز به سرمایه‌گذاری در نقره فکر می‌کنید؟ نظرات خود را با ما به اشتراک بگذارید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جیم کرامر، تحلیلگر مشهور بازار: نقره مسخره است

به گزارش UTOTIMES، جیم کرامر، تحلیلگر معروف بازارهای مالی و مجری برنامه «Mad Money»، اخیراً در مصاحبه‌ای اظهار داشت که او یک «عاشق طلا» است اما هیچ علاقه‌ای به نقره ندارد. کرامر توضیح داد که در تلاش است تا از نقره خانوادگی خود بهره‌برداری کند، اما به نظر می‌رسد که افزایش قیمت نقره به موضوعی «مسخره» تبدیل شده است. کرامر با بیان این که طلا همیشه برای او جذابیت بیشتری داشته، به سرمایه‌گذاران توصیه کرد که در انتخاب‌های خود دقت کنند. او به وضوح نشان داد که نقره را در مقایسه با طلا کمتر جذاب می‌داند و این موضوع می‌تواند برای سرمایه‌گذاران مهم باشد. این اظهارات کرامر در حالی مطرح می‌شود که بازارهای جهانی در حال تغییرات قابل توجهی هستند و سرمایه‌گذاران به دنبال بهترین فرصت‌ها برای سرمایه‌گذاری هستند. آیا شما هم با نظر کرامر موافقید؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقره برای نخستین‌بار به ۱۰۰ دلار رسید؛ جهشی تاریخی در بازار فلزات گرانبها

قیمت نقره برای نخستین‌بار در تاریخ به سطح ۱۰۰ دلار در هر اونس رسید؛ رکوردی کم‌سابقه که جایگاه این فلز گرانبها را بار دیگر در کانون توجه بازارهای جهانی قرار داده است. این حرکت، نتیجه یک روند صعودی پرشتاب و تقریباً یک‌طرفه از اواخر نوامبر تاکنون بوده است؛ مسیری که نقره را از محدوده ۵۰ دلار به سطوح سه‌رقمی رسانده است. پیش از آغاز این جهش شتابان، نقره در یک روند صعودی تدریجی قرار داشت و در زمان دومین پیروزی انتخاباتی دونالد ترامپ، حوالی ۲۳ دلار معامله می‌شد. ترکیب قدرتمند تقاضای صنعتی، محدودیت عرضه معدنی و افزایش تقاضای سرمایه‌گذاری، زمینه‌ساز این رشد کم‌سابقه شد. در مرحله اخیر، ورود گسترده سرمایه‌گذاران خرد که تا حدی تحت تأثیر فضای شبکه‌های اجتماعی شکل گرفته به شتاب‌گیری قیمت‌ها دامن زده و نقره را به یکی از «نمادهای هیجانی» بازار تبدیل کرده است. با وجود این صعود چشمگیر، برخی تحلیلگران انتظار دارند در این سطوح شاهد موجی از شناسایی سود باشیم. با این حال، تا زمانی که طلا به مرز نمادین ۵۰۰۰ دلار نرسد؛ سطحی که امروز تا نزدیکی ۴۹۸۷ دلار پیش رفت، تمایل به فروش گسترده در بازار فلزات گرانبها محدود باقی مانده است. این هم‌حرکتی طلا و نقره، نشان‌دهنده تداوم فضای حمایتی برای دارایی‌های امن در شرایط کنونی است. نقره همواره به‌دلیل ماهیت دوگانه خود؛ به‌عنوان فلزی صنعتی و هم‌زمان ذخیره ارزش پولی، با نوسانات شدید قیمتی شناخته شده است. مشهورترین نمونه تاریخی آن به تلاش برادران هانت در سال‌های ۱۹۷۹ و ۱۹۸۰ بازمی‌گردد؛ زمانی که با انباشت گسترده نقره فیزیکی و قراردادهای فیوچرز، قیمت را از حدود ۶ دلار به نزدیک ۵۰ دلار رساندند. این حباب در نهایت با اعمال محدودیت‌های معاملاتی فروپاشید و به رویدادی موسوم به «پنج‌شنبه نقره‌ای» انجامید. ✔️  بیشتر بخوانید: تضعیف بیشتر دلار آمریکا هم‌زمان با نزدیک شدن طلا به مرز ۵۰۰۰ دلار سه دهه بعد، در سال ۲۰۱۱، نقره بار دیگر در پی سیاست‌های انبساطی پس از بحران مالی ۲۰۰۸ و تضعیف دلار آمریکا جهش کرد و تا نزدیکی ۴۹ دلار پیش رفت؛ حرکتی که با سخت‌گیری‌های جدید در معاملات اعتباری متوقف شد. در سال ۲۰۲۱ نیز پدیده «فشردگی نقره» با الهام از ماجرای گیم‌استاپ، نقش شبکه‌های اجتماعی در بازارهای مالی را برجسته کرد، هرچند عمق بازار مانع از شکل‌گیری جهشی مشابه دهه ۱۹۸۰ شد. اکنون، نقره بار دیگر در مرکز توجه قرار گرفته و رکورد ۱۰۰ دلاری، فصل تازه‌ای در تاریخ پرنوسان این فلز گرانبها رقم زده است. اگرچه تداوم این روند به عوامل کلانی همچون سیاست پولی، مسیر دلار و تحولات ژئوپلیتیک وابسته است، اما برای بسیاری از فعالان بازار، این صعود تاریخی نشانه‌ای از پاداش گرفتن سرمایه‌گذاران صبور در برابر سال‌ها انتظار و نوسان است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردشکنی صادرات نقره چین فرضیه کمبود عرضه جهانی را به چالش کشید

صادرات نقره چین در سال ۲۰۲۵ به بالاترین سطح ۱۶ سال اخیر رسید و نگرانی‌های بازار مبنی بر اینکه پکن در حال سخت‌گیرانه‌تر کردن کنترل‌ها بر محموله‌های خارجی است را زیر سوال برد؛ این موضوع همچنین این پرسش را ایجاد کرد که آیا ترس‌های قیمتی اخیر اغراق‌آمیز بوده است یا خیر. طبق برآوردهای صنعت، چین در سال گذشته حدود ۵۱۰۰ تن نقره صادر کرد که بالاترین حجم سالانه از اواخر دهه ۲۰۰۰ است. این جهش علی‌رغم اضطراب شدید سرمایه‌گذاران پیرامون رژیم مجوزدهی صادرات چین رخ داد؛ جایی که گمانه‌زنی‌ها درباره محدودیت‌های احتمالی به رشد تند قیمت نقره و ثبت رکوردهای جدید در اوایل امسال دامن زده بود. فعالان بازار پس از تمدید روتین الزامات مجوز صادرات برای فلزات خاص توسط چین، به‌طور فزاینده‌ای نگران شده بودند و برخی این اقدام را سیگنالی برای محدودیت عرضه تعبیر کردند. این نگرانی‌ها با شایعات آنلاین، به‌ویژه در هند، تشدید شد؛ جایی که ترس از محدودیت دسترسی به نقره چین در میان معامله‌گران و تولیدکنندگان قوت گرفته بود. با این حال، بازخورد صادرکنندگان عمده نشان می‌دهد که هیچ اختلال قابل‌توجهی در بارگیری‌ها و ارسال محموله‌ها رخ نداده است. تحلیلگران خاطرنشان می‌کنند که بخش عمده صادرات نقره چین همچنان تحت قوانین تثبیت‌شده «تجار پردازش» (processing trade rules) انجام می‌شود که اجازه می‌دهد مواد تصفیه‌شده بدون موانع نظارتی اضافی صادر شوند. در نتیجه، تمدید مجوزها تأثیر عملی کمی بر جریان کالا داشته است. در عوض، حجم بی‌سابقه صادرات عمدتاً به گسترش ظرفیت تصفیه و پالایش داخلی نسبت داده می‌شود که توانایی چین برای پردازش و ارسال نقره به بازارهای جهانی را افزایش داده است. افزایش تولید تصفیه‌شده به صادرکنندگان اجازه داد تا حتی با وجود افزایش قیمت‌ها و دفاعی شدن روایت‌های بازار، پاسخگوی تقاضای قوی بین‌المللی باشند. داده‌ها نشان‌دهنده عدم تطابق بین ترس‌های ناشی از سیاست‌گذاری و واقعیت‌های فیزیکی بازار است. اگرچه چارچوب صادراتی چین همچنان به دقت رصد می‌شود، شواهد فعلی حاکی از آن است که نقره برخلاف سایر کالاها، مشمول سخت‌گیری‌های مشابه نشده است. برای بازار نقره، جهش صادرات بر نقش بنیادهای سمت عرضه در تعدیل ریسک‌های قیمتی تأکید دارد. با توجه به اینکه محموله‌های چین در بالاترین سطح چند ساله قرار دارند، تحلیلگران هشدار می‌دهند که ترس از کمبود قریب‌الوقوع عرضه، حداقل در حال حاضر، ممکن است اغراق‌آمیز باشد، حتی اگر تقاضای کاربران صنعتی و سرمایه‌گذاران همچنان قوی باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت موسسه TD به بازار نقره: هدف سقوط قیمت تا ۴۰ دلار

با ناتوانی نقره در تثبیت قیمت بالای ۸۰ دلار به ازای هر اونس، یکی از بانک‌های کانادایی بار دیگر به گرفتن موقعیت فروش در بازار روی آورده است. «روز چهارشنبه، تحلیلگران بازار کامودیتی در مؤسسه TD Securities جدیدترین معامله خود را منتشر کردند و اعلام کردند که با اتخاذ موقعیت فروش در قراردادهای آتی نقره، انتظار دارند با متعادل شدن تدریجی عوامل بنیادی بازار، قیمت‌ها طی سه ماه آینده به‌طور محسوسی کاهش یابد.» «دنیل غالی، استراتژیست ارشد بازار کامودیتی در TD Securities، در تازه‌ترین گزارش کامودیتی خود اعلام کرد که یک موقعیت فروش در قراردادهای آتی نقره ماه مارس را در سطح ۷۸ دلار به‌ازای هر اونس باز کرده و هدف قیمتی آن را ۴۰ دلار تعیین کرده است. هم‌زمان، این بانک کانادایی حد ضرر این معامله را ۹۲ دلار به‌ازای هر اونس قرار داده است.» «قراردادهای آتی نقره تحویل ماه مارس آخرین بار در سطح ۷۷٫۹۴ دلار به‌ازای هر اونس معامله شدند که نشان‌دهنده افتی نزدیک به ۴ درصد در همان روز است.» «معامله فروش از سوی TD Securities در شرایطی انجام شده که این بانک انتظار دارد با اثرگذاری بازمتوازن‌سازی سالانه شاخص‌ها در سال جدید، فشار فروش قابل‌توجهی بر بازار نقره وارد شود؛ فلزی که در سال گذشته نزدیک به ۱۵۰ درصد رشد قیمت را تجربه کرده بود.» دنیل غالی، استراتژیست ارشد بازار کالا در TD Securities، در یادداشتی گفته است که انتظار دارند طی دو هفته آینده، حدود ۱۳ درصد از کل اوپن اینترست‌ها (Open Interest) در بازار نقره کومکس فروخته شود. این حجم بالای فروش می‌تواند باعث کاهش شدید قیمت نقره و بازقیمت‌گذاری مجدد (Repricing) آن شود. «در عین حال، غالی از تغییر قابل‌توجهی در بنیادهای عرضه و تقاضای بازار نیز سخن می‌گوید. جهش قیمت نقره تا رکورد ۸۴ دلار در ماه گذشته، تا حدی ناشی از اختلال جدی در زنجیره تأمین فیزیکی این فلز گران‌بها بود.» «تقاضای قدرتمند صنعتی طی پنج سال گذشته موجب کسری عرضه شده و فشار قابل‌توجهی بر ذخایر موجود در سطح زمین وارد کرده است؛ ازاین‌رو، TD Securities با توجه به افزایش علاقه سرمایه‌گذاران، انتظار داشت در بازار شاهد یک شورت‌اسکوئیز (Short Squeeze) قابل‌توجه باشد.» «با این حال، غالی تأکید کرد که این رشد قیمت بیش از حد بوده و انتظار می‌رود با افزایش قیمت‌ها، بازار فیزیکی دوباره متعادل شود. او توضیح داد که محرک کاهش قیمت نقره می‌تواند با تصمیم رئیس‌جمهور دونالد ترامپ درباره نقش جدید این فلز به‌عنوان یک فلز حیاتی فعال شود.» «مشکلات زنجیره تأمین نقره با تهدید آمریکا به وضع تعرفه بر واردات نقره تشدید شده است. به دلیل این تهدید، جریان‌های قابل‌توجه نقره که در نیمه اول سال ۲۰۲۵ رخ داد، عمدتاً در داخل ایالات متحده باقی مانده‌اند.» موسسه«TD Securities انتظار ندارد واردات نقره به ایالات متحده مشمول تعرفه شود؛ و در صورت تأیید این موضوع، احتمالاً سیل بزرگی از نقره فیزیکی دوباره به بازار بازخواهد گشت.» او گفت: «ما انتظار نداریم روی شمش‌های نقره تعرفه‌ای وضع شود. نقره موجود در قراضه‌ها و خزانه‌های خصوصی می‌تواند دوباره به خزانه‌های لندن بازگردد و آن‌ها را پر کند. در عین حال، کسری اصلی (Primary Deficit) در بازار نقره همچنان در حال کاهش است، چرا که تقاضا کاهش یافته است. همچنین، زمان لازم برای خالی شدن موجودی‌ها در حال افزایش است. او این موارد را نشانه‌هایی از رسیدن بازار به اوج چرخه (Cycle Top) می‌داند. بسیاری از تحلیلگران انتظار ندارند نقره مشمول تعرفه شود، زیرا وضع مالیات مصرفی می‌تواند به‌شدت به بخش تولیدی آمریکا آسیب برساند. تولید نقره در آمریکا قادر به تأمین مصرف داخلی نیست و بعید است بازار شاهد افزایش قابل‌توجهی در عرضه باشد. «این دومین تلاش TD Securities برای اتخاذ موقعیت فروش در نقره خواهد بود. این بانک در ماه اکتبر، زمانی که قیمت‌ها از مرز ۵۰ دلار به‌ازای هر اونس عبور می‌کردند، یک موقعیت فروش باز کرد؛ با این حال، این معامله با زیانی نزدیک به ۲٫۴ میلیون دلار بسته شد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس هشدار می‌دهد که نوسانات شدید قیمت نقره احتمالاً ادامه خواهد داشت

گلدمن ساکس به تازگی اعلام کرده که نوسانات شدید قیمت نقره احتمالاً همچنان ادامه خواهد داشت. این پیش‌بینی به دلیل ذخایر به طور مداوم کم در بازار و حساسیت بالای قیمت‌ها به تغییرات جابه‌جایی‌ها مطرح شده است. نقره در سال 2025 با افزایش قابل توجهی مواجه شد و حدود 138 درصد رشد کرد. این افزایش ناشی از ورود سرمایه‌گذاران خصوصی، انتظارات از کاهش نرخ بهره فدرال رزرو و تقاضای فزاینده برای تنوع در سبد سرمایه‌گذاری بود. اما گلدمن ساکس تأکید می‌کند که نوسانات قیمت تنها به دلیل تقاضا نیست. کمبود نقدینگی در لندن، جایی که قیمت‌های جهانی تعیین می‌شود، باعث شده که حتی تغییرات کوچک در موقعیت‌ها تأثیر زیادی بر قیمت‌ها داشته باشد. گلدمن همچنین به این نکته اشاره می‌کند که گمانه‌زنی‌ها در مورد اقدامات تجاری ایالات متحده در سال گذشته باعث شد تا بازار به سمت انتقال نقره فیزیکی به ایالات متحده حرکت کند، حتی اگر این فلز در نهایت از تعرفه‌ها معاف شده باشد. این جابه‌جایی، موجودی‌ها را از انبارهای لندن تخلیه کرده و بازار را به شدت به تغییرات تقاضا حساس‌تر کرده است. به همین دلیل، کشش قیمت به شدت افزایش یافته است؛ به طوری که تقاضای خالص 1,000 تن در هفته اکنون می‌تواند قیمت‌ها را نزدیک به 7 درصد تغییر دهد. این شرایط باعث شده که نوسانات قیمت در ماه‌های اخیر به شدت افزایش یابد. در حالی که ETFهای نقره از این افزایش بهره‌مند شده‌اند، گلدمن به سرمایه‌گذاران هشدار می‌دهد که نوسانات می‌تواند به هر دو سمت حرکت کند و نباید به راحتی به پیش‌بینی سودهای اخیر اعتماد کرد. به علاوه، اقدام چین برای معرفی کنترل‌های صادراتی بر روی محموله‌های نقره از ژانویه، می‌تواند به نوسانات بیشتر دامن بزند و عرضه را محدود کند، حتی اگر عدم قطعیت در سیاست‌های تجاری ایالات متحده کاهش یابد. در نهایت، گلدمن ساکس نتیجه‌گیری می‌کند که تا زمانی که موجودی‌ها بازسازی نشوند و نقدینگی به حالت عادی برنگردد، قیمت‌های نقره احتمالاً به شدت واکنش‌پذیر باقی خواهند ماند. این وضعیت می‌تواند فرصت‌هایی را برای سرمایه‌گذاران با تحمل نوسانات ایجاد کند، اما برای کسانی که به دنبال ثبات هستند، چالش‌هایی به همراه خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازتوازن شاخص کالایی بلومبرگ؛ فشار فروش ۱۴ میلیارد دلاری بر طلا و نقره و نگاه‌ها به سوی کاکائو

با آغاز سال جدید میلادی، یکی از مهم‌ترین رخدادهای فنی بازارهای کالایی در حال شکل‌گیری است: بازمتوازن‌سازی سالانه شاخص کالایی بلومبرگ (BCOM). این فرآیند که از فردا آغاز می‌شود و تا چهاردهم ژانویه ادامه خواهد داشت، به‌طور مکانیکی جریان‌های بزرگ خرید و فروش را به بازار تحمیل می‌کند؛ جریان‌هایی که امسال به‌طور خاص برای فلزات گران‌بها منفی و برای برخی کالاهای انرژی و کشاورزی مثبت ارزیابی می‌شوند. بر اساس برآورد اسکو‌تیا‌بانک، مجموع فروش تحمیلی به طلا و نقره طی این دوره به بیش از ۱۴ میلیارد دلار خواهد رسید؛ رقمی که می‌تواند در کوتاه‌مدت نوسانات قابل‌توجهی در این بازارها ایجاد کند. منطق این بازمتوازن‌سازی ساده اما اثرگذار است: شاخص‌ها ناچارند وزن دارایی‌ها را به اهداف از پیش تعیین‌شده بازگردانند. به بیان دیگر، دارایی‌هایی که در سال گذشته عملکرد قوی‌تری داشته‌اند باید فروخته شوند و آن‌هایی که عقب مانده‌اند باید خریداری شوند. در سال ۲۰۲۵ فلزات گران‌بها (به‌ویژه طلا و نقره) رشد چشمگیری را تجربه کردند، در حالی که بازار نفت خام با ضعف تقاضا و نگرانی‌های مازاد عرضه دست‌وپنجه نرم می‌کرد. نتیجه آن است که اکنون شاخص باید وزن فلزات را کاهش دهد و وزن انرژی و برخی کالاهای کشاورزی را افزایش دهد. در بخش فروش، فشار اصلی متوجه نقره و طلاست. برآوردها نشان می‌دهد حدود ۷.۱ میلیارد دلار نقره و نزدیک به ۷ میلیارد دلار طلا باید فروخته شود. این حجم فروش در بازار نقره به‌طور خاص قابل‌توجه است، زیرا معادل حدود ۱۷ درصد از کل پوزیشن‌های باز قراردادهای فیوچرز ماه مارس است. حتی در بازاری که اخیراً با ثبت رکوردهای تاریخی حجم معاملات بالایی داشته، چنین عددی می‌تواند موقتاً تعادل عرضه و تقاضا را برهم بزند و باعث تشدید نوسانات قیمتی شود. از همین منظر، بخشی از فشار فروش اخیر در بازار نقره را می‌توان به پیش‌خور شدن همین جریان‌های فنی نسبت داد. در سمت مقابل، جریان‌های خرید به‌سوی کالاهایی هدایت می‌شود که طی سال گذشته عقب مانده‌اند. نفت برنت با حدود ۳.۶ میلیارد دلار خرید و نفت خام WTI با حدود ۲.۴ میلیارد دلار خرید در صدر این فهرست قرار دارند. در کنار آن‌ها، کاکائو با حدود ۲.۲ میلیارد دلار و شکر با ۱.۳ میلیارد دلار خرید مواجه خواهند شد. این ارقام به‌ویژه در بازارهای کشاورزی که عمق نقدشوندگی کمتری نسبت به بازار فلزات و انرژی دارند، می‌توانند اثرگذاری بسیار بیشتری داشته باشند. در این میان، کاکائو شاید حساس‌ترین بازار نسبت به این بازمتوازن‌سازی باشد. این کالا برای نخستین بار از سال ۲۰۰۵ دوباره به شاخص معیار بازمی‌گردد و همین موضوع باعث می‌شود حجم خرید تحمیلی معادل ۵۶ درصد از کل پوزیشن‌های باز و تقریباً ۲.۸ برابر میانگین حجم معاملات روزانه باشد. در بازاری که طی ماه‌های اخیر به‌طور غیرمعمولی آرام بوده، چنین شوکی می‌تواند به جهش‌های سریع قیمت و افزایش شدید نوسان منجر شود. به همین دلیل، بسیاری از معامله‌گران کوتاه‌مدت این بازار را به‌عنوان یکی از پرریسک‌ترین نقاط هفته پیش‌رو زیر نظر دارند. با این حال، پیامد این جریان‌ها برای قیمت‌ها الزاماً یک‌سویه نیست. به‌طور کلاسیک، انتظار می‌رود عرضه فنی سنگین در طلا و نقره به افت قیمت‌ها منجر شود. اما اسکو‌تیا‌بانک استدلال می‌کند که شرایط بنیادین این بازارها همچنان حمایتی است؛ از جمله نااطمینانی‌های ژئوپلیتیک، تداوم خرید بانک‌های مرکزی، و نگرانی‌ها درباره مسیر تورم و نرخ‌های بهره واقعی. از این منظر، افت‌های ناشی از بازمتوازن‌سازی بیشتر می‌تواند به‌عنوان فرصت‌های خرید دیده شود تا نشانه‌ای از تغییر روند بنیادی. در مقابل، نگاه این بانک به بازار نفت محتاطانه‌تر است. با وجود جریان خرید ناشی از بازمتوازن‌سازی، نگرانی از ظرفیت مازاد عرضه و چشم‌انداز نسبتاً ضعیف تقاضای جهانی باعث شده دیدگاه کلی نسبت به نفت همچنان منفی باقی بماند. به بیان دیگر، جریان‌های فنی ممکن است در کوتاه‌مدت قیمت‌ها را حمایت کنند، اما بدون بهبود محسوس در عوامل بنیادین، این حمایت پایدار نخواهد بود. ✔️  بیشتر بخوانید: شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی در مجموع، بازمتوازن‌سازی شاخص کالایی بلومبرگ طی روزهای آینده یک شوک کوتاه‌مدت اما قابل‌توجه به بازارها وارد می‌کند؛ شوکی که بیش از آنکه بازتاب تغییرات واقعی در عرضه و تقاضا باشد، حاصل قواعد مکانیکی شاخص‌هاست. برای سرمایه‌گذاران و معامله‌گران، درک تمایز میان این جریان‌های فنی و نیروهای بنیادین اهمیت کلیدی دارد. نوسانات پیش‌رو ممکن است شدید باشد، اما آنچه در نهایت مسیر میان‌مدت بازارها را تعیین می‌کند، همچنان عوامل اقتصادی، سیاستی و ژئوپلیتیک خواهد بود؛ نه صرفاً چند روز جابه‌جایی وزن در یک شاخص بزرگ. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی مورگان استنلی: طلا تا پایان ۲۰۲۶ به ۴۸۰۰ دلار می‌رسد

مورگان استنلی پیش‌بینی می‌کند که قیمت طلا تا سه‌ماهه چهارم سال ۲۰۲۶ به ۴۸۰۰ دلار در هر اونس برسد. این هدف قیمتی بسیار صعودی، نشان‌دهنده تقویت سنتیمنت مثبت در بازار فلزات گران‌بهاست و از سهام شرکت‌های معدنی، تقاضای پوشش ریسک و انتظار برای کاهش نرخ‌های واقعی حمایت می‌کند. خلاصه گزارش: مورگان استنلی قیمت طلا را برای سه‌ماهه چهارم 2026 برابر ۴۸۰۰ دلار پیش‌بینی می‌کند. کاهش نرخ‌های بهره و احتمال تغییر رهبری فدرال رزرو از عوامل کلیدی رشد هستند. خرید بانک‌های مرکزی و صندوق‌ها همچنان قوی باقی می‌ماند. ریسک‌های ژئوپلیتیک جذابیت طلا را افزایش می‌دهد. چشم‌انداز نقره نیز با کمبود عرضه و کنترل‌های صادراتی چین تقویت شده است. مورگان استنلی در یادداشت تحقیقاتی ۵ ژانویه اعلام کرد که طلا می‌تواند روند صعودی تاریخی خود را در سال ۲۰۲۶ ادامه دهد و به ۴۸۰۰ دلار برسد. این پیش‌بینی بر پایه ترکیبی از عوامل پولی، نهادی و ژئوپلیتیک است که پس از عملکرد استثنایی طلا در سال گذشته، همچنان از رشد قیمت حمایت می‌کنند. این بانک انتظار دارد کاهش پایدار نرخ‌های بهره جهانی، هزینه فرصت نگهداری طلا را کاهش دهد. همچنین احتمال تغییر رهبری در فدرال رزرو می‌تواند روند تسهیل سیاست پولی را سرعت دهد و به تضعیف دلار کمک کند؛ شرایطی که معمولاً برای طلا مطلوب است. مورگان استنلی همچنین اشاره کرده که تنش‌های ژئوپلیتیک — از جمله تحولات اخیر در ونزوئلا — می‌تواند جریان سرمایه‌گذاری امن به سمت طلا را تقویت کند، هرچند این عامل را دلیل اصلی پیش‌بینی ۴۸۰۰ دلاری نمی‌داند. در مورد نقره نیز این بانک معتقد است که سال ۲۰۲۵ احتمالاً اوج کمبود ساختاری عرضه بوده و کنترل‌های جدید صادراتی چین می‌تواند ریسک صعودی جدیدی ایجاد کند. نقره در سال ۲۰۲۵ با رشد ۱۴۷٪ بهترین عملکرد تاریخی خود را ثبت کرد. طلا نیز سال ۲۰۲۵ را با رشد ۶۴٪ به پایان رساند و در ۲۶ دسامبر به بالاترین رکورد تاریخی رسید؛ بهترین عملکرد سالانه از ۱۹۷۹ تاکنون. مورگان استنلی می‌گوید این شتاب صعودی به دلیل خرید بانک‌های مرکزی و صندوق‌های بزرگ، به این زودی‌ها از بین نخواهد رفت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت رالی نقره؛ بازارها چگونه ریسک‌های جدید جهان را قیمت‌گذاری می‌کنند؟

نقره بار دیگر به کانون توجه بازارهای جهانی بازگشته است. این فلز گران‌بها تنها در یک روز بیش از ۵ درصد رشد کرده و برای دومین بار در تاریخ خود از سطح ۸۰ دلار عبور کرده است؛ حرکتی که این‌بار برخلاف جهش کوتاه‌مدت و کم‌عمق پایان سال، در ساعات فعال بازارهای نیویورک و اروپا و با حضور کامل بازیگران نهادی و خرد رخ داده است. همین نکته نشان می‌دهد که این افزایش قیمت صرفاً حاصل نقدشوندگی پایین یا نوسان مقطعی نیست، بلکه بازتاب تقاضایی واقعی و پایدارتر در بازار است. نقره در سال ۲۰۲۵ یکی از درخشان‌ترین عملکردها را در میان کالاها ثبت کرد و به‌نظر می‌رسد این روند در ابتدای ۲۰۲۶ نیز ادامه یافته است. نخستین عبور نقره از سطح ۸۰ دلار در تعطیلات پایان سال و در شرایطی با حجم معاملات محدود اتفاق افتاد و به‌سرعت نیز فروکش کرد، اما جهش اخیر در زمانی رخ داده که دفاتر معاملاتی فعال بوده‌اند و جریان سرمایه، به‌ویژه از سمت سرمایه‌گذاران خرد، همچنان از این حرکت حمایت می‌کند. این هم‌زمانی اهمیت زیادی دارد، زیرا نشان می‌دهد بازار نه‌تنها از این سطوح قیمتی استقبال کرده، بلکه آن را به‌عنوان سطحی قابل دفاع می‌پذیرد. در همین حال، طلا نیز هم‌مسیر با نقره حرکت کرده و با وجود برخی نشانه‌های ذخیره سود در نزدیکی سطوح روانی، همچنان در محدوده‌های بالای تاریخی خود باقی مانده است؛ نشانه‌ای از اینکه تقاضا برای کل مجموعه فلزات گران‌بها در حال تقویت شدن است. این حرکت صعودی تنها به عوامل فصلی یا تکنیکال محدود نیست، هرچند الگوهای تاریخی نشان می‌دهد که ماه‌های پایانی سال و آغاز سال میلادی معمولاً برای فلزات گران‌بها دوره‌های مساعدی هستند. آنچه این بار به این روند شتاب بیشتری داده، فضای ژئوپلیتیک پرتنش و تغییر لحن سیاست خارجی آمریکا است. تحولات اخیر در آمریکای لاتین، از جمله بازداشت نیکلاس مادورو توسط دولت آمریکا، و سپس اظهارات مقام‌های واشنگتن درباره کشورهایی مانند کلمبیا، مکزیک، کوبا و ایران، سطح عدم قطعیت سیاسی را در بازارها بالا برده است. بازگشت بحث گرینلند به صدر اخبار و سخنان رئیس‌جمهور آمریکا درباره احتمال الحاق این جزیره؛ با وجود تعلق آن به دانمارک و عضویت در ناتو، نیز به این احساس دامن زده که سیاست قدرت دوباره به عنصر محوری روابط بین‌الملل تبدیل شده است. چنین فضایی به‌طور طبیعی سرمایه‌گذاران را به سمت دارایی‌هایی سوق می‌دهد که خارج از چارچوب نظام‌های پولی و سیاسی دولت‌ها تعریف می‌شوند. طلا و نقره، به‌عنوان ذخایر ارزش مستقل از سیاست‌های مالی و پولی، در این شرایط بار دیگر نقش پناهگاه سرمایه را پررنگ‌تر ایفا می‌کنند. اظهارات چهره‌های نزدیک به دولت آمریکا که صراحتاً از جهانی سخن می‌گویند که بر پایه «قدرت» و «زور» اداره می‌شود، این ذهنیت را تقویت کرده که اتکا صرف به دارایی‌های مالی وابسته به نظم سیاسی موجود می‌تواند پرریسک‌تر از گذشته باشد. در همین چارچوب، انتظار می‌رود مدیران ذخایر ارزی و بانک‌های مرکزی نیز به‌تدریج ترکیب دارایی‌های خود را بازتنظیم کنند. فاصله‌گیری محتاطانه از دلار آمریکا و افزایش سهم طلا در ذخایر، نه لزوماً به‌عنوان یک تصمیم سیاسی آشکار، بلکه به‌عنوان واکنشی منطقی به افزایش ریسک‌های ژئوپلیتیک و مالی، می‌تواند در سال‌های پیش رو شتاب بگیرد. حتی کشورهایی مانند دانمارک که بخش بزرگی از ذخایر خود را به دلار نگه داشته‌اند، در چنین محیطی ممکن است به این نتیجه برسند که تنوع‌بخشی بیشتر به ذخایر، یک ضرورت احتیاطی است. ✔️  بیشتر بخوانید: چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟ در مجموع، جهش اخیر نقره بیش از آنکه یک رویداد مقطعی در بازار کالا باشد، نشانه‌ای از تغییرات عمیق‌تر در نگرش سرمایه‌گذاران نسبت به ریسک، قدرت و ثبات در نظام جهانی است. عبور دوباره از سطح ۸۰ دلار را می‌توان بازتابی از این واقعیت دانست که بازارها در حال قیمت‌گذاری مجدد نااطمینانی‌های سیاسی و اقتصادی هستند و در این فرآیند، طلا و نقره بار دیگر جایگاه تاریخی خود را به‌عنوان دارایی‌هایی فراتر از سیاست و نظم‌های موقتی بازمی‌یابند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر