کوخر از بانک مرکزی اروپا پیشبینی میکند که در صورت عدم بهبود وضعیت جنگ ایران، نرخ بهره در ماه ژوئن افزایش یابد
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
کوخر از بانک مرکزی اروپا پیشبینی میکند که در صورت عدم بهبود وضعیت جنگ ایران، نرخ بهره در ماه ژوئن افزایش یابد

در یک نگاه کسری عرضه نقره در حال کاهش است: از ۱۴۳ میلیون اونس در ۲۰۲۵ به ۷۳ میلیون در ۲۰۲۶ و ۲۵ میلیون در ۲۰۲۷ میرسد. تولید معادن و عرضه بازیافتی نقره تا ۲۰۲۷ افزایش خواهد یافت. تضعیف دلار و تنشهای ژئوپلیتیکی میتواند تا حدی از قیمت حمایت کند، اما نسبت طلا به نقره احتمالاً افزایش مییابد که فشار نزولی بر نقره وارد میکند. هدف قیمتی: ۷۰ دلار (پایان ۲۰۲۶) و ۶۵ دلار (پایان ۲۰۲۷). موسسه HSBC پیشبینی قیمت نقره را برای هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش داده است، هرچند این بانک همچنان انتظار دارد پتانسیل صعودی این فلز گرانبها در میانمدت محدود باشد. این موسسه اکنون پیشبینی میکند قیمت متوسط نقره در سال ۲۰۲۶ به ۷۵ دلار در هر اونس تروا و در سال ۲۰۲۷ به ۶۸ دلار برسد؛ در حالی که پیشبینیهای قبلی این بانک به ترتیب ۶۸.۲۵ و ۵۷ دلار بود. صعود نقره ناشی از تقاضای دارایی امن و عرضه محدود است نقره در اواخر ژانویه به بالاترین سطح اسمی تاریخی خود یعنی ۱۲۱ دلار در هر اونس رسید که ناشی از افزایش قیمت طلا، محدودیت عرضه و تقاضای قوی دارایی امن مرتبط با نگرانیهای تعرفهای و تنشهای ژئوپلیتیکی بود. این فلز در اوایل فوریه به دنبال افزایش ارزش دلار آمریکا ناشی از درگیریها و تضعیف قیمت طلا، به شدت عقبنشینی کرد و به حدود ۶۴ دلار در هر اونس رسید، سپس مجدداً به بالای ۸۶ دلار در هر اونس بازگشت. کسری عرضه در آینده کمتر میشود با وجود افزایش چشمانداز قیمتی، موسسه HSBC موضع محتاطانهای حفظ کرد و استدلال نمود که کاهش کسری عرضه و تضعیف تقاضای صنعتی و جواهرات احتمالاً مانع از رشد پایدار قیمتها خواهد شد. این بانک انتظار دارد کسری بازار جهانی نقره در سال ۲۰۲۶ به ۷۳ میلیون اونس کاهش یابد (از ۱۴۳ میلیون اونس در سال ۲۰۲۵) و سپس در سال ۲۰۲۷ با افزایش تولید معادن و عرضه بازیافتی، به ۲۵ میلیون اونس برسد. جیمز استیل، تحلیلگر ارشد فلزات گرانبهای HSBC گفت: «به نظر ما کاهش کسری عرضه برای جهش شدید و طولانیمدت نقره کافی نخواهد بود.» این بانک انتظار دارد قیمتها در نیمهٔ دوم هر دو سال ۲۰۲۶ و ۲۰۲۷ تضعیف شوند. تقاضای صنعتی و جواهرات کاهشی پیشبینی میشود تقاضای صنعتی که بیش از نیمی از مصرف جهانی نقره را تشکیل میدهد، در سال ۲۰۲۵ به ۶۵۷ میلیون اونس کاهش یافت (از رقم رکورد ۶۷۹ میلیون اونس در سال قبل). موسسه HSBC گفت تولیدکنندگان به طور فزایندهای به دنبال کاهش یا جایگزینی مصرف نقره در واکنش به قیمتهای بالا بودهاند و این بانک انتظار دارد این روند ادامه یابد. این بانک پیشبینی میکند تقاضای صنعتی نقره در سال ۲۰۲۶ به ۶۴۲ میلیون اونس و در سال ۲۰۲۷ به ۶۱۸ میلیون اونس کاهش یابد. همچنین پیشبینی میشود تقاضای جواهرات در سال جاری به ۱۵۷ میلیون اونس برسد (از ۱۸۹ میلیون اونس در سال ۲۰۲۵). رشد عرضه به تعدیل بازار کمک میکند در سمت عرضه، HSBC انتظار دارد تولید معادن در سال ۲۰۲۶ تقریباً بدون تغییر و در سطح ۸۴۸ میلیون اونس باقی بماند و سپس در سال ۲۰۲۷ به ۸۶۸ میلیون اونس افزایش یابد. پیشبینی میشود عرضه بازیافتی در سال جاری به ۲۱۶ میلیون اونس برسد (از ۱۹۷ میلیون اونس در سال ۲۰۲۵). تضعیف دلار و ژئوپلیتیک میتوانند حامی قیمت باشند جیمز استیل گفت انتظار برای تضعیف دلار آمریکا و عدماطمینان ژئوپلیتیکی جاری میتواند همچنان تا حدی از قیمت نقره حمایت کند. با این حال او هشدار داد: «نسبت طلا به نقره احتمالاً افزایش خواهد یافت که باعث میشود نقره حتی در صورت صعود طلا، کاهش یابد.» موسسه HSBC هدف قیمتی پایان سال خود را برای نقره ۷۰ دلار در هر اونس (۲۰۲۶) و ۶۵ دلار در هر اونس (۲۰۲۷) تعیین کرد.
فروش گسترده در بازار اوراق قرضه اکنون به داستان اصلی بازارهای مالی جهانی تبدیل شده است. نشانههای نگرانکننده از تورم آمریکا در هفته گذشته باعث شد بازدهی اوراق خزانهداری آمریکا جهش کند و این پرسش را مطرح سازد که آیا فدرال رزرو از منحنی تورم عقب افتاده است یا نه. ترکیب قیمت بالای نفت و افزایش بازدهی اوراق یک مانع جدی برای داراییهای ریسکی ایجاد کرده و در کوتاهمدت از دلار حمایت میکند. این مقاله را وبسایت موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه فروش گسترده اوراق قرضه آمریکا و جهش بازدهی ۱۰ ساله، نگرانی از عقب افتادن فدرال رزرو از تورم را افزایش داده است. ترکیب نفت بالا + بازدهی بالاتر اوراق فشار مضاعفی بر بازار سهام، ارزهای نوظهور و داراییهای ریسکی وارد کرده و از دلار حمایت میکند. یورو تحت فشار رشد ضعیف، انرژی گران و فروش اوراق قرار دارد و احتمال افت EURUSD تا 1.1570 مطرح شده است. پوند علاوه بر فشار ناشی از بازار اوراق، با ریسک سیاسی داخلی بریتانیا و احتمال تشدید بحران رهبری حزب کارگر روبهروست. دلار امریکا (USD) | فشار بر فدرال رزرو برای فاصله گرفتن از موضع انبساطی مهمترین خبر بازارهای مالی، فروش گسترده در بازار اوراق قرضه است. این افت عمدتاً در بخش بلندمدت منحنی رخ داده و منجر به شیبدارتر شدن نزولی منحنی بازدهی شده است. افزایش بازدهی اوراق ۱۰ساله آمریکا ـ که به بالاترین سطح از اوایل ۲۰۲۵ رسیده ـ عامل اصلی فشار اخیر بر بازارهای جهانی است. دادههای تورمی داغتر از انتظار، بهویژه PPI آوریل که به رشد سالانه ۶٪ رسید (بالاترین سطح از ۲۰۲۳)، این نگرانی را ایجاد کرده که فدرال رزرو در مهار تورم عقب افتاده باشد. این دادهها موضع سه عضو مخالف FOMC در نشست آوریل را تقویت کرده؛ اعضایی که نسبت به لحن نسبتاً انبساطی بیانیه رسمی هشدار داده بودند. اکنون با توجه به شیب نزولی منحنی بازدهی، روایت غالب بازار این است که فدرال رزرو باید لحن هاوکیشتری اتخاذ کند؛ حتی اگر فعلاً به افزایش نرخ بهره نیاز نباشد. در این میان، برخی تحلیلگران بخشی از فشار بر بازارهای اروپا و بریتانیا را به بیثباتی سیاسی لندن و نگرانی درباره رهبری حزب کارگر مرتبط میدانند، اما محرک اصلی همچنان بازار اوراق آمریکا و دادههای تورمی آن است. دادههای اقتصادی آمریکا در این هفته احتمالاً تصویر جدید زیادی از تورم ارائه نمیکنند. شاید انتشار نهایی انتظارات تورمی دانشگاه میشیگان در روز جمعه تا حدی مورد توجه قرار گیرد. اما تمرکز اصلی بازار روی سخنرانی اعضای فدرال رزرو خواهد بود: انتشار صورتجلسه FOMC در روز چهارشنبه سخنرانی کریستوفر والر فردا و سخنرانی او درباره چشمانداز اقتصادی در روز جمعه سخنرانیهای اخیر والر بیشتر از توقف طولانیمدت سیاست پولی حمایت کردهاند، اما هرگونه تغییر لحن به سمت نیاز به افزایش نرخ بهره، میتواند تحول بزرگی باشد. اگر چنین اتفاقی رخ دهد: منحنی بازدهی احتمالاً فلتتر (تختتر) میشود و دلار میتواند رشد بیشتری تجربه کند. فشار مضاعف بر داراییهای ریسکی نفت بالا و فروش در بخش بلندمدت بازار اوراق، یک فشار دوگانه منفی برای: ارزهای بازارهای نوظهور (EMFX) و داراییهای ریسکی بهطور کلی ایجاد کردهاند. رویداد کلیدی بازار سهام آمریکا در این هفته، گزارش درآمد انویدیا در روز چهارشنبه است. بازارها میخواهند ببینند آیا انویدیا میتواند همچنان رشد باریک و محدود شاخص S&P 500 را حفظ کند یا خیر. با توجه به اینکه طی هفتههای اخیر بازار سهام محرک مهمی برای دلار بوده (ریسکپذیری بالا = دلار ضعیفتر)، ترکیب: قیمت بالای نفت و فروش اوراق هشدار میدهد که فضای سهام دشوارتر شده و دلار همچنان حمایت میشود. از نظر تکنیکال: مقاومت شاخص دلار (DXY) در 99.50 حمایت در 99.00 همچنین امروز دادههای US TIC (گزارش خزانهداری امریکا) برای ماه مارس منتشر میشود. تاکنون نشانهای از خروج قابلتوجه سرمایهگذاران خارجی از بازار اوراق آمریکا دیده نشده است. قدرت اخیر دلار نیز یادآور این نکته است که از دست رفتن نقش پناهگاه امن دلار پس از تعرفههای روز آزادی بیشتر چرخهای بوده تا ساختاری. یورو (EUR) | فروش اوراق، انتظارات رشد را تضعیف میکند از آنجا که یورو ارزی حساس به رشد اقتصادی است، اخبار کوتاهمدت اخیر برای آن مطلوب نبودهاند. ترکیب: قیمت بالای انرژی و افزایش نرخهای بلندمدت فشار منفی بر رشد اقتصادی منطقه یورو وارد میکند. همچنین دادههای فعالیت اقتصادی آوریل چین نیز بهطور کلی ضعیف منتشر شد. در حالت ایدهآل، بانک مرکزی اروپا (ECB) نباید در بحبوحه یک شوک عرضه تورمی-رکودی نرخ بهره را افزایش دهد. اما ریسک نادیده گرفتن جهش موقت تورم، از دست رفتن کنترل بازار اوراق در بخش بلندمدت است. بنابراین ECB احتمالاً مجبور است همچنان لحن هاوکیش خود را حفظ کند و ۷۵ نقطه پایه افزایش نرخ بهره قیمتگذاریشده در بازار پول ممکن است پابرجا بماند؛ مگر اینکه «چیزی بشکند». این هفته همچنین انتشار PMI اولیه ماه مه انجام میشود که انتظار میرود شاخص ترکیبی بیش از پیش وارد محدوده انقباضی شود. تمرکز بازار امروز بر بخش بلندمدت اوراق خواهد بود؛ هرگونه فروش بیشتر میتواند EURUSD را تا 1.1570 پایین بیاورد. در حال حاضر، هنوز زمان مناسبی برای بازگشت به موقعیتهای خرید EURUSD دیده نمیشود. پوند بریتانیا (GBP) | مشکلات داخلی و جهانی همزمان پوند همزمان از دو جبهه ضربه میخورد: تحولات سیاسی داخلی بریتانیا و فروش جهانی اوراق قرضه همانطور که ING جمعه اشاره کرد، حل سریع بحران سیاسی بریتانیا دشوار به نظر میرسد. در ماه ژوئن یک انتخابات میاندورهای برگزار میشود که در آن اندی برنهام، رقیب رهبری حزب کارگر، پیروزی تضمینشدهای ندارد. بسته به نتیجه این انتخابات، ممکن است انتخابات کامل رهبری حزب در طول ژوئیه و حتی اوت برگزار شود. در این دوره، سرمایهگذاران بینالمللی ممکن است ترجیح دهند از داراییهای بریتانیا فاصله بگیرند. در سناریوی افراطی، ممکن است ۳ تا ۴ درصد پریمیوم ریسک بیشتر وارد قیمت پوند شود. همزمان، بانک انگلستان نیز با چالش مشابه سایر بانکهای مرکزی روبهرو است: واکنش به شوک تورمی. انتظار میرود CPI بریتانیا در آوریل به دلیل اثر پایه نسبتاً ملایم باشد. امروز نیز بازار منتظر سخنرانی: مگان گرین کاترین من خواهد بود تا مشخص شود آیا آنها با هیو پیل، اقتصاددان ارشد بانک انگلستان که ماه گذشته تنها رأیدهنده به افزایش نرخ بود، همسو میشوند یا خیر. چشمانداز تکنیکال ING: جفت ارز EURGBP متمایل به 0.8740 جفت ارز GBPUSD در مسیر حمایت مهم 1.3250 تا 1.3300
رئیس بانک مرکزی اروپا (کریستین لاگارد) در پاسخ به پرسشی درباره نگرانی از فروش گسترده اوراق قرضه در بازارهای اروپا گفت: «من همیشه نگرانم، چون این بخشی از کار من است.»
گزارش Commitments of Traders (COT) یکی از مهمترین دادههای هفتگی بازارهای مالی است که توسط کمیسیون معاملات آتی کالای آمریکا منتشر میشود و موقعیت معاملهگران بزرگ، صندوقهای پوشش ریسک، بازیگران تجاری و سرمایهگذاران خرد را در بازارهای مختلف نشان میدهد. این گزارش مشخص میکند پول هوشمند در بازارهایی مثل دلار، طلا، نفت، شاخصهای سهامی، بیتکوین و کالاها بیشتر در سمت خرید قرار دارد یا فروش. به همین دلیل، بسیاری از معاملهگران از COT برای درک بهتر جریان سرمایه و سنجش تمایل کلی بازار استفاده میکنند. این گزارش بر پایه دادههای منتشرشده توسط کمیسیون معاملات آتی کالای آمریکا در هفته منتهی به ۱۲ مه تهیه شده و برای مخاطبان توسط یوتوتایمز تهیه شده است. در یک نگاه موقعیت خالص خرید دلار آمریکا به 3,187 افزایش یافت؛ نشانهای از بازگشت نسبی تقاضا طلا با Net Long برابر 171,622 همچنان یکی از قویترین داراییهای مورد توجه سرمایهگذاران است. S&P500 به Net Short سنگین 143,835- رسید و فشار احتیاط در بازار سهام ادامه دارد. بیتکوین و اتریوم همچنان در محدوده ضعیف قرار دارند و کاهش تمایل سرمایهگذاران ادامه یافته است. بازارفارکس؛ بازگشت نسبی دلار و ادامه قدرت ارزهای منتخب ۱. شاخص دلار آمریکا (DXY) دادهها: Net Position: 3,187 تغییر هفتگی: +2,494 پس از افت هفته قبل، موقعیت خالص خرید دلار دوباره افزایش یافته است. برداشت این رشد نشان میدهد بخشی از معاملهگران بزرگ دوباره به دلار بازگشتهاند. به زبان ساده: بازار هنوز دلار را کاملاً کنار نگذاشته و در حال آزمون مجدد قدرت این ارز است. انتظارات در صورت تداوم دادههای اقتصادی قوی آمریکا، دلار میتواند حمایت شود. ۲. یورو (EUR) دادهها: Net Long: 40,200 تغییر: +7,998 یورو همچنان یکی از ارزهای مورد توجه بازار باقی مانده است. برداشت: افزایش موقعیت خرید نشان میدهد سرمایهگذاران هنوز دیدگاه مثبتی نسبت به یورو دارند. انتظارات: حفظ تقاضا برای یورو در صورت کاهش فشار دلار امکان نوسان محدود در کوتاهمدت ۳. دلار استرالیا (AUD) دادهها: Net Long: 84,990 تغییر: +6,316 دلار استرالیا همچنان یکی از قویترین ارزهای این گزارش است. برداشت: افزایش خریدها نشانه ورود سرمایه بیشتر به ارزهای وابسته به کالاهاست. انباشت زمانی رخ میدهد که خریداران بیشتری وارد شوند و رشد قیمت پایدارتر شود. انتظارات: ادامه توجه بازار به AUD در صورت ثبات قیمت کالاها و فضای ریسکپذیر ۴. پوند انگلیس (GBP) دادهها: Net Position: -43,059 تغییر: +20,849 اگرچه پوند همچنان در موقعیت فروش خالص قرار دارد، اما بهبود قابل توجهی ثبت کرده است. برداشت: بخشی از معاملهگران از موقعیتهای فروش خارج شدهاند. انتظارات: کاهش فشار نزولی بر پوند اما هنوز نشانه قطعی تغییر روند دیده نمیشود و البته باید ریسکهای سیاسی حزب حاکم انگلستان را مورد توجه قرار دهید. ۵. ین ژاپن (JPY) دادهها: Net Position: -75,102 تغییر: -13,364 فشار فروش روی ین افزایش یافته است. انتظارات: ادامه ضعف نسبی ین در صورت حفظ اختلاف نرخ بهره جهانی فلزات؛ طلا همچنان رهبر بازار ۱. طلا دادهها: Net Long: 171,622 تغییر: +8,319 طلا همچنان یکی از قویترین موقعیتهای خرید را حفظ کرده است. برداشت: سرمایهگذاران بزرگ هنوز طلا را به عنوان پوشش ریسک ترجیح میدهند. انتظارات: ادامه حمایت از طلا در فضای نااطمینانی اقتصاد جهانی حفظ جذابیت در صورت تداوم نگرانیهای تورمی البته شما باید انتظارات فدرال رزرو انقباضی را هم با دقت دنبال کنید. ۲. نقره دادهها: Net Long: 26,111 تغییر: +2,219 نقره نیز بهبود موقعیت خرید را ثبت کرده است. انتظارات: حرکت همسو با طلا اما با نوسان بیشتر ۳. مس (Copper) دادهها: Net Long: 76,309 تغییر: +13,460 افزایش قابل توجه خریدها در مس دیده میشود. برداشت: بازار همچنان نسبت به تقاضای صنعتی خوشبین است. انتظارات: حمایت از فلزات صنعتی در صورت بهبود دادههای رشد جهانی ممکن است ادامه داشته باشد. انرژی و کالاها ۱. نفت WTI دادهها: Net Long: 169,877 تغییر: -8,909 نفت همچنان در موقعیت خرید باقی مانده اما بخشی از خوشبینی کاهش یافته است. برداشت: بازار وارد فاز انتظار برای حرکت بعدی شده است. انتظارات: نوسان بالا با وابستگی به دادههای عرضه و ریسک ژئوپلیتیک ۲. گاز طبیعی دادهها: Net Short: -176,306 تغییر: -9,660 فشار فروش همچنان بالا باقی مانده است. انتظارات: ادامه ضعف تا ورود تقاضای جدید ۳.سویا (Soybeans) دادهها: Net Long: 224,002 سویا همچنان موقعیت خرید بالایی دارد. برداشت:بازار محصولات کشاورزی هنوز مورد توجه سرمایهگذاران است. شاخصهای سهام؛ احتیاط در بازار آمریکا 1. شاخص SPX دادهها: Net Short: -143,835 تغییر: -39,950 افزایش موقعیت فروش نشان میدهد معاملهگران بزرگ همچنان محتاطاند. برداشت: بازار سهام در فاز آزمون اعتماد قرار دارد. یعنی: سرمایهگذاران هنوز نسبت به تداوم رشد بازار اطمینان کامل ندارند. انتظارات: نوسان بالا و حساسیت به دادههای تورمی و نرخ بهره 2. شاخص نزدک دادهها: Net Position: -15,985 تغییر: -17,206 نزدک دوباره وارد محدوده منفی شده است. انتظارات: فشار بیشتر بر سهام فناوری در صورت رشد بازده اوراق 3. شاخص VIX (شاخص ترس) دادهها: Net Position: -48,961 بازار همچنان روی نوسانات بالا حساب باز کرده است. کریپتو؛ ضعف ادامه دارد 1. بیتکوین دادهها: Net Long: 1,259 تغییر: -182 2. اتریوم دادهها: Net Long: 436 تغییر: -793 برداشت: بازار کریپتو هنوز در وضعیت احتیاطی قرار دارد. چرخش پیش از گسترش یعنی بازار هنوز جهت نهایی بعدی را انتخاب نکرده و سرمایهگذاران در حال کاهش ریسک هستند. انتظارات: ادامه رفتار محتاطانه تا ورود محرکهای جدید جمعبندی بازگشت نسبی دلار تداوم قدرت طلا (البته باید انتظارات تورمی، فدرال رزرو هاوکیش و تحولات جنگ ایران را رصد کنید) خوشبینی به AUD و برخی کالاها احتیاط جدی در بازار سهام آمریکا و کریپتو
به گفته یک منبع، این تعدیلها حدود ۵٪ از نیروی کار این شرکت را شامل خواهد شد.
ما همچنان به سناریوی پایه نزدیکتر هستیم. در حال حاضر به سناریوی نامطلوب یا بدبینانه نزدیک نیستیم.
بر اساس نظرسنجی جدید رویترز ، اکثریت اقتصاددانان پیشبینی میکنند که بانک مرکزی اروپا (ECB) در نشست ماه ژوئن نرخ سپرده را از سطح فعلی افزایش داده و به ۲.۲۵ درصد برساند. در این نظرسنجی، ۵۹ نفر از ۷۰ اقتصاددان چنین افزایشی را محتمل دانستهاند، در حالی که در نظرسنجی ماه آوریل تنها ۴۴ نفر از ۸۵ اقتصاددان چنین دیدگاهی داشتند. پیشبینیهای بلندمدت ۳۷ نفر از ۷۰ اقتصاددان انتظار دارند ECB در سال ۲۰۲۶ حداقل دو بار دیگر نرخ سپرده را افزایش دهد. در نظرسنجی قبلی (آوریل)، این رقم ۳۴ نفر از ۸۵ اقتصاددان بود. این تغییر نشاندهنده افزایش انتظارات بازار نسبت به تداوم سیاستهای انقباضی در میانمدت است.
مارتین مولر، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد که اقتصاد منطقه یورو هنوز وارد وضعیت رکود تورمی نشده است و نشانههای فعلی چنین خطری را تأیید نمیکند. نکات کلیدی سخنان مولر منطقه یورو در رکود تورمی نیست مولر تأکید کرد که ترکیب رشد ضعیف و تورم بالا هنوز به سطحی نرسیده که رکود تورمی تلقی شود. راهحل سریع برای بحران هرمز ضروری است او گفت برای اینکه ECB بتواند در نشست ژوئن سیاست فعلی توقف افزایش نرخها را حفظ کند، باید بحران تنگه هرمز سریعاً حلوفصل شود. فعلاً دلیلی برای صحبت درباره رکود نمیبیند مولر افزود دادههای اقتصادی فعلی نشانهای از ورود به رکود نشان نمیدهد. کاهش قیمت انرژی شرط مهم برای تصمیمگیری آینده است او تأکید کرد که برای حفظ موضع فعلی، قیمت انرژی باید روند نزولی پیدا کند.
با وجود بحران حلنشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی ماندهاند. سطح نوسانات معاملاتی در محدوده پایین بازه پنجساله قرار دارد. زمانی که ارزها حرکت قابلتوجهی ندارند، سرمایهگذاران همچنان ترجیح میدهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه میدهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژیهای کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت میکند. دادههای تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشمانتظار گزارشهای OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی میتواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کمنوسان معامله میشوند؛ در حالی که یورو زیر فشار ریسکهای نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر میپذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایلتر به سیاستهای انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظرهای پایین مانده است. با وجود چشمانداز شوک نفتی تورمی-رکودی که میتواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایینترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط میشود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده میکنیم که بازارهای سهام اکنون نقش پررنگتری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمتگذاری بازار فارکس ایفا میکنند. با نزدیک شدن به فصل تابستان، به نظر میرسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث میشود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژیهای کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود میبرند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آنها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکتهای محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانکهای مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارشهای ماهانه بازار نفت از سوی آژانس بینالمللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر میشود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، میتواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، دادههای تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخهای OIS یکماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیدهاند که کوین وارش که انتظار میرود امروز بهعنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار دادههای PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که بهعنوان یکی از اعضای متمایل به سیاستهای انقباضیتر شناخته میشود. با توجه به نرخهای نسبتاً بالای سپرده ۳.۶۵ درصدی (یکهفتهای) و همچنین نقش دلار بهعنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار میرود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص میتواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحنهای مثبت و توافقات تجاری ناشی از سفر قریبالوقوع رئیسجمهور ترامپ به چین است. یورو (EUR): محیط کمنوسان ادامه دارد نوسان ضمنی سهماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایینتر از نوسان تحققیافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهدهشده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکلگیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجهگیری این است که EURUSD همچنان در وضعیت رنج معامله میشود. با توجه به اینکه از سطوح فعلی ریسکهای صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایینتر بیاید. با این حال، انتظار میرود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سهماهه اول ۲۰۲۶ قرار دارد که انتظار میرود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانیهای مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمیشود. انتظار میرود آنها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وستمینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر قصد دارد در سمت نخستوزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالشگران شرکت کند. این چالشگران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز بهطور رسمی نامزدی خود را اعلام نکردهاند. امروز احتمالاً روزی آرامتر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار میشود و شاه چارلز برنامههای قانونگذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهرهها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ بهویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاستهای او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی میشود. بازدهیهای بالا احتمالاً در حال حاضر تا حدی از پوند حمایت میکنند، اما انتظار میرود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.
بوستجان دولنک، عضو شورای سیاستگذاری بانک مرکزی اروپا (ECB)، اعلام کرد که در صورت گسترش یا تشدید درگیریهای ژئوپلیتیک، این نهاد ممکن است موضع فعلی خود مبنی بر توقف افزایش نرخ بهره را مورد بازنگری قرار دهد.
اوپنایآی صرفاً با تعهد به خرید از فروشندگان، میلیاردها دلار به دست میآورد. مایکروسافت بیش از ۳۰ میلیارد دلار درآمد مرتبط با اوپنایآی کسب کرد.
دیگر در سناریوی پایه نیستیم و به سناریوی نامطلوب نزدیک میشویم. احتمال افزایش نرخ بهره توسط بانک مرکزی اروپا روزبهروز بیشتر میشود.
در حالی که امید سرمایهگذاران برای دستیابی به توافق آتشبس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کردهاند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل میتواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنشهای خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ میرسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیشبینی شده است. بازارها دوباره احتمال میدهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کردهاند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معاملهگران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمتگذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان میدهد معاملهگران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران میشود، هزینه حملونقل، تولید و مصرف در اقتصادهای بزرگ بالا میرود و فشار تورمی تشدید میشود. در چنین شرایطی، سرمایهگذاران معمولا به سمت داراییهای امنتر مانند دلار حرکت میکنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهمترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرفکننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش مییابد. تورم هسته از ۲.۶٪ به ۲.۷٪ میرسد. اگر این ارقام بالاتر از پیشبینیها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکردهاند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سختگیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمیدهد و تورم بالا میماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماههای پایانی سال را بررسی کنند. چرا فدرال رزرو محتاطتر شده است؟ قرار است این هفته دو عضو شناختهشده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایهگذاران هنوز جهت قطعی بعدی را انتخاب نکردهاند و دادههای تورمی میتوانند محرک اصلی باشند. همچنین این هفته دادههای مهم دیگری نیز منتشر میشود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر میشود و نشان میدهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خردهفروشی آمریکا داده فروش خردهفروشی روز پنجشنبه منتشر خواهد شد. انتظار میرود مصرفکننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که میتواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسکپذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کرهجنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بودهاند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابلتوجهی دادهاند. با این حال، چشمانداز یورو چندان امیدوارکننده نیست. دادههای فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاستهای ECB با توجه به قیمتهای بالای نفت، انتظار میرود بانک مرکزی اروپا همچنان موضع سختگیرانه (هاوکیش) خود را حفظ کند. سخنرانیهای کریستین لاگارد و فیلیپ لین در روز چهارشنبه میتواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمتگذاری شده است. چشمانداز کوتاهمدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفتارز به زیر 1.1700 سقوط کند؛ بهویژه اگر قیمتهای آمریکا بالاتر برود و انتظارات برای سیاستهای تهاجمیتر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانهزنیها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته میشود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاستگذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحثبرانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.
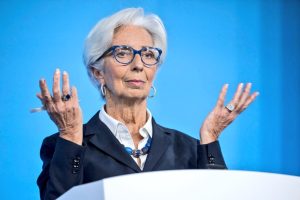
روبرت کوخر، عضو شورای سیاستگذاری بانک مرکزی اروپا (ECB)، اعلام کرد این نهاد همچنان هوشیار باقی خواهد ماند و در صورت لزوم، بهصورت بهموقع و قاطعانه اقدام خواهد کرد. او گفت در تصمیمگیریهای مربوط به نرخ بهره، انتظارات تورمی میانمدت و بلندمدت اهمیت بیشتری نسبت به نوسانات کوتاهمدت دارند. کوخر افزود که هنوز تغییر عمدهای در انتظارات تورمی مشاهده نشده، اما نشانههای اولیهای از افزایش فشارهای تورمی در حال شکلگیری است. دفاع از تصمیم ماه آوریل برای صبر در افزایش نرخ بهره کوخر تأکید کرد تصمیم ماه آوریل برای عدم افزایش نرخ بهره اقدامی «قابلتوجیه» بوده است. او هشدار داد که با وجود مقاومت نسبی اقتصاد و بازار کار، ریسک رکود تورمی (Stagflation) همچنان وجود دارد و نباید نادیده گرفته شود. به گفته او، مدتزمان درگیری در خاورمیانه، بهویژه جنگ ایران، عامل تعیینکنندهای برای مسیر تورم و رشد اقتصادی خواهد بود. وی افزود: «اگر قیمت انرژی برای مدت طولانی بالا بماند، بانک مرکزی اروپا نباید بیش از حد در انتظار بماند و باید در زمان مناسب نرخ بهره را افزایش دهد.» کوخر همچنین هشدار داد که ادامه جنگ ایران ریسک بروز اثرات تورمی دور دوم را افزایش میدهد؛ یعنی افزایش قیمت انرژی میتواند به رشد دستمزدها و قیمت کالاها در سطح وسیعتر منجر شود. روبرت کوخر اعلام کرد که هنوز پنج هفته مانده به نشست بعدی، برای تعهد به هرگونه تغییر نرخ بهره زود است. او گفت در صورت عدم بهبود قابلتوجه شرایط اقتصادی، افزایش نرخ بهره ممکن است بهزودی اجتنابناپذیر شود. کوخر تأکید کرد که بانک مرکزی اروپا همچنان متعهد به حفظ هدف تورمی ۲ درصدی است و تصمیمات آینده بر اساس دادههای اقتصادی و انتظارات تورمی میانمدت و بلندمدت اتخاذ خواهد شد. به گفته او، سیاستگذاران باید بین خطر رکود و فشارهای تورمی ناشی از افزایش قیمت انرژی و درگیریهای خاورمیانه تعادل برقرار کنند. وی افزود: «اگر تورم در مسیر نزولی تثبیت نشود، ECB باید آماده اقدام قاطع باشد.»
لوئیس دی گویندس، معاون بانک مرکزی اروپا (ECB)، در گفتوگو با فایننشال تایمز گفت مقایسه وضعیت فعلی با شوک انرژی سالهای ۲۰۲۱ و ۲۰۲۲ درست نیست و افزود: «بهنظر من ریسک تورم این بار پایینتر است.» او تأکید کرد که در دوره قبلی، بانک مرکزی اروپا در واکنش به تورم «دیر عمل کرد» و دلیل آن را «بحثهای بیش از حد دانشگاهی درباره عوامل تورم» دانست. دی گویندس گفت: «بحثهای علمی در دانشگاه خوب است، اما در بانک مرکزی باید تصمیم گرفت.» به گفته او، پیش از تصمیمگیری درباره گام بعدی نرخ بهره، باید منتظر دادههای جدید و روشنتر شدن وضعیت درگیری ایران ماند. وی افزود: «احساس من این است که دادههای رشد اقتصادی در هفتههای آینده مطلوب نخواهد بود. شوک انرژی معمولاً سریعتر در شاخصهای تورم منعکس میشود تا در رشد اقتصادی، بنابراین باید با احتیاط عمل کنیم.» او تأکید کرد که قصد ندارد تصمیم نرخ بهره را پیشدستی کند و گفت: «باید ببینیم دادهها و پیشبینیها در هفتههای آینده چه میگویند و وضعیت درگیری چگونه پیش میرود.» دی گویندس همچنین از واکنش آرام بازارها ابراز رضایت کرد و گفت اگر بازارهای مالی با شوک شدید قیمت داراییها مواجه میشدند، اثر شوک انرژی بسیار مخربتر میبود. او هشدار داد که در شرایط فعلی، فضای مالی در منطقه یورو محدود است، در حالی که نیاز به افزایش هزینههای دفاعی وجود دارد، و نادیده گرفتن این ریسک «اشتباه» خواهد بود. تحلیل: دوره کاری دی گویندس در پایان ماه جاری به پایان میرسد و همین موضوع باعث شده اظهارات او صریحتر از گذشته باشد. با این حال، او همچنان بر صبر و احتیاط تأکید دارد و میداند که بانک مرکزی اروپا نمیتواند در برابر شوک تورمی ناشی از بحران انرژی و جنگ ایران برای مدت طولانی منفعل بماند.
گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معاملهگران بزرگ در بازارهای جهانی ارائه میدهد؛ گزارشی که نشان میدهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایههای بزرگ از دلار فاصله گرفته و همزمان تمایل به داراییهایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه دادههای COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قویترین ورودیهای سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفتههای محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معاملهگران بزرگ طبق دادههای جدید، معاملهگران غیرتجاری (Non-Commercial) که معمولا شامل صندوقهای پوشش ریسک و سرمایهگذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش دادهاند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان میدهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا میکند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاطتر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایهگذاران ترجیح دادهاند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان میدهد سرمایهگذاران هنوز به طور کامل از موقعیتهای خرید خارج نشدهاند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته دادههای COT نشان میدهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ میدهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثباتتری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکلگیری است؛ یعنی بازار بهتدریج سرمایه بیشتری روی این ارز متمرکز میکند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیتهای فروش نشان میدهد بخشی از معاملهگران از شرطبندی علیه ین خارج شدهاند. این رفتار معمولا در دورههای افزایش احتیاط بازار مشاهده میشود. فلزات گرانبها؛ طلا همچنان مقصد سرمایههای محتاط طلا؛ حفظ قدرت در موقعیتهای خرید طبق دادهها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان میدهد سرمایهگذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح میدهند. معنای این داده زمانی که موقعیت خرید طلا افزایش مییابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار میتواند به دلیل: نااطمینانیهای کلان اقتصادی نگرانیهای تورمی ریسکهای ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان میدهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت میکند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوشبینی دادهها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیتها نشان میدهد بخشی از معاملهگران سود خود را ذخیره کردهاند. این رفتار معمولا در فاز انتظار محتاطانه دیده میشود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به دادههای جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان میدهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معاملهگران بزرگ هنوز محتاطاند Net Position: -103,885 موقعیت منفی نشان میدهد بخشی از سرمایهگذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظهکار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دورهای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان میدهد علاقه به سهام فناوری نسبت به هفتههای قبل افزایش یافته است. کریپتو؛ بیتکوین و اتریوم در فاز احتیاط بیتکوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیتهای خرید در هر دو دارایی نشان میدهد بازار کریپتو فعلا در مرحلهای قرار دارد که میتوان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایهگذاران بخشی از ریسک را کاهش دادهاند. جمعبندی مهمترین سیگنالها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخصهای سهامی سنتی و کریپتو
پس از وقوع درگیریهای نظامی محدود در تنگه هرمز و ازسرگیری برنامه اسکورت نظامی آمریکا؛ خوشبینی بازارها بار دیگر در حال کمرنگ شدن است همچنان امیدی وجود دارد که پیش از نشست ۱۴ تا ۱۵ مه آمریکا و چین توافقی حاصل شود، اما در این مرحله، ریسک برای جفتارزهای دلاری کاملاً دوگانه و صفر و یکی (باینری) شده است. انتظار میرود دادههای اشتغال آمریکا قوی باشد، اما احتمالاً نمیتواند اخبار خلیج فارس را تحتالشعاع قرار دهد. این مقاله توسط موسسه ING منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است در یک نگاه تنشهای هرمز — درگیریهای محدود و بازگشت اسکورت نظامی آمریکا خوشبینی بازارها را از بین برده و ریسکها را دوباره بالا برده است. قدرتگیری دوباره دلار — با کمرنگشدن احتمال توافق آمریکا–ایران، دلار تقویت شده و سناریوی بازار کاملاً دوگانه شده است. دادههای اشتغال کماثر — آمار NFP احتمالاً قوی است اما در فضای ژئوپلیتیکی فعلی نمیتواند مسیر دلار را تعیین کند. فشار سیاسی بر اروپا و بریتانیا — یورو زیر سایه تهدید تعرفهای و پوند تحت تأثیر نتایج انتخاباتی و تنشهای داخلی حزب کارگر تضعیف شده است. دلار آمریکا (USD) | بازگشت دلار با افزایش ریسک تشدید تنش دلار پس از فروکش کردن خوشبینی نسبت به توافق قریبالوقوع آمریکا و ایران، دوباره تقویت شده است. آمریکا حملاتی را در منطقه تنگه هرمز انجام داد و ایران نیز پس از ادعای نقض آتشبس از سوی آمریکا، به سمت چند ناوشکن آمریکایی موشک شلیک کرد. آمریکا تأکید کرده که به دنبال تشدید تنش نیست، اما این خبر برای بازاری که تقریباً بهطور کامل روی حلوفصل بحران حساب باز کرده بود، نگرانکننده است. والاستریت ژورنال نیز گزارش داد آمریکا آماده است از همین هفته برنامه اسکورت نظامی در هرمز (Project Freedom) را دوباره آغاز کند؛ آن هم پس از آنکه عربستان سعودی و کویت محدودیتهای دسترسی به حریم هوایی را لغو کردند. به نظر میرسد همین موضوع باعث شده بود ترامپ اوایل این هفته این پروژه را متوقف کند؛ اقدامی که بازارها آن را بهعنوان عاملی برای افزایش فشار بر آمریکا جهت دستیابی به توافق تفسیر کرده بودند. اگر مشخص شود خوشبینی اخیر نسبت به توافق آمریکا و ایران اشتباه بوده، نهتنها دلار فضای زیادی برای بازیابی و رشد دارد، بلکه احتمال زیادی وجود دارد که سرمایهگذاران محتاطتر شوند و بدون پیشرفت ملموس در مذاکرات، دیگر به این شدت وارد معاملات کاهش تنش نشوند. تنها امید معاملهگران ریسکپذیر این است که چین در آستانه نشست ترامپ-شی جینپینگ در ۱۴ تا ۱۵ مه، فشار بیشتری بر آمریکا وارد کند تا نوعی توافق در خلیج فارس حاصل شود. از اینجا به بعد چشمانداز دلار کاملاً دو سناریویی به نظر میرسد؛ با این تفاوت که واکنش بازار سهام همچنان احتمالاً اثر بیشتری از نوسانات نفت بر شاخص دلار (DXY) خواهد داشت. دادههای اشتغال آمریکا؛ مهم اما نه تعیینکننده امروز آمریکا آمار اشتغال ماه آوریل را منتشر میکند. پیشبینی اقتصاددانان ING برای حقوق و دستمزد غیرکشاورزی (NFP) حدود ۵۰ هزار شغل است که اندکی پایینتر از اجماع بازار در سطح ۶۵ هزار قرار دارد. انتظار میرود نرخ بیکاری بدون تغییر و در سطح ۴.۳ درصد باقی بماند. با توجه به شرایط ضعیف ژئوپلیتیکی و جهش قیمت بنزین، این ارقام همچنان دادههای نسبتاً قدرتمندی محسوب میشوند. با این حال، رشد اشتغال عمدتاً محدود به بخشهای سلامت و خدمات اجتماعی و همچنین تفریح و مهمانداری بوده، در حالی که سایر بخشهای اقتصاد شاهد کاهش اشتغال هستند. به همین دلیل، بعید است بازارها صرفاً بر اساس این دادهها موضعی هاوکیشتر نسبت به فدرال رزرو اتخاذ کنند. هفته گذشته نیز کریس والر، عضو فدرال رزرو، بازار کار را ضعیف توصیف کرد و گفت رشد نیروی کار احتمالاً «نزدیک به صفر» است. در نهایت، در مقطع فعلی اخبار خلیج فارس برای قیمتگذاری فدرال رزرو و مسیر دلار مهمتر از دادههای اشتغال هستند. یورو (EUR) | بازگشت تهدید تعرفهای یورو روز گذشته در برابر سایر ارزها عملکرد نسبتاً خوبی داشت، هرچند مقداری در برابر دلار عقب نشست. احتمالاً دلیل این موضوع آن است که اثر اخبار بیشتر در افت بازارهای سهام دیده شد تا جهش قابلتوجه قیمت نفت؛ مسئلهای که باعث شد ارزهای کمنقدشونده و وابسته به کالاها عملکرد ضعیفتری داشته باشند. تنها کرون نروژ (NOK) توانست اندکی بهتر از دلار عمل کند که آن هم کاملاً ناشی از افزایش نرخ بهره بانک مرکزی نروژ بود. به نظر نمیرسد یورو از اولتیماتوم ۴ جولای ترامپ به اتحادیه اروپا برای تصویب توافق تجاری آسیب دیده باشد؛ ترامپ تهدید کرده در غیر این صورت تعرفهها را افزایش خواهد داد. این واکنش قابل درک است، زیرا در شرایط نوسانات ژئوپلیتیکی فعلی، بازارها عملاً نمیتوانند ریسکی مربوط به دو ماه آینده را قیمتگذاری کنند. با این حال، از نگاه ING این موضوع یادآوری میکند که اگر بحران فعلی حل شود، احتمالاً جنگ تجاری دوباره به دستور کار ترامپ بازمیگردد؛ بهویژه در قبال USMCA و اتحادیه اروپا. ING همچنان معتقد است توافق صلح و بازگشایی هرمز میتواند EURUSD را به بالای 1.1800 برساند. اما ریسکها در این مرحله کاملاً دوگانه هستند؛ حتی بدون تشدید مجدد نظامی، شکست دوباره مذاکرات میتواند EURUSD را به زیر 1.1700 بازگرداند. پوند انگلستان (GBP)| پوند آسیبپذیر در برابر تبعات انتخابات محلی حزب حاکم کارگر بریتانیا با شروع اعلام نتایج انتخابات شوراها، متحمل شکستهای سنگین شده است. بسیاری از مناطق هنوز نتایج خود را اعلام نکردهاند؛ از جمله انتخابات مهم پارلمانی اسکاتلند و ولز. برخی چهرههای حزب کارگر از همین صبح خواستار کنارهگیری استارمر، نخستوزیر بریتانیا، شدهاند. سرمایهگذاران با دقت تحولات کابینه را زیر نظر خواهند داشت تا نشانههایی از فشار سیاسی یا حتی استعفاها را رصد کنند؛ چراکه بازارها در حال ارزیابی احتمال افزایش استقراض دولت در ادامه سال تحت سناریوهای مختلف رهبری هستند. پوند روز گذشته حتی پیش از انتشار نتایج اولیه نیز تضعیف شده بود که عمدتاً ناشی از افت ریسکپذیری بود. با این حال، احتمالاً بخشی از موقعیتگیری نزولی مرتبط با سیاست نیز در این حرکت نقش داشته است. جفت ارز EURGBP صبح امروز تغییر چندانی نداشته، اما با توجه به اینکه پیش از انتخابات هیچ پریمیوم ریسک سیاسی خاصی در بازار قیمتگذاری نشده بود، ریسک صعودی این جفتارز همچنان پابرجاست.
سرمایهگذاران با استقبال از خبر «پیشرفت بزرگ» در مذاکرات آمریکا و ایران، به خرید داراییهای ریسکی و فروش دلار روی آوردهاند. این واکنش، فاصله زیادی با دیدگاه قبلی بازار دارد که معتقد بود بازار نفت به نقطهای بحرانی نزدیک شده و ممکن است جهشی غیرخطی در قیمت نفت خام ایجاد شود. هنوز برای اعلام پایان بحران زود است، اما دلار آمریکا فعلاً میتواند به افت بیشتر ادامه دهد. تصویر کلی دستیابی به یک توافق صلح دائمی میان آمریکا و ایران همچنان بسیار نامطمئن است و انتظار میرود نفت همچنان نوسانات بالایی داشته باشد. این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازگشت ریسکپذیری به بازارها نفت همچنان پرنوسان و حساس به دادهها فشار فروش بر دلار و تقویت ارزهای نوظهور اروپا و بریتانیا زیر ذرهبین دادهها دلار آمریکا: ریسکپذیری بالا، دلار تحت فشار به نظر میرسد سرمایهگذاران بازار سهام همچنان آماده تزریق سرمایه هستند و به اخبار مثبت از خلیج فارس واکنش سریع نشان میدهند. واکنش بازار به توقف «پروژه آزادی» تا حدی اغراقآمیز به نظر میرسد، اما توجهها همچنین به دیپلماسی رفتوبرگشتی اخیر ایران معطوف شده؛ جایی که وزیر خارجه ایران طی روزهای اخیر به روسیه و چین سفر کرده است. سناریوی خوشبینانه بازار این است که ترامپ میخواهد پیش از دیدار با شی جینپینگ در تاریخ ۱۴ تا ۱۵ مه، به توافقی با ایران دست یابد و چین نیز احتمالاً در حال اعمال فشار بر ایران است. با این حال، احتمال دستیابی به یک توافق صلح دائمی همچنان بسیار نامشخص است و نفت احتمالاً در وضعیت نوسانی باقی میماند. تمرکز بازار انرژی اکنون بر این است که آیا طی ماه آینده یک «نقطه بحرانی» در عرضه شکل میگیرد یا نه؛ سناریویی که در آن ذخایر نفتی آنقدر کاهش مییابد که رقابت شدیدی برای منابع محدودتر ایجاد شود. این وضعیت میتواند باعث جهشی غیرخطی در قیمت نفت شود. به همین دلیل، توجه امروز بازار به انتشار گزارش هفتگی ذخایر نفت خام آمریکا توسط اداره اطلاعات انرژی آمریکا (EIA) در ساعت 16:30 به وقت اروپای مرکزی معطوف است. بازار انتظار کاهش ۲.۴ میلیون بشکهای را دارد؛ آن هم پس از افت ۶.۲ میلیون بشکهای هفته گذشته. هرگونه کاهش بسیار بیشتر از انتظار میتواند دوباره نفت را به شدت صعودی کند. با این وجود، موج خوشبینی نسبت به توافق صلح باعث بازگشت سرمایه به بازار سهام شده است؛ حرکتی که عمدتاً ناشی از این باور بنیادی است که سرمایهگذاری عظیم در حوزه هوش مصنوعی و فناوری ادامه خواهد یافت. بازارهای آسیایی نیز عملکرد خوبی داشتند. شاخص کاسپی کره جنوبی عملکردی برجسته داشت؛ زیرا اخبار مربوط به افزایش دسترسی سرمایهگذاران خارجی به بازار سهام محلی، کوسپی را ۷ درصد بالا برد و از وون کره حمایت کرد. سهام چین نیز عملکرد مطلوبی داشته و انتشار بهتر از انتظار شاخص PMI ماه آوریل باعث شده USDCNY به پایینترین سطح سال، نزدیک 6.81، برسد. بهبود فضای بازارهای نوظهور معمولاً به ضرر دلار تمام میشود؛ همانطور که در ژانویه و فوریه نیز شاهد آن بودیم، زمانی که ورود سرمایه به بازارهای نوظهور شدت گرفته بود. دادههای جریان سرمایه ETF نشان میدهد سرمایهگذاران نهتنها ورود سرمایه به بازارهای نوظهور را متوقف نکردهاند، بلکه پس از بحران خلیج فارس نیز آن را معکوس نکردهاند؛ موضوعی که نشانهای از اعتماد سرمایهگذاران تلقی میشود. در کنار این موارد، احتمال مداخله مجدد بانک مرکزی ژاپن برای فروش دلار در معاملات ابتدایی اروپا نیز باعث شده دلار با فشار فروش آغاز به کار کند. اینکه دلار امروز افت بیشتری داشته باشد یا نه، بستگی به مسیر قیمت نفت (اخبار و دادههای ذخایر) و همچنین انتشار گزارش اشتغال ماهانه ADP آمریکا دارد. بازار انتظار رشد 120 هزار واحدی اشتغال در آوریل را دارد و هرگونه عدد ضعیفتر میتواند فشار بیشتری بر دلار وارد کند. با توجه به عدم قطعیتهای خلیج فارس، فروش تهاجمی دلار در سطوح فعلی همچنان پرریسک به نظر میرسد و محدوده حمایتی 97.65 تا 97.75 در شاخص DXY احتمالاً دوباره حفظ خواهد شد. با این حال، جریان کلی بازار همچنان به نفع داراییهای ریسکی و به ضرر دلار است. یورو: عملکرد ضعیفتر از انتظار بررسی عملکرد یورو در کراسهایی مانند EURGBP و EURCHF نشان میدهد یورو نسبتاً ضعیف ظاهر شده است. دادههای اقتصادی منطقه یورو طی دو ماه گذشته کمتر از انتظارات بودهاند؛ مسئلهای که عمدتاً ناشی از فشار قیمتهای بالای انرژی است. با این حال، فضای ریسکپذیر بازار و این باور که بانک مرکزی اروپا در ژوئن یک افزایش نرخ بهره احتیاطی انجام خواهد داد، اندکی از EURUSD حمایت کرده است. با توجه به انتظارات تورمی بالا — از جمله نرخ 3.03 درصدی استخراجشده از سوآپ تورمی دوساله — یورو نیاز دارد که بانک مرکزی اروپا واقعاً این افزایش نرخ را اجرا کند. عدم انجام این کار و کاهش نرخهای بهره واقعی میتواند به یورو آسیب بزند. امروز، جدا از تحولات خلیج فارس و بازار انرژی، تمرکز بازار بر شاخص ردیاب دستمزد ECB و دادههای PPI آوریل خواهد بود. در آخرین گزارش، رشد دستمزدها برای سهماهه چهارم 2026 معادل 2.6 درصد پیشبینی شده بود. هرگونه افزایش در این شاخص میتواند برای یورو مثبت باشد، زیرا احتمال افزایش نرخ بهره را تقویت میکند. با این حال، تحلیلگران معتقدند EURUSD لزوماً نیازی ندارد فعلاً به بالای 1.18 برسد و حتی بازگشت به محدوده 1.1700 نیز دور از ذهن نیست. پوند: معمای استرلینگ این هفته توجه زیادی به بازار اوراق قرضه بریتانیا جلب شده؛ جایی که بازده اوراق گیلت (Gilt) پیش از انتخابات محلی روز پنجشنبه به بالاترین سطوح چندساله رسیده است. تیم استراتژی نرخ بهره معتقد است فروش گسترده Giltها الزاماً ناشی از انتخابات محلی نیست، زیرا اختلاف بازده Gilt با سوآپهای پوندی نسبتاً باثبات مانده است. این موضوع میتواند توضیح دهد چرا استرلینگ با وجود فشار فروش در بازار اوراق، همچنان عملکرد خوبی داشته است. اگر این تحلیل درست باشد، هم اوراق Gilt و هم پوند ممکن است در صورت ایجاد چالش جدی برای رهبری حزب کارگر بریتانیا پس از انتخابات محلی، با ریسک نزولی مواجه شوند. در حال حاضر، EURGBP در محدوده حمایتی 0.8600 تا 0.8610 از حمایت خوبی برخوردار است و انتظار میرود این سطح حفظ شود.
افزایش تنشها در خلیج فارس و رشد قیمت نفت، بانکهای مرکزی را در وضعیت آمادهباش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شدهاند که پشتوانه سیاستهای پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود میبرد. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمتگذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنجشنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفتهاند، در حالی که ین ژاپن و کرون سوئد در پایینترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخهای بهره بالای ۴٪ هستند و از سیاستهای هاوکیش حمایت میشوند. در مقابل، ارزهای ضعیفتر با بانکهای مرکزی محتاط و هزینههای بالای واردات انرژی روبهرو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمتهای بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدیتر میدانند. تمرکز این هفته بر دادههای اشتغال است: فرصتهای شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابلتوجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات دادههای اشتغال بالا است. انتظار میرود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمتها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی میشود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز میتواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفتارز USDJPY دوباره در حال صعود است. برآوردها نشان میدهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخهای بالای بهره در آمریکا و قیمتهای بالای انرژی مانع از تقویت پایدار ین میشوند. انتظار میرود USDJPY در هفتههای آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابلتوجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال میدهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کفهای قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمعبندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانهای از صلح پایدار در خلیج فارس دیده نشود، قیمتهای بالای نفت میتوانند نرخهای کوتاهمدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاستهای پولی انقباضی همچنان مورد توجه سرمایهگذاران خواهند بود.
در زمان تعیین نرخهای بهره، داشتن آرامش و تصمیمگیری بدون هیجان اهمیت زیادی دارد. ارزشگذاریهای بازار در سطح بسیار بالایی قرار دارد.
اظهارات تازه مقامات بانک مرکزی اروپا نشان میدهد که نگرانیها درباره بازگشت فشارهای تورمی و اختلالهای زنجیره تأمین در حال افزایش است. ویلروی: نیاز به «حجم کافی داده» پیش از هر تصمیم فرانسوا ویلروی، عضو شورای حکمرانی ECB، گفت بانک مرکزی پیش از هرگونه اقدام سیاستی، از جمله افزایش نرخ بهره، نیازمند یک سری از دادههای معتبر و بهروز است. او تأکید کرد ECB باید آماده اقدام بدون تردید باشد. کازیمیر: تورم کوتاهمدت در حال جهش است پیتر کازیمیر، دیگر عضو ECB، هشدار داد: انتظارات تورمی کوتاهمدت بهشدت افزایش یافته است. احتمال تداوم رشد قیمتها در ماههای آینده زیاد است. زنجیرههای تأمین دوباره تحت فشار قرار خواهند گرفت. تحلیگر یوتوتایمز: ویلروی و کازیمیر از نظر مواضع سیاست پولی اظهاراتی احتیاطی و متمایل به هاوکیش (انقباضی) داشتند.
بانک مرکزی اروپا در تازهترین گزارش نظرسنجی از پیشبینیکنندگان حرفهای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلالهای زنجیره تأمین جهانی میتواند فشار تورمی مشابه دوران همهگیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت بهسرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرفکننده گذاشته است. پیشبینیهای کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیشبینی قبلی) تورم کلی: انتظار میرود در سال آینده به سطح هدف بانک مرکزی نزدیک شود
گزارشها حاکی است که پنتاگون قصد دارد استفاده از فناوریهای هوش مصنوعی شرکتهای انویدیا (Nvidia) و مایکروسافت را در شبکههای محرمانه و طبقهبندیشده خود گسترش دهد. بر اساس این گزارش، وزارت دفاع آمریکا همچنین توافقهای جدیدی با AWS و Reflection AI برای توسعه زیرساختهای هوش مصنوعی در محیطهای امنیتی امضا کرده است. این اقدام بخشی از برنامه گستردهتر پنتاگون برای تقویت توان پردازشی، تحلیل داده و خودکارسازی عملیات در شبکههای حساس دفاعی به شمار میرود؛ شبکههایی که نیازمند استانداردهای امنیتی بسیار بالا هستند.
عبور USDJPY از سطح ۱۶۰ بار دیگر مقامهای ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که میتواند شروع یک دوره طولانیتر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار میتواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسکهای ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچکتر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده میکند؛ بهویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کمحجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفتارز دو ماه بعد دوباره سقفهای جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ میتواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمتهای بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره میکند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانهزنیها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید میکند که نشانهای از کاهش تنشهای ژئوپلیتیکی مشاهده نمیشود و مقامات ایرانی نشانهای از عقبنشینی نشان ندادهاند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیتهای اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر میرسد. تمرکز بازار بر دادههای آمریکا بازار امروز دو رویداد کلیدی را دنبال میکند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص میتواند تصویر تازهای از وضعیت فعالیتهای تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی میکند. انتظار میرود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث میشود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را بهراحتی قیمتگذاری نکند. بر این اساس، شاخص دلار میتواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمتها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایهای نرخهای کوتاهمدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاستهای بانک مرکزی اروپا (ECB). در کوتاهمدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیجکننده» توصیف میکند. برخی در بازار فارکس متقاعد شدهاند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آمادهسازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخهای کوتاهمدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریانهای پایان ماه و بازتنظیم سرمایهگذاریها به سمت بازار بریتانیا بوده است. موسسه ING هشدار میدهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کمحجم فعلی آسیبپذیر است.