TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بانک مرکزی استرالیا در آستانه تصمیم سخت؛ افزایش نرخ بهره یا توقف؟

در یک نگاه چهار بانک بزرگ استرالیا انتظار افزایش ۲۵ واحد پایه‌ای نرخ بهره در جلسه هفته آینده را دارند، اما گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند نرخ بهره ثابت بماند. رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه چهارم، نقطه اصلی بحث برای تصمیم‌گیری بانک مرکزی استرالیا است. اگر نرخ بهره افزایش یابد، RBA اولین بانک مرکزی در گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد و این می‌تواند دلار استرالیا و بازدهی اوراق قرضه را تقویت کند. بانک‌های گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه هفته آینده نرخ بهره را ثابت نگه دارد. پس از انتشار داده‌های تورمی قوی‌تر از انتظار در سه‌ماهه چهارم، چهار بانک بزرگ استرالیا اکنون انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره در جلسه سه‌شنبه آینده را دارند. این در حالی است که گلدمن ساکس و دویچه بانک همچنان به حفظ نرخ بهره بدون تغییر اعتقاد دارند. موضوع اصلی بحث این است که آیا رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه کافی است تا سیاست‌گذاران را به افزایش نرخ بهره در کوتاه‌مدت ترغیب کند یا نه. بازارها تصمیم RBA را بسیار حساس می‌دانند، چرا که این بانک سابقه دارد که گاهی برخلاف انتظارات بازار عمل کند. اگر RBA نرخ بهره را افزایش دهد، اولین بانک مرکزی در میان کشورهای گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد. این حرکت باعث تقویت ارزش دلار استرالیا و افزایش بازدهی اوراق قرضه کوتاه‌مدت خواهد شد و مسیر نرخ بهره داخلی را مجدداً قیمت‌گذاری می‌کند. اما اگر نرخ بهره ثابت بماند، احتمال دارد بازارها به سرعت انتظارات افزایش نرخ را کاهش دهند، چرا که بیشتر بازارها این افزایش را پیش‌خور کرده‌اند. با توجه به نظرات متفاوت و داده‌های تورمی متناقض، تصمیم پیش‌رو برای RBA یکی از حساس‌ترین لحظات در سال‌های اخیر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

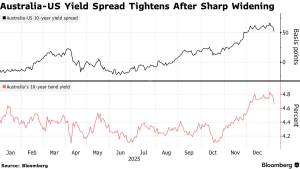
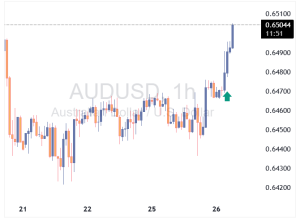
دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش تورم استرالیا در نوامبر؛ احتمال افزایش نرخ بهره کمتر شد

تورم استرالیا در ماه نوامبر بیش از حد انتظار کاهش یافت؛ نتیجه‌ای که به گفته وست‌پک باید به بانک مرکزی استرالیا (RBA) اطمینان دهد که در کوتاه‌مدت نیازی به سیاست‌های انقباضی بیشتر نیست. طبق داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه نوامبر بدون تغییر (۰.۰٪) بوده؛ رقمی بسیار ضعیف‌تر از پیش‌بینی وست‌پک برای رشد ۰.۴٪. در مقیاس سالانه، تورم به ۳.۴٪ کاهش یافته که کمتر از برآورد ۳.۸٪ وست‌پک و پایین‌تر از انتظار بازار است. وست‌پک می‌گوید این نتیجه ضعیف‌تر از انتظار، ریسک نزولی برای پیش‌بینی‌های تورمی سه‌ماهه چهارم ایجاد می‌کند؛ جایی که این بانک رشد ۰.۶٪ برای تورم سرفصل و ۰.۸٪ برای تورم هسته (trimmed mean) پیش‌بینی کرده است. اگر این روند در بررسی کامل داده‌ها تأیید شود، وست‌پک معتقد است این ارقام برای اطمینان RBA پیش از نشست فوریه کافی است و احتمال افزایش نرخ بهره را کاهش می‌دهد. کاهش تورم عمدتاً ناشی از افت قیمت برق و کاهش در چندین گروه اختیاری بوده است. قیمت برق بسیار کمتر از انتظار رشد کرد و قیمت کالاهای خانگی، خدمات، پوشاک، کفش و سلامت نیز بیش از حد انتظار کاهش یافتند. در مقابل، قیمت مواد غذایی، اجاره، مسکن جدید و ارتباطات افزایش بیشتری داشتند. یارانه‌های انرژی همچنان نقش مهمی در شکل‌دهی به تورم دارند. قیمت برق در سال منتهی به نوامبر ۱۹.۷٪ رشد کرده، اما وست‌پک می‌گوید این رقم به دلیل تأثیر کاهنده یارانه‌های دولتی است. بدون این یارانه‌ها، رشد سالانه برق ۴.۶٪ بوده است. تورم هسته نیز اندکی کاهش یافته است: رشد سالانه trimmed mean از ۳.۳٪ به ۳.۲٪ رسیده رشد ماهانه آن ۰.۳٪ مانده که چند ماه است همین روند را دارد وست‌پک انتظار دارد روند کاهش تورم در سال ۲۰۲۶ ادامه یابد، مگر در موارد پرنوسان یا شوک‌های عرضه. این موضوع از ثبات نرخ بهره در ماه‌های آینده حمایت می‌کند. پس از انتشار داده‌ها، دلار استرالیا تقویت شد و به ۰.۶۷۶۰ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی westpac: نرخ بهره استرالیا در ۲۰۲۶ ثابت می‌ماند | کاهش‌ها از ۲۰۲۷ محتمل است

بانک Westpac پیش‌بینی می‌کند بانک مرکزی استرالیا نرخ بهره را در تمام سال ۲۰۲۶ بدون تغییر نگه دارد؛ زیرا نگرانی‌ها درباره تورم همچنان پابرجاست. با وجود کاهش تدریجی فشارهای قیمتی، سرعت تعدیل تورم برای تغییر موضع بانک مرکزی استرالیا کافی نیست. طبق این تحلیل، کاهش نرخ بهره تنها در سال ۲۰۲۷ محتمل است—در صورتی که تورم به‌طور پایدار به هدف بازگردد و بازار کار بهبود یابد. در عین حال، اگر بازار کار به‌طور ناگهانی تضعیف شود، احتمال جلو افتادن کاهش نرخ‌ها به سال ۲۰۲۶ نیز وجود دارد. بانک Westpac همچنین تأکید می‌کند که رشد بهره‌وری از انتظارات فراتر رفته و بخش خصوصی در حال بازیابی است—نشانه‌ای از عبور اقتصاد استرالیا از دوره رکود تقاضا.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اقتصاد استرالیا در برابر افت قیمت سنگ‌آهن آسیب‌پذیر است

کندی طولانی‌مدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار داده‌اند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگ‌آهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگ‌آهن اکنون آسیب‌پذیرتر شده است. UBS به وخامت شاخص‌های تقاضای داخلی چین اشاره می‌کند؛ از جمله کاهش مصرف، افت فعالیت ساخت‌وساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینه‌های زیرساختی نیز نتوانسته‌اند این ضعف را جبران کنند. CBA نیز تأیید می‌کند که تولید فولاد چین به‌طور قابل‌توجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژه‌ای دارد. فعالیت ساخت‌وساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشان‌دهنده چالش‌های ساختاری است نه چرخه‌ای. از آنجا که املاک و زیرساخت‌ها بخش عمده مصرف فولاد چین را تشکیل می‌دهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگ‌آهن بسیار محدود است. در سمت عرضه نیز ریسک‌ها رو به افزایش‌اند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره می‌کند. CBA نیز آغاز پروژه عظیم سنگ‌آهن سیماندو در گینه را یک منبع مهم عرضه جدید می‌داند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش می‌دهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگ‌آهن به زیر ۱۰۰ دلار را بیشتر می‌کند. اگرچه مقاومت اخیر قیمت‌ها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار می‌دهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار می‌دهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیش‌بینی می‌کند پکن ممکن است اجرای محرک‌های بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنج‌ساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی می‌مانند. پیامدها برای اقتصاد و دارایی‌های استرالیا چشم‌انداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگ‌آهن همچنان مهم‌ترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابل‌توجه خواهد بود. اثر بر رشد کاهش قیمت سنگ‌آهن به سود شرکت‌های معدنی، سرمایه‌گذاری و درآمدهای مالیاتی—به‌ویژه در استرالیای غربی—آسیب می‌زند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش می‌دهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیف‌تر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها می‌تواند رشد درآمد را کاهش دهد و قدرت قیمت‌گذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم می‌کند و حتی می‌تواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانک‌ها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا به‌شدت به سنگ‌آهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرک‌های چین می‌تواند AUD را در برابر USD و JPY تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه CBA پیش‌بینی می‌کند، استرالیا در فوریه نرخ بهره را افزایش دهد

بانک کامنولث استرالیا (CBA) پیش‌بینی می‌کند که بانک مرکزی استرالیا در ماه فوریه نرخ بهره را افزایش دهد؛ اقدامی که با توجه به رشد قوی اقتصاد و پایداری فشارهای تورمی، از نگاه تحلیلگران ضروری به نظر می‌رسد. این پیش‌بینی در حالی مطرح می‌شود که سیتی و NAB نیز انتظار دارند بانک مرکزی استرالیا در فوریه اقدام به افزایش نرخ بهره کند. بانک CBA می‌گوید شتاب اقتصادی استرالیا فراتر از برآوردهای بانک مرکزی استرالیا بوده و رشد GDP در نیمه دوم ۲۰۲۵ سرعت گرفته است. بازار کار همچنان مقاوم است و رشد دستمزدها نسبت به بهره‌وری بالا باقی مانده؛ موضوعی که فشارهای هزینه داخلی را تقویت می‌کند. در همین حال، تورم خدمات و شاخص‌های تورمی هسته‌ به کندی کاهش می‌یابند و انتظارات تورمی نیز افزایش یافته است. بانک CBA هشدار می‌دهد که شرایط مالی به‌طور ناخواسته تسهیل شده‌اند—از جمله رشد بازار سهام و افزایش هزینه‌کرد خانوار—و این موضوع می‌تواند روند کاهش تورم را مختل کند. به همین دلیل، این بانک معتقد است بانک استرالیا ترجیح می‌دهد زودتر و در فوریه اقدام کند تا از تثبیت تورم در سطوح بالا جلوگیری شود. یک افزایش نرخ بهره در فوریه می‌تواند باعث تغییر شدید قیمت‌گذاری در بازار نرخ بهره شود و در کوتاه‌مدت از دلار استرالیا حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک Citi دو افزایش نرخ بهره برای استرالیا در ۲۰۲۶ پیش‌بینی می‌کند

بانک Citi پیش‌بینی خود درباره سیاست پولی استرالیا را به‌طور قابل‌توجهی هاوکیش‌تر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمت‌گذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایه‌گذاران از انتظار کاهش نرخ‌ها به سمت احتمال افزایش نرخ‌ها حرکت کرده‌اند. Citi می‌گوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیت‌های اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیش‌بینی بازار کار بسیار فشرده افزایش پیش‌بینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت می‌شوند و اعتبار سیاست‌گذار آسیب می‌بیند. در بازارها نیز قیمت‌گذاری به‌سرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمت‌گذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی می‌داند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساخت‌وساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاست‌های دولتی بوده است. به‌گفته Citi، سرعت بهبود بازار مسکن سیاست‌گذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سخت‌گیرانه‌تر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمت‌گذاری نرخ بهره در استرالیا هاوکیش‌تر شود و حساسیت دلار استرالیا  نسبت به داده‌های تورم و بازار کار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

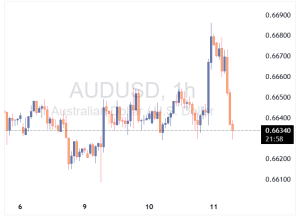
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئيس بانک مرکزی استرالیا، نسبت به نشانه‌های افزایش گسترده تورم هشدار داد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد داده‌های اخیر نشان می‌دهند اقتصاد ممکن است در حال فشرده شدن باشد. او هشدار داد که نشانه‌هایی از افزایش گسترده تورم مشاهده می‌شود و تأکید کرد که باید در تفسیر شاخص CPI ماهانه با احتیاط عمل کرد. داده‌های مربوط به تورم و اشتغال، کلید تصمیم‌گیری در نشست فوریه خواهند بود. او تأکید کرد که در این نشست، گزینه افزایش نرخ بهره به‌طور صریح بررسی نشده است و همچنین کاهش نرخ بهره نیز در نظر گرفته نشده است. تداوم تورم می‌تواند پرسش‌های مهمی برای سیاست پولی ایجاد کند. او همچنین شرایطی را مورد بحث قرار داد که در آن نیاز به سخت‌گیری بیشتر سیاست‌های پولی وجود خواهد داشت. تصمیمات سیاست پولی همچنان وابسته به داده‌ها خواهند بود و بانک مرکزی به‌طور دقیق آمار تورم فصلی را زیر نظر خواهد گرفت. او تأکید کرد که هیچ زمان مشخصی برای تغییرات آینده تعیین نخواهد شد و تصمیمات به‌صورت جلسه به جلسه اتخاذ خواهند شد. کاهش نرخ بهره در چشم‌انداز قرار ندارد. او تأکید کرد که چشم‌انداز سیاست پولی شامل یک دوره توقف طولانی یا حتی افزایش نرخ بهره خواهد بود، اما هیچ احتمالی برای این تغییرات مشخص نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا تأکید کرد ریسک‌های تورمی صعودی خواهند شد

تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم به‌صورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: داده‌های اخیر نشان می‌دهند ریسک‌های تورمی به سمت صعودی متمایل شده‌اند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخص‌های مختلف نشان می‌دهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به داده‌ها و ارزیابی‌های جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدم‌قطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: بانک استرالیا انتظار می‌رود نرخ بهره را در ۳.۶۰٪ ثابت نگه دارد

طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا به‌طور اجماعی انتظار می‌رود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشم‌انداز نشان می‌دهد: اکنون پیش‌بینی می‌شود نرخ‌ها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. داده‌های کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیش‌بینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیش‌بینی می‌کنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان می‌دهند. تحلیلگران می‌گویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار می‌تواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیش‌بینی می‌کنند نرخ‌ها ثابت بمانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یونی‌سوآپ زیر ذره‌بین

چرا برچسب غیرقابل‌سرمایه‌گذاری از UNI برداشته می‌شود یونی‌سوآپ که در سال ۲۰۱۸ راه‌اندازی شد، یکی از نوآوری‌های تحول‌آفرین حوزه کریپتو است که امکان شکل‌گیری خودکار بازارهای دوطرفه برای معامله دارایی‌های مالی را فراهم می‌کند. این پروتکل از ابتدای فعالیت تاکنون بیش از ۳.۳ تریلیون دلار حجم معاملات و ۴.۷ میلیارد دلار کارمزد معاملاتی تولید کرده است. با این حال، ما همیشه یونی‌سوآپ را یک پروژه غیرقابل سرمایه‌گذاری ارزیابی کرده‌ایم. چرا؟ به‌دلیل وجود دو ساختار سرمایه‌ای مجزا: یکی برای سهام‌داران شرکت، و دیگری برای هولدرها. این ساختار در دنیای کریپتو بی‌سابقه نیست، اما نکته‌ی خاص درباره‌ی یونی‌سوآپ این است که درآمدهای پروتکل به‌طور مکرر به‌سمت سهام‌داران هدایت می‌شد نه دارندگان توکن. و این یک تعارض منافع بسیار جدی است. اما خبر خوب این‌که به‌نظر می‌رسد به لطف پیشنهاد تازه‌ای که از سوی بنیان‌گذار یونی‌سوآپ هیدن آدامز، برای به‌روزرسانی مدل مدیریتی پروتکل ارائه شده است، این وضعیت در آستانه یک تغییر بزرگ است. در این گزارش به‌صورت خاص بررسی می‌کنیم که این تغییرات برای هولدرهای یونی‌سوآپ چه معنایی دارد و همچنین یک به‌روزرسانی کامل از وضعیت فاندامنتال‌ این رمزارز ارائه می‌دهیم. ساختار سازمانی یونی‌سوآپ سهام‌داران حقوقی در برابر هولدران توکن (DAO) در بازارهای مالی سنتی، داشتن چندین کلاس سهام امری رایج است. برای نمونه، سهام‌داران ممتاز در زمان انحلال شرکت معمولاً نسبت به سهام‌داران عادی اولویت بیشتری در دریافت دارایی‌ها دارند. با این حال سرمایه‌گذاران معمولاً انتظار دارند زمانی‌ که شرکت عملکرد خوبی دارد (افزایش درآمد و سود)، ارزش ایجادشده به‌صورت متناسب میان تمامی کلاس‌های سهام توزیع شود. از همین روست که مالکیت در یونی‌سوآپ یا هر پروژه و شرکت کریپتویی باید در نهایت به یک ابزار سرمایه‌گذاری واحد بازگردد؛ در اینجا یعنی توکن UNI. به چه دلیل؟ اگر Uniswap Labs (تیم اصلی + سرمایه‌گذاران) درآمد حاصل از خطوط مختلف کسب‌وکار را به نفع خود جمع‌آوری می‌کرد و همزمان هولدران  UNI  که هیچ حق قانونی رسمی ندارند را نادیده می‌گرفت، اعتماد بازار به شیوه مدیریت و حکمرانی DAO یونی‌سوآپ از بین می‌رفت. و دقیقاً همین اتفاق در حال رخ دادن بود. به همین دلیل است که از نگاه ما، UNI پیش‌تر غیرقابل‌سرمایه‌گذاری بود. اکنون بیایید خطوط درآمدی یونی‌سوآپ را بررسی کنیم و ببینیم چگونه ممکن است تحت ساختار پیشنهادی جدید تغییر کنند. شاخه‌های کسب‌وکار و نحوه ایجاد ارزش در یونی‌سوآپ در این بخش، به بررسی مکان‌های فعلی تحقق درآمد در ساختار سازمانی یونی‌سواپ و همچنین مکان‌هایی که در صورت تصویب پیشنهاد مدیریتی (که در حال حاضر با ۱۰۰٪ حمایت مواجه است) درآمدها در آن‌ها تحقق خواهند یافت، می‌پردازیم. مدل درآمدی یونی‌سواپ تا پیش از این عمدتاً از طریق یونی‌سواپ لبز متمرکز بود، به‌ویژه برای تعاملات از طریق وب‌سایت رسمی و کیف پول موبایل. در سال ۲۰۲۳، یونی‌سواپ لبز کارمزد استفاده‌ای را اعمال کرد که ابتدا ۰.۱۵٪ بود و بعداً به ۰.۲۵٪ افزایش یافت و از این طریق ۱۳۲ میلیون دلار درآمد کسب شد. نکته مهم این است که هولدرهایUNI هیچ نقش اصلی در تصمیم‌گیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند، که نشان‌دهنده عدم همسو بودن منافع کاربران پروتکل، سرمایه‌گذاران و شرکت‌کنندگان در تصمیم‌گیری شبکه بود. پیشنهاد مدیریت فعلی تلاش دارد تا این جریان‌های درآمدی را به سمت هولدرهای یونی‌سوآپ هدایت کند و انگیزه‌ها را در سراسر شبکه همسو سازد. در سال ۲۰۲۳، یونی‌سواپ لبز به‌صورت یک‌جانبه کارمزدی ۰.۱۵٪ (که بعداً به ۰.۲۵٪ افزایش یافت) برای کاربرانی که از طریق وب‌سایت رسمی Uniswap یا کیف پول موبایل با یونی‌سواپ تعامل داشتند، اعمال کرد. از آن زمان ۱۳۲ میلیون دلار به یونی‌سواپ لبز تعلق گرفته است. با این حال هولدرهای UNI هیچ نقشی در تصمیم‌گیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند. واضح است که این وضعیت باید تغییر کند. نکته کلیدی برای هولدرهای یونی‌سوآپ در ساختار پیشنهادی جدید، یونی‌سواپ کارمزدهای مربوط به رابط کاربری، کیف پول و API خود را حذف خواهد کرد. لبز همچنین به‌صورت قراردادی متعهد خواهد شد که تنها به پروژه‌هایی بپردازد که با منافع DUNI و به تبع آن با منافع هولدرهای UNI همسو هستند (DUNI یک نهاد قانونی جدید برای بنیاد است که تحت مدل یک انجمن غیرانتفاعی غیرمتمرکز ثبت‌شده در وایومینگ ایجاد شده است). این تغییر ضمن همسو کردن لبز با DUNI هولدرهای، باعث حذف ۱۳۲ میلیون دلار کارمزدی می‌شود که از اوایل سال ۲۰۲۳ تولید شده بود. اگر هر یک از این درآمدها برای توسعه پروتکل استفاده می‌شد، باید از منابع دیگری در آینده تأمین گردد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نوامبر بانک مرکزی استرالیا منتشر شد

بانک مرکزی استرالیا در صورت‌جلسه نشست ۳ و ۴ نوامبر اعلام کرد که ممکن است نرخ بهره را برای مدت طولانی‌تری ثابت نگه دارد، اگر داده‌های اقتصادی ورودی قوی‌تر از انتظار باشند. با این حال، در صورت ضعف رشد اقتصادی یا بازار کار، کاهش نرخ بهره همچنان محتمل خواهد بود. هیئت مدیره نرخ بهره فعلی ۳.۶٪ را «کمی محدودکننده» ارزیابی کرده اما با توجه به افزایش تقاضای مصرف‌کننده و رشد اعتبارات مسکن، ممکن است این ارزیابی دیگر معتبر نباشد. با وجود سه کاهش نرخ بهره در سال جاری، بانک مرکزی استرالیا در ماه نوامبر به دلیل تورم بالا، پایداری تقاضا و رونق بازار مسکن تصمیم به تثبیت نرخ‌ها گرفت. اعضا اعلام کردند که می‌توانند با صبر بیشتری منتظر داده‌های جدید درباره ظرفیت خالی، بازار کار و میزان محدودیت سیاست پولی باشند. در صورت‌جلسه همچنین اشاره شده که فشارهای تورمی پایه کمی بیشتر از ارزیابی‌های قبلی است و انتظار می‌رود تورم تا اواسط ۲۰۲۶ بالاتر از محدوده هدف ۲–۳٪ باقی بماند. پس از رشد اشتغال در ماه اکتبر و کاهش نرخ بیکاری به ۴.۳٪، بازارها انتظار کاهش بیشتر نرخ بهره را کاهش داده‌اند. با این حال، هیئت مدیره اذعان دارد که در صورت ضعف رشد یا افت محسوس بازار کار، کاهش نرخ بهره همچنان ممکن است. بانک همچنین اعلام کرد که ارزش دلار استرالیا نزدیک به سطح منصفانه برآورد شده باقی مانده و ریسک‌های نزولی جهانی کاهش یافته‌اند، هرچند انتظار می‌رود رشد جهانی در نیمه دوم ۲۰۲۵ کند شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار دروغ نمی‌گوید، آیا یونی سواپ آماده پامپ قیمتی شده‌است؟

بازار ارزهای دیجیتال بار دیگر شاهد افزایش توجه معامله‌گران به یکی از مهمترین پروژه‌های بازار کریپتو به نام یونی‌سواپ است؛ توکنی که هم‌زمان با رشد فعالیت شبکه، طرح‌های جدید اقتصادی و تغییرات رفتاری نهنگ‌ها در نقطه‌ای تعیین‌کننده قرار گرفته است. افزایش حجم تراکنش‌ها، بازگشت نقدینگی و احتمال فعال‌سازی مکانیزم Fee Switch باعث شده نگاه تحلیلگران دوباره به سمت یونی سواپ جلب شود. در همین حال، حرکت‌های تکنیکالی در تایم‌فریم‌های مختلف نشان می‌دهد قیمت وارد یکی از مهم‌ترین فازهای تصمیم‌گیری شده و شکست یا تثبیت در سطوح کلیدی می‌تواند جهت روند میان‌مدت و بلندمدت را مشخص کند. در این مقاله تحلیلی نگاهی جامع به سطوح مهم، استراتژی‌های معاملاتی و سناریوهای پیش‌رو ارائه می‌دهیم. تحولات جدید یونی‌سواپ؛ افزایش توجه سرمایه‌گذاران و جهش فعالیت پروتکل در روزهای اخیر شبکه یونی ‌سواپ دوباره در مرکز توجه بازار قرار گرفته و داده‌های منتشرشده نشان می‌دهد که این پروتکل با موج تازه‌ای از فعالیت کاربران و سرمایه‌گذاران روبه‌رو شده است. گزارش‌های جامعه کوین‌مارکت‌کپ تأکید می‌کنند که حجم تراکنش‌ها و استفاده از یونی ‌سواپ رشد قابل توجهی داشته و همین موضوع باعث افزایش خوش‌بینی نسبت به آینده توکن UNI شده است. هم‌زمان، بحث‌های گسترده‌ای پیرامون طرح فعال‌سازی «Fee Switch» شکل گرفته؛ سازوکاری که در صورت تأیید نهایی، بخشی از کارمزدهای دریافتی پروتکل را به توکن UNI تبدیل کرده و احتمالاً منجر به کاهش عرضه در گردش خواهد شد. این تحول برای هولدرهای یونی ‌سواپ اهمیت استراتژیک دارد زیرا می‌تواند مدل اقتصادی پروژه را وارد مرحله‌ای تازه کرده و ارزش بلندمدت توکن را تقویت کند. در کنار این تحولات، عملکرد قیمتی یونی ‌سواپ نیز توجه بازار را به خود جلب کرده است. نمودار نشان می‌دهد که توکن UNI طی هفته گذشته جهشی قابل‌توجه را تجربه کرده و همین رشد باعث شده نگاه سرمایه‌گذاران دوباره به سمت این ارز دیجیتال بازگردد. با این حال برخی تحلیل‌های جدید هشدار می‌دهند که رفتار نهنگ‌ها و جریان نقدینگی همچنان عامل تعیین‌کننده‌ مسیر کوتاه‌مدت است و هرگونه کاهش حجم خریدهای بزرگ می‌تواند فشار فروش را افزایش دهد. مجموع این عوامل باعث شده یونی ‌سواپ در نقطه‌ای مهم قرار بگیرد؛ جایی که تصمیمات حاکمیتی، فعالیت کاربران و جریان سرمایه می‌توانند آینده قیمتی آن را رقم بزنند. ✔️ بیشتر بخوانید: یونی‌سواپ (Uniswap) چیست؟ | بررسی توکن UNI تحلیل تکنیکال نمودار قیمتی یونی سواپ پیش از ورود به تحلیل جفت ارز یونی‌سواپ به تتر و بررسی ارزش دلاری آن، ابتدا نگاهی به رفتار قیمتی یونی‌سواپ در برابر بیت‌کوین داریم تا دید جامع‌تری از قدرت نسبی این توکن به دست آید. نمودار یونی‌سواپ به بیت‌کوین – تایم‌فریم روزانه از ابتدای سال 2025، نمودار یونی‌سواپ به بیت‌کوین عمدتاً در روند نزولی قرار داشته و تنها در چند مقطع کوتاه رشد ملایمی را تجربه کرده است. با این حال طی هفته اخیر شاهد یک پامپ قابل‌توجه در این جفت ارز بودیم که این حرکت می‌تواند نشانه اولیه بازگشت قدرت خریداران در برابر بیت‌کوین باشد. قیمت اکنون موفق شده میانگین متحرک 200 روزه را بشکند و بالاتر از آن تثبیت شود؛ موضوعی که معمولاً به‌عنوان یک سیگنال تغییر روند محسوب می‌شود. با این حال محدوده مهمی که برای ادامه حرکت صعودی باید شکسته شود سطح 0.0001000 است؛ سطحی که تاکنون سه بار باعث افزایش قدرت خریداران شده و آخرین بار نیز همین چند روز پیش شاهد واکنش مثبت به آن بودیم. در صورت شکست این ناحیه می‌توان انتظار داشت قیمت حداقل تا سطح 0.0001500 رشد کند. پس از این بررسی حالا به سراغ نمودار یونی‌سواپ به تتر و تحلیل دلاری این توکن می‌رویم. تحلیل یونی‌سواپ – تایم‌فریم ماهانه نمودار ماهانه نشان می‌دهد که یونی‌سواپ پس از پایان روند نزولی شدید سال 2022 وارد یک ساختار تریدینگ‌رنج شده و طی این مدت بین سقف 13 دلار و کف 4 دلار نوسان کرده است. مهم‌ترین شرط برای شروع یک روند قدرتمند، خروج قیمت از این محدوده است؛ چه صعودی و چه نزولی. در سوی حمایتی، محدوده 2 دلار نیز اهمیت زیادی دارد، زیرا در ریزش اخیر بازار قیمت دقیقاً تا این سطح اصلاح کرد اما با تشکیل شدوی بلند دوباره به داخل رنج برگشت. اکنون قیمت در ناحیه میانی رنج و حوالی 8 دلار معامله می‌شود. در سمت مقابل، وجود اخبار مثبت و انتظارات بنیادی پیرامون پروژه باعث شده سناریوی صعودی همچنان فعال باشد. در صورت شکست سطح 13 دلار، اولین تارگت مهم محدوده 19 دلار خواهد بود و در ادامه سقف‌های سال 2021 یعنی محدوده 30 تا 45 دلار می‌توانند اهداف بلندمدت این توکن باشند. تحلیل یونی‌سواپ – تایم‌فریم هفتگی در تایم‌فریم هفتگی دوباره با همان تریدینگ‌رنجی مواجه می‌شویم که پیش‌تر در تایم‌های بالاتر مشاهده شد، اما این‌بار جزئیات دقیق‌تری از رفتار قیمت به چشم می‌خورد. اگرچه قیمت همچنان زیر یک خط روند نزولی بلندمدت قرار دارد، اما تشکیل کف بالاتر نسبت به کف قبلی یک نشانه مهم محسوب می‌شود و احتمال شکست این خط روند را افزایش می‌دهد. در کنار این ساختار، محدوده 6 دلار یکی از اصلی‌ترین نواحی حمایتی یونی‌سواپ در این رنج است؛ ناحیه‌ای که در گذشته چندین بار مانع ریزش بیشتر شده و هر بار که قیمت با حجم معاملات کم به این سطح نزدیک شده، ورود ناگهانی حجم‌های سنگین باعث جهش قیمت شده است. در تایم‌فریم هفتگی، در صورت شکست حمایت 6 دلار، سطح 2 دلار به‌عنوان مهم‌ترین ناحیه حمایتی بعدی شناخته می‌شود. اما در سناریوی صعودی، نخستین مقاومت جدی در محدوده 10 تا 12 دلار قرار دارد و تارگت بعدی در سقف تریدینگ‌رنج، یعنی حوالی 18 دلار است. دستیابی به این تارگت تنها زمانی محتمل خواهد بود که خط روند نزولی شکسته شود و قیمت بتواند بالاتر از محدوده 11 دلار، سقف و کف‌های جدید صعودی ایجاد کند. تحلیل یونی‌سواپ – تایم‌فریم روزانه تایم‌فریم روزانه اطلاعات دقیق‌تری در اختیار ما قرار می‌دهد و به ترکیب آن با داده‌های تایم‌های بالاتر می‌توان نقاط ورود و خروج معتبرتری استخراج کرد. اگر ساختار ریزش‌های اخیر را بررسی کنیم، نخستین حرکت نزولی از محدوده 12 دلار تا 9 دلار رخ داده است. جالب اینجاست که در ادامه یک ریزش هم‌اندازه دقیقاً در محدوده 5.5 دلار شکل گرفته که می‌توان آن را «گام دوم» در نظر گرفت؛ الگویی که نشان می‌دهد رفتار قیمت در این ساختار تکرارشونده است. در هر دو ریزش، شکست خط روند و سپس پولبک قیمت به سطح کلیدی، آغازگر ادامه حرکت بوده و اکنون نیز شرایط مشابهی دیده می‌شود. این بار شکست نزولی در سطح 6.900 دلار اتفاق افتاده و قیمت پس از پولبک مجدد به خط روند شکسته‌شده، نشانه‌هایی از تکرار الگوی گذشته را نشان می‌دهد. اگر گام حرکتی دوم را از کف 5 دلار تا محدوده 1.300 دلار اندازه‌گیری کنیم، تارگت احتمالی این موج بین محدوده 13 تا 15 دلار قرار می‌گیرد؛ سطحی که می‌تواند پایان این سیکل اصلاحی و آغاز ساختار جدیدی در روند قیمت باشد. بررسی سطوح مهم یونی‌سواپ (UNI) حمایت‌های اصلی: سطح ۶ دلار به‌عنوان مهم‌ترین حمایت میان‌مدت شناخته می‌شود؛ ناحیه‌ای که در گذشته چندین بار مانع ریزش‌های سنگین شده است. در صورت شکست این سطح، حمایت تاریخی ۲ دلار آخرین مانع سقوط عمیق‌تر خواهد بود. مقاومت‌های اصلی: در تایم‌فریم هفتگی و ماهانه، مقاومت ۱۰ تا ۱۲ دلار نخستین چالش روند صعودی است و سطح ۱۳ دلار سقف مهم تریدینگ‌رنج محسوب می‌شود. عبور از این محدوده می‌تواند مسیر را برای اهداف بزرگ‌تر در محدوده ۱۸ و سپس ۱۹ دلار باز کند. بهترین نقاط ورود و خروج (طبق تحلیل‌های ارائه‌شده) نقاط ورود مناسب ورود کم‌ریسک: هر بار که قیمت به محدوده ۶ دلار نزدیک شود و نشانه‌های بازگشت مثل کندل‌های قوی یا حجم خرید مشاهده شود. ورود تأییدی: پس از شکست معتبر محدوده ۱۰ تا ۱۱ دلار و تثبیت بالای این ناحیه. ورود زودهنگام: در تایم‌فریم روزانه پس از پولبک به خط روند شکسته‌شده و بازگشت از محدوده ۷ تا ۷.۵ دلار. نقاط خروج مناسب خروج کوتاه‌مدت: محدوده ۹.۵ تا ۱۰ دلار به دلیل تراکم مقاومت‌ها. خروج میان‌مدت: ناحیه ۱۳ دلار که سقف رنج بلندمدت است. خروج بلندمدت: اهداف ۱۸ تا ۱۹ دلار و سپس ۳۰ تا ۴۵ دلار (در صورت شکست مقاومت‌های تاریخی). بهترین مدل سرمایه‌گذاری برای هولدرهای کوتاه‌مدت و بلندمدت سرمایه‌گذاری کوتاه‌مدت برای معامله‌گران کوتاه‌مدت، بهترین رویکرد استفاده از حرکات تایم روزانه و هفتگی است. شکست خط روندها، پولبک‌های تکرارشونده و الگوهای حرکتی هم‌اندازه، ابزارهای اصلی تصمیم‌گیری هستند. محدوده ۷ دلار بهترین ناحیه برای معاملات نوسانی است و اهداف ۹ تا ۱۰ دلار مناسب‌ترین سطح خروج کوتاه‌مدت محسوب می‌شود. سرمایه‌گذاری بلندمدت برای هولدرهای بلندمدت، استراتژی منطقی خرید پله‌ای میان سطوح ۶ دلار، ۵ دلار و در صورت ریزش شدید، ۲ دلار است. ساختار ماهانه نشان می‌دهد یونی سواپ در یک تریدینگ‌رنج بلندمدت قرار دارد و هر شکست بالای ۱۳ دلار می‌تواند مسیر حرکت به سمت اهداف تاریخی ۳۰ تا ۴۵ دلار را باز کند. پروژه از نظر بنیادی در مرحله‌ای قرار دارد که کوچک‌ترین تغییرات مدل اقتصادی می‌تواند ارزش ذاتی توکن را افزایش دهد. آموزش کامل خرید و نگهداری یونی‌سواپ (UNI) یونی‌سواپ یکی از مهم‌ترین توکن‌های حوزه دیفای است و بسیاری از کاربران قصد دارند آن را برای سرمایه‌گذاری کوتاه‌مدت یا بلندمدت به‌صورت امن خریداری و نگهداری کنند. در ادامه روش‌های خرید توکن UNI از طریق صرافی‌های ایرانی، صرافی‌های خارجی و همچنین روش غیرمتمرکز از مسیر سواپ یا کیف پول توضیح داده می‌شود تا هر کاربر بتواند با توجه به نیاز خود و تحلیلی که رد این مقاله انجام شده، بهترین گزینه را انتخاب کند. خرید یونی‌سواپ از صرافی‌های ایرانی با تومان برای خرید این توکن با تومان، ابتدا لازم است در یک پلتفرم ایرانی معتبر ثبت‌نام و احراز هویت انجام دهید. پس از فعال‌شدن حساب، می‌توانید کیف‌پول ریالی خود را شارژ کرده و وارد بخش خرید و فروش ارز دیجیتال شوید. در این قسمت، کافی است توکن UNI را انتخاب کرده و مقدار دلخواه را وارد کنید تا سفارش خرید ثبت شود. این روش برای افرادی مناسب است که می‌خواهند پرداخت را با کارت بانکی و بدون نیاز به ارزهای خارجی انجام دهند. پس از خرید، توکن را می‌توان در کیف‌پول داخلی پلتفرم نگهداری کرد یا آن را به کیف‌پول شخصی منتقل نمود. انتقال به کیف‌پول شخصی امنیت بیشتری دارد زیرا کنترل کلید خصوصی در اختیار خود کاربر خواهد بود. در لینک زیر بهترین انتخاب یک کاربر ایرانی برای کار در صرافی‌های مختلف را قرار داده‌ایم تا با بررسی کامل هر صرافی، بهترین آنها را انتخاب و شروع به معامله کنید. ✔️ بیشتر بخوانید: بهترین صرافی‌های ارز دیجیتال برای ایرانیان در سال ۲۰۲۵ خرید یونی‌سواپ از صرافی‌های خارجی با تتر یا جفت‌ارزهای دیگر اگر قصد دارید از پلتفرم‌های بین‌المللی استفاده کنید، ابتدا باید یک ارز دیجیتال پایه مانند تتر یا هر جفت‌ارز دیگری تهیه کرده و آن را به کیف‌پول خود در پلتفرم خارجی انتقال دهید. پس از شارژ حساب، به بازار مربوط به UNI مراجعه کرده و با انتخاب جفت‌ارز مورد نظر، سفارش خرید ثبت کنید. این روش معمولاً برای کاربرانی مناسب است که قصد انجام معاملات حرفه‌ای‌تر دارند و می‌خواهند از ابزارهای تحلیلی پیشرفته استفاده کنند. پس از خرید، امکان نگهداری توکن داخل حساب یا انتقال آن به کیف‌پول شخصی وجود دارد. خرید یونی‌سواپ از طریق صرافی‌های غیرمتمرکز یا بخش سواپ کیف‌پول روش سوم که کاملاً غیرمتمرکز است، خرید UNI از طریق سواپ داخل کیف‌پول یا پلتفرم‌های دیفای است. در این روش، کافی است کیف‌پول خود را با شبکه مناسب (مانند اتریوم) شارژ کرده و یک دارایی قابل تبدیل، مانند اتریوم ETH یا یو‌اس‌دی‌کوین USDC، در کیف‌پول داشته باشید. سپس از بخش Swap، دارایی خود را به UNI تبدیل می‌کنید. این روش بدون نیاز به ثبت‌نام، احراز هویت یا واسطه انجام می‌شود و کنترل کامل دارایی در اختیار کاربر می‌ماند. البته کارمزد شبکه در این حالت بیشتر است اما امنیت و استقلال بیشتری به همراه دارد. سخن پایانی یونی‌سواپ دقیقاً در منطقه‌ای معاملاتی قرار گرفته که هم از نظر تکنیکال و هم از نظر تغییرات بنیادی اهمیت استراتژیک دارد. رفتار قیمت در سطوح ۶ دلار و ۱۰ دلار تعیین‌کننده مسیر کوتاه‌مدت است و محدوده ۱۳ دلار قفل اصلی آغاز یک روند پرقدرت محسوب می‌شود. با توجه به بازگشت فعالیت شبکه، افزایش توجه سرمایه‌گذاران و ساختار تکنیکالی که احتمال تکمیل یک موج بزرگ صعودی را نشان می‌دهد، UNI می‌تواند طی ماه‌های آینده یکی از ارزهای جذاب بازار باشد؛ مشروط بر اینکه سطوح کلیدی با حجم معتبر شکسته شوند. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد. سؤالات متداول آیا سطح ۶ دلار بهترین ناحیه برای خرید یونی‌سواپ است؟ بله، این محدوده یکی از قوی‌ترین حمایت‌های تاریخی UNI است و تاکنون چندین بار باعث بازگشت قیمت شده است. اما ورود در این ناحیه باید همراه با نشانه‌های بازگشتی باشد. اگر حمایت ۶ دلار شکسته شود، ناحیه ۲ دلار مهم‌ترین فرصت خرید بلندمدت محسوب می‌شود. آیا امکان رسیدن قیمت یونی‌سواپ به ۳۰ تا ۴۵ دلار وجود دارد؟ در صورتی که مقاومت ۱۳ دلار در تایم‌فریم ماهانه شکسته شود و جریان نقدینگی جدید وارد پروژه شود، رسیدن به این محدوده‌ها کاملاً محتمل است. اما تحقق این اهداف نیازمند تغییرات بنیادی مثل فعال‌سازی Fee Switch و رشد کاربرد پروتکل است.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

مک‌کیبین، عضو بانک مرکزی استرالیا، وزن برابر تورم و اشتغال را رد کرد

رنه فرای-مک‌کیبین، عضو هیئت‌مدیره بانک مرکزی استرالیا، ادعاها مبنی بر اینکه بررسی ساختاری اخیر بانک خواستار وزن‌دهی برابر به تورم و اشتغال بوده را رد کرد. او در مقاله‌ای در نشریه Australian Financial Review نوشت که چنین تفسیری برداشتی نادرست از هدف بررسی بوده و به توصیه‌ای حمله می‌کند که هرگز مطرح نشده است. فرای-مک‌کیبین که در مارس به هیئت‌مدیره بانک مرکزی استرالیا پیوست و پیش‌تر بررسی ساختاری ۲۰۲۲–۲۰۲۳ بانک را هدایت کرده بود، تأکید کرد که گزارش صرفاً خواستار «توجه برابر» به ثبات قیمت و اشتغال کامل بوده، نه وزن‌دهی برابر. او این تفاوت را حیاتی دانست و گفت که سیاست‌گذاران باید هر دو هدف را ارزیابی کنند اما الزامی نیست که در هر شرایطی به‌طور مکانیکی بین آن‌ها تعادل برقرار کنند. فرای-مک‌کیبین افزود که اولویت‌دهی به هر هدف در دوره‌های مختلف تغییر می‌کند؛ گاهی تورم در اولویت قرار می‌گیرد و گاهی اشتغال. او تأکید کرد که تضاد میان این دو هدف اجتناب‌ناپذیر است و باید به رسمیت شناخته شود. این اظهارات در شرایطی مطرح شده که بانک مرکزی استرالیا در حال مدیریت ترکیب سیاستی حساسی است: تورم پس از سه نوبت کاهش نرخ بهره در سال جاری دوباره در حال افزایش است نرخ بیکاری از کف تاریخی خود کمی بالاتر رفته است بانک مرکزی همچنان بازار کار را «فشرده» توصیف می‌کند، اما داده‌های اشتغال را با دقت زیر نظر دارد نرخ بهره نقدی در سطح ۳.۶٪ حفظ شده است در حال حاضر، احتمال کاهش نرخ بهره در آینده نزدیک بسیار اندک است و بیشتر اقتصاددانان انتظار دارند دور جدید کاهش نرخ از حوالی مه ۲۰۲۶ آغاز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر