TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

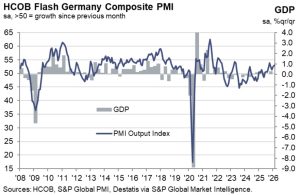
طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی آلمان – فوریه

شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI  واقعی  ..................   50.7  پیش‌بینی  ..............   49.6  قبلی  .....................  49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI  واقعی  ..................   53.4  پیش‌بینی  ..............   42.4  قبلی  .....................   52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash  واقعی  ..................    53.1  پیش‌بینی  ..............    52.3  قبلی  .....................   52.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید فرانسه – فوریه 2026

شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی  ................      49.9 پیش‌بینی  .............     50.9 قبلی  ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی  ................    49.6 پیش‌بینی  ............   49.1 قبلی  ..................   48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی  ................    49.9 پیش‌بینی  ............   49.7 قبلی  ..................    49.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ژاپن – فوریه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - فوریه - Flash Manufacturing PMI  واقعی ................. 52.8  پیش‌بینی ............. 51.3  قبلی .................... 51.5 شاخص مدیران خرید بخش خدماتی ژاپن - فوریه - Flash Services PMI  واقعی ................. 53.8 قبلی .................... 53.7 شاخص مدیران خرید بخش ترکیبی ژاپن - فوریه - Composite PMI  واقعی ................. 53.8 قبلی .................... 53.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – فوریه 2026

شاخص مدیران خرید تولیدی استرالیا - فوریه - Flash Manufacturing PMI  واقعی ................ 51.5  قبلی ..................... 52.3 (این داده از 52.4 تجدید شده است) شاخص مدیران خرید بخش خدماتی استرالیا - فوریه - Flash Services PMI  واقعی ................ 52.2 قبلی .................. 56.3 (این داده از 56 تجدید نظر شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟

در یک نگاه پیش‌بینی انفجاری: جی‌پی مورگان سناریوی طلای ۸۰۰۰ دلاری را برای سال ۲۰۳۰ روی میز گذاشت. تغییر وزن سبد دارایی: رمز عبور این صعود، افزایش سهم طلا در پرتفوی سرمایه‌گذاران خصوصی به ۴.۶ درصد است. همگامی غول‌ها: گلدمن ساکس نیز با افزایش هدف خود به ۵۴۰۰ دلار، به صف حامیان طلا پیوست. رکورد تقاضا: شورای جهانی طلا از مصرف بی‌سابقه ۵۰۰۲ تن طلا در سال گذشته میلادی خبر داد. رویای طلای ۸۰۰۰ دلاری دیگر یک توهم نیست، بلکه نقشه راه جدید بزرگترین بانک‌های وال استریت است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه تغییر استراتژی سرمایه‌گذاران بزرگ و رکوردشکنی تقاضای جهانی، در حال آماده‌سازی پرتابه‌ای است که قیمت طلا را تا پایان دهه به ارقام باورنکردنی می‌رساند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار طلا پس از ثبت رکوردهای پیاپی، حالا با یک شوک تحلیلی از سوی وال استریت روبرو شده است. جی‌پی مورگان در یادداشتی که به سرعت در میان معامله‌گران دست به دست می‌شود، سناریویی را ترسیم کرده که در آن قیمت هر اونس طلا تا پایان این دهه می‌تواند عدد خیره‌کننده ۸۰۰۰ دلار را لمس کند. این گزارش نشان می‌دهد که اشتهای سرمایه‌گذاران برای این فلز زرد به بالاترین سطح خود در قرن حاضر رسیده است. شرط اصلی برای پرواز طلا به گزارش اختصاصی یوتوتایمز، تحلیلگران جی‌پی مورگان معتقدند کلید این جهش در دست سرمایه‌گذاران خصوصی است. اگر این گروه تنها ۱.۶ درصد به سهم طلا در سبد دارایی‌های خود اضافه کنند (رساندن سهم طلا از ۳ درصد به ۴.۶ درصد)، تقاضای فیزیکی به حدی خواهد رسید که قیمت‌های فعلی را به خاطره‌ای دور تبدیل می‌کند. این تغییر رویکرد ناشی از بازنگری در امنیت اوراق قرضه و نقش آینده دلار در معاملات جهانی است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت گلدمن ساکس هم عقب نماند در حالی که جی‌پی مورگان افق دورتری را می‌بیند، گلدمن ساکس نیز هدف قیمتی خود برای پایان سال ۲۰۲۶ را به ۵۴۰۰ دلار افزایش داده است. این بانک معتقد است خرید مداوم بانک‌های مرکزی بازارهای نوظهور در کنار تقاضای سرمایه‌گذاران خرد، موتور محرک طلا در دو سال آینده خواهد بود. رکوردشکنی در دنیای واقعی داده‌های شورای جهانی طلا (WGC) که توسط یوتوتایمز بررسی شده، مهر تأییدی بر این ادعاهاست. در سال ۲۰۲۵، تقاضای جهانی طلا برای اولین بار از مرز ۵۰۰۲ تن عبور کرد. جالب اینجاست که حتی قیمت‌های بالا هم نتوانسته است مانع هجوم خریداران شود؛ چرا که در دنیای پر از عدم قطعیت‌های ژئوپلیتیک، طلا همچنان تنها پناهگاه امن و بدون رقیب شناخته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مدیران خرید بخش خدمات ISM ایالات متحده – ژانویه

شاخص مدیران خرید بخش خدمات ISM ایالات متحده - ISM Services PMI (ژانویه) واقعی ................... 53.8 پیش‌بینی .............. 53.5 قبلی ..................... 54.4 مولفه فعالیت کسب‌وکارها: 57.4 (قبلی 55.8 بود) مولفه اشتغال: 50.3 (قبلی 52 بود) مولفه سفارشات جدید: 53.1 (قبلی 57.9 بود) مولفه قیمت‌ها: 66.6 (قبلی 64.3 بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی اسپانیا – ژانویه 2026

شاخص مدیران خرید خدماتی اسپانیا - ژانویه - Spanish Services PMI  واقعی ................. 53.5  پیش‌بینی .............. 56.6  قبلی ..................... 57.1 شاخص مدیران خرید بخش ترکیبی اسپانیا - ژانویه - Composite PMI  واقعی .................. 52.9 قبلی ..................... 55.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود دلار آمریکا به بالاترین سطح روزانه؛ گزارش ISM از چشم‌انداز مثبت اقتصاد پرده برداشت

در یک نگاه گزارش جدید بخش تولید آمریکا باعث تقویت دلار و افزایش بازدهی اوراق خزانه شد. یورو با عبور از سطح ۱.۱۸ در برابر دلار وارد مسیر نزولی تازه‌ای شد. داده‌های اقتصادی و تحولات فدرال رزرو می‌تواند مسیر سیاست پولی را به سمت رویکردی انقباضی‌تر سوق دهد. دلار آمریکا روز دوشنبه با تکیه بر داده‌های تازه از بخش تولید، به بالاترین سطح خود در معاملات روزانه رسید؛ تحولی که نشانه‌ای از تقویت مجدد اعتماد بازار به چشم‌انداز اقتصاد این کشور تلقی می‌شود. پس از سال‌ها رکود نسبی در بخش تولید، مجموعه‌ای از گزارش‌های جدید از ظهور نشانه‌های تدریجی بهبود حکایت دارد. ابتدا گزارش نهایی مؤسسه S&P Global درباره وضعیت تولیدی آمریکا با بازنگری صعودی منتشر شد و سپس نظرسنجی مؤسسه مدیریت عرضه (ISM) از رشد سریع فعالیت‌های صنعتی، تحت تأثیر جهش سفارش‌های جدید، خبر داد؛ رشدی که سریع‌ترین شتاب این شاخص از سال ۲۰۲۰ محسوب می‌شود. بازارهای ارز و اوراق قرضه به‌سرعت به این داده‌ها واکنش نشان دادند. بازدهی اوراق دوساله خزانه‌داری آمریکا با افزایش ۴.۱ واحد پایه به ۳.۵۷ درصد رسید و دلار نیز در برابر اغلب ارزهای اصلی تقویت شد. یورو پس از آنکه هفته گذشته تا بالای سطح ۱.۲۰ صعود کرده و حتی به محدوده ۱.۲۰۸۰ رسیده بود، بار دیگر به زیر ۱.۱۸ سقوط کرد و اکنون در پایین‌ترین سطح خود از اواخر ژانویه معامله می‌شود. پس از فعال شدن حد ضررهای تکنیکال در این محدوده، فشار فروش بر یورو تشدید شد و روند نزولی آن در برابر دلار شتاب گرفت. این حرکت صرفاً به یورو محدود نمانده و قدرت دلار به‌صورت گسترده در بازار ارز مشاهده شده است. “ «در میان جفت‌ارزهای اصلی، بیشترین تغییر درصدی مربوط به دلار در برابر فرانک سوئیس بوده است، به‌طوری که USDCHF حدود یک درصد رشد کرده است.» محمد زمانی این در حالی است که وزارت خزانه‌داری آمریکا در گزارش نیم‌سالانه اخیر خود بار دیگر از معرفی کشورها به‌عنوان «دستکاری‌کننده ارزی» خودداری کرد و نام سوئیس نیز در این فهرست قرار نگرفت. از منظر تکنیکال، این جفت‌ارز در حال آزمایش کف محدوده معاملاتی شش‌ماهه‌ای است که ماه گذشته شکسته شد. تحولات اخیر در شرایطی رخ می‌دهد که این هفته، هفته‌ای مهم برای دلار آمریکا محسوب می‌شود و بخش تولید تنها یکی از عوامل اثرگذار بر بازار است. انتشار گزارش اشتغال بخش غیرکشاورزی در روز جمعه و همچنین احتمال نخستین اظهارنظرهای رسمی کوین وارش، نامزد ریاست فدرال رزرو، از مهم‌ترین رویدادهای پیش‌رو به شمار می‌روند. هرگونه اظهارنظر از سوی او می‌تواند به‌دقت از سوی بازارها تحلیل شود، چراکه رؤسای جدید بانک مرکزی گاه ناخواسته سیگنال‌های نادرستی به سرمایه‌گذاران ارسال می‌کنند. در همین حال، جروم پاول، رئیس فدرال رزرو، اخیراً اعلام کرده که مقام‌های این نهاد نشانه‌های بهتری از وضعیت اقتصاد آمریکا مشاهده می‌کنند. اگر این دیدگاه در میان سیاست‌گذاران پولی اجماع بیشتری پیدا کند، احتمال تغییر جهت تدریجی سیاست‌ها به سمت رویکردی انقباضی‌تر افزایش خواهد یافت. طبق بررسی‌های یوتوتایمز؛ در حال حاضر بازارهای مالی همچنان حدود ۴۸ واحد پایه کاهش نرخ بهره در سال جاری را قیمت‌گذاری کرده‌اند. با این حال، تداوم انتشار گزارش‌هایی مشابه داده‌های اخیر می‌تواند این انتظارات را به‌تدریج کمرنگ کند و مسیر سیاست پولی را تغییر دهد. ✔️  بیشتر بخوانید: نوسانات طلا از بیت‌کوین پیشی گرفت؛ آیا طلا همچنان پناهگاه امن است؟ از نگاه تحلیلگران، احتمال حرکت تدریجی بازار به سمت چنین سناریویی رو به افزایش است. به باور برخی، شفاف‌ترین راه برای بهره‌برداری از این روند، تمرکز بر بازار اوراق قرضه است؛ جایی که پیش‌بینی می‌شود بازدهی اوراق دوساله خزانه‌داری آمریکا در ادامه سال به محدوده ۴ درصد نزدیک شود. بر اساس جمع‌بندی تیم UtoTimes، تقویت دلار پس از انتشار گزارش ISM بازتابی از بازگشت تدریجی خوش‌بینی به اقتصاد آمریکا است؛ خوش‌بینی‌ای که اگر با داده‌های مثبت بیشتر و سیگنال‌های انقباضی از سوی فدرال رزرو همراه شود، می‌تواند جایگاه دلار را در ماه‌های آینده بیش از پیش تقویت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتخاب وارش احتمالاً سیاست فدرال رزرو را تغییر نمی‌دهد

اقتصاددانان می‌گویند انتصاب احتمالی کوین وارش به ریاست فدرال رزرو در سال جاری به احتمال زیاد تغییر قابل‌توجهی در سیاست‌های پولی ایجاد نخواهد کرد، زیرا تصمیم‌گیری‌ها در اختیار کمیته بازار آزاد فدرال (FOMC) است. بانک‌های بارکلیز و مورگان استنلی هر دو انتظار دارند ظرفیت محدودی برای کاهش نرخ بهره وجود داشته باشد، به دلیل رشد اقتصادی قوی، تورم بالا و اختلاف نظر در بین اعضای کمیته. دو کاهش نرخ — در ژوئن و دسامبر — همچنان پیش‌بینی اصلی است و هرگونه تغییر بزرگ در سیاست‌های پولی قبل از سال آینده محتمل نیست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶

در یک نگاه شاخص مدیران خرید چین در ژانویه دوباره به محدوده انقباض بازگشت و از تداوم ضعف تقاضای داخلی خبر داد. هم‌زمان، بخش خدمات و ساخت‌وساز نیز وارد فاز انقباضی شد و ضعیف‌ترین عملکرد خود از اواخر ۲۰۲۲ را ثبت کرد. با وجود تشدید حمایت‌های مالی و پولی، چشم‌انداز بازگشت سریع تقاضا همچنان نامطمئن باقی مانده است. اقتصاد چین در نخستین ماه سال ۲۰۲۶ نشانه‌های تازه‌ای از کاهش شتاب رشد را بروز داد. داده‌های رسمی شاخص مدیران خرید (PMI) در ماه ژانویه نشان می‌دهد که هم بخش تولید و هم بخش خدمات، بار دیگر وارد محدوده رکودی شده‌اند؛ وضعیتی که تردیدها نسبت به استحکام تقاضای داخلی، علی‌رغم حمایت‌های گسترده دولت، را تقویت کرده است. بر اساس آمار منتشرشده، شاخص مدیران خرید بخش تولید از ۵۰.۱ در ماه دسامبر به ۴۹.۳ در ژانویه کاهش یافت و پایین‌تر از انتظارات بازار قرار گرفت. این افت، به‌معنای بازگشت فعالیت‌های کارخانه‌ای به محدوده انقباض است و نشان می‌دهد که رشد محدود ماه قبل، دوام چندانی نداشته است. کاهش شاخص، ماهیتی فراگیر داشت. سفارش‌های جدید بار دیگر به زیر سطح ۵۰ سقوط کردند و سفارش‌های صادراتی نیز روند نزولی خود را ادامه دادند؛ موضوعی که از ضعف هم‌زمان تقاضای داخلی و خارجی حکایت دارد. “ «اگرچه تولید نسبتاً مقاوم‌تر ظاهر شد، اما این پایداری برای جبران افت سایر مؤلفه‌های تقاضا کافی نبود.» محمد زمانی در بخش غیرتولیدی نیز وضعیت چندان متفاوت نبود. شاخص خدمات و ساخت‌وساز در ژانویه به ۴۹.۴ رسید که ضعیف‌ترین سطح از اواخر سال ۲۰۲۲ محسوب می‌شود. این افت نشان می‌دهد که هزینه‌کرد مصرف‌کنندگان پس از تعطیلات نتوانسته تحرک معناداری در اقتصاد ایجاد کند و احتیاط خانوارها، در کنار تداوم فشارها در بخش املاک، همچنان مانعی جدی برای رشد فعالیت‌هاست. مجموع این داده‌ها تصویری از اقتصادی ارائه می‌دهد که در آغاز سال جدید، برای ایجاد شتاب پایدار با دشواری مواجه است. برخلاف دوره‌های گذشته که رشد صادرات یا سرمایه‌گذاری می‌توانست نقش محرک را ایفا کند، اکنون موتورهای اصلی اقتصاد با ضعف هم‌زمان روبه‌رو شده‌اند. مقام‌های چینی بخشی از این افت را به عوامل فصلی و نزدیک‌شدن به تعطیلات سال نوی قمری نسبت داده‌اند. رسانه‌های دولتی نیز بر نقاط قوت محدود، به‌ویژه در حوزه تولیدات پیشرفته و تجهیزات صنعتی، تأکید می‌کنند. برخی صنایع مرتبط با فناوری‌های نو و صادرات کالاهای پیشرفته همچنان در محدوده رشد قرار دارند و از تقاضای خارجی بهره می‌برند. طبق بررسی‌های UtoTimes، شاخص‌های اعتماد کسب‌وکار نیز نشان می‌دهد که بنگاه‌ها نسبت به ماه‌های آینده محتاطانه خوش‌بین هستند. با این حال، این خوش‌بینی در تضاد با نشانه‌های ضعف مصرف داخلی قرار دارد. داده‌های خرده‌فروشی در ماه‌های پایانی سال گذشته کاهش یافت و رشد اقتصادی فصلی را به کندترین سطح خود در سه سال اخیر رساند. در نتیجه، تمرکز سیاست‌گذاران بیش از پیش از گسترش ظرفیت تولید به سمت تحریک تقاضای خانوارها تغییر کرده است. دولت در ماه‌های اخیر مجموعه‌ای از اقدامات حمایتی را در دستور کار قرار داده که شامل افزایش هزینه‌های مالی دولت، یارانه‌های تعویض کالاهای مصرفی، کاهش‌های هدفمند نرخ بهره و ارسال سیگنال‌هایی درباره کاهش احتمالی نسبت سپرده قانونی و نرخ‌های سیاستی است. هدف این سیاست‌ها، تقویت اعتماد مصرف‌کنندگان و شکستن چرخه احتیاط مالی در میان خانوارهاست؛ چرخه‌ای که در سال‌های اخیر، به‌ویژه تحت تأثیر بحران بخش املاک، شدت گرفته است. با این حال، اثرگذاری این اقدامات تاکنون محدود بوده و بازارها نسبت به قدرت آن‌ها برای ایجاد یک چرخش سریع، تردید دارند. در افق میان‌مدت، انتظار می‌رود مقام‌های چینی میان حمایت از رشد کوتاه‌مدت و اهداف ساختاری بلندمدت توازن برقرار کنند. این اهداف شامل افزایش خودکفایی فناورانه، توسعه بخش خدمات و کاهش وابستگی به سرمایه‌گذاری سنگین در زیرساخت‌ها و املاک است. ✔️  بیشتر بخوانید: آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟ برآوردها نشان می‌دهد که دولت احتمالاً هدف رشد اقتصادی سال ۲۰۲۶ را در محدوده ۴.۵ تا ۵ درصد تعیین خواهد کرد. اما داده‌های ضعیف ژانویه حاکی از آن است که دستیابی به سقف این بازه، بدون اقدامات هماهنگ‌تر و قاطع‌تر در حوزه مالی، پولی و اصلاحات ساختاری، دشوار خواهد بود. بر اساس جمع‌بندی تیم UtoTimes، افت شاخص‌های مدیران خرید در آغاز سال جدید، هشداری جدی برای سیاست‌گذاران و سرمایه‌گذاران محسوب می‌شود. این داده‌ها نشان می‌دهد که اقتصاد چین همچنان درگیر ضعف تقاضای داخلی، فشارهای بخش مسکن و عدم‌اطمینان مصرف‌کنندگان است. تا زمانی که این چالش‌ها به‌طور پایدار مهار نشوند، چشم‌انداز رشد پرقدرت و باثبات، همچنان در هاله‌ای از ابهام باقی خواهد ماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا همچنان سلطان هوش مصنوعی باقی می‌ماند؟ تحلیل مورگان استنلی

در تاریخ ۳۰ ژانویه ۲۰۲۶، مورگان استنلی بار دیگر به حمایت قوی خود از سهام انویدیا تأکید کرد و گفت افت اخیر قیمت سهام این شرکت بیش از حد بزرگنمایی شده است. این بانک هدف قیمتی ۲۵۰ دلار برای هر سهم انویدیا را حفظ کرده و معتقد است که تقاضای قوی در حوزه هوش مصنوعی و عرضه پلتفرم جدید «ویرا روبین» باعث خواهد شد این شرکت همچنان پیشتاز بازار باقی بماند. مورگان استنلی می‌گوید نگرانی‌ها درباره تأمین مالی توسعه‌دهندگان مدل‌های هوش مصنوعی پیشرفته و رقابت با سایر تولیدکنندگان تراشه‌ها اغراق‌آمیز است. این بانک پیش‌بینی می‌کند انویدیا در سال ۲۰۲۶ حدود ۸۵ درصد سهم درآمد بازار شتاب‌دهنده‌های هوش مصنوعی را حفظ کند. همچنین، پلتفرم ویرا روبین به عنوان یک محرک مهم برای تثبیت جایگاه انویدیا در بازارهای بزرگ و پیچیده هوش مصنوعی شناخته شده است. اگرچه سهام انویدیا در سال جاری نسبت به سایر شرکت‌های نیمه‌هادی کمی عقب‌تر بوده، مورگان استنلی معتقد است این موضوع بیشتر به دلیل این است که سرمایه‌گذاران بیشتر به سمت شرکت‌هایی می‌روند که در کوتاه‌مدت رشد سریع‌تری دارند و در بلندمدت انویدیا بهترین موقعیت برای پیشتازی را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – CB Consumer Confidence – ژانویه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (ژانویه) واقعی  ................. 84.5 پیش‌بینی  ............ 90.6 قبلی  .................... 89.1 (به 94.2 بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – ژانویه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (ژانویه) واقعی ................... 51.9 پیش‌بینی .............. 52.1 قبلی ...................... 51.8 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (ژانویه) واقعی ................... 52.5 پیش‌بینی .............. 52.8 قبلی ...................... 52.5 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (ژانویه) واقعی ................... 52.8 قبلی ...................... 52.7

خواندن کامل خبر
داده های اقتصادی کم اثر

گزارش خرده‌فروشی کانادا – Retail Sales- نوامبر

تغییرات ماهانه خرده‌فروشی کانادا - Retail Sales (نوامبر) واقعی  ....................  1.3 درصد پیش‌بینی  ...............  1.2 درصد قبلی  ......................   0.2- درصد تغییرات ماهانه خرده‌فروشی هسته کانادا - Core Retail Sales (نوامبر) واقعی  ....................  1.7 درصد پیش‌بینی  ............... 1.2 درصد قبلی  ...................... 0.6- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید به گزارش موسسه آیوی – Ivey PMI (دسامبر)

شاخص مدیران خرید به گزارش موسسه آیوی - Ivey PMI (دسامبر) واقعی ...................... 51.9 پیش‌بینی ................. 49.5 قبلی ......................... 48.4

خواندن کامل خبر
داده های اقتصادی کم اثر