TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ثبات شکننده اعتماد مصرف‌کننده؛ فشار قیمت‌ها ادامه دارد، رأی دیوان عالی می‌تواند ورق را برگرداند

در یک نگاه شاخص اعتماد مصرف‌کننده در فوریه تقریباً بدون تغییر باقی ماند و پایین‌تر از برآوردها منتشر شد. ۴۶ درصد پاسخ‌دهندگان افزایش قیمت‌ها را عامل تضعیف وضعیت مالی خود دانستند. لغو تعرفه‌های دولت ترامپ توسط دیوان عالی می‌تواند در صورت کاهش فشار قیمتی، به بهبود احساسات خانوارها منجر شود. جدیدترین برآورد شاخص اعتماد مصرف‌کننده در ماه فوریه نشان می‌دهد نگاه آمریکایی‌ها به وضعیت اقتصاد نسبت به ژانویه تغییر محسوسی نداشته است؛ تصویری که همچنان از فشار قیمت‌ها بر بودجه خانوارها حکایت دارد. شاخص اعتماد مصرف‌کننده دانشگاه میشیگان به عدد ۵۶.۶ رسید؛ رقمی که تنها ۰.۴ درصد نسبت به ماه قبل افزایش نشان می‌دهد، اما پایین‌تر از سطح ۶۴.۷ ثبت‌شده در سال گذشته و همچنین کمتر از پیش‌بینی ۵۷.۲ واحدی اقتصاددانان بود. جوان هسو، مدیر نظرسنجی‌های مصرف‌کنندگان در دانشگاه میشیگان، اعلام کرد در مجموع، مصرف‌کنندگان تفاوت معناداری در شرایط اقتصادی نسبت به ماه گذشته احساس نمی‌کنند. این گزارش هم‌زمان با رأی مهم دیوان عالی ایالات متحده منتشر شد؛ رأیی که بخش گسترده‌ای از تعرفه‌های اعمال‌شده توسط دولت دونالد ترامپ را غیرقانونی اعلام کرد. “ «هرچند این نظرسنجی پیش از اعلام رأی انجام شده، اما این تصمیم می‌تواند در صورت کاهش فشارهای تورمی ناشی از تعرفه‌ها یا حتی بازپرداخت برخی هزینه‌ها به مصرف‌کنندگان و شرکت‌ها، زمینه بهبود احساسات اقتصادی را فراهم کند.» محمد زمانی به گفته هسو، حدود ۴۶ درصد از پاسخ‌دهندگان به‌طور خودجوش به افزایش قیمت‌ها به‌عنوان عاملی اشاره کردند که وضعیت مالی شخصی آن‌ها را تضعیف کرده است؛ سهمی که هفت ماه متوالی بالای ۴۰ درصد باقی مانده است. سطح اعتماد مصرف‌کننده اکنون حدود ۱۳ درصد پایین‌تر از سال گذشته و ۲۱ درصد کمتر از ژانویه ۲۰۲۵ است. تورم همچنان کانون نگرانی‌هاست. انتظارات تورمی یک‌ساله به ۳.۴ درصد کاهش یافت؛ پایین‌ترین سطح از ژانویه ۲۰۲۵، در حالی که اوایل ماه جاری این رقم ۴ درصد بود. با این حال، این سطح همچنان بالاتر از دامنه ۲.۳ تا ۳ درصدی پیش از همه‌گیری است. در افق بلندمدت نیز انتظارات تورمی در ۳.۳ درصد تثبیت شد؛ رقمی که نسبت به سطوح زیر ۲.۸ درصد در سال‌های ۲۰۱۹ و ۲۰۲۰ همچنان بالا ارزیابی می‌شود. این موضوع نشان می‌دهد بخشی از خانوارها معتقدند فشارهای قیمتی به‌طور پایدارتر در اقتصاد ریشه دوانده است. ✔️ بیشتر بخوانید: صعود بازارهای نوظهور پس از لغو تعرفه‌های آمریکا؛ ارزها و سهام جان تازه گرفتند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رأی دیوان عالی می‌تواند در ماه‌های آینده از شدت برخی فشارهای قیمتی بکاهد، اما در حال حاضر هزینه‌های بالای زندگی همچنان مهم‌ترین عامل نگرانی خانوارهای آمریکایی است. هرگونه بهبود پایدار در اعتماد مصرف‌کننده، احتمالاً مستلزم کاهش ملموس قیمت‌ها یا تقویت قدرت خرید خواهد بود؛ عاملی که نه‌تنها بر رفتار مصرفی بلکه بر چشم‌انداز رشد اقتصادی آمریکا نیز اثرگذار است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

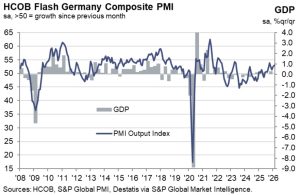
بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی آلمان – فوریه

شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI  واقعی  ..................   50.7  پیش‌بینی  ..............   49.6  قبلی  .....................  49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI  واقعی  ..................   53.4  پیش‌بینی  ..............   42.4  قبلی  .....................   52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash  واقعی  ..................    53.1  پیش‌بینی  ..............    52.3  قبلی  .....................   52.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید فرانسه – فوریه 2026

شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی  ................      49.9 پیش‌بینی  .............     50.9 قبلی  ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی  ................    49.6 پیش‌بینی  ............   49.1 قبلی  ..................   48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی  ................    49.9 پیش‌بینی  ............   49.7 قبلی  ..................    49.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ژاپن – فوریه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - فوریه - Flash Manufacturing PMI  واقعی ................. 52.8  پیش‌بینی ............. 51.3  قبلی .................... 51.5 شاخص مدیران خرید بخش خدماتی ژاپن - فوریه - Flash Services PMI  واقعی ................. 53.8 قبلی .................... 53.7 شاخص مدیران خرید بخش ترکیبی ژاپن - فوریه - Composite PMI  واقعی ................. 53.8 قبلی .................... 53.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – فوریه 2026

شاخص مدیران خرید تولیدی استرالیا - فوریه - Flash Manufacturing PMI  واقعی ................ 51.5  قبلی ..................... 52.3 (این داده از 52.4 تجدید شده است) شاخص مدیران خرید بخش خدماتی استرالیا - فوریه - Flash Services PMI  واقعی ................ 52.2 قبلی .................. 56.3 (این داده از 56 تجدید نظر شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده – ژانویه

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده - Pending Home Sales (ژانویه) واقعی ..................... 0.8- درصد پیش‌بینی ............... 1.3 درصد قبلی ....................... 9.3- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت شاخص اعتماد سازندگان مسکن آمریکا؛ چالش توان خرید همچنان پابرجاست

در یک نگاه شاخص اعتماد سازندگان مسکن آمریکا در فوریه به سطح ۳۶ سقوط کرد؛ پایین‌ترین رقم از سپتامبر. نگرانی درباره توان خرید و هزینه‌های بالای ساخت، تقاضای خرید را محدود کرده است. با وجود استفاده گسترده از مشوق‌های فروش، بازار همچنان زیر فشار نرخ‌های بالای وام مسکن قرار دارد. اعتماد سازندگان مسکن در آمریکا بار دیگر کاهش یافت و به پایین‌ترین سطح در پنج ماه گذشته رسید؛ نشانه‌ای دیگر از آنکه بازار مسکن همچنان زیر سایه بحران توان خرید و هزینه‌های ساخت قرار دارد. بر اساس شاخص مشترک انجمن ملی سازندگان مسکن آمریکا و وِلز فارگو، شاخص شرایط بازار در فوریه به عدد ۳۶ کاهش یافت؛ سطحی که پایین‌ترین میزان از سپتامبر محسوب می‌شود و تقریباً پایین‌تر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. در این شاخص، عدد زیر ۵۰ به معنای آن است که تعداد سازندگانی که شرایط را «ضعیف» ارزیابی می‌کنند بیش از کسانی است که آن را «مطلوب» می‌دانند. به گفته بادی هیوز، رئیس این انجمن، اگرچه اکثر سازندگان همچنان از مشوق‌هایی مانند تخفیف قیمت یا کمک به کاهش نرخ وام استفاده می‌کنند، اما بسیاری از خریداران بالقوه همچنان در حاشیه بازار باقی مانده‌اند. در عین حال، تقاضا برای بازسازی و نوسازی منازل به دلیل کاهش جابه‌جایی خانوارها، نسبتاً پایدار مانده است. مسئله اصلی همچنان توان خرید است. اگرچه نرخ‌های وام مسکن نسبت به اوج سال گذشته کاهش یافته و به پایین‌ترین سطح بیش از یک سال اخیر نزدیک شده‌اند، اما همچنان تقریباً دو برابر سطوح سال ۲۰۲۱ هستند. همین موضوع فشار مضاعفی بر خریداران وارد کرده و سازندگان را وادار به ارائه مشوق‌های گسترده کرده است. در فوریه، ۶۵ درصد سازندگان اعلام کردند از مشوق‌های فروش استفاده می‌کنند؛ رقمی که نسبت به ماه قبل تغییری نداشته است. با این حال، سهم سازندگانی که به کاهش مستقیم قیمت‌ها روی آورده‌اند به ۳۶ درصد کاهش یافته که پایین‌ترین سطح از ماه مه به شمار می‌رود. در اجزای شاخص، انتظارات فروش شش‌ماهه به عدد ۴۶ کاهش یافت و برای دومین ماه متوالی زیر سطح خنثی ۵۰ باقی ماند. همچنین شاخص فروش فعلی و میزان مراجعه خریداران بالقوه نیز بیش از یک سال است که در محدوده زیر ۵۰ قرار دارند؛ نشانه‌ای از تداوم ضعف تقاضا. “ «از منظر منطقه‌ای، احساسات سازندگان در تمامی مناطق آمریکا؛ به‌جز جنوب که بزرگ‌ترین بازار ساخت‌وساز کشور محسوب می‌شود، کاهش یافته است.» محمد زمانی تحلیلگران یوتوتایمز معتقدند استفاده از مشوق‌های فروش در کنار کاهش تدریجی نرخ‌های وام می‌تواند به احیای نسبی فروش مسکن در سال جاری کمک کند. با این حال، سیاست‌های دولت ترامپ در حوزه مسکن و مقررات‌زدایی هنوز اثر مشخصی بر بهبود توان خرید نداشته و آینده آن همچنان نامطمئن تلقی می‌شود. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بازار اکنون در انتظار انتشار گزارش رسمی ساخت‌وساز مسکن در ماه‌های نوامبر و دسامبر است؛ آماری که به دلیل تعطیلی طولانی‌مدت دولت در سال گذشته با تأخیر مواجه شده بود و می‌تواند تصویر دقیق‌تری از وضعیت عرضه ارائه دهد. بر اساس جمع‌بندی تیم UtoTimes، افت اعتماد سازندگان نشان می‌دهد که با وجود برخی نشانه‌های تثبیت، بازار مسکن آمریکا همچنان با چالش‌های ساختاری روبه‌روست و بازگشت به رونق پایدار، وابسته به بهبود ملموس در توان خرید خانوارها خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای حضور سایه‌وار ترامپ در ژنو؛ آیا توافق بزرگ برای نفت ۶۰ دلاری نزدیک است؟

در یک نگاه نفت برنت در محدوده ۶۷ تا ۶۸ دلار؛ WTI حوالی ۶۳ دلار رزمایش ایران در تنگه هرمز، ریسک ژئوپلیتیک را افزایش داده است. ترامپ: در مذاکرات ژنو به‌صورت غیرمستقیم مشارکت خواهد داشت. اوپک‌پلاس احتمالاً از آوریل عرضه را افزایش می‌دهد. قیمت نفت در آستانه مذاکرات هسته‌ای ایران و آمریکا، در محدوده‌ای ثابت مانده است. رزمایش دریایی ایران در تنگه هرمز، ریسک عرضه را بالا برده، اما امید به پیشرفت دیپلماتیک و تصمیمات آتی اوپک‌پلاس، مانع جهش قیمت‌ها شده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. رزمایش ایران در تنگه هرمز؛ ریسک عرضه بالا می‌رود ایران در آستانه مذاکرات هسته‌ای با آمریکا، رزمایش دریایی در تنگه هرمز برگزار کرده است؛ منطقه‌ای که بخش بزرگی از صادرات نفت جهان از آن عبور می‌کند. این اقدام باعث شده: ریسک ژئوپلیتیک افزایش یابد. حق بیمه ریسک در قیمت نفت لحاظ شود. بازارها با احتیاط بیشتری معامله کنند. تنگه هرمز مسیر اصلی صادرات نفت کشورهای خلیج فارس از جمله عربستان، امارات، کویت، عراق و خود ایران است. ترامپ: مشارکت غیرمستقیم در مذاکرات ژنو رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرده که در مذاکرات ژنو با ایران به‌صورت غیرمستقیم مشارکت خواهد داشت. او گفته امیدوار است ایران خواهان توافق باشد، اما هم‌زمان مواضع سخت‌گیرانه‌ای را نیز مطرح کرده که فضای دیپلماتیک را پیچیده‌تر کرده است. قیمت‌ها در محدوده؛ نقدینگی محدود در آسیا در زمان انتشار گزارش: نفت برنت در محدوده ۶۷ دلار قرار دارد. نفت WTI حوالی ۶۳ دلار معامله می‌شود. تعطیلات روز رئیس‌جمهور در آمریکا و سال نو قمری در آسیا باعث شده نقدینگی بازار محدود باشد و نوسانات کمتر دیده شود. اوپک‌پلاس؛ آماده افزایش عرضه در صورت تداوم اختلالات برخی تحلیلگران معتقدند اگر اختلالات عرضه (مانند کاهش صادرات روسیه) ادامه یابد و قیمت‌ها در محدوده ۶۵–۷۰ دلار باقی بمانند، اوپک‌پلاس ممکن است از آوریل عرضه را افزایش دهد. این تصمیم می‌تواند با هدف: پاسخ به تقاضای تابستانی کنترل قیمت‌ها و جلوگیری از کمبود عرضه اتخاذ شود. چشم‌انداز بلندمدت؛ توافق‌های دیپلماتیک می‌توانند قیمت‌ها را کاهش دهند برخی بانک‌ها پیش‌بینی کرده‌اند که: توافق ایران–آمریکا و پیشرفت در مذاکرات روسیه–اوکراین می‌توانند در نیمه اول سال ۲۰۲۶ باعث افزایش عرضه و کاهش قیمت نفت شوند؛ به‌طوری که قیمت برنت به محدوده ۶۰ دلار بازگردد. جمع‌بندی استراتژیک: فاز «تثبیت با ریسک ژئوپلیتیک» بازار نفت اکنون در فاز «تثبیت با ریسک ژئوپلیتیک» قرار دارد: قیمت‌ها در محدوده مشخصی مانده‌اند. رزمایش ایران و مذاکرات ژنو عامل ریسک هستند. اوپک‌پلاس آماده واکنش به اختلالات عرضه است. اما چشم‌انداز بلندمدت به سمت کاهش قیمت‌ها متمایل است. معامله‌گران باید تحولات دیپلماتیک و تصمیمات اوپک‌پلاس را با دقت دنبال کنند. سؤال پایانی آیا مذاکرات ژنو می‌توانند ریسک ژئوپلیتیک را کاهش دهند — یا بازار نفت دوباره با موجی از افزایش قیمت مواجه خواهد شد؟

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اوپک‌پلاس در آستانه تصمیم مهم؛ افزایش تولید نفت از آوریل؟

به گزارش منابع خبری رویترز، اوپک‌پلاس در حال متمایل شدن به ازسرگیری افزایش تولید نفت از ماه آوریل است. با این حال، هنوز هیچ تصمیم رسمی اتخاذ نشده و گفت‌وگوها تا پیش از نشست رسمی در تاریخ ۱ مارس ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک: تولید نفت خام اوپک پلاس در ژانویه به‌طور متوسط ۴۲.۴۵ میلیون بشکه در روز بوده است که نسبت به دسامبر ۴۳۹ هزار بشکه در روز کاهش داشته و این افت عمدتاً به کاهش تولید قزاقستان مربوط می‌شود.

اوپک پیش‌بینی می‌کند که تقاضای جهانی برای نفت خام اوپک پلاس در سه‌ماهه اول سال ۲۰۲۶ به‌طور متوسط ۴۲.۶ میلیون بشکه در روز و در سه‌ماهه دوم ۴۲.۲ میلیون بشکه در روز خواهد بود، که هر دو بدون تغییر نسبت به پیش‌بینی قبلی باقی مانده‌اند. اوپک انتظار دارد که تقاضای قوی در حمل‌ونقل هوایی و تحرک سالم جاده‌ای، تقاضای نفت را حمایت کند؛ این سازمان همچنین اعلام کرده است که کاهش ارزش دلار آمریکا موجب افزایش حمایت از تقاضا شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟

در یک نگاه پیش‌بینی انفجاری: جی‌پی مورگان سناریوی طلای ۸۰۰۰ دلاری را برای سال ۲۰۳۰ روی میز گذاشت. تغییر وزن سبد دارایی: رمز عبور این صعود، افزایش سهم طلا در پرتفوی سرمایه‌گذاران خصوصی به ۴.۶ درصد است. همگامی غول‌ها: گلدمن ساکس نیز با افزایش هدف خود به ۵۴۰۰ دلار، به صف حامیان طلا پیوست. رکورد تقاضا: شورای جهانی طلا از مصرف بی‌سابقه ۵۰۰۲ تن طلا در سال گذشته میلادی خبر داد. رویای طلای ۸۰۰۰ دلاری دیگر یک توهم نیست، بلکه نقشه راه جدید بزرگترین بانک‌های وال استریت است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه تغییر استراتژی سرمایه‌گذاران بزرگ و رکوردشکنی تقاضای جهانی، در حال آماده‌سازی پرتابه‌ای است که قیمت طلا را تا پایان دهه به ارقام باورنکردنی می‌رساند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار طلا پس از ثبت رکوردهای پیاپی، حالا با یک شوک تحلیلی از سوی وال استریت روبرو شده است. جی‌پی مورگان در یادداشتی که به سرعت در میان معامله‌گران دست به دست می‌شود، سناریویی را ترسیم کرده که در آن قیمت هر اونس طلا تا پایان این دهه می‌تواند عدد خیره‌کننده ۸۰۰۰ دلار را لمس کند. این گزارش نشان می‌دهد که اشتهای سرمایه‌گذاران برای این فلز زرد به بالاترین سطح خود در قرن حاضر رسیده است. شرط اصلی برای پرواز طلا به گزارش اختصاصی یوتوتایمز، تحلیلگران جی‌پی مورگان معتقدند کلید این جهش در دست سرمایه‌گذاران خصوصی است. اگر این گروه تنها ۱.۶ درصد به سهم طلا در سبد دارایی‌های خود اضافه کنند (رساندن سهم طلا از ۳ درصد به ۴.۶ درصد)، تقاضای فیزیکی به حدی خواهد رسید که قیمت‌های فعلی را به خاطره‌ای دور تبدیل می‌کند. این تغییر رویکرد ناشی از بازنگری در امنیت اوراق قرضه و نقش آینده دلار در معاملات جهانی است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت گلدمن ساکس هم عقب نماند در حالی که جی‌پی مورگان افق دورتری را می‌بیند، گلدمن ساکس نیز هدف قیمتی خود برای پایان سال ۲۰۲۶ را به ۵۴۰۰ دلار افزایش داده است. این بانک معتقد است خرید مداوم بانک‌های مرکزی بازارهای نوظهور در کنار تقاضای سرمایه‌گذاران خرد، موتور محرک طلا در دو سال آینده خواهد بود. رکوردشکنی در دنیای واقعی داده‌های شورای جهانی طلا (WGC) که توسط یوتوتایمز بررسی شده، مهر تأییدی بر این ادعاهاست. در سال ۲۰۲۵، تقاضای جهانی طلا برای اولین بار از مرز ۵۰۰۲ تن عبور کرد. جالب اینجاست که حتی قیمت‌های بالا هم نتوانسته است مانع هجوم خریداران شود؛ چرا که در دنیای پر از عدم قطعیت‌های ژئوپلیتیک، طلا همچنان تنها پناهگاه امن و بدون رقیب شناخته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مدیران خرید بخش خدمات ISM ایالات متحده – ژانویه

شاخص مدیران خرید بخش خدمات ISM ایالات متحده - ISM Services PMI (ژانویه) واقعی ................... 53.8 پیش‌بینی .............. 53.5 قبلی ..................... 54.4 مولفه فعالیت کسب‌وکارها: 57.4 (قبلی 55.8 بود) مولفه اشتغال: 50.3 (قبلی 52 بود) مولفه سفارشات جدید: 53.1 (قبلی 57.9 بود) مولفه قیمت‌ها: 66.6 (قبلی 64.3 بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی اسپانیا – ژانویه 2026

شاخص مدیران خرید خدماتی اسپانیا - ژانویه - Spanish Services PMI  واقعی ................. 53.5  پیش‌بینی .............. 56.6  قبلی ..................... 57.1 شاخص مدیران خرید بخش ترکیبی اسپانیا - ژانویه - Composite PMI  واقعی .................. 52.9 قبلی ..................... 55.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه: منابع انرژی ما همچنان مشتری دارد؛ حتی با شایعات هند

نوواک، معاون نخست‌وزیر روسیه، درباره انتظارات از اقدامات اوپک‌پلاس در آوریل: «ما شاهد توازن میان عرضه و تقاضای نفت هستیم. این موضوع یک عامل اضافی برای تضمین تعادل در بازار نفت خواهد بود.» نوواک: «منابع کالایی ما همچنان تقاضای بالایی دارند.» درباره احتمال کاهش واردات نفت روسیه توسط هند: «ما فقط اظهارات عمومی را دیده‌ایم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار نفت بین امید و نگرانی؛ ایران و آمریکا چه تصمیمی می‌گیرند؟

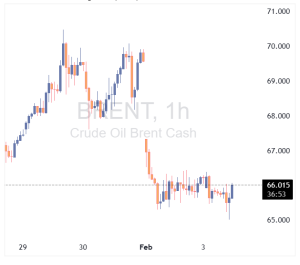
در یک نگاه قیمت نفت پس از کاهش تنش‌های ایران و آمریکا افت کرد. مذاکرات ایران و آمریکا قرار است جمعه در استانبول برگزار شود. اوپک‌پلاس تولید را ثابت نگه داشت؛ عاملی حمایتی برای بازار نفت. شاخص تولید ISM آمریکا رشد چشمگیری داشته و تقاضا را تقویت کرده است. بازار نفت جهانی این هفته با افت چشمگیر قیمت‌ها آغاز شد؛ افتی که پس از چند تحول مثبت در روابط ایران و آمریکا رخ داد. اعلام آمادگی تهران برای مذاکره با واشنگتن و تکذیب رزمایش نظامی در تنگه هرمز باعث شد ریسک ژئوپلیتیک کاهش یابد و فشار فروش در بازار نفت افزایش یابد. در کنار این تحولات، اوپک‌پلاس نیز طبق انتظار تولید را ثابت نگه داشت؛ تصمیمی که در صورت ادامه روند بهبود تقاضا، می‌تواند از قیمت‌ها حمایت کند. شاخص تولید ISM آمریکا نیز فراتر از پیش‌بینی‌ها بود و سفارشات جدید به بالاترین سطح از سال ۲۰۲۲ رسید؛ نشانه‌ای از تقاضای قوی در اقتصاد آمریکا. در تحلیل تکنیکال، نفت خام پس از رسیدن به محدوده ۶۶ دلار، با فشار فروش به سطح حمایتی ۵۸.۸۰ دلار نزدیک شد. در تایم‌فریم‌های کوتاه‌تر، خریداران در تلاش‌اند با حفظ روند صعودی، قیمت را دوباره به بالای ۶۲.۳۷ دلار برگردانند. اما فروشندگان نیز در کمین شکست روند هستند تا فشار نزولی را تشدید کنند. با توجه به داده‌های اقتصادی پیش‌رو—از جمله ADP، ISM خدمات، آمار بیکاری و شاخص اعتماد مصرف‌کننده—بازار نفت در روزهای آینده با نوسانات بیشتری روبه‌رو خواهد شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صعود دلار آمریکا به بالاترین سطح روزانه؛ گزارش ISM از چشم‌انداز مثبت اقتصاد پرده برداشت

در یک نگاه گزارش جدید بخش تولید آمریکا باعث تقویت دلار و افزایش بازدهی اوراق خزانه شد. یورو با عبور از سطح ۱.۱۸ در برابر دلار وارد مسیر نزولی تازه‌ای شد. داده‌های اقتصادی و تحولات فدرال رزرو می‌تواند مسیر سیاست پولی را به سمت رویکردی انقباضی‌تر سوق دهد. دلار آمریکا روز دوشنبه با تکیه بر داده‌های تازه از بخش تولید، به بالاترین سطح خود در معاملات روزانه رسید؛ تحولی که نشانه‌ای از تقویت مجدد اعتماد بازار به چشم‌انداز اقتصاد این کشور تلقی می‌شود. پس از سال‌ها رکود نسبی در بخش تولید، مجموعه‌ای از گزارش‌های جدید از ظهور نشانه‌های تدریجی بهبود حکایت دارد. ابتدا گزارش نهایی مؤسسه S&P Global درباره وضعیت تولیدی آمریکا با بازنگری صعودی منتشر شد و سپس نظرسنجی مؤسسه مدیریت عرضه (ISM) از رشد سریع فعالیت‌های صنعتی، تحت تأثیر جهش سفارش‌های جدید، خبر داد؛ رشدی که سریع‌ترین شتاب این شاخص از سال ۲۰۲۰ محسوب می‌شود. بازارهای ارز و اوراق قرضه به‌سرعت به این داده‌ها واکنش نشان دادند. بازدهی اوراق دوساله خزانه‌داری آمریکا با افزایش ۴.۱ واحد پایه به ۳.۵۷ درصد رسید و دلار نیز در برابر اغلب ارزهای اصلی تقویت شد. یورو پس از آنکه هفته گذشته تا بالای سطح ۱.۲۰ صعود کرده و حتی به محدوده ۱.۲۰۸۰ رسیده بود، بار دیگر به زیر ۱.۱۸ سقوط کرد و اکنون در پایین‌ترین سطح خود از اواخر ژانویه معامله می‌شود. پس از فعال شدن حد ضررهای تکنیکال در این محدوده، فشار فروش بر یورو تشدید شد و روند نزولی آن در برابر دلار شتاب گرفت. این حرکت صرفاً به یورو محدود نمانده و قدرت دلار به‌صورت گسترده در بازار ارز مشاهده شده است. “ «در میان جفت‌ارزهای اصلی، بیشترین تغییر درصدی مربوط به دلار در برابر فرانک سوئیس بوده است، به‌طوری که USDCHF حدود یک درصد رشد کرده است.» محمد زمانی این در حالی است که وزارت خزانه‌داری آمریکا در گزارش نیم‌سالانه اخیر خود بار دیگر از معرفی کشورها به‌عنوان «دستکاری‌کننده ارزی» خودداری کرد و نام سوئیس نیز در این فهرست قرار نگرفت. از منظر تکنیکال، این جفت‌ارز در حال آزمایش کف محدوده معاملاتی شش‌ماهه‌ای است که ماه گذشته شکسته شد. تحولات اخیر در شرایطی رخ می‌دهد که این هفته، هفته‌ای مهم برای دلار آمریکا محسوب می‌شود و بخش تولید تنها یکی از عوامل اثرگذار بر بازار است. انتشار گزارش اشتغال بخش غیرکشاورزی در روز جمعه و همچنین احتمال نخستین اظهارنظرهای رسمی کوین وارش، نامزد ریاست فدرال رزرو، از مهم‌ترین رویدادهای پیش‌رو به شمار می‌روند. هرگونه اظهارنظر از سوی او می‌تواند به‌دقت از سوی بازارها تحلیل شود، چراکه رؤسای جدید بانک مرکزی گاه ناخواسته سیگنال‌های نادرستی به سرمایه‌گذاران ارسال می‌کنند. در همین حال، جروم پاول، رئیس فدرال رزرو، اخیراً اعلام کرده که مقام‌های این نهاد نشانه‌های بهتری از وضعیت اقتصاد آمریکا مشاهده می‌کنند. اگر این دیدگاه در میان سیاست‌گذاران پولی اجماع بیشتری پیدا کند، احتمال تغییر جهت تدریجی سیاست‌ها به سمت رویکردی انقباضی‌تر افزایش خواهد یافت. طبق بررسی‌های یوتوتایمز؛ در حال حاضر بازارهای مالی همچنان حدود ۴۸ واحد پایه کاهش نرخ بهره در سال جاری را قیمت‌گذاری کرده‌اند. با این حال، تداوم انتشار گزارش‌هایی مشابه داده‌های اخیر می‌تواند این انتظارات را به‌تدریج کمرنگ کند و مسیر سیاست پولی را تغییر دهد. ✔️  بیشتر بخوانید: نوسانات طلا از بیت‌کوین پیشی گرفت؛ آیا طلا همچنان پناهگاه امن است؟ از نگاه تحلیلگران، احتمال حرکت تدریجی بازار به سمت چنین سناریویی رو به افزایش است. به باور برخی، شفاف‌ترین راه برای بهره‌برداری از این روند، تمرکز بر بازار اوراق قرضه است؛ جایی که پیش‌بینی می‌شود بازدهی اوراق دوساله خزانه‌داری آمریکا در ادامه سال به محدوده ۴ درصد نزدیک شود. بر اساس جمع‌بندی تیم UtoTimes، تقویت دلار پس از انتشار گزارش ISM بازتابی از بازگشت تدریجی خوش‌بینی به اقتصاد آمریکا است؛ خوش‌بینی‌ای که اگر با داده‌های مثبت بیشتر و سیگنال‌های انقباضی از سوی فدرال رزرو همراه شود، می‌تواند جایگاه دلار را در ماه‌های آینده بیش از پیش تقویت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر