مدیرعامل اوپنایآی، خواستار کاهش تنشها در مناقشه آنتروپیک با هگست شد. تامین فعلی، افق بلندمدتی را فراهم میکند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مدیرعامل اوپنایآی، خواستار کاهش تنشها در مناقشه آنتروپیک با هگست شد. تامین فعلی، افق بلندمدتی را فراهم میکند.

سرمایهگذاری آمازون با مبلغ اولیه ۱۵۸ میلیون دلار آغاز میشود. اوپنایآی و آمازون وب سرویس (AWS)، توافق موجود را با سرمایهگذاری ۱۰۰ میلیارد دلاری طی ۸ سال گسترش میدهند تامین سرمایه اوپنایآی شامل ۳۰ میلیارد دلار از سافتبانک است. همچنین شامل ۳۰ میلیارد دلار سرمایه از انویدیا () میشود. اوپنایآی توافق طولانیمدت خود با انویدیا را گسترش میدهد. آمازون وب سرویس (AWS) بهعنوان تنها ارائهدهنده توزیع ابری شخص ثالث برای اوپنایآی فرانتیر خواهد بود. ما قادر به سفارشیسازی مدلهای اوپنایآی برای استفاده در محصولات مختلف هوش مصنوعی هستیم
وزیر دارایی ژاپن، ساتسوکی کاتایاما، روز جمعه اعلام کرد که دولت با «احساس اضطرار شدید» در حال رصد افت ارزش ین است و ارتباط نزدیکی با ایالات متحده در این زمینه دارد. این هشدار در شرایطی مطرح شده که نخستوزیر سانائه تاکایچی با رویکردی انبساطی در سیاست مالی، فشار بیشتری بر ارز ملی وارد کرده است. تاکایچی که بهتازگی با رأی قاطع در انتخابات پیروز شده، برنامههایی برای سرمایهگذاری چندساله و کاهش مالیاتها ارائه کرده که از نگاه بازارها، در کوتاهمدت به تضعیف ین منجر میشود. همچنین، معرفی دو عضو متمایل به سیاستهای انبساطی برای هیئت سیاستگذاری بانک مرکزی ژاپن، نگرانیها درباره استقلال این نهاد را افزایش داده است. در مقابل، هاجیمه تاکاتا، عضو سیاستگذار بانک مرکزی و از چهرههای متمایل به سیاستهای انقباضی، بار دیگر بر لزوم افزایش تدریجی نرخ بهره در مواجهه با ریسک «افزایش بیش از انتظار تورم» تأکید کرده است. دادههای تورمی ماه فوریه در توکیو نیز تصویری دوگانه ارائه میدهند: تورم هسته به ۱.۸٪ کاهش یافته، اما شاخص «هسته-هسته» که انرژی و غذا را حذف میکند، به ۲.۵٪ افزایش یافته است؛ موضوعی که با روایت بانک مرکزی مبنی بر «کندی موقت تورم» همخوانی دارد. در مجموع، بازار با تضاد میان پیامهای سیاسی، مالی و پولی مواجه است: از یک سو هشدارهای ارزی و از سوی دیگر تمایل به تسهیل مالی. این ترکیب باعث شده تا ین در برابر نوسانات بازدهی اوراق خزانهداری آمریکا و انتظارات مربوط به تصمیمات آتی بانک مرکزی ژاپن، حساس باقی بماند.
در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایینتر از پیشبینیها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخشها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانهها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیشبینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علیرغم افت موقت تورم، همچنان تمایل خود را برای عادیسازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را میتوانید در زیر گوش کنید گزارشهای تازه از پایتخت ژاپن نشان میدهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدفگذاریشده سقوط کرده است؛ تحولی که میتواند مسیر سیاستهای پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمتها در بخشهای زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل دادههای متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاستهای حمایتی دولت در بخش انرژی و حذف مالیاتهای اضافی بر سوخت توصیف شده است. طبق تحلیلهای ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر میبرد. به نظر میرسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته میداند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاستگذاران در میان دادههای ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناحهای دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب میشود، نشاندهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیشبینیهای اقتصادی محقق شوند، روند افزایش تدریجی نرخها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماههای آینده خوشبین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان میدهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، میتواند ترمز سیاستهای پولی بانک مرکزی را بکشد. جمعبندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمتها در ظاهر آرام شدهاند، اما چون هزینههای اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانهها دوباره رونق میگیرند یا تورمِ پایین، برنامههای بانک مرکزی را بههم میریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.
در یک نگاه ین در محاصره: بهبود فضای ریسکپذیری (اشتهای خرید) و احتمال دادههای ضعیف تورم در توکیو، ین را به ضعیفترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایهگذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسکتر بروند. سیگنال نرخ بهره ژاپن: علیرغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمتگذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیشبینی شده؛ دادهای کماثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همینجا گوش کن. ما (تیم تحلیل ING) کاملاً به بازقیمتگذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصابهای اخیر اعتماد نداریم، اما فضای مثبت ریسکپذیری (پس از انتشار سود قوی انویدیا) و دادههای ضعیف تورم توکیو در شب گذشته میتواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابلتوجه در نرخ بهره، همچنان با برخی ریسکهای نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت میتواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاهمدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسکپذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیفتری از دلار داشته است (در بخش ین توضیح داده میشود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمتگذاری تشدید تنشهای ژئوپلیتیک نمیبینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیقترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتملترین محرک برای یک رشد گسترده دلار خواهد بود؛ بهویژه با توجه به اطمینانبخشی ناشی از نتایج انویدیا و نبود انتشار دادههای مهم اقتصادی. مهمترین داده امروز آمریکا آمار مدعیان بیکاری است. پیشبینی میشود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواستهای ادامهدار کمی کاهش یابد — دادههایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسکهای نزولی باقی ماندهاند؛ زیرا اخبار مثبت ناشی از سود انویدیا میتواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیمگیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمتگذاری کنند. دادههای تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاهمدت میان یورو و دلار همچنان از EURUSD حمایت نمیکند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکردهایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب میشود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آبهای متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارشهایی درباره نگرانی نخستوزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادیسازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطیترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سختگیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم دادههای اقتصادی همچنان عامل اصلی تصمیمگیری خواهند بود. فشار دولت بر بانک مرکزی میتواند یک عامل غیرقابل پیشبینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمتگذاری کنند، ریسکهای آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمتگذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سختگیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاهمدت چشمانداز ین همچنان مبهم است. بهبود فضای ریسکپذیری باعث افزایش موقعیتهای فروش ین شده و ما انتظار داریم کاهش سریعتر از انتظار تورم هسته توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانهزنیهای انبساطی سوق دهد. سطح 157.7 — سقف ثبتشده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن میتواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.
در یک نگاه بیتفاوتی به سود انویدیا: با وجود فراتر رفتن سود از پیشبینیها، سهام انویدیا تنها ۰.۲٪ رشد کرد و معاملات آتی نزدک ۰.۳٪ افت داشت. درخشش طلا در سایه تنشها: قیمت طلا با نگاهی به تنشهای خاورمیانه و اثر تعرفههای آمریکا، به سمت مرز ۵۲۰۰ دلار حرکت کرد. تقویت ین ژاپن: با تکرار حمایتها برای افزایش نرخ بهره در ژاپن، ارزش ین در برابر دلار تقویت شد و به ۱۵۵.۹۱ رسید. فرمان جدید تعرفهای ترامپ: انتظار میرود ترامپ به زودی دستور افزایش تعرفههای جهانی به ۱۵٪ را امضا کند که باعث احتیاط در بازارهای بینالمللی شده است. اگر فکر میکردید گزارش درخشان انویدیا قرار است بازار را به پرواز درآورد، امروز با یک واقعیت متفاوت روبرو شدیم. با وجود اینکه اعداد و ارقام انویدیا عالی بود، اما سرمایهگذاران با احتیاط عجیبی رفتار کردند و موج صعودی هوش مصنوعی خیلی زود فروکش کرد. به نظر میرسد بازار نگران «داغ شدن بیش از حد» این حوزه است و ترجیح داده کمی عقبنشینی کند. این گزارش بر پایه دادههای منتشرشده توسط فایننشال جویس درباره وضعیت بازارهای جهانی ارائه شده و بازخوانی یوتوتایمز برای مخاطبان تهیه کرده است. ۱. چرا انویدیا نتوانست بازار را تکان دهد؟ دادههای بازخوانی شده توسط یوتوتایمز نشان میدهد که پس از بسته شدن بازارها در روز چهارشنبه، گزارش انویدیا منتشر شد؛ گزارشی که اگرچه مثبت بود اما نشانههایی از اضطراب درباره «اشباع شدن بازار هوش مصنوعی» را در خود داشت. سرمایهگذاران به جای خرید هیجانی، وارد «فاز فروش گسترده یا تقسیم دارایی» شدند تا سودهای قبلی خود را حفظ کنند. این یعنی بازار دیگر فقط با «خبر خوب» اقناع نمیشود و به دنبال پایداری طولانیمدت است. ۲. تعرفههای ۱۵ درصدی و آرامش قبل از طوفان بخش دیگری از احتیاط بازار به اخبار کاخ سفید برمیگردد. جیمیسون گریر، نماینده تجاری آمریکا، اعلام کرده که دونالد ترامپ احتمالاً طی روزهای آینده دستور افزایش نرخ تعرفههای جهانی به ۱۵ درصد را امضا خواهد کرد. این موضوع باعث شده تا بازارهای اروپایی و آسیایی در وضعیتی قرار بگیرند که تریدرها به آن «انتظار برای حرکت بعدی» میگویند؛ چرا که هزینههای تجارت جهانی ممکن است به زودی افزایش یابد. ۳. طلا و ارزها؛ حرکت به سمت پناهگاههای امن در حالی که سهام تکنولوژی در حال درجا زدن هستند، طلا به عنوان یک دارایی امن دوباره مورد توجه قرار گرفته است. کاهش ارزش دلار برای دومین روز متوالی و افت بازدهی اوراق قرضه آمریکا نشان میدهد که سرمایهگذاران در حال خروج از داراییهای پرریسک و ورود به بازارهای امنتر هستند. در آسیا نیز، سخنان مقامات بانک مرکزی ژاپن درباره احتمال افزایش مجدد نرخ بهره، باعث شد ین ژاپن قدرتمندترین عملکرد را در میان ارزهای بزرگ جهان داشته باشد. جمعبندی: عبور از هیجان به سمت واقعبینی سرمایهگذاران اکنون با دقت بیشتری به ارزش واقعی شرکتها نگاه میکنند و نگران اثرات تورمی تعرفههای جدید ترامپ هستند. در حال حاضر، بازار در وضعیت «انتظار محتاطانه» قرار دارد. پیشنهاد میشود در این شرایط، بیش از آنکه به سودهای لحظهای شرکتهای بزرگ دل ببندید، به نوسانات طلا و ارزهای امن توجه داشته باشید؛ چرا که فعلاً احتیاط، حرف اول را در طبقه تریدرهای حرفهای میزند.
در یک نگاه پنجره افزایش نرخ باز ماند: اوئدا اعلام کرد نشستهای مارس و آوریل همچنان گزینههای واقعی برای افزایش نرخ بهره هستند. رشد دستمزدها کلید جلو افتادن هدف تورم: مذاکرات دستمزدی بهار میتواند زمان رسیدن به هدف ۲٪ تورم را زودتر از پیشبینیها محقق کند. اوئدا: از روند تورمی عقب نیستیم؛ اوئدا میگوید فشارهای قیمتی هنوز کاملاً به ۲٪ نرسیده و بانک مرکزی نیازی به انتظار برای گزارش تانکان ندارد. ابهام سیاسی و ضعف ین: فشارهای سیاسی و انتصابهای متمایل به سیاستهای حمایتی، زمانبندی افزایش نرخ را پیچیده کردهاند؛ با این حال اقتصاددانان همچنان ۱٪ نرخ بهره تا ژوئن را محتمل میدانند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در گفتوگویی با روزنامه یومیوری اعلام کرد که احتمال افزایش دوباره نرخ بهره در آینده نزدیک همچنان وجود دارد و هر دو نشست سیاستگذاری در مارس و آوریل میتوانند زمان بالقوه این اقدام باشند. اوئدا بار دیگر موضع اصلی بانک مرکزی را تکرار کرد: اگر اقتصاد و تورم مطابق پیشبینیها پیش بروند، افزایش نرخ بهره ادامه خواهد یافت. طبق پیشبینیهای منتشرشده در ژانویه، بانک مرکزی انتظار دارد تورم پایه در نیمه دوم سال مالی ۲۰۲۶ تا سال مالی ۲۰۲۷ به هدف ۲ درصد برسد. با این حال، او گفت اگر مذاکرات دستمزدی بهار امسال افزایش حقوق بیشتری نسبت به انتظار رقم بزند و شرکتها هزینههای بالاتر نیروی کار را سریعتر به قیمتها منتقل کنند، زمان رسیدن به هدف تورمی جلو خواهد افتاد. اوئدا گفت: «ما در ماه مارس و آوریل نشست سیاستگذاری داریم و میخواهیم با بررسی دادههای موجود تا آن زمان تصمیمگیری کنیم.» این سخنان در پاسخ به گمانهزنیهای بازار درباره احتمال افزایش نرخ در اوایل آوریل مطرح شد. او همچنین تأکید کرد که بانک مرکزی لزومی نمیبیند منتظر انتشار نظرسنجی تانکان در اول آوریل بماند، زیرا این نهاد از طریق نظرسنجیهای متعدد و کانالهای مختلف اطلاعات کافی جمعآوری میکند. اوئدا انتقادها مبنی بر اینکه بانک مرکزی از روند تورمی عقب مانده را رد کرد و گفت فشارهای قیمتی هنوز بهطور کامل به سطح ۲ درصد نرسیدهاند. او درباره اثر افزایش نرخ در دسامبر گفت سیاستگذاران در حال بررسی این هستند که نرخهای بالاتر چه تأثیری بر وامدهی بانکها، سرمایهگذاری شرکتها و مصرف خانوارها گذاشته است. این اظهارات در شرایطی مطرح میشود که فضای سیاسی حساس شده است. نخستوزیر سانائه تاکایچی نسبت به ادامه سیاستهای انقباضی ابراز تردید کرده و انتصابهای اخیر دولت که بیشتر متمایل به سیاستهای حمایتی هستند، فشار نزولی بر ین وارد کردهاند. نشست بعدی بانک مرکزی ژاپن در ۱۸–۱۹ مارس و سپس ۲۷–۲۸ آوریل برگزار میشود؛ جایی که پیشبینیهای جدید نیز منتشر خواهد شد. طبق نظرسنجی رویترز، اکثر اقتصاددانان انتظار دارند نرخ بهره تا پایان ژوئن به ۱ درصد برسد، که نشان میدهد روند عادیسازی سیاست پولی همچنان ادامهدار تلقی میشود.
تاکاتا از بانک مرکزی ژاپن میگوید این کشور به هدف تورمی ۲ درصد «نزدیک» شده و از ادامه افزایش تدریجی نرخ بهره حمایت میکند. او تأکید کرد که بیان صریحترِ «تقریباً محقق شده» درباره هدف ۲ درصدی، لحنی متمایل به سیاستهای انقباضی دارد و میتواند از ادامه روند افزایش نرخ بهره و کاهش خرید اوراق دولتی ژاپن (JGB) حمایت کند؛ موضوعی که احتمالاً به تقویت ین و افزایش بازدهی اوراق منجر میشود، اگر بازارها نرخ نهایی بالاتری را قیمتگذاری کنند. خلاصه اصلی دیدگاه تاکاتا تاکاتا میگوید ژاپن به هدف ثبات قیمتی ۲ درصد «تقریباً» رسیده و دوره طولانی «هنجار تورمی منفی» یا همان رکود قیمتی شکسته شده است. او سال ۲۰۲۶ را دورهای میداند که اقتصاد جهانی وارد «مرحله تغییر» میشود؛ مرحلهای که در آن رشد جهانی تقویت میشود، زیرا سیاستهای پولی و مالی در بسیاری از کشورها انبساطیتر شده و موج سرمایهگذاری در حوزه هوش مصنوعی نیز به این روند شتاب میدهد. ارزیابی تاکاتا از تأثیر تعرفهها به گفته او، نگرانیها درباره بازگشت ژاپن به رکود قیمتی پس از اعمال تعرفههای متقابل آمریکا در آوریل ۲۰۲۵ کاهش یافته است. او چهار کانال اثرگذاری تعرفهها را بررسی کرده است: ضعف سرمایهگذاری شرکتها به دلیل عدم قطعیت کاهش صادرات در نتیجه کندی اقتصاد جهانی فشار بر سود شرکتها که میتواند روند افزایش دستمزد را تضعیف کند تقویت ین که شرایط مالی را سختتر میکند تاکاتا نتیجه میگیرد که تاکنون شواهدی از آسیب جدی در این چهار بخش دیده نشده و ریسک بازگشت به تورم منفی کاهش یافته است. سیاست پولی: نرخهای واقعی هنوز «بهشدت منفی» بانک مرکزی ژاپن در دسامبر ۲۰۲۵ نرخ بهره را به حدود ۰.۷۵٪ افزایش داد. با این حال، تاکاتا میگوید نرخهای واقعی همچنان «بهطور قابلتوجهی منفی» هستند و شرایط مالی در مجموع انبساطی باقی مانده است. او همچنین فاش کرد که در نشست ژانویه ۲۰۲۶ پیشنهاد داده نرخ بهره به ۱.۰٪ افزایش یابد؛ زیرا به باور او «هنجار دستمزد–قیمت» تغییر کرده و اکنون پویایی تورم اهمیت بیشتری نسبت به دوره رکود قیمتی دارد. ابهام درباره نرخ خنثی تاکاتا در توضیح عدم قطعیت نرخ خنثی (نرخی که نه انبساطی است و نه انقباضی) از استعارههای «رنگینکمان» و «کوه» استفاده کرد و هشدار داد که اگر چرخه افزایش نرخها در جهان دوباره آغاز شود، ژاپن نباید از آن عقب بماند. خروج از سیاست خرید اوراق او بر اهمیت عادیسازی بازار اوراق دولتی ژاپن تأکید کرد و مسیر کاهش تدریجی خرید اوراق توسط بانک مرکزی را توضیح داد. تاکاتا گفت باید نسبت به تغییر الگوی تقاضای سرمایهگذاران، بهویژه در سررسیدهای بسیار بلند، و افزایش عرضه اوراق در بازار هوشیار بود.
در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاهمدت دلار و ارزهای بزرگ را تعیین میکند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را میبینند. دلار در نقش پناهگاه: با وجود سخنرانیهای ترامپ، دلار آمریکا همچنان از دادههای اقتصادی قدرت میگیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساسترین گزارشهای سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا میتواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیلهای بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر میرسد. با توجه به نگرانیهای باقیمانده درباره ارزشگذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیشبینیها عمل کند و چشمانداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگتر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار میتواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیبپذیر ارزیابی شدهاند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیشخرید» قرار دارد؛ یعنی طبق دادههای معاملات سفتهبازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش میتواند سریع و گسترده باشد؛ زیرا بسیاری از معاملهگران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید میکند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهمترین سیگنالها، رفتار دلار آمریکا خواهد بود. اگر دلار همزمان با ارزهای پرریسک تضعیف شود، این میتواند نشانهای نگرانکننده باشد که بازار در حال شکل دادن نگرانیهای گستردهتر و خاص آمریکا درباره ارزشگذاری شرکتهای هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان میدهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیفتر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار میتواند تا حدی نقش دارایی امن را ایفا کند. دادههای اقتصادی آمریکا چه میگویند؟ روز گذشته، دادههای اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرفکننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیسجمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید میتواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی میشود. وضعیت یورو؛ ارزشگذاری هنوز حمایتی نیست در اروپا، انتشار دادههایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمیرود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین دادههای تورم مقدماتی پایان هفته، مهمترین محرکهای احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفتارز همچنان در محدودهای بالاتر از ارزش منصفانه کوتاهمدت معامله میشود. اختلاف نرخ سوآپ دوساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانیها درباره تمرکز بیش از حد سرمایهگذاری در بازار آمریکا همچنان پابرجاست و میتواند از خرید در افتهای EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً بهعنوان محدودهای قابل اتکا مطرح شده است. نتیجهگیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف میکند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بیرحمی تمام، ارزهای پرریسک را تنبیه کند.
در یک نگاه جهش ۴۴ درصدی حملات: هکرها با کمک هوش مصنوعی، برنامههای کاربردی عمومی شرکتها را هدف گرفتهاند تا سریعتر نفوذ کنند. بحران هویت در چتباتها: در سال گذشته بیش از ۳۰۰ هزار حساب کاربری ChatGPT به سرقت رفته که نشاندهنده ریسک بالای پلتفرمهای هوش مصنوعی است. رشد ۴۹ درصدی باجافزارها: تعداد گروههای باجافزاری فعال به دلیل استفاده از ابزارهای آماده و خودکارسازی با هوش مصنوعی، جهش چشمگیری داشته است. تارگت شماره یک: صنعت تولید برای پنجمین سال متوالی بیشترین هدف حملات سایبری بوده است. اگر فکر میکردید هوش مصنوعی فقط برای کمک به کارهای روزمره است، گزارش جدید ۲۰۲۶ شاخص تهدیدات «ایکسفورس» نظرتان را عوض میکند. هکرها حالا با استفاده از هوش مصنوعی، حفرههای امنیتی را سریعتر از هر زمان دیگری پیدا میکنند و درست زمانی که شرکتها درگیر شکافهای امنیتی ساده هستند، ضربه نهایی را وارد میکنند. این گزارش بر پایه دادههای منتشرشده در گزارش شاخص تهدیدات IBM X-Force و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ۱. هوش مصنوعی؛ کاتالیزوری برای هکرهای تنبل طبق گزارش IBM، هکرها دیگر به دنبال اختراع روشهای جدید نیستند، بلکه با استفاده از هوش مصنوعی، روشهای قدیمی را سرعت بخشیدهاند. آنها از هوش مصنوعی برای اسکن سریع هزاران نرمافزار و پیدا کردن نقاط ضعف بدون نیاز به رمز عبور استفاده میکنند. این یعنی «فاز نفوذ خودکار»؛ مرحلهای که در آن ماشینها به جای انسانها کار شناسایی هدف را انجام میدهند و سرعت حمله را به شدت بالا میبرند. ۲. وقتی ChatGPT خود به یک تهدید تبدیل میشود یکی از یافتههای تکاندهنده این گزارش، سرقت گسترده اعتبارنامههای پلتفرمهای هوش مصنوعی است. هکرها با نفوذ به حسابهای چتباتها، نه تنها به دادههای حساس شرکتها دسترسی پیدا میکنند، بلکه میتوانند خروجیهای هوش مصنوعی را دستکاری کرده یا کدهای مخرب تزریق کنند. این وضعیت نشاندهنده «فاز آلودگی دادهای» است که در آن ابزارهای کمکی خود به بازوی نفوذ دشمن تبدیل میشوند. ۳. زنجیره تأمین؛ پاشنه آشیل شرکتهای مدرن حملات به زنجیره تأمین (یعنی نفوذ به یک شرکت بزرگ از طریق پیمانکاران یا نرمافزارهای واسطه) نسبت به سال ۲۰۲۰ حدود ۴ برابر شده است. هکرها از روابط اعتماد میان شرکتها سوءاستفاده میکنند. با ورود ابزارهای کدنویسی هوش مصنوعی که گاهی کدهای ناامن تولید میکنند، این فشار بر خطوط تولید نرمافزار در سال ۲۰۲۶ بیشتر هم خواهد شد. جمعبندی | فاز هشدار امنیتی با محوریت هوش مصنوعی گزارش ۲۰۲۶ IBM X-Force نشان میدهد که هوش مصنوعی به ابزاری برای تسریع و خودکارسازی حملات سایبری تبدیل شده است. از نفوذ سریع به نرمافزارهای عمومی تا سرقت گسترده حسابهای چتبات، تهدیدات جدید دیگر صرفاً فنی نیستند، بلکه به زیرساختهای هویتی و زنجیره تأمین نیز نفوذ کردهاند. بازار اکنون در فاز هشدار امنیتی قرار دارد؛ جایی که شرکتها باید نهتنها بهروزرسانیهای فنی، بلکه بازنگری در اعتماد سیستمی و ابزارهای هوش مصنوعی را در اولویت قرار دهند.
هاروکو کورودا، رئیس پیشین بانک مرکزی ژاپن، اعلام کرد که این کشور به سیاست پولی و مالی انقباضیتر نیاز دارد و تأکید کرد که اقتصاد ژاپن «در وضعیت بسیار خوبی» قرار دارد. او گفت بانک ژاپن میتواند در سالهای ۲۰۲۶ تا ۲۰۲۷ هر سال دو بار نرخ بهره را افزایش دهد و سطح نرخها را به حدود ۱.۵ تا ۱.۷۵ درصد برساند. کورودا هشدار داد که هزینهکردهای دولت و کاهش مالیاتها در دولت تاکایچی میتواند تورم را تشدید کرده و بازدهی اوراق را افزایش دهد. او همچنین نرخ ۱۶۷ ین در برابر هر دلار را «تا حدی بیش از اندازه ضعیف» توصیف کرد.
دولت ژاپن در حالی نامزدهای جدیدی را برای هیئت سیاستگذاری بانک مرکزی این کشور معرفی کرده که مسیر افزایش نرخ بهره بهتدریج شفافتر میشود. هنوز موضع دقیق سیاستی این نامزدها روشن نیست، اما بازارها بهدقت رصد میکنند که آیا ترکیب جدید هیئت، از ادامه روند افزایش تدریجی نرخها حمایت میکند یا نشانهای از احتیاط بیشتر خواهد بود. در صورت برداشت بازار از تغییر توازن به نفع یا علیه افزایش بیشتر نرخها، نوسان ین میتواند تشدید شود. خلاصه: دولت ژاپن «تویچیرو آسادا» و «آیانو ساتو» را بهعنوان اعضای جدید هیئت سیاستگذاری بانک ژاپن معرفی کرده است. این انتصابات نیازمند تأیید پارلمان هستند. این تغییرات در بحبوحه دورهای از انقباض تدریجی سیاست پولی BOJ انجام میشود. توازن دیدگاهها در هیئت، برای مسیر آینده نرخ بهره کلیدی است. بازار نسبت به هرگونه چرخش آشکار به سمت رویکرد «تورمزایی» محتاط است. سال آینده نیز چند کرسی دیگر خالی خواهد شد. بر اساس اسناد رسمی، آسادا، استاد بازنشسته دانشگاه چوئو، و ساتو، استاد حقوق در دانشگاه آویاما گاکوئین، برای پر کردن دو کرسی خالی در هیئت ۹ نفره سیاستگذاری بانک ژاپن معرفی شدهاند. انتظار میرود این نامزدیها بهزودی برای تأیید به پارلمان ارسال شوند. این تغییرات در مقطعی حساس برای سیاست پولی رخ میدهد. بانک ژاپن از چارچوب محرک پولی طولانیمدت خود خارج شده و نرخ بهره را به ۰.۷۵٪ افزایش داده و به سمت چرخه انقباض تدریجی حرکت کرده است؛ در حالی که تورم بالاتر از هدف ۲٪ باقی مانده است. ترکیب هیئت در سالهای اخیر بیشتر به سمت حمایت از افزایش تدریجی نرخها متمایل شده، اما بازنشستگیهای پیشرو به نخستوزیر «سانائه تاکایچی» امکان میدهد جهتگیری آینده آن را شکل دهد. یکی از کرسیها در ماه مارس و با خروج «آساهی نوگوچی» خالی میشود؛ فردی که اغلب بهعنوان آخرین صدای برجسته طرفدار سیاستهای تورمزای تهاجمی در هیئت شناخته میشد. کرسی دیگر در ژوئن و با بازنشستگی «جونکو ناکاگاوا» خالی خواهد شد. تحلیلگران انتظار داشتند یک چهره دانشگاهی جایگزین نوگوچی شود و یک زن جایگزین ناکاگاوا؛ و این نامزدیها کموبیش با این الگو همخوانی دارند. فعالان بازار بهدقت بهدنبال نشانههایی از میزان تحمل دولت در برابر افزایش بیشتر نرخ بهره هستند. برخی گمانهزنیها حاکی از آن بود که معرفی چهرههای متمایل به سیاستهای تورمزا میتواند روند انقباض را کند کند، اما برخی دیگر معتقدند دولت بعید است با انتصاب حامیان سرسخت سیاستهای تسهیل طولانیمدت، بازار فارکس را نگران کند. با حساسیت ین نسبت به انتظارات سیاستی، دولت احتمالاً بهدنبال «تعادل» است نه تقابل. این انتصابات همچنین نخستین نشانه از نحوه برخورد تاکایچی با دو کرسی دیگری است که سال آینده خالی خواهند شد؛ زمانی که برخی از اعضای متمایل به سیاستهای انقباضی (هاوکیش) بازنشسته میشوند. در افق دورتر، او میتواند در انتخاب جانشین «کازوئو اوئدا» رئیس بانک ژاپن و معاونانش، پس از پایان دوره آنها در سال ۲۰۲۸ نیز نقشآفرینی کند.
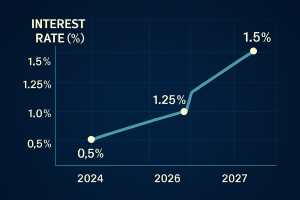
بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) بهجای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیشبینی میکند؛ رقمی که پیشتر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیشبینی میکند که افزایشهای بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷
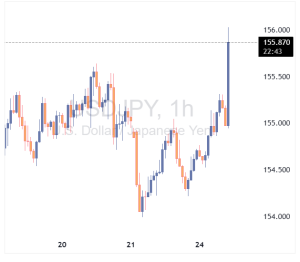
به گزارش روزنامه «ماینیچی»، نخستوزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانیهایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، بهرغم کوتاهی، فرصتی برای انتقال دیدگاههای نخستوزیر درباره تأثیرات احتمالی سیاستهای پولی فراهم کرده است. در حالی که این موضعگیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفتهاند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاستگذاری و هماهنگی با دولت، تصمیمگیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیلگران هشدار میدهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.
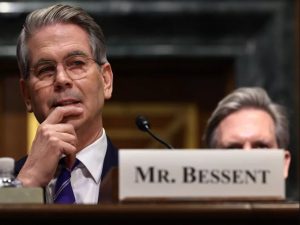
به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانهداری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام بهصورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانهداری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچگونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ بهطوریکه بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانهداری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنالهای اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی میتواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بیثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامهای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.
«ماکوتو ساکورای»، عضو پیشین هیئتمدیره بانک مرکزی ژاپن (BOJ)، در گفتوگو با رویترز اعلام کرد که اگر روند کاهش ارزش ین ادامه یابد، احتمال دارد بانک مرکزی ژاپن در نشست ماه مارس اقدام به افزایش نرخ بهره کند؛ هرچند از نظر زمانبندی، ماه آوریل منطقیتر به نظر میرسد. ساکورای پیشبینی کرده که نرخ بهره سیاستی ژاپن طی سالهای ۲۰۲۶ و ۲۰۲۷ به سطح خنثی حدود ۱.۷۵٪ برسد، اما هشدار داده که افزایش سریع نرخها میتواند فشار سنگینی بر بانکهای منطقهای و کسبوکارهای کوچک وارد کند. در حال حاضر، بازارها حدود ۷۰٪ احتمال افزایش نرخ بهره تا ماه آوریل را قیمتگذاری کردهاند. نشست بعدی بانک مرکزی ژاپن در تاریخ ۱۸ تا ۱۹ مارس برگزار خواهد شد. ساکورای همچنین اشاره کرده که فشارهای ارزی و احتمال دیدار نخستوزیر ژاپن با رئیسجمهور آمریکا در ماه مارس میتواند تصمیمگیری بانک مرکزی را تسریع کند. او تأکید کرده که افزایش نرخ بهره، ابزار مؤثرتری نسبت به مداخله مستقیم ارزی برای مقابله با کاهش ارزش ین است.
بر اساس دادههای رسمی و بازخوانیشده توسط یوتوتایمز، نرخ تورم سالانه ژاپن در ماه ژانویه به ۱.۵٪ رسید که پایینتر از پیشبینی ۱.۶٪ و رقم قبلی ۲.۱٪ است. این عدد پایینترین سطح تورم از مارس ۲۰۲۲ محسوب میشود و به روند ۴۵ ماهه تورم بالای هدف ۲٪ بانک مرکزی ژاپن پایان داد. جزئیات کلیدی: تورم کل سالانه: ۱.۵٪ تورم هسته (بدون مواد غذایی تازه): ۲.۰٪ تورم هسته-هسته (بدون غذا و انرژی): ۲.۶٪ تورم ماهانه: منفی ۰.۱٪ با وجود کاهش تورم، بانک مرکزی ژاپن (BoJ) در گزارش چشمانداز اخیر خود، پیشبینی تورم سال مالی ۲۰۲۶ را افزایش داده است. تورم هسته اکنون ۱.۹٪ و تورم هسته-هسته ۲.۲٪ پیشبینی شده است. در همین حال، نخستوزیر سانائه تاکایچی با پیروزی قاطع در انتخابات، وعده داده است که مالیات ۸٪ بر مواد غذایی را به مدت دو سال تعلیق کند — اقدامی که میتواند تورم را در کوتاهمدت بیشتر کاهش دهد.
در یک نگاه رئیس بانکداران ژاپن: احتمال افزایش نرخ بهره در مارس یا آوریل وجود دارد بازارها برای نشست ۱۹ مارس، ۸۹٪ احتمال عدم تغییر نرخ را پیشبینی میکنند برای نشست ۲۸ آوریل، احتمال افزایش ۰.۲۵٪ نرخ بهره به ۶۴٪ رسیده است انتظار برای افزایش دستمزدها تا ۵٪ یا بیشتر، محرک اصلی تصمیمگیری بانک مرکزی رئیس انجمن بانکداران ژاپن اعلام کرده که احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه مارس یا آوریل «معقول» است. این اظهارات در حالی مطرح میشود که بازارها هنوز منتظر نتایج مذاکرات دستمزدهای بهاری هستند و تنش میان دولت و بانک مرکزی بر فضای مالی کشور سایه انداخته است. اظهارات رئیس انجمن بانکداران ژاپن؛ سیگنال تغییر سیاست؟ جونئیچی هانزاوا، رئیس انجمن بانکداران ژاپن، گفته است که «احتمال معقولی» برای افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماههای مارس یا آوریل وجود دارد. این اظهارات در حالی مطرح شده که بازارها فعلاً انتظار تغییر نرخ در نشست ماه آینده را ندارند. نشستهای کلیدی؛ مارس و آوریل زیر ذرهبین بازار نشست بعدی سیاستگذاری بانک مرکزی ژاپن در تاریخ ۱۹ مارس برگزار میشود. در حال حاضر، معاملهگران حدود ۸۹٪ احتمال عدم تغییر نرخ بهره را برای این نشست پیشبینی کردهاند. اما برای نشست ۲۸ آوریل، شرایط متفاوت است. بازارها اکنون ۶۴٪ احتمال افزایش ۲۵ نقطه پایه نرخ بهره را در نظر گرفتهاند که نرخ سیاستی را به ۱٪ خواهد رساند. تنش میان دولت و بانک مرکزی؛ فشار برای عدم افزایش نرخ با وجود فشارهای دولت تاکایچی برای افزایش هزینههای مالی، بانک مرکزی ژاپن تاکنون از مداخله در بازار ارز و تغییر سریع سیاست پولی خودداری کرده است. تمرکز اصلی سیاستگذاران همچنان بر کنترل تورم باقی مانده است. دولت امیدوار است که بانک مرکزی در مسیر افزایش نرخ بهره شتاب نکند تا فضای مالی برای اجرای سیاستهای انبساطی حفظ شود. این اختلاف دیدگاه، باعث ایجاد تنش در بازار اوراق قرضه و ارز ژاپن شده است. نقش مذاکرات دستمزد؛ محرک اصلی تصمیمگیری مذاکرات دستمزدهای بهاری در ژاپن، عامل کلیدی برای تصمیمگیری بانک مرکزی در ماههای آینده خواهد بود. انتظار میرود که این مذاکرات منجر به افزایش حقوق ۵٪ یا بیشتر شود — هرچند احتمالاً کمتر از سطح سال گذشته. در صورت تحقق این افزایش، احتمال تغییر نرخ بهره در نیمه اول سال ۲۰۲۶ تقویت خواهد شد. جمعبندی استراتژیک بازخوانی یوتوتایمز: اظهارات رئیس بانکداران ژاپن (JBA)، احتمال تغییر سیاست پولی را تقویت کرده، اما همهچیز به نتایج مذاکرات دستمزد بستگی دارد. در صورت افزایش حقوقها، بانک مرکزی ممکن است نرخ بهره را تا ۱٪ افزایش دهد — اما فعلاً، بازارها در حالت «رصد و انتظار» باقی ماندهاند.
در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمتگذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایهگذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورتجلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کمسابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانهداری آمریکا. همزمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبهرو است. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورتجلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح دادهاند در بیانیههای آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمعبندی کلی صورتجلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمتها لحاظ کرده است. طبق این گزارش، اگر دادههای تورمی واقعاً کاهش را نشان دهند، این سناریو میتواند عملی شود. در کوتاهمدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالیها» را نشان میدهد؛ یعنی هر رشد دلار میتواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وامدهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمیکند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کمسابقه صورتجلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانهداری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله میشد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانهای از رویکرد فعالتر کاخ سفید در قبال بازار فارکس محسوب میشود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی میشود. همزمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخها. همین موضوع میتواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. دادههای تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، میتواند انتظارات برای رشد قوی تولید ناخالص داخلی سهماهه چهارم را تقویت کرده و در کوتاهمدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشتهاند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، دادههای جریان سرمایه نشان میدهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگتری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورتجلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمیکند و پیشبینی میشود این جفتارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانیهای ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفتارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایهای در سال آینده را در قیمتها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمتگذاری شده است). جمعبندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورتجلسه فدرال رزرو تقویت شد، اما نشانههایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر دادههای قیمتی تعیینکننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کمسابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، میتواند نوسانات تازهای ایجاد کند. معاملهگران باید علاوه بر دادههای اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.
در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از دادههای اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزشگذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنجشنبه ۱۹ فوریه با رشد قابلتوجهی همراه شدند؛ خوشبینی به سهام تکنولوژی، دادههای قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از والاستریت تا آسیا رشد سهام تکنولوژی در والاستریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانیها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایهگذاران فرصت خرید را مناسب ارزیابی کردهاند. در همین راستا، گزارشها نشان میدهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که میتواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقهای سهام سامسونگ پس از گزارش رسانههای محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گرانتر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سهروزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c دادههای اشتغال استرالیا؛ محرک جدید برای AUD دادههای ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیشبینیها برای افزایش به ۴.۲٪. این دادهها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگکنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقهای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمعبندی استراتژیک بررسی یوتوتایمز نشان میدهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. دادههای اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کردهاند. با این حال، تعطیلات منطقهای و احتیاط در بازار اوراق ژاپن نشان میدهد بازار هنوز در مرحله «تثبیت با چاشنی خوشبینی» قرار دارد.
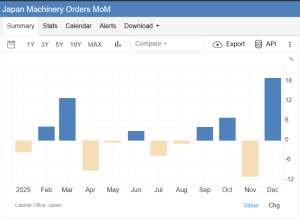
گزارشهای جدید نشان میدهد سفارشات اصلی ماشینآلات ژاپن در ماه دسامبر ۱۹.۱٪ رشد ماهانه داشته؛ رقمی که تقریباً چهار برابر پیشبینی اقتصاددانان (۴.۵٪) است. رشد سالانه نیز به ۱۶.۸٪ رسیده که بسیار بالاتر از انتظار ۳.۹٪ بوده است. این جهش، پس از افت شدید ماه نوامبر، نشانهای از بازگشت قدرتمند سرمایهگذاری شرکتهاست. این دادهها که از شاخصهای کلیدی سرمایهگذاری (Capex) محسوب میشود، از چشمانداز مثبت بانک مرکزی ژاپن برای ادامه رشد اقتصادی حمایت میکند. با وجود نگرانیهای مالی و احتیاط شرکتها نسبت به سیاستهای دولت تاکایچی، این گزارش نشان میدهد تقاضای شرکتی همچنان قوی است. بازار سهام ژاپن نیز همزمان از انتظارات مربوط به سیاستهای مالی انبساطی و احتمال افزایش انتشار اوراق دولتی حمایت شده است. با این حال، نظرسنجی اخیر رویترز نشان میدهد دو سوم شرکتهای ژاپنی همچنان نسبت به انضباط مالی دولت نگراناند. یوتوتایمز: دادههای دسامبر نشان میدهد موتور سرمایهگذاری در ژاپن همچنان فعال است، حتی اگر فضای مالی و ژئوپلیتیکی با احتیاط دنبال شود.
در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار دادههای تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایهگذاران بهدنبال جایگزینهایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطحهای حمایتی کلیدی، نشانههایی از بازگشت نشان دادند، شاخصهای اروپایی نیز امروز با رشد قابلتوجهی معامله شدند. فضای ریسکپذیری در اروپا تقویت شده و برخی شاخصها در آستانه ثبت رکوردهای جدید قرار گرفتهاند. رشد شاخصها در اروپا؛ بازگشت ریسکپذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخصهای اروپایی امروز با رشد قابلتوجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانههایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفیکاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانهداری است؟ فاصله تا رکوردهای جدید؛ شاخصها در آستانه جهش برخی شاخصهای اروپایی اکنون تنها چند دهم درصد با سقفهای تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار دادههای تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سهماهه چهارم سال گذشته، سرمایهگذاران بهدنبال جایگزینهایی برای معاملات دلاری و سهام تکنولوژی آمریکا بودهاند. اروپا با تنوع بیشتر، ارزشگذاریهای جذابتر و ریسک ژئوپلیتیک کمتر، بهعنوان یکی از گزینههای اصلی مطرح شده است. اگرچه نبود شرکتهای بزرگ تکنولوژی در اروپا یک ضعف محسوب میشود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمعبندی استراتژیک بازخوانی یوتوتایمز نشان میدهد: شاخصهای اروپایی در آستانه رکوردهای جدید هستند و سرمایهگذاران بهدنبال تنوعبخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسکپذیری حفظ شود، اروپا میتواند بهعنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.
صندوق بینالمللی پول (IMF) اعلام کرد ژاپن باید از کاهش مالیات بر مصرف خودداری کند تا فضای مالی لازم برای مدیریت بدهی و هزینههای آینده را حفظ کند. IMF همچنین توصیه کرد بانک مرکزی ژاپن (BoJ) در صورت افزایش نوسانات بازار که به نقدشوندگی اوراق آسیب میزند، آماده اجرای خرید هدفمند اوراق قرضه باشد. این نهاد بینالمللی پیشنهاد داد بانک مرکزی ژاپن افزایش نرخ بهره را بهصورت تدریجی ادامه دهد تا نرخها تا سال ۲۰۲۷ به سطح «خنثی» برسند؛ سطحی که نه محرک اقتصاد است و نه بازدارنده. IMF همچنین از تعهد ژاپن به حفظ رژیم ارزی شناور و انعطافپذیر استقبال کرد و آن را برای ثبات اقتصادی کشور ضروری دانست.
در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود دادههای قطعی درباره دستمزدها، بعید تلقی میشود دادههای کلیدی: توافقهای دستمزدی، نظرسنجی تانکان، چشمانداز اقتصادی نخستوزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که میتواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاستهای فوقانبساطی سالهای گذشته خواهد بود. این گزارش بر پایه دادههای منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئتمدیره بانک مرکزی ژاپن، نشست ماه آوریل محتملترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز دادههای کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیمگیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسبوکارها و خانوارها و گزارش بهروزشده چشمانداز اقتصادی بانک مرکزی خواهد بود؛ مجموعهای از دادهها که میتواند تصمیمگیری را دقیقتر کند. نقش دستمزدها در استراتژی نرمالسازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاستهای انبساطی است. اگر دستمزدها بهاندازه کافی افزایش یابند، میتوان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخستوزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخستوزیر «سانائه تاکایچی» که بهتازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ میتواند بازارها را بیثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاستگذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعالتر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره میتواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاستهای بحرانزده دهههای گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی میشود. جمعبندی استراتژیک: فاز «نرمالسازی تدریجی با تمرکز بر دادهها» بر اساس گزارشها، بانک مرکزی ژاپن اکنون در فاز «نرمالسازی تدریجی با تمرکز بر دادهها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیمگیری کاملاً وابسته به دادههای دستمزدی و تورمی است. بازارها در حال رصد دقیق توافقهای دستمزدی و نظرسنجیهای اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیشبینی کنند. سؤال پایانی آیا دادههای دستمزدی و تورمی ماه مارس میتوانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمالسازی تدریجی پایبند خواهد ماند؟
رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که با تاکایچی، نخست وزیر ژاپن تبادل اطلاعات منظم داشته است، اما از ارائه جزئیات این گفتوگوها خودداری کرد.