TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

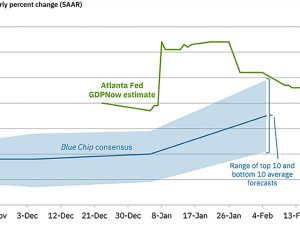
افت قابل‌توجه برآورد رشد آمریکا؛ مدل GDPNow به ۳.۰ درصد کاهش یافت

در یک نگاه برآورد نهایی مدل GDPNow برای رشد سه‌ماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از داده‌های ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیب‌پذیر اقتصاد آمریکا باقی مانده است. مدل پیش‌بینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفته‌ها گمانه‌زنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه داده‌های موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسی‌های تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفه‌ها بود، تصویر پررنگ‌تری از رشد ارائه داد، اما با عادی‌شدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. داده‌های تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینه‌کرد مصرف‌کننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایه‌گذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سه‌ماهه چهارم به سه‌ماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگ‌ترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی می‌شود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد می‌شود.» محمد زمانی به بیان دیگر، بخشی از این رشد به‌واسطه سیاست‌های مالی انبساطی و هزینه‌های دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته می‌شد؛ نکته‌ای که پایداری بلندمدت رشد را به پرسش می‌کشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان می‌دهد مسیر رشد نوسانی بوده است: سه‌ماهه نخست: منفی ۰.۶ درصد سه‌ماهه دوم: مثبت ۳.۸ درصد سه‌ماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سه‌ماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل می‌کند؛ رشدی که از یک‌سو با مصرف مقاوم و سرمایه‌گذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالش‌های ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت می‌شود؛ سناریویی که می‌تواند دست سیاست‌گذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تداوم فشردگی بازار کار در ژانویه ۲۰۲۶؛ آیا مسیر نرخ بهره استرالیا تغییر می‌کند؟

در یک نگاه رشد اشتغال: +۱۷.۸ هزار نفر (مطابق انتظارات) رشد اشتغال تمام‌وقت: +۵۰.۵ هزار نفر کاهش اشتغال پاره‌وقت: −۳۲.۷ هزار نفر نرخ بیکاری: ثابت در ۴.۱٪ (بهتر از پیش‌بینی ۴.۲٪) داده‌های اشتغال ژانویه ۲۰۲۶ استرالیا نشان دادند که بازار کار همچنان در وضعیت «فشرده» باقی مانده است. این گزارش اگرچه به‌تنهایی تضمینی برای افزایش نرخ بهره در ماه مارس نیست، اما مسیر تصمیم‌گیری بانک مرکزی را به سمت سیاست‌های انقباضی‌تر سوق می‌دهد. بازار کار همچنان فشرده است؛ ترکیب اشتغال چه می‌گوید؟ بر اساس گزارش منتشرشده توسط tradingeconomics و بازخوانی یوتوتایمز، رشد اشتغال در ژانویه ۱۷.۸ هزار نفر بود — عددی نزدیک به پیش‌بینی‌ها. اما ترکیب این رشد اهمیت بیشتری دارد: اشتغال تمام‌وقت با جهش ۵۰.۵ هزار نفری همراه بود اشتغال پاره‌وقت با کاهش ۳۲.۷ هزار نفری مواجه شد این ترکیب نشان می‌دهد که تقاضای واقعی برای نیروی کار همچنان قوی است و بازار کار دچار افت ناگهانی نشده است. نرخ بیکاری؛ پایین‌تر از مسیر پیش‌بینی‌شده بانک مرکزی نرخ بیکاری در سطح ۴.۱٪ باقی ماند — در حالی که انتظار می‌رفت به ۴.۲٪ برسد. این عدد پایین‌تر از مسیر پیش‌بینی‌شده در بیانیه سیاست پولی فوریه بانک مرکزی استرالیاست. نرخ مشارکت نیز در سطح ۶۶.۷٪ ثابت ماند؛ عددی که نشان می‌دهد عرضه نیروی کار فشار جدیدی بر نرخ بیکاری وارد نکرده است. ساعات کاری؛ سیگنال تقاضای پایدار برای نیروی کار ساعات کاری در ماه ژانویه ۰.۶٪ افزایش یافت — نشانه‌ای از آن‌که کارفرمایان همچنان از نیروی کار موجود به‌صورت فشرده استفاده می‌کنند. این رشد در ساعات کاری معمولاً با افزایش فشار بر ظرفیت بازار کار همراه است. افت مداوم تعداد بیکاران؛ سیگنال مهم برای سیاست‌گذاران تعداد کل افراد بیکار برای چهارمین ماه متوالی کاهش یافته است. آخرین بار چنین روندی پیش از آغاز چرخه افزایش نرخ بهره در ماه مه ۲۰۲۲ دیده شده بود. این کاهش مداوم نشان می‌دهد که «شُلی بازار کار» در حال افزایش نیست و ظرفیت جذب نیروی کار همچنان بالا باقی مانده است. جمع‌بندی بررسی یوتوتایمز نشان می‌دهد که بازار کار استرالیا در فاز «فشردگی پایدار» قرار دارد. داده‌های ژانویه به‌تنهایی تصمیم بانک مرکزی برای افزایش نرخ بهره در ماه مارس را قطعی نمی‌کند، اما مسیر را برای چنین تصمیمی هموارتر می‌سازد. اگر فشارهای تورمی ادامه یابد، این داده‌ها می‌توانند به‌عنوان پشتوانه‌ای برای ادامه سیاست‌های انقباضی عمل کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – ژانویه ۲۰۲۶

تغییرات اشتغال استرالیا - ژانویه - Employment Change  واقعی .................. 17.8K  پیش‌بینی ............. 20.0K  قبلی .....................68.5K (این داده از 65.2K تجدید شده است.) نرخ بیکاری استرالیا - ژانویه - Unemployment Rate  واقعی .................. %4.1  پیش‌بینی ............. %4.2  قبلی ................... %4.1 تغییرات اشتغال تمام‌وقت استرالیا - ژانویه - Full Time Employment Change  واقعی .................. 50.5K قبلی ................... 56.9K (این داده از 54.8k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - ژانویه - Part Time Employment Change  واقعی .................. 32.7K- قبلی ................... 11.7k (این داده از 10.4kتجدید شده است) نرخ مشارکت Participation Rate (ژانویه)  واقعی ............ %66.7  پیش‌بینی ............. %66.8  قبلی ................... %68.5 (این داده از %66.7 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش جزئی برآورد رشد اقتصادی آمریکا؛ مدل GDPNow به ۳.۶٪ رسید

در یک نگاه برآورد رشد سه‌ماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیش‌تر تحت تأثیر داده‌های مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما به‌تدریج تعدیل شده است. داده‌های تجاری و موجودی انبارها در روزهای آینده می‌تواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ می‌دهد که تنها چند هفته پیش، همین شاخص به‌دلیل برخی داده‌های مقطعی و اثرات موقتی تعطیلی‌ها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گسترده‌ای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow به‌تدریج به محدوده‌ای واقع‌بینانه‌تر همگرا شده است. البته همان‌گونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماه‌های بعد چندین بار بازنگری می‌شود. “ «کاهش امروز عمدتاً پس از انتشار داده‌های تولید صنعتی، آغاز ساخت‌وساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعه‌ای از آمار که تصویر نسبتاً باثبات اما نه‌چندان پرشتاب از فعالیت اقتصادی ارائه می‌دهد.» محمد زمانی اکنون تمرکز بازار به داده‌های آتی؛ به‌ویژه تراز تجاری و موجودی انبارهای عمده‌فروشی، معطوف شده است. این مؤلفه‌ها می‌توانند اثر قابل‌توجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا بر اساس جمع‌بندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشان‌دهنده رشدی قوی برای یک اقتصاد توسعه‌یافته است، اما روند کاهشی تدریجی این برآورد از اوج‌های قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاست‌گذاران پولی اهمیت ویژه‌ای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

«رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا

در یک نگاه اقتصاد آمریکا در ۲۰۲۵ رشد قابل‌قبولی ثبت کرده، اما اشتغال تقریباً متوقف مانده است؛ پدیده‌ای که به «رونق بدون اشتغال» تعبیر می‌شود. برخلاف اوایل دهه ۲۰۰۰، این بار شکاف میان GDP و اشتغال بدون وقوع رکود شکل گرفته است. رشد بهره‌وری و موج هوش مصنوعی سود شرکت‌ها را تقویت کرده، اما بازار کار (به‌ویژه مشاغل یقه‌سفید) تحت فشار قرار دارد. اقتصاد آمریکا در حال خلق ثروت است، اما نه لزوماً شغل. برآوردها نشان می‌دهد تولید ناخالص داخلی در سال ۲۰۲۵ حدود ۲.۷ درصد رشد کرده؛ رقمی که برای یک اقتصاد توسعه‌یافته، عملکردی قابل‌قبول به شمار می‌رود. با این حال، رشد اشتغال در همین بازه زمانی ناچیز بوده و این واگرایی توجه اقتصاددانان را به پدیده‌ای جلب کرده که یادآور «بهبود بدون اشتغال» پس از ترکیدن حباب فناوری در اوایل دهه ۲۰۰۰ است. تفاوت کلیدی با آن دوره در این است که آن زمان اقتصاد از رکود خارج می‌شد، اما اکنون این شکاف در میانه یک دوره انبساطی رخ داده است؛ موضوعی که به گفته تحلیلگران، در دوران پساجنگ جهانی دوم سابقه نداشته است. دایان سوانک، اقتصاددان ارشد KPMG، وضعیت فعلی را به «چهارپایه‌ای با یک پایه» تشبیه می‌کند؛ رشدی که بر بهره‌وری و سرمایه‌گذاری تکیه دارد، اما پشتوانه اشتغال گسترده ندارد. در سطح سیاسی، دونالد ترامپ احتمالاً از آمار رشد اقتصادی در سخنرانی سالانه خود دفاع خواهد کرد. مصرف‌کنندگان، بازار سهام و سرمایه‌گذاری شرکت‌ها (به‌ویژه در حوزه هوش مصنوعی) در سال ۲۰۲۵ از اقتصاد حمایت کرده‌اند. داده‌های تازه نیز نشان می‌دهد سرمایه‌گذاری بنگاه‌ها سال را قدرتمند به پایان رسانده و تولید صنعتی در ژانویه بیشترین افزایش تقریباً یک‌ساله را ثبت کرده است. اما پشت این تصویر مثبت، بازار کار نشانه‌های فرسایش را بروز می‌دهد. رشد بهره‌وری که برخی آن را به موج هوش مصنوعی نسبت می‌دهند، در حال افزایش است، اما به افزایش اشتغال منجر نشده است. “ «این وضعیت یادآور سخنرانی معروف بن برنانکی در سال ۲۰۰۳ درباره «بهبود بدون اشتغال» است؛ دوره‌ای که کاهش مشاغل تولیدی و اداری، هم‌زمان با رشد فناوری، ساختار بازار کار را تغییر داد..» محمد زمانی اکنون نیز بیشترین فشار بر مشاغل یقه‌سفید وارد شده است. نرخ بیکاری در میان افراد دارای تحصیلات دانشگاهی افزایش یافته، در حالی که در برخی مشاغل یقه‌آبی حتی کاهش مشاهده شده است. این تغییر ترکیب بیکاری نشان می‌دهد بازتخصیص نیروی کار در جریان است؛ فرآیندی که با گسترش استفاده از ابزارهای هوش مصنوعی در محیط‌های اداری هم‌زمان شده است. با این حال، میزان واقعی جایگزینی نیروی انسانی توسط AI همچنان محل بحث است. جروم پاول اخیراً تأکید کرده موج کنونی بهره‌وری از پنج یا شش سال پیش آغاز شده و لزوماً به استقرار گسترده مدل‌های زبانی بزرگ محدود نمی‌شود. برخی دیگر از سیاست‌گذاران فدرال رزرو معتقدند اصلاح ساختارها و تغییر مدل‌های کسب‌وکار پس از همه‌گیری، اکنون ثمر داده است. از سوی دیگر، بازار سهام و سودآوری شرکت‌ها در اوج قرار دارند. شاخص‌های سهامی نزدیک به رکوردهای تاریخی‌اند و حاشیه سود شرکت‌ها در سطوحی قرار دارد که از پایان جنگ جهانی دوم بی‌سابقه بوده است. سرمایه‌گذاران از افزایش بهره‌وری و کاهش هزینه‌ها بهره می‌برند، اما این دستاوردها هنوز به افزایش پایدار دستمزدها منجر نشده است. طبق بررسی‌های یوتوتایمز؛ داده‌های اخیر اشتغال نشان می‌دهد هرچند در ژانویه افزایش استخدام مشاهده شده، بخش عمده آن در حوزه‌های سلامت و خدمات اجتماعی متمرکز بوده است. مشاغل اداری و مدیریتی همچنان با ضعف تقاضا مواجه‌اند. رشد دستمزدها نیز در حال کند شدن است؛ نشانه‌ای از کاهش قدرت چانه‌زنی کارگران. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ اقتصاددانانی مانند مایکل پیرس از Oxford Economics هشدار می‌دهند که ترکیب «بهره‌وری بالا، استخدام بیش از حد در گذشته و نااطمینانی سیاستی» اقتصاد را در برابر شوک‌ها آسیب‌پذیر می‌کند؛ زیرا بازار کار مهم‌ترین سپر در برابر رکود است. اگر این سپر تضعیف شود، حتی رشد مناسب GDP نیز نمی‌تواند از اقتصاد در برابر افت ناگهانی محافظت کند. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد آمریکا در حال تجربه پدیده‌ای کم‌سابقه است: رشد قوی بدون پشتوانه اشتغال گسترده. اگر افزایش بهره‌وری به افزایش دستمزدها و فرصت‌های شغلی منجر نشود، این «رونق بدون اشتغال» می‌تواند به تدریج به چالشی ساختاری برای پایداری رشد تبدیل شود؛ چالشی که هم برای سیاست‌گذاران پولی و هم برای دولت، آزمونی جدی در سال‌های پیش‌رو خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تثبیت نرخ بهره در ۲.۲۵ درصد؛ چرا بانک مرکزی نیوزیلند نقشه راه خود را صعودی کرد؟

در یک نگاه تثبیت نرخ بهره (OCR): ابقای نرخ در سطح ۲.۲۵٪ که مطابق با پیش‌بینی اکثر تحلیل‌گران بود. تعدیل چشم‌انداز آینده: افزایش برآورد نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ نسبت به گزارش قبلی. هدف‌گذاری تورمی: پیش‌بینی بازگشت نرخ تورم به محدوده ۱ تا ۳ درصد در فصل جاری. احتمال تغییر در پایان سال: آمادگی مشروط برای آغاز چرخه افزایش نرخ‌ها در اواخر سال ۲۰۲۶. بانک مرکزی نیوزیلند در نخستین تصمیم‌گیری سال ۲۰۲۶، نرخ بهره رسمی را در سطح ۲.۲۵٪ تثبیت کرد، اما با تغییر در پیش‌بینی‌های بلندمدت، سیگنالی متفاوت به بازار مخابره کرد. این نهاد با اصلاح صعودی مسیر آینده نرخ‌ها، نشان داد که علیرغم حفظ سیاست‌های حمایتی در مقطع فعلی، خود را برای عبور تدریجی از دوران پول ارزان و مقابله با تورم در ماه‌های پیش‌رو آماده می‌کند. ابقای نرخ بهره؛ اولویت‌دهی به بازیابی اقتصادی بانک مرکزی نیوزیلند در این نشست تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. دلیل اصلی این رویکرد، حمایت از اقتصادی است که هنوز در مراحل اولیه بازیابی قرار دارد. با وجود اینکه تورم در اواخر سال ۲۰۲۵ اندکی بالاتر از محدوده هدف بود، مقامات پولی معتقدند هزینه‌هایی مانند انرژی و خدمات شهری همچنان محرک تورم هستند و برای مهار آن‌ها نیاز به یک سیاست «صبر و انتظار» وجود دارد. تغییر در نقشه راه؛ پیام صعودی برای بازارهای مالی نکته‌ای که بیشترین واکنش را در بازار فارکس و اوراق قرضه به همراه داشت، بازبینی صعودی در مسیر آینده نرخ بهره بود. بر اساس داده‌های جدید، پیش‌بینی می‌شود نرخ بهره در ژوئن ۲۰۲۶ به ۲.۲۶٪ و در مارس ۲۰۲۷ به ۲.۵۲٪ برسد. این ارقام نسبت به پیش‌بینی‌های قبلی در نوامبر گذشته بالاتر هستند و نشان می‌دهند که بانک مرکزی به سمت یک «سیاست انقباضی تدریجی» حرکت می‌کند؛ وضعیتی که در آن هزینه استقراض برای کنترل تورم به آرامی افزایش می‌یابد. دیدگاه‌های رئيس بانک مرکزی؛ عادی‌سازی مشروط آنا برمن، رئيس بانک مرکزی نیوزیلند، در نشست خبری پس از تصمیم‌گیری اعلام کرد که احتمال افزایش نرخ بهره تا پایان سال جاری میلادی وجود دارد، اما این اقدام قطعی نیست. او تأکید کرد که بانک مرکزی زمانی دست به ماشه افزایش نرخ خواهد برد که از قدرت گرفتن اقتصاد و ثبات فشارهای تورمی اطمینان حاصل کند. این وضعیت نشان‌دهنده فاز «انتظار برای حرکت بعدی» است، جایی که سیاست‌گذاران به جای پیش‌داوری، بر اساس داده‌های کلان تصمیم خواهند گرفت. وضعیت بازار مسکن و اشتغال در بخش دیگری از گزارش، به ثبات نسبی در بازار کار اشاره شده است، هرچند نرخ بیکاری همچنان در سطوح بالایی قرار دارد. همچنین بانک مرکزی تصریح کرد که انتظار جهش ناگهانی در قیمت مسکن را ندارد. این رویکرد نشان می‌دهد که مقامات پولی قصد دارند با سرعتی بسیار ملایم به سمت عادی‌سازی نرخ‌ها حرکت کنند تا از وارد شدن شوک ناگهانی به معیشت خانوارها جلوگیری شود. جمع‌بندی استراتژیک این گزارش بر پایه داده‌های منتشرشده در investinglive و بازخوانی یوتوتایمز برای فارسی‌زبانان تنظیم شده است. در حال حاضر بازار پولی نیوزیلند در مرحله «تثبیت با سوگیری صعودی» قرار دارد. روند فعلی: بازار در حال هضم این واقعیت است که اولین مرحله افزایش نرخ بهره، زودتر از آنچه در نوامبر پیش‌بینی شده بود، رخ خواهد داد. فاز بازار: اقتصاد در مرحله «آزمون اعتماد» قرار دارد و نگاه سرمایه‌گذاران از این پس به داده‌های تورمی ماهانه دوخته خواهد شد تا زمان دقیق تغییر سیاست‌ها را پیش‌بینی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتاق بازرگانی آلمان پیش‌بینی رشد را به ۱٪ افزایش داد

اتاق بازرگانی آلمان پیش‌بینی رشد اقتصاد این کشور را از ۰.۷٪ به ۱.۰٪ افزایش داد. با وجود این تعدیل مثبت، شاخص فضای کسب‌وکار همچنان زیر میانگین بلندمدت قرار دارد؛ هرچند نسبت به دوره قبل اندکی بهبود نشان می‌دهد. این گزارش نشان می‌دهد که اگرچه چشم‌انداز اقتصادی آلمان در حال بهتر شدن است، اما کسب‌وکارها هنوز با چالش‌های ساختاری و ضعف تقاضا دست‌وپنجه نرم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات مدعیان بیکاری انگلیس – ژانویه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - ژانویه - Claimant Count Change  واقعی .................. 28.6هزار نفر پیش‌بینی ............ 22.8 هزار نفر  قبلی ..................... 2.7 هزار نفر (این داده از 17.9 هزار نفر تجدید شده است) نرخ بیکاری انگلیس - دسامبر - Unemployment Rate  واقعی .................. %5.2  پیش‌بینی ............. %5.2  قبلی .................... %5.1 شاخص متوسط درآمد به همراه مزایا - دسامبر - Average Earnings Index  واقعی .................. %4.2  پیش‌بینی ............... %4.6  قبلی .................... %4.6 (این داده از 4.7 درصد تجدید شده است.) گزارش بازار کار بریتانیا همچنان با مشکلات کیفی داده‌ها مواجه است و به نظر می‌رسد این وضعیت ادامه‌دار باشد. اداره آمار بریتانیا در حال بررسی احتمال تأخیر در اجرای نسخه جدید نظرسنجی اشتغال است. بر اساس داده‌های منتشرشده، آمار اشتغال در بریتانیا ضعیف‌تر از انتظار بوده‌اند، اما تحلیلگران معتقدند این گزارش تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی انگلیس نخواهد داشت؛ چرا که بانک پیش‌تر ضعف بازار کار را پیش‌بینی کرده و احتمال کاهش بیشتر نرخ بهره را در نظر گرفته است. با این حال، گزارش امروز می‌تواند انتظارات برای کاهش نرخ بهره در نشست بعدی را تقویت کند. معامله‌گران پیش‌تر احتمال کاهش نرخ را ۷۰٪ قیمت‌گذاری کرده بودند و انتظار می‌رود این احتمال پس از باز شدن بازارها به ۸۰٪ یا حتی ۹۰٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تله خرس‌ها در بازار دلار؟ چرا فروشندگان دلار باید نگران یک شوک ناگهانی باشند؟

در یک نگاه موقعیت سرمایه‌گذاران در دلار آمریکا به منفی‌ترین سطح از ژانویه ۲۰۱۲ رسیده است. موقعیت‌های فروش (Short) از رکوردهای قبلی نیز فراتر رفته‌اند. ضعف بازار کار آمریکا، مهم‌ترین ریسک نزولی برای دلار است. احتمال بازگشت ناگهانی قیمت‌ها در صورت انتشار داده‌های قوی وجود دارد. بر اساس نظرسنجی جدید بانک آمریکا، موقعیت سرمایه‌گذاران در بازار دلار آمریکا به پایین‌ترین سطح تاریخی رسیده است. این وضعیت نشان‌دهنده اجماع گسترده درباره چشم‌انداز ضعیف اقتصاد آمریکا و احتمال کاهش نرخ بهره توسط فدرال رزرو است؛ اما همین تراکم در موقعیت‌های فروش می‌تواند زمینه‌ساز نوسانات شدید و بازگشت‌های ناگهانی باشد. این گزارش بر پایه داده‌های منتشرشده توسط Bank of America و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. دلار در پایین‌ترین موقعیت سرمایه‌گذاری تاریخ طبق نظرسنجی ماه فوریه بانک آمریکا، سرمایه‌گذاران اکنون بیشترین موقعیت منفی را نسبت به دلار آمریکا دارند. میزان قرارگیری در موقعیت فروش (Short) از رکوردهای قبلی، از جمله کف ثبت‌شده در آوریل گذشته، نیز فراتر رفته است. این داده‌ها نشان می‌دهند که بازار به‌طور گسترده انتظار دارد: رشد اقتصادی آمریکا ضعیف‌تر شود. تورم کاهش یابد. و فدرال رزرو در ماه‌های آینده سیاست‌های انبساطی‌تری اتخاذ کند. نقش بازار کار در مسیر دلار با وجود ثبات نسبی در داده‌های اشتغال، سرمایه‌گذاران معتقدند که ضعف بیشتر در بازار کار می‌تواند فشار بیشتری بر دلار وارد کند. افزایش نرخ بیکاری یا کاهش در روند استخدام می‌تواند: انتظارات کاهش نرخ بهره را تقویت کند. تفاوت نرخ بهره با سایر ارزها را افزایش دهد. و در نهایت باعث افت بیشتر دلار شود. ریسک بازگشت ناگهانی؛ بازار در فاز «تراکم فروش» وقتی موقعیت‌های فروش بیش‌ازحد شلوغ می‌شوند، بازار وارد فاز «تراکم فروش» می‌شود؛ یعنی: اگر داده‌های اقتصادی برخلاف انتظار منتشر شوند. (مثلاً تورم بالا یا اشتغال قوی)، معامله‌گران مجبور به بستن موقعیت‌های فروش می‌شوند. و این می‌تواند باعث بازگشت سریع و نوسان شدید در قیمت دلار شود. فدرال رزرو و سیاست پولی؛ نگاه به آینده با کاهش نگرانی‌ها درباره استقلال فدرال رزرو پس از معرفی «کوین وارش» به‌عنوان رئیس جدید، بازار همچنان منتظر سیگنال‌های جدید از بانک مرکزی است. تا آن زمان، مسیر دلار به‌شدت وابسته به: داده‌های تورم گزارش‌های اشتغال و موضع‌گیری‌های رسمی فدرال رزرو خواهد بود. ✔️ بیشتر بخوانید: نظم نوین ترامپ و چرخش آرام سوئد به سوی یورو جمع‌بندی استراتژیک: فاز «انتظار با ریسک نوسان بالا» بر اساس داده‌های بانک آمریکا، بازار دلار اکنون در فاز «انتظار با ریسک نوسان بالا» قرار دارد: موقعیت‌های فروش سنگین شده‌اند. داده‌های ضعیف می‌توانند افت را ادامه دهند. اما داده‌های قوی می‌توانند باعث بازگشت سریع شوند. معامله‌گران باید مراقب انتشار داده‌های کلان آمریکا باشند؛ زیرا هر سیگنال می‌تواند جهت بازار را تغییر دهد. سؤال پایانی آیا بازار دلار آمریکا در مسیر افت تدریجی باقی خواهد ماند — یا داده‌های اقتصادی آینده می‌توانند موجی از بازگشت‌های ناگهانی ایجاد کنند؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی استرالیا چه سیگنالی به بازارها می‌دهد؟

در یک نگاه نرخ بهره در فوریه ۲۵ نقطه پایه افزایش یافت و به ۳.۸۵٪ رسید. بانک مرکزی استرالیا: «ریسک‌های تورمی و اشتغال به‌طور محسوس تغییر کرده‌اند». بازارها همچنان احتمال افزایش نرخ در ماه‌های آینده را قیمت‌گذاری می‌کنند. تمرکز بر داده‌های تورم آینده؛ دلار استرالیا و اوراق کوتاه‌مدت حساس باقی می‌مانند. بانک مرکزی استرالیا در صورت‌جلسه نشست فوریه خود اعلام کرده که تصمیم به افزایش نرخ بهره پس از مشاهده داده‌های تورمی قوی‌تر از انتظار و کاهش محسوس محدودیت‌های مالی اتخاذ شده است. این گزارش نشان می‌دهد که مسیر سیاست پولی همچنان وابسته به داده‌هاست و هیچ مسیر از پیش‌تعیین‌شده‌ای وجود ندارد. این گزارش بر پایه داده‌های منتشرشده توسط بانک مرکزی استرالیا و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. چرا نرخ بهره در فوریه افزایش یافت؟ طبق صورت‌جلسه بانک مرکزی استرالیا، تصمیم به افزایش نرخ بهره پس از آن گرفته شد که اعضای هیئت‌مدیره به این نتیجه رسیدند که: تورم همچنان گسترده و پایدار است. شرایط مالی به‌طور قابل‌توجهی تسهیل شده‌اند. بازار کار فشرده باقی مانده و دستمزدها بالا هستند. تقاضا در اقتصاد بیش از عرضه است و این روند ادامه خواهد داشت. اعضای هیئت‌مدیره معتقد بودند که بدون اقدام سیاستی، تورم برای مدت طولانی بالاتر از هدف ۲–۳٪ باقی خواهد ماند. تصمیم‌گیری: افزایش یا تثبیت؟ در نشست فوریه، گزینه تثبیت نرخ بهره در سطح ۳.۶٪ نیز بررسی شد، اما در نهایت افزایش ۲۵ نقطه پایه به ۳.۸۵٪ به‌عنوان گزینه قوی‌تر انتخاب شد. تصمیم به‌صورت اجماعی گرفته شد و هدف آن مقابله با تقاضای بیش‌ازحد و جلوگیری از تثبیت تورم بالا بود. مسیر آینده نرخ بهره: وابسته به داده‌ها بانک مرکزی تأکید کرده که هیچ مسیر از پیش‌تعیین‌شده‌ای برای نرخ بهره وجود ندارد و تصمیمات آینده کاملاً وابسته به داده‌های اقتصادی خواهند بود. ریسک‌ها در هر دو سمت وجود دارند و اعضا اذعان کرده‌اند که نمی‌توان با اطمینان بالا مسیر آینده را پیش‌بینی کرد. شرایط مالی: دیگر محدودکننده نیستند؟ در صورت‌جلسه آمده که: بانک‌ها به‌راحتی وام می‌دهند. رشد اعتباری قوی است. قیمت مسکن و وام‌های رهنی افزایش یافته‌اند. دلار استرالیا تقویت شده، اما تأثیر آن محدود بوده. این عوامل باعث شده‌اند که سیاست پولی دیگر به‌اندازه گذشته محدودکننده (انقباضی) تلقی نشود. زمینه جهانی: مقاوم‌تر از انتظار بانک مرکزی استرالیا همچنین اشاره کرده که چشم‌انداز جهانی بهتر از پیش‌بینی‌هاست؛ به‌ویژه به دلیل سرمایه‌گذاری‌های مرتبط با هوش مصنوعی که به رشد اقتصادی کمک کرده‌اند. جمع‌بندی استراتژیک: فاز «تثبیت با حساسیت بالا به داده‌ها» بازار استرالیا اکنون در فاز «تثبیت با حساسیت بالا به داده‌ها» قرار دارد: نرخ بهره افزایش یافته است. اما مسیر آینده نامشخص است. داده‌های تورمی آینده نقش کلیدی دارند. دلار استرالیا و اوراق کوتاه‌مدت به‌شدت واکنش‌پذیر خواهند بود. معامله‌گران باید منتظر داده‌های شاخص CPI و اشتغال باشند تا مسیر بعدی سیاست پولی روشن‌تر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بالا، رشد پایین؛ اقتصاد ژاپن در چه وضعی است؟

در یک نگاه رشد اقتصادی ژاپن در Q4 فقط ۰.۲٪ سالانه بود؛ بسیار کمتر از انتظار بازار. مصرف خصوصی تنها ۰.۱٪ رشد کرد؛ فشار قیمت مواد غذایی همچنان سنگین است. سرمایه‌گذاری شرکت‌ها فقط ۰.۲٪ افزایش یافت؛ کمتر از پیش‌بینی ۰.۸٪. صادرات ۰.۳٪ کاهش یافت و سهمی در رشد نداشت؛ تقاضای خارجی خنثی بود. اقتصاد ژاپن در سه‌ماهه چهارم ۲۰۲۵ تنها یک رشد بسیار محدود ثبت کرده؛ رشدی که بسیار کمتر از پیش‌بینی‌هاست و نشان می‌دهد موتور اقتصاد این کشور هنوز با ضعف تقاضا و فشار قیمت‌ها دست‌وپنجه نرم می‌کند. این داده‌ها مسیر سیاست‌گذاری بانک مرکزی ژاپن را محتاطانه نگه می‌دارد و تصویر روشنی از یک اقتصاد «در حال تثبیت اما بدون شتاب» ارائه می‌دهد. ژاپن در Q4 رشد می‌کند، اما بسیار کمتر از انتظار داده‌های اولیه نشان می‌دهد اقتصاد ژاپن در سه‌ماهه پایانی ۲۰۲۵ تنها ۰.۱٪ رشد فصلی داشته است؛ رقمی که پس از افت ۰.۷٪ در فصل قبل، بیشتر شبیه یک «بازگشت حداقلی» است تا یک احیای واقعی. در مقیاس سالانه نیز رشد ۰.۲٪ ثبت شده؛ در حالی که بازار انتظار ۱.۶٪ داشت. این شکاف بزرگ میان انتظار و واقعیت، تصویر یک اقتصاد در حال تثبیت اما فاقد شتاب را تقویت می‌کند. مصرف خصوصی: رشد بسیار محدود زیر فشار قیمت‌ها مصرف خانوار که بیش از نیمی از اقتصاد ژاپن را تشکیل می‌دهد، تنها ۰.۱٪ رشد کرد. این رقم مطابق پیش‌بینی‌هاست، اما نسبت به فصل قبل (۰.۴٪) کاهش محسوسی دارد. افزایش مداوم قیمت مواد غذایی همچنان قدرت خرید خانوارها را محدود کرده و اجازه نمی‌دهد تقاضای داخلی نقش محرک اصلی را ایفا کند. سرمایه‌گذاری شرکت‌ها: کمتر از انتظار سرمایه‌گذاری بنگاه‌ها در Q4 تنها ۰.۲٪ افزایش یافت؛ در حالی که پیش‌بینی‌ها ۰.۸٪ بود. این داده نشان می‌دهد شرکت‌ها هنوز نسبت به آینده اقتصادی محتاط هستند و تمایل به گسترش فعالیت‌ها محدود مانده است. تجارت خارجی: بدون نقش حمایتی صادرات ژاپن در این دوره ۰.۳٪ کاهش یافت. هرچند این افت کمتر از فصل قبل است، اما همچنان نشان می‌دهد تقاضای خارجی نتوانسته نقشی در رشد ایفا کند. در نتیجه، سهم تجارت خارجی در رشد صفر بوده است. تورم: همچنان پایدار شاخص GDP Deflator که فشارهای قیمتی را نشان می‌دهد، در این دوره ۳.۴٪ رشد سالانه داشته است. این رقم تأیید می‌کند که تورم در ژاپن هنوز پایدار است، حتی اگر رشد اقتصادی ضعیف باشد. جمع‌بندی یوتوتایمز از داد‌ه‌ها: اقتصاد ژاپن در فاز «تثبیت محتاطانه» داده‌های جدید نشان می‌دهد ژاپن پس از یک دوره افت، وارد فاز تثبیت محتاطانه شده است. رشد اقتصادی بازگشته، اما بسیار ضعیف‌تر از پیش‌بینی‌هاست. برای بانک مرکزی ژاپن، این وضعیت به معنای ادامه مسیر عادی‌سازی تدریجی و بدون شتاب است؛ زیرا ضعف مصرف و سرمایه‌گذاری اجازه سیاست‌های پولی تهاجمی را نمی‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات فصلی تولید ناخالص داخلی ژاپن – سه‌ماهه چهارم ۲۰۲۵

تغییرات فصلی تولید ناخالص داخلی ژاپن - GDP (سه ماهه چهارم)  واقعی .................... %0.1  پیش‌بینی ............... %0.4  قبلی ...................... %0.6- (این داده از 0.4- تجدید شده است.) تغییرات فصلی تولید ناخالص داخلی تعدیل شده ژاپن- GDP Growth Annualized (سه‌ماهه چهارم)  واقعی .................... %0.2  پیش‌بینی ..............%1.6  قبلی ......................% 2.6- (این داده از 2.3- درصد تجدید شده است.) تغییرات سالانه شاخص قیمت تولید ناخالص داخلی ژاپن - Prelim GDP Price Index (سه ماهه چهارم) واقعی ............... %3.4 پیش بینی ........ %3.2 قبلی ..................% 3.4 (این داده از 2.8 درصد تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تراز تجاری ناحیه یورو – دسامبر ۲۰۲۵

تغییرات اشتغال ناحیه یورو - سه‌ماهه چهارم- Employment Change  واقعی ................ %0.2  پیش‌بینی ............. %0.1  قبلی .................... %0.2 (این داده از 0.1 درصد تجدید شده است) تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم- Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3 تراز تجاری ناحیه یورو - دسامبر - Trade Balance  واقعی ................ 11.6B  پیش‌بینی ............. 11.8B  قبلی .................... 10.2B این داده از 10.7B تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد قطره‌چکانی اقتصاد فرانسه؛ پیش‌بینی تازه ECB چیست؟

ویلروی، عضو بانک مرکزی اروپا (ECB)، گفت: «انتظار داریم رشد اقتصادی فرانسه در سه‌ماهه نخست بین ۰.۲٪ تا ۰.۳٪ باشد.» او افزود: «این میزان رشد با پیش‌بینی رشد سالانه ۱٪ در سال ۲۰۲۶ هم‌راستا است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تولید ناخالص داخلی – سه ماهه چهارم انگلیس 2025

  تولید ناخالص داخلی - سه ماهه چهارم انگلیس - Gross Domestic Product  واقعی .................. %0.1  پیش‌بینی ............. %0.2  قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه چهارم انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1 پیش‌بینی ............. %1.2  قبلی .................. %1.3 شاخص تولیدات صنعتی انگلیس - دسامبر (سالانه) - Industrial Production واقعی .................. %0.5 پیش‌بینی ............ %1.5 قبلی ................... %2.3 شاخص تولیدات کارخانجات - دسامبر (سالانه) - Manufacturing Production واقعی .................. %0.5 پیش‌بینی ............ %1.8 قبلی .................... %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط آمار اشتغال ۲۰۲۵؛ فقط ۱۵ هزار شغل در ماه ایجاد شد

در یک نگاه بازنگری داده‌ها نشان داد که آمریکا در سال ۲۰۲۵ تنها ۱۸۱ هزار شغل ایجاد کرده است؛ بدترین عملکرد غیررکودی از سال ۲۰۰۳. میانگین رشد ماهانه اشتغال به ۱۵ هزار نفر سقوط کرد (بسیار کمتر از گزارش اولیه ۴۹ هزار نفر). با وجود آمار ضعیف سالانه، جهش اشتغال در ژانویه اقتصاددانان را غافلگیر کرد. اداره آمار کار (BLS) داده‌ها را بر اساس رکوردهای مالیاتی دقیق‌تر بازنگری کرده است. کارنامه سیاه بازار کار آمریکا در سال ۲۰۲۵ داده‌های بازنگری شده نشان می‌دهد که بازار کار ایالات متحده یکی از بدترین سال‌های خود را در چند دهه اخیر پشت سر گذاشته است. طبق گزارش جدید اداره آمار کار (BLS)، اقتصاد آمریکا در کل سال ۲۰۲۵ تنها ۱۸۱,۰۰۰ شغل ایجاد کرده است. تحلیلگران معتقدند که این آمار، پایین‌ترین مجموع سالانه در سال‌های غیررکودی از سال ۲۰۰۳ تاکنون محسوب می‌شود. سقوط میانگین ماهانه نکته نگران‌کننده اینجاست که میانگین رشد ماهانه اشتغال به عدد ناچیز ۱۵,۰۰۰ شغل رسیده است. این در حالی است که گزارش‌های اولیه، سرعت رشد را حدود ۴۹,۰۰۰ شغل در ماه نشان می‌دادند. این اصلاحیه بزرگ بر اساس داده‌های دقیق‌تر مالیات بیمه بیکاری ایالتی انجام شده است. “ اگرچه سال ۲۰۲۵ از نظر تاریخی ضعیف بود، اما گزارش ژانویه امسال با جهشی فراتر از انتظار، اقتصاددانان را شگفت‌زده کرد و نرخ بیکاری به طور غیرمنتظره‌ای کاهش یافت. تحریریه یوتوتایمز بروزرسانی مدل تولد-مرگ در یک اقدام فنی مهم دیگر، اداره آمار کار (BLS) مدل موسوم به «تولد-مرگ» خود را نیز به‌روزرسانی کرد. این مدل آماری برای تخمین خالص تعداد کسب‌وکارهایی که افتتاح یا تعطیل می‌شوند، استفاده می‌شود و نقش مهمی در محاسبه دقیق اشتغال دارد. ✔️  بیشتر بخوانید: هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد بر اساس جمع‌بندی تیم یوتوتایمز، بازنگری‌های نزولی شدید در داده‌های اشتغال نشان می‌دهد که اقتصاد آمریکا بسیار شکننده‌تر از آنچه تصور می‌شد بوده است، اما جهش اخیر ژانویه ممکن است مانع از تصمیم‌گیری‌های شتاب‌زده برای کاهش نرخ بهره شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فراتر از شایعات؛ فدرال رزرو دقیقاً به دنبال چه عددی در گزارش اشتغال است؟

در یک نگاه تله آماری: اگرچه محدوده پیش‌بینی‌ها تا ۱۳۵ هزار شغل است، اما اکثر غول‌های بانکی روی عدد ۵۰ تا ۸۵ هزار متمرکز شده‌اند. خط قرمز پاول: فدرال رزرو برای جلوگیری از بحران، به حداقل ۳۰ تا ۵۰ هزار شغل جدید در ماه نیاز دارد. نرخ بیکاری؛ پادشاه داده‌ها: اجماع سنگین ۷۷ درصدی روی عدد ۴.۴٪ نشان می‌دهد که کوچک‌ترین تغییر در این نرخ، زلزله‌ای در بازار ارز ایجاد می‌کند. بازنگری‌های بی‌اهمیت: برخلاف هیاهوی رسانه‌ها، بازنگری داده‌های سال ۲۰۲۵ تأثیر چندانی بر آینده سیاست‌های پولی نخواهد داشت. معامله‌گران وال‌استریت در انتظار یک غافلگیری بزرگ؛ آیا تمرکز بیش از حد بر اعداد قدیمی، بازار را از واقعیتِ فعلی نرخ بیکاری غافل کرده است؟ یوتوتایمز در این گزارش تحلیلی، کالبدشکافی دقیقی از توزیع پیش‌بینی‌های NFP ارائه می‌دهد تا بدانید دقیقاً در کدام نقطه، ماشه نوسانات شدید بازار کشیده خواهد شد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز بازارها در حالی به استقبال گزارش اشتغال (NFP) می‌روند که تمرکز صرف بر عدد «اجماع»، می‌تواند یک خطای استراتژیک برای معامله‌گران باشد. بررسی‌های اختصاصی یوتوتایمز نشان می‌دهد که اگرچه محدوده تخمین‌ها بسیار وسیع است، اما هسته اصلی پیش‌بینی‌ها در منطقه ۵۰ تا ۸۵ هزار شغل متمرکز شده است. این یعنی حتی اگر داده‌ها مطابق میل بازار منتشر شوند اما در مرز پایین این محدوده باشند، باز هم باید منتظر یک شوک قیمتی باشیم. “ «امروز روز تمرکز بر جزئیات است؛ جایی که توزیع آرا و نرخ بیکاری، سرنوشت جفت‌ارزهای اصلی را رقم خواهند زد.» یوتوتایمز چرا نرخ بیکاری ۴.۴ درصد سرنوشت‌ساز است؟ برخلاف دوره‌های قبل، این بار نبرد اصلی بر سر تعداد شغل‌های ایجاد شده نیست. طبق تحلیل یوتوتایمز، فدرال رزرو و شخص جروم پاول، لنز دوربین خود را روی نرخ بیکاری تنظیم کرده‌اند. با توجه به اینکه ۷۷ درصد از اقتصاددانان روی عدد ۴.۴ درصد توافق دارند، هرگونه انحراف (حتی ۰.۱ درصدی) از این مرز، می‌تواند به معنای تغییر فوری در انتظارات نرخ بهره و جهت‌گیری دلار باشد. عبور از سایه گذشته درحالی که رسانه‌ها به شدت بر بازنگری داده‌های حقوق و دستمزد سال ۲۰۲۵ تمرکز کرده‌اند، تحلیلگران یوتوتایمز معتقدند این داده‌ها تنها «تاریخ» هستند و تأثیری بر آینده ندارند. واقعیت فعلی این است که اقتصاد آمریکا برای حفظ تعادل، به حداقل ۳۰ تا ۵۰ هزار شغل ماهانه نیاز دارد. هر عددی بالاتر از این، می‌تواند سوخت لازم برای جهش دلار را فراهم کند و هر عددی کمتر از آن، زنگ خطر رکود را با صدای بلندتری به صدا در خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

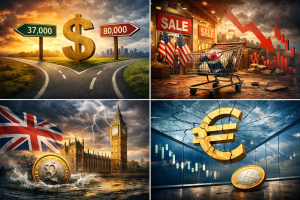
تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر