TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

آمریکا به کره جنوبی درباره هدف گرفتن شرکت‌های فناوری هشدار داد

به گزارش وال‌ستریت ژورنال، ایالات متحده در بحبوحه تشدید تنش‌های تجاری به کره جنوبی هشدار داده است که از هدف قرار دادن شرکت‌های فناوری آمریکایی خودداری کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ تعرفه‌های کره‌جنوبی را به ۲۵٪ افزایش داد؛ تنش تجاری آسیا دوباره شعله‌ور شد

دونالد ترامپ اعلام کرده است که تعرفه‌ها بر طیف گسترده‌ای از کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش می‌دهد؛ اقدامی که به گفته او نتیجه «عدم تصویب توافق تجاری ۲۰۲۵» توسط مجلس کره است. این توافق در ژوئیه ۲۰۲۵ با رئیس‌جمهور لی امضا شده و در سفر ترامپ به سئول در اکتبر همان سال دوباره تأیید شده بود. این افزایش تعرفه‌ها شامل خودرو، چوب، دارو و سایر کالاهای مشمول تعرفه‌های متقابل می‌شود و یکی از بزرگ‌ترین تشدیدهای فشار تجاری آمریکا بر کره‌جنوبی در سال‌های اخیر به شمار می‌رود. تحلیلگران می‌گویند این اقدام می‌تواند: ریسک‌های ژئوپلیتیک در آسیا را افزایش دهد، احتمال اقدامات تلافی‌جویانه را بالا ببرد، و نوسانات تازه‌ای در بازارهای آسیا-اقیانوسیه ایجاد کند. بخش خودرو و داروسازی کره‌جنوبی بیشترین آسیب را خواهند دید و احتمال تضعیف وون نیز مطرح است. چند ساعت پس از اعلام تعرفه‌ها، یک مقام حزب حاکم کره‌جنوبی گفت لوایح اجرای توافق با آمریکا ارائه شده و به‌زودی بررسی می‌شود. همچنین فرستاده تجاری کره به‌زودی راهی واشنگتن خواهد شد تا با USTR درباره اجرای توافق گفت‌وگو کند. این تحولات نشان می‌دهد که روابط تجاری آمریکا و کره‌جنوبی وارد مرحله‌ای حساس شده و بازارهای منطقه باید خود را برای دوره‌ای از نوسان و عدم‌قطعیت آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکورد تاریخی مس در لندن؛ بازار وارد فاز کمبود ساختاری می‌شود

بازار جهانی مس وارد مرحله‌ای تازه شده است. قیمت مس در بورس فلزات لندن (LME) برای نخستین‌بار در تاریخ از مرز ۱۳ هزار دلار به ازای هر تن متریک عبور کرد؛ حرکتی که نه حاصل هیجان کوتاه‌مدت، بلکه بازتاب یک تغییر بنیادین در توازن عرضه و تقاضای این فلز راهبردی است. آنچه امروز در نمودار قیمت دیده می‌شود، حاصل انباشت چند سال فشار ساختاری بر سمت عرضه است؛ فشاری که اکنون به‌تدریج خود را در قیمت‌ها تخلیه می‌کند. شکاف عرضه؛ مسأله‌ای که از سال‌ها پیش شکل گرفت از اوایل دهه ۲۰۲۰، بسیاری از تحلیل‌گران نسبت به شکل‌گیری یک شکاف پایدار در عرضه مس هشدار می‌دادند. سرمایه‌گذاری ناکافی در پروژه‌های جدید، طولانی‌بودن چرخه توسعه معادن، افت عیار سنگ معدن در معادن قدیمی و سخت‌گیرانه‌تر شدن مقررات زیست‌محیطی، همگی باعث شدند رشد ظرفیت تولید از رشد تقاضا عقب بماند. این شکاف در سال ۲۰۲۵ به‌طور عملیاتی نمایان شده است؛ به‌ویژه با اختلال گسترده در برخی از بزرگ‌ترین معادن جهان. معدن عظیم گراسبرگ (Grasberg) در اندونزی، یکی از ستون‌های عرضه جهانی مس، پس از رانش گسترده گل‌ولای در سال گذشته بخش بزرگی از ظرفیت خود را از دست داد. برآوردها نشان می‌دهد حدود ۲۷۰ هزار تن از تولید سالانه این معدن در سال جاری عملاً از بازار حذف شده است و بازگشت تدریجی آن نیز زودتر از فصل دوم سال انتظار نمی‌رود. اعتصاب‌ها؛ جرقه‌ای بر بشکه باروت در چنین بازاری که از پیش به‌شدت به شوک‌های عرضه حساس شده است، حتی اختلال‌های کوچک‌تر نیز اثر بزرگی بر قیمت‌ها می‌گذارند. در روزهای اخیر، بخشی از نیروی کار معدن مانتوورده (Mantoverde) متعلق به شرکت Capstone Copper در منطقه آتاکامای شیلی دست به اعتصاب زدند. این اعتصاب که پس از شکست مذاکرات میان اتحادیه کارگری و مدیریت آغاز شد، باعث شده معدن با حدود ۳۰ درصد ظرفیت فعالیت کند؛ چرا که نزدیک به نیمی از نیروی انسانی آن در اعتصاب مشارکت دارند. اگرچه مانتوورده در مقیاس جهانی هم‌تراز غول‌هایی مانند اسکوندیدا یا گراسبرگ نیست، اما در بازاری که به‌شدت دچار کمبود حاشیه‌ای عرضه است، از دست رفتن حتی ۳۰ هزار تن تولید سالانه بالقوه نیز می‌تواند تعادل بازار را بر هم بزند؛ به‌ویژه آنکه این معدن اخیراً پروژه توسعه سولفیدی خود را برای افزایش ظرفیت در بلندمدت آغاز کرده بود که اکنون با ریسک تأخیر مواجه شده است. شیلی؛ کانون ریسک‌های جدید عرضه اهمیت این اعتصاب فقط به خود مانتوورده محدود نمی‌شود. این معدن در منطقه‌ای واقع شده که در همسایگی استان آنتوفاگاستا قرار دارد؛ قلب تپنده صنعت مس جهان که بزرگ‌ترین معادن دنیا در آن متمرکزند. نشانه‌های نارضایتی کارگری در این منطقه می‌تواند آغازگر موج گسترده‌تری از مطالبات مزدی و ایمنی باشد. در سال جاری، پنج قرارداد بزرگ کارگری در شرکت دولتی کودلکو (Codelco) منقضی می‌شود که بخشی از مطالبات حول محور ایمنی و کاهش سرعت تولید شکل گرفته است. هم‌زمان، مذاکرات دشواری در معدن سنتینلا جریان دارد و معدن لوس برونسس متعلق به آنگلو امریکن نیز در ماه‌های آینده وارد فاز مذاکره پرچالش خواهد شد. به بیان دیگر، بازار مس نه‌تنها با اختلال‌های بالفعل مواجه است، بلکه با یک ریسک سیستماتیک عرضه در شیلی نیز روبه‌رو شده است؛ کشوری که بزرگ‌ترین تولیدکننده مس جهان به‌شمار می‌رود. تحلیل تکنیکال؛ مسیر باز تا سطوح بالاتر از منظر تکنیکال نیز مانعی جدی بر سر راه ادامه صعود دیده نمی‌شود. محدوده چندساله ۲۰۲۲ تا ۲۰۲۵ اکنون به‌طور کامل شکسته شده و هدف کلاسیک این شکست، ناحیه‌ای در حدود ۱۶ هزار دلار به ازای هر تن را نشان می‌دهد. در چنین شرایطی، قیمت نه‌تنها از شوک‌های عرضه حمایت می‌گیرد، بلکه از منظر ساختاری نیز در مسیری قرار دارد که بازگشت‌های عمیق را دشوار می‌سازد؛ مگر آنکه شوک معناداری از سمت تقاضا یا سیاست‌گذاری جهانی وارد شود. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 سخن پایانی رکورد تاریخی قیمت مس بیش از آنکه یک هیجان مقطعی باشد، نشانه‌ای از ورود بازار به یک دوره کمبود ساختاری است. اختلال در معادن بزرگ، ریسک‌های فزاینده نیروی کار در شیلی، و سال‌ها کم‌سرمایه‌گذاری در پروژه‌های جدید، همگی باعث شده‌اند که مس به یکی از کمیاب‌ترین منابع صنعتی جهان تبدیل شود؛ آن هم درست در زمانی که تقاضای مرتبط با گذار انرژی، خودروهای برقی و زیرساخت‌های دیجیتال رو به اوج است. در چنین فضایی، عبور قیمت از ۱۳ هزار دلار نه نقطه پایان، بلکه شاید تنها آغاز مرحله‌ای تازه از بازقیمت‌گذاری این فلز راهبردی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شوک بزرگ در بازار حافظه؛ قیمت DRAM تا ۷۰٪ بالا می‌رود

دو غول کره‌ای صنعت نیمه‌رسانا، سامسونگ و SK Hynix، اعلام کرده‌اند که در سال ۲۰۲۶ قصد دارند قیمت حافظه‌های DRAM مخصوص سرورها را تا ۷۰ درصد افزایش دهند. این تصمیم در پاسخ به افزایش تقاضا از سوی مراکز داده و زیرساخت‌های هوش مصنوعی اتخاذ شده و به گفته تحلیلگران، می‌تواند فشار قابل‌توجهی بر بازار جهانی تجهیزات الکترونیکی وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

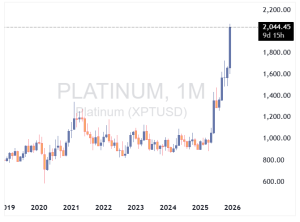
سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا ممنوعیت موتور احتراقی را لغو می‌کند

اتحادیه اروپا به‌زودی ممنوعیت موتورهای احتراق داخلی را در سال 2035 لغو خواهد کرد. این تصمیم به نفع خودروسازان است و می‌تواند تحولی در صنعت خودرو ایجاد کند. با این تغییر، خودروسازان می‌توانند به تولید خودروهای بنزینی و دیزلی ادامه دهند و این موضوع تأثیرات زیادی بر بازار خودرو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمریکا تعرفه خودروهای کره‌جنوبی را کاهش داد

بر اساس گزارش‌های رسمی، وزارت بازرگانی آمریکا اعلام کرده که تعرفه واردات خودروهای کره‌جنوبی از ۲۵٪ به ۱۵٪ کاهش یافته و این تصمیم به‌صورت بازگشتی از اول نوامبر ۲۰۲۵ اعمال شده است. همچنین تعرفه قطعات هواپیماهای کره‌جنوبی حذف شده و تعرفه‌ها با ژاپن و اتحادیه اروپا هماهنگ شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین از ژاپن خواست اظهاراتش را پس بگیرد

چین اعلام کرد که چین مایل است برای بهبود روابط اقتصادی با اتحادیه اروپا تلاش کند. وزارت خارجه چین در واکنش به گزارش‌ها درباره تعویق نشست سه‌جانبه وزرای فرهنگ با کره جنوبی و ژاپن اعلام کرد: اظهارات نادرست ژاپن باعث شده شرایط لازم برای برگزاری این نشست فراهم نباشد. چین بار دیگر تأکید کرد که ژاپن باید اظهارات خود درباره تایوان را پس بگیرد. سخنگوی وزارت بازرگانی چین اعلام کرد که مسئله مربوط به شرکت نِکسپریا (Nexperia) هنوز به‌طور کامل حل‌وفصل نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار اشتغال سپتامبر امریکا، احتمالاً هفته آینده منتشر می‌شود

بانک سیتی‌گروپ اعلام کرد که به‌دلیل اختلالات ناشی از تعطیلی دولت آمریکا، آمار اشتغال غیرکشاورزی ماه سپتامبر احتمالاً هفته آینده منتشر خواهد شد و داده‌های اشتغال ماه اکتبر ممکن است تا اوایل دسامبر به تعویق بیفتد. با این حال، انتظار می‌رود گزارش شاخص قیمت مصرف‌کننده (CPI) و اشتغال ماه اکتبر منتشر شود، اما با دقت و قابلیت اتکای کمتر. اقتصاددانان سیتی‌گروپ می‌گویند که تعطیلی دولت همچنان تقویم انتشار داده‌های اقتصادی آمریکا را مختل کرده است اما برخی آمارهای کلیدی ممکن است با تأخیر و همراه با هشدارهایی منتشر شوند. آن‌ها اشاره کردند که آمار اشتغال سپتامبر ممکن است تا جمعه یا اوایل هفته آینده منتشر شود، در حالی که جمع‌آوری ناقص داده‌ها باعث شده انتشار آمار اکتبر تا اوایل دسامبر به تعویق بیفتد. سیتی همچنین هشدار داد که آژانس‌های آماری ممکن است برای تکمیل داده‌ها به نظرسنجی‌های گذشته‌نگر، برآوردها و میان‌یابی آماری متوسل شوند. با وجود این، سیتی معتقد است که روند کلی بازار کار در حال تضعیف است و پیش‌بینی می‌کند که فدرال رزرو در نشست‌های دسامبر، ژانویه و مارس نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کره جنوبی برای دفاع از وون اقدام کرد

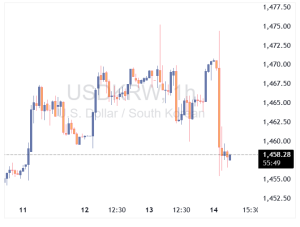
مقامات ارزی کره جنوبی روز جمعه اعلام کردند که برای ثبات‌بخشی به واحد پولی «وون» مداخله خواهند کرد، پس از آنکه این ارز به ضعیف‌ترین سطح خود در هفت ماه گذشته رسید و نگرانی‌هایی درباره نوسانات شدید و فشارهای ساختاری بر تأمین دلار ایجاد شد. برخی معامله‌گران محلی به رویترز گفته‌اند که احتمالاً دولت پیش از این اقدام به فروش دلار در بازار کرده است، به‌دنبال هشدار وزارت دارایی درباره افت سریع ارزش وون. وزیر دارایی، «کو یون-چئول»، اعلام کرد که مقامات ارشد اقتصادی توافق کرده‌اند که دولت باید اقداماتی برای رفع عدم تعادل پایدار میان تقاضا و عرضه داخلی دلار اتخاذ کند. وزارتخانه اعلام کرد که افت ارزش وون به بیش از ۱٬۴۷۰ واحد در برابر دلار باعث نگرانی شده و بخشی از این ضعف ناشی از افزایش سرمایه‌گذاری خارجی توسط شهروندان کره‌ای است. ارز وون طی ماه‌های اخیر تحت فشار بوده و این فشارها با ابهام در مورد بسته سرمایه‌گذاری ۳۵۰ میلیارد دلاری مرتبط با توافق تجاری با آمریکا تشدید شده‌اند. روز پنج‌شنبه، وون به ۱٬۴۷۵.۴ در برابر دلار رسید که ضعیف‌ترین سطح از ماه آوریل تاکنون بوده است. مقامات قصد دارند درباره ابزارهای تثبیت با صندوق بازنشستگی ملی کره — سومین صندوق بزرگ جهان — و صادرکنندگان بزرگ گفت‌وگو کنند. پس از انتشار بیانیه وزارت دارایی و گمانه‌زنی درباره مداخله، ارز وون به‌طور قابل توجهی تقویت شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس پیش‌بینی می‌کند که آمار اشتغال اکتبر تحت تأثیر تعطیلی دولت، کاهش یابد

گلدمن ساکس دیدگاه محتاطانه‌تری نسبت به آمار مشاغل ماه اکتبر اتخاذ کرده است. بر اساس جدیدترین ردیاب رشد مشاغل این بانک، رشد اشتغال به ۵۰ هزار شغل کاهش یافته است. با این حال، گلدمن ساکس تخمین می‌زند که آمار رسمی اشتغال بخش غیرکشاورزی (NFP) به دلیل تأثیر قابل توجه «برنامه تعویق استعفای دولتی»، کاهشی ۵۰ هزارتایی را نشان دهد. این دیدگاه نزولی در کنار آمار شرکت Challenger و گزارش ADP، دلایل قانع‌کننده‌ای برای وجود ضعف در بازار کار ارائه می‌دهد. با این حال، باید توجه داشت که بخش بزرگی از این کاهش پیش‌بینی‌شده در مدل گلدمن ساکس، ناشی از تعطیلی دولت است. این بانک اشاره می‌کند که این تأثیر منفی با بازگشایی دولت در ماه جاری معکوس خواهد شد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کره شمالی موشکی با برد ۷۰۰ کیلومتر شلیک کرد

ارتش کره جنوبی گزارش داد که کره شمالی یک موشک بالستیک را شلیک کرده که حدود ۷۰۰ کیلومتر پرواز کرده است. این اقدام در ادامه آزمایش‌های موشکی پیونگ‌یانگ صورت گرفته و نگرانی‌ها درباره امنیت منطقه‌ای را افزایش داده است. مقامات سئول در حال بررسی نوع موشک و مسیر دقیق آن هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر