ما به تضمینها و حرفها اعتماد نداریم؛ فقط عمل ملاک است تا طرف مقابل اقدامی انجام ندهد، هیچ اقدامی از سوی ما صورت نخواهد گرفت.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
ما به تضمینها و حرفها اعتماد نداریم؛ فقط عمل ملاک است تا طرف مقابل اقدامی انجام ندهد، هیچ اقدامی از سوی ما صورت نخواهد گرفت.

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتشبس ایران–آمریکا هنوز به امضای رئیسجمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هستهای ایران و نحوه برخورد با ذخایر اورانیوم غنیشده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقامهای آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایینتر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیشبینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیشبینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانههای دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بودهاند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیشبینی کاهش ۰.۹٪) پیشبینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این دادهها پیام سیاستی بانک مرکزی ژاپن را پیچیدهتر میکند؛ جایی که بازارها تا پیش از انتشار دادهها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمتگذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش مییابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینههای وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. دادههای با فرکانس بالا برای تصمیم ژوئیه بررسی میشود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معاملهگران کمی از دلار فاصله گرفتند، اما ریسکپذیری کامل شکل نگرفت؛ زیرا توافق آتشبس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکتها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر بهعنوان تأمینکننده زیرساخت AI دیده میشود. SpaceX هدفگذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیقتر نوسانات خلاصه رویدادهای سش آسیا توافق تمدید آتشبس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیفتر از انتظار؛ تولید صنعتی قویتر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX بهدنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر میشود.
خبرگزاری آسوشیتدپرس (AFP) گزارش داد که توافق تمدید آتشبس میان ایران و آمریکا نهایی شده اما برای اجراییشدن منتظر تأیید رئیسجمهور ترامپ است. این توافق در حالی روی میز قرار دارد که تنشها در منطقه همچنان بالاست. ایران و آمریکا همزمان با مذاکرات، حملات متقابل انجام میدهند با وجود ادامه گفتوگوها برای تثبیت آتشبس، دو طرف حملات محدود و متقابل در اطراف منطقه هرمز انجام دادهاند؛ موضوعی که نگرانیها درباره شکنندگی آتشبس را افزایش داده است. نوسان شدید قیمت نفت با تشدید تنشها در هرمز افزایش درگیریها و تهدیدهای متقابل باعث شده قیمت نفت وارد فاز نوسانی شدید شود. بازار انرژی بهطور سنتی نسبت به هرگونه تنش در تنگه هرمز — مسیر عبور حدود یکسوم نفت جهان — واکنش سریع نشان میدهد. هشدار وزارت خزانهداری آمریکا به عمان درباره عوارض تنگه هرمز طبق گزارش AFP، وزارت خزانهداری آمریکا عمان را تهدید کرده که در صورت اعمال یا افزایش عوارض عبور کشتیها از تنگه هرمز، اقدامات تنبیهی در نظر خواهد گرفت.
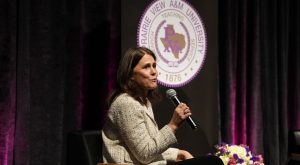
لوریتا لوگان، رئیس فدرال رزرو دالاس و یکی از چهرههای کلیدی در سیاستگذاری بازارهای پولی آمریکا، در سخنرانی خود در توکیو هشدار داد که اگر تنگه هرمز بسته بماند، جهان ممکن است ناچار شود مصرف نفت و گاز طبیعی را بهطور قابلتوجهی کاهش دهد. او گفت پیامدهای اقتصادی این وضعیت بستگی دارد به اینکه مصرفکنندگان نهایی تا چه حد قادر باشند به منابع انرژی جایگزین روی بیاورند یا بهرهوری مصرف انرژی را افزایش دهند؛ در غیر این صورت، کاهش فعالیت اقتصادی اجتنابناپذیر خواهد بود. لوگان در این سخنرانی هیچ اظهارنظری درباره مسیر آینده سیاست پولی فدرال رزرو نکرد، اما بر لزوم شفافیت بیشتر در عملیات بازار باز و حرکت بهسمت تسویه متمرکز (Central Clearing) تأکید کرد. او همچنین خواستار توسعه ابزارهای نقدینگی پیشرفتهتر شد.
به نظر میرسد بازار همچنان متمایل به قیمتگذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام میدهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه میدهند، اما دلار همچنان نسبتاً خوب حمایت میشود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیشتر اتخاذ خواهد کرد. خلاصه این مقاله را میتوانید در فایل صوتی زیر بشنوید این مقاله در وبسایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمتگذاری میکنند، اما موضع هاوکیشتر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و دادههای ضعیف اروپا به یورو فشار آورده است. دادههای تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهمترین محرکهای بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار میرفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که دادههای ضعیفتر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاستهای انقباضی سایر بانکهای مرکزی ــ بهویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو بهخوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسکهای سیاستگذاری تغییر کردهاند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایهای نرخ بهره فدرال رزرو را قیمتگذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانیتری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش مییابد. این موضوع برای مدتی موجب تختتر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که بهوضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابلتوجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کردهاند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP میتواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنجشنبه دادههای شاخص قیمت PCE منتشر میشود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این دادهها میتواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعهای از سخنرانیهای مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستانهای محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند میتواند اندکی هاوکیشتر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و دادههای تورم PCE در روز پنجشنبه مهمترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیشتر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمتگذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ میکنند. بخش بزرگی از این تعدیل به نظر میرسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخهای بهره کوتاهمدت باشد. با این حال، مجموعه دادههای ضعیف PMI اروپا در هفته گذشته بهوضوح نسبت به انقباض فعالیت اقتصادی اروپا در سهماهه دوم هشدار میدهد. بیتردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که میگوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قویای برای سقوط این جفتارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانهزنی کنند و دادههای اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این میتواند مسیر احتمالی بازار باشد. از منظر دادهها، این هفته نخستین تصویر از بخشی از دادههای تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سهماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر میرسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار میرود توجه بازار به معاملات نزولی در جفتارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره دادههای داغ تورمی استرالیا در فردا (دادههای آوریل) میتواند انتظارات برای افزایشهای بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.
بازارهای آسیا در ۲۶ مه ۲۰۲۶ در فضایی معامله شدند که در آن درگیری نظامی و مذاکرات دیپلماتیک همزمان پیش میرفتند؛ وضعیتی که بهجای تشدید تنش، از نگاه معاملهگران نشانهای از نزدیکی به توافق نهایی بود. تحولات کلیدی تنگه هرمز نیروهای آمریکایی دو شناور مینگذار سپاه را در تنگه هرمز هدف قرار دادند و یک سایت موشکی در بندرعباس را منهدم کردند. ایران در پاسخ، موشکهای کروز ضدکشتی بهسوی داراییهای نیروی دریایی آمریکا شلیک کرد. سنتکام این اقدامات را «دفاعی» توصیف کرد و گفت آتشبس همچنان برقرار است. گزارشها از انفجارهای گسترده در بندرعباس، سیریک و جاسک حکایت داشت. بازارها این همزمانی «شلیک و مذاکره» را نشانهای از نزدیکی توافق تفسیر کردند، نه گسترش جنگ. نفت، طلا و دلار نفت پس از سقوط نزدیک به ۷٪ در روز دوشنبه، بخشی از افت را جبران کرد اما بهدلیل درگیریهای تازه، رشد آن محدود ماند. یک منبع آگاه گفت میانجیگری قطر به تفاهمی درباره داراییهای بلوکهشده ایران رسیده و احتمال اعلام توافق از روز سهشنبه وجود دارد. ترامپ موضع خود درباره اورانیوم غنیشده ایران را نرمتر کرد و گفت نابودی در محل یا انتقال به کشور ثالث تحت نظارت آژانس قابلقبول است؛ تغییری که یک مانع بزرگ را برداشت. طلا و نقره در معاملات آسیایی کاهش یافتند. دلار اندکی تقویت شد و سهام تحت فشار ملایم قرار گرفت. سیگنالهای سیاستگذاری در آسیا هیمینو، معاون بانک مرکزی ژاپن، مسیر افزایش نرخ بهره را تأیید کرد و گفت ریسک خاورمیانه عامل تعیینکننده زمانبندی است. وزیر دارایی ژاپن وعده داد برای حمایت از خانوارها در برابر هزینه انرژی اقدام کند. بانک خلق چین (PBoC) نرخ میانی USDCNY را در ۶.۸۲۸۸ تعیین کرد؛ قویترین سطح از فوریه ۲۰۲۳. سریلانکا نرخ بهره را ۱۰۰ نقطه پایه افزایش داد و به ۸.۷۵٪ رساند؛ واکنشی به جهش قیمت انرژی و فشار بر روپیه. زلزله ۶.۹ ریشتری در منطقه معدنی آنتوفاگاستای شیلی خسارت محدودی ایجاد کرد و تلفات نداشت. چشمانداز در پایان جلسه آسیایی، بازارها به این جمعبندی رسیدند که: توافق ایران–آمریکا نزدیکتر از هر زمان در سه ماه گذشته است، آتشبس شکننده اما پابرجاست، و معاملهگران فعلاً به دیپلماسی بیش از میدان جنگ اعتماد کردهاند. اینکه این خوشبینی تا سهشنبه دوام بیاورد، به خروجی مذاکرات دوحه بستگی دارد.
ریوزو هیمینو، معاون بانک مرکزی ژاپن (BOJ)، در جلسه پارلمان تأکید کرد که مسیر سیاستی بانک همچنان افزایش نرخ بهره است؛ اما تحولات خاورمیانه میتواند زمانبندی این روند را تغییر دهد. پیام او روشن بود: جهتگیری صعودی پابرجاست، اما زمان اجرا وابسته به ریسکهای ژئوپلیتیک است. نکات کلیدی سخنان هیمینو بانک مرکزی ژاپن قصد دارد بهتدریج نرخ بهره را افزایش دهد و سطح انبساط پولی را متناسب با رشد اقتصادی، تورم و شرایط مالی کاهش دهد. زمان و سرعت افزایشهای بعدی به این بستگی دارد که جنگ خاورمیانه چگونه بر اقتصاد و تورم ژاپن اثر بگذارد و آیا سناریوی پایه بانک محقق میشود یا نه. او افزایش نرخهای بلندمدت را بازتاب نگرانی جهانی از تورم دانست و گفت BOJ در بررسی برنامه کاهش خرید اوراق، وضعیت بازار و کارکرد آن را با دقت ارزیابی خواهد کرد. ابعاد مالی و سیاسی کاتایاما، وزیر دارایی، گفت دولت اثرات جنگ خاورمیانه بر قیمتها و اقتصاد را زیر نظر دارد و در صورت نیاز برای حمایت از خانوارها اقدام خواهد کرد. اوزاکی، معاون دبیر کابینه، درباره شایعات مربوط به تغییر مالیات مصرف گفت هیچ تصمیمی گرفته نشده و نمیتوان پیشداوری کرد. جمعبندی تحلیلی مجموع اظهارات امروز نشان میدهد: سیاست پولی ژاپن در مسیر انقباض باقی میماند، دولت آماده است بخشی از فشار تورمی را با اقدامات حمایتی جذب کند، و بحث مالیات مصرف نیز در پسزمینه جریان دارد. برای بازارها، پیام هیمینو مهمترین سیگنال بود: مسیر نرخها صعودی است، اما سرعت آن به خاورمیانه گره خورده است.
با تعطیلی بازارهای لندن و آمریکا به مناسبت روز یادبود، تمرکز اصلی سرمایهگذاران به تحولات پیرامون تنشها در خاورمیانه و تلاشهای دیپلماتیک معطوف شد. گزارشها حاکی از حضور مذاکرهکننده ارشد و وزیر امور خارجه ایران در دوحه برای دستیابی به توافقی جهت پایان دادن به مناقشات است. هرچند طرفین تاکید کردهاند که هنوز کار زیادی باقی مانده و توافق نهایی حاصل نشده است، اما امیدها برای امضای یک یادداشت توافق اولیه (MOA) به عنوان چارچوب مذاکرات بعدی افزایش یافته است. بر اساس جزئیات منتشر شده، محورهای اصلی این رایزنیها شامل پیشنهاد آتشبس ۶۰ روزه، بازگشایی تنگه هرمز ظرف ۳۰ روز آینده و پاکسازی مینها، کاهش احتمالی محدودیتهای آمریکا بر بنادر ایران و معافیتهای تحریمی محدود، و همچنین اجازه موقت به ایران برای ازسرگیری برخی صادرات نفتی است. با این حال، موضوع ذخایر اورانیوم غنیشده ایران همچنان بزرگترین نقطه اختلاف است؛ به طوری که برخی گزارشها از درخواست ایران برای انتقال اورانیوم با غنیسازی بالا به چین حکایت دارند. از سوی دیگر، احتمال تشدید درگیریها میان اسرائیل و حزبالله در لبنان و تصمیم تلآویو برای حمله گسترده به مواضع حزبالله، به عنوان یکی از بزرگترین ریسکها، شکنندگی این فضای دیپلماتیک را نشان میدهد. بازارهای مالی به این پالسهای دیپلماتیک واکنش مثبتی نشان دادند و بخشی از «پریمیوم ریسک جنگ» از بازارها حذف شد. در همین راستا، قیمت نفت خام با ریزش شدید ۶.۵۲ درصدی به ۹۰.۳۰ دلار رسید. افت قیمت نفت، فشارهای صعودی بر دلار را کاهش داد و ارزش دلار آمریکا در برابر تمام ارزهای اصلی تضعیف شد. در بازار مشتقات نیز شاخص فیوچرز اساندپی ۵۰۰ افزایش ۰.۹۸ درصدی را ثبت کرد. همزمان با کاهش ارزش دلار، فلزات گرانبها رشد کردند؛ به طوری که قیمت طلا با ۱.۳۷ درصد افزایش به ۴,۵۷۰.۸۲ دلار و نقره با بیش از ۳ درصد رشد به ۷۸.۰۵ دلار رسید. در بازار رمزارزها نیز بیتکوین با صعود به کانال ۷۷,۵۲۳ دلار روند مثبتی را دنبال کرد.
منبعی مطلع به شبکه فاکسنیوز گفته است که محمدباقر قالیباف، رئیس مجلس ایران، و عباس عراقچی، وزیر امور خارجه، امروز وارد دوحه شدهاند تا درباره تلاشهای دیپلماتیک جاری برای پایان دادن به درگیریها گفتوگو کنند. بحثها در دوحه عمدتاً بر روی تنگه هرمز و اورانیوم غنیشده با خلوص بالا متمرکز است — منبعی که در جریان این بازدید قرار دارد به منابع خبری گفت
یک مقام منطقهای که به دلیل حساسیت موضوع نخواست نامش فاش شود، به نیویورکتایمز گفته است که عربستان سعودی از ایالات متحده و ایران میخواهد در هر توافق احتمالی، «عباراتی شفاف و صریح» درباره امنیت و آزادی ناوبری در تنگه هرمز بگنجانند. به گفته این مقام، ریاض مخالف هرگونه محدودیت جدید بر عبور و مرور دریایی در این آبراه راهبردی است و تأکید دارد که متن توافق باید بدون ابهام، آزادی کشتیرانی را تضمین کند.
سخنگوی وزارت خارجه ایران اعلام کرد که «تفاهمنامه احتمالی» میان تهران و واشنگتن هیچ جزئیات مشخصی درباره نحوه مدیریت تنگه هرمز ندارد. او همچنین تأکید کرد که اگرچه دو طرف به یک «چارچوب» رسیدهاند، هیچکس نمیتواند از قریبالوقوع بودن توافق میان ایران و آمریکا سخن بگوید. در فضای دیپلماتیک پرتنش هفتههای اخیر، این اظهارات نشان میدهد که روند مذاکرات هنوز در مرحلهای حساس و ناپایدار قرار دارد؛ مرحلهای که بازار انرژی و فعالان اقتصادی با دقت آن را دنبال میکنند، زیرا هر تحول در وضعیت تنگه هرمز میتواند مستقیماً بر قیمت نفت و ریسک ژئوپلیتیک اثر بگذارد.
بازارهای آسیایی در دوشنبه، ۲۵ مه ۲۰۲۶ با فضای مثبت آغاز شدند؛ جایی که امید به توافق میان آمریکا و ایران برای بازگشایی تنگه هرمز، فشار فروش بر نفت را تشدید کرد و داراییهای ریسکی را بالا برد. در آغاز معاملات، نفت زیر ۱۰۰ دلار معامله شد و همزمان دلار تضعیف و شاخصهای سهام و طلا تقویت شدند — نشانهای از بازگشت محتاطانه ریسکپذیری به بازارهای منطقه. نفت، دلار، سهام و طلا نفت برای نخستینبار در دو هفته گذشته به زیر ۱۰۰ دلار سقوط کرد؛ معاملهگران به گزارشهای آخر هفته درباره پیشرفت در تفاهمنامه واشنگتن–تهران برای بازگشایی هرمز واکنش نشان دادند. این حرکت، الگوی معمول «معاملات تخفیف ریسک ایران» را فعال کرد: دلار تضعیف شد. فیوچرز S&P500 و Nasdaq تقویت شدند. طلا ۱.۴٪ رشد کرد. در بازار فارکس، بانک خلق چین (PBOC) نرخ مرجع USDCNY را در قویترین سطح از فوریه ۲۰۲۳ تعیین کرد؛ اقدامی که بهعنوان حمایت ضمنی از قدرت یوان تعبیر شد. سیگنالهای ژئوپلیتیک با وجود خوشبینی بازار، فضای دیپلماتیک پیچیدهتر بود. ترامپ یکشنبه اعلام کرد محاصره دریایی ایران تا زمان امضای رسمی توافق پابرجا میماند و «هیچ عجلهای» برای توافق وجود ندارد. با این حال، بازارها ترجیح دادند مسیر حرکت را قیمتگذاری کنند، نه پیامهای متناقض آخر هفته را. نشانههای اولیه از کاهش فشار در هرمز دادههای کشتیرانی نشان داد: دو نفتکش LNG از تنگه عبور کردند (به مقصد پاکستان و چین).. یک سوپرتانکر حامل نفت عراق پس از سه ماه توقف، از خلیج فارس خارج شد. هرچند عبور و مرور هنوز بسیار کمتر از دوران پیش از جنگ است، اما جهت حرکت رو به بهبود است. آسیا: رشد قوی، ریسکهای خاورمیانه نیکی ژاپن رکوردهای تاریخی را شکست و از ۶۴ هزار و سپس ۶۵ هزار واحد عبور کرد. .سنگاپور رشد فراتر از انتظار ثبت کرد، اما وزارت تجارت نسبت به ریسکهای خاورمیانه هشدار داد. NZIER از تثبیت نرخ بهره بانک مرکزی نیوزیلند (RBNZ) در نشست این هفته حمایت کرد. لاگارد از بازبینی صعودی پیشبینی تورم ECB خبر داد. وارش در فدرالرزرو با کمیتهای هاوکیش روبهروست و امید به کاهش نرخها در آمریکا کمرنگ شده است. بازارهای جهانی در تعطیلات امروز بریتانیا، بخش بزرگی از اروپا و آمریکا تعطیلاند؛ بنابراین نقدشوندگی پایین میتواند نوسانات تیز ایجاد کند.
گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معاملهگران بزرگ در بازارهای جهانی ارائه میدهد؛ تصویری که میتواند سرنخهای مهمی برای معاملهگران فارکس، طلا، نفت، شاخصها و حتی کریپتو داشته باشد. دادههای این هفته نشان میدهد سرمایههای سفتهبازانه در برخی داراییهای امن عقبنشینی کردهاند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانههایی از بهبود موقعیتگیری را ثبت کردهاند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه دادههای منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معاملهگران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر میشود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روشهای رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب میشود و نباید بهعنوان سیگنال قطعی معاملاتی تلقی شود. معاملهگران بهتر است از این دادهها بهعنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفتهبازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیتکوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعالتر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهمترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معاملهگران بزرگ از معاملات خرید یورو خارج نشدهاند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیتهای جدید باز کردهاند، اما فروشندگان با سرعت بیشتری وارد بازار شدهاند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قویترین ارزهای مورد علاقه سفتهبازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولیتر است؛ زیرا لانگها کاهش یافته و همزمان شورتها رشد کردهاند. فلزات؛ کاهش اشتیاق سفتهبازان در طلا، نقره و پلاتین در بخش فلزات، دادهها بیشتر از تعدیل خوشبینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب میشود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافتهاند؛ اما خروج از موقعیتهای خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگها و افزایش شورتها دیده میشود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچکتر شدهاند، اما کاهش لانگها اندکی بیشتر بوده است. بهطور کلی، دادههای فلزات نشان میدهد سرمایههای سفتهبازانه نسبت به هفتههای قبل محتاطتر شدهاند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده میشود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیتهای خود را افزایش دادهاند؛ اما رشد لانگها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگها کاهش یافتهاند و فروشندگان نیز بر موقعیتهای خود افزودهاند. این ترکیب، یکی از نزولیترین ساختارهای جدول این هفته را ایجاد کرده است. شاخصهای آمریکا؛ واگرایی میان نزدک و بازار گستردهتر در بخش شاخصها، همه بازار سهام آمریکا رفتار یکسانی نداشتهاند. Nasdaq-100 بهبود قابلتوجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کردهاند، اما افزایش لانگها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش داراییهای دیجیتال، دادهها نسبتاً سازندهاند. بیتکوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیتکوین عمدتاً ناشی از کاهش موقعیتهای فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگها و هم کاهش شورتها مشاهده میشود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت میکند. جمعبندی: معاملهگران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان میدهد سرمایههای هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی میتوانند نشانهای از بازاری باشند که در حال قیمتگذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.
بازارهای سهام جهانی امروز در فضایی آرام به استقبال پایان هفته رفتند؛ در حالی که شاخص S&P 500 همچنان در مسیر طولانیترین روند صعودی هفتگی خود از سال ۲۰۲۳ قرار دارد. امیدها به توافق احتمالی میان آمریکا و ایران و تداوم هیجان پیرامون هوش مصنوعی، موتور اصلی رشد بازارها بوده است. فیوچرزهای S&P 500 پس از رشد اولیه ۰.۵ درصدی کمی عقب نشستند، اما شاخص همچنان در مسیر نهمین هفته صعودی متوالی قرار دارد. نفت برنت با رشد ۲.۶ درصدی دوباره بالای ۱۰۵ دلار معامله شد، هرچند در مجموع هفته پایینتر باقی مانده است. بازدهی اوراق ۱۰ساله آمریکا نیز ۲ نقطه پایه کاهش یافت و به ۴.۵۵٪ رسید. آرامش بازارها با وجود نگرانیهای انرژی نشانههایی مبنی بر اینکه نه ایران و نه آمریکا قصد تشدید تنشها را ندارند و همچنین افزایش توجه سرمایهگذاران به موج دوم بهرهمندی از AI باعث شده نوسانات بازار محدود بماند؛ حتی با وجود نگرانیها درباره احتمال اختلال در صادرات انرژی خاورمیانه. اروپا و آسیا: ادامه رشد شاخصها شاخص Stoxx 600 اروپا برای پنجمین روز متوالی رشد کرد و ۰.۵٪ افزایش یافت؛ با پیشتازی شرکتهای مرتبط با نیمهرسانا مانند ASML و STMicroelectronics. در آسیا، شاخصهای منطقهای ۰.۹٪ رشد کردند و نیکی ۲۲۵ ژاپن پیشتاز بود. اوراق خزانه آمریکا: سومین روز صعود اوراق خزانهداری آمریکا برای سومین روز متوالی رشد کردند؛ پس از آنکه نرخها اوایل هفته به بالاترین سطوح چندساله رسیده بود. به گفته تحلیلگران، مقامات آمریکایی بهدقت نرخهای استقراض را زیر نظر دارند و سطوح فعلی میتواند تعهد کاخ سفید برای یافتن راهحل در خاورمیانه را تقویت کند.
جفتارز EURUSD در ماه مارس تحت فشار قرار گرفت؛ زیرا بازارها انتظار داشتند شوک تورمی-رکودی ناشی از بحران ایران، اروپا را بیش از آمریکا تحت تأثیر قرار دهد. اثرات تورمی این بحران اکنون کاملاً آشکار شده، اما دادههای PMI اروپا در این هفته هشدار میدهند که بخش رکودی این شوک تازه در حال نمایان شدن در اقتصاد اروپا است. این وضعیت میتواند انتظارات برای ادامه سیاستهای انقباضی بانک مرکزی اروپا (ECB) را محدود کرده و به EURUSD فشار وارد کند. این مقاله را موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بحران ایران اکنون از مسیر ضعف رشد اقتصادی و شوک انرژی، فشار بیشتری بر EURUSD وارد کرده است. بازارها انتظارات خود از افزایش نرخ بهره ECB را کاهش دادهاند و این موضوع به ضرر یورو تمام شده است. فدرال رزرو همچنان موضعی هاوکیش دارد و بازار حدود ۲۰ نقطه پایه افزایش نرخ بهره تا پایان سال را قیمتگذاری میکند. در صورت شکست سطح 1.1575، احتمال افت EURUSD تا محدوده 1.1500 افزایش خواهد یافت. دلار آمریکا (USD): مراقب سخنرانی والر در ساعت 4 عصر به وقت اروپای مرکزی باشید بازار فارکس فعلاً نسبتاً آرام است و عمدتاً تحت تأثیر تیترهای خبری مرتبط با ایران نوسان میکند. نوسان ضمنی یکماهه ارزهای گروه G7 نزدیک به پایینترین سطوح سال قرار دارد؛ موضوعی که نشان میدهد بازار فارکس هنوز برای روندهای خبری شدید و ناگهانی قیمتگذاری نشده است. با این حال، داستان اصلی از اواسط ماه مه تاکنون، بازقیمتگذاری هاوکیش فدرال رزرو و تقویت دلار بوده است. بازار اکنون حدود 20 واحد پایه افزایش نرخ بهره فدرال رزرو تا دسامبر را قیمتگذاری میکند. آستان گولزبی، رئیس فدرال رزرو شیکاگو، روز گذشته هشدار داد: «ما در حال مواجهه با یک مشکل تورمی نسبتاً جدی هستیم.» هرچند او امسال حق رأی ندارد و معمولاً جزو اعضای بسیار هاوکیش فدرال رزرو محسوب نمیشود. برای درک بهتر دیدگاه فدرال رزرو، بازارها امروز به سخنرانی کریستوفر والر در ساعت 4 عصر به وقت اروپای مرکزی توجه خواهند کرد. والر معمولاً سخنرانیهای شفافی درباره چشمانداز اقتصادی ارائه میدهد و آخرین سخنان او بر لزوم حفظ توقف طولانیمدت در سیاست پولی تأکید داشت؛ آن هم پس از اینکه در ژانویه به کاهش نرخ بهره رأی داده بود. احتمالاً هنوز برای صحبت مستقیم درباره افزایش نرخ بهره زود است، اما این سخنرانی میتواند مهمترین محرک بازار در روز آرام جمعه باشد. زمینه کلی این است که اکنون با نسبتاً باثبات شدن بازار کار آمریکا، فدرال رزرو باید تمرکز بیشتری بر مأموریت کنترل تورم داشته باشد. تقویم دادههای آمریکا امروز خلوت است. انتشار نهایی شاخص اعتماد مصرفکننده دانشگاه میشیگان، بهویژه بخش انتظارات تورمی یکساله و 5 تا 10 ساله، مورد توجه خواهد بود. هرگونه افزایش در انتظارات تورمی میانمدت برای فدرال رزرو اهمیت زیادی خواهد داشت. انتظار میرود شاخص دلار (DXY) در بازه 99.00 تا 99.50 حمایت شود و اگر والر به احتمال افزایش نرخ بهره اشاره کند، ریسک صعودی بیشتری خواهد داشت. یورو (EUR): فعالیت اقتصادی، حلقه ضعیف ماجراست شوک خاورمیانه در چند مرحله بر EURUSD اثر گذاشته است: ابتدا این تصور شکل گرفت که اروپا بیش از آمریکا در معرض آسیب قرار دارد. سپس بازار با این دیدگاه که ECB برای مقابله با تورم سیاست انقباضی شدیدی اتخاذ خواهد کرد، بخشی از افت یورو را جبران کرد. اما اکنون به نظر میرسد وارد فاز نزولی جدیدی برای EURUSD شدهایم. شاخصهای PMI اروپا در این هفته ضعیف بودند و نسبت به کاهش فعالیت اقتصادی در سهماهه دوم هشدار میدهند. ضعیف شدن فعالیت اقتصادی همچنین این پرسش را مطرح میکند که ECB تا چه اندازه میتواند همچنان موضع هاوکیش خود را حفظ کند. در اواخر آوریل، بازار نزدیک به 85 نقطه پایه افزایش نرخ بهره ECB در سال جاری را قیمتگذاری میکرد، اما این رقم اکنون به 65 نقطه پایه کاهش یافته است. دیدگاه ING این است که ECB تنها یک بار در ماه ژوئن نرخ بهره را افزایش خواهد داد. بازقیمتگذاری همزمان چرخه سیاستی فدرال رزرو و ECB باعث شده اختلاف بازدهی واقعی دوساله EURUSD طی دو هفته گذشته حدود 30 نقطه پایه به ضرر یورو تغییر کند و ما معتقدیم این روند هنوز جای ادامه دارد. اگر EURUSD به زیر 1.1575 برسد، احتمال افت دوباره به 1.1500 وجود دارد. از سوی دیگر، حتی اگر مذاکرات صلح خاورمیانه پیشرفت کند، هرگونه رشد اصلاحی احتمالاً در محدوده 1.1660 تا 1.1690 متوقف خواهد شد؛ زیرا اثرات شوک انرژی همچنان برای چند ماه آینده پابرجا میماند. امروز تمرکز بازار بر شاخص Ifo آلمان در ساعت 10 صبح به وقت اروپای مرکزی (۱۱:۳۰ به وقت ایران) خواهد بود. انتظار میرود بخش انتظارات این شاخص نزدیک 83.3 تا 83.5 باقی بماند؛ پایینترین سطح از سال 2023 تاکنون. هرگونه افت قابلتوجه میتواند فشار بیشتری بر EURUSD وارد کند. همچنین سخنرانی والر و سخنرانی امروز کریستین لاگارد، رئیس ECB، اهمیت زیادی خواهد داشت. فرانک سوئیس (CHF): EURCHF گروگان سیاست ECB شده است اکنون تقریباً روشن است که بانک مرکزی سوئیس (SNB) فعلاً قصد تغییر سیاست پولی را ندارد. اوایل سال، بحث اصلی این بود که آیا SNB مجبور میشود نرخ بهره را که اکنون روی 0% قرار دارد، به محدوده منفی ببرد یا خیر. اما جهش قیمت نفت باعث شد انتظارات بازار به سمت احتمال سیاست انقباضی SNB تغییر کند و اکنون حدود 20 نقطه پایه افزایش نرخ بهره تا پایان سال قیمتگذاری شده است. با این حال، ما بعید میدانیم SNB امسال نرخ بهره را افزایش دهد؛ بهویژه در شرایطی که این بانک تأکید کرده قصد دارد برای مقابله با قدرت بیشازحد فرانک، مداخلات ارزی را تشدید کند. در نتیجه، EURCHF اکنون عملاً تحت تأثیر داستان سیاست انقباضی ECB حرکت میکند. اگر دادههای ضعیفتر منطقه یورو باعث شود بازارها درباره میزان افزایش نرخ بهره ECB تردید کنند، ریسکهای EURCHF به سمت نزول متمایل خواهد شد. در صورت شکست محدوده 0.9125 تا 0.9135، این جفتارز میتواند به زیر 0.9100 نیز حرکت کند. با این حال، سطح 0.90 همچنان خط قرمز SNB محسوب میشود. همچنین نباید فراموش کرد که صنایع سوئیس جزو کممصرفترین صنایع اروپا از نظر سوختهای فسیلی هستند؛ موضوعی که میتواند عملکرد اقتصاد سوئیس را نسبت به سایر اقتصادهای اروپایی در سال جاری بهتر نگه دارد.
یک مقام دولتی هند اعلام کرد که ۱۴ کشتی هندی در تنگه هرمز به دلیل تنشهای امنیتی اخیر متوقف و گرفتار شدهاند. این وضعیت نگرانیهایی درباره زنجیره تأمین انرژی و تجارت دریایی هند ایجاد کرده است. این مقام همچنین گفت که در برخی مناطق هند، فروش گازوئیل بین ۲۰ تا ۳۰ درصد افزایش یافته است.
یک منبع پاکستانی به شبکه الجزیره گفته است که اورانیوم غنیشده مهمترین گره و محور اختلاف در مذاکرات میان آمریکا و ایران است. بهگفته این منبع، فرمانده ارتش پاکستان همچنان در اسلامآباد حضور دارد و سفر احتمالی او به ایران به نتایج سفر وزیر کشور پاکستان بستگی دارد. همچنین طبق این گزارش، مقامهای ایرانی از پاکستان خواستهاند سفر را بهتعویق بیندازد تا تهران بتواند مواضع و شروط آمریکا برای مذاکره را بررسی و ارزیابی کند.
بانک مرکزی ژاپن (BoJ) در گزارش تازه خود اعلام کرد که میان سیاستگذاران درباره مسیر کاهش خرید اوراق (تِیپرینگ) از سال مالی آینده، اختلافنظر وجود دارد. برخی اعضا خواستار توقف موقت تِیپرینگ شدهاند، در حالی که گروهی دیگر معتقدند این روند باید طبق برنامه ادامه یابد. دیدگاههای مطرحشده درباره مدیریت سیاست پولی برخی اعضا پیشنهاد کردهاند BoJ باید درباره اندازه ترازنامه خود برنامهریزی مشخصی ارائه کند. لزوم پایش منظم بازار اوراق دولتی ژاپن (JGB) و ارزیابی کارکرد بازار در میان حامیان ادامه تِیپرینگ، دیدگاهها درباره حجم خرید ماهانه متفاوت است: بیش از ۱.۵٪ بین ۱.۰ تا ۱.۵٪ کمتر از ۱٪ نتایج نظرسنجی BoJ از مؤسسات مالی بانک مرکزی ژاپن اعلام کرد که اکثریت مؤسسات مالی شرکتکننده در نظرسنجی این بانک توصیه کردهاند هیچ تغییری در برنامه فعلی کاهش خرید اوراق ایجاد نشود. این گزارش در شرایطی منتشر میشود که بازارها منتظر تصمیمات بعدی BoJ درباره نرخ بهره و مسیر سیاست انقباضی هستند، بهویژه پس از افزایش فشارهای تورمی ناشی از تحولات خاورمیانه.
کوئدا، عضو هیئت سیاستگذاری بانک مرکزی ژاپن (BoJ)، در مجموعهای از اظهارنظرهای تأکید کرد که فشارهای تورمی ناشی از تحولات خاورمیانه در حال افزایش است و مسیر نرخ بهره باید با دقت بیشتری تنظیم شود. مهمترین نکات مطرحشده توسط کوئدا کف نرخ خنثی بالاتر از ۱٪ است. سرعت و شدت افزایش قیمتها بهدلیل تحولات خاورمیانه باید بهدقت رصد شود. نگرانیهای تورمی باعث افزایش بازدهی اوراق بلندمدت جهانی شده است. افزایش نرخ بهره باید با «سرعت مناسب» انجام شود. BoJ باید هم ریسک تورم و هم ریسک رشد اقتصادی را همزمان زیر نظر داشته باشد. اظهارات تکمیلی کوئدا ریسکهای تورمی در حال تحقق است انتظار «تشدید شدید» در اقتصاد وجود ندارد، اما ادامه درگیری خاورمیانه میتواند چشمانداز اقتصادی را تغییر دهد. ریسک جهش تورم بزرگتر از ریسک رکود است.
صادرات ژاپن در آوریل ۱۴.۸٪ نسبت به سال قبل افزایش یافت؛ بسیار بالاتر از پیشبینی ۹.۳٪ و هشتمین ماه رشد متوالی. این جهش باعث شد ژاپن به مازاد تجاری ۳۰۱.۹ میلیارد ینی برسد؛ در حالی که بازار انتظار کسری ۲۹.۷ میلیارد ینی داشت. اما بخش مهم ماجرا در جزئیات واردات است: حجم واردات نفت خام ۶۴٪ سقوط کرده؛ شدیدترین افت از سال ۱۹۸۰. ارزش واردات نفت نیز ۴۹.۹٪ کاهش یافته که بزرگترین افت از نوامبر ۲۰۲۰ است. این کاهش شدید بیشتر ناشی از اختلال عرضه در پی بحران خاورمیانه و بستهشدن هرمز است، نه کاهش واقعی تقاضا. جزئیات کلیدی گزارش تجارت ژاپن رشد ۱۴.۸٪ صادرات در آوریل صادرات به آمریکا ۹.۵٪ و به چین ۱۵.۵٪ افزایش یافت. واردات ۹.۷٪ رشد کرد؛ بالاتر از پیشبینی ۸.۳٪. سقوط ۶۴٪ واردات نفت خام؛ شدیدترین افت از ۱۹۸۰. مازاد تجاری ۳۰۱.۹ میلیارد ین در برابر پیشبینی کسری. سفارشات اصلی ماشینآلات در مارس ۹.۴٪ افت کرد. PMI اولیه ماه مه نشان میدهد رشد تولید کند شده و بخش خدمات برای اولین بار در یک سال متوقف شده است. دولت ژاپن در حال بررسی بودجه تکمیلی ۳ تریلیون ینی برای مقابله با بحران طولانیمدت خاورمیانه است (بهنقل از JNN). چرا مازاد تجاری «بهظاهر» خوب است اما در واقع نگرانکننده؟ تحلیلگران SMBC Nikko هشدار میدهند: کاهش واردات نفت بهدلیل کمبود عرضه است، نه بهبود تراز تجاری. هزینه محصولات مرتبط با نفت از جمله نفتا در حال افزایش است. احتمال بازگشت کسری تجاری در ماههای آینده زیاد است. صادرات فعلی بخشی از طریق استفاده از ذخایر استراتژیک نفت ژاپن تأمین شده؛ ذخایری که دائمی نیستند. تصویر کلان: اقتصاد ژاپن زیر فشار دوگانه شوک انرژی ناشی از خاورمیانه - افزایش هزینه تولید ضعف تقاضای جهانی - فشار بر صادرات افت سفارشات ماشینآلات و PMI - نشانههای کندی فعالیت داخلی این ترکیب نشان میدهد اقتصاد ژاپن در حال ورود به دورهای از ریسکهای همزمان عرضه و تقاضا است.
گلدمن ساکس اعلام کرد که بازار فیزیکی نفت خام و فرآوردههای نفتی در جهان بهطور مداوم در حال فشردهتر شدن است و نشانههای کمبود عرضه در حال تشدید است. بر اساس دادههای این بانک: موجودی جهانی نفت در ماه مه روزانه ۸.۷ میلیون بشکه کاهش یافته است. این کاهش موجودیها با بالاترین سرعت ثبتشده در تاریخ در حال رخ دادن است. به گفته تحلیلگران گلدمن، افت سریع ذخایر نشان میدهد که بازار نفت وارد یک دوره کمبود ساختاری عرضه شده و این موضوع میتواند فشار صعودی بر قیمتها در ماههای آینده ایجاد کند.
کوئدا، عضو هیئت سیاستگذاری بانک مرکزی ژاپن در مجموعهای از اظهارات، بر لزوم ارزیابی اثرات تنشهای خاورمیانه بر اقتصاد جهانی، تقاضای خارجی و صادرات ژاپن تأکید کرد. او هشدار داد که شرایط جدید میتواند تورم پایه را از سطح هدف ۲٪ فراتر ببرد. نکات کلیدی اظهارات کوئدا بانک مرکزی ژاپن باید اثرات خاورمیانه بر اقتصاد جهانی و صادرات ژاپن را ارزیابی کند. سرعت انتقال افزایش قیمتها از سوی شرکتها بیشتر از چند سال گذشته شده است. رشد پایدار دستمزدها باعث شده قیمت خدمات نقش بیشتری در افزایش CPI داشته باشد. نرخهای بهره واقعی کوتاهمدت همچنان منفی و پایینتر از اقتصادهای دیگر است. تداوم نرخهای واقعی منفی بلندمدت میتواند جذابیت سرمایهگذاری در ژاپن را کاهش دهد. مطلوب است که نرخهای واقعی بلندمدت مثبت باقی بمانند تا سلامت بازار حفظ شود. برخی فعالان بازار معتقدند برداشتها از سیاست مالی دولت بر شکلگیری بازدهی اوراق JGB اثر گذاشته است. کاهش تدریجی داراییهای اوراق دولتی BoJ کوئدا گفت انتظار میرود داراییهای اوراق دولتی ژاپن (JGB) بانک مرکزی بهتدریج کاهش یابد، زیرا سررسید اوراق از میزان خریدها بیشتر خواهد شد. او افزود: برای حفظ تعادل بلندمدت میان بازخرید و خرید اوراق، باید وضعیت نقدشوندگی بازار JGB و تراز ذخایر بانکی ارزیابی شود. نرمالسازی سیاست پولی وابسته به شکاف تولید و نرخ طبیعی بهره کوئدا تأکید کرد تصمیم بانک مرکزی درباره نرمالسازی سیاست پولی به عواملی مانند: اندازه شکاف تولید ثبات نرخ طبیعی بهره و سایر متغیرهای مرتبط وابسته است. او هشدار داد: انحراف منفی نرخهای واقعی از نرخ طبیعی میتواند تخصیص منابع در آینده را مختل کند. اگر BoJ نرخ بهره را متناسب با رشد تورم یا انتظارات تورمی تنظیم نکند، نرخهای واقعی کوتاهمدت بیشتر کاهش مییابد. تورم پایه در ژاپن اکنون نزدیک ۲٪ است کوئدا گفت: تورم پایه هماکنون نزدیک ۲٪ قرار دارد. BoJ باید افزایش تدریجی نرخ بهره را بر اساس فعالیت اقتصادی، قیمتها و شرایط مالی ادامه دهد. تحولات اخیر احتمال سناریوی تداوم قیمت بالای نفت خام را افزایش داده است. قیمتها ممکن است در آینده در دامنه گستردهتری از کالاها و خدمات افزایش یابد. انتظارات تورمی بلندمدت (بر اساس نظرسنجی و بازار) اندکی افزایش یافته است. مناسب است BoJ نرخ بهره را با سرعتی متعادل و با درنظرگرفتن ملاحظات اقتصادی افزایش دهد.
نیروی دریایی سپاه پاسداران اعلام کرد تردد کشتیها از تنگه هرمز بدون وقفه و بر اساس مجوزهای صادرشده و با هماهنگی کامل با ایران ادامه دارد. بهگفته این نیرو، طی ۲۴ ساعت گذشته در مجموع ۲۶ فروند شناور شامل نفتکشها، کشتیهای کانتینری و سایر شناورهای تجاری از تنگه هرمز عبور کردهاند و تمامی این ترددها «در هماهنگی با ایران» انجام شده است.
قیمت قراردادهای آتی نفت خام آمریکا (WTI Futures) در معاملات امروز، ۲۰ مه ۲۰۲۲۶ با ۳.۰۳٪ کاهش به زیر ۱۰۱ دلار برای هر بشکه سقوط کرد.
وزارت خارجه کرهجنوبی اعلام کرد یک نفتکش این کشور با نام Universal Winner که حامل ۲ میلیون بشکه نفت خام کویت بوده، با موفقیت از تنگه هرمز خارج شده و اکنون در مسیر اولسان قرار دارد.