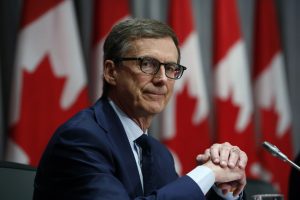
مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

تیف مکلم، رئیس بانک مرکزی کانادا، در تازهترین اظهارات خود با دفاع از سیاستهای فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشمانداز اقتصادی، واکنش لازم را نشان دهد. مکلم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبلکوین کانادایی در آینده باید یکبهیک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط داراییهای نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آنها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبلکوینها به «پول خوب» و قابلاعتمادی مانند اسکناس یا سپردههای بانکی است؛ از اینرو صادرکنندگان باید دارای تابآوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفافسازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبلکوینها در سال ۲۰۲۶ حمایت کند.
خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کمخبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایهای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارشها نشان میدهد کوین وارش بهعنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار میزند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. دادههای اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر میشد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که دادههای اکتبر نیز همراه با آن منتشر میشود. اداره آمار کار آمریکا (BLS) اعلام کرده که در دادههای این ماه و ماههای آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گمشده ماه اکتبر و همچنین مشکلات جمعآوری دادهها در نوامبر رخ داده است. به همین دلیل، تحلیل این دادهها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانههای ضعف بازار کار ادامه خواهد داشت و احتمالاً معاملهگران در اوایل سال آینده بهتر میتوانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بیتفاوتی بازار نیست؛ معاملهگران قطعاً به دادهها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجهگیری قطعی از دادههای امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد میشود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آنها توجه کرد.
دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار دادههای اقتصادی و برگزاری نشستهای بانکهای مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهمترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سهشنبه خواهد بود، اما در کنار آن، سخنرانیهای مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانکهای مرکزی حاضر خواهند بود قیمتگذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو میتواند مهم باشد دلار یکی از آخرین هفتههای پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهشهای بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکلگیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمتگذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهرهای که بازار برای سال آینده قیمتگذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار دادههای مهم و سخنرانیهای کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سهشنبه است. انتظار میرود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیفتر از انتظار میتواند زمانبندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو میتواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمتگذاری شده است. یکی دیگر از دادههای کلیدی این هفته، انتشار شاخص قیمت مصرفکننده (CPI) ماه نوامبر در روز پنجشنبه است؛ جایی که انتظار میرود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژهای به سخنرانیهای مقامات فدرال رزرو داریم، بهویژه از این منظر که آیا چهرههای کلیدی هنوز فضای لازم برای کاهش بیشتر نرخها را پیشبینی میکنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطیتر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانیای درباره چشمانداز اقتصادی خواهد داشت؛ او طی سالهای اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. اینها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشستهای مهم سیاستگذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگترین تهدید برای موقعیتهای فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنجشنبه است؛ بهویژه اگر پیشبینیهای رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر میرسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفتهای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنجشنبه نیز برای یورو بسیار تعیینکننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار میشود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیمگیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیمگیری غلبه خواهد کرد. باید دید چه میشود. دور از سیاست، تقویم دادههای اقتصادی نیز بسیار پرتحرک است. روز سهشنبه شاخصهای مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر میشوند که نشان خواهند داد آیا خوشبینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنجشنبه، هفته با داده اعتماد مصرفکننده منطقه یورو در روز جمعه به پایان میرسد. بهبود اعتماد مصرفکننده باید یکی از محرکهای کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ بهویژه با توجه به نرخ بالای پسانداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاهمدت برای EURUSD محسوب میشود و دادههای NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیینکننده خواهند بود که آیا این جفتارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان میرساند یا خیر. پوند بریتانیا: موقعیتهای فروش بسیار سنگین هستند دادههای ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای دادههای اقتصادی بریتانیا، سیاست پولی و استرلینگ هفتهای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنجشنبه، دادههای بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرفکننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار میرود تورم کلی اندکی کاهش یابد، اما تورم هسته و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنجشنبه با احتمال 85٪ در بازارها قیمتگذاری شده است. ما در ING، که دیدگاهی متمایل به سیاستهای انبساطیتر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشتناپذیر) و به شکلگیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیشبینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاههای منفی نسبت به پوند، وضعیت موقعیتگیری بازار است. مدیران دارایی در حال حاضر برخی از سنگینترین موقعیتهای فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت میتواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیتهای فروش) در پوند همراه شود. انتظار میرود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که بهطور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING
تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانهای دلگرمکننده است، هرچند کسبوکارها همچنان در زمینه استخدام و برنامههای سرمایهگذاری احتیاط به خرج میدهند. دادههای اخیر اشتغال تغییری در چشمانداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها میتوانند مطمئن باشند بانک مرکزی تصمیمات خود را گامبهگام و بر اساس دادهها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمتگذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.
تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود بار دیگر تأکید کرد که نرخ بهره ۲.۲۵ درصدی فعلی در شرایط کنونی، مناسبترین سطح برای حفظ ثبات قیمتی و هدایت اقتصاد در عبور از شوک تجاری آمریکا است. به گفته او، کانادا نه با یک چرخه معمولی ضعف اقتصادی، بلکه با یک گذار ساختاری روبهرو است که ماهیت آن، سیاستگذاری پولی را پیچیدهتر کرده است. سه پیام اصلی مکلم تأثیرات شدید تعرفههای آمریکا او تصریح کرد که تعرفههای سنگین آمریکا بر بخشهایی چون خودرو، فولاد، آلومینیوم و چوببری، فشار قابلتوجهی بر برخی صنایع وارد کرده، اما کل اقتصاد مقاومتر از حد انتظار عمل کرده است. تورم مهار شده و نزدیک هدف تورم سرفصل بیش از یک سال است در حوالی ۲ درصد نوسان میکند و شاخصهای هسته بین ۲.۵ تا ۳ درصد قرار دارند. مکلم گفت که تورم مطابق انتظار در حال حرکت است و فعلاً نشانهای از انحراف پایدار از هدف دیده نمیشود. نرخ فعلی، تعادلی میان حمایت و مهار تورم با توجه به تعادل ریسکها، شورای حکام معتقد است نرخ فعلی در پایین محدوده نرخ خنثی قرار دارد؛ سطحی که از یکسو به اقتصاد برای تطبیق با شوک تجاری کمک میکند و از سوی دیگر مانع از انحراف تورم میشود. اقتصاد: مقاوم اما نامتوازن مکلم توضیح داد که بازبینی دادههای گذشته نشان میدهد اقتصاد در ابتدای ۲۰۲۵ قویتر از برآوردهای اولیه بوده است؛ همین موضوع بخشی از مقاومت فعلی را توضیح میدهد. با این حال، تصویر فعلی ناهمگون است: رشد ۲.۶ درصدی Q3 عمدتاً ناشی از نوسانات تجاری بوده و نه قدرت تقاضای داخلی؛ تقاضای نهایی داخلی تقریباً بدون تغییر مانده؛ انتظار میرود رشد Q4 ضعیف باشد و به تدریج در ۲۰۲۶ بهبود یابد. بازار کار: بهبود تدریجی با آسیبهای بخشی در سه ماه اخیر اشتغال افزایش یافته و نرخ بیکاری به ۶.۵٪ کاهش یافته است. با این حال، بخشهای حساس به تجارت همچنان آسیبپذیرند و نظرسنجیها نشان میدهد تمایل بنگاهها به استخدام در سطح پایینی قرار دارد. تورم: در مسیر هدف، با نوسانات موقتی بانک مرکزی انتظار دارد تورم، با وجود برخی نوسانات کوتاهمدت ناشی از اثرات بازگشتی تعطیلی مالیاتی سال گذشته، نزدیک هدف ۲ درصد باقی بماند. تورم زیربنایی نیز حدود ۲.۵٪ برآورد میشود و وجود ظرفیت خالی در اقتصاد از افزایش دوباره تورم جلوگیری میکند. نقش سیاست مالی و ریسکهای خارجی مکلم اشاره کرد که سیاست مالی طی سالهای آینده با افزایش بودجه دفاعی و مشوقهای سرمایهگذاری رشد اقتصادی را تقویت خواهد کرد. این آثار در دورنمای ژانویه لحاظ میشود. با این حال، ریسکهای محیطی بالا باقی ماندهاند: تنشهای تجاری با آمریکا، بازبینی پیشروی توافق CUSMA، و نوسانات شدید در جریان تجارت، همگی ارزیابی دقیق مسیر اقتصاد را دشوار میکنند. پیام کلیدی مکلم او تأکید کرد: «کانادا تنها یک دوره ضعف چرخهای را پشت سر نمیگذارد؛ ما در حال گذار از یک شوک ساختاری تجاری هستیم. سیاست پولی نمیتواند ظرفیت از دست رفته را بازگرداند، اما تا زمانی که تورم مهار شده باقی بماند، میتواند کمک کند اقتصاد با این تغییر تطبیق پیدا کند.» به این ترتیب، بانک مرکزی کانادا نه عجلهای برای کاهش دوباره نرخ دارد و نه گرایشی به انقباض بیشتر؛ مسیری میانه و محتاطانه که با عدمقطعیتهای فعلی کاملاً همخوان است.
بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخها از تابستان ۲۰۲۴ و عقبنشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقامهای پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاستهای حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم میکند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایهگذاری در حوزه هوش مصنوعی تابآوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد میکند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سهماهه سوم چشمگیر بود، اما بانک مرکزی بهروشنی توضیح میدهد که این جهش بیشتر انعکاسدهنده نوسانات تجاری است و نه نشانهای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار میرود رشد اقتصادی در سهماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانههایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخشهای وابسته به تجارت خارجی همچنان با فشار روبهرو هستند و برنامههای استخدامی شرکتها بهبود محسوسی را نشان نمیدهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه میدهد. شاخص قیمت مصرفکننده در سطح ۲.۲ درصد قرار دارد و شاخصهای هسته بین ۲.۵ تا ۳ درصد در نوساناند. ارزیابی مقامهای پولی نشان میدهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاهمدت بهدلیل اثرات حذف تخفیف مالیاتی GST/HST، دادهها میتوانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه میدهد با شوکهای تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمیگردد؛ زمانی که بانک مرکزی نرخ را یکچهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایهگذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی میشود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفتارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله میشد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابلتوجهی در رفتار معاملهگران مشاهده نشد.
مورگان استنلی دیگر انتظار ندارد بانک انگلستان در مارس ۲۰۲۶ نرخ بهره را کاهش دهد. این مؤسسه اکنون نرخ نهایی را ۳٪ پیشبینی میکند، در حالی که پیشتر ۲.۷۵٪ دیده بود. با این حال، مورگان استنلی همچنان انتظار دارد که کاهش نرخ بهره در فوریه، آوریل و ژوئن ۲۰۲۶ انجام شود.
با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاستگذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار میشود. انتظار میرود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخهای بهره کوتاهمدت در آمریکا و دلار را به سمت بالا متمایل میکند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیشبینی کردهاند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطهای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمتگذاری شده است. تمرکز اصلی بر روی خلاصه پیشبینیهای اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را میدهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر میرسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمتگذاری کردهاند. همچنین، توجهها به پیشبینیهای رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیشبینیهای تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیشبینیهای نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسکها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیمگیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفتهای قرار داریم که سرمایهگذاران در حال ارزیابی مجدد سیاستهای پولی هاوکیش بانکهای مرکزی جهانی هستند. در حالی که همه این موارد به نظر میرسد که به نفع دلار است، اما این موارد به طور وسیع پیشبینی شده است. شاید تعجبآور باشد که بازار نرخها هنوز چنین کاهشهای زیادی را قیمتگذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که میتواند چشمانداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیههای امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانهداری بیش از آنچه که برای حفظ سررسید موجود نیاز است، میتواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز میتواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار دادههای ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان میدهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاستها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخهای بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاهمدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیشبینی میشود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسکهای مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کردهاند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از داراییهای روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتشبس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتشبس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانهای از این موضوع در دادههای جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وامهای اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخها را افزایش دهد امروز بانک کانادا جلسهای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار میرود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار میشود که تغییرات هاوکیش در سیاستهای پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمتگذاری کردهاند. در گزارش سیاستهای پولی سپتامبر، بانک کانادا یکی از نگاههای کسلکنندهتر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاستگذاران خواهد شد. حتی اگر سیاستهای مالی حمایتی دولت وجود داشته باشد، افزایش نرخهای بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر میرسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر میرسد که ریسکهای نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING
مایکل ویلسون از مورگان استنلی میگوید بازار سهام آمریکا برای سال ۲۰۲۶ در موقعیت مناسبی برای رشد قرار دارد، زیرا رهبری بازار گستردهتر شده، سود شرکتها بهبود یافته و بازار کار تنها اندکی تضعیف میشود. او انتظار دارد بخش کالاهای لوکس و اختیاری (Consumer Discretionary) و شرکتهای کوچک (Small Caps) — که هر دو اخیراً به «وزن بیشازحد» ارتقا یافتهاند — همچنان عملکرد بهتری داشته باشند. این روند با ثبات قیمتها، تقاضای قویتر برای کالا، بازنگریهای مثبت سودآوری و کاهش نرخها تقویت میشود. ویلسون میگوید فدرالرزرو همچنان عامل کلیدی است، اما اشاره میکند که روند سودآوری در نزدک ۱۰۰ از اواخر اکتبر تقویت شده است. با تضعیف تدریجی و نه شدید بازار کار، او چشمانداز محیطی حمایتی برای بازار سهام را متصور است.
چرا برچسب غیرقابلسرمایهگذاری از UNI برداشته میشود یونیسوآپ که در سال ۲۰۱۸ راهاندازی شد، یکی از نوآوریهای تحولآفرین حوزه کریپتو است که امکان شکلگیری خودکار بازارهای دوطرفه برای معامله داراییهای مالی را فراهم میکند. این پروتکل از ابتدای فعالیت تاکنون بیش از ۳.۳ تریلیون دلار حجم معاملات و ۴.۷ میلیارد دلار کارمزد معاملاتی تولید کرده است. با این حال، ما همیشه یونیسوآپ را یک پروژه غیرقابل سرمایهگذاری ارزیابی کردهایم. چرا؟ بهدلیل وجود دو ساختار سرمایهای مجزا: یکی برای سهامداران شرکت، و دیگری برای هولدرها. این ساختار در دنیای کریپتو بیسابقه نیست، اما نکتهی خاص دربارهی یونیسوآپ این است که درآمدهای پروتکل بهطور مکرر بهسمت سهامداران هدایت میشد نه دارندگان توکن. و این یک تعارض منافع بسیار جدی است. اما خبر خوب اینکه بهنظر میرسد به لطف پیشنهاد تازهای که از سوی بنیانگذار یونیسوآپ هیدن آدامز، برای بهروزرسانی مدل مدیریتی پروتکل ارائه شده است، این وضعیت در آستانه یک تغییر بزرگ است. در این گزارش بهصورت خاص بررسی میکنیم که این تغییرات برای هولدرهای یونیسوآپ چه معنایی دارد و همچنین یک بهروزرسانی کامل از وضعیت فاندامنتال این رمزارز ارائه میدهیم. ساختار سازمانی یونیسوآپ سهامداران حقوقی در برابر هولدران توکن (DAO) در بازارهای مالی سنتی، داشتن چندین کلاس سهام امری رایج است. برای نمونه، سهامداران ممتاز در زمان انحلال شرکت معمولاً نسبت به سهامداران عادی اولویت بیشتری در دریافت داراییها دارند. با این حال سرمایهگذاران معمولاً انتظار دارند زمانی که شرکت عملکرد خوبی دارد (افزایش درآمد و سود)، ارزش ایجادشده بهصورت متناسب میان تمامی کلاسهای سهام توزیع شود. از همین روست که مالکیت در یونیسوآپ یا هر پروژه و شرکت کریپتویی باید در نهایت به یک ابزار سرمایهگذاری واحد بازگردد؛ در اینجا یعنی توکن UNI. به چه دلیل؟ اگر Uniswap Labs (تیم اصلی + سرمایهگذاران) درآمد حاصل از خطوط مختلف کسبوکار را به نفع خود جمعآوری میکرد و همزمان هولدران UNI که هیچ حق قانونی رسمی ندارند را نادیده میگرفت، اعتماد بازار به شیوه مدیریت و حکمرانی DAO یونیسوآپ از بین میرفت. و دقیقاً همین اتفاق در حال رخ دادن بود. به همین دلیل است که از نگاه ما، UNI پیشتر غیرقابلسرمایهگذاری بود. اکنون بیایید خطوط درآمدی یونیسوآپ را بررسی کنیم و ببینیم چگونه ممکن است تحت ساختار پیشنهادی جدید تغییر کنند. شاخههای کسبوکار و نحوه ایجاد ارزش در یونیسوآپ در این بخش، به بررسی مکانهای فعلی تحقق درآمد در ساختار سازمانی یونیسواپ و همچنین مکانهایی که در صورت تصویب پیشنهاد مدیریتی (که در حال حاضر با ۱۰۰٪ حمایت مواجه است) درآمدها در آنها تحقق خواهند یافت، میپردازیم. مدل درآمدی یونیسواپ تا پیش از این عمدتاً از طریق یونیسواپ لبز متمرکز بود، بهویژه برای تعاملات از طریق وبسایت رسمی و کیف پول موبایل. در سال ۲۰۲۳، یونیسواپ لبز کارمزد استفادهای را اعمال کرد که ابتدا ۰.۱۵٪ بود و بعداً به ۰.۲۵٪ افزایش یافت و از این طریق ۱۳۲ میلیون دلار درآمد کسب شد. نکته مهم این است که هولدرهایUNI هیچ نقش اصلی در تصمیمگیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند، که نشاندهنده عدم همسو بودن منافع کاربران پروتکل، سرمایهگذاران و شرکتکنندگان در تصمیمگیری شبکه بود. پیشنهاد مدیریت فعلی تلاش دارد تا این جریانهای درآمدی را به سمت هولدرهای یونیسوآپ هدایت کند و انگیزهها را در سراسر شبکه همسو سازد. در سال ۲۰۲۳، یونیسواپ لبز بهصورت یکجانبه کارمزدی ۰.۱۵٪ (که بعداً به ۰.۲۵٪ افزایش یافت) برای کاربرانی که از طریق وبسایت رسمی Uniswap یا کیف پول موبایل با یونیسواپ تعامل داشتند، اعمال کرد. از آن زمان ۱۳۲ میلیون دلار به یونیسواپ لبز تعلق گرفته است. با این حال هولدرهای UNI هیچ نقشی در تصمیمگیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند. واضح است که این وضعیت باید تغییر کند. نکته کلیدی برای هولدرهای یونیسوآپ در ساختار پیشنهادی جدید، یونیسواپ کارمزدهای مربوط به رابط کاربری، کیف پول و API خود را حذف خواهد کرد. لبز همچنین بهصورت قراردادی متعهد خواهد شد که تنها به پروژههایی بپردازد که با منافع DUNI و به تبع آن با منافع هولدرهای UNI همسو هستند (DUNI یک نهاد قانونی جدید برای بنیاد است که تحت مدل یک انجمن غیرانتفاعی غیرمتمرکز ثبتشده در وایومینگ ایجاد شده است). این تغییر ضمن همسو کردن لبز با DUNI هولدرهای، باعث حذف ۱۳۲ میلیون دلار کارمزدی میشود که از اوایل سال ۲۰۲۳ تولید شده بود. اگر هر یک از این درآمدها برای توسعه پروتکل استفاده میشد، باید از منابع دیگری در آینده تأمین گردد.
مورگان استنلی اعلام کرد که اصلاح بازار سهام آمریکا تقریباً به پایان رسیده است و افت اخیر میتواند فرصتی برای خرید تا سال ۲۰۲۶ باشد. این بانک با چشمانداز صعودی سود هر سهم (EPS) در سال ۲۰۲۶ و انتظار برای تسهیل زودتر از پیشبینی سیاستهای فدرال رزرو، بر چرخش سرمایه به سمت سهام چرخهای، شرکتهای کوچک و بخشهای ارزشی تأکید دارد. مایکل ویلسون، استراتژیست مورگان استنلی، گفت که فشارهای ناشی از سیاستهای فدرال رزرو و کاهش نقدینگی بر بازارها سنگینی کرده است اما همچنان به چشمانداز صعودی ۱۲ ماه آینده «با اطمینان بالا» باور دارد. ویلسون اشاره کرد که شاخص S&P 500 تنها ۵٪ افت کرده اما دو سوم از هزار شرکت بزرگ آمریکا بیش از ۱۰٪ کاهش داشتهاند که نشاندهنده ضعف عمیقتر است و اصلاح بازار به مراحل پایانی نزدیکتر است. مورگان استنلی هشدار داد که اگر فدرال رزرو کاهش نرخ بهره را به تأخیر بیندازد، مرحله پایانی اصلاح میتواند شامل افت سهام غولهای بزرگ باشد. با این حال، ویلسون هر ضعف بیشتر را فرصتی برای تقویت فرضیه «بازیابی تدریجی» دانست و به دادههای نرم بازار کار اشاره کرد که میتواند زمینهساز کاهش نرخ بهره توسط فدرال رزرو باشد. مورگان استنلی برای سال ۲۰۲۶ رشد ۱۷٪ سود هر سهم را پیشبینی کرده و همچنان در بخشهای شرکتهای کوچک، کالاهای مصرفی اختیاری، سلامت، صنایع و مالی موقعیتهای پررنگ دارد.
مایکل ویلسون میگوید فشار فعلی بازار سهام یک اصلاح تاکتیکی بهدلیل نگرانیها درباره نقدینگی فدرالرزرو است، نه نشانهای از تضعیف بنیادهای اقتصادی. بهگفته او، «آسیب زیرسطحی» بازار نشان میدهد که این دوره اصلاح رو به پایان است. ویلسون همچنان بسیار خوشبین است؛ انتظار دارد فدرالرزرو نرخها را کاهش دهد و رشد ۱۷ درصدی سود شرکتها در سال ۲۰۲۶ را پیشبینی میکند. توصیه: از این ضعف بازار برای خرید استفاده کنید.
وینسنت، از مقامات بانک مرکزی کانادا (BoC)، اظهار داشت که بهرهوری ضعیف یک مشکل سیستمی است که نیازمند رویکردی هماهنگ در سراسر اقتصاد میباشد. وی با بیان اینکه اقتصاد در یک چرخه معیوب گرفتار شده، هشدار داد که شوکهای وارده به اقتصاد کانادا بیش از حد متواتر شدهاند و کشور نسبت به اثرات آنها بسیار آسیبپذیر است. وینسنت تأکید کرد که کانادا به فضای سرمایهگذاری بهتر، رقابت بیشتر و سرمایهگذاری روی استعدادها نیاز دارد، چرا که تعداد کمی از کسبوکارها برای رقابت شدید بینالمللی آماده هستند. او همچنین خاطرنشان کرد که در بررسی عوامل تورمزا، رابطه میان افزایش هزینههای نیروی کار و بهرهوری اهمیت ویژهای دارد و افزایش بهرهوری تنها راهی است که امکان داشتن درآمدهای بالاتر را همزمان با حفظ تورم پایین و باثبات فراهم میکند.
مورگان استنلی چشمانداز شاخص S&P 500 را ارتقا داد و هدف ۱۲ ماهه جدید خود را ۷۸۰۰ واحد اعلام کرد؛ پیشتر این هدف ۷۲۰۰ واحد بود. مایک ویلسون، استراتژیست ارشد سهام آمریکا در این بانک، معتقد است که بازار گاوی (بولیش) جدید از ماه آوریل آغاز شده است. ویلسون رشد سودآوری شرکتها، بهبود بهرهوری عملیاتی، قدرت قیمتگذاری بیشتر و افزایش کارایی ناشی از هوش مصنوعی را عوامل حمایتکننده از سودها تا سال ۲۰۲۶ میداند. پیشبینی سود هر سهم (EPS) برای S&P 500 به ترتیب ۲۷۲ دلار در ۲۰۲۵، ۳۱۷ دلار در ۲۰۲۶ و ۳۵۶ دلار در ۲۰۲۷ اعلام شده است. ویلسون میگوید که ممکن است نسبت قیمت به سود (P/E) کمی کاهش یابد اما با توجه به رشد قوی سودآوری، در سطح بالایی باقی خواهد ماند. عامل دوم، سیاست پولی است: ویلسون انتظار دارد فدرال رزرو سیاستی انبساطی در پیش گیرد، شامل کاهش نرخ بهره و حمایت از ترازنامه، زیرا دولت قصد دارد اقتصاد را «داغ نگه دارد». او معتقد است که بازارها میزان انبساطی بودن سیاستهای آتی فدرال رزرو را دستکم گرفتهاند. در بخشهای مختلف بازار، مورگان استنلی انتظار دارد که رهبری بازار گستردهتر شود. ویلسون وزن سهام شرکتهای کوچک را افزایش داده و همچنین بخش کالاهای مصرفی اختیاری را به رتبه «وزن بالا» ارتقا داده است. او همچنین بر موضع «وزن بالا» در بخشهای مالی و سلامت تأکید کرده و بخش سلامت را گزینه برتر برای رشد با کیفیت بالا معرفی کرده است.
بازار ارزهای دیجیتال بار دیگر شاهد افزایش توجه معاملهگران به یکی از مهمترین پروژههای بازار کریپتو به نام یونیسواپ است؛ توکنی که همزمان با رشد فعالیت شبکه، طرحهای جدید اقتصادی و تغییرات رفتاری نهنگها در نقطهای تعیینکننده قرار گرفته است. افزایش حجم تراکنشها، بازگشت نقدینگی و احتمال فعالسازی مکانیزم Fee Switch باعث شده نگاه تحلیلگران دوباره به سمت یونی سواپ جلب شود. در همین حال، حرکتهای تکنیکالی در تایمفریمهای مختلف نشان میدهد قیمت وارد یکی از مهمترین فازهای تصمیمگیری شده و شکست یا تثبیت در سطوح کلیدی میتواند جهت روند میانمدت و بلندمدت را مشخص کند. در این مقاله تحلیلی نگاهی جامع به سطوح مهم، استراتژیهای معاملاتی و سناریوهای پیشرو ارائه میدهیم. تحولات جدید یونیسواپ؛ افزایش توجه سرمایهگذاران و جهش فعالیت پروتکل در روزهای اخیر شبکه یونی سواپ دوباره در مرکز توجه بازار قرار گرفته و دادههای منتشرشده نشان میدهد که این پروتکل با موج تازهای از فعالیت کاربران و سرمایهگذاران روبهرو شده است. گزارشهای جامعه کوینمارکتکپ تأکید میکنند که حجم تراکنشها و استفاده از یونی سواپ رشد قابل توجهی داشته و همین موضوع باعث افزایش خوشبینی نسبت به آینده توکن UNI شده است. همزمان، بحثهای گستردهای پیرامون طرح فعالسازی «Fee Switch» شکل گرفته؛ سازوکاری که در صورت تأیید نهایی، بخشی از کارمزدهای دریافتی پروتکل را به توکن UNI تبدیل کرده و احتمالاً منجر به کاهش عرضه در گردش خواهد شد. این تحول برای هولدرهای یونی سواپ اهمیت استراتژیک دارد زیرا میتواند مدل اقتصادی پروژه را وارد مرحلهای تازه کرده و ارزش بلندمدت توکن را تقویت کند. در کنار این تحولات، عملکرد قیمتی یونی سواپ نیز توجه بازار را به خود جلب کرده است. نمودار نشان میدهد که توکن UNI طی هفته گذشته جهشی قابلتوجه را تجربه کرده و همین رشد باعث شده نگاه سرمایهگذاران دوباره به سمت این ارز دیجیتال بازگردد. با این حال برخی تحلیلهای جدید هشدار میدهند که رفتار نهنگها و جریان نقدینگی همچنان عامل تعیینکننده مسیر کوتاهمدت است و هرگونه کاهش حجم خریدهای بزرگ میتواند فشار فروش را افزایش دهد. مجموع این عوامل باعث شده یونی سواپ در نقطهای مهم قرار بگیرد؛ جایی که تصمیمات حاکمیتی، فعالیت کاربران و جریان سرمایه میتوانند آینده قیمتی آن را رقم بزنند. ✔️ بیشتر بخوانید: یونیسواپ (Uniswap) چیست؟ | بررسی توکن UNI تحلیل تکنیکال نمودار قیمتی یونی سواپ پیش از ورود به تحلیل جفت ارز یونیسواپ به تتر و بررسی ارزش دلاری آن، ابتدا نگاهی به رفتار قیمتی یونیسواپ در برابر بیتکوین داریم تا دید جامعتری از قدرت نسبی این توکن به دست آید. نمودار یونیسواپ به بیتکوین – تایمفریم روزانه از ابتدای سال 2025، نمودار یونیسواپ به بیتکوین عمدتاً در روند نزولی قرار داشته و تنها در چند مقطع کوتاه رشد ملایمی را تجربه کرده است. با این حال طی هفته اخیر شاهد یک پامپ قابلتوجه در این جفت ارز بودیم که این حرکت میتواند نشانه اولیه بازگشت قدرت خریداران در برابر بیتکوین باشد. قیمت اکنون موفق شده میانگین متحرک 200 روزه را بشکند و بالاتر از آن تثبیت شود؛ موضوعی که معمولاً بهعنوان یک سیگنال تغییر روند محسوب میشود. با این حال محدوده مهمی که برای ادامه حرکت صعودی باید شکسته شود سطح 0.0001000 است؛ سطحی که تاکنون سه بار باعث افزایش قدرت خریداران شده و آخرین بار نیز همین چند روز پیش شاهد واکنش مثبت به آن بودیم. در صورت شکست این ناحیه میتوان انتظار داشت قیمت حداقل تا سطح 0.0001500 رشد کند. پس از این بررسی حالا به سراغ نمودار یونیسواپ به تتر و تحلیل دلاری این توکن میرویم. تحلیل یونیسواپ – تایمفریم ماهانه نمودار ماهانه نشان میدهد که یونیسواپ پس از پایان روند نزولی شدید سال 2022 وارد یک ساختار تریدینگرنج شده و طی این مدت بین سقف 13 دلار و کف 4 دلار نوسان کرده است. مهمترین شرط برای شروع یک روند قدرتمند، خروج قیمت از این محدوده است؛ چه صعودی و چه نزولی. در سوی حمایتی، محدوده 2 دلار نیز اهمیت زیادی دارد، زیرا در ریزش اخیر بازار قیمت دقیقاً تا این سطح اصلاح کرد اما با تشکیل شدوی بلند دوباره به داخل رنج برگشت. اکنون قیمت در ناحیه میانی رنج و حوالی 8 دلار معامله میشود. در سمت مقابل، وجود اخبار مثبت و انتظارات بنیادی پیرامون پروژه باعث شده سناریوی صعودی همچنان فعال باشد. در صورت شکست سطح 13 دلار، اولین تارگت مهم محدوده 19 دلار خواهد بود و در ادامه سقفهای سال 2021 یعنی محدوده 30 تا 45 دلار میتوانند اهداف بلندمدت این توکن باشند. تحلیل یونیسواپ – تایمفریم هفتگی در تایمفریم هفتگی دوباره با همان تریدینگرنجی مواجه میشویم که پیشتر در تایمهای بالاتر مشاهده شد، اما اینبار جزئیات دقیقتری از رفتار قیمت به چشم میخورد. اگرچه قیمت همچنان زیر یک خط روند نزولی بلندمدت قرار دارد، اما تشکیل کف بالاتر نسبت به کف قبلی یک نشانه مهم محسوب میشود و احتمال شکست این خط روند را افزایش میدهد. در کنار این ساختار، محدوده 6 دلار یکی از اصلیترین نواحی حمایتی یونیسواپ در این رنج است؛ ناحیهای که در گذشته چندین بار مانع ریزش بیشتر شده و هر بار که قیمت با حجم معاملات کم به این سطح نزدیک شده، ورود ناگهانی حجمهای سنگین باعث جهش قیمت شده است. در تایمفریم هفتگی، در صورت شکست حمایت 6 دلار، سطح 2 دلار بهعنوان مهمترین ناحیه حمایتی بعدی شناخته میشود. اما در سناریوی صعودی، نخستین مقاومت جدی در محدوده 10 تا 12 دلار قرار دارد و تارگت بعدی در سقف تریدینگرنج، یعنی حوالی 18 دلار است. دستیابی به این تارگت تنها زمانی محتمل خواهد بود که خط روند نزولی شکسته شود و قیمت بتواند بالاتر از محدوده 11 دلار، سقف و کفهای جدید صعودی ایجاد کند. تحلیل یونیسواپ – تایمفریم روزانه تایمفریم روزانه اطلاعات دقیقتری در اختیار ما قرار میدهد و به ترکیب آن با دادههای تایمهای بالاتر میتوان نقاط ورود و خروج معتبرتری استخراج کرد. اگر ساختار ریزشهای اخیر را بررسی کنیم، نخستین حرکت نزولی از محدوده 12 دلار تا 9 دلار رخ داده است. جالب اینجاست که در ادامه یک ریزش هماندازه دقیقاً در محدوده 5.5 دلار شکل گرفته که میتوان آن را «گام دوم» در نظر گرفت؛ الگویی که نشان میدهد رفتار قیمت در این ساختار تکرارشونده است. در هر دو ریزش، شکست خط روند و سپس پولبک قیمت به سطح کلیدی، آغازگر ادامه حرکت بوده و اکنون نیز شرایط مشابهی دیده میشود. این بار شکست نزولی در سطح 6.900 دلار اتفاق افتاده و قیمت پس از پولبک مجدد به خط روند شکستهشده، نشانههایی از تکرار الگوی گذشته را نشان میدهد. اگر گام حرکتی دوم را از کف 5 دلار تا محدوده 1.300 دلار اندازهگیری کنیم، تارگت احتمالی این موج بین محدوده 13 تا 15 دلار قرار میگیرد؛ سطحی که میتواند پایان این سیکل اصلاحی و آغاز ساختار جدیدی در روند قیمت باشد. بررسی سطوح مهم یونیسواپ (UNI) حمایتهای اصلی: سطح ۶ دلار بهعنوان مهمترین حمایت میانمدت شناخته میشود؛ ناحیهای که در گذشته چندین بار مانع ریزشهای سنگین شده است. در صورت شکست این سطح، حمایت تاریخی ۲ دلار آخرین مانع سقوط عمیقتر خواهد بود. مقاومتهای اصلی: در تایمفریم هفتگی و ماهانه، مقاومت ۱۰ تا ۱۲ دلار نخستین چالش روند صعودی است و سطح ۱۳ دلار سقف مهم تریدینگرنج محسوب میشود. عبور از این محدوده میتواند مسیر را برای اهداف بزرگتر در محدوده ۱۸ و سپس ۱۹ دلار باز کند. بهترین نقاط ورود و خروج (طبق تحلیلهای ارائهشده) نقاط ورود مناسب ورود کمریسک: هر بار که قیمت به محدوده ۶ دلار نزدیک شود و نشانههای بازگشت مثل کندلهای قوی یا حجم خرید مشاهده شود. ورود تأییدی: پس از شکست معتبر محدوده ۱۰ تا ۱۱ دلار و تثبیت بالای این ناحیه. ورود زودهنگام: در تایمفریم روزانه پس از پولبک به خط روند شکستهشده و بازگشت از محدوده ۷ تا ۷.۵ دلار. نقاط خروج مناسب خروج کوتاهمدت: محدوده ۹.۵ تا ۱۰ دلار به دلیل تراکم مقاومتها. خروج میانمدت: ناحیه ۱۳ دلار که سقف رنج بلندمدت است. خروج بلندمدت: اهداف ۱۸ تا ۱۹ دلار و سپس ۳۰ تا ۴۵ دلار (در صورت شکست مقاومتهای تاریخی). بهترین مدل سرمایهگذاری برای هولدرهای کوتاهمدت و بلندمدت سرمایهگذاری کوتاهمدت برای معاملهگران کوتاهمدت، بهترین رویکرد استفاده از حرکات تایم روزانه و هفتگی است. شکست خط روندها، پولبکهای تکرارشونده و الگوهای حرکتی هماندازه، ابزارهای اصلی تصمیمگیری هستند. محدوده ۷ دلار بهترین ناحیه برای معاملات نوسانی است و اهداف ۹ تا ۱۰ دلار مناسبترین سطح خروج کوتاهمدت محسوب میشود. سرمایهگذاری بلندمدت برای هولدرهای بلندمدت، استراتژی منطقی خرید پلهای میان سطوح ۶ دلار، ۵ دلار و در صورت ریزش شدید، ۲ دلار است. ساختار ماهانه نشان میدهد یونی سواپ در یک تریدینگرنج بلندمدت قرار دارد و هر شکست بالای ۱۳ دلار میتواند مسیر حرکت به سمت اهداف تاریخی ۳۰ تا ۴۵ دلار را باز کند. پروژه از نظر بنیادی در مرحلهای قرار دارد که کوچکترین تغییرات مدل اقتصادی میتواند ارزش ذاتی توکن را افزایش دهد. آموزش کامل خرید و نگهداری یونیسواپ (UNI) یونیسواپ یکی از مهمترین توکنهای حوزه دیفای است و بسیاری از کاربران قصد دارند آن را برای سرمایهگذاری کوتاهمدت یا بلندمدت بهصورت امن خریداری و نگهداری کنند. در ادامه روشهای خرید توکن UNI از طریق صرافیهای ایرانی، صرافیهای خارجی و همچنین روش غیرمتمرکز از مسیر سواپ یا کیف پول توضیح داده میشود تا هر کاربر بتواند با توجه به نیاز خود و تحلیلی که رد این مقاله انجام شده، بهترین گزینه را انتخاب کند. خرید یونیسواپ از صرافیهای ایرانی با تومان برای خرید این توکن با تومان، ابتدا لازم است در یک پلتفرم ایرانی معتبر ثبتنام و احراز هویت انجام دهید. پس از فعالشدن حساب، میتوانید کیفپول ریالی خود را شارژ کرده و وارد بخش خرید و فروش ارز دیجیتال شوید. در این قسمت، کافی است توکن UNI را انتخاب کرده و مقدار دلخواه را وارد کنید تا سفارش خرید ثبت شود. این روش برای افرادی مناسب است که میخواهند پرداخت را با کارت بانکی و بدون نیاز به ارزهای خارجی انجام دهند. پس از خرید، توکن را میتوان در کیفپول داخلی پلتفرم نگهداری کرد یا آن را به کیفپول شخصی منتقل نمود. انتقال به کیفپول شخصی امنیت بیشتری دارد زیرا کنترل کلید خصوصی در اختیار خود کاربر خواهد بود. در لینک زیر بهترین انتخاب یک کاربر ایرانی برای کار در صرافیهای مختلف را قرار دادهایم تا با بررسی کامل هر صرافی، بهترین آنها را انتخاب و شروع به معامله کنید. ✔️ بیشتر بخوانید: بهترین صرافیهای ارز دیجیتال برای ایرانیان در سال ۲۰۲۵ خرید یونیسواپ از صرافیهای خارجی با تتر یا جفتارزهای دیگر اگر قصد دارید از پلتفرمهای بینالمللی استفاده کنید، ابتدا باید یک ارز دیجیتال پایه مانند تتر یا هر جفتارز دیگری تهیه کرده و آن را به کیفپول خود در پلتفرم خارجی انتقال دهید. پس از شارژ حساب، به بازار مربوط به UNI مراجعه کرده و با انتخاب جفتارز مورد نظر، سفارش خرید ثبت کنید. این روش معمولاً برای کاربرانی مناسب است که قصد انجام معاملات حرفهایتر دارند و میخواهند از ابزارهای تحلیلی پیشرفته استفاده کنند. پس از خرید، امکان نگهداری توکن داخل حساب یا انتقال آن به کیفپول شخصی وجود دارد. خرید یونیسواپ از طریق صرافیهای غیرمتمرکز یا بخش سواپ کیفپول روش سوم که کاملاً غیرمتمرکز است، خرید UNI از طریق سواپ داخل کیفپول یا پلتفرمهای دیفای است. در این روش، کافی است کیفپول خود را با شبکه مناسب (مانند اتریوم) شارژ کرده و یک دارایی قابل تبدیل، مانند اتریوم ETH یا یواسدیکوین USDC، در کیفپول داشته باشید. سپس از بخش Swap، دارایی خود را به UNI تبدیل میکنید. این روش بدون نیاز به ثبتنام، احراز هویت یا واسطه انجام میشود و کنترل کامل دارایی در اختیار کاربر میماند. البته کارمزد شبکه در این حالت بیشتر است اما امنیت و استقلال بیشتری به همراه دارد. سخن پایانی یونیسواپ دقیقاً در منطقهای معاملاتی قرار گرفته که هم از نظر تکنیکال و هم از نظر تغییرات بنیادی اهمیت استراتژیک دارد. رفتار قیمت در سطوح ۶ دلار و ۱۰ دلار تعیینکننده مسیر کوتاهمدت است و محدوده ۱۳ دلار قفل اصلی آغاز یک روند پرقدرت محسوب میشود. با توجه به بازگشت فعالیت شبکه، افزایش توجه سرمایهگذاران و ساختار تکنیکالی که احتمال تکمیل یک موج بزرگ صعودی را نشان میدهد، UNI میتواند طی ماههای آینده یکی از ارزهای جذاب بازار باشد؛ مشروط بر اینکه سطوح کلیدی با حجم معتبر شکسته شوند. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمیدهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد. سؤالات متداول آیا سطح ۶ دلار بهترین ناحیه برای خرید یونیسواپ است؟ بله، این محدوده یکی از قویترین حمایتهای تاریخی UNI است و تاکنون چندین بار باعث بازگشت قیمت شده است. اما ورود در این ناحیه باید همراه با نشانههای بازگشتی باشد. اگر حمایت ۶ دلار شکسته شود، ناحیه ۲ دلار مهمترین فرصت خرید بلندمدت محسوب میشود. آیا امکان رسیدن قیمت یونیسواپ به ۳۰ تا ۴۵ دلار وجود دارد؟ در صورتی که مقاومت ۱۳ دلار در تایمفریم ماهانه شکسته شود و جریان نقدینگی جدید وارد پروژه شود، رسیدن به این محدودهها کاملاً محتمل است. اما تحقق این اهداف نیازمند تغییرات بنیادی مثل فعالسازی Fee Switch و رشد کاربرد پروتکل است.
چشمانداز اقتصادی و استراتژیک جهانی مورگان استنلی برای سال ۲۰۲۶: هدف شاخص S&P 500 در پایان سال ۲۰۲۶ را ۷۸۰۰ واحد پیشبینی کرده است. سهام آمریکا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر بازارهای جهانی خواهد داشت. بخش کالاهای مصرفی بادوام آمریکا از «کموزن» به «پُروزن» ارتقاء یافته است. بخش بهداشت و درمان آمریکا از «وزن برابر» به «پُروزن» ارتقاء یافته است. سهام شرکتهای کوچک آمریکا نسبت به شرکتهای بزرگ به «پُروزن» ارتقاء یافتهاند. شاخص دلار تا نیمه اول سال به ۹۴ کاهش مییابد و تا پایان سال به ۹۹ بازمیگردد. قیمت طلا در سطح ۴٬۵۰۰ دلار در هر اونس پیشبینی شده است. قیمت مس در سطح ۱۰٬۶۰۰ دلار در هر تن پیشبینی شده است. قیمت نفت برنت به دلیل تعادل ضعیف عرضه و تقاضا در حدود ۶۰ دلار باقی میماند.
گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنجشنبه، ۲۰ نوامبر. این گزارش که بهدلیل طولانیترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقبمانده محسوب میشود و انتشار گزارش ماه اکتبر نیز بعید به نظر میرسد. پیش از تعطیلی دولت، تحلیلگران پیشبینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیفتر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد دادههای ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آنکه همین عدم انتشار ممکن است بر تصمیمگیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها دادههای سپتامبر در دسترس باشند، سیاستگذاران احتمالاً برای تصمیمگیری نهایی به وضوح بیشتری در ماههای آینده نیاز خواهند داشت.
بانک سیتیگروپ اعلام کرد که بهدلیل اختلالات ناشی از تعطیلی دولت آمریکا، آمار اشتغال غیرکشاورزی ماه سپتامبر احتمالاً هفته آینده منتشر خواهد شد و دادههای اشتغال ماه اکتبر ممکن است تا اوایل دسامبر به تعویق بیفتد. با این حال، انتظار میرود گزارش شاخص قیمت مصرفکننده (CPI) و اشتغال ماه اکتبر منتشر شود، اما با دقت و قابلیت اتکای کمتر. اقتصاددانان سیتیگروپ میگویند که تعطیلی دولت همچنان تقویم انتشار دادههای اقتصادی آمریکا را مختل کرده است اما برخی آمارهای کلیدی ممکن است با تأخیر و همراه با هشدارهایی منتشر شوند. آنها اشاره کردند که آمار اشتغال سپتامبر ممکن است تا جمعه یا اوایل هفته آینده منتشر شود، در حالی که جمعآوری ناقص دادهها باعث شده انتشار آمار اکتبر تا اوایل دسامبر به تعویق بیفتد. سیتی همچنین هشدار داد که آژانسهای آماری ممکن است برای تکمیل دادهها به نظرسنجیهای گذشتهنگر، برآوردها و میانیابی آماری متوسل شوند. با وجود این، سیتی معتقد است که روند کلی بازار کار در حال تضعیف است و پیشبینی میکند که فدرال رزرو در نشستهای دسامبر، ژانویه و مارس نرخ بهره را کاهش دهد.
استراتژیستهای بانک مورگان استنلی اعلام کردند که بزرگترین رقیب طلا اکنون در مرحلهی «پاییز» چرخهی خود قرار دارد. تحلیلگران در مورد اینکه آیا بیتکوین – بهعنوان رقیب اصلی طلا – فقط در حال تجربهی یک اصلاح موقت است یا وارد یک بازار نزولی جدید شده، اختلافنظر دارند. در تاریخ ۵ نوامبر، بیتکوین برای مدتی کوتاه به زیر سطح ۹۹ هزار دلار سقوط کرد، اما سپس دوباره بازگشتی داشت. این افت باعث شد قیمت بیتکوین به زیر میانگین متحرک ۳۶۵ روزه خود برود؛ سطحی که به گفتهی «خولیو مورنو»، رئیس تحقیقات در CryptoQuant، معمولاً نشانهای از تغییر احساس بازار به سمت بدبینی (bearish sentiment) است. در همین راستا، استراتژیستهای سرمایهگذاری مورگان استنلی نیز دربارهی آغاز احتمالی یک فاز نزولی در بازار بیتکوین اظهار نظر کردند. بیتکوین در «فصل پاییز» در قسمت ۱۱ نوامبر پادکست Crypto Goes Mainstream، «دنی گالینـدو» (Denny Galindo)، استراتژیست سرمایهگذاری در بخش مدیریت ثروت مورگان استنلی، وضعیت فعلی بازار را به فصل پاییز در یک چرخهی طبیعی تشبیه کرد — زمانی برای برداشت سودها پیش از فرارسیدن «زمستان». او گفت: «ما اکنون در فصل پاییز هستیم. پاییز زمان برداشت محصول است؛ یعنی زمانی که باید سودهای بهدستآمده را تثبیت کنید. اما بحث اصلی این است که این فصل چقدر طول میکشد و زمستان بعدی چه زمانی آغاز خواهد شد.» گالینـدو توضیح داد که دادههای تاریخی نشان میدهد بیتکوین معمولاً از الگوی «سه سال رشد، یک سال افت» پیروی میکند — سه سال صعود متوالی که در نهایت با یک سال کاهش همراه میشود. او تأکید کرد که سرمایهگذاران باید انضباط و دید بلندمدت خود را حفظ کنند، چرا که نوسانات چرخهای بخشی طبیعی از فرآیند بلوغ و پایداری بلندمدت بیتکوین است.
صورتجلسه نشست بانک مرکزی کانادا (BoC) نشان داد که اعضای شورای سیاستگذاری به طور جدی به کاهش نرخ بهره در ماه اکتبر فکر میکردند. بر اساس این صورتجلسه، اعضا پیش از اعلام تصمیم نرخ بهره در ۲۹ اکتبر، توافق کردند که برای درک روند اصلی تورم کل، باید از نوسانات شدید و کوتاهمدت تورم چشمپوشی کرده و بر شاخصهای تورم پایه تمرکز کنند. اعضا همچنین نسبت به این موضوع که ضعف در بازار کار ممکن است ادامه یابد و گستردهتر شود، ابراز نگرانی کردند. گفتوگوها با شرکتها نیز حاکی از آن بود که اگر تقاضا در آمریکا بیشتر تضعیف شود، این امر میتواند به از دست رفتن مشاغل بیشتری در کانادا منجر شود. مهمترین نکته در این نشست، وجود دیدگاههای متفاوت درباره زمانبندی کاهش نرخ بهره بود؛ با این حال، استدلالها برای اقدام در ماه اکتبر (کاهش نرخ بهره) مهمتر تلقی شدند. در مقابل، برخی اعضا معتقد بودند که انتظار کشیدن به آنها فرصت میدهد تا اطلاعات بیشتری در مورد وضعیت اقتصاد، بازار کار و تورم به دست آورند.
مورگان استنلی اعلام کرد که افزایش تقاضای هوش مصنوعی میتواند منجر به کسری برق تا ۲۰٪ — معادل حدود ۱۳ تا ۴۴ گیگاوات — برای مراکز داده آمریکا تا سال ۲۰۲۸ شود. تحلیلگران به سرپرستی استیفن بِرد، محاسبات مبتنی بر هوش مصنوعی را «مهمترین تحول فناورانه در تاریخ معاصر» توصیف کرده و هشدار دادند که محدودیتهای برق میتواند به یک گلوگاه عمده برای رشد تبدیل شود. راهکارهای احتمالی شامل استفاده از توربینهای گاز طبیعی، سلولهای سوختی و پروژههای کوچک هستهای است که مجموعاً میتوانند تا ۴۰ گیگاوات به عرضه برق اضافه کنند. بانک همچنین اشاره کرد که استخراجکنندگان بیتکوین سایتهای خود را برای محاسبات هوش مصنوعی بازتخصیص میدهند و مدلهای جدیدی مانند مشارکتهای «نئوکلاود» و اجاره بلندمدت زیرساختهای برقی، ارزش بالقوه بالایی ارائه میدهند.
گلدمن ساکس دیدگاه محتاطانهتری نسبت به آمار مشاغل ماه اکتبر اتخاذ کرده است. بر اساس جدیدترین ردیاب رشد مشاغل این بانک، رشد اشتغال به ۵۰ هزار شغل کاهش یافته است. با این حال، گلدمن ساکس تخمین میزند که آمار رسمی اشتغال بخش غیرکشاورزی (NFP) به دلیل تأثیر قابل توجه «برنامه تعویق استعفای دولتی»، کاهشی ۵۰ هزارتایی را نشان دهد. این دیدگاه نزولی در کنار آمار شرکت Challenger و گزارش ADP، دلایل قانعکنندهای برای وجود ضعف در بازار کار ارائه میدهد. با این حال، باید توجه داشت که بخش بزرگی از این کاهش پیشبینیشده در مدل گلدمن ساکس، ناشی از تعطیلی دولت است. این بانک اشاره میکند که این تأثیر منفی با بازگشایی دولت در ماه جاری معکوس خواهد شد.
مورگان استنلی پیشبینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیشتر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسکهای مالیاتی، احتمال کاهش نرخ در سهماهه چهارم سال را بالا میداند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاستگذاری پولی و فضای بحثبرانگیز میتواند زمینهساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.
مورگان استنلی پیشبینی خود از قیمت نفت در سال ۲۰۲۶ را افزایش داد و اعلام کرد که قیمت نفت برنت در نیمه اول سال آینده بهطور میانگین ۶۰ دلار در هر بشکه خواهد بود؛ این رقم بالاتر از برآورد قبلی ۵۷.۵۰ دلار است. این بازنگری پس از تصمیم اوپکپلاس برای توقف افزایش تولید در اوایل ۲۰۲۶ صورت گرفت؛ اقدامی که نگرانیها درباره عرضه بیش از حد را کاهش داده است. مورگان استنلی معتقد است که رشد تولید اوپکپلاس بسیار کمتر از اهداف رسمی بوده و تنها ۵۰۰ هزار بشکه در روز بین مارس تا اکتبر اضافه شده، در حالیکه وعده افزایش ۲.۶ میلیون بشکه داده شده بود. این کاهش در عرضه به ثبات انتظارات بازار کمک کرده و باعث شده بانک دیدگاه خوشبینانهتری نسبت به قیمت نفت داشته باشد.