TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توافق هند و آمریکا؛ از هواپیما تا تغییر مسیر واردات نفت

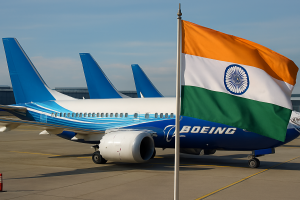
در یک نگاه هند آماده سفارش ۸۰ میلیارد دلاری هواپیما از بوئینگ است؛ رقم نهایی ممکن است از ۱۰۰ میلیارد دلار فراتر رود. توافق تجاری هند و آمریکا شامل خرید ۵۰۰ میلیارد دلار کالا طی پنج سال آینده است. بیانیه مشترک طی چند روز آینده منتشر می‌شود؛ امضای رسمی در مارس برنامه‌ریزی شده است. تغییر احتمالی در منابع واردات نفت هند می‌تواند بر قیمت نفت و جریان حمل‌ونقل منطقه‌ای اثر بگذارد. در پی اعلام توافق تجاری جدید میان هند و آمریکا، دهلی‌نو آماده سفارش هواپیماهایی به ارزش ۷۰ تا ۸۰ میلیارد دلار از شرکت بوئینگ است؛ رقمی که با احتساب موتور و قطعات یدکی می‌تواند به بیش از ۱۰۰ میلیارد دلار برسد. این سفارش بخشی از بسته تجاری بزرگ‌تری است که شامل خرید ۵۰۰ میلیارد دلار کالا از آمریکا طی پنج سال آینده می‌شود. وزیر تجارت هند، پیوش گویال، اعلام کرده که بیانیه مشترک دو کشور طی ۴ تا ۵ روز آینده منتشر خواهد شد و امضای رسمی قرارداد در ماه مارس انجام می‌شود. با این حال، تحلیلگران نسبت به جزئیات اجرایی و میزان تعهد واقعی هند ابراز تردید کرده‌اند. مقایسه سفارش هند با رکوردهای قبلی سفارش‌دهنده سال ارزش تقریبی تعداد هواپیما جزئیات مهم قطر ایرویز 2025 بیش از 100 میلیارد دلار 210+ بزرگ‌ترین سفارش بوئینگ 787 و 777-9 هند (پیشنهادی) 2026 70–80 میلیارد دلار (تا 100 میلیارد با قطعات) نامشخص هنوز نهایی نشده؛ بخشی از توافق تجاری آلاسکا ایرلاینز 2026 نامشخص 110+ بزرگ‌ترین سفارش تاریخ این شرکت برای بوئینگ، این سفارش می‌تواند مسیر رشد میان‌مدت را تقویت کند، به‌ویژه با توجه به گسترش بازار هوایی هند. اما زمان‌بندی، تأمین مالی و حساسیت‌های سیاسی—از جمله پرونده‌های حقوقی مرتبط با سقوط هواپیمای در ژوئن ۲۰۲۵—همچنان چالش‌برانگیز باقی مانده‌اند. در سطح کلان، این توافق ممکن است بر منابع واردات نفت هند نیز اثر بگذارد؛ به‌ویژه اگر دهلی‌نو بخشی از خرید خود را از روسیه به سمت آمریکا یا ونزوئلا تغییر دهد. چنین تغییری می‌تواند بر قیمت منطقه‌ای نفت و جریان حمل‌ونقل دریایی تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واگرایی در بورس آمریکا؛ فرصت‌های جدید در صنایع سنتی

در یک نگاه افت سنگین سهام فناوری در مقابل رشد سهام چرخه‌ای، نشانه‌ای از چرخش سرمایه در بازار است. داده‌های جدید بخش تولید آمریکا این فرضیه را تقویت کرده که اقتصاد واقعی در حال جان گرفتن است. سرمایه‌گذاران به‌تدریج از فناوری فاصله می‌گیرند و به صنایع سنتی، حمل‌ونقل و مواد اولیه روی می‌آورند. بازار سهام آمریکا پس از شروعی مثبت، به‌سرعت وارد محدوده منفی شد؛ حرکتی که عمدتاً تحت فشار فروش در سهام فناوری شکل گرفت. شاخص نزدک حدود ۱ درصد افت کرد و نام‌های بزرگ این بخش، بخش عمده‌ای از فشار نزولی بازار را به خود اختصاص دادند. در میان بازندگان اصلی، سهامی مانند پی‌پل، انویدیا، مایکروسافت، ادوبی، میکرون و ای‌اس‌ام‌ال افت‌های قابل‌توجهی را ثبت کردند؛ افت‌هایی که بار دیگر آسیب‌پذیری بخش فناوری را در برابر تغییر فضای کلان اقتصادی برجسته کرد. با این حال، تمرکز صرف بر این افت‌ها تصویر کامل بازار را نشان نمی‌دهد. در سوی دیگر اقتصاد، نشانه‌های روشنی از بهبود دیده می‌شود. بخش حمل‌ونقل که روز گذشته موفق به شکست سطوح مقاومتی شده بود، امروز نیز به روند صعودی خود ادامه داد. همچنین سهام شرکت‌های معدنی پس از سقوط شدید روزهای جمعه و دوشنبه، بار دیگر به محدوده مثبت بازگشتند. طبق بررسی‌های کارشناسان یوتوتایمز؛ سهامی مانند امریکن ایرلاینز، فری‌پورت-مک‌موران، داو، کلیولند-کلیفس و چند نام صنعتی دیگر نیز رشدهای قابل‌توجهی را ثبت کردند؛ رشدی که به‌روشنی از چرخش تمرکز بازار به سمت بخش‌های چرخه‌ای خبر می‌دهد. از منظر سیاست‌گذاری، یکی از مقامات فدرال رزرو امروز اعلام کرد داده‌های اقتصادی آمریکا در یک ماه و نیم گذشته، به‌ویژه از منظر تقاضا، امیدوارکننده بوده است. این ارزیابی، فرضیه انتقال تدریجی موتور رشد بازار از بخش فناوری به «اقتصاد واقعی» را تقویت می‌کند. چنین چرخشی لزوماً به محرک‌های بزرگ نیاز ندارد. بخش‌هایی مانند مسکن، مواد اولیه و صنایع قدیمی طی دو سال گذشته به‌شدت تحت فشار بوده‌اند و از نظر ارزش‌گذاری در وضعیت جذابی قرار دارند. این گروه‌ها به‌طور سنتی در دسته سهام چرخه‌ای قرار می‌گیرند و معمولاً در مراحل ابتدایی احیای اقتصادی عملکرد بهتری دارند. “ «در واقع، هم دولت آمریکا و هم فدرال رزرو طی سال‌های اخیر تلاش کرده‌اند زمینه بازگشت صنایع سنتی را فراهم کنند.» محمد زمانی گزارش جدید شاخص مدیران خرید بخش تولید که از سوی مؤسسه مدیریت عرضه منتشر شد و رشد آن از ۴۸.۵ به ۵۲.۶ واحد را نشان داد، در همین راستا مورد توجه بازار قرار گرفت. هرچند این تنها یک داده است، اما نتایج نظرسنجی مؤسسه اس‌اندپی گلوبال و شاخص تولیدی شیکاگو نیز تصویر نسبتاً بهتری از وضعیت صنعت ارائه داده‌اند. به‌ویژه مؤلفه سفارش‌های جدید در گزارش ISM، نشانه‌ای است که نمی‌توان به‌سادگی از کنار آن عبور کرد. هرچند احتیاط همچنان ضروری است و احتمال دارد بخشی از این جهش مقطعی باشد، اما بررسی دقیق گزارش‌های مالی و اظهارنظر مدیران شرکت‌های صنعتی می‌تواند سرنخ‌های مهمی درباره تغییر واقعی تقاضا ارائه دهد. نکته قابل‌توجه آن است که در روزی که شاخص‌های اصلی بازار سهام تحت فشار قرار دارند، بخش‌هایی از بازار از خود مقاومت چشمگیری نشان می‌دهند. این رفتار معمولاً نشانه‌ای از جابه‌جایی فعال سرمایه است، نه صرفاً نوسان‌های کوتاه‌مدت. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ در همین چارچوب، برخی سرمایه‌گذاران بزرگ نیز به‌نظر می‌رسد روی این سناریو شرط‌بندی کرده‌اند. به‌عنوان نمونه، دیوید تپر اخیراً نشانه‌هایی از تمرکز بر سهام چرخه‌ای نشان داده و سرمایه‌گذاری او در سهام ویرلپول پس از افت ناشی از گزارش مالی، همچنان به رشد خود ادامه داده و امروز نیز چند درصد افزایش قیمت را ثبت کرده است. بر اساس جمع‌بندی تیم UtoTimes، آنچه این روزها در بازار سهام آمریکا دیده می‌شود، می‌تواند نشانه‌ای از آغاز یک واگرایی معنادار باشد؛ واگرایی‌ای که در آن، سهام فناوری نقش پیشران خود را موقتاً واگذار می‌کند و صنایع سنتی و چرخه‌ای بار دیگر به مرکز توجه سرمایه‌گذاران بازمی‌گردند. اگر داده‌های اقتصادی این مسیر را تأیید کنند، بازگشت «معامله چرخه‌ای» ممکن است بیش از یک نوسان مقطعی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند

در یک نگاه نگرانی درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، موج فروش در سهام فناوری ایجاد کرد. سهام مایکروسافت با افت ۱۲ درصدی، بدترین سقوط خود از زمان همه‌گیری کرونا را تجربه کرد. نوسانات شدید در طلا و نفت، فضای پرریسک بازارهای جهانی را تشدید کرد. بازار سهام آمریکا در معاملات اخیر تحت تأثیر موج فروش گسترده در بخش فناوری با افت محسوسی مواجه شد؛ موجی که از تردید سرمایه‌گذاران نسبت به بازدهی سرمایه‌گذاری‌های عظیم شرکت‌های بزرگ در حوزه هوش مصنوعی نشأت می‌گیرد. در حالی که غول‌های فناوری همچنان به هزینه‌کرد سنگین در این حوزه ادامه می‌دهند، بازار نسبت به توان تقاضا برای توجیه این سطح از سرمایه‌گذاری، بیش از پیش محتاط شده است. شاخص‌های اصلی وال‌استریت از سطوح نزدیک به رکوردهای تاریخی عقب‌نشینی کردند. شاخص S&P 500 با افت ۱.۱ درصدی همراه شد و نزدک ۱۰۰ نیز ۱.۸ درصد کاهش یافت. بیشترین فشار متوجه مایکروسافت بود که سهام آن حدود ۱۲ درصد سقوط کرد؛ شدیدترین ریزش این نماد از زمان بحران کرونا تاکنون، در شرایطی که نگرانی‌ها درباره زمان بازگشت سرمایه پروژه‌های هوش مصنوعی شدت گرفته است. در مقابل، چشم‌انداز نسبتاً مثبت متا تا حدی از شدت نگرانی‌ها درباره هزینه‌های AI کاست، هرچند نتوانست مانع افت کلی بازار شود. بازار همچنین در انتظار انتشار گزارش مالی اپل در روزهای آینده است؛ گزارشی که می‌تواند بر مسیر سهام فناوری تأثیر بگذارد. در بازار بدهی، شرکت‌ها خود را برای موج جدید تأمین مالی آماده می‌کنند. انتظار می‌رود فروش اوراق قرضه شرکتی در ماه فوریه به رکورد تازه‌ای برسد؛ روندی که با هدف تأمین منابع لازم برای پروژه‌های هوش مصنوعی دنبال می‌شود. در همین راستا، شرکت IBM نیز پس از انتشار گزارش مالی مثبت، اقدام به عرضه اوراق دلاری و یورویی کرده است. غول‌های موسوم به «هفت شگفت‌انگیز» طی سه سال گذشته موتور اصلی رشد بازار بودند، اما از اواخر سال ۲۰۲۵، تردیدها نسبت به بازده سرمایه‌گذاری‌های چندصد میلیارد دلاری آن‌ها، این روند را معکوس کرده است. “ «سرمایه‌گذاران اکنون بیش از گذشته درباره زمان تحقق سودآوری این پروژه‌ها سؤال دارند.» محمد زمانی به گفته مت مالِی از مؤسسه Miller Tabak، بسیاری از سرمایه‌گذاران به این جمع‌بندی رسیده‌اند که سودآوری موج هوش مصنوعی احتمالاً کمتر از انتظارات شش ماه گذشته خواهد بود. او معتقد است این موضوع باعث بازنگری در وزن سهام فناوری در پرتفوی‌ها شده و معامله AI را وارد مرحله بازقیمت‌گذاری کرده است. در بازار اوراق قرضه، واکنش‌ها محدود بود و بازدهی تغییر محسوسی نداشت. دلار نیز نوسان اندکی را تجربه کرد، هرچند همچنان در مسیر ثبت بدترین عملکرد ماهانه از زمان بحران تعرفه‌ای آوریل قرار دارد. در بازار کالاها، نوسانات چشمگیر بود. قیمت طلا پس از ثبت رکورد بالای ۵۵۰۰ دلار، به‌شدت عقب‌نشینی کرد، در حالی که نفت برنت با عبور از ۷۱ دلار، تحت تأثیر هشدار دونالد ترامپ به ایران درباره توافق هسته‌ای، صعود کرد. بیت‌کوین نیز به زیر سطح ۸۵ هزار دلار سقوط کرد. تحلیلگران یوتوتایمز معتقدند ادامه چرخش سرمایه از سهام فناوری، مستلزم ارائه پیش‌بینی‌های قوی و قانع‌کننده از سوی شرکت‌هاست. بدون چنین چشم‌اندازی، سرمایه‌گذاران ترجیح می‌دهند بخشی از سودهای گذشته را شناسایی کرده و ریسک پرتفوی خود را کاهش دهند. دنیس دبوشیر از مؤسسه 22V Research تأکید می‌کند که همچنان موضوع اصلی بازار، نحوه توزیع منافع هزینه‌های سرمایه‌ای هوش مصنوعی است. به گفته او، اگرچه شرایط کلان از گسترش دامنه رشد حمایت می‌کند، اما AI همچنان محرک اصلی تصمیم‌گیری سرمایه‌گذاران باقی مانده است. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی در همین حال، واکنش بازار به گزارش‌های مالی نیز سخت‌گیرانه‌تر شده است. با توجه به سطح بالای انتظارات، حتی ناامیدی‌های محدود با افت شدید قیمت سهام همراه می‌شود. داده‌ها نشان می‌دهد میانگین واکنش منفی سهام پس از انتشار گزارش‌ها، برای نخستین بار در دو سال اخیر وارد محدوده منفی شده است. بر اساس جمع‌بندی تیم UtoTimes، معاملات اخیر نشان می‌دهد بازار سهام آمریکا وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن، موفقیت یا شکست سرمایه‌گذاری‌های هوش مصنوعی نقش تعیین‌کننده‌ای در مسیر بازدهی سال ۲۰۲۶ خواهد داشت. تا زمانی که بازده واقعی این هزینه‌ها شفاف نشود، نوسانات و چرخش سرمایه در بازار ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی

در یک نگاه سهام مایکروسافت با سقوط بیش از ۱۱ درصدی، یکی از بدترین روزهای تاریخ خود را ثبت کرد. نگرانی‌ها درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی و وابستگی به OpenAI شدت گرفته است. جهش هزینه‌های سرمایه‌ای بدون شتاب متناظر در درآمد، عامل اصلی فشار بر سهام بود. سهام مایکروسافت در معاملات اخیر با افتی کم‌سابقه مواجه شد و یکی از بدترین روزهای خود در تاریخ بورس را ثبت کرد. کاهش حدود ۱۲ درصدی قیمت سهام، ارزش بازار این غول فناوری را نزدیک به ۴۰۰ میلیارد دلار کاهش داد و آن را در زمره بزرگ‌ترین افت‌های یک‌روزه ارزش بازار در تاریخ وال‌استریت قرار داد. این سقوط در شرایطی رخ داد که مایکروسافت هم‌زمان از رشد ۲۴ درصدی سود سالانه خود خبر داده بود؛ موضوعی که نشان می‌دهد واکنش منفی بازار نه به ضعف عملکرد جاری، بلکه به نگرانی‌های ساختاری و چشم‌انداز آینده شرکت مربوط می‌شود. یکی از محورهای اصلی این نگرانی‌ها، وابستگی فزاینده مایکروسافت به OpenAI است. افشاهای جدید نشان می‌دهد که حدود ۴۵ درصد از کل قراردادهای بلندمدت معوق شرکت به همکاری با OpenAI مربوط می‌شود. این تمرکز بالا، ریسک وابستگی به یک شریک کلیدی را افزایش داده؛ به‌ویژه در شرایطی که آینده تأمین مالی و رقابت‌پذیری OpenAI با تردیدهایی همراه شده است. “ «در بازار این تصور در حال شکل‌گیری است که OpenAI ممکن است در رقابت فزاینده هوش مصنوعی مولد، در برابر شرکت‌هایی مانند گوگل و سایر غول‌های فناوری که از منابع مالی، داده‌های گسترده و اکوسیستم‌های یکپارچه‌تری برخوردارند، با چالش مواجه شود.» محمد زمانی در بخش عملیاتی، عملکرد مایکروسافت چندان ضعیف نبود. درآمد Azure با رشد ۳۸ تا ۳۹ درصدی، اندکی بالاتر از پیش‌بینی مدیریت قرار گرفت. با این حال، این رشد نسبت به فصل قبل که حدود ۴۰ درصد بود، نشانه‌هایی از کندی نشان داد و نتوانست انتظارات بالای نهفته در قیمت سهام را به‌طور کامل برآورده کند. تحلیلگران یوتوتایمز معتقدند که سرمایه‌گذاران اکنون به دنبال شواهد روشن‌تری هستند که نشان دهد هزینه‌های بی‌سابقه در زیرساخت‌های هوش مصنوعی، به رشد سریع‌تر و ملموس‌تر درآمد منجر می‌شود؛ شواهدی که در گزارش اخیر به‌طور قانع‌کننده مشاهده نشد. عامل کلیدی دیگر در افت سهام، جهش ۶۶ درصدی هزینه‌های سرمایه‌ای بود که در این فصل به رکورد ۳۷.۵ میلیارد دلار رسید. این سطح از سرمایه‌گذاری، نگرانی‌هایی جدی درباره بازدهی کوتاه‌مدت و فشار بر جریان نقدی ایجاد کرده است. بازار نگران است که حجم عظیم هزینه‌ها بدون بازده فوری، حاشیه سود شرکت را در سال‌های آینده تحت فشار قرار دهد. افزون بر این، برخی سرمایه‌گذاران نسبت به توان اجرایی مایکروسافت در حوزه محصولات مبتنی بر هوش مصنوعی، به‌ویژه پس از عرضه ناموفق اولیه برخی نسخه‌های Copilot، تردیدهایی مطرح کرده‌اند. ✔️  بیشتر بخوانید: کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر سهام مایکروسافت تنها یک واکنش مقطعی به گزارش مالی نیست، بلکه نشانه‌ای از تغییر لحن بازار نسبت به «معامله هوش مصنوعی» محسوب می‌شود. افت ۲.۴ درصدی شاخص نزدک نیز بازتاب همین نگرانی‌های گسترده‌تر است. برای بازار، پیام این رویداد روشن است: دوران حمایت بی‌قیدوشرط از سرمایه‌گذاری‌های عظیم در حوزه AI رو به پایان است و از این پس، شرکت‌ها باید با شواهد ملموس از بازدهی، اعتماد سرمایه‌گذاران را حفظ کنند. در غیر این صورت، حتی غول‌هایی مانند مایکروسافت نیز از فشار فروش در امان نخواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عملکرد فراتر از انتظار مایکروسافت در سه‌ماهه دوم؛ تداوم قدرت Azure و بخش ابری

در یک نگاه مایکروسافت در سه‌ماهه دوم سال مالی ۲۰۲۶ در سود و درآمد فراتر از پیش‌بینی‌ها ظاهر شد. درآمد بخش "ابر هوشمند" و رشد ۳۸ درصدی Azure، تداوم شتاب کسب‌وکار ابری را تأیید کرد. حجم بالای قراردادهای معوق و رشد کاربران سازمانی، از پایداری تقاضای شرکتی حکایت دارد. مایکروسافت در گزارش مالی سه‌ماهه دوم سال مالی ۲۰۲۶، عملکردی بهتر از انتظارات بازار ثبت کرد و بار دیگر جایگاه خود را به‌عنوان یکی از باثبات‌ترین شرکت‌های بزرگ فناوری تثبیت نمود. رشد پایدار در بخش خدمات ابری و تداوم تقاضای سازمانی، مهم‌ترین محرک‌های این عملکرد مثبت بودند. در سطح کلی، درآمد شرکت به ۸۱.۲۷ میلیارد دلار رسید که اندکی بالاتر از برآورد ۸۰.۳۱ میلیارد دلاری تحلیلگران بود. سود هر سهم تعدیل‌شده نیز ۴.۱۴ دلار گزارش شد که از پیش‌بینی ۳.۹۲ دلاری بازار فراتر رفت. سود هر سهم غیرتعدیل‌شده با ثبت ۵.۱۶ دلار، قدرت بالای درآمدزایی عملیاتی شرکت را برجسته کرد. بررسی‌های تیم یوتوتایمز نشان می‌دهد که بخش خدمات ابری توانسته بار دیگر نقش محوری در نتایج مالی ایفا کند. درآمد واحد "ابر هوشمند" به ۳۲.۹۱ میلیارد دلار رسید و پیش‌بینی ۳۲.۳۹ میلیارد دلاری را پشت سر گذاشت. این رشد بازتاب‌دهنده تقاضای پایدار برای زیرساخت‌های ابری و بارهای کاری سازمانی در میان مشتریان بزرگ بود. در همین بخش، درآمد Azure و سایر خدمات ابری با رشد ۳۸ درصدی به‌صورت ثابت ارزی (بدون اثر نوسانات نرخ ارز) همراه شد؛ رشدی که دقیقاً مطابق انتظارات بازار بود. هرچند این رقم نشانه‌ای از تداوم قدرت پلتفرم Azure است، اما سرمایه‌گذاران همچنان به دنبال نشانه‌هایی از شتاب‌گیری مجدد رشد در سطوح بالاتر هستند. “ «هرچند این رقم نشانه‌ای از تداوم قدرت پلتفرم Azure است، اما سرمایه‌گذاران همچنان به دنبال نشانه‌هایی از شتاب‌گیری مجدد رشد در سطوح بالاتر هستند.» محمد زمانی در کنار عملکرد فصلی، شاخص‌های پیش‌نگر تقاضا نیز تصویری مثبت ارائه دادند. مایکروسافت اعلام کرد حجم «تعهدات معوق تجاری» یا RPO به ۶۲۵ میلیارد دلار رسیده است؛ شاخصی که میزان درآمدهای قراردادشده آینده را نشان می‌دهد و سطح بالایی از دیدپذیری درآمدی را برای شرکت فراهم می‌کند. همچنین، تعداد کاربران تجاری Microsoft 365 با رشد ۶ درصدی همراه شد که نشان‌دهنده تداوم نفوذ این مجموعه نرم‌افزاری در سازمان‌ها و وفاداری بالای مشتریان شرکتی است. از منظر راهبردی، نتایج این فصل بار دیگر جایگاه مایکروسافت را به‌عنوان یک «ترکیب‌کننده بلندمدت باکیفیت» در میان شرکت‌های بزرگ فناوری تثبیت می‌کند؛ شرکتی که با اتکا به اجرای قوی در حوزه رایانش ابری، هوش مصنوعی و خدمات سازمانی، توانسته رشد پایدار خود را حفظ کند. ✔️  بیشتر بخوانید: عملکرد فراتر از انتظار متا در سه‌ماهه چهارم؛ رشد تبلیغات در سایه افزایش هزینه‌های سرمایه‌ای با این حال، تمرکز اصلی بازار در ماه‌های آینده بر مسیر رشد Azure باقی خواهد ماند. در شرایطی که سطح فعلی رشد همچنان بالا است، هرگونه نشانه از کندی یا شتاب‌گیری مجدد می‌تواند تأثیر مستقیمی بر احساسات سرمایه‌گذاران نسبت به سهام مایکروسافت داشته باشد. بر اساس جمع‌بندی تیم UtoTimes، گزارش سه‌ماهه دوم نشان می‌دهد مایکروسافت همچنان از ترکیبی کم‌نظیر از رشد، مقیاس و دیدپذیری درآمد برخوردار است؛ ویژگی‌هایی که آن را به یکی از ستون‌های اصلی بازار سهام فناوری در سال ۲۰۲۶ تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرخش ملایم در وال‌استریت؛ فناوری زیر فشار، مصرفی‌ها در کانون توجه

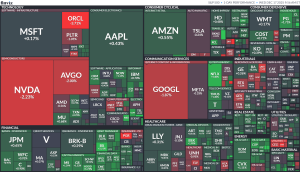
بازار سهام امروز تصویر یکدستی نداشت و عملکرد بخش‌ها متفاوت بود؛ جایی که فشار در فناوری با حمایت نسبی از مصرفی‌ها و مالی‌ها هم‌زمان شد. در بخش فناوری، نوسانات برجسته بود. اوراکل حدود ۲.۸٪ افت کرد و انویدیا بیش از ۱.۵٪ عقب نشست، در حالی که مایکروسافت تغییر محسوسی نداشت. این رفتار، تردید سرمایه‌گذاران نسبت به ارزش‌گذاری و چرخه سودآوری فناوری را منعکس می‌کند. در مقابل، بخش مصرفی چرخه‌ای عملکرد بهتری داشت. آمازون نزدیک به ۰.۹٪ رشد کرد و تسلا نیز افزایش ملایمی را ثبت کرد؛ نشانه‌ای از تاب‌آوری تقاضای مصرف‌کننده. مالی‌ها نیز نسبتا مثبت بودند؛ جی‌پی مورگان حدود ۰.۹٪ رشد کرد، در حالی که برکشایر تقریباً بدون تغییر باقی ماند. در سلامت، تحرکات محدود بود و بازار همچنان محتاطانه عمل کرد. بطورکلی، فضای بازار ترکیبی از احتیاط و فرصت‌طلبی است. ضعف نسبی فناوری در برابر قدرت مصرفی‌ها و مالی‌ها، از یک چرخش درون‌بخشی محدود حکایت دارد، نه تغییر جهت بزرگ. در چنین شرایطی، تنوع‌بخشی و رصد دقیق نوسانات فناوری، همچنان استراتژی غالب سرمایه‌گذاران باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مایکروسافت: سهمیه‌های فروش بخش هوش مصنوعی کاهش نیافته است

پس از انتشار گزارشی از سوی The Information مبنی بر اینکه مایکروسافت سهمیه فروش واحدهای مرتبط با هوش مصنوعی را پایین آورده است، این شرکت به‌سرعت واکنش نشان داد. به‌گزارش CNBC، مایکروسافت اعلام کرد چنین ادعایی صحت ندارد و سهمیه فروش برای محصولات AI کاهش نیافته است. بااین‌حال، مایکروسافت تأیید کرده که انتظارات مربوط به سرعت پذیرش برخی محصولات جدید—به‌ویژه ابزارهای Agent مبتنی بر هوش مصنوعی—را تعدیل کرده است. این یعنی شرکت نه سهمیه فروش را پایین آورده و نه ساختار اهداف تجاری را تغییر داده، بلکه صرفاً زمان‌بندی تحقق برخی درآمدهای جدید را واقع‌بینانه‌تر ارزیابی کرده است. با وجود این شفاف‌سازی، سهام مایکروسافت همچنان تحت فشار مانده و حدود ۸ دلار معادل ۱.۶۴ درصد کاهش یافته و در سطح ۴۸۱.۸۶ دلار معامله می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم رالی صعودی بازار تا سال نو، به حمایت غول‌های فناوری وابسته است

با وجود اینکه شاخص‌های اصلی بازار سهام ایالات متحده در ۵ روز از ۶ روز معاملاتی اخیر روند صعودی داشته‌اند، بازار هنوز به‌طور کامل از منطقه خطر خارج نشده است؛ چراکه برخی از سهام‌های پیشرو همچنان با چالش‌های تکنیکال مواجه هستند و تصویر فنی آن‌ها کاملاً مطلوب نیست. در حالی که رشد شاخص‌ها باعث بهبود وضعیت تکنیکال برخی نمادهای بزرگ شده است، دو غول فناوری یعنی مایکروسافت و انویدیا همچنان زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته خود معامله می‌شوند و تلاش امروز هر دو برای عبور از میانگین ۱۰۰ ساعته با شکست مواجه شد. تحلیلگران این پرسش را مطرح می‌کنند که آیا بازار می‌تواند بدون حمایت این دو سهم تا سال نو به رالی صعودی خود ادامه دهد؟ در صورتی که پاسخ منفی باشد، سطوح میانگین متحرک این دو نماد به‌عنوان سیگنالی برای جهت‌گیری کلی بازار عمل خواهند کرد. در بررسی جزئیات تکنیکال، وضعیت مایکروسافت و انویدیا نزولی (Bearish) ارزیابی می‌شود و هر دو برای به دست گرفتن کنترل بازار توسط خریداران، نیازمند عبور پایدار از میانگین‌های متحرک خود هستند. در مقابل، نقاط روشنی نیز دیده می‌شود؛ اپل و آلفابت در وضعیت صعودی (Bullish) قرار دارند و اپل سطوح رکوردی جدیدی را ثبت کرده است. در همین حال، وضعیت متا (فیس‌بوک) خنثی است، زیرا قیمت آن بالاتر از میانگین ۱۰۰ ساعته اما همچنان پایین‌تر از میانگین متحرک ۲۰۰ ساعته قرار دارد و برای تقویت روند صعودی باید از سد ۶۴۸ دلار عبور کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مدیرعامل مایکروسافت: ما در حال سرمایه‌گذاری در فناوری اروپا هستیم

ساتیا نادلا، مدیرعامل مایکروسافت، اعلام کرد که این شرکت به طور فزاینده‌ای به اروپا به عنوان منطقه‌ای کلیدی برای استراتژی هوش مصنوعی خود می‌نگرد؛ با این حال، او تأکید کرد که قاره اروپا برای تبدیل شدن به یک رقیب جهانی در حوزه فناوری، باید پذیرش هوش مصنوعی و بازآموزی مهارت‌ها را در اولویت قرار دهد. نادلا در مصاحبه‌ای گفت: «ما با سرمایه خود در آلمان و اتحادیه اروپا سرمایه‌گذاری می‌کنیم و ریسک آن را می‌پذیریم.» او خاطرنشان کرد که این زیرساخت‌ها کارخانه‌های هوش مصنوعی یا ابری مستقر در آمریکا نیستند، بلکه در خودِ این قاره و کشورها قرار دارند. نادلا با اشاره به اینکه حاکمیت دیجیتال ملاحظه‌ای حیاتی برای تداوم و تاب‌آوری زنجیره تأمین کشورهاست، تعریف جدیدی از این مفهوم ارائه داد: «فصل جدید حاکمیت این است که... یک خودروساز یا شرکت صنعتی آلمانی چگونه کارخانه هوش مصنوعی و مدل پایه منحصر‌به‌فرد خود را داشته باشد؟ به نظر من، این تعریف واقعی حاکمیت است.» این اظهارات در حالی مطرح می‌شود که رهبران اروپایی نگران واگذاری «حوزه دیجیتال» به ابرقدرت‌هایی نظیر آمریکا و چین هستند. امانوئل ماکرون، رئیس‌جمهور فرانسه، اخیراً هشدار داد: «اگر اجازه دهیم آمریکایی‌ها و چینی‌ها تمام قهرمانان [این حوزه] را در اختیار داشته باشند، یک چیز قطعی است: ما شاید بهترین قوانین جهان را داشته باشیم، اما عملاً بر هیچ‌چیز نظارت نخواهیم کرد.» نادلا ضمن تأیید ادامه رهبری آمریکا در سیستم‌های پیشرفته هوش مصنوعی، استدلال کرد که «آلمان یا اروپا تا زمانی می‌توانند برنده بزرگ باشند که کار سختِ وارد کردن فناوری، بازآموزی مهارت‌ها و استفاده عملی از آن فناوری را در اقتصاد خود انجام دهند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان کاهش نرخ بهره در دسامبر ۲۰۲۵ را پیش‌بینی کرد

جی‌پی مورگان انتظار دارد که فدرال رزرو آمریکا در دسامبر ۲۰۲۵ نرخ بهره را ۲۵ نقطه پایه کاهش دهد، در حالی که پیش‌بینی قبلی این بانک هیچ کاهش نرخ بهره‌ای را در نظر نگرفته بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان: شاخص S&P 500 می‌تواند تا سال ۲۰۲۶ به ۸,۰۰۰ برسد، اگر فدرال رزرو سیاست‌های تسهیلی بیشتری اتخاذ کند.

جی‌پی مورگان می‌گوید شاخص S&P 500 ممکن است تا سال ۲۰۲۶ به ۷,۵۰۰ برسد و در صورت کاهش نرخ‌های بهره توسط فدرال رزرو به‌طور شدیدتر از حد انتظار، حتی ممکن است از ۸,۰۰۰ فراتر رود. در چشم‌انداز جهانی سهام ۲۰۲۶، این بانک رشد دو رقمی در بازارهای سهام جهانی پیش‌بینی کرده است که ناشی از سوددهی قوی شرکت‌ها، نرخ‌های بهره پایین‌تر و کاهش فشارهای سیاستی خواهد بود. انتظار می‌رود ایالات متحده همچنان موتور اصلی رشد باقی بماند، با حمایت اقتصاد مقاوم و رونق سرمایه‌گذاری مبتنی بر هوش مصنوعی. جی‌پی مورگان رشد ۱۳ تا ۱۵ درصدی سود شرکت‌های آمریکایی را در دو سال آینده پیش‌بینی می‌کند و معتقد است ارزش‌گذاری بالای بازار با توجه به افزایش سرمایه‌گذاری در هوش مصنوعی، افزایش پرداخت‌های سهامداران و احتمال حمایت‌های سیاستی توجیه‌پذیر است. این بانک همچنین هشدار داده است که اختلال سریع ناشی از هوش مصنوعی می‌تواند عدم‌تعادل‌های اقتصادی موجود را تشدید کرده و منجر به نوسانات شدید در رفتار سرمایه‌گذاران شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلفابت با ثبت سهم ۱۹.۴ درصدی، بیشترین تأثیر را در رشد شاخص S&P 500 داشته است

شاخص S&P 500 از ابتدای سال تا ۲۱ نوامبر ۲۰۲۵، ۶.۶۳ تریلیون دلار به ارزش بازار خود افزود که معادل یک رشد ۱۲.۳ درصدی است. در این میان، شرکت آلفابت (Alphabet) به تنهایی مسئول ۱۹.۴ درصد از کل رشد این شاخص بود و با افزودن ۱.۲۸ تریلیون دلار، بزرگترین سهم را در میان تمامی شرکت‌ها به خود اختصاص داد. در رتبه‌های بعدی، انویدیا (Nvidia) با ۱۶ درصد (۱.۰۵ تریلیون دلار)، برادکام (Broadcom) با ۷.۸ درصد و مایکروسافت با ۵.۷ درصد قرار گرفتند؛ سایر شرکت‌های حاضر در لیست ۱۰ مشارکت‌کننده برتر نیز در مجموع ۱۰.۶ درصد به صعود این شاخص کمک کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مایکروسافت و انویدیا در شرکت Anthropic سرمایه‌گذاری کردند

سه شرکت بزرگ فعال در حوزه هوش مصنوعی اعلام کردند که روز سه‌شنبه یک همکاری جدید با سرمایه‌گذاری ده‌ها میلیارد دلاری را آغاز کرده‌اند؛ هدف این همکاری، تسریع توسعه مدل‌های هوش مصنوعی است. بر اساس این توافق، شرکت‌های انویدیا و مایکروسافت تا سقف ۱۵ میلیارد دلار در شرکت Anthropic سرمایه‌گذاری خواهند کرد؛ شرکتی که رقیب OpenAI محسوب می‌شود و مدل‌های آن در میان برنامه‌نویسان و کسب‌وکارها محبوبیت دارد. در مقابل، Anthropic متعهد شده است تا ۳۰ میلیارد دلار ظرفیت پردازشی از سرویس ابری Azure مایکروسافت خریداری کند؛ این زیرساخت‌ها بر پایه سیستم‌های هوش مصنوعی انویدیا اجرا خواهند شد. همچنین، انویدیا در طراحی و مهندسی با Anthropic همکاری خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان: زمان انتظار برای آیفون ۱۷ همچنان بالا است زیرا تقاضا از عرضه پیشی گرفته است

گزارش جی‌پی‌مورگان نشان می‌دهد که زمان تحویل جهانی آیفون ۱۷ همچنان به‌طور غیرمعمول طولانی است و در هفته دهم به‌طور متوسط به ۷ روز رسیده، در حالی‌ که سال گذشته تنها ۲ روز بود. این بانک می‌گوید این روند نشان می‌دهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی‌ که مدل‌های آیفون ۱۷ پرو و پرو مکس بدون تغییر مانده‌اند — برخلاف مدل‌های پرو سال گذشته که در همین مقطع زمان انتظار کوتاه‌تری داشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمازون و مایکروسافت از لایحه محدودیت صادرات تراشه به چین حمایت کرده‌اند

شرکت‌های آمازون و مایکروسافت از لایحه پیشنهادی «Gain AI Act» حمایت کرده‌اند؛ این لایحه صادرات تراشه‌های پیشرفته شرکت‌هایی مانند انویدیا به چین و سایر بازارهای تحریمی را تا زمان تأمین کامل نیاز داخلی آمریکا محدود می‌کند. این اقدام شکاف نادری را میان انویدیا و دو مشتری بزرگ آن ایجاد کرده و نشان‌دهنده رقابت فزاینده برای تأمین تراشه‌های هوش مصنوعی در داخل ایالات متحده است. هدف این قانون، تضمین عرضه داخلی تراشه برای ارائه‌دهندگان خدمات ابری و اپراتورهای مراکز داده است که در حال توسعه زیرساخت‌های هوش مصنوعی هستند. این لایحه حمایت شرکت‌هایی مانند آمازون، مایکروسافت و توسعه‌دهنده هوش مصنوعی Anthropic را جلب کرده است؛ آن‌ها از بندی حمایت می‌کنند که به «نهادهای مورد اعتماد» اجازه صادرات بدون نیاز به مجوز دولتی را می‌دهد — بندی که می‌تواند مزیت رقابتی جهانی برای آن‌ها ایجاد کند. انویدیا که حدود ۸۰٪ بازار تراشه‌های هوش مصنوعی را در اختیار دارد، با صرف ۳.۵ میلیون دلار در سال جاری، به‌شدت با این لایحه مخالفت کرده است. این شرکت هشدار داده که این قانون می‌تواند بازار جهانی نیمه‌رساناها را دچار اختلال کند و منجر به محدودیت‌های صادراتی شدیدتر از سوی واشنگتن شود. لایحه Gain AI Act از حمایت دموکرات‌های کلیدی از جمله رهبر اکثریت سنا، چاک شومر، برخوردار است و ممکن است تا پایان سال به لایحه دفاع ملی آمریکا اضافه شود. با این حال، برای تصویب نهایی نیاز به حمایت جمهوری‌خواهان سنا و مجلس نمایندگان دارد و با تردیدهایی از سوی برخی مقامات کاخ سفید مواجه است. حامیان این لایحه معتقدند که این قانون برای جلوگیری از کمبود تراشه در آینده و تقویت رهبری آمریکا در حوزه هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان سطح مداخله ارزی ژاپن را پیش‌بینی کرد

جی‌پی مورگان هشدار داده است که نرخ USDJPY در محدوده ۱۵۷ تا ۱۶۰ وارد «منطقه خطر» می‌شود؛ جایی که احتمال مداخله ارزی از سوی دولت ژاپن به‌طور قابل توجهی افزایش می‌یابد. این مؤسسه مالی تأکید کرده که عبور نرخ از سطح ۱۵۴.۳۵ تا ۱۵۴.۵۰ می‌تواند به‌سرعت منجر به آزمایش مجدد سطح ۱۵۵ شود؛ سطحی که ممکن است واکنش لفظی جدیدی از سوی مقامات توکیو را به‌دنبال داشته باشد—چیزی که امروز نیز شاهد آن بوده‌ایم. با این حال، جی‌پی مورگان معتقد است که خطر مداخله واقعی زمانی جدی‌تر می‌شود که نرخ به‌صورت سریع و سفته‌بازانه به سمت محدوده ۱۵۷ تا ۱۶۰ حرکت کند. در واقع، این مؤسسه هشدار داده که ژاپن ممکن است به‌زودی احساس نیاز به مداخله در بازار ارز داشته باشد. جی‌پی مورگان همچنین اشاره کرده که اگر واکنش وزارت دارایی ژاپن محدود باقی بماند، حرکت صعودی نرخ می‌تواند سریع‌تر به سقف این محدوده برسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان پیش‌بینی می‌کند که بانک مرکزی بریتانیا در دسامبر، مارس و ژوئن هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد

در حالی که پیش‌تر کاهش دو مرحله‌ای در فوریه و آوریل ۲۰۲۶ پیش‌بینی شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر