TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

الیزابت وارن خواستار انتشار گزارش مشاغل ماه سپتامبر شد

به گزارش CNN، داده‌های اشتغال ماه سپتامبر که توسط اداره آمار کار (BLS) جمع‌آوری شده و آماده انتشار است، به دلیل تعطیلی دولت در موعد مقرر خود (۳ اکتبر) منتشر نمی‌شود. در همین راستا، سناتور دموکرات، الیزابت وارن، از دولت ترامپ خواسته است تا با وجود تعطیلی، گزارش مشاغل سپتامبر را منتشر کند. دفتر وارن این اطلاعات را از طریق کارمندان به مرخصی اجباری فرستاده‌شده اداره آمار کار دریافت کرده است که وضعیت داده‌ها را به آن‌ها اطلاع داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

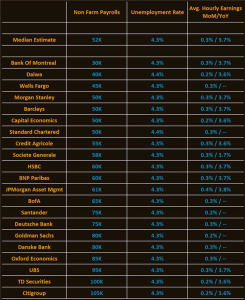
جدول پیش‌بینی NFP توسط ۲۰ مؤسسه منتشر شد

اشتغال غیرکشاورزی آمریکا (NFP) در ماه سپتامبر حدود ۵۲ هزار واحد پیش‌بینی شده و نرخ بیکاری در سطح ۴.۳٪ انتظار می‌رود. با این حال، با توجه به تعطیلی دولت فدرال آمریکا، احتمال زیادی وجود دارد که گزارش اشتغال اداره آمار کار (BLS) برای سپتامبر با تأخیر منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود قدرتمند بورس‌های اروپایی با پایانی سبز

بازارهای سهام اروپا امروز با رشدی قابل توجه بسته شدند و شاخص‌ها بیش از یک درصد افزایش را ثبت کردند؛ در حالی‌که مؤسسه BCA پیش‌تر چشم‌انداز سهام اروپایی را کاهش داده بود، اما واکنش بازارها خلاف این پیش‌بینی رقم خورد. شاخص Stoxx 600 در پایان معاملات ۱.۲ درصد رشد کرد. شاخص DAX آلمان با جهشی ۱.۱ درصدی توانست پس از هفته‌ها عملکرد ضعیف، نخستین صعود بزرگ خود در بیش از شش هفته اخیر را ثبت کند. CAC فرانسه و FTSE 100 لندن نیز هر دو ۱.۱ درصد بالا رفتند. در بازارهای حاشیه‌ای‌تر، IBEX اسپانیا نیم درصد و FTSE MIB ایتالیا ۰.۸ درصد افزایش یافتند. حرکت امروز به‌ویژه در آلمان قابل توجه بود؛ جایی که DAX در نیمه معاملات در محدوده منفی معامله می‌شد اما در ادامه متعادل شد و در دقایق پایانی جهش کرد تا در رکورد روزانه بسته شود. این روند، نشانه‌ای از بازگشت نسبی اعتماد سرمایه‌گذاران به بازارهای اروپایی تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت کردستان پس از ۲.۵ سال به ترکیه رسید

عراق پس از توقفی دو و نیم ساله، صادرات نفت منطقه نیمه‌خودگردان کردستان به ترکیه را از سر گرفت. این صادرات از روز شنبه از طریق خط لوله کرکوک–جیهان آغاز شده و طبق توافق موقت میان بغداد، دولت اقلیم کردستان (KRG) و تولیدکنندگان خارجی، روزانه بین ۱۸۰ تا ۱۹۰ هزار بشکه نفت به بندر جیهان ترکیه منتقل می‌شود. این اقدام پس از فشارهای ایالات متحده برای بازگشت نفت کردستان به بازارهای جهانی صورت گرفته و انتظار می‌رود حجم صادرات به ۲۳۰ هزار بشکه در روز افزایش یابد. نماینده عراق در اوپک، محمد النجار، اعلام کرد که با بازگشت نفت کردستان و پروژه‌های جدید در بصره، عراق می‌تواند صادرات خود را افزایش دهد، در حالی که همچنان در چارچوب سهمیه ۴.۲ میلیون بشکه‌ای اوپک باقی بماند. مقامات پیش‌بینی کرده‌اند که صادرات کل عراق در روزهای آینده به ۳.۶ میلیون بشکه در روز نزدیک شود. این خط لوله از مارس ۲۰۲۳ به دلیل حکم داوری که ترکیه را به پرداخت ۱.۵ میلیارد دلار بابت صادرات غیرمجاز نفت کردستان محکوم کرده بود، متوقف شده بود. طبق طرح موقت جدید، KRG متعهد شده حداقل ۲۳۰ هزار بشکه در روز را به شرکت بازاریابی دولتی عراق (SOMO) تحویل دهد و ۵۰ هزار بشکه را برای مصرف داخلی حفظ کند. درآمد حاصل از فروش به‌صورت تفکیکی مدیریت خواهد شد: ۱۶ دلار به ازای هر بشکه در حساب امانی برای تولیدکنندگان ذخیره می‌شود و باقی‌مانده به SOMO منتقل خواهد شد. با این حال، بدهی‌های معوقه همچنان مانعی جدی هستند؛ شرکت‌ها حدود ۱ میلیارد دلار طلب دارند که شامل ۳۰۰ میلیون دلار بدهی به شرکت نروژی DNO نیز می‌شود. قرار است KRG و تولیدکنندگان ظرف ۳۰ روز آینده برای تعیین سازوکار بازپرداخت دیدار کنند. در همین حال، گزارش‌ها حاکی از آن است که اوپک قصد دارد در تاریخ ۵ اکتبر حداقل ۱۳۷ هزار بشکه در روز به تولید خود اضافه کند. بازگشت نفت کردستان به بازار جهانی، با افزودن ۱۸۰ تا ۱۹۰ هزار بشکه در روز، بخشی از کمبود عرضه را جبران خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

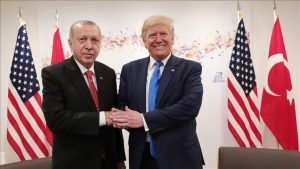
اردوغان، رئيس جمهور ترکیه: دیدار با ترامپ رضایت‌بخش بود

رجب طیب اردوغان، رئیس‌جمهور ترکیه، اعلام کرد که در دیدار با دونالد ترامپ، رئیس‌جمهور آمریکا، در مورد گام‌هایی برای تسهیل تجارت دوجانبه گفت‌وگو کرده‌اند، از جمله بازنگری در تعرفه‌ها با هدف دستیابی به حجم تجارت ۱۰۰ میلیارد دلاری. او افزود که گفت‌وگوهای گسترده‌ای با ترامپ انجام شده و دو طرف درباره تقویت همکاری‌های دفاعی با رویکردی سازنده تبادل نظر کرده‌اند. اردوغان همچنین گفت: «واشنگتن را با رضایت ترک کردیم» و این دیدار پیشرفت‌های معناداری در حوزه‌های مختلف به همراه داشته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترامپ و اردوغان دیدار دوجانبه‌ای در دفتر بیضی برگزار کردند.

ترامپ از ترکیه به‌خاطر استفاده از تجهیزات آمریکایی و تجارت با این کشور تمجید کرد. با اردوغان درباره تجارت گفت‌وگو می‌کنیم. دوست دارم رئیس‌جمهور ترکیه، اردوغان، خرید نفت روسیه را متوقف کند. ترامپ درباره جنگ در اوکراین: پوتین باید دست از اقدامات خود بردارد. اردوغان مردی سخت‌کوش و سرسخت است. با اردوغان قراردادهای تجاری عالی خواهم بست. می‌تواند تحریم‌ها علیه ترکیه را تقریباً فوراً لغو کند. ترامپ درباره غزه: فکر می‌کنم به توافق نزدیک هستیم. درباره جنگ در اوکراین: رابطه ناتو با آمریکا قوی‌ترین رابطه‌ای است که تاکنون داشته است. اردوغان می‌تواند نفوذ زیادی بر جنگ روسیه در اوکراین داشته باشد. ترامپ از ناتو به‌خاطر هزینه‌ها و خریدهای دفاعی تمجید کرد. درباره غزه: جلسه بسیار خوبی با رهبران منطقه داشتم. می‌خواهم گروگان‌ها را بازگردانیم. باید با اسرائیل دیدار کنم. ما قصد داریم تا پیش از آن‌که تعرفه‌ها به نفع کشاورزان عمل کنند، کمک‌های حمایتی را در میان آنان توزیع کنیم. همچنین بخشی از درآمد حاصل از تعرفه‌ها را به کشاورزان اختصاص خواهم داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ادراه آمار کار امریکا گفت ابزارهای داده از دسترس خارج شده‌اند

اداره آمار کار آمریکا (BLS) اعلام کرده که به دلیل بروز مشکلات فنی، ابزارهای بازیابی داده‌ها به‌طور موقت از دسترس خارج شده‌اند. این اختلال در روز جمعه، هم‌زمان با انتشار گزارش اشتغال غیرکشاورزی (NFP)، رخ داده و دسترسی به داده‌های حیاتی بازار کار را برای تحلیل‌گران و رسانه‌ها محدود کرده است. BLS اعلام کرده که در حال بررسی و رفع مشکل است و ابزارهای آماری به‌زودی مجدداً فعال خواهند شد. این اختلال در حالی رخ داده که بازارهای مالی به‌شدت منتظر داده‌های اشتغال برای تعیین مسیر نرخ بهره فدرال رزرو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز سه نوبت کاهش نرخ بهره موقعیت دلار را تضعیف کرد

گزارش‌های غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشته‌اند؛ روندی که با افزایش نگرانی‌های فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسک‌های نزولی برای دلار پیش‌بینی می‌کنیم (که همین حالا هم گران به نظر می‌رسد) زیرا احتمال افزایش شرط‌بندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر می‌شود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسک‌های نزولی برای دلار امروز پیش‌بینی می‌کنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر می‌کند. نخستین دلیل آن است که طبق مدل‌های ارزش‌گذاری کوتاه‌مدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخ‌های سوآپ دلاری، بیش از حد ارزش‌گذاری شده است. دوم اینکه اگر رقم اشتغال به‌شدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمت‌گذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمت‌ها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار داده‌ها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیش‌بینی برای نرخ بیکاری می‌تواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال می‌تواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراج‌ها را منعکس می‌کند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایین‌تر از اجماع بود. پیش‌تر هم گزارش چلنجر ضعیف‌ترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراج‌ها در تاریخ – به‌جز دوران همه‌گیری ۲۰۲۰ – را ثبت کرده بود. تمام این داده‌ها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخ‌های بهره انعطاف‌پذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأی‌گیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیش‌بینی‌کنندگان بانک مرکزی اروپا  نشان می‌دهد که انتظارات به‌طور قابل‌توجهی متمایل به سیاست‌های انقباضی‌تر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف می‌شود و سهم کسانی که با پیش‌بینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمت‌گذاری نکرده‌اند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون داده‌های اقتصادی این دیدگاه را تأیید کرده‌اند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغ‌تر از حد انتظار شود. این یعنی نشست‌های آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست می‌توانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفت‌ارز EURUSD همه‌چیز تقریباً به داده‌های آمریکا و فدرال رزرو برمی‌گردد و ما انتظار داریم این جفت‌ارز به بالای ۱.۱۷۰ بازگردد. سیاست‌های فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار می‌رود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخست‌وزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیس‌جمهور امانوئل مکرون یک نخست‌وزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایم‌تری ارائه کند. در این فرآیند، عدم‌قطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازه‌ای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمت‌گذاری شده است. دلار کانادا: داده‌های اشتغال در کانون توجه امروز کانادا هم‌زمان با ایالات متحده آمار اشتغال اوت را منتشر می‌کند. انتظار می‌رود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیش‌بینی می‌شود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالی‌که بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آورده‌اند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمت‌گذاری شده است و ممکن است پس از انتشار داده‌های امروز، شاهد بازتعیین انتظارات انبساطی‌تر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخص‌های هسته نیز در سطح قابل‌قبول ۳.۰ درصد باقی مانده‌اند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آنچه از گزارش NFP فردا انتظار می‌رود

گزارش دولتی که روز جمعه منتشر می‌شود ممکن است نشان دهد ماه اوت یکی دیگر از ماه‌های ضعیف برای رشد اشتغال بوده است. اقتصاددانان انتظار دارند کارفرمایان آمریکایی تنها ۷۵ هزار شغل در این مدت ایجاد کرده باشند. هر چیزی کمتر از یک جهش غافلگیرکننده در رشد اشتغال می‌تواند انتظارات مبنی بر کاهش نرخ بهره توسط فدرال رزرو در سپتامبر را تقویت کند تا بازار کار را تقویت و از افزایش ناگهانی بیکاری جلوگیری کند. گزارش‌های بازار کار شرکت‌های خصوصی ممکن است این ماه توجه بیشتری را به خود جلب کنند، پس از آنکه گزارش ماه گذشته سوالاتی درباره کیفیت و قابلیت اعتماد داده‌های دولتی برانگیخت. بازار کار به رکود اخیر خود در وضعیت معلق استخدام کم و اخراج کم ادامه داده است، اگر پیش‌بینی‌ها درست باشند. اقتصاددانان پیش‌بینی می‌کنند که گزارش روز جمعه از اداره آمار کار نشان دهد اقتصاد به روند اخیر خود در رشد نسبتاً کم اشتغال ادامه می‌دهد. احتمالاً کارفرمایان ۷۵ هزار شغل در اوت ایجاد کرده‌اند که افزایش جزئی نسبت به ۷۳ هزار شغل کم‌رمق ایجاد شده در جولای است، طبق نظرسنجی اقتصاددانان توسط داو جونز نیوزوایرز و وال استریت ژورنال. آنها همچنین انتظار دارند نرخ بیکاری به ۴.۳ درصد برسد که کمی بالاتر از سطح ۴.۲ درصد ماه قبل است. گزارش مشاغل جمعه در زمان حساسی برای اقتصاد و چشم‌انداز نرخ بهره ارائه می‌شود. نسخه جولای با نشان دادن کاهش شدید رشد اشتغال و بازنگری‌های شدید نزولی در برآوردهای رشد اشتغال مه و ژوئن، موج‌های ضربه‌ای اقتصادی و سیاسی ایجاد کرد. گزارش اوت می‌تواند روشنایی تازه‌ای بر میزان تأثیر منفی تعرفه‌های دونالد ترامپ بر بازار استخدام و کل اقتصاد بیاندازد. این گزارش همچنین می‌تواند برای فدرال رزرو حیاتی باشد، که از این داده‌ها برای تصمیم‌گیری درباره کاهش نرخ بهره در جلسه بعدی کمیته سیاست پولی بانک مرکزی در سپتامبر استفاده خواهد کرد. مقامات فدرال رزرو اعلام کرده‌اند که در نظر دارند نرخ بهره را کاهش دهند؛ زیرا نگران هستند که تعرفه‌ها باعث کندی در استخدام شده و ممکن است منجر به افزایش شدید نرخ بیکاری شود. نرخ پایین‌تر وجوه فدرال می‌تواند هزینه‌های استقراض را کاهش و بازار کار را تقویت کند. اگرچه رشد اشتغال نسبت به سال‌های قبل نسبتاً کند بوده، نرخ بیکاری پایین باقی مانده است، در حالی که برخی اقتصاددانان می‌گویند نیروی کار به دلیل سرکوب مهاجرت توسط ترامپ، کندتر رشد می‌کند. رشد کند می‌تواند کاهش نرخ فدرال رزرو را تضمین کند بازارهای مالی در حال حاضر به طور گسترده انتظار دارند فدرال رزرو نرخ وجوه فدرال را از محدوده فعلی ۴.۲۵ تا ۴.۵ درصد کاهش دهد. اما این انتظار ممکن است تغییر کند اگر بازار کار احیا شود و تورم بدتر شود. با این حال، این ممکن است سطح بالایی برای عبور باشد. اضافه شدن ۲۲۵ هزار شغل در اوت احتمالاً رشد اشتغال کافی برای کاهش نگرانی‌های فدرال رزرو درباره بازار کار و سوق دادن سیاست‌گذاران به نگه داشتن نرخ بهره در سطح بالا خواهد بود، مایکل تی گاپن، اقتصاددان ارشد مورگان استنلی، در تفسیری نوشت. این سریع‌ترین رشد اشتغال از دسامبر ۲۰۲۴ خواهد بود. مقامات فدرال رزرو میان هدف دوگانه خود که کنگره به آنها داده است، یعنی نگه داشتن تورم در سطح پایین و اشتغال در سطح بالا، گیر افتاده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی مهم سیاسی این ماه پیشنهاد کرد که بازار کار بیشتر از ابتدای سال جاری مورد نگرانی قرار گرفته است. چقدر می‌توانیم به داده‌ها اعتماد کنیم؟ اقتصاددانانی که داده‌های اوت را تحلیل می‌کنند ممکن است در پی گزارش ماه گذشته، بیش از حد معمول آنها را بررسی کنند. ترامپ پس از اینکه سازمان گزارش بد و غیرمنتظره مشاغل جولای را منتشر کرد، مدیر اداره آمار کار را اخراج کرد. رئیس‌جمهور گفت داده‌ها "دستکاری شده" تا او را بد نشان دهد، اما کارشناسان گفته‌اند این بسیار بعید است. با این حال، اقتصاددانان نگرانی‌هایی درباره کیفیت و قابلیت اعتماد داده‌های دولتی در آینده ابراز کرده‌اند. با توجه به نگرانی‌های تازه درباره داده‌های اداره آمار کار، ممکن است گزارش‌های خصوصی بازار کار که روز پنج‌شنبه، یک روز قبل از گزارش رسمی منتشر می‌شوند، توجه بیشتری را به خود جلب کنند. گزارش ماهانه طولانی‌مدت استخدام خصوصی توسط ارائه‌دهنده حقوق و دستمزد ADP، و همچنین گزارش ماهانه اخراج توسط شرکت مشاوره چلنجر، گری و کریسمس می‌تواند توجه بیشتری را به خود جلب کند. شرکت تحلیلی Revelio Labs گفت که معیار جدید خود از رشد حقوق و دستمزد به نام آمار عمومی کار Revelio را راه‌اندازی می‌کند که قرار است روز پنج‌شنبه منتشر شود. شرکت در بیانیه مطبوعاتی گفت: " این آمار هدف دارد شکاف اطلاعاتی رو به رشد را پر کند و به دیدگاه کامل‌تر و دقیق‌تری از نیروی کار آمریکا کمک کند."  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر