TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS رشد S&P 500 تا ۷۳۰۰ را پیش‌بینی کرد

بانک UBS پیش‌بینی کرده است که شاخص S&P 500 تا ژوئن ۲۰۲۶ به سطح ۷۳۰۰ واحد خواهد رسید. این بانک معتقد است که کاهش نرخ بهره توسط فدرال رزرو، سودآوری قوی شرکت‌ها و سرمایه‌گذاری گسترده در حوزه هوش مصنوعی، رشد بازار سهام آمریکا را ادامه‌دار خواهد کرد. استراتژیست‌های UBS بر این باورند که دو کاهش نرخ بهره دیگر تا اوایل ۲۰۲۶ انجام خواهد شد، به‌ویژه با توجه به نشانه‌های ضعف در بازار کار و کاهش تورم پس از بازگشایی دولت و انتشار مجدد داده‌های اقتصادی. بانک UBS همچنین تأکید کرده که حدود ۸۰٪ از شرکت‌های S&P 500 در سه‌ماهه سوم عملکرد مالی قوی داشته‌اند و میزان رشد سود فراتر از میانگین تاریخی بوده است. مصرف‌کنندگان همچنان با قدرت خرید می‌کنند و UBS انتظار دارد که فعالیت‌های اقتصادی به تعویق‌افتاده در اثر تعطیلی دولت، در سه‌ماهه چهارم جبران شود. در حوزه فناوری، UBS به رشد سریع خدمات ابری و افزایش تقاضا برای قدرت پردازشی اشاره کرده و گفته که درخواست انویدیا از TSMC برای تأمین بیشتر تراشه‌ها، نشان‌دهنده شتاب سرمایه‌گذاری در هوش مصنوعی است. این بانک معتقد است که افزایش هزینه‌های سرمایه‌ای در حوزه AI تا سال آینده نیز محرک اصلی بازار باقی خواهد ماند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یو‌بی‌اس پیش‌بینی می‌کند شاخص S&P 500 تا سال ۲۰۲۶ به ۷,۵۰۰ واحد برسد، که ناشی از قدرت سودآوری شرکت‌ها خواهد بود.

یو‌بی‌اس (UBS) پیش‌بینی می‌کند شاخص S&P 500 تا سال ۲۰۲۶ به ۷,۵۰۰ واحد برسد، که ناشی از رشد ۱۴٪ سود شرکت‌ها خواهد بود و تقریباً نیمی از این رشد از بخش فناوری تأمین می‌شود. این بانک انتظار دارد ضعف اولیه اقتصادی به رشد قوی‌تر جهانی در اواخر ۲۰۲۶ تبدیل شود. پیش‌بینی می‌شود بازار سهام آمریکا حدود ۱۰٪ بازده داشته باشد که عمدتاً ناشی از سود شرکت‌ها خواهد بود و نه ارزش‌گذاری‌ها، و رشد تا نیمه سال فراتر از شرکت‌های بزرگ فناوری گسترش یابد. یو‌بی‌اس سهام را نسبت به اوراق بدهی ترجیح می‌دهد و انتظار دارد آمریکا عملکرد بهتری نسبت به اروپا و بازارهای نوظهور داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آینده نامطمئن بازار مس؛ چگونه کمبود تولید بر قیمت‌ها اثر می‌گذارد؟

قیمت مس پس از رسیدن به رکوردهای تاریخی در هفته گذشته همچنان در حال اصلاح است، اما نشانه‌هایی از روند صعودی همچنان در افق دیده می‌شود. بزرگترین تولیدکننده مس در جهان، شرکت کودلکو شیلی، امروز اعلام کرد که سود این شرکت در نه ماهه اول سال به ۶۰۷ میلیون دلار رسیده است. این در حالی است که مدیرعامل شرکت از چشم‌انداز مثبت برای قیمت‌ها سخن گفته و یکی از دلایل اصلی این خوشبینی را کاهش تولید معادن بزرگ عنوان کرده است. یکی از مسائل بزرگ، کمبود تولید در معادن اصلی است. برای مثال، یک حادثه فاجعه‌بار در معدن گراسبرگ شرکت فریپورت (بزرگترین معدن مس جهان) باعث می‌شود که بخش زیادی از تولید آن برای سال آینده تعطیل بماند. همچنین، حادثه‌ای در معدن ال تینینته شرکت کودلکو در ۳۱ جولای باعث توقف فعالیت‌ها شد که به گفته شرکت، برای بازگشت به شرایط عادی، حدود سه سال زمان خواهد برد. در قاره آفریقا، مشکلات مربوط به زلزله در معدن اصلی ایوانهو و تعطیلی معدن عظیم کوبرا پاناما پس از اعتراضات، تولید مس را تحت تأثیر قرار داده است. مشکل حتی بزرگتر، کمبود کیفیت و ناتوانی در کشف معادن جدید است. کودلکو در تلاش است تا تولید خود را در سطوح بالا نگه دارد، اما پیش‌بینی می‌کند که تولید این سال به ۱.۳۱ تا ۱.۳۴ میلیون تن کاهش یابد، در حالی که پیش از این پیش‌بینی کرده بود که تولید آن در حدود ۱.۳۴ تا ۱.۳۷ میلیون تن باشد. در معدن QB2 شرکت تک نیز پس از ده سال سرمایه‌گذاری، تولید و کیفیت آن مطابق انتظار نبوده و به بحرانی جدی تبدیل شده است. با نگاهی کلی‌تر، کودلکو به‌عنوان بزرگترین تولیدکننده مس جهان، با شرایط فعلی صنعت مس، به‌ویژه در حال تجربه کاهش شدید سود است. به عبارت دیگر، ۶۰۷ میلیون دلار سود در برابر پول‌های هنگفتی که در بخش‌های فناوری و هوش مصنوعی در حال گردش است، چیزی به حساب نمی‌آید. چرا باید ده سال صرف ساخت یک معدن مس کنید تا این‌گونه سود کسب کنید، در حالی که می‌توانید به راحتی شرکتی در حوزه تکنولوژی راه‌اندازی کنید؟ در نتیجه، کمبود سرمایه‌گذاری در صنعت مس به یکی از مشکلات عمده در دهه اخیر تبدیل شده است. طنز این ماجرا این است که مس به عنوان عنصر کلیدی در بسیاری از فناوری‌های پیشرفته همچون هوش مصنوعی، رشد انرژی الکتریکی و روباتیک شناخته می‌شود. برای سال آینده، شرکت گلدمن ساکس پیش‌بینی می‌کند که بازار مس کمی مازاد عرضه خواهد داشت، اما این وضعیت به زودی تغییر خواهد کرد و به یک بحران جدی تبدیل خواهد شد

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا زمستان کریپتو شروع شد؟ دلایل ریزش بازار چه بود؟

بازار کریپتو همین‌قدر خشن، در یک روز همگی ترسیدند و فقط فروختند! آیا سقوط بیت کوین به زیر ۱۰۶,۰۰۰ دلار، صرفاً یک اصلاح کوچک است یا زنگ خطری برای آغاز یک زمستان کریپتوی جدید؟ شواهد نشان می‌دهد که نهنگ‌ها ۱۳,۰۰۰ بیت کوین به صرافی‌ها منتقل کردند و ۳۶۰ میلیون دلار سرمایه از صندوق‌های ETF خارج شد، همینطور موارد دیگری که بازار را به شدت تحت فشار قرار داد. اما چه عواملی (از اظهارات فدرال رزرو تا هک ۱۱۶ میلیون دلاری بالانسر) این ریزش را تشدید کردند؟ در این مقاله، تمام دلایل ریزش اخیر را بررسی می‌کنیم تا مشخص شود آیا وقت خرید در کف است یا باید برای رکود و ضررهای طولانی مدت سرمایه‌های خود آماده شویم. نشانه‌های هشداردهنده از عمق ترس در بازار تحلیل وقایع اخیر بازار ارزهای دیجیتال، حکایت از ترکیبی پیچیده از فشارهای کلان اقتصادی، عدم قطعیت‌های نظارتی و حوادث امنیتی دارد که به طور همزمان منجر به ریزش قیمت‌ها شده است. با آغاز ماه نوامبر، بیت کوین با افتی تازه مواجه شد و قیمت این ارز دیجیتال در یک دوره ۲۴ ساعته ۲.۴ درصد و در هفته اخیر بیش از ۶ درصد کاهش یافت و به زیر سطح ۱۰۶,۰۰۰ دلار رسید. سقوط شاخص ترس و طمع مهم‌ترین نشانه از وخامت احساسات، سقوط آزاد شاخص ترس و طمع کریپتو بود. این شاخص در یک روز از ۴۲ به ۲۱ از ۱۰۰ سقوط کرد و به منطقه «ترس شدید» (Extreme Fear) وارد شد. این امتیاز، پایین‌ترین سطح شاخص در نزدیک به هفت ماه گذشته است. ریزش این شاخص، نمایانگر عقب‌نشینی سرمایه‌گذاران خرد و نهادی و افزایش شدید احتیاط در بازار است. ✔️ بیشتر بخوانید: شاخص ترس و طمع چیست؟ | آشنایی با ابزار تحلیل احساسات در بازارهای مالی داده‌های آنچین داده‌های آنچین (On-Chain) نیز نگرانی‌ها را تأیید می‌کنند. شاخص سود و زیان تحقق‌نیافته (NUPL) سرمایه‌گذاران، اکنون در سطح ۰.۴۷ قرار دارد که کمترین میزان از ماه آوریل است. تحلیلگران معتقدند افت بیشتر این شاخص تا محدوده ۰.۴۲–۰.۴۴ می‌تواند فاز «تسلیم بازار» را تکمیل کند، که اغلب مقدمه‌ای برای یک فاز انباشت جدید و شروع رالی بعدی است. اگر این سوال ذهن شما را درگیر که شاخص NUPL چگونه می‌تواند پایان فاز نزولی و شروع انباشت را پیش‌بینی کند؟ در پاسخ باید گفت: وقتی شاخص NUPL به محدوده‌های بسیار پایین (نزدیک ۰.۴۲-۰.۴۴) می‌رسد، نشان می‌دهد که بسیاری از سرمایه‌گذاران با ضرر غیرقابل تحمل مواجه شده و شروع به فروش دارایی‌های خود می‌کنند (تسلیم). از نظر تاریخی، این فروش‌های ناشی از ترس شدید، اغلب آخرین گام قبل از رسیدن به کف بازار و شروع مرحله انباشت توسط خریداران باهوش است. عامل کلان اقتصادی: فدرال رزرو و خروج سرمایه بزرگ‌ترین نیروی محرک ریزش اخیر، نهنگ‌ها یا حوادث داخلی کریپتو نبودند، بلکه به سیاست‌های مالی ایالات متحده بازمی‌گردد. بیانیه‌های محتاطانه فدرال رزرو سرمایه‌گذاران به اظهارات محتاطانه جروم پاول، رئیس فدرال رزرو، در مورد کاهش نرخ بهره در آینده واکنش نشان دادند. اگرچه فدرال رزرو در هفته گذشته نرخ بهره را کاهش داد، اما پاول اشاره کرد که کاهش دیگری در دسامبر «یک نتیجه از پیش تعیین شده نیست». این فقدان اطمینان در مورد سیاست‌های پولی آینده، در کنار نبود داده‌های اقتصادی حیاتی (به دلیل تعطیلی احتمالی دولت آمریکا)، Uncertainty (عدم قطعیت) شدیدی را در بازار ایجاد کرد. خروج سنگین سرمایه از صندوق‌های ETF تردیدهای پیرامون فدرال رزرو مستقیماً منجر به خروج گسترده سرمایه از محصولات سرمایه‌گذاری کریپتو شد. در هفته گذشته، این محصولات شاهد خروج ۳۶۰ میلیون دلار سرمایه بودند. بیشترین فشار فروش از بازارهای ایالات متحده (۴۳۹ میلیون دلار خروجی خالص) و به ویژه از صندوق‌های قابل معامله در بورس (ETF) بیت کوین ناشی شد که ۹۴۶ میلیون دلار بازخرید (Redemption) را تجربه کردند. این خروجی‌ها پس از یک هفته رکوردشکن (هفته قبل‌تر با ۹۲۱ میلیون دلار ورودی) رخ داد و نوسان شدید در تمایلات نهادی را نشان می‌دهد. ✔️ بیشتر بخوانید: ETF ارز دیجیتال چیست؟ درخشش سولانا  و مقاومت در برابر جریان نزولی نکته قابل توجه در این جریان نزولی، عملکرد متفاوت برخی آلت کوین‌ها بود. سولانا (Solana) به عنوان یک استثنا درخشید و با جذب ۴۲۱ میلیون دلار ورودی، دومین رکورد بزرگ خود را ثبت کرد. این تقاضا عمدتاً ناشی از راه‌اندازی موفقیت‌آمیز ETF‌های جدید در ایالات متحده بود. اتریوم نیز با ۵۷.۶ میلیون دلار ورودی همراه بود که نشان‌دهنده چشم‌انداز مختلط سرمایه‌گذاران نسبت به آلت کوین‌های بزرگ است. آسیب‌پذیری اکوسیستم دیفای و حرکت نهنگ‌ها علاوه بر عوامل کلان، دو عامل داخلی بازار کریپتو نیز به افزایش ترس و تشدید فروش کمک کردند: هک پلتفرم بالانسر(Balancer)  و ضربه به اعتماد دیفای پروتکل مهم مبادلات غیرمتمرکز (DEX) بالانسر (Balancer) مورد سوءاستفاده قرار گرفت و بیش از ۱۱۶ میلیون دلار دارایی دیجیتال به سرقت رفت. این حمله که مربوط به توکن‌های استیک شده اتریوم مایع در استخرهای V2 بالانسر بود، ضربه‌ای جدی به اعتماد سرمایه‌گذاران به امنیت پروتکل‌های مالی غیرمتمرکز (DeFi) وارد کرد. کارشناسان معتقدند این سوءاستفاده از یک مشکل در بررسی دسترسی قرارداد هوشمند ناشی شده است که به مهاجم اجازه داد فرمان برداشت وجوه را صادر کند. هرچند تیم بالانسر وعده داده که با ارائه پاداش ۲۰ درصدی به هکر، تلاش می‌کند بخشی از وجوه را بازیابی کند، اما اثر روانی چنین حوادث بزرگی بر کل بازار دیفای غیرقابل انکار است. فعالیت مشکوک نهنگ‌ها و فشار فروش در کنار جریان خروجی ETF‌ها، انتقال‌های عظیم توسط نهنگ‌ها (آدرس‌های بزرگ) نیز بر فشار فروش افزود. گزارش‌ها حاکی از آن است که نهنگ‌ها در مجموع بیش از ۱۳,۰۰۰ بیت کوین به ارزش تقریبی ۱.۴ میلیارد دلار به صرافی‌ها منتقل کرده‌اند. این عمل اغلب به عنوان یک سیگنال قوی برای احتمال فروش دارایی‌ها در نظر گرفته می‌شود که می‌تواند نقدینگی بازار را جذب کرده و قیمت را پایین بکشد. همچنین، انتقال ۲۳۰۰ بیت کوین توسط یک نهنگ خفته از سال ۲۰۱۸ نیز به ابهامات بازار دامن زد. با توجه به هک بالانسر و فعالیت نهنگ‌ها، سرمایه‌گذاران خرد چگونه باید ریسک‌های دیفای و نوسانات بازار را مدیریت کنند؟ در مواجهه با هک‌های دیفای، سرمایه‌گذاران باید دارایی‌های خود را بین پروتکل‌های مختلف توزیع کنند و به پلتفرم‌هایی که سوابق امنیتی قوی و ممیزی‌های منظم (Audit) دارند، اعتماد کنند. در مورد نهنگ‌ها، رصد ابزارهای آنچین برای شناسایی انتقال‌های بزرگ به صرافی‌ها می‌تواند یک هشدار اولیه برای افزایش ریسک فروش ناگهانی باشد. بررسی عمیق‌تر آلت‌کوین‌ها و عوامل پنهان ریزش بازار در بخش قبلی، به عوامل کلان اقتصادی مانند سیاست‌های فدرال رزرو، خروج سرمایه از ETFها، هک بالانسر و فعالیت نهنگ‌ها پرداختیم و عملکرد متفاوت سولانا و اتریوم را برجسته کردیم. اما با توجه به ریزش‌های تازه بازار در روزهای اخیر (۳-۴ نوامبر ۲۰۲۵)، که بیت‌کوین را به زیر ۱۰۵,۰۰۰ دلار رساند و آلت‌کوین‌ها را با افت‌های 20-۱۰ درصدی مواجه کرد، لازم است این تحلیل را با داده‌های تازه به‌روزرسانی کنیم. این ریزش، که بیش از ۱.۱ میلیارد دلار لیکوییدیشن در ۲۴ ساعت ایجاد کرد، عمدتاً ناشی از عدم قطعیت فدرال رزرو در مورد کاهش نرخ بهره دسامبر، تهدیدهای تعرفه‌ای ترامپ علیه چین، و هک تازه بالانسر (با ضرر ۱۲۰ میلیون دلاری) است. در ادامه، بر آلت‌کوین‌ها تمرکز می‌کنیم از لایه اول‌ها مانند بایننس کوین، ریپل و کاردانو گرفته تا لایه دوم‌ها، میم‌کوین‌ها، دیفای و پروژه‌های AI و دلایل ریزش‌شان را با داده‌های آنچین و تکنیکال بررسی می‌کنیم. این افت‌ها، که دامیننس بیت‌کوین را به ۵۶.۸۴ درصد رسانده، آیا نشانه زمستان است یا فرصتی برای انباشت و خرید مجدد سرمایه‌گذاران؟ ریزش سنگین آلت‌کوین‌های لایه اول: بایننس کوین، ریپل و کاردانو در کانون بحران نوامبر آلت‌کوین‌های لایه اول، که اکوسیستم‌های بزرگی را پشتیبانی می‌کنند، در ریزش ۳ نوامبر بیش از 20-۱۰ درصد افت کردند. این دسته از آلت‌کوین‌ها به دلیل سابقه طولانی، غالباً باید ثبات بیشتری داشته باشند، اما وابستگی آن‌ها به حجم معاملات پلتفرم‌های خود و عدم وجود یک محرک نهادی جدید، آن‌ها را در معرض آسیب قرار داده است. بایننس کوین (BNB): فشارهای حقوقی و معاملاتی بایننس کوین (BNB) با افت ۹.۲ درصدی به ۹۷۷ دلار رسید، عمدتاً به دلیل کاهش حجم معاملات بایننس (۲۲ درصد افت در ۲۴ ساعت) و شایعات lawsuit (دعوی حقوقی) از سوی Wintermute علیه بایننس به خاطر ضررهای لیکوییدیشن در کرش اکتبر. این اخبار، اعتماد بازار به بزرگترین صرافی جهان را تضعیف کرده است. داده‌های آنچین: داده‌های CoinGlass نشان می‌دهد بیش از ۱.۵ میلیارد دلار BNB توسط نهنگ‌ها به صرافی‌ها منتقل شده، که این حجم عظیم انتقال، فشار فروش را به طرز چشمگیری تشدید کرد. تحلیل تکنیکال: بعداز ریزش بزرگ دو هفته قبل، بایننس کوین تا حدودی توانست روبه بالا حرکت کند اما مجدد با ورود فروشندگان بیتشری قیمت مجدد نزولی شد که حتی در روز اخیر به زیر 1000 دلا ر که عدد روانی محسوب می‌شود رسید. برای روند صعودی بایننس کوین انتظار داریم که خط روند نزولی شکسته شود که اولین سیگنال خرید باشد، اما درحال حاضر فشار فروش بیشتر است و احتمال اینکه به کف مهم قبلی در ریزش سنگین دو هفته قبل در ناحیه 860 دلار برسد، خیلی دور از دسترس نیست. ریپل (XRP): در انتظار تأیید ETF ریپل (XRP) نیز 16 درصد افت کرد و به ۲.2۴ دلار رسید، علی‌رغم اخبار مثبتی مانند ETF futures در Nasdaq. دلیل اصلی این افت، تأخیر در تأیید ETF Spot ریپل و خروج سرمایه از آلت‌های پرریسک به سمت بیت‌کوین (با هدف کاهش ریسک در شرایط عدم قطعیت) است. داده‌های آنچین: داده‌های Santiment حاکی از فروش هولدرهای بلندمدت است: ۲۵ درصد افت در فعالیت آدرس‌های کلیدی در ۷ روز گذشته، که نشان می‌دهد حتی هولدرهای وفادار نیز در حال تسلیم شدن هستند. تحلیل تکنیکال: با وجود ریزش سنگین این چند روزه در بازار کریپتو، ریپل هنوز به کف تریدینگ رنج قبلی رسیده است در 2.19 دلار نرسیده و اگه بخواهیم روند قالب رو در ادامه نزول بدانیم، با شکست این ناحیه می‌توان گفت فاز جدید ریزش شدید شروع می‌شود. کاردانو (ADA): عقب‌ماندگی در دیفای کاردانو (ADA) بدترین عملکرد را داشت با ۱۰.۳ درصدی افت به ۰.۵۵ دلار، عمدتاً به دلیل رقابت شدید با سولانا در سرعت و کارایی، و همچنین عدم پیشرفت کافی و جذابیت در آپدیت‌های دیفای. تحلیل تکنیکال: قیمت به مانند نمودار بایننس کوین مادامی که زیر خط روند نزولی باشد، روند غالب نزولی است. اما نواحی مهم حمایتی بعدی را میتوان در عدد مهم 0.50 دلار و بعد 0.43 دلار دانست که اگر ریزش را بخواهد مقداری با اصلاح صعودی مواجه کند، این نواحی مهمترین حمایت‌های بعدی محسوب می‌شوند. آلت‌کوین افت ۲۴ ساعته (۳ نوامبر ۲۰۲۵) دلیل اصلی سطح حمایت کلیدی (دلار) BNB 20% کاهش حجم بایننس + شایعات lawsuit 860 XRP 16% تأخیر ETF Spot + خروج سرمایه به BTC ۲.۱9 ADA 15% رقابت + افت TVL و خروج نقدینگی ۰.۵ ضربه به لایه دوم‌ها و میم‌کوین‌ها: POL، ARB، DOGE و SHIB در سقوط آزاد در شرایطی که بیت‌کوین و لایه اول‌ها ضعیف عمل می‌کنند، دارایی‌های پرریسک‌تر مانند لایه دوم‌ها و میم‌کوین‌ها با افت‌های شدیدتری مواجه می‌شوند. لایه دوم‌های اتریوم: رقابت و نوسان نقدینگی لایه دوم‌های اتریوم مانند پالیگان (POL) و آربیتروم (ARB) در ۳ نوامبر بیش از 10 درصد افت کردند. POL با ۹.۸ درصدی کاهش به ۰.۴۲ دلار رسید، به دلیل رقابت فزاینده با شبکه‌های جدید لایه دوم مانند Base و ZKsync. TVL POL از ۱.۲ میلیارد به ۸۰۰ میلیون دلار سقوط کرد. در ۲۴ ساعت، بیش از ۶۰۰ میلیون POL لیکویید شد و نهنگ‌ها ۱۵۰ میلیون توکن را به بایننس منتقل کردند. ARB با ۹.۵ درصدی افت به ۱.۳۵ دلار رسید. این کاهش عمدتاً ناشی از رد پیشنهاد گاورننس در مورد تخصیص ۲۰۰ میلیون ARB برای اکوسیستم بود که اعتماد جامعه را تضعیف کرد. دامیننس ARB در میان لایه دوم‌ها به ۱۶ درصد رسیده است. میم‌کوین‌ها: قربانیان اصلی لیکوییدیشن میم‌کوین‌ها بیشترین خونریزی را تجربه کردند. DOGE ۹.۴ درصد به ۰.۱۶۷ دلار و SHIB ۱۰.۲ درصد افت کرد. عوامل ریزش: کاهش شدید منشن‌ها در X (توییتر سابق) تا ۴۵ درصد و عدم حمایت توییتری ایلان ماسک، همراه با لیکوییدیشن ۱.۱ میلیارد دلاری کل بازار، عوامل اصلی بودند. ریسک بالا: توکن‌های پرریسک‌تر مانند PEPE و BONK حتی ۱۲-۱۵ درصد ریزش داشتند که نشان‌دهنده خروج سرمایه از بخش‌های پرنوسان و تلاش برای کاهش ریسک توسط سرمایه‌گذاران است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی لایه دوم POL, ARB ۹.۶% رقابت + لیکوییدیشن سنگین میم‌کوین DOGE, SHIB ۹.۸% کاهش هیجان + لیکوییدیشن‌های گسترده پروژه‌های دیفای و هوش مصنوعی: تحت تأثیر هک و هزینه‌های عملیاتی ریزش بازار به حوزه‌هایی که قبلاً محرک رشد بودند (مانند دیفای و AI) نیز سرایت کرده است. دیفای (DeFi): زلزله هک بالانسر هک بالانسر (Balancer) در ۳ نوامبر (ضرر ۱۲۰ میلیون دلاری از استخرهای V2، شامل ۶,۸۵۰ osETH و ۶,۵۹۰ WETH) ضربه‌ای مهلک به اعتماد کل بخش دیفای زد. آوه (AAVE): ۸.۷ درصد به ۱۵۲ دلار افت کرد، با APY وام‌دهی به زیر ۲.۵ درصد، که نشان‌دهنده کاهش شدید تقاضا برای استقراض است. یونی‌سواپ (UNI): ۹.۱ درصد کاهش یافت، زیرا DEXهای مبتنی بر سولانا به دلیل سرعت و کارمزد پایین‌تر، حجم بیشتری از معاملات را جذب کردند. این رقابت، جایگاه UNI را به چالش کشیده است. هوش مصنوعی (AI): چالش‌های ادغام و هزینه‌ها پروژه‌های AI نیز که در ماه‌های گذشته ترند بودند، در این ریزش از بازار در امان نماندند. FET و RNDR: FET ۱۰.۵ درصد به ۱.۴۵ دلار و RNDR ۹.۸ درصد به ۷.۲ دلار افت کردند. عوامل ریزش AI: تأخیر در ادغام FET با Ocean و افزایش هزینه GPUها (به دلیل تورم انرژی و افزایش تقاضای مرکزی) عامل این افت‌ها هستند. NUPL FET به ۰.۳۶ رسیده، و خروج ماینرها به دلیل عدم سودآوری در شرایط فعلی، فشار فروش را بیشتر کرده است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی دیفای AAVE, UNI ۹.۰% هک بالانسر + کاهش تقاضای وام‌دهی AI FET, RNDR ۱۰.۲% تأخیر در توسعه + افزایش هزینه‌های GPU دامیننس بیت‌کوین و آلت‌سیزن معکوس ریزش کنونی، به وضوح نشان می‌دهد که سرمایه‌گذاران به سمت بیت‌کوین به عنوان «پناهگاه امن» در فضای کریپتو روی آورده‌اند. تسلط مطلق بیت‌کوین دامیننس BTC به 61  درصد رسید (بالاترین از سپتامبر). این نشان‌دهنده چرخش سرمایه از آلت‌ها به BTC است. هنگامی که بازار دچار ترس می‌شود، معامله‌گران دارایی‌های ریسکی‌تر (آلت‌ها) را می‌فروشند و نقدینگی را به بیت‌کوین یا استیبل کوین‌ها منتقل می‌کنند. Altseason Index در ۲۰ است (زیر ۲۵ = فصل بیت‌کوین)، که تأیید می‌کند بازار به طور کامل در فاز تسلط بیت‌کوین قرار دارد. Glassnode گزارش می‌دهد هولدرهای کوتاه‌مدت آلت‌ها ۷۰ درصد ضرر دارند که نشان‌دهنده فشار شدید برای فروش است. انتقال‌های آلت به صرافی‌ها (مانند ۶۰۰ میلیون XRP) سه برابر BTC است که حاکی از تلاش شدید برای نقد کردن آلت‌کوین‌هاست. چگونه دامیننس بیت‌کوین (BTC Dominance) بر سرنوشت آلت‌کوین‌ها تأثیر مستقیم می‌گذارد؟ زمانی که دامیننس بیت‌کوین بالا می‌رود، به این معنی است که سهم بیت‌کوین از کل ارزش بازار ارزهای دیجیتال در حال افزایش است. این معمولاً در فازهای نزولی (مثل وضعیت کنونی) رخ می‌دهد، زیرا سرمایه‌گذاران آلت‌کوین‌ها را فروخته و به بیت‌کوین پناه می‌برند؛ در نتیجه، آلت‌کوین‌ها حتی اگر بیت‌کوین ثابت بماند یا فقط کمی ریزش کند، با افت شدیدتری مواجه خواهند شد. ✔️ بیشتر بخوانید: دامیننس بیت‌کوین (Bitcoin Dominance) چیست؟ سناریوهای آینده برای آلت‌کوین‌ها در زمستان احتمالی و استراتژی خرید مجدد با توجه به داده‌های موجود، دو سناریوی اصلی پیش روی بازار آلت‌کوین‌ها قرار دارد: سناریوی ۱: اصلاح عمیق و ریباند (اصلی‌ترین احتمال) فرض: اگر فدرال رزرو در دسامبر نرخ بهره را ۲۵ bps کاهش دهد و ETFهای SOL همچنان جریان ورودی قوی جذب کنند، آلت‌کوین‌ها ۱۵-۲۵ درصد برگشت خواهند کرد. عملکرد: در این سناریو، پروژه‌های با بنیاد قوی و TVL بالا مانند سولانا (SOL) (که ۹ درصدی افت کرد اما TVL آن همچنان بالای ۵.۲ میلیارد دلار است) و LINK (به دلیل کاربرد زیرساختی) مقاومت بیشتری نشان خواهند داد و زودتر ریکاوری می‌کنند. سناریوی ۲: آغاز زمستان کریپتو  فرض: با تشدید تورم اروپا، کندی رشد چین و اتخاذ موضع بسیار سخت‌گیرانه از سوی فدرال رزرو، بازار وارد چرخه نزولی بلندمدت می‌شود. عملکرد: در این وضعیت، آلت‌کوین‌های ضعیف و پروژه‌های بدون کاربرد واقعی ۶۰-۸۰ درصد افت خواهند کرد. تنها پروژه‌های با یوتیلیتی و کاربرد واقعی مانند GRT (برای داده‌ها و AI) یا POL (توکن جدید پالیگان پس از مهاجرت) زنده می‌مانند. میم‌کوین‌ها به احتمال زیاد ناپدید می‌شوند و فضای دیفای به پلتفرم‌های ممیزی‌شده (Audited) و اثبات‌شده مانند AAVE محدود خواهد شد. چشم‌انداز میان‌مدت و استراتژی انباشت گزارش اشتغال آمریکا (که انتظار ۱۶۰ هزار شغل را دارد) و تصمیمات آتی فدرال رزرو در دسامبر، کلید حرکت‌های بعدی هستند. اگر داده‌ها ضعیف باشد و فدرال رزرو به تسهیلات پولی روی نیاورد، ریزش ادامه می‌یابد. اما اگر Sentiment Flush (مانند پست‌های توییتر که نشان‌دهنده تخلیه احساسات منفی است) درست باشد، کف فعلی (BTC در ۱۰۵k، آلت‌ها ۱۰-۲۰ درصد پایین‌تر) فرصتی طلایی برای انباشت استراتژیک خواهد بود. استراتژی ضروری: متنوع‌سازی پرتفوی، استفاده از استاپ‌لاس برای مدیریت ریسک، و تمرکز بر روی آلت‌کوین‌هایی که TVL رو به رشد (مانند سولانا) یا کاربرد عملی و نوآورانه (مانند پروژه‌های AI آینده‌دار) دارند، ضروری است. سخن پایانی ریزش‌های اخیر بازار، که ناشی از عوامل کلان اقتصادی و حوادث امنیتی دیفای است، در یک فاز پاکسازی ضروری قرار دارد. انتقال‌های سنگین آلت‌کوین‌ها به صرافی‌ها و رسیدن شاخص‌های تکنیکال به محدوده اشباع فروش، نشان‌دهنده فاز تسلیم و ترس شدید در بازار آلت‌کوین‌ها است. با این حال، تسلط رو به رشد بیت‌کوین و تمرکز سرمایه‌ها بر دارایی‌های با ریسک کنترل شده‌تر (مانند سولانا)، نشان‌دهنده بازاری است که در حال جستجوی ارزش‌های واقعی است. اکنون، زمان فروش هیجانی نیست، بلکه زمان تحلیل دقیق و انباشت استراتژیک برای سرمایه‌گذارانی است که چشم‌انداز بلندمدت را در نظر دارند. آماده انباشت باشید بازار به زودی تصمیم نهایی را خواهد گرفت. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گلدمن ساکس: هرگونه جهش قیمت مس کوتاه‌مدت خواهد بود

به عقیده تحلیلگران گلدمن ساکس، هرگونه جهش آشکار قیمت مس به سطوح بالاتر پایدار نخواهد بود و کوتاه‌مدت است. قیمت مس پس از رسیدن به بالاترین سطح تاریخی خود در هفته گذشته، امروز ۰.۷٪ کاهش یافته است. گلدمن ساکس معتقد است که اصلاح قیمت مس در محدوده بالای پیش‌بینی‌شده ۱۰,۰۰۰ تا ۱۱,۰۰۰ دلار بر تن توجیه‌پذیر است، اما یک جهش پایدار بعید به نظر می‌رسد، زیرا بازار فیزیکی (هنوز) با کمبود عرضه مواجه نیست. آنها دلایل جهش اخیر قیمت را دلار ضعیف‌تر، انتظارات بهتر از رشد چین و احساسات صعودی سرمایه‌گذاران می‌دانند و اشاره می‌کنند که موقعیت‌گیری سرمایه‌گذاران (positioning) اکنون به صدک ۹۹ رسیده و اشباع شده است. این بانک معتقد است که فشردگی بنیادینی که بازار انتظار دارد، طی شش ماه آینده رخ نخواهد داد و پیش‌بینی می‌کند که بازار در سال ۲۰۲۶ با مازاد عرضه اندک روبرو خواهد بود. این دیدگاه با پیش‌بینی قیمت ۱۰,۵۰۰ دلار بر تن برای مس در سال ۲۰۲۶ مطابقت دارد و انتظار می‌رود سرمایه‌گذاران در اوایل سال ۲۰۲۶ شروع به خروج از این بازار کنند. در مقابل این دیدگاه، رابرت فریدلند، مدیرعامل ایوانهو (Ivanhoe)، به نکته قابل توجهی اشاره می‌کند: سرمایه‌گذاری در شبکه برق، بخش محوری «برنامه ۵ ساله» بعدی چین است که قرار است در مارس ۲۰۲۶ ارائه شود و این امر بسیار به مس وابسته است. طبق این گزارش، چین قصد دارد سرمایه‌گذاری در شبکه برق خود را طی ۵ سال آینده ۳۰ تا ۴۰ درصد افزایش دهد که این به معنای ۱۰۰,۰۰۰ تن تقاضای اضافی سالانه برای مس است. با این حال، باید توجه داشت که تقاضای جهانی مس حدود ۲۸ میلیون تن است. در عین حال، ایالات متحده نیز به شدت نیازمند سرمایه‌گذاری گسترده در شبکه برق خود است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار بلک راک: طلا و مس بازدهی بالایی داشته‌اند، اما سرمایه‌گذاران تصویر بزرگ‌تر را نمی‌بینند!

طلا و مس از برجسته‌ترین دارایی‌های سال جاری بوده‌اند. در حالی‌که شاخص کامودیتی بلومبرگ (Bloomberg Commodity Index) طی سه سال گذشته زیان‌ده بوده، دو شاخص شاخص تغییرات لحظه‌ای قیمت طلا ( S&P GCSI Gold Spot) و تغییرات لحظه‌ای قیمت مس ( S&P GCSI Copper Spot) به‌ترتیب بیش از ۱۰۰ درصد و ۳۰ درصد رشد داشته‌اند؛ همان‌طور که در نمودار زیر نشان داده شده است. صندوق BlackRock World Mining Trust از این روند سود برده، چرا که این دو فلز گرانبها اصلی‌ترین محرک بازدهی آن در سال جاری بوده‌اند. تا پایان سپتامبر ۲۰۲۵، طلا و مس در مجموع حدود ۶۰ درصد از سبد این صندوق را تشکیل داده‌اند — به‌ترتیب با سهم ۳۷.۳ درصد برای طلا و ۲۰.۶ درصد برای مس. با اینکه اوی همبرو ، یکی از مدیران صندوق، همچنان چشم‌انداز مثبتی نسبت به این دو فلز دارد، تأکید می‌کند که دنیای گسترده‌تر کالاها هنوز تا حد زیادی دست‌نخورده باقی مانده و سرمایه‌گذاران ممکن است فرصت‌های کلیدی در حوزه‌ی مواد معدنی حیاتی و عناصر خاکی کمیاب را از دست بدهند. همبرو می‌گوید محرک اصلی عملکرد بهتر طلا در ماه‌های اخیر، گریز از ارز و پول نقد بوده است. او توضیح می‌دهد: «بسیاری از مردم نگران سرعت افزایش هزینه‌های دولتی و وضعیت ترازنامه دولت‌ها هستند، بنابراین به‌دنبال جایگزین‌هایی برای پول نقد و اوراق قرضه دولتی‌اند — و همین موضوع آن‌ها را به سمت طلا، دارایی‌های واقعی یا حتی رمزارزها سوق داده است.تا زمانی که دولت‌ها برنامه‌ای عملی برای مقابله با چالش‌های مالی خود ارائه نکنند، تغییر مسیر این روند بسیار دشوار خواهد بود.» به گفته‌ی همبرو، مس همچنان یکی از اجزای حیاتی در تأمین پایدار انرژی آینده است — چه در گذار از سوخت‌های فسیلی به انرژی‌های تجدیدپذیر و چه در تأمین برق موردنیاز هوش مصنوعی و مراکز داده. او تأکید کرد: «هیچ‌یک از این تحولات بدون مس ممکن نیست.» آیا رونق کامودیتی‌های جدیدی در راه است؟ در حالی‌که طلا و مس امروز در صدر قرار دارند، همبرو انتظار دارد رونق گسترده‌تری در بازار کامودیتی‌ها در آینده نزدیک شکل بگیرد. آخرین موج بزرگ این بازار به اوایل دهه ۲۰۰۰ بازمی‌گردد، زمانی که جهش در فعالیت‌های ساختمانی و شهرنشینی در چین رخ داد. هرچند دسترسی به سایر کامودیتی‌ها در حوزه مواد معدنی حیاتی و عناصر کمیاب به بخش مهمی از سیاست‌های دولتی تبدیل شده است، اما هنوز در سبد سرمایه‌گذاری‌ها جایگاه مشابهی پیدا نکرده است. همبرو معتقد است علت کم‌توجهی سرمایه‌گذاران این است که بیشتر این مواد در زندگی روزمره نامرئی هستند — مصرف‌کنندگان آن‌ها را نمی‌بینند و بنابراین سرمایه‌گذاران نیز آن‌ها را نادیده می‌گیرند. به گفته وی: «اگر قیمت مس بالا یا پایین برود، تأثیری بر زندگی روزمره مردم ندارد — بر خلاف تغییر قیمت مواد غذایی یا بنزین.» مواد معدنی حیاتی و عناصر کمیاب چه هستند و چرا اهمیت دارند؟ اصطلاح مواد معدنی حیاتی به موادی اطلاق می‌شود که برای فناوری‌های مدرن و امنیت ملی ضروری‌اند، در حالی‌که عناصر خاکی کمیاب زیرمجموعه‌ای خاص از آن‌ها هستند — گروهی از عناصر شیمیایی با کاربرد بالا در فناوری‌های پیشرفته مانند مغناطیس، باتری‌ها و سامانه‌های دفاعی. چین حدود ۹۰ درصد بازار جهانی عناصر کمیاب را در اختیار دارد و عمده‌ی باقیمانده در استرالیا تولید می‌شود. همبرو افزود: «پیشرفت فناوری امروز — از هزینه‌های صدها میلیارد دلاری مراکز داده گرفته تا توسعه شبکه‌های برق — به‌شدت به کامودیتی‌ها وابسته است و همین امر تقاضا برای مواد معدنی حیاتی و عناصر کمیاب را افزایش می‌دهد. اما بسیاری از سرمایه‌گذاران هنوز نگاه خود را به این بخش بالا نبرده‌اند.» او هشدار داد: «در اینجا نوعی رضایت و بی‌توجهی وجود دارد و سرمایه‌گذاران سبد خود را برای این حوزه آماده نکرده‌اند. این بزرگ‌ترین اشتباه آن‌هاست.» پیام بلک‌راک به سرمایه‌گذاران همبرو گفت این موضوع یکی از تمرکزهای اصلی صندوق BlackRock World Mining Trust بوده و آن‌ها بخشی از سرمایه‌گذاری‌های صندوق را به عناصر کمیاب و مواد معدنی حیاتی اختصاص داده‌اند. او افزود: «ممکن است لازم باشد یکی از مدیران بزرگ شرکت‌های فناوری اعلام کند که به‌دلیل کمبود عناصر کمیاب، باید برنامه رشد خود را کند کند تا توجه سرمایه‌گذاران جلب شود — در آن زمان قیمت‌ها به‌سرعت جهش خواهند کرد، و احتمالاً آن زمان چندان دور نیست.» و در پایان تأکید کرد: «در نهایت، اگر دولت‌ها نگران تأمین این منابع هستند، شرکت‌ها نیز همین نگرانی را دارند.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار جهانی مس چندقطبی می‌شود

رشد تقاضای جهانی مس برای سال‌های آینده دیگر تحت سلطه چین نخواهد بود؛ بلکه ایالات متحده و هند به محرک‌های اصلی این بازار تبدیل خواهند شد. طبق گزارش رویترز، با کاهش سرعت توسعه زیرساختی و صنعتی چین، سهم این کشور از مصرف جهانی مس از ۵۷٪ به حدود ۵۲٪ تا سال ۲۰۳۱ کاهش خواهد یافت. در مقابل، ایالات متحده و هند نیاز گسترده‌ای به مس برای نوسازی زیرساخت‌ها دارند: ایالات متحده: تقاضای مس آمریکا تا سال ۲۰۳۱ حدود ۵۰٪ افزایش خواهد یافت؛ عمدتاً به دلیل نوسازی شبکه برق فرسوده و ساخت مراکز داده مبتنی بر هوش مصنوعی. هند: تقاضای هند بیش از ۳۰٪ رشد خواهد کرد؛ تحت تأثیر توسعه شبکه انتقال برق برای دستیابی به هدف ملی ۵۰۰ گیگاوات ظرفیت انرژی غیر فسیلی. این تغییرات با عوامل ژئوپلیتیکی نیز تسریع شده‌اند؛ از جمله اعمال تعرفه ۵۰٪ بر محصولات مسی چین توسط آمریکا که تولید داخلی را تقویت کرده و بازار صادراتی چین را محدود می‌کند. در نتیجه، بازار جهانی مس از ساختار متمرکز به سمت یک بازار چندقطبی و پراکنده حرکت می‌کند که تولیدکنندگان و سرمایه‌گذاران باید خود را با آن تطبیق دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص‌های اروپا معاملات را منفی آغاز کردند

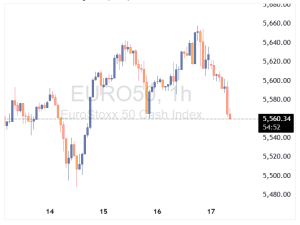
بازارهای سهام اروپا امروز با فشار شدید فروش آغاز شدند؛ شروعی بسیار ضعیف برای آخرین روز معاملاتی هفته. شاخص‌های اصلی اروپایی در حال افت هستند: Eurostoxx: منفی ۱.۵٪ DAX آلمان: منفی ۲.۰٪ CAC 40 فرانسه: منفی ۱.۲٪ FTSE بریتانیا: منفی ۱.۴٪ IBEX اسپانیا: منفی ۰.۶٪ FTSE MIB ایتالیا: منفی ۲.۰٪ این افت پس از فروش سنگین در بازار آمریکا در روز گذشته رخ داده و در اروپا نیز بی‌ثباتی سیاسی در فرانسه به نگرانی‌ها افزوده است. آخرین خبرها حاکی از آن است که اتحادیه اروپا در حال بررسی قطع بودجه کشورهایی است که اصلاحات لازم در سیستم بازنشستگی خود را انجام نمی‌دهند. در همین حال، آتی شاخص S&P 500 آمریکا نیز ۱٪ افت کرده و این کاهش ممکن است رشد هفتگی بازار را که از روز دوشنبه آغاز شده بود، کاملاً از بین ببرد. به‌طور کلی، فضای بازار در پایان هفته بسیار متزلزل و منفی به نظر می‌رسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران عرضه در بازار مس؛ فرصت تازه برای صعود قیمت‌ها

بازار جهانی مس بار دیگر با شوک عرضه مواجه شده و همین مسئله، فرصت تازه‌ای برای رشد قیمت این فلز حیاتی ایجاد کرده است. پس از رانش زمین در معدن گراسبرگ متعلق به شرکت Freeport McMoran که دومین معدن بزرگ مس جهان محسوب می‌شود، فعالیت استخراج در این مجموعه متوقف شده و بازار را وارد وضعیت کمبود عرضه کرده است. بر اساس برآورد گلدمن ساکس، بازگشت کامل تولید این معدن تا سال ۲۰۲۷ زمان خواهد برد. در همین حال، تولید در معدن Cobre Panama — دهمین معدن بزرگ جهان — نیز به‌دلیل ناآرامی‌های اجتماعی و دستور دولت پاناما متوقف مانده است. اما تازه‌ترین ضربه از سوی شرکت Teck Resources وارد شد. این شرکت کانادایی امروز پیش‌بینی تولید معدن جدید خود (QB2) را تا سال ۲۰۲۸ کاهش داد و اعلام کرد با هزینه‌های سنگین و مشکلات فنی مواجه است. مقایسه پیش‌بینی‌های جدید با انتظارات بازار نشان می‌دهد افت قابل‌توجهی در حجم تولید پیش‌روست: ۲۰۲۵: ‌۱۸۰ هزار تن (در برابر انتظار ۲۰۸ هزار تن) ۲۰۲۶: ‌۲۱۷.۵ هزار تن (در برابر ۲۵۷ هزار تن) ۲۰۲۷: ‌۲۵۷.۵ هزار تن (در برابر ۲۷۴ هزار تن) ۲۰۲۸: ‌۲۳۷.۵ هزار تن (در برابر ۲۷۲ هزار تن) علاوه بر این، هزینه نقدی استخراج نیز به محدوده ۲.۶۵ تا ۳ دلار به‌ازای هر پوند افزایش یافته است. شرکت هشدار داده در صورت تداوم مشکلات فنی، ریسک کاهش بیشتر تولید در سال‌های ۲۰۲۶ و ۲۰۲۷ نیز وجود دارد. تحلیل‌گران معتقدند این اخبار نشان می‌دهد توسعه معادن مس جدید فرآیندی زمان‌بر و پرهزینه است؛ پروژه QB2 از سال ۲۰۱۸ (پس از دهه‌ها برنامه‌ریزی) آغاز شد و همچنان با چالش‌های عملیاتی روبه‌روست. در حالی‌که روند جهانی برق‌رسانی، توسعه شبکه‌ها و گذار به انرژی‌های پاک تقاضا برای مس را به‌شدت افزایش می‌دهد، کمبود عرضه می‌تواند قیمت‌ها را در ماه‌های آینده در مسیر صعودی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود قدرتمند بورس‌های اروپایی با پایانی سبز

بازارهای سهام اروپا امروز با رشدی قابل توجه بسته شدند و شاخص‌ها بیش از یک درصد افزایش را ثبت کردند؛ در حالی‌که مؤسسه BCA پیش‌تر چشم‌انداز سهام اروپایی را کاهش داده بود، اما واکنش بازارها خلاف این پیش‌بینی رقم خورد. شاخص Stoxx 600 در پایان معاملات ۱.۲ درصد رشد کرد. شاخص DAX آلمان با جهشی ۱.۱ درصدی توانست پس از هفته‌ها عملکرد ضعیف، نخستین صعود بزرگ خود در بیش از شش هفته اخیر را ثبت کند. CAC فرانسه و FTSE 100 لندن نیز هر دو ۱.۱ درصد بالا رفتند. در بازارهای حاشیه‌ای‌تر، IBEX اسپانیا نیم درصد و FTSE MIB ایتالیا ۰.۸ درصد افزایش یافتند. حرکت امروز به‌ویژه در آلمان قابل توجه بود؛ جایی که DAX در نیمه معاملات در محدوده منفی معامله می‌شد اما در ادامه متعادل شد و در دقایق پایانی جهش کرد تا در رکورد روزانه بسته شود. این روند، نشانه‌ای از بازگشت نسبی اعتماد سرمایه‌گذاران به بازارهای اروپایی تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی USDJPY را افزایش داد

بانک UBS پیش‌بینی خود از نرخ USDJPY را افزایش داد و اعلام کرد که انتظار دارد این جفت ارز تا پایان سال ۲۰۲۵ به ۱۴۳ و تا پایان سال ۲۰۲۶ به ۱۴۰ برسد؛ در حالی که پیش‌بینی قبلی ۱۳۰ بود. این بازنگری به دلیل افزایش عدم‌قطعیت سیاسی در ژاپن، سیاست‌های انبساطی بانک مرکزی ژاپن و عملکرد قوی بازار سهام ژاپن صورت گرفته است. اگرچه بازارها هنوز یک مرحله افزایش نرخ بهره دیگر از سوی بانک مرکزی ژاپن تا ژانویه ۲۰۲۶ را قیمت‌گذاری کرده‌اند، اما ین هنوز از این انتظارات بهره‌مند نشده است. بانک UBS همچنین اشاره کرد که بازار سهام قوی و نوسان پایین در ژاپن از عوامل فشار بر ارزش ین هستند. به گفته UBS، نشانه‌ای از اقدام هماهنگ برای تقویت ین، مانند توافق پلازا، دیده نمی‌شود و احتمالاً این جفت ارز در محدوده ۱۴۰ تا ۱۵۰ باقی خواهد ماند. در بازار آمریکا، UBS انتظار دارد دلار تحت فشار ضعف بازار کار باقی بماند، که می‌تواند بازدهی اوراق خزانه‌داری کوتاه‌مدت را کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظارات تحلیلگران درباره کاهش نرخ بهره فدرال رزرو

کامرز بانک (Commerzbank): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، رسیدن به ۲.۵٪ تا تابستان ۲۰۲۶ موسسه TD: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، سپس کاهش فصلی تا پایان ۲۰۲۶ موسسه وسسه مونترال (BMO): کاهش ۲۵ نقطه پایه هر جلسه دوم تا پایان ۲۰۲۶ رویال بانک کانادا (RBC): کاهش ۲۵ نقطه پایه در فصل چهارم، و ۱۰۰ نقطه پایه در ۲۰۲۶ بانک آمریکا (BofA): کاهش ۲۵ نقطه پایه در دسامبر، سپس در ژوئن، سپتامبر و دسامبر ۲۰۲۶ (تحت ریاست جدید فدرال رزرو) گلدمن ساکس: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، و ۲ کاهش دیگر در ۲۰۲۶ تا سطح ۳–۳.۲۵٪ موسسه ING: کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، ژانویه و مارس رابوبانک (Rabobank): کاهش ۲۵ نقطه پایه در مارس، ژوئن، سپتامبر و دسامبر ۲۰۲۶ موسسه UBS: مجموع ۱۰۰ نقطه پایه کاهش در ۲۰۲۵، و ۲۵ واحد پایه در ۲۰۲۶ موسسه ولز فازگو (Wells Fargo): کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، مارس و ژوئن موسسه  CIBC: کاهش ۲۵ نقطه پایه در اکتبر، و دو کاهش ۲۵ نقطه پایه دیگر در نیمه اول ۲۰۲۶ سوسیته ژنرال (Societe Generale): کاهش ۵۰ نقطه پایه در سپتامبر، ۲۵ نقطه پایه در دسامبر و ۲۵ نقطه پایه دیگر در ۲۰۲۶ دویچه بانک (Deutsche Bank): کاهش ۲۵ نقطه پایه در سپتامبر، اکتبر و دسامبر، سپس تثبیت در ۲۰۲۶ جی پی مورگان: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، قبل از توقف «نامحدود» یونی‌کردیت (Unicredit): کاهش ۲۵ نقطه پایه در دسامبر و ژوئن موسسه  Nordea: بدون کاهش بیشتر سیتی (Citi): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر موسسه Jefferies: کاهش ۲۵ نقطه پایه در دسامبر و مارس موسسه Standard Chartered: کاهش ۵۰ نقطه پایه در سپتامبر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی قیمت طلا را تا پایان ۲۰۲۵ به ۳۸۰۰ دلار افزایش داد

بانک UBS پیش‌بینی خود از قیمت طلا را افزایش داده است؛ این تصمیم در پی رشد چشمگیر بازار طلا و تقویت انتظارات برای کاهش نرخ بهره توسط فدرال رزرو، ضعف دلار و تداوم نااطمینانی‌های ژئوپلیتیکی اتخاذ شده است. قیمت طلا تاکنون در سال جاری ۳۸٪ رشد کرده و به ۳۶۳۷ دلار در هر اونس رسیده که فاصله اندکی با رکورد تاریخی ۳۶۷۴ دلار دارد. بانک UBS اکنون پیش‌بینی می‌کند که قیمت طلا تا پایان سال ۲۰۲۵ به ۳۸۰۰ دلار برسد (پیش‌بینی قبلی: ۳۵۰۰ دلار) و تا اواسط ۲۰۲۶ به ۳۹۰۰ دلار افزایش یابد (پیش‌بینی قبلی: ۳۷۰۰ دلار). این بانک همچنین برآورد خود از میزان ذخایر صندوق‌های ETF را به نزدیکی رکورد قبلی ۳۹۰۰ تن متریک تا پایان ۲۰۲۵ افزایش داده و انتظار دارد در سال آینده ۷۰۰ تن ورودی جدید ثبت شود. تحلیل‌گران UBS با اشاره به افت نرخ بهره واقعی و کاهش بازده اوراق خزانه‌داری، تأکید کرده‌اند که این عوامل به همراه ضعف دلار، تقاضا برای طلا را تقویت خواهند کرد. در کنار عوامل کلان، خرید بانک‌های مرکزی نیز در سطح بالا باقی خواهد ماند و انتظار می‌رود در سال جاری بین ۹۰۰ تا ۹۵۰ تن متریک طلا خریداری شود. از منظر سیاسی، ترجیح رئیس‌جمهور آمریکا، دونالد ترامپ، برای حفظ نرخ‌های بهره پایین نیز به جذابیت طلا افزوده است. UBS همچنان موضع «جذاب» خود را در تخصیص دارایی جهانی حفظ کرده و توصیه کرده است که ۵٪ از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد. با این حال، ریسک اصلی برای بازار طلا، احتمال افزایش نرخ بهره در صورت بروز فشارهای تورمی غیرمنتظره است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر