TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خلاصه اخبار ۲۴ ساعت گذشته کریپتو و اقتصاد جهانی — ویژه ۲۲ مه ۲۰۲۶

در ۲۴ ساعت گذشته، بازارهای کریپتو، فناوری، سیاست آمریکا و ژئوپلیتیک ایران شاهد موجی از خبرهای مختلف و تأثیرگذار بودند؛ از قرارداد ۴۵ میلیارد دلاری آنتروپیک با SpaceX گرفته تا پیش‌نویس توافق احتمالی ایران–آمریکا و تصمیمات تازه فدرال رزرو درباره دسترسی فین‌تک‌ها به سیستم پرداخت. مهم‌ترین اخبار ۲۴ ساعت گذشته فدرال رزرو درخواست رسمی برای نظرخواهی درباره «اسکینی مستر اکانت‌ها» منتشر کرد؛ اقدامی که می‌تواند دسترسی فین‌تک‌ها و شرکت‌های کریپتو به سیستم پرداخت Fed را ممکن کند. («اسکینی مستر اکانت» نوعی حساب سبک‌سازی‌شده است که به شرکت‌های غیربانکی (مثل فین‌تک‌ها و برخی شرکت‌های کریپتو) اجازه می‌دهد به سیستم پرداخت فدرال رزرو متصل شوند، اما بدون اینکه تمام امکانات یک بانک کامل را داشته باشند.) شرکت آنتروپیک قراردادی نزدیک به ۴۵ میلیارد دلار با SpaceX امضا کرد تا طی سه سال از ظرفیت محاسباتی این شرکت برای توسعه Claude استفاده کند. رئیس سازمان بورس و اوراق بهادار امریکا (SEC) از دریافت نظرات عمومی درباره ETFهای مبتنی بر Prediction Market خبر داد. صرافی کوین‌بیس اعلام کرد هوش مصنوعی زمان حل‌وفصل پرونده‌های کامپلاینس را ۹۰٪ کاهش داده است. ذخایر کریپتوی ایران طبق گزارش فاکس‌نیوز حدود ۷.۷ میلیارد دلار برآورد شده است. دولت ترامپ قصد دارد ۲ میلیارد دلار به شرکت‌های کامپیوتر کوانتومی اختصاص دهد و در ازای آن سهام دریافت کند. مایکل سیلور، مدیرعامل شرکت استراتژی: «استراتژی ما احتمالاً خرید تمام بیت‌کوین استخراج‌شده تا سال ۲۱۴۰ است.» آنتروپیک در حال مذاکره برای استفاده از چیپ‌های اختصاصی مایکروسافت جهت تأمین توان محاسباتی است. شرکت Hyperliquid: توکن HYPE به اوج تاریخی جدید رسید و ارزش بازارش به ۱۵ میلیارد دلار رسید. ایران–آمریکا: رسانه‌های ایران گزارش دادند پیش‌نویس نهایی توافق با میانجی‌گری پاکستان آماده شده و ممکن است «ساعات آینده» اعلام شود. (رسانه‌های ایران این خبر را از العربیه نقل کرده بودند ولی العربیه این خبر را تکذیب کرد) ترامپ: «قیمت بنزین زمانی کاهش می‌یابد که ایران اقداماتش را متوقف کند.» صرافی کوین‌بیس از ۸ ژوئن معاملات فیوچرز شاخص‌های سهامی (AI، دفاع، چین، تکنولوژی) را در آمریکا راه‌اندازی می‌کند. هستر پیرس: معافیت نوآوری SEC فقط شامل سهام توکنایز شده روی زنجیره خواهد بود. مارک کوبان، سرمایه‌گذار معروف امریکایی: «بیشتر بیت‌کوین‌هایم را فروختم؛ بیت‌کوین مسیرش را گم کرده است.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

فاکس‌نیوز: ارزش ذخایر رمزارزی ایران ۷.۷ میلیارد دلار است

به گزارش شبکه فاکس‌نیوز، ارزش کل ذخایر رمزارزی ایران حدود ۷.۷ میلیارد دلار برآورد شده است. بر اساس این گزارش، بخش عمده این دارایی‌ها شامل بیت‌کوین و تتر است که از طریق استخراج داخلی و تراکنش‌های بین‌المللی به‌دست آمده‌اند. در حالی که جزئیات رسمی از سوی مقامات ایرانی منتشر نشده، برآورد فاکس‌نیوز نشان می‌دهد ایران اکنون در میان بزرگ‌ترین دارندگان رمزارز دولتی در جهان قرار گرفته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

شاخص قیمت مصرف کننده ژاپن – آوریل 2026

شاخص قیمت مصرف کننده هسته ژاپن - سالانه (آوریل) - National Core CPI  واقعی  .................  %1.4  پیش‌بینی  .............    %1.7 قبلی  ................     %1.8  شاخص قیمت مصرف کننده ژاپن - سالانه (آوریل) - Inflation Rate YoY  واقعی  .................  %1.4  قبلی  ................     %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مالیات سوخت بریتانیا در ۲۰۲۶ ثابت می‌ماند

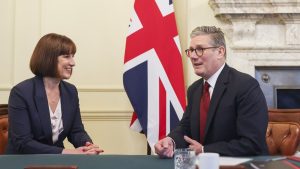
وزیر خزانه‌داری بریتانیا ریچل ریوز اعلام کرد که نرخ معافیت مالیاتی پیمایش (Mileage Rate) برای سفرهای کاری ۱۰ پنی به ازای هر مایل افزایش می‌یابد. او همچنین مجموعه‌ای از اصلاحات مالیاتی را معرفی کرد که شامل موارد زیر است: تسریع در اجرای تغییرات مالیاتی مربوط به سود شعب خارجی اصلاح ساختار مالیات شرکت‌های فعال در نفت و گاز خارجی عدم افزایش مالیات سوخت در سال ۲۰۲۶ انتظار از سوپرمارکت‌ها برای انتقال کامل کاهش تعرفه‌ها به مصرف‌کنندگان کاهش موقت مالیات بر ارزش افزوده برخی جاذبه‌های گردشگری از ۲۰٪ به ۵٪ این تغییرات از ۲۵ ژوئن تا ۳ سپتامبر اعمال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش جریان سرمایه سازمانی به بازار کریپتو

هفته گذشته یکی از عجیب‌ترین دوره‌ها از منظر جریان سرمایه نهادی در بازار کریپتو بود. نتیجه نهایی، خروج خالص ۱.۱ میلیارد دلاری بود؛ نخستین خروجی پس از هفت هفته ورود متوالی سرمایه و سومین خروجی بزرگ سال ۲۰۲۶. تمام این خروجی از نظر جغرافیایی مربوط به ایالات متحده بود و ETFهای اسپات بیتکوین و اتریوم دروازه اصلی خروج سرمایه بودند.   رفتار سرمایه‌گذاران نهادی تحت تأثیر دو محرک متضاد قرار داشت: از یک‌سو افزایش تنش‌های ژئوپلیتیک و از سوی دیگر پیشرفت قانون Clarity Act. همین تضاد احتمالاً دلیل الگوی غیرمعمول جریان سرمایه در هفته گذشته است. جزئیات جریان سرمایه بر اساس دارایی‌ها بیتکوین: خروج ۹۸۰ میلیون دلار اتریوم: خروج ۲۵۰ میلیون دلار ریپل: ورود ۶۸ میلیون دلار سولانا: ورود ۵۵ میلیون دلار لینک: ورود ۴ میلیون دلار Sui: ورود ۴.۷ میلیون دلار بخش شگفت‌انگیز هفته، آلتکوین‌ها بودند. این گروه پس از مدت‌ها یک ورود قابل‌توجه ۲۳ میلیون دلاری را ثبت کرد. هرچند این رقم در مقیاس کل بازار بزرگ نیست، اما مدت‌ها بود چنین ورودی‌ای در آلتکوین‌ها دیده نمی‌شد. بیش از ۱۵ میلیون دلار از این ورودی مربوط به سه دارایی بود: Ton: حدود ۷.۷ میلیون دلار Ondo: حدود ۴.۲ میلیون دلار Doge: حدود ۳.۲ میلیون دلار هشت میلیون دلار باقی‌مانده نیز میان سایر آلتکوین‌ها توزیع شد. خروج سرمایه از سهام بلاک‌چین نکته مهم دیگر، خروج ۱۳۳ میلیون دلاری از Blockchain Equity‌ها بود؛ رخدادی که از سال ۲۰۲۴ به‌ندرت دیده شده است. این‌بار برخلاف الگوی معمول، آلتکوین‌ها ورود داشتند اما سهام بلاک‌چین خروجی. این واگرایی نشان می‌دهد که تصویب احتمالی Clarity Act می‌تواند فرصت‌های جدیدی در بازار کریپتو ایجاد کند. رفتار ETFها: یکی از بزرگ‌ترین موج‌های فروش سال ETFهای بیتکوین و اتریوم طی هفته گذشته: ۱۲٬۲۷۰ بیتکوین ۱۱۰٬۲۵۰ اتریوم فروختند؛ یکی از بزرگ‌ترین موج‌های فروش سال ۲۰۲۶. این روند در هفته جاری نیز با شدت بیشتر ادامه یافت. طی سه روز نخست هفته: ۱۳٬۷۰۰ بیتکوین ۸۳٬۰۰۰ اتریوم فروخته شد. در چنین شرایطی و با این سطح از سنتیمنت منفی سرمایه‌گذاران نهادی — که تنها منبع تقاضای قوی بازار در وضعیت فعلی هستند — فضای چندانی برای رشد قیمت باقی نمی‌ماند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

واکنش محتاطانه بازار به مذاکرات ایران و آمریکا؛ چرا دلار هنوز قوی مانده است؟

در حالی که رئیس‌جمهور آمریکا، دونالد ترامپ، مدعی شده مذاکرات در «مراحل نهایی» قرار دارد، بازار فارکس این بار نسبت به دو هفته قبل با احتیاط بسیار بیشتری روی سناریوی کاهش تنش معامله می‌کند. جو هاوکیش فدرال رزرو نیز شرط‌بندی علیه دلار را دشوارتر کرده است. در حوزه داده‌های کلان اقتصادی نیز انتظار می‌رود شاخص‌های PMI امروز مورد توجه بازار قرار گیرند. این مقاله را وب‌سایت موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازار فارکس این بار با احتیاط بیشتری به اخبار توافق احتمالی آمریکا و ایران واکنش نشان می‌دهد و دلار مقاومت بیشتری نشان داده است. صورتجلسه فدرال رزرو لحن هاوکیش داشت و احتمال افزایش نرخ بهره همچنان از دلار حمایت می‌کند. بانک مرکزی اروپا تمایلی به تعهد برای افزایش نرخ بهره در ماه ژوئیه ندارد و این موضوع فشار بر یورو را حفظ کرده است. داده‌های ضعیف اشتغال و PMI استرالیا از توقف افزایش نرخ بهره توسط بانک مرکزی استرالیا حمایت می‌کند، هرچند چشم‌انداز بلندمدت AUDUSD همچنان مثبت ارزیابی می‌شود. دلار آمریکا: مقاومت بیشتر در برابر اخبار کاهش تنش برای دومین بار در ماه مه، بازارها در حال معامله بر مبنای احتمال توافق صلح میان آمریکا و ایران هستند؛ آن هم پس از آنکه ترامپ اعلام کرد مذاکرات وارد «مراحل نهایی» شده است. اما این بار میزان اطمینان بازار کمتر است. لحن هر دو طرف همچنان تهاجمی باقی مانده و معامله‌گران پس از ناامیدی‌های قبلی، نسبت به دنبال کردن تیترهای خوش‌بینانه محتاط‌تر شده‌اند. در همین راستا، افت درون‌روزی شاخص دلار (DXY) دیروز تقریباً نصف حرکت مشابه در ۶ مه بود. پس‌زمینه کلان اقتصادی نیز شرط‌بندی تهاجمی علیه دلار را دشوارتر کرده است. صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) که دیروز منتشر شد، لحنی هاوکیش داشت و نشان داد «بسیاری» از اعضا خواهان ارسال این پیام بوده‌اند که حرکت بعدی می‌تواند افزایش نرخ بهره باشد. این موضوع به معنای آن است که احتمال ماندگاری بازدهی اوراق خزانه‌داری در سطوح بالا بیشتر از قبل شده است. حتی پس از اخبار کاهش تنش دیروز نیز بازار قراردادهای آتی نرخ بهره فدرال رزرو همچنان تا ماه دسامبر حدود ۱۷ نقطه پایه افزایش نرخ را قیمت‌گذاری می‌کند. اگر در نهایت توافقی میان آمریکا و ایران حاصل شود، این قیمت‌گذاری باید تعدیل شود، اما بازگشت سریع بازار به سناریوی کاهش نرخ بهره هنوز بسیار دور از انتظار به نظر می‌رسد. واکنش محدود دلار به اظهارات ترامپ نشان می‌دهد اگر واقعاً توافقی در آستانه نهایی شدن باشد، فضای بیشتری برای افت دلار وجود دارد. اما در عین حال، این مسئله تأیید می‌کند که صبر بازار کمتر شده و هرگونه توقف جدید در مذاکرات می‌تواند حتی بدون تشدید دوباره تنش‌های نظامی، شاخص دلار را به بالای سطح 99.50 برساند. امروز در تقویم اقتصادی آمریکا، مهم‌ترین رویدادها شامل آمار آغاز ساخت‌وساز مسکن در ماه آوریل و شاخص‌های PMI مؤسسه S&P Global برای ماه مه است. شاخص‌های PMI نسبت به نظرسنجی‌های ISM تأثیر کمتری بر بازار دارند، اما مزیت آن‌ها قابلیت مقایسه بهتر با داده‌های اروپا است که امروز منتشر می‌شوند. یورو: بانک مرکزی اروپا وعده افزایش نرخ در ژوئیه را نمی‌دهد گزارشی از خبرگزاری رویترز به نقل از منابع بانک مرکزی اروپا (ECB) نشان می‌دهد این بانک پس از افزایش نرخ بهره در ماه ژوئن، درباره اقدام در ماه ژوئیه موضعی غیرمتعهدانه خواهد داشت. هدف از این رویکرد، کاهش انتظارات بازار برای افزایش متوالی نرخ بهره عنوان شده؛ حتی با وجود آنکه چشم‌انداز تورمی به سمت سناریوی نامطلوب حرکت کرده است. این موضوع چندان غافلگیرکننده نیست، اما در عین حال سقفی برای میزان افزایش انتظارات بازار از سیاست‌های ECB ایجاد می‌کند. امروز توجه بازار به شاخص‌های PMI معطوف خواهد شد. انتظار می‌رود شاخص ترکیبی بدون تغییر باقی بماند؛ به‌گونه‌ای که ضعف بیشتر بخش تولید با بهبود نسبی خدمات جبران شود. با این حال، نوسانات نظرسنجی‌ها افزایش یافته و داده‌ها با هشدارهای جدی همراه هستند. تغییرات شدید احساسات ناشی از جنگ ایران می‌تواند زمان‌بندی پاسخ‌ها را دچار اختلال کرده باشد. از این منظر، پیش‌بینی‌های جدید کمیسیون اروپا شاید تصویر شفاف‌تری از میزان افت رشد اقتصادی ارائه دهد. با وجود بازگشت صعودی دیروز، فضای کلان اقتصادی برای EURUSD همچنان دشوار باقی مانده است. این جفت‌ارز احتمالاً برای حفظ حمایت نیازمند جریان مداوم اخبار مثبت از خاورمیانه خواهد بود. در غیر این صورت، انتظار می‌رود EURUSD دیر یا زود دوباره به زیر سطح 1.1600 بازگردد. دلار استرالیا: گزارش ضعیف اشتغال، توقف بانک مرکزی را تأیید کرد گزارش ضعیف اشتغال استرالیا که شب گذشته منتشر شد، به دلار استرالیا که در وضعیت اشباع خرید قرار داشت ضربه زد. نرخ بیکاری به ۴.۵ درصد افزایش یافت؛ زیرا اشتغال در ماه آوریل ۱۸.۶ هزار نفر کاهش پیدا کرد و بخش عمده این افت مربوط به مشاغل تمام‌وقت بود. شاخص‌های PMI نیز بسیار ضعیف بودند؛ به‌طوری که شاخص ترکیبی از 50.4 به 47.8 سقوط کرد و وارد محدوده انقباض شد. تمام این موارد از رویکرد محتاطانه بانک مرکزی استرالیا (RBA) پس از افزایش نرخ بهره در ماه مه حمایت می‌کند و انتظارات همچنان هاوکیش بازار برای پایان سال را تضعیف کرده است. پیش‌بینی ما همچنان این است که دیگر افزایش نرخی در استرالیا رخ ندهد، هرچند بازار هنوز یک افزایش کامل نرخ بهره تا ماه نوامبر را قیمت‌گذاری می‌کند. با این حال، دیدگاه انبساطی‌تر ما نسبت به بانک مرکزی استرالیا به معنای کاهش خوش‌بینی نسبت به AUDUSD نیست. ما معتقدیم ریسک افت بازدهی کوتاه‌مدت آمریکا حتی بیشتر شده و در مجموع، عوامل بنیادی و جذابیت معاملات کری‌ترید (معاملات حملی) همچنان از دلار استرالیا حمایت می‌کند. ماهیت پرریسک AUD باعث می‌شود اصلاح‌هایی مانند وضعیت فعلی اجتناب‌ناپذیر باشد، اما در صورت دستیابی نهایی به توافق در خاورمیانه، همچنان با اطمینان نسبتاً بالایی انتظار رشد بیشتر AUDUSD تا پایان سال را داریم. هدف تابستانی ما همچنان سطح 0.73 است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رن، عضو بانک مرکزی اروپا: اقتصاد اروپا به‌سمت سناریوی نامطلوب حرکت می‌کند

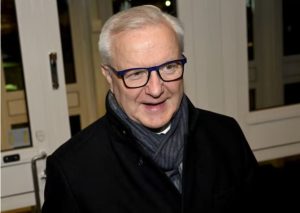
اولی رن، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که اقتصاد منطقه یورو در حال نزدیک شدن به سناریوی نامطلوب است؛ سناریویی که ممکن است بانک مرکزی را مجبور به افزایش دوباره نرخ‌های بهره برای حفظ اعتبار سیاست پولی کند. مهم‌ترین اظهارات رن سناریوی نامطلوب ممکن است افزایش نرخ بهره را ضروری کند. انحراف قابل‌توجهی در انتظارات تورمی میان‌مدت و بلندمدت دیده نمی‌شود. رشد دستمزدها همچنان در مسیر تعدیل و کاهش سرعت قرار دارد. سرعت و شدت افزایش قیمت‌ها به‌دلیل تحولات خاورمیانه باید به‌دقت رصد شود. نگرانی‌های تورمی باعث افزایش بازدهی اوراق بلندمدت جهانی شده است. ریسک تورم بیش از ریسک رکود است. سخنان تکمیلی رن ریسک‌های تورمی در حال تحقق هستند. انتظار «وخامت شدید» در اقتصاد وجود ندارد، اما ادامه درگیری خاورمیانه می‌تواند چشم‌انداز رشد را تغییر دهد. اگر اثرات دومینویی تورم فعال شود، کنترل قیمت‌ها دشوارتر خواهد شد. چرا این اظهارات مهم است؟ بازارها از هفته‌ها قبل افزایش نرخ بهره در نشست ژوئن ECB را در قیمت‌ها لحاظ کرده‌اند. اگر بانک مرکزی از این مسیر عقب‌نشینی کند: شرایط مالی که بازارها از قبل سخت کرده‌اند، تسهیلی‌تر می‌شود. خطر شتاب‌گیری دوباره تورم افزایش می‌یابد. اعتبار سیاست‌گذاران زیر سؤال می‌رود. از سوی دیگر، افزایش ۲۵ یا ۵۰ نقطه پایه نرخ بهره نیز تنها نرخ‌ها را به محدوده «کمی انقباضی» بازمی‌گرداند و اثر قابل‌توجهی بر مهار تورم نخواهد داشت. این وضعیت، ECB را در یکی از پیچیده‌ترین دو راهی‌های سیاست پولی سال‌های اخیر قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا بسته حمایتی تازه برای کاهش فشار تورمی ناشی از بحران ایران ارائه می‌دهد

ریچل ریوز، وزیر خزانه‌‌داری بریتانیا، امروز (پنج‌شنبه) جزئیات یک بسته حمایتی جدید را برای کاهش فشار هزینه‌های زندگی اعلام خواهد کرد؛ بسته‌ای که با هدف کاهش اثرات اقتصادی جنگ ایران طراحی شده است. طبق اعلام وزارت خزانه‌داری، ریوز قرار است حدود ساعت ۱۱:۳۰ صبح در پارلمان سخنرانی کند و مجموعه‌ای از اقدامات حمایتی را معرفی کند که شامل موارد زیر است: سفر رایگان اتوبوس برای کودکان در سراسر ماه اوت احتمال کاهش تعرفه‌های واردات محصولات کشاورزی–غذایی این اقدامات تحت عنوان «صرفه‌جویی‌های تابستانی بریتانیا» معرفی شده‌اند. این بسته در ادامه تصمیم روز چهارشنبه استارمر، نخست‌وزیر بریتانیا، برای تمدید توقف افزایش مالیات سوخت تا پایان سال ارائه می‌شود. این برنامه بخشی از تلاش دولت برای مدیریت فشارهای ناشی از افزایش قیمت انرژی، اختلالات زنجیره تأمین و تورم مرتبط با بحران خاورمیانه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعت گذشته بازارهای مالی و کریپتو | ۲۱ مه ۲۰۲۶

در فاصله زمانی ۲۰ تا ۲۱ مه ۲۰۲۶ مجموعه‌ای از خبرهای مهم در حوزه کریپتو، فناوری و سیاست‌گذاری مالی منتشر شد. این رویدادها شامل اعلام جزئیات تازه درباره عرضه اولیه اسپیس‌ایکس، تحرکات نظارتی در آمریکا از سوی CFTC، انتشار گزارش‌های مالی شرکت‌های بزرگ از جمله انویدیا و همچنین به‌روزرسانی‌هایی درباره قوانین مرتبط با بیت‌کوین و بازار دارایی‌های توکنی‌شده بود. در ادامه، مهم‌ترین خبرهای ۲۴ ساعت گذشته را  در یوتوتایمز مرور می‌کنیم. ۱) اسپیس‌ایکس و بازتعریف رقابت در اقتصاد فضا–فناوری طبق گزارش رویترز، گلدمن ساکس قرار است مدیر اصلی عرضه اولیه سهام اسپیس‌ایکس باشد؛ اقدامی که می‌تواند بزرگ‌ترین عرضه اولیه (IPO) حوزه فضا–فناوری در یک دهه اخیر باشد. سپس شرکت اسپیس‌ایکس رسماً درخواست IPO با نماد SPCX را ثبت کرد. نکته کلیدی: ایلان ماسک کنترل شرکت را حفظ می‌کند — او همچنان CEO، CTO و رئیس هیئت‌مدیره باقی می‌ماند. این یعنی IPO بیشتر یک تأمین مالی استراتژیک است تا تغییر ساختار قدرت. ۲) فشار قانون‌گذاری در آمریکا: از Prediction Markets تا بیت‌کوین CFTC علیه مینه‌سوتا کمیسیون معاملات آتی آمریکا (CFTC) از ایالت مینه‌سوتا شکایت کرده؛ زیرا این ایالت اولین ممنوعیت کامل Prediction Markets را تصویب کرده است. این اقدام می‌تواند مسیر آینده بازارهای پیش‌بینی مبتنی بر بلاک‌چین را تحت تأثیر قرار دهد. قانون S.163 در کارولینای جنوبی فرماندار این ایالت قانونی را امضا کرد که: حق نگهداری شخصی بیت‌کوین را تضمین می‌کند، مالیات تبعیض‌آمیز را ممنوع می‌کند، و از استخراج PoW حمایت می‌کند. این قانون‌گذاری‌ها نشان می‌دهد آمریکا در حال ورود به دوره‌ای از قطبی‌سازی سیاست کریپتو است. ۳) سیگنال‌های بازار کریپتو Hyperliquid؛ بهترین عملکرد ۲۰۲۶ مدیر سرمایه‌گذاری بیت‌وایز، مت هوگان اعلام کرد که Hyperliquid با وجود رشد ۷۷٪ YTD هنوز کم‌ارزش‌گذاری شده است. بازار RWA به ۳۸ میلیارد دلار رسید طبق داده‌های Token Terminal، ارزش بازار دارایی‌های واقعی توکنی‌شده (RWA) به ۳۸ میلیارد دلار رسیده است. این رشد نشان می‌دهد RWA در حال تبدیل شدن به ستون سوم بازار کریپتو پس از بیت‌کوین و دیفای است. ۴) انویدیا و شتاب‌گیری اقتصاد هوش مصنوعی انویدیا گزارش داد: درآمد سه‌ماه اولی ۲۰۲۶: ۸۱.۶ میلیارد دلار (بالاتر از انتظار) پیش‌بینی سه‌ماهه دوم: فراتر از برآورد بازار این اعداد نشان می‌دهد موج سرمایه‌گذاری در AI Compute همچنان در فاز شتاب است و فاصله انویدیا با رقبا بیشتر می‌شود. البته سهام این شرکت بعد از انتشار این گزارش افت کرد. ۵) فدرال رزرو و دسترسی فین‌تک‌ها به سیستم پرداخت فدرال رزرو درخواست نظر عمومی درباره Skinny Master Accounts منتشر کرد؛ طرحی که می‌تواند به شرکت‌های فین‌تک و کریپتو اجازه دهد به‌طور مستقیم به سیستم پرداخت فدرال متصل شوند. اگر این طرح تصویب شود، ساختار رقابت در بانکداری آمریکا دگرگون خواهد شد. ۶) بازگشت بحث CBDC در آمریکا تیموتی مساد (رئیس پیشین CFTC) گفت پروژه CBDC آمریکا همچنان در پشت درهای بسته در حال بررسی است — حتی با وجود مخالفت علنی دونالد ترامپ. ۷) دستور اجرایی جدید ترامپ درباره AI کاخ سفید اعلام کرد ترامپ دستور اجرایی جدیدی درباره هوش مصنوعی و امنیت سایبری امضا خواهد کرد. طبق این دستور، توسعه‌دهندگان باید ۹۰ روز پیش از انتشار عمومی، مدل‌های خود را با دولت به اشتراک بگذارند. این اقدام می‌تواند: سرعت نوآوری را کاهش دهد، اما ریسک‌های امنیتی را کنترل‌پذیرتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل تکنیکال اتریوم: تغییر ساختار حمایتی پس از شکست ۲۲۰۰

با تکمیل الگوی موردنظر، پارامترهای چارت اتریوم دستخوش تغییراتی شده است. برای شفافیت بیشتر، هر دو چارت قدیم و جدید به‌صورت همزمان قرار داده شده تا تفاوت‌ها بهتر قابل مشاهده باشد. تحلیگر: علیرضا اورانوس – تیم یوتوتایمز پیش‌تر قیمت درگیر حمایت ۲۲۰۰ و مقاومت ۲۴۱۵ تا ۲۴۴۵ بود. اما با شکست سطح ۲۲۰۰، حمایت سبزرنگ قبلی اعتبار خود را از دست داده و اکنون حمایت‌های ماژور اتریوم در نواحی: ۲۰۱۰ تا ۲۰۹۰ ۱۸۳۵ تا ۱۸۸۰ قرار دارند. از سوی دیگر، مقاومت ماژور جدید در باکس نارنجی ۲۲۵۰ تا ۲۴۲۰ تعریف می‌شود. این سطوح همگی مربوط به تایم‌فریم روزانه هستند و از اعتبار بالایی برخوردارند. در روند نزولی اخیر، قیمت با حمایت ۲۰۱۰ تا ۲۰۹۰ برخورد داشته و همین موضوع احتمال یک واکنش حداقلی را تقویت می‌کرد؛ واکنشی که اکنون نیز در بازار دیده می‌شود. اتریوم تا محدوده ۲۱۵۰ ریکاوری کرده، اما: قدرت کافی در ریکاوری مشاهده نمی‌شود. هیچ تریگر معتبری مبنی بر پایان اصلاح یا بازگشت روند دیده نشده بنابراین توصیه‌ای برای خرید وجود ندارد. چنانچه از قبل خرید کرده و قصد نقد کردن دارید این ریکاوری موقت فرصت خوبی برای نقد کردن است.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

وونش، عضو بانک مرکزی اروپا: اگر شرایط تا ژوئن تغییر نکند، خبر بدی در راه است

پی‌یر وونش، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد اقتصاد منطقه یورو وارد رکود نشده، اما در وضعیت کندی رشد قرار دارد. او هشدار داد اگر شرایط تا ژوئن تغییر نکند، «خبر بدی» برای مسیر سیاست پولی خواهد بود. نکات کلیدی اظهارات وونش اقتصاد منطقه یورو در کندی رشد است، نه رکود اگر وضعیت تا ژوئن تغییر نکند، «خبر بدی» برای سیاست‌گذاری خواهد بود. وونش گفت در آوریل تمایل اندکی به افزایش نرخ بهره داشته است. تأکید کرد: «ما در ابتدای مشکل تورم هستیم.» فروش گسترده اوراق قرضه «تأثیری بر نگاه ECB درباره ایران ندارد». واکنش بخش‌هایی از اقتصاد به تورم ممکن است سریع‌تر باشد. این اظهارات نشان می‌دهد ECB همچنان نگران پایداری فشارهای تورمی است و احتمال می‌دهد برخی بخش‌ها زودتر از انتظار به افزایش قیمت‌ها واکنش نشان دهند. هم‌زمان، بانک مرکزی تلاش می‌کند میان ضعف رشد و خطر تورم تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار فارکس زیر فشار اوراق؛ دلار دوباره فرماندهی معاملات را در دست گرفت

فروش گسترده در بازار اوراق قرضه همچنان شرایط ایده‌آلی برای تقویت دلار فراهم کرده است. به نظر می‌رسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنش‌ها، محتاط‌تر شده‌اند و ما معتقدیم ریسک‌ها امروز همچنان به نفع تقویت دلار باقی مانده‌اند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر می‌کند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت می‌کند و شاخص DXY می‌تواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاط‌تر شده‌اند و تا زمان انتشار اخبار سازنده، ریسک‌ها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 به‌عنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت می‌کند افزایش بازده واقعی اوراق خزانه‌داری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس می‌کردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازه‌ترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاه‌مدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنش‌ها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانی‌های تورمی است نه نگرانی‌های مالی دولت؛ موضوعی که به‌طور واضح به نفع دلار آمریکا محسوب می‌شود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخه‌ای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانه‌داری بود. این شاخص اکنون نشان می‌دهد جذابیت دلار به‌عنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این داده‌ها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسک‌های صعودی دلار همچنان غالب خواهند بود. گزارش‌هایی که دیروز منتشر شد مبنی بر اینکه سازمان  ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتی‌هاست، نتوانست تأثیر محسوسی بر دارایی‌های ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقع‌بینانه تلقی می‌شود؛ حتی اگر تنش‌های نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله می‌شود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) می‌تواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکه‌ای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابل‌توجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودی‌ها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که می‌تواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست می‌تواند قیمت‌گذاری تهاجمی‌تر بازار نسبت به سیاست‌های فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجه‌ها به گزارش درآمد سه‌ماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسک‌های نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسک‌ها برای جفت‌ارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر می‌رسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفته‌اند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیری‌ها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیت‌گیری معامله‌گران متعادل‌تر شده و این موضوع ریسک فروش‌های تکنیکال شدید و ناگهانی را محدودتر می‌کند. با این حال، محیط کلان اقتصادی به‌وضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخ‌های بهره آمریکا، فضای ریسک‌پذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت می‌کرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایین‌تر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد داده‌های تورم ماه آوریل بریتانیا امروز اندکی پایین‌تر از پیش‌بینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند داده‌های اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال می‌برد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایش‌های ملایم‌تر قیمت‌های اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمان‌بندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایین‌تر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب می‌شود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتمل‌تر می‌دانیم. بر همین اساس، با وجود آشفتگی‌های سیاسی ادامه‌دار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش ۲۴ ساعت گذشته بازارهای جهانی و کریپتو – ۲۰ مه ۲۰۲۶

در ۲۴ ساعت گذشته، بازارهای جهانی، کریپتو و سیاست آمریکا شاهد مجموعه‌ای از تحولات مهم بودند؛ از تصمیم‌های تازه فدرال رزرو و اظهارات مدیرعامل انویدیا درباره آینده هوش مصنوعی گرفته تا نوسانات بازار کریپتو، هشدار سیتی درباره شوک نفتی احتمالی و عقب‌نشینی Truth Social از پرونده ETF بیت‌کوین. در ادامه، مهم‌ترین رویدادهای روز را مرور می‌کنیم. شرکت Bitwise بخشی از کارمزد ETF خود را به توکن HYPE اختصاص می‌دهد شرکت مدیریت دارایی Bitwise اعلام کرد که توکن HYPE را در ترازنامه خود نگه می‌دارد و ۱۰٪ از کارمزد مدیریت ETF جدید خود (BHYP) را مستقیماً به این توکن تخصیص می‌دهد. Bitwise یکی از بزرگ‌ترین مدیران ETFهای کریپتو در آمریکا است. کوین وارش جمعه به‌عنوان رئیس جدید فدرال رزرو سوگند یاد می‌کند کوین وارش ، روز جمعه جایگزین جروم پاول، رئيس فدرال رزرو می‌شود. وارش در دوره بوش عضو هیئت‌مدیره فدرال رزرو بود. جنسن هوانگ: «اگر از AI استفاده نکنید، شغل‌تان را از دست می‌دهید» مدیرعامل انویدیا، جنس هوانگ، گفت: «همه مجبور خواهند بود از هوش مصنوعی استفاده کنند؛ وگرنه شغل‌شان را به کسی می‌بازند که از AI استفاده می‌کند.» او یکی از تأثیرگذارترین چهره‌های صنعت نیمه‌هادی و هوش مصنوعی است. ۱۰٪ از آمریکایی‌ها در سال ۲۰۲۵ از کریپتو استفاده یا در آن سرمایه‌گذاری کرده‌اند طبق گزارش جدید فدرال رزرو، استفاده از کریپتو در آمریکا به بالاترین سطح از ۲۰۲۲ رسیده است. تحلیل CryptoQuant: کف چرخه بیت‌کوین ممکن است در محدوده ۶۵.۹ تا ۷۰.۵ هزار دلار باشد به گفته تحلیلگر Sunny Mom، داده‌های HODL Waves نشان می‌دهد بازار در حال نزدیک شدن به کف چرخه است. ۱۶ سال از روز پیتزای بیت‌کوین گذشت؛ ۱۰ هزار BTC امروز ۷۶۷ میلیون دلار ارزش دارد در سال ۲۰۱۰، Laszlo Hanyecz با ۱۰ هزار بیت‌کوین دو پیتزا خرید؛ یکی از اولین تراکنش‌های واقعی بیت‌کوین. Polymarket بازارهای پیش‌بینی برای شرکت‌های خصوصی راه‌اندازی کرد این پلتفرم با استفاده از داده‌های Nasdaq Private Market، امکان شرط‌بندی روی رویدادهای مربوط به شرکت‌های خصوصی را فراهم کرده است. تورم داغ آمریکا باعث ریزش بازار کریپتو شد BTC ۵.۷٪ و ETH ۱۰.۲٪ سقوط کردند و ۱ میلیارد دلار از ETFهای بیت‌کوین خارج شد. بازارها احتمال افزایش نرخ بهره فدرال رزرو را دوباره قیمت‌گذاری می‌کنند. سیتی: شوک نفتی شبیه دهه ۷۰ تنها در صورت بسته ماندن هرمز تا ۲۰۲۷ رخ می‌دهد بانک Citi هشدار داد که بسته ماندن طولانی‌مدت تنگه هرمز می‌تواند بازار نفت را وارد شوک تاریخی کند. ترامپ: شرکت‌های AI باید ۱۰۰٪ انرژی دیتاسنترهای خود را تأمین کنند رئیس‌جمهور آمریکا از شرکت‌های هوش مصنوعی خواست انرژی موردنیاز دیتاسنترهایشان را خودشان تولید، خرید یا تأمین کنند. ترامپ دو فرمان اجرایی در حوزه فین‌تک و امنیت مالی امضا کرد این دستورات شامل مقررات جدید برای نوآوری مالی و حفاظت از مصرف‌کنندگان است. سناتور لومیس مراحل بعدی قانون Clarity Act را تشریح کرد سناتور لومیس گفت لایحه‌های کمیته‌های سنا ادغام شده و بندهای اخلاقی جدید اضافه می‌شود تا رأی‌گیری نهایی در تابستان انجام شود. لومیس یکی از چهره‌های اصلی قانون‌گذاری کریپتو در آمریکاست. Truth Social درخواست ETF بیت‌کوین خود را پس گرفت شرکت رسانه‌ای ترامپ، Truth Social، درخواست ETF بیت‌کوین خود را از SEC پس گرفته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تورم بریتانیا در آوریل کمتر از انتظار بود؛ اما با چند هشدار مهم همراه است

گزارش جدید تورم بریتانیا نشان می‌دهد که شاخص قیمت مصرف‌کننده در آوریل ضعیف‌تر از پیش‌بینی‌ها بوده، اما بخش زیادی از این افت به عوامل موقتی و اثرات پایه مربوط است و لزوماً به معنای تغییر روند تورمی نیست. جزئیات شاخص تورم بریتانیا – آوریل CPI سالانه: ۲.۸٪ (انتظار ۳.۰٪) — قبلی ۳.۳٪ CPI ماهانه: ۰.۷٪ (انتظار ۰.۹٪) — قبلی ۰.۷٪ Core CPI سالانه: ۲.۵٪ (انتظار ۲.۶٪) — قبلی ۳.۱٪ Core CPI ماهانه: ۰.۷٪ (انتظار ۰.۸٪) — قبلی ۰.۴٪ افت شدید تورم خدمات؛ اما بیشتر ناشی از عوامل موقتی تورم خدمات که برای بانک انگلستان اهمیت کلیدی دارد، در ماه آوریل به ۳.۲٪ کاهش یافت (انتظار ۳.۵٪) در حالی که در مارس ۴.۵٪ بود. اما بخش زیادی از این افت ناشی از: عوامل یک‌باره اثر پایه سال قبل است و تصویر واقعی تورم را کمی «بهتر از واقع» نشان می‌دهد. بخش مسکن بزرگ‌ترین عامل کاهش تورم طبق داده‌های ONS: بخش مسکن ۰.۴٪ از تورم کم کرده است. دلیل اصلی: افت قیمت برق و گاز همچنین افزایش شدید قیمت آب و فاضلاب در آوریل ۲۰۲۵ باعث ایجاد اثر پایه منفی شده است. کاهش شدید بلیت هواپیما نیز اثرگذار بود بلیت هواپیما در آوریل امسال ۳.۳٪ کاهش داشته است. در حالی که در آوریل ۲۰۲۵ ۲۷.۵٪ جهش کرده بود. وزن این بخش در سبد CPI نیز از ۲۰۲۵ تا ۲۰۲۶ افزایش یافته و اثر افت امسال را تقویت کرده است. این افت تورم به معنای تغییر روند نیست تحلیلگران تأکید می‌کنند که: این کاهش بیشتر یک نوسان موقتی است. جنگ آمریکا–ایران و افزایش قیمت انرژی همچنان ابرهای تیره بر چشم‌انداز تورم بریتانیا هستند. بنابراین مسیر کلی تورم همچنان پیچیده و پرریسک باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت تولید کننده آلمان – آوریل 2026

شاخص قیمت تولید کننده آلمان - آوریل - Producer Price Index  واقعی .................. %1.2  پیش‌بینی ............. %1 قبلی .................... %2.5  شاخص قیمت تولید کننده آلمان - سالانه (اوریل) - Producer Price Index  واقعی .................. %1.7  پیش‌بینی ............. %1.5  قبلی .................... %0.2-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفتکش کره‌ای حامل ۲ میلیون بشکه نفت از تنگه هرمز عبور کرد

وزارت خارجه کره‌جنوبی اعلام کرد یک نفتکش این کشور با نام Universal Winner که حامل ۲ میلیون بشکه نفت خام کویت بوده، با موفقیت از تنگه هرمز خارج شده و اکنون در مسیر اولسان قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه کارگری سامسونگ پنج‌شنبه اعتصاب می‌کند

اتحادیه کارگری سامسونگ الکترونیکس اعلام کرد که پس از فروپاشی مذاکرات میانجی‌گری با مدیریت، اعتصاب برنامه‌ریزی‌شده خود را از پنج‌شنبه (۲۱ مه ۲۰۲۶) آغاز خواهد کرد. اتحادیه می‌گوید دلیل شکست مذاکرات، تأخیر مدیریت در تصمیم‌گیری بوده است؛ در حالی که اتحادیه پیشنهاد میانجی را پذیرفته اما مدیریت در مهلت مقرر پاسخی نداده است. بازار سهام کره‌جنوبی نیز پیش از اعلام رسمی، نشانه‌هایی از نگرانی را نشان می‌داد و شاخص KOSPI در مسیر نزولی قرار گرفت. خلاصه تحولات بر اساس گزارش یونهاپ و بیانیه‌های اتحادیه اتحادیه سامسونگ تأیید کرد که اعتصاب طبق برنامه در روز پنج‌شنبه آغاز می‌شود. هر دو طرف پایان رسمی مذاکرات را اعلام کردند. اتحادیه می‌گوید همچنان برای توافق مذاکره‌ای تلاش خواهد کرد، حتی در زمان اعتصاب. سامسونگ بزرگ‌ترین تولیدکننده DRAM و NAND در جهان است؛ هرگونه اختلال در تولید می‌تواند بر زنجیره جهانی نیمه‌هادی‌ها اثر بگذارد. ابعاد گسترده‌تر اختلاف این اعتصاب جدید بخشی از چالش طولانی روابط کارگری در سامسونگ است. اتحادیه ملی سامسونگ طی سال‌های اخیر رشد قابل‌توجهی داشته و چندین اعتصاب و توقف کار را برای افزایش دستمزد، بهبود شرایط کاری و شفافیت در پاداش‌ها سازمان‌دهی کرده است. اعتصاب‌های قبلی اثر محدود اما نمادین داشتند و نشان دادند که اتحادیه توان سازمان‌دهی بالایی دارد. پیامدهای جهانی برای بازار فناوری سامسونگ نقش کلیدی در تولید حافظه‌های DRAM و NAND دارد؛ قطعاتی که برای گوشی‌های هوشمند، رایانه‌ها، سرورها و تراشه‌های مرتبط با هوش مصنوعی ضروری‌اند. هرگونه اختلال در کارخانه‌های Hwaseong، Pyeongtaek یا Giheung می‌تواند بازار حافظه را در شرایط تقاضای بالا بیش از پیش تحت فشار قرار دهد؛ به‌ویژه در زمانی که زنجیره تأمین جهانی تحت تأثیر تنش‌های خاورمیانه قرار دارد. اتحادیه اعلام کرده که حتی با آغاز اعتصاب، همچنان برای توافق تلاش می‌کند؛ موضوعی که احتمال حل‌وفصل سریع را افزایش می‌دهد. اما شکست مذاکرات پس از پذیرش پیشنهاد میانجی از سوی اتحادیه، فشار را بر مدیریت سامسونگ افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پل‌سون، عضو فدرال رزرو: ریسک‌های تورمی بسیار بالاست 

پل‌سون، عضو فدرال رزرو آمریکا، هشدار داد که ریسک‌ها برای تورم و چشم‌انداز اقتصادی «بسیار بالا» هستند و شرایط فعلی نیازمند دقت و احتیاط بیشتری از سوی سیاست‌گذاران است. او تأکید کرد که اگر رشد اقتصادی بالاتر از ظرفیت بالقوه حرکت کند یا ریسک‌های جدید تورمی ظاهر شوند، افزایش دوباره نرخ بهره می‌تواند مورد بررسی قرار گیرد. پل‌سون همچنین گفت سیاست‌گذاران باید آماده واکنش به داده‌های جدید باشند، زیرا مسیر تورم همچنان نامطمئن است و فشارهای قیمتی در برخی بخش‌ها پایدار مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو از تورم عقب افتاده؟ جهش بازدهی اوراق بازارها را لرزاند

فروش گسترده در بازار اوراق قرضه اکنون به داستان اصلی بازارهای مالی جهانی تبدیل شده است. نشانه‌های نگران‌کننده از تورم آمریکا در هفته گذشته باعث شد بازدهی اوراق خزانه‌داری آمریکا جهش کند و این پرسش را مطرح سازد که آیا فدرال رزرو از منحنی تورم عقب افتاده است یا نه. ترکیب قیمت بالای نفت و افزایش بازدهی اوراق یک مانع جدی برای دارایی‌های ریسکی ایجاد کرده و در کوتاه‌مدت از دلار حمایت می‌کند. این مقاله را وبسایت موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه فروش گسترده اوراق قرضه آمریکا و جهش بازدهی ۱۰ ساله، نگرانی از عقب افتادن فدرال رزرو از تورم را افزایش داده است. ترکیب نفت بالا + بازدهی بالاتر اوراق فشار مضاعفی بر بازار سهام، ارزهای نوظهور و دارایی‌های ریسکی وارد کرده و از دلار حمایت می‌کند. یورو تحت فشار رشد ضعیف، انرژی گران و فروش اوراق قرار دارد و احتمال افت EURUSD تا 1.1570 مطرح شده است. پوند علاوه بر فشار ناشی از بازار اوراق، با ریسک سیاسی داخلی بریتانیا و احتمال تشدید بحران رهبری حزب کارگر روبه‌روست. دلار امریکا (USD) | فشار بر فدرال رزرو برای فاصله گرفتن از موضع انبساطی مهم‌ترین خبر بازارهای مالی، فروش گسترده در بازار اوراق قرضه است. این افت عمدتاً در بخش بلندمدت منحنی رخ داده و منجر به شیب‌دارتر شدن نزولی منحنی بازدهی شده است. افزایش بازدهی اوراق ۱۰ساله آمریکا ـ که به بالاترین سطح از اوایل ۲۰۲۵ رسیده ـ عامل اصلی فشار اخیر بر بازارهای جهانی است. داده‌های تورمی داغ‌تر از انتظار، به‌ویژه PPI آوریل که به رشد سالانه ۶٪ رسید (بالاترین سطح از ۲۰۲۳)، این نگرانی را ایجاد کرده که فدرال رزرو در مهار تورم عقب افتاده باشد. این داده‌ها موضع سه عضو مخالف FOMC در نشست آوریل را تقویت کرده؛ اعضایی که نسبت به لحن نسبتاً انبساطی بیانیه رسمی هشدار داده بودند. اکنون با توجه به شیب نزولی منحنی بازدهی، روایت غالب بازار این است که فدرال رزرو باید لحن هاوکیش‌تری اتخاذ کند؛ حتی اگر فعلاً به افزایش نرخ بهره نیاز نباشد. در این میان، برخی تحلیلگران بخشی از فشار بر بازارهای اروپا و بریتانیا را به بی‌ثباتی سیاسی لندن و نگرانی درباره رهبری حزب کارگر مرتبط می‌دانند، اما محرک اصلی همچنان بازار اوراق آمریکا و داده‌های تورمی آن است. داده‌های اقتصادی آمریکا در این هفته احتمالاً تصویر جدید زیادی از تورم ارائه نمی‌کنند. شاید انتشار نهایی انتظارات تورمی دانشگاه میشیگان در روز جمعه تا حدی مورد توجه قرار گیرد. اما تمرکز اصلی بازار روی سخنرانی اعضای فدرال رزرو خواهد بود: انتشار صورتجلسه FOMC در روز چهارشنبه سخنرانی کریستوفر والر فردا و سخنرانی او درباره چشم‌انداز اقتصادی در روز جمعه سخنرانی‌های اخیر والر بیشتر از توقف طولانی‌مدت سیاست پولی حمایت کرده‌اند، اما هرگونه تغییر لحن به سمت نیاز به افزایش نرخ بهره، می‌تواند تحول بزرگی باشد. اگر چنین اتفاقی رخ دهد: منحنی بازدهی احتمالاً فلت‌تر (تخت‌تر) می‌شود و دلار می‌تواند رشد بیشتری تجربه کند. فشار مضاعف بر دارایی‌های ریسکی نفت بالا و فروش در بخش بلندمدت بازار اوراق، یک فشار دوگانه منفی برای: ارزهای بازارهای نوظهور (EMFX) و دارایی‌های ریسکی به‌طور کلی ایجاد کرده‌اند. رویداد کلیدی بازار سهام آمریکا در این هفته، گزارش درآمد انویدیا در روز چهارشنبه است. بازارها می‌خواهند ببینند آیا انویدیا می‌تواند همچنان رشد باریک و محدود شاخص S&P 500 را حفظ کند یا خیر. با توجه به اینکه طی هفته‌های اخیر بازار سهام محرک مهمی برای دلار بوده (ریسک‌پذیری بالا = دلار ضعیف‌تر)، ترکیب: قیمت بالای نفت و فروش اوراق هشدار می‌دهد که فضای سهام دشوارتر شده و دلار همچنان حمایت می‌شود. از نظر تکنیکال: مقاومت شاخص دلار (DXY) در 99.50 حمایت در 99.00 همچنین امروز داده‌های US TIC (گزارش خزانه‌داری امریکا) برای ماه مارس منتشر می‌شود. تاکنون نشانه‌ای از خروج قابل‌توجه سرمایه‌گذاران خارجی از بازار اوراق آمریکا دیده نشده است. قدرت اخیر دلار نیز یادآور این نکته است که از دست رفتن نقش پناهگاه امن دلار پس از تعرفه‌های روز آزادی بیشتر چرخه‌ای بوده تا ساختاری. یورو (EUR) | فروش اوراق، انتظارات رشد را تضعیف می‌کند از آنجا که یورو ارزی حساس به رشد اقتصادی است، اخبار کوتاه‌مدت اخیر برای آن مطلوب نبوده‌اند. ترکیب: قیمت بالای انرژی و افزایش نرخ‌های بلندمدت فشار منفی بر رشد اقتصادی منطقه یورو وارد می‌کند. همچنین داده‌های فعالیت اقتصادی آوریل چین نیز به‌طور کلی ضعیف منتشر شد. در حالت ایده‌آل، بانک مرکزی اروپا (ECB) نباید در بحبوحه یک شوک عرضه تورمی-رکودی نرخ بهره را افزایش دهد. اما ریسک نادیده گرفتن جهش موقت تورم، از دست رفتن کنترل بازار اوراق در بخش بلندمدت است. بنابراین ECB احتمالاً مجبور است همچنان لحن هاوکیش خود را حفظ کند و ۷۵ نقطه پایه افزایش نرخ بهره قیمت‌گذاری‌شده در بازار پول ممکن است پابرجا بماند؛ مگر اینکه «چیزی بشکند». این هفته همچنین انتشار PMI اولیه ماه مه انجام می‌شود که انتظار می‌رود شاخص ترکیبی بیش از پیش وارد محدوده انقباضی شود. تمرکز بازار امروز بر بخش بلندمدت اوراق خواهد بود؛ هرگونه فروش بیشتر می‌تواند EURUSD را تا 1.1570 پایین بیاورد. در حال حاضر، هنوز زمان مناسبی برای بازگشت به موقعیت‌های خرید EURUSD دیده نمی‌شود. پوند بریتانیا (GBP) | مشکلات داخلی و جهانی همزمان پوند همزمان از دو جبهه ضربه می‌خورد: تحولات سیاسی داخلی بریتانیا و فروش جهانی اوراق قرضه همان‌طور که ING جمعه اشاره کرد، حل سریع بحران سیاسی بریتانیا دشوار به نظر می‌رسد. در ماه ژوئن یک انتخابات میان‌دوره‌ای برگزار می‌شود که در آن اندی برنهام، رقیب رهبری حزب کارگر، پیروزی تضمین‌شده‌ای ندارد. بسته به نتیجه این انتخابات، ممکن است انتخابات کامل رهبری حزب در طول ژوئیه و حتی اوت برگزار شود. در این دوره، سرمایه‌گذاران بین‌المللی ممکن است ترجیح دهند از دارایی‌های بریتانیا فاصله بگیرند. در سناریوی افراطی، ممکن است ۳ تا ۴ درصد پریمیوم ریسک بیشتر وارد قیمت پوند شود. هم‌زمان، بانک انگلستان نیز با چالش مشابه سایر بانک‌های مرکزی روبه‌رو است: واکنش به شوک تورمی. انتظار می‌رود CPI بریتانیا در آوریل به دلیل اثر پایه نسبتاً ملایم باشد. امروز نیز بازار منتظر سخنرانی: مگان گرین کاترین من خواهد بود تا مشخص شود آیا آن‌ها با هیو پیل، اقتصاددان ارشد بانک انگلستان که ماه گذشته تنها رأی‌دهنده به افزایش نرخ بود، همسو می‌شوند یا خیر. چشم‌انداز تکنیکال ING: جفت ارز EURGBP متمایل به 0.8740 جفت ارز GBPUSD در مسیر حمایت مهم 1.3250 تا 1.3300

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گرین، عضو بانک انگلستان: واکنش قیمت و دستمزد به شوک‌ها تغییر کرده است

«مگان گرین»، عضو کمیته سیاست‌گذاری پولی بانک انگلستان، اعلام کرد شواهد تازه نشان می‌دهد نحوه واکنش دستمزدها و قیمت‌ها به شوک‌های اقتصادی نسبت به گذشته تغییر کرده است و این موضوع نیازمند اقدام پیش‌دستانه بانک‌های مرکزی است. او افزود که سیاست‌گذاران باید قضاوت دقیقی درباره اثرات دور دوم تورم داشته باشند؛ یعنی پیامدهایی که افزایش قیمت‌ها و دستمزدها می‌تواند در موج‌های بعدی تورمی ایجاد کند. گرین همچنین تأکید کرد که بانک انگلستان باید تأثیر تورمی ناشی از ضعف اقتصاد را نیز در ارزیابی‌های خود لحاظ کند، زیرا کاهش رشد می‌تواند مسیر CPI را به شکل متفاوتی تحت‌تأثیر قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خلاصه تحولات آخر هفته بازارهای جهانی و کریپتو

در تعطیلات آخر هفته تا صبح امروز ۱۸ مه ۲۰۲۶، مجموعه‌ای از اخبار حوزه فناوری، رمزارز و بازارهای جهانی منتشر شده است که به شرح زیر می‌باشد: هند وارد عصر تولید تراشه شد: شرکت‌های Tata Electronics و ASML برای ساخت نخستین کارخانه تولید نیمه‌رسانا در ایالت گجرات هند همکاری می‌کنند؛ گامی راهبردی برای استقلال فناوری هند از زنجیره تأمین آسیایی. شرکت Bitmine پیشتاز اتریوم: این شرکت اکنون پنج برابر بیشتر از دومین دارنده بزرگ ETH در جهان اتریوم دارد. ژاپن آماده ورود به صندوق‌های سرمایه‌گذاری رمزارزی: بزرگ‌ترین کارگزاری‌های ژاپن در حال آماده‌سازی عرضه صندوق‌های سرمایه‌گذاری کریپتو هستند. نهنگ‌های کاردانو کنترل بازار را در دست دارند: حدود ۶۷٪ از کل عرضه ADA اکنون در اختیار نهنگ‌هاست؛ بالاترین سطح از سال ۲۰۲۰. صندوق ثروت ابوظبی (Mubadala) سهم خود در ETF بیت‌کوین را به ۶۶۰ میلیون دلار افزایش داد. یادآوری تاریخی: در ۱۷ مه ۲۰۱۰، برنامه‌نویس لاسزلو هانیش برای نخستین بار ۱۰٬۰۰۰ بیت‌کوین را در ازای دو پیتزا پرداخت کرد — روزی که بعدها به عنوان Bitcoin Pizza Day شناخته شد. تایلند: پلیس یک مزرعه غیرقانونی استخراج بیت‌کوین را کشف کرد که بیش از ۸۱٬۰۰۰ دلار برق غیرقانونی مصرف کرده بود. بازار جهانی نفت: ذخایر نفت جهان در آستانه رسیدن به پایین‌ترین سطح تاریخی قرار دارد. سهام فضایی در اوج: شاخص S&P Kensho Global Space از ابتدای سال تاکنون ۳۶٪ رشد داشته است. آمریکا: سنا ممکن است بودجه ۱ میلیارد دلاری برای ارتقای امنیت کاخ سفید را مسدود کند. بازار کریپتو در وضعیت ترس: سنتیمنت سرمایه‌گذاران به محدوده «ترس» بازگشته است. واقعیت جالب: تعداد کل بیت‌کوین‌ها هرگز دقیقاً به ۲۱ میلیون واحد نخواهد رسید، زیرا پاداش‌ها بر اساس ساتوشی‌های کامل پرداخت می‌شوند و کسری‌ها قابل صدور نیستند. xAI و Grok: شرکت xAI مدل Grok را مستقیماً به پلتفرم Hermes Agent متصل کرد و به بیش از ۱۳۰ هزار کاربر فعال دسترسی فوری داد. بازار کریپتو در شوک: در یک ساعت بیش از ۵۲۶ میلیون دلار لیکویید شد؛ بیت‌کوین تا ۷۷٬۰۰۰ دلار سقوط کرد. سناتور آمریکایی سینتیا لامیس: خواستار تصویب نهایی قانون شفافیت کریپتو (Clarity Act) شد. رمزارز Aave: اعلام کرد نسبت وام‌دهی WETH در نسخه V3 به سطح پیش از حادثه بازگشته است. توافقات تجاری آمریکا و چین: کاخ سفید جزئیات توافقات تاریخی ترامپ با چین را منتشر کرد؛ شامل خرید ۲۰۰ هواپیمای بوئینگ، واردات سالانه ۱۷ میلیارد دلار محصولات کشاورزی آمریکا و بازگشت دسترسی به بازار گوشت گاو و مرغ. مشاور کریپتوی کاخ سفید: گفت تصویب قانون شفافیت کریپتو، ۹۰٪ نیازهای صنعت رمزارز را برطرف می‌کند. بازده اوراق ۳۰ ساله آمریکا: به ۵٫۱۶٪ رسید — بالاترین سطح از اکتبر ۲۰۲۳ — در پی نگرانی از تورم و فروش گسترده اوراق بدهی جهانی.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

افزایش نفت و بازده اوراق؛ معامله‌گران آسیا محتاط‌تر شدند

قیمت نفت در معاملات دوشنبه ۱۶ مه ۲۰۲۶ افزایش یافت، زیرا گفت‌وگوهای آتش‌بس میان آمریکا و ایران متوقف شده و یک پهپاد به تأسیسات هسته‌ای امارات حمله کرده است. همزمان، گزارش‌ها حاکی از آن است که دونالد ترامپ روز سه‌شنبه جلسه‌ای در «اتاق وضعیت» کاخ سفید برای بررسی گزینه‌های نظامی علیه تهران برگزار خواهد کرد. ترامپ هشدار داده که «زمان برای ایران در حال پایان است»؛ اظهاراتی که بازارها آن را نشانه‌ای از احتمال ازسرگیری درگیری نظامی تلقی کردند. بازار اوراق قرضه آمریکا نیز تحت فشار تورمی ناشی از افزایش قیمت انرژی قرار گرفت. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا به ۴٫۶۳۱ درصد رسید که بالاترین سطح از فوریه ۲۰۲۵ است، و بازده ۳۰ ساله به ۵٫۱۵۹ درصد افزایش یافت. این جهش منعکس‌کننده نگرانی از افزایش نرخ بهره‌های بیشتر در شرایطی است که بدهی‌های دولتی و بی‌ثباتی سیاسی در جهان رو به افزایش است. در ژاپن، بازده اوراق ۱۰ ساله دولتی به بالاترین سطح از سال ۱۹۹۶ رسید، پس از آنکه دولت تأیید کرد قصد دارد اوراق جدیدی برای تأمین بودجه تکمیلی منتشر کند تا اثرات اقتصادی جنگ خاورمیانه را کاهش دهد. نخست‌وزیر سانائه تاکایچی از وزیر دارایی خواسته گزینه‌های تأمین مالی گسترده‌تری را بررسی کند. در کره جنوبی، شاخص KOSPI برای دومین روز پیاپی با افت شدید مواجه شد و مکانیسم توقف خودکار معاملات (Sidecar) فعال شد. شاخص تا ۴٫۶۸٪ سقوط کرد (البته در حال حاضر بخش زیادی از افت را جبران کرده است) و سپس بخشی از زیان‌ها را جبران کرد. همزمان، اتحادیه کارگری سامسونگ وارد مذاکرات میانجی‌گری دولتی برای جلوگیری از اعتصاب شد. در چین، داده‌های اقتصادی ماه آوریل ناامیدکننده بود: فروش خرده‌فروشی تنها ۰٫۲٪ رشد کرد (در برابر انتظار ۲٪)، تولید صنعتی ۴٫۱٪ (در برابر انتظار ۵٫۹٪)، و سرمایه‌گذاری ثابت در چهار ماه نخست سال ۱٫۶٪ کاهش یافت. شاخص قیمت مسکن نیز برای سی‌وپنجمین ماه متوالی افت کرد. مقامات چینی ضعف تقاضا را پذیرفتند اما هیچ محرک جدیدی فراتر از سیاست‌های موجود اعلام نکردند. در بازار فارکس، دلار آمریکا از شوک انرژی مصون ماند و موقعیت خود را در برابر ارزهای دیگر حفظ کرد، در حالی‌که بیت‌کوین به پایین‌ترین سطح دو هفته اخیر سقوط کرد. به‌طور کلی، ترکیب افزایش قیمت نفت، رشد بازده اوراق و تشدید تنش‌های ژئوپلیتیک باعث شد بازارهای سهام آسیا روز دوشنبه با افت گسترده مواجه شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن یارانه انرژی را تا سپتامبر ادامه می‌دهد

تاکایچی، نخست‌وزیر ژاپن اعلام کرد که دولت در حال برنامه‌ریزی برای ارائه یارانه‌های انرژی در بازه ژوئیه تا سپتامبر است؛ اقدامی که با هدف کاهش فشار هزینه‌های خانوار و حمایت از مصرف انجام می‌شود. او تأکید کرد که یارانه‌های انرژی در سال جاری کمتر از سال گذشته خواهد بود، اما تا ماه آینده ادامه می‌یابد و دولت همچنان از ابزارهای حمایتی برای مدیریت هزینه‌های انرژی استفاده خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر