TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کوئدا، عضو بانک مرکزی ژاپن: احتمال جهش تورم بیشتر از خطر رکود است

کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ)، در مجموعه‌ای از اظهارنظرهای تأکید کرد که فشارهای تورمی ناشی از تحولات خاورمیانه در حال افزایش است و مسیر نرخ بهره باید با دقت بیشتری تنظیم شود. مهم‌ترین نکات مطرح‌شده توسط کوئدا کف نرخ خنثی بالاتر از ۱٪ است. سرعت و شدت افزایش قیمت‌ها به‌دلیل تحولات خاورمیانه باید به‌دقت رصد شود. نگرانی‌های تورمی باعث افزایش بازدهی اوراق بلندمدت جهانی شده است. افزایش نرخ بهره باید با «سرعت مناسب» انجام شود. BoJ باید هم ریسک تورم و هم ریسک رشد اقتصادی را هم‌زمان زیر نظر داشته باشد. اظهارات تکمیلی کوئدا ریسک‌های تورمی در حال تحقق است انتظار «تشدید شدید» در اقتصاد وجود ندارد، اما ادامه درگیری خاورمیانه می‌تواند چشم‌انداز اقتصادی را تغییر دهد. ریسک جهش تورم بزرگ‌تر از ریسک رکود است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوئدا، عضو بانک مرکزی ژاپن: نرخ بهره باید با سرعتی «مناسب» افزایش یابد

کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن در مجموعه‌ای از اظهارات، بر لزوم ارزیابی اثرات تنش‌های خاورمیانه بر اقتصاد جهانی، تقاضای خارجی و صادرات ژاپن تأکید کرد. او هشدار داد که شرایط جدید می‌تواند تورم پایه را از سطح هدف ۲٪ فراتر ببرد. نکات کلیدی اظهارات کوئدا بانک مرکزی ژاپن باید اثرات خاورمیانه بر اقتصاد جهانی و صادرات ژاپن را ارزیابی کند. سرعت انتقال افزایش قیمت‌ها از سوی شرکت‌ها بیشتر از چند سال گذشته شده است. رشد پایدار دستمزدها باعث شده قیمت خدمات نقش بیشتری در افزایش CPI داشته باشد. نرخ‌های بهره واقعی کوتاه‌مدت همچنان منفی و پایین‌تر از اقتصادهای دیگر است. تداوم نرخ‌های واقعی منفی بلندمدت می‌تواند جذابیت سرمایه‌گذاری در ژاپن را کاهش دهد. مطلوب است که نرخ‌های واقعی بلندمدت مثبت باقی بمانند تا سلامت بازار حفظ شود. برخی فعالان بازار معتقدند برداشت‌ها از سیاست مالی دولت بر شکل‌گیری بازدهی اوراق JGB اثر گذاشته است. کاهش تدریجی دارایی‌های اوراق دولتی BoJ کوئدا گفت انتظار می‌رود دارایی‌های اوراق دولتی ژاپن (JGB) بانک مرکزی به‌تدریج کاهش یابد، زیرا سررسید اوراق از میزان خریدها بیشتر خواهد شد. او افزود: برای حفظ تعادل بلندمدت میان بازخرید و خرید اوراق، باید وضعیت نقدشوندگی بازار JGB و تراز ذخایر بانکی ارزیابی شود. نرمال‌سازی سیاست پولی وابسته به شکاف تولید و نرخ طبیعی بهره کوئدا تأکید کرد تصمیم بانک مرکزی درباره نرمال‌سازی سیاست پولی به عواملی مانند: اندازه شکاف تولید ثبات نرخ طبیعی بهره و سایر متغیرهای مرتبط وابسته است. او هشدار داد: انحراف منفی نرخ‌های واقعی از نرخ طبیعی می‌تواند تخصیص منابع در آینده را مختل کند. اگر BoJ نرخ بهره را متناسب با رشد تورم یا انتظارات تورمی تنظیم نکند، نرخ‌های واقعی کوتاه‌مدت بیشتر کاهش می‌یابد. تورم پایه در ژاپن اکنون نزدیک ۲٪ است کوئدا گفت: تورم پایه هم‌اکنون نزدیک ۲٪ قرار دارد. BoJ باید افزایش تدریجی نرخ بهره را بر اساس فعالیت اقتصادی، قیمت‌ها و شرایط مالی ادامه دهد. تحولات اخیر احتمال سناریوی تداوم قیمت بالای نفت خام را افزایش داده است. قیمت‌ها ممکن است در آینده در دامنه گسترده‌تری از کالاها و خدمات افزایش یابد. انتظارات تورمی بلندمدت (بر اساس نظرسنجی و بازار) اندکی افزایش یافته است. مناسب است BoJ نرخ بهره را با سرعتی متعادل و با درنظرگرفتن ملاحظات اقتصادی افزایش دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وونش، عضو بانک مرکزی اروپا: اگر شرایط تا ژوئن تغییر نکند، خبر بدی در راه است

پی‌یر وونش، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد اقتصاد منطقه یورو وارد رکود نشده، اما در وضعیت کندی رشد قرار دارد. او هشدار داد اگر شرایط تا ژوئن تغییر نکند، «خبر بدی» برای مسیر سیاست پولی خواهد بود. نکات کلیدی اظهارات وونش اقتصاد منطقه یورو در کندی رشد است، نه رکود اگر وضعیت تا ژوئن تغییر نکند، «خبر بدی» برای سیاست‌گذاری خواهد بود. وونش گفت در آوریل تمایل اندکی به افزایش نرخ بهره داشته است. تأکید کرد: «ما در ابتدای مشکل تورم هستیم.» فروش گسترده اوراق قرضه «تأثیری بر نگاه ECB درباره ایران ندارد». واکنش بخش‌هایی از اقتصاد به تورم ممکن است سریع‌تر باشد. این اظهارات نشان می‌دهد ECB همچنان نگران پایداری فشارهای تورمی است و احتمال می‌دهد برخی بخش‌ها زودتر از انتظار به افزایش قیمت‌ها واکنش نشان دهند. هم‌زمان، بانک مرکزی تلاش می‌کند میان ضعف رشد و خطر تورم تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار فارکس زیر فشار اوراق؛ دلار دوباره فرماندهی معاملات را در دست گرفت

فروش گسترده در بازار اوراق قرضه همچنان شرایط ایده‌آلی برای تقویت دلار فراهم کرده است. به نظر می‌رسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنش‌ها، محتاط‌تر شده‌اند و ما معتقدیم ریسک‌ها امروز همچنان به نفع تقویت دلار باقی مانده‌اند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر می‌کند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت می‌کند و شاخص DXY می‌تواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاط‌تر شده‌اند و تا زمان انتشار اخبار سازنده، ریسک‌ها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 به‌عنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت می‌کند افزایش بازده واقعی اوراق خزانه‌داری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس می‌کردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازه‌ترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاه‌مدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنش‌ها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانی‌های تورمی است نه نگرانی‌های مالی دولت؛ موضوعی که به‌طور واضح به نفع دلار آمریکا محسوب می‌شود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخه‌ای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانه‌داری بود. این شاخص اکنون نشان می‌دهد جذابیت دلار به‌عنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این داده‌ها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسک‌های صعودی دلار همچنان غالب خواهند بود. گزارش‌هایی که دیروز منتشر شد مبنی بر اینکه سازمان  ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتی‌هاست، نتوانست تأثیر محسوسی بر دارایی‌های ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقع‌بینانه تلقی می‌شود؛ حتی اگر تنش‌های نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله می‌شود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) می‌تواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکه‌ای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابل‌توجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودی‌ها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که می‌تواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست می‌تواند قیمت‌گذاری تهاجمی‌تر بازار نسبت به سیاست‌های فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجه‌ها به گزارش درآمد سه‌ماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسک‌های نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسک‌ها برای جفت‌ارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر می‌رسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفته‌اند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیری‌ها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیت‌گیری معامله‌گران متعادل‌تر شده و این موضوع ریسک فروش‌های تکنیکال شدید و ناگهانی را محدودتر می‌کند. با این حال، محیط کلان اقتصادی به‌وضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخ‌های بهره آمریکا، فضای ریسک‌پذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت می‌کرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایین‌تر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد داده‌های تورم ماه آوریل بریتانیا امروز اندکی پایین‌تر از پیش‌بینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند داده‌های اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال می‌برد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایش‌های ملایم‌تر قیمت‌های اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمان‌بندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایین‌تر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب می‌شود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتمل‌تر می‌دانیم. بر همین اساس، با وجود آشفتگی‌های سیاسی ادامه‌دار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی جدید بانک آمریکا: ین دیگر ارز ضعیف نخواهد بود

بانک آمریکا (BofA) اعلام کرده است که دیگر نسبت به ین ژاپن بدبین نیست و چشم‌انداز خود را از «نزولی» به «خنثی» ارتقا داده است. این بانک همچنین پیش‌بینی پایان سال ۲۰۲۶ برای USDJPY را از ۱۵۷ به ۱۵۲ کاهش داده است؛ تصمیمی که بر پایه بهبود جریان‌های ساختاری و نشانه‌های جدید در بازار گرفته شده است. سه محرک اصلی که می‌تواند BofA را کاملاً صعودی نسبت به ین کند به گفته این بانک، سه رویداد مشخص می‌تواند باعث شود که BofA به‌طور کامل صعودی نسبت به ین شود: افزایش USDJPY به سطح ۱۶۰ رسیدن بازده اوراق ۱۰ساله JGB به محدوده ۳٪ سقوط قیمت نفت برنت به زیر ۹۰ دلار بانک آمریکا توضیح می‌دهد که عبور USDJPY از ۱۶۰ تقریباً قطعاً مداخله شدیدتر ارزی ژاپن را فعال می‌کند. این بانک اشاره کرده که بین اواخر آوریل و اوایل مه، تا ۱۰ تریلیون ین (حدود ۶۳ میلیارد دلار) مداخله احتمالی انجام شده است. بازده ۳٪ برای اوراق ۱۰ساله JGB نیز به معنای بازقیمت‌گذاری اساسی نرخ‌های ژاپن خواهد بود؛ تغییری که می‌تواند ورود سرمایه قابل‌توجه به دارایی‌های ینی را تحریک کند. همچنین نفت برنت زیر ۹۰ دلار، هزینه واردات انرژی ژاپن را کاهش می‌دهد و فشار مزمن بر حساب جاری را کم می‌کند. چرا BofA دیگر نسبت به ین بدبین نیست؟ این بانک می‌گوید مجموعه‌ای از بهبودهای ساختاری داخلی در حال شکل‌گیری است: کاهش شکاف وام–سپرده در بانک‌ها افزایش نرخ بهره واقعی با رشد تدریجی تورم عملکرد قوی‌تر بورس ژاپن نسبت به بازارهای آمریکا و اروپا این عوامل می‌توانند در میان‌مدت باعث بازگشت سرمایه به دارایی‌های ینی شوند. با این حال، BofA تأکید می‌کند که اختلاف نرخ بهره آمریکا و ژاپن همچنان بزرگ‌ترین مانع برای تقویت ین است. اما ترکیب ریسک مداخله در سطح ۱۶۰، بهبود ساختاری و فعالیت بیشتر BOJ باعث شده این بانک دیگر حاضر نباشد روی ضعف بیشتر ین شرط‌بندی کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کوخر از بانک مرکزی اروپا پیش‌بینی می‌کند که در صورت عدم بهبود وضعیت جنگ ایران، نرخ بهره در ماه ژوئن افزایش یابد

کوخر از بانک مرکزی اروپا پیش‌بینی می‌کند که در صورت عدم بهبود وضعیت جنگ ایران، نرخ بهره در ماه ژوئن افزایش یابد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو از تورم عقب افتاده؟ جهش بازدهی اوراق بازارها را لرزاند

فروش گسترده در بازار اوراق قرضه اکنون به داستان اصلی بازارهای مالی جهانی تبدیل شده است. نشانه‌های نگران‌کننده از تورم آمریکا در هفته گذشته باعث شد بازدهی اوراق خزانه‌داری آمریکا جهش کند و این پرسش را مطرح سازد که آیا فدرال رزرو از منحنی تورم عقب افتاده است یا نه. ترکیب قیمت بالای نفت و افزایش بازدهی اوراق یک مانع جدی برای دارایی‌های ریسکی ایجاد کرده و در کوتاه‌مدت از دلار حمایت می‌کند. این مقاله را وبسایت موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه فروش گسترده اوراق قرضه آمریکا و جهش بازدهی ۱۰ ساله، نگرانی از عقب افتادن فدرال رزرو از تورم را افزایش داده است. ترکیب نفت بالا + بازدهی بالاتر اوراق فشار مضاعفی بر بازار سهام، ارزهای نوظهور و دارایی‌های ریسکی وارد کرده و از دلار حمایت می‌کند. یورو تحت فشار رشد ضعیف، انرژی گران و فروش اوراق قرار دارد و احتمال افت EURUSD تا 1.1570 مطرح شده است. پوند علاوه بر فشار ناشی از بازار اوراق، با ریسک سیاسی داخلی بریتانیا و احتمال تشدید بحران رهبری حزب کارگر روبه‌روست. دلار امریکا (USD) | فشار بر فدرال رزرو برای فاصله گرفتن از موضع انبساطی مهم‌ترین خبر بازارهای مالی، فروش گسترده در بازار اوراق قرضه است. این افت عمدتاً در بخش بلندمدت منحنی رخ داده و منجر به شیب‌دارتر شدن نزولی منحنی بازدهی شده است. افزایش بازدهی اوراق ۱۰ساله آمریکا ـ که به بالاترین سطح از اوایل ۲۰۲۵ رسیده ـ عامل اصلی فشار اخیر بر بازارهای جهانی است. داده‌های تورمی داغ‌تر از انتظار، به‌ویژه PPI آوریل که به رشد سالانه ۶٪ رسید (بالاترین سطح از ۲۰۲۳)، این نگرانی را ایجاد کرده که فدرال رزرو در مهار تورم عقب افتاده باشد. این داده‌ها موضع سه عضو مخالف FOMC در نشست آوریل را تقویت کرده؛ اعضایی که نسبت به لحن نسبتاً انبساطی بیانیه رسمی هشدار داده بودند. اکنون با توجه به شیب نزولی منحنی بازدهی، روایت غالب بازار این است که فدرال رزرو باید لحن هاوکیش‌تری اتخاذ کند؛ حتی اگر فعلاً به افزایش نرخ بهره نیاز نباشد. در این میان، برخی تحلیلگران بخشی از فشار بر بازارهای اروپا و بریتانیا را به بی‌ثباتی سیاسی لندن و نگرانی درباره رهبری حزب کارگر مرتبط می‌دانند، اما محرک اصلی همچنان بازار اوراق آمریکا و داده‌های تورمی آن است. داده‌های اقتصادی آمریکا در این هفته احتمالاً تصویر جدید زیادی از تورم ارائه نمی‌کنند. شاید انتشار نهایی انتظارات تورمی دانشگاه میشیگان در روز جمعه تا حدی مورد توجه قرار گیرد. اما تمرکز اصلی بازار روی سخنرانی اعضای فدرال رزرو خواهد بود: انتشار صورتجلسه FOMC در روز چهارشنبه سخنرانی کریستوفر والر فردا و سخنرانی او درباره چشم‌انداز اقتصادی در روز جمعه سخنرانی‌های اخیر والر بیشتر از توقف طولانی‌مدت سیاست پولی حمایت کرده‌اند، اما هرگونه تغییر لحن به سمت نیاز به افزایش نرخ بهره، می‌تواند تحول بزرگی باشد. اگر چنین اتفاقی رخ دهد: منحنی بازدهی احتمالاً فلت‌تر (تخت‌تر) می‌شود و دلار می‌تواند رشد بیشتری تجربه کند. فشار مضاعف بر دارایی‌های ریسکی نفت بالا و فروش در بخش بلندمدت بازار اوراق، یک فشار دوگانه منفی برای: ارزهای بازارهای نوظهور (EMFX) و دارایی‌های ریسکی به‌طور کلی ایجاد کرده‌اند. رویداد کلیدی بازار سهام آمریکا در این هفته، گزارش درآمد انویدیا در روز چهارشنبه است. بازارها می‌خواهند ببینند آیا انویدیا می‌تواند همچنان رشد باریک و محدود شاخص S&P 500 را حفظ کند یا خیر. با توجه به اینکه طی هفته‌های اخیر بازار سهام محرک مهمی برای دلار بوده (ریسک‌پذیری بالا = دلار ضعیف‌تر)، ترکیب: قیمت بالای نفت و فروش اوراق هشدار می‌دهد که فضای سهام دشوارتر شده و دلار همچنان حمایت می‌شود. از نظر تکنیکال: مقاومت شاخص دلار (DXY) در 99.50 حمایت در 99.00 همچنین امروز داده‌های US TIC (گزارش خزانه‌داری امریکا) برای ماه مارس منتشر می‌شود. تاکنون نشانه‌ای از خروج قابل‌توجه سرمایه‌گذاران خارجی از بازار اوراق آمریکا دیده نشده است. قدرت اخیر دلار نیز یادآور این نکته است که از دست رفتن نقش پناهگاه امن دلار پس از تعرفه‌های روز آزادی بیشتر چرخه‌ای بوده تا ساختاری. یورو (EUR) | فروش اوراق، انتظارات رشد را تضعیف می‌کند از آنجا که یورو ارزی حساس به رشد اقتصادی است، اخبار کوتاه‌مدت اخیر برای آن مطلوب نبوده‌اند. ترکیب: قیمت بالای انرژی و افزایش نرخ‌های بلندمدت فشار منفی بر رشد اقتصادی منطقه یورو وارد می‌کند. همچنین داده‌های فعالیت اقتصادی آوریل چین نیز به‌طور کلی ضعیف منتشر شد. در حالت ایده‌آل، بانک مرکزی اروپا (ECB) نباید در بحبوحه یک شوک عرضه تورمی-رکودی نرخ بهره را افزایش دهد. اما ریسک نادیده گرفتن جهش موقت تورم، از دست رفتن کنترل بازار اوراق در بخش بلندمدت است. بنابراین ECB احتمالاً مجبور است همچنان لحن هاوکیش خود را حفظ کند و ۷۵ نقطه پایه افزایش نرخ بهره قیمت‌گذاری‌شده در بازار پول ممکن است پابرجا بماند؛ مگر اینکه «چیزی بشکند». این هفته همچنین انتشار PMI اولیه ماه مه انجام می‌شود که انتظار می‌رود شاخص ترکیبی بیش از پیش وارد محدوده انقباضی شود. تمرکز بازار امروز بر بخش بلندمدت اوراق خواهد بود؛ هرگونه فروش بیشتر می‌تواند EURUSD را تا 1.1570 پایین بیاورد. در حال حاضر، هنوز زمان مناسبی برای بازگشت به موقعیت‌های خرید EURUSD دیده نمی‌شود. پوند بریتانیا (GBP) | مشکلات داخلی و جهانی همزمان پوند همزمان از دو جبهه ضربه می‌خورد: تحولات سیاسی داخلی بریتانیا و فروش جهانی اوراق قرضه همان‌طور که ING جمعه اشاره کرد، حل سریع بحران سیاسی بریتانیا دشوار به نظر می‌رسد. در ماه ژوئن یک انتخابات میان‌دوره‌ای برگزار می‌شود که در آن اندی برنهام، رقیب رهبری حزب کارگر، پیروزی تضمین‌شده‌ای ندارد. بسته به نتیجه این انتخابات، ممکن است انتخابات کامل رهبری حزب در طول ژوئیه و حتی اوت برگزار شود. در این دوره، سرمایه‌گذاران بین‌المللی ممکن است ترجیح دهند از دارایی‌های بریتانیا فاصله بگیرند. در سناریوی افراطی، ممکن است ۳ تا ۴ درصد پریمیوم ریسک بیشتر وارد قیمت پوند شود. هم‌زمان، بانک انگلستان نیز با چالش مشابه سایر بانک‌های مرکزی روبه‌رو است: واکنش به شوک تورمی. انتظار می‌رود CPI بریتانیا در آوریل به دلیل اثر پایه نسبتاً ملایم باشد. امروز نیز بازار منتظر سخنرانی: مگان گرین کاترین من خواهد بود تا مشخص شود آیا آن‌ها با هیو پیل، اقتصاددان ارشد بانک انگلستان که ماه گذشته تنها رأی‌دهنده به افزایش نرخ بود، همسو می‌شوند یا خیر. چشم‌انداز تکنیکال ING: جفت ارز EURGBP متمایل به 0.8740 جفت ارز GBPUSD در مسیر حمایت مهم 1.3250 تا 1.3300

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد، رئيس بانک مرکزی اروپا: نگرانی از بازار اوراق بخشی از کار من است

رئیس بانک مرکزی اروپا (کریستین لاگارد) در پاسخ به پرسشی درباره نگرانی از فروش گسترده اوراق قرضه در بازارهای اروپا گفت: «من همیشه نگرانم، چون این بخشی از کار من است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز نرخ بهره ژاپن از نگاه موسسه کارلایل

رئيس موسسه مالی کارلایل ژاپن اعلام کرد که این شرکت انتظار دارد بانک مرکزی ژاپن (BoJ) در سال جاری دو بار نرخ بهره را افزایش دهد. او همچنین افزود که جنگ ایران تأثیر بسیار ناچیزی بر سبد سرمایه‌گذاری کارلایل داشته و ریسک‌های ناشی از آن تاکنون مدیریت‌پذیر بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوخر از بانک مرکزی اروپا (ECB): تصمیم ماه ژوئن میان افزایش نرخ بهره یا ثابت نگه‌داشتن آن خواهد بود

ما همچنان به سناریوی پایه نزدیک‌تر هستیم. در حال حاضر به سناریوی نامطلوب یا بدبینانه نزدیک نیستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: انتظار افزایش نرخ سپرده ECB در ماه ژوئن به ۲.۲۵٪

بر اساس نظرسنجی جدید رویترز ، اکثریت اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی اروپا (ECB) در نشست ماه ژوئن نرخ سپرده را از سطح فعلی افزایش داده و به ۲.۲۵ درصد برساند. در این نظرسنجی، ۵۹ نفر از ۷۰ اقتصاددان چنین افزایشی را محتمل دانسته‌اند، در حالی که در نظرسنجی ماه آوریل تنها ۴۴ نفر از ۸۵ اقتصاددان چنین دیدگاهی داشتند. پیش‌بینی‌های بلندمدت ۳۷ نفر از ۷۰ اقتصاددان انتظار دارند ECB در سال ۲۰۲۶ حداقل دو بار دیگر نرخ سپرده را افزایش دهد. در نظرسنجی قبلی (آوریل)، این رقم ۳۴ نفر از ۸۵ اقتصاددان بود. این تغییر نشان‌دهنده افزایش انتظارات بازار نسبت به تداوم سیاست‌های انقباضی در میان‌مدت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مولر، عضو بانک مرکزی اروپا: منطقه یورو وارد رکود تورمی نشده است

مارتین مولر، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد که اقتصاد منطقه یورو هنوز وارد وضعیت رکود تورمی نشده است و نشانه‌های فعلی چنین خطری را تأیید نمی‌کند. نکات کلیدی سخنان مولر منطقه یورو در رکود تورمی نیست مولر تأکید کرد که ترکیب رشد ضعیف و تورم بالا هنوز به سطحی نرسیده که رکود تورمی تلقی شود. راه‌حل سریع برای بحران هرمز ضروری است او گفت برای اینکه ECB بتواند در نشست ژوئن سیاست فعلی توقف افزایش نرخ‌ها را حفظ کند، باید بحران تنگه هرمز سریعاً حل‌وفصل شود. فعلاً دلیلی برای صحبت درباره رکود نمی‌بیند مولر افزود داده‌های اقتصادی فعلی نشانه‌ای از ورود به رکود نشان نمی‌دهد. کاهش قیمت انرژی شرط مهم برای تصمیم‌گیری آینده است او تأکید کرد که برای حفظ موضع فعلی، قیمت انرژی باید روند نزولی پیدا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دولنک، عضو بانک مرکزی اروپا: جنگ می‌تواند مسیر سیاست پولی ECB را تغییر دهد

بوستجان دولنک، عضو شورای سیاست‌گذاری بانک مرکزی اروپا (ECB)، اعلام کرد که در صورت گسترش یا تشدید درگیری‌های ژئوپلیتیک، این نهاد ممکن است موضع فعلی خود مبنی بر توقف افزایش نرخ بهره را مورد بازنگری قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناگل از بانک مرکزی اروپا: هنوز با مقدار قابل‌توجهی تورم در پیش رو مواجه هستیم

دیگر در سناریوی پایه نیستیم و به سناریوی نامطلوب نزدیک می‌شویم. احتمال افزایش نرخ بهره توسط بانک مرکزی اروپا روزبه‌روز بیشتر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: هیچ درخواستی درباره سیاست پولی از ژاپن نداشتم

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که در گفت‌وگو با نخست‌وزیر تاکایچی درباره سفر رئیس‌جمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخست‌وزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانه‌داری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا معامله‌گران این هفته فقط به تورم آمریکا نگاه می‌کنند؟

در حالی که امید سرمایه‌گذاران برای دستیابی به توافق آتش‌بس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کرده‌اند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل می‌تواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه  ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنش‌های خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ می‌رسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیش‌بینی شده است. بازارها دوباره احتمال می‌دهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کرده‌اند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معامله‌گران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمت‌گذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان می‌دهد معامله‌گران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران می‌شود، هزینه حمل‌ونقل، تولید و مصرف در اقتصادهای بزرگ بالا می‌رود و فشار تورمی تشدید می‌شود. در چنین شرایطی، سرمایه‌گذاران معمولا به سمت دارایی‌های امن‌تر مانند دلار حرکت می‌کنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهم‌ترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش می‌یابد. تورم هسته از ۲.۶٪ به ۲.۷٪ می‌رسد. اگر این ارقام بالاتر از پیش‌بینی‌ها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکرده‌اند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سخت‌گیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمی‌دهد و تورم بالا می‌ماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماه‌های پایانی سال را بررسی کنند. چرا فدرال رزرو محتاط‌تر شده است؟ قرار است این هفته دو عضو شناخته‌شده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایه‌گذاران هنوز جهت قطعی بعدی را انتخاب نکرده‌اند و داده‌های تورمی می‌توانند محرک اصلی باشند. همچنین این هفته داده‌های مهم دیگری نیز منتشر می‌شود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر می‌شود و نشان می‌دهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خرده‌فروشی آمریکا داده فروش خرده‌فروشی روز پنجشنبه منتشر خواهد شد. انتظار می‌رود مصرف‌کننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که می‌تواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسک‌پذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کره‌جنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بوده‌اند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابل‌توجهی داده‌اند. با این حال، چشم‌انداز یورو چندان امیدوارکننده نیست. داده‌های فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاست‌های ECB با توجه به قیمت‌های بالای نفت، انتظار می‌رود بانک مرکزی اروپا همچنان موضع سخت‌گیرانه (هاوکیش) خود را حفظ کند. سخنرانی‌های کریستین لاگارد و فیلیپ لین در روز چهارشنبه می‌تواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمت‌گذاری شده است. چشم‌انداز کوتاه‌مدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفت‌ارز به زیر 1.1700 سقوط کند؛ به‌ویژه اگر قیمت‌های آمریکا بالاتر برود و انتظارات برای سیاست‌های تهاجمی‌تر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانه‌زنی‌ها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته می‌شود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاست‌گذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحث‌برانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کوخر، عضو بانک مرکزی اروپا: بانک مرکزی اروپا آماده اقدام قاطع در برابر تورم است

روبرت کوخر، عضو شورای سیاست‌گذاری بانک مرکزی اروپا (ECB)، اعلام کرد این نهاد همچنان هوشیار باقی خواهد ماند و در صورت لزوم، به‌صورت به‌موقع و قاطعانه اقدام خواهد کرد. او گفت در تصمیم‌گیری‌های مربوط به نرخ بهره، انتظارات تورمی میان‌مدت و بلندمدت اهمیت بیشتری نسبت به نوسانات کوتاه‌مدت دارند. کوخر افزود که هنوز تغییر عمده‌ای در انتظارات تورمی مشاهده نشده، اما نشانه‌های اولیه‌ای از افزایش فشارهای تورمی در حال شکل‌گیری است. دفاع از تصمیم ماه آوریل برای صبر در افزایش نرخ بهره کوخر تأکید کرد تصمیم ماه آوریل برای عدم افزایش نرخ بهره اقدامی «قابل‌توجیه» بوده است. او هشدار داد که با وجود مقاومت نسبی اقتصاد و بازار کار، ریسک رکود تورمی (Stagflation) همچنان وجود دارد و نباید نادیده گرفته شود. به گفته او، مدت‌زمان درگیری در خاورمیانه، به‌ویژه جنگ ایران، عامل تعیین‌کننده‌ای برای مسیر تورم و رشد اقتصادی خواهد بود. وی افزود: «اگر قیمت انرژی برای مدت طولانی بالا بماند، بانک مرکزی اروپا نباید بیش از حد در انتظار بماند و باید در زمان مناسب نرخ بهره را افزایش دهد.» کوخر همچنین هشدار داد که ادامه جنگ ایران ریسک بروز اثرات تورمی دور دوم را افزایش می‌دهد؛ یعنی افزایش قیمت انرژی می‌تواند به رشد دستمزدها و قیمت کالاها در سطح وسیع‌تر منجر شود. روبرت کوخر  اعلام کرد که هنوز پنج هفته مانده به نشست بعدی، برای تعهد به هرگونه تغییر نرخ بهره زود است. او گفت در صورت عدم بهبود قابل‌توجه شرایط اقتصادی، افزایش نرخ بهره ممکن است به‌زودی اجتناب‌ناپذیر شود. کوخر تأکید کرد که بانک مرکزی اروپا همچنان متعهد به حفظ هدف تورمی ۲ درصدی است و تصمیمات آینده بر اساس داده‌های اقتصادی و انتظارات تورمی میان‌مدت و بلندمدت اتخاذ خواهد شد. به گفته او، سیاست‌گذاران باید بین خطر رکود و فشارهای تورمی ناشی از افزایش قیمت انرژی و درگیری‌های خاورمیانه تعادل برقرار کنند. وی افزود: «اگر تورم در مسیر نزولی تثبیت نشود، ECB باید آماده اقدام قاطع باشد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دی گویندوس، معاون بانک مرکزی اروپا: ریسک تورم این بار کمتر است

لوئیس دی گویندس، معاون بانک مرکزی اروپا (ECB)، در گفت‌وگو با فایننشال تایمز گفت مقایسه وضعیت فعلی با شوک انرژی سال‌های ۲۰۲۱ و ۲۰۲۲ درست نیست و افزود: «به‌نظر من ریسک تورم این بار پایین‌تر است.» او تأکید کرد که در دوره قبلی، بانک مرکزی اروپا در واکنش به تورم «دیر عمل کرد» و دلیل آن را «بحث‌های بیش از حد دانشگاهی درباره عوامل تورم» دانست. دی گویندس گفت: «بحث‌های علمی در دانشگاه خوب است، اما در بانک مرکزی باید تصمیم گرفت.» به گفته او، پیش از تصمیم‌گیری درباره گام بعدی نرخ بهره، باید منتظر داده‌های جدید و روشن‌تر شدن وضعیت درگیری ایران ماند. وی افزود: «احساس من این است که داده‌های رشد اقتصادی در هفته‌های آینده مطلوب نخواهد بود. شوک انرژی معمولاً سریع‌تر در شاخص‌های تورم منعکس می‌شود تا در رشد اقتصادی، بنابراین باید با احتیاط عمل کنیم.» او تأکید کرد که قصد ندارد تصمیم نرخ بهره را پیش‌دستی کند و گفت: «باید ببینیم داده‌ها و پیش‌بینی‌ها در هفته‌های آینده چه می‌گویند و وضعیت درگیری چگونه پیش می‌رود.» دی گویندس همچنین از واکنش آرام بازارها ابراز رضایت کرد و گفت اگر بازارهای مالی با شوک شدید قیمت دارایی‌ها مواجه می‌شدند، اثر شوک انرژی بسیار مخرب‌تر می‌بود. او هشدار داد که در شرایط فعلی، فضای مالی در منطقه یورو محدود است، در حالی که نیاز به افزایش هزینه‌های دفاعی وجود دارد، و نادیده گرفتن این ریسک «اشتباه» خواهد بود. تحلیل: دوره کاری دی گویندس در پایان ماه جاری به پایان می‌رسد و همین موضوع باعث شده اظهارات او صریح‌تر از گذشته باشد. با این حال، او همچنان بر صبر و احتیاط تأکید دارد و می‌داند که بانک مرکزی اروپا نمی‌تواند در برابر شوک تورمی ناشی از بحران انرژی و جنگ ایران برای مدت طولانی منفعل بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش فارکس امروز: هرمز دوباره بازار فارکس را به هم ریخت

پس از وقوع درگیری‌های نظامی محدود در تنگه هرمز و ازسرگیری برنامه اسکورت نظامی آمریکا؛ خوش‌بینی بازارها بار دیگر در حال کمرنگ شدن است همچنان امیدی وجود دارد که پیش از نشست ۱۴ تا ۱۵ مه آمریکا و چین توافقی حاصل شود، اما در این مرحله، ریسک برای جفت‌ارزهای دلاری کاملاً دوگانه و صفر و یکی (باینری) شده است. انتظار می‌رود داده‌های اشتغال آمریکا قوی باشد، اما احتمالاً نمی‌تواند اخبار خلیج فارس را تحت‌الشعاع قرار دهد. این مقاله توسط موسسه ING منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است در یک نگاه تنش‌های هرمز — درگیری‌های محدود و بازگشت اسکورت نظامی آمریکا خوش‌بینی بازارها را از بین برده و ریسک‌ها را دوباره بالا برده است. قدرت‌گیری دوباره دلار — با کمرنگ‌شدن احتمال توافق آمریکا–ایران، دلار تقویت شده و سناریوی بازار کاملاً دوگانه شده است. داده‌های اشتغال کم‌اثر — آمار NFP احتمالاً قوی است اما در فضای ژئوپلیتیکی فعلی نمی‌تواند مسیر دلار را تعیین کند. فشار سیاسی بر اروپا و بریتانیا — یورو زیر سایه تهدید تعرفه‌ای و پوند تحت تأثیر نتایج انتخاباتی و تنش‌های داخلی حزب کارگر تضعیف شده است. دلار آمریکا (USD) | بازگشت دلار با افزایش ریسک تشدید تنش دلار پس از فروکش کردن خوش‌بینی نسبت به توافق قریب‌الوقوع آمریکا و ایران، دوباره تقویت شده است. آمریکا حملاتی را در منطقه تنگه هرمز انجام داد و ایران نیز پس از ادعای نقض آتش‌بس از سوی آمریکا، به سمت چند ناوشکن آمریکایی موشک شلیک کرد. آمریکا تأکید کرده که به دنبال تشدید تنش نیست، اما این خبر برای بازاری که تقریباً به‌طور کامل روی حل‌وفصل بحران حساب باز کرده بود، نگران‌کننده است. وال‌استریت ژورنال نیز گزارش داد آمریکا آماده است از همین هفته برنامه اسکورت نظامی در هرمز (Project Freedom) را دوباره آغاز کند؛ آن هم پس از آنکه عربستان سعودی و کویت محدودیت‌های دسترسی به حریم هوایی را لغو کردند. به نظر می‌رسد همین موضوع باعث شده بود ترامپ اوایل این هفته این پروژه را متوقف کند؛ اقدامی که بازارها آن را به‌عنوان عاملی برای افزایش فشار بر آمریکا جهت دستیابی به توافق تفسیر کرده بودند. اگر مشخص شود خوش‌بینی اخیر نسبت به توافق آمریکا و ایران اشتباه بوده، نه‌تنها دلار فضای زیادی برای بازیابی و رشد دارد، بلکه احتمال زیادی وجود دارد که سرمایه‌گذاران محتاط‌تر شوند و بدون پیشرفت ملموس در مذاکرات، دیگر به این شدت وارد معاملات کاهش تنش نشوند. تنها امید معامله‌گران ریسک‌پذیر این است که چین در آستانه نشست ترامپ-شی جین‌پینگ در ۱۴ تا ۱۵ مه، فشار بیشتری بر آمریکا وارد کند تا نوعی توافق در خلیج فارس حاصل شود. از اینجا به بعد چشم‌انداز دلار کاملاً دو سناریویی به نظر می‌رسد؛ با این تفاوت که واکنش بازار سهام همچنان احتمالاً اثر بیشتری از نوسانات نفت بر شاخص دلار (DXY) خواهد داشت. داده‌های اشتغال آمریکا؛ مهم اما نه تعیین‌کننده امروز آمریکا آمار اشتغال ماه آوریل را منتشر می‌کند. پیش‌بینی اقتصاددانان ING برای حقوق و دستمزد غیرکشاورزی (NFP) حدود ۵۰ هزار شغل است که اندکی پایین‌تر از اجماع بازار در سطح ۶۵ هزار قرار دارد. انتظار می‌رود نرخ بیکاری بدون تغییر و در سطح ۴.۳ درصد باقی بماند. با توجه به شرایط ضعیف ژئوپلیتیکی و جهش قیمت بنزین، این ارقام همچنان داده‌های نسبتاً قدرتمندی محسوب می‌شوند. با این حال، رشد اشتغال عمدتاً محدود به بخش‌های سلامت و خدمات اجتماعی و همچنین تفریح و مهمان‌داری بوده، در حالی که سایر بخش‌های اقتصاد شاهد کاهش اشتغال هستند. به همین دلیل، بعید است بازارها صرفاً بر اساس این داده‌ها موضعی هاوکیش‌تر نسبت به فدرال رزرو اتخاذ کنند. هفته گذشته نیز کریس والر، عضو فدرال رزرو، بازار کار را ضعیف توصیف کرد و گفت رشد نیروی کار احتمالاً «نزدیک به صفر» است. در نهایت، در مقطع فعلی اخبار خلیج فارس برای قیمت‌گذاری فدرال رزرو و مسیر دلار مهم‌تر از داده‌های اشتغال هستند. یورو (EUR) | بازگشت تهدید تعرفه‌ای یورو روز گذشته در برابر سایر ارزها عملکرد نسبتاً خوبی داشت، هرچند مقداری در برابر دلار عقب نشست. احتمالاً دلیل این موضوع آن است که اثر اخبار بیشتر در افت بازارهای سهام دیده شد تا جهش قابل‌توجه قیمت نفت؛ مسئله‌ای که باعث شد ارزهای کم‌نقدشونده و وابسته به کالاها عملکرد ضعیف‌تری داشته باشند. تنها کرون نروژ (NOK) توانست اندکی بهتر از دلار عمل کند که آن هم کاملاً ناشی از افزایش نرخ بهره بانک مرکزی نروژ بود. به نظر نمی‌رسد یورو از اولتیماتوم ۴ جولای ترامپ به اتحادیه اروپا برای تصویب توافق تجاری آسیب دیده باشد؛ ترامپ تهدید کرده در غیر این صورت تعرفه‌ها را افزایش خواهد داد. این واکنش قابل درک است، زیرا در شرایط نوسانات ژئوپلیتیکی فعلی، بازارها عملاً نمی‌توانند ریسکی مربوط به دو ماه آینده را قیمت‌گذاری کنند. با این حال، از نگاه ING این موضوع یادآوری می‌کند که اگر بحران فعلی حل شود، احتمالاً جنگ تجاری دوباره به دستور کار ترامپ بازمی‌گردد؛ به‌ویژه در قبال USMCA و اتحادیه اروپا. ING همچنان معتقد است توافق صلح و بازگشایی هرمز می‌تواند EURUSD را به بالای 1.1800 برساند. اما ریسک‌ها در این مرحله کاملاً دوگانه هستند؛ حتی بدون تشدید مجدد نظامی، شکست دوباره مذاکرات می‌تواند EURUSD را به زیر 1.1700 بازگرداند. پوند انگلستان (GBP)| پوند آسیب‌پذیر در برابر تبعات انتخابات محلی حزب حاکم کارگر بریتانیا با شروع اعلام نتایج انتخابات شوراها، متحمل شکست‌های سنگین شده است. بسیاری از مناطق هنوز نتایج خود را اعلام نکرده‌اند؛ از جمله انتخابات مهم پارلمانی اسکاتلند و ولز. برخی چهره‌های حزب کارگر از همین صبح خواستار کناره‌گیری استارمر، نخست‌وزیر بریتانیا، شده‌اند. سرمایه‌گذاران با دقت تحولات کابینه را زیر نظر خواهند داشت تا نشانه‌هایی از فشار سیاسی یا حتی استعفاها را رصد کنند؛ چراکه بازارها در حال ارزیابی احتمال افزایش استقراض دولت در ادامه سال تحت سناریوهای مختلف رهبری هستند. پوند روز گذشته حتی پیش از انتشار نتایج اولیه نیز تضعیف شده بود که عمدتاً ناشی از افت ریسک‌پذیری بود. با این حال، احتمالاً بخشی از موقعیت‌گیری نزولی مرتبط با سیاست نیز در این حرکت نقش داشته است. جفت ارز EURGBP صبح امروز تغییر چندانی نداشته، اما با توجه به اینکه پیش از انتخابات هیچ پریمیوم ریسک سیاسی خاصی در بازار قیمت‌گذاری نشده بود، ریسک صعودی این جفت‌ارز همچنان پابرجاست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خوش‌بینی به توافق ایران و آمریکا، بازارهای جهانی را سبزپوش کرد

سرمایه‌گذاران با استقبال از خبر «پیشرفت بزرگ» در مذاکرات آمریکا و ایران، به خرید دارایی‌های ریسکی و فروش دلار روی آورده‌اند. این واکنش، فاصله زیادی با دیدگاه قبلی بازار دارد که معتقد بود بازار نفت به نقطه‌ای بحرانی نزدیک شده و ممکن است جهشی غیرخطی در قیمت نفت خام ایجاد شود. هنوز برای اعلام پایان بحران زود است، اما دلار آمریکا فعلاً می‌تواند به افت بیشتر ادامه دهد. تصویر کلی دستیابی به یک توافق صلح دائمی میان آمریکا و ایران همچنان بسیار نامطمئن است و انتظار می‌رود نفت همچنان نوسانات بالایی داشته باشد. این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازگشت ریسک‌پذیری به بازارها نفت همچنان پرنوسان و حساس به داده‌ها فشار فروش بر دلار و تقویت ارزهای نوظهور اروپا و بریتانیا زیر ذره‌بین داده‌ها دلار آمریکا: ریسک‌پذیری بالا، دلار تحت فشار به نظر می‌رسد سرمایه‌گذاران بازار سهام همچنان آماده تزریق سرمایه هستند و به اخبار مثبت از خلیج فارس واکنش سریع نشان می‌دهند. واکنش بازار به توقف «پروژه آزادی» تا حدی اغراق‌آمیز به نظر می‌رسد، اما توجه‌ها همچنین به دیپلماسی رفت‌وبرگشتی اخیر ایران معطوف شده؛ جایی که وزیر خارجه ایران طی روزهای اخیر به روسیه و چین سفر کرده است. سناریوی خوش‌بینانه بازار این است که ترامپ می‌خواهد پیش از دیدار با شی جین‌پینگ در تاریخ ۱۴ تا ۱۵ مه، به توافقی با ایران دست یابد و چین نیز احتمالاً در حال اعمال فشار بر ایران است. با این حال، احتمال دستیابی به یک توافق صلح دائمی همچنان بسیار نامشخص است و نفت احتمالاً در وضعیت نوسانی باقی می‌ماند. تمرکز بازار انرژی اکنون بر این است که آیا طی ماه آینده یک «نقطه بحرانی» در عرضه شکل می‌گیرد یا نه؛ سناریویی که در آن ذخایر نفتی آن‌قدر کاهش می‌یابد که رقابت شدیدی برای منابع محدودتر ایجاد شود. این وضعیت می‌تواند باعث جهشی غیرخطی در قیمت نفت شود. به همین دلیل، توجه امروز بازار به انتشار گزارش هفتگی ذخایر نفت خام آمریکا توسط اداره اطلاعات انرژی آمریکا (EIA) در ساعت 16:30 به وقت اروپای مرکزی معطوف است. بازار انتظار کاهش ۲.۴ میلیون بشکه‌ای را دارد؛ آن هم پس از افت ۶.۲ میلیون بشکه‌ای هفته گذشته. هرگونه کاهش بسیار بیشتر از انتظار می‌تواند دوباره نفت را به شدت صعودی کند. با این وجود، موج خوش‌بینی نسبت به توافق صلح باعث بازگشت سرمایه به بازار سهام شده است؛ حرکتی که عمدتاً ناشی از این باور بنیادی است که سرمایه‌گذاری عظیم در حوزه هوش مصنوعی و فناوری ادامه خواهد یافت. بازارهای آسیایی نیز عملکرد خوبی داشتند. شاخص کاسپی کره جنوبی عملکردی برجسته داشت؛ زیرا اخبار مربوط به افزایش دسترسی سرمایه‌گذاران خارجی به بازار سهام محلی، کوسپی را ۷ درصد بالا برد و از وون کره حمایت کرد. سهام چین نیز عملکرد مطلوبی داشته و انتشار بهتر از انتظار شاخص PMI ماه آوریل باعث شده USDCNY به پایین‌ترین سطح سال، نزدیک 6.81، برسد. بهبود فضای بازارهای نوظهور معمولاً به ضرر دلار تمام می‌شود؛ همان‌طور که در ژانویه و فوریه نیز شاهد آن بودیم، زمانی که ورود سرمایه به بازارهای نوظهور شدت گرفته بود. داده‌های جریان سرمایه ETF نشان می‌دهد سرمایه‌گذاران نه‌تنها ورود سرمایه به بازارهای نوظهور را متوقف نکرده‌اند، بلکه پس از بحران خلیج فارس نیز آن را معکوس نکرده‌اند؛ موضوعی که نشانه‌ای از اعتماد سرمایه‌گذاران تلقی می‌شود. در کنار این موارد، احتمال مداخله مجدد بانک مرکزی ژاپن برای فروش دلار در معاملات ابتدایی اروپا نیز باعث شده دلار با فشار فروش آغاز به کار کند. اینکه دلار امروز افت بیشتری داشته باشد یا نه، بستگی به مسیر قیمت نفت (اخبار و داده‌های ذخایر) و همچنین انتشار گزارش اشتغال ماهانه ADP آمریکا دارد. بازار انتظار رشد 120 هزار واحدی اشتغال در آوریل را دارد و هرگونه عدد ضعیف‌تر می‌تواند فشار بیشتری بر دلار وارد کند.   با توجه به عدم قطعیت‌های خلیج فارس، فروش تهاجمی دلار در سطوح فعلی همچنان پرریسک به نظر می‌رسد و محدوده حمایتی 97.65 تا 97.75 در شاخص DXY احتمالاً دوباره حفظ خواهد شد. با این حال، جریان کلی بازار همچنان به نفع دارایی‌های ریسکی و به ضرر دلار است. یورو: عملکرد ضعیف‌تر از انتظار بررسی عملکرد یورو در کراس‌هایی مانند EURGBP و EURCHF نشان می‌دهد یورو نسبتاً ضعیف ظاهر شده است. داده‌های اقتصادی منطقه یورو طی دو ماه گذشته کمتر از انتظارات بوده‌اند؛ مسئله‌ای که عمدتاً ناشی از فشار قیمت‌های بالای انرژی است. با این حال، فضای ریسک‌پذیر بازار و این باور که بانک مرکزی اروپا در ژوئن یک افزایش نرخ بهره احتیاطی انجام خواهد داد، اندکی از EURUSD حمایت کرده است. با توجه به انتظارات تورمی بالا — از جمله نرخ 3.03 درصدی استخراج‌شده از سوآپ تورمی دوساله — یورو نیاز دارد که بانک مرکزی اروپا واقعاً این افزایش نرخ را اجرا کند. عدم انجام این کار و کاهش نرخ‌های بهره واقعی می‌تواند به یورو آسیب بزند. امروز، جدا از تحولات خلیج فارس و بازار انرژی، تمرکز بازار بر شاخص ردیاب دستمزد ECB و داده‌های PPI آوریل خواهد بود. در آخرین گزارش، رشد دستمزدها برای سه‌ماهه چهارم 2026 معادل 2.6 درصد پیش‌بینی شده بود. هرگونه افزایش در این شاخص می‌تواند برای یورو مثبت باشد، زیرا احتمال افزایش نرخ بهره را تقویت می‌کند. با این حال، تحلیلگران معتقدند EURUSD لزوماً نیازی ندارد فعلاً به بالای 1.18 برسد و حتی بازگشت به محدوده 1.1700 نیز دور از ذهن نیست. پوند: معمای استرلینگ این هفته توجه زیادی به بازار اوراق قرضه بریتانیا جلب شده؛ جایی که بازده اوراق گیلت (Gilt) پیش از انتخابات محلی روز پنجشنبه به بالاترین سطوح چندساله رسیده است. تیم استراتژی نرخ بهره معتقد است فروش گسترده Giltها الزاماً ناشی از انتخابات محلی نیست، زیرا اختلاف بازده Gilt با سوآپ‌های پوندی نسبتاً باثبات مانده است. این موضوع می‌تواند توضیح دهد چرا استرلینگ با وجود فشار فروش در بازار اوراق، همچنان عملکرد خوبی داشته است. اگر این تحلیل درست باشد، هم اوراق Gilt و هم پوند ممکن است در صورت ایجاد چالش جدی برای رهبری حزب کارگر بریتانیا پس از انتخابات محلی، با ریسک نزولی مواجه شوند. در حال حاضر، EURGBP در محدوده حمایتی 0.8600 تا 0.8610 از حمایت خوبی برخوردار است و انتظار می‌رود این سطح حفظ شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

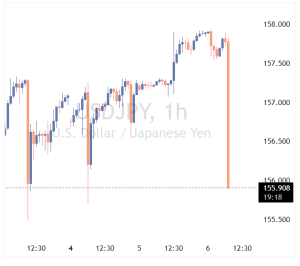
در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر