TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

گزارش وضعیت اشتغال انگلستان – فوریه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - فوریه - Claimant Count Change  واقعی .................. 26.8 هزار نفر پیش‌بینی ............ 21.4 هزار نفر قبلی ..................... 24.7 هزار نفر نرخ بیکاری انگلیس - فوریه - Unemployment Rate  واقعی .................. %4.9 پیش‌بینی ............. %5.2 قبلی .................... %5.2 شاخص متوسط درآمد به همراه مزایا - فوریه - Average Earnings Index  واقعی .................. %3.8 پیش‌بینی ............... %3.6 قبلی .................... %3.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناتور شاتز دو طرح برای مقابله با بیکاری ناشی از هوش مصنوعی ارائه کرد

سناتور برایان شاتز دو طرح قانونی تازه ارائه کرده که هدف آن‌ها مقابله با پیامدهای شغلی ناشی از گسترش هوش مصنوعی و ایجاد سازوکارهای حمایتی برای نیروی کار آمریکاست. این طرح‌ها که در گزارش آکسیوس تشریح شده‌اند، دو مسیر متفاوت اما مکمل را دنبال می‌کنند. محتوای دو طرح قانونی طرح اول: این طرح یک مالیات تصاعدی و غیرقابل‌کسر بر درآمد شرکت‌های فعال در حوزه هوش مصنوعی وضع می‌کند. درآمد حاصل از این مالیات صرف ایجاد یک برنامه ملی بازآموزی نیروی کار خواهد شد؛ برنامه‌ای که شامل کمک‌هزینه معیشتی و مزایای درمانی برای کارگران آسیب‌دیده از اتوماسیون و هوش مصنوعی است. طرح دوم: این طرح در صورتی فعال می‌شود که نرخ بیکاری برای دو فصل متوالی از ۵.۵٪ فراتر رود. در چنین شرایطی، دولت موظف به اجرای یک پاسخ هماهنگ و سراسری در سطح کل حاکمیت برای مقابله با بحران اشتغال خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ابوظبی صادرات نفت «مربان» را افزایش می‌دهد؛ سیگنال عرضه قوی پیش از نشست اوپک‌پلاس

منابع آگاه می‌گویند شرکت ملی نفت ابوظبی (ADNOC) قصد دارد در ماه آوریل محموله‌های بیشتری از نفت شاخص «مربان» را روانه بازار کند؛ اقدامی که نشان‌دهنده افزایش عرضه از سوی تولیدکنندگان کلیدی خاورمیانه است. به گفته این منابع، ADNOC حجم‌های اضافی را به شرکای خود در امتیاز میادین خشکی امارات پیشنهاد داده و برخی از این شرکت‌ها نیز بخشی از محموله‌های اضافه را در بازار نقدی فروخته‌اند. این تحولات در شرایطی رخ می‌دهد که عربستان و ایران نیز صادرات خود را افزایش داده‌اند؛ موضوعی که در سایه تنش میان واشنگتن و تهران، نگرانی‌هایی درباره اختلال احتمالی در عرضه ایجاد کرده است. هم‌زمان، انتظار می‌رود نشست پیش‌روی اوپک‌پلاس در آخر هفته، مسیر بازگشت تدریجی به افزایش تولید از ماه آوریل را تأیید کند. ADNOC حدود ۶۰٪ از امتیاز میادین خشکی را در اختیار دارد و ظرفیت تولید روزانه ۲ میلیون بشکه نفت مربان را مدیریت می‌کند. سایر سهام‌داران شامل توتال‌انرژیز، بی‌پی، CNPC چین، اینپکس ژاپن، ژنهوا اویل و GS Energy هستند. هنوز مشخص نیست حجم دقیق افزایش عرضه چقدر خواهد بود و چگونه میان شرکا توزیع می‌شود. در بازار نفت، قیمت نفت مربان در روزهای اخیر نسبت به شاخص‌های جهانی مانند برنت و دبی کاهش یافته، زیرا بخشی از محموله‌های اضافی برای فروش عرضه شده‌اند. در همین حال، قیمت برنت روز پنجشنبه به ۷۲.۶۱ دلار رسید که بالاترین سطح از ژوئیه گذشته است. ADNOC و بیشتر شرکای آن از اظهار نظر درباره این گزارش خودداری کرده‌اند. این شرکت پیش‌تر نیز در دوره‌هایی که اوپک‌پلاس سهمیه‌ها را تغییر داده، حجم عرضه خود را تنظیم کرده است. برخی نمایندگان اوپک‌پلاس می‌گویند انتظار دارند گروه در نشست پیش‌رو با افزایش ملایم عرضه موافقت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد!

در یک نگاه تعدیل نیرو با هدف اتوماسیون: شرکت بلاک بیش از ۴۰۰۰ موقعیت شغلی را حذف کرد تا تعداد کارکنان خود را از ۱۰ هزار نفر به کمتر از ۶ هزار نفر برساند. واکنش مثبت بازار سهام: ارزش سهام این شرکت در معاملات پس از وقت اداری، بلافاصله با جهشی در حدود ۲۵٪ روبرو شد. ارتقای چشم‌انداز سودآوری: پیش‌بینی سود هر سهم برای سال ۲۰۲۶ به ۳.۶۶ دلار افزایش یافت که فراتر از برآورد ۳.۲۲ دلاری تحلیل‌گران است. تغییر در مدل عملیاتی: مدیریت شرکت بر استفاده از تیم‌های کوچک‌تر و بااستعدادتر متمرکز شده است که وظایف خود را از طریق هوش مصنوعی اتوماتیک می‌کنند. تحول بنیادین در ساختار نیروی انسانی شرکت «بلاک» و جایگزینی گسترده هوش مصنوعی به جای فرآیندهای انسانی، با واکنش بی‌سابقه و مثبت بازارهای مالی روبرو شده است. جک دورسی با اتخاذ استراتژی تعدیل نیمی از کارکنان در دوران شکوفایی شرکت، نه تنها سودآوری آینده را تضمین کرد، بلکه استانداردی جدید برای بازدهی در عصر هوش مصنوعی تعریف نمود. این گزارش بر پایه مقاله منتشرشده توسط investinglive.com و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. پاداش بازار به بهینه‌سازی ساختار برخلاف رویه‌های معمول که تعدیل نیرو نشانه‌ای از رکود تلقی می‌شود، شرکت بلاک این اقدام را در حالی انجام داد که بیزنس در مرحله «شتاب‌گیری» قرار دارد. این رویکرد پیش‌دستانه به سرمایه‌گذاران اطمینان داد که هدف اصلی، ارتقای حاشیه سود و سرعت اجرای پروژه‌ها است. جهش ۲۵ درصدی سهام نشان می‌دهد که وال‌استریت اکنون شرکت‌هایی را که با جسارت «هوش مصنوعی» را جایگزین هزینه‌های ثابت انسانی می‌کنند، به شدت تشویق می‌کند. ۲. آغاز موج نوین تعدیل‌های هوشمند موفقیت بلاک می‌تواند به عنوان یک «الگو» برای سایر مدیران ارشد در حوزه‌های تکنولوژی و نرم‌افزار عمل کند. جک دورسی معتقد است که ابزارهای هوشمند در حال تغییر مفهوم مدیریت شرکت‌ها هستند و به زودی اکثر سازمان‌ها به نتایج مشابهی خواهند رسید. این موضوع ریسک باز شدن «دریچه‌های سد» اخراج را در بخش‌های اداری، مشاوره و نرم‌افزار که وظایف آن‌ها قابل مدل‌سازی توسط هوش مصنوعی است، به شدت افزایش می‌دهد. ۳. پیامدهای مالی و چالش‌های گذار اگرچه این بازسازی ساختار هزینه‌ای معادل ۴۵۰ تا ۵۰۰ میلیون دلار (عمدتاً بابت سنوات و مزایا) در فصل اول سال به همراه دارد، اما تمرکز بازار بر مدل عملیاتی بلندمدت متمرکز شده است. این گذار اگرچه منجر به افزایش بهره‌وری ملی می‌شود، اما در کوتاه‌مدت می‌تواند با ایجاد شوک در بازار کارِ کارکنان متخصص، منجر به فشار بر نرخ دستمزدها و کاهش هزینه‌های مصرف‌کننده در بخش‌های مرتبط شود. جمع‌بندی: تثبیت استراتژی «تعدیل برای رشد» تجربه بلاک نشان داد که دوران شرکت‌های «با نیروی انسانی بالا» در سیلیکون‌ولی رو به پایان است. بازار اکنون به مدل‌هایی پاداش می‌دهد که نشان دهند هوش مصنوعی واقعاً جایگزین بخشی از کار انسانی شده است. در حال حاضر ما در «فاز آزمون اعتماد» به مدل‌های هوش مصنوعی هستیم. موفقیت بلاک در حفظ رشد با نیمی از کارکنان سابق، تعیین‌کننده دوام این استراتژی خواهد بود. برای فعالان بازار، این خبر هشداری است که «اخراج‌های مبتنی بر هوش مصنوعی» احتمالاً به یک ویژگی تکرار شونده در گزارش‌های مالی سال ۲۰۲۶ تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت

در یک نگاه دولت‌ها فراتر از طلا، کامودیتی‌های اساسی را انبار می‌کنند و این باعث نوسانات شدید قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی، بازارها را منطقه‌ای و حساس‌تر کرده‌اند.. طلا متفاوت است: عرضه پایدار و تاریخی آن، باعث می‌شود تقاضای ناشی از ریسک برای مدتی طولانی‌تر قیمت‌ها را بالا نگه دارد. به گفته بانک سرمایه‌گذاری گلدمن ساکس، دولت‌ها به غیر از طلا، در حال انباشت کامودیتی‌های اساسی هستند که این روند نوسانات قیمتی را تشدید می‌کند. رشد تاریخی طلا صرفاً به فلزات گران‌بها محدود نمی‌شود. به باور تحلیلگران گلدمن ساکس، این روند بخشی از تغییری گسترده‌تر در نحوه نگاه دولت‌ها و سرمایه‌گذاران به بازار کامودیتی‌ها است. در سال‌های اخیر، خریدهای بانک‌های مرکزی با هدف پوشش ریسک‌های ژئوپلیتیکی و مالی، به جهش قیمت طلا کمک کرده است. در حال حاضر به عقیده تحلیلگران گلدمن ساکس، راهبردهای مشابه «بیمه‌ای» در سایر بازارهای کامودیتی نیز در حال شکل‌گیری است. این گزارش بر پایه داده‌های منتشرشده توسط AOL و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. قبلاً بازار خیلی از کامودیتی‌ها (مثل نفت، مس، گندم و…) بیشتر بر اساس یک تعادل جهانی واحد کار می‌کرد؛ یعنی عرضه و تقاضا در سطح دنیا تعیین‌کننده قیمت بود و کامودیتی‌ها نسبتاً آزادانه بین کشورها جابه‌جا می‌شد. اما حالا با سیاست‌هایی مثل: انباشت ذخایر استراتژیک محدودیت‌های صادراتی تعرفه‌ها حمایت از تولید داخلی بازارها منطقه‌ای‌ رفتار می‌کنند. روندی که خطر افزایش نوسانات را بالا می‌برد. این تغییر ریشه در شوک‌های اخیر عرضه دارد. پس از اختلالات زنجیره تأمین در سال ۲۰۲۰ و شوک‌های غذایی و انرژی در سال ۲۰۲۲، سیاست‌گذاران تمرکز خود را بر تضمین دسترسی به مواد حیاتی معطوف کردند. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ این اقدامات شامل اعمال تعرفه‌ها، کنترل صادرات، حمایت از تولید داخلی و افزایش ذخایر راهبردی دولتی بوده است. مجموع این سیاست‌ها، ساختار بازارهای کامودیتی را به‌گونه‌ای دگرگون می‌کند که قیمت‌ها نسبت به شوک‌ها حساس‌تر شوند. گلدمن ساکس به بازار مس به‌عنوان نمونه‌ اولیه اشاره کرد. با وجود پیش‌بینی مازاد عرضه جهانی در سال ۲۰۲۵، قیمت‌ها افزایش یافت؛ چرا که افزایش ذخیره‌سازی در ایالات متحده عملاً بخشی از عرضه را از چرخه بازارهای بین‌المللی خارج کرد و دسترسی سایر بازارها را محدود ساخت. این امر موجب شد بازارهای خارج از آمریکا — جایی که قیمت‌های معیار جهانی عمدتاً تعیین می‌شود — با محدودیت بیشتری در عرضه مواجه شوند. این پویایی صرفاً به دولت‌ها محدود نمی‌شود. به گفته تحلیل‌گران: «بازخوردهای اخیر مشتریان نشان می‌دهد تقاضای بیمه‌محور برای برخی کالاها — نه‌تنها طلا بلکه فلزات صنعتی مانند مس — فراتر از بخش عمومی گسترش یافته است؛ زیرا سرمایه‌گذاران بخش خصوصی در محیط سیاستی نامطمئن جهانی به دارایی‌های فیزیکی برای تنوع‌بخشی روی آورده‌اند.» این جریان‌های سرمایه‌گذاری از قیمت فلزات حمایت کرده و نوسانات را تشدید می‌کند. طلا متفاوت است در اغلب بازارهای کامودیتی، با افزایش قیمت‌ها عرضه می‌تواند تعدیل شود؛ تولیدکنندگان معمولاً تولید را افزایش می‌دهند و به این ترتیب جهش‌های قیمتی ناشی از تقاضای «بیمه‌ای» تا حدی مهار می‌شود. اما سیاست‌هایی که با هدف تقویت امنیت عرضه اجرا می‌شوند، می‌توانند به مازاد تولید نیز منجر شوند. چنین وضعیتی ممکن است قیمت‌ها را کاهش دهد، تولیدکنندگان کوچک‌تر را از بازار خارج کند و عرضه را متمرکزتر سازد؛ امری که ریسک اختلالات آتی و نوسانات شدیدتر را افزایش می‌دهد. با این حال، طلا از نظر ساختاری متفاوت است. به نوشته تحلیلگران گلدمن ساکس، تقریباً تمام طلای استخراج‌شده در طول تاریخ همچنان در سطح زمین موجود است و عرضه سالانه آن نسبتاً باثبات بوده و به تغییرات قیمت با کندی واکنش نشان می‌دهد. از این رو، تقاضای ناشی از نگرانی‌های ریسک می‌تواند برای مدت طولانی‌تری به رشد قیمت طلا دامن بزند. طلا در ۲۹ ژانویه به رکوردی بالاتر از ۵۵۰۰ دلار در هر اونس رسید، اما یک روز بعد بیش از ۱۰ درصد افت کرد و به زیر ۵۰۰۰ دلار در هر اونس بازگشت. طبق جمع‌بندی یوتوتایمز، دولت‌ها و بانک‌های مرکزی نه تنها طلا، بلکه کالاهای اساسی را ذخیره می‌کنند و این باعث افزایش نوسانات قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی بازارها را حساس‌تر کرده‌اند، و سرمایه‌گذاران خصوصی نیز با هدف بیمه‌محور به دارایی‌های فیزیکی و فلزات صنعتی روی آورده‌اند. طلا به دلیل عرضه پایدار تاریخی، نسبت به سایر کالاها رفتار متفاوتی دارد و رشد قیمت آن طولانی‌تر می‌تواند ادامه یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تب هوش مصنوعی به بازار مس رسید؛ فرصت طلایی برای خرید سهام معادن؟

در یک نگاه رشد چشمگیر سهام معادن مس و ارزیابی جدید «اسکوشیا بانک» از ارزش‌گذاری منطقی این شرکت‌ها. اختلاف معنادار قیمت‌های فعلی طلا، نقره و مس با پیش‌بینی‌های کاهشی بانک برای بلندمدت. تاثیر مستقیم توسعه زیرساخت‌های هوش مصنوعی و دیتاسنترها بر نوسانات شدید سهام معادن. تازه‌ترین بررسی‌های تیم فلزات در «اسکوشیا بانک» پرده از یک واقعیت جذاب در بازارهای مالی برداشته است: مس و هر چیزی که به آن مربوط می‌شود، دوباره در مسیر صعودی و رالی قیمتی قرار گرفته‌اند. اگر به دنبال فرصت‌های جدید سرمایه‌گذاری هستید، وقت آن است که به سهام شرکت‌های استخراج فلزات اساسی نگاهی بیندازید؛ جایی که قیمت‌ها بالاخره منطقی به نظر می‌رسند، اما دیگر ارزان نیستند. معمای قیمت‌گذاری؛ خوش‌بینی محتاطانه در بازار مس در حال حاضر، سهام شرکت‌های استخراج مس بر اساس یک «قیمت ضمنی» ۶.۴۸ دلاری به ازای هر پوند مس معامله می‌شوند. (قیمت ضمنی، رقمی است که سرمایه‌گذاران روی تابلو بورس پیش‌بینی می‌کنند کالا در آینده به آن خواهد رسید). این رقم یک رکورد تاریخی محسوب می‌شود، اما تنها ۱۲ درصد بالاتر از «قیمت اسپات» یا همان قیمت نقدی بازار (۵.۷۸ دلار) است. این حباب ۱۲ درصدی در ابتدای سال تنها ۳ درصد بود، اما همچنان از میانگین ۱۹ درصدیِ سه سال گذشته پایین‌تر است. این اعداد و ارقام به ما می‌گویند که بازار سهام نسبت به آینده مس خوش‌بین است، اما هنوز دچار هیجان کاذب و رفتارهای دیوانه‌وار نشده است. کدام سهام معدنی ارزش خرید دارند؟ تیم بررسی یوتوتایمز با واکاوی داده‌های اسکوشیا بانک به این نتیجه رسیده است که از نظر ارزش‌گذاری، سهام شرکت‌های «فرست کوانتوم» (FM) و «ایوانهو ماینز» (IVN) نسبت به رقبای خود به شدت ارزنده و جذاب هستند. در مقابل، سهام شرکت‌های «آنتوفاگاستا» (ANTO) و «سادرن کوپر» (SCCO) بیش از حد گران به نظر می‌رسند و بانک به آن‌ها رتبه «عملکرد ضعیف‌تر از بازار» داده است. نکته جالب، تضاد بین ارزش‌گذاری‌های فعلی بازار و پیش‌بینی‌های خود اسکوشیا بانک است. در قیمت‌های فعلی نقدی، تولیدکنندگان بزرگ مس با ضریب ۸.۴ برابر در شاخص EV/EBITDA (شاخصی که ارزش کل شرکت را نسبت به سودآوری عملیاتی آن می‌سنجد) و ضریب ۱.۲۲ برابر در شاخص P/NAV (نسبت قیمت سهم به ارزش خالص دارایی‌های شرکت) معامله می‌شوند که هر دو منطقی هستند. اما اگر پیش‌بینی‌های بدبینانه‌تر بانک برای آینده را در فرمول قرار دهیم، این اعداد به ترتیب به ۹.۹ و ۱.۹۹ برابر جهش می‌کنند؛ موضوعی که نشان می‌دهد سرمایه‌گذاران روی گران ماندن مس حساب ویژه‌ای باز کرده‌اند. “ ورود پول هوشمند از سمت دیتاسنترها و غول‌های هوش مصنوعی (AI) به بازار کامودیتی‌ها (کالاهای پایه)، قواعد بازی را به کلی تغییر داده است. وقتی سهام معادن به طور میانگین روزانه ۵ درصد نوسان می‌کنند، این دیگر فقط یک بازار سنتی نیست؛ بلکه بازتابی از عطش سیری‌ناپذیر تکنولوژی برای فلزات رسانا است. برای سرمایه‌گذاری که چشم‌انداز روشنی از آینده فناوری دارد، این نوسانات شدید نه یک تهدید، بلکه معدنِ فرصت‌های سودآوری است. مرتضی عظیمی شکاف عظیم میان واقعیت امروز و پیش‌بینی فردا فاصله بین قیمت‌های نقدیِ امروز و پیش‌بینی‌های بانک برای آینده، به‌ویژه در طلا و نقره به شدت معنادار و بزرگ است. به عنوان مثال، طلا در بازار نقدی ۵,۰۹۹ دلار قیمت دارد، اما بانک پیش‌بینی می‌کند این رقم در سال ۲۰۲۶ به ۴,۶۰۰ دلار و در بلندمدت به ۳,۴۰۰ دلار سقوط کند! این یعنی بانک شرط‌بندی بزرگی روی پایان روند صعودی فعلی کرده است. در نقره وضعیت حتی دراماتیک‌تر است: قیمت نقدی ۸۴.۴۰ دلار در برابر پیش‌بینی بلندمدت ۴۰ دلاری. در مورد مس، شیب ملایم‌تر است (نقدی ۵.۷۸ دلار در برابر بلندمدت ۴.۵۰ دلار)، اما بانک همچنان انتظار یک فرسایش قیمتی را در آینده دارد. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ تغییر اهداف قیمتی سهام و نگاهی به صندوق‌های مس در بخش اهداف قیمتی سهام (تارگت‌ها)، اسکوشیا بانک تغییراتی ایجاد کرده است: هدف سهم FM از ۴۵ به ۴۶ دلار کانادا، سهم LUN از ۳۵ به ۳۶ دلار و سهم TECK.B از ۷۵ به ۸۰ دلار کانادا افزایش یافته، اما سهم IVN با کمی کاهش از ۲۱ به ۲۰ دلار رسیده است. دلیل اصلی رشد هدف قیمتی سهم TECK، گمانه‌زنی‌ها درباره ارزش تصاحب آن توسط شرکت بزرگ «آنگلو امریکن» است که همچنان موتور محرک این سهم محسوب می‌شود. در نهایت، بد نیست نگاهی به صندوق سرمایه‌گذاری مس با نماد COPX بیندازیم که امروز توانسته ۲.۶ درصد رشد کند. بر اساس جمع‌بندی تیم یوتوتایمز، بازار مس و فلزات اساسی در یک نقطه عطف تاریخی قرار دارد. از یک سو نیاز مبرم زیرساخت‌های هوش مصنوعی به این فلزات، قیمت‌ها را داغ و نوسانی نگه داشته است و از سوی دیگر، موسسات مالی بزرگی چون اسکوشیا بانک معتقدند این هیجان در بلندمدت فروکش خواهد کرد. برای شما به عنوان سرمایه‌گذار، راز موفقیت در این بازار، انتخاب دقیق سهامِ ارزنده‌ای است که حتی در صورت افت قیمت جهانی کالاها، همچنان حاشیه سود امنی برای شما بسازند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.    

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

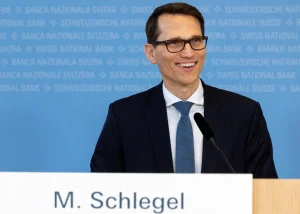
رئیس بانک ملی سوئیس، اشلگل: بر این باوریم که تورم در ماه‌های آینده افزایش خواهد یافت

ممکن است چند ماهی با تورم منفی داشته باشیم، اما این یک سیگنال هشداردهنده نیست، چرا که ما تورم را در افق میان‌مدت بررسی می‌کنیم. تورم ماهانه منفی در سال ۲۰۲۶ محتمل است. بانک ملی سوئیس آماده است تا در صورت لزوم در بازارهای ارز مداخله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک ملی سوئیس، اشلگل: فشار تورمی سوئیس تقریباً بدون تغییر باقی مانده است

مسیر میان‌مدت تورم برای ما اهمیت دارد. رشد اقتصادی سوئیس در سال ۲۰۲۵ کُند بود، اما تفاوت‌های چشمگیری میان بخش‌های مختلف وجود داشت. بانک ملی سوئیس رشد اقتصادی این کشور را در سال ۲۰۲۶ حدود ۱٪ پیش‌بینی می‌کند. انتظار دارم تورم در فصل‌های آینده شتاب بگیرد. یک چهارم از شرکت‌های سوئیسی مورد پرسش، تحت تأثیر منفی تعرفه‌های آمریکا قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک، عضو فدرال رزرو: گذار به هوش مصنوعی چالش‌برانگیز خواهد بود

رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی می‌تواند برای فدرال رزرو چالش‌برانگیز باشد و درک کامل پیامدهای آن زمان‌بر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروه‌های مختلف ادامه دارد و این داده‌ها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهره‌وری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنش‌های کوتاه‌مدت می‌توانند در بلندمدت مشکلات بزرگ‌تری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیس‌جمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروه‌های مختلف تمرکز دارد و این داده‌ها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید UBS از «صخره ثبات»؛ چرا فرانک سوئیس قصد ارزان شدن ندارد؟

در یک نگاه تعدیل پیش‌بینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفت‌ارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشان‌دهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل می‌کند. محدودیت در مداخله پولی: تحلیل‌گران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید می‌کند که در دوران بدهی‌های سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایه‌های هوشمند به این کشور می‌شود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانی‌های مالی بر بازارهای بین‌المللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاوم‌ترین ارزهای جهان تثبیت کرده است. تحلیل‌های اخیر بانک‌های UBS و رابوبانک حاکی از آن است که ویژگی‌های بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسک‌های جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگی‌های یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش می‌یابد. بر همین اساس، رابوبانک پیش‌بینی خود برای جفت‌ارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان می‌دهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالش‌های بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معامله‌گران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس داده‌های منبع گزارش می‌دهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد می‌کند، اما تا زمانی که حرکت قیمت‌ها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیل‌گران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاست‌های تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود می‌کند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوش‌بینانه، فرانک را در میان دریای بدهی‌های جهانی، یک «صخره ثبات» توصیف می‌کند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریان‌های سرمایه ادامه می‌دهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایه‌گذاری برای دارایی‌های مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمی‌شود. جمع‌بندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایه‌گزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانه‌زنی، بلکه بر پایه واقعیت‌های اقتصادی به عنوان مقاوم‌ترین ارز در برابر ریسک‌های ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسک‌های ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایه‌گذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک ژانویه به بازار کار بریتانیا؛ سقوط آگهی‌های شغلی به زیر مرز ۱۰ هزار مورد

در یک نگاه افت ۱۹.۱٪ در فرصت‌های شغلی فارغ‌التحصیلان: برای اولین‌بار از سال ۲۰۱۶، تعداد آگهی‌های شغلی برای فارغ‌التحصیلان به زیر ۱۰ هزار رسید. کاهش ۳.۰۵٪ در کل آگهی‌های شغلی: مجموع آگهی‌ها به ۶۹۴,۹۴۰ مورد در ژانویه رسید؛ پایین‌ترین سطح در پنج سال اخیر. افزایش حقوق متوسط به 43,289 پوند: رشد ۵.۹۸٪ نسبت به سال گذشته، بالاتر از نرخ غیرتورمی بانک مرکزی. نرخ بیکاری به ۵.۲٪ رسید: افزایش از ۴.۷٪ در شش ماه گذشته، با فشار بیشتر بر جوانان. در ژانویه ۲۰۲۶، بازار کار بریتانیا با افتی بی‌سابقه مواجه شد؛ تعداد فرصت‌های شغلی فارغ‌التحصیلان برای نخستین‌بار به زیر ۱۰ هزار مورد رسید. این اتفاق در بحبوحه نگرانی‌های فزاینده درباره رکود استخدام و کاهش بهره‌وری رخ داد. وضعیت بازار کار بریتانیا طبق گزارش بلومبرگ و بازخوانی‌شده توسط یوتوتایمز از داده‌های Adzuna، بازار کار بریتانیا در ژانویه وارد فاز رکود استخدام شد. کاهش آگهی‌های شغلی و افت شدید در فرصت‌های فارغ‌التحصیلان نشان‌دهنده چالش‌های ساختاری در جذب نیروی جوان است. رقابت شدید و رشد حقوق با وجود کاهش فرصت‌ها، حقوق متوسط رشد قابل‌توجهی داشته است. این نشان می‌دهد که شرکت‌ها همچنان برای مهارت‌های خاص حاضر به پرداخت بیشتر هستند، اما رقابت برای موقعیت‌های محدود بسیار شدید شده است. نقش هوش مصنوعی در حذف مشاغل ابتدایی Adzuna گزارش داده که مشاغل ابتدایی نیز ۴.۴۶٪ کاهش یافته‌اند. این افت به‌طور مستقیم با جایگزینی نیروی انسانی توسط هوش مصنوعی مرتبط دانسته شده است؛ روندی که استارتاپ‌های بریتانیایی نیز به آن روی آورده‌اند.  بحران بهره‌وری و چالش‌های ساختاری مطالعه‌ای از گروه مشاوره بوستون نشان می‌دهد که صنایع بزرگ بریتانیا مانند مالی، تولید، ارتباطات و خرده‌فروشی در دو دهه اخیر از مرز بهره‌وری عقب مانده‌اند. افزایش شرکت‌های کوچک با بهره‌وری پایین نیز به این روند دامن زده است. این کاهش بهره‌وری باعث شده نرخ رشد تولید ناخالص داخلی بریتانیا از پایان دهه ۹۰ تاکنون تقریباً نصف شود. اقتصاددانان امیدوارند که سرمایه‌گذاری در فناوری و هوش مصنوعی بتواند این روند را معکوس کند. جمع‌بندی کاهش فرصت‌های شغلی، به‌ویژه برای جوانان، در کنار بحران بهره‌وری، نشان‌دهنده نیاز فوری به اصلاحات ساختاری و سرمایه‌گذاری هدفمند در فناوری است. اگر این روند ادامه یابد، ریسک تثبیت رکود شغلی و کاهش استانداردهای زندگی جدی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بانک وست‌پک: پشت پرده ثبات نرخ بیکاری استرالیا چه می‌گذرد؟

در یک نگاه نرخ بیکاری ژانویه: ۴.۱٪ (بدون تغییر نسبت به دسامبر) رشد اشتغال: ۱۷٬۸۰۰ نفر (کمتر از پیش‌بینی وست‌پک) مشارکت نیروی کار: کاهش ۰.۶٪ در یک سال گذشته رشد اشتغال سالانه: ۱.۱٪ (کمتر از میانگین بلندمدت ۱.۹٪) در حالی که نرخ بیکاری استرالیا در ژانویه روی عدد ۴.۱٪ باقی مانده، بانک وست‌پک هشدار می‌دهد که این ثبات ظاهری ممکن است ناشی از کاهش مشارکت نیروی کار باشد، نه رشد واقعی اشتغال. این موضوع می‌تواند سیگنال‌های اشتباه به بازار و بانک مرکزی بدهد.  ثبات نرخ بیکاری؛ پشت پرده چیست؟ بر اساس داده‌های رسمی و بازخوانی‌ مقاله بانک وست‌پک توسط یوتوتایمز، نرخ بیکاری در ژانویه روی عدد ۴.۱٪ باقی مانده — عددی که در نگاه اول می‌تواند نشانه‌ای از بازار کار پایدار باشد. اما وست‌پک هشدار می‌دهد که این ثبات بیشتر ناشی از کاهش مشارکت نیروی کار است، نه رشد واقعی اشتغال. اگر مشارکت در شش ماه گذشته ثابت مانده بود، نرخ بیکاری به‌جای ۴.۱٪، به حدود ۴.۵٪ می‌رسید. اشتغال رشد کرده یا فقط کمتر افراد دنبال کار هستند؟ رشد اشتغال در ژانویه ۱۷٬۸۰۰ نفر بوده — کمتر از پیش‌بینی وست‌پک (۴۰٬۰۰۰ نفر) و نزدیک به میانگین بازار. این عدد پس از نوسانات شدید در ماه‌های قبل (کاهش ۳۰٬۳۰۰ نفر در نوامبر و جهش ۶۸٬۵۰۰ نفر در دسامبر) منتشر شده است. در عین حال، میانگین ساعات کاری ۰.۶٪ افزایش یافته که بخشی از آن به دلیل کاهش مرخصی‌ها در ژانویه است. مشارکت نیروی کار؛ محرک پنهان نرخ بیکاری مشارکت نیروی کار طی یک سال گذشته ۰.۶ واحد درصد کاهش یافته — به این معنا که افراد کمتری در جستجوی کار هستند. این کاهش باعث شده رشد اشتغال ضعیف‌تر از حد انتظار، تأثیر کمتری بر نرخ بیکاری بگذارد. وست‌پک این کاهش را به عوامل چرخه‌ای نسبت می‌دهد؛ از جمله کاهش فشار هزینه‌های زندگی که انگیزه افراد برای ورود به بازار کار را کم کرده است.  پیامدها برای بانک مرکزی استرالیا برای بانک مرکزی استرالیا (RBA)، این داده‌ها تصویر پیچیده‌ای از بازار کار ارائه می‌دهند. در حالی که نرخ بیکاری پایین می‌تواند نگرانی‌هایی درباره تورم ایجاد کند، ضعف در مشارکت و رشد اشتغال نشان می‌دهد که بازار کار واقعاً در حال «فشردگی» نیست. وست‌پک تأکید می‌کند که افت نرخ بیکاری ناشی از کاهش مشارکت، سیگنال تورمی متفاوتی نسبت به افت ناشی از رشد استخدام دارد. جمع‌بندی استراتژیک بازار کار استرالیا در مرحله‌ای از «ثبات ظاهری» قرار دارد؛ اما زیر سطح، نشانه‌هایی از ضعف تقاضا و کاهش مشارکت دیده می‌شود. این وضعیت می‌تواند بانک مرکزی را در مسیر سیاست‌گذاری محتاطانه نگه دارد و بازارها را در فاز «انتظار برای داده‌های بعدی» قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دالی، عضو فدرال رزرو: سیاست پولی در جایگاه خوبی قرار دارد

بر اساس گفت‌وگوی مری دالی با رابرت کاپلان و بازخوانی‌شده توسط یوتوتایمز، رئیس فدرال رزرو سان‌فرانسیسکو اعلام کرد که پس از کاهش مجموعاً ۷۵ نقطه پایه نرخ بهره در سال گذشته، سیاست پولی اکنون «در جایگاه خوبی» قرار دارد. او گفت هر دو بخش از مأموریت دوگانه فدرال رزرو — ثبات قیمت‌ها و اشتغال کامل — در وضعیت مناسبی هستند و بانک مرکزی اکنون فرصت دارد داده‌های جدید و نیروهای ساختاری مانند هوش مصنوعی و بهره‌وری را با دقت بیشتری ارزیابی کند. نکات کلیدی سخنان دالی: بازار کار «آرام‌تر» شده و در وضعیت متعادل‌تری قرار دارد. تورم خارج از بخش کالا همچنان در مسیر کاهش است. با کمرنگ شدن اثر تعرفه‌ها، انتظار می‌رود تورم بیشتر کاهش یابد. «آخرین مرحله» رساندن تورم به هدف دشوار است و شوک‌هایی مانند تعرفه‌ها روند را پیچیده کرده‌اند. سرمایه‌گذاری در هوش مصنوعی ناشی از تقاضای واقعی است، نه هیجان سفته‌بازانه دالی معتقد نیست سرمایه‌گذاری‌های AI فشار تورمی جدید ایجاد کنند. اثرات بهره‌وری ناشی از AI در سال جاری و آینده محور اصلی تصمیم‌گیری FOMC خواهد بود. دالی در سال ۲۰۲۷ عضو دارای حق رأی در کمیته بازار آزاد خواهد بود. او تأکید کرد که فدرال رزرو باید از «زیاده‌روی» در واکنش‌ها پرهیز کند و نه از اقتصاد عقب بماند و نه بیش از حد جلوتر برود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم فشردگی بازار کار در ژانویه ۲۰۲۶؛ آیا مسیر نرخ بهره استرالیا تغییر می‌کند؟

در یک نگاه رشد اشتغال: +۱۷.۸ هزار نفر (مطابق انتظارات) رشد اشتغال تمام‌وقت: +۵۰.۵ هزار نفر کاهش اشتغال پاره‌وقت: −۳۲.۷ هزار نفر نرخ بیکاری: ثابت در ۴.۱٪ (بهتر از پیش‌بینی ۴.۲٪) داده‌های اشتغال ژانویه ۲۰۲۶ استرالیا نشان دادند که بازار کار همچنان در وضعیت «فشرده» باقی مانده است. این گزارش اگرچه به‌تنهایی تضمینی برای افزایش نرخ بهره در ماه مارس نیست، اما مسیر تصمیم‌گیری بانک مرکزی را به سمت سیاست‌های انقباضی‌تر سوق می‌دهد. بازار کار همچنان فشرده است؛ ترکیب اشتغال چه می‌گوید؟ بر اساس گزارش منتشرشده توسط tradingeconomics و بازخوانی یوتوتایمز، رشد اشتغال در ژانویه ۱۷.۸ هزار نفر بود — عددی نزدیک به پیش‌بینی‌ها. اما ترکیب این رشد اهمیت بیشتری دارد: اشتغال تمام‌وقت با جهش ۵۰.۵ هزار نفری همراه بود اشتغال پاره‌وقت با کاهش ۳۲.۷ هزار نفری مواجه شد این ترکیب نشان می‌دهد که تقاضای واقعی برای نیروی کار همچنان قوی است و بازار کار دچار افت ناگهانی نشده است. نرخ بیکاری؛ پایین‌تر از مسیر پیش‌بینی‌شده بانک مرکزی نرخ بیکاری در سطح ۴.۱٪ باقی ماند — در حالی که انتظار می‌رفت به ۴.۲٪ برسد. این عدد پایین‌تر از مسیر پیش‌بینی‌شده در بیانیه سیاست پولی فوریه بانک مرکزی استرالیاست. نرخ مشارکت نیز در سطح ۶۶.۷٪ ثابت ماند؛ عددی که نشان می‌دهد عرضه نیروی کار فشار جدیدی بر نرخ بیکاری وارد نکرده است. ساعات کاری؛ سیگنال تقاضای پایدار برای نیروی کار ساعات کاری در ماه ژانویه ۰.۶٪ افزایش یافت — نشانه‌ای از آن‌که کارفرمایان همچنان از نیروی کار موجود به‌صورت فشرده استفاده می‌کنند. این رشد در ساعات کاری معمولاً با افزایش فشار بر ظرفیت بازار کار همراه است. افت مداوم تعداد بیکاران؛ سیگنال مهم برای سیاست‌گذاران تعداد کل افراد بیکار برای چهارمین ماه متوالی کاهش یافته است. آخرین بار چنین روندی پیش از آغاز چرخه افزایش نرخ بهره در ماه مه ۲۰۲۲ دیده شده بود. این کاهش مداوم نشان می‌دهد که «شُلی بازار کار» در حال افزایش نیست و ظرفیت جذب نیروی کار همچنان بالا باقی مانده است. جمع‌بندی بررسی یوتوتایمز نشان می‌دهد که بازار کار استرالیا در فاز «فشردگی پایدار» قرار دارد. داده‌های ژانویه به‌تنهایی تصمیم بانک مرکزی برای افزایش نرخ بهره در ماه مارس را قطعی نمی‌کند، اما مسیر را برای چنین تصمیمی هموارتر می‌سازد. اگر فشارهای تورمی ادامه یابد، این داده‌ها می‌توانند به‌عنوان پشتوانه‌ای برای ادامه سیاست‌های انقباضی عمل کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – ژانویه ۲۰۲۶

تغییرات اشتغال استرالیا - ژانویه - Employment Change  واقعی .................. 17.8K  پیش‌بینی ............. 20.0K  قبلی .....................68.5K (این داده از 65.2K تجدید شده است.) نرخ بیکاری استرالیا - ژانویه - Unemployment Rate  واقعی .................. %4.1  پیش‌بینی ............. %4.2  قبلی ................... %4.1 تغییرات اشتغال تمام‌وقت استرالیا - ژانویه - Full Time Employment Change  واقعی .................. 50.5K قبلی ................... 56.9K (این داده از 54.8k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - ژانویه - Part Time Employment Change  واقعی .................. 32.7K- قبلی ................... 11.7k (این داده از 10.4kتجدید شده است) نرخ مشارکت Participation Rate (ژانویه)  واقعی ............ %66.7  پیش‌بینی ............. %66.8  قبلی ................... %68.5 (این داده از %66.7 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

«رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا

در یک نگاه اقتصاد آمریکا در ۲۰۲۵ رشد قابل‌قبولی ثبت کرده، اما اشتغال تقریباً متوقف مانده است؛ پدیده‌ای که به «رونق بدون اشتغال» تعبیر می‌شود. برخلاف اوایل دهه ۲۰۰۰، این بار شکاف میان GDP و اشتغال بدون وقوع رکود شکل گرفته است. رشد بهره‌وری و موج هوش مصنوعی سود شرکت‌ها را تقویت کرده، اما بازار کار (به‌ویژه مشاغل یقه‌سفید) تحت فشار قرار دارد. اقتصاد آمریکا در حال خلق ثروت است، اما نه لزوماً شغل. برآوردها نشان می‌دهد تولید ناخالص داخلی در سال ۲۰۲۵ حدود ۲.۷ درصد رشد کرده؛ رقمی که برای یک اقتصاد توسعه‌یافته، عملکردی قابل‌قبول به شمار می‌رود. با این حال، رشد اشتغال در همین بازه زمانی ناچیز بوده و این واگرایی توجه اقتصاددانان را به پدیده‌ای جلب کرده که یادآور «بهبود بدون اشتغال» پس از ترکیدن حباب فناوری در اوایل دهه ۲۰۰۰ است. تفاوت کلیدی با آن دوره در این است که آن زمان اقتصاد از رکود خارج می‌شد، اما اکنون این شکاف در میانه یک دوره انبساطی رخ داده است؛ موضوعی که به گفته تحلیلگران، در دوران پساجنگ جهانی دوم سابقه نداشته است. دایان سوانک، اقتصاددان ارشد KPMG، وضعیت فعلی را به «چهارپایه‌ای با یک پایه» تشبیه می‌کند؛ رشدی که بر بهره‌وری و سرمایه‌گذاری تکیه دارد، اما پشتوانه اشتغال گسترده ندارد. در سطح سیاسی، دونالد ترامپ احتمالاً از آمار رشد اقتصادی در سخنرانی سالانه خود دفاع خواهد کرد. مصرف‌کنندگان، بازار سهام و سرمایه‌گذاری شرکت‌ها (به‌ویژه در حوزه هوش مصنوعی) در سال ۲۰۲۵ از اقتصاد حمایت کرده‌اند. داده‌های تازه نیز نشان می‌دهد سرمایه‌گذاری بنگاه‌ها سال را قدرتمند به پایان رسانده و تولید صنعتی در ژانویه بیشترین افزایش تقریباً یک‌ساله را ثبت کرده است. اما پشت این تصویر مثبت، بازار کار نشانه‌های فرسایش را بروز می‌دهد. رشد بهره‌وری که برخی آن را به موج هوش مصنوعی نسبت می‌دهند، در حال افزایش است، اما به افزایش اشتغال منجر نشده است. “ «این وضعیت یادآور سخنرانی معروف بن برنانکی در سال ۲۰۰۳ درباره «بهبود بدون اشتغال» است؛ دوره‌ای که کاهش مشاغل تولیدی و اداری، هم‌زمان با رشد فناوری، ساختار بازار کار را تغییر داد..» محمد زمانی اکنون نیز بیشترین فشار بر مشاغل یقه‌سفید وارد شده است. نرخ بیکاری در میان افراد دارای تحصیلات دانشگاهی افزایش یافته، در حالی که در برخی مشاغل یقه‌آبی حتی کاهش مشاهده شده است. این تغییر ترکیب بیکاری نشان می‌دهد بازتخصیص نیروی کار در جریان است؛ فرآیندی که با گسترش استفاده از ابزارهای هوش مصنوعی در محیط‌های اداری هم‌زمان شده است. با این حال، میزان واقعی جایگزینی نیروی انسانی توسط AI همچنان محل بحث است. جروم پاول اخیراً تأکید کرده موج کنونی بهره‌وری از پنج یا شش سال پیش آغاز شده و لزوماً به استقرار گسترده مدل‌های زبانی بزرگ محدود نمی‌شود. برخی دیگر از سیاست‌گذاران فدرال رزرو معتقدند اصلاح ساختارها و تغییر مدل‌های کسب‌وکار پس از همه‌گیری، اکنون ثمر داده است. از سوی دیگر، بازار سهام و سودآوری شرکت‌ها در اوج قرار دارند. شاخص‌های سهامی نزدیک به رکوردهای تاریخی‌اند و حاشیه سود شرکت‌ها در سطوحی قرار دارد که از پایان جنگ جهانی دوم بی‌سابقه بوده است. سرمایه‌گذاران از افزایش بهره‌وری و کاهش هزینه‌ها بهره می‌برند، اما این دستاوردها هنوز به افزایش پایدار دستمزدها منجر نشده است. طبق بررسی‌های یوتوتایمز؛ داده‌های اخیر اشتغال نشان می‌دهد هرچند در ژانویه افزایش استخدام مشاهده شده، بخش عمده آن در حوزه‌های سلامت و خدمات اجتماعی متمرکز بوده است. مشاغل اداری و مدیریتی همچنان با ضعف تقاضا مواجه‌اند. رشد دستمزدها نیز در حال کند شدن است؛ نشانه‌ای از کاهش قدرت چانه‌زنی کارگران. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ اقتصاددانانی مانند مایکل پیرس از Oxford Economics هشدار می‌دهند که ترکیب «بهره‌وری بالا، استخدام بیش از حد در گذشته و نااطمینانی سیاستی» اقتصاد را در برابر شوک‌ها آسیب‌پذیر می‌کند؛ زیرا بازار کار مهم‌ترین سپر در برابر رکود است. اگر این سپر تضعیف شود، حتی رشد مناسب GDP نیز نمی‌تواند از اقتصاد در برابر افت ناگهانی محافظت کند. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد آمریکا در حال تجربه پدیده‌ای کم‌سابقه است: رشد قوی بدون پشتوانه اشتغال گسترده. اگر افزایش بهره‌وری به افزایش دستمزدها و فرصت‌های شغلی منجر نشود، این «رونق بدون اشتغال» می‌تواند به تدریج به چالشی ساختاری برای پایداری رشد تبدیل شود؛ چالشی که هم برای سیاست‌گذاران پولی و هم برای دولت، آزمونی جدی در سال‌های پیش‌رو خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تثبیت نرخ بهره در ۲.۲۵ درصد؛ چرا بانک مرکزی نیوزیلند نقشه راه خود را صعودی کرد؟

در یک نگاه تثبیت نرخ بهره (OCR): ابقای نرخ در سطح ۲.۲۵٪ که مطابق با پیش‌بینی اکثر تحلیل‌گران بود. تعدیل چشم‌انداز آینده: افزایش برآورد نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ نسبت به گزارش قبلی. هدف‌گذاری تورمی: پیش‌بینی بازگشت نرخ تورم به محدوده ۱ تا ۳ درصد در فصل جاری. احتمال تغییر در پایان سال: آمادگی مشروط برای آغاز چرخه افزایش نرخ‌ها در اواخر سال ۲۰۲۶. بانک مرکزی نیوزیلند در نخستین تصمیم‌گیری سال ۲۰۲۶، نرخ بهره رسمی را در سطح ۲.۲۵٪ تثبیت کرد، اما با تغییر در پیش‌بینی‌های بلندمدت، سیگنالی متفاوت به بازار مخابره کرد. این نهاد با اصلاح صعودی مسیر آینده نرخ‌ها، نشان داد که علیرغم حفظ سیاست‌های حمایتی در مقطع فعلی، خود را برای عبور تدریجی از دوران پول ارزان و مقابله با تورم در ماه‌های پیش‌رو آماده می‌کند. ابقای نرخ بهره؛ اولویت‌دهی به بازیابی اقتصادی بانک مرکزی نیوزیلند در این نشست تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. دلیل اصلی این رویکرد، حمایت از اقتصادی است که هنوز در مراحل اولیه بازیابی قرار دارد. با وجود اینکه تورم در اواخر سال ۲۰۲۵ اندکی بالاتر از محدوده هدف بود، مقامات پولی معتقدند هزینه‌هایی مانند انرژی و خدمات شهری همچنان محرک تورم هستند و برای مهار آن‌ها نیاز به یک سیاست «صبر و انتظار» وجود دارد. تغییر در نقشه راه؛ پیام صعودی برای بازارهای مالی نکته‌ای که بیشترین واکنش را در بازار فارکس و اوراق قرضه به همراه داشت، بازبینی صعودی در مسیر آینده نرخ بهره بود. بر اساس داده‌های جدید، پیش‌بینی می‌شود نرخ بهره در ژوئن ۲۰۲۶ به ۲.۲۶٪ و در مارس ۲۰۲۷ به ۲.۵۲٪ برسد. این ارقام نسبت به پیش‌بینی‌های قبلی در نوامبر گذشته بالاتر هستند و نشان می‌دهند که بانک مرکزی به سمت یک «سیاست انقباضی تدریجی» حرکت می‌کند؛ وضعیتی که در آن هزینه استقراض برای کنترل تورم به آرامی افزایش می‌یابد. دیدگاه‌های رئيس بانک مرکزی؛ عادی‌سازی مشروط آنا برمن، رئيس بانک مرکزی نیوزیلند، در نشست خبری پس از تصمیم‌گیری اعلام کرد که احتمال افزایش نرخ بهره تا پایان سال جاری میلادی وجود دارد، اما این اقدام قطعی نیست. او تأکید کرد که بانک مرکزی زمانی دست به ماشه افزایش نرخ خواهد برد که از قدرت گرفتن اقتصاد و ثبات فشارهای تورمی اطمینان حاصل کند. این وضعیت نشان‌دهنده فاز «انتظار برای حرکت بعدی» است، جایی که سیاست‌گذاران به جای پیش‌داوری، بر اساس داده‌های کلان تصمیم خواهند گرفت. وضعیت بازار مسکن و اشتغال در بخش دیگری از گزارش، به ثبات نسبی در بازار کار اشاره شده است، هرچند نرخ بیکاری همچنان در سطوح بالایی قرار دارد. همچنین بانک مرکزی تصریح کرد که انتظار جهش ناگهانی در قیمت مسکن را ندارد. این رویکرد نشان می‌دهد که مقامات پولی قصد دارند با سرعتی بسیار ملایم به سمت عادی‌سازی نرخ‌ها حرکت کنند تا از وارد شدن شوک ناگهانی به معیشت خانوارها جلوگیری شود. جمع‌بندی استراتژیک این گزارش بر پایه داده‌های منتشرشده در investinglive و بازخوانی یوتوتایمز برای فارسی‌زبانان تنظیم شده است. در حال حاضر بازار پولی نیوزیلند در مرحله «تثبیت با سوگیری صعودی» قرار دارد. روند فعلی: بازار در حال هضم این واقعیت است که اولین مرحله افزایش نرخ بهره، زودتر از آنچه در نوامبر پیش‌بینی شده بود، رخ خواهد داد. فاز بازار: اقتصاد در مرحله «آزمون اعتماد» قرار دارد و نگاه سرمایه‌گذاران از این پس به داده‌های تورمی ماهانه دوخته خواهد شد تا زمان دقیق تغییر سیاست‌ها را پیش‌بینی کنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات مدعیان بیکاری انگلیس – ژانویه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - ژانویه - Claimant Count Change  واقعی .................. 28.6هزار نفر پیش‌بینی ............ 22.8 هزار نفر  قبلی ..................... 2.7 هزار نفر (این داده از 17.9 هزار نفر تجدید شده است) نرخ بیکاری انگلیس - دسامبر - Unemployment Rate  واقعی .................. %5.2  پیش‌بینی ............. %5.2  قبلی .................... %5.1 شاخص متوسط درآمد به همراه مزایا - دسامبر - Average Earnings Index  واقعی .................. %4.2  پیش‌بینی ............... %4.6  قبلی .................... %4.6 (این داده از 4.7 درصد تجدید شده است.) گزارش بازار کار بریتانیا همچنان با مشکلات کیفی داده‌ها مواجه است و به نظر می‌رسد این وضعیت ادامه‌دار باشد. اداره آمار بریتانیا در حال بررسی احتمال تأخیر در اجرای نسخه جدید نظرسنجی اشتغال است. بر اساس داده‌های منتشرشده، آمار اشتغال در بریتانیا ضعیف‌تر از انتظار بوده‌اند، اما تحلیلگران معتقدند این گزارش تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی انگلیس نخواهد داشت؛ چرا که بانک پیش‌تر ضعف بازار کار را پیش‌بینی کرده و احتمال کاهش بیشتر نرخ بهره را در نظر گرفته است. با این حال، گزارش امروز می‌تواند انتظارات برای کاهش نرخ بهره در نشست بعدی را تقویت کند. معامله‌گران پیش‌تر احتمال کاهش نرخ را ۷۰٪ قیمت‌گذاری کرده بودند و انتظار می‌رود این احتمال پس از باز شدن بازارها به ۸۰٪ یا حتی ۹۰٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای حضور سایه‌وار ترامپ در ژنو؛ آیا توافق بزرگ برای نفت ۶۰ دلاری نزدیک است؟

در یک نگاه نفت برنت در محدوده ۶۷ تا ۶۸ دلار؛ WTI حوالی ۶۳ دلار رزمایش ایران در تنگه هرمز، ریسک ژئوپلیتیک را افزایش داده است. ترامپ: در مذاکرات ژنو به‌صورت غیرمستقیم مشارکت خواهد داشت. اوپک‌پلاس احتمالاً از آوریل عرضه را افزایش می‌دهد. قیمت نفت در آستانه مذاکرات هسته‌ای ایران و آمریکا، در محدوده‌ای ثابت مانده است. رزمایش دریایی ایران در تنگه هرمز، ریسک عرضه را بالا برده، اما امید به پیشرفت دیپلماتیک و تصمیمات آتی اوپک‌پلاس، مانع جهش قیمت‌ها شده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. رزمایش ایران در تنگه هرمز؛ ریسک عرضه بالا می‌رود ایران در آستانه مذاکرات هسته‌ای با آمریکا، رزمایش دریایی در تنگه هرمز برگزار کرده است؛ منطقه‌ای که بخش بزرگی از صادرات نفت جهان از آن عبور می‌کند. این اقدام باعث شده: ریسک ژئوپلیتیک افزایش یابد. حق بیمه ریسک در قیمت نفت لحاظ شود. بازارها با احتیاط بیشتری معامله کنند. تنگه هرمز مسیر اصلی صادرات نفت کشورهای خلیج فارس از جمله عربستان، امارات، کویت، عراق و خود ایران است. ترامپ: مشارکت غیرمستقیم در مذاکرات ژنو رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرده که در مذاکرات ژنو با ایران به‌صورت غیرمستقیم مشارکت خواهد داشت. او گفته امیدوار است ایران خواهان توافق باشد، اما هم‌زمان مواضع سخت‌گیرانه‌ای را نیز مطرح کرده که فضای دیپلماتیک را پیچیده‌تر کرده است. قیمت‌ها در محدوده؛ نقدینگی محدود در آسیا در زمان انتشار گزارش: نفت برنت در محدوده ۶۷ دلار قرار دارد. نفت WTI حوالی ۶۳ دلار معامله می‌شود. تعطیلات روز رئیس‌جمهور در آمریکا و سال نو قمری در آسیا باعث شده نقدینگی بازار محدود باشد و نوسانات کمتر دیده شود. اوپک‌پلاس؛ آماده افزایش عرضه در صورت تداوم اختلالات برخی تحلیلگران معتقدند اگر اختلالات عرضه (مانند کاهش صادرات روسیه) ادامه یابد و قیمت‌ها در محدوده ۶۵–۷۰ دلار باقی بمانند، اوپک‌پلاس ممکن است از آوریل عرضه را افزایش دهد. این تصمیم می‌تواند با هدف: پاسخ به تقاضای تابستانی کنترل قیمت‌ها و جلوگیری از کمبود عرضه اتخاذ شود. چشم‌انداز بلندمدت؛ توافق‌های دیپلماتیک می‌توانند قیمت‌ها را کاهش دهند برخی بانک‌ها پیش‌بینی کرده‌اند که: توافق ایران–آمریکا و پیشرفت در مذاکرات روسیه–اوکراین می‌توانند در نیمه اول سال ۲۰۲۶ باعث افزایش عرضه و کاهش قیمت نفت شوند؛ به‌طوری که قیمت برنت به محدوده ۶۰ دلار بازگردد. جمع‌بندی استراتژیک: فاز «تثبیت با ریسک ژئوپلیتیک» بازار نفت اکنون در فاز «تثبیت با ریسک ژئوپلیتیک» قرار دارد: قیمت‌ها در محدوده مشخصی مانده‌اند. رزمایش ایران و مذاکرات ژنو عامل ریسک هستند. اوپک‌پلاس آماده واکنش به اختلالات عرضه است. اما چشم‌انداز بلندمدت به سمت کاهش قیمت‌ها متمایل است. معامله‌گران باید تحولات دیپلماتیک و تصمیمات اوپک‌پلاس را با دقت دنبال کنند. سؤال پایانی آیا مذاکرات ژنو می‌توانند ریسک ژئوپلیتیک را کاهش دهند — یا بازار نفت دوباره با موجی از افزایش قیمت مواجه خواهد شد؟

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تله خرس‌ها در بازار دلار؟ چرا فروشندگان دلار باید نگران یک شوک ناگهانی باشند؟

در یک نگاه موقعیت سرمایه‌گذاران در دلار آمریکا به منفی‌ترین سطح از ژانویه ۲۰۱۲ رسیده است. موقعیت‌های فروش (Short) از رکوردهای قبلی نیز فراتر رفته‌اند. ضعف بازار کار آمریکا، مهم‌ترین ریسک نزولی برای دلار است. احتمال بازگشت ناگهانی قیمت‌ها در صورت انتشار داده‌های قوی وجود دارد. بر اساس نظرسنجی جدید بانک آمریکا، موقعیت سرمایه‌گذاران در بازار دلار آمریکا به پایین‌ترین سطح تاریخی رسیده است. این وضعیت نشان‌دهنده اجماع گسترده درباره چشم‌انداز ضعیف اقتصاد آمریکا و احتمال کاهش نرخ بهره توسط فدرال رزرو است؛ اما همین تراکم در موقعیت‌های فروش می‌تواند زمینه‌ساز نوسانات شدید و بازگشت‌های ناگهانی باشد. این گزارش بر پایه داده‌های منتشرشده توسط Bank of America و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. دلار در پایین‌ترین موقعیت سرمایه‌گذاری تاریخ طبق نظرسنجی ماه فوریه بانک آمریکا، سرمایه‌گذاران اکنون بیشترین موقعیت منفی را نسبت به دلار آمریکا دارند. میزان قرارگیری در موقعیت فروش (Short) از رکوردهای قبلی، از جمله کف ثبت‌شده در آوریل گذشته، نیز فراتر رفته است. این داده‌ها نشان می‌دهند که بازار به‌طور گسترده انتظار دارد: رشد اقتصادی آمریکا ضعیف‌تر شود. تورم کاهش یابد. و فدرال رزرو در ماه‌های آینده سیاست‌های انبساطی‌تری اتخاذ کند. نقش بازار کار در مسیر دلار با وجود ثبات نسبی در داده‌های اشتغال، سرمایه‌گذاران معتقدند که ضعف بیشتر در بازار کار می‌تواند فشار بیشتری بر دلار وارد کند. افزایش نرخ بیکاری یا کاهش در روند استخدام می‌تواند: انتظارات کاهش نرخ بهره را تقویت کند. تفاوت نرخ بهره با سایر ارزها را افزایش دهد. و در نهایت باعث افت بیشتر دلار شود. ریسک بازگشت ناگهانی؛ بازار در فاز «تراکم فروش» وقتی موقعیت‌های فروش بیش‌ازحد شلوغ می‌شوند، بازار وارد فاز «تراکم فروش» می‌شود؛ یعنی: اگر داده‌های اقتصادی برخلاف انتظار منتشر شوند. (مثلاً تورم بالا یا اشتغال قوی)، معامله‌گران مجبور به بستن موقعیت‌های فروش می‌شوند. و این می‌تواند باعث بازگشت سریع و نوسان شدید در قیمت دلار شود. فدرال رزرو و سیاست پولی؛ نگاه به آینده با کاهش نگرانی‌ها درباره استقلال فدرال رزرو پس از معرفی «کوین وارش» به‌عنوان رئیس جدید، بازار همچنان منتظر سیگنال‌های جدید از بانک مرکزی است. تا آن زمان، مسیر دلار به‌شدت وابسته به: داده‌های تورم گزارش‌های اشتغال و موضع‌گیری‌های رسمی فدرال رزرو خواهد بود. ✔️ بیشتر بخوانید: نظم نوین ترامپ و چرخش آرام سوئد به سوی یورو جمع‌بندی استراتژیک: فاز «انتظار با ریسک نوسان بالا» بر اساس داده‌های بانک آمریکا، بازار دلار اکنون در فاز «انتظار با ریسک نوسان بالا» قرار دارد: موقعیت‌های فروش سنگین شده‌اند. داده‌های ضعیف می‌توانند افت را ادامه دهند. اما داده‌های قوی می‌توانند باعث بازگشت سریع شوند. معامله‌گران باید مراقب انتشار داده‌های کلان آمریکا باشند؛ زیرا هر سیگنال می‌تواند جهت بازار را تغییر دهد. سؤال پایانی آیا بازار دلار آمریکا در مسیر افت تدریجی باقی خواهد ماند — یا داده‌های اقتصادی آینده می‌توانند موجی از بازگشت‌های ناگهانی ایجاد کنند؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر