TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

ترس از هوش مصنوعی، فرصت‌های جذاب خرید در بازار سهام آمریکا خلق می‌کند

شرکت مورگان استنلی اعلام کرده است که نوسانات اخیر بازار که ناشی از نگرانی‌ها درباره هوش مصنوعی (AI) بوده، ممکن است در واقع برای سرمایه‌گذاران مفید باشد. در حالی که برخی از سرمایه‌گذاران نگران اختلالات ناشی از هوش مصنوعی هستند، تنها بخش کوچکی (۱۳٪) از شرکت‌های S&P 500 واقعاً در معرض ریسک قرار دارند. هم‌زمان، شرکت‌هایی که هوش مصنوعی را به کار گرفته‌اند، از افزایش حاشیه سود، قدرت بالای قیمت‌گذاری و بهره‌مندی‌های قابل اندازه‌گیری و رو به رشد برخوردار هستند. انتظار می‌رود بخش‌هایی مانند بانکداری، خدمات تجاری و نرم‌افزار بیشترین بهره را ببرند، زیرا هوش مصنوعی موجب افزایش بهره‌وری و توانمندی‌ها می‌شود.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

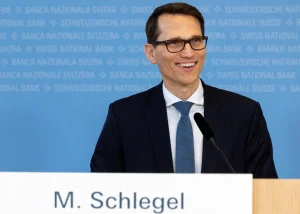
رئیس بانک ملی سوئیس، اشلگل: بر این باوریم که تورم در ماه‌های آینده افزایش خواهد یافت

ممکن است چند ماهی با تورم منفی داشته باشیم، اما این یک سیگنال هشداردهنده نیست، چرا که ما تورم را در افق میان‌مدت بررسی می‌کنیم. تورم ماهانه منفی در سال ۲۰۲۶ محتمل است. بانک ملی سوئیس آماده است تا در صورت لزوم در بازارهای ارز مداخله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک ملی سوئیس، اشلگل: فشار تورمی سوئیس تقریباً بدون تغییر باقی مانده است

مسیر میان‌مدت تورم برای ما اهمیت دارد. رشد اقتصادی سوئیس در سال ۲۰۲۵ کُند بود، اما تفاوت‌های چشمگیری میان بخش‌های مختلف وجود داشت. بانک ملی سوئیس رشد اقتصادی این کشور را در سال ۲۰۲۶ حدود ۱٪ پیش‌بینی می‌کند. انتظار دارم تورم در فصل‌های آینده شتاب بگیرد. یک چهارم از شرکت‌های سوئیسی مورد پرسش، تحت تأثیر منفی تعرفه‌های آمریکا قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: S&P 500 سال ۲۰۲۶ را در ۷,۵۰۰ واحد تمام می‌کند

نظرسنجی خبرگزاری رویترز پیش‌بینی می‌کند که شاخص S&P 500 تا پایان سال ۲۰۲۶ با رشدی نزدیک به ۱۰ درصد، به سطح حدود ۷,۵۰۰ واحد خواهد رسید. همچنین طبق این نظرسنجی، شاخص صنعتی داوجونز در پایان سال ۲۰۲۶ به ۵۲,۰۰۰ واحد خواهد رسید. در این گزارش آمده است که درآمدهای شرکت‌ها و رشد اقتصادی پایدار، عوامل اصلی این رشد خواهند بود. تحقق این پیش‌بینی به معنای ثبت چهارمین سال متوالی رشد برای بازار سهام خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵ سهمی که هر سرمایه‌گذار باید در ۲۰۲۶ زیر نظر داشته باشد

در یک نگاه اکنون بهترین زمان برای سرمایه‌گذاری بلندمدت در چند غول فناوری محسوب می‌شود مایکروسافت (MSFT): با رشد ۱۷٪ در آخرین گزارش درآمدزایی و نسبت P/E پیش‌بینی‌شده ۲۴، فرصت طلایی برای خرید ارائه می‌دهد. آمازون (AMZN): با کاهش ۲۰٪ نسبت به اوج و رشد ۲۴٪ واحد AWS و تراشه‌های AI، فرصتی ارزشمند برای خرید است. آلفابت (GOOG): پیشتاز هوش مصنوعی مولد با پروژه‌های هیجان‌انگیز، پتانسیل رشد فوق‌العاده دارد. ترید دسک (TTD): با کاهش بیش از ۸۰٪ از اوج خود، نسبت P/E پیش‌بینی‌شده تنها ۱۲، زمان طلایی برای سرمایه‌گذاری است. برودکام (AVGO): با رشد ۱۰۰٪ تراشه‌های هوش مصنوعی و شراکت با غول‌های این حوزه، روند صعودی تازه شروع شده است. بازار پر از فرصت‌های سرمایه‌گذاری فوق‌العاده است. اکثر فرصت‌های سرمایه‌گذاری بلندمدت اکنون با قیمت مناسبی در دسترس هستند و مشخص نیست این شرایط تا چه زمانی باقی می‌ماند. پیش‌بینی می‌شود هر کدام از این سهام در سال‌های آینده می‌تواند بازدهی چشمگیری داشته باشند و خرید آن‌ها در قیمت فعلی بهترین فرصت را برای حداکثر سود سرمایه‌گذاران فراهم می‌کند. این گزارش را FOOL منتشر شده و توسط یوتوتایمز بازخوانی شده است. مایکروسافت (Microsoft) شرکت مایکروسافت (MSFT) نیازی به معرفی ندارد. نرم‌افزارهای این شرکت تقریباً در تمامی روزهای کاری در محیط‌های کسب‌وکار مورد استفاده قرار می‌گیرند و چندین بخش تجاری موفق دیگر نیز دارد. مایکروسافت تاکنون نتایج موفقیت‌آمیزی ثبت کرده است، از جمله رشد ۱۷٪ در آخرین گزارش درآمدزایی خود. با این حال، بازار در ماه‌های اخیر به سهام مایکروسافت توجهی نکرده و اکنون فرصتی طلایی برای خرید فراهم شده است. با توجه به اینکه نسبت قیمت سهام مایکروسافت به سود پیش‌بینی‌شده (Forward P/E) برابر با ۲۴ است، سهام این شرکت در تقریباً سه سال گذشته این‌قدر ارزان نبوده است و اکنون زمان بسیار مناسبی برای خرید آن محسوب می‌شود. آمازون (AMAZON) آمازون (AMZN) نیز سال 2026 را با نوسانات زیاد شروع کرده است. سهام این شرکت حدود ۲۰٪ نسبت به بالاترین رکورد خود کاهش یافته است. این فرصتی ارزشمند است که سرمایه‌گذاران باید از آن بهره ببرند، چرا که مهم‌ترین بخش آمازون در حال رشد است. هر چند اکثر افراد آمازون را به‌عنوان یک شرکت تجارت الکترونیک می‌شناسندبخش عمده‌ای از سود این شرکت از واحد رایانش ابری آن، یعنی سرویس‌های وب آمازون (AWS)، حاصل می‌شود. سرویس‌های وب آمازون بخش کلیدی سرمایه‌گذاری در آمازون است و رشد آن در حال شتاب گرفتن است. در فصل چهارم، درآمد این بخش نسبت به سال گذشته ۲۴٪ افزایش یافته که بهترین عملکرد سه‌ساله آن محسوب می‌شود. علاوه بر این، کسب‌وکار تراشه‌های اختصاصی آمازون با نرخ سه‌رقمی رشد کرده و نشان می‌دهد که محصولات جدید هوش مصنوعی (AI) این شرکت بسیار محبوب هستند. انتظار می‌رود آمازون در ادامه سال نتایج فوق‌العاده‌ای ارائه دهد. در نتیجه، اکنون زمان مناسبی برای خرید آن است. آلفابت (ALPHABET) برخلاف آمازون و مایکروسافت، بازار در حال حاضر علاقه زیادی به سهام آلفابت (GOOG) نشان می‌دهد. بخشی از این علاقه، به دلیل کاهش طولانی‌مدت ارزش آلفابت از زمان آغاز رونق هوش مصنوعی در سال ۲۰۲۳ است. با این حال، این شرکت به‌عنوان یکی از بازیگران قدرتمند در حوزه هوش مصنوعی مولد (generative AI) ظاهر شده و چندین پروژه هیجان‌انگیز در دست دارد. احتمال بالایی وجود دارد که آلفابت برنده نهایی در زمینه مدل‌سازی هوش مصنوعی عمومی باشد، که خبر فوق‌العاده‌ای برای سرمایه‌گذاران وفادار به آلفابت است که در سال‌های دشوار با سهام این شرکت همراه بودند. اگر مدل این شرکت به گزینه برتر تبدیل شود، آلفابت فضای زیادی برای رشد دارد و خرید سهام آن در شرایط فعلی، سرمایه‌گذاران را در معرض این پتانسیل صعودی قرار می‌دهد. ترید دسک (The Trade Desk) سهام شرکت ترید دسک (TTD) اخیراً عملکرد ضعیفی داشته است. این سهام نسبت به بالاترین رکورد خود، بیش از ۸۰٪ کاهش یافته و تحت تأثیر دو عامل قرار گرفته است. اول اینکه رشد آن کند شده است. پلتفرم تبلیغات خریداران ترید دسک (The Trade Desk) شاهد کاهش سهم بازار خود بوده، چرا که مشتریان به دنبال گزینه‌های دیگری برای قرار دادن تبلیغات خود هستند. با این حال، درآمد این شرکت در آخرین گزارش درآمدزایی خود ۱۸٪ افزایش یافته است و بنابراین رشد آن چندان کند نیست. دوم این که فشار فروش گسترده در سهام نرم‌افزاری رخ داده است، چرا که مدل‌های هوش مصنوعی مولد تهدیدی برای مدل کسب‌وکار این شرکت‌ها به‌شمار می‌آیند. با این حال، سهام شرکت ترید دسک همچنان در موقعیت خوبی قرار دارد تا رشد دو رقمی پایداری را در چند سال آینده حفظ کند، در حالی که سهام آن با نسبت قیمت به درآمد پیش‌بینی‌شده تنها ۱۲ معامله می‌شود که فوق‌العاده ارزان است. در حال حاضر زمان مناسبی برای خرید این سهام است، چرا که فرصت‌هایی با این شرایط به ندرت پیش می‌آیند. برودکام (Broadcom) در نهایت، شرکت برودکام (AVGO) را داریم. شرکت برودکام (Broadcom) در زمینه‌های متعددی فعالیت می‌کند، اما هیچ چیزی برای آینده آن به اندازه تراشه‌های اختصاصی هوش مصنوعی اهمیت ندارد. برودکام با چندین شرکت بزرگ فعال در هوش مصنوعی همکاری می‌کند تا تراشه‌های اختصاصی هوش مصنوعی طراحی کند که عملکرد قابل توجهی ارائه دهند، هرچند این موضوع با کاهش انعطاف‌پذیری همراه است. این واحدها برای یک نوع بار کاری خاص طراحی شده و در آن حوزه عملکرد بسیار عالی دارند. برودکام انتظار دارد رشد تراشه‌های هوش مصنوعی‌ آن در فصل اول به ۱۰۰٪ برسد، که این شرکت را به سریع‌ترین ارائه‌دهنده تراشه‌های محاسباتی هوش مصنوعی در بازار تبدیل می‌کند. این موضوع می‌تواند منجر به یک جهش صعودی شود، و با توجه به اینکه توسعه هوش مصنوعی انتظار می‌رود چندین سال ادامه یابد، احتمالاً روند صعودی سهام برودکام تازه آغاز شده است. جمع بندی بر اساس بازخوانی یوتوتایمز از مقاله FOOL، بازار سهام در سال ۲۰۲۶ فرصت‌های سرمایه‌گذاری کم‌نظیری ارائه می‌دهد. بسیاری از سهام بلندمدت، از مایکروسافت و آمازون گرفته تا آلفابت، ترید دسک و برودکام، اکنون با قیمت‌های جذاب در دسترس هستند. رشد پایدار، موقعیت‌های کلیدی در حوزه هوش مصنوعی و نسبت‌های P/E پایین، این سیگنال را می‌دهند که این شرکت‌ها پتانسیل بازدهی چشمگیر در سال‌های آینده دارند. سرمایه‌گذاری هوشمندانه امروز می‌تواند فرصت‌های طلایی برای سوددهی بلندمدت فراهم کند و شرایط فعلی بازار، شاید یکی از نادرترین مواقع برای ورود به این سهام باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی جدید UBS از «صخره ثبات»؛ چرا فرانک سوئیس قصد ارزان شدن ندارد؟

در یک نگاه تعدیل پیش‌بینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفت‌ارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشان‌دهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل می‌کند. محدودیت در مداخله پولی: تحلیل‌گران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید می‌کند که در دوران بدهی‌های سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایه‌های هوشمند به این کشور می‌شود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانی‌های مالی بر بازارهای بین‌المللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاوم‌ترین ارزهای جهان تثبیت کرده است. تحلیل‌های اخیر بانک‌های UBS و رابوبانک حاکی از آن است که ویژگی‌های بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسک‌های جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگی‌های یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش می‌یابد. بر همین اساس، رابوبانک پیش‌بینی خود برای جفت‌ارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان می‌دهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالش‌های بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معامله‌گران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس داده‌های منبع گزارش می‌دهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد می‌کند، اما تا زمانی که حرکت قیمت‌ها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیل‌گران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاست‌های تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود می‌کند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوش‌بینانه، فرانک را در میان دریای بدهی‌های جهانی، یک «صخره ثبات» توصیف می‌کند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریان‌های سرمایه ادامه می‌دهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایه‌گذاری برای دارایی‌های مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمی‌شود. جمع‌بندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایه‌گزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانه‌زنی، بلکه بر پایه واقعیت‌های اقتصادی به عنوان مقاوم‌ترین ارز در برابر ریسک‌های ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسک‌های ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایه‌گذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت شاخص‌های وال‌استریت با بازگشت ابهام تجاری؛ واکنش بازار به دور تازه تنش‌های تعرفه‌ای

در یک نگاه شاخص‌های اصلی بورس آمریکا در پی تحولات تازه تعرفه‌ای و رأی دیوان عالی با کاهش همراه شدند. داوجونز بیش از 800 واحد افت کرد و اس‌اندپی 500 و نزدک نیز عقب نشستند. ابهام درباره سیاست تجاری دولت و واکنش اروپا، فضای ریسک‌گریز را در بازارها تقویت کرده است. بازار سهام آمریکا روز دوشنبه با فشار فروش آغاز شد؛ در حالی که سرمایه‌گذاران همچنان در حال ارزیابی پیامدهای رأی اخیر دیوان عالی علیه بخشی از تعرفه‌های دولت ترامپ و همچنین اظهارات تازه او درباره افزایش نرخ پایه تعرفه‌ها هستند. شاخص داوجونز بیشترین افت را تجربه کرد و حدود ۱.۵ درصد، معادل بیش از 800 واحد، کاهش یافت. هم‌زمان، شاخص S&P 500 و شاخص فناوری‌محور نزدک نیز به بیش از ۱ درصد عقب‌نشینی کردند؛ این در حالی است که هفته گذشته را علی‌رغم نوسانات بالا، در نهایت با رشد به پایان رسانده بودند. “ «ابهام درباره چشم‌انداز تجارت جهانی و مسیر بعدی سیاست‌های تجاری واشنگتن، عامل اصلی تزلزل بازارها عنوان می‌شود.» محمد زمانی رأی دیوان عالی در ابتدا امیدهایی درباره کاهش تنش‌های تجاری ایجاد کرده بود و به رشد مقطعی بازار انجامید، اما اظهارات تازه ترامپ مبنی بر افزایش فوری نرخ پایه تعرفه واردات به ۱۵ درصد، دوباره فضای عدم قطعیت را تقویت کرده است. در واکنش، اتحادیه اروپا اعلام کرد هرگونه افزایش جدید تعرفه‌ها را نمی‌پذیرد و تأکید کرد توافق‌های تجاری باید محترم شمرده شود. در همین حال، نهاد گمرکی آمریکا اعلام کرد دریافت تعرفه‌هایی که با رأی دادگاه لغو شده‌اند را متوقف خواهد کرد. این رفت‌وبرگشت‌ها باعث شده فعالان بازار نسبت به ثبات چارچوب تجاری بین‌المللی تردید داشته باشند. در حوزه ژئوپلیتیک نیز ازسرگیری احتمالی گفت‌وگوهای هسته‌ای میان آمریکا و ایران در کانون توجه قرار دارد. هم‌زمان با افزایش حضور نظامی آمریکا در منطقه، بازار نفت واکنش نشان داده و قیمت‌ها پس از رشد بیش از ۵ درصدی در هفته گذشته، روز دوشنبه نیز تقویت شدند. در جبهه داده‌های اقتصادی، فدرال رزرو زیر ذره‌بین قرار دارد. کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، اعلام کرده حمایت او از کاهش نرخ بهره در ماه مارس به نتیجه گزارش بعدی بازار کار بستگی دارد. به گفته او، اگر آمار اشتغال قوی باشد، احتمالاً رویکرد حفظ نرخ بهره در دستور کار قرار خواهد گرفت. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ از منظر شرکت‌ها، تمرکز بازار بر گزارش درآمدی انویدیا در روز چهارشنبه است؛ گزارشی که در شرایط تشدید رقابت و نگرانی‌ها درباره آینده رشد هوش مصنوعی، می‌تواند جهت‌گیری تازه‌ای به بخش فناوری بدهد. بر اساس جمع‌بندی تیم UtoTimes، ترکیب تنش‌های تجاری، عدم قطعیت ژئوپلیتیک و انتظار برای داده‌های کلیدی اقتصادی، فضای احتیاط را بر بازارهای آمریکا حاکم کرده است؛ فضایی که احتمالاً تا روشن‌تر شدن مسیر سیاست تجاری و پولی ادامه خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله از یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک به وال‌استریت؛ از وتوی دادگاه عالی تا هشدار بحران مالی جدید

در یک نگاه رای دادگاه عالی آمریکا مبنی بر غیرقانونی بودن تعرفه‌های اضطراری ترامپ و رشد شاخص‌های اصلی بورس. واکنش سریع دونالد ترامپ و اعلام وضع یک «تعرفه جهانی ۱۰ درصدی» جایگزین. ثبت رشد اقتصادی ناامیدکننده ۱.۴ درصدی در سه‌ماهه چهارم و افزایش بیش از حد انتظار تورم هسته. توقف برداشت‌ها در شرکت اعتباری «بلو آول» و نگرانی از وقوع یک بحران مالی جدید تحت تاثیر هوش مصنوعی. رای دادگاه عالی آمریکا مبنی بر لغو تعرفه‌های جنجالی دونالد ترامپ، موجی از خوش‌بینی را به وال‌استریت تزریق کرد و باعث شد تا بازارهای سهام که در ابتدای روز با افت مواجه شده بودند، به سرعت تغییر مسیر دهند. دادگاه عالی صبح جمعه اعلام کرد که رئیس‌جمهور با استناد به «قانون اختیارات اقتصادی اضطراری بین‌المللی» برای اعمال تعرفه‌های گسترده بر چندین شریک تجاری در روز موسوم به «آزادسازی» (Liberation Day)، از اختیارات خود فراتر رفته و این اقدام غیرقانونی است. واکنش بازارها و پاتک سریع ترامپ در پی انتشار این تصمیم، شاخص‌های اصلی وال‌استریت سبزپوش شدند. شاخص اس‌اندپی ۵۰۰ (S&P 500) با رشد ۰.۵ درصدی همراه شد و شاخص صنعتی داوجونز نیز حدود ۰.۲ درصد بالا رفت. در این میان، شاخص نزدک که محوریت فناوری دارد با رشد ۰.۸ درصدی پیشتاز بازار بود. با این حال، دونالد ترامپ بلافاصله در یک کنفرانس خبری به این رای واکنش نشان داد. او اعلام کرد که دولت وی برای جایگزینی عوارضی که توسط عالی‌ترین نهاد قضایی کشور لغو شده‌اند، یک «تعرفه جهانی ۱۰ درصدی» وضع خواهد کرد؛ اقدامی که نشان می‌دهد جنگ تجاری دولت او هنوز به پایان نرسیده است. سایه سنگین تورم و رشد اقتصادی ناامیدکننده تیم تحلیلگران یوتوتایمز در بررسی وضعیت کلی بازار به این نکته اشاره می‌کنند که سرمایه‌گذاران روز جمعه تنها درگیر اخبار دادگاه عالی نبودند. در اوایل روز، آمارهای اقتصاد کلان نشان داد که رشد تولید ناخالص داخلی (GDP) آمریکا در سه‌ماهه چهارم تنها ۱.۴ درصد بوده است که فاصله‌ای معنادار و ناامیدکننده با پیش‌بینی‌ها دارد. همزمان با این کندی رشد، شاخص «هزینه‌های مصرف‌کننده هسته» (Core PCE) که معیار ترجیحی سیاست‌گذاران فدرال رزرو برای سنجش تورم است، در ماه دسامبر چه در مقیاس ماهانه و چه سالانه، بیش از حد انتظار افزایش یافت. هضم این داده‌های متناقض اقتصادی، در کنار رصد دقیق تنش‌های میان آمریکا و ایران، سرمایه‌گذاران را در وضعیت احتیاطی قرار داده است. “ واکنش مثبت بازار به رای دادگاه عالی، صرفاً یک تنفس موقت برای وال‌استریت است. وقتی رشد اقتصادی در حال افت است و تورم هسته همچنان سرکشی می‌کند، پافشاری ترامپ بر وضع یک تعرفه جهانی جدید می‌تواند همین اندک خوش‌بینی‌ها را نیز خنثی کند. بازار سهام در حال حاضر در یک محاصره دوگانه میان فشارهای ژئوپلیتیک و داده‌های ضعیف اقتصادی قرار دارد. مرتضی عظیمی زنگ خطر در بخش اعتبار خصوصی در کنار تحولات سیاسی و کلان اقتصادی، چشم‌ها به نشانه‌هایی از استرس در بخش «اعتبار خصوصی» دوخته شده است. پس از آنکه شرکت سرمایه‌گذاری «بلو آول» (Blue Owl) روند برداشت وجوه را متوقف کرد، زنگ خطر برای این بخش به صدا درآمده است. فعالان بازار به شدت نگرانند که این توقف ناگهانی، وضعیتی شبیه به «قناری در معدن زغال‌سنگ» (یک هشدار زودهنگام) برای یک بحران مالی جدید باشد. ریشه اصلی این ترس‌ها، نگرانی درباره سبد دارایی‌های این بخش در سهام شرکت‌های نرم‌افزاری است؛ کسب‌وکارهایی که اکنون مدل درآمدی آن‌ها به شدت توسط ظهور هوش مصنوعی (AI) تهدید می‌شود. بر اساس جمع‌بندی تیم یوتوتایمز، وال‌استریت در حال تجربه روزهای پرنوسان و پیچیده‌ای است. اگرچه وتوی تعرفه‌های ترامپ توسط دادگاه عالی توانست در کوتاه‌مدت به بازار سهام جان تازه‌ای ببخشد، اما سایه سنگین رشد ضعیف اقتصادی، پافشاری تورم و البته ظهور بحران‌های ناشناخته در بخش اعتبارات خصوصی، نشان می‌دهد که مسیر پیش‌روی سرمایه‌گذاران با دست‌اندازهای جدی همراه خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا وال‌استریت پیش از انتشار صورت‌جلسه فدرال رزرو سبز شد؟

در یک نگاه نزدک در پیش‌گشایش با تقاضای قوی برای سهام تکنولوژی رو به بالا باز می‌شود. داوجونز و S&P 500 نیز در محدوده مثبت قرار دارند. تمرکز اصلی بازار بر انتشار صورت‌جلسه آخرین نشست سیاست‌گذاری فدرال رزرو است. بازارهای آمریکا امروز در آستانه انتشار صورت‌جلسه فدرال رزرو، حال‌وهوای مثبتی را تجربه می‌کنند. پیش‌گشایش وال‌استریت نشان می‌دهد که سرمایه‌گذاران دوباره به سمت سهام تکنولوژی متمایل شده‌اند؛ موضوعی که می‌تواند جهت حرکت شاخص‌های اصلی را در ادامه روز تعیین کند. نزدک در مرکز توجه؛ بازگشت تقاضا برای تکنولوژی بر اساس گزارش منتشرشده در barrons.com و بازخوانی‌شده توسط یوتوتایمز، شاخص نزدک در پیش‌گشایش امروز با رشد همراه است. سرمایه‌گذاران بار دیگر به سمت سهام تکنولوژی حرکت کرده‌اند؛ رفتاری که معمولاً زمانی رخ می‌دهد که بازار انتظار دارد سیاست‌های پولی سخت‌گیرانه‌تر نشود. سهام تکنولوژی معمولاً زمانی رشد می‌کند که: نرخ بهره در مسیر ثبات یا کاهش باشد. سرمایه‌گذاران به دنبال رشد بلندمدت باشند. بازار در فاز «انتظار برای حرکت بعدی» قرار داشته باشد. این همان وضعیتی است که امروز در وال‌استریت دیده می‌شود. داوجونز و S&P 500 نیز سبزپوش شدند شاخص‌های داوجونز و S&P 500 نیز در پیش‌گشایش در محدوده مثبت معامله می‌شوند. این رشد نشان می‌دهد که بازار نه‌تنها از فشارهای اخیر عبور کرده، بلکه در حال آماده‌سازی برای واکنش به داده‌های جدید فدرال رزرو است. بازار اکنون در فاز «تثبیت» قرار دارد؛ یعنی معامله‌گران نه وارد فروش گسترده شده‌اند و نه انباشت سنگین انجام می‌دهند، بلکه منتظر داده‌های جدید هستند. چرا صورت‌جلسه فدرال رزرو مهم است؟ صورت‌جلسه امروز می‌تواند سرنخ‌هایی درباره موارد زیر ارائه دهد: نگاه اعضای کمیته به تورم احتمال کاهش یا ثبات نرخ بهره ارزیابی آن‌ها از وضعیت اقتصاد آمریکا هر اشاره‌ای به «نرم‌تر شدن سیاست‌های پولی» می‌تواند موج جدیدی از تقاضا برای سهام تکنولوژی ایجاد کند. https://youtu.be/D_tSKA_7r1c جمع‌بندی سرمایه‌گذاران با احتیاط اما امیدوارانه در حال ورود به سهام تکنولوژی هستند و شاخص‌های اصلی نیز در محدوده مثبت حرکت می‌کنند. تا زمانی که صورت‌جلسه فدرال رزرو منتشر نشود، بازار در همین فاز انتظار باقی می‌ماند؛ اما هر سیگنال مثبت می‌تواند موج جدیدی از رشد را در نزدک و S&P 500 رقم بزند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد روایت‌ها در سنجش ریسک بازار سهام؛ آیا بازار آماده نوسان تازه است؟

در یک نگاه شاخص جامع احساسات بازار در گزارش گلدمن ساکس تصویری نسبتاً متعادل و حتی متمایل به خوش‌بینی ارائه می‌دهد. در مقابل، نظرسنجی مدیران صندوق بانک آو آمریکا نشانه‌هایی از اشباع خوش‌بینی و ریسک‌پذیری بالا را نشان می‌دهد. واگرایی این دو سیگنال می‌تواند هشداری درباره نوسانات احتمالی پیش‌رو در بازار سهام باشد. در دوره‌ای که روایت‌های متناقض درباره اقتصاد و فناوری (به‌ویژه هوش مصنوعی) بر بازار سایه انداخته، سنجش «احساسات» سرمایه‌گذاران به یکی از دشوارترین کارها تبدیل شده است. فضای رسانه‌ای مملو از الگوریتم‌ها، تقویت‌کننده‌های دیدگاه و تحلیل‌های جهت‌دار شده و همین امر ارزیابی دقیق سطح خوش‌بینی یا بدبینی بازار را پیچیده‌تر کرده است. با این حال، داده‌های رسمی منتشرشده در هفته جاری نیز بر این سردرگمی افزوده‌اند. دو شاخص معتبر از دو نهاد بزرگ مالی تصویری کاملاً متفاوت از وضعیت روانی بازار ارائه می‌کنند. گزارش شاخص تجمیعی احساسات سرمایه‌گذاران از سوی گلدمن ساکس نشان می‌دهد که بازار در محدوده‌ای نسبتاً متعادل قرار دارد و حتی می‌توان آن را اندکی متمایل به خوش‌بینی دانست. این شاخص ترکیبی از معیارهای مختلف؛ از جریان سرمایه تا موقعیت‌گیری مشتقات را در قالب یک عدد واحد ارائه می‌دهد و در حال حاضر نشانه‌ای از هیجان افراطی نشان نمی‌دهد. در نقطه مقابل، تازه‌ترین نظرسنجی مدیران صندوق سرمایه‌گذاری از سوی بانک امریکا تصویر متفاوتی ترسیم می‌کند. شاخص ترکیبی این بانک که بر اساس سطح نگهداری نقدینگی، تخصیص به سهام و انتظارات رشد جهانی محاسبه می‌شود؛ در محدوده‌ای قرار گرفته که به‌طور تاریخی با سطوح بالای خوش‌بینی و حتی اشباع ریسک‌پذیری هم‌زمان بوده است. طبق بررسی‌های تیم یوتوتایمز؛ برخی جزئیات این نظرسنجی قابل‌توجه است: انتظارات رشد به بالاترین سطح از میانه سال ۲۰۲۱ رسیده، وزن دارایی‌های کالایی در پرتفوی‌ها به بیشترین میزان از سال ۲۰۲۲ افزایش یافته، مدیران صندوق بیشترین اضافه‌وزن به سهام را از اواخر ۲۰۲۴ ثبت کرده‌اند و در مقابل، کمترین تخصیص به اوراق قرضه از سپتامبر ۲۰۲۲ مشاهده می‌شود. این سطح از موقعیت‌گیری تهاجمی در حالی ثبت شده که سال جاری با نوسانات قابل‌توجه در بخش فناوری آغاز شده است. به‌عبارت دیگر، حتی اصلاح‌های اخیر نیز نتوانسته‌اند خوش‌بینی ساختاری سرمایه‌گذاران نهادی را به‌طور جدی کاهش دهند. “ «از منظر تاریخی، نظرسنجی مدیران صندوق بانک آو آمریکا یکی از معتبرترین شاخص‌های رفتاری بازار محسوب می‌شود و در مقاطع متعددی پیش‌درآمد تغییر فاز بازار بوده است.» محمد زمانی وقتی این شاخص به محدوده‌های افراطی نزدیک می‌شود، معمولاً بازار در معرض نوسانات یا اصلاح‌های کوتاه‌مدت قرار می‌گیرد. در مقابل، شاخص گلدمن ساکس که دامنه گسترده‌تری از داده‌ها را در نظر می‌گیرد، هنوز از ورود بازار به فاز «حبابی» حکایت نمی‌کند. این اختلاف می‌تواند ناشی از تفاوت روش‌شناسی باشد: یکی بر نظرسنجی مستقیم مدیران تکیه دارد و دیگری بر داده‌های رفتاری بازار. سؤال کلیدی این است: پیام واقعی کدام است؟ اگر معیار بانک آمریکا را ملاک قرار دهیم، بازار ممکن است در آستانه یک دوره نوسانی دشوار باشد؛ چراکه سطح بالای خوش‌بینی معمولاً فضای کمتری برای شگفتی مثبت باقی می‌گذارد. اما اگر شاخص گلدمن را معتبرتر بدانیم، هنوز نشانه‌ای از اشباع کامل هیجان مشاهده نمی‌شود و روند صعودی می‌تواند ادامه یابد. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در چنین شرایطی، شاید مهم‌ترین نکته نه انتخاب یکی از این دو روایت، بلکه درک همین واگرایی باشد. وقتی داده‌های رفتاری پیام‌های متناقض ارسال می‌کنند، معمولاً بازار در نقطه‌ای حساس قرار دارد؛ نقطه‌ای که کوچک‌ترین شوک اقتصادی یا ژئوپلیتیکی می‌تواند تعادل را برهم بزند. به بیان دیگر، حتی اگر روند کلی بازار صعودی باقی بماند، مسیر رسیدن به آن می‌تواند «ناهموار» باشد. برای سرمایه‌گذاران حرفه‌ای، این محیط بیش از آنکه زمان تعقیب هیجان باشد، زمان مدیریت ریسک و پایش دقیق تغییرات در احساسات بازار است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تردید در روایت هوش مصنوعی؛ فشار فروش بر غول‌های فناوری و بازار در دو راهی امید و بدبینی

در یک نگاه موج تازه فروش در سهام فناوری، شاخص نزدک را پس از طولانی‌ترین افت هفتگی از سال ۲۰۲۲، بار دیگر پایین کشید. سرمایه‌گذاران میان دو نگرانی متضاد گرفتارند: تهدید فراگیر هوش مصنوعی برای مدل‌های کسب‌وکار یا بازدهی کمتر از انتظار سرمایه‌گذاری‌های عظیم در این حوزه. با وجود رشد قوی سود شرکت‌ها، چرخش سرمایه از فناوری می‌تواند نوسانات کوتاه‌مدت بازار را تشدید کند. بازار سهام آمریکا بار دیگر زیر فشار فروش در بخش فناوری قرار گرفت؛ جایی که تردیدهای مداوم درباره چشم‌انداز هوش مصنوعی، روند صعودی اخیر را متوقف کرد. پس از بازگشت معامله‌گران از تعطیلات، شاخص نزدک کامپوزیت حدود یک درصد افت کرد؛ آن هم در شرایطی که هفته گذشته طولانی‌ترین روند نزولی خود از سال ۲۰۲۲ را ثبت کرده بود. فشار اصلی از سوی سهام نیمه‌هادی‌ها و شرکت‌های نرم‌افزاری وارد شد. شاخص شرکت‌های تولیدکننده تراشه، از جمله انویدیا و برادکام، بیش از دو درصد کاهش یافت و صندوق‌های قابل معامله در بورس متمرکز بر نرم‌افزار نیز افت محسوسی را تجربه کردند. هم‌زمان، شاخص اس‌اندپی ۵۰۰ با عبور از میانگین متحرک ۱۰۰روزه خود، سیگنال فنی منفی تازه‌ای صادر کرد که بر شدت فروش افزود. در بازار دارایی‌های دیگر نیز نوسانات قابل توجه بود؛ بیت‌کوین حدود سه درصد سقوط کرد و طلا نیز با کاهش قیمت مواجه شد؛ نشانه‌ای از آنکه سرمایه‌گذاران در حال بازتنظیم پوزیشن‌های خود در میان فضای پرابهام هستند. ریشه این آشفتگی به دو نگرانی متضاد بازمی‌گردد. نخست، ترس از آنکه هوش مصنوعی به‌قدری ساختار اقتصاد را متحول کند که شرکت‌های سنتی حتی در صنایع غیرمرتبط، در معرض جایگزینی قرار گیرند. این نگرانی موجب شده سرمایه‌گذاران به‌سرعت از هر سهمی که اندک ریسکی از «اخلال فناورانه» دارد، فاصله بگیرند. نگرانی دوم، درست در نقطه مقابل قرار دارد: آیا صدها میلیارد دلار سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی واقعاً در کوتاه‌مدت به سودآوری متناسب منجر خواهد شد؟ تردید نسبت به بازدهی این سرمایه‌گذاری‌های سنگین، باعث شده برخی سرمایه‌گذاران به این نتیجه برسند که انتظارات بیش از حد بالا بوده است. تحلیل مکالمات مدیریتی شرکت‌ها نشان می‌دهد اشاره به «اخلال ناشی از هوش مصنوعی» تقریباً دو برابر فصل قبل شده است. هرچند برآوردهای سود شرکت‌ها هنوز به‌طور محسوس کاهش نیافته، اما بازار پیش‌دستانه عمل می‌کند و منتظر افت واقعی سودآوری نمی‌ماند. تحلیلگران یوتوتایمز معتقدند، چرخش سرمایه از فناوری و تداوم تردیدها می‌تواند داده‌های اقتصادی اخیر؛ از جمله اشتغال و تورم را تحت‌الشعاع قرار دهد. مگر آنکه آمارهای جدید غافلگیری معناداری ایجاد کند، روایت غالب بازار همچنان حول محور بازتعریف ارزش‌گذاری سهام فناوری خواهد چرخید. “ «در عین حال، باید توجه داشت که شاخص‌های اصلی هنوز نزدیک به سقف‌های تاریخی خود قرار دارند.» محمد زمانی همین موضوع باعث شده برخی سرمایه‌گذاران احساس کنند بازار در رکود است، در حالی که تصویر کلی هنوز صعودی است. این واگرایی میان احساسات و سطوح شاخص‌ها می‌تواند به نوسانات تند و مقطعی منجر شود. با این حال، همه تحلیلگران بدبین نیستند. برخی معتقدند اصلاح‌های اخیر می‌تواند فرصت‌هایی در صنایعی ایجاد کند که هوش مصنوعی برای آن‌ها نه تهدید، بلکه یک محرک رشد است. در چنین شرایطی، بازار بیش از هر زمان دیگری گزینشی شده و تمایز میان برندگان و بازندگان فناوری اهمیت یافته است. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، بازار سهام آمریکا در مقطعی حساس قرار گرفته است؛ جایی که باید میان امید به تحول دیجیتال و واقع‌گرایی نسبت به ارزش‌گذاری‌ها تعادل برقرار کند. تا زمانی که این تعادل شکل نگیرد، مسیر پیش‌رو احتمالاً با نوسانات مقطعی و چرخش‌های سریع سرمایه همراه خواهد بود؛ حتی اگر روند بلندمدت همچنان صعودی باقی بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش وال‌مارت و جان‌دیر در هفته پیش‌رو؛ نبض اقتصاد واقعی در دست کیست؟

در یک نگاه گزارش وال‌مارت نشان خواهد داد که آیا رشد مخارج ناشی از اعتماد مصرف‌کننده است یا تورم کالاهای ضروری. عملکرد DoorDash محکی برای «اقتصاد راحتی» است؛ اگر تقاضا با وجود افزایش هزینه‌ها حفظ شود، تورم خدمات چسبنده خواهد ماند. جان‌دیر (John Deere) سیگنال‌های مهمی درباره پایان رکود صنعتی و تاثیر تعرفه‌ها بر صادرات ارائه خواهد داد. گزارش پالو آلتو نتورکس مشخص می‌کند که آیا بودجه‌های IT شرکت‌ها به نفع هوش مصنوعی قربانی امنیت سایبری شده است یا خیر. خداحافظی با بانک‌ها، سلام به اقتصاد واقعی فصل گزارش‌های غول‌های فناوری و بانکی تمام شد؛ حالا نوبت به «اقتصاد واقعی» رسیده است. تقویم هفته آینده صحنه نبرد میان مصرف‌کننده‌ای است که همچنان پول خرج می‌کند و بخش صنعتی که ضربه خورده است. تحلیلگران نقشه راهی را برای هفته پیش‌رو ترسیم کرده‌اند که در آن هر گزارش درآمدی، پیامی فراتر از سود و زیان یک شرکت خاص دارد. ۱. وال‌مارت (WMT) - پنج‌شنبه اگر رشد فروش در بخش کالاهای عمومی (الکترونیک، پوشاک) مثبت باشد، یعنی مصرف‌کننده اعتماد به نفس دارد. اما اگر رشد فقط مربوط به خواربار باشد، یعنی مردم فقط برای زنده ماندن تلاش می‌کنند. همچنین اگر وال‌مارت از «کاهش قیمت‌ها» برای خالی کردن انبارها صحبت کند، این یک سیگنال ضد تورمی برای فدرال رزرو خواهد بود. ۲. دِردش (DoorDash) - چهارشنبه همه می‌گویند مردم تحت فشارند، اما هنوز ۳۰ دلار برای یک بریتوی ولرم دم در خانه پول می‌دهند! اگر فرکانس سفارش‌ها با وجود گرانی حفظ شود، تایید می‌کند که «اقتصاد راحتی» نسبت به قیمت بی‌کشش است و تورم خدمات به این زودی‌ها نمی‌میرد. ۳. جان‌دیر (John Deere) - پنج‌شنبه مدیریت قبلاً اشاره کرده بود که سال ۲۰۲۶ کف چرخه صنعتی است و بازار هم با رشد قیمت سهام این را پذیرفت. اگر آن‌ها قدرت بیشتری را پیش‌بینی کنند، یعنی رکود صنعتی تمام شده است. اما اگر به خاطر «عدم قطعیت تعرفه‌ها» چشم‌انداز را کاهش دهند، روایت رشد جهانی ضربه می‌خورد. “ امنیت سایبری معمولاً آخرین چیزی است که شرکت‌ها بودجه‌اش را می‌زنند. اگر پالو آلتو نتورکس (Palo Alto) نشانه‌هایی از ضعف در فروش نشان دهد، یعنی مدیران IT دارند بودجه‌های حیاتی را قربانی آزمایش‌های هوش مصنوعی می‌کنند. مرتضی عظیمی ۴. آنالوگ دیوایسز (ADI) - چهارشنبه برخلاف انویدیا، این شرکت چیپ‌های «اقتصاد قدیم» (خودرو، کارخانه، 5G) را می‌فروشد. ما باید بشنویم که «اصلاح موجودی انبار» تمام شده است. اگر مشتریان شروع به پر کردن انبارها کرده باشند، سیگنالی صعودی برای بخش تولید است. ۵. وی‌فر (Wayfair) - پنج‌شنبه سهام سازندگان مسکن رکورد زده‌اند. وی‌فر نماینده مستقیم بازار مسکن دست دوم است. اگر تعداد مشتریان فعال این شرکت (که مدتهاست نزولی بوده) تثبیت شود، یعنی «یخ‌زدگی مسکن» در حال آب شدن است و مردم نرخ وام ۶ درصدی را به عنوان نرمال جدید پذیرفته‌اند. برنامه کامل: دوشنبه بازارهای آمریکا و کانادا به دلیل تعطیلات بسته هستند. سه‌شنبه قبل از بازگشایی: Energy Transfer, Medtronic, SunCoke Energy پس از بسته شدن: Hecla Mining, Palo Alto Networks, Cadence Design Systems, Devon Energy, EQT, SSR Mining, Toll Brothers, Kenvue, MKS Instruments, FirstEnergy چهارشنبه قبل از بازگشایی: Analog Devices, SolarEdge, Garmin, Moody’s, Liberty Global, ProPetro, Constellium, Verisk, Fiverr, ICL پس از بسته شدن: Kinross Gold, Carvana, Coeur Mining, Pan American Silver, DoorDash, Figma, Royal Gold, Equinox Gold, eBay, Remitly پنجشنبه قبل از بازگشایی: Walmart, First Majestic Silver, Quanta Services, John Deere, Lemonade, Klarna, Visteon, Wayfair, Endava, NICE پس از بسته شدن: Opendoor, Transocean, Newmont, Akamai, CompoSecure, Live Nation, Sprouts Farmers Market, Texas Roadhouse, CentraGold, AXT جمعه قبل از بازگشایی: AngloGold Ashanti, Telix Pharmaceuticals, Portland General Electric, PPL, Oil States International, FET, Lamar Advertising, Hudbay Minerals, Western Union, Cogent Communications    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت؛ نرم‌افزاری‌ها نفس کشیدند

در یک نگاه بازار سهام آمریکا در روز جمعه شاهد بازگشتی قدرتمند بود؛ راسل ۲۰۰۰ با رشد ۱.۸ درصدی پیشتاز شد. سهام‌های نرم‌افزاری که در هفته‌های اخیر له شده بودند، امروز با رهبری Salesforce و ServiceNow بهبود یافتند. با وجود رالی تکنولوژی، سهام‌های «اقتصاد قدیم» و معدنی همچنان رهبری اصلی بازار را در دست دارند. تحلیلگران هشدار می‌دهند که با توجه به سقوط ۱۲ درصدی مایکروسافت در فصل درآمدها، هیچ سهمی کاملاً امن نیست. جمعه سبز؛ بازارها جان گرفتند در آخرین روز معاملاتی هفته، وال‌استریت نفسی تازه کرد. شاخص‌های اصلی با چرخشی مثبت روبرو شدند؛ شاخص راسل ۲۰۰۰ (شرکت‌های کوچک) با ۱.۸ درصد رشد پیشتاز بود و S&P 500 و نزدک هر کدام ۰.۶ درصد رشد کردند. اما نگاه همه به صندوق ETF نرم‌افزاری (IGV) بود که پس از عملکردی فاجعه‌بار در سال جاری، امروز ۲.۳ درصد جهش کرد. البته نباید فراموش کرد که ۲۰ درصد وزن این صندوق متعلق به مایکروسافت است که خود هم اخیراً ضربه خورده است. کدام نرم‌افزاری‌ها برگشتند؟ تحلیلگران یوتوتایمز با بررسی تابلوی معاملات، بازگشت خریداران به سهام‌های آسیب‌دیده را تایید می‌کنند. شرکت‌هایی مثل Salesforce (۳.۴+٪)، ServiceNow (۴+٪) و Moody's (۳.۴+٪) روز خوبی را سپری کردند. حتی شرکت‌های حمل‌ونقل که دیروز به خاطر ترس از هوش مصنوعی سقوط کرده بودند، امروز کمی بهبود یافتند. “ این فصل گزارش‌های درآمدی یک فاجعه بود. حتی شرکت‌هایی که فراتر از انتظار ظاهر شدند، سهامشان سقوط کرد. ریزش ۱۲ درصدی مایکروسافت سیگنال قدرتمندی بود که هیچ‌چیز امن نیست. مرتضی عظیمی نگاه تکنیکال و هفته پیش‌رو در تصویر بزرگتر، سهام‌های «اقتصاد قدیم» و معدنی (مثل NEM با ۶.۹٪ رشد) همچنان پیشتازان اصلی هستند. از نظر تکنیکال، بازار در یک محدوده رنج (۶۸۰۰-۷۰۰۰) گیر کرده است. با اینکه حمایت‌های هفته گذشته حفظ شد، اما ریسک نزولی همچنان بالاست چون سایه «هوش مصنوعی» از سر بازار کم نمی‌شود. تقویم هفته آینده از نظر داده‌های اقتصادی خلوت‌تر است که می‌تواند به کاهش نوسانات کمک کند، اما بازگشت دیوان عالی و احتمال صدور رای درباره تعرفه‌ها، یک ریسک سیاسی بالقوه است. بر اساس جمع‌بندی تیم یوتوتایمز، اگرچه رالی امروز تسکین‌دهنده بود، اما معامله‌گران باید محتاط باشند. تا زمانی که شکست معتبری در نمودار رخ ندهد، بهتر است به جای پیش‌بینی جهت، منتظر تایید بازار بمانیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط فلزات گران‌بها؛ چرا سهام شرکت‌های معدنی می‌تواند برنده بعدی باشد؟

در یک نگاه با وجود نوسانات اخیر، عوامل بنیادی بلندمدت همچنان از طلا و نقره حمایت می‌کنند. تنش‌های ژئوپلیتیکی، بدهی بالای دولت‌ها، کسری‌های مالی و افزایش تحمل تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف کرده و به نفع طلا عمل می‌کند. سهام شرکت‌های معدنی نسبت به رشد قیمت طلا عقب مانده و حدود ۲۰٪ کمتر از ارزش مورد انتظار معامله می‌شوند؛ بنابراین می‌توانند فرصت سرمایه‌گذاری بهتری باشند. برآورد می‌شود قیمت طلا باید به زیر حدود ۳۵۰۰ دلار در هر اونس برسد تا شرایط اقتصادی این بخش شبیه دوره‌های نزولی گذشته شود. قیمت طلا و نقره هنوز نتوانسته‌اند به ثبات برسند و در حفظ سطوح حمایتی اولیه ناکام مانده‌اند؛ با این وجود، یکی از مدیران صندوق معتقد است که در بازار فلزات گران‌بها، به‌خصوص در بخش معدنی، همچنان فرصت‌های ارزشمندی دیده می‌شود. استیو لند، مدیر ارشد پرتفوی صندوق طلا و فلزات گران‌بهای فرانکلین تمپلتون (Franklin Templeton)، در تازه‌ترین یادداشت خود که در Kitco منتشر شده و توسط یوتوتایمز، بازنویسی شده است، درباره فلزات گران‌بها اعلام کرد که با وجود نوسانات اخیر بازار، طلا و نقره همچنان از پشتوانه‌های بنیادی قوی در بلندمدت برخوردارند. به گفته وی: «طلا به‌طور تاریخی در دوره‌های تنش‌های مالی و ژئوپلیتیکی عملکرد مطلوبی داشته است و تنش‌های تجاری اخیر، درگیری‌های جهانی و عدم‌قطعیت‌های مالی در اقتصادهای بزرگ این روند را تقویت کرده‌اند. از نظر ساختاری، بدهی بالای دولت‌ها، کسری‌های مالی پایدار و تحمل بیشتر نسبت به تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف می‌کند. با وجود افت‌های ثبت‌شده، همچنان با توجه به محدودیت عرضه و رشد تقاضا، از منظر بنیادی از قیمت‌های بالای طلا حمایت می‌شود.» هرچند ممکن است طلا و نقره وارد یک دوره تثبیت یا نوسان محدود شوند و رشد چشمگیری نداشته باشند، اما سرمایه‌گذاران بهتر است به بخش شرکت‌های معدنی توجه کنند؛ چون سهام این شرکت‌ها نسبت به خود قیمت طلا و نقره عملکرد ضعیف‌تری داشته و بنابراین ممکن است اکنون ارزان‌تر و دارای فرصت رشد بیشتری باشد. او توضیح داد که بر اساس مدل‌های او، ارزش‌گذاری‌ها طی چند سال گذشته حدود ۲۰ درصد از قیمت طلا عقب مانده‌اند. طبق داده‌های بررسی شده توسط یوتوتایمز: «بانک‌های مرکزی و صندوق‌های قابل معامله در بورس با پشتوانه شمش طلا، رشد قیمت طلا را تقویت کرده‌اند و این امر باعث شده قیمت شمش با سرعتی به‌مراتب بیشتر از جریان سرمایه به سهام شرکت‌های معدنی افزایش یابد. این فاصله و اختلاف میان عملکرد قیمت طلا و سهام شرکت‌های معدنی بیشتر ناشی از ذهنیت و برداشت سرمایه‌گذاران است، نه واقعیت‌های بنیادی اقتصاد این صنعت. ✔️  بیشتر بخوانید: طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟ سرمایه‌گذاران هنوز تجربه‌های منفی گذشته را به یاد دارند؛ مثل دوره‌هایی که هزینه‌ها بالا می‌رفت، سرمایه‌ها بد تخصیص داده می‌شد و با افزایش تعداد سهام، ارزش سهام موجود کاهش می‌یافت. اما وضعیت صنعت تغییر کرده است:  شرکت‌های معدنی اکنون ترازنامه‌های قوی‌تری دارند،  انضباط مالی و سرمایه‌گذاری بهتری رعایت می‌کنند،  و بازده بیشتری به سهام‌داران می‌دهند. به همین دلیل، در قیمت‌های بالای فعلی طلا، شرکت‌های معدنی نوعی اهرم عملیاتی واقعی دارند؛ یعنی سود و جریان نقد آزاد آن‌ها سریع‌تر از خودِ قیمت طلا رشد می‌کند. اگرچه سهام شرکت‌های معدنی نیز همسو با بازار طلا نوسانات قابل‌توجهی را تجربه کرده‌اند، لند اظهار داشت که این شرکت‌ها در قیمت‌های کنونی همچنان جریان نقد آزاد چشمگیری تولید خواهند کرد. او گفت: «برآورد ما این است که قیمت طلا باید به زیر حدود ۳۵۰۰ دلار به ازای هر اونس کاهش یابد تا اقتصاد این بخش شباهتی به دوره‌های نزولی پیشین پیدا کند.» بر اساس جمع‌بندی تیم یوتوتایمز، با وجود نوسانات اخیر و ناتوانی طلا و نقره در تثبیت قیمت، پشتوانه‌های بنیادی بلندمدت همچنان از این فلزات حمایت می‌کنند؛ عواملی مانند تنش‌های ژئوپلیتیکی، بدهی‌های فزاینده دولت‌ها و تضعیف اعتماد به ارزهای بدون پشتوانه. در همین حال، فرصت اصلی سرمایه‌گذاری بیش از آنکه در خودِ فلزات گران‌بها باشد، در سهام شرکت‌های معدنی نهفته است؛ بخشی که به‌دلیل عقب‌ماندگی از رشد قیمت طلا، بهبود ساختار مالی شرکت‌ها و توانایی ایجاد سود و جریان نقد بالاتر، می‌تواند در صورت تداوم قیمت‌های فعلی طلا بازدهی قابل‌توجهی برای سرمایه‌گذاران فراهم کند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص قیمت مصرف کننده سوئیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده سوئیس - ژانویه - Consumer Price Index  واقعی .................. %0.1- پیش‌بینی ........... %0.0  قبلی ................. %0.0 شاخص قیمت مصرف کننده سوئیس - سالانه (ژانویه) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.1 برآورد ماهانه نشان می‌دهد که دوباره با یک عدد منفی (۰.۱- درصد) روبه‌رو هستیم؛ رقمی که این بار کمی ضعیف‌تر از پیش‌بینی‌هاست. این موضوع می‌تواند برای چشم‌انداز سال آینده کمی نگران‌کننده باشد. این حالا پنجمین برآورد ماهانه منفی پیاپی است؛ پس از آنکه در ماه اوت سال گذشته تورم در سطح صفر ثبت شده بود. با این حال، تمرکز اصلی همچنان بر تورم هسته باقی می‌ماند. برآورد ماهانه تورم هسته حداقل یک عدد مثبت ۰.۱٪ را نشان می‌دهد. همین موضوع تا حدی برای بانک مرکزی سوئیس (SNB) آرامش ایجاد می‌کند، زیرا نشان می‌دهد فشارهای تورمی منفی هنوز کاملاً غالب نشده‌اند. تورم هسته سالانه نیز در سطح ۰.۵٪ مثبت ثابت مانده و فعلاً مقداری فضای تنفسی برای بانک مرکزی فراهم می‌کند. به یاد داشته باشیم که در شرایط فعلی، بانک مرکزی سوئيس (SNB) تا جایی که بتواند می‌خواهد از بازگشت به نرخ‌های بهره منفی جلوگیری کند. بنابراین هرگونه کاهش بیشتر در فشارهای تورمی—حداقل در مقطع کنونی—برای این بانک بسیار خوشایند خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فرار از تکنولوژی؛ سقوط سنگین وال‌استریت در سایه ترس از هوش مصنوعی

در یک نگاه ترس از «اختلال هوش مصنوعی» باعث خروج سرمایه از بخش تکنولوژی و سقوط شاخص‌های اصلی بورس آمریکا شد. سیسکو سیستمز (CSCO) با وجود فروش خوب، به دلیل چشم‌انداز سود ضعیف ۱۱ درصد سقوط کرد و سایر غول‌های فناوری را با خود پایین کشید. علاوه بر نرم‌افزار، صنایع حمل‌ونقل، لجستیک و املاک نیز به دلیل نگرانی از تأثیر AI ضربه خوردند. بازار با نگرانی منتظر گزارش تورم (CPI) فردا است تا تکلیف نرخ بهره مشخص شود؛ گزارش اشتغال قوی ژانویه امید به کاهش نرخ را کم‌رنگ کرده است. خونریزی در وال‌استریت؛ تکنولوژی قربانی شد بازارهای سهام ایالات متحده روز پنج‌شنبه را با رنگ قرمز به پایان رساندند. ترس از اینکه هوش مصنوعی (AI) چگونه صنایع مختلف را زیر و رو می‌کند، سرمایه‌گذاران را وادار به فرار از سهام فناوری کرد. بررسی‌های تیم تحلیل یوتوتایمز نشان می‌دهد که شاخص داوجونز با ریزشی ۵۰۰ واحدی (۰.۸٪) نوار پیروزی سه روزه خود را پاره کرد. وضعیت برای نزدک وخیم‌تر بود و این شاخص تکنولوژی‌محور ۱.۶ درصد سقوط کرد؛ در حالی که S&P 500 نیز ۱.۱ درصد عقب‌نشینی کرد. چرا سیسکو ۱۱ درصد ریخت؟ کانون این ریزش، گزارش مالی شرکت سیسکو (Cisco) بود. اگرچه فروش این شرکت به لطف توسعه زیرساخت‌های هوش مصنوعی رشد داشت، اما چشم‌انداز سودآوری تیره‌وتار آن باعث سقوط ۱۱ درصدی سهامش شد. این بدبینی به سرعت به سایر غول‌های تکنولوژی سرایت کرد؛ متا، آمازون و اپل با زیان‌های سنگین روبرو شدند و حتی انویدیا نیز بیش از ۱ درصد افت کرد. گسترش دامنه ترس: از نرم‌افزار تا کامیون‌داران نکته نگران‌کننده‌ای که تحلیلگران یوتوتایمز رصد کرده‌اند، گسترش دامنه «ترس از هوش مصنوعی» است. این وحشت دیگر محدود به شرکت‌های نرم‌افزاری نیست؛ اکنون صنایع حمل‌ونقل، لجستیک و املاک نیز زیر فشار فروش قرار گرفته‌اند، زیرا سرمایه‌گذاران نگرانند که AI مدل کسب‌وکار آن‌ها را نیز مختل کند. “ ترکیبی از بازار کار مقاوم و تورم چسبنده، احتمال کاهش نرخ بهره در کوتاه‌مدت را کاهش داده است؛ عاملی که پیش‌تر موتور محرک صعود بازار بود. مرتضی عظیمی همه نگاه‌ها به تورم فردا علاوه بر تکنولوژی، بازار درگیر یک نگرانی کلان دیگر نیز هست: تورم. پس از گزارش اشتغال قدرتمند ژانویه (که اقتصاد دو برابر انتظار شغل ایجاد کرد) و آمار مدعیان بیکاری امروز، امیدها برای کاهش زودهمکام نرخ بهره کم‌رنگ شده است. اکنون همه منتظر گزارش تورم مصرف‌کننده (CPI) روز جمعه هستند تا ببینند آیا فشارهای قیمتی کاهش یافته است یا خیر. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال چرخش (Rotation) است. سرمایه‌گذاران در حال ارزیابی مجدد ریسک‌های هوش مصنوعی هستند و همزمان نیم‌نگاهی نگران به سیاست‌های فدرال رزرو دارند. روز جمعه با انتشار داده‌های تورم، روزی سرنوشت‌ساز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاکان فیدان، وزیر خارجه ترکیه می‌گوید آمریکا ممکن است غنی‌سازی محدود ایران را بپذیرد

روزنامه فایننشال تایمز گزارش داد که ایالات متحده و ایران در مذاکرات هسته‌ای نشانه‌هایی از انعطاف‌پذیری نشان داده‌اند. هاکان فیدان، وزیر خارجه ترکیه، گفته است: «موضع مثبت آمریکا ممکن است به ایران اجازه دهد در چارچوبی مشخص به غنی‌سازی ادامه دهد.» او همچنین هشدار داده: «گسترش مذاکرات به موضوع موشک‌های بالستیک چیزی جز یک جنگ دیگر به همراه نخواهد داشت.»

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

انفجار اشتغال در ژانویه؛ چرا بازارها نگران شدند؟

در یک نگاه اقتصاد آمریکا در ماه ژانویه با ایجاد ۱۳۰ هزار شغل، بسیار فراتر از انتظارات ظاهر شد و نرخ بیکاری به ۴.۳٪ کاهش یافت. با وجود آمار قوی ماهانه، بازنگری نزولی شدید در داده‌های ۲۰۲۵ نشان داد که سال گذشته ضعیف‌ترین اشتغال غیررکودی از ۲۰۰۳ بوده است. قدرت بازار کار باعث شده تا احتمال «تثبیت نرخ بهره» توسط فدرال رزرو افزایش یابد و ۴۰٪ معامله‌گران انتظار توقف تا ماه ژوئن را داشته باشند. شاخص داوجونز افت کرد اما نزدک و S&P 500 رشد اندکی داشتند؛ بازار منتظر گزارش‌های سیسکو و مک‌دونالد است. دو روی سکه در بازار کار آمریکا در زمان نگارش این گزارش، بازارهای سهام ایالات متحده با نوسان مواجه شدند. سرمایه‌گذاران در حال هضم گزارشی هستند که به «سوپر بولِ گزارش‌های اشتغال» معروف شده است؛ گزارشی که در ماه ژانویه تمام انتظارات را در هم شکست اما همزمان تصویر سال ۲۰۲۵ را به شدت تیره کرد. شاخص داوجونز به محدوده منفی رفت، در حالی که S&P 500 و نزدک با رشد اندک ۰.۱ و ۰.۲ درصدی توانستند خود را سبز نگه دارند. ژانویه داغ، سال ۲۰۲۵ سرد تحلیلگران یوتوتایمز تضاد عجیب در داده‌های اداره آمار کار (BLS) را بررسی می‌کنند: ۱. داده‌های ماهانه: اقتصاد آمریکا در ژانویه ۱۳۰,۰۰۰ شغل ایجاد کرد و نرخ بیکاری از ۴.۴٪ به ۴.۳٪ کاهش یافت. این نشان‌دهنده تاب‌آوری شگفت‌انگیز بازار کار است. ۲. بازنگری سالانه: اما این خبر خوب با یک اصلاحیه سنگین خنثی شد. رشد اشتغال کل سال ۲۰۲۵ از ۵۸۴ هزار نفر به تنها ۱۸۱ هزار نفر کاهش یافت؛ ضعیف‌ترین رشد سالانه (خارج از رکود) از سال ۲۰۰۳ تاکنون. “ سورپرایز روز چهارشنبه معادلات نرخ بهره را تغییر داد. بازارهایی که با داده‌های ضعیف خرده‌فروشی روی کاهش نرخ شرط بسته بودند، حالا عقب‌نشینی کرده‌اند. یوتوتایمز چرخش انتظارات فدرال رزرو اکنون بازار با احتمال بیشتری (بیش از ۴۰ درصد) پیش‌بینی می‌کند که فدرال رزرو تا ماه ژوئن نرخ بهره را ثابت نگه دارد. با این حال، اکثر معامله‌گران هنوز انتظار دو مرحله کاهش نرخ تا پایان سال را دارند. گزارش‌های شرکتی در کانون توجه در بخش شرکتی، فصل درآمدها ادامه دارد. مک‌دونالد بعد از بسته شدن بازار گزارش می‌دهد و کرفت هاینز اعلام کرد برنامه‌های اسپین‌آف خود را متوقف کرده است. همچنین نگاه‌ها به گزارش سیسکو (Cisco) دوخته شده که با چیپ جدید شبکه هوش مصنوعی خود، در حال رقابت با انویدیا برای جذب بودجه غول‌های فناوری است. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال تلاش برای تعادل بین «قدرت فعلی» و «ضعف گذشته» است. داده‌های ژانویه استدلال‌های لازم برای «توقف کاهش نرخ بهره» را تقویت کرد، اما ضعف ساختاری سال ۲۰۲۵ همچنان یک هشدار جدی باقی مانده است.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دردسر جدید برای اپل؛ عرضه نسخه جدید سیری به تاخیر افتاد

شرکت اپل (Apple) بار دیگر در تلاش طولانی‌مدت خود برای راه‌اندازی نسخه جدید دستیار صوتی سیری (Siri) با موانعی روبرو شده است. بر اساس گزارش‌های جدید، اپل اکنون در حال کار است تا ویژگی‌های جدید سیری را در به‌روزرسانی‌های iOS 26.5 یا iOS 27 بگنجاند. با این حال، مشکلات فنی مداوم تهدیدی جدی برای این برنامه زمانی محسوب می‌شود و ممکن است انتشار نهایی را تا اواخر سال ۲۰۲۶ به تعویق بیندازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از انتشار گزارش درآمدزایی، سهام اپلاید متریال چقدر تکان می‌خورد؟

در یک نگاه شرکت اپلاید متریال (Applied Materials) قرار است گزارش درآمدزایی سه‌ماهه خود را بعدازظهر پنجشنبه منتشر کند و معامله‌گران انتظار دارند که سهام این شرکت پس از انتشار گزارش به سطوح بالاتر برسد. با وجود مشکلات تجاری، انتظار می‌رود فروش و سود سالانه نسبت به سال گذشته کاهش یابد، اما تحلیلگران می‌گویند که بهبود قابل‌توجهی نسبت به زمان آخرین گزارش شرکت در نوامبر پیش‌بینی می‌شود. شرکت اپلاید متریال (Applied Materials) قرار است گزارش مالی خود را پس از بسته شدن بازار در روز پنجشنبه (23 بهمن) منتشر کند و معامله‌گران انتظار دارند که پس از انتشار نتایج، سهام این تولیدکننده تجهیزات نیمه‌هادی به سطوح بالاتری برسد. قیمت‌گذاری آپشن‌ها نشان می‌دهد که معامله‌گران انتظار دارند سهام اپلاید متریال (AMAT) تقریباً ۶٪ در هر جهت حرکت کند. این میزان حرکت از قیمت پایانی سه‌شنبه به مبلغ ۳۲۹ دلار، سهام را به حدود ۳۵۰ دلار خواهد رساند که بالاتر از رکورد ژانویه است. در سمت نزولی، سهام می‌تواند به حدود ۳۰۸ دلار کاهش یابد. شرکت اپلاید متریال، که یکی از تولیدکنندگان پیشرو تجهیزات ساخت نیمه‌هادی‌ها است، از ابتدای سال جاری تقریباً ۳۰٪ و در ۱۲ ماه گذشته بیش از ۸۰٪ رشد سهام داشته است، که ناشی از تقاضای قوی برای تراشه‌ها و تجهیزات هوش مصنوعی بوده است. چرا این موضوع برای سرمایه‌گذاران اهمیت دارد؟ شرکت اپلاید متریال یکی از بزرگ‌ترین تولیدکنندگان تجهیزات ساخت نیمه‌هادی است و سهام آن در پی رونق هوش مصنوعی افزایش چشمگیری داشته است. با این حال، موانع تجاری در سه‌ماهه‌های اخیر موجب کاهش فروش شده‌اند. با وجود اینکه انتظار می‌رود اپلاید متریال گزارش کاهش فروش و سود سالانه را منتشر کند، زیرا شرکت با موانعی مانند محدودیت‌های صادرات به چین و بی‌ثباتی ژئوپلیتیکی مواجه بوده است، تحلیلگران یوتوتایمز پیش از انتشار گزارش عقیده دارند که تقاضا احتمالاً نسبت به زمان آخرین گزارش شرکت در نوامبر «به‌طور قابل‌توجهی» بهبود یافته است. ✔️  بیشتر بخوانید: http://دامنه‌نوسان نزدک تنگ‌تر شد؛ معامله‌گران منتظر یک شوک بزرگ تحلیلگران یوتوتایمز که اخیراً هدف قیمتی سهام اپلاید متریال را از ۲۸۵ دلار به ۴۰۵ دلار افزایش داده‌اند، گفته‌اند که انتظار دارند این شرکت از برآوردهای اجماعی فراتر رود و نتایج آن از طریق فروش‌های جبرانی («catch-up») به چین تقویت شود. طبق برآوردهای گردآوری شده توسط یوتوتایمز، انتظار می‌رود اپلاید متریال سود هر سهم تعدیل‌شده (Adjusted EPS) معادل ۲.۲۱ دلار گزارش کند که نسبت به ۲.۳۸ دلار در مدت مشابه سال گذشته کاهش داشته باشد، و درآمد شرکت با ۳.۸٪ کاهش به ۶.۸۹ میلیارد دلار برسد. بر اساس جمع‌بندی تیم یوتوتایمز، تحلیلگران به‌طور کلی نسبت به سهام این شرکت خوش‌بین هستند؛ از ۱۳ تحلیلگری که رتبه‌بندی آن‌ها توسط یوتوتایمز دنبال می‌شود، ۱۱ نفر آن را «خرید» توصیه کرده‌اند و تنها دو نفر «نگهداری». هدف قیمتی میانگین آن‌ها کمی بالاتر از ۳۶۶ دلار است که نشان‌دهنده احتمال رشد حدود ۱۱٪ نسبت به قیمت پایانی سه‌شنبه می‌باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر