TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بالا، فشار جدید روی بانک مرکزی استرالیا برای افزایش نرخ بهره

در یک نگاه اکثریت اقتصاددانان انتظار افزایش ۲۵ صدم درصدی نرخ بهره استرالیا در فوریه را دارند. نرخ تورم پایه استرالیا به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است. بانک‌های بزرگ استرالیا افزایش نرخ را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی انتظار تثبیت نرخ دارند. پیش‌بینی می‌شود تورم استرالیا در ادامه سال به محدوده هدف بازگردد و احتمال افزایش‌های بیشتر محدود باشد. در تاریخ ۳۰ ژانویه ۲۰۲۶، اکثر اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه سیاست‌گذاری خود در ۳ فوریه نرخ بهره را ۰.۲۵ درصد افزایش داده و به ۳.۸۵ درصد برساند. این تصمیم پس از انتشار گزارش تورم سه‌ماهه چهارم سال گذشته اتخاذ شده که بالاتر از حد انتظار بود، به ویژه در شاخص تورم پایه که نشان‌دهنده فشارهای قیمتی واقعی در اقتصاد است. تا پیش از این، بیشتر پیش‌بینی‌ها بر تثبیت نرخ بهره در ۳.۶۰ درصد تمرکز داشت، اما داده‌های جدید تورمی باعث تغییر نگاه به سمت افزایش نرخ شد. تورم پایه سالانه به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است و این موضوع نگرانی‌هایی درباره گرمای بیش از حد اقتصاد ایجاد کرده است. با اینکه افزایش نرخ در فوریه تقریبا قطعی به نظر می‌رسد، اما این حرکت به معنای شروع یک چرخه سختگیرانه (هاوکیش) و طولانی نیست. بانک مرکزی استرالیا پس از این افزایش احتمالاً سیاست «صبر و مشاهده» را در پیش می‌گیرد و در صورت نیاز، آماده واکنش سریع است. بانک‌های بزرگ استرالیا مثل ANZ، Commonwealth Bank، NAB و Westpac همگی افزایش نرخ در فوریه را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی مثل گلدمن ساکس و دویچه بانک انتظار دارند نرخ‌ها ثابت بمانند. در مورد سقف نرخ بهره، اقتصاددانان نظرات متفاوتی دارند؛ برخی معتقدند نرخ می‌تواند تا ۴.۱۰ درصد افزایش یابد، برخی دیگر سقف را همان ۳.۸۵ درصد می‌دانند و عده‌ای هم انتظار دارند تا پایان سال ۲۰۲۶ نرخ به ۳.۶۰ درصد بازگردد. پیش‌بینی می‌شود تورم در ادامه سال به محدوده هدف بانک مرکزی بازگردد و همین موضوع احتمال افزایش‌های بیشتر را کاهش می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی استرالیا در آستانه تصمیم سخت؛ افزایش نرخ بهره یا توقف؟

در یک نگاه چهار بانک بزرگ استرالیا انتظار افزایش ۲۵ واحد پایه‌ای نرخ بهره در جلسه هفته آینده را دارند، اما گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند نرخ بهره ثابت بماند. رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه چهارم، نقطه اصلی بحث برای تصمیم‌گیری بانک مرکزی استرالیا است. اگر نرخ بهره افزایش یابد، RBA اولین بانک مرکزی در گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد و این می‌تواند دلار استرالیا و بازدهی اوراق قرضه را تقویت کند. بانک‌های گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه هفته آینده نرخ بهره را ثابت نگه دارد. پس از انتشار داده‌های تورمی قوی‌تر از انتظار در سه‌ماهه چهارم، چهار بانک بزرگ استرالیا اکنون انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره در جلسه سه‌شنبه آینده را دارند. این در حالی است که گلدمن ساکس و دویچه بانک همچنان به حفظ نرخ بهره بدون تغییر اعتقاد دارند. موضوع اصلی بحث این است که آیا رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه کافی است تا سیاست‌گذاران را به افزایش نرخ بهره در کوتاه‌مدت ترغیب کند یا نه. بازارها تصمیم RBA را بسیار حساس می‌دانند، چرا که این بانک سابقه دارد که گاهی برخلاف انتظارات بازار عمل کند. اگر RBA نرخ بهره را افزایش دهد، اولین بانک مرکزی در میان کشورهای گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد. این حرکت باعث تقویت ارزش دلار استرالیا و افزایش بازدهی اوراق قرضه کوتاه‌مدت خواهد شد و مسیر نرخ بهره داخلی را مجدداً قیمت‌گذاری می‌کند. اما اگر نرخ بهره ثابت بماند، احتمال دارد بازارها به سرعت انتظارات افزایش نرخ را کاهش دهند، چرا که بیشتر بازارها این افزایش را پیش‌خور کرده‌اند. با توجه به نظرات متفاوت و داده‌های تورمی متناقض، تصمیم پیش‌رو برای RBA یکی از حساس‌ترین لحظات در سال‌های اخیر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

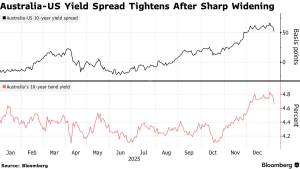
دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش تورم استرالیا در نوامبر؛ احتمال افزایش نرخ بهره کمتر شد

تورم استرالیا در ماه نوامبر بیش از حد انتظار کاهش یافت؛ نتیجه‌ای که به گفته وست‌پک باید به بانک مرکزی استرالیا (RBA) اطمینان دهد که در کوتاه‌مدت نیازی به سیاست‌های انقباضی بیشتر نیست. طبق داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه نوامبر بدون تغییر (۰.۰٪) بوده؛ رقمی بسیار ضعیف‌تر از پیش‌بینی وست‌پک برای رشد ۰.۴٪. در مقیاس سالانه، تورم به ۳.۴٪ کاهش یافته که کمتر از برآورد ۳.۸٪ وست‌پک و پایین‌تر از انتظار بازار است. وست‌پک می‌گوید این نتیجه ضعیف‌تر از انتظار، ریسک نزولی برای پیش‌بینی‌های تورمی سه‌ماهه چهارم ایجاد می‌کند؛ جایی که این بانک رشد ۰.۶٪ برای تورم سرفصل و ۰.۸٪ برای تورم هسته (trimmed mean) پیش‌بینی کرده است. اگر این روند در بررسی کامل داده‌ها تأیید شود، وست‌پک معتقد است این ارقام برای اطمینان RBA پیش از نشست فوریه کافی است و احتمال افزایش نرخ بهره را کاهش می‌دهد. کاهش تورم عمدتاً ناشی از افت قیمت برق و کاهش در چندین گروه اختیاری بوده است. قیمت برق بسیار کمتر از انتظار رشد کرد و قیمت کالاهای خانگی، خدمات، پوشاک، کفش و سلامت نیز بیش از حد انتظار کاهش یافتند. در مقابل، قیمت مواد غذایی، اجاره، مسکن جدید و ارتباطات افزایش بیشتری داشتند. یارانه‌های انرژی همچنان نقش مهمی در شکل‌دهی به تورم دارند. قیمت برق در سال منتهی به نوامبر ۱۹.۷٪ رشد کرده، اما وست‌پک می‌گوید این رقم به دلیل تأثیر کاهنده یارانه‌های دولتی است. بدون این یارانه‌ها، رشد سالانه برق ۴.۶٪ بوده است. تورم هسته نیز اندکی کاهش یافته است: رشد سالانه trimmed mean از ۳.۳٪ به ۳.۲٪ رسیده رشد ماهانه آن ۰.۳٪ مانده که چند ماه است همین روند را دارد وست‌پک انتظار دارد روند کاهش تورم در سال ۲۰۲۶ ادامه یابد، مگر در موارد پرنوسان یا شوک‌های عرضه. این موضوع از ثبات نرخ بهره در ماه‌های آینده حمایت می‌کند. پس از انتشار داده‌ها، دلار استرالیا تقویت شد و به ۰.۶۷۶۰ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پیش‌بینی westpac: نرخ بهره استرالیا در ۲۰۲۶ ثابت می‌ماند | کاهش‌ها از ۲۰۲۷ محتمل است

بانک Westpac پیش‌بینی می‌کند بانک مرکزی استرالیا نرخ بهره را در تمام سال ۲۰۲۶ بدون تغییر نگه دارد؛ زیرا نگرانی‌ها درباره تورم همچنان پابرجاست. با وجود کاهش تدریجی فشارهای قیمتی، سرعت تعدیل تورم برای تغییر موضع بانک مرکزی استرالیا کافی نیست. طبق این تحلیل، کاهش نرخ بهره تنها در سال ۲۰۲۷ محتمل است—در صورتی که تورم به‌طور پایدار به هدف بازگردد و بازار کار بهبود یابد. در عین حال، اگر بازار کار به‌طور ناگهانی تضعیف شود، احتمال جلو افتادن کاهش نرخ‌ها به سال ۲۰۲۶ نیز وجود دارد. بانک Westpac همچنین تأکید می‌کند که رشد بهره‌وری از انتظارات فراتر رفته و بخش خصوصی در حال بازیابی است—نشانه‌ای از عبور اقتصاد استرالیا از دوره رکود تقاضا.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اقتصاد استرالیا در برابر افت قیمت سنگ‌آهن آسیب‌پذیر است

کندی طولانی‌مدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار داده‌اند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگ‌آهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگ‌آهن اکنون آسیب‌پذیرتر شده است. UBS به وخامت شاخص‌های تقاضای داخلی چین اشاره می‌کند؛ از جمله کاهش مصرف، افت فعالیت ساخت‌وساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینه‌های زیرساختی نیز نتوانسته‌اند این ضعف را جبران کنند. CBA نیز تأیید می‌کند که تولید فولاد چین به‌طور قابل‌توجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژه‌ای دارد. فعالیت ساخت‌وساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشان‌دهنده چالش‌های ساختاری است نه چرخه‌ای. از آنجا که املاک و زیرساخت‌ها بخش عمده مصرف فولاد چین را تشکیل می‌دهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگ‌آهن بسیار محدود است. در سمت عرضه نیز ریسک‌ها رو به افزایش‌اند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره می‌کند. CBA نیز آغاز پروژه عظیم سنگ‌آهن سیماندو در گینه را یک منبع مهم عرضه جدید می‌داند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش می‌دهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگ‌آهن به زیر ۱۰۰ دلار را بیشتر می‌کند. اگرچه مقاومت اخیر قیمت‌ها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار می‌دهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار می‌دهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیش‌بینی می‌کند پکن ممکن است اجرای محرک‌های بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنج‌ساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی می‌مانند. پیامدها برای اقتصاد و دارایی‌های استرالیا چشم‌انداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگ‌آهن همچنان مهم‌ترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابل‌توجه خواهد بود. اثر بر رشد کاهش قیمت سنگ‌آهن به سود شرکت‌های معدنی، سرمایه‌گذاری و درآمدهای مالیاتی—به‌ویژه در استرالیای غربی—آسیب می‌زند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش می‌دهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیف‌تر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها می‌تواند رشد درآمد را کاهش دهد و قدرت قیمت‌گذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم می‌کند و حتی می‌تواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانک‌ها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا به‌شدت به سنگ‌آهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرک‌های چین می‌تواند AUD را در برابر USD و JPY تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه CBA پیش‌بینی می‌کند، استرالیا در فوریه نرخ بهره را افزایش دهد

بانک کامنولث استرالیا (CBA) پیش‌بینی می‌کند که بانک مرکزی استرالیا در ماه فوریه نرخ بهره را افزایش دهد؛ اقدامی که با توجه به رشد قوی اقتصاد و پایداری فشارهای تورمی، از نگاه تحلیلگران ضروری به نظر می‌رسد. این پیش‌بینی در حالی مطرح می‌شود که سیتی و NAB نیز انتظار دارند بانک مرکزی استرالیا در فوریه اقدام به افزایش نرخ بهره کند. بانک CBA می‌گوید شتاب اقتصادی استرالیا فراتر از برآوردهای بانک مرکزی استرالیا بوده و رشد GDP در نیمه دوم ۲۰۲۵ سرعت گرفته است. بازار کار همچنان مقاوم است و رشد دستمزدها نسبت به بهره‌وری بالا باقی مانده؛ موضوعی که فشارهای هزینه داخلی را تقویت می‌کند. در همین حال، تورم خدمات و شاخص‌های تورمی هسته‌ به کندی کاهش می‌یابند و انتظارات تورمی نیز افزایش یافته است. بانک CBA هشدار می‌دهد که شرایط مالی به‌طور ناخواسته تسهیل شده‌اند—از جمله رشد بازار سهام و افزایش هزینه‌کرد خانوار—و این موضوع می‌تواند روند کاهش تورم را مختل کند. به همین دلیل، این بانک معتقد است بانک استرالیا ترجیح می‌دهد زودتر و در فوریه اقدام کند تا از تثبیت تورم در سطوح بالا جلوگیری شود. یک افزایش نرخ بهره در فوریه می‌تواند باعث تغییر شدید قیمت‌گذاری در بازار نرخ بهره شود و در کوتاه‌مدت از دلار استرالیا حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بانک Citi دو افزایش نرخ بهره برای استرالیا در ۲۰۲۶ پیش‌بینی می‌کند

بانک Citi پیش‌بینی خود درباره سیاست پولی استرالیا را به‌طور قابل‌توجهی هاوکیش‌تر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمت‌گذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایه‌گذاران از انتظار کاهش نرخ‌ها به سمت احتمال افزایش نرخ‌ها حرکت کرده‌اند. Citi می‌گوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیت‌های اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیش‌بینی بازار کار بسیار فشرده افزایش پیش‌بینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت می‌شوند و اعتبار سیاست‌گذار آسیب می‌بیند. در بازارها نیز قیمت‌گذاری به‌سرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمت‌گذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی می‌داند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساخت‌وساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاست‌های دولتی بوده است. به‌گفته Citi، سرعت بهبود بازار مسکن سیاست‌گذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سخت‌گیرانه‌تر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمت‌گذاری نرخ بهره در استرالیا هاوکیش‌تر شود و حساسیت دلار استرالیا  نسبت به داده‌های تورم و بازار کار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

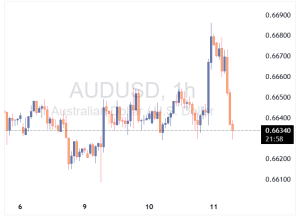
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر