TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

ورود آمازون به سهام داغ‌ترین شرکت رایانش کوانتومی وال‌استریت؛ سیگنال راهبردی یا هیجان زودگذر؟

در یک نگاه آمازون در سه‌ماهه چهارم ۲۰۲۵ سهام شرکت آیون‌کیو را به پرتفوی سرمایه‌گذاری خود افزود. بازار رایانش کوانتومی ظرفیت بالقوه عظیمی دارد، اما هنوز در مرحله بسیار ابتدایی تجاری‌سازی است. تجربه تاریخی نشان می‌دهد موج‌های «فناوری بعدی» اغلب با حباب و اصلاح‌های سنگین همراه می‌شوند. انتشار فرم‌های سه‌ماهه ۱۳F همواره یکی از جذاب‌ترین پنجره‌ها برای رصد رفتار سرمایه‌گذاران بزرگ وال‌استریت است. این گزارش‌ها نشان می‌دهد مدیران دارایی با بیش از ۱۰۰ میلیون دلار سرمایه تحت مدیریت، پول خود را کجا مستقر کرده‌اند. نکته کمتر مورد توجه این است که برخی غول‌های فناوری از جمله آمازون نیز مشمول همین الزام هستند. آمازون که بیشتر با تجارت الکترونیک و بازوی رایانش ابری خود شناخته می‌شود، در پایان سال ۲۰۲۵ پرتفویی سرمایه‌گذاری به ارزش حدود ۳.۵ میلیارد دلار در اختیار داشت. داده‌های تازه نشان می‌دهد این شرکت در سه‌ماهه چهارم، پوزیشن جدیدی در سهام IonQ باز کرده است؛ شرکتی که به‌عنوان یکی از چهره‌های اصلی موج سهام رایانش کوانتومی در وال‌استریت شناخته می‌شود. این خبر در نگاه نخست می‌تواند به‌عنوان تأییدی بر آینده روشن آیون‌کیو تعبیر شود. با این حال، بررسی دقیق‌تر تصویر پیچیده‌تری ارائه می‌دهد. نخست باید به این نکته توجه کرد که خرید اخیر آمازون بسیار کوچک بوده است؛ حدود ۶,۶۷۱ سهم به ارزش کمتر از ۳۰۰ هزار دلار. این در حالی است که همین شرکت در سه‌ماهه پیش از آن، کل پوزیشن قبلی خود شامل بیش از ۸۵۰ هزار سهم آیون‌کیو را واگذار کرده بود. چنین رفتاری بیشتر به مدیریت تاکتیکی پوزیشن شبیه است تا یک تعهد استراتژیک سنگین. با این حال، نمی‌توان جذابیت داستان کوانتومی را نادیده گرفت. برآوردها نشان می‌دهد بازار بالقوه رایانش کوانتومی تا سال ۲۰۴۰ می‌تواند بین ۴۵۰ تا ۸۵۰ میلیارد دلار ارزش داشته باشد. همین اعداد بزرگ کافی بوده تا سرمایه‌گذاران درگیر «ترس از جا ماندن» شوند. طی یک سال منتهی به پاییز گذشته، برخی سهام این حوزه رشدهایی چندصد تا چند هزار درصدی ثبت کردند؛ آیون‌کیو نیز در مقطعی بیش از ۶۰۰ درصد بازدهی داشت. افزون بر این، همکاری با برندهای بزرگ به این شرکت‌ها اعتبار بخشیده است. خدمات ابری کوانتومی آمازون و همچنین پلتفرم‌های مشابه از سوی مایکروسافت امکان دسترسی مشتریان به رایانه‌های کوانتومی آیون‌کیو را فراهم کرده‌اند. این مشارکت‌ها، روایت «همکاری با غول‌ها» را تقویت کرده است. اما تاریخ بازار سرمایه نسبت به «فناوری‌های تغییر‌دهنده بازی» مهربان نبوده است. تقریباً هر موج نوآورانه طی سه دهه گذشته (از اینترنت تا بلاکچین) در نهایت با ترکیدن حباب قیمتی مواجه شده است. مشکل صرفاً پذیرش فناوری نیست؛ مسئله بهینه‌سازی و تجاری‌سازی پایدار است. رایانش کوانتومی هنوز در مراحل ابتدایی تجاری‌سازی قرار دارد و فاصله قابل‌توجهی تا سودآوری پایدار دارد. طبق بررسی‌های یوتوتایمز؛ صورت‌های مالی آیون‌کیو نیز این واقعیت را بازتاب می‌دهد. شرکت هنوز زیان‌ده است و با توجه به هزینه‌های تحقیق و توسعه، احتمال ادامه سوختن نقدینگی وجود دارد. “ «این موضوع می‌تواند به انتشار سهام جدید و رقیق شدن مالکیت سهام‌داران منجر شود؛ ریسکی که در بسیاری از شرکت‌های نوپای فناوری دیده شده است.» محمد زمانی از سوی دیگر، نباید فراموش کرد که اعضای «هفت شگفت‌انگیز» فناوری معمولاً در نهایت سهم خود را از فناوری‌های تحول‌آفرین مطالبه می‌کنند. در ۱۴ ماه گذشته، آمازون، مایکروسافت و آلفابت هر یک واحدهای پردازش کوانتومی خود را معرفی کرده‌اند. اگر این پروژه‌ها به بلوغ برسند، شرکت‌هایی مانند آیون‌کیو با رقابتی بسیار سنگین‌تر مواجه خواهند شد. مانع ورود در رایانش کوانتومی آن‌چنان که برخی تصور می‌کنند غیرقابل‌عبور نیست؛ به‌ویژه برای شرکت‌هایی با منابع مالی عظیم. در این چارچوب، خرید محدود آمازون را می‌توان بیشتر به‌عنوان یک پوزیشن آزمایشی یا تنوع‌بخشی تاکتیکی تفسیر کرد، نه رأی اعتماد قاطع به آینده آیون‌کیو. بازار ممکن است از این خبر هیجان‌زده شود، اما سرمایه‌گذاران حرفه‌ای می‌دانند که مشارکت کوچک یک غول فناوری لزوماً تضمین‌کننده موفقیت بلندمدت نیست. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، رایانش کوانتومی بازاری بالقوه و هیجان‌انگیز دارد، اما مسیر رسیدن به سودآوری پایدار طولانی و پرریسک است. ورود مجدد آمازون به سهام IonQ شاید توجه‌ها را جلب کند، اما برای سرمایه‌گذاران محتاط، این سیگنال به‌تنهایی کافی نیست تا ریسک‌های ساختاری این صنعت نوپا را نادیده بگیرند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت هزینه‌کرد مصرف‌کنندگان کانادایی در ژانویه؛ اثر سرما یا نشانه‌ای از ضعف تقاضا؟

در یک نگاه داده‌های کارت بانکی نشان می‌دهد هزینه‌کرد خانوارهای کانادایی در ژانویه کاهش یافته است. بانک سلطنتی کانادا این افت را تا حدی ناشی از جهش قوی دسامبر و سرمای شدید زمستان می‌داند. هزینه‌های مرتبط با مسکن همچنان تحت فشار کاهش قیمت‌ها قرار دارد. بر اساس تازه‌ترین ردیاب هزینه‌کرد مبتنی بر داده‌های دارندگان کارت، منتشرشده از سوی بانک سلطنتی کانادا، مخارج مصرف‌کنندگان کانادایی در ژانویه کاهش یافته است؛ موضوعی که پرسش‌هایی درباره تاب‌آوری مصرف‌کننده در برابر فشارهای اقتصادی ایجاد کرده است. این بانک اعلام کرد افت هزینه‌کرد در سه دسته اصلی (کالاهای اختیاری، خدمات و اقلام ضروری) مشاهده شده است. با این حال، تحلیل‌گران آر‌بی‌سی این کاهش را نشانه‌ای از ضعف ساختاری نمی‌دانند، بلکه آن را تا حد زیادی بازگشت طبیعی پس از جهش قدرتمند هزینه‌ها در دسامبر ارزیابی می‌کنند. “ «ماه دسامبر به‌واسطه خریدهای تعطیلات پایان سال، به‌ویژه در بخش کالاها، رشد چشمگیری را ثبت کرده بود. ژانویه عملاً بخشی از آن افزایش را تعدیل کرد؛ روندی که بیشتر به «عادی‌سازی» شباهت دارد تا افت ناگهانی تقاضای خانوارها.» محمد زمانی با این حال، برخی نشانه‌ها قابل‌توجه است. هزینه‌کرد در بخش اقلام ضروری نیز کاهش یافته و این روند ملایم نزولی از اواخر ۲۰۲۵ آغاز شده بود. در مقابل، هزینه‌های خدمات اختیاری (مانند تفریحات و رستوران‌ها) اگرچه اندکی افت کرده، اما نسبت به سایر بخش‌ها مقاوم‌تر باقی مانده است. آر‌بی‌سی همچنین به نقش سرمای شدید و طوفان‌های زمستانی اشاره کرد. در استان انتاریو، هزینه‌کرد در روزهای اوج طوفان به‌طور محسوسی کاهش یافت؛ نشانه‌ای از اثر مستقیم شرایط جوی بر رفتار مصرف‌کنندگان. طبق بررسی‌های یوتوتایمز؛ یکی دیگر از نقاط ضعف، هزینه‌های مرتبط با مسکن بوده است. با ادامه افت قیمت مسکن در بسیاری از مناطق کشور، فعالیت‌های وابسته به خرید و تجهیز خانه نیز کاهش یافته است؛ روندی که می‌تواند بازتابی از سردی بازار مسکن باشد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد در مجموع، داده‌های ژانویه تصویر دوگانه‌ای ارائه می‌دهد. از یک سو، افت مخارج می‌تواند نشانه‌ای از احتیاط مصرف‌کنندگان در مواجهه با نااطمینانی‌های اقتصادی باشد. از سوی دیگر، شدت بالای هزینه‌کرد در پایان سال و شرایط آب‌وهوایی نامساعد، توضیحی موقتی برای این کاهش فراهم می‌کند. برای ارزیابی دقیق‌تر سلامت مصرف‌کننده کانادایی، روند ماه‌های آینده اهمیت زیادی خواهد داشت. اگر این افت در فوریه و مارس نیز ادامه یابد، می‌توان از شکل‌گیری شکاف واقعی در تقاضای داخلی سخن گفت. اما اگر داده‌ها بهبود یابد، ژانویه بیشتر به‌عنوان یک وقفه فصلی در مسیر مصرف تلقی خواهد شد تا آغاز یک روند نزولی پایدار. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جریمه ۳ میلیارد یورویی در انتظار بزوس؟ فرار مالیاتی بزرگ زیر سایه فروشندگان چینی

در یک نگاه شبیخون به مقر آمازون: بازرسی پلیس مالی ایتالیا از دفتر مرکزی آمازون در میلان به اتهام کلاهبرداری مالیاتی گسترده. حلقه محاصره مدیران: تفتیش منازل ۷ مدیر ارشد آمازون و بازرسی همزمان از دفتر شرکت حسابرسی KPMG در میلان. فرار مالیاتی ۱.۲ میلیارد یورویی: ظن مقامات به استفاده از «شرکت‌های صوری» و عدم پرداخت مالیات بر ارزش افزوده (VAT) توسط فروشندگان غیراروپایی. الگوریتم جنجالی: اتهام استفاده از الگوریتم‌های خاص برای پنهان کردن هویت فروشندگان چینی و دور زدن قوانین گمرکی. آیا غول دنیای خرده‌فروشی در تله مالیاتی ایتالیا گرفتار شده است؟ در حالی که میلان به کانون مبارزه با فساد مالی تبدیل شده، بازرسی از دفتر مرکزی آمازون و شعبه شرکت معتبر KPMG، لرزه بر تن سرمایه‌گذاران انداخته است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه یک «الگوریتم پنهان» و فروشندگان چینی، پای مدیران آمازون را به پرونده کلاهبرداری ۱.۲ میلیارد یورویی باز کرده‌اند. ورود پلیس مالی به برج آمازون؛ چیزی فراتر از یک بازرسی ساده بر اساس گزارش‌های واصله از منابع رویترز که توسط یوتوتایمز واکاوی شده است، پلیس مالی ایتالیا (Guardia di Finanza) در اقدامی بی‌سابقه نه تنها دفتر مرکزی آمازون در میلان، بلکه دفتر شرکت حسابرسی بزرگ KPMG را نیز مورد بازرسی قرار داده است. از نگاه یوتوتایمز، ورود پلیس به دفتر یک شرکت حسابرسی معتبر نشان‌دهنده آن است که دادستان‌ها به دنبال سرنخ‌هایی از «ساختاربندی عمدی» برای دور زدن قوانین مالیاتی هستند؛ موضوعی که فراتر از یک اشتباه محاسباتی ساده است. مدل «اسب تروا»؛ فروشگاه یا پناهگاه مالیاتی؟ بررسی تحلیلی یوتوتایمز از جزئیات این پرونده نشان می‌دهد که دادستان‌های میلان معتقدند آمازون به عنوان یک «اسب تروا» عمل کرده است. آن‌ها مدعی‌اند الگوریتم‌های آمازون به گونه‌ای طراحی شده‌اند که به فروشندگان غیراروپایی (عمدتاً چینی) اجازه می‌دهند کالاها را بدون افشای هویت واقعی و پرداخت مالیات بر ارزش افزوده (VAT) در بازار ایتالیا عرضه کنند. طبق قوانین ایتالیا، پلتفرم‌های واسطه در صورت عدم پرداخت مالیات توسط فروشندگان، مسئولیت مشترک دارند؛ قانونی که حالا می‌تواند هزینه‌ای ۱.۲ تا ۳ میلیارد یورویی برای آمازون به همراه داشته باشد. تفتیش منازل مدیران؛ پیام صریح دستگاه قضا نکته‌ای که در واکاوی یوتوتایمز بسیار حائز اهمیت است، بازرسی از منازل ۷ مدیر ارشد آمازون است. این اقدام نشان می‌دهد که مقامات قضایی تنها به دنبال جریمه شرکت نیستند، بلکه به دنبال اثبات «مسئولیت کیفری فردی» مدیران در طراحی این سیستم مالی هستند. آمازون در واکنش‌های قبلی همواره بر پایبندی به قوانین تاکید کرده است، اما تسویه ۵۱۰ میلیون یورویی این شرکت در دسامبر ۲۰۲۵ برای بستن پرونده‌های قبلی، نشان می‌دهد که فشارها به نقطه بحرانی رسیده است. در مجموع، پیام این بازرسی‌ها به دنیای تکنولوژی روشن است: دوران طلایی فرار از مالیات در سایه پیچیدگی‌های دیجیتال رو به پایان است. حالا آمازون نه تنها باید نگران جریمه‌های سنگین باشد، بلکه باید مدل کسب‌وکار خود در سراسر اروپا را برای جلوگیری از سرایت این پرونده به سایر کشورها، جراحی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خنجر از پشت به رئیس‌جمهور؛ ۶ نماینده‌ای که از «خط قرمز» ترامپ علیه کانادا عبور کردند

در یک نگاه شورش در مجلس: مجلس نمایندگان آمریکا علی‌رغم تهدیدهای ترامپ، به لغو تعرفه‌های تجاری علیه کانادا رای مثبت داد. اولتیماتوم ترامپ: رئیس‌جمهور هشدار داد جمهوری‌خواهانی که بر خلاف میل او رای داده‌اند، در انتخابات مقدماتی «سلاخی سیاسی» خواهند شد. خطر برای USMCA: گزارش‌ها حاکی از آن است که ترامپ در پاسخ به این فشارها، خروج کامل از پیمان تجاری آمریکای شمالی را بررسی می‌کند. شکاف در اردوگاه جمهوری‌خواهان؛ در حالی که دونالد ترامپ تعرفه‌ها را ابزار قدرت آمریکا می‌داند، هم‌حزبی‌های او در مجلس نمایندگان شورش بی‌سابقه‌ای را علیه سیاست‌های تجاری کاخ سفید آغاز کرده‌اند. یوتوتایمز در این گزارش بررسی می‌کند که چرا نبرد بر سر تعرفه‌های کانادا، به میدان مین جدیدی برای آینده سیاسی ترامپ تبدیل شده است. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: دونالد ترامپ با یکی از جدی‌ترین چالش‌های داخلی خود روبرو شده است. مجلس نمایندگان آمریکا که اکثریت آن در اختیار جمهوری‌خواهان است، در اقدامی بی‌سابقه به لغو تعرفه‌های وارداتی علیه کانادا رای داد. این رای‌گیری که با خروج معنادار ۶ نماینده جمهوری‌خواه از صف حامیان رئیس‌جمهور همراه بود، نشان‌دهنده نگرانی عمیق قانون‌گذاران از افزایش قیمت‌ها و هزینه‌های زندگی در آستانه انتخابات است. تهدید به انتقام در انتخابات مقدماتی به گزارش اختصاصی یوتوتایمز، دونالد ترامپ بلافاصله در شبکه اجتماعی خود (Truth Social) واکنش تندی نشان داد. او خطاب به اعضای حزب خود هشدار داد که مخالفت با تعرفه‌ها به معنای تخریب امنیت ملی است و کسانی که علیه این سیاست رای داده‌اند، در انتخابات مقدماتی با پیامدهای سنگینی روبرو خواهند شد. ترامپ معتقد است تعرفه‌ها تنها راه فشار بر کانادا برای رسیدن به توافقات بهتر هستند؛ کشوری که او آن را «یکی از بدترین‌ها در سوءاستفاده تجاری از آمریکا» می‌نامد. سایه خروج از پیمان تجاری USMCA اطلاعات دریافتی یوتوتایمز نشان می‌دهد که این تنش‌ها ممکن است به یک زلزله تجاری بزرگتر ختم شود. ترامپ در محافل خصوصی ایده خروج از پیمان USMCA (جایگزین نفتا) را مطرح کرده است؛ پیمانی که خود او در دوره اول ریاست‌جمهوری‌اش امضا کرده بود. لغو این پیمان می‌تواند بازار کالاهای اساسی در آمریکای شمالی را با بحرانی بی‌سابقه روبرو کند. نبرد در دادگاه عالی در حالی که مجلس سنا نیز پیش از این به لغو تعرفه‌های برزیل و سایر وظایف اضطراری رای داده بود، اکنون همه نگاه‌ها به دادگاه عالی است. طبق گزارش یوتوتایمز، قضات دادگاه عالی آمریکا قرار است تا ۲۰ فوریه درباره قانونی بودن این تعرفه‌ها که ترامپ تحت عنوان «وضعیت اضطراری» وضع کرده، حکم نهایی را صادر کنند. حکمی که می‌تواند سرنوشت جنگ تجاری فعلی را برای همیشه تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاخ سفید: جمهوری‌خواهان احتمالاً علیه تعرفه کانادا رای می‌دهند

پایگاه خبری پولیتیکو به نقل از یک مقام رسمی کاخ سفید گزارش داد که دولت انتظار دارد در جریان رأی‌گیری درباره تعرفه‌های تجاری علیه کانادا، شاهد ریزش آرای جمهوری‌خواهان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کانادا: نرخ بهره فعلی مناسب است؛ رشد اقتصادی متوقف شد

در یک نگاه شورای حکام بانک مرکزی کانادا نرخ فعلی ۲.۲۵٪ را «تقریباً مناسب» و در سمت محرک ارزیابی می‌کند. رشد اقتصادی در سه ماهه پایانی ۲۰۲۵ تقریباً به ۰.۰٪ رسیده است و بازبینی توافق USMCA یک ریسک نزولی بزرگ محسوب می‌شود. بانک مرکزی معتقد است تعدیل ساختاری اقتصاد زمان‌بر خواهد بود و شواهد کمی از تاثیر هوش مصنوعی بر بهره‌وری دیده می‌شود. تورم دسامبر (۲.۴٪) ناشی از اثرات پایه تکنیکال است و تورم هسته در حال کاهش به سمت ۲.۵٪ است. صبر استراتژیک در اتاوا انتشار جزئیات نشست ماه ژانویه بانک مرکزی کانادا (BoC) نشان می‌دهد که سیاست‌گذاران تصمیم گرفته‌اند در حاشیه بمانند. شورای حکام، نرخ بهره فعلی ۲.۲۵ درصد را «تقریباً مناسب» توصیف کرده و معتقد است که این نرخ همچنان خاصیت تحریک‌کنندگی (Stimulative) دارد. تحلیلگران بر این باورند که پیام اصلی برای دلار کانادا (Loonie)، «ثبات مدیریت شده» است. بانک مرکزی انتظار دارد فشار نزولی ناشی از مازاد عرضه در اقتصاد داخلی، بتواند هزینه‌های تورمی ناشی از تغییر زنجیره تأمین جهانی را خنثی کند. چرا اقتصاد کانادا متوقف شد؟ مهم‌ترین نقطه ضعف در چشم‌انداز کانادا، رشد اقتصادی است. پس از یک سال پرنوسان ۲۰۲۵ که تعرفه‌های آمریکا ضربه سختی به صادرات خالص زد، برآورد بانک مرکزی نشان می‌دهد که رشد تولید ناخالص داخلی (GDP) در سه ماهه پایانی سال تقریباً به ۰.۰٪ رسیده است (توقف کامل). پیش‌بینی رشد ۱.۱ درصدی برای سال ۲۰۲۶ نیز نشان‌دهنده واقعیتی محتاطانه است: رشد جمعیت در حال کاهش است و ضعف در سرمایه‌گذاری تجاری به صورت گسترده دیده می‌شود. “ تیم مکلم در حال مدیریت یک «تعدیل ساختاری» است، نه یک نوسان دوره‌ای معمولی. بازبینی توافق تجاری CUSMA/USMCA و سیاست‌های غیرقابل پیش‌بینی آمریکا، مهم‌ترین «مجهولات شناخته‌شده» هستند. تحلیلگران یوتوتایمز هوش مصنوعی و ابهام در داده‌ها یکی از نکات جالب در صورتجلسه، اشاره به عدم قطعیت درباره سرعت و مقیاس تعدیلات ساختاری است که ارزیابی پتانسیل خروجی اقتصاد را دشوار کرده است. اگرچه شورا پتانسیل هوش مصنوعی (AI) برای افزایش بهره‌وری را تایید کرد، اما خاطرنشان ساخت که برخلاف آمریکا، شواهد ملموس این موضوع در کانادا هنوز محدود است و احتمالاً سال‌ها طول می‌کشد تا محقق شود. بر اساس جمع‌بندی تیم یوتوتایمز، با نرخ بیکاری بالا (۶.۸٪) و عدم تمایل به استخدام، بانک مرکزی اشتهایی برای چرخش به سیاست‌های انقباضی (Hawkish) ندارد. بازارها نیز این رویکرد «ثبات» را هضم کرده‌اند و تا زمانی که ابرهای تیره بر سر روابط تجاری آمریکای شمالی کنار نروند، بانک مرکزی موضع خنثی خود را حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنج عدد نگران‌کننده برای سرمایه‌گذاران محتاط؛ وقتی نشانه‌های حباب دوباره ظاهر می‌شوند

در یک نگاه تمرکز بی‌سابقه سرمایه بر چند سهم بزرگ فناوری و رشد سرمایه‌گذاری منفعل، ریسک‌های پنهان بازار را افزایش داده است. جهش بدهی اعتباری، افت رمزارزها و بحران املاک تجاری، پایه‌های ثبات مالی را تضعیف کرده‌اند. کاهش سهم بازار چت‌جی‌پی‌تی، آینده سرمایه‌گذاری عظیم در زیرساخت‌های هوش مصنوعی را با ابهام مواجه کرده است. با وجود انبوه نگرانی‌ها درباره اقتصاد جهانی و بازارهای مالی، بورس آمریکا همچنان مقاوم به نظر می‌رسد. یکی از عوامل این پایداری، رشد سرمایه‌گذاری منفعل است؛ به‌طوری که بیش از ۶۰ درصد حجم معاملات امروز به صندوق‌های شاخص و جریان‌های خودکار اختصاص دارد. در این ساختار، تقریباً ۱۵ درصد از ورودی سرمایه به صندوق‌های بزرگ، تنها به دو سهم انویدیا و آلفابت اختصاص می‌یابد. همین تمرکز، موجب شده ارزش بازار این شرکت‌ها از تولید ناخالص داخلی کشورهایی مانند بریتانیا یا فرانسه نیز فراتر رود. در همین حال، «هفت شگفت‌انگیز» فناوری، نزدیک به یک‌سوم کل ارزش بازار سهام آمریکا را در اختیار دارند؛ سطحی که از منظر تاریخی، با دوره‌های اوج‌گیری بیش‌ازحد ارزش‌گذاری هم‌خوانی دارد. با این حال، زمان پایان بازار صعودی قابل پیش‌بینی نیست. از همین رو، بسیاری از سرمایه‌گذاران حرفه‌ای ترجیح داده‌اند با احتیاط حرکت کنند. در این چارچوب، پنج عدد نسبتاً کم‌سروصدا اما معنادار، می‌تواند هشداری جدی برای سرمایه‌گذاران محتاط باشد که در این مقاله از یوتوتایمز به آن می‌پردازیم. عدد اول: ۱۶ این تعداد شرکت‌های متمرکز بر هوش مصنوعی است که در سوپربول امسال تبلیغ پخش کردند؛ از جمله نام‌هایی مانند آمازون، آلفابت و OpenAI. هزینه هر تبلیغ ۳۰ ثانیه‌ای بین ۸ تا ۱۰ میلیون دلار بود؛ رقمی که تنها در دوره‌های هیجانی بازار دیده می‌شود. “ «سرمایه‌گذاران قدیمی به یاد دارند که در اواخر حباب اینترنت، شرکت‌های دات‌کام نیز با همین شدت در سوپربول ظاهر شدند.» محمد زمانی اندکی بعد، شاخص نزدک نزدیک به ۸۰ درصد سقوط کرد. در سال ۲۰۲۲ نیز «سوپربول رمزارزی» پیش‌درآمد سقوط بزرگ بازار فناوری شد. این هم‌زمانی تاریخی، امروز دوباره تکرار شده است. عدد دوم: ۱.۹ تریلیون دلار این رقم، میزان ارزش ازدست‌رفته بازار رمزارزها از اوج پاییز گذشته است. بیت‌کوین بیش از ۴۵ درصد افت کرده و خروج سرمایه به یک روند هفتگی تبدیل شده است. این زیان‌ها بی‌اثر نمی‌مانند. بخشی از آن به فروش اجباری دارایی‌ها، مارجین‌کال‌ها و کاهش قدرت سرمایه‌گذاری در سایر بازارها منجر می‌شود. مهم‌تر آنکه روایت «طلای دیجیتال» برای بیت‌کوین، پس از این سقوط عمیق، به‌شدت تضعیف شده است؛ آن هم در شرایطی که طلای فیزیکی مسیر صعودی خود را حفظ کرده است. عدد سوم: ۱.۳ تریلیون دلار این میزان بدهی اعتباری (مارجین) در بازار سهام آمریکاست؛ رکوردی تاریخی. به‌جای شناسایی سود، بسیاری از سرمایه‌گذاران ریسک خود را افزایش داده‌اند. هم‌زمان، نسبت فروش به خرید مدیران داخلی شرکت‌ها به بالاترین سطح پنج سال اخیر رسیده است؛ نشانه‌ای که معمولاً با دوره‌های اوج بازار هم‌زمان می‌شود. اگر بازار وارد یک اصلاح طولانی شود، فشار مارجین‌کال‌ها می‌تواند افت قیمت‌ها را تشدید کند. عدد چهارم: ۱۲.۴۳ درصد این نرخ معوقات اوراق بهادار مبتنی بر وام‌های تجاری (CMBS) در بخش اداری است؛ سطحی بالاتر از دوران بحران مالی ۲۰۰۸. بخش اداری حدود ۱.۳ تریلیون دلار بدهی دارد و با گسترش دورکاری، بسیاری از ساختمان‌ها عملاً ارزش اقتصادی خود را از دست داده‌اند. در بخش مسکونی چندخانواری نیز نرخ نکول به حدود ۷ درصد رسیده است. افزایش هزینه‌های نگهداری، مالیات و بیمه در کنار افت اجاره‌بها، فشار مضاعفی بر مالکان وارد کرده است. این وضعیت می‌تواند به افزایش شناسایی زیان در بانک‌های منطقه‌ای منجر شود؛ مشابه آنچه در بحران بانکی ۲۰۲۳ رخ داد. عدد پنجم: ۴۵.۳ درصد این سهم بازار چت‌جی‌پی‌تی در ژانویه ۲۰۲۶ است؛ در حالی که این رقم در سال ۲۰۲۴ بیش از ۸۵ درصد بود. این افت، یکی از مهم‌ترین سیگنال‌های پنهان بازار هوش مصنوعی محسوب می‌شود. کاهش سهم بازار، مستقیماً رشد درآمدی اوپن‌ای‌آی را تهدید می‌کند و یکی از دلایل حرکت این شرکت به سمت تبلیغات بوده است؛ مسیری که مدیرعامل آن پیش‌تر «آخرین گزینه» می‌دانست. این افت، جذب سرمایه‌های عظیم آینده را نیز دشوارتر می‌کند. در شرایطی که رقبایی مانند گروک و جمینای سهم بیشتری می‌گیرند، این پرسش مطرح می‌شود که چه سرمایه‌گذاری حاضر است ده‌ها میلیارد دلار دیگر برای توسعه این زیرساخت‌ها تأمین کند. تضعیف این محور اصلی، می‌تواند کل اکوسیستم سرمایه‌گذاری هوش مصنوعی را تحت فشار قرار دهد. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ سخن پایانی: بازار قوی، زیرساخت شکننده این پنج عدد، اگرچه در نگاه نخست فنی و تخصصی به نظر می‌رسند، اما در کنار هم تصویری نگران‌کننده ترسیم می‌کنند: تمرکز شدید سرمایه، بدهی بالا، تضعیف بخش املاک، افت رمزارزها و نشانه‌های رقابت فزاینده در هوش مصنوعی. بازار ممکن است همچنان به رشد خود ادامه دهد، اما تاریخ نشان داده که چنین ترکیبی معمولاً پیش‌درآمد دوره‌های پرنوسان است. برای سرمایه‌گذاران محتاط، پیام این داده‌ها روشن است: زمان آن رسیده که بیش از گذشته بر مدیریت ریسک، تنوع دارایی و واقع‌گرایی در ارزش‌گذاری تمرکز کنند، نه صرفاً دنبال‌کردن موج‌های هیجانی. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکرات فوری واشنگتن–اتاوا؛ ترامپ خواستار امتیازهای بزرگ شد

در یک نگاه ترامپ کانادا را به رفتار ناعادلانه چندده‌ساله با آمریکا متهم می‌کند. او می‌گوید پروژه پل انتاریو–میشیگان بدون مشارکت آمریکا ساخته شده است. ترامپ هشدار می‌دهد تا زمان «جبران کامل»، اجازه افتتاح پل را نخواهد داد. او از تعرفه‌های لبنی کانادا و احتمال همکاری این کشور با چین به‌شدت انتقاد می‌کند. ترامپ: همان‌طور که همه می‌دانند، کشور کانادا دهه‌ها با ایالات متحده بسیار ناعادلانه رفتار کرده است. حالا شرایط به نفع آمریکا تغییر می‌کند، و آن هم خیلی سریع! اما تصور کنید: کانادا در حال ساخت یک پل عظیم بین انتاریو و میشیگان است. آن‌ها مالک هر دو طرف کانادایی و آمریکایی هستند و البته این پل را تقریباً بدون هیچ مشارکت آمریکایی ساخته‌اند. رئیس‌جمهور باراک حسین اوباما به‌طور احمقانه به آن‌ها معافیت داد تا بتوانند قانون «خرید کالای آمریکایی» را دور بزنند و از هیچ محصول آمریکایی، از جمله فولاد ما، استفاده نکنند. اکنون دولت کانادا انتظار دارد که من، به‌عنوان رئیس‌جمهور ایالات متحده، اجازه بدهم آن‌ها به‌سادگی از آمریکا سوءاستفاده کنند! آمریکا چه چیزی دریافت می‌کند؟ هیچ چیز! حتی انتاریو اجازه نمی‌دهد نوشیدنی‌ها و محصولات الکلی آمریکایی در قفسه‌هایشان قرار بگیرد؛ کاملاً ممنوع است. و حالا، علاوه بر همه این‌ها، نخست‌وزیر کارنی می‌خواهد با چین معامله‌ای انجام دهد؛ کشوری که کانادا را زنده‌زنده خواهد بلعید. ما فقط ته‌مانده‌ها را خواهیم گرفت! من چنین چیزی را نمی‌پذیرم. اولین کاری که چین انجام خواهد داد این است که تمام بازی‌های هاکی در کانادا را متوقف کند و برای همیشه جام استنلی را حذف کند. تعرفه‌هایی که کانادا سال‌هاست بر محصولات لبنی ما اعمال می‌کند، غیرقابل‌قبول بوده و کشاورزان ما را در معرض خطر مالی جدی قرار داده است. من اجازه نخواهم داد این پل افتتاح شود مگر اینکه ایالات متحده جبران کامل هر آنچه به آن‌ها داده‌ایم را دریافت کند و مهم‌تر از آن، تا زمانی که کانادا با ایالات متحده با عدالت و احترام رفتار نکند. ما فوراً مذاکرات را آغاز خواهیم کرد. با توجه به همه چیزهایی که به آن‌ها داده‌ایم، منطقی است که بگوییم آمریکا باید حداقل مالک نیمی از این دارایی باشد. درآمدی که از بازار آمریکا به دست خواهد آمد، بسیار عظیم خواهد بود. با تشکر از توجه شما! رئیس‌جمهور دونالد جی. ترامپ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دموکرات‌های مجلس نمایندگان ممکن است برای لغو تعرفه‌های کانادا اقدام کنند – پانچ‌بول (Punchbowl)

دموکرات‌ها ممکن است روز چهارشنبه، رأی‌گیری درباره تعرفه‌های کانادا را اجباری کنند (به رأی بگذارند).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر

چرا تحلیلگران هم‌زمان علیه آمازون موضع گرفتند؟

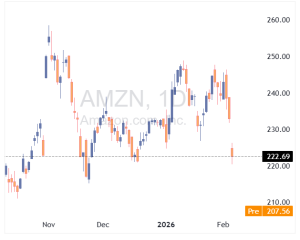
سهام آمازون (AMZN) امروز 6 فوریه ۲۰۲۶، در معاملات پیش‌گشایش بازار با افت چشمگیر ۷.۳٪ مواجه شد. این کاهش پس از آن رخ داد که چند مؤسسه مالی بزرگ از جمله گلدمن ساکس، سیتی، UBS و Evercore ISI هدف قیمتی خود برای این سهم را کاهش دادند. همچنین DA Davidson رتبه آمازون را به «خنثی» تنزل داد. علت اصلی این فشار فروش، نگرانی‌ها درباره کاهش سودآوری در فصل چهارم و اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری توسط مدیرعامل آمازون عنوان شده است. تحلیلگران معتقدند بازار نسبت به هزینه‌های بلندمدت در حوزه‌هایی مانند هوش مصنوعی، چیپ‌ها و زیرساخت‌های ابری واکنش منفی نشان داده است. با وجود رشد درآمد و توسعه خدمات ابری، سرمایه‌گذاران نگرانند که سودآوری کوتاه‌مدت تحت تأثیر این هزینه‌ها قرار گیرد. حجم معاملات امروز نیز به‌شدت افزایش یافته و نشان‌دهنده موقعیت‌گیری مجدد معامله‌گران در برابر ریسک‌های جدید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده گزارش مالی آمازون؛ ترکیبی از رشد و هشدار

در یک نگاه درآمد آمازون به ۲۱۳.۳۹ میلیارد دلار رسید؛ بالاتر از پیش‌بینی ۲۱۱.۴۹ میلیارد دلاری سود هر سهم ۱.۹۵ دلار بود؛ اندکی کمتر از انتظار ۱.۹۶ دلار سرمایه‌گذاری سال ۲۰۲۶ حدود ۲۰۰ میلیارد دلار اعلام شد؛ بسیار بالاتر از انتظار بازار شرکت آمازون در تاریخ ۶ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم ۲۰۲۵ خود را منتشر کرد؛ گزارشی که با وجود کاهش جزئی سود هر سهم، عملکردی قابل‌قبول داشت. سود هر سهم با رقم ۱.۹۵ دلار اندکی پایین‌تر از پیش‌بینی ۱.۹۶ دلار بود، اما درآمد کل شرکت با ثبت ۲۱۳.۳۹ میلیارد دلار، فراتر از انتظار ۲۱۱.۴۹ میلیارد دلاری بازار قرار گرفت. بخش Amazon Web Services (AWS) نقطه قوت گزارش بود؛ با درآمد ۳۵.۵۸ میلیارد دلار و رشد ۲۴ درصدی (بدون تأثیر نرخ ارز)، این بخش از پیش‌بینی ۲۱ درصدی فراتر رفت و نشان داد تقاضا برای خدمات ابری همچنان بالاست. در بخش خرده‌فروشی، درآمد آمریکای شمالی با ۱۲۷.۰۸ میلیارد دلار تقریباً مطابق انتظار بود و فروش فروشگاه‌های فیزیکی (از جمله Whole Foods) با ۵.۸۶ میلیارد دلار نیز نزدیک به پیش‌بینی‌ها ثبت شد. اما آنچه توجه بازار را جلب کرد، چشم‌انداز سرمایه‌گذاری آمازون در سال ۲۰۲۶ بود: ۲۰۰ میلیارد دلار، در حالی که پیش‌بینی‌ها عددی در حدود ۱۴۶.۱ میلیارد دلار را نشان می‌دادند. این افزایش سرمایه‌گذاری عمدتاً در زیرساخت‌های AWS، هوش مصنوعی و لجستیک انجام خواهد شد، اما ممکن است در کوتاه‌مدت فشارهایی بر حاشیه سود وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: کاهش زیاد نرخ بهره می‌تواند تورم را شعله‌ور کند

تیف مکلم، رئیس بانک مرکزی کانادا (BoC)، در اظهاراتی نسبت به وضعیت اقتصادی این کشور و روابط با ایالات متحده هشدار داد. وی با بیان اینکه بانک مرکزی به وضوح نگران ریسک‌های موجود در چشم‌انداز اقتصادی است، تاکید کرد: «اگر ضعف اقتصادی صرفاً دوره‌ای بود، می‌توانستیم سیاست‌های پولی انبساطی‌تری اعمال کنیم. اما واقعیت این است که بخشی از این ضعف ساختاری است و اگر نرخ بهره را بیش از حد کاهش دهیم، در آینده باعث افزایش تورم خواهد شد.» مکلم همچنین به چالش‌های تجاری اشاره کرد و گفت: «بادهای مخالف ساختاری موقتی نیستند؛ رابطه تجاری ما با ایالات متحده به طور بنیادین دچار شکستگی شده است.» رئیس بانک مرکزی کانادا درباره چین نیز اظهار داشت که این کشور در متنوع‌سازی شرکای تجاری خود و دوری از آمریکا موفق عمل کرده، اما مازاد تجاری عظیم آن همچنان ناپایدار است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

مکلم، رئیس بانک مرکزی کانادا: جهش بهره‌وری ناشی از هوش مصنوعی به این معناست که اقتصاد کانادا می‌تواند بدون افزودن فشار تورمی، رشد بیشتری داشته باشد

ما هنوز واقعاً شاهد باز شدن بازارهای جدید برای شرکت‌های کانادایی نبوده‌ایم؛ این قطعاً چیزی است که ما به دنبال آن هستیم. مکلم از نامزدی کوین وارش به عنوان رئیس فدرال رزرو استقبال می‌کند. او می‌گوید یک فدرال رزروِ کمتر قابل پیش‌بینی بر نرخ‌های ما تأثیر خواهد گذاشت. در آن صورت، انتظار می‌رود که شاهد تأثیری بر نرخ بهره اوراق خزانه ۵ ساله آمریکا باشید. اگر سیاست فدرال رزرو آمریکا کمتر قابل پیش‌بینی شود، این مسئله بر همه ما تأثیر خواهد گذاشت. مکلم، رئیس بانک مرکزی کانادا در پاسخ به سوالی درباره پیش‌بینی‌های اقتصادی بانک: ما نمی‌توانیم هر تهدیدی از سوی پرزیدنت ترامپ را دنبال کنیم. در این صورت، دور خودمان می‌چرخیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: بازسازی اقتصاد کانادا و افزایش بهره‌وری، سال‌ها به طول خواهد انجامید

گذار به اقتصاد جدید می‌تواند دردناک‌تر از آن چیزی باشد که ما تمایل داریم. کانادا باید برای اجتناب از بدترین سناریو، به تغییرات ساختاری تن دهد. تفکیک تغییرات ساختاری از نوسانات ادواری (چرخه‌ای) دشوار است. باید مراقب باشیم که دچار تشخیص اشتباه ضعف اقتصادی نشویم. بانک مرکزی کانادا با توجه به رشد اندک نیروی کار، انتظار ندارد که نرخ بیکاری روند صعودی داشته باشد. کاهش نرخ‌ها در مواجهه با اقتصاد ضعیف، در صورتی که این ضعف ناشی از کاهش ظرفیت تولید باشد (نه افت ادواری تقاضا)، می‌تواند به تورم دامن بزند. ما باید شاهد بهبود تدریجی بازار کار در دوره منتهی به ۲۰۲۷ باشیم. ظهور هوش مصنوعی این پتانسیل را دارد که اقتصاد را در مسیر بالاتری قرار دهد و سطح زندگی را افزایش دهد؛ اما تاکنون شواهد اندکی وجود دارد که نشان دهد هوش مصنوعی در حال بهبود بهره‌وری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز ۱۲ ماهه دلار کانادا بر اساس جدیدترین پیش‌بینی رویترز

در تازه‌ترین نظرسنجی‌ رویترز در تاریخ ۵ فوریه ۲۰۲۶، کارشناسان اقتصادی پیش‌بینی کرده‌اند که دلار کانادا طی ۱۲ ماه آینده حدود ۱.۳٪ رشد خواهد داشت و نرخ برابری آن با دلار آمریکا به ۱.۳۵ خواهد رسید. این پیش‌بینی دقیقاً مشابه نتایج نظرسنجی انجام شده در ماه ژانویه است و نشان می‌دهد که بازار ارز نسبت به آینده دلار کانادا دیدگاه ثابتی دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا عملکرد فصلی فاکس‌کان بهترین در پنج سال اخیر خواهد بود؟

در یک نگاه ارسال رک‌های هوش مصنوعی توسط فاکس‌کان همچنان در حال افزایش است. فاکس‌کان انتظار دارد عملکرد فصلی سه‌ماهه جاری از میانگین پنج‌سال اخیر بهتر باشد. افزایش تقاضای AI و الکترونیک هوشمند موتور اصلی رشد شرکت است. فاکس‌کان، غول تولید تجهیزات الکترونیکی، در تاریخ ۵ فوریه ۲۰۲۶، اعلام کرده است که ارسال رک‌های (AI Rack) مرتبط با هوش مصنوعی در حال افزایش است و این بخش به یکی از محرک‌های اصلی رشد شرکت تبدیل شده است. علاوه بر آن، فروش محصولات هوشمند مصرفی—از گوشی‌ها تا گجت‌های هوشمند—بالاتر از سطحی بوده که تحلیل‌گران انتظار داشتند. این عملکرد قوی باعث شده فاکس‌کان پیش‌بینی کند که عملکرد فصلی سه‌ماهه جاری بهتر از محدوده عملکرد پنج سال گذشته خواهد بود؛ موضوعی که نشان‌دهنده تقاضای رو‌به‌رشد برای تجهیزات مرتبط با AI و الکترونیک پیشرفته است. “ «فاکس‌کان یک شرکت تایوانی است که با نام رسمی Hon Hai Precision Industry شناخته می‌شود و مقر اصلی آن در منطقه توچنگ، شهر نیو تایپه تایوان قرار دارد. این شرکت بزرگ‌ترین تولیدکننده تجهیزات الکترونیکی در جهان است و نقش کلیدی در مونتاژ محصولات برندهایی مانند اپل، مایکروسافت، سونی و آمازون دارد.» یوتوتایمز فاکس‌کان که یکی از بزرگ‌ترین تولیدکنندگان تجهیزات فناوری در جهان است، طی ماه‌های اخیر از افزایش سفارش‌ها در حوزه هوش مصنوعی، مراکز داده و دستگاه‌های هوشمند بهره‌مند شده و انتظار می‌رود این روند در ادامه سال نیز ادامه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی کانادا: اقتصاد زیر فشار تعرفه‌ها؛ رشد محدود و تورم نزدیک هدف ادامه دارد

در یک نگاه تعرفه‌های آمریکا و نااطمینانی تجاری، رشد اقتصاد کانادا را محدود کرده و بازسازی ساختاری را طولانی کرده است. بانک مرکزی رشد اقتصادی ضعیف اما پایدار و تورم نزدیک ۲ درصد را برای سال‌های آینده پیش‌بینی می‌کند. بازار کار همچنان شکننده است و سیاست پولی در فضای احتیاط و عدم‌قطعیت باقی می‌ماند. بانک مرکزی کانادا در تازه‌ترین گزارش سیاست پولی خود در ژانویه ۲۰۲۶ اعلام کرد که اقتصاد این کشور همچنان تحت فشار تعرفه‌های آمریکا و نااطمینانی‌های تجاری قرار دارد و روند تطبیق با نظم جدید تجارت جهانی، رشد اقتصادی را در کوتاه‌مدت محدود خواهد کرد. بر اساس این گزارش، چشم‌انداز کلی اقتصاد کانادا نسبت به گزارش اکتبر تغییر محسوسی نداشته است. شرکت‌ها همچنان در حال بازآرایی زنجیره‌های تأمین، یافتن بازارهای جدید و کاهش وابستگی به آمریکا هستند. این فرآیند انتقال سرمایه و نیروی کار زمان‌بر است و در دوره گذار، مانعی برای رشد سریع اقتصاد محسوب می‌شود. بانک مرکزی تأکید کرده است که سطح نااطمینانی جهانی بالا باقی مانده و افزایش چندقطبی شدن اقتصاد جهانی، همراه با ریسک‌های ژئوپلیتیکی، چشم‌انداز اقتصاد کانادا را شکننده کرده است. آینده روابط تجاری آمریکای شمالی و بازنگری توافق CUSMA، یکی از مهم‌ترین ریسک‌های پیش‌رو تلقی می‌شود. در سال ۲۰۲۵، رشد اقتصادی کانادا نوسانات قابل‌توجهی داشت که عمدتاً ناشی از تغییرات شدید در تجارت خارجی و سطح موجودی انبارها بود. پس از رشد نسبتاً قوی در سه‌ماهه سوم، فعالیت اقتصادی در سه‌ماهه چهارم عملاً متوقف شد. برآوردها نشان می‌دهد رشد نیمه دوم سال گذشته به‌طور متوسط حدود ۱.۲۵ درصد بوده است. بانک مرکزی پیش‌بینی می‌کند تولید ناخالص داخلی در سال ۲۰۲۶ حدود ۱.۱ درصد و در سال ۲۰۲۷ نزدیک به ۱.۵ درصد رشد کند. این نرخ‌ها هرچند پایین هستند، اما برای جذب تدریجی ظرفیت مازاد اقتصاد کافی ارزیابی شده‌اند. کاهش رشد جمعیت و پیامدهای بازسازی تجاری از عوامل اصلی محدودکننده رشد عنوان شده‌اند. از منظر تورمی، شاخص قیمت مصرف‌کننده در پایان سال ۲۰۲۵ در محدوده ۲.۴ تا ۲.۵ درصد قرار داشت و اغلب شاخص‌های تورم هسته به تدریج به نزدیکی هدف ۲ درصدی بانک مرکزی بازگشته‌اند. گزارش تأکید می‌کند که فشارهای نزولی ناشی از ظرفیت مازاد، تقریباً اثر افزایش هزینه‌های تجاری و بازسازی ساختاری را خنثی کرده است. بانک مرکزی انتظار دارد تورم در ماه‌های ابتدایی ۲۰۲۶ به‌طور موقت به زیر ۲ درصد کاهش یابد و سپس دوباره در نزدیکی هدف تثبیت شود. کاهش قیمت انرژی، تعدیل هزینه‌های مسکن و پایان اثر پایه مالیاتی از عوامل اصلی این افت موقت عنوان شده‌اند. بازار کار کانادا همچنان نشانه‌هایی از ضعف ساختاری نشان می‌دهد. هرچند طی ماه‌های اخیر حدود ۱۹۰ هزار شغل جدید ایجاد شده، نرخ بیکاری همچنان در سطح نسبتاً بالای ۶.۸ درصد باقی مانده است. بیکاری جوانان بالا است، فرصت‌های شغلی کاهش یافته و تمایل شرکت‌ها به استخدام همچنان ضعیف گزارش می‌شود. رشد دستمزدها به زیر ۳ درصد رسیده و هزینه نیروی کار تحت کنترل باقی مانده است؛ عاملی که به مهار فشارهای تورمی کمک کرده است. در بخش تقاضای داخلی، مصرف خانوارها با حمایت نرخ‌های بهره پایین‌تر و بهبود نسبی بازار کار تقویت شده است. هزینه‌های دولت (به‌ویژه در حوزه زیرساخت) نیز نقش حمایتی داشته‌اند. در مقابل، سرمایه‌گذاری بنگاه‌ها و بخش مسکن تحت تأثیر نااطمینانی تجاری و محدودیت‌های استطاعت مالی، همچنان ضعیف باقی مانده‌اند. بازار کالاهای پایه در ماه‌های اخیر نوسان داشته است. شاخص قیمت کالاهای بانک مرکزی حدود ۵ درصد افزایش یافته که عمدتاً ناشی از رشد قیمت فلزات بوده است. قیمت نفت در سطحی پایین‌تر از پیش‌بینی‌های قبلی تثبیت شده و به‌طور متوسط حوالی ۶۰ دلار باقی مانده است، در حالی که قیمت طلا و نقره به دلیل تنش‌های ژئوپلیتیکی افزایش یافته‌اند. در بازارهای مالی، شرایط کلی نسبت به اکتبر تقریباً بدون تغییر بوده است. بازارهای سهام جهانی در سطوح بالایی قرار دارند، اسپردهای اعتباری پایین باقی مانده و بازده اوراق دولتی افزایش یافته است. دلار کانادا در محدوده ۷۲ سنت آمریکا نوسان کرده و اخیراً از ضعف دلار آمریکا اندکی منتفع شده است. بانک مرکزی تأکید کرده که تعرفه‌های آمریکا تأثیری پایدار بر اقتصاد کانادا گذاشته‌اند. تا پایان ۲۰۲۶، سطح تولید ناخالص داخلی حدود ۱.۵ درصد پایین‌تر از سناریوی بدون تعرفه برآورد می‌شود. بخشی از این افت ناشی از کاهش ظرفیت بالقوه اقتصاد و بخشی دیگر ناشی از افزایش ظرفیت مازاد است. در پاسخ به این فشارها، شرکت‌های کانادایی در حال تنوع‌بخشی به بازارهای صادراتی و زنجیره‌های تأمین خود هستند. واردات از آمریکا کاهش یافته و وابستگی به مسیرهای مستقیم تجاری با سایر کشورها افزایش یافته است؛ روندی که هرچند هزینه‌بر است، اما در بلندمدت می‌تواند به افزایش تاب‌آوری اقتصاد کمک کند. بانک مرکزی همچنین هشدار داده است که بازنگری توافق CUSMA در سال ۲۰۲۶ یکی از مهم‌ترین ریسک‌های پیش‌روست. در سناریوی پایه، تمدید توافق با تغییرات محدود فرض شده است، اما در صورت بازنگری گسترده یا خروج کشورها از توافق، رشد اقتصادی می‌تواند به‌طور محسوسی تضعیف شود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در سطح جهانی، بانک مرکزی رشد اقتصاد جهان را حدود ۳ درصد برآورد کرده که با حمایت سرمایه‌گذاری در حوزه هوش مصنوعی و سیاست‌های مالی انبساطی همراه است. با این حال، ناپایداری سرمایه‌گذاری‌های مرتبط با AI، تنش‌های ژئوپلیتیکی و بی‌ثباتی تجاری، ریسک‌های اصلی این چشم‌انداز محسوب می‌شوند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ۲۰۲۶ بانک مرکزی کانادا تصویری از اقتصادی ارائه می‌دهد که در حال عبور از یک دوره بازسازی ساختاری دشوار است. رشد محدود، بازار کار شکننده و تورم مهار‌شده، فضای سیاست‌گذاری را به‌شدت محتاطانه کرده‌اند. تا زمانی که نااطمینانی تجاری و ژئوپلیتیکی کاهش نیابد، مسیر اقتصاد کانادا احتمالاً با سرعتی کمتر از ظرفیت بالقوه خود ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر