روسیه به توسعه موشکهایی ادامه خواهد داد که قادرند از همه سامانههای دفاع موشکی فعلی و آینده عبور کنند
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
روسیه به توسعه موشکهایی ادامه خواهد داد که قادرند از همه سامانههای دفاع موشکی فعلی و آینده عبور کنند

کرملین بار دیگر موضع اعلامشده خود در ژوئن ۲۰۲۴ را تکرار کرد و گفت آتشبس و آغاز مذاکرات تنها زمانی ممکن است که اوکراین از منطقه دونباس عقبنشینی کند. نکات کلیدی روسیه تأکید کرد آغاز مذاکرات منوط به خروج اوکراین از دونباس است. کرملین اعلام کرد که گفتوگو با آمریکا ادامه دارد. مسکو ابراز امیدواری کرد که در صورت توقف پیوند زدن روابط تجاری به پرونده اوکراین از سوی واشنگتن، بتوان پروژههای اقتصادی مشترک میان دو کشور را پیش برد.
هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاهمدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکسکننده شرایط تورمی و سیاستهای پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخهای بلندمدت را در مسیر صعودی نگه میدارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیانهای اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته میشود.
بر اساس گزارش IFX، روسیه پیشبینی خود از صادرات نفت در سال ۲۰۲۶ را به ۲۳۷ میلیون تن کاهش داده است. روسیه تولید نفت ۲۰۲۶ را در حدود ۵۱۱ میلیون تن ثابت پیشبینی میکند.
وزیر خزانهداری آمریکا، بسنت، اعلام کرد که در گفتوگو با نخستوزیر تاکایچی درباره سفر رئیسجمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخستوزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانهداری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.
در معاملات سهشنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بستهبودن تنگه هرمز شدت گرفته است. همزمان، دادهها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحتتأثیر قرار داد. مهمترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتشبس «در وضعیت مرگ مغزی» است و CNN گزارش داد او بهطور جدی بازگشت به عملیات نظامی علیه ایران را بررسی میکند. بانک مرکزی ژاپن نرخها را ثابت نگه داشت، اما «خلاصه دیدگاهها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسبوکار استرالیا در آوریل به منفی 24 رسید؛ شرایط کسبوکار به پایینترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفتوگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنشهای خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بستهبودن تنگه هرمز و توقف مذاکرات هستهای بهشدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی میکند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخها را ثابت نگه داشت، اما «صورتجلسه» منتشرشده امروز نشان داد: ریسکهای تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسبوکار همچنان در رکود عمیق شاخص اعتماد کسبوکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسبوکار: پایینترین سطح از 2020 سرمایهگذاری شرکتها: بزرگترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفتوگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخستوزیر تاکایچی دیدار میکند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنشهای خاورمیانه عقب نشست. یک مقام کرهای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکتهای AI تأمین شود. رویدادهای پیشرو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانکهای سرمایهگذاری انتظار انشار داده بد دارند. این گزارش میتواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأیگیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأیگیری درباره ریاست فدرال رزرو هموار میکند. ۳) بودجه استرالیا انتظار میرود کسری بودجه کمتر از پیشبینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جینپینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری
روزنامه نیویورکتایمز در گزارشی تحلیلی نوشت که ولودیمیر زلنسکی، رئیسجمهور اوکراین، پس از ماهها تنش و نارضایتی از سیاستهای دولت ترامپ، اکنون رویکردی صریحتر و کممحاباتر در قبال آمریکا اتخاذ کرده و بهتدریج در حال فاصله گرفتن از بزرگترین متحد سابق خود است. به نوشته این گزارش، این تغییر رفتار نتیجه روندی طولانی است که از پس از آغاز به کار دولت ترامپ آغاز شد؛ زمانی که آمریکا دیگر نقش حمایتی گذشته را در جنگ اوکراین–روسیه ایفا نمیکرد. اما اکنون، با تعلیق مذاکرات صلح و درگیر شدن آمریکا در جنگ با ایران در کنار اسرائیل، این فاصلهگذاری آشکارتر شده است. انتقادهای بیسابقه زلنسکی از آمریکا زلنسکی در هفتههای اخیر انتقادهایی مطرح کرده که سال گذشته غیرقابل تصور بود: میگوید مذاکرهکنندگان آمریکایی از زمان آغاز جنگ ایران «دیگر وقتی برای اوکراین ندارند». تعلیق برخی تحریمهای نفتی روسیه توسط آمریکا را اقدامی میداند که به کرملین «احساس مصونیت» میدهد. معتقد است دولت ترامپ همچنان برای صلح، فشار بیشتری بر اوکراین وارد میکند تا بر روسیه. این تغییر لحن نشان میدهد که کییف اکنون خود را برای جنگی طولانیتر با روسیه و دورانی با اتکای کمتر به کمکهای آمریکا آماده میکند. مذاکرات صلح؛ «عملاً مرده» هری ندلکو، مدیر ارشد در شرکت مشاوره سیاسی Rasmussen Global، در گفتوگو با نیویورکتایمز گفته است: «مذاکرات صلح مردهاند. دیگر گفتوگویی وجود ندارد. نه روسیه انگیزهای برای مذاکره دارد و نه آمریکا اکنون نقش میانجی قابل اعتماد و منطقی را ایفا میکند.» ابعاد ژئوپلیتیک و اقتصادی این تحول میتواند پیامدهای مهمی برای: امنیت اروپا و مسیر جنگ بازار انرژی و قیمت نفت روابط آمریکا با متحدان اروپایی جریان کمکهای نظامی و مالی غرب به اوکراین داشته باشد، زیرا هرگونه شکاف در روابط واشنگتن–کییف میتواند معادلات جنگ و بازارهای جهانی را تحت تأثیر قرار دهد.
🔹 ترامپ: این توافق آتشبس پس از درخواست مستقیم از رئیسجمهور ولادیمیر پوتین و رئیسجمهور ولودیمیر زلنسکی حاصل شد. 🔹 مذاکرات برای پایان دادن به درگیری بزرگ در جریان است و روزانه پیشرفتهایی حاصل میشود. 🔹 توافق آتشبس شامل تعلیق کامل عملیاتهای نظامی و تبادل هر طرف ۱۰۰۰ اسیر میشود.
رئیسجمهور اوکراین، ولودیمیر زلنسکی، اعلام کرد که نیروهای روسیه شب گذشته چندین منطقه از خاک اوکراین را هدف حملات موشکی و پهپادی قرار دادهاند. به گفته او، این حملات نشان میدهد که هیچ نشانهای از آتشبس در خطوط مقدم وجود ندارد و درگیریها در شرق و جنوب کشور همچنان ادامه دارد.
بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحتتأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایقهای تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمیشود» و آتشبس همچنان برقرار است. رئیسجمهور آمریکا نیز در گفتوگو با ABC این حملات را «ضربهای سبک» توصیف کرد و گفت مذاکرات آتشبس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. دادههای اقتصادی آسیا: ژاپن زیر فشار جنگ، کرهجنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ دادهای که میتواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینههای انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسبوکارها به پایینترین سطح از دوران کرونا سقوط کرد. در کرهجنوبی، خبرهای مثبتتری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمههادیها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاستگذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفهها پابرجا بمانند. رئیسجمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفهها در راه خواهد بود. گزارشها نشان میدهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدودههای محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها میدانند.
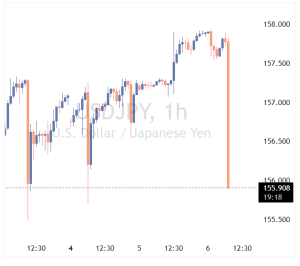
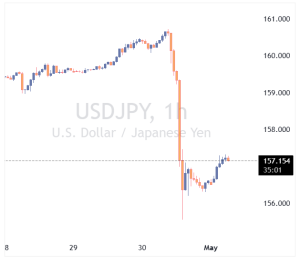
در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفتارز USDJPY بهطور ناگهانی با افت شدید مواجه شد و توجه معاملهگران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت میتواند نشانهای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ میدهد که مقامات ژاپنی طی هفتههای اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.
افزایش تنشها در خلیج فارس و رشد قیمت نفت، بانکهای مرکزی را در وضعیت آمادهباش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شدهاند که پشتوانه سیاستهای پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود میبرد. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمتگذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنجشنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفتهاند، در حالی که ین ژاپن و کرون سوئد در پایینترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخهای بهره بالای ۴٪ هستند و از سیاستهای هاوکیش حمایت میشوند. در مقابل، ارزهای ضعیفتر با بانکهای مرکزی محتاط و هزینههای بالای واردات انرژی روبهرو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمتهای بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدیتر میدانند. تمرکز این هفته بر دادههای اشتغال است: فرصتهای شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابلتوجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات دادههای اشتغال بالا است. انتظار میرود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمتها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی میشود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز میتواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفتارز USDJPY دوباره در حال صعود است. برآوردها نشان میدهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخهای بالای بهره در آمریکا و قیمتهای بالای انرژی مانع از تقویت پایدار ین میشوند. انتظار میرود USDJPY در هفتههای آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابلتوجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال میدهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کفهای قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمعبندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانهای از صلح پایدار در خلیج فارس دیده نشود، قیمتهای بالای نفت میتوانند نرخهای کوتاهمدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاستهای پولی انقباضی همچنان مورد توجه سرمایهگذاران خواهند بود.
دادههای منتشرشده از سوی بانک مرکزی ژاپن (BoJ) نشان میدهد که حجم مداخله ارزی اخیر این کشور در بازار فارکس حدود ۵.۴ تریلیون ین (حدود ۳۵ میلیارد دلار امریکا) بوده است. این رقم یکی از بزرگترین مداخلات ارزی ژاپن در سالهای اخیر محسوب میشود و نشان میدهد توکیو برای جلوگیری از سقوط بیشتر ین در برابر دلار وارد عمل شده است. گزارشها حاکی است این مداخله پس از عبور USDJPY از سطوح حساس انجام شده و میتواند نشانهای از آغاز دورهای فعالتر در سیاستهای حمایتی ژاپن باشد.
عبور USDJPY از سطح ۱۶۰ بار دیگر مقامهای ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که میتواند شروع یک دوره طولانیتر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار میتواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسکهای ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچکتر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده میکند؛ بهویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کمحجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفتارز دو ماه بعد دوباره سقفهای جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ میتواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمتهای بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره میکند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانهزنیها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید میکند که نشانهای از کاهش تنشهای ژئوپلیتیکی مشاهده نمیشود و مقامات ایرانی نشانهای از عقبنشینی نشان ندادهاند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیتهای اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر میرسد. تمرکز بازار بر دادههای آمریکا بازار امروز دو رویداد کلیدی را دنبال میکند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص میتواند تصویر تازهای از وضعیت فعالیتهای تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی میکند. انتظار میرود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث میشود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را بهراحتی قیمتگذاری نکند. بر این اساس، شاخص دلار میتواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمتها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایهای نرخهای کوتاهمدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاستهای بانک مرکزی اروپا (ECB). در کوتاهمدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیجکننده» توصیف میکند. برخی در بازار فارکس متقاعد شدهاند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آمادهسازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخهای کوتاهمدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریانهای پایان ماه و بازتنظیم سرمایهگذاریها به سمت بازار بریتانیا بوده است. موسسه ING هشدار میدهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کمحجم فعلی آسیبپذیر است.
بن ژاپن در برابر دلار آمریکا تقویت شد در معاملات روز جمعه ۱ مه ۲۰۲۶، ارزش ین ژاپن در برابر دلار آمریکا افزایش یافت و جفتارز USDJPY تا سطح ۱۵۵.۹۶ پایین آمد. تحلیلگران یوتوتایمز احتمال میدهند که بانک مرکزی ژاپن (BoJ) در واکنش به نوسانات اخیر، دست به مداخله مستقیم در بازار فارکس زده باشد یا در آستانه چنین اقدامی قرار دارد. این تحرکات در حالی رخ میدهد که فشارهای تورمی و نگرانی از خروج سرمایه از بازار ژاپن همچنان ادامه دارد و مقامهای مالی توکیو بهدنبال حفظ ثبات نرخ ارز هستند. لازم به ذکر است که روز گذشتهام ما شاهد تقویت ین ژاپن و مداخله بانک مرکزی ژاپن بودیم.
بازارهای آسیا امروز در فضایی آرام و کمنوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگکنگ و چین و همچنین تعطیلات پیشروی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معاملهگر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار بهعنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت دادههای تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایینتر از ۱.۶٪ پیشبینیشده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار میگیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر میبیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان میدهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیرهسازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسهآن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید میکند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام میدهد؛ بستهشدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرفکننده نیوزیلند بهدلیل شوک نفتی خاورمیانه به پایینترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخصهای S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران میگویند طلا ممکن است با خرید بانکهای مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمعبندی سریع برای معاملهگران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامهدار سهام آمریکا: رکوردهای جدید طلا: چشمانداز صعودی در صورت ادامه خرید بانکهای مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسکهای ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم
ژاپن پس از عبور ین از مرز ۱۶۰ وارد بازار فارکس شد و با نخستین مداخله خود در نزدیک به دو سال، ارزش ین را تا ۳ درصد بالا برد. مقام ارشد مالی، آتسوشی میمورا، هشدار داده است که در تعطیلات Golden Week نیز احتمال اقدام دوباره وجود دارد. بهگزارش رسانههای بینالمللی، این مداخله زمانی انجام شد که ین به سطح حساس ۱۶۰ در برابر دلار رسید؛ سطحی که مقامهای ژاپنی آن را «خط قرمز» تلقی میکردند. این اقدام باعث شد ین تا ۱۵۵.۵ تقویت شود و سپس در محدوده ۱۵۷ تثبیت شود. میمورا در پاسخ به پرسش خبرنگاران درباره تأیید رسمی مداخله، از اظهار نظر مستقیم خودداری کرد، اما تأکید داشت که حرکات بازار همچنان ماهیت سفتهبازانه دارد و ژاپن در طول تعطیلات Golden Week نیز آماده اقدام خواهد بود. وزیر دارایی، ساتسوکی کاتایاما، یک روز قبل با لحنی کمسابقه هشدار داده بود که «اقدام قاطع» نزدیک است و حتی از خبرنگاران خواسته بود در طول تعطیلات گوشیهای خود را روشن نگه دارند؛ نشانهای آشکار از آمادگی برای مداخله. میمورا همچنین تأیید کرده است که ژاپن و آمریکا در تماس بسیار نزدیک درباره تحولات بازار فارکس هستند و دو طرف بر ضرورت اقدام احتمالی بسته به شرایط بازار توافق دارند؛ موضوعی که بازدارندگی مداخله را بهطور قابلتوجهی افزایش میدهد. تحلیلگران میگویند عوامل ساختاری ضعف ین همچنان پابرجاست: افزایش نرخهای بهره در ژاپن بسیار آهسته پیش میرود. فدرال رزرو بهدلیل فشارهای تورمی، فعلاً به سمت کاهش نرخ نمیرود. قیمت نفت بالای ۱۰۰ دلار هزینه واردات ژاپن را سنگینتر کرده است. با شروع تعطیلات Golden Week و کاهش شدید نقدینگی در بازار، خطر نوسانات تند بیشتر میشود و همین موضوع احتمال آزمون دوباره سطح ۱۶۰ را افزایش میدهد.
شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI واقعی .................. %1.5 پیشبینی ........... %1.8 قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم میکند تورم توکیو در ماه آوریل بهطور قابلتوجهی کمتر از پیشبینیها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری میدهد تا با وجود سیگنالهای افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت میتواند در ماههای آینده دوباره فشارهای تورمی را تشدید کند. این دادهها در کوتاهمدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی میشود. مهمترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ میتواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمیتری (هاوکیش) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمتگذاری خود برای افزایش نرخ در ژوئن را عقب میبرند. با این حال، تنش ساختاری پابرجاست. یارانههای سوخت باعث شدهاند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماههای آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: دادههایی که میگویند صبر کن، و ضعف ین که میگوید سریعتر عمل کن. کندی چرخه افزایش نرخها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد میکند که در نهایت بانک را مجبور به واکنش میکند.
من اغلب مینویسم که انقلاب صنعتی بزرگترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. میخواهم بر حجم هزینههایی که اکنون در حوزه هوش مصنوعی انجام میشود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا بهطور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایهای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایشاند. اوپنایآی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار میگیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، میتوان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستمهای خنککننده، توربینهای گازی، پستهای برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار میرسد و هیچ نشانهای از کاهش سرعت در آن دیده نمیشود (حداقل فعلاً نه). این ارقام واقعاً عظیماند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراههای بیناستانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگتر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایهای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهمتر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینههای هوش مصنوعی میتواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچکتر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایهگذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایهگذاریها: جایگزینی تفکر انسانی نویسنده: آدام باتن
وزیر دارایی ژاپن، ساتسوکی کاتایاما، روز جمعه اعلام کرد که دولت با «احساس اضطرار شدید» در حال رصد افت ارزش ین است و ارتباط نزدیکی با ایالات متحده در این زمینه دارد. این هشدار در شرایطی مطرح شده که نخستوزیر سانائه تاکایچی با رویکردی انبساطی در سیاست مالی، فشار بیشتری بر ارز ملی وارد کرده است. تاکایچی که بهتازگی با رأی قاطع در انتخابات پیروز شده، برنامههایی برای سرمایهگذاری چندساله و کاهش مالیاتها ارائه کرده که از نگاه بازارها، در کوتاهمدت به تضعیف ین منجر میشود. همچنین، معرفی دو عضو متمایل به سیاستهای انبساطی برای هیئت سیاستگذاری بانک مرکزی ژاپن، نگرانیها درباره استقلال این نهاد را افزایش داده است. در مقابل، هاجیمه تاکاتا، عضو سیاستگذار بانک مرکزی و از چهرههای متمایل به سیاستهای انقباضی، بار دیگر بر لزوم افزایش تدریجی نرخ بهره در مواجهه با ریسک «افزایش بیش از انتظار تورم» تأکید کرده است. دادههای تورمی ماه فوریه در توکیو نیز تصویری دوگانه ارائه میدهند: تورم هسته به ۱.۸٪ کاهش یافته، اما شاخص «هسته-هسته» که انرژی و غذا را حذف میکند، به ۲.۵٪ افزایش یافته است؛ موضوعی که با روایت بانک مرکزی مبنی بر «کندی موقت تورم» همخوانی دارد. در مجموع، بازار با تضاد میان پیامهای سیاسی، مالی و پولی مواجه است: از یک سو هشدارهای ارزی و از سوی دیگر تمایل به تسهیل مالی. این ترکیب باعث شده تا ین در برابر نوسانات بازدهی اوراق خزانهداری آمریکا و انتظارات مربوط به تصمیمات آتی بانک مرکزی ژاپن، حساس باقی بماند.
در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایینتر از پیشبینیها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخشها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانهها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیشبینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علیرغم افت موقت تورم، همچنان تمایل خود را برای عادیسازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را میتوانید در زیر گوش کنید گزارشهای تازه از پایتخت ژاپن نشان میدهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدفگذاریشده سقوط کرده است؛ تحولی که میتواند مسیر سیاستهای پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمتها در بخشهای زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل دادههای متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاستهای حمایتی دولت در بخش انرژی و حذف مالیاتهای اضافی بر سوخت توصیف شده است. طبق تحلیلهای ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر میبرد. به نظر میرسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته میداند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاستگذاران در میان دادههای ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناحهای دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب میشود، نشاندهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیشبینیهای اقتصادی محقق شوند، روند افزایش تدریجی نرخها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماههای آینده خوشبین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان میدهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، میتواند ترمز سیاستهای پولی بانک مرکزی را بکشد. جمعبندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمتها در ظاهر آرام شدهاند، اما چون هزینههای اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانهها دوباره رونق میگیرند یا تورمِ پایین، برنامههای بانک مرکزی را بههم میریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.
گزارشها حاکی است که رستم عمرف، مذاکرهکننده ارشد اوکراین اعلام کرد شرکتکنندگان در مذاکرات ژنو با ولودیمیر زلنسکی گفتگو کردهاند. به گفته وی، محور گفتگوی شرکتکنندگان در این مذاکرات، بررسی موضوع «احیای اوکراین پس از جنگ» بوده است. عمرف تاکید کرد که در حال حاضر، وظیفه اصلی این است که مجموعه بعدی نشستهای سهجانبه تا حد امکان پربار شود تا بتوان مسائل امنیتی و اقتصادی را نهایی کرد.
وزارت امور خارجه روسیه، طرح اتحادیه اروپا برای ممنوعیت دائمی واردات نفت روسیه را محکوم کرد. سخنگوی این وزارتخانه، این پیشنهاد را «دیوانگی» توصیف کرده و گفت تنها یک «دیوانه» از آن حمایت میکند. انتظار میرود کمیسیون اروپا این طرح را ۱۵ آوریل، درست پس از انتخابات پارلمانی مجارستان، ارائه کند.
در یک نگاه ین در محاصره: بهبود فضای ریسکپذیری (اشتهای خرید) و احتمال دادههای ضعیف تورم در توکیو، ین را به ضعیفترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایهگذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسکتر بروند. سیگنال نرخ بهره ژاپن: علیرغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمتگذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیشبینی شده؛ دادهای کماثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همینجا گوش کن. ما (تیم تحلیل ING) کاملاً به بازقیمتگذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصابهای اخیر اعتماد نداریم، اما فضای مثبت ریسکپذیری (پس از انتشار سود قوی انویدیا) و دادههای ضعیف تورم توکیو در شب گذشته میتواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابلتوجه در نرخ بهره، همچنان با برخی ریسکهای نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت میتواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاهمدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسکپذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیفتری از دلار داشته است (در بخش ین توضیح داده میشود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمتگذاری تشدید تنشهای ژئوپلیتیک نمیبینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیقترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتملترین محرک برای یک رشد گسترده دلار خواهد بود؛ بهویژه با توجه به اطمینانبخشی ناشی از نتایج انویدیا و نبود انتشار دادههای مهم اقتصادی. مهمترین داده امروز آمریکا آمار مدعیان بیکاری است. پیشبینی میشود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواستهای ادامهدار کمی کاهش یابد — دادههایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسکهای نزولی باقی ماندهاند؛ زیرا اخبار مثبت ناشی از سود انویدیا میتواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیمگیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمتگذاری کنند. دادههای تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاهمدت میان یورو و دلار همچنان از EURUSD حمایت نمیکند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکردهایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب میشود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آبهای متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارشهایی درباره نگرانی نخستوزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادیسازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطیترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سختگیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم دادههای اقتصادی همچنان عامل اصلی تصمیمگیری خواهند بود. فشار دولت بر بانک مرکزی میتواند یک عامل غیرقابل پیشبینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمتگذاری کنند، ریسکهای آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمتگذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سختگیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاهمدت چشمانداز ین همچنان مبهم است. بهبود فضای ریسکپذیری باعث افزایش موقعیتهای فروش ین شده و ما انتظار داریم کاهش سریعتر از انتظار تورم هسته توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانهزنیهای انبساطی سوق دهد. سطح 157.7 — سقف ثبتشده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن میتواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.
در یک نگاه بیتفاوتی به سود انویدیا: با وجود فراتر رفتن سود از پیشبینیها، سهام انویدیا تنها ۰.۲٪ رشد کرد و معاملات آتی نزدک ۰.۳٪ افت داشت. درخشش طلا در سایه تنشها: قیمت طلا با نگاهی به تنشهای خاورمیانه و اثر تعرفههای آمریکا، به سمت مرز ۵۲۰۰ دلار حرکت کرد. تقویت ین ژاپن: با تکرار حمایتها برای افزایش نرخ بهره در ژاپن، ارزش ین در برابر دلار تقویت شد و به ۱۵۵.۹۱ رسید. فرمان جدید تعرفهای ترامپ: انتظار میرود ترامپ به زودی دستور افزایش تعرفههای جهانی به ۱۵٪ را امضا کند که باعث احتیاط در بازارهای بینالمللی شده است. اگر فکر میکردید گزارش درخشان انویدیا قرار است بازار را به پرواز درآورد، امروز با یک واقعیت متفاوت روبرو شدیم. با وجود اینکه اعداد و ارقام انویدیا عالی بود، اما سرمایهگذاران با احتیاط عجیبی رفتار کردند و موج صعودی هوش مصنوعی خیلی زود فروکش کرد. به نظر میرسد بازار نگران «داغ شدن بیش از حد» این حوزه است و ترجیح داده کمی عقبنشینی کند. این گزارش بر پایه دادههای منتشرشده توسط فایننشال جویس درباره وضعیت بازارهای جهانی ارائه شده و بازخوانی یوتوتایمز برای مخاطبان تهیه کرده است. ۱. چرا انویدیا نتوانست بازار را تکان دهد؟ دادههای بازخوانی شده توسط یوتوتایمز نشان میدهد که پس از بسته شدن بازارها در روز چهارشنبه، گزارش انویدیا منتشر شد؛ گزارشی که اگرچه مثبت بود اما نشانههایی از اضطراب درباره «اشباع شدن بازار هوش مصنوعی» را در خود داشت. سرمایهگذاران به جای خرید هیجانی، وارد «فاز فروش گسترده یا تقسیم دارایی» شدند تا سودهای قبلی خود را حفظ کنند. این یعنی بازار دیگر فقط با «خبر خوب» اقناع نمیشود و به دنبال پایداری طولانیمدت است. ۲. تعرفههای ۱۵ درصدی و آرامش قبل از طوفان بخش دیگری از احتیاط بازار به اخبار کاخ سفید برمیگردد. جیمیسون گریر، نماینده تجاری آمریکا، اعلام کرده که دونالد ترامپ احتمالاً طی روزهای آینده دستور افزایش نرخ تعرفههای جهانی به ۱۵ درصد را امضا خواهد کرد. این موضوع باعث شده تا بازارهای اروپایی و آسیایی در وضعیتی قرار بگیرند که تریدرها به آن «انتظار برای حرکت بعدی» میگویند؛ چرا که هزینههای تجارت جهانی ممکن است به زودی افزایش یابد. ۳. طلا و ارزها؛ حرکت به سمت پناهگاههای امن در حالی که سهام تکنولوژی در حال درجا زدن هستند، طلا به عنوان یک دارایی امن دوباره مورد توجه قرار گرفته است. کاهش ارزش دلار برای دومین روز متوالی و افت بازدهی اوراق قرضه آمریکا نشان میدهد که سرمایهگذاران در حال خروج از داراییهای پرریسک و ورود به بازارهای امنتر هستند. در آسیا نیز، سخنان مقامات بانک مرکزی ژاپن درباره احتمال افزایش مجدد نرخ بهره، باعث شد ین ژاپن قدرتمندترین عملکرد را در میان ارزهای بزرگ جهان داشته باشد. جمعبندی: عبور از هیجان به سمت واقعبینی سرمایهگذاران اکنون با دقت بیشتری به ارزش واقعی شرکتها نگاه میکنند و نگران اثرات تورمی تعرفههای جدید ترامپ هستند. در حال حاضر، بازار در وضعیت «انتظار محتاطانه» قرار دارد. پیشنهاد میشود در این شرایط، بیش از آنکه به سودهای لحظهای شرکتهای بزرگ دل ببندید، به نوسانات طلا و ارزهای امن توجه داشته باشید؛ چرا که فعلاً احتیاط، حرف اول را در طبقه تریدرهای حرفهای میزند.