TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رایان کوهن، مدیرعامل گیم‌استاپ، تلاش خود برای تصاحب eBay را تشدید کرد

او پس از رد پیشنهاد ۵۶ میلیارد دلاری‌اش از سوی هیئت‌مدیره eBay، بار دیگر بر ادامه تلاش برای خرید این شرکت تأکید کرد. کوهن در مصاحبه‌ای ساختار eBay را به‌شدت نقد کرد و آن را «بیش از حد بزرگ و ناکارآمد» توصیف کرد و گفت این شرکت ظرفیت بالایی برای کاهش هزینه‌ها دارد. در مقابل، eBay این پیشنهاد را «غیرقابل‌قبول و غیرجذاب» رد کرده است. کوهن نیز اعلام کرد این رد شدن قابل انتظار بوده و تأکید کرد برای پیشبرد این معامله «هر کاری لازم باشد» انجام خواهد داد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی بورس آمریکا با تشدید تورم و سقوط سهام تراشه‌سازان

بازارهای سهام آمریکا در پی انتشار داده‌های تورمی فراتر از انتظار و تأثیر اختلالات انرژی ناشی از جنگ ایران، با افت مواجه شدند. در این میان، فروش گسترده سهام تراشه‌سازان و افزایش قیمت نفت خام به بالای ۱۰۲ دلار، به نگرانی‌های تورمی دامن زده است. انتشار آمار فراتر از انتظار تورم هسته، روند صعودی بازار سهام را متوقف کرد و باعث افت شاخص اس‌اندپی ۵۰۰ (S&P 500) از سقف تاریخی خود شد. همزمان با عقب‌نشینی وال‌استریت، اوراق قرضه نیز تحت تأثیر داده‌های تورمی و اختلالات انرژی مرتبط با جنگ ایران با کاهش مواجه شدند. بازگشت نگرانی‌های تورمی موجب افزایش بازده اوراق خزانه‌داری شد و معامله‌گران گمانه‌زنی‌ها برای افزایش نرخ بهره توسط فدرال رزرو در سال ۲۰۲۷ را بالا بردند. در این میان، سهام شرکت‌های فناوری که پیشران رشد اخیر بازار بودند، به‌ویژه تراشه‌سازان به شدت تحت فشار قرار گرفتند. این شرکت‌ها که طی تنها شش هفته با رشد چشمگیر ۷۰ درصدی همراه شده بودند، اکنون با توجه به تداوم درگیری‌ها و تهدیدات تورمی، وارد فاز اصلاح قیمتی شده‌اند. داده‌های اقتصاد کلان نشان می‌دهد که تورم آمریکا در ماه آوریل به دلیل افزایش هزینه‌های بنزین و مواد غذایی شتاب گرفته است. این افزایش هزینه‌ها از رشد دستمزدها پیشی گرفته و فشار مضاعفی بر مصرف‌کنندگان وارد کرده است. مهم‌ترین آمار و عملکردهای بازار به شرح زیر است: شاخص قیمت مصرف‌کننده (CPI): افزایش ۳.۸ درصدی در مقیاس سالانه (سریع‌ترین سرعت رشد از سال ۲۰۲۳) تورم هسته (بدون احتساب مواد غذایی و انرژی): رشد ۲.۸ درصدی نفت خام آمریکا: صعود به بالای ۱۰۲ دلار در هر بشکه شاخص نزدک ۱۰۰ (Nasdaq 100): کاهش نزدیک به ۱ درصدی شاخص شرکت‌های تراشه‌ساز: ثبت افت ۳ درصدی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از حباب دات‌کام تا AI: آیا تاریخ در وال‌استریت تکرار می‌شود؟

در یک نگاه وال‌استریت درگیر یک رالی سریع و شدید است که برخی آن را شبیه حباب دات‌کام می‌دانند. تحلیلگران می‌گویند بازار حال‌وهوای ۱۹۹۹ دارد، اما از نظر بنیادی قوی‌تر از آن دوره است. با این حال، نشانه‌هایی از ریسک در عمق بازار و تمرکز شدید رشد دیده می‌شود. برخی هشدار می‌دهند این وضعیت می‌تواند شباهت‌هایی با دوره‌های قبل از اصلاح بزرگ داشته باشد، هرچند هنوز سیگنال قطعی سقوط نیست. وال‌استریت نشانه‌هایی از یک «جهش سریع و غیرمنتظره» در بازار سهام را نشان می‌دهد؛ پدیده‌ای که برخی تحلیلگران آن را با حباب دات‌کام (Dot-Com) اواخر دهه ۱۹۹۰ مقایسه می‌کنند و این شباهت‌ها را نگران‌کننده ارزیابی می‌کنند. این مقاله را موسسه YahooFinance منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. شاخص‌های S&P 500 و نزدک روز دوشنبه در نزدیکی رکوردهای تاریخی خود نوسان داشتند، در حالی که بازارها یکی از بهترین فصل‌های گزارشات درآمدزایی در سال‌های اخیر را تجربه می‌کنند و موجی از بازبینی‌های صعودی حتی خوش‌بین‌ترین تحلیلگران را نیز غافلگیر کرده است. این هفته مؤسسه Yardeni Research هدف پایان سال خود برای شاخص S&P 500 را از ۷۷۰۰ به ۸۲۵۰ افزایش داد؛ این تصمیم پس از آن اتخاذ شد که برآوردهای اجماع سود شرکت‌ها برای سال‌های ۲۰۲۶ و ۲۰۲۷ به‌طور قابل توجهی از پیش‌بینی‌های حتی نسبتاً خوش‌بینانه این مؤسسه فراتر رفت. اد یاردنی، رئیس مؤسسه Yardeni Research ، روز یکشنبه در یادداشتی نوشت: «هرگز ندیده‌ایم انتظارات اجماع سود برای سال جاری و سال‌های پیش رو تا این حد سریع افزایش پیدا کند.» او افزود: «نتیجه این وضعیت، یک جهش در بازار سهام با محوریت گزارشات درآمدزایی بوده است.» رشد سریع سهام شرکت‌های نیمه‌هادی باعث شده است که ناظران بازار برای تحلیل وضعیت فعلی، به الگوهای دوره رشد پیش از سقوط حباب دات‌کام بازگردند. از کف بازار در تاریخ ۳۰ مارس ۲۰۲۶ و به‌ویژه طی چند هفته اخیر، «حس و حال سال ۱۹۹۹» به چشم می‌خورد. یولیان امانوئل، استراتژیست مؤسسه Evercore ISI، و تیم او در یادداشتی نوشتند: «خانواده، دوستان، پزشکان، حتی رانندگان اوبر همه درباره سهام هوش مصنوعی و فناوری صحبت می‌کنند.» اما امانوئل و تیم او تأکید می‌کنند که خوش‌بینی بازار در سال ۲۰۲۶ بر پایه‌ای محکم‌تر نسبت به دوران حباب دات‌کام شکل گرفته است. در سال ۱۹۹۹، سهام «ستاره‌های دات‌کام» با میانگین نسبت قیمت به سود حدود ۱۵۲ برابر معامله می‌شد؛ به این معنا که سرمایه‌گذاران برای هر ۱ دلار سود، ۱۵۲ دلار پرداخت می‌کردند. در مقابل، «نسل هوش مصنوعی ۲۰۲۶» امروز با نسبت حدود ۳۹ برابر سود معامله می‌شود. امانوئل نوشت: «ارزش‌گذاری‌ها بالا است، اما به سطوح بسیار شدید سال ۲۰۰۰ نمی‌رسد. با این حال، نشانه‌های هشداردهنده‌ای در زیر سطح بازار در حال ظاهر شدن هستند. روز دوشنبه، برایان سوزی از یاهو فایننس (Yahoo Finance) به یک رالی بسیار متمرکز در عمق بازار اشاره کرد. هم‌زمان، جاناتان کرینسکی، استراتژیست BTIG، یادآور شد که روز جمعه تنها سومین بار از سال ۱۹۹۰ بود که تعداد سهام‌هایی از S&P 500 که به کف‌های جدید رسیده‌اند، از تعداد سهام‌هایی که به سقف‌های جدید رسیده‌اند بیشتر شد؛ آن هم در روزی که خود شاخص رکورد تاریخی ثبت کرده بود. پیتر بوک‌ور، مدیر ارشد سرمایه‌گذاری در گروه مالی Bleakley، نیز اشاره کرد که شاخص S&P 500 هم‌زمان با ثبت رکورد تاریخی، شاهد این بوده است که ۵ درصد از سهام تشکیل‌دهنده آن به کف ۵۲ هفته‌ای سقوط کرده‌اند؛ پدیده‌ای که تنها سه بار در تاریخ رخ داده است: ژوئیه ۱۹۲۹، ژانویه ۱۹۷۳ و دسامبر ۱۹۹۹، یعنی درست پیش از ترکیدن حباب دات‌کام. بوک‌ور در ادامه نوشت: «این یک سیگنال نزولی نیست، چون نمی‌دانیم دقیقاً در چه مرحله‌ای از این چرخه قرار داریم؛ اما از نظر شدت و جهش‌های تند در این سهام، شباهت‌های زیادی به گذشته دیده می‌شود.» هیچ‌کس این موضوع را صریح‌تر از سرمایه‌گذار مایکل بری بیان نکرد؛ او روز جمعه و پس از آنکه شاخص احساسات مصرف‌کننده (consumer sentiment) به پایین‌ترین سطح جدیدی رسید و گزارش اشتغال نیز بازاری مقاوم اما نه چندان درخشان را نشان داد، این هشدار را مطرح کرد. به گفته وی: «سهام نه به‌دلیل اشتغال یا احساسات مصرف‌کننده بالا و پایین می‌شوند. آن‌ها صرفاً به این دلیل به‌طور مستقیم در حال صعودند که پیش‌تر هم در مسیر صعود قرار داشته‌اند؛ بر پایه یک تز دوکلمه‌ای که همه تصور می‌کنند آن را می‌فهمند»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

به گفته منابع مطلع، گوگل و اسپیس‌ایکس در حال مذاکره برای راه‌اندازی دیتاسنترها در مدار زمین هستند

بر اساس این گزارش، یک توافق میان گوگل و اسپیس‌ایکس می‌تواند به تقویت موقعیت اسپیس‌ایکس در آستانه عرضه اولیه احتمالی سهام (IPO) کمک کند. همچنین گفته می‌شود گوگل با سایر شرکت‌های فعال در حوزه پرتاب موشک نیز در حال گفت‌وگو درباره این پروژه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: هیچ درخواستی درباره سیاست پولی از ژاپن نداشتم

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که در گفت‌وگو با نخست‌وزیر تاکایچی درباره سفر رئیس‌جمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخست‌وزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانه‌داری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بری: با افزایش نگرانی‌ها از شکل‌گیری حباب، سرمایه‌گذاری در سهام فناوری را کاهش دهید

مایکل بری هشدار داده است که بازارهای مالی نشانه‌هایی از شکل‌گیری حباب را بروز می‌دهند؛ وضعیتی که به گفته او تحت تأثیر تب هوش مصنوعی و معاملات هیجانی مبتنی بر شتاب قیمتی ایجاد شده است. او به سرمایه‌گذاران توصیه می‌کند از میزان سرمایه‌گذاری خود در سهام فناوری بکاهند و «فریب طمع را نخورند.» بری همچنین توصیه می‌کند سرمایه‌گذاران سهم بیشتری از دارایی خود را به وجه نقد اختصاص دهند و از ورود به موقعیت‌های پرریسکی مانند فروش استقراضی خودداری کنند؛ زیرا به باور او این نوع معاملات برای اغلب افراد هم پرهزینه است و هم ریسک بالایی دارد. بری که به‌دلیل پیش‌بینی بحران مالی ۲۰۰۸ شهرت دارد، معتقد است شرایط کنونی شباهت زیادی به حباب دات‌کام در سال‌های ۱۹۹۹ تا ۲۰۰۰ دارد و ارزش‌گذاری سهام فناوری را بیش از اندازه بالا می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      
خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رکوردهای تاریخی نزدک و S&P 500 در سایه امیدها به کاهش تنش‌های ژئوپلیتیک با ایران؛ عبور موقت داوجونز از مرز ۵۰ هزار واحد

شاخص‌های نزدک و S&P 500 امروز در ادامه روند صعودی بازارهای سهام، در بالاترین سطوح تاریخی خود به کار پایان دادند. همزمان با استقبال سرمایه‌گذاران از فضای ریسک‌پذیری، شاخص راسل ۲۰۰۰ نیز رکورد جدیدی در قیمت بسته شدن ثبت کرد و شاخص داوجونز پیش از عقب‌نشینی در ساعات پایانی بازار، موفق به شکستن مرز ۵۰,۰۰۰ واحد شد. این رالی صعودی تا حد زیادی تحت تأثیر امیدها به کاهش تنش‌ها در مناقشه ایران شکل گرفت. گزارش‌های منتشر شده حاکی از آن است که پیشنهاد یک یادداشت تفاهم یک‌صفحه‌ای می‌تواند در آینده به عنوان چارچوبی برای یک توافق هسته‌ای گسترده‌تر عمل کند. علاوه بر این، امیدواری‌ها نسبت به بازگشایی کامل‌تر تنگه هرمز به روی ترافیک کشتیرانی و در نتیجه، کاهش نگرانی‌ها درباره اختلال در عرضه جهانی انرژی، به خوش‌بینی‌های بازار افزوده است. این تغییر در تمایلات بازار، افت شدیدی را در قیمت نفت رقم زد. قراردادهای آتی نفت خام تحویل ژوئن با کاهش ۷.۱۸ دلاری (معادل ۷.۰۲- درصد) در محدوده ۹۵.۰۹ دلار تسویه شد؛ چرا که معامله‌گران کاهش ریسک‌های ژئوپلیتیک و احتمال بهبود جریان عرضه را در قیمت‌گذاری‌های خود لحاظ کردند. در بررسی روند کوتاه‌مدت بازار، شاخص‌های نزدک و راسل ۲۰۰۰ در ۴ روز از ۵ روز معاملاتی گذشته مثبت بوده‌اند و شاخص S&P 500 در ۳ روز از ۴ روز گذشته روندی صعودی داشته است. طی ۵ روز اخیر، شاخص راسل ۲۰۰۰ رشد ۵.۳۸ درصدی و شاخص نزدک رشد ۴.۷۶ درصدی را به ثبت رسانده‌اند. همچنین بازدهی شاخص‌ها از زمان ثبت کف قیمتی در ۳۰ مارس بسیار قابل‌توجه بوده است؛ از آن زمان تاکنون، شاخص نزدک ۲۴.۸۸ درصد، شاخص S&P 500 حدود ۱۶.۵۹ درصد و شاخص شرکت‌های با ارزش بازار کوچک (راسل ۲۰۰۰) به میزان ۲۰.۰۳ درصد رشد داشته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشتازی شاخص نزدک در وال‌استریت؛ رشد بیش از ۱ درصدی S&P 500 و داوجونز

شاخص نزدک با ثبت رکوردهای جدید در جلسه معاملاتی امروز، رهبری روند صعودی بازار سهام را بر عهده گرفته است. همزمان با این جهش، گستره وسیع‌تری از بازار نیز در این حرکت مثبت مشارکت کرده‌اند؛ به طوری که شاخص‌های S&P 500 و داوجونز نیز هر کدام با رشد بیش از ۱ درصدی، خوش‌بینی در بازارهای مالی را تداوم بخشیده‌اند. بر اساس داده‌های معاملاتی، شاخص نزدک با جهشی بیش از ۴۰۰ واحدی (معادل ۱.۵۸ درصد) به سطح ۲۵,۷۲۶ رسید، در حالی که پیش‌تر بالاترین سقف روزانه خود را در عدد ۲۵,۷۴۱.۱۴ لمس کرده بود. در همین حال، شاخص صنعتی داوجونز با افزایش تقریبی ۵۰۲ واحدی (۱.۰۲ درصد) در محدوده ۴۹,۸۰۰ قرار گرفته و شاخص S&P 500 نیز رشد ۸۰.۱۷ واحدی (۱.۱۰ درصد) را به ثبت رسانده است. این گشتاور قدرتمند، روند صعودی بازار را کاملاً تثبیت کرده است. شاخص‌های نزدک و S&P 500 در مسیر ثبت رکوردهای جدیدی در قیمت بسته شدن قرار دارند؛ آن هم در شرایطی که روز گذشته نیز کار خود را در سطوح بی‌سابقه‌ای به پایان رسانده بودند. با این وجود، شاخص داوجونز اندکی از این روند عقب‌تر است و رکورد تاریخی ۵۰,۴۱۲.۶۵ واحدی آن، همچنان به عنوان هدف صعودی بزرگ بعدی در نظر گرفته می‌شود. در میان شرکت‌ها، نمادهای تکنولوژی با ارزش بازار بالا و سهام رشدی بار دیگر پیشگام این صعود هستند. سهام شرکت‌های AMD و «سوپر میکرو کامپیوتر» (Super Micro Computer) با رشدی در حدود ۱۶ درصد، برجسته‌ترین عملکرد را در این جلسه معاملاتی داشته‌اند. همچنین، سهام شرکت کورنینگ (Corning) پس از اعلام قرارداد همکاری با انویدیا (Nvidia) در اوایل امروز، با ۱۳.۶۹ درصد افزایش روبرو شد و سهام دیزنی (Disney) نیز پس از انتشار گزارش درآمدهایی فراتر از انتظارات تحلیلگران، ۶.۳۳ درصد رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

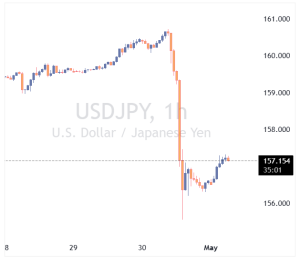
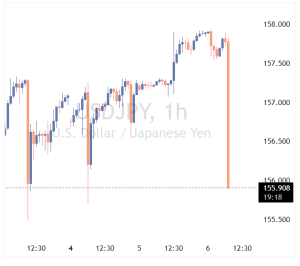
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در محاصره تنش‌های ژئوپلیتیک و بازده بالای اوراق

پس از افت روز گذشته، معاملات آتی سهام آمریکا امروز با ثبات نسبی آغاز شده‌اند. در حالی که تنش‌های میان آمریکا و ایران همچنان بر فضای بازار سایه انداخته، سهام فناوری پیشتاز بازگشت آرام بازار هستند. سرمایه‌گذاران در انتظار نشانه‌های جدید از تحولات ژئوپلیتیک و واکنش بازار اوراق قرضه‌اند. این گزارش بر پایه داده‌های منتشرشده توسط اینوستینگ‌لایو و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه معاملات آتی S&P 500 حدود ۰.۳٪ و Nasdaq حدود ۰.۶٪ رشد کردند. بازده اوراق ۱۰ ساله آمریکا به ۴.۴۲٪ و اوراق ۳۰ ساله به بالای ۵٪ رسیده است. عبور روزانه کمتر از ۱۰ کشتی از تنگه هرمز نشان‌دهنده رکود در مسیرهای حمل‌ونقل است. حمله ایران به امارات، تنش‌های منطقه‌ای را افزایش داده اما بازارها فعلاً خوش‌بین مانده‌اند. سهام فناوری در نقش رهبر بازگشت بازار سهام فناوری امروز پیشتاز رشد بازار هستند. این گروه معمولاً در برابر افزایش بازده اوراق قرضه آسیب‌پذیرتر است، اما در شرایط فعلی، سرمایه‌گذاران آن را به‌عنوان پناهگاه نسبی در برابر نوسانات ژئوپلیتیک می‌بینند. رشد محدود شاخص‌های آتی نشان می‌دهد بازار در فاز تثبیت محتاطانه قرار دارد. تأثیر تنش‌های خلیج فارس بر بازار تحولات میان آمریکا و ایران همچنان عامل اصلی جهت‌دهی به احساسات بازار است. با وجود تأکید آمریکا بر حضور در تنگه هرمز و ادعای ایران درباره کنترل کامل منطقه، داده‌های حمل‌ونقل نشان می‌دهد عبور کشتی‌ها به کمتر از ده مورد در روز رسیده است. این کاهش، نشانه‌ای از رکود در تجارت انرژی جهانی است. در همین حال، حمله ایران به امارات متحده عربی نیز بر نگرانی‌ها افزوده، اما بازارها فعلاً با فرض بهبود شرایط، واکنش شدیدی نشان نداده‌اند. بازار اوراق و ریسک‌های پیش‌رو افزایش بازده اوراق خزانه‌داری آمریکا می‌تواند در ادامه فشار بیشتری بر سهام وارد کند. بازده ۱۰ ساله به ۴.۴۲٪ رسیده و اوراق ۳۰ ساله نیز بالای ۵٪ معامله می‌شود. این روند معمولاً نشانه‌ای از انتظار تورمی بالاتر و سیاست پولی سخت‌گیرانه‌تر است. اگر این روند ادامه یابد، ممکن است سرمایه‌گذاران دوباره به سمت دارایی‌های امن‌تر حرکت کنند. جمع‌بندی بازار سهام آمریکا در حال حاضر در فاز انتظار محتاطانه قرار دارد. تنش‌های ژئوپلیتیک و رشد بازده اوراق می‌توانند ریسک‌های جدیدی ایجاد کنند، خوش‌بینی نسبی نسبت به ثبات اقتصادی و عملکرد بخش فناوری، مانع از افت شدید شده است. تا زمانی که نشانه‌ای از توافق یا کاهش تنش در خلیج فارس دیده نشود، بازارها احتمالاً در همین محدوده نوسان خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده سوئیس – آوریل 2026

شاخص قیمت مصرف کننده سوئیس - آوریل - Consumer Price Index  واقعی .................. %0.3 پیش‌بینی ........... %0.3 قبلی ................. %0.2 شاخص قیمت مصرف کننده سوئیس - سالانه (آوریل) - Consumer Price Index  واقعی .................. %0.6 پیش‌بینی ........... %0.6 قبلی ................. %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنتاگون به سراغ هوش مصنوعی انویدیا و مایکروسافت رفت

  گزارش‌ها حاکی است که پنتاگون قصد دارد استفاده از فناوری‌های هوش مصنوعی شرکت‌های انویدیا (Nvidia) و مایکروسافت را در شبکه‌های محرمانه و طبقه‌بندی‌شده خود گسترش دهد. بر اساس این گزارش، وزارت دفاع آمریکا همچنین توافق‌های جدیدی با AWS و Reflection AI برای توسعه زیرساخت‌های هوش مصنوعی در محیط‌های امنیتی امضا کرده است. این اقدام بخشی از برنامه گسترده‌تر پنتاگون برای تقویت توان پردازشی، تحلیل داده و خودکارسازی عملیات در شبکه‌های حساس دفاعی به شمار می‌رود؛ شبکه‌هایی که نیازمند استانداردهای امنیتی بسیار بالا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های بانک مرکزی ژاپن از مداخله ۵.۴ تریلیون ینی پرده برداشت

داده‌های منتشرشده از سوی بانک مرکزی ژاپن (BoJ) نشان می‌دهد که حجم مداخله ارزی اخیر این کشور در بازار فارکس حدود ۵.۴ تریلیون ین (حدود ۳۵ میلیارد دلار امریکا) بوده است. این رقم یکی از بزرگ‌ترین مداخلات ارزی ژاپن در سال‌های اخیر محسوب می‌شود و نشان می‌دهد توکیو برای جلوگیری از سقوط بیشتر ین در برابر دلار وارد عمل شده است. گزارش‌ها حاکی است این مداخله پس از عبور USDJPY از سطوح حساس انجام شده و می‌تواند نشانه‌ای از آغاز دوره‌ای فعال‌تر در سیاست‌های حمایتی ژاپن باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش میلیاردی دلار توسط ژاپن آغاز شد؟

  عبور USDJPY از سطح ۱۶۰ بار دیگر مقام‌های ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که می‌تواند شروع یک دوره طولانی‌تر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار می‌تواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسک‌های ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچک‌تر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده می‌کند؛ به‌ویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کم‌حجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفت‌ارز دو ماه بعد دوباره سقف‌های جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ می‌تواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمت‌های بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره می‌کند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانه‌زنی‌ها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید می‌کند که نشانه‌ای از کاهش تنش‌های ژئوپلیتیکی مشاهده نمی‌شود و مقامات ایرانی نشانه‌ای از عقب‌نشینی نشان نداده‌اند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیت‌های اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر می‌رسد. تمرکز بازار بر داده‌های آمریکا بازار امروز دو رویداد کلیدی را دنبال می‌کند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص می‌تواند تصویر تازه‌ای از وضعیت فعالیت‌های تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی می‌کند. انتظار می‌رود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث می‌شود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را به‌راحتی قیمت‌گذاری نکند. بر این اساس، شاخص دلار می‌تواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمت‌ها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاست‌های بانک مرکزی اروپا (ECB). در کوتاه‌مدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیج‌کننده» توصیف می‌کند. برخی در بازار فارکس متقاعد شده‌اند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آماده‌سازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخ‌های کوتاه‌مدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریان‌های پایان ماه و بازتنظیم سرمایه‌گذاری‌ها به سمت بازار بریتانیا بوده است. موسسه ING هشدار می‌دهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کم‌حجم فعلی آسیب‌پذیر است.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ین ژاپن در برابر دلار تقویت شد؛ احتمال مداخله بانک مرکزی

بن ژاپن در برابر دلار آمریکا تقویت شد در معاملات روز جمعه ۱ مه ۲۰۲۶، ارزش ین ژاپن در برابر دلار آمریکا افزایش یافت و جفت‌ارز USDJPY تا سطح ۱۵۵.۹۶ پایین آمد. تحلیلگران یوتوتایمز احتمال می‌دهند که بانک مرکزی ژاپن (BoJ) در واکنش به نوسانات اخیر، دست به مداخله مستقیم در بازار فارکس زده باشد یا در آستانه چنین اقدامی قرار دارد. این تحرکات در حالی رخ می‌دهد که فشارهای تورمی و نگرانی از خروج سرمایه از بازار ژاپن همچنان ادامه دارد و مقام‌های مالی توکیو به‌دنبال حفظ ثبات نرخ ارز هستند. لازم به ذکر است که روز گذشته‌ام ما شاهد تقویت ین ژاپن و مداخله بانک مرکزی ژاپن بودیم.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ژاپن به سفته‌بازان؛ مداخله ادامه دارد

ژاپن پس از عبور ین از مرز ۱۶۰ وارد بازار فارکس شد و با نخستین مداخله خود در نزدیک به دو سال، ارزش ین را تا ۳ درصد بالا برد. مقام ارشد مالی، آتسوشی میمورا، هشدار داده است که در تعطیلات Golden Week نیز احتمال اقدام دوباره وجود دارد. به‌گزارش رسانه‌های بین‌المللی، این مداخله زمانی انجام شد که ین به سطح حساس ۱۶۰ در برابر دلار رسید؛ سطحی که مقام‌های ژاپنی آن را «خط قرمز» تلقی می‌کردند. این اقدام باعث شد ین تا ۱۵۵.۵ تقویت شود و سپس در محدوده ۱۵۷ تثبیت شود. میمورا در پاسخ به پرسش خبرنگاران درباره تأیید رسمی مداخله، از اظهار نظر مستقیم خودداری کرد، اما تأکید داشت که حرکات بازار همچنان ماهیت سفته‌بازانه دارد و ژاپن در طول تعطیلات Golden Week نیز آماده اقدام خواهد بود. وزیر دارایی، ساتسوکی کاتایاما، یک روز قبل با لحنی کم‌سابقه هشدار داده بود که «اقدام قاطع» نزدیک است و حتی از خبرنگاران خواسته بود در طول تعطیلات گوشی‌های خود را روشن نگه دارند؛ نشانه‌ای آشکار از آمادگی برای مداخله. میمورا همچنین تأیید کرده است که ژاپن و آمریکا در تماس بسیار نزدیک درباره تحولات بازار فارکس هستند و دو طرف بر ضرورت اقدام احتمالی بسته به شرایط بازار توافق دارند؛ موضوعی که بازدارندگی مداخله را به‌طور قابل‌توجهی افزایش می‌دهد. تحلیلگران می‌گویند عوامل ساختاری ضعف ین همچنان پابرجاست: افزایش نرخ‌های بهره در ژاپن بسیار آهسته پیش می‌رود. فدرال رزرو به‌دلیل فشارهای تورمی، فعلاً به سمت کاهش نرخ نمی‌رود. قیمت نفت بالای ۱۰۰ دلار هزینه واردات ژاپن را سنگین‌تر کرده است. با شروع تعطیلات Golden Week و کاهش شدید نقدینگی در بازار، خطر نوسانات تند بیشتر می‌شود و همین موضوع احتمال آزمون دوباره سطح ۱۶۰ را افزایش می‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر