TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رکورد جدید در معاملات تتر؛ قیمت به ۱۳۸۰۵۸۰ ریال رسید

بازار ایران امروز شاهد ادامه روند تضعیف ریال در برابر تتر بود؛ به‌طوری‌که قیمت هر  تتر با عبور از مرز ۱,۳۸۰,۵۸۰ ریال، رکورد جدیدی را ثبت کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ایران بازرسی از سایت‌های بمباران‌شده را رد کرد

طبق گزارش شینهوا، ایران اعلام کرده است که اجازه بازرسی از سایت‌های هسته‌ای که در حملات اخیر هدف قرار گرفته‌اند را نمی‌دهد و از آژانس بین‌المللی انرژی اتمی خواسته موضع و چارچوب حقوقی خود را درباره نحوه برخورد با تأسیسات آسیب‌دیده به‌طور شفاف اعلام کند. مقام‌های ایرانی تأکید کرده‌اند که آژانس باید ابتدا توضیح دهد چگونه قصد دارد از سایت‌هایی که در حملات نظامی تخریب شده‌اند بازرسی کند و چه مقرراتی برای چنین شرایطی وجود دارد. این درخواست در حالی مطرح می‌شود که تنش‌ها میان تهران و آژانس پس از حملات اخیر افزایش یافته و ایران معتقد است آژانس باید پیش از هرگونه درخواست بازرسی، رفتار و استانداردهای خود را روشن کند. این موضع‌گیری می‌تواند بر روند همکاری‌های فنی ایران و آژانس تأثیر بگذارد و احتمالاً در نشست‌های آینده شورای حکام بازتاب پیدا خواهد کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بودجه ۱۴۰۵ ایران به چه کسی فشار می‌آورد؟ مردم یا دولت؟

لایحه بودجه ۱۴۰۵ با ترکیبی از رشد اسمی بسیار پایین، جهش مالیات‌ها، حذف کامل ارز ترجیحی، نرخ‌های جدید ارزی و بازطراحی یارانه‌ها به مجلس ارائه شده است. این بودجه نه‌تنها از نظر اعداد، بلکه از نظر منطق سیاست‌گذاری، یکی از متفاوت‌ترین بودجه‌های دهه اخیر است. اما سؤال اصلی این است: آیا بودجه ۱۴۰۵ واقعاً انقباضی است؟ و آیا فشار آن به مردم منتقل می‌شود؟ در ادامه، با داده‌های رسمی و تحلیل ساختاری، به این دو سؤال پاسخ می‌دهیم. ۱) بودجه ۱۴۰۵ چقدر رشد کرده؟ چرا این عدد مهم است؟ رشد اسمی بودجه: فقط ۵.۳٪ این کمترین رشد اسمی بودجه در ۱۰ سال گذشته است.  رشد حقیقی بودجه: ۴۲٪ کاهش اگر تورم سال آینده را حدود ۵۰٪ فرض کنیم: ۵.۳٪−۵۰٪=حدوداً−۴۲٪ یعنی: بودجه ۱۴۰۵ از نظر قدرت خرید، ۴۲٪ کوچک‌تر از بودجه ۱۴۰۴ است. این دقیق‌ترین تعریف بودجه انقباضی است. ۲) ترکیب منابع بودجه؛ چرا این ترکیب انقباضی است؟  مالیات‌ها: رشد ۴۲ تا ۴۴ درصدی دولت حدود ۳ هزار همت مالیات پیش‌بینی کرده است. بیشترین رشد در: مالیات بر ثروت مالیات بر کالا و خدمات مالیات اشخاص حقوقی کمترین رشد در: مالیات بر درآمدها (به دلیل افزایش معافیت‌ها) مالیات بر واردات (۱۰٪ کاهش) این یعنی دولت برای تأمین منابع، به‌جای نفت و اوراق، به مردم و بنگاه‌ها تکیه کرده است. نفت: کاهش سهم در بودجه عمومی سهم نفت در تملک دارایی‌های سرمایه‌ای ۵۶٪ کاهش یافته. اما بخش بزرگی از نفت در هدفمندی یارانه‌ها پنهان شده است.  اوراق: رشد ۲۵٪ دولت همچنان از آینده قرض می‌گیرد، اما کمتر از سال‌های قبل. برداشت از صندوق توسعه: ۵۹۰ همت این یعنی بخشی از کسری از پس‌انداز بین‌نسلی تأمین می‌شود. ۳) نرخ ارز بودجه؛ دلار ۱۰۱ هزار تومانی چه معنایی دارد؟ براساس مفروضات تحلیلی: دلار تالار دوم: ۱۰۱ هزار تومان دلار تالار اول: ۸۵ هزار تومان این نرخ‌ها مبنای تسعیر: درآمد نفت برداشت از صندوق توسعه و بخشی از درآمدهای ارزی دولت هستند. نتیجه: دولت عملاً تمام ارز نفتی را با نرخ نزدیک به بازار نیمه‌رسمی وارد بودجه کرده است. این یک سیاست انقباضی ارزی است. ۴) حذف کامل ارز ترجیحی؛ بزرگ‌ترین تغییر بودجه ۱۴۰۵ در بودجه ۱۴۰۵: ۵۷۲ همت درآمد ناشی از حذف ارز ترجیحی این رقم مستقیماً به یارانه‌ها و کالابرگ منتقل شده از این پس تمام ارز نفتی با نرخ تالار دوم فروخته می‌شود این یعنی: ارز ترجیحی رسماً حذف شد. این سیاست از نظر بودجه‌ای انقباضی است، اما از نظر اجتماعی، اثرات مهمی دارد که در بخش «فشار به مردم» بررسی می‌کنیم. ۵) یارانه‌ها؛ تغییرات بزرگ در نان، بنزین و کالابرگ  بنزین ۵۴۸ همت منابع از فروش بنزین وارداتی با نرخ غیریارانه‌ای → سیگنال تغییر قیمت یا سهمیه‌بندی  نان ۲۹۰ همت منابع از فروش گندم با نرخ غیریارانه‌ای → احتمال تغییر در سیاست یارانه نان  کالابرگ منابع حذف ارز ترجیحی → کالابرگ الکترونیک  یارانه نقدی احتمالاً بدون افزایش اسمی ارزش واقعی آن با تورم کاهش می‌یابد ۶) کسری بودجه؛ چرا «صفر» فقط یک نمایش حسابداری است؟ کسری تراز عملیاتی: ۶۱۵.۹ همت برداشت از صندوق توسعه: ۵۹۰ همت رشد اوراق: ۲۵٪ دولت می‌گوید کسری «نزدیک به صفر» است، اما این صفر شدن: حسابداری است، نه اقتصادی. چون: کسری عملیاتی پابرجاست دولت از صندوق توسعه و اوراق استفاده کرده درآمدهای مالیاتی ریسک تحقق دارند درآمد نفتی به مفروضات خوش‌بینانه وابسته است ۷) آیا بودجه ۱۴۰۵ واقعاً انقباضی است؟ (پاسخ نهایی و مستند) از نظر رشد حقیقی → کاملاً انقباضی بودجه ۴۲٪ کوچک‌تر شده. از نظر ترکیب منابع → انقباضی مالیات بالا، نفت کم، اوراق کنترل‌شده.  از نظر سیاست ارزی → انقباضی حذف ارز ترجیحی، دلار ۱۰۱ هزار تومانی.  از نظر سیاست یارانه‌ای → انقباضی کاهش یارانه‌های قیمتی، افزایش کالابرگ.  از نظر هزینه‌های جاری → نه چندان انقباضی حقوق و هزینه‌های ثابت دولت قابل کاهش نیست. نتیجه نهایی بودجه ۱۴۰۵ یک بودجه انقباضی است، اما انقباض آن بیشتر در «منابع» است تا «مصارف». ۸) آیا فشار این بودجه به مردم منتقل می‌شود؟ (پاسخ شفاف و مستند)  فشار مستقیم: بله به این دلایل: افزایش ۴۴٪ مالیات‌ها → فشار بر مصرف، شرکت‌ها و دارایی‌ها حذف ارز ترجیحی → افزایش قیمت کالاهای وارداتی احتمال تغییر قیمت بنزین → اثر مستقیم بر هزینه حمل‌ونقل احتمال تغییر سیاست نان → اثر بر هزینه خوراک کاهش ارزش واقعی یارانه نقدی → کاهش قدرت خرید دهک‌های پایین دلار ۱۰۱ هزار تومانی → افزایش قیمت کالاهای اساسی و دارو  فشار غیرمستقیم: بله افزایش هزینه تولید افزایش قیمت کالاها کاهش قدرت خرید افزایش هزینه زندگی شهری  فشار بر دولت: کمتر چون: هزینه‌های جاری کاهش نیافته بخشی از کسری از صندوق توسعه تأمین شده بخشی از کسری با اوراق پوشش داده شده نتیجه نهایی بله، بخش قابل توجهی از فشار بودجه ۱۴۰۵ به مردم منتقل می‌شود، نه به ساختار دولت. جمع‌بندی نهایی مقاله بودجه ۱۴۰۵ از نظر اندازه، ترکیب منابع، سیاست ارزی و نحوه یارانه‌دهی، یکی از متفاوت‌ترین بودجه‌های دهه اخیر است. این بودجه: از نظر واقعی ۴۲٪ کوچک‌تر شده از نظر مالیاتی ۴۴٪ رشد دارد ارز ترجیحی را کاملاً حذف کرده نرخ ارز را ۱۰۱ هزار تومان فرض کرده یارانه‌ها را بازطراحی کرده و کسری را حسابداری صفر نشان داده این بودجه انقباضی است، اما انقباض آن بیشتر بر دوش مردم است تا دولت.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بورس رکورد زد؛ شاخص کل از ۴ میلیون واحد عبور کرد | فرار سرمایه از ریال

شاخص کل بورس تهران با رشد قابل‌توجهی از ۴ میلیون واحد عبور کرد و یک رکورد جدید در بازار سرمایه ثبت شد. این جهش در حالی رخ می‌دهد که اقتصاد ایران با تورم مزمن، کاهش ارزش ریال و رشد شدید نقدینگی روبه‌روست؛ عواملی که نقش اصلی را در افزایش اسمی قیمت دارایی‌ها— از جمله سهام—ایفا می‌کنند. دلایل اصلی رشد شاخص کل ۱. تورم بالا و سقوط ارزش پول ملی مهم‌ترین عامل رشد اخیر بورس، تورم ساختاری و کاهش قدرت خرید ریال است. وقتی ارزش پول ملی به‌طور مداوم افت می‌کند، قیمت اسمی دارایی‌ها—از جمله سهام—به‌صورت طبیعی افزایش می‌یابد، حتی اگر سود واقعی شرکت‌ها تغییر چندانی نکرده باشد. ۲. رشد ارزش اسمی شرکت‌ها به‌دلیل افزایش قیمت کالاها و خدمات بخش بزرگی از شرکت‌های بورسی، کالا و خدماتی می‌فروشند که قیمتشان با تورم بالا می‌رود. این رشد اسمی درآمدها، خود را در صورت‌های مالی و ارزش بازار شرکت‌ها نشان می‌دهد و شاخص کل را بالا می‌کشد. ۳. افزایش نقدینگی و فشار پول سرگردان حجم نقدینگی در اقتصاد ایران هر ماه رکورد جدیدی ثبت می‌کند. بخشی از این نقدینگی—حتی اگر کوچک باشد—وقتی وارد بورس می‌شود، به‌دلیل عمق کم بازار، اثر قابل‌توجهی بر شاخص کل می‌گذارد. ۴. رشد قیمت جهانی کامودیتی‌ها و اثر آن بر صنایع بزرگ فلزات، پتروشیمی‌ها، معدنی‌ها و پالایشی‌ها از رشد قیمت‌های جهانی سود می‌برند. این عامل در کنار تورم داخلی، ارزش اسمی این شرکت‌ها را تقویت کرده است. ۵. نبود رفتار توده‌ای، اما وجود «ورود هدفمند» درست است که رفتار هیجانی سال ۹۹ تکرار نشده، اما ورود پول‌های بزرگ و نیمه‌حرفه‌ای به صنایع شاخص‌ساز دیده می‌شود؛ ورودی که بدون هیجان عمومی هم می‌تواند شاخص کل را جابه‌جا کند. جمع‌بندی رشد اخیر بورس ایران بیش از آنکه نشانه رونق اقتصادی باشد، بازتاب مستقیم تورم، رشد نقدینگی و کاهش ارزش ریال است. بورس در این شرایط بیشتر نقش سپر تورمی دارد تا مقصد سرمایه‌گذاری بلندمدت.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نقره با عبور از اپل سومین دارایی ارزشمند جهان شد

فلز نقره در یک حرکت قابل توجه در بازارهای مالی، با پیشی گرفتن از شرکت اپل، به سومین دارایی بزرگ جهان از نظر ارزش بازار (Market Cap) تبدیل شد. بر اساس داده‌های جدید، ارزش بازار نقره به ۴.۰۳۴ تریلیون دلار رسیده است، در حالی که ارزش شرکت اپل در سطح ۴.۰۳۱ تریلیون دلار قرار دارد. در حال حاضر، طلا همچنان در رتبه اول و شرکت انویدیا (NVIDIA) در رتبه دوم ارزشمندترین دارایی‌های جهان قرار دارند. این تغییر جایگاه نشان‌دهنده رشد بیش از ۱۲ درصدی قیمت نقره در یک هفته اخیر و اقبال سرمایه‌گذاران به این فلز گران‌بها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش قدرتمند طلا و نقره؛ آیا مقاومت روانی ۴۵۰۰ و ۷۰ دلار سد بعدی بازار است؟

قیمت طلا و نقره در روزهای اخیر با شتابی کم‌سابقه افزایش یافته‌اند؛ حرکتی که توجه معامله‌گران، سرمایه‌گذاران نهادی و حتی فعالان بازارهای کالایی را دوباره به سمت فلزات گران‌بها جلب کرده است. این رشد تنها یک واکنش کوتاه‌مدت به اخبار نیست، بلکه حاصل ترکیب چندین عامل بنیادی و روانی است که هم‌زمان بازار را به سمت قیمت‌های بالاتر سوق داده‌اند. ۱. نرخ‌های واقعی پایین؛ موتور اصلی رشد طلا و نقره یکی از مهم‌ترین محرک‌های این صعود، کاهش نرخ بهره واقعی است. وقتی تورم بالا می‌ماند اما بازده اسمی اوراق رشد نمی‌کند، هزینه فرصت نگهداری دارایی‌های بدون سود—مثل طلا و نقره—به‌شدت کاهش می‌یابد. این همان نقطه‌ای است که سرمایه‌گذاران بزرگ معمولاً وارد بازار می‌شوند. در چنین شرایطی، طلا و نقره دوباره نقش تاریخی خود را بازی می‌کنند: پناهگاهی در برابر کاهش ارزش پول. ۲. ریسک‌های ژئوپلیتیک؛ بازگشت تقاضای پناهگاه امن تنش‌های ژئوپلیتیک در اروپا، خاورمیانه و حتی آمریکای لاتین باعث شده سرمایه‌گذاران به دنبال دارایی‌هایی باشند که در زمان بحران ارزش خود را حفظ کنند. طلا همیشه اولین انتخاب است، اما این بار نقره نیز از جریان سرمایه‌ای طلا بهره‌مند شده—به‌ویژه به‌دلیل نقش دوگانه‌اش در صنعت و سرمایه‌گذاری. ۳. دلار ضعیف‌تر؛ سوخت اضافه برای رشد فلزات دلار آمریکا در هفته‌های اخیر تحت فشار قرار گرفته—به‌دلیل انتظارات سیاستی داویش‌تر و چشم‌انداز نرخ‌های واقعی پایین. وقتی دلار تضعیف می‌شود، قیمت کالاهای دلاری برای خریداران جهانی ارزان‌تر می‌شود و همین موضوع تقاضا برای طلا و نقره را افزایش می‌دهد. ۴. ورود سرمایه به ETFها؛ نشانه‌ای از چرخش بزرگ سرمایه‌گذاران داده‌های ETFهای طلا و نقره نشان می‌دهد که سرمایه‌گذاران نهادی و خرد دوباره در حال ورود به فلزات گران‌بها هستند. این ورود سرمایه معمولاً نشانه‌ای از یک روند پایدارتر است، نه یک حرکت کوتاه‌مدت. ۵. نمودارها چه می‌گویند؟ مقاومت روانی در راه است نمودارهای روزانه نشان می‌دهند که قیمت‌ها به سطوح رُند و مهمی نزدیک شده‌اند—سطوحی که معمولاً نقش مقاومت روانی دارند: طلا: ۴۵۰۰ دلار نقره: ۷۰ دلار این سطوح نه‌تنها از نظر تکنیکال مهم‌اند، بلکه از نظر روانی نیز می‌توانند رفتار معامله‌گران را تغییر دهند. معمولاً در چنین نقاطی، بخشی از بازار اقدام به ذخیره سود می‌کند و بخشی دیگر منتظر شکست مقاومت می‌ماند. ۶. آیا روند صعودی ادامه دارد؟ ترکیب عوامل بنیادی (نرخ‌های واقعی پایین، دلار ضعیف، ریسک‌های ژئوپلیتیک) و عوامل تکنیکال (نزدیکی به مقاومت‌های رُند) نشان می‌دهد که بازار در نقطه حساسی قرار دارد. اگر طلا بتواند ۴۵۰۰ دلار را بشکند، موج جدیدی از ورود سرمایه می‌تواند آغاز شود—و همین موضوع برای نقره در سطح ۷۰ دلار نیز صدق می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نتانیاهو هشدار داد که هرگونه اقدام ایران با پاسخ شدید مواجه می‌شود

بنیامین نتانیاهو، نخست‌وزیر اسرائیل، با اشاره به تحولات اخیر منطقه اعلام کرد که اسرائیل از رزمایش‌های اخیر ایران آگاه است. وی با بیان اینکه موضوع فعالیت‌های هسته‌ای ایران با دونالد ترامپ، رئیس‌جمهور آمریکا، مورد بحث و گفتگو قرار خواهد گرفت، هشدار داد که هرگونه اقدامی از سوی ایران با پاسخی شدید مواجه خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره یا پلاتین؟ جنگ فلزات در سال ۲۰۲۶ از نگاه معامله‌گران و کارشناسان

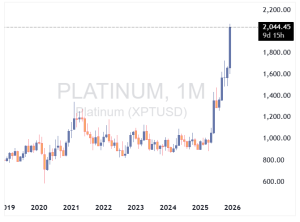
بازار فلزات در طول سال پرچالش ۲۰۲۵ توانستند مسیر خود را پیدا کنند و در نهایت به بازده‌های تاریخی و بی‌سابقه برسند. در این میان، نقره با رشد بیش از ۱۲۷ درصدی بهترین عملکرد را ثبت کرد و پلاتین با بازدهی حدود ۱۲۰ درصد در تعقیب آن بود. طلا نیز با تداوم روند صعودی چندساله خود، افزایش قابل‌توجه ۶۵ درصدی را تجربه کرد و مس هم توانست بازدهی چشمگیر ۳۵ درصدی برای سرمایه‌گذاران به ارمغان بیاورد. نظرسنجی «برترین فلزات ۲۰۲۶» کیتکو نیوز نشان می‌دهد که معامله‌گران خرد به‌طور کامل به موج صعودی نقره پیوسته‌اند و در عین حال طلا همچنان از حمایت قدرتمندی برخوردار است؛ ضمن آنکه کارشناسان صنعت نیز معتقدند پتانسیل آن وجود دارد که قیمت پلاتین در سال آینده عملکرد بهتری نسبت به سایر فلزات داشته باشد. کیتکو نیوز در این هفته آرای ۳۵۲ سرمایه‌گذار خرد را برای نظرسنجی «برترین فلزات ۲۰۲۶» جمع‌آوری کرد و نتایج نشان داد که اکثریت سرمایه‌گذاران بازار خرد فلزات انتظار دارند نقره بار دیگر در سال ۲۰۲۶ نسبت به سایر فلزات بازدهی بالاتری داشته باشد. ۱۷۸ معامله‌گر خرد، معادل ۵۱ درصد، انتظار دارند این فلز خاکستری در سال پیشِ رو عملکردی برتر از سایر فلزات داشته باشد. در مقابل، ۲۹ درصد دیگر، یعنی ۱۰۱ سرمایه‌گذار بازار خرد، پیش‌بینی کرده‌اند که طلا در سال ۲۰۲۵ بیشترین رشد را ثبت کند، در حالی که ۱۰ درصد، معادل ۳۶ شرکت‌کننده، معتقدند پلاتین قوی‌ترین عملکرد را خواهد داشت. در نهایت، ۳۷ معامله‌گر خرد دیگر که ۱۱ درصد از کل را تشکیل می‌دهند، بر این باورند که قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی خواهد گرفت. دیدگاه‌های وال‌استریت نیز در مجموع نسبت به طلا و نقره مثبت بود، اما در عین حال برخی بانک‌های بزرگ و کارشناسان صنعت معتقدند که فلزات گروه پلاتین (PGM) که در مقایسه با سایر فلزات کمتر ارزش‌گذاری شده‌اند، در نهایت می‌توانند بهترین عملکرد را از خود نشان دهند. موسسه تی‌دی سکیوریتیز (TD Securities) در چشم‌انداز کامودیتی‌های اساسی سال ۲۰۲۶ اعلام کرد که کاهش نرخ‌های بهره، تداوم تضعیف ارزش ارزها، پویایی‌های سمت عرضه و نیاز به تنوع‌بخشی، طلا را در نیمه نخست سال به رکوردی جدید بالاتر از ۴۴۰۰ دلار خواهد رساند. این مؤسسه همچنین پیش‌بینی کرد که هرچند قیمت نقره احتمالاً تا محدوده میانی ۴۰ دلارها تعدیل می‌شود، اما سال ۲۰۲۶ سالی خواهد بود که در آن پلاتین و پالادیوم در صدر عملکرد بازار قرار می‌گیرند. در مورد طلا، تحلیلگران بازار کامودیتی تأکید کردند که هیچ دلیلی وجود ندارد که انتظار یک سقوط شدید یا ریزش گسترده در سال آینده را داشته باشیم. آن‌ها گفتند: «کاهش هزینه‌های نگهداری ناشی از سیاست‌های فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و نگرانی‌های بالقوه درباره استقلال فدرال رزرو، ما را به این جمع‌بندی می‌رساند که فلز زرد در شش ماه نخست سال ۲۰۲۶ به رکورد فصلی جدید خواهد رسید. همچنین نگرانی‌های فزاینده درباره این‌که فدرال رزرو آینده ممکن است با شدت کمتری هدف تورمی ۲ درصد را دنبال کند، به‌همراه گمانه‌زنی‌ها درباره فشار تهاجمی کاخ سفید برای کاهش نرخ‌های بهره در شرایطی که بدهی آمریکا در سطوح بی‌سابقه و رو به افزایش قرار دارد، از دلایل بسیار مهمی است که ما بر اساس آن‌ها معتقدیم روند صعودی طلا بار دیگر تقویت خواهد شد.» تی‌دی سکیوریتیز معتقد است محدوده بلندمدت جدید طلا بین ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس خواهد بود. تحلیلگران گفتند: «برای آن‌که قیمت‌ها زیر حد پایین این محدوده باقی بمانند، نیاز است توجه سرمایه‌گذاران دوباره به رشد دارایی‌های پرریسک آمریکا جلب شود، یا دیدگاه‌ها تغییر کند و تصور شود بازار کار آمریکا ضعیف نخواهد شد و کاهش بیشتری در نرخ‌های بهره فدرال رزرو در راه نیست. همچنین نبود روایت‌هایی مانند تضعیف ارزش دلار و دلارزدایی می‌تواند همین اثر را داشته باشد. با این حال، ما پیش‌بینی می‌کنیم محیط اشتغال تضعیف شود، بازارهای ریسک ممکن است در سال آینده با دشواری رشد کنند و انتظار داریم بانک مرکزی آمریکا ۱۰۰ نقطه پایه دیگر نرخ‌ها را کاهش دهد، در حالی که برخی در بازار کاهش ۱۵۰ نقطه پایه را پیش‌بینی می‌کنند، حتی اگر تورم کماکان بالاتر از هدف ۲ درصد باقی بماند.» در خصوص نقره، تی‌دی سکیوریتیز گفت: «اگر از موج صعودی نقره خوشتان آمد، حتماً از سیل نقره هم خوشتان خواهد آمد.» آن‌ها نوشتند: «در ابتدای سال جاری، بازار تقریباً در حالت خودکار به سوی موج صعودی نقره پیش می‌رفت، حتی با این‌که شرایط از رونق تقاضا به سمت بحران نقدینگی در بازارهای فیزیکی تغییر کرده بود. با ورود به سال ۲۰۲۶، یک سیل نقره با ابعاد حماسی رخ داده که بزرگ‌ترین موج بازتأمین موجودی‌های آزاد LBMA در تاریخ را به ثبت رسانده است. با بیش از ۲۱۲ میلیون اونس نقره که اکنون احتمالاً به‌صورت آزاد در انبارهای LBMA در دسترس است، بازارهای نقره لندن پیش‌تر کسری یک‌ساله موجودی‌های لندن را جبران کرده‌اند.» آن‌ها اشاره کردند: «این میزان تقریباً معادل کسری دو ساله جهانی است و شواهد نشان می‌دهد که ما به قیمت هدف مورد نیاز برای باز کردن جریان نقره از منابع ضایعاتی و انبارهای خصوصی رسیده‌ایم.» تحلیلگران گفتند این بازتأمین عظیم باید تأثیر قابل‌توجهی بر چشم‌انداز نقره داشته باشد، زیرا اکنون قیمت نیازی ندارد که برای پر کردن مجدد موجودی‌های جهانی افزایش یابد. تی‌دی سکیوریتیز پیش‌بینی می‌کند که قیمت نقره سال را با کاهش آغاز کند و معتقد است این فلز خاکستری در سال ۲۰۲۶ برای بازگشت به سطوح فعلی با دشواری مواجه خواهد شد. آن‌ها گفتند: «به همین دلیل، پیش‌بینی ما برای سال آینده در محدوده میانی ۴۰ دلار است.» با این حال، چشم‌انداز آن‌ها برای فلزات گروه پلاتین کاملاً متفاوت است، جایی که دیدگاه صعودی آن‌ها با دیدگاه‌های غالب بازار در تضاد قرار دارد. تحلیلگران تی‌دی سکیوریتیز، پلاتین و پالادیوم را به‌عنوان بهترین انتخاب‌های کالایی خود برای سال ۲۰۲۶ معرفی کرده‌اند و پیش‌بینی قیمت آن‌ها حدود ۲۰ درصد بالاتر از اجماع بازار است. آن‌ها نوشتند: «چارچوب کلان همچنان قوی باقی مانده و با روندهای ادامه‌دار کاهش شهرنشینی تأکید می‌شود که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، و همچنین دلایل محکمی برای ادامه روند ذخیره‌سازی تا سال ۲۰۲۶ وجود دارد. انتظار می‌رود قیمت پلاتین و پالادیوم بالاتر باشد، قراردادهای آتی محدودتر شوند و نرخ اجاره‌ها افزایش یابد.» تحلیلگران هرائوس (Heraeus) در چشم‌انداز فلزات گران‌بهای ۲۰۲۶ هشدار دادند که احتمالاً قیمت فلزات گران‌بها حداقل در بخش اول سال ۲۰۲۶ روند نزولی خواهند داشت. آن‌ها گفتند: «رالی‌ای که طلا و نقره را به بالاترین سطوح تاریخی و قیمت فلزات گروه پلاتین (PGM) را به بالاترین حد خود در سال‌های اخیر رسانده است، قیمت‌ها را خیلی سریع و بیش از حد بالا برد. اگرچه ممکن است در کوتاه‌مدت قیمت‌ها باز هم افزایش یابند، اما با کاهش شتاب، احتمال دوره‌ای از تثبیت وجود دارد. قیمت طلا از آوریل تا اوت امسال در یک دامنه معامله شد پیش از آخرین جهش، بنابراین ممکن است چند ماه طول بکشد تا رالی دوباره از سر گرفته شود.» تحلیلگران گفتند که اگرچه تقاضای سرمایه‌گذاری به افزایش قیمت‌ها کمک کرده است، جریان‌های فیزیکی فلز به ایالات متحده نیز نقش داشته‌اند، زیرا بر نقدینگی تأثیر گذاشته‌اند. آن‌ها نوشتند: «همچنان برخی ابهام‌ها درباره این وجود دارد که آیا فلزات گروه پلاتین (PGM) ممکن است به نوعی مشمول تعرفه شوند، چرا که ایالات متحده هنوز تحقیق بخش ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه را دنبال می‌کند. هر تغییری می‌تواند باعث حرکت‌های بیشتر موجودی‌ها و نوسانات قیمتی شود.» هرائوس بر این باور است که طلا احتمالاً مستحکم‌ترین پایه قیمتی را خواهد داشت، چرا که خریدهای بانک‌های مرکزی ادامه دارد. تحلیلگران گفتند: «کاهش نرخ‌های بهره نیز می‌تواند از طلا حمایت کند، به‌ویژه اگر تورم پایدار باقی بماند و نرخ‌های بهره واقعی کاهش یابد. قیمت بالای فعلی باعث کاهش تقاضای نقره در چندین بخش شده است، اما اگر طلا افزایش یابد، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» و در حالی که بازار پلاتین در سال ۲۰۲۶ به‌نظر می‌رسد متراکم‌ترین بازار میان فلزات گروه پلاتین بزرگ باشد، تحلیلگران هرائوس گفتند که کاهش تقاضا منجر به کسری کمتر خواهد شد. آن‌ها نوشتند: «این موضوع برای پالادیوم و رودیوم نیز صادق است، به دلیل کاهش مداوم فروش خودروهای سبک با موتور احتراق داخلی در حالی که خودروهای برقی (BEV) سهم بازار را افزایش می‌دهند. در میان فلزات گروه پلاتین کوچک، بازار روتنیوم از ایریدیوم متراکم‌تر است، زیرا توسعه دیتاسنترها تقاضای هارد دیسک‌ها را حمایت می‌کند، اگرچه در اینجا هم ممکن است قیمت کمی جلوتر از واقعیات حرکت کرده باشد.» تحلیلگران هشدار دادند: «ریسک‌های نزولی قیمت در بازار فلزات گران‌بها همچنان وجود دارد. منحنی بازده خزانه‌داری آمریکا بیش از یک سال پیش به حالت عادی بازگشت و بنابراین می‌توان انتظار داشت که رکودی در آمریکا به زودی آغاز شود، و ضعف بازار کار با چشم‌انداز اقتصادی رو به وخامت هم‌خوانی دارد. اگر رکود در سال ۲۰۲۶ رخ دهد، احتمالاً قیمت فلزات گروه پلاتین (PGM) روند نزولی خواهند داشت.» هرائوس پیش‌بینی می‌کند که قیمت طلا در سال ۲۰۲۶ بین ۳۷۵۰ تا ۵۰۰۰ دلار به ازای هر اونس معامله شود. آن‌ها هشدار دادند: «تا کنون ایالات متحده از رکودی که با بازگشت منحنی بازده خزانه‌داری سال گذشته نشان داده شده بود، اجتناب کرده است؛ با این حال، بازار کار در حال تضعیف است. فدرال رزرو معمولاً ترجیح می‌دهد از اقتصاد حمایت کند، بنابراین اگر بازار کار ضعیف باقی بماند، کاهش‌های بیشتری در نرخ بهره در راه است، حتی اگر تورم بالاتر از هدف باقی بماند. این موضوع نرخ بهره واقعی را کاهش می‌دهد که معمولاً برای طلا مثبت است. با این حال، پس از رشد قیمتی بسیار قوی در سال ۲۰۲۵، انتظار می‌رود قبل از از سرگیری رالی، دوره‌ای از تثبیت قیمت رخ دهد.» در خصوص نقره، تحلیلگران گفتند که چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. آن‌ها اشاره کردند که قیمت نقره در دسامبر به بالاترین سطح تاریخی خود رسید، پس از اینکه جریان نقدینگی باعث شد فلز از لندن به نیویورک منتقل شود. تحلیلگران نوشتند: «ورود فزاینده وجوه ETF و هجوم تقاضای سرمایه‌گذاران خرد در سپتامبر و اکتبر بازار را فشرده و باعث شد نرخ‌های اجاره افزایش یافته و قیمت رکورد جدیدی ثبت کند. به نظر می‌رسد این فشردگی پس از بازگشت جریان‌ها به لندن به چین منتقل شده است. با این حال، پس از چنین صعود سریع، احتمالاً قیمت مدتی صرف هضم این رشد خواهد کرد.» آن‌ها همچنین پیش‌بینی کردند که تقاضای نقره برای کاربردهای فتوولتاییک در سال ۲۰۲۶ کاهش یابد، زیرا صرفه‌جویی در مصرف بر رشد نصب غلبه خواهد کرد. آن‌ها گفتند: «پس از چند سال رشد قابل توجه، انتظار می‌رود رشد نصب سیستم‌های فتوولتاییک (PV) در سال ۲۰۲۶ به حدود ۱٪ کاهش یابد، پس از تغییرات سیاستی در چین، بزرگ‌ترین بازار. هم‌زمان، قیمت بالای نقره تلاش‌ها برای صرفه‌جویی در مصرف نقره در سیستم‌های PV را دوباره فعال کرده است.» همانند طلا، قیمت بالای نقره تقاضا برای جواهرات و ظروف نقره‌ای را کاهش داده است و هراوس انتظار دارد این روند در سال ۲۰۲۶ نیز ادامه یابد. آن‌ها گفتند: «هند حدود ۴۰٪ از تقاضای جهانی جواهرات نقره و تقریباً دو سوم بازار ظروف نقره‌ای را به خود اختصاص می‌دهد، و مصرف‌کنندگان به‌دلیل افزایش قیمت، توان خرید نقره به همان میزان گذشته را نداشته‌اند. این کشور در سال منتهی به اکتبر نسبت به سال قبل، ۱۴٪ کمتر نقره وارد کرده است.» هرائوس پیش‌بینی می‌کند که قیمت نقره در سال ۲۰۲۶ بین ۴۳ تا ۶۲ دلار به ازای هر اونس معامله شود. تحلیلگران گفتند: «در نهایت، نقره سرمایه‌گذاری با بتای بالاتر و به‌عبارتی پرنوسان‌تر از طلا است. عوامل مؤثر بر قیمت طلا، شامل نگرانی‌های اقتصادی و ژئوپلیتیک، سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و تأثیر آن‌ها بر دلار آمریکا، همچنین بر قیمت نقره نیز اثر خواهند گذاشت. اگر رالی طلا از سر گرفته شود، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» در مورد پلاتین، هرائوس انتظار رشد بیشتر در سال ۲۰۲۶ را دارد. آن‌ها اشاره کردند: «تقاضای قوی، جابه‌جایی موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عرضه اولیه ضعیف بازار را در نیمه نخست سال ۲۰۲۵ فشرده کرد و قیمت در پاسخ، تا بالاترین سطح خود از سال ۲۰۱۳ صعود کرد، و نرخ‌های اجاره نیز به‌طور قابل‌توجهی بالاتر از حد معمول شد. قیمت در اکتبر به اوج رسید و پس از چنین رالی بزرگ و سریع، دوره‌ای از تثبیت قیمت محتمل است.» تحلیلگران افزودند: «در سال ۲۰۲۶، عرضه در حال افزایش است در حالی که تقاضا کاهش می‌یابد، که باعث کاهش کسری بازار می‌شود. با این حال، نرخ‌های اجاره همچنان بالاست و انتظار می‌رود بازار در سال آینده در کسری باقی بماند، بنابراین پس از پایان دوره تثبیت، افزایش بیشتر قیمت محتمل است.» هرائوس پیش‌بینی می‌کند که قیمت پلاتین در سال ۲۰۲۶ در یک بازه نسبتاً گسترده بین ۱۳۰۰ تا ۱۸۰۰ دلار به ازای هر اونس معامله شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش ریسک ایران–اسرائیل | نفت با پریمیوم ژئوپلیتیک رشد کرد

قیمت نفت در معاملات آسیایی افزایش یافت؛ زیرا آمریکا یک نفتکش ونزوئلایی را توقیف کرده و هم‌زمان تنش‌ها میان ایران و اسرائیل دوباره بالا گرفته است. واشنگتن در حال پیگیری توقیف یک نفتکش دیگر نیز هست—اقدامی که نشان‌دهنده اجرای سخت‌گیرانه‌تر تحریم‌هاست و می‌تواند عرضه نفت ونزوئلا را مختل کند. از سوی دیگر، هشدار اسرائیل درباره احتمال سوءبرداشت از رزمایش‌های موشکی ایران، ریسک درگیری ناخواسته را افزایش داده و بازار انرژی را به سمت قیمت‌های بالاتر سوق داده است. معامله‌گران اکنون بیش از هر چیز نگران اختلال احتمالی در تنگه هرمز هستند؛ گلوگاهی که بخش بزرگی از نفت جهان از آن عبور می‌کند. در نتیجه، ریسک‌های سمت عرضه بر نگرانی‌های تقاضای جهانی غلبه کرده و از قیمت‌ها حمایت می‌کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رکورد تاریخی طلا | قیمت هر اونس به ۴٬۳۸۶ دلار رسید

قیمت جهانی طلا در معاملات اخیر به بالاترین سطح تاریخ خود رسید و از مرز ۴٬۳۸۶ دلار عبور کرد. این رشد چشمگیر در پی ضعف دلار، تنش‌های ژئوپلیتیک و افزایش تقاضا برای دارایی‌های امن رخ داده است. سرمایه‌گذاران به‌دنبال محافظت از دارایی‌های خود در برابر تورم، نوسانات بازار و ریسک‌های سیاسی، به سمت طلا حرکت کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار اسرائیل درباره رزمایش سپاه پاسداران | خطر سوءمحاسبه

به گزارش آکسیوس، مقام‌های اسرائیلی به آمریکا هشدار داده‌اند که رزمایش موشکی اخیر سپاه پاسداران ممکن است مقدمه‌ای برای حمله احتمالی باشد. این هشدار در حالی مطرح شده که سطح تحمل ریسک اسرائیل پس از حمله حماس در سال ۲۰۲۳ به‌شدت کاهش یافته است. نگرانی از تحرکات موشکی ایران اسرائیل می‌گوید تحرکات اخیر موشکی ایران و برخی اقدامات عملیاتی می‌تواند پوششی برای یک حمله غافلگیرانه باشد. با این حال، اطلاعات آمریکا نشانه‌ای از حمله قریب‌الوقوع نشان نمی‌دهد. تماس‌های فوری میان ارتش آمریکا و اسرائیل ژنرال ایال زمیر با فرمانده سنتکام تماس گرفته و خواستار هماهنگی دفاعی نزدیک‌تر شده است. کوپر نیز روز بعد در تل‌آویو با مقام‌های ارشد ارتش اسرائیل دیدار کرده است. خطر اصلی: سوءمحاسبه منابع می‌گویند بزرگ‌ترین تهدید، آغاز جنگی ناخواسته میان ایران و اسرائیل بر اثر سوءبرداشت دو طرف از نیت یکدیگر است. دیدار نتانیاهو و ترامپ نتانیاهو قرار است ۲۹ دسامبر با ترامپ دیدار کند و درباره بازسازی توان موشکی ایران و احتمال اقدام نظامی در سال ۲۰۲۶ گفت‌وگو کند. بازسازی توان موشکی ایران اطلاعات اسرائیل نشان می‌دهد ایران پس از جنگ ۱۲ روزه، روند بازسازی توان موشکی را آغاز کرده اما هنوز به سطح قبل از جنگ نرسیده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نبرد طلا، نقره و پلاتین در سال ۲۰۲۶؛ کدام فلز برنده چرخه بعدی بازار خواهد بود؟

بازار فلزات در سال ۲۰۲۵ مسیری پرنوسان و پرچالش را پشت سر گذاشت، اما در نهایت به بازده‌هایی دست یافت که می‌توان آن‌ها را در زمره سودهای کم‌نظیر و «نادر» طبقه‌بندی کرد. در این میان، نقره با جهشی بیش از ۱۲۷ درصد، ستاره بی‌چون‌وچرای بازار بود و پلاتین نیز با رشدی نزدیک به ۱۲۰ درصد، فاصله چندانی با آن نداشت. طلا اگرچه در صدر جدول بازدهی‌ها قرار نگرفت، اما با تداوم روند صعودی چندساله خود، بازدهی قابل‌توجه ۶۵ درصدی را برای سرمایه‌گذاران به ارمغان آورد. مس نیز با ثبت رشد حدود ۳۵ درصدی، سالی قدرتمند را پشت سر گذاشت و جایگاه خود را به‌عنوان یکی از فلزات صنعتی مهم تثبیت کرد. نتایج نظرسنجی «برترین فلزات سال 2026» که توسط کیتکو منتشر شده، نشان می‌دهد سرمایه‌گذاران خرد به‌طور گسترده‌ای به سناریوی ادامه درخشش نقره باور دارند، هرچند طلا همچنان از حمایت قوی برخوردار است. در عین حال، دیدگاه کارشناسان صنعت جواهرات نیز حاکی از آن است که پلاتین می‌تواند در سال آینده عملکردی فراتر از انتظار بازار ثبت کند و حتی برخی فلزات رقیب را پشت سر بگذارد. در این نظرسنجی که طی هفته جاری انجام شد، ۳۵۲ سرمایه‌گذار خرد در آن شرکت کردند و برآیند آرا نشان می‌دهد اکثریت فعالان بازار انتظار دارند نقره بار دیگر در سال ۲۰۲۶ بهترین عملکرد را در میان فلزات به ثبت برساند. بر اساس نتایج، ۱۷۸ نفر معادل ۵۱ درصد شرکت‌کنندگان معتقدند نقره پیشتاز بازار خواهد بود. در مقابل، ۱۰۱ سرمایه‌گذار خرد، یعنی حدود ۲۹ درصد، طلا را گزینه اول خود برای بیشترین رشد انتخاب کرده‌اند. همچنین ۳۶ نفر، معادل ۱۰ درصد، انتظار دارند پلاتین قوی‌ترین عملکرد سال آینده را داشته باشد. در نهایت، ۳۷ شرکت‌کننده دیگر که حدود ۱۱ درصد کل آرا را تشکیل می‌دهند، پیش‌بینی کرده‌اند قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی بگیرد. در وال‌استریت نیز در مجموع نگاه‌ها نسبت به طلا و نقره همچنان مثبت ارزیابی می‌شود، اما در میان بانک‌های بزرگ و برخی کارشناسان صنعت، این باور در حال تقویت است که فلزات گروه پلاتین (PGM) ــ که از دید بسیاری هنوز کمتر از ارزش ذاتی خود قیمت‌گذاری شده‌اند ــ می‌توانند در نهایت به برندگان اصلی بازار فلزات تبدیل شوند. در چشم‌انداز بازار کالاها برای سال ۲۰۲۶، TD Securities اعلام کرده است که ترکیبی از نرخ‌های بهره پایین‌تر، تداوم تضعیف ارزها، متغیرهای سمت عرضه و نیاز سرمایه‌گذاران به تنوع‌بخشی، زمینه را برای ثبت اوج‌های قیمتی تازه در بازار طلا فراهم می‌کند. به باور این بانک، قیمت طلا در نیمه نخست سال ۲۰۲۶ می‌تواند از سطح ۴۴۰۰ دلار در هر اونس عبور کند. در عین حال، اگرچه انتظار می‌رود قیمت نقره پس از جهش‌های اخیر به محدوده میانی کانال ۴۰ دلاری بازگردد، اما سال ۲۰۲۶ به‌احتمال زیاد سالی خواهد بود که پلاتین و پالادیوم نقش رهبران بازار را ایفا می‌کنند. در مورد طلا، تحلیلگران کالایی این بانک معتقدند هیچ نشانه‌ای از یک ریزش سنگین در افق سال آینده دیده نمی‌شود. به گفته آن‌ها، کاهش هزینه نگهداری طلا در نتیجه سیاست‌های انبساطی فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و همچنین نگرانی‌ها درباره استقلال سیاست‌گذاری پولی، شرایطی را فراهم کرده که فلز زرد بتواند در شش ماه نخست ۲۰۲۶ به رکورد فصلی جدیدی در سطح ۴۴۰۰ دلار در هر اونس دست یابد. این تحلیل همچنین بر نگرانی‌های ساختاری عمیق‌تری دست می‌گذارد؛ از جمله تردیدها نسبت به پایبندی قاطع بانک مرکزی آمریکا به هدف تورمی ۲ درصدی در آینده و گمانه‌زنی‌ها درباره فشارهای احتمالی کاخ سفید برای کاهش نرخ بهره، آن هم در شرایطی که بدهی دولت آمریکا در سطوح تاریخی قرار دارد و همچنان در حال افزایش است. مجموعه این عوامل، از نگاه تحلیلگران، دلیلی کلیدی است که چرا انتظار دارند روند صعودی طلا بار دیگر قدرت بگیرد و خود را به‌عنوان یک دارایی امن مسلط در چرخه بعدی بازار تثبیت کند. از نگاه TD Securities، دامنه قیمتی جدید و بلندمدت طلا در بازه‌ای میان ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس تثبیت خواهد شد. به باور تحلیلگران این مؤسسه، ماندگاری قیمت‌ها در زیر کف این محدوده تنها در صورتی محتمل است که تمرکز سرمایه‌گذاران بار دیگر به سمت رشد دارایی‌های پرریسک آمریکا بازگردد، یا این برداشت در بازار شکل بگیرد که بازار کار ایالات متحده تضعیف نخواهد شد و فدرال رزرو نیز دیگر نیازی به کاهش نرخ‌های بهره نخواهد داشت. آن‌ها همچنین تأکید می‌کنند که حذف روایت‌هایی مانند تضعیف دلار، دلارزدایی و پولی‌سازی بدهی‌ها می‌تواند به مهار قیمت طلا کمک کند؛ با این حال، سناریوی پایه TD بر خلاف این فرضیات است. تحلیلگران این بانک پیش‌بینی می‌کنند که شرایط بازار کار آمریکا به‌تدریج رو به ضعف بگذارد، بازارهای ریسکی در سال آینده برای ثبت یک رالی پایدار با دشواری مواجه شوند و بانک مرکزی آمریکا ناچار به کاهش ۱۰۰ واحد پایه‌ای دیگر در نرخ بهره شود؛ رقمی که به گفته آن‌ها حتی برخی فعالان بازار کاهش ۱۵۰ واحد پایه‌ای را نیز محتمل می‌دانند. این در حالی است که تورم همچنان سرسختانه بالاتر از هدف ۲ درصدی باقی مانده و همین ناهمخوانی سیاستی، بستر لازم برای تداوم حمایت از طلا را فراهم می‌کند. در مورد نقره، تحلیلگران TD Securities با لحنی کنایه‌آمیز اما معنادار می‌گویند اگر بازار پیش‌تر با پدیده «سیلور اسکوئیز» خو گرفته، حالا باید آماده «سیلور فلاد» باشد. (منظور آن‌ها از «سیلور اسکوئیز» دوره‌ای است که عرضه نقره در بازار فیزیکی محدود بود و همین کمبود، قیمت‌ها را به‌سرعت تحت فشار صعودی قرار می‌داد. اما حالا به گفته این بانک، شرایط کاملاً تغییر کرده و بازار وارد مرحله‌ای شده که می‌توان آن را «سیلور فلاد» یا وفور نقره نامید.) به گفته آن‌ها، بازار در ابتدای سال جاری به‌نوعی در خواب به‌سوی یک فشار کم‌سابقه در نقره حرکت می‌کرد؛ آن هم در شرایطی که ساختار بازار از یک جهش تقاضا فاصله می‌گرفت و به سمت بحران نقدینگی در بازار فیزیکی سوق پیدا می‌کرد. اما با نزدیک شدن به سال ۲۰۲۶، وضعیت به‌کلی دگرگون شده است. TD معتقد است یک «سیل عظیم» در عرضه نقره شکل گرفته که بزرگ‌ترین موج بازسازی موجودی‌های شناور آزاد در تاریخ انبارهای LBMA را رقم زده است. برآوردها نشان می‌دهد اکنون بیش از ۲۱۲ میلیون اونس نقره به‌طور بالقوه در خزانه‌های لندن در دسترس بازار قرار دارد؛ رقمی که عملاً معادل تخلیه کامل کاهش موجودی یک‌ساله بازار نقره لندن است. از نگاه این بانک، این حجم از عرضه می‌تواند نزدیک به دو سال کسری جهانی نقره را پوشش دهد و نشانه‌هایی وجود دارد که بازار به سطح قیمتی لازم برای آزادسازی عرضه از محل ضایعات و خزانه‌های خصوصی رسیده است. تحولی که می‌تواند معادلات عرضه و تقاضای نقره را در سال پیش‌رو به‌طور معناداری تغییر دهد و نوسانات تازه‌ای را به این بازار تحمیل کند. به گفته تحلیلگران TD Securities، بازگشت گسترده نقره به انبارهای جهانی، چشم‌انداز این فلز را به‌طور معناداری تغییر داده است. از نگاه آن‌ها، اکنون دیگر ضرورتی وجود ندارد که قیمت نقره برای جبران کمبود موجودی‌ها افزایش یابد؛ عاملی که پیش‌تر یکی از محرک‌های اصلی رشد قیمت محسوب می‌شد، عملاً از معادله خارج شده است. بر همین اساس، TD Securities انتظار دارد قیمت نقره سال را با فشار نزولی آغاز کند و معتقد است این فلز در سال ۲۰۲۶ برای بازگشت به سطوح فعلی کار دشواری در پیش خواهد داشت. جمع‌بندی این مؤسسه از این شرایط، چشم‌انداز قیمتی نقره در محدوده میانی ۴۰ دلار در سال آینده است؛ سطحی که به‌وضوح پایین‌تر از اوج‌های اخیر بازار قرار می‌گیرد. اما تصویر TD برای فلزات گروه پلاتین کاملاً متفاوت است؛ تا جایی که این دیدگاه خوش‌بینانه در تضاد آشکار با اجماع فعلی بازار قرار دارد. تحلیلگران این بانک، پلاتین و پالادیوم را به‌عنوان گزینه‌های برتر کالایی خود برای سال ۲۰۲۶ انتخاب کرده‌اند و برآورد قیمتی آن‌ها حدود ۲۰ درصد بالاتر از پیش‌بینی غالب بازار است. به اعتقاد TD، زمینه‌های کلان همچنان به نفع این فلزات باقی مانده است. تداوم روندهای ساختاری مانند تمرکززدایی از شهرها که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، در کنار انگیزه‌های قوی برای انباشت موجودی‌ها تا سال ۲۰۲۶، از مهم‌ترین عوامل حمایتی این بازار به شمار می‌روند. بر همین مبنا، تحلیلگران انتظار دارند قیمت پلاتین و پالادیوم افزایش یابد، بازارهای فوروارد با محدودیت عرضه مواجه شوند و نرخ‌های اجاره این فلزات نیز در مسیر صعودی قرار گیرد. تحلیلگران Heraeus در چشم‌انداز فلزات گران‌بهای سال ۲۰۲۶ خود هشدار داده‌اند که قیمت فلزات گران‌بها احتمالاً دست‌کم در بخش ابتدایی سال آینده در مسیر اصلاح یا حرکت خنثی قرار خواهد گرفت. از نگاه آن‌ها، جهش اخیر بازار که طلا و نقره را به رکوردهای تاریخی رساند و قیمت فلزات گروه پلاتین را به بالاترین سطوح چند سال اخیر سوق داد، بیش از حد سریع و فراتر از ظرفیت کوتاه‌مدت بازار رخ داده است. به اعتقاد این تحلیلگران، هرچند در کوتاه‌مدت هنوز امکان ثبت سطوح قیمتی بالاتر وجود دارد، اما با فروکش‌کردن شتاب صعودی، احتمال ورود بازار به یک دوره تثبیت و نوسان محدود بسیار بالاست. آن‌ها با اشاره به تجربه امسال طلا یادآور می‌شوند که قیمت این فلز در فاصله ماه‌های آوریل تا آگوست برای مدتی در محدوده‌ای ثابت نوسان می‌کرد، پیش از آنکه موج صعودی جدید آغاز شود؛ الگویی که می‌تواند بار دیگر تکرار شود و به این معناست که شاید چند ماه زمان لازم باشد تا روند افزایشی بعدی شکل بگیرد. تحلیلگران هراوس همچنین تأکید می‌کنند که هرچند تقاضای سرمایه‌گذاری نقش مهمی در رشد قیمت‌ها ایفا کرده، اما جریان فیزیکی انتقال فلزات؛ به‌ویژه به سمت ایالات متحده نیز عامل مهمی بوده، چرا که بر نقدشوندگی بازار اثر گذاشته است. به گفته آن‌ها، همچنان ابهام‌هایی جدی درباره احتمال اعمال تعرفه بر فلزات گروه پلاتین وجود دارد؛ موضوعی که ریشه در ادامه بررسی‌های دولت آمریکا ذیل بند ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه دارد. از نگاه هراوس، هرگونه تغییر در این حوزه می‌تواند جابه‌جایی‌های جدیدی در موجودی‌ها ایجاد کرده و نوسانات قیمتی بیشتری را به بازار تحمیل کند. به باور تحلیلگران Heraeus، در میان فلزات گران‌بها، طلا همچنان از مستحکم‌ترین پایه قیمتی برخوردار است؛ آن هم در شرایطی که خریدهای مداوم بانک‌های مرکزی نقش حمایتی مهمی ایفا می‌کند. به گفته آن‌ها، اگر نرخ‌های بهره کاهش یابد و تورم همچنان در سطوح بالایی باقی بماند، افت نرخ‌های بهره واقعی می‌تواند پشتوانه‌ای مضاعف برای قیمت طلا فراهم کند. هراوس در عین حال اشاره می‌کند که قیمت‌های بالای فعلی، تقاضای نقره را در برخی بخش‌ها تحت فشار قرار داده، اما تجربه بازار نشان می‌دهد هرگونه حرکت صعودی جدید در طلا، احتمالاً نقره را نیز با خود همراه خواهد کرد. در بازار فلزات گروه پلاتین، هرچند انتظار می‌رود پلاتین در سال ۲۰۲۶ همچنان فشرده‌ترین توازن عرضه و تقاضا را در میان PGMs داشته باشد، اما تحلیلگران هراوس معتقدند افت تقاضا باعث خواهد شد کسری بازار نسبت به برآوردهای پیشین محدودتر شود. این وضعیت، به گفته آن‌ها، درباره پالادیوم و رودیم نیز صدق می‌کند؛ فلزاتی که از کاهش تدریجی فروش خودروهای سبک با موتور احتراق داخلی آسیب می‌بینند، آن هم در شرایطی که خودروهای برقی سهم بیشتری از بازار را به خود اختصاص می‌دهند. در میان فلزات کوچک‌تر این گروه، هراوس معتقد است بازار روتنیوم نسبت به ایریدیوم تنگ‌تر است؛ موضوعی که تا حدی به توسعه زیرساخت‌های مراکز داده و حمایت آن از تقاضای هارددیسک‌ها بازمی‌گردد، هرچند در این بخش نیز نشانه‌هایی وجود دارد که قیمت‌ها ممکن است جلوتر از واقعیت‌های بنیادین حرکت کرده باشند. با این حال، هراوس نسبت به ریسک‌های نزولی قیمت‌ها در کل بازار فلزات گران‌بها هشدار می‌دهد. به اعتقاد این تحلیلگران، معکوس‌زدایی منحنی بازده اوراق خزانه‌داری آمریکا بیش از یک سال پیش رخ داده و از این منظر، احتمال آغاز یک رکود اقتصادی در ایالات متحده در آینده نزدیک همچنان مطرح است. تضعیف تدریجی بازار کار نیز با چشم‌انداز رو به وخامت اقتصاد هم‌راستا ارزیابی می‌شود. در چنین سناریویی، اگر رکود در سال ۲۰۲۶ محقق شود، قیمت فلزات گروه پلاتین می‌تواند وارد یک مسیر نزولی پایدار شود. تحلیلگران Heraeus پیش‌بینی می‌کنند قیمت طلا در سال ۲۰۲۶ در بازه‌ای نسبتاً گسترده، بین ۳۷۵۰ تا ۵۰۰۰ دلار به‌ازای هر اونس نوسان کند. به باور آن‌ها، اگرچه اقتصاد آمریکا تاکنون از رکودی که سال گذشته با خروج منحنی بازده اوراق خزانه از حالت معکوس سیگنال داده می‌شد، گریخته است، اما نشانه‌های تضعیف بازار کار به‌طور فزاینده‌ای نمایان شده‌اند. هراوس هشدار می‌دهد که فدرال رزرو معمولاً در چنین شرایطی اولویت را به حمایت از اقتصاد می‌دهد؛ بنابراین اگر ضعف بازار کار تداوم یابد، حتی در صورت باقی‌ماندن تورم بالاتر از سطح هدف، احتمال کاهش‌های بیشتر نرخ بهره وجود دارد. این سناریو به کاهش نرخ بهره واقعی منجر می‌شود؛ عاملی که به‌طور سنتی به نفع طلا ارزیابی می‌شود. با این حال، تحلیلگران تأکید می‌کنند که پس از جهش قدرتمند قیمت‌ها در سال ۲۰۲۵، انتظار می‌رود بازار طلا پیش از آغاز موج صعودی بعدی، وارد یک دوره استراحت و تثبیت شود. در بخش نقره، هراوس تصویر محتاطانه‌تری ترسیم می‌کند و معتقد است چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. این تحلیلگران یادآور می‌شوند که قیمت نقره در ماه دسامبر، در پی یک تنگنای نقدینگی و انتقال فیزیکی فلز از لندن به نیویورک، به اوج تاریخی جدیدی رسید. افزایش ورودی سرمایه به صندوق‌های ETF و هجوم سرمایه‌گذاران خرد در ماه‌های سپتامبر و اکتبر، بازار را به‌شدت فشرده کرد؛ به‌طوری که نرخ‌های اجاره جهش یافت و قیمت‌ها رکورد تازه‌ای ثبت کردند. با این حال، به گفته هراوس، پس از بازگشت بخشی از نقره به لندن، این تنگنا ظاهراً به بازار چین منتقل شده است. آن‌ها هشدار می‌دهند که پس از چنین صعود پرشتابی، قیمت نقره ممکن است برای مدتی درگیر هضم این رشد و حرکت در یک فاز اصلاحی یا خنثی شود. هراوس همچنین انتظار دارد تقاضای نقره در صنعت فتوولتائیک در سال ۲۰۲۶ کاهش یابد. به گفته این مؤسسه، پس از چند سال رشد چشمگیر، سرعت توسعه نصب پنل‌های خورشیدی احتمالاً به حدود ۱ درصد محدود خواهد شد؛ کاهشی که به‌ویژه تحت تأثیر تغییرات سیاستی در چین، بزرگ‌ترین بازار جهانی این بخش، رخ می‌دهد. هم‌زمان، سطح بالای قیمت نقره تلاش‌ها برای کاهش مصرف این فلز در سامانه‌های خورشیدی را تشدید کرده است. مجموع این عوامل، از نگاه هراوس، می‌تواند فشار مضاعفی بر چشم‌انداز تقاضای نقره در سال آینده وارد کند. به اعتقاد تحلیلگران Heraeus، همان‌طور که در بازار طلا مشاهده شده، قیمت‌های بالای نقره نیز به‌طور محسوسی تقاضا در بخش جواهرات و مصنوعات نقره‌ای را تضعیف کرده و این روند احتمالاً در سال ۲۰۲۶ نیز ادامه خواهد داشت. آن‌ها یادآور می‌شوند که هند حدود ۴۰ درصد از تقاضای جهانی جواهرات نقره و نزدیک به دو سوم بازار مصنوعات نقره‌ای را به خود اختصاص می‌دهد، اما افزایش شدید قیمت‌ها باعث شده مصرف‌کنندگان توان خرید گذشته را نداشته باشند. نتیجه این فشار قیمتی آن بوده که واردات نقره هند در یک سال منتهی به اکتبر، نسبت به مدت مشابه سال قبل ۱۴ درصد کاهش یافته است. بر این اساس، هراوس پیش‌بینی می‌کند قیمت نقره در سال ۲۰۲۶ در بازه‌ای میان ۴۳ تا ۶۲ دلار به‌ازای هر اونس نوسان کند. تحلیلگران این مؤسسه تأکید می‌کنند که نقره ذاتاً سرمایه‌گذاری پرنوسان‌تری نسبت به طلاست و واکنش‌های شدیدتری به تغییرات محیط کلان نشان می‌دهد. با این حال، همان محرک‌هایی که قیمت طلا را هدایت می‌کنند؛ از نگرانی‌های اقتصادی و ژئوپلیتیک گرفته تا سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و اثر این تحولات بر دلار، در نهایت بر مسیر قیمت نقره نیز اثرگذار خواهند بود. از نگاه هراوس، اگر موج صعودی طلا از سر گرفته شود، نقره نیز به احتمال زیاد در همان مسیر حرکت خواهد کرد. در مورد پلاتین، هراوس چشم‌انداز مثبتی برای سال ۲۰۲۶ ترسیم می‌کند. به گفته این تحلیلگران، ترکیبی از تقاضای مناسب، انتقال موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عملکرد ضعیف عرضه اولیه، بازار پلاتین را در نیمه نخست ۲۰۲۵ به‌شدت فشرده کرد. واکنش قیمت نیز قابل‌توجه بود و پلاتین به بالاترین سطح خود از سال ۲۰۱۳ رسید؛ هم‌زمان نرخ‌های اجاره نیز به سطوحی بسیار بالاتر از میانگین تاریخی صعود کردند. با این حال، هراوس اشاره می‌کند که قیمت در ماه اکتبر به اوج رسید و پس از چنین جهش سریع و پرقدرتی، ورود بازار به یک دوره تثبیت امری طبیعی است. تحلیلگران این مؤسسه می‌افزایند که در سال ۲۰۲۶، افزایش تدریجی عرضه در کنار افت تقاضا باعث کاهش کسری بازار خواهد شد. با وجود این، نرخ‌های اجاره همچنان در سطوح بالایی باقی مانده و انتظار می‌رود بازار پلاتین سال آینده نیز با کسری مواجه باشد. از این رو، پس از پایان دوره تثبیت، زمینه برای رشد دوباره قیمت‌ها فراهم خواهد شد. بر همین اساس، هراوس پیش‌بینی می‌کند پلاتین در سال ۲۰۲۶ در یک دامنه نسبتاً گسترده، بین ۱۳۰۰ تا ۱۸۰۰ دلار به‌ازای هر اونس معامله شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انباشت نقره توسط آمریکا؛ سیگنال جدید به بازارهای جهانی

سال جاری برای طلا و نقره سالی درخشان بوده است؛ به‌طوری که قیمت طلا بیش از ۶۵ درصد و قیمت نقره بیش از ۱۰۰ درصد افزایش یافته است. با وجود این سطوح بالای قیمتی، به گفته یکی از بانک‌های کانادایی، همچنان ظرفیت رشد بیشتر فلزات گران‌بها در سال ۲۰۲۶ وجود دارد. تحلیلگران کامودیتی بی‌ام‌او کپیتال مارکتس (BMO Capital Markets) در گزارش رسمی چشم‌انداز سال ۲۰۲۶ اعلام کردند که انتظار دارند قیمت طلا در نیمه نخست سال به اوج خود برسد و به‌طور میانگین به ۴۶۰۰ دلار در هر اونس برسد؛ رقمی که ۵ درصد بالاتر از برآورد قبلی آن‌ها است. این بانک پیش‌بینی می‌کند میانگین قیمت طلا در کل سال حدود ۴۵۵۰ دلار در هر اونس باشد که نسبت به پیش‌بینی قبلی ۳ درصد افزایش نشان می‌دهد. اگرچه تحلیلگران بی‌ام‌او نسبت به کل بخش فلزات گران‌بها دیدگاه مثبتی دارند، اما انتظار دارند طلا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر فلزات داشته باشد. بر اساس این گزارش، قیمت نقره در سه‌ماهه چهارم سال به‌طور میانگین حدود ۶۰ دلار در هر اونس خواهد بود که بالاترین سطح سال محسوب می‌شود. همچنین میانگین قیمت نقره در کل سال ۵۶.۳ دلار در هر اونس برآورد شده است. این پیش‌بینی در حالی منتشر شده که قیمت فعلی نقره بالاتر از ۶۵ دلار در هر اونس معامله می‌شود. تحلیلگران می‌گویند: «یکی از مهم‌ترین بازنگری‌هایی که در این فصل انجام دادیم، افزایش پیش‌بینی قیمت نقره برای سال ۲۰۲۶ بود که آن را با رشد ۱۴ درصدی به ۵۶.۳ دلار در هر اونس رساندیم. سرمایه‌گذاران بیش از آنچه انتظار داشتیم به نقره علاقه نشان داده‌اند؛ افزایش توجه سرمایه‌گذاران به نقره احتمالاً ناشی از مشارکت آن‌ها در معاملاتی است که با هدف پوشش ریسک تضعیف ارزش پول انجام می‌شود، و همچنین به دلیل افزایش انباشت ذخایر نقره توسط ایالات متحده؛ به‌ویژه پس از آنکه نقره به‌عنوان یک «ماده معدنی حیاتی» طبقه‌بندی شد. این عوامل موجب تقویت انتظارات نسبت به تقاضای پایدار و بلندمدت برای نقره شده است. آن‌ها افزودند: «ما همچنان معتقدیم روند صعودی چندساله طلا هنوز به پایان نرسیده است؛ چرا که این فلز زرد از ترکیب عوامل کوتاه‌مدت مانند نگرانی‌های تورمی و عوامل بلندمدت مانند انتظارات از تضعیف پولی بهره‌مند می‌شود. همچنین انتظار داریم با کاهش بیشتر نرخ‌های بهره، قیمت طلا در سال ۲۰۲۶ باز هم افزایش یابد. با این حال، در مقایسه با طلا، نسبت به فلزات گران‌بهای دیگر مانند نقره و پلاتین محتاط‌تر شده‌ایم، چرا که در هفته‌های اخیر نشانه‌هایی از خرید بیش‌ازحد در آن‌ها دیده می‌شود. این فلزات زمانی که بازار با کمبود عرضه مواجه باشد می‌توانند مانند طلا معامله شوند و حتی در دوره‌های رشد قیمتی نوسان بیشتری داشته باشند؛ اما مدل‌های به‌روز ما نشان می‌دهد کسری عرضه آن‌ها در حال کاهش است.» به گفته تحلیلگران، طلا همچنان از عوامل کلان اقتصادی حمایت می‌شود؛ زیرا کاهش نرخ‌های بهره در سال آینده باعث تضعیف دلار آمریکا خواهد شد و دلار نیز به دلیل افزایش سطح بدهی‌ها، در برابر روند جهانی تضعیف ارزش پول آسیب‌پذیر باقی مانده است. آن‌ها در پایان تأکید کردند: «پایداری قیمت طلا پس از افت شدید ماه اکتبر نشان می‌دهد که نقش آن به‌عنوان ابزار تنوع‌بخشی و پناهگاه امن همچنان حفظ شده است. ما وارد دوره‌ای جدید برای طلا شده‌ایم که در آن مجموعه تازه‌ای از عوامل تقاضا، در چارچوب کلی “دلارزدایی” در حال شکل‌گیری است. دلارزدایی ژئوپلیتیکی زمانی رخ می‌دهد که کشورها یا نهادها برای کاهش ریسک تحریم‌ها (مانند روسیه) یا کاهش وابستگی به نظام تجاری مبتنی بر دلار آمریکا (مانند چین) به کاهش استفاده از دلار روی می‌آورند و خرید طلا اغلب یکی از گام‌های اصلی در این مسیر است. در مقابل، دلارزدایی پوششی ناشی از نگرانی فزاینده درباره تضعیف ارزش پول است که ریشه در افزایش بدهی دولت‌ها دارد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

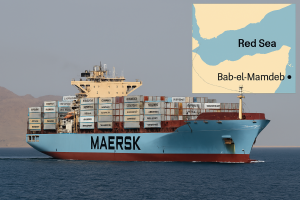
شرکت مرسک پس از دو سال به باب‌المندب بازگشت

شرکت حمل‌ونقل مرسک اعلام کرد که امروز یکی از کشتی‌های این شرکت از تنگه باب‌المندب عبور کرده و وارد دریای سرخ شده است. این نخستین عبور یک کشتی مرسک از این مسیر طی تقریباً دو سال گذشته محسوب می‌شود. در حال حاضر، هیچ برنامه‌ دیگری برای تردد کشتی‌های مرسک در دریای سرخ اعلام نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظرسنجی بانک آمریکا: حباب احتمالی AI بزرگ‌ترین ریسک بازار است

نظرسنجی دسامبر بانک آمریکا نشان می‌دهد سرمایه‌گذاران جهانی در بالاترین سطح خوش‌بینی سه‌سال‌ونیم اخیر قرار دارند؛ خوش‌بینی‌ای که از انتظارات اقتصاد داغ و سیاست‌های حمایتی تغذیه می‌شود. طبق این گزارش، سطح نقدینگی مدیران صندوق به ۳.۳ درصد سقوط کرده که پایین‌ترین میزان ثبت‌شده است، در حالی که وزن‌دهی به سهام و کالاها به بالاترین سطح از سال ۲۰۲۲ رسیده است. شاخص Bull & Bear نیز با قرار گرفتن در سطح ۷.۹ به محدوده نزدیک به «سیگنال فروش» رسیده و نشان می‌دهد موقعیت‌گیری فعلی می‌تواند مانعی جدی برای رشد دارایی‌های ریسکی باشد. در بخش ریسک‌ها، حباب احتمالی هوش مصنوعی بزرگ‌ترین نگرانی سرمایه‌گذاران است و پس از آن افزایش بی‌ثبات بازده اوراق قرار دارد. در میان معاملات شلوغ، «لانگ مگنیفیسنت ۷» با اختلاف در صدر قرار گرفته و «لانگ طلا» جایگاه دوم را به خود اختصاص داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش انتظارات تورمی بازار سهام ایران را تقویت کرد

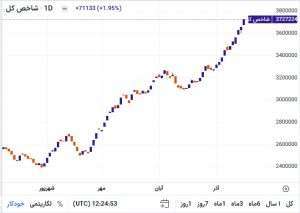
در معاملات امروز بازار سرمایه، شاخص کل با جهش ۷۱٬۱۳۳ واحدی به سطح ۳٬۷۲۷٬۲۲۴ واحد رسید و رشد ۱.۹۵ درصدی را ثبت کرد. این حرکت صعودی در ادامه روندی است که طی هفته‌های اخیر شکل گرفته و نشان‌دهنده افزایش تقاضا در بازار سهام است. تورم؛ محرک اصلی رشد بازار یکی از مهم‌ترین عوامل رشد اخیر شاخص کل، افزایش انتظارات تورمی در اقتصاد ایران است. با توجه به: رشد قیمت ارز در بازار آزاد افزایش قیمت کالاهای مصرفی سرمایه‌گذاران به‌دنبال حفظ ارزش دارایی‌های خود هستند و بازار سهام را به‌عنوان یکی از گزینه‌های پوشش تورم انتخاب کرده‌اند. در چنین شرایطی، ورود نقدینگی به بازار سرمایه افزایش یافته و باعث رشد قیمت سهام در صنایع بزرگ و شاخص‌ساز شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اوکراین احتمال توقف تلاش برای عضویت در ناتو را مطرح کرد

اوکراین اعلام کرده است که ممکن است از تلاش دیرینه خود برای پیوستن به ناتو صرف‌نظر کند؛ اقدامی که هم‌زمان با ادامه گفت‌وگوهای صلح به رهبری آمریکا، نشانه‌ای از تغییر مهم در اهداف جنگی کی‌یف تلقی می‌شود. ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، روز یکشنبه بیش از پنج ساعت با نمایندگان آمریکا—شامل فرستاده ترامپ، استیو ویتکاف، و کوشنر—در برلین گفت‌وگو کرد. این مذاکرات بخشی از تلاش‌های فشرده برای پایان دادن به جنگ با روسیه است و قرار است روز دوشنبه ادامه یابد. پیش‌نویس اسناد نیز در حال بررسی است. ویتکاف اعلام کرد که «پیشرفت قابل توجهی» در گفت‌وگوها حاصل شده است؛ مذاکراتی که شامل یک چارچوب پیشنهادی ۲۰ بندی برای صلح و همچنین مسائل اقتصادی و امنیتی بوده است. زلنسکی قرار است پس از پایان مذاکرات، اظهارنظر کند. پیش از آغاز گفت‌وگوها، زلنسکی گفته بود که اوکراین می‌تواند هدف عضویت در ناتو را در ازای دریافت تضمین‌های امنیتی معتبر از سوی غرب کنار بگذارد—امتیازی مهم، زیرا عضویت در ناتو در قانون اساسی اوکراین ثبت شده است. این اقدام با یکی از خواسته‌های اصلی مسکو همسو است، اما اوکراین همچنان از واگذاری سرزمین خودداری کرده است. این مذاکرات به میزبانی صدراعظم آلمان، فریدریش مرتس، برگزار شد و انتظار می‌رود رهبران اروپایی بیشتری روز دوشنبه وارد آلمان شوند. با این حال، وزیر دفاع آلمان هشدار داد که هرگونه تضمین امنیتی باید قابل اجرا و بازدارنده باشد تا از حملات احتمالی آینده روسیه جلوگیری کند. در مجموع، نشانه‌های پیشرفت در گفت‌وگوهای صلح می‌تواند سنتیمنت ریسک در اروپا را تقویت کرده و از افزایش پریمیوم‌های ژئوپلیتیکی جلوگیری کند، اما ابهام درباره تضمین‌های امنیتی و مسائل سرزمینی همچنان بسیار بالاست. این تحول مثبت است، اما با توجه به مواضع سخت مسکو، اثر آن محدود خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران یک نفتکش خارجی حامل ۶ میلیون لیتر سوخت قاچاق را در دریای عمان توقیف کرد

رسانه‌های دولتی گزارش دادند که ایران یک نفتکش خارجی را که حامل ۶ میلیون لیتر گازوئیل قاچاق بود، در دریای عمان توقیف کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره با ثبت بازدهی ۱۲۰ درصدی از ابتدای سال، از مرز ۶۴ دلار عبور کرد و طلا در تعقیب رکورد تاریخی خود است

جهش تاریخی نقره به بالای ۶۴ دلار هم‌زمان با نزدیک شدن طلا به قله ۴۳۰۰ دلاری نقره با رشدی ۱۱ درصدی طی تنها سه روز، تحت تأثیر «طوفانی کامل» از کمبود عرضه و تقاضای صنعتی، رکوردهای جدیدی را ثبت کرد؛ در همین حال، طلا نیز با شکستن مقاومت‌های کلیدی و در سایه نگرانی‌ها از بدهی ایالات متحده، رالی سالانه ۶۰ درصدی خود را امتداد بخشیده است. قیمت نقره با جهشی حدود ۲ دلار (۳.۴۰٪) در روز، به سمت رکوردی دیگر خیز برداشته و بازدهی خود را از ابتدای سال تاکنون به بیش از ۱۲۰ درصد رسانده است. حرکت انفجاری نقره به سطوح بالای ۶۴ دلار در هر اونس، ناشی از پنج عامل بنیادین است: ۱. کسری عرضه مزمن: برای پنجمین سال متوالی، تقاضای جهانی از عرضه پیشی گرفته است؛ تولید معادن ثابت مانده اما ذخایر روی زمین به سطوح بحرانی سقوط کرده‌اند. ۲. تقاضای صنعتی انفجاری: «انقلاب سبز» در حال بلعیدن موجودی فیزیکی است. فناوری‌های جدید پنل‌های خورشیدی، خودروهای برقی و دیتاسنترهای هوش مصنوعی به دلیل رسانایی الکتریکی برتر نقره، مقادیر بی‌سابقه‌ای از این فلز را مصرف می‌کنند. ۳. ذخیره‌سازی استراتژیک در آسیا: چین و هند از خریدهای «به‌هنگام» (Just-in-time) به ذخیره‌سازی تهاجمی روی آورده‌اند. ۴. «اثر طلا»: با عبور طلا از ۳۰۰۰ دلار، نقره به عنوان یک گزینه ارزان‌تر برای «معامله جبرانی» (Catch-up trade) و پوشش ریسک در برابر تورم چسبنده، جهش کرده است. ۵. شکست تکنیکال: عبور قدرتمند از سطح مقاومت تاریخی ۵۰ دلار، موجی از خریدهای سفته‌بازانه و الگوریتمی را به راه انداخت. از منظر تحلیل تکنیکال، خریداران کنترل کامل بازار نقره را در دست دارند. پس از شکستن سطح فیبوناچی ۱۶۱.۸٪ در قیمت ۵۹.۹۷ دلار، مومنتوم صعودی شدت گرفت. اکنون سطح فیبوناچی ۲۰۰.۰٪ در قیمت ۶۳.۳۷ دلار به عنوان حمایت فوری عمل می‌کند و عبور از سقف امروز (۶۴.۳۰ دلار)، بازار را وارد قلمروی بدون مقاومت خواهد کرد. در سوی دیگر بازار، طلا نیز با رشدی بیش از ۱ درصد به ۴۲۷۳.۸۰ دلار رسید و تنها ۱۱۰ دلار با رکورد تاریخی ۴۳۸۱ دلار فاصله دارد. عوامل اصلی محرک طلا عبارتند از: بدهی و کاهش ارزش پول آمریکا: با عبور بدهی آمریکا از ۳۸ تریلیون دلار، سرمایه‌گذاران برای پوشش ریسک چاپ پول، به خرید طلا روی آورده‌اند. خرید بانک‌های مرکزی: کشورهایی مانند چین و هند برای «ایمن‌سازی ذخایر در برابر تحریم‌ها»، دلار را با طلا جایگزین می‌کنند. «تسهیل کمی پنهان» فدرال رزرو: کاهش نرخ بهره با وجود تورم چسبنده، هزینه فرصت نگهداری طلا را کاهش داده است. از نظر تکنیکال، طلا از فاز تثبیت خارج شده و با عبور از سقف‌های نوامبر و دسامبر، مسیر را برای حمله به رکورد تاریخی ۴۳۸۰.۷۹ دلار هموار کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر