TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ترامپ قصد دارد پیش از کریسمس ساختار حکومتی غزه را معرفی کند

دونالد ترامپ قصد دارد پیش از کریسمس اعلام کند که روند صلح غزه وارد مرحله دوم شده و ساختار حکومتی جدید این منطقه همراه با «شورای صلح» معرفی خواهد شد. این خبر به گفته دو مقام آمریکایی و یک منبع غربی که مستقیماً در این روند دخیل هستند منتشر شده است. اهمیت موضوع: آتش‌بس شکننده در غزه بزرگ‌ترین دستاورد سیاست خارجی ترامپ در دوره دوم ریاست‌جمهوری او تاکنون محسوب می‌شود و دولت او می‌خواهد با ورود به مرحله دوم، از بازگشت دوباره به جنگ جلوگیری کند. وضعیت موجود از زمان آغاز آتش‌بس در ۱۱ اکتبر، حملات اسرائیل ۳۶۶ فلسطینی را کشته و حملات حماس چند سرباز اسرائیلی را از پای درآورده است. یکی از عناصر کلیدی مرحله اول، یعنی آزادسازی همه گروگان‌های زنده و جان‌باخته توسط حماس، تقریباً تکمیل شده است. تنها بقایای یک گروگان هنوز بازگردانده نشده و هیئت اسرائیلی با میانجی‌های قطری و مصری دیدار کرده است. تحت فشار آمریکا، اسرائیل با باز کردن گذرگاه رفح و اجازه خروج فلسطینی‌ها به مصر موافقت کرده است. همچنین درباره ترتیبات امنیتی برای بازگشت آنان گفت‌وگو جریان دارد. نتانیاهو قرار است پیش از پایان ماه با ترامپ در آمریکا دیدار کند تا مرحله دوم توافق غزه را بررسی کنند. ترامپ در تماس تلفنی اخیر از او خواسته «شریک بهتری» در موضوع غزه باشد. جزئیات مرحله دوم خروج بیشتر نیروهای اسرائیلی از غزه استقرار نیروی بین‌المللی تثبیت (ISF) در غزه ایجاد ساختار حکومتی جدید شامل شورای صلح به رهبری ترامپ شورای صلح شامل حدود ۱۰ رهبر از کشورهای عربی و غربی خواهد بود. زیرمجموعه آن، هیئت اجرایی بین‌المللی با حضور تونی بلر، جرد کوشنر، استیو ویتکوف و دیگر مقامات تشکیل می‌شود. دولت تکنوکرات فلسطینی با ۱۲ تا ۱۵ عضو متخصص در مدیریت و تجارت، بدون وابستگی به حماس یا فتح، زیر نظر این هیئت فعالیت خواهد کرد. کشورهای اندونزی، آذربایجان، مصر و ترکیه آمادگی خود را برای اعزام نیرو به ISF اعلام کرده‌اند. پشت پرده مذاکرات آمریکا، قطر، مصر و ترکیه در حال مذاکره با حماس هستند تا این گروه از اداره غزه عقب‌نشینی کرده و روند خلع سلاح را آغاز کند. طبق پیشنهاد، حماس ابتدا سلاح‌های سنگین و سپس سلاح‌های سبک خود را کنار خواهد گذاشت. مصر و قطر خوش‌بین‌اند که توافقی حاصل شود، اما نتانیاهو تردید دارد هرچند گفته است «فرصتی برای امتحان کردن» خواهد داد. یک منبع غربی گفت: «معادله این است: ارتش اسرائیل از غزه خارج شود اما حماس از قدرت کنار برود.»

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کمبریکن اعلام کرد جایگزین انویدیا در چین می‌شود

شرکت چینی «کمبریکن» که بخشی از آن دولتی است، قصد دارد تولید تراشه‌های هوش مصنوعی خود را سه برابر کند تا جایگزین انویدیا در بازار چین شود. این شرکت همچنین اعلام کرده که سفارش‌های جدیدی از مشتریانی مانند علی‌بابا دریافت کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: چین مصرف نفت ایران را بالا برد

پالایشگران مستقل چین پس از صدور سهمیه‌های جدید واردات در پایان ماه گذشته، مصرف نفت خام ایران را از مخازن ساحلی و کشتی‌های متوقف در دریا افزایش داده‌اند. به گفته منابع آگاه، چندین پالایشگر در استان شاندونگ این هفته نفت خام را از انبارهای بندری و پالایشگاه‌ها برداشت کرده‌اند. این منابع افزودند: بخش زیادی از این نفت پیش از تخصیص سهمیه‌های جدید خریداری شده بود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تداوم رالی صعودی بازار تا سال نو، به حمایت غول‌های فناوری وابسته است

با وجود اینکه شاخص‌های اصلی بازار سهام ایالات متحده در ۵ روز از ۶ روز معاملاتی اخیر روند صعودی داشته‌اند، بازار هنوز به‌طور کامل از منطقه خطر خارج نشده است؛ چراکه برخی از سهام‌های پیشرو همچنان با چالش‌های تکنیکال مواجه هستند و تصویر فنی آن‌ها کاملاً مطلوب نیست. در حالی که رشد شاخص‌ها باعث بهبود وضعیت تکنیکال برخی نمادهای بزرگ شده است، دو غول فناوری یعنی مایکروسافت و انویدیا همچنان زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته خود معامله می‌شوند و تلاش امروز هر دو برای عبور از میانگین ۱۰۰ ساعته با شکست مواجه شد. تحلیلگران این پرسش را مطرح می‌کنند که آیا بازار می‌تواند بدون حمایت این دو سهم تا سال نو به رالی صعودی خود ادامه دهد؟ در صورتی که پاسخ منفی باشد، سطوح میانگین متحرک این دو نماد به‌عنوان سیگنالی برای جهت‌گیری کلی بازار عمل خواهند کرد. در بررسی جزئیات تکنیکال، وضعیت مایکروسافت و انویدیا نزولی (Bearish) ارزیابی می‌شود و هر دو برای به دست گرفتن کنترل بازار توسط خریداران، نیازمند عبور پایدار از میانگین‌های متحرک خود هستند. در مقابل، نقاط روشنی نیز دیده می‌شود؛ اپل و آلفابت در وضعیت صعودی (Bullish) قرار دارند و اپل سطوح رکوردی جدیدی را ثبت کرده است. در همین حال، وضعیت متا (فیس‌بوک) خنثی است، زیرا قیمت آن بالاتر از میانگین ۱۰۰ ساعته اما همچنان پایین‌تر از میانگین متحرک ۲۰۰ ساعته قرار دارد و برای تقویت روند صعودی باید از سد ۶۴۸ دلار عبور کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظر برد گرستر، مدیر عامل آلتیمتر (Altimeter)، درباره بیت‌کوین

گرستر گفت که استراتژی شرکت استراتژی را نمی‌فهمد و تأکید کرد که تکرار سردرگمی برای او یک هشدار جدی است. او مقداری بیت‌کوین دارد و ممکن است در صورت کاهش قیمت‌ها خرید بیشتری انجام دهد، اما در حال رصد است تا ببیند آیا استراتژی ممکن است مجبور به کاهش بدهی‌های خود شود یا خیر، زیرا این می‌تواند نوسانات کوتاه‌مدت ایجاد کند. او افزود که یک ریسک بزرگ و غیرمنتظره (یا همان «قوی سیاه») می‌تواند یک حمله موفقیت‌آمیز به رمزارزها باشد—که شامل تهدیدات احتمالی کوانتومی نیز می‌شود. آزمایش‌های اخیر آسیب‌پذیری، مانند کارهای انجام‌شده توسط شرکت Anthropic، برای پایداری بلندمدت فناوری بلاک‌چین اهمیت زیادی خواهند داشت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

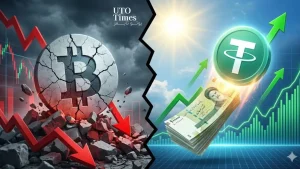
چرا وقتی بیت‌کوین می‌ریزد، قیمت تتر در ایران رشد می‌کند؟

در این چند سال گذشته، اگر به نمودار تتر به تومان و بیت کوین دقت کنیم، متوجه می‌شویم که این دو نمودار روندی تقریباً معکوس یکدیگر در بیشتر روندها کوتاه‌مدت داشته‌اند؛ هرچند در بلندمدت هر دو صعودی بوده‌اند. اما در این اواخر، این همبستگی منفی با وضوح بیشتری نمایان شده است. هر چقدر ارزش تتر به تومان افزایش یافته و بالای ۱۰۰ هزار تومان تثبیت شده، در مقابل آن، بیت کوین برای چند هفته زیر ۱۰۰ هزار دلار قرار گرفته است. این یعنی عدد ۱۰۰ هزار برای هر دوی این نمودارها، به یک نقطه روانی کلیدی تبدیل شده که در هفته‌های اخیر دقیقاً روندی معکوس را برای هر دو نمودار ایجاد کرده است. اگر این دو نمودار را دارای رابطه‌ای معکوس بدانیم، می‌توان تنها با تحلیل یکی از آن‌ها تا حد خوبی مسیر حرکت دیگری را پیش‌بینی کرد. همین موضوع باعث شکل‌گیری یک فرضیه جالب در میان برخی تحلیلگران شده است؛ فرضیه‌ای که می‌گوید جریان نقدینگی مربوط به معاملات تتر و بیت‌کوین در ایران، برخلاف تصور عمومی، ممکن است نقشی پررنگ‌تر از گذشته در نوسانات کلی بیت‌کوین داشته باشد. به بیان ساده، هر بار که سرمایه‌گذاران ایرانی از بیت‌کوین خارج شده و به تتر پناه می‌برند، این حرکت جمعی می‌تواند به‌صورت غیرمستقیم بر روند جهانی بازار تأثیر بگذارد؛ تأثیری که شاید تاکنون کمتر دیده یا جدی گرفته شده باشد. حال به دو نمودار زیر که تحلیل می‌کنیم از دیدگاه کلی نگاهی بیندازید و همبستگی منفی روندهای این دو را به وضوح ببینید. تحلیل روند بیت‌کوین؛ فشار فروش همچنان ادامه دارد پس از ثبت سقف تاریخی جدید در محدوده ۱۲۶ هزار دلار، بیت‌کوین وارد یک روند نزولی قدرتمند شده است. خریداران نتوانسته‌اند از قیمت حمایت کنند و هر تلاش برای بازگشت، با فشار فروش شدید همراه شده است. این شرایط نشان می‌دهد که هنوز اعتماد کافی برای شروع یک موج صعودی جدید شکل نگرفته و بازار تحت تأثیر نگرانی‌های گسترده قرار دارد. یکی از مهم‌ترین دلایل این وضعیت، سیاست‌های انقباضی فدرال رزرو و افزایش ترس معامله‌گران از کاهش نقدینگی جهانی است. بسیاری از سرمایه‌گذاران ترجیح داده‌اند برای جلوگیری از ضرر بیشتر، دارایی‌های خود را نقد کرده و از بازار خارج شوند. همین تصمیمات باعث شده کنترل اوضاع بیشتر در اختیار فروشندگان باشد. در تحلیل تکنیکال، سطح ۹۳ هزار دلار یک سد مهم برای تغییر روند محسوب می‌شود. تا زمانی که قیمت نتواند به شکل پایدار این مقاومت را بشکند، سناریوی نزولی همچنان فعال می‌ماند. در این سناریو، احتمال افت قیمت تا حمایت‌ ۸۲ هزار دلار وجود دارد و اگر فشار فروش کاهش پیدا نکند، حتی هدف ۷۰ هزار دلاری نیز قابل تصور است. این روند نزولی می‌تواند باعث خروج بیشتر سرمایه از بیت‌کوین و حرکت آن به سمت استیبل‌کوین‌هایی مانند تتر شود؛ جایی که معامله‌گران احساس امنیت بیشتری دارند. تتر به تومان؛ صعودی که ریشه در بی‌اعتمادی دارد در طرف دیگر، نمودار تتر به تومان روندی کاملاً متفاوت را تجربه کرده است. سقف ۱۱۷ هزار تومان که پیش از این یک مقاومت جدی به حساب می‌آمد، شکسته شده و بازار اکنون در محدوده ۱۱۹ تا ۱۲۲ هزار تومان معامله می‌شود. این یعنی موج رشد هنوز به پایان نرسیده و شانس رسیدن قیمت به هدف ۱۲۶ هزار تومان بسیار بالا است. اصلاح‌های اخیر در این نمودار بسیار سطحی و کوتاه بوده است. این اتفاق معمولاً زمانی رخ می‌دهد که تقاضا به‌قدری بالا باشد که فروشندگان فرصت کافی برای ایجاد اصلاح‌های عمیق پیدا نکنند. منبع این تقاضا نیز کاملاً روشن است: نگرانی‌های اقتصادی داخلی، کاهش ارزش ریال و ریسک‌های بین‌المللی درباره آینده بازار کریپتو همگی باعث شده‌اند بسیاری از افراد به‌جای نگهداری پول نقد، تتر را به‌عنوان پناهگاه امن انتخاب کنند. در واقع، صعود تتر نه فقط نشانه‌ای از افزایش قیمت یک استیبل‌کوین، بلکه بازتاب مستقیم کاهش اعتماد مردم به شرایط اقتصادی و بازار جهانی است. هرچه نبود اطمینان و عدم قطعیت بیشتر شود، سرمایه با سرعت بیشتری به سمت تتر جریان پیدا می‌کند. ✔️ بیشتر بخوانید: تتر 117 هزار تومانی سقف جدید قیمت تا کجا پیش می‌رود؟ وقتی بیت‌کوین می‌ریزد و تتر رشد می‌کند؛ نتیجه خروج نقدینگی اگر این دو روند کنار هم قرار گیرند، نتیجه کاملاً قابل پیش‌بینی است: با هر افت شدید در بیت‌کوین، تتر در ایران با رشد همراه می‌شود. این اتفاق به دلیل خروج نقدینگی از بازار و حرکت آن به سمت دارایی‌های امن‌تر رخ می‌دهد. به زبان ساده، معامله‌گرانی که به بیت‌کوین بدبین می‌شوند، دارایی خود را فروخته و برای کاهش ریسک، وارد تتر می‌کنند. همین رفتار جمعی کافی است تا قیمت تتر در بازار ایران بالا برود. بنابراین همبستگی معکوس بین این دو تقویت می‌شود. اما این مورد شاید مقداری عجیب بنظر برسد چون تتر همان دلار است و نوسانات ارزش دلار به توامن یا ریال ایران، بیشتر بستگی به اقتصاد داخلی دارد تا بیت‌کوین ولی این دو در این برحه از تاریخ، شاید عجیب بنظر برسد. نقش مهم عدد ۱۰۰ هزار در بازار در این روزها، عدد ۱۰۰ هزار در هر دو نمودار نقش روانی بسیار مهمی دارد. بیت‌کوین زیر ۱۰۰ هزار دلار = ترس بیشتر در بازار. تتر بالای ۱۰۰ هزار تومان = افزایش تقاضای محافظه‌کارانه. تا زمانی که بیت‌کوین در زیر ۹۳ تا 100 هزار دلار باقی بماند، احتمال ادامه روند نزولی و در نتیجه رشد تتر، همچنان بالا خواهد بود. از سوی دیگر، اگر بیت‌کوین بتواند اعتماد را به بازار برگرداند و مقاومت خود را با قدرت بشکند، ممکن است تتر نیز وارد اصلاح شود. سخن پایانی آنچه امروز بین نمودار بیت‌کوین و تتر در ایران دیده می‌شود، فقط یک اتفاق ساده آماری نیست. این روند، نشان‌دهنده رفتار واقعی سرمایه‌گذاران در شرایط ابهام و بی‌ثباتی است. معامله‌گران باید بیش از هر زمان دیگری روی مدیریت ریسک تمرکز کنند. رصد دقیق دو سطح مهم یعنی ۸۲ هزار دلار در بیت‌کوین و ۱۲۶ هزار تومان در تتر می‌تواند کمک کند تصمیمات بهتری در زمان مناسب گرفته شود. بازار هیچ‌وقت به ما فرصت فکر کردن دوباره نمی‌دهد؛ پس بهتر است همیشه با بررسی پارامترهای مختلف که امروز یکی از آنها را بررسی کردیم، چند قدم جلوتر باشیم. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کاهش شدید چشم‌انداز مالی شرکت استراتژی، قیمت بیت‌کوین را به کانال ۸۵ هزار دلار کشاند

بیت‌کوین با افتی ۵۳۳۳ دلاری (معادل ۵.۹۱ درصد کاهش) به سطح ۸۵,۰۲۴ دلار رسیده است و وضعیت شرکت «استراتژی» (Strategy - با نماد MSTR) به‌عنوان یک عامل بازدارنده و فشار بر بازار عمل می‌کند. بر اساس گزارش‌ها، شرکت استراتژی (که پیش‌تر با نام مایکرواستراتژی شناخته می‌شد) کاتالیزور اصلی این ریزش است. این شرکت چشم‌انداز مالی خود را به‌شدت کاهش داده و اقدام به فروش سهام کرده است تا یک ذخیره نقدی ۱.۴۴ میلیارد دلاری ایجاد کند؛ چرا که کاهش قیمت بیت‌کوین نتایج مالی آن را تحت فشار قرار داده است. این شرکت اکنون پیش‌بینی می‌کند عملکرد سالانه‌اش در بازه‌ای بین زیان ۵.۵ میلیارد دلاری تا سود ۶.۳ میلیارد دلاری نوسان داشته باشد؛ این ارقام کاهشی چشمگیر و اصلاحی منفی نسبت به پیش‌بینی قبلی شرکت (سود ۲۴ میلیارد دلاری) محسوب می‌شود. سهام MSTR نیز با افتی بیش از ۱۰ درصد به ۱۵۹.۱۲ دلار رسیده است. این راهنمای تجدیدنظر شده بازتابی از ریزش شدید بیت‌کوین به کانال ۸۴ هزار دلار است که بسیار پایین‌تر از سطح ۱۵۰,۰۰۰ دلاری پایان سال است که در پیش‌بینی‌های قبلی این شرکت لحاظ شده بود. استراتژی در حال حاضر مالک ۶۵۰,۰۰۰ بیت‌کوین (به ارزش حدود ۵۴.۸ میلیارد دلار) است و ذخیره نقدی جدید را با هدف تضمین پرداخت ۱۲ ماهه سود سهام ممتاز و بهره بدهی‌ها ایجاد کرده است تا نگرانی‌ها مبنی بر ناتوانی در پرداخت دیون بدون فروش بیت‌کوین را کاهش دهد. با این حال، پیتر شیف، منتقد مشهور، در شبکه اجتماعی ایکس (توییتر سابق) نوشت: «امروز آغاز پایان MSTR است... مایکل سیلر مجبور شد سهام بفروشد نه برای خرید بیت‌کوین، بلکه برای خرید دلار آمریکا جهت تامین تعهدات بهره و سود سهام. مدل کسب‌وکار این شرکت یک کلاهبرداری است و سیلر بزرگترین شیاد وال‌استریت است.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین دوباره سقوط کرد؛ نگرانی‌ها درباره تتر شدت گرفت

بیت‌کوین بار دیگر از بالای ۹۱ هزار دلار به زیر ۸۸ هزار دلار سقوط کرد. تحلیلگران این افت را به اخبار مربوط به تتر نسبت می‌دهند؛ جایی که مؤسسه S&P توانایی USDT برای حفظ پیوند با دلار را تنزل داد و ذخایر بیت‌کوین و طلا را عامل نگرانی دانست. مدیریت تتر در واکنش، شدیداً به این مؤسسه رتبه‌بندی حمله کرد. در همین حال، آرتور هیز، هم‌بنیان‌گذار صرافی BitMEX هشدار داد که اگر ارزش ذخایر بیت‌کوین و طلای تتر حدود ۳۰٪ کاهش یابد، این شرکت ممکن است ورشکسته شود. او گفت تتر در ماه‌های اخیر وابستگی خود به این دارایی‌ها را افزایش داده است تا بر روی کاهش نرخ‌های بهره آمریکا شرط‌بندی کند، اما بررسی آخرین گزارش حسابرسی نشان می‌دهد چنین افتی می‌تواند سرمایه تتر را به‌طور کامل از بین ببرد و USDT را عملاً بی‌ارزش کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تتر 117 هزار تومانی سقف جدید قیمت تا کجا پیش می‌رود؟

تتر (Tether)، معروف‌ترین دلار دیجیتال و استیبل کوین بازار رمزارزها، در ایران نقشی فراتر از یک دارایی صرفاً کریپتویی ایفا می‌کند. این رمز ارز که با نماد USDT شناخته می‌شود، به دلیل نوسانات شدید قیمت تتر به تومان و همبستگی نزدیکش با قیمت دلار آزاد، همواره در مرکز توجه سرمایه‌گذاران بوده است. به تازگی، سقف جدید تتر با ثبت عدد خیره‌کننده ۱۱۷ هزار تومان، زنگ خطر جدیدی را در خصوص کاهش ارزش ریال در برابر تتر و وضعیت اقتصاد ایران به صدا درآورده است. اما چه عواملی پشت این افزایش قیمت قرار دارند و این سقف جدید چه معنایی برای آینده بازار ارزهای دیجیتال و اقتصاد کشور دارد؟ از آنجایی که تتر به ریال عملاً به شاخصی برای سنجش انتظارات تورمی و ریسک‌های سیستمیک تبدیل شده، تحلیل این روند صعودی اهمیت مضاعفی پیدا می‌کند. برای درک بهتر مکانیسم افزایش قیمت تتر، ابتدا باید به ساختار فنی این رمز ارز و سپس به پویایی‌های اقتصادی داخلی و جهانی نگاهی بیاندازیم. ماهیت تتر و ریشه رشد قیمت آن تتر یا USDT، یک استیبل کوین است که قرار بوده قیمت آن همواره معادل یک دلار آمریکا باقی بماند. اما در بازارهایی مانند ایران، تقاضای بالا برای حفظ ارزش تتر در مقابل تورم و همچنین نیاز به انجام تبادلات بین‌المللی، باعث شده که قیمت تتر به تومان همواره کمی بالاتر از نرخ دلار سنا یا نیمایی باشد. ثبت سقف جدید تتر به ۱۱۷ هزار تومان را می‌توان ترکیبی از عوامل اقتصادی، سیاسی و فنی دانست: عوامل اقتصاد کلان: افزایش بی‌رویه نقدینگی، کسری بودجه دولت، عدم قطعیت‌های سیاسی و انتظارات تورمی بالا، همگی منجر به فرار سرمایه از ریال به دارایی‌های باثبات‌تر مانند دلار و در نتیجه دلار دیجیتال شده‌اند. اما شاید یکی مهمترین عوامل این افزایش را بتوان افزایش نرخ نان و همینطور بنزین در کشور دانست که در پی آن دلار و طلا هم رشد چند درصدی داشتند. عوامل فنی و بازار رمزارز: هجوم سرمایه جدید به بازار ارزهای دیجیتال و آغاز احتمالی یک روند صعودی جهانی (بول ران)، می‌تواند تقاضا برای تتر را به عنوان دروازه ورود به این بازار افزایش دهد. اما این عوامل تقریبا تاثیر زیادی به قیمت تتر در ایران ندارند و قیمت تتر یا دلار دیجیتال در ایران به عوامل بنیادی که در بخش قبلی اقتصاد کلان گفته شد، بیشتر بستگی دارد. جدول مقایسه: تتر در مقابل دلار آزاد برای تحلیل دقیق‌تر، مقایسه‌ای بین نرخ تتر به تومان و نرخ دلار آزاد در زمان ثبت سقف جدید می‌تواند روشنگر باشد: شاخص نرخ دلار آزاد (تقریبی) نرخ سقف جدید تتر (USDT) اختلاف قیمت قیمت ۱۱۵,۰۰۰ تومان ۱۱۷,۰۰۰ تومان ۲۰۰۰ تومان مبنای استفاده معاملات فیزیکی و حواله معاملات آنلاین و رمزارزی - علت اختلاف ریسک نقدشوندگی، کارمزد انتقال، تقاضای بالای رمزارزی ✔️ بیشتر بخوانید: تتر (USDT) چیست و چه کاربردی دارد؟ تحلیل تکنیکال سقف ۱۱۷ هزار تومانی در تحلیل تکنیکال تتر به تومان، سطح ۱۱۷ هزار تومان نه تنها یک سقف قیمتی، بلکه نشان‌دهنده یک مقاومت روانی و تاریخی است که با تقاضای بالای خریداران شکسته شده است. این شکست نشان می‌دهد که سرمایه‌گذاران با قدرت به دنبال حفظ یا افزایش ارزش تتر خود هستند. در یک نگاه کلی، اگر راس هرکدام از موج‌های صعودی قبلی که منجر به رسیدن به سقف قبلی و شکسته شدن آنها دقت کنیم، می‌توانیم انتظار داشته باشیم که به اندازه حرکت قبلی برای تارگت بعدی قیمت موردنظر را پیش بینی کنیم. اگر از کف قیمتی 78 هزار تومان تا سقف قبلی 106 هزار تومان را یک موج حرکتی و بعداز اصلاح از این سقف موج بعدی را از راس 97 هزار تومان مدنظر بگیرم، قیمت 126 هزار تومان را می‌توان بعنوان تارگت بعدی قیمت تتر مدنظر داشته باشیم. با اینکه سقف جدید 117.700 هزار تومان امروز ثبت شده ولی هنوز برای رسیدن به تارگت 126 هزار تومان، نیاز به تثبیت قیمت بالای این محدوده 117 هزار تومان دارد که در گذشته نزدیک هم 117 هزار تومان سقف مهمی بوده و باید پرقدرت شکسته شود. سخن پایانی سقف جدید تتر ۱۱۷ هزار تومانی، بیش از آنکه نشان‌دهنده قدرت تتر باشد، نشان‌دهنده ضعف ریال و تشدید انتظارات تورمی در داخل کشور است. ارزش تتر در این بازارها تابعی از پارامترهای داخلی است تا خارجی. سرمایه‌گذارانی که به دنبال حفظ ارزش تتر به تومان خود هستند، باید با دقت بیشتری به تحلیل روندها بپردازند. تتر همچنان گزینه‌ی اول برای حفظ قدرت خرید و معاملات بین‌المللی خواهد ماند، اما نوسانات قیمت آن در برابر ریال، ریسک‌های جدیدی را متوجه فعالان این حوزه برای کاربران ایرانی می‌سازد. امیدوارم این روند نزولی شود زیرا با افزایش نرخ دلار و طلا، سایر اقدام و مایحتاج زندگی مردم کشور عزیزمان ایران رو به صعود می‌روند و برای قشر متوسط و ضعیف جامعه بسیار فشار مضاعفی وارد می‌شود. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نقدینگی دربازار بیت‌کوین

بیت‌کوین در بازه‌ی شکننده‌ی ۸۱ تا ۸۹ هزار دلار گرفتار شده، جایی که عمق بازار کاهش یافته و زیان‌های محقق‌شده رو به افزایش است. در بازار آتی اهرم‌ها در حال تخلیه‌اند، معامله‌گران آپشن همچنان در وضعیت ریسک‌گریز مانده‌اند و نشانه‌ای از تقاضای قوی دیده نمی‌شود. تا زمانی که قیمت دوباره به سطوح کلیدی بهای‌تمام‌شده برنگردد وسرمایه‌ی تازه وارد بازار نشود، وضعیت فعلی احتمالاً به یک دوره‌ی تثبیت کم‌اعتماد و کم‌رمق محدود خواهد شد. خلاصه بیت‌کوین پس از از دست دادن حمایت کلیدی بهای‌تمام‌شده، اکنون در بازه‌ی شکننده‌ی ۸۱ تا ۸۹ هزار دلار معامله می‌شود؛ وضعیتی که به ضعف سه‌ماهه‌ی اول ۲۰۲۲ شباهت دارد. زیان‌های محقق‌شده در سطح بالایی قرار دارند و نسبت ضرر هولدرهای کوتاه‌مدت به ۰.۰۷ رسیده که نشانه‌ای روشن از کاهش نقدینگی و افت تقاضا است. هولدرهای بلندمدت همچنان در سود می‌فروشند، اما شتاب این سیو سود رو به کاهش است و در صورت افت بیشتر نقدینگی ممکن است به سمت رفتارهای ریسک‌گریز‌تر سوق پیدا کنند. بازار آتی نشانه‌هایی از کاهش منظم در اهرم‌ها و خنثی بودن نرخ تامین مالی در بیت‌کوین و آلت‌کوین‌ها دارد. در بازار آپشن، چینش پوزیشن‌ها همچنان حالت ریسک‌گریز دارد؛ پوت‌های سنگین در محدوده‌ی ۸۴ هزار دلار فعال‌اند و هر حرکت صعودی تا حوالی ۱۰۰ هزار دلار با فروش مواجه می‌شود. نوسان ضمنی همچنان بالا باقی مانده و سررسید دسامبر به‌تدریج به یک رویداد نوسانی مهم تبدیل می‌شود. در مجموع سنتیمنت بازارمحتاط است و بازگشت مسیر صعودی نیازمند بازپس‌گیری سطوح کلیدی بهای‌تمام‌شده و ایجاد جریان ورودی جدید است. تحیل آنچین  عبور از مرز خلأ نقدینگی معامله‌شدن قیمت زیر بهای‌تمام‌شده‌ی هولدرهای کوتاه‌مدت (حدود ۱۰۴,۶۰۰ دلار) از اوایل اکتبر، بیت‌کوین را وارد ناحیه‌ای کرده که ضعف نقدینگی و افت تقاضا در آن برجسته‌تر می‌شود. اکنون قیمت در حال بازآزمایی یک محدوده‌ی ساختاری مهم است؛ ناحیه‌ای که معمولاً با میانگین قیمت تحقق‌یافته‌ی فعالان بازار (Active Realized Cap Price) و میانگین واقعی بازار (True Market Mean) تعریف می‌شود. شاخص‌هایی که رفتار کوین‌های غیرراکد و کوین‌های خریداری‌شده در بازار ثانویه را بازتاب می‌دهند. در چند هفته گذشته، بیت‌کوین در یک کانال فشرده‌ی ۸۱ تا ۸۹ هزار دلار گیر کرده؛ ساختاری که شباهت زیادی به دوره‌ی پس از سقف تاریخی ۲۰۲۲ دارد، زمانی که کمبود تقاضا باعث تضعیف بازار شد. رنج فعلی نیز دقیقاً همان الگو را تکرار می‌کند؛ حرکتی آهسته به سمت پایین، محدودیت جریان ورودی و نقدینگی شکننده که اجازه‌ی ریکاوری قدرتمند را نمی‌دهد. انباشته شدن زیان‌ها با ادامه‌ی تحلیل و مقایسه با سه‌ماهه اول ۲۰۲۲، یک شاخص دیگر نیز آشکار می‌شود؛ زیان تحقق‌یافته تعدیل‌شده بر اساس نهادها (Entity-Adjusted Realized Loss 30D-SMA) که اکنون به ۴۰۳.۴ میلیون دلار در روز رسیده است. این سطح از زیان‌های محقق‌شده حتی از موج‌های مشابه در کف‌های اصلی پیشین چرخه نیز فراتر رفته و کاهش واضح اعتماد به روند صعودی را نشان می‌دهد. سطوح بالای زیان تحقق‌یافته معمولاً در بازارهایی دیده می‌شوند که ضعیف و تشنه‌ی نقدینگی هستند؛ جایی که سرمایه‌گذاران با از دست دادن شتاب خرید، به تدریج حتی با زیان از بازار خارج می‌شوند. نشانه‌های فشار نقدینگی با تضعیف ساختار بازار، نقدینگی به مهم‌ترین شاخص برای درک مسیر بعدی تبدیل می‌شود. ادامه‌ی یک دوره‌ی کم‌عمق از نظر نقدینگی، خطر افت بیشتر بازار را افزایش می‌دهد و نسبت سود و زیان تحقق‌یافته هولدرهای کوتاه‌مدت (STH Realized Profit/Loss Ratio) یکی از واضح‌ترین شاخص‌ها برای سنجش شتاب تقاضای فعلی است. این نسبت که سودهای محقق‌شده را با زیان‌های محقق‌شده در میان سرمایه‌گذاران اخیر مقایسه می‌کند، اوایل اکتبربه زیر میانگین خنثی خود (۴.۳x) افت کرد و اکنون به ۰.۰۷x سقوط کرده است. این غلبه‌ی شدید زیان‌ها، کاهش کامل نقدینگی را تأیید می‌کند، به‌ویژه پس از جذب شدید تقاضا در نیمه دوم ۲۰۲۵ که توسط هولدرهای بلندمدت رخ داد. اگر این نسبت همچنان پایین باقی بماند، شرایط بازار ممکن است مشابه ضعف سه‌ماهه اول ۲۰۲۲ شود و خطر عبور قیمت از میانگین واقعی بازار (۸۱ هزار دلار) را افزایش دهد. نقدینگی بلندمدت در خطر بررسی نقدینگی از طریق نسبت سودوزیان تحقق‌یافته، می‌تواند برای سنجش شتاب بلندمدت نیز به کار رود؛ کافی است نسبت سود/زیان تحقق‌یافته هولدرهای بلندمدت (LTH Realized Profit/Loss Ratio) را بررسی کنیم. میانگین ۷ روزه‌ی این شاخص همسو با قیمت اسپات کاهش یافته و اکنون به ۴۰۸x رسیده است. با وجود این، سطح بالای حدود ۱۰۰x همچنان نشان‌دهنده شرایط نقدینگی سالم‌تر نسبت به سه‌ماهه اول ۲۰۲۲ یا فازهای اصلی شکل‌گیری کف چرخه است؛ به این معنا که هولدرهای بلندمدت هنوز در سود فروش انجام می‌دهند و زیان نمی‌کنند. با این وجود اگر روند کاهش نقدینگی ادامه یابد و این نسبت به حدود ۱۰x یا کمتر کاهش پیدا کند، احتمال ورود بازار به فاز نزولی عمیق‌تر غیرقابل چشم‌پوشی خواهد بود. تجربه‌ی گذشته نشان می‌دهد که این سطح معمولاً نشانه‌ی فشار شدید روی هولدرهای بلندمدت است. تحلیل آفچین  تخلیه اهرم‌ها نگاهی به داده‌های آفچین نشان می‌دهد که اهرم بازار آتی همراه با کاهش قیمت در حال افت است و به تدریج اهرم انباشته‌شده طی رشدهای قبلی را کاهش می‌دهد. این روند تخلیه اهرم به‌صورت منظم انجام شده و نشانه‌ای از لیکوئیدیشن اجباری گسترده دیده نمی‌شوداین موضوع  نشان می‌دهد که معامله‌گران در بازار مشتقات رویکردی کنترل‌شده و کم‌ریسک اتخاذ کرده‌اند و نه رفتار هیجانی. بازار اکنون بر پایه‌ی اهرم کم‌عمق‌تر قرار دارد که احتمال نوسانات شدید ناشی از لیکوئیدیشن را کاهش می‌دهد و بیانگر پوزیشن‌گیری محتاطانه و ریسک‌گریز در سراسر بازار آتی است. تغییر رویکرد فاندینگ به حالت محتاطانه همزمان با کاهش اوپن اینترست، نرخ‌های فاندینگ پرپچوال نزدیک به خنثی باقی مانده و گاهی به محدوده منفی نیز رسیده‌اند. این تغییر آشکار، تفاوت واضحی با دوره‌های مثبت و متمایل به سفته‌بازی پیشین دارد و نشان‌دهنده‌ی محیطی متعادل‌تر و محتاطانه‌تر در بازار مشتقات است. هیچ‌یک از پوزیشن‌های کوتاه‌مدت یا بلندمدت شدید، کنترل بازار را در دست ندارند و این موضوع بازار را در وضعیتی شکننده و موقتی نگه می‌دارد، جایی که معامله‌گران تا دریافت سیگنال‌های واضح‌تر از اتخاذ جهت قاطع خودداری می‌کنند. رکورد جدید اوپن اینترست در بازار آپشن افزایش اخیر نوسان باعث رشد فعالیت در بازار آپشن شده است. ترکیبی از استراتژی‌های آربیتراژ نوسان و افزایش تقاضا برای مدیریت ریسک باعث شده است که اوپن اینترست قراردادهای آپشن بیت‌کوین به بالاترین سطح تاریخ برسد. لازم به تأکید است که این رکورد تنها مربوط به قراردادهای BTC است و در مقیاس دلاری، اوپن اینترست هنوز از سقف اواخر اکتبرزمانی که بیت‌کوین حوالی ۱۱۰ هزار دلار معامله می‌شد پایین‌تر است. با این حال، این رشد نشان می‌دهد که بازار به‌طور فعال درگیر است و معامله‌گران پوزیشن‌های خود را حول آخرین نوسان قیمت تنظیم می‌کنند.این شرایط زمینه را برای سررسید مهم پیش‌رو آماده می‌کند که به یکی از رویدادهای کلیدی کوتاه‌مدت تبدیل خواهد شد. سقف رشد محدود و ریسک نزولی همچنان پابرجاست مهم‌ترین سررسید سال در راه است و تاثیر آن همزمان با رشد بازار آپشن افزایش یافته است. تراکم بالای اوپن اینترست و جریان‌های پوشش ریسک اطراف آن‌ها، نقش مهمی در تعیین سطوحی ایفا می‌کند که نقدینگی را جذب می‌کنند. نیاز به پوشش ریسک با افزایش گاما بالا می‌رود و معمولاً گاما زمانی به بیشترین سطح می‌رسد که به سررسید نزدیک می‌شویم و معاملات اسپات حوالی قیمت اعمال «اتمام پول» (ATM) قرار دارند. این موضوع باعث می‌شود که اواخر دسامبر دوره‌ای با پتانسیل افزایش نوسان قابل توجه باشد. توزیع قیمت اعمال نشان می‌دهد که تمرکز سنگین پوت‌ها حوالی ۸۴ هزار دلار و افزایش علاقه به کال‌ها حوالی ۱۰۰ هزار دلار وجود دارد. ناحیه بین این دو قیمت اعمال نسبتاً کم‌عمق است و فضای حرکت شارپ‌تر در این محدوده را ایجاد می‌کند. بازارسازها روی پوت‌ها گاما شورت و روی کال‌ها گاما لانگهستند که نشان می‌دهد سقف صعودی در هفته‌های آتی محدود خواهد بود، در حالی که ریسک نزولی هنوز میتواند وجود داشته باشد. به بیان ساده، روند صعودی اخیر ممکن است زیر مقاومت‌های کلیدی همچنان با چالش مواجه باشد. چولگی کوتاه‌مدت کمتر نزولی به نظر می‌رسد اکنون از بررسی پوزیشن‌ها در قیمت‌های اعمال به سمت شاخص‌های سنتیمنت بازار می‌رویم. شیب ۲۵ دلتا نشان‌دهنده‌ی تغییر آشکار در انتظارات کوتاه‌مدت است. شیب یک‌هفته‌ای از ۱۸.۵٪ پریمیوم پوت در روز یکشنبه به ۹.۳٪ در صبح سه‌شنبه کاهش یافت و اکنون پایین‌تر از شیب یک‌ماهه قرار دارد. این تغییر نشان می‌دهد که بازار فعلاً خطر ریزش فوری را تا حدی قیمت‌گذاری کرده و کاهش داده است و تقاضای کوتاه‌مدت برای پوشش ریسک پس از رشد اخیر به طور محسوسی کم شده است. اما وضعیت در سررسیدهای بلندمدت متفاوت است. طی دو هفته‌ی گذشته، شیب شش‌ماهه به نفع پوت تقریباً دو برابر شده و نگرانی‌ها درباره‌ی مسیر نزولی طولانی‌مدت تا سال ۲۰۲۶ را منعکس می‌کند. شیب قراردادهای بلندمدت همچنان بالاتر از سررسیدهای کوتاه‌مدت باقی مانده که نشان‌دهنده‌ی تقاضای پایدار برای محافظت در برابر ریسک‌های شدید حتی زمانی است که ترس به صورت کوتاه‌مدت کاهش یافته است. بازگشت نوسان به سطوح عادی پس از تغییر چولگی، نوسان قیمت در حال بازگشت به سطوح معمولی است. الگوهای اخیر نشان می‌دهد که قیمت‌ها به سمت میانگین حرکت می‌کنند و فروشندگان دوباره وارد بازار شده‌اند، هرچند نوسان ضمنی هنوز بالاتر از سطح روزهای اخیر باقی مانده است. نوسان ضمنی یک‌ماهه همچنان بالا باقی مانده، حتی پس از اینکه نوسان کوتاه‌مدت حدود ۲۰ واحد از سقف اوایل هفته و تقریباً ۱۰ واحد از سطوح چند روز اخیر کاهش یافته است. این اصلاح نشان می‌دهد که بخشی از پریمیوم فشار بازار (stress premium) در حال تخلیه شدن است. به طور کلی، کاهش نوسان ضمنی و کاهش چولگی پوت، حاکی از کاهش تقاضای فوری برای محافظت در برابر افت قیمت است. ترس کوتاه‌مدت آرام شده، هرچند محیط کلی بازار هنوز مستعد تغییرات ناگهانی باقی مانده است. درمحدوده‌ی بازده مثبت با حرکت از سطوح نوسان به دینامیک بازده (Carry)، محیط فعلی بازار وارد قلمرو بازده مثبت شده است. در اصطلاح بازار آپشن، بازده مثبت یعنی پوزیشن‌های شورت، تتا (Theta) کسب می‌کنند، چرا که نوسان تحقق‌یافته (Realized Volatility) پایین‌تر از نوسان ضمنی (Implied Volatility) است. به بیان ساده، بازار کمتر از آنچه آپشن‌ها پیش‌بینی کرده‌اند حرکت می‌کند، بنابراین فروشندگان می‌توانند از کاهش ارزش زمانی قراردادها سود ببرند، بدون اینکه زیان ناشی ازپوشش ریسک آن را کاهش دهد. نوسان ضمنی یک‌ماهه هنوز بالاست و آپشن‌های far-out-of-the-money  که در اواخر دسامبر سررسید می‌شوند، پرمیوم بالایی دارند.این شرایط باعث می‌شود که از دیدگاه Carry، فروش نوسان جذاب به نظر برسد، زیرا نوسان ضمنی بالاتر از نوسان تحقق‌یافته اخیر است. با این حال، شرایط می‌توانند به سرعت تغییر کنند و جلسه پیش‌رو فدرال رزرو ریسک رویداد بالقوه‌ای ایجاد می‌کند که می‌تواند نوسان تحقق‌یافته و چشم‌انداز بازده را دستخوش تغییر کند. جریان‌های نزولی با نگاه به جریان‌ها، فعالیت پیرامون پوت‌های ۸۰ هزار دلاری تصویری روشن از تکامل محافظت در برابر افت قیمت در سررسیدهای کوتاه‌مدت و میان‌مدت ارائه می‌دهد. تقاضای پوت طی چهار روز گذشته ثابت مانده و همزمان با رشد قیمت حوالی ۸۰.۵ هزار دلار است. این ثبات نشان می‌دهد که نیاز فوری به پوشش ریسک کوتاه‌مدت کاهش یافته است و افزایش شدید محافظت نزولی که در طول ریزش مشاهده شد، پس از آغاز روند اصلاحی ادامه نیافته است. با کاهش جریان‌های نزولی کوتاه‌مدت، بازار نشان می‌دهد که احتمال حرکت نزولی طولانی‌مدت اکنون کمتر از دوران ریزش اخیر ارزیابی می‌شود. سنتیمنت از حالت نیاز فوری به محافظت به رویکردی سنجیده و محتاطانه تغییر یافته است. جریان‌های صعودی نگاهی به جریان‌های صعودی پیامی متفاوت ارائه می‌دهد. با وجود اینکه بازار اکنون ریسک ریزش فوری را کمتر می‌بیند، هنوز به یک بازگشت پایدار باور ندارد. ترجیح معامله‌گران این بوده که تلاش‌ها برای بازپس‌گیری سطح ۹۰ هزار دلار را تضعیف کنند، نه اینکه روی شکستن این مقاومت پوزیشن بگیرند، که نشان می‌دهد اعتماد به روند صعودی محدود باقی مانده است. داده‌های جریان نیز این دیدگاه را تأیید می‌کنند. پریمیوم کال فروخته شده بیشتر از کال خریداری شده است، در حالی که قیمت به آرامی افزایش می‌یابد. معامله‌گران از این رشد موقت برای فروش پریمیوم و جمع‌آوری بازده (Carry) استفاده می‌کنند، نه اینکه روی ادامه صعود شرط‌بندی کنند. این حرکت اخیر ممکن است ترس کوتاه‌مدت را کاهش دهد، اما شکنندگی ساختاری عمیق‌تر بازار را هنوز برطرف نکرده است. نتیجه‌گیری بیت‌کوین همچنان در وضعیت ساختاری شکننده قرار دارد و پس از عبور از سطوح کلیدی بهای تمام‌شده، در محدوده ۸۱ تا ۸۹ هزار دلار معامله می‌شود. داده‌های آن‌چین نشان‌دهنده‌ی افزایش فشار هستند. نسبت زیان هولدرهای کوتاه‌مدت به ۰.۰۷x کاهش یافته، هولدرهای بلندمدت حاشیه سود خود را کم کرده‌اند و زیان‌های تحقق‌یافته به سطوح مشابه کف‌های اوایل چرخه رسیده است. نقدینگی همچنان کم می‌شود و تا زمانی که تقاضا تقویت نشود، خطر بازآزمایی میانگین واقعی بازار (۸۱ هزار دلار) بالا باقی می‌ماند. سیگنال‌های آفچین نیز این احتیاط را تأیید می‌کنند. اوپن اینترست بازار آتی به‌طور پیوسته کاهش یافته، نرخ‌های تامین مالی خنثی هستند و اهرم در دارایی‌های اصلی کم شده است. در بازار آپشن، تمرکز بالای پوت‌ها حوالی ۸۴ هزار دلار، تمایل محدود به کال‌ها حوالی ۱۰۰ هزار دلار و نوسان ضمنی بالا همگی نشان‌دهنده‌ی بازاری هستند که برای نوسانات پیش‌روی سررسید دسامبر آماده می‌شود. جریان‌های صعودی همچنان محدود می‌شوند، در حالی که محافظت نزولی تثبیت شده اما محو نشده است. به‌طور خلاصه، بیت‌کوین هنوز در مرحله‌ی تسلیم کامل نیست، اما در بازار نقدینگی و ‌اطمینان کمی باقی مانده است. تا زمانی که قیمت، سطوح کلیدی بهای تمام‌شده را بازپس نگیرد و تقاضای تازه بازنگردد، بازار احتمالاً در فاز تثبیت ریسک‌گریز باقی خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیت‌الله خامنه‌ای شایعات مربوط به ارسال پیام‌های غیرمستقیم به آمریکا را «کاملاً نادرست» خواند

آیت‌الله خامنه‌ای شایعات مربوط به ارسال پیام‌های غیرمستقیم به آمریکا را «کاملاً نادرست» خواند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کریپتو در نقطه حساس

بازار کریپتو در دوراهی نکات کلیدی کاهش تقاضا در کانال‌های اصلی جذب نقدینگی مانند ETFها و خزانه‌داری‌های دارایی دیجیتال (DATs) در هفته‌های اخیر مشهود است. همزمان حذف اهرم‌ها در اکتبر و فضای اقتصادی ریسک‌گریز همچنان بر بازار دارایی‌های دیجیتال فشار می‌آورد. اهرم‌ها تخلیه شده‌اند؛ چه در بازار آتی و چه در وام‌دهی دیفای. این موضوع چینش معاملات را سالم‌تر کرده و ریسک‌های سیستماتیک را کاهش داده است. نقدینگی اسپات هنوز احیا نشده؛ چه برای رمزارزهای اصلی و چه آلت‌کوین‌ها. همین کم‌عمقی باعث شده بازار شکننده  بماند و در برابر نوسان‌های شدید، حساس‌تر عمل کند. مقدمه Uptober با قدرت آغاز شد و بیت‌کوین را تا سقف‌های تاریخی جدید بالا برد. اما این خوش‌بینی طولی نکشید؛ سقوط ناگهانی بازار در اکتبر بخش قابل‌توجهی از سنتیمنت مثبت را از بین برد. از آن زمان، قیمت بیت‌کوین حدود ۴۰ هزار دلار (بیش از ۳۳ درصد) عقب نشسته و آلت‌کوین‌ها افت سنگین‌تری را تجربه کرده‌اند. نتیجه این تحولات، کاهش ارزش کل بازار تا حوالی ۳ تریلیون دلار است. با وجود سالی پر از پیشرفت‌های بنیادی، رفتار قیمت و سنتیمنت بازار از هم فاصله گرفته‌اند. بازار دارایی‌های دیجیتال اکنون در تقاطع نیروهای بیرونی و درونی قرار گرفته است. از منظر کلان، ابهام در مورد کاهش نرخ بهره در دسامبر و ضعف اخیر سهام فناوری موج جدیدی از رفتار ریسک‌گریز ایجاد کرده است. در داخل بازار کریپتو نیز کانال‌های جذب تقاضا مثل ETFها و خزانه‌داری‌های دارایی دیجیتال که به‌عنوان منابع ثابت تقاضا عمل می‌کردند، با خروج سرمایه و فشار بر قیمت تمام‌شده روبه‌رو شده‌اند. از سوی دیگر موج لیکوئیدیشن ۱۰ اکتبر که یکی از شدیدترین دوره‌های حذف اهرم را رقم زد، همچنان اثرات خود را نشان می‌دهد زیرا نقدینگی بازار هنوز کم‌عمق مانده است. در این گزارش، عوامل ضعف اخیر بازار دارایی‌های دیجیتال را بررسی می‌کنیم. جریان‌های ورودی ETFها، وضعیت اهرم‌ها در بازارهای فیوچرز دائمی و دیفای و همچنین شرایط نقدینگی در دفتر سفارش‌ها را مرور می‌کنیم تا ببینیم این تغییرات چه تصویری از وضعیت فعلی بازار ارائه می‌دهند. گرایش فراگیر بازار به سمت ریسک‌گریزی عملکرد بیت‌کوین بیش از گذشته از دیگر کلاس‌های دارایی جدا شده است. طلا تحت‌تأثیر خریدهای بی‌سابقه بانک‌های مرکزی و تنش‌های تجاری، امسال بیش از ۵۰ درصد رشد کرده است. در مقابل سهام فناوری (نزدک) در سه‌ماهه چهارم شتاب خود را از دست داده؛ زیرا بازارها دوباره احتمال کاهش نرخ بهره توسط فدرال‌رزرو و پایداری ارزش‌گذاری‌های مرتبط با هوش مصنوعی را ارزیابی می‌کنند. همان‌طور که در پژوهش‌های قبلی اشاره شده، بیت‌کوین معمولاً رابطه‌ای نوسانی با هر دو گروه دارایی ریسکی مثل سهام فناوری و پناهگاه امن مثل طلا دارد؛ رابطه‌ای که بسته به شرایط اقتصادی تغییر می‌کند. همین ویژگی باعث شده بیت‌کوین در برابر شوک‌های بازار یا محرک‌هایی مانند سقوط ناگهانی اکتبر و موج جدید رفتار ریسک‌گریز، حساس‌تر باشد. افت اخیر بیت‌کوین که نقش لنگر اصلی بازار کریپتو را دارد، به دیگر دارایی‌ها نیز سرایت کرده است. بیشتر رمزارزها همچنان هم‌گام با بیت‌کوین حرکت می‌کنند؛ حتی اگر گاهی در مقاطع کوتاه (برای نمونه در موج‌های مرتبط با حریم خصوصی) عملکرد بهتری نشان دهند. کاهش جذب تقاضا از سوی ETFها و خزانه‌داری‌های دارایی دیجیتال ضعف اخیر بیت‌کوین تا حدی ناشی از افت تقاضا در کانال‌هایی است که در بخش زیادی از سال‌های ۲۰۲۴ و ۲۰۲۵ از این دارایی حمایت می‌کردند. از اواسط اکتبر تاکنون، ETFها در مجموع ۴.۹ میلیارد دلار خروج سرمایه ثبت کرده‌اند که بزرگ‌ترین موج خروج از آوریل ۲۰۲۵ است، زمانی که بیت‌کوین پیش از اعلام تعرفه‌ها در روز تغییر سیاست تجاری آمریکا (Liberation Day )تا محدوده ۷۵ هزار دلار عقب نشست. با وجود این خروج‌های کوتاه‌مدت، دارایی‌های آنچین در ETFها همچنان روند صعودی دارند. به‌عنوان نمونهETF بلک‌راک (IBIT) اکنون ۷۸۰ هزار بیت‌کوین نگه می‌دارد؛ رقمی برابر با حدود ۶۰ درصد از کل موجودی ETFهای اسپات بیت‌کوین. بازگشت جریان‌های ورودی پایدار می‌تواند نشان دهد این کانال دوباره رو به ثبات می‌رود؛ مخصوصاً تقاضای ETFها در دوره‌های رونق سرمایه‌گذاری که معمولاً یکی از مهم‌ترین منابع جذب عرضه در بازار بوده است. نشانه‌های فشار در خزانه‌داری‌های دارایی دیجیتال (DATs) خزانه‌داری‌های دارایی دیجیتال نیز در حال نشان دادن نشانه‌های فشار هستند. با عقب‌نشینی قیمت‌ها، ارزش سهام و دارایی‌های کریپتوی آن‌ها کاهش می‌یابد و این باعث فشار بر پرمیوم نسبت به NAV می‌شود که محرک اصلی چرخه رشد آن‌هاست. کاهش این پرمیوم، توانایی آن‌ها در جذب سرمایه جدید از طریق انتشار سهام یا بدهی را محدود می‌کند و در نتیجه، ظرفیت افزایش دارایی‌های کریپتو به ازای هر سهم کاهش می‌یابد. خزانه‌داری‌های کوچک و تازه‌تأسیس به این شرایط حساس هستند، زیرا تغییر شرایط بازار می‌تواند هزینه تمام‌شده و ارزش‌گذاری سهام را برای افزایش دارایی‌ها نامطلوب کند. به عنوان نمونه، بزرگ‌ترین DAT یعنی Strategy اکنون ۶۴۹۸۷۰ بیت‌کوین (تقریبا۳.۲٪ از کل عرضه بیت‌کوین) را با میانگین قیمت تمام‌شده ۷۴۳۳۳ دلار در اختیار دارد. همان‌طور که در نمودار زیر دیده می‌شود، تراکم خرید Strategy در زمانی که بیت‌کوین صعود می‌کرد و ارزش‌گذاری سهام آن قوی بود، سرعت بالایی داشت و اخیراً کند شده است؛ این روند نشان‌دهنده فروش فعال نیست. با این حال، Strategy هنوز سود تحقق‌نیافته دارد و قیمت تمام‌شده آن پایین‌تر از قیمت فعلی بازار است. بازگشت شرایط بازار می‌تواند قدرت ترازنامه و ارزش‌گذاری‌ها را بهبود دهد و محیطی فراهم کند که DATها بتوانند دوباره دارایی‌های کریپتو را به شکل فعال‌تری افزایش دهند. با این حال، اگر قیمت‌ها بیشتر کاهش یابد یا شرکت با ریسک‌های احتمالی حذف از شاخص مواجه شود، ممکن است شرکت تحت فشار قرار گیرد. سودآوری آنچین و فشار کوتاه‌مدت بر سرمایه‌گذاران این روند با سودآوری آنچین نیز همخوانی دارد. شاخص SOPR سرمایه‌گذاران کوتاه‌مدت (۱۵۵ روز) وارد زیان تحقق‌یافته حدود ۲۳٪ شده است؛ سطحی که تاریخی نشان‌دهنده فشار تسلیم در گروه حساس به قیمت است. سرمایه‌گذاران بلندمدت همچنان به‌طور متوسط در سود هستند، اما SOPR نشانه‌ای از برداشت سود انتخابی را نشان می‌دهد. اگر SOPR سرمایه‌گذاران کوتاه‌مدت دوباره به بالای ۱.۰ بازگردد و توزیع سرمایه‌گذاران بلندمدت کند شود، می‌توان نتیجه گرفت که بازار در حال بازیابی تعادل خود است. بازتنظیم اهرم در کریپتو بازار پرپچوال، وام‌دهی دیفای و نقدینگی موج لیکوئیدیشن ۱۰ اکتبر آغاز یک چرخه چندلایه حذف اهرم در بازارهای فیوچرز، دیفای و اهرم‌های مبتنی بر استیبل‌کوین بود. اثرات این شوک هنوز در بازار کریپتو باقی مانده است. پاک‌سازی در بازار پرپچوال در عرض چند ساعت، بازار پرپچوال بزرگ‌ترین فروش اجباری تاریخ خود را تجربه کرد و بیش از ۳۰٪ از اوپن اینترست(Open Interest) که طی ماه‌ها ایجاد شده بود، از بین رفت. بیشترین کاهش اوپن اینترست در آلت‌کوین‌ها و صرافی‌های فعال در میان معامله‌گران خرد مانند Hyperliquid، بایننس و بای‌بیت رخ داد؛ جایی که بیشترین اهرم پیش از این رویداد جمع شده بود. همان‌طور که دیده می‌شود،اوپن اینترست هنوز بسیار کمتر از اوج پیش از سقوط است و پس از آن کمی کاهش یافته است. این نشان می‌دهد که اهرم در بازار تخلیه شده و سیستم در حال تثبیت و بازتنظیم است. همچنین نرخ‌های تأمین مالی (Funding Rates) در این دوره کاهش یافتند، که نشان‌دهنده بازنشانی تمایل به ریسک در سمت خرید است. اخیراً نرخ تأمین مالی بیت‌کوین در حوالی خنثی یا کمی منفی نوسان کرده است، که با بازاری همخوانی دارد که هنوز با اطمینان جهت‌گیری قوی خود را بازسازی نکرده است. بازتنظیم اهرم در دیفای بازارهای اعتباری دیفای نیز وارد یک فاز تدریجی حذف اهرم شدند. حجم وام‌های فعال در Aave V3 از اوج خود در پایان سپتامبر کاهش یافته است، زیرا وام‌گیرندگان اهرم خود را کاهش داده و بدهی‌ها را بازپرداخت کرده‌اند؛ این روند تحت تأثیر کاهش تمایل به ریسک و بازتعیین ارزش وثایق رخ داده است. بیشترین عقب‌نشینی در وام‌های پایه‌گذاری‌شده بر استیبل‌کوین مشاهده شد، که با دپگ شدن USDe از Ethena تشدید شد و باعث کاهش ۶۵ درصدی وام‌های USDe و به‌طور کلی تخلیه اهرم‌های مبتنی بر دلار مصنوعی شد. دپگ شدن(depeg) به معنای از دست دادن برابری با دارایی پایه است. وام‌های مبتنی بر اتریوم نیز کاهش یافتند؛ وام‌های WETH و توکن‌های استیکینگ قابل برداشت (LST) حدود ۳۵ تا ۴۰ درصد افت کردند. این موضوع نشان‌دهنده کاهش چرخه‌سازی (looping) و کاهش استراتژی‌های وثیقه‌گذاری با بازده است. نقدینگی کم‌عمق بازار اسپات پس از لیکوئیدیشن ۱۰ اکتبر، نقدینگی بازار اسپات همچنان کم‌عمق باقی مانده است. در صرافی‌های اصلی، عمق دفتر سفارش‌ها (±۲٪) برای بیت‌کوین میبشاد و اتریوم و سولانا هنوز ۳۰ تا ۴۰ درصد پایین‌تر از سطوح اوایل اکتبرهستند و نشان می‌دهد که نقدینگی هنوز همگام با قیمت‌ها بازنگشته است. با کاهش تعداد سفارش‌های فعال خرید و فروش، بازارها حساس‌تر شده‌اند و نوسانات کوچک می‌توانند قیمت را بیش از حد جابه‌جا کنند، که فشار فروش اجباری را تشدید می‌کند. شرایط نقدینگی در آلت‌کوین‌ها ضعیف‌تر است. دفاتر سفارش خارج از رمزارزهای اصلی کاهش عمق شدیدتر و پایدارتر را تجربه کرده‌اند که نشان‌دهنده ادامه رفتار ریسک‌گریز و کاهش فعالیت بازارسازی در کل بازار است. بهبود گسترده نقدینگی اسپات می‌تواند تأثیر حرکات قیمتی را کاهش داده و شرایط بازار را تثبیت کند، اما در حال حاضر، کم‌عمقی نقدینگی یکی از واضح‌ترین نشانه‌های ادامه فشار در سیستم باقی مانده است. نتیجه‌گیری بازار دارایی‌های دیجیتال تحت تأثیر افت تقاضا از سوی ETFها و خزانه‌داری‌های دارایی دیجیتال (DATs)، بازنشانی اهرم‌ها در بازارهای فیوچرز و دیفای و کم‌عمقی  موجود در نقدینگی اسپات، در حال بازتنظیم گسترده است.  این عوامل فشار بر قیمت‌ها وارد کرده‌اند، اما در عین حال باعث شده‌اند که سیستم سالم‌تر، کمتر اهرم‌دار، موقعیت‌های معاملاتی خنثی‌تر و بیش‌تر مبتنی بر بنیادها باشد. همزمان شرایط کلی اقتصاد نیز همچنان سرعت رشد بازار را محدود می‌کند. ضعف در سهام مرتبط با هوش مصنوعی، تغییر انتظارات کاهش نرخ بهره و فضای کلی ریسک‌گریز، تمایل سرمایه‌گذاران را مهار کرده است. بازگشت پایدار جریان‌های تقاضای اصلی از جمله ورود سرمایه به ETFها، افزایش دارایی‌های DAT، رشد عرضه استیبل‌کوین و بهبود نقدینگی اسپات می‌تواند زیرساخت لازم برای تثبیت بازار و در نهایت بازگشت روند صعودی را فراهم کند. تا پیش از وقوع این شرایط، بازارها همچنان تحت تأثیر تنش میان فضای کلی اقصاد ریسک‌گریز و ساختار داخلی بازار کریپتو باقی خواهند ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده آبان ۱۴۰۴ ایران اعلام شد

در آبان ۱۴۰۴ شاخص قیمت مصرف‌کننده به ۴۱۷.۵ رسید؛ تورم ماهانه ۳.۳٪، تورم نقطه‌به‌نقطه ۴۹.۴٪ و نرخ تورم سالانه ۴۰.۴٪ گزارش شد. فشار اصلی از گروه خوراکی‌ها و خدمات پایه است و تفاوت‌های دهکی و منطقه‌ای نشان‌دهنده توزیع نامتوازن اثرات تورم است. شاخص مقدار شاخص کل آبان ۱۴۰۴ ۴۱۷.۵ تورم ماهانه کل ۳.۳٪ تورم نقطه‌به‌نقطه ۴۹.۴٪ نرخ تورم سالانه (۱۲ ماهه) ۴۰.۴٪ شاخص خوراکی‌ها و آشامیدنی‌ها ۵۲۳.۷ شاخص کالاهای غیرخوراکی و خدمات ۳۷۳.۳ تحلیل بخش به بخش خوراکی‌ها و آشامیدنی‌ها وضعیت: شاخص گروه خوراکی‌ها ۵۲۳.۷ است و زیرگروه‌هایی مانند سبزیجات، میوه و لبنیات افزایش‌های ماهانه و نقطه‌ای قابل‌توجهی نشان می‌دهند. مسکن، آب، برق، گاز و سوخت وضعیت: هزینه‌های مسکن و خدمات مرتبط رشد داشته و اجاره و خدمات نگهداری سهم مهمی در افزایش نرخ سالانه دارند. بهداشت و درمان وضعیت: هزینه‌های درمان و دارو افزایش یافته است. حمل‌ونقل وضعیت: هزینه‌های حمل‌ونقل و نگهداری وسایل نقلیه افزایش یافته است. تفاوت دهکی و منطقه‌ای شاخص مقدار دامنه تورم دهکی ۳۹.۵٪ تا ۴۱.۷٪ فاصله تورمی دهک‌ها ۲.۲ واحد درصد ویژگی منطقه‌ای استان‌ها اختلاف معناداری در نرخ تورم دارند توضیح: اختلاف‌های دهکی و استانی نشان می‌دهد اثرات تورم به‌طور یکنواخت توزیع نشده و برخی گروه‌ها و مناطق آسیب‌پذیرترند. سیاست‌های حمایتی باید بر اساس دهک و منطقه هدف‌گذاری شوند. پیامدهای کلان و توصیه‌های سیاستی کاهش قدرت خرید: تورم نقطه‌به‌نقطه نزدیک به ۵۰٪ کاهش محسوس قدرت خرید را نشان می‌دهد؛ افزایش درآمدها یا یارانه‌های هدفمند ضروری است. فشار بر سیاست پولی: استمرار تورم بالا نیازمند هماهنگی بین سیاست پولی و مالی برای مدیریت انتظارات و کنترل نقدینگی است. تقویت عرضه: بهبود زنجیره تأمین کالاهای اساسی و کاهش موانع تولید می‌تواند فشار قیمتی را کاهش دهد. حمایت هدفمند: بسته‌های حمایتی متمرکز بر دهک‌های پایین و مناطق با تورم بالاتر باید در اولویت قرار گیرد. شفافیت آماری: انتشار داده‌های منطقه‌ای و دهکی و توضیح روش‌شناسی محاسبات می‌تواند اعتماد عمومی را تقویت کند. نتیجه‌گیری گزارش آبان ۱۴۰۴ نشان‌دهنده ادامه روند تورم بالا در اقتصاد است؛ افزایش قیمت‌ها در خوراکی‌ها و خدمات پایه بار معیشتی را تشدید کرده است. برای مهار آثار تورم و کاهش نابرابری‌های توزیعی لازم است سیاست‌گذاران ترکیبی از اقدامات کوتاه‌مدت حمایتی و اصلاحات ساختاری میان‌مدت را اجرا کنند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چین آموزش هوش مصنوعی را به خارج منتقل کرد

به گزارش فایننشال تایمز، غول‌های فناوری چین آموزش هوش مصنوعی خود را به خارج از کشور منتقل کردند تا به تراشه‌های انویدیا دسترسی داشته باشند. شرکت‌های علی‌بابا و بایت‌دنس توسعه خود را به جنوب شرق آسیا منتقل کردند تا محدودیت‌های آمریکا را دور بزنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی جریان گاز کردستان عراق را متوقف کرد

رویترز گزارش داد که یک حمله پهپادی به میدان گازی خورمور باعث شد جریان گاز به نیروگاه‌های برق اقلیم کردستان عراق متوقف شود. این حادثه موجب اختلال در تأمین انرژی منطقه شده و نگرانی‌هایی درباره امنیت زیرساخت‌های حیاتی انرژی در عراق ایجاد کرده است. مقام‌های اقلیم کردستان عراق به همراه شرکت دانا گاز امارات تحقیقات میدانی را آغاز کرده‌اند تا جزئیات حمله و میزان خسارت مشخص شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

انویدیا انتقادات مایکل بری را رد کرد

شرکت انویدیا در یادداشت تحلیلی اخیر خود که برای تحلیلگران فروش منتشر شد، انتقادات مطرح‌شده علیه عملکرد و ارزش‌گذاری شرکت را رد کرد. این یادداشت به‌طور ویژه ادعاهای مایکل بری، سرمایه‌گذار مشهور، را مورد بررسی قرار داده و استدلال‌های او را نقض کرده است. این اقدام نشان‌دهنده تلاش انویدیا برای حفظ اعتماد بازار و سرمایه‌گذاران در برابر انتقادات و تحلیل‌های منفی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم نقطه به نقطه خوراکی‌ها و آشامیدنی‌ها از مرز ۶۶ درصد عبور کرد

مرکز آمار ایران گزارش شاخص قیمت مصرف‌کننده در آبان ماه ۱۴۰۴ را منتشر کرد که بر اساس آن، نرخ تورم سالانه خانوارهای کشور با افزایش نسبت به ماه قبل به ۴۰.۴ درصد رسیده است. طبق داده‌های منتشرشده، شاخص قیمت مصرف‌کننده در این ماه به عدد ۴۱۷.۵ رسید که نشان‌دهنده تورم ماهانه ۳.۴ درصدی است. در بخش تورم نقطه به نقطه (تغییر شاخص نسبت به ماه مشابه سال قبل)، خانوارها با افزایش هزینه‌ای معادل ۴۹.۴ درصد برای خرید یک «مجموعه کالاها و خدمات یکسان» مواجه شده‌اند. بررسی جزئیات گروه‌های کالایی نشان می‌دهد که در مقیاس نقطه به نقطه، گروه «خوراکی‌ها و آشامیدنی‌ها» با ۶۶.۲ درصد بیشترین فشار تورمی را ثبت کرده است، در حالی که تورم بخش مسکن ۳۵.۸ درصد بوده است. همچنین آمارها حاکی از آن است که فشار تورم بر اقشار کم‌درآمد بیشتر بوده، به‌طوری‌که نرخ تورم سالانه برای دهک اول (فقیرترین) ۴۱.۷ درصد و برای دهک دهم (ثروتمندترین) ۳۹.۵ درصد محاسبه شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

آپشن‌های ۱۳.۳ میلیاردی بیت‌کوین منقضی می‌شوند

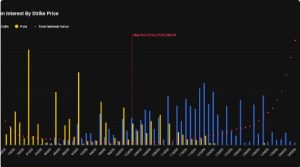
بازار بیت‌کوین با انقضای ماهانه قراردادهای آپشن به ارزش ۱۳.۳ میلیارد دلار روبه‌روست، در حالی که قیمت BTC بسیار پایین‌تر از سطح «Max Pain» معامله می‌شود. اصلاح شدید اخیر باعث شد قیمت بیت‌کوین تا ۸۱ هزار دلار سقوط کند و سپس به حدود ۸۷ هزار دلار بازگردد. داده‌های Deribit نشان می‌دهد مجموعاً ۱۵۳,۷۷۸ BTC در قراردادهای آپشن منقضی خواهد شد؛ شامل ۹۲,۶۹۲ BTC در کال و ۶۱,۰۸۶ BTC در پوت، با نسبت پوت به کال 0.66. بزرگ‌ترین خوشه نزولی در سطح ۸۰ هزار دلار قرار دارد، در حالی که کال‌ها عمدتاً در سطوح بالای ۱۲۰ هزار دلار متمرکز شده‌اند. قیمت «Max Pain» در ۱۰۲ هزار دلار است، یعنی ۱۷٪ بالاتر از قیمت فعلی و تنها ۲۶٪ قراردادها در سود هستند. حدود ۱۰ میلیارد دلار قرارداد خارج از سود باقی مانده که نشان‌دهنده موقعیت‌های سنگین نزولی و افزایش ترس در بازار است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بلومبرگ: تقاضای چین برای نفت ایران کاهش یافت

به گزارش بلومبرگ، میزان نفت خام ایران که در نفتکش‌ها در دریا ذخیره شده است، به بالاترین سطح در دو سال و نیم اخیر رسیده است؛ این موضوع نشان‌دهنده کاهش تقاضای چین به‌عنوان بزرگ‌ترین خریدار است، هرچند صادرات ایران همچنان بالا باقی مانده است. طبق داده‌های شرکت اطلاعات کشتیرانی Kpler، حدود ۵۲ میلیون بشکه نفت ایران در ذخایر شناور قرار دارد که بیشترین میزان از ماه مه ۲۰۲۳ تاکنون است. تقریباً نیمی از این ذخایر در نزدیکی مالزی نگهداری می‌شود. این رقم تقریباً دو برابر حجم ماه گذشته و بسیار بیشتر از سطح ۵ تا ۱۰ میلیون بشکه در ژانویه است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

گوگل با تراشه‌های TPU وارد رقابت مستقیم با انویدیا شده است

وب‌سایت The Information گزارش داده است که گوگل با فشار بیشتر در حوزه تراشه‌های هوش مصنوعی، وارد قلمرو انویدیا شده است. گوگل در حال مذاکره با متا و دیگر مشتریان ابری است تا به آن‌ها اجازه دهد تراشه‌های TPU گوگل را مستقیماً در مراکز داده خود اجرا کنند. استفاده مراکز داده از تراشه‌های گوگل یک پیروزی بزرگ برای گوگل و یک شکست برای انویدیا خواهد بود. به طور خلاصه: گوگل در تلاش است با عرضه مستقیم TPU به مراکز داده مشتریان، برتری انویدیا در سخت‌افزار هوش مصنوعی را به چالش بکشد. انویدیا نیز به‌طور تهاجمی مقابله می‌کند و با سرمایه‌گذاری‌ها و قراردادها، مشتریان بزرگی مانند Anthropic و OpenAI را حفظ می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کامران غضنفری، نماینده مجلس: روسیه ممکن است مایل باشد سلاح‌های هسته‌ای را در اختیار تهران قرار دهد

کامران غضنفری، نماینده مجلس: روسیه ممکن است مایل باشد سلاح‌های هسته‌ای را در اختیار تهران قرار دهد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوتنیک، وزیر بازرگانی آمریکا: ترامپ در حال بررسی فروش تراشه‌های پیشرفته انویدیا به چین است.

پیشنهاد ما این است که اتحادیه اروپا راهی برای ایجاد مجموعه‌ای متوازن از قوانین دیجیتال پیدا کند و سپس آمریکا بتواند یک توافق فولادی ارائه دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر