TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

فروش تسلا در بریتانیا ۱۹٪ کاهش یافت

فروش تسلا در بریتانیا در ماه نوامبر با افت ۱۹ درصدی نسبت به سال گذشته به ۳,۷۸۴ دستگاه رسید. این کاهش پس از افت شدیدتر در ماه اکتبر رخ داد و نشان‌دهنده از دست رفتن شتاب تسلا در اروپا است؛ در حالی که خودروسازان چینی به‌ویژه BYD با مدل‌های ارزان‌تر و جدیدتر رشد سریعی را تجربه می‌کنند. طبق داده‌های اولیه مؤسسه تحقیقاتی New AutoMotive، ثبت‌نام خودروهای BYD در بریتانیا بیش از سه برابر افزایش یافته است. تحلیلگران می‌گویند تسلا در جذب مشتریان در بازاری که رقابت شدیدتر شده، با مشکل روبه‌روست؛ جایی که خودروسازان سنتی و رقبای چینی قیمت‌های جذاب‌تر و طراحی‌های به‌روزتر ارائه می‌دهند. علاوه بر این، پروفایل سیاسی ایلان ماسک نیز فشارهای اعتباری بر برند تسلا وارد کرده و سهم بازار آن را کاهش داده است. در سطح کل بازار خودرو بریتانیا، ثبت‌نام‌های جدید در نوامبر ۶.۳٪ کاهش یافت و به ۱۴۶,۷۸۶ دستگاه رسید که نشان‌دهنده تقاضای ضعیف‌تر در آستانه پایان سال است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فعالان وال‌استریت نسبت به فقدان اعتبار کوین هسِت و تبعات اقتصادی انتخاب او به ترامپ هشدار دادند

چارلی گاسپارینو گزارش داده است که چهره‌های بانفوذ وال‌استریت و شرکت‌های بزرگ آمریکایی در تلاشی نهایی سعی دارند دونالد ترامپ را نسبت به انتخاب کوین هسِت به عنوان رئیس فدرال رزرو هوشیار کنند؛ با این حال، شانس هسِت در بازارهای پیش‌بینی همچنان رو به افزایش است. به گفته گاسپارینو، استدلال مخالفان این است که با توجه به ماهیت سیاسی سوابق کاری هسِت (از جمله ریاست شورای ملی اقتصاد)، او فاقد اعتبار لازم نزد بدنه کارشناسی فدرال رزرو و بازارهای مالی است که خواهان حفظ استقلال بانک مرکزی هستند. منتقدان هشدار می‌دهند که انتصاب او می‌تواند زمینه‌ساز افزایش نرخ‌های بهره بلندمدت شود؛ زیرا اگر هسِت بخواهد طبق خواسته ترامپ نرخ‌های کوتاه‌مدت را با وجود فشارهای تورمی کاهش دهد، این اقدام «سیاسی و تورم‌زا» تلقی خواهد شد. از آنجا که نرخ‌های وام مسکن و مصرف‌کننده بر اساس اوراق ۱۰ ساله قیمت‌گذاری می‌شوند، جهش این نرخ‌ها ناشی از ترس‌های تورمی می‌تواند به کندی رشد اقتصادی در آستانه انتخابات میان‌دوره‌ای منجر شود. علی‌رغم این هشدارها و نارضایتی وال‌استریت، جایگاه هسِت در بازار پیش‌بینی «پلی‌مارکت» (Polymarket) مستحکم‌تر شده است. شانس انتخاب او که دیروز حدود ۶۷ درصد بود، اکنون به ۸۲ درصد افزایش یافته است، در حالی که کوین وارش (Kevin Warsh) با ۱۰ درصد در رده دوم قرار دارد. گاسپارینو خاطرنشان کرده است که ترامپ احتمالاً این هشدارها را نادیده خواهد گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش سرمایه‌گذاری در فناوری و هوش مصنوعی، اثرات منفی تعرفه‌های سنگین بر اقتصاد آمریکا را خنثی کرده است

موسسه رتبه‌بندی فیچ در جدیدترین گزارش چشم‌انداز اقتصاد جهانی خود اعلام کرد که جهش در سرمایه‌گذاری‌های فناوری اطلاعات و اثر ثروت ناشی از رونق بازارهای سهام، در حال خنثی کردن ضربه ناشی از تعرفه‌های بالاتر بر اقتصاد ایالات متحده است؛ بر همین اساس، این موسسه پیش‌بینی خود از رشد اقتصاد جهانی را افزایش داده است، هرچند همچنان انتظار دارد که رشد از ۲.۹ درصد در سال ۲۰۲۴ به ۲.۵ درصد در سال جاری و ۲.۴ درصد در سال ۲۰۲۶ کاهش یابد. فیچ در این گزارش برآورد رشد تولید ناخالص داخلی (GDP) آمریکا را برای امسال به ۱.۸ درصد و برای سال ۲۰۲۶ به ۱.۹ درصد افزایش داده است. نکته قابل‌توجه این است که هزینه‌های سرمایه‌ای در بخش فناوری اطلاعات (IT) مسئول تقریباً ۹۰ درصد از رشد تولید ناخالص داخلی آمریکا در شش ماهه اول سال ۲۰۲۵ بوده است. برایان کولتون، اقتصاددان ارشد فیچ، با اشاره به اینکه انقلاب هوش مصنوعی مخارج بخش خصوصی را به مقیاسی رسانده که اثرات منفی افزایش تعرفه‌ها را به‌شدت تعدیل می‌کند، اظهار داشت: «ربات‌ها به نجات اقتصاد آمده‌اند.» این بازبینی‌های صعودی در پیش‌بینی سرمایه‌گذاری بخش خصوصی آمریکا، مانع از آن شده است که افزایش شدید نرخ تعرفه مؤثر (ETR) آمریکا به حدود ۱۳.۶ درصد (که بالاترین میزان از سال ۱۹۴۱ محسوب می‌شود) باعث افت شدید اقتصاد شود. با این حال، رونق بازارهای سهام و سرمایه‌گذاری‌های مرتبط با هوش مصنوعی، نگرانی‌هایی را درباره ریسک‌های ایجاد حباب در سیستم مالی به وجود آورده است، چرا که ارزش‌گذاری‌های بازار سهام آمریکا بسیار بالا به نظر می‌رسد. در بخش سیاست‌گذاری پولی، پیش‌بینی می‌شود که نرخ‌های بهره در آمریکا، منطقه یورو و بریتانیا تا اواسط سال ۲۰۲۶ به سطوح خنثی نزدیک شوند. فیچ انتظار دارد فدرال رزرو در ماه دسامبر نرخ بهره را ثابت نگه دارد، اما با تثبیت شوک تعرفه‌ها و افزایش نرخ بیکاری، تا ژوئن سال آینده سه بار نرخ بهره را کاهش دهد. همچنین برآورد شده است که استقراض دولتی ترکیبی آمریکا و چین در سال جاری و سال آینده معادل ۴ تریلیون دلار خواهد بود که نقشی کلیدی در حمایت از تقاضای جهانی ایفا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مایکروسافت: سهمیه‌های فروش بخش هوش مصنوعی کاهش نیافته است

پس از انتشار گزارشی از سوی The Information مبنی بر اینکه مایکروسافت سهمیه فروش واحدهای مرتبط با هوش مصنوعی را پایین آورده است، این شرکت به‌سرعت واکنش نشان داد. به‌گزارش CNBC، مایکروسافت اعلام کرد چنین ادعایی صحت ندارد و سهمیه فروش برای محصولات AI کاهش نیافته است. بااین‌حال، مایکروسافت تأیید کرده که انتظارات مربوط به سرعت پذیرش برخی محصولات جدید—به‌ویژه ابزارهای Agent مبتنی بر هوش مصنوعی—را تعدیل کرده است. این یعنی شرکت نه سهمیه فروش را پایین آورده و نه ساختار اهداف تجاری را تغییر داده، بلکه صرفاً زمان‌بندی تحقق برخی درآمدهای جدید را واقع‌بینانه‌تر ارزیابی کرده است. با وجود این شفاف‌سازی، سهام مایکروسافت همچنان تحت فشار مانده و حدود ۸ دلار معادل ۱.۶۴ درصد کاهش یافته و در سطح ۴۸۱.۸۶ دلار معامله می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

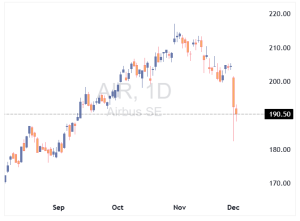
ایرباس راهنمای مالی خود را حفظ کرد

ایرباس اعلام کرد که هدف تحویل هواپیماهای تجاری در سال ۲۰۲۵ را به‌روزرسانی کرده و همچنان راهنمای مالی خود را حفظ می‌کند. این شرکت هدف‌گذاری کرده است که ۷۹۰ فروند هواپیمای تجاری در سال ۲۰۲۵ تحویل دهد. ایرباس، در دو شاخص مهم اروپایی حضور دارد: CAC 40 فرانسه و Euro Stoxx 50. وزن دقیق هر شرکت در این شاخص‌ها به‌طور مرتب تغییر می‌کند و به ارزش بازار آن بستگی دارد. در حال حاضر، ایرباس با ارزش بازار حدود 162 میلیارد یورو یکی از سنگین‌ترین شرکت‌های بخش هوافضا و دفاع در اروپا محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم رالی صعودی بازار تا سال نو، به حمایت غول‌های فناوری وابسته است

با وجود اینکه شاخص‌های اصلی بازار سهام ایالات متحده در ۵ روز از ۶ روز معاملاتی اخیر روند صعودی داشته‌اند، بازار هنوز به‌طور کامل از منطقه خطر خارج نشده است؛ چراکه برخی از سهام‌های پیشرو همچنان با چالش‌های تکنیکال مواجه هستند و تصویر فنی آن‌ها کاملاً مطلوب نیست. در حالی که رشد شاخص‌ها باعث بهبود وضعیت تکنیکال برخی نمادهای بزرگ شده است، دو غول فناوری یعنی مایکروسافت و انویدیا همچنان زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته خود معامله می‌شوند و تلاش امروز هر دو برای عبور از میانگین ۱۰۰ ساعته با شکست مواجه شد. تحلیلگران این پرسش را مطرح می‌کنند که آیا بازار می‌تواند بدون حمایت این دو سهم تا سال نو به رالی صعودی خود ادامه دهد؟ در صورتی که پاسخ منفی باشد، سطوح میانگین متحرک این دو نماد به‌عنوان سیگنالی برای جهت‌گیری کلی بازار عمل خواهند کرد. در بررسی جزئیات تکنیکال، وضعیت مایکروسافت و انویدیا نزولی (Bearish) ارزیابی می‌شود و هر دو برای به دست گرفتن کنترل بازار توسط خریداران، نیازمند عبور پایدار از میانگین‌های متحرک خود هستند. در مقابل، نقاط روشنی نیز دیده می‌شود؛ اپل و آلفابت در وضعیت صعودی (Bullish) قرار دارند و اپل سطوح رکوردی جدیدی را ثبت کرده است. در همین حال، وضعیت متا (فیس‌بوک) خنثی است، زیرا قیمت آن بالاتر از میانگین ۱۰۰ ساعته اما همچنان پایین‌تر از میانگین متحرک ۲۰۰ ساعته قرار دارد و برای تقویت روند صعودی باید از سد ۶۴۸ دلار عبور کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمریکا و متحدان زنجیره تراشه را تقویت خواهند کرد

آمریکا قصد دارد با هشت کشور متحد توافق‌هایی برای تقویت زنجیره تأمین مواد معدنی و تراشه‌های مورد نیاز فناوری هوش مصنوعی امضا کند. به گفته جیکوب هلبِرگ، معاون وزارت خارجه آمریکا در امور اقتصادی، این ابتکار که ریشه در تلاش‌های دولت نخست ترامپ دارد، با هدف کاهش وابستگی به چین طراحی شده است. نخستین گام این طرح، نشست ۱۲ دسامبر در کاخ سفید با حضور نمایندگان ژاپن، کره‌جنوبی، سنگاپور، هلند، بریتانیا، اسرائیل، امارات متحده عربی و استرالیا خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل مایکروسافت: ما در حال سرمایه‌گذاری در فناوری اروپا هستیم

ساتیا نادلا، مدیرعامل مایکروسافت، اعلام کرد که این شرکت به طور فزاینده‌ای به اروپا به عنوان منطقه‌ای کلیدی برای استراتژی هوش مصنوعی خود می‌نگرد؛ با این حال، او تأکید کرد که قاره اروپا برای تبدیل شدن به یک رقیب جهانی در حوزه فناوری، باید پذیرش هوش مصنوعی و بازآموزی مهارت‌ها را در اولویت قرار دهد. نادلا در مصاحبه‌ای گفت: «ما با سرمایه خود در آلمان و اتحادیه اروپا سرمایه‌گذاری می‌کنیم و ریسک آن را می‌پذیریم.» او خاطرنشان کرد که این زیرساخت‌ها کارخانه‌های هوش مصنوعی یا ابری مستقر در آمریکا نیستند، بلکه در خودِ این قاره و کشورها قرار دارند. نادلا با اشاره به اینکه حاکمیت دیجیتال ملاحظه‌ای حیاتی برای تداوم و تاب‌آوری زنجیره تأمین کشورهاست، تعریف جدیدی از این مفهوم ارائه داد: «فصل جدید حاکمیت این است که... یک خودروساز یا شرکت صنعتی آلمانی چگونه کارخانه هوش مصنوعی و مدل پایه منحصر‌به‌فرد خود را داشته باشد؟ به نظر من، این تعریف واقعی حاکمیت است.» این اظهارات در حالی مطرح می‌شود که رهبران اروپایی نگران واگذاری «حوزه دیجیتال» به ابرقدرت‌هایی نظیر آمریکا و چین هستند. امانوئل ماکرون، رئیس‌جمهور فرانسه، اخیراً هشدار داد: «اگر اجازه دهیم آمریکایی‌ها و چینی‌ها تمام قهرمانان [این حوزه] را در اختیار داشته باشند، یک چیز قطعی است: ما شاید بهترین قوانین جهان را داشته باشیم، اما عملاً بر هیچ‌چیز نظارت نخواهیم کرد.» نادلا ضمن تأیید ادامه رهبری آمریکا در سیستم‌های پیشرفته هوش مصنوعی، استدلال کرد که «آلمان یا اروپا تا زمانی می‌توانند برنده بزرگ باشند که کار سختِ وارد کردن فناوری، بازآموزی مهارت‌ها و استفاده عملی از آن فناوری را در اقتصاد خود انجام دهند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص نزدک با وجود پیشتازی در معاملات روزانه، اولین افت ماهانه خود را از ماه مارس ثبت کرد

شاخص‌های اصلی سهام ایالات متحده با ثبت افزایش قیمت، روند صعودی خود را برای پنجمین روز متوالی حفظ کردند و در این میان، شاخص نزدک با رشد ۰.۶۵ درصدی پیشتاز بازار بود. با وجود دستاوردهای روزانه، شاخص نزدک برای اولین بار از ماه مارس، ماه را با عملکرد منفی (۱.۵۱- درصد) به پایان رساند؛ این در حالی است که شاخص S&P موفق به ثبت رشدی جزئی معادل ۰.۱۳ درصد در مقیاس ماهانه شد و میانگین صنعتی داوجونز نیز در ماه جاری ۰.۳۲ درصد افزایش یافت. در جریان معاملات روزانه، میانگین صنعتی داوجونز با جهش ۲۸۹.۳۰ واحدی (۰.۶۱ درصد) به سطح ۴۷,۷۱۶.۴۲ رسید. شاخص S&P با افزایش ۳۶.۴۸ واحد (۰.۵۴ درصد) در عدد ۶,۸۴۹.۰۹ بسته شد و شاخص نزدک نیز با رشد ۱۵۱ واحدی (۰.۶۵ درصد) به سطح ۲۳,۳۶۵.۶۹ دست یافت. در بررسی عملکرد ماهانه شرکت‌ها، ناهمخوانی آشکاری میان برندگان و بازندگان دیده می‌شود. انویدیا (Nvidia) با افت ۱۲.۶ درصدی، بدترین عملکرد ماهانه خود را از زمان مارس تجربه کرد و غول‌های فناوری دیگری همچون مایکروسافت، آمازون، AMD و تسلا نیز با کاهش قیمت مواجه شدند. در مقابل، آلفابت (Alphabet) با جهشی ۱۳.۸۷ درصدی از برندگان بزرگ بود. همچنین در انتهای جدول عملکرد ماهانه، نام‌هایی چون ریتیان (Raytheon) و سوپر میکرو کامپیوتر با ریزش‌های سنگین بیش از ۳۵ درصد به چشم می‌خورند، در حالی که بایوژن (Biogen) و مرک (Merck & Co) رشدهای فراتر از ۲۰ درصد را به ثبت رساندند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسهS&P رتبه شرکت چین وانکه را کاهش داد و هشدار داد

مؤسسه S&P Global رتبه چین وانکه را از CCC به CCC- کاهش داد و نسبت به تشدید بحران نقدینگی این شرکت هشدار داد. این اقدام نشان‌دهنده مرحله تازه‌ای از وخامت اوضاع وانکه است. موسسه S&P اعلام کرد که برنامه وانکه برای تمدید سررسید بدهی‌های داخلی نشانه فشار شدید نقدینگی است و رتبه این شرکت را در وضعیت «CreditWatch منفی» قرار داد؛ به این معنا که کاهش‌های بیشتر محتمل است. این تصمیم پس از سقوط اوراق یوان ۲۰۲۷ وانکه به سطح ۳۱ یوان از ۱۰۰ و توقف معاملات در بورس شنژن اتخاذ شد؛ رخدادی که نشان می‌دهد یکی از توسعه‌دهندگان بزرگ و معتبر چین به‌طور جدی وارد بحران بخش مسکن شده است. S&P تأکید کرد که تمدید سررسید معادل وضعیت بحرانی است و احتمال نکول (عدم بازپرداخت) بسیار بالا خواهد بود مگر اینکه حمایت قابل‌توجهی از سوی دولت صورت گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC: شرکت OPENAI تا سال ۲۰۳۰ سودآور نمی‌شود

بانک HSBC هشدار داد که شرکت OpenAI ممکن است تا سال ۲۰۳۰ همچنان زیان‌ده باقی بماند، زیرا هزینه‌های محاسباتی آن به سطحی بی‌سابقه رسیده است. این گزارش نگرانی‌ها درباره شدت سرمایه‌گذاری در حوزه هوش مصنوعی پیشرفته را تقویت می‌کند و پرسش‌هایی برای ارائه‌دهندگان خدمات ابری، تأمین‌کنندگان تراشه و سرمایه‌گذارانی که روی سودآوری سریع اکوسیستم هوش مصنوعی حساب کرده‌اند، ایجاد می‌کند. بانک HSBC پیش‌بینی می‌کند که OpenAI برای تأمین زیرساخت‌های محاسباتی خود به ۲۰۷ میلیارد دلار سرمایه اضافی نیاز خواهد داشت. در حالی که درآمد این شرکت می‌تواند تا پایان دهه به ۲۱۳ میلیارد دلار برسد، اما هزینه‌های زیرساختی بسیار فراتر از جریان نقدی آن خواهد بود. برآورد HSBC نشان می‌دهد که تعهدات محاسباتی OpenAI تا سال ۲۰۳۳ می‌تواند به ۱.۴ تریلیون دلار برسد. بین اکنون تا ۲۰۳۰، هزینه‌های زیرساختی ابری و هوش مصنوعی حدود ۷۹۲ میلیارد دلار خواهد بود که ۶۲۰ میلیارد دلار آن مربوط به اجاره مراکز داده است. تیم تحلیلگران به رهبری نیکولا کوت-کولیسون تأکید کرد که مسیر رشد OpenAI با افزایش سرسام‌آور هزینه‌های زیرساختی، رقابت شدید و چشم‌اندازی بسیار پرهزینه‌تر از هر روند فناوری در تاریخ روبه‌رو است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین آموزش هوش مصنوعی را به خارج منتقل کرد

به گزارش فایننشال تایمز، غول‌های فناوری چین آموزش هوش مصنوعی خود را به خارج از کشور منتقل کردند تا به تراشه‌های انویدیا دسترسی داشته باشند. شرکت‌های علی‌بابا و بایت‌دنس توسعه خود را به جنوب شرق آسیا منتقل کردند تا محدودیت‌های آمریکا را دور بزنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا انتقادات مایکل بری را رد کرد

شرکت انویدیا در یادداشت تحلیلی اخیر خود که برای تحلیلگران فروش منتشر شد، انتقادات مطرح‌شده علیه عملکرد و ارزش‌گذاری شرکت را رد کرد. این یادداشت به‌طور ویژه ادعاهای مایکل بری، سرمایه‌گذار مشهور، را مورد بررسی قرار داده و استدلال‌های او را نقض کرده است. این اقدام نشان‌دهنده تلاش انویدیا برای حفظ اعتماد بازار و سرمایه‌گذاران در برابر انتقادات و تحلیل‌های منفی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنتاگون اعلام کرده است که نام شرکت علی‌بابا باید در فهرست شرکت‌های دارای ارتباط با ارتش چین قرار گیرد

بر اساس نامه‌ای که سه هفته پیش از توافق دونالد ترامپ و شی جین‌پینگ برای یک آتش‌بس تجاری گسترده به کنگره ارسال شد، وزارت دفاع آمریکا (پنتاگون) به این نتیجه رسیده است که گروه علی‌بابا (Alibaba)، بایدو (Baidu) و بی‌وای‌دی (BYD) باید به فهرست شرکت‌هایی که به ارتش چین کمک می‌کنند، افزوده شوند. استیون فاینبرگ، معاون وزیر دفاع، در نامه‌ای به تاریخ ۷ اکتبر خطاب به رؤسای کمیته‌های نیروهای مسلح مجلس نمایندگان و سنا، قانون‌گذاران را از این جمع‌بندی مطلع کرد. هنوز مشخص نیست که آیا این شرکت‌ها به‌طور قانونی به فهرست موسوم به 1260H پنتاگون اضافه شده‌اند یا خیر؛ فهرستی که اگرچه پیامد قانونی فوری ندارد، اما به‌عنوان یک هشدار جدی برای سرمایه‌گذاران آمریکایی عمل می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: شاخص S&P 500 می‌تواند تا سال ۲۰۲۶ به ۸,۰۰۰ برسد، اگر فدرال رزرو سیاست‌های تسهیلی بیشتری اتخاذ کند.

جی‌پی مورگان می‌گوید شاخص S&P 500 ممکن است تا سال ۲۰۲۶ به ۷,۵۰۰ برسد و در صورت کاهش نرخ‌های بهره توسط فدرال رزرو به‌طور شدیدتر از حد انتظار، حتی ممکن است از ۸,۰۰۰ فراتر رود. در چشم‌انداز جهانی سهام ۲۰۲۶، این بانک رشد دو رقمی در بازارهای سهام جهانی پیش‌بینی کرده است که ناشی از سوددهی قوی شرکت‌ها، نرخ‌های بهره پایین‌تر و کاهش فشارهای سیاستی خواهد بود. انتظار می‌رود ایالات متحده همچنان موتور اصلی رشد باقی بماند، با حمایت اقتصاد مقاوم و رونق سرمایه‌گذاری مبتنی بر هوش مصنوعی. جی‌پی مورگان رشد ۱۳ تا ۱۵ درصدی سود شرکت‌های آمریکایی را در دو سال آینده پیش‌بینی می‌کند و معتقد است ارزش‌گذاری بالای بازار با توجه به افزایش سرمایه‌گذاری در هوش مصنوعی، افزایش پرداخت‌های سهامداران و احتمال حمایت‌های سیاستی توجیه‌پذیر است. این بانک همچنین هشدار داده است که اختلال سریع ناشی از هوش مصنوعی می‌تواند عدم‌تعادل‌های اقتصادی موجود را تشدید کرده و منجر به نوسانات شدید در رفتار سرمایه‌گذاران شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

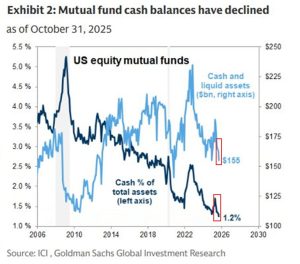
صندوق‌های سهام آمریکا، تمام‌قد وارد سهام شدند

صندوق‌های سرمایه‌گذاری مشترک سهام آمریکا نقدینگی خود را به پایین‌ترین سطح در دو دهه اخیر رسانده‌اند. سهم نقدینگی این صندوق‌ها تنها ۱.۲٪ از کل دارایی‌هاست که کمتر از کف‌های قبلی در فوریه (۱.۳٪) و پیش از سقوط بازار ۲۰۲۲ (۱.۵٪) است. کاهش شدید نقدینگی صندوق‌ها نشان‌دهنده ریسک‌پذیری بالای بازار و احتمال آسیب‌پذیری در صورت اصلاح شدید سهام است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انویدیا در واکنش به سقوط سهام خود مدعی شد که فناوری‌اش یک نسل از گوگل جلوتر است

شرکت انویدیا در واکنش به نگرانی‌های وال‌استریت درباره تهدید جایگاهش توسط تراشه‌های هوش مصنوعی گوگل، اعلام کرد که فناوری این شرکت همچنان «یک نسل جلوتر از صنعت» است. این بیانیه پس از آن صادر شد که انتشار خبری مبنی بر احتمال توافق متا با گوگل برای استفاده از واحدهای پردازش تانسور (TPU) در دیتاسنترهایش، باعث سقوط ۳ درصدی سهام انویدیا شد. انویدیا در پلتفرم ایکس تأکید کرد که برخلاف تراشه‌های موسوم به ASIC (مانند TPUهای گوگل) که برای عملکردی خاص طراحی شده‌اند، پردازنده‌های گرافیکی این شرکت عملکرد، تطبیق‌پذیری و جایگزین‌پذیری (Fungibility) بیشتری ارائه می‌دهند و تنها پلتفرمی هستند که تمام مدل‌های هوش مصنوعی را اجرا می‌کنند. اگرچه انویدیا هم‌اکنون بیش از ۹۰ درصد بازار تراشه‌های هوش مصنوعی را در اختیار دارد، اما تراشه‌های داخلی گوگل، به‌ویژه پس از عرضه مدل موفق Gemini 3 که با زیرساخت‌های خودِ گوگل آموزش دیده، توجهات را به‌عنوان یک جایگزین جدی به خود جلب کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان وال‌استریت زیر سایه رقابت هوش مصنوعی و داده‌های اقتصادی دیرهنگام

امروز بازار سهام آمریکا چهره‌ای متزلزل از خود نشان داد. شاخص S&P500 میان رشد و افت جزئی در نوسان بود و نزدک بخش زیادی از ریزش ۱.۳ درصدی ابتدای جلسه را جبران کرد. دلیل اصلی این نوسانات، انتشار داده‌های اقتصادی و تشدید رقابت میان انویدیا و آلفابت در بازار تراشه‌های هوش مصنوعی بود؛ آن هم یک روز پس از جهش خوش‌بینانه بازارها به احتمال کاهش نرخ بهره فدرال رزرو در دسامبر. سهام آلفابت با خبر مذاکره متا برای خرید میلیاردها دلار تراشه هوش مصنوعی گوگل رشد کرد و این شرکت را به ارزش ۴ تریلیون دلار نزدیک‌تر ساخت. در مقابل، سهام انویدیا، AMD و اوراکل تحت فشار قرار گرفتند. بااین‌حال برخی مدیران سرمایه، ورود گوگل به بازار تراشه‌های AI را نشانه ظرفیت عظیم این صنعت می‌دانند. در بخش داده‌ها، گزارش‌ها نشان داد خرده‌فروشی آمریکا در سپتامبر رشد ملایمی داشته، در حالی که تورم عمده‌فروشی به‌دلیل افزایش هزینه انرژی و غذا بالا رفته است. شاخص اعتماد مصرف‌کننده نیز به‌دلیل نگرانی‌های بازار کار بیشترین افت هفت‌ماهه را ثبت کرد. بازدهی اوراق ۱۰ساله کاهش یافت، دلار افت کرد و بیت‌کوین به زیر ۸۸ هزار دلار رسید. مجموعه این داده‌ها باعث شد بازارها احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست دسامبر را حدود ۸۰ درصد برآورد کنند. در بازار کالا، گزارش‌هایی از توافق اولیه اوکراین با چارچوب یک طرح صلح اصلاح‌شده، قیمت نفت را به‌طور محسوسی پایین آورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

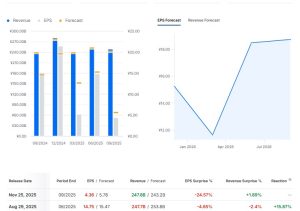
شرکت علی‌بابا گزارش مالی سه‌ماهه دوم سال ۲۰۲۵ را منتشر کرد

درآمد کل شرکت به ۲۴۷.۸ میلیارد یوان رسید (برآورد: ۲۴۵.۲ میلیارد یوان). سود تعدیل‌شده هر ADS برابر با ۴.۳۶ یوان بود (برآورد: ۶.۳۴ یوان). سود تعدیل‌شده EBITDA به ۱۷.۲۶ میلیارد یوان رسید (برآورد: ۱۹.۳ میلیارد یوان). درآمد گروه تجارت الکترونیک چین به ۱۳۲.۵۸ میلیارد یوان رسید که ۱۶٪ رشد سالانه را نشان می‌دهد. شرکت اعلام کرد که سودآوری کوتاه‌مدت احتمالاً نوسان خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مورگان استنلی پایان اصلاح بازار سهام آمریکا را اعلام کرد

مورگان استنلی اعلام کرد که اصلاح بازار سهام آمریکا تقریباً به پایان رسیده است و افت اخیر می‌تواند فرصتی برای خرید تا سال ۲۰۲۶ باشد.  این بانک با چشم‌انداز صعودی سود هر سهم (EPS) در سال ۲۰۲۶ و انتظار برای تسهیل زودتر از پیش‌بینی سیاست‌های فدرال رزرو، بر چرخش سرمایه به سمت سهام چرخه‌ای، شرکت‌های کوچک و بخش‌های ارزشی تأکید دارد. مایکل ویلسون، استراتژیست مورگان استنلی، گفت که فشارهای ناشی از سیاست‌های فدرال رزرو و کاهش نقدینگی بر بازارها سنگینی کرده است اما همچنان به چشم‌انداز صعودی ۱۲ ماه آینده «با اطمینان بالا» باور دارد. ویلسون اشاره کرد که شاخص S&P 500 تنها ۵٪ افت کرده اما دو سوم از هزار شرکت بزرگ آمریکا بیش از ۱۰٪ کاهش داشته‌اند که نشان‌دهنده ضعف عمیق‌تر است و اصلاح بازار به مراحل پایانی نزدیک‌تر است.  مورگان استنلی هشدار داد که اگر فدرال رزرو کاهش نرخ بهره را به تأخیر بیندازد، مرحله پایانی اصلاح می‌تواند شامل افت سهام غول‌های بزرگ باشد. با این حال، ویلسون هر ضعف بیشتر را فرصتی برای تقویت فرضیه «بازیابی تدریجی» دانست و به داده‌های نرم بازار کار اشاره کرد که می‌تواند زمینه‌ساز کاهش نرخ بهره توسط فدرال رزرو باشد.  مورگان استنلی برای سال ۲۰۲۶ رشد ۱۷٪ سود هر سهم را پیش‌بینی کرده و همچنان در بخش‌های شرکت‌های کوچک، کالاهای مصرفی اختیاری، سلامت، صنایع و مالی موقعیت‌های پررنگ دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر