TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هاوزر، عضو بانک استرالیا: صندوق‌های بازنشستگی باید وثیقه بیشتری تأمین کنند

هاوزر، یکی از مقامات بانک مرکزی استرالیا، اعلام کرد که صندوق‌های بازنشستگی احتمالاً باید الزامات حاشیه‌ای و وثیقه‌ای بیشتری را برای موقعیت‌های پوشش ریسک خود رعایت کنند. او افزود که این صندوق‌ها در آینده باید دامنه ارائه‌دهندگان خدمات پوشش ریسک خود را گسترش و متنوع‌سازی کنند. با توجه به کمبود دارایی‌های داخلی، احتمالاً سرمایه‌گذاری‌های خارجی صندوق‌های بازنشستگی افزایش خواهد یافت. هاوزر پیش‌بینی کرد که حجم کل پوشش ریسک ارزی (FX hedge book) طی دهه آینده به ۱ تریلیون دلار استرالیا خواهد رسید. همچنین انتظار می‌رود کل دارایی‌های صندوق‌های بازنشستگی تا ۱۸۰٪ تولید ناخالص داخلی رشد کند. او تأکید کرد که دلار استرالیا همچنان به‌عنوان یک ابزار پوشش طبیعی برای دارایی‌های پرریسک جهانی عمل می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سارا هانتر، عضو بانک استرالیا: تصمیم‌گیری بر اساس داده‌ها خواهد بود

سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر می‌مانیم. هیئت‌مدیره بر اساس داده‌ها سیاست‌گذاری خواهد کرد. هیچ‌چیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشنابل، عضو بانک مرکزی اروپا: تورم ممکن است افزایش یابد

ایزابل شنابل، عضو هیئت اجرایی بانک مرکزی اروپا: نرخ‌های بهره در موقعیت مناسبی قرار دارند و در شرایط فعلی نیازی به کاهش بیشتر آن‌ها دیده نمی‌شود. ریسک‌های صعودی تورم همچنان غالب هستند و نباید نادیده گرفته شوند. اثر انتقالی ناشی از تقویت یورو بر تورم و قیمت‌ها محدود خواهد بود. تقاضای داخلی می‌تواند افت صادرات را جبران کند. رشد اقتصادی قرار است از سطح بالقوه فراتر رود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمرکز معامله‌گران بر نشست فدرال رزرو، دلار را مهار می‌کند

در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفت‌ارز EURUSD با ثبات معامله می‌شود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمت‌گذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه به‌عنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشست‌های سیاست‌گذاری بانک‌های مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار می‌شود. دلار آمریکا: آماده‌سازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، داده‌های ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرک‌های بیشتر را گوشزد می‌کند. همچنین، بازار دارایی‌های کره جنوبی پس از آن‌که دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرف‌نظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشست‌های بانک‌های مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه می‌دهند که انتظار می‌رود سه بانک نرخ‌ها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایه‌ای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه  پایه پایه کاهش پیش‌بینی‌شده امسال را قیمت‌گذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایه‌ای نرخ بهره در نشست، محتمل‌تر از آنچه بازار پیش‌بینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار داده‌های خرده‌فروشی ماه اوت در روز سه‌شنبه و آمار هفتگی بیکاری و داده‌های سرمایه‌گذاری بین‌المللی خزانه‌داری آمریکا (TIC) برای ماه ژوئیه در روز پنج‌شنبه است. افزایش اخیر در آمار بیکاری به‌طور موقت فشار نزولی بر دلار وارد کرد و داده‌های TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایه‌گذاران خارجی تنها در حال پوشش ریسک دارایی‌های آمریکایی هستند یا اینکه واقعاً در حال فروش آنها می‌باشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم می‌کنند، اما نشست این هفته FOMC جهت بازار را تا سه‌ماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخ‌های سوآپ معامله می‌شوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یک‌پله‌ای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخست‌وزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه می‌تواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار می‌رود فعالان بازار فارکس همچنان نیم‌نگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای داده‌های اقتصادی منطقه یورو پرخبر نیست، اما سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا برنامه‌ریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانک‌های مرکزی خیلی زودتر از انتظار سرمایه‌گذاران مجبور به افزایش نرخ‌ها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخ‌های سوآپ کوتاه‌مدت یورو محسوب می‌شود. انتظار داریم جفت‌ارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفته‌ای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویداد‌های زیادی دارد. نقطه اوج هفته، نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه خواهد بود. اما پیش از آن، فردا داده‌های اشتغال و دستمزدها منتشر می‌شود و سپس روز چهارشنبه گزارش شاخص قیمت مصرف‌کننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظره‌ای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر می‌رسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایه‌گذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمت‌گذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیده‌ای نادر است و اکنون می‌توان استدلال کرد که داده‌های قیمتی بریتانیا بسیار مهم‌تر از داده‌های فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزه‌ها، مشکلات دولت کارگری بریتانیا اشتهای سرمایه‌گذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که  EURGBP به‌خوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، می‌تواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کازیمیر، عضو بانک مرکزی اروپا: تورم صعودی را نادیده نگیریم

«پیتر کازیمیر»، عضو شورای حکام بانک مرکزی اروپا، هشدار داد که نادیده گرفتن ریسک‌های صعودی تورم اشتباه خواهد بود. او تأکید کرد که بانک مرکزی اروپا در حال حاضر در موقعیت مناسبی قرار دارد و نرخ‌های بهره را به سطح خنثی رسانده است، اما با وجود پیشرفت‌هایی در کنترل تورم، هوشیاری همچنان ضروری است. کازیمیر افزود که نیازی به واکنش نسبت به انحرافات جزئی از هدف تورمی نیست و سیاست پولی باید چابک و منعطف باقی بماند تا بتواند به تغییرات اقتصادی پاسخ مناسب دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تازه‌ترین گزارش COT با آمار تا ۹ سپتامبر ۲۰۲۵ منتشر شد

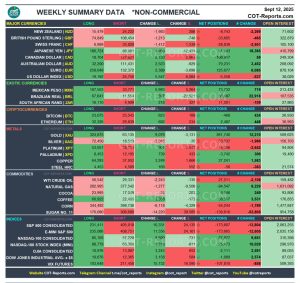
داده‌های این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشن‌گیری معامله‌گران غیرتجاری (سفته‌بازان بزرگ) را در بازارهای آتی نشان می‌دهد. این گروه شامل صندوق‌های پوشش ریسک، مؤسسات سرمایه‌گذاری و معامله‌گران بزرگ است که معمولاً نقش تعیین‌کننده‌ای در شکل‌گیری روندهای میان‌مدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش می‌دهد و شامل اطلاعاتی درباره تعداد موقعیت‌های خرید (Long)، تعداد موقعیت‌های فروش (Short)، تغییرات هفتگی این موقعیت‌ها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگ‌بندی سبز و قرمز نیز به‌ترتیب نشان‌دهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهت‌گیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسان‌گیری، بدون سیگنال جهت‌دار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهت‌گیری خالص. ۳. شاخص‌ها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بی‌تصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنال‌های مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنال‌های منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسان‌گیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرام‌تر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرم‌کالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمع‌بندی سیگنال‌های سفته‌بازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاری‌ها مثبت ولی سفته‌بازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیل‌های ارائه‌شده در این گزارش صرفاً بازتابی از وضعیت پوزیشن‌گیری سفته‌بازان در بازارهای آتی است و به‌تنهایی نمی‌تواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، داده‌های بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تصمیمات سیاست پولی فدرال رزرو، بانک مرکزی کانادا، انگلیس و ژاپن در کانون توجه

پیش‌بینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سه‌شنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه داده‌ها از افت قابل‌توجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرف‌کننده (شاخص CPI) اندکی بالاتر از پیش‌بینی‌ها منتشر شد. در مجموع، سرمایه‌گذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتناب‌ناپذیر است. قیمت‌گذاری در بازار قراردادهای فیوچرز نشان می‌دهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتمل‌ترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانه‌زنی‌ها درباره سیاست‌های انبساطی‌تر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سه‌ماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد شرایط به آن سادگی که بازار تصور می‌کند نیست. این همزمانیِ نشانه‌های ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیم‌گیری را برای سیاست‌گذاران فدرال رزرو پیچیده‌تر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره به‌تنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایه‌گذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیش‌بینی‌های تازه اقتصادی و نمودار نقطه‌ای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخ‌ها به‌خوبی نشان می‌دهد. در ماه ژوئن، برآورد میانه سیاست‌گذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالی‌که هفت عضو کمیته همچنان طرفدار تثبیت نرخ‌ها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاست‌گذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخ‌ها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار می‌گیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیش‌بینی‌های ماه ژوئن، سیاست‌گذاران تنها یک کاهش دیگر را در نظر داشتند، در حالی‌که بازار سه مرحله کاهش را پیش‌بینی می‌کند. این شکاف چشمگیر می‌تواند کانون اصلی توجه فعالان بازار در هفته‌های آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاش‌های رئیس‌جمهور ترامپ برای تغییر ترکیب هیأت‌مدیره فدرال رزرو و انتخاب‌های آتی رؤسای منطقه‌ای در ابتدای سال آینده، پیش‌بینی‌های ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر می‌رسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره می‌کشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاه‌ها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تاب‌آوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان به‌طور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سه‌ماهه دوم ۰.۴ درصد کوچک‌تر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیل‌شده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیم‌گیری بانک منتشر خواهد شد. این مجموعه داده‌ها باعث شده سرمایه‌گذاران به‌شدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیش‌بینی می‌کنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی می‌دانند. اگر بانک مرکزی کانادا مطابق انتظار نرخ‌ها را کاهش دهد و در بیانیه خود لحنی نرم‌تر و محتاطانه‌تر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفت‌ارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، می‌تواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخ‌ها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاه‌ها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار می‌گیرد. سیاست‌گذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایین‌ترین میزان در بیش از دو سال گذشته محسوب می‌شود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأی‌گیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازه‌ترین گزارش سیاست پولی، بانک پیش‌بینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گام‌های بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیش‌رو نرخ‌ها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأی‌گیری اعضا می‌تواند برای پوند تعیین‌کننده باشد. حتی اگر یک یا دو عضو از کاهش نرخ‌ها حمایت کنند، احتمالاً سرمایه‌گذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که می‌تواند فشار تازه‌ای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یک‌چهارم درصدی را برای ماه مارس به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. افزون بر این، انتشار آمار تورم مصرف‌کننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، می‌تواند بر تصمیم‌گیری اعضا اثرگذار باشد. همچنین داده‌های خرده‌فروشی که روز جمعه منتشر خواهد شد، تصویر دقیق‌تری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخست‌وزیر ایشیبا، گمانه‌زنی‌ها مبنی بر روی کار آمدن فردی با گرایش به سیاست‌های مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایه‌گذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخ‌ها در سال جاری وجود دارد، حتی در سایه بی‌ثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفته‌اند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی می‌دانند. به همین دلیل، نگاه‌ها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشم‌انداز اقتصادی او دوخته شده است. اگر سیاست‌گذاران بر تعهد خود برای افزایش هزینه‌های استقراض تأکید کنند، ین ژاپن می‌تواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درون‌حزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که می‌تواند بر سیاست‌های پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیه‌ای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینه‌های جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که به‌عنوان فردی داویش شناخته می‌شود. بنابراین، هرگونه نشانه‌ای از کند شدن روند افزایش نرخ‌ها یا حتی کنار گذاشتن آن می‌تواند چشم‌انداز ین را به‌شدت تضعیف کند. ✔️  بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل: کاهش بیشتر نرخ بهره می‌تواند ثبات قیمتی در منطقه یورو را تهدید کند

یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که کاهش‌های بیشتر نرخ بهره ممکن است ثبات قیمتی را به خطر اندازد. این اظهارات یک روز پس از آن مطرح شد که بانک مرکزی اروپا برای دومین ماه متوالی تصمیم گرفت نرخ‌ها را بدون تغییر نگه دارد. اظهارات ناگل بخشی از موج اظهارنظرهای مقامات مختلف ECB در واکنش به تصمیم اخیر بود: اولی رن تأکید کرد ریسک نزولی تورم، به‌ویژه به‌دلیل انرژی ارزان‌تر و تقویت یورو، همچنان وجود دارد و احتمال باقی ماندن تورم زیر هدف را نباید دست‌کم گرفت. روبرت کوخر یادآور شد که تورم در اتریش بسیار بالاتر از میانگین منطقه یورو است و چشم‌انداز رشد و تورم تغییر چندانی نکرده است. او بر تصمیم‌گیری «جلسه‌به‌جلسه» تأکید کرد. مارتین مولر اعلام کرد سطح فعلی نرخ‌ها مناسب است و سیاست کنونی را کافی دانست. مارتین کازاکس نیز با اشاره به تداوم ریسک‌های بالا، نشست ماه دسامبر را «پُربار» توصیف کرد و احتمال تصمیمات مهم در آن مقطع را مطرح ساخت. فرانسوا ویلوروا دروازه را برای کاهش دیگر نرخ‌ها باز گذاشت و بیان داشت که ریسک‌های صعودی تورم کمتر از ریسک‌های نزولی نگران‌کننده هستند، ضمن آن‌که بر ضرورت حل مشکلات بودجه‌ای فرانسه تأکید کرد. گدیمیناس سیمکوس در نقطه مقابل گفت که تورم در سطح هدف تثبیت شده، بازار کار وضعیت خوبی دارد و فعالیت اقتصادی قوی‌تر از برآوردهای گذشته است، اما هشدار داد که ریسک‌های تورمی همچنان بالا باقی مانده است. جمع‌بندی مجموع اظهارنظرها نشان می‌دهد که شورای حکمرانی ECB بر سر مسیر آتی سیاست پولی همچنان اختلاف‌نظر دارد. در حالی که برخی مقامات بر تداوم ریسک‌های تورمی تأکید می‌کنند، دیگران بیشتر نگران خطر رکود و تورم پایین‌تر از هدف هستند. نشست ماه دسامبر می‌تواند نقطه عطفی در تعیین مسیر بعدی سیاست‌های پولی منطقه یورو باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

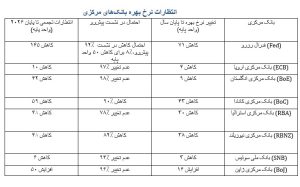
انتظارات نرخ بهره پس از رویدادهای هفته منتهی به ۱۲ سپتامبر

ما شاهد تجدیدنظر قابل‌توجهی در قیمت‌گذاری نبودیم، اما انتظارات تثبیت شدند. بزرگ‌ترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از داده‌های PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبوده‌اند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره می‌تواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدل‌های قیمتی همچنان دلار را گران نشان داد

اثر ترکیبی سیاست پولی هاوکیش  بانک مرکزی اروپا و داده‌های آمریکا (تورم هسته مطابق اجماع و جهش در مدعیان اولیه بیکاری) باعث شد که اختلاف نرخ‌های کوتاه‌مدت یورو-دلار به کمترین سطح در یک سال اخیر برسد. نرخ نقدی تنها بخشی از این حرکت را دنبال کرده و ما (تیم تحلیل ING) ریسک‌های صعودی بیشتری را برای جفت‌ارز EURUSD در کوتاه‌مدت پیش‌بینی می‌کند. همچنین، پیش‌نمایش‌هایی برای نشست‌های هفته آینده فدرال رزرو و بانک مرکزی نروژ منتشر کرده‌ایم. دلار آمریکا: سه کاهش نرخ تأیید شد گزارش شاخص قیمت مصرف‌کننده آمریکا در روز گذشته اندکی بالاتر از انتظار بود؛ تورم سرفصل ۰.۴ درصد ماهانه رشد کرد، در حالی‌ که نرخ هسته (Core CPI) مطابق انتظار ۰.۳ درصد افزایش یافت. نکته کلیدی این است که تأثیر تعرفه‌ها محدود بوده است. افزایش قیمت‌ها عمدتاً ناشی از کرایه خطوط هوایی، خودروهای دست دوم، اجاره مسکن، مواد غذایی و انرژی بود، در حالی‌ که بخش‌های سرگرمی و مراقبت‌های پزشکی کاهش داشتند. جالب آنکه، کالاهای هسته‌ای (به‌جز خودرو) تنها ۰.۱ درصد رشد کردند که نشان می‌دهد شرکت‌ها در حال حاضر هزینه‌های تعرفه‌ای را در حاشیه سود خود جذب کرده‌اند؛ موضوعی که با داده‌های خدمات تجاری در شاخص قیمت تولید‌کننده PPI نیز همخوانی دارد. البته مشخص نیست که این فشار بر سودآوری در آینده پایدار باشد، اما فعلاً بازارها این داده‌ها را به‌عنوان تأیید شرط‌بندی‌های انبساطی (داویش) فدرال رزرو تلقی کرده‌اند. اعتبار بیشتری نیز از سمت بازار کار به این دیدگاه داده شد. آمار مدعیان اولیه بیکاری به‌طور غیرمنتظره از ۲۳۶ هزار به ۲۶۳ هزار نفر در هفته منتهی به ۶ سپتامبر جهش کرد؛ بالاترین رقم از اکتبر ۲۰۲۱. این امر می‌تواند نشانه‌ای از افزایش اخراج‌ها در شرایطی باشد که استخدام هم‌اکنون نیز ضعیف است. در پیش‌نمایش نشست چهارشنبه آینده کمیته فدرال بازار آزاد (FOMC)، ما (ING) با اجماع بازار هم‌نظر هستیم و انتظار یک کاهش ۲۵ نقطه پایه نرخ بهره را داریم؛ که به‌دنبال آن در ماه‌های اکتبر و دسامبر نیز کاهش‌های مشابهی رخ دهد. بازتسعیر انبساطی مبتنی بر داده‌ها اکنون سه کاهش نرخ را به‌طور قطعی به سناریوی اصلی بازار تبدیل کرده است (۷۲ نقطه پایه تا پایان دسامبر قیمت‌گذاری شده است). کاهش دیروز دلار روی کاغذ چشمگیر به نظر می‌رسید، اما مدل ما (تیم تحلیل ING) نشان می‌دهد که دلار در مقایسه با نوسانات اخیر نرخ‌های کوتاه‌مدت در برابر اغلب ارزهای گروه ۱۰ همچنان گران است. ما انتظار داریم با شروع کاهش نرخ‌ها از سوی فدرال رزرو، دلار تضعیف شود؛ حتی اگر این کاهش‌ها پیشاپیش در بازار قیمت‌گذاری شده باشد؛ زیرا هزینه‌های تأمین مالی ارزان‌تر می‌تواند فروش دلار برای پوشش ریسک را بیشتر تشویق کند. امروز، داده نظرسنجی‌های دانشگاه میشیگان منتشر خواهد شد و نگاه‌ها به انتظارات تورمی دوخته شده است که در حال حاضر برای یک‌سال آینده ۴.۸ درصد و برای دوره ۵ تا ۱۰ ساله ۳.۵ درصد است. توازن ریسک‌ها برای دلار همچنان متمایل به سمت نزولی است. یورو: لاگارد بر «جایگاه خوب» تأکید کرد نشست دیروز بانک مرکزی اروپا پرخبرتر از آن بود که انتظار داشتیم. پس از واکنش اولیه انبساطی (داویش) بازار به بیانیه (احتمالاً به دلیل بازبینی اندک نزولی پیش‌بینی تورم ۲۰۲۷)، یورو به‌دنبال سخنان هاوکیش کریستین لاگارد جهش کرد. اکنون ریسک‌های رشد «متعادل‌تر» ارزیابی می‌شوند و به‌طور جدی اعلام شد که روند کاهش تورم در منطقه یورو پایان یافته است. هم‌زمان، لاگارد از بیان هرگونه اظهارنظر جنجالی درباره اوراق قرضه فرانسه پرهیز کرد که ما آن را یک ریسک انبساطی (داویش) بزرگ می‌دانستیم. به‌طور کلی، پیام ضمنی به بازار این بود که هیچ دلیلی برای ادامه قیمت‌گذاری کاهش‌های بیشتر نرخ بهره وجود ندارد. در واقع، احتمال (Implied Probability) کاهش بیشتر نرخ‌ها پس از نشست خبری لاگارد به زیر ۵۰ درصد افت کرد و این موضوع حمایت محکمی برای صعود یورو از منظر نرخ‌ها ایجاد کرد. اگرچه نمی‌توان احتمال بازگشت فضای انبساطی را به‌طور کامل رد کرد – به‌ویژه در شرایطی که تعرفه‌ها، یورو قوی، یا ریسک‌های ژئوپلیتیکی و بدهی حاکمیتی ممکن است سیاست‌های آینده را تحت تأثیر قرار دهند – اما دیدگاه اصلی ما (تیم تحلیل ING) همچنان با انتظارات بازار هم‌سو است: بانک مرکزی اروپا کاهش نرخ‌ها را به پایان رسانده است. اثر ترکیبی موضع هاوکیش بانک مرکزی اروپا و جهش آمار مدعیان بیکاری آمریکا موجب شد که اختلاف نرخ بهره دوساله یورو-دلار به منفی ۱۱۰ نقطه پایه برسد؛ سطحی نزدیک به سپتامبر ۲۰۲۴، زمانی که فدرال رزرو ۵۰ نقطه نرخ بهره را کاهش داده بود. اگرچه این اختلاف همچنان حدود ۳۵ نقطه پایه بیشتر از زمانی است که EURUSD در این سطوح چهار سال پیش معامله می‌شد، اما پریمیوم ریسک ضمنی دلار در افق میان‌مدت به‌طور قابل‌توجهی کاهش یافته و این امر افزایش بیشتر EURUSD را عملی‌تر کرده است. شکست سطح ۱.۱۸۰ در کوتاه‌مدت اکنون محتمل به نظر می‌رسد. پوند: در انتظار داده‌های کلیدی با وجود تقویت یورو تحت تأثیر سیاست‌های بانک مرکزی اروپا، پوند توانسته جایگاه خود را حفظ کند. و در شرایط واگرایی سیاست‌های پولی، نرخ EURGBP را نمی‌توان ارزان دانست. امروز صبح برخی داده‌های اقتصادی بریتانیا برای ماه ژوئیه منتشر شد. تولید ناخالص داخلی ماهانه مطابق پیش‌بینی بود (۰ درصد ماهانه، ۰.۲ درصد سه‌ماهه در مقابل سه‌ماهه)، اما تولیدات صنعتی و تولیدات بخش ساخت به‌طور غیرمنتظره‌ای کاهش یافت. هیچ‌کدام از این داده‌ها تأثیر قابل‌توجهی بر سیاست‌های بانک مرکزی انگلیس ندارند. هفته آینده با انتشار داده‌های اشتغال و تورم شلوغ خواهد بود؛ دیدگاه ما (تیم تحلیل ING) درباره بانک مرکزی انگلیس (کاهش نرخ در نوامبر) انبساطی‌تر از بازار است و ما ریسک‌های صعودی برای EURGBP پیش‌بینی می‌کنیم. اما تا زمان انتشار این داده‌ها، احتمالاً EURGBP ترجیح می‌دهد در محدوده پایین ۰.۸۶ تا ۰.۸۷ باقی بماند تا اینکه به سمت بالاتر حرکت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کوچر، عضو بانک مرکزی اروپا: مسیر نرخ بهره نامشخص است

رابرت کوچر، عضو شورای حکام بانک مرکزی اروپا، اعلام کرده است که نرخ‌های بهره در نشست‌های آینده می‌توانند در هر دو جهت حرکت کنند؛ یعنی هم احتمال افزایش وجود دارد و هم کاهش، بسته به داده‌های اقتصادی پیش‌رو.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS، پیش‌بینی کاهش نرخ بهره بانک مرکزی اروپا را لغو کرد

موسسه  UBS اعلام کرده است که بانک مرکزی اروپا در سال ۲۰۲۵ نرخ بهره را بدون تغییر حفظ خواهد کرد. این پیش‌بینی در تضاد با برآورد قبلی این مؤسسه است که انتظار داشت در ماه دسامبر کاهش ۰.۲۵ درصدی نرخ بهره صورت گیرد. موسسه UBS اکنون انتظار دارد که نرخ بهره ۲٪ برای مدت طولانی حفظ شود و بانک مرکزی اروپا به‌دلیل شرایط تورمی و ریسک‌های خارجی، از هرگونه کاهش نرخ در آینده نزدیک خودداری کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کازاکس، عضو بانک مرکزی اروپا تأکید کرد رویکرد جلسه‌محور باید حفظ شود

مارتینز کازاکس، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که نشست ماه دسامبر از نظر محتوای تحلیلی بسیار غنی خواهد بود و پیش‌بینی‌های جدید نشان خواهد داد که آیا تورم از هدف ۲٪ منحرف شده و این انحراف تا چه حد پایدار و بزرگ است. او همچنین نوسانات نرخ ارز و جریان‌های تجاری چین را به‌عنوان ریسک‌های کلیدی برای چشم‌انداز تورم معرفی کرد. کازاکس تأکید کرد که بانک مرکزی باید به رویکرد جلسه‌به‌جلسه و وابستگی به داده‌ها پایبند بماند تا بتواند تصمیمات سیاستی را با دقت تنظیم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مولر، عضو بانک مرکزی اروپا: نرخ بهره در سطح مناسبی قرار دارد

مادیس مولر، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که نرخ‌های بهره فعلی در موقعیت مناسبی قرار دارند و نیازی به تغییر فوری در سیاست پولی دیده نمی‌شود. او تأکید کرد که سطح فعلی نرخ‌ها از روند بهبود اقتصادی در منطقه یورو حمایت می‌کند و فعلاً مانعی برای رشد محسوب نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازاکس، عضو بانک مرکزی اروپا: وضعیت تورم در منطقه یورو مطلوب است

مارتینز کازاکس، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که وضعیت تورم در منطقه یورو مطلوب است و در مسیر هدف‌گذاری‌شده قرار دارد. او همچنین تأکید کرد که کریستین لاگارد، رئیس بانک مرکزی اروپا، به‌روشنی اعلام کرده که بانک مرکزی نشانه‌ای از تنش اقتصادی در فرانسه مشاهده نمی‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلروی، عضو بانک مرکزی اروپا: ریسک‌های صعودی تورم کاهش یافته‌اند

فرانسوا ویلروی، رئيس بانک مرکزی فرانسه، اعلام کرد که چندین عضو شورا (بانک مرکزی اروپا) بر وجود ریسک‌های نزولی در چشم‌انداز تورم تأکید کرده‌اند. او افزود که احتمال کاهش مجدد نرخ بهره در نشست‌های آینده وجود دارد. ویلروی همچنین گفت که ریسک‌های صعودی تورم در حال حاضر کمتر از ریسک‌های نزولی هستند؛ موضوعی که می‌تواند مسیر سیاست پولی را در ماه‌های آینده تحت تأثیر قرار دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیمکاس، عضو بانک مرکزی اروپا: ریسک‌های تورمی همچنان بالا هستند

عضو شورای حکام بانک مرکزی اروپا، گدیمیناس سیمکاس، در اظهاراتی اعلام کرد که: تورم در سطح هدف‌گذاری‌شده تثبیت شده است. بازار کار در وضعیت مطلوبی قرار دارد. فعالیت اقتصادی سریع‌تر از پیش‌بینی‌های قبلی در حال رشد است. با این حال، ریسک‌های تورمی همچنان به‌طور قابل‌توجهی بالا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جی‌پی مورگان: کاهش نرخ بهره اروپا به دسامبر موکول شد

بانک سرمایه‌گذاری جی‌پی مورگان پیش‌بینی خود را درباره زمان کاهش بعدی نرخ بهره توسط بانک مرکزی اروپا تغییر داده و اعلام کرده است که این اقدام احتمالاً در ماه دسامبر انجام خواهد شد؛ در حالی که پیش‌تر انتظار می‌رفت این کاهش در ماه اکتبر صورت گیرد. این بازنگری پس از نشست اخیر بانک مرکزی اروپا انجام شده که در آن، لحن سیاست‌گذاری بانک نسبت به گذشته کمتر انبساطی (کمتر داویش) بود. اظهارات رئیس بانک مرکزی اروپا، کریستین لاگارد، نیز نشان داد که شورای حکام فعلاً تمایلی به کاهش فوری نرخ بهره ندارد و تصمیمات آتی به داده‌های اقتصادی وابسته خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پاتسالیدس، عضو بانک مرکزی اروپا: احتمال افزایش نرخ بهره وجود دارد

پاتسالیدس، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که در شرایط فعلی، حفظ آمادگی سیاستی و استفاده محتاطانه از ابزارهای پولی اقدامی منطقی است. او افزود که با توجه به داده‌های اقتصادی و روند تورم، احتمال دارد که حرکت بعدی در نرخ‌های بهره به‌سمت افزایش باشد. پاتسالیدس، اعلام کرد که بانک مرکزی می‌تواند بدون نیاز به کاهش بیشتر نرخ بهره، به هدف تورمی ۲٪ دست یابد. او تأکید کرد که تا زمانی که شوک اقتصادی جدیدی رخ ندهد، نیازی به اقدام فوری وجود ندارد. پاتسالیدس همچنین گفت که پیش‌بینی تورم برای سال ۲۰۲۷ با برآوردهای قبلی مطابقت دارد و ریسک‌های مرتبط با چشم‌انداز تورم در حال حاضر متوازن هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منابع مطلع بانکی: بحث کاهش نرخ بهره در ECB به دسامبر موکول می‌شود

منابع آگاه در بانک مرکزی اروپا به رویترز اعلام کردند که اگرچه بحث کاهش نرخ بهره پایان نیافته، اما ماه اکتبر برای چنین تصمیمی بسیار زودهنگام خواهد بود و گفت‌وگوهای جدی در این خصوص به احتمال زیاد در دسامبر انجام خواهد شد. در حال حاضر، بازار تنها حدود ۱۸ درصد احتمال برای کاهش نرخ بهره در نشست دسامبر در نظر گرفته است. با این حال، انتشار داده‌های ضعیف اقتصادی یا کاهش محسوس تورم می‌تواند این برآورد را تغییر دهد. انتشار این گزارش تأثیر قابل توجهی بر بازار ارز نداشت و یورو همچنان در محدوده اوج روزانه معامله می‌شود؛ جایی که در برابر دلار آمریکا حدود ۵۰ پیپ تقویت شده و به سطح ۱.۱۷۴۴ رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شانس کاهش دوباره نرخ بهره ECB در سال آینده به ۵۰٪ کاهش یافت

پس از نشست امروز بانک مرکزی اروپا (ECB) و کنفرانس خبری کریستین لاگارد، بازارها برآورد خود از ادامه چرخه کاهش نرخ بهره در سال آینده را تعدیل کردند. بر اساس داده‌های معاملات فیوچرز نرخ بهره، احتمال یک کاهش دیگر در سال ۲۰۲۶ که پیش از نشست حدود ۶۰٪ برآورد می‌شد، اکنون به نزدیکی ۵۰٪ رسیده است؛ به عبارت دیگر، چشم‌انداز سیاستی بانک مرکزی اروپا بیش از هر زمان دیگری به یک «پرتاب سکه» شباهت دارد. تغییر در انتظارات بازار پیش از کنفرانس خبری، بازارها برای نشست ژوئیه ۲۰۲۶ حدود ۱۲.۲ واحد پایه کاهش نرخ بهره را قیمت‌گذاری کرده بودند. اما لحن خوش‌بینانه لاگارد نسبت به رشد اقتصادی، انتظارات را به‌طور محسوسی کاهش داد. برای باقیمانده سال ۲۰۲۵ نیز احتمال کاهش نرخ بهره از ۴۰٪ به حدود ۲۴٪ تنزل یافت. واکنش یورو یورو در ابتدا نسبت به تصمیم سیاستی کمی تضعیف شد، اما در ادامه مسیر خود را تغییر داد و حدود ۴۵ پیپ بالاتر از سطوح پیش از نشست ECB معامله شد. این تغییر زمانی رخ داد که لاگارد توازن ریسک‌های اقتصادی را از «منفی» به «خنثی» ارتقا داد، نشانه‌ای از اعتماد بیشتر سیاست‌گذاران به پایداری رشد منطقه یورو. چشم‌انداز پیش‌رو با توجه به داده‌های اقتصادی اخیر و سیگنال‌های ارائه‌شده، به‌نظر می‌رسد بانک مرکزی اروپا فعلاً تمایل دارد در موقعیت فعلی باقی بماند و از اتخاذ سیاست‌های انبساطی جدید خودداری کند. با این حال، داده‌های رشد و تورم در ماه‌های آینده نقش کلیدی در تعیین سرنوشت چرخه کاهش نرخ بهره خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: تورم زیربنایی با هدف ۲ درصدی بانک مرکزی هم‌راستا هستند

کریستین لاگارد، رئیس بانک مرکزی اروپا، پس از نشست این نهاد اعلام کرد اقتصاد منطقه یورو همچنان از پایداری تقاضای داخلی برخوردار است. او گفت داده‌های تولید ناخالص داخلی بازتابی از جلوکشیدن فعالیت‌ها در سه‌ماهه نخست سال است و آخرین نظرسنجی‌ها نیز رشد در بخش‌های صنعت و خدمات را نشان می‌دهند. لاگارد تأکید کرد بازار کار همچنان نقطه اتکای اقتصاد اروپاست و سرمایه‌گذاری نیز باید از طریق هزینه‌های دولتی تقویت شود. وی در عین حال هشدار داد که تعرفه‌های بالاتر، تقویت ارزش یورو و افزایش رقابت می‌تواند مانعی در مسیر رشد باشد، هرچند این موانع از سال آینده فروکش خواهند کرد. رئیس بانک مرکزی اروپا همچنین به توافق‌های تجاری اخیر اشاره کرد که سطحی از اطمینان را به اقتصاد بازگردانده‌اند، هرچند اثرات واقعی آن‌ها تنها در گذر زمان مشخص خواهد شد. کریستین لاگارد، رئیس بانک مرکزی اروپا، اظهار داشت موانع رشد اقتصادی سال آینده فروکش خواهند کرد. او تأکید کرد که پیگیری توصیه‌های مندرج در گزارش ماریو دراگی برای تقویت اقتصاد اروپا ضروری است. وی افزود شاخص‌های تورم زیربنایی با هدف ۲ درصدی بانک مرکزی هم‌راستا هستند و داده‌های پیش‌نگر نشان می‌دهند رشد دستمزدها در مسیر کاهش قرار دارد. به گفته لاگارد، کاهش شتاب دستمزدها موجب مهار فشارهای قیمتی داخلی خواهد شد و در نهایت تورم هسته تحت تأثیر افت هزینه‌های نیروی کار و تقویت یورو کاهش خواهد یافت. رئیس بانک مرکزی اروپا خاطرنشان کرد چشم‌انداز تورم در شرایط کنونی بیش از حالت معمول با عدم قطعیت همراه است. او همچنین هشدار داد که تقویت بیشتر یورو می‌تواند تورم را بیش از حد انتظار کاهش دهد. او  تأکید کرد که منطقه یورو همچنان در وضعیت مناسبی قرار دارد و گفت سطح تورم در جایگاهی است که بانک مرکزی انتظار دارد و اقتصاد داخلی نیز نشانه‌های پایداری و تاب‌آوری از خود نشان می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک مرکزی اروپا پیش‌بینی تورم را افزایش داد؛ یورو اندکی افت کرد

بانک مرکزی اروپا در گزارش جدید خود، پیش‌بینی تورم سال‌های ۲۰۲۵ و ۲۰۲۶ را اندکی افزایش داده و برآورد تورم سال ۲۰۲۷ را کاهش داده است. تورم سال ۲۰۲۵ اکنون ۲.۱٪ پیش‌بینی شده که بالاتر از برآورد قبلی ۲.۰٪ است. تورم سال ۲۰۲۶ نیز به ۱.۷٪ افزایش یافته، در حالی که تورم سال ۲۰۲۷ به ۱.۹٪ کاهش یافته است. در بخش رشد اقتصادی، برآورد سال ۲۰۲۵ به ۱.۲٪ اصلاح شده اما پیش‌بینی سال ۲۰۲۶ کاهش یافته و سال ۲۰۲۷ بدون تغییر باقی مانده است. در واکنش به این داده‌ها، یورو حدود ۲۵ پیپ افت کرده و بازارها منتظر کنفرانس خبری رئیس بانک مرکزی اروپا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی اروپا برای جلسه ۱۱ سپتامبر ۲۰۲۵ منتشر شد

شورای حکام بانک مرکزی اروپا  در نشست ۱۱ سپتامبر تصمیم گرفت سه نرخ کلیدی بهره را بدون تغییر حفظ کند. تورم فعلی در حدود هدف میان‌مدت ۲٪ قرار دارد و ارزیابی بانک از چشم‌انداز تورمی نسبت به ماه ژوئن تغییر چندانی نکرده است.  پیش‌بینی‌های جدید بانک مرکزی اروپا تورم کل (CPI): سال ۲۰۲۵: ۲.۱٪ سال ۲۰۲۶: ۱.۷٪ سال ۲۰۲۷: ۱.۹٪ تورم هسته‌ (بدون انرژی و غذا): سال ۲۰۲۵: ۲.۴٪ سال ۲۰۲۶: ۱.۹٪ سال ۲۰۲۷: ۱.۸٪ رشد اقتصادی منطقه یورو: سال ۲۰۲۵: ۱.۲٪ (اصلاح‌شده از ۰.۹٪) سال ۲۰۲۶: ۱.۰٪ سال ۲۰۲۷: ۱.۳٪ بانک مرکزی اعلام کرد که تصمیمات آتی درباره نرخ بهره بر اساس داده‌های اقتصادی و مالی جدید، ارزیابی ریسک‌ها، و قدرت انتقال سیاست پولی اتخاذ خواهد شد. هیچ مسیر مشخصی برای نرخ بهره از پیش تعیین نشده است.  نرخ‌های کلیدی بانک مرکزی اروپا نرخ سپرده: ۲.۰۰٪ نرخ عملیات بازپرداخت اصلی: ۲.۱۵٪ نرخ تسهیلات اعتباری حاشیه‌ای: ۲.۴۰٪  برنامه‌های خرید دارایی: برنامه خرید دارایی (APP) و برنامه اضطراری خرید در دوران کرونا (PEPP) با سرعتی قابل پیش‌بینی در حال کاهش هستند و بانک دیگر سرمایه‌های سررسیدشده را بازسرمایه‌گذاری نمی‌کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اروپا نرخ بهره خود را در 2.15 درصد ثابت نگه داشت

بانک مرکزی اروپا مطابق انتظارات نرخ بهره خود را بدون تغییر باقی گذاشت. انتظارات 2.15 درصد قبلی 2.15 درصد نرخ سپرده‌گذاری (Deposit Rate) در 2.0 درصد ثابت ماند. انتظارات 2.0 درصد قبلی 2.0 درصد  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر