TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جهش بهره‌وری نیروی کار آمریکا به بالاترین سطح دو سال اخیر؛ سیگنالی مهم برای تورم، سیاست پولی و بازارها

بهره‌وری نیروی کار در ایالات متحده در سه‌ماهه سوم سال با جهشی قابل‌توجه به سریع‌ترین نرخ رشد خود طی دو سال گذشته رسید؛ تحولی که نشانه‌ای مهم از افزایش کارایی بنگاه‌ها و همزمان عاملی کاهنده برای فشارهای تورمی ناشی از دستمزدها به شمار می‌رود. داده‌های تازه اداره آمار کار آمریکا نشان می‌دهد که تولید به‌ازای هر ساعت کار در بخش غیرکشاورزی با نرخ سالانه ۴.۹ درصد رشد کرده است؛ رشدی که پس از بازنگری صعودی رشد سه‌ماهه دوم به ۴.۱ درصد رخ داده و تصویر پویاتری از سمت عرضه اقتصاد ترسیم می‌کند. این افزایش بهره‌وری در حالی رخ داده که اقتصاد آمریکا در سه‌ماهه سوم سریع‌ترین رشد خود طی دو سال اخیر را تجربه کرده و در عین حال نشانه‌هایی از سرد شدن بازار کار نیز مشاهده می‌شود. همزمان، هزینه نیروی کار به ازای هر واحد تولید ۱.۹ درصد کاهش یافته است؛ کاهشی که پس از افت مشابه در فصل قبل رخ داده و نخستین بار از سال ۲۰۱۹ است که این شاخص دو فصل پیاپی کاهش می‌یابد. این ترکیب نادر؛ رشد قوی تولید همراه با افت هزینه‌های نیروی کار، بیانگر نوعی دوپارگی در اقتصاد است؛ جایی که فعالیت اقتصادی شتاب دارد اما بازار کار در حال تعدیل تدریجی است. داده‌های تکمیلی بازار کار نیز این تصویر دوگانه را تأیید می‌کند. درخواست‌های اولیه بیمه بیکاری در هفته منتهی به سوم ژانویه با افزایش ۸ هزار واحدی به ۲۰۸ هزار نفر رسید که اندکی کمتر از انتظار بازار بود و همچنان در سطوحی سازگار با نرخ پایین اخراج‌ها قرار دارد. در مقابل، تعداد افرادی که همچنان از مزایای بیکاری استفاده می‌کنند به ۱.۹۱ میلیون نفر افزایش یافت؛ نشانه‌ای از آنکه خروج از بیکاری ممکن است اندکی دشوارتر شده باشد. با این حال، این ارقام در این مقطع از سال معمولاً نوسان‌پذیرند و باید با احتیاط تفسیر شوند. افزایش بهره‌وری نه‌تنها به مهار فشار دستمزدها کمک می‌کند، بلکه به شرکت‌ها امکان می‌دهد اثر افزایش تعرفه‌های وارداتی را نیز تا حدی خنثی کنند. موج سرمایه‌گذاری در فناوری، به‌ویژه در حوزه هوش مصنوعی، و همچنین مشوق‌های سرمایه‌گذاری پیش‌بینی‌شده در بسته سیاستی دولت ترامپ، این مسیر را تقویت کرده است. شرکت‌ها با اتکا به فناوری‌های جدید می‌توانند با نیروی انسانی محدودتر، سطح تولید بالاتری را حفظ کنند؛ روندی که هم کارایی را افزایش می‌دهد و هم ساختار هزینه‌ها را بهبود می‌بخشد. از منظر سیاست پولی، این تحولات خبر خوشی برای فدرال رزرو محسوب می‌شود. هزینه‌های نیروی کار بزرگ‌ترین مؤلفه هزینه‌ای بسیاری از بنگاه‌هاست و مهار رشد آن به‌طور مستقیم فشارهای تورمی را محدود می‌کند. به گفته کارل واینبرگ، اقتصاددان ارشد مؤسسه High Frequency Economics، روند سالانه هزینه‌های نیروی کار کاملاً با هدف تورمی ۲ درصدی سازگار است و به‌وضوح نشان می‌دهد که دستمزدها عامل اصلی افزایش قیمت‌ها نیستند. در حالی که انتظار می‌رود با سردتر شدن بازار کار، رشد دستمزدها نیز آرام‌تر شود، برخی نشانه‌ها حاکی از آن است که بازار کار در پایان سال کمی جان گرفته است. طبق داده‌های ADP، استخدام در شرکت‌های آمریکایی در ماه دسامبر ۴۱ هزار نفر افزایش یافته است و شاخص استخدام در بخش خدمات نیز سریع‌ترین رشد خود از فوریه را ثبت کرده است. افزون بر این، گزارش مؤسسه Challenger, Gray & Christmas نشان می‌دهد اعلام تعدیل نیرو به پایین‌ترین سطح از ژوئیه ۲۰۲۴ رسیده و تمایل به استخدام در بالاترین سطح برای ماه دسامبر از سال ۲۰۲۲ تاکنون قرار دارد. گزارش رسمی اشتغال دولت که قرار است روز جمعه منتشر شود، تصویر دقیق‌تری از پایداری این روند ارائه خواهد داد. جزئیات گزارش بهره‌وری نیز بر قدرت سمت عرضه دلالت دارد. تولید در سه‌ماهه سوم با نرخ سالانه ۵.۴ درصد رشد کرده که اندکی بالاتر از رشد ۵.۲ درصدی سه‌ماهه قبل است. ساعات کار تنها ۰.۵ درصد افزایش یافته، در حالی که دستمزد اسمی ساعتی ۲.۹ درصد رشد کرده است. با در نظر گرفتن تورم، جبران خدمات واقعی کارکنان حتی اندکی کاهش یافته و با نرخ سالانه ۰.۲ درصد افت کرده است؛ نشانه‌ای از آنکه افزایش قدرت تولیدی اقتصاد از مسیر بهره‌وری، نه فشار دستمزدی، حاصل شده است. ✔️  بیشتر بخوانید: کوچک‌ترین کسری تجاری آمریکا از ۲۰۰۹؛ سیگنالی مهم برای رشد اقتصادی و مسیر دلار در مجموع، شتاب‌گیری بهره‌وری در آمریکا نشان می‌دهد که اقتصاد این کشور وارد مرحله‌ای شده که می‌تواند همزمان رشد کند و فشارهای تورمی را مهار کند، وضعیتی که اگر پایدار بماند، معادلات سیاست پولی، بازار اوراق قرضه، سهام و حتی ارز را به‌طور معناداری دگرگون خواهد کرد. این همان ترکیبی است که سیاست‌گذاران سال‌ها در پی آن بوده‌اند: رشد بدون تورم. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کوچک‌ترین کسری تجاری آمریکا از ۲۰۰۹؛ سیگنالی مهم برای رشد اقتصادی و مسیر دلار

داده‌های تجاری ایالات متحده در ماه اکتبر تصویری غافلگیرکننده و به‌مراتب قوی‌تر از انتظارات اقتصاددانان ارائه داد؛ به‌طوری‌که کسری تراز تجاری آمریکا به ۲۹.۴ میلیارد دلار کاهش یافت، در حالی که بازار انتظار رقمی نزدیک به ۵۸.۹ میلیارد دلار را داشت. این پایین‌ترین سطح کسری تجاری آمریکا از سال ۲۰۰۹ تاکنون محسوب می‌شود و بلافاصله نگاه تحلیل‌گران را به بازنگری صعودی در برآوردهای رشد اقتصادی سه‌ماهه سوم معطوف کرد. بر اساس داده‌های اصلاح‌شده، کسری تجاری ماه قبل از ۵۲.۸ میلیارد دلار به ۴۸.۱ میلیارد دلار تعدیل شد و در بخش کالا، کسری تجاری به ۵۸.۶ میلیارد دلار کاهش یافت؛ رقمی که در مقایسه با کسری ۷۷.۷ میلیارد دلاری پیشین، بهبود معناداری را نشان می‌دهد. این تحول بازتابی از پدیده‌ای است که بسیاری از اقتصاددانان آن را «بازپرداخت پیش‌دستانه» می‌نامند؛ یعنی افزایش واردات در ابتدای سال برای پیشگیری از ریسک‌های تجاری، که اکنون اثر معکوس آن در آمارها نمایان شده است. بازار فارکس نیز به این داده‌ها بی‌تفاوت نماند. دلار آمریکا در واکنش اولیه تقویت شد و جفت‌ارز USDJPY کمی رشد کرد؛ حرکتی که نشان می‌دهد بازارها در حال عبور از نوسانات پرتنش سال ۲۰۲۵ هستند و بیش از گذشته تمرکز خود را بر مسیر اقتصاد آمریکا در سال ۲۰۲۶ قرار داده‌اند. بهبود قابل توجه تراز تجاری، مستقیماً به رشد تولید ناخالص داخلی کمک می‌کند و از همین رو انتظار می‌رود در روزهای آینده شاهد ارتقای محسوس پیش‌بینی‌های GDP سه‌ماهه سوم باشیم. همزمان با داده‌های تجاری، گزارش بهره‌وری نیروی کار آمریکا نیز منتشر شد و آن هم تصویری به‌مراتب قوی‌تر از پیش‌بینی‌ها ارائه داد. بهره‌وری در سه‌ماهه سوم با رشد ۴.۹ درصدی همراه شد، در حالی که انتظار بازار تنها ۳ درصد بود. افزون بر این، رقم سه‌ماهه قبل نیز از ۲.۴ درصد به ۴.۱ درصد بازنگری شد. در سوی دیگر، هزینه نیروی کار به ازای هر واحد تولید (Unit Labor Costs) ۱.۹ درصد کاهش یافت؛ در حالی که پیش‌بینی‌ها از افزایش یک‌درصدی حکایت داشتند. اگرچه اندازه‌گیری بهره‌وری همواره با عدم قطعیت همراه است، اما مجموعه این داده‌ها بدون تردید خبر مثبتی برای اقتصاد آمریکا محسوب می‌شود. تداوم چنین روندی می‌تواند این استدلال را تقویت کند که حتی در شرایط رشد اقتصادی بالاتر، فشارهای تورمی از مسیر دستمزدها محدود باقی بماند؛ عاملی که در نهایت می‌تواند به توجیه نرخ‌های بهره پایین‌تر منجر شود. در این میان، نقش هوش مصنوعی احتمالاً تنها بخشی از این جهش بهره‌وری را توضیح می‌دهد، اما وعده اصلی AI دقیقاً در همین نقطه نهفته است: امکان دستیابی مداوم به رشدهای بالای بهره‌وری. با این حال، چالش بالقوه آنجاست که بخشی از این افزایش بهره‌وری ممکن است از مسیر تعدیل نیروی کار حاصل شود؛ موضوعی که در نهایت می‌تواند قدرت خرید مصرف‌کنندگان را تضعیف کند، آن هم در اقتصادی که موتور اصلی آن مصرف خانوارهاست. در کانادا نیز داده‌های تجاری اکتبر تصویری بهتر از انتظار ارائه دادند. کسری تراز تجاری این کشور به ۵۸۰ میلیون دلار محدود شد، در حالی که بازار انتظار کسری ۱.۳۶ میلیارد دلاری را داشت. صادرات با رشد ۳.۴ درصدی به ۶۵.۶ میلیارد دلار رسید و واردات نیز ۲.۱ درصد افزایش یافت و به ۶۶.۲ میلیارد دلار صعود کرد. این ارقام نشان می‌دهد که تجارت خارجی کانادا، علی‌رغم فضای مبهم پیرامون آینده توافق USMCA، همچنان از پویایی نسبی برخوردار است. نکته قابل توجه آن است که تمامی این آمارها با تأخیر قابل‌توجهی منتشر شدند؛ تأخیری که مستقیماً به تعطیلی دولت آمریکا بازمی‌گردد. از همین رو، بازارها در تفسیر این داده‌ها هم‌زمان دو نگاه دارند: از یک سو، ارقام منتشرشده تصویر مثبتی از تجارت و بهره‌وری ارائه می‌دهد و از سوی دیگر، این پرسش مطرح است که تا چه اندازه این بهبودها پایدار خواهند بود. ✔️  بیشتر بخوانید: شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی در مجموع، ترکیب کسری تجاری به‌مراتب کمتر از انتظار، رشد قوی بهره‌وری و کاهش هزینه‌های نیروی کار، روایتی نسبتاً سازنده از اقتصاد آمریکا در آستانه ورود به سال ۲۰۲۶ ترسیم می‌کند. اگر این روندها در داده‌های آتی نیز تأیید شوند، می‌توانند معادلات بازارها را  از دلار و اوراق قرضه گرفته تا سیاست پولی فدرال رزرو، به‌طور معناداری تحت تأثیر قرار دهند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا اعوجاج گزارش اشتغال آمریکا به داده‌های دسامبر هم سرایت می‌کند؟ آنچه باید پیش از انتشار NFP زیر نظر داشت

با بازگشت انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) به روال معمول (یعنی نخستین جمعه هر ماه) نگاه بازارها بار دیگر به یکی از مهم‌ترین داده‌های تقویم اقتصادی دوخته شده است. گزارش ماه نوامبر که به دلیل طولانی‌ترین تعطیلی دولت فدرال آمریکا با تأخیر و در میانه دسامبر منتشر شد، نه‌تنها از نظر زمانی بلکه از منظر کیفیت داده‌ها نیز با ابهام‌های جدی همراه بود. اکنون این پرسش مطرح است که آیا این اختلال‌ها می‌توانند به گزارش دسامبر که قرار است فردا منتشر شود نیز سرایت کنند یا خیر. یکی از مهم‌ترین متغیرهایی که باید با دقت رصد شود، نرخ مشارکت در نظرسنجی خانوارها است؛ شاخصی که طی دو دهه گذشته روندی نزولی داشته اما در گزارش نوامبر به شکلی غیرمنتظره به پایین‌ترین سطح ثبت‌شده در تاریخ سقوط کرد. این نرخ به ۶۴ درصد کاهش یافت، در حالی که در ماه سپتامبر ۶۸.۹ درصد بود. (گزارش اکتبر اساساً منتشر نشد.) همین افت شدید باعث شد اداره آمار کار آمریکا (BLS) یک روز پیش از انتشار گزارش نوامبر هشدار دهد که خطای استاندارد نرخ بیکاری بالاتر از حد معمول خواهد بود؛ عاملی که اعتبار آماری داده‌ها را تا حدی زیر سؤال برد. با توجه به اینکه این بار شرایط به ظاهر «عادی» شده و دولت فدرال در وضعیت تعطیلی قرار ندارد، انتظار می‌رود نرخ پاسخ‌دهی نظرسنجی خانوار بهبود یابد و برخی از مشکلات فنی گزارش پیشین برطرف شود. با این حال، بازارها نمی‌توانند این فرض را بدون تردید بپذیرند. تجربه نوامبر نشان داد که اختلال‌های آماری می‌توانند حتی در داده‌هایی با بالاترین درجه اهمیت نیز ظاهر شوند و اثرگذاری معناداری بر برداشت سیاستی فدرال رزرو داشته باشند. از این رو، حتی نشانه‌های کوچک از تداوم این ناهنجاری‌ها در گزارش دسامبر می‌تواند واکنش بازارها را تشدید کند. در کنار مسائل آماری، عوامل ساختاری‌تری نیز وجود دارند که ممکن است تصویر بازار کار را در دسامبر تحت تأثیر قرار دهند. تحلیلگران جی‌پی مورگان به نکته‌ای ظریف اما مهم اشاره کرده‌اند: با وجود پایان تعطیلی دولت در بخشی از هفته مرجع نظرسنجی نوامبر، تعدادی از کارکنان فدرال همچنان خود را «در مرخصی موقت» اعلام کرده بودند. بازگشت این گروه به وضعیت شغلی عادی در دسامبر می‌تواند به‌تنهایی نرخ بیکاری را حدود ۴ واحد پایه کاهش دهد. این موضوع اهمیت ویژه‌ای دارد، چرا که نرخ بیکاری در نوامبر با جهشی محسوس به ۴.۵۶ درصد رسید و به یکی از نقاط تمرکز اصلی بازارها تبدیل شد. اجماع بازار برای دسامبر، بهبود بسیار جزئی نرخ بیکاری تا محدوده ۴.۵ درصد (پس از گرد کردن) است، اما روند کلی پیام روشنی دارد: بیکاری در حال افزایش است و بازار کار آمریکا به‌تدریج نشانه‌های فرسایش را بروز می‌دهد. از این منظر، ریسک‌ها همچنان به سمت اعداد بالاتر متمایل‌اند. اگر نرخ بیکاری به محدوده ۴.۷ درصد نزدیک شود، این می‌تواند پیامدهای قابل‌توجهی برای چشم‌انداز سیاست پولی فدرال رزرو داشته باشد و انتظارات مربوط به زمان و سرعت کاهش نرخ بهره را دستخوش بازنگری کند. عامل تازه‌ای که این بار به معادله اضافه می‌شود و در گزارش نوامبر حضور نداشت، وضعیت آب‌وهوایی است. دماهای پایین‌تر از میانگین در دوره مرجع گزارش دسامبر ممکن است اثر محدودی بر آمار اشتغال بگذارند؛ هرچند این تأثیر معمولاً در ماه‌های ژانویه و فوریه پررنگ‌تر دیده می‌شود. با این حال، در شرایطی که بازارها نسبت به هر نشانه‌ای از ضعف بازار کار حساس شده‌اند، حتی اثرات جزئی آب‌وهوایی نیز می‌توانند در تفسیر داده‌ها بزرگ‌نمایی شوند. ✔️  بیشتر بخوانید: بازتوازن شاخص کالایی بلومبرگ؛ فشار فروش ۱۴ میلیارد دلاری بر طلا و نقره و نگاه‌ها به سوی کاکائو در جمع‌بندی، بازگشت انتشار NFP به تقویم عادی لزوماً به معنای رفع کامل همه مشکلات نیست. تجربه ماه گذشته نشان داد که کیفیت داده‌ها، جزئیات فنی و عوامل موقتی می‌توانند نقشی تعیین‌کننده در شکل‌دهی روایت بازار ایفا کنند. بنابراین، در مواجهه با گزارش اشتغال دسامبر، صرف نگاه به عدد نهایی کافی نخواهد بود؛ بلکه بررسی دقیق نرخ مشارکت، ترکیب شغلی، تغییرات بیکاری و حتی زمینه‌های آماری پشت داده‌ها، برای درک درست پیام این گزارش و پیامدهای آن برای فدرال رزرو و بازارهای مالی ضروری است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار آمریکا در برابر نفت ارزان ایستاد؛ نگاه‌ها به حکم تعرفه‌ها

در یک نگاه دلار آمریکا با وجود افت قیمت نفت، همچنان مقاوم مانده است حکم تعرفه‌ها در دیوان عالی ممکن است باعث تقویت دلار شود احتمال مداخله بانک مرکزی دانمارک در جفت‌ارز EURDKK به دلیل ریسک گرینلند انتشار داده‌های اقتصادی آمریکا تاکنون جهت‌گیری مشخصی برای بازار فارکس ایجاد نکرده است. انتظار می‌رود گزارش اشتغال روز جمعه و حکم احتمالی دیوان عالی درباره تعرفه‌ها، اثر منفی کاهش قیمت نفت بر دلار را جبران کنند. در اروپا نیز نگاه‌ها به تحولات ژئوپلیتیک از گرینلند تا اوکراین دوخته شده است؛ جایی که یورو تحت فشار ریسک‌های سیاسی و مداخلات احتمالی بانک مرکزی دانمارک قرار دارد. دلار آمریکا: مقاومت در برابر نفت ارزان داده‌های اقتصادی روز گذشته آمریکا ترکیبی از نتایج مثبت و منفی داشتند و نتوانستند محرک تازه‌ای برای دلار باشند: گزارش ADP نزدیک به پیش‌بینی‌ها و در سطح ۴۱ هزار بود. هرچند قدرت پیش‌بینی آن محدود است، اما باعث شده بازار انتظار داشته باشد داده‌های جمعه برای کاهش بیشتر نرخ‌های فدرال رزرو کافی نباشد. در مقابل، گزارش فرصت‌های شغلی نوامبر ضعیف بود و اثر مثبت شاخص خدمات ISM را خنثی کرد. امروز بازارها منتظر داده‌های Challenger درباره تعدیل نیرو و آمار هفتگی مدعیان بیمه بیکاری هستند؛ داده‌هایی که در پایان دسامبر کاهش غافلگیرکننده‌ای داشتند. با وجود افت قیمت نفت، دلار همچنان مقاوم مانده است؛ زیرا بازارهای کالایی برنامه‌های ترامپ برای عرضه نفت ونزوئلا را جدی گرفته‌اند. با این حال، پس از عبور از ریسک گزارش NFP، کاهش قیمت نفت می‌تواند مانع از ادامه رشد دلار شود. دیوان عالی آمریکا و ریسک تعرفه‌ها بازارها چشم‌انتظار حکم دیوان عالی درباره تعرفه‌ها هستند. اجماع فعلی بر صدور حکم منفی است که می‌تواند به تقویت دلار منجر شود؛ زیرا اثر تعرفه‌ها بر بازار کار بیشتر از تورم بوده و واکنش بازار می‌تواند بازتسعیر سیاست‌های فدرال رزرو را به سمت موضعی سخت‌تر سوق دهد. قرار است روز دوشنبه ۱۲ ژانویه در یک وبینار درباره این حکم و پیامدهای آن بحث شود. یورو: زیر سایه ژئوپلیتیک با وجود تورم پایین‌تر از پیش‌بینی در آلمان، داده‌های کلی منطقه یورو مطابق اجماع ۲٪ باقی ماند. همان‌طور که تحلیلگران اشاره کرده‌اند، حتی اندکی کمتر از پیش‌بینی نیز باعث تغییر جدی در انتظارات سیاستی نمی‌شد؛ زیرا ارتباطات اخیر بانک مرکزی اروپا همچنان لحن سخت‌گیرانه دارد. تمرکز اصلی یورو اکنون بر ژئوپلیتیک است: گرینلند: آمریکا و دانمارک هفته آینده دیدار خواهند داشت تا درباره معاملات تجاری احتمالی برای حضور اقتصادی آمریکا در این جزیره گفت‌وگو کنند. دولت ترامپ حتی تهدید به مداخله نظامی را مطرح کرده، هرچند فعلاً بازار واکنش چندانی نشان نداده است. اوکراین: بریتانیا و فرانسه توافق کرده‌اند در صورت دستیابی به صلح، نیرو اعزام کنند. تاکنون یورو واکنش چندانی به این پیشرفت‌های جزئی نشان نداده است. جفت‌ارز EURDKK جفت‌ارز EURDKK در سمت قوی معامله می‌شود اما تنها حدود ۰.۱۵٪ بالاتر از سطح تثبیت ۷.۴۶۰ است. بانک مرکزی دانمارک دامنه ±۲.۲۵٪ را مجاز می‌داند، هرچند انحراف‌ها معمولاً کمتر از ۰.۵٪ هستند. احتمال دارد بانک مرکزی در حال خرید کرون دانمارک باشد؛ در سال‌های ۲۰۱۹-۲۰ نیز مداخلات ارزی در همین سطوح انجام شد. عبور قاطع از سطح ۷.۴۷۴۰ که در سال‌های ۲۰۱۹-۲۰ به شدت دفاع شد، می‌تواند نشانه‌ای هشداردهنده باشد. جمع‌بندی دیدگاه کوتاه‌مدت نسبت به EURUSD همچنان خنثی است و سطح ۱.۱۷۰ منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

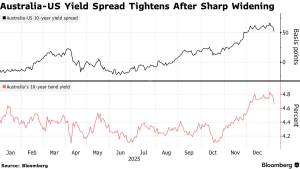
در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس هشدار می‌دهد که نوسانات شدید قیمت نقره احتمالاً ادامه خواهد داشت

گلدمن ساکس به تازگی اعلام کرده که نوسانات شدید قیمت نقره احتمالاً همچنان ادامه خواهد داشت. این پیش‌بینی به دلیل ذخایر به طور مداوم کم در بازار و حساسیت بالای قیمت‌ها به تغییرات جابه‌جایی‌ها مطرح شده است. نقره در سال 2025 با افزایش قابل توجهی مواجه شد و حدود 138 درصد رشد کرد. این افزایش ناشی از ورود سرمایه‌گذاران خصوصی، انتظارات از کاهش نرخ بهره فدرال رزرو و تقاضای فزاینده برای تنوع در سبد سرمایه‌گذاری بود. اما گلدمن ساکس تأکید می‌کند که نوسانات قیمت تنها به دلیل تقاضا نیست. کمبود نقدینگی در لندن، جایی که قیمت‌های جهانی تعیین می‌شود، باعث شده که حتی تغییرات کوچک در موقعیت‌ها تأثیر زیادی بر قیمت‌ها داشته باشد. گلدمن همچنین به این نکته اشاره می‌کند که گمانه‌زنی‌ها در مورد اقدامات تجاری ایالات متحده در سال گذشته باعث شد تا بازار به سمت انتقال نقره فیزیکی به ایالات متحده حرکت کند، حتی اگر این فلز در نهایت از تعرفه‌ها معاف شده باشد. این جابه‌جایی، موجودی‌ها را از انبارهای لندن تخلیه کرده و بازار را به شدت به تغییرات تقاضا حساس‌تر کرده است. به همین دلیل، کشش قیمت به شدت افزایش یافته است؛ به طوری که تقاضای خالص 1,000 تن در هفته اکنون می‌تواند قیمت‌ها را نزدیک به 7 درصد تغییر دهد. این شرایط باعث شده که نوسانات قیمت در ماه‌های اخیر به شدت افزایش یابد. در حالی که ETFهای نقره از این افزایش بهره‌مند شده‌اند، گلدمن به سرمایه‌گذاران هشدار می‌دهد که نوسانات می‌تواند به هر دو سمت حرکت کند و نباید به راحتی به پیش‌بینی سودهای اخیر اعتماد کرد. به علاوه، اقدام چین برای معرفی کنترل‌های صادراتی بر روی محموله‌های نقره از ژانویه، می‌تواند به نوسانات بیشتر دامن بزند و عرضه را محدود کند، حتی اگر عدم قطعیت در سیاست‌های تجاری ایالات متحده کاهش یابد. در نهایت، گلدمن ساکس نتیجه‌گیری می‌کند که تا زمانی که موجودی‌ها بازسازی نشوند و نقدینگی به حالت عادی برنگردد، قیمت‌های نقره احتمالاً به شدت واکنش‌پذیر باقی خواهند ماند. این وضعیت می‌تواند فرصت‌هایی را برای سرمایه‌گذاران با تحمل نوسانات ایجاد کند، اما برای کسانی که به دنبال ثبات هستند، چالش‌هایی به همراه خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط تاریخی شاخص تنش اوراق پرریسک در آمریکا؛ آرامش کم‌سابقه یا هشدار یک ریسک پنهان؟

شاخص «تنش اوراق با بازدهی بالا» فدرال رزرو نیویورک به ۰.۰۶ واحد رسیده؛ رقمی که به‌عنوان کمترین سطح ثبت‌شده در تاریخ شناخته می‌شود. این شاخص میزان استرس در بازار اوراق پرریسک (Junk Bonds) را می‌سنجد و عواملی مانند نقدشوندگی، سلامت عملکرد بازار و سهولت استقراض شرکت‌ها را اندازه‌گیری می‌کند. کاهش این شاخص به چنین سطحی نشان می‌دهد که بازار بدهی شرکت‌ها در آمریکا در حال تجربه آرام‌ترین دوره چند دهه اخیر است و شرکت‌ها به‌طور بی‌سابقه‌ای به تأمین مالی ارزان و آسان دسترسی دارند. اما تحلیلگران هشدار می‌دهند که این آرامش ظاهری می‌تواند ریسک‌های پنهان مهمی را در دل خود داشته باشد. ریسک‌های پنهانی که زیر پوست این آرامش در حال انباشته شدن است 1) خوش‌بینی افراطی سرمایه‌گذاران وقتی شاخص‌های استرس به کف تاریخی می‌رسند، بازار معمولاً وارد فاز «خوش‌بینی بیش از حد» می‌شود؛ دوره‌ای که در آن سرمایه‌گذاران بدون بررسی دقیق، اوراق پرریسک را می‌خرند و ریسک واقعی در قیمت‌ها منعکس نمی‌شود. 2) تأمین مالی آسان برای شرکت‌های ضعیف شرکت‌هایی که بدهی سنگین یا جریان نقدی ضعیف دارند، در چنین شرایطی به‌راحتی می‌توانند اوراق جدید منتشر کنند. این موضوع می‌تواند یک بمب ساعتی بدهی ایجاد کند که در زمان شوک اقتصادی فعال می‌شود. 3) نقدشوندگی مصنوعی و شکننده بخشی از این آرامش ممکن است ناشی از ورود سرمایه‌گذاران بزرگ یا الگوریتم‌های معاملاتی باشد، نه سلامت واقعی اقتصاد. در چنین شرایطی، یک شوک کوچک می‌تواند باعث خشک شدن ناگهانی نقدشوندگی شود. 4) ریسک جهش ناگهانی نرخ بهره اگر فدرال رزرو مجبور شود دوباره نرخ‌ها را افزایش دهد، هزینه استقراض شرکت‌ها فوراً بالا می‌رود و بسیاری از شرکت‌های پرریسک قادر به تمدید بدهی‌های خود نخواهند بود؛ موضوعی که می‌تواند موجی از ورشکستگی‌های زنجیره‌ای ایجاد کند. 5) بازگشت به میانگین؛ آرامش قبل از طوفان شاخصی که به کف تاریخی رسیده، معمولاً مدت زیادی در این سطح نمی‌ماند. تجربه بازارهای مالی نشان می‌دهد که چنین آرامشی اغلب مقدمه‌ای برای نوسانات شدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آرامش بازار اوراق قرضه با طوفان داده‌های اقتصادی به پایان می‌رسد

بازار اوراق قرضه آرام است، اما این آرامش پایدار نخواهد بود. برخی رویدادهای بزرگ در راه هستند و نمودارها برای همیشه ثابت نمی‌مانند. شروع سال در بازار اوراق قرضه آرام بوده است، اما این وضعیت دوام نخواهد داشت. رویدادهای مهمی در پیش هستند که می‌توانند باعث بازنگری در چشم‌انداز اجماعی فعلی شوند؛ چشم‌اندازی که شامل موارد زیر است: شتاب متوسط در رشد اقتصادی، بازار کار ثابت یا کمی رو به وخامت، ۲ تا ۳ کاهش نرخ بهره فدرال رزرو در سال ۲۰۲۶، کاهش تورم و رشد ۱۰ تا ۱۲ درصدی بازار سهام. این یک پیش‌بینی تکراری (کپی-پیست) برای اکثر سال‌هاست و امسال چنان اجماعی بر سر آن وجود دارد که به‌طرز خطرناکی حاکی از آسوده‌خاطری کاذب (Complacent) است، به‌ویژه در دنیایی که ترامپ آن را اداره می‌کند. معاملات سال ۲۰۲۶ تاکنون عمدتاً «ریسک‌پذیر» (Risk-on) بوده‌اند، اما اگر روی نمودار زوم کنید، متوجه می‌شوید که بازده‌ها امسال کمی کاهش یافته‌اند. این نشان می‌دهد که یک نفر آن بیرون به دنبال امنیت است، نه ریسک. این اتفاق همچنین در زمان کسری بودجه سرسام‌آور ایالات متحده و افزایش تنش‌های سیاسی رخ می‌دهد. واقعیت این است که وقتی دولت‌ها مجبور به کاهش کسری بودجه می‌شوند، ناآرامی‌های اجتماعی به ندرت فروکش می‌کند. انتظار می‌رود کنگره پس از انتخابات میان‌دوره‌ای دچار تفرقه شود و ناگهان کاهش کسری بودجه دوباره به اولویت تبدیل شود. اضطراب بازار می‌تواند به سرعت آغاز شود و چشم‌ها به روز جمعه دوخته شده است. امروز مجموعه‌ای از سیگنال‌های ترکیبی دریافت کردیم: گزارش ضعیف فرصت‌های شغلی (JOLTS)، اشتغال ADP مطابق انتظار و شتاب گرفتن بخش خدمات ISM. این ترکیب به سختی می‌تواند باعث اطمینان به چشم‌انداز شود، اما چیزهای زیادی به گزارش اشتغال بخش غیرکشاورزی (NFP) روز جمعه وابسته خواهد بود. و حتی مهم‌تر از آن، تصمیم احتمالی دیوان عالی درباره تعرفه‌ها در روز جمعه است. نحوه رقم خوردن این رویدادها می‌تواند بازار اوراق قرضه را به حرکت درآورد. علاوه بر این، نمودار داستان فنری را روایت می‌کند که هر لحظه فشرده‌تر می‌شود. در نقطه‌ای، این محدوده ۴.۰۰ تا ۴.۵۰ درصد شکسته خواهد شد و بازده‌ها حرکت خواهند کرد. احتمال می‌رود که با وقوع نوعی رویداد «ریسک‌گریز» (Risk-off) بازده‌ها کاهش یابد، اما تورم همچنان می‌تواند شتاب بگیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟

داده‌های تازه بازار کار آمریکا نشان می‌دهد روند تعدیل و خنک‌شدن تدریجی اشتغال همچنان ادامه دارد، بی‌آنکه نشانه‌ای از فروپاشی یا فشار شدید در آن دیده شود. بر اساس گزارش JOLTS وزارت کار آمریکا، تعداد فرصت‌های شغلی در ماه نوامبر به حدود ۷.۱۵ میلیون موقعیت کاهش یافته که پایین‌ترین سطح در بیش از یک سال گذشته محسوب می‌شود. این رقم در مقایسه با ماه قبل که به‌صورت نزولی بازبینی شده بود، افت محسوسی را نشان می‌دهد و از همه برآوردهای اقتصاددانان در نظرسنجی بلومبرگ نیز کمتر بوده است. کاهش فرصت‌های شغلی عمدتاً در بخش‌هایی مشاهده شده که در سال‌های اخیر موتور اصلی جذب نیروی کار بودند؛ از جمله گردشگری و مهمان‌نوازی، بهداشت و خدمات اجتماعی، و همچنین حمل‌ونقل و انبارداری. این عقب‌نشینی نشان می‌دهد شرکت‌ها، حتی در بخش‌های خدمات‌محور، با احتیاط بیشتری نسبت به توسعه نیروی انسانی تصمیم‌گیری می‌کنند. همزمان، تعداد استخدام‌ها نیز به پایین‌ترین سطح خود از اواسط سال ۲۰۲۴ رسیده است؛ موضوعی که بر تمایل محدود کارفرمایان برای گسترش سریع ظرفیت اشتغال دلالت دارد. با این حال، نکته قابل‌توجه آن است که کاهش فرصت‌های شغلی و کند شدن استخدام‌ها با افزایش موج اخراج‌ها همراه نشده است. گزارش JOLTS نشان می‌دهد تعداد تعدیل نیرو در ماه نوامبر به پایین‌ترین سطح شش‌ماهه کاهش یافته است؛ آن هم پس از آنکه در ماه قبل به بالاترین سطح خود از سال ۲۰۲۳ رسیده بود. این الگو نشان می‌دهد شرکت‌ها به‌جای اخراج گسترده، ترجیح می‌دهند از طریق محدود کردن استخدام‌های جدید و کنترل طبیعی خروج نیروها، خود را با شرایط اقتصادی سازگار کنند. در همین حال، تعداد افرادی که به‌صورت داوطلبانه شغل خود را ترک کرده‌اند اندکی افزایش یافته است؛ به‌ویژه در صنایعی مانند اقامت و خدمات غذایی و همچنین ساخت‌وساز. با وجود این، نرخ ترک شغل همچنان در سطوحی پایین‌تر از اوج چرخه قبلی قرار دارد و بیانگر کاهش قدرت چانه‌زنی نیروی کار و احتیاط بیشتر کارکنان در تغییر شغل است. این داده‌ها در کنار گزارش‌های دیگر، تصویری نسبتاً منسجم از وضعیت بازار کار آمریکا ترسیم می‌کند. گزارش ADP نشان داده بود که اشتغال در ماه دسامبر با آهنگی ملایم افزایش یافته، در حالی که داده‌های مؤسسه ISM حاکی از آن است که فعالیت بخش خدمات در پایان سال با سرعتی بالاتر از یک سال گذشته گسترش یافته و همین موضوع به حفظ سطح استخدام در بخش‌های کلیدی اقتصاد کمک کرده است. شاخص اشتغال ISM نیز به بالاترین سطح خود از فوریه رسیده است؛ نشانه‌ای از آن‌که افت فرصت‌های شغلی لزوماً به معنای رکود در استخدام نیست، بلکه بیشتر بازتابی از تعادل تدریجی بازار کار است. از منظر سیاست‌گذاری پولی، یکی از مهم‌ترین داده‌های گزارش JOLTS نسبت فرصت‌های شغلی به تعداد بیکاران است؛ نسبتی که فدرال رزرو آن را به‌عنوان شاخصی کلیدی برای سنجش توازن عرضه و تقاضای نیروی کار دنبال می‌کند. این نسبت در ماه نوامبر به ۰.۹ کاهش یافته که پایین‌ترین سطح از مارس ۲۰۲۱ محسوب می‌شود. این در حالی است که در اوج بازار داغ کار در سال ۲۰۲۲، این نسبت به حدود دو فرصت شغلی به ازای هر فرد بیکار رسیده بود. چنین تغییری نشان می‌دهد فشار سمت تقاضای نیروی کار به‌طور محسوسی فروکش کرده است. البته برخی اقتصاددانان نسبت به دقت داده‌های JOLTS تردیدهایی مطرح می‌کنند و به نرخ پایین مشارکت در این نظرسنجی و بازبینی‌های گاه قابل‌توجه آن اشاره دارند. در مقابل، داده‌های مستقل‌تری مانند شاخص فرصت‌های شغلی وب‌سایت Indeed که به‌صورت روزانه منتشر می‌شود، نشان می‌دهد تعداد آگهی‌های شغلی در ماه نوامبر پس از رسیدن به کف چندساله، اندکی بهبود یافته است؛ موضوعی که تصویر بازار کار را پیچیده‌تر و چندلایه‌تر می‌کند. ✔️  بیشتر بخوانید: چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟ در مجموع، داده‌های ماه نوامبر تأییدکننده سناریویی است که طی ماه‌های اخیر بارها تکرار شده: بازار کار آمریکا در حال سرد شدن است، اما به‌شکلی منظم و کنترل‌شده. تقاضای نیروی کار کاهش یافته، اما اخراج‌ها محدود مانده‌اند و نشانه‌ای از فشار حاد در اشتغال دیده نمی‌شود. برای معامله‌گران و فعالان بازار، این وضعیت همچنان روایت «فرود نرم» اقتصاد آمریکا را تقویت می‌کند؛ روایتی که نه نیاز فوری به کاهش تهاجمی نرخ بهره ایجاد می‌کند و نه نگرانی جدی از رکود عمیق را برمی‌انگیزد. در چنین شرایطی، تمرکز بازارها بیش از JOLTS، همچنان بر داده‌های تورمی و گزارش‌های اشتغال ماهانه باقی خواهد ماند؛ داده‌هایی که مسیر بعدی سیاست پولی و نوسانات دلار و بازده اوراق را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در سال جاری با موانع ساختاری روبه‌رو است

بر اساس تحلیل آموندی، شرکت مدیریت سرمایه‌گذاری فرانسوی، دلار همچنان تحت فشار قرار دارد، چرا که استثنایی بودن آمریکا کاهش یافته و ابهام‌ها در زمینه تعرفه‌ها ادامه دارد. با وجود کمی بهبود در پیش‌بینی رشد اقتصادی ۲۰۲۶، انتظارات همچنان کمتر از ظرفیت بالقوه است و انتظار می‌رود فدرال رزرو دو بار دیگر نرخ بهره را کاهش دهد. در نتیجه، آموندی چشم‌انداز دلار را به «محتاطانه» تنزل داده و شاخص DXY در سطح ۹۸.۵۸۵ بدون تغییر باقی مانده است

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: چین نفت ونزوئلا را با نفت ایران جایگزین می‌کند

پس از تحولات اخیر در ونزوئلا و توافق این کشور با آمریکا برای ارسال ۲ میلیارد دلار نفت به ایالات متحده، بازار جهانی نفت با یک تغییر مسیر مهم روبه‌رو شده است: کاهش عرضه نفت ونزوئلا به چین. این اتفاق، پالایشگاه‌های مستقل چین — معروف به Teapots — را در موقعیتی قرار داده که باید به‌سرعت جایگزینی برای نفت سنگین و ارزان ونزوئلا پیدا کنند. طبق گزارش معامله‌گران و تحلیلگران، ایران یکی از اصلی‌ترین گزینه‌های جایگزین است؛ گزینه‌ای که هم از نظر قیمت و هم از نظر کیفیت نفت، برای پالایشگاه‌های چینی جذابیت بالایی دارد.  چرا عرضه ونزوئلا به چین کاهش یافت؟ ماجرا از زمانی آغاز شد که آمریکا رئیس‌جمهور ونزوئلا، نیکلاس مادورو، را بازداشت کرد و سپس واشنگتن و کاراکاس توافق کردند که بخش قابل‌توجهی از نفت ونزوئلا به آمریکا صادر شود. این تصمیم باعث شد: بارگیری نفت ونزوئلا برای آسیا از ۱ ژانویه متوقف شود محموله‌های آماده، عمدتاً به سمت آمریکا هدایت شوند. چین یکی از مهم‌ترین منابع نفت سنگین ارزان خود را از دست بدهد. چین در سال ۲۰۲۵ روزانه ۳۸۹ هزار بشکه نفت ونزوئلا وارد کرده بود؛ یعنی حدود ۴٪ از کل واردات دریایی این کشور.  چرا ایران بهترین گزینه جایگزین است؟ 1) نفت سنگین ایران شبیه نفت ونزوئلاست پالایشگاه‌های مستقل چین معمولاً برای تولید محصولات خاص به نفت سنگین نیاز دارند. نفت ایران — به‌ویژه Iran Heavy — از نظر کیفیت و ترکیب، شباهت زیادی به نفت ونزوئلا دارد. 2) تخفیف جذاب نفت سنگین ایران با ۱۰ دلار تخفیف نسبت به برنت عرضه می‌شود. این تخفیف تقریباً برابر با تخفیف نفت ونزوئلاست و برای پالایشگاه‌های چینی بسیار مقرون‌به‌صرفه است. 3) عرضه فراوان به گفته تحلیلگران، ایران و روسیه در حال حاضر عرضه کافی و پایدار دارند و می‌توانند به‌سرعت جای خالی ونزوئلا را پر کنند. 4) ریسک کمتر نسبت به گزینه‌های دیگر گزینه‌هایی مانند کانادا، عراق یا برزیل نیز مطرح هستند، اما: هزینه حمل بالاتر است. کیفیت نفت متفاوت است. تخفیف‌ها کمتر است. بنابراین ایران از نظر اقتصادی و فنی گزینه‌ای ایده‌آل محسوب می‌شود. وضعیت ذخایر روی آب: ۷۵ روز زمان برای تصمیم‌گیری طبق داده‌های  کپلر (Kpler)، نفت ونزوئلا که هم‌اکنون روی آب در مسیر آسیاست، می‌تواند ۷۵ روز نیاز پالایشگاه‌های چینی را پوشش دهد. این یعنی: پالایشگاه‌ها عجله‌ای برای خرید فوری ندارند. اما از مارس و آوریل باید به‌سمت منابع جدید بروند. ایران و روسیه محتمل‌ترین تأمین‌کنندگان خواهند بود.  تغییرات قیمت نفت ونزوئلا با کاهش عرضه، فروشندگان نفت «Merey» ونزوئلا تخفیف‌ها را کاهش داده‌اند: تخفیف قبلی: ۱۵ دلار زیر برنت تخفیف جدید: ۱۰ تا ۱۱ دلار زیر برنت این کاهش تخفیف باعث می‌شود نفت ایران — با تخفیف مشابه — جذاب‌تر شود.  چین چگونه کمبود را جبران می‌کند؟  منابع تحریمی: ایران روسیه  منابع غیرتحریمی: کانادا (Cold Lake, AWB) عراق (Basrah) برزیل کلمبیا اما از نظر قیمت، ایران ارزان‌ترین گزینه است.  چرا این تغییر برای بازار جهانی مهم است؟ این جابه‌جایی می‌تواند: سهم ایران در بازار آسیا را افزایش دهد. جریان تجارت نفت را در منطقه تغییر دهد. قیمت نفت سنگین را تحت فشار قرار دهد. وابستگی چین به نفت تحریمی را بیشتر کند. و در نهایت، تعادل بازار جهانی نفت را تحت تأثیر قرار دهد. جمع‌بندی پالایشگاه‌های مستقل چین در حال آماده‌سازی برای یک تغییر بزرگ هستند: جایگزینی نفت ونزوئلا با نفت ایران. با توجه به: تخفیف جذاب کیفیت مشابه عرضه پایدار و توقف صادرات ونزوئلا به آسیا ایران در موقعیتی قرار گرفته که می‌تواند سهم بیشتری از بازار نفت چین را به‌دست آورد.   منبع: رویترز

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها چشم خود را بر ژئوپلیتیک بسته‌اند؛ داده‌ها دوباره تعیین‌کننده می‌شوند

در حالی که طی روزهای گذشته تحولات ژئوپلیتیکی مرتبط با ونزوئلا و گرینلند توجه بازارها را به خود جلب کرده بود، اکنون به نظر می‌رسد سرمایه‌گذاران عملاً از این ریسک‌ها عبور کرده‌اند. بازارهای جهانی در حال بازگشت به الگوی آشنای خود هستند؛ الگویی که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، نقش اصلی در جهت‌دهی به بازار فارکس را ایفا می‌کنند. در نیمه دوم هفته جاری، تمرکز بازارها بار دیگر به انتشار داده‌های کلیدی از اقتصاد آمریکا معطوف خواهد شد. داده‌های ADP، JOLTS و شاخص ISM بخش خدمات در کانون توجه قرار دارند و می‌توانند به‌طور مشخص بر مسیر کوتاه‌مدت دلار آمریکا اثر بگذارند. در همین حال، چشم‌انداز ادامه کاهش نرخ‌های بهره، فشار مضاعفی بر ارزهای اروپای مرکزی و شرقی (CEE) وارد می‌کند. دلار آمریکا: اثر شوک ونزوئلا محو شد، ریسک داده‌ها برجسته‌تر است شوک سیاسی ونزوئلا که در ابتدای هفته واکنش‌هایی در بازار ایجاد کرده بود، اکنون تا حد زیادی از قیمت‌ها حذف شده است. اگرچه قیمت نفت در معاملات اخیر اندکی کاهش یافته، اما همچنان در نزدیکی سطوح پیش از ۴ ژانویه باقی مانده است. بازارهای سهام به روند صعودی خود ادامه داده‌اند و بازار فارکس نیز به‌وضوح از معامله بر مبنای اخبار ژئوپلیتیکی فاصله گرفته است. این رفتار بازارها نشان‌دهنده نوعی خستگی از تیترهای سیاسی و تمایل به تفسیر خوش‌بینانه‌تر تحولات بین‌المللی است؛ رویکردی که از آن با عنوان فضای «پس از روز آزادی» یاد می‌شود؛ فضایی که در آن معامله‌گران ترجیح می‌دهند به جای واکنش‌های هیجانی، به داده‌ها و عوامل بنیادی تکیه کنند. دلار آمریکا روز گذشته اندکی تقویت شد، اما این رشد به احتمال زیاد ناشی از عوامل تکنیکال و فصلی بوده است؛ از جمله ورودهای مقطعی سرمایه و افزایش محدود نرخ‌های سواپ در سررسیدهای کوتاه‌مدت. برخلاف برخی برداشت‌ها، این تقویت دلار ارتباط معناداری با تحولات ژئوپلیتیکی نداشته است. مگر آنکه ایالات متحده به‌طور ناگهانی تهدیدهای خود علیه گرینلند را تشدید کند یا بار دیگر دست به اقدامات مداخله‌جویانه در ونزوئلا بزند، بازارها در ادامه هفته تمرکز خود را به‌طور کامل بر داده‌های اقتصادی خواهند گذاشت. داده‌های اشتغال آمریکا؛ ریسک نامتقارن به زیان دلار در میان داده‌های امروز، انتظار می‌رود شاخص ISM خدمات عملکردی ضعیف‌تر از ماه‌های قبل داشته باشد، اما از دید بازار، تمرکز اصلی بر آمارهای بازار کار خواهد بود. انتشار گزارش ADP اشتغال بخش خصوصی (با اجماع ۵۰ هزار شغل) و همچنین نظرسنجی فرصت‌های شغلی JOLTS می‌تواند جهت حرکت دلار را مشخص کند. نکته مهم اینجاست که داده‌های ADP در ۷ مورد از ۱۰ گزارش اخیر پایین‌تر از پیش‌بینی‌ها منتشر شده‌اند. این سابقه آماری، در کنار نگاه محتاطانه و متمایل به سیاست انبساطی نسبت به بازار کار آمریکا، باعث می‌شود که معامله‌گران این داده‌ها را دارای ریسک نامتقارن نزولی برای دلار ارزیابی کنند؛ به این معنا که داده‌های ضعیف می‌توانند اثر منفی پررنگ‌تری نسبت به اثر مثبت داده‌های قوی داشته باشند. با این حال، در افق کوتاه‌مدت و فراتر از نوسانات روزانه، ارزیابی کلی همچنان حاکی از دیدگاه خنثی تا اندکی صعودی نسبت به دلار آمریکا است؛ مشروط به آنکه داده‌ها افت شدیدی را نشان ندهند. یورو: افت تورم محتمل است، اما برای تغییر مسیر بانک مرکزی اروپا کافی نیست در جبهه اروپا، داده‌های تورمی آلمان روز گذشته کمتر از انتظار منتشر شد. نرخ تورم سالانه به ۱.۸ درصد کاهش یافت که در معیار هماهنگ اتحادیه اروپا معادل ۲.۰ درصد است. بررسی جزئیات نشان می‌دهد که کاهش تورم صرفاً ناشی از اثرات پایه نبوده، بلکه روندی گسترده و ساختاری داشته است. کاهش قیمت‌ها در بخش‌هایی مانند تفریح و سرگرمی، پوشاک و مواد غذایی نشان می‌دهد که فشارهای تورمی در اقتصاد آلمان به‌طور واقعی در حال تخلیه شدن است. این موضوع احتمال آن را افزایش داده که برآورد اولیه تورم منطقه یورو نیز امروز کمتر از سطح ۲ درصد منتشر شود؛ در حالی که اجماع بازار همچنان عدد ۲.۰ درصد را هدف قرار داده است. با این حال، انتظار می‌رود تورم هسته منطقه یورو بدون تغییر و در سطح ۲.۴ درصد باقی بماند. این شاخص از دید بانک مرکزی اروپا اهمیت بالاتری دارد و تا زمانی که کاهش معنادار و مستمری را نشان ندهد، زمینه‌ای برای تغییر جدی در موضع سیاست پولی بانک مرکزی اروپا فراهم نخواهد شد. چرا یورو همچنان اسیر مسیر دلار است؟ در شرایط فعلی، حتی اگر تورم کلی منطقه یورو کمتر از انتظار منتشر شود، بعید است که تأثیر قابل‌توجهی بر انتظارات نرخ بهره بانک مرکزی اروپا داشته باشد؛ مگر آنکه این روند کاهش تورم به‌طور پیوسته و محسوس ادامه یابد. به همین دلیل، یورو احتمالاً واکنش محدودی به داده‌های تورمی نشان خواهد داد و مسیر آن همچنان عمدتاً از طریق حرکت دلار آمریکا تعیین می‌شود. به بیان دیگر، تا زمانی که سیگنال قدرتمندی از سمت بانک مرکزی اروپا مخابره نشود، «لِگ دلاری» عامل اصلی نوسانات یورو باقی خواهد ماند. جمع‌بندی: بازگشت بازار فارکس به منطق داده‌محور با عقب‌نشینی اثر شوک‌های ژئوپلیتیکی، بازار فارکس وارد مرحله‌ای شده که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، دوباره نقش محوری دارند. دلار آمریکا در کوتاه‌مدت با ریسک‌های نزولی ناشی از داده‌های اشتغال مواجه است، در حالی که یورو بدون تغییر اساسی در چشم‌انداز سیاست پولی بانک مرکزی اروپا، همچنان دنباله‌رو دلار باقی می‌ماند. در چنین فضایی، معامله‌گران بیش از هر زمان دیگری چشم به داده‌ها دوخته‌اند؛ داده‌هایی که می‌توانند مسیر بازار را در ادامه هفته به‌طور معناداری تغییر دهند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش تورم استرالیا در نوامبر؛ احتمال افزایش نرخ بهره کمتر شد

تورم استرالیا در ماه نوامبر بیش از حد انتظار کاهش یافت؛ نتیجه‌ای که به گفته وست‌پک باید به بانک مرکزی استرالیا (RBA) اطمینان دهد که در کوتاه‌مدت نیازی به سیاست‌های انقباضی بیشتر نیست. طبق داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه نوامبر بدون تغییر (۰.۰٪) بوده؛ رقمی بسیار ضعیف‌تر از پیش‌بینی وست‌پک برای رشد ۰.۴٪. در مقیاس سالانه، تورم به ۳.۴٪ کاهش یافته که کمتر از برآورد ۳.۸٪ وست‌پک و پایین‌تر از انتظار بازار است. وست‌پک می‌گوید این نتیجه ضعیف‌تر از انتظار، ریسک نزولی برای پیش‌بینی‌های تورمی سه‌ماهه چهارم ایجاد می‌کند؛ جایی که این بانک رشد ۰.۶٪ برای تورم سرفصل و ۰.۸٪ برای تورم هسته (trimmed mean) پیش‌بینی کرده است. اگر این روند در بررسی کامل داده‌ها تأیید شود، وست‌پک معتقد است این ارقام برای اطمینان RBA پیش از نشست فوریه کافی است و احتمال افزایش نرخ بهره را کاهش می‌دهد. کاهش تورم عمدتاً ناشی از افت قیمت برق و کاهش در چندین گروه اختیاری بوده است. قیمت برق بسیار کمتر از انتظار رشد کرد و قیمت کالاهای خانگی، خدمات، پوشاک، کفش و سلامت نیز بیش از حد انتظار کاهش یافتند. در مقابل، قیمت مواد غذایی، اجاره، مسکن جدید و ارتباطات افزایش بیشتری داشتند. یارانه‌های انرژی همچنان نقش مهمی در شکل‌دهی به تورم دارند. قیمت برق در سال منتهی به نوامبر ۱۹.۷٪ رشد کرده، اما وست‌پک می‌گوید این رقم به دلیل تأثیر کاهنده یارانه‌های دولتی است. بدون این یارانه‌ها، رشد سالانه برق ۴.۶٪ بوده است. تورم هسته نیز اندکی کاهش یافته است: رشد سالانه trimmed mean از ۳.۳٪ به ۳.۲٪ رسیده رشد ماهانه آن ۰.۳٪ مانده که چند ماه است همین روند را دارد وست‌پک انتظار دارد روند کاهش تورم در سال ۲۰۲۶ ادامه یابد، مگر در موارد پرنوسان یا شوک‌های عرضه. این موضوع از ثبات نرخ بهره در ماه‌های آینده حمایت می‌کند. پس از انتشار داده‌ها، دلار استرالیا تقویت شد و به ۰.۶۷۶۰ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی گلدمن ساکس: رشد ۲۰ درصدی بورس چین تا پایان ۲۰۲۶

گلدمن ساکس پیش‌بینی می‌کند که بازار سهام چین تا پایان سال ۲۰۲۶ تا ۲۰٪ رشد داشته باشد؛ رشدی که بیشتر بر پایه افزایش سود شرکت‌ها خواهد بود تا صرفاً بهبود سنتیمنت بازار. این بانک انتظار دارد که سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و حمایت‌های سیاستی، سودآوری شرکت‌ها را تقویت کند. خلاصه گزارش: هدف گلدمن: شاخص MSCI China در سطح ۱۰۰ و شاخص CSI 300 در سطح ۵۲۰۰ تا پایان ۲۰۲۶ سناریوی صعودی وابسته به شتاب‌گیری رشد سود با کمک AI و سیاست‌های حمایتی رشد سود شرکت‌ها در ۲۰۲۶–۲۰۲۷ حدود ۱۴٪ پیش‌بینی شده (در مقابل حدود ۴٪ در ۲۰۲۵) شروع قوی سال ۲۰۲۶ پس از عملکرد مثبت ۲۰۲۵ ریسک‌ها: ضعف تقاضا، بحران املاک، تنش‌های ژئوپلیتیک و تجاری گلدمن ساکس می‌گوید مرحله بعدی رشد بازار چین باید بر پایه تحقق واقعی سود شرکت‌ها باشد. این بانک انتظار دارد شاخص MSCI China حدود ۲۰٪ رشد کند و شاخص CSI 300 نیز حدود ۱۲٪ افزایش یابد. به گفته استراتژیست‌ها، سود شرکت‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ با سرعت بیشتری رشد خواهد کرد و این رشد ناشی از بهره‌وری ناشی از هوش مصنوعی و سیاست‌های حمایتی دولت چین است. بازار سهام چین سال ۲۰۲۶ را با روندی مثبت آغاز کرده و پس از رشد دو رقمی در سال ۲۰۲۵، اکنون نشانه‌هایی از یک روند صعودی آهسته و پایدار (Slow Bull) دیده می‌شود. گلدمن تأکید می‌کند که ارزش‌گذاری‌ها هنوز فضای رشد دارند، اما رشد واقعی سود شرط اصلی ادامه روند صعودی است. در این میان، پذیرش گسترده‌تر هوش مصنوعی می‌تواند عامل تعیین‌کننده‌ای در بهبود حاشیه سود و رشد درآمد شرکت‌ها باشد. با این حال، ریسک‌هایی مانند ضعف تقاضای داخلی، مشکلات بخش املاک و تنش‌های ژئوپلیتیک می‌تواند این روند را تهدید کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی مورگان استنلی: طلا تا پایان ۲۰۲۶ به ۴۸۰۰ دلار می‌رسد

مورگان استنلی پیش‌بینی می‌کند که قیمت طلا تا سه‌ماهه چهارم سال ۲۰۲۶ به ۴۸۰۰ دلار در هر اونس برسد. این هدف قیمتی بسیار صعودی، نشان‌دهنده تقویت سنتیمنت مثبت در بازار فلزات گران‌بهاست و از سهام شرکت‌های معدنی، تقاضای پوشش ریسک و انتظار برای کاهش نرخ‌های واقعی حمایت می‌کند. خلاصه گزارش: مورگان استنلی قیمت طلا را برای سه‌ماهه چهارم 2026 برابر ۴۸۰۰ دلار پیش‌بینی می‌کند. کاهش نرخ‌های بهره و احتمال تغییر رهبری فدرال رزرو از عوامل کلیدی رشد هستند. خرید بانک‌های مرکزی و صندوق‌ها همچنان قوی باقی می‌ماند. ریسک‌های ژئوپلیتیک جذابیت طلا را افزایش می‌دهد. چشم‌انداز نقره نیز با کمبود عرضه و کنترل‌های صادراتی چین تقویت شده است. مورگان استنلی در یادداشت تحقیقاتی ۵ ژانویه اعلام کرد که طلا می‌تواند روند صعودی تاریخی خود را در سال ۲۰۲۶ ادامه دهد و به ۴۸۰۰ دلار برسد. این پیش‌بینی بر پایه ترکیبی از عوامل پولی، نهادی و ژئوپلیتیک است که پس از عملکرد استثنایی طلا در سال گذشته، همچنان از رشد قیمت حمایت می‌کنند. این بانک انتظار دارد کاهش پایدار نرخ‌های بهره جهانی، هزینه فرصت نگهداری طلا را کاهش دهد. همچنین احتمال تغییر رهبری در فدرال رزرو می‌تواند روند تسهیل سیاست پولی را سرعت دهد و به تضعیف دلار کمک کند؛ شرایطی که معمولاً برای طلا مطلوب است. مورگان استنلی همچنین اشاره کرده که تنش‌های ژئوپلیتیک — از جمله تحولات اخیر در ونزوئلا — می‌تواند جریان سرمایه‌گذاری امن به سمت طلا را تقویت کند، هرچند این عامل را دلیل اصلی پیش‌بینی ۴۸۰۰ دلاری نمی‌داند. در مورد نقره نیز این بانک معتقد است که سال ۲۰۲۵ احتمالاً اوج کمبود ساختاری عرضه بوده و کنترل‌های جدید صادراتی چین می‌تواند ریسک صعودی جدیدی ایجاد کند. نقره در سال ۲۰۲۵ با رشد ۱۴۷٪ بهترین عملکرد تاریخی خود را ثبت کرد. طلا نیز سال ۲۰۲۵ را با رشد ۶۴٪ به پایان رساند و در ۲۶ دسامبر به بالاترین رکورد تاریخی رسید؛ بهترین عملکرد سالانه از ۱۹۷۹ تاکنون. مورگان استنلی می‌گوید این شتاب صعودی به دلیل خرید بانک‌های مرکزی و صندوق‌های بزرگ، به این زودی‌ها از بین نخواهد رفت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟

پس از تجربه‌ی پرهزینه‌ی طولانی‌ترین تعطیلی دولت در تاریخ آمریکا، فضای سیاسی واشنگتن دستخوش تغییری معنادار شده است. آنچه زمانی برای دموکرات‌ها یک ابزار فشار سیاسی محسوب می‌شد، امروز بیش از آن‌که اهرم مذاکره باشد، به نمادی از آسیب اجتماعی، فرسایش اعتماد عمومی و هزینه‌ی انسانی بدل شده است؛ هزینه‌ای که بسیاری از سیاستمداران این حزب دیگر حاضر نیستند بار آن را بر دوش بکشند. در جریان تعطیلی ۴۳ روزه‌ی اخیر دولت فدرال، پیامدهای اقتصادی و اجتماعی به‌ویژه برای اقشار آسیب‌پذیر به‌شدت ملموس بود: از قطع کمک‌های غذایی و اختلال در خدمات عمومی گرفته تا بلاتکلیفی میلیون‌ها کارمند و پیمانکار دولتی. یکی از تلخ‌ترین نمادهای این بحران، خودکشی زنی ۴۴ ساله در نوادا بود که پس از تعلیق شغلی و فشار مالی شدید، در یادداشتی نوشت نمی‌خواهد سربار خانواده‌اش باشد. این حادثه، به گفته‌ی سناتور جکی روزن، نقش مهمی در تصمیم او برای شکستن صف دموکرات‌ها و پایان دادن به تعطیلی داشت. به تعبیر او، «تصمیمات سیاسی در خلأ گرفته نمی‌شوند؛ آن‌ها پیامدهای واقعی برای انسان‌های واقعی دارند.» اکنون قانون‌گذاران بار دیگر با ضرب‌الاجل تأمین مالی دولت روبه‌رو هستند. اما برخلاف پاییز گذشته، تمایل دموکرات‌ها برای استفاده از «تعطیلی دولت» به‌عنوان ابزار فشار به‌طور محسوسی کاهش یافته است. در آن زمان، رهبران حزب تلاش کردند از این ابزار برای وادار کردن جمهوری‌خواهان به تمدید یارانه‌های تقویت‌شده بیمه درمانی (ACA) استفاده کنند؛ اقدامی که اگرچه از نظر سیاسی برای آن‌ها مزایایی داشت، اما در عمل به نتیجه نرسید و هزینه‌های اقتصادی آن متوجه همان خانوارهایی شد که حزب مدعی دفاع از آن‌ها بود. این بار، چهره‌های میانه‌رو حزب صراحتاً اعلام کرده‌اند که حاضر نیستند بار دیگر کشور را به سوی تعطیلی ببرند. سناتور جک رید و سناتور آنگوس کینگ هر دو احتمال چنین سناریویی را بعید دانسته‌اند و چاک شومر نیز تأکید کرده که مسیر تأمین مالی دولت و بحث درباره یارانه‌های درمانی به‌صورت جداگانه دنبال خواهد شد. در همین راستا، کمیته‌های بودجه مجلس نمایندگان و سنا بسته‌هایی از لوایح هزینه‌ای را برای محافظت از بخش‌هایی از دولت در برابر تعطیلی منتشر کرده‌اند. با این حال، تنش‌های سیاسی هنوز کاملاً فروکش نکرده است. شکست تلاش دسامبر برای تصویب گروهی از لوایح هزینه‌ای نشان داد که خطر بن‌بست همچنان وجود دارد، به‌ویژه آن‌که هنوز ۹ مورد از ۱۲ لایحه بودجه سال مالی ۲۰۲۶ تصویب نشده‌اند. اختلاف بر سر بودجه مراکز تحقیقاتی اقلیمی در کلرادو، وتوی ترامپ بر یک پروژه آبی منطقه‌ای و اقدام ناگهانی او در بازداشت رئیس‌جمهور ونزوئلا بدون اطلاع کنگره، همگی فضای بی‌اعتمادی را تشدید کرده‌اند و برخی دموکرات‌ها را به استفاده مجدد از ابزار بودجه‌ای به‌عنوان اهرم فشار سوق داده‌اند. در درون حزب، شکاف روشنی شکل گرفته است. جناح مترقی‌تر همچنان معتقد است که جلوگیری از تصویب بودجه می‌تواند راهی مؤثر برای واداشتن طرف مقابل به امتیازدهی باشد، به‌ویژه در موضوع تمدید یارانه‌های بیمه درمانی که حدود ۲۰ میلیون آمریکایی به آن وابسته‌اند. اما واقعیت‌های مالی نیز محدودیت‌هایی ایجاد کرده‌اند: تمدید سه‌ساله این یارانه‌ها بنا بر برآورد دفتر بودجه کنگره ۸۳ میلیارد دلار به کسری بودجه می‌افزاید و همین موضوع حمایت جمهوری‌خواهان را دشوار کرده است. در مقابل، سناتورهایی از ایالت‌هایی که مستقیماً از تعطیلی آسیب دیده‌اند (مانند نوادا) قاطعانه با تکرار این تجربه مخالف‌اند. به گفته کاترین کورتز ماستو، تعطیلی دولت به معنای قطع درآمد پیشخدمت‌های لاس‌وگاس، ایجاد نااطمینانی برای کارکنان تأسیسات هسته‌ای و فشار مضاعف بر پیمانکاران و کارکنان پایگاه‌های نظامی است. از نگاه او، «افزودن رَنج جدید به زندگی مردم، به بهانه کمک به گروهی دیگر، توجیه‌پذیر نیست.» ✔️  بیشتر بخوانید: چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟ در مجموع، کاهش تمایل دموکرات‌ها به تعطیلی دولت نه حاصل یک چرخش تاکتیکی موقت، بلکه نتیجه‌ی یک بازنگری سیاسی و اخلاقی است: تجربه نشان داده است که این ابزار بیش از آن‌که دولت را تحت فشار قرار دهد، شهروندان عادی را قربانی می‌کند. در فضایی که بی‌ثباتی اقتصادی، کسری بودجه و تنش‌های ژئوپلیتیک همزمان بر آمریکا سایه انداخته‌اند، رهبران دموکرات ترجیح می‌دهند از مسیرهای پرهزینه فاصله بگیرند؛ حتی اگر این به معنای از دست دادن یکی از معدود ابزارهای فشار سیاسی‌شان باشد. به بیان ساده، تعطیلی دولت دیگر نه یک سلاح مؤثر، بلکه زخمی است که هنوز آثار آن بر پیکر جامعه باقی مانده است؛ زخمی که بسیاری در حزب دموکرات دیگر مایل نیستند دوباره آن را باز کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریک ریدر هشدار داد که دوران پول مفت در بازار تمام شده است

ریک ریدر (Rick Rieder) از بلک‌راک: کازینوی پول مفت تعطیل شده است؛ این نقشه راه سال ۲۰۲۶ است. جنگ تورم به پایان رسیده، اما یک «چاله در بازار کار» در شرف بلعیدن اقتصاد است. اگر بین سال‌های ۲۰۲۰ تا ۲۰۲۵ احساس می‌کردید یک معامله‌گر نابغه هستید، ریک ریدر یک واقعیت تلخ را به شما یادآوری می‌کند: شما در کازینویی قدم می‌زدید که تمام میزهایش برنده بودند. مدیر ارشد سرمایه‌گذاری درآمد ثابت جهانی در بلک‌راک (و نامزد ریاست فدرال رزرو) در آخرین یادداشت خود برای چشم‌انداز ۲۰۲۶ استدلال می‌کند که استراتژی «بخر و فراموش کن» (set it and forget it) و تکیه بر بتای بازار مرده است. در چرخه قبلی، ۹۰ درصد شرکت‌های S&P بازده مثبت داشتند؛ اما با پایان سال ۲۰۲۵، ۴۰ درصد از شاخص سال را با بازده منفی به پایان رساندند. ریدر می‌گوید سال ۲۰۲۶ سال «سرمایه‌گذاری است، نه قمار کردن.» در ادامه نکات کلیدی چشم‌انداز او آمده است: ۱. تورم جنگ دیروز است؛ نگرانی جدید «نیروی کار» است. ریدر می‌گوید طوفان تورم گذشته است. او اشاره می‌کند که تورم بخش مسکن تعدیل شده و نوسانات هسته (Core volatility) به هنجارهای سال‌های ۱۹۹۰ تا ۲۰۲۰ بازگشته است. او نگران مارپیچ تعرفه‌ها هم نیست و آن را یک شوک مقطعی می‌داند، نه یک عامل پایدار. سردرد واقعی سال ۲۰۲۶ چیست؟ بازار کار. تعدیل نیروها اکنون بیشتر حول محور «کارایی» (کاهش هزینه) است تا ضعف دوره‌ای اقتصاد. استخدام در بخش بهداشت و درمان ضعف سایر بخش‌ها را پنهان کرده است. بدون در نظر گرفتن این بخش، رشد اشتغال منفی است. با کاهش رشد دستمزدها و کند شدن استخدام، ریدر استدلال می‌کند که فدرال رزرو باید از سیاست‌های انقباضی فاصله بگیرد تا از «آسیب غیرضروری» جلوگیری کند. ۲. داستان هوش مصنوعی از «درآمد» به «حاشیه سود» تغییر می‌کند. این جالب‌ترین بخش یادداشت است. ریدر معتقد است ما وارد فاز جدیدی می‌شویم که در آن هوش مصنوعی یک انقلاب کاهش هزینه است. شرکت‌ها صراحتاً از فناوری برای کاهش تعداد کارکنان استفاده می‌کنند. او محاسبات سرانگشتی بزرگی ارائه می‌دهد: «اگر هوش مصنوعی بتواند سهم نیروی کار از هزینه‌های شرکتی را حتی ۵ درصد کاهش دهد... این امر می‌تواند تقریباً ۱.۲ تریلیون دلار صرفه‌جویی سالانه در هزینه‌های نیروی کار ایجاد کند.» او ارزش فعلی این صرفه‌جویی‌ها را ۸۲ تریلیون دلار تخمین می‌زند. معامله درست در اینجا فقط خریدن شرکت‌های فروشنده چیپ نیست؛ بلکه خرید شرکت‌هایی است که از فناوری برای کاهش بی‌رحمانه هزینه‌ها و افزایش حاشیه سود استفاده می‌کنند؛ چیزی که ما مدت‌هاست استدلال می‌کنیم «برنامه اصلی و کشنده» هوش مصنوعی است. ۳. رژیم اقتصاد کلان ۲۰۲۶: «پراکندگی» (Dispersion) ما با سالی روبرو هستیم که رشد واقعی ۲ درصد است (به لطف مخارج سرمایه‌ای هوش مصنوعی)، اما با هزینه سرمایه بسیار بالاتر. ریدر هشدار می‌دهد که این محیط ریسک‌های خاص (Idiosyncratic) را بازمی‌گرداند. شما شاهد نکول‌ها و کاهش رتبه‌های اعتباری بیشتری خواهید بود، حتی اگر تولید ناخالص داخلی (GDP) در تیتر اخبار خوب به نظر برسد. این پایان دورانی است که موج بالا آمده، همه قایق‌ها را با خود بالا می‌برد. ریدر برای بقا در این تلاطم‌ها به دنبال درآمد پایدار است: اوراق با درآمد ثابت باکیفیت: او اوراق درجه سرمایه‌گذاری (Investment grade) را می‌پسندد و به‌طور خاص به دنبال وام‌های مسکن و دارایی‌های اوراق بهادارسازی‌شده برای بازدهی بالاتر نسبت به خزانه‌داری است. اعتبار تاکتیکی: او به دنبال خرید در کف قیمتی (Buy the dip) در زمان عرضه سنگین به بازار است (به‌ویژه از سوی شرکت‌های فناوری بزرگ و صادرکنندگان زیرساخت). اوراق با بازده بالا (High Yield) به صورت گزینشی: از اوراق بنجل (Junk) دوری کنید. به ترازنامه‌های قوی بچسبید. بدهی بازارهای نوظهور (EM): او در اینجا ارزش‌هایی را به‌عنوان تنوع‌بخشی می‌بیند و اشاره می‌کند برخی بانک‌های مرکزی در این بازارها در کاهش نرخ بهره پیشرو هستند. سهام: تمرکز بر «سمت درست» انقلاب هزینه هوش مصنوعی. شرکت‌هایی با جریان نقدی پایدار که واقعاً از هوش مصنوعی برای اصلاح حاشیه سود خود استفاده می‌کنند، نه آن‌هایی که فقط در تماس‌های درآمدی کلمه «AI» را به زبان می‌آورند. نتیجه‌گیری پیام ریدر روشن است: دوران بتای آسان (سود راحت از کل بازار) تمام شده است. سال ۲۰۲۶ سالِ انتخاب دقیق، صبر و اجازه دادن به سود مرکبِ درآمدهای باکیفیت برای انجام کارهای سخت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا سهام آمازون در سال ۲۰۲۶ به مسیر صعودی بازگشته است؟

سهام آمازون (AMZN) تا بدین‌جای سال ۲۰۲۶، یک «معامله جبرانی» (catch-up trade) بوده است. این سهم در سال ۲۰۲۵ تقریباً بدون تغییر بود، اما از ابتدای امسال تاکنون ۴.۳ درصد رشد کرده است. آمازون سال گذشته سرمایه‌گذاران را ناامید کرد. با وجود هم‌افزایی‌های آشکار بین آمازون و هوش مصنوعی و اینکه سرویس‌های وب آمازون (AWS) یکی از بزرگترین ذینفعان هزینه‌های هوش مصنوعی است، سهام این شرکت در سال ۲۰۲۵ عملاً درجا زد. اما به نظر می‌رسد شرایط در حال تغییر است. سهام این شرکت امروز ۳.۴۹ درصد و در مجموعِ امسال بیش از ۴ درصد افزایش یافته است. این رشد، قیمت سهام را به بالاترین سطح از ۱۱ نوامبر رسانده است، اما آنچه اهمیت دارد سرعت این حرکت است که نشان‌دهنده هجوم سرمایه‌گذاران است. ریسک موجود این است که این رشد بیشتر شبیه به «سراب» باشد تا اینکه بر پایه متغیرهای بنیادی (Fundamentals) استوار باشد. افزایش قیمت سهام ممکن است ناشی از بازتوزیع پرتفوی صندوق‌های پوشش ریسک (Hedge Funds) در بخش تکنولوژی یا گروه هفت شگفت‌انگیز (Mag7) باشد. با این حال، پیش‌بینی می‌شود درآمد تبلیغات در سال ۲۰۲۶ به ۸۰ تا ۸۵ میلیارد دلار برسد. نکته حیاتی اینجاست که این درآمد دارای حاشیه سود عملیاتی بالای ۵۰ درصد است. از آنجا که درآمد تبلیغات سریع‌تر از کسب‌وکار اصلی خرده‌فروشی رشد می‌کند (۲۰ درصد در برابر ۸ درصد)، به طور طبیعی حاشیه سود کلی شرکت را بالا می‌کشد. پس از کندی در سال‌های ۲۰۲۴ و ۲۰۲۵، رشد درآمد AWS در سال ۲۰۲۶ مجدداً به بالای ۳۰ درصد خواهد رسید. توسعه عظیم زیرساخت‌ها (دو برابر کردن ظرفیت برق) بالاخره پاسخگوی انباشت تقاضای هوش مصنوعی است که از مرحله «آموزش» به «استنتاج» (Inference) حرکت می‌کند. با مقیاس‌پذیری این بارهای کاری محاسباتی سنگین، اهرم عملیاتی در بخش ابری بازمی‌گردد. واژه پرطرفدار امسال «هوش مصنوعی فیزیکی» (Physical AI) است که رهبران انویدیا و AMD در اوایل ۲۰۲۶ بر آن تأکید دارند. چه کسی بیشتر از آمازون می‌تواند از این موضوع سود ببرد؟ اگر آن‌ها بتوانند برای تکمیل سفارش‌ها به جای نیروی انسانی از رباتیک استفاده کنند، حاشیه سود خرده‌فروشی می‌تواند جهش فوق‌العاده‌ای داشته باشد. این شرکت امیدوار است تا سال ۲۰۲۷، هزینه هر بسته را ۰.۳۰ دلار کاهش دهد که تأثیر عظیمی بر سود خالص خواهد داشت. این سهم در حال حاضر با نسبت قیمت به درآمد (P/E) ۳۰ بر اساس سود اجماعی ۸.۱۰ دلاری سال ۲۰۲۶ و ۲۴.۵ بر اساس سود ۹.۸۰ دلاری سال ۲۰۲۷ معامله می‌شود. این در مقایسه با میانگین ۵ ساله (۵۵ برابر) و میانگین ۱۰ ساله (۷۵ برابر) بسیار پایین‌تر است. بدیهی است که با بزرگ شدن شرکتی مثل آمازون، کندی رشد اجتناب‌ناپذیر است، اما این یک شرکت همه‌جا‌حاضر است که یک خندق اقتصادی (Moat) باورنکردنی در حمل‌ونقل و لجستیک ایجاد کرده است. یک تجدید ارزیابی (Re-rate) به ضریب ۳۵، قیمت را به ۲۸۳ دلار به ازای هر سهم می‌رساند. عامل بازدارنده ممکن است مخارج سرمایه‌ای (Capex) باشد، چرا که شرکت سال گذشته ۱۲۵ میلیارد دلار هزینه کرده و امسال نیز برنامه ۱۳۰ میلیارد دلاری دارد. ما قبلاً هم شاهد بودیم که بدبینان در چنین دوره‌هایی انتقاد می‌کنند، اما پس از آن بازدهی عظیمی از سرمایه‌گذاری‌هایی مانند پرایم و AWS حاصل شده است. حرکت هوشمندانه دیگر شرکت، ورود به حوزه هوش مصنوعی با خرید ۴ میلیارد دلار از سهام Anthropic در سال ۲۰۲۳ و سرمایه‌گذاری دوم در نوامبر ۲۰۲۴ بود. مشخص نیست آمازون چه مقدار از این شرکت را تصاحب کرده، اما Anthropic به‌ویژه نزد برنامه‌نویسان بسیار محبوب است. این سرمایه‌گذاری احتمالاً همین حالا نیز برنده بزرگی است (احتمالاً ۱۵ تا ۲۰ درصد آن را در اختیار دارند) و نشان می‌دهد که آمازون در هوش مصنوعی به سمت آینده بازار حرکت می‌کند. در مجموع، رشد درآمد AWS دوباره به بالای ۳۰ درصد شتاب گرفته، تبلیغات اکنون یک غول ۸۰ میلیارد دلاری با حاشیه سود بالاست، و حاشیه سود خرده‌فروشی با پتانسیل بالای «هوش مصنوعی فیزیکی» در حال ثبات است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت رالی نقره؛ بازارها چگونه ریسک‌های جدید جهان را قیمت‌گذاری می‌کنند؟

نقره بار دیگر به کانون توجه بازارهای جهانی بازگشته است. این فلز گران‌بها تنها در یک روز بیش از ۵ درصد رشد کرده و برای دومین بار در تاریخ خود از سطح ۸۰ دلار عبور کرده است؛ حرکتی که این‌بار برخلاف جهش کوتاه‌مدت و کم‌عمق پایان سال، در ساعات فعال بازارهای نیویورک و اروپا و با حضور کامل بازیگران نهادی و خرد رخ داده است. همین نکته نشان می‌دهد که این افزایش قیمت صرفاً حاصل نقدشوندگی پایین یا نوسان مقطعی نیست، بلکه بازتاب تقاضایی واقعی و پایدارتر در بازار است. نقره در سال ۲۰۲۵ یکی از درخشان‌ترین عملکردها را در میان کالاها ثبت کرد و به‌نظر می‌رسد این روند در ابتدای ۲۰۲۶ نیز ادامه یافته است. نخستین عبور نقره از سطح ۸۰ دلار در تعطیلات پایان سال و در شرایطی با حجم معاملات محدود اتفاق افتاد و به‌سرعت نیز فروکش کرد، اما جهش اخیر در زمانی رخ داده که دفاتر معاملاتی فعال بوده‌اند و جریان سرمایه، به‌ویژه از سمت سرمایه‌گذاران خرد، همچنان از این حرکت حمایت می‌کند. این هم‌زمانی اهمیت زیادی دارد، زیرا نشان می‌دهد بازار نه‌تنها از این سطوح قیمتی استقبال کرده، بلکه آن را به‌عنوان سطحی قابل دفاع می‌پذیرد. در همین حال، طلا نیز هم‌مسیر با نقره حرکت کرده و با وجود برخی نشانه‌های ذخیره سود در نزدیکی سطوح روانی، همچنان در محدوده‌های بالای تاریخی خود باقی مانده است؛ نشانه‌ای از اینکه تقاضا برای کل مجموعه فلزات گران‌بها در حال تقویت شدن است. این حرکت صعودی تنها به عوامل فصلی یا تکنیکال محدود نیست، هرچند الگوهای تاریخی نشان می‌دهد که ماه‌های پایانی سال و آغاز سال میلادی معمولاً برای فلزات گران‌بها دوره‌های مساعدی هستند. آنچه این بار به این روند شتاب بیشتری داده، فضای ژئوپلیتیک پرتنش و تغییر لحن سیاست خارجی آمریکا است. تحولات اخیر در آمریکای لاتین، از جمله بازداشت نیکلاس مادورو توسط دولت آمریکا، و سپس اظهارات مقام‌های واشنگتن درباره کشورهایی مانند کلمبیا، مکزیک، کوبا و ایران، سطح عدم قطعیت سیاسی را در بازارها بالا برده است. بازگشت بحث گرینلند به صدر اخبار و سخنان رئیس‌جمهور آمریکا درباره احتمال الحاق این جزیره؛ با وجود تعلق آن به دانمارک و عضویت در ناتو، نیز به این احساس دامن زده که سیاست قدرت دوباره به عنصر محوری روابط بین‌الملل تبدیل شده است. چنین فضایی به‌طور طبیعی سرمایه‌گذاران را به سمت دارایی‌هایی سوق می‌دهد که خارج از چارچوب نظام‌های پولی و سیاسی دولت‌ها تعریف می‌شوند. طلا و نقره، به‌عنوان ذخایر ارزش مستقل از سیاست‌های مالی و پولی، در این شرایط بار دیگر نقش پناهگاه سرمایه را پررنگ‌تر ایفا می‌کنند. اظهارات چهره‌های نزدیک به دولت آمریکا که صراحتاً از جهانی سخن می‌گویند که بر پایه «قدرت» و «زور» اداره می‌شود، این ذهنیت را تقویت کرده که اتکا صرف به دارایی‌های مالی وابسته به نظم سیاسی موجود می‌تواند پرریسک‌تر از گذشته باشد. در همین چارچوب، انتظار می‌رود مدیران ذخایر ارزی و بانک‌های مرکزی نیز به‌تدریج ترکیب دارایی‌های خود را بازتنظیم کنند. فاصله‌گیری محتاطانه از دلار آمریکا و افزایش سهم طلا در ذخایر، نه لزوماً به‌عنوان یک تصمیم سیاسی آشکار، بلکه به‌عنوان واکنشی منطقی به افزایش ریسک‌های ژئوپلیتیک و مالی، می‌تواند در سال‌های پیش رو شتاب بگیرد. حتی کشورهایی مانند دانمارک که بخش بزرگی از ذخایر خود را به دلار نگه داشته‌اند، در چنین محیطی ممکن است به این نتیجه برسند که تنوع‌بخشی بیشتر به ذخایر، یک ضرورت احتیاطی است. ✔️  بیشتر بخوانید: چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟ در مجموع، جهش اخیر نقره بیش از آنکه یک رویداد مقطعی در بازار کالا باشد، نشانه‌ای از تغییرات عمیق‌تر در نگرش سرمایه‌گذاران نسبت به ریسک، قدرت و ثبات در نظام جهانی است. عبور دوباره از سطح ۸۰ دلار را می‌توان بازتابی از این واقعیت دانست که بازارها در حال قیمت‌گذاری مجدد نااطمینانی‌های سیاسی و اقتصادی هستند و در این فرآیند، طلا و نقره بار دیگر جایگاه تاریخی خود را به‌عنوان دارایی‌هایی فراتر از سیاست و نظم‌های موقتی بازمی‌یابند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟

زمانی که دولت ترامپ در بهار گذشته از اعمال گسترده‌ترین تعرفه‌های تجاری آمریکا در نزدیک به یک قرن اخیر خبر داد، انتظار غالب در میان اقتصاددانان این بود که موجی از افزایش قیمت‌ها در راه باشد، دلار تقویت شود و رشد اقتصادی به‌طور محسوسی افت کند. اما آنچه در عمل رخ داد، با این پیش‌بینی‌ها فاصله داشت. تورم افزایش یافت، اما جهشی انفجاری نداشت؛ بازار کار کند شد، اما فرو نپاشید؛ و اقتصاد همچنان به حرکت خود ادامه داد، هرچند نشانه‌هایی از ضعف به‌تدریج ظاهر شده است. دو پژوهش تازه اکنون نشان می‌دهند که این نتیجه چندان هم عجیب نیست. اقتصاددانان بانک مرکزی سان‌فرانسیسکو با بررسی داده‌هایی از سال ۱۸۸۶ تا ۲۰۱۷ به این نتیجه رسیده‌اند که افزایش تعرفه‌ها در گذشته معمولاً به افزایش معنادار تورم منجر نشده است و حتی در بسیاری از موارد با کاهش نرخ تورم همراه بوده است. بر اساس این مطالعه، افزایش یک واحد درصدی در تعرفه‌ها به‌طور متوسط با کاهش حدود ۰٫۶ واحد درصدی نرخ تورم هم‌زمان بوده است. مطالعه‌ای مستقل از دانشگاه نورث‌وسترن نیز نشان می‌دهد که پس از افزایش تعرفه‌ها، تورم معمولاً اندکی بالا می‌رود، اما این اثر بسیار محدود است و به‌سرعت توسط نیروهای دیگر خنثی می‌شود. این یافته‌ها با منطق کلاسیک اقتصاد در ظاهر در تضاد است. طبق اصول پایه، تعرفه‌ها باید قیمت کالاهای وارداتی را بالا ببرند و این افزایش قیمت به تورم منتقل شود. اما داده‌های تاریخی نشان می‌دهد که سازوکار اقتصاد کلان پیچیده‌تر از این رابطه‌ی مستقیم است. افزایش تعرفه‌ها معمولاً هم‌زمان با افزایش بیکاری و کاهش فعالیت اقتصادی رخ می‌دهد. شوک تعرفه‌ای با ایجاد نااطمینانی، سرمایه‌گذاری بنگاه‌ها را تضعیف می‌کند، تجارت را کاهش می‌دهد و قدرت خرید مصرف‌کنندگان را تحت فشار قرار می‌دهد. در نتیجه، تقاضای کل افت می‌کند و همین افت تقاضا اثر افزایشی تعرفه‌ها بر قیمت‌ها را مهار می‌کند. پژوهش دانشگاه نورث‌وسترن نیز همین تصویر را تأیید می‌کند. افزایش هزینه واردات اگرچه قیمت برخی کالاها را بالا می‌برد، اما کاهش هم‌زمان واردات، افت صادرات و انقباض فعالیت صنعتی باعث کاهش تقاضا می‌شود و این نیروی کاهنده، فشار تورمی را خنثی می‌کند. به همین دلیل است که اثر نهایی تعرفه‌ها بر تورم معمولاً کوچک باقی می‌ماند. این به‌معنای بی‌هزینه بودن تعرفه‌ها نیست. هر دو پژوهش تأکید دارند که تعرفه‌ها تقریباً همیشه به اقتصاد آسیب می‌زنند، حتی اگر تورم را منفجر نکنند. پس از افزایش تعرفه‌ها، آمریکا هزاران شغل صنعتی را از دست داده است، شاخص فعالیت بخش تولیدی به پایین‌ترین سطح ۱۴ ماه اخیر سقوط کرده و استخدام از بهار گذشته به‌شدت کند شده است. همین ضعف‌ها فدرال رزرو را واداشت که در نیمه دوم سال ۲۰۲۵ سه بار نرخ بهره را کاهش دهد تا از اقتصاد حمایت کند. در عین حال، وعده‌ی «رنسانس صنعتی» که دولت ترامپ مطرح کرده بود هنوز تحقق نیافته و نشانه‌های انقباض در بخش تولیدی آشکارتر شده است. برخی اقتصاددانان معتقدند اثر تورمی تعرفه‌ها هنوز به‌طور کامل نمایان نشده و شرکت‌ها به‌تدریج قیمت‌ها را بالا خواهند برد. گروهی دیگر به این نکته اشاره می‌کنند که نرخ واقعی تعرفه‌هایی که شرکت‌ها می‌پردازند بسیار پایین‌تر از ارقام اسمی اعلام‌شده است، زیرا معافیت‌ها، استثناها و خلأهای قانونی شدت واقعی شوک تعرفه‌ای را کاهش داده‌اند. یک مطالعه جدید از دانشگاه‌های هاروارد و شیکاگو نشان می‌دهد که نرخ واقعی متوسط تعرفه‌ها در اواخر سپتامبر حدود ۱۴ درصد بوده، در حالی که رقم اسمی اعلام‌شده بیش از ۲۷ درصد بوده است. با این حال، اقتصاددانان هشدار می‌دهند که نباید از تجربه‌های تاریخی نتیجه‌گیری قطعی کرد. آخرین باری که تعرفه‌های آمریکا به این سطح رسیده بود، دهه ۱۹۳۰ بود؛ دوره‌ای با استاندارد طلا، ساختار صنعتی متفاوت و جهانی بسیار کم‌یکپارچه‌تر از امروز. همان‌طور که برخی پژوهشگران تأکید می‌کنند، جهان امروز از نظر زنجیره‌های تأمین، نقش فناوری و سهم خدمات در اقتصاد با آن دوره قابل مقایسه نیست و واکنش‌ها می‌تواند متفاوت باشد. ✔️  بیشتر بخوانید: نظم نوین امپریالیسم آمریکا و پیامدهای آن برای دلار؛ وقتی قدرت سیاسی به ریسک ارزی تبدیل می‌شود در مجموع، تصویر ترسیم‌شده توسط این مطالعات این است که تعرفه‌ها برخلاف تصور رایج الزاماً تورم‌زا نیستند و حتی می‌توانند از طریق تضعیف تقاضا فشار تورمی را محدود کنند. اما این مهار تورم حاصل یک سازوکار سالم نیست، بلکه نتیجه کند شدن اقتصاد، کاهش اشتغال و افت فعالیت تولیدی است. به بیان دیگر، تعرفه‌ها ممکن است آتش تورم را خاموش کنند، اما این کار را با خاموش کردن بخشی از موتور اقتصاد انجام می‌دهند و این بهایی است که دیر یا زود خود را در رشد پایین‌تر و رفاه کمتر نشان می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنش‌های ژئوپولیتیک ممکن است بیت‌کوین را تقویت کنند

بر اساس گفته‌های مت منا، استراتژیست شرکت 21Shares، بهبود اخیر بیت‌کوین نشان می‌دهد که افزایش تنش‌های ژئوپولیتیک سرمایه‌گذاران را به سمت رمزارزها سوق می‌دهد. او افزود که بیت‌کوین به‌طور فزاینده‌ای به‌عنوان یک دارایی ذخیره «خنثی» در کنار دارایی‌های امن سنتی مانند طلا و نقره دیده می‌شود. پس از افت بیش از ۶٪ در سال گذشته، تاریخچه بیت‌کوین نشان می‌دهد که کاهش‌های سالانه متوالی را به ندرت تجربه کرده است، موضوعی که احتمال رشد آن در سال جاری را تقویت می‌کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

دلار در ژانویه جان می‌گیرد؛ ریسک‌ها هنوز قیمت‌گذاری نشده‌اند

مزایای دلار آمریکا از تحولات ونزوئلا تنها نیم‌روز دوام آورد. تمرکز بازار به‌سرعت دوباره به داده‌های اقتصادی بازگشت؛ داده‌هایی که ضعیف بودند (افت شاخص ISM بخش تولید) و هم‌زمان بازار سهام نیز ریسک‌های ژئوپلیتیک را نادیده گرفت. با این حال، ما همچنان در کوتاه‌مدت سوگیری صعودی ملایمی نسبت به دلار حفظ کرده‌ایم؛ چرا که نگاه بیش‌ازحد آرام بازار به تحولات ژئوپلیتیک، دارایی‌های پرریسک و ارزهای پرنوسان (High-Beta) را در برابر شوک‌های احتمالی آسیب‌پذیر کرده است.  دلار آمریکا | نگاه آرام بازار به ونزوئلا بیش از ۴۸ ساعت پس از عملیات نظامی آمریکا در ونزوئلا، نشانه‌های آن تقریباً از بازار ارز محو شده است. موج اولیه پناه بردن سرمایه‌گذاران به دلار در صبح دوشنبه بسیار کوتاه‌مدت بود؛ چرا که نشانه‌های اولیه از آغاز گفت‌وگو میان آمریکا و جانشین مادورو، دلسی رودریگز، احتمال اقدام نظامی مجدد آمریکا در آینده نزدیک را کاهش داده است. ارزیابی اولیه ما از تأثیر تحولات ونزوئلا بر دلار آمریکا در کوتاه‌مدت خنثی تا اندکی مثبت است؛ افزایش ریسک ژئوپلیتیک وجود دارد، اما پیامدهای جدی برای اقتصاد آمریکا یا بازار نفت دیده نمی‌شود. در افق میان‌مدت، در صورتی که بازارها به این جمع‌بندی برسند که عرضه نفت افزایش خواهد یافت و قیمت نفت کاهش پیدا کند، این عامل می‌تواند به زیان دلار تمام شود.  داده‌های ضعیف اقتصادی؛ عامل اصلی عقب‌نشینی دلار عملکرد مثبت بازارهای سهام در روز گذشته، با وجود ریسک‌های ژئوپلیتیک، مهم‌ترین عامل بازگشت دلار از اوج‌های کوتاه‌مدت بود؛ داده‌ها نیز در این روند نقش داشتند. شاخص ISM بخش تولید آمریکا در دسامبر به زیر ۴۸ واحد سقوط کرد؛ چهارمین افت متوالی ماهانه و پایین‌ترین سطح از اکتبر ۲۰۲۴. هم‌زمان، شاخص سفارشات معوق به ۴۵.۸ کاهش یافت که نشانه‌ای از احتمال انباشت موجودی انبارها و حتی فشار بر اشتغال در ماه‌های آینده است. این داده‌ها می‌تواند فضای ملایم‌تری را پیش از انتشار شاخص ISM بخش خدمات در روز آینده ایجاد کند. تقویم اقتصادی امروز آمریکا تنها شامل PMI نهایی S&P برای دسامبر است که معمولاً اثر قابل‌توجهی بر بازار ندارد. از منظر فدرال رزرو نیز سخنرانی‌هایی از سوی بارکین (مایل به انقباض، بدون حق رأی) و میران (بسیار متمایل به انبساط، با حق رأی) در پیش است.  چرا همچنان به دلار خوش‌بین هستیم؟ با وجود افت سریع تقاضای امن برای دلار، همچنان در کوتاه‌مدت نگاه صعودی ملایمی به دلار داریم. ژانویه از منظر فصلی معمولاً به نفع دلار است و نگاه بیش‌ازحد آرام بازار به ریسک‌های ژئوپلیتیک می‌تواند در صورت تشدید تنش‌ها، به‌ویژه در آمریکای لاتین یا حتی گرینلند، به ضرر دارایی‌های پرریسک و ارزهای پرنوسان تمام شود.  یورو | کاهش اندک تورم اهمیت زیادی ندارد امروز در چند کشور اتحادیه اروپا تعطیل رسمی است و این موضوع می‌تواند حجم معاملات بازار ارز را کاهش دهد. با این حال، آلمان بعدازظهر امروز داده‌های تورم دسامبر را منتشر می‌کند. انتظار می‌رود تورم سالانه از ۲.۳٪ به ۲.۱٪ کاهش یابد؛ رقمی مطابق با اجماع بازار که می‌تواند پیش‌بینی تورم ۲.۰٪ منطقه یورو در روز آینده را تأیید کند. با وجود برخی اظهارنظرهای پراکنده از سوی اعضای متمایل به کاهش نرخ بهره در ECB، بازارها همچنان با چهره‌های انقباضی مانند ایزابل اشنابل همسو هستند؛ کسی که به‌روشنی اعلام کرده کاهش نرخ بهره در آینده قابل پیش‌بینی نیست. مگر آن‌که بازبینی‌های جدی در چشم‌انداز رشد اقتصادی رخ دهد، کاهش‌های جزئی تورم به‌تنهایی برای تغییر انتظارات بازار نسبت به سیاست پولی سال ۲۰۲۶ کافی نخواهد بود.  نقش دلار در EURUSD و ریسک گرینلند جفت‌ارز EURUSD عمدتاً تحت تأثیر سمت دلار قرار دارد. موضع به شدت تهاجمی آمریکا نسبت به گرینلند یک ریسک حاشیه‌ای اما مهم است که باید زیر نظر داشت. در این زمینه، EURDKK می‌تواند شاخص مناسبی باشد؛ این جفت‌ارز در حال حاضر در سطوح قوی نسبت به نرخ برابری رسمی معامله می‌شود و در صورت اقدام نظامی آمریکا در گرینلند، احتمالاً نیازمند مداخله سنگین بانک مرکزی دانمارک خواهد بود. در صورت عدم تشدید تنش‌ها، انتظار داریم EURUSD در کوتاه‌مدت در حوالی سطح 1.170 تثبیت شود.  دلار کانادا | در موقعیتی شکننده دلار کانادا از ابتدای هفته تاکنون ضعیف‌ترین ارز گروه ده (G10) بوده است. بازارها به‌وضوح در حال قیمت‌گذاری ریسک افزایش احتمالی عرضه نفت ونزوئلا هستند؛ موضوعی که به زیان نفت سنگین و پرگوگرد کانادا تمام می‌شود، نفتی که پیش‌تر در دوران محدودیت عرضه ونزوئلا با پریمیوم معامله می‌شد. اختلاف قیمت Western Canadian Select با WTI در روز دوشنبه اندکی افزایش یافت که نشان می‌دهد بازار کالاها با احتیاط بالا به این تحولات ژئوپلیتیک واکنش نشان می‌دهد. با این حال، آسیب‌پذیری دلار کانادا فراتر از نفت است. مدل ارزش منصفانه کوتاه‌مدت ما نشان می‌دهد که USDCAD باید بالاتر از 1.380 معامله شود. به‌نظر می‌رسد بازارها همچنان ریسک‌های ناشی از عدم قطعیت در بازنگری توافق USMCA و همچنین احتمال کاهش دوباره نرخ بهره توسط بانک مرکزی کانادا در سال ۲۰۲۶ را دست‌کم گرفته‌اند. در حال حاضر، ما ارزهای پرنوسان دیگری مانند دلار نیوزیلند (NZD)، کرون سوئد (SEK) و کرون نروژ (NOK) را به دلار کانادا ترجیح می‌دهیم و ریسک حرکت USDCAD به سمت محدوده 1.390 را بالا می‌دانیم.   منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تلگرام و ادعای مسدود شدن ۵۰۰ میلیون دلار اوراق روسیه

به گزارش فایننشال تایمز، پلتفرم پیام‌رسان تلگرام با ادعای مسدود شدن اوراق روسیه به ارزش ۵۰۰ میلیون دلار مواجه شده است؛ هرچند تاکنون هیچ تأیید رسمی از سوی شرکت یا نهادهای مالی منتشر نشده است. تلگرام، به رهبری پاول دوروف، تأکید کرده که این شرکت مستقل از روسیه فعالیت می‌کند و همچنان اولویت اصلی آن حفظ امنیت و حریم خصوصی کاربران است. تحلیلگران می‌گویند این خبر بیشتر یادآور تنش‌های گذشته میان تلگرام و روسیه است؛ از جمله تلاش‌های ناموفق برای مسدودسازی تلگرام در سال‌های ۲۰۱۸ تا ۲۰۲۰. همچنین توقف پروژه GRAM ICO توسط SEC به‌عنوان سابقه‌ای مشابه مطرح می‌شود. تلگرام طی چهار سال گذشته حدود ۲.۴ میلیارد دلار اوراق قرضه منتشر کرده و اکنون نزدیک به ۵۰۰ میلیون دلار ذخایر نقدی دارد. با وجود این، هیچ نشانه‌ای از مسدودسازی رسمی اوراق روسیه مشاهده نشده و اوراق تلگرام همچنان در بورس نیویورک معامله می‌شوند. اعتماد سرمایه‌گذاران نیز پایدار باقی مانده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا مورگان استنلی معتقد است که بازار سهام هنوز پتانسیل صعود دارد؟

مورگان استنلی شش عامل محرک صعودی را که بازارها ممکن است برای سال 2026 دست کم گرفته‌اند، شناسایی کرده است. چارچوب مورگان استنلی بر ذهنیت خرید در زمان افت تأکید دارد و رشد قوی درآمدها، تسهیل سیاست‌ها و بهره‌وری ناشی از هوش مصنوعی را به عنوان عوامل حمایت‌کننده از ارزیابی‌های بالا و هدف 7800 برای SP 500 در سال 2026 معرفی می‌کند، که نشان‌دهنده پتانسیل بیشتر با وجود نگرانی‌های مربوط به اواخر چرخه است. خلاصه: • مورگان استنلی پیش‌بینی می‌کند که بازار سهام تا سال 2026 به سمت صعود ادامه خواهد داد. • شش عامل ترکیبی به عنوان محرک‌های کمتر قیمت‌گذاری شده توسط بازارها شناسایی شده است. • رشد EPS در میانه‌های دهه پیش‌بینی شده است که چشم‌انداز صعودی را تقویت می‌کند. • تسهیل سیاست‌ها و کاهش مقررات از ارزیابی‌ها حمایت می‌کند. • هدف SP 500 به 7800 تعیین شده است. به گفته استراتژیست‌های مورگان استنلی، بازارهای سهام هنوز پتانسیل قابل توجهی برای صعود به سمت سال 2026 دارند. این بانک معتقد است که سرمایه‌گذاران اثر ترکیبی چندین نیروی محرکه قوی را که از دارایی‌های ریسک حمایت می‌کند، دست کم گرفته‌اند. با وجود سه سال متوالی بازده قوی در بازار سهام، این بانک بر این باور است که بازار گسترده‌تر برای یک بهبود مستمر آماده است و نه یک رکود قریب‌الوقوع. در یادداشتی استراتژی که روز دوشنبه منتشر شد، مایک ویلسون، استراتژیست ارشد سهام ایالات متحده، گفت که در حالی که عوامل صعودی فردی به طور گسترده‌ای مورد بحث قرار گرفته‌اند، بازارها هنوز نتوانسته‌اند تأثیر تجمعی آن‌ها را به طور کامل قیمت‌گذاری کنند. این عوامل می‌توانند چرخه کنونی را تا سال 2026 ادامه دهند، به ویژه اگر شتاب درآمدها حفظ شود و سیاست‌های پولی بیشتر حمایتی شود. 1. درآمدها: مورگان استنلی انتظار دارد که رشد درآمد به میانه‌های دهه برسد که با عملکرد تاریخی قوی سهام سازگار است. 2. کاهش مقررات: تغییرات آتی در قوانین سرمایه‌گذاری بانکی می‌تواند بهبود قابل توجهی در بهره‌وری سرمایه بانک‌ها ایجاد کند. 3. سیاست پولی: پیش‌بینی می‌شود که نرخ خزانه‌داری 10 ساله آمریکا به زیر 3.75 درصد کاهش یابد. 4. پذیرش هوش مصنوعی: تجزیه و تحلیل داخلی نشان می‌دهد که سهم فزاینده‌ای از کسب‌وکارها در حال گزارش حاشیه سود بهتر از طریق پیاده‌سازی هوش مصنوعی هستند. 5. عوامل کلان: پیش‌بینی می‌شود که قیمت نفت و دلار آمریکا ادامه به کاهش داشته باشند. 6. ارزیابی‌ها: شرایط تاریخی برای گسترش چندگانه مساعد است. مورگان استنلی به طور خاص بر روی بخش‌های مالی، بهداشت و درمان، کالاهای مصرفی، صنایع و سهام کوچک تمرکز دارد و هدف SP 500 خود را برای سال 2026 بر روی 7800 قرار داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر