TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک UBS اهداف طلای ۲۰۲۶ را افزایش داد؛ چشم‌انداز ۷۲۰۰ دلار در صورت تشدید تنش‌ها

در یک نگاه سناریوی صعودی طلا تا ۷۲۰۰ دلار در صورت افزایش تنش‌های ژئوپلیتیکی و نااطمینانی اقتصادی پیش‌بینی قیمت نزولی تا ۴۶۰۰ دلار خرید بانک‌های مرکزی در سال ۲۰۲۶ حدود ۹۵۰ تن طلا باقی می‌ماند، با افزایش هدف ذخایر لهستان تقاضای فیزیکی طلا در چین با وجود قیمت‌های بالا همچنان مقاوم است، اما ممکن است پس از سال نو قمری کاهش یابد انتظار کاهش قیمت طلا تا حدود ۵۹۰۰ دلار پس از انتخابات میان‌دوره‌ای آمریکا در ژانویه ۲۰۲۶، بانک UBS اهداف قیمتی جدیدی برای طلا اعلام کرده و حتی سناریوی صعودی تا ۷۲۰۰ دلار برای هر اونس را مطرح کرده است! این افزایش اهداف به دلیل تقاضای قوی سرمایه‌گذاری، خریدهای گسترده بانک‌های مرکزی و ریسک‌های ژئوپلیتیکی بالاست که باعث شده طلا یکی از بهترین عملکردهای ماهانه خود از دهه ۱۹۸۰ تاکنون را داشته باشد. بانک UBS قیمت طلا را برای ماه‌های مارس، ژوئن و سپتامبر ۲۰۲۶ به ۶۲۰۰ دلار افزایش داده که نسبت به هدف قبلی ۵۰۰۰ دلار رشد قابل توجهی دارد. در سناریوی صعودی، اگر تنش‌های جهانی بیشتر شود یا سیاست‌های اقتصادی نامطمئن‌تر گردند، قیمت طلا می‌تواند تا ۷۲۰۰ دلار هم برسد. از سوی دیگر، در حالت نزولی، قیمت ممکن است تا ۴۶۰۰ دلار کاهش یابد. خرید بانک‌های مرکزی همچنان قوی باقی می‌ماند و انتظار می‌رود در سال ۲۰۲۶ حدود ۹۵۰ تن طلا خریداری شود. افزایش هدف ذخایر طلای لهستان از ۵۵۰ به ۷۰۰ تن نیز به عنوان نشانه‌ای از حمایت ساختاری از قیمت‌ها دیده می‌شود. در چین هم تقاضای فیزیکی طلا با وجود قیمت‌های رکوردشکن، همچنان مقاوم است، هرچند پس از جشن سال نو قمری ممکن است کمی کاهش داشته باشد. ✔️  بیشتر بخوانید: رکوردشکنی‌های طلا ادامه دارد؛ پیش‌بینی‌های جدید تا ۶۹۰۰ دلار اگرچه UBS چشم‌انداز مثبتی برای طلا دارد، انتظار دارد پس از انتخابات میان‌دوره‌ای آمریکا قیمت‌ها کمی کاهش یابد و تا پایان ۲۰۲۶ به حدود ۵۹۰۰ دلار برسد. افزایش نرخ‌های بهره واقعی آمریکا می‌تواند ریسک نزولی برای طلا ایجاد کند، اما طلا همچنان به عنوان پوششی مطمئن در برابر عدم قطعیت‌های اقتصادی و ریسک‌های سیاسی باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار درباره حباب مس؛ آیا این صعود واقعی است؟ 

در یک نگاه قیمت مس پس از یک جهش ناگهانی ۱۰ درصدی، روند نزولی گرفت و اصلاح شد. تحلیلگران معتقدند این صعود بیشتر ناشی از سفته‌بازی است تا کمبود واقعی عرضه. داده‌های انبارداری (LME) و صرف قیمت چین نشان می‌دهد که تقاضای فیزیکی هنوز ضعیف است. شکاف اصلی عرضه و تقاضای مس احتمالاً تا سال ۲۰۲۷ به طور کامل احساس نخواهد شد پشت پرده نوسانات شدید بازار مس امروز ۲۹ ژانویه ۲۰۲۶، بازار فلزات شاهد یکی از عجیب‌ترین نوسانات خود بود؛ جایی که قیمت مس در یک حرکت ناگهانی تا ۱۰ درصد افزایش یافت و سپس به سرعت عقب‌نشینی کرد. این نوسانات شدید سوال مهمی را برای معامله‌گران ایجاد کرده است: آیا این آغاز یک ابرچرخه صعودی است یا صرفاً یک هیجان زودگذر؟ آیا کمبود عرضه واقعی است؟ در یوتوتایمز با بررسی داده‌های بنیادی، مشاهده می‌کنیم که اگرچه چشم‌انداز بلندمدت مس به دلیل کمبود سرمایه‌گذاری صعودی است، اما جهش اخیر کمی مشکوک به نظر می‌رسد. تحلیلگران یوتوتایمز بر این باورند که شکاف بزرگ عرضه (Supply Gap) که همه از آن صحبت می‌کنند، هنوز به طور کامل باز نشده است و این اتفاق احتمالاً تا سال ۲۰۲۷ رخ نخواهد داد. صعود فعلی بیشتر تحت تأثیر مشکلات مقطعی عرضه (مانند حادثه معدن گراسبرگ اندونزی) و همچنین همراهی مس با رالی صعودی طلا و نقره بوده است. به نظر می‌رسد مس در حال حاضر بیشتر سوار بر موج سفته‌بازی است تا تقاضای واقعی صنعتی. ✔️  بیشتر بخوانید: چرخش ناگهانی طلا پس از جهش کم‌سابقه؛ اصلاح قیمت در نزدیکی ۵۶۰۰ دلار چرا اوله هانسن هشدار می‌دهد؟ اوله هانسن، استراتژیست ارشد ساکسو بانک، به نکاتی اشاره می‌کند که نشان‌دهنده ضعف فاندامنتال در این رالی است. بررسی‌های ما در یوتوتایمز روی سه شاخص کلیدی مورد اشاره او متمرکز است: ۱. وضعیت کونتانگو: قیمت نقدی ارزان‌تر از قیمت تحویل سه ماهه است؛ اگر کمبود فوری وجود داشت، برعکس این حالت رخ می‌داد. ۲. موجودی انبارها: حجم مس ذخیره شده در انبارهای بورس فلزات لندن (LME) به بالاترین حد چند سال اخیر رسیده است. ۳. پریمیوم یانگشان: صرف قیمت در چین به پایین‌ترین سطح ۱۸ ماهه رسیده که نشان می‌دهد کارخانه‌های چینی با وجود قیمت‌های جهانی بالا، عطشی برای خرید ندارند. “ «این حرکت بازار بسیار سفته‌بازانه و سست به نظر می‌رسد. انتظار می‌رود تولیدکنندگان مس از این فرصت برای پوشش ریسک (Hedging) و قفل کردن قیمت‌های بالا استفاده کنند، زیرا قیمت‌های فعلی برای آنها یک موهبت بادآورده است.» مرتضی عظیمی به طور خلاصه، تا زمانی که تقاضای فیزیکی واقعی از سوی چین و صنایع جهانی تایید نشود، معامله‌گران باید نسبت به پایداری این سطوح قیمتی محتاط باشند.     لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استراتژی معاملاتی وست‌پک؛ چرا دلار آمریکا سقوط می‌کند؟

در یک نگاه بانک وست‌پک معتقد است دوران سلطه دلار آمریکا رو به پایان است و ارزهای اقیانوسیه (AUD و NZD) آماده صعود هستند. معامله‌گران این بانک روی افزایش نرخ بهره استرالیا در هفته آینده حساب باز کرده‌اند. برای دلار نیوزیلند، استراتژی «خرید در اصلاح» با هدف‌گذاری سطوح بالاتر پیشنهاد شده است. نقشه راه وست‌پک برای بازار ارز میز معاملات بانک وست‌پک (Westpac) سه موقعیت معاملاتی مرتبط را تقویت کرده است که همگی بر یک موضوع واحد تاکید دارند: ترک برداشتن سلطه دلار آمریکا و آمادگی ارزهای استرالیا و نیوزیلند برای بهره‌برداری از این وضعیت. چرا وست‌پک روی صعود دلار استرالیا شرط بسته است؟ با بررسی استراتژی اول این بانک، مشاهده می‌کنیم که آنها یک سبد خرید برای دلار استرالیا (AUD) باز کرده‌اند. دلیل اصلی این خوش‌بینی، تغییر انتظارات بازار نسبت به جلسه هفته آینده بانک مرکزی استرالیا (RBA) است. بازار اکنون احتمال افزایش ۱۸ واحدی نرخ بهره را قیمت‌گذاری کرده است. تحلیلگران معتقدند که حتی اگر رئیس بانک مرکزی استرالیا لحن ملایمی داشته باشد، ریسک نزولی برای دلار استرالیا محدود است. وست‌پک سه دلیل برای این موضوع می‌آورد: ۱. بهبود موقعیت رقابتی استرالیا به دلیل تغییرات یوآن چین. ۲. ثبات در بازار کالاها (Commodities). ۳. قدرت‌نمایی بازارهای سهام جهانی (به جز آمریکا). آیا ریزش دلار آمریکا ادامه دارد؟ معامله دوم وست‌پک، فروش دلار آمریکا است. اگرچه پس از اظهارات پاول و وزیر خزانه‌داری آمریکا، دلار کمی تقویت شد، اما وست‌پک این نوسانات را صرفاً «نویز» بازار می‌داند. بر اساس تحلیل‌های یوتوتایمز، مشکلات ساختاری دلار همچنان پابرجاست. ارزیابی‌های مجدد پس از اجلاس داووس و تردیدها درباره تخصیص سرمایه به آمریکا، اعتبار بلندمدت دلار را زیر سوال برده است. “ «مشکلات ساختاری عمیقی که گریبان‌گیر دلار آمریکا شده است، همچنان پابرجاست؛ از جمله بحث ارزش‌گذاری بالا و تردیدهای ژئوپلیتیک که اعتبار بلندمدت دلار را تهدید می‌کند.» مرتضی عظیمی کیوی (دلار نیوزیلند)؛ بازگشت پرقدرت؟ سومین استراتژی، مربوط به دلار نیوزیلند (NZD) است. وست‌پک که قبلاً کف قیمتی ژانویه را به درستی پیش‌بینی کرده بود، اکنون پیشنهاد می‌کند که در هر اصلاح قیمتی به سمت ۰.۵۸۸۰، اقدام به خرید با هدف ۰.۶۱۰۰ شود. منطق این معامله ساده است: ترکیب دیدگاه نزولی نسبت به دلار آمریکا با بهبود اقتصاد نیوزیلند. مدل‌های اقتصادی نشان‌دهنده جوانه‌های بهبود در اقتصاد این کشور هستند، هرچند تایید نهایی این روند نیازمند داده‌های ماه می خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش قیمت نفت و سقوط وال‌استریت؛ بازارها تحت فشار تنش‌های خاورمیانه

در یک نگاه قیمت نفت به بالاترین سطح چهار ماه اخیر رسید: نفت برنت به ۶۹.۵۵ دلار و نفت خام آمریکا به ۶۵.۴۳ دلار در هر بشکه افزایش یافت.. تنش‌های ژئوپلیتیکی آمریکا و ایران: تهدیدهای نظامی ترامپ و رد درخواست مذاکره ایران، نگرانی از اختلال در عرضه نفت ایران را افزایش داده است. اختلالات تولید در آمریکا: طوفان زمستانی تولید نفت و صادرات را کاهش داد و ذخایر نفت آمریکا بیش از پیش‌بینی‌ها پایین آمد. قیمت نفت در روز پنج‌شنبه 9 بهمن به بالاترین سطح چهار ماه اخیر رسید و با ادامه روند صعودی، نگرانی‌ها از احتمال اختلال در عرضه نفت ایران، یکی از تولیدکنندگان کلیدی خاورمیانه، در سایه تشدید تنش‌های ژئوپلیتیکی با آمریکا، باعث افزایش بیشتر قیمت‌ها شد. در ساعت ۱۰:۵۸ به وقت شرقی (۱۹:۲۸ به وقت ایران)، قراردادهای آتی نفت برنت برای ماه مارس با ۳.۲ درصد افزایش به ۶۹.۵۵ دلار در هر بشکه رسید و پیش‌تر تا ۷۰.۵۸ دلار در هر بشکه بالا رفته بود که بالاترین سطح از اواخر سپتامبر محسوب می‌شود. قراردادهای آتی نفت خام وست تگزاس اینترمدیت نیز با ۳.۵ درصد افزایش به ۶۵.۴۳ دلار در هر بشکه رسید و پیش‌تر به بالای ۶۶ دلار، بالاترین سطح چهار ماه گذشته، دست یافته بود. هر دو قرارداد طی هفته گذشته حدود ۹ درصد افزایش یافته‌اند. تشدید تنش‌ها میان آمریکا و ایران گزارش‌های اواخر روز چهارشنبه حاکی از آن بود که رئیس‌جمهور آمریکا، دونالد ترامپ، در حال بررسی گزینه‌های نظامی جدید علیه ایران است، از جمله حملات احتمالی به رهبران و تأسیسات هسته‌ای این کشور. پیش‌تر، ترامپ از ایران خواسته بود که دوباره با آمریکا وارد مذاکره شود و برنامه هسته‌ای خود را متوقف کند، اما تهران این درخواست‌ها را رد کرده و تهدید به مقابله کرده است. این تنش‌ها تنها چند روز پس از ورود کشتی‌های آمریکایی به خاورمیانه رخ داد و ترامپ اخیراً اعلام کرد که یک ناوگان دیگر نیز در مسیر رسیدن به این منطقه است. افزایش تنش‌های ژئوپلیتیکی در خاورمیانه باعث شد معامله‌گران ریسک بیشتری را به قیمت نفت اضافه کنند، زیرا بازارها نگران اختلال احتمالی در تولید نفت ایران در صورت بروز هرگونه درگیری بودند. ایران چهارمین تولیدکننده بزرگ اوپک است و روزانه ۳.۲ میلیون بشکه نفت تولید می‌کند. ✔️  بیشتر بخوانید: گفتگوهای پشت‌پرده ایران و آمریکا؛ تلاش برای بازگشت به میز مذاکره بر اساس داده‌های یوتوتایمز: « این مهم‌ترین نگرانی فوری در زمینه عرضه نفت است، با این حال، نگرانی‌هایی نیز درباره تأثیر آن بر عرضه نفت منطقه وجود دارد. هرگونه تشدید تنش ممکن است جریان نفت خلیج فارس از تنگه هرمز، که روزانه حدود ۲۰ میلیون بشکه نفت از آن عبور می‌کند، را در معرض خطر قرار دهد.» با این حال، تحلیلگران معتقدند: «ترامپ تنها یک هدف دارد: توافق هسته‌ای با ایران و هیچ چیز دیگر» و بنابراین احتمال اختلال در عرضه نفت ایران را با وجود استقرار ناوگان آمریکایی در منطقه کم می‌دانند. آن‌ها افزودند: «ما تقریباً هرگونه کمپین بمباران گسترده آمریکا علیه ایران را منتفی می‌دانیم، زیرا هدف استراتژیک آن به وضوح مشخص نیست. هدف اصلی ترامپ همچنان خنثی‌سازی برنامه هسته‌ای ایران است، نه تغییر رژیم.» این موسسه اضافه کرد که قیمت نفت ممکن است در کوتاه‌مدت افزایش یابد، اما این رشد کوتاه‌مدت خواهد بود و شاید تنها برای چند هفته ادامه داشته باشد. اختلال تولید نفت در آمریکا و کاهش ذخایر به دلیل طوفان زمستانی قیمت نفت این هفته همچنین تحت تأثیر طوفان زمستانی که بارش سنگین برف و دمای زیر صفر را در گستره وسیعی از آمریکا ایجاد کرد و تولید نفت را مختل نمود، افزایش یافت. گزارش‌ها نشان داد که در هفته گذشته حداقل دو میلیون بشکه نفت خام در روز از چرخه تولید خارج شده و صادرات از سواحل خلیج نیز دچار اختلال شد. اختلالات طولانی‌مدت تولید انتظار می‌رود عرضه نفت آمریکا را محدود کند و کاهش غیرمنتظره موجودی نفت آمریکا نشان می‌دهد که چنین روندی در حال وقوع است. داده‌های دولتی نشان داد که ذخایر نفت آمریکا تا هفته منتهی به ۲۳ ژانویه، ۲.۲۹۵ میلیون بشکه کاهش یافته است، در حالی که پیش‌بینی‌ها کاهش تنها ۰.۲ میلیون بشکه را نشان می‌داد. تحلیلگران گفتند: «این کاهش ناشی از کاهش ۸۰۵ هزار بشکه در روز واردات و افزایش ۹۰۱ هزار بشکه در روز صادرات است. تأثیر اولیه طوفان اخیر زمستانی در اعداد منعکس شده است، به طوری که تولید نفت خام در ۴۸ ایالت پایین‌تر به میزان ۴۲ هزار بشکه در روز کاهش یافته و پالایشگاه‌ها نیز نرخ بهره‌برداری خود را ۲.۴ درصد کاهش داده و به ۹۰.۹ درصد رسانده‌اند.» بر اساس جمع‌بندی تیم یوتوتایمز، قیمت نفت در روز پنج‌شنبه ۹ بهمن به بالاترین سطح چهار ماه اخیر رسید و روند صعودی آن تحت تأثیر دو عامل اصلی قرار گرفت: تشدید تنش‌های ژئوپلیتیکی میان آمریکا و ایران و اختلال در تولید و کاهش ذخایر نفت آمریکا به دلیل طوفان زمستانی. نگرانی‌ها از احتمال محدود شدن عرضه نفت ایران، یکی از تولیدکنندگان کلیدی اوپک، و نقش تنگه هرمز در انتقال نفت خلیج فارس باعث افزایش ریسک در بازار و رشد قیمت‌ها شد. با این حال، تحلیلگران معتقدند احتمال حمله گسترده آمریکا به ایران کم است و افزایش قیمت نفت در کوتاه‌مدت ادامه خواهد داشت، اما اثرات بلندمدت آن محدود خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرخش ناگهانی طلا پس از جهش کم‌سابقه؛ اصلاح قیمت در نزدیکی ۵۶۰۰ دلار

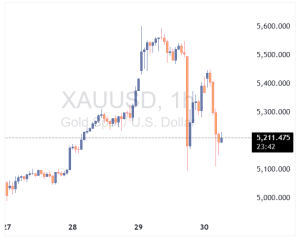
در یک نگاه انس جهانی طلا پس از صعود تا محدوده ۵۶۰۰ دلار، با افت شدید مواجه شد. کاهش قیمت در پی فروکش‌کردن هیجان ناشی از تنش‌های ژئوپلیتیک رخ داد تحلیلگران نسبت به آسیب‌پذیری طلا پس از رشد افراطی هشدار می‌دهند. بازار طلا پس از یک جهش کم‌سابقه و رسیدن به رکورد تاریخی نزدیک به ۵۶۰۰ دلار در هر اونس، به‌طور ناگهانی مسیر خود را معکوس کرد و وارد فاز اصلاحی شد. این چرخش قیمتی در حالی رخ داد که تقاضای شدید برای دارایی‌های امن، تحت تأثیر تنش‌های ژئوپلیتیک، طی روزهای اخیر قیمت فلز زرد را به سطوحی بی‌سابقه رسانده بود. در معاملات روز پنج‌شنبه، قیمت لحظه‌ای طلا با افت ۴.۶ درصدی به حدود ۵۱۵۰ دلار در هر اونس رسید، در حالی که ساعاتی پیش‌تر تا رکورد ۵۵۹۵ دلار صعود کرده بود. قراردادهای فیوچرز طلا برای تحویل آوریل نیز با کاهش ۳.۱ درصدی در محدوده ۵۱۷۱ دلار معامله شدند. نقره نیز هم‌زمان با طلا وارد مسیر نزولی شد. قیمت لحظه‌ای این فلز پس از ثبت رکورد تاریخی نزدیک به ۱۲۲ دلار، با افت ۶.۵ درصدی به حدود ۱۰۰ دلار در هر اونس بازگشت؛ حرکتی که نشان‌دهنده خروج سریع بخشی از سرمایه‌گذاران از بازار فلزات گران‌بها بود. کارشناسان یوتوتایمز معتقدند که صعود اخیر طلا و نقره عمدتاً تحت تأثیر تشدید تنش‌های ژئوپلیتیک و نگرانی‌ها درباره احتمال اقدام نظامی جدید آمریکا علیه ایران شکل گرفته بود. گزارش شبکه CNN درباره بررسی گزینه حمله جدید توسط دونالد ترامپ، موجی از تقاضا برای دارایی‌های امن ایجاد کرد و قیمت‌ها را به‌سرعت بالا برد. “ «علاوه بر عوامل ژئوپلیتیک، ضعف دلار آمریکا و ابهام درباره مسیر سیاست‌های اقتصادی واشنگتن نیز به تقویت روند صعودی فلزات کمک کرده بود. در همین فضا، قیمت مس نیز به رکورد تاریخی جدیدی دست یافت.» محمد زمانی با این حال، شدت رشد قیمت‌ها باعث افزایش نگرانی درباره پایداری روند شد. کیت لرنر، استراتژیست شرکت Truist، رتبه طلا را به «خنثی» کاهش داد و هشدار داد که نسبت ریسک به ریوارد در کوتاه‌مدت دیگر جذاب نیست. به گفته او، قیمت طلا بیش از ۴۰ درصد بالاتر از میانگین متحرک ۲۰۰روزه قرار دارد؛ سطحی که از نظر تاریخی بسیار نادر است و بازار را در برابر اصلاح آسیب‌پذیر می‌کند. او تأکید کرد که اگرچه مومنتوم می‌تواند برای مدتی ادامه یابد، اما چنین فاصله‌ای از روند بلندمدت، احتمال اصلاح شدید را به‌طور محسوسی افزایش می‌دهد. در پس‌زمینه این تحولات، تحرکات سیاسی آمریکا نقش پررنگی در نوسانات بازار داشته است. ترامپ در شبکه‌های اجتماعی خواستار توافق «منصفانه» با ایران شده و هشدار داده که در صورت شکست مذاکرات، حملات آینده شدیدتر خواهد بود. هم‌زمان، استقرار نیروهای نظامی آمریکا در خاورمیانه، نگرانی‌ها درباره تشدید درگیری‌ها را افزایش داده است. علاوه بر پرونده ایران، تنش‌های اخیر واشنگتن با ونزوئلا و مواضع ترامپ درباره گرینلند نیز به فضای نااطمینانی جهانی دامن زده و به تقویت تقاضا برای طلا کمک کرده‌اند. در حوزه سیاست پولی، تصمیم فدرال رزرو برای تثبیت نرخ بهره مطابق انتظار بازار بود. با این حال، اظهارات محتاطانه جروم پاول و امتناع او از پاسخ شفاف درباره استقلال بانک مرکزی در برابر فشارهای سیاسی، به تداوم فضای ابهام کمک کرده است. افت شدید طلا به سایر فلزات نیز سرایت کرد. قیمت پلاتین با کاهش ۳.۷ درصدی به حدود ۲۵۲۲ دلار رسید. در مقابل، مس توانست بخش زیادی از رشد خود را حفظ کند و قراردادهای آتی آن در بورس لندن با جهش بیش از ۹ درصدی به رکورد ۱۴۳۵۶ دلار در هر تن رسید. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی رشد مس تا حد زیادی ناشی از گزارش‌ها درباره حمایت‌های سیاستی جدید چین از بازار مسکن بود؛ بخشی که سهم مهمی در تقاضای جهانی این فلز دارد و نقش تعیین‌کننده‌ای در مسیر قیمتی آن ایفا می‌کند. بر اساس جمع‌بندی تیم UtoTimes، تحولات اخیر نشان می‌دهد بازار طلا پس از یک دوره رشد هیجانی و کم‌سابقه، وارد مرحله‌ای حساس شده است. در حالی که ریسک‌های ژئوپلیتیک همچنان از قیمت‌ها حمایت می‌کنند، فاصله زیاد قیمت از سطوح تعادلی، احتمال نوسانات شدید و اصلاح‌های مقطعی را در ماه‌های آینده افزایش داده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش کسری تراز تجاری آمریکا در نوامبر؛ رشد واردات و افت صادرات زیر سایه تعرفه‌ها

در یک نگاه کسری تراز تجاری آمریکا در نوامبر به ۵۶.۸ میلیارد دلار افزایش یافت. جهش واردات، به‌ویژه در بخش دارو و کالاهای سرمایه‌ای، عامل اصلی این رشد بود. نوسانات ناشی از سیاست‌های تعرفه‌ای دولت ترامپ همچنان بر جریان تجارت خارجی سایه انداخته است. داده‌های تازه وزارت بازرگانی آمریکا نشان می‌دهد کسری تراز تجاری این کشور در ماه نوامبر به‌طور محسوسی افزایش یافته و از پایین‌ترین سطح خود از سال ۲۰۰۹ فاصله گرفته است. بر اساس این گزارش، شکاف تجاری کالا و خدمات تقریباً دو برابر شد و به ۵۶.۸ میلیارد دلار رسید؛ رقمی که به‌مراتب بالاتر از برآورد ۴۴ میلیارد دلاری تحلیلگران بود. این افزایش در شرایطی رخ داده که واردات آمریکا پس از افت ماه‌های قبل بار دیگر جهش کرده، در حالی که ارزش صادرات کاهش یافته است. مجموع واردات در نوامبر ۵ درصد رشد کرد؛ رشدی که عمدتاً ناشی از افزایش ورود داروهای وارداتی و کالاهای سرمایه‌ای مانند رایانه و نیمه‌هادی‌ها بود. در مقابل، ارزش صادرات کالا و خدمات آمریکا در این ماه ۳.۶ درصد کاهش یافت. این افت، همراه با رشد واردات، باعث شد تراز تجاری بار دیگر به محدوده منفی بازگردد. لازم به ذکر است که این ارقام بر مبنای ارزش اسمی گزارش شده‌اند و اثر تورم در آن‌ها لحاظ نشده است. تحلیلگران یوتوتایمز معتقدند که نوسانات اخیر در آمار تجارت خارجی تا حد زیادی بازتاب تغییرات مداوم سیاست‌های تعرفه‌ای دولت ترامپ است. در ماه‌های گذشته، اعلام و تعدیل مکرر تعرفه‌ها باعث شده جریان تجارت در برخی اقلام خاص از جمله طلای غیرپولی و محصولات دارویی به‌طور غیرمعمولی افزایش یابد. در نوامبر نیز همین الگو تکرار شد. افزایش واردات دارو و هم‌زمان کاهش صادرات طلا، نقش مهمی در تشدید کسری تجاری ایفا کرد. “ «این جابه‌جایی‌ها بیشتر جنبه تاکتیکی دارند و به تلاش شرکت‌ها برای پیش‌دستی یا دور زدن اثر تعرفه‌ها مربوط می‌شوند.» محمد زمانی با وجود افزایش کسری در این ماه، تراز تجاری آمریکا در مقایسه با سال‌های گذشته همچنان در سطح پایین‌تری قرار دارد. کاهش کسری تجاری یکی از اولویت‌های اصلی دولت ترامپ محسوب می‌شود و سیاست‌های تعرفه‌ای نیز در همین راستا طراحی شده‌اند، هرچند داده‌ها نشان می‌دهد این هدف هنوز با نوسانات قابل‌توجهی همراه است. از منظر رشد اقتصادی، آمار جدید تجارت خارجی نقش مهمی در برآورد تولید ناخالص داخلی دارد. پیش از انتشار این گزارش، شاخص GDPNow بانک فدرال رزرو آتلانتا نشان می‌داد که صادرات خالص می‌تواند حدود ۱.۸۸ واحد درصد به رشد اقتصادی سه‌ماهه چهارم اضافه کند. داده‌های جدید، مبنای دقیق‌تری برای بازبینی این پیش‌بینی‌ها فراهم خواهد کرد. بر اساس محاسبات تعدیل‌شده با تورم، کسری تجاری کالا در نوامبر به ۸۷.۱ میلیارد دلار افزایش یافت که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. در این محاسبات، معاملات طلا به‌جز موارد مصرف صنعتی، از محاسبه تولید ناخالص داخلی حذف می‌شود. ✔️  بیشتر بخوانید: کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار در سطح شرکای تجاری، کسری آمریکا با چین و کانادا افزایش یافت، در حالی که شکاف تجاری با مکزیک اندکی کاهش پیدا کرد. این تغییرات نشان‌دهنده جابه‌جایی نسبی جریان تجارت در آمریکای شمالی و شرق آسیا است. بر اساس جمع‌بندی تیم UtoTimes، گزارش نوامبر نشان می‌دهد که تجارت خارجی آمریکا همچنان به‌شدت تحت تأثیر سیاست‌های تجاری و تعرفه‌ای قرار دارد و مسیر کسری تراز تجاری بیش از آنکه تابع روندهای بنیادی باشد، به تصمیمات سیاسی و زمان‌بندی آن‌ها وابسته شده است؛ عاملی که می‌تواند در ماه‌های آینده نیز به نوسانات قابل‌توجه در داده‌های کلان منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار

در یک نگاه تعداد متقاضیان جدید بیمه بیکاری آمریکا به ۲۰۹ هزار نفر کاهش یافت. داده‌ها حاکی از ثبات نسبی بازار کار، با وجود تعطیلات و شرایط نامساعد جوی است. تداوم قدرت اشتغال، یکی از عوامل اصلی حفظ نرخ بهره توسط فدرال رزرو محسوب می‌شود. آمارهای جدید وزارت کار آمریکا نشان می‌دهد تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۴ ژانویه با کاهش اندک هزار نفری به ۲۰۹ هزار نفر رسیده است. این رقم اگرچه اندکی بالاتر از پیش‌بینی ۲۰۵ هزار نفری تحلیلگران بود، اما در مجموع تصویری از ثبات نسبی بازار کار در ابتدای سال ۲۰۲۶ ارائه می‌دهد. این آمار پس از بازبینی افزایشی هفته قبل منتشر شده و در دوره‌ای ثبت شده است که تعطیلات روز مارتین لوتر کینگ و موج گسترده طوفان‌های زمستانی بخش‌های بزرگی از آمریکا را تحت تأثیر قرار داده بود. تجربه سال‌های گذشته نشان می‌دهد داده‌های بازار کار در چنین دوره‌هایی معمولاً دچار نوسان می‌شوند، زیرا بخشی از نیروی کار به‌طور موقت قادر به فعالیت نیست. با وجود کاهش جزئی متقاضیان جدید، نگرانی‌هایی درباره اختلالات احتمالی ناشی از قطع برق گسترده در برخی مناطق همچنان وجود دارد؛ عاملی که می‌تواند در هفته‌های آینده بر فعالیت کسب‌وکارها و سطح اشتغال اثر بگذارد. در همین حال، بررسی‌های آماری کارشناسان یوتوتایمز نشان می‌دهد تعداد افرادی که به‌طور مستمر از مزایای بیکاری استفاده می‌کنند نیز کاهش یافته است. درخواست‌های مستمر به ۱.۸۳ میلیون نفر در هفته منتهی به ۱۷ ژانویه رسید که پایین‌ترین سطح از سپتامبر ۲۰۲۴ تاکنون محسوب می‌شود؛ نشانه‌ای دیگر از پایداری نسبی بازار کار. میانگین متحرک چهار هفته‌ای درخواست‌های جدید؛ شاخصی که برای تعدیل نوسانات کوتاه‌مدت استفاده می‌شود، با افزایش جزئی به ۲۰۶ هزار و ۲۵۰ نفر رسید و همچنان در سطوحی قرار دارد که با یک بازار کار مقاوم سازگار است. جروم پاول، رئیس فدرال رزرو، در نشست اخیر خود به نشانه‌هایی از تثبیت بازار کار اشاره کرد، هرچند هم‌زمان از ادامه روند خنک‌شدن تدریجی اشتغال نیز سخن گفت. او به‌ویژه به گزارش اخیر کنفرانس بورد اشاره کرد که نشان می‌دهد ارزیابی مصرف‌کنندگان از فرصت‌های شغلی در ماه ژانویه تضعیف شده است. با وجود پایین بودن سطح کلی اخراج‌ها، برخی شرکت‌های بزرگ از جمله آمازون و UPS در هفته‌های اخیر برنامه‌هایی برای کاهش نیروی انسانی خود اعلام کرده‌اند؛ موضوعی که می‌تواند در ماه‌های آینده بر مسیر اشتغال اثرگذار باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ از نگاه تحلیلگران بلومبرگ اکونومیکس، سطح پایین درخواست‌های بیکاری نشان‌دهنده محدود بودن نوسانات استخدام و اخراج‌های فصلی است و در کنار سایر شاخص‌های کوتاه‌مدت، تصویری از تداوم شتاب اقتصادی و نبود نشانه‌های جدی از ضعف قریب‌الوقوع ارائه می‌دهد. بر اساس جمع‌بندی تیم UtoTimes، آمار جدید بیمه بیکاری نشان می‌دهد بازار کار آمریکا همچنان از استحکام نسبی برخوردار است؛ عاملی که دست فدرال رزرو را برای حفظ سیاست پولی محتاطانه و اجتناب از کاهش زودهنگام نرخ بهره باز نگه می‌دارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا جروم پاول درباره ماندن در فدرال رزرو سکوت می‌کند؟

در یک نگاه جروم پاول بار دیگر از اعلام تصمیم خود درباره ماندن در هیئت‌مدیره فدرال رزرو پس از پایان دوره ریاستش خودداری کرد. این سکوت به ابزاری راهبردی برای حفظ استقلال بانک مرکزی در برابر فشارهای سیاسی تبدیل شده است. تصمیم پاول می‌تواند ترکیب آینده هیئت‌مدیره فدرال رزرو و مسیر سیاست پولی آمریکا را تغییر دهد. جروم پاول، رئیس فدرال رزرو، برای چهارمین بار طی ماه‌های اخیر از پاسخ دادن به این پرسش که آیا پس از پایان دوره ریاستش در ماه مه ۲۰۲۶ در هیئت‌مدیره بانک مرکزی باقی خواهد ماند یا نه، خودداری کرد. پاسخ همیشگی او «نمی‌خواهم وارد این بحث شوم» تصادفی نیست؛ بلکه بخشی از یک راهبرد حساب‌شده است. ساختار حکمرانی فدرال رزرو به پاول این امکان را می‌دهد که چنین موضعی اتخاذ کند. رؤسای این نهاد در واقع برای دو سمت منصوب می‌شوند: یک دوره چهار ساله به‌عنوان رئیس و یک دوره ۱۴ ساله به‌عنوان عضو هیئت‌مدیره. اگرچه اغلب رؤسا پس از پایان ریاست خود کناره‌گیری می‌کنند، اما از نظر قانونی الزامی برای این کار وجود ندارد. دوره عضویت پاول به‌عنوان عضو هیئت‌مدیره تا سال ۲۰۲۸ اعتبار دارد. همین اختیار، اکنون به مهم‌ترین اهرم فشار پاول در برابر دولتی تبدیل شده که ماه‌ها تلاش کرده بر سیاست‌های پولی فدرال رزرو اثر بگذارد. احضاریه‌های هیئت منصفه که اخیراً برای بانک مرکزی صادر شده‌اند، انگیزه او برای حفظ این ابهام را بیش از پیش تقویت کرده‌اند. این تحقیقات رسمی به بازسازی ۲.۵ میلیارد دلاری ساختمان مرکزی فدرال رزرو مربوط می‌شود، اما پاول معتقد است هدف اصلی آن، افزایش فشار برای تسریع کاهش نرخ بهره است؛ موضوعی که دونالد ترامپ بارها خواستار آن شده است. به گفته نزدیکان پاول، او پس از نزدیک به ۱۴ سال حضور در فدرال رزرو و هشت سال ریاست، آمادگی بازگشت به زندگی خصوصی را دارد. با این حال، زمان‌بندی تحقیقات قضایی، او را در موقعیتی دشوار قرار داده است. کناره‌گیری در شرایط کنونی می‌تواند به‌گونه‌ای تفسیر شود که گویی تحت فشار سیاسی صورت گرفته؛ برداشتی که با مواضع سال‌های اخیر او درباره استقلال بانک مرکزی در تضاد است. در داخل دولت ترامپ، امیدواری‌هایی وجود داشت که پاول پس از پایان دوره ریاست، از فدرال رزرو خارج شود. اما آغاز تحقیقات قضایی، این محاسبات را برهم زد. برخی مقامات دولتی اکنون نگران‌اند که این پرونده نه‌تنها کمکی به تغییر مدیریت فدرال رزرو نکند، بلکه موضع پاول را سرسختانه‌تر سازد. تحلیلگران یوتوتایمز معتقدند که اهمیت این موضوع به ترکیب خاص هیئت‌مدیره فدرال رزرو بازمی‌گردد. این نهاد دارای هفت عضو اصلی است و در حال حاضر تنها یک کرسی در آستانه خالی شدن قرار دارد. “ «اگر پاول طبق سنت کناره‌گیری کند، رئیس‌جمهور فرصت معرفی دو عضو جدید را خواهد داشت و می‌تواند نفوذ بیشتری بر ساختار بانک مرکزی اعمال کند.» محمد زمانی اما اگر پاول در هیئت‌مدیره باقی بماند، دولت تنها یک کرسی برای انتصاب در اختیار خواهد داشت و دامنه مانور آن به‌طور محسوسی محدود می‌شود. در این سناریو، آینده برخی اعضای فعلی، از جمله استیون میران، مستقیماً به تصمیم پاول گره می‌خورد. در تاریخ فدرال رزرو، موارد بسیار محدودی وجود داشته که یک رئیس پس از پایان دوره خود به‌عنوان عضو باقی بماند. آخرین نمونه به دهه ۱۹۴۰ بازمی‌گردد؛ زمانی که مارینر اکلز به درخواست رئیس‌جمهور وقت در هیئت‌مدیره ماند. از آن زمان تاکنون، رؤسا ترجیح داده‌اند با پایان ریاست، کاملاً کنار بروند. وضعیت پاول اما متفاوت است. او نه دعوت رسمی برای ماندن دارد و نه علاقه جدی به ادامه حضور. اگر در نهایت تصمیم به ماندن بگیرد، احتمالاً نه از سر تمایل شخصی، بلکه به این دلیل خواهد بود که خروج در شرایط فعلی، پیامدهای بدتری برای اعتبار فدرال رزرو به همراه دارد. ماندن نیز هزینه‌های خاص خود را دارد. پاول ممکن است ناچار شود در برابر سیاست‌هایی که آن‌ها را پرریسک می‌داند، مخالفت علنی کند؛ اقدامی که می‌تواند به حاشیه‌سازی سیاسی منجر شود. یا برعکس، مجبور شود از تصمیماتی حمایت کند که با آن‌ها موافق نیست و اعتبار خود را در خدمت مدیریت جدید قرار دهد. برخی تحلیلگران معتقدند تنها در صورتی که پاول احساس کند حضورش مانع تضعیف جدی استقلال بانک مرکزی می‌شود، به ماندن تن خواهد داد؛ حتی اگر این تصمیم برای او ناخوشایند باشد. خود پاول در نشست اخیر، از اظهار نظر درباره آینده‌اش خودداری کرد، اما بار دیگر بر اصل استقلال بانک مرکزی تأکید نمود. او هشدار داد که اگر افکار عمومی تصور کند تصمیمات پولی با انگیزه‌های سیاسی اتخاذ می‌شوند، اعتبار فدرال رزرو به‌شدت آسیب خواهد دید. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ او گفت: «ما هنوز این اعتبار را از دست نداده‌ایم. باور دارم که از دست هم نخواهیم داد. دست‌کم امیدوارم چنین شود.» بر اساس جمع‌بندی تیم UtoTimes، سکوت پاول نه نشانه تردید، بلکه یک تاکتیک حساب‌شده است؛ تاکتیکی برای حفظ استقلال نهادی که در قلب نظام مالی آمریکا قرار دارد، در دوره‌ای که فشارهای سیاسی بر سیاست پولی به بالاترین سطح خود در سال‌های اخیر رسیده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا فدرال رزرو نتوانست دلار را نجات دهد؟ تحلیل امروز ۹ بهمن

امروز ۲۹ ژانویه ۲۰۲۶، دلار آمریکا پس از سقوط شدید اوایل هفته، تلاش می‌کند خود را بازیابی کند اما موفقیت چندانی نداشته است. یورو به سمت سطح روانی ۱.۲۰ پیش می‌رود و ریسک‌بانک (بانک مرکزی سوئد) احتمالاً نرخ‌ها را بدون تغییر نگه می‌دارد. در این گزارش ویژه، وضعیت ارزهای اصلی جهان را به طور کامل بررسی می‌کنیم. دلار آمریکا: در میانه طوفان وضعیت فعلی دلار چگونه است؟ دلار آمریکا علی‌رغم نشانه‌هایی از تثبیت، همچنان در موقعیت ضعیفی قرار دارد. دو رویداد مهم دیروز نتوانست به دلار کمک کند: اول، وزیر خزانه‌داری آمریکا، اسکات بسنت، به صراحت اعلام کرد که واشنگتن قصد مداخله در بازار ین ژاپن را ندارد. دوم، فدرال رزرو با لحنی اندکی هاوکیش‌تر از انتظار صحبت کرد، اما این هم تأثیر مثبتی بر دلار نداشت. چه خبر از فدرال رزرو؟ جلسه دیروز فدرال رزرو نکات مهمی را نشان داد: استیون میران و کریس والر به نفع کاهش نرخ بهره رأی دادند - که چندان غافلگیرکننده نبود. کمیته FOMC جمله «ریسک‌های نزولی اشتغال در ماه‌های اخیر افزایش یافت» را از بیانیه حذف کرد. این حذف نشان می‌دهد فدرال رزرو دیدگاه خوش‌بینانه‌تری نسبت به اقتصاد دارد. جروم پاول، رئیس فدرال رزرو، تأکید کرد که بانک مرکزی عجله‌ای برای تصمیم‌گیری ندارد و می‌خواهد داده‌های جدید را ارزیابی کند. بازار اکنون مطمئن است که در مارس و آوریل کاهش نرخ بهره نخواهیم داشت. چرا دلار به فدرال رزرو واکنش نشان نداد؟ نکته جالب اینجاست: واکنش بسیار محدود دلار به تصمیمات فدرال رزرو ثابت می‌کند که در حال حاضر، نرخ‌های بهره کوتاه‌مدت تأثیر چندانی بر جفت‌ارزهای دلار ندارند. این یک تغییر بزرگ در رفتار بازار است. حتی زمانی که وزیر بسنت مداخله در ین را رد کرد، دلار فقط یک حمایت موقت دید. شاخص دلار (DXY) در ابتدا توانست ۱ درصد از کف ۹۵.۵۵ بازیابی کند، اما شب گذشته دوباره ضعیف شد. سیگنال‌های خطرناک از بازار طلا در همین حال، طلا و نقره رالی استثنایی و چشمگیری را تجربه می‌کنند. این موضوع نشان می‌دهد که معامله‌گران همچنان روی کاهش ارزش دلار شرط‌بندی می‌کنند و دلار را به عنوان پناهگاه امن نمی‌بینند. آیا بدبینی نسبت به دلار تمام می‌شود؟ به عبارت ساده، خیر! هیچ نشانه‌ای وجود ندارد که بازارها آماده باشند بدبینی خود نسبت به دلار را کنار بگذارند. احتمالاً در میانه یک دوره افزایش قابل توجه در «پوشش ریسک دلار» هستیم. به این معنی که سرمایه‌گذاران بین‌المللی دارند خود را در برابر ضعف بیشتر دلار محافظت می‌کنند، چرا که ارزش پناهگاه امن دلار در حال کاهش است. هشدار مهم: زمانی که حرکات بازار کاملاً از اقتصاد کلان و نرخ‌های بهره جدا می‌شوند، انتخاب کف قیمت بسیار خطرناک است. پیش‌بینی موسسه ING برای دلار چیست؟ با وجود تمام این نکات منفی، ترجیح ما همچنان یک بازگشت و بهبود در دلار است. اما این بهبود نیاز به شرایطی دارد:  باید داده‌های اقتصادی قوی از آمریکا منتشر شود. باید اعتماد به اقتصاد آمریکا بازسازی شود. باید نشانه‌هایی از تغییر فضا در بازار دیده شود. امروز چه باید زیر نظر بگیریم؟ آمار مدعیان بیکاری آمریکا منتشر می‌شود. این آمار در هفته‌های اخیر کمتر از انتظارات بوده و می‌تواند سیگنال مثبتی برای اقتصاد آمریکا باشد.  یورو: قدرت بی‌سابقه و نگرانی‌های بانک مرکزی اروپا یورو در حال شکستن سقف‌ها جفت‌ارز EURUSD در حال حاضر در یک روند صعودی قوی قرار دارد و به سمت سطح روانی ۱.۲۰ حرکت می‌کند. این قدرت یورو باعث ایجاد بحث‌های جدی در بانک مرکزی اروپا (ECB) شده است. ECB نگران است؟ بله، و این نگرانی در حال افزایش است: پیشینه بحث: سال گذشته، لوییس دی‌گویندس، عضو شورای حاکمیتی ECB، اشاره کرد که سطوح بالاتر از ۱.۲۰ برای EURUSD مشکل‌ساز خواهند بود. کریستین لاگارد، رئیس بانک مرکزی اروپا، این موضوع را در مواقعی رد کرد. اتفاقات اخیر: رالی اخیر یورو باعث شده دو عضو مهم ECB نگرانی‌های خود را علنی کنند: مارتین کوچر (عضو شورای حاکمیتی) و فرانسوا ویلروی (رئیس بانک مرکزی فرانسه) نگرانی آن‌ها چیست؟ یورو قوی می‌تواند منجر به: کاهش تورم در منطقه یورو فشار برای اتخاذ سیاست‌های پولی انبساطی‌تر کاهش نرخ بهره توسط ECB آیا بازار به این نگرانی‌ها واکنش نشان داده؟ خیر، هنوز نه! در قیمت‌گذاری بازار برای نرخ‌های آینده ECB هیچ تغییری دیده نمی‌شود. پیش‌بینی ما این است که معامله‌گران منتظر می‌مانند تا کریستین لاگارد در جلسه پنجشنبه هفته آینده (۵ فوریه) موضع رسمی را اعلام کند. تا آن زمان، این موضوع در سایه خواهد ماند. آیا کاهش نرخ ECB می‌تواند یورو را تضعیف کند؟ این سؤال کلیدی است و پاسخ ما: احتمالاً نه! چرا؟ چون یک تغییر بنیادی در بازار رخ داده است: همبستگی بین EURUSD و اختلاف نرخ بهره کوتاه‌مدت عملاً از بین رفته است این یعنی حتی اگر ECB نرخ را کاهش دهد، ممکن است تأثیر چندانی بر یورو نداشته باشد. شواهد این ادعا چیست؟ نگاهی به هفته گذشته بیندازیم: دلار ضررهای سنگینی را متحمل شد. در همان مدت، اختلاف نرخ بهره کوتاه‌مدت آمریکا نسبت به اروپا به ۱۱۵ نقطه پایه رسید (به نفع دلار). این بزرگترین اختلاف از اواسط نوامبر است. در اواسط نوامبر، EURUSD حدود ۱.۱۶ بود. اکنون EURUSD نزدیک ۱.۲۰ است. نتیجه: با وجود اینکه نرخ بهره آمریکا بالاتر از اروپا است، یورو همچنان قوی می‌شود! سطوح کلیدی EURUSD سطح مقاومتی بعدی: عبور از ۱.۲۰ امروز می‌تواند باعث نوسان صعودی بیشتری شود. اوج دوشنبه در ۱.۲۰۸ احتمالاً آزمایش خواهد شد. سطح حمایتی کلیدی: باید یک شکست قاطع زیر ۱.۱۹۰ را ببینیم تا بتوانیم نتیجه بگیریم روند در حال تغییر است. نتیجه‌گیری درباره یورو بنابراین، اگرچه ما تمایل داریم فکر کنیم دلار می‌تواند بهبود پیدا کند، اما تهدید واکنش نرخی ECB را عاملی نمی‌بینیم که بتواند به طور قابل توجهی مانع رشد EURUSD شود - حداقل در کوتاه‌مدت. اگر دلار وارد یک سقوط دیگر شود، کاهش احتمالی نرخ توسط ECB احتمالاً نمی‌تواند یورو را متوقف کند.  کرون سوئد: آرامش قبل از طوفان؟ تصمیم ریکس‌بانک امروز ریکس‌بانک (بانک مرکزی سوئد) امروز جلسه سیاست‌گذاری دارد و تقریباً ۱۰۰٪ مطمئن هستیم که نرخ بهره را در ۱.۷۵ درصد بدون تغییر نگه می‌دارد. داده‌های اقتصادی سوئد چه می‌گوید؟ داده‌های اخیر سیگنال‌های متفاوتی می‌دهند: تورم (مثبت برای کرون): آخرین آمار تورم زیر انتظارات منتشر شد. هم تورم سرفصل و هم تورم اصلی CPIF پایین‌تر از پیش‌بینی‌ها بود.  رشد اقتصادی (منفی برای کرون): رشد اقتصادی نوامبر قوی‌تر از انتظار بود. نرخ رشد سالانه ۲.۷ درصد ثبت شد. سیاست ریکس‌بانک چیست؟ ریکس‌بانک موضع واضحی دارد: فقط انحرافات عمده در داده‌های اقتصادی می‌تواند باعث تغییر نرخ شود. فقط رویدادهای جدی خارجی می‌تواند سیاست پولی را تغییر دهد. نکته مهم: تغییرات کوچک در داده‌ها باعث واکنش ریکس‌بانک نمی‌شود. چه‌طور با قدرت یورو برخورد می‌کند؟ در حالی که قدرت یورو در فرانکفورت باعث نگرانی و اعتراض شده، ریکس‌بانک دیدگاه متفاوتی دارد: ریکس‌بانک از مدت‌ها پیش معتقد است که کرون سوئد به طور قابل توجهی کم‌ارزش‌گذاری شده است. تحرکات اخیر ارزی هنوز آنقدر بزرگ نیستند که این دیدگاه را تغییر دهند. حتی بحث درباره واکنش سیاستی هم زود است. پیش‌بینی ING برای EURSEK نقش ریکس‌بانک: ما فکر می‌کنیم ریکس‌بانک همچنان نقش ثانویه و کم‌اهمیتی برای کرون ایفا خواهد کرد. تصمیمات این بانک محرک اصلی نخواهد بود. ارزیابی وضعیت فعلی: نظر ما این است که کاهش اخیر EURSEK (یعنی قوی شدن کرون) خیلی سریع و خیلی زیاد بوده است. شرط بازگشت: تا زمانی که EURUSD به طور قاطع پایین‌تر نرود، EURSEK هم برای بازیابی و بازگشت به سطوح بالاتر مشکل خواهد داشت. محرک اصلی قدرت کرون چیست؟ تحلیل ما: بازگشت سرمایه به سوئد احتمالاً محرک اصلی قدرت اخیر کرون بوده است. این یعنی سرمایه‌گذاران سوئدی دارند پول‌های خود را از خارج به داخل کشور برمی‌گردانند. چه اتفاقی می‌تواند این روند را تغییر دهد؟ اگر دو شرط زیر محقق شود، کرون دوباره ضعیف خواهد شد: داستان اقتصاد کلان آمریکا به بهبود ادامه دهد.  بازارها اعتماد خود به دلار آمریکا را بازسازی کنند. در این صورت، جریان بازگشت سرمایه به سوئد کاهش می‌یابد و فشار از کرون برداشته می‌شود. هدف قیمتی ما پیش‌بینی کوتاه‌مدت: ما هنوز معتقدیم که بازگشت EURSEK به سطح ۱۱.۷۰ و بالاتر در کوتاه‌مدت ممکن است. این یعنی انتظار داریم کرون اندکی ضعیف‌تر شود و یورو در برابر کرون قوی‌تر شود.  نکات کلیدی برای معامله‌گران نکته ۱: دلار در موقعیت بحرانی ریسک سقوط بیشتر همچنان وجود دارد. فقط داده‌های قوی اقتصادی می‌توانند دلار را نجات دهند. نرخ بهره دیگر محرک اصلی نیست. نکته ۲: یورو در موقعیت قدرت سطح ۱.۲۰ در تیررس است. نگرانی‌های ECB هنوز به سیاست تبدیل نشده است. کاهش نرخ احتمالی ECB ممکن است بی‌تأثیر باشد. نکته ۳: کرون احتمالاً تصحیح می‌کند قدرت اخیر پایدار نیست بازگشت به ۱۱.۷۰ محتمل است منتظر بهبود دلار بمانید جمع‌بندی تحلیل ۲۹ ژانویه ۲۰۲۶ توسط یوتو تایمز این تحلیل نشان می‌دهد که بازارهای ارز در یک دوره غیرعادی قرار دارند. ارتباط سنتی بین نرخ‌های بهره و ارزش ارزها ضعیف شده و عوامل جدیدی مانند اعتماد به پناهگاه امن بودن دلار و بازگشت سرمایه نقش اصلی را بازی می‌کنند. برای معامله‌گران، این بازار فرصت‌ها و ریسک‌های زیادی دارد و نیاز به دقت بیشتری است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

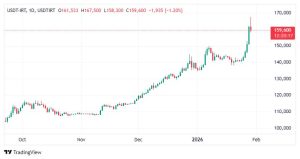
تتر امروز چند؟ صعود به مرز ۱۷۰ هزار تومان در ۹ بهمن

امروز ۹ بهمن ۱۴۰۴، قیمت تتر در ایران با یک جهش نفس‌گیر به مرز ۱۷۰ هزار تومان رسید! این رکوردشکنی تحت تاثیر فشارهای تورمی شدید، ریسک‌های ژئوپلیتیک رو به افزایش و برنامه‌های اقتصادی جدید دولت رخ داد که بازار ارز را به مرز انفجار رسانده است. کارشناسان می‌گویند این عوامل محرک، تقاضا برای تتر را چند برابر کرده و پیش‌بینی می‌کنند اگر سیاست‌ها تغییر نکند، سقف‌های بالاتری هم شکسته شود. سرمایه‌گذاران هوشیار باشید!

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گفتگوهای پشت‌پرده ایران و آمریکا؛ تلاش برای بازگشت به میز مذاکره

در یک نگاه  ترامپ به ایران هشدار داده یا باید توافق هسته‌ای با آمریکا را بپذیرد یا با حملاتی نظامی شدیدتر از تابستان گذشته مواجه شود. ایران آماده گفت‌وگو بر اساس احترام متقابل است اما هشدار داده در صورت فشار، با قدرت دفاع خواهد کرد. قیمت نفت برنت به بالاترین سطح چهار ماه اخیر، بیش از ۶۹ دلار در هر بشکه، رسیده است. ریال ایران پس از دو هفته ثبات، دوباره سقوط کرده و به حدود ۱.۶ میلیون ریال در برابر دلار آمریکا رسیده است. براساس گزارش بلومبرگ، ترامپ به ایران هشدار داده که یا باید توافق هسته‌ای با آمریکا را بپذیرد یا با حملاتی نظامی روبرو شود که بسیار شدیدتر از حملات تابستان گذشته خواهد بود. ترامپ در تاریخ ۸ بهمن ۱۴۰۴ در شبکه اجتماعی خود اعلام کرده که ناوگان آمریکایی به فرماندهی ناو هواپیمابر USS Abraham Lincoln آماده است تا در صورت لزوم با سرعت و قدرت وارد عمل شود. ترامپ امیدوار است ایران سریعاً به میز مذاکره بیاید و توافقی عادلانه بدون سلاح هسته‌ای حاصل شود. از سوی دیگر، ایران اعلام کرده که آماده گفت‌وگو بر اساس احترام متقابل است، اما هشدار داده اگر تحت فشار قرار گیرد، «بلافاصله و با قدرت» دفاع خواهد کرد. وزیر خارجه ایران، عباس عراقچی، با مقامات منطقه‌ای درباره وضعیت رو به تشدید تماس گرفته است. ترامپ پیش‌تر برنامه هسته‌ای ایران را در حملات سال گذشته «از بین رفته» خوانده بود اما این بار در پیام اخیر خود به موضوعاتی مثل توقف غنی‌سازی اورانیوم، برنامه موشکی یا حمایت از گروه‌های نیابتی اشاره کرده که پیش‌تر از شروط آمریکا بودند. افزایش قیمت نفت این تنش‌ها باعث افزایش قیمت نفت شده و بهای نفت برنت به بالاترین سطح چهار ماه اخیر، یعنی بیش از ۶۹ دلار در هر بشکه، رسیده است. مارکو روبیو، وزیر امور خارجه آمریکا، نیز تاکید کرده که افزایش نیروهای نظامی آمریکا در منطقه اقدامی هوشمندانه است تا از نیروهای آمریکایی در برابر تهدید موشک‌ها و پهپادهای ایران محافظت شود. با این حال، ترامپ در روزهای اخیر درباره احتمال حمله نظامی به ایران تردید نشان داده و گفته که شاید حمله‌ای انجام ندهد اگر ایران برخی از بازداشت‌شدگان اعتراضات را آزاد کند. کارشناسان اقتصادی هم معتقدند که احتمال حمله به ایران وجود دارد مگر اینکه تهران خواسته‌های گسترده آمریکا برای توقف برنامه هسته‌ای را بپذیرد که به نظر نمی‌رسد این اتفاق به زودی بیفتد. افت ریال ریال ایران هم پس از دو هفته ثبات، دوباره روند نزولی خود را از سر گرفته و در روز چهارشنبه به رکورد تازه‌ای حدود ۱.۶ میلیون ریال در برابر هر دلار آمریکا رسید، طبق گزارش سایت bonbast.com که نرخ ارز در بازار سیاه را رصد می‌کند. سقوط ارزش ریال در دسامبر گذشته باعث آغاز اعتراضات گسترده در کشور شد. دیپلماسی فعال ایران در تلاش برای جلوگیری از تشدید تنش‌ها با آمریکا، دیپلماسی خود را با قدرت‌های کلیدی منطقه افزایش داده است. عباس عراقچی روز چهارشنبه با شیخ محمد بن عبدالرحمن آل ثانی، نخست‌وزیر قطر و بدر عبدالعاطی، دیپلمات ارشد مصر، تماس گرفت. همچنین طبق گزارش خبرگزاری نیمه‌رسمی تسنیم، عراقچی با همتای ترکیه‌ای خود، حکان فیدان، گفتگو کرده است. در همین حال، بدر عبدالعاطی با فرستاده ویژه آمریکا، استیو ویتکاف، درباره ایران و «ایجاد شرایط برای از سرگیری گفت‌وگو میان واشنگتن و تهران» صحبت کرده است. نخست‌وزیر قطر همچنین با علی لاریجانی، دبیر شورای عالی امنیت ملی ایران، گفت‌وگو داشته است. ولیعهد عربستان سعودی، محمد بن سلمان، نیز روز سه‌شنبه اعلام کرد که اجازه نخواهد داد هیچ بخشی از خاک یا حریم هوایی این کشور برای حملات نظامی علیه ایران استفاده شود. ویتکاف و عراقچی پیش‌تر مذاکرات مربوط به برنامه هسته‌ای ایران را رهبری می‌کردند که پس از حملات اسرائیل و آمریکا متوقف شد. منبع: بلومبرگ

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رکوردشکنی‌های طلا ادامه دارد؛ پیش‌بینی‌های جدید تا ۶۹۰۰ دلار

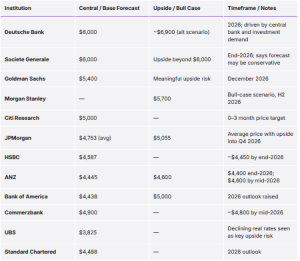
بانک‌های بزرگ پیش‌بینی‌های قیمت طلا را افزایش داده‌اند و چندین بانک هدف ۶۰۰۰ دلار برای هر اونس در سال ۲۰۲۶ را مطرح کرده‌اند. دویچه بانک معتقد است تقاضای پایدار سرمایه‌گذاران و بانک‌های مرکزی باعث افزایش بیشتر قیمت طلا خواهد شد و در سناریوی خوشبینانه، قیمت ممکن است تا حدود ۶۹۰۰ دلار برسد.  سوسیتۀ جنرال نیز هدف ۶۰۰۰ دلار را تایید می‌کند و هشدار می‌دهد که این پیش‌بینی ممکن است محافظه‌کارانه باشد.  گلدمن ساکس، مورگان استنلی و سیتی هم ریسک‌های صعودی قابل توجهی برای قیمت طلا می‌بینند، حتی پس از جهش بی‌سابقه قیمت‌ها.  طلا تاکنون در سال ۲۰۲۶ بیش از ۱۸ درصد رشد کرده است، پس از افزایش ۶۴ درصدی در سال گذشته، که نشان‌دهنده تمایل سرمایه‌گذاران به دارایی‌های واقعی است. تحلیلگران این رشد را ناشی از تنوع‌بخشی ذخایر بانک‌های مرکزی، نااطمینانی‌های ژئوپلیتیکی و انتظار کاهش نرخ‌های بهره واقعی می‌دانند. همچنین، روند قوی قیمت‌ها خود باعث جذب سرمایه‌گذاران بیشتر شده است. در جدول زیر خلاصه‌ای از پیش‌بینی‌های بانک‌های مختلف برای قیمت طلا در سال ۲۰۲۶ آمده است:  

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

بانک مرکزی استرالیا در آستانه تصمیم سخت؛ افزایش نرخ بهره یا توقف؟

در یک نگاه چهار بانک بزرگ استرالیا انتظار افزایش ۲۵ واحد پایه‌ای نرخ بهره در جلسه هفته آینده را دارند، اما گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند نرخ بهره ثابت بماند. رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه چهارم، نقطه اصلی بحث برای تصمیم‌گیری بانک مرکزی استرالیا است. اگر نرخ بهره افزایش یابد، RBA اولین بانک مرکزی در گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد و این می‌تواند دلار استرالیا و بازدهی اوراق قرضه را تقویت کند. بانک‌های گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه هفته آینده نرخ بهره را ثابت نگه دارد. پس از انتشار داده‌های تورمی قوی‌تر از انتظار در سه‌ماهه چهارم، چهار بانک بزرگ استرالیا اکنون انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره در جلسه سه‌شنبه آینده را دارند. این در حالی است که گلدمن ساکس و دویچه بانک همچنان به حفظ نرخ بهره بدون تغییر اعتقاد دارند. موضوع اصلی بحث این است که آیا رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه کافی است تا سیاست‌گذاران را به افزایش نرخ بهره در کوتاه‌مدت ترغیب کند یا نه. بازارها تصمیم RBA را بسیار حساس می‌دانند، چرا که این بانک سابقه دارد که گاهی برخلاف انتظارات بازار عمل کند. اگر RBA نرخ بهره را افزایش دهد، اولین بانک مرکزی در میان کشورهای گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد. این حرکت باعث تقویت ارزش دلار استرالیا و افزایش بازدهی اوراق قرضه کوتاه‌مدت خواهد شد و مسیر نرخ بهره داخلی را مجدداً قیمت‌گذاری می‌کند. اما اگر نرخ بهره ثابت بماند، احتمال دارد بازارها به سرعت انتظارات افزایش نرخ را کاهش دهند، چرا که بیشتر بازارها این افزایش را پیش‌خور کرده‌اند. با توجه به نظرات متفاوت و داده‌های تورمی متناقض، تصمیم پیش‌رو برای RBA یکی از حساس‌ترین لحظات در سال‌های اخیر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا اروپا می‌تواند جرقه یک بحران بدهی در آمریکا را بزند؟

در یک نگاه تشدید تنش‌های سیاسی و تجاری میان اروپا و آمریکا، ابزارهای اقتصادی اتحادیه اروپا را به اهرم فشار بالقوه تبدیل کرده است. فروش دارایی‌های دلاری و استفاده از «ابزارهای فشار تجاری» می‌تواند بازارهای آمریکا را تحت تأثیر قرار دهد، اما هزینه سنگینی برای اروپا دارد. به همین دلیل، بروکسل احتمالاً دیپلماسی را بر رویارویی اقتصادی مستقیم ترجیح خواهد داد. در ماه‌های اخیر، روابط میان اروپا و ایالات متحده وارد یکی از پرتنش‌ترین دوره‌های خود از زمان تأسیس ناتو شده است. ژوزه مانوئل باروسو، رئیس پیشین کمیسیون اروپا، به‌تازگی اعلام کرده که سطح تنش کنونی، بی‌سابقه است. این ارزیابی در سایه اظهارات تند دونالد ترامپ درباره اتحادیه اروپا، اعمال تعرفه‌های ۱۵ درصدی بر کالاهای اروپایی و حتی طرح ادعاهایی درباره گرینلند، چندان دور از واقعیت به نظر نمی‌رسد. در چنین فضایی، گمانه‌زنی‌ها درباره ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا افزایش یافته است. یکی از مهم‌ترین این ابزارها، «سازوکار ضد اجبار» یا همان «بازوکای تجاری» اتحادیه اروپاست؛ ابزاری که در صورت استفاده کامل، می‌تواند دسترسی شرکت‌های آمریکایی به بازار ۴۵۰ میلیونی اروپا را به‌شدت محدود کند. طبق بررسی تحلیل‌گران یوتوتایمز، اجرای چنین اقدامی، در تئوری می‌تواند میلیاردها دلار به شرکت‌های آمریکایی آسیب بزند و پیامدهایی مستقیم برای شاخص S&P 500، بازده اوراق خزانه‌داری و نرخ برابری یورو–دلار داشته باشد؛ در حالی که هم‌زمان به نفع دارایی‌هایی مانند طلا تمام شود. با این حال، این ابزار به‌هیچ‌وجه ماشه‌ای فوری نیست و فعال‌سازی آن ممکن است تا شش ماه زمان ببرد. هدف اصلی این سازوکار، بازدارندگی است، نه تشدید تنش. علاوه بر این، استفاده عملی از «بازوکای تجاری» تقریباً به‌طور قطع با واکنش متقابل واشنگتن همراه خواهد شد. یکی از سناریوهای محتمل، محدودسازی صادرات گاز طبیعی مایع آمریکا به اروپا است؛ اقدامی که می‌تواند بحران انرژی را دوباره شعله‌ور کرده و به صنعت و رشد اقتصادی اروپا آسیب جدی وارد کند. سناریوی دیگر، فروش هماهنگ دارایی‌های آمریکایی توسط سرمایه‌گذاران اروپایی است. اروپا مالک تریلیون‌ها دلار اوراق خزانه، اوراق شرکتی و سهام آمریکاست. “ «در نگاه نظری، فروش گسترده این دارایی‌ها می‌تواند هزینه استقراض دولت آمریکا را افزایش دهد، بازارهای مالی را متلاطم کند و فشار مضاعفی بر دلار وارد سازد؛ فشاری که حتی ممکن است به تقویت یورو منجر شود.» محمد زمانی اما این گزینه نیز با محدودیت‌های جدی روبه‌روست. بخش عمده این دارایی‌ها در اختیار نهادها و سرمایه‌گذاران خصوصی قرار دارد و دولت‌ها ابزار مستقیمی برای اجبار به فروش ندارند. اعمال کنترل‌های سرمایه یا محدودیت‌های قانونی، نه‌تنها دشوار است، بلکه می‌تواند آسیب مستقیمی به اقتصاد اروپا وارد کند و اعتماد سرمایه‌گذاران را تضعیف نماید. در واقع، هر یک از ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا، نوعی «سلاح دو لبه» محسوب می‌شود. استفاده از آن‌ها ممکن است به بازارهای مالی آمریکا ضربه بزند، اما هزینه اقتصادی و سیاسی آن برای خود اروپا نیز بسیار بالا خواهد بود. به همین دلیل، احتمال توسل سریع بروکسل به چنین اقدامات تهاجمی، پایین ارزیابی می‌شود. در مقابل، مسیر محتمل‌تر، تداوم تلاش‌های دیپلماتیک و استفاده از کانال‌های مذاکره برای مهار تنش‌هاست. اتحادیه اروپا به‌خوبی آگاه است که تبدیل اهرم‌های اقتصادی به ابزار تقابل مستقیم، می‌تواند به یک جنگ اقتصادی تمام‌عیار منجر شود که بازنده اصلی آن، هر دو طرف خواهند بود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ با این حال، برخی تحلیلگران معتقدند اروپا حتی بدون اقدام مستقیم نیز می‌تواند بر بازارهای آمریکا اثر بگذارد. تشدید تنش‌های سیاسی، کاهش اعتماد سرمایه‌گذاران جهانی به دارایی‌های دلاری و حرکت تدریجی کشورها به سمت تنوع‌بخشی ذخایر ارزی، می‌تواند به‌طور خودکار فشار بر بدهی و بازار سهام آمریکا را افزایش دهد. در چنین سناریویی، واکنش بازارها ممکن است دولت آمریکا را وادار به عقب‌نشینی و تعدیل مواضع کند؛ الگویی که پیش‌تر نیز در قالب تغییر ناگهانی سیاست‌ها پس از فشار بازارها مشاهده شده است. بر اساس جمع‌بندی تیم UtoTimes، اروپا از نظر نظری ابزارهایی برای ایجاد فشار بر اقتصاد آمریکا در اختیار دارد، اما استفاده عملی از آن‌ها بسیار پرهزینه و پرریسک است. به همین دلیل، احتمال وقوع یک بحران بدهی ناشی از اقدام مستقیم اروپا در آمریکا پایین است. با این حال، تداوم تنش‌های سیاسی و فرسایش تدریجی اعتماد جهانی به دلار، می‌تواند در بلندمدت چالش‌های جدی‌تری برای بازارهای مالی ایالات متحده ایجاد کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیگنال‌های داویش فدرال رزرو می‌تواند دلار را تحت فشار قرار دهد

دلار آمریکا با وجود آنکه تا حدی تثبیت شده، همچنان آسیب‌پذیر است؛ به‌ویژه پس از آنکه ترامپ از تضعیف دلار ابراز نگرانی نکرد و انتظارات برای روی کار آمدن رهبری داویش‌تر در فدرال رزرو افزایش یافته است. ریسک‌های سیاسی و احتمال ثابت ماندن نرخ بهره توسط فدرال رزرو فشار را بر دلار حفظ کرده‌اند و هرگونه رهنمودهای داویش از سوی بانک مرکزی می‌تواند به کاهش ارزش دلار و افت بازده اوراق خزانه‌داری آمریکا منجر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دویچه بانک: قیمت طلا می‌تواند به ۶ هزار دلار برسد

دویچه بانک اعلام کرد قیمت طلا ممکن است در سال جاری میلادی تا سطح ۶ هزار دلار برای هر اونس افزایش یابد رشدی که ناشی از تضعیف دلار آمریکا و افزایش تقاضای سرمایه‌گذاران برای دارایی‌های غیردلاری و دارایی‌های واقعی است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا فدرال رزرو در سال ۲۰۲۶ نرخ بهره را کاهش می‌دهد؟

در یک نگاه فدرال رزرو امروز نرخ بهره را تغییر نمی‌دهد. بازار اولین کاهش نرخ را برای ژوئیه قیمت‌گذاری کرده است. مؤسسات مالی بین ۰ تا ۷۵ نقطه پایه کاهش پیش‌بینی کرده‌اند. پاول احتمالاً بر انعطاف‌پذیری و صبر تأکید خواهد کرد. بانک مرکزی آمریکا امروز تصمیمی بدون تغییر اتخاذ خواهد کرد و نرخ بهره را در سطح فعلی حفظ می‌کند. با این حال، نگاه بازارها به آینده است؛ جایی که تحلیلگران درباره زمان و شدت کاهش نرخ بهره در سال ۲۰۲۶ اختلاف نظر دارند. پیش‌بینی مؤسسات مالی درباره مسیر نرخ بهره مؤسسه مالی مجموع کاهش نرخ (bps) زمان‌های احتمالی کاهش موضع سیاستی Citi 75 مارس، ژوئیه، سپتامبر کاهش بیشتر از انتظار بازار Barclays 50 ژوئن، دسامبر عجله‌ای برای کاهش نیست BofA 50 ژوئن، ژوئیه احتمال غافلگیری انبساطی Goldman Sachs 50 ژوئن، سپتامبر کاهش برای نرمال‌سازی Wells Fargo 50 مارس، ژوئن کاهش مشروط به داده‌های اقتصادی JP Morgan 0 هیچ‌کاهشی پیش‌بینی نشده زمان مناسب برای توقف  پاول چه خواهد گفت؟ تحلیل یوتوتایمز نشان می‌دهد: “ «پاول احتمالاً بر حفظ انعطاف‌پذیری تأکید خواهد کرد و از دادن سیگنال قطعی درباره کاهش نرخ در نشست مارس خودداری می‌کند. اما فشارهای سیاسی و بازار ممکن است فضای کنفرانس خبری را تحت تأثیر قرار دهند.» جرم پاول، رئيس فدرال رزرو برخی مؤسسات مانند بانک آمریکا (BofA) هشدار داده‌اند که فضای سیاسی ممکن است بر نشست ژانویه سایه بیندازد و حتی باعث غافلگیری انبساطی شود. جمع‌بندی با وجود تثبیت نرخ بهره در نشست امروز، مسیر سیاست پولی در سال ۲۰۲۶ همچنان مبهم است. «تحلیل‌ها نشان می‌دهد فدرال رزرو در حال حفظ گزینه‌های خود است، اما داده‌های تورمی و بازار کار در ماه‌های آینده تعیین‌کننده خواهند بود. اگر تورم به‌سرعت کاهش نیابد، کاهش نرخ بهره ممکن است محدودتر از انتظار بازار باشد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیام ترامپ به تهران: زمان برای ایران رو به پایان است

ترامپ: ناوگان بزرگ‌تری نسبت به آنچه به ونزوئلا فرستاده شد، در حال حرکت به سمت ایران است. این ناوگان به سرعت در حال حرکت است. حمله بعدی به ایران بسیار بدتر خواهد بود. زمان برای ایران در حال تمام شدن است. امیدوارم ایران به زودی «به میز مذاکره بیاید.» حمله بعدی بدتر از حمله به سایت‌های هسته‌ای خواهد بود. ایران نمی‌تواند سلاح‌های هسته‌ای داشته باشد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

طلا به آستانه ۲۰ میلیون رسید؛ بورس همچنان نزولی ماند

بازارهای مالی ایران امروز، ۸ بهمن ۱۴۰۴، نیز در فضای سنگین نااطمینانی و ریسک‌گریزی به کار خود ادامه دادند. همزمان با تداوم ضعف بورس تهران، دلار در بازار آزاد از مرز ۱۵۷ هزار تومان عبور کرد و قیمت طلا ۱۸ عیار به آستانه ۲۰ میلیون تومان رسید؛ نشانه‌ای روشن از جابه‌جایی سرمایه‌ها به سمت دارایی‌های امن.  بورس تهران؛ هفته‌ای کاملاً نزولی و نبرد روی حمایت ۴ میلیون واحد بورس ایران این هفته را به‌طور کامل در مسیر نزولی سپری کرده است.اگرچه شاخص کل امروز همچنان در محدوده حمایت حساس ۴ میلیون واحدی نوسان می‌کند، اما ضعف تقاضا و فشار فروش نشان می‌دهد اعتماد سرمایه‌گذاران به بازار سهام کاهش یافته است. افت ارزش معاملات و خروج نقدینگی، این پیام را مخابره می‌کند که بازار سهام فعلاً توان بازیابی قوی در کوتاه‌مدت را ندارد.  دلار آزاد؛ عبور از ۱۵۷ هزار تومان در بازار ارز، دلار آزاد امروز از سطح ۱۵۷ هزار تومان عبور کرد؛ حرکتی که بیش از آن‌که ناشی از متغیرهای کوتاه‌مدت باشد، ریشه در: افزایش انتظارات تورمی تشدید ریسک‌های سیاسی و ژئوپلیتیکی و کاهش اطمینان به آینده بازارهای ریالی دارد. عبور دلار از این سطح، سیگنال روانی مهمی برای سایر بازارها محسوب می‌شود.  طلا؛ مقصد اصلی سرمایه‌ها در فضای نااطمینانی همزمان با رشد دلار و تداوم تنش‌ها، قیمت هر گرم طلا ۱۸ عیار امروز به نزدیکی ۲۰ میلیون تومان رسید.افزایش تقاضا برای طلا و صندوق‌های مبتنی بر طلا در بورس، نشان می‌دهد سرمایه‌گذاران بار دیگر استراتژی حفظ ارزش دارایی را در اولویت قرار داده‌اند.  چرا ریسک‌گریزی در بازار ایران تشدید شده است؟ مجموعه‌ای از عوامل باعث شده‌اند بازار ایران وارد فاز Risk-Off شود: تنش‌های سیاسی و خارجی، به‌ویژه در روابط با آمریکا ناپایداری انتظارات اقتصادی تضعیف بورس و نبود محرک قوی صعودی و رشد همزمان دلار و طلا در چنین شرایطی، رفتار بازار کاملاً قابل پیش‌بینی است:خروج از سهام، ورود به ارز و طلا.  جمع‌بندی یوتو تایمز آنچه امروز در بازار ایران می‌بینیم، یک تصویر واحد دارد: بورس ضعیف و نزولی دلار در مسیر صعودی طلا در آستانه رکوردهای جدید این ترکیب نشان می‌دهد ریسک‌گریزی به فاز حداکثری نزدیک شده و تا زمانی که ابهام‌های سیاسی و اقتصادی کاهش نیابد، طلا و ارز همچنان در کانون توجه سرمایه‌گذاران باقی خواهند ماند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تصمیم آرام بانک مرکزی کانادا؛ اما یک نکته می‌تواند بازار را تکان دهد

بانک مرکزی کانادا امروز در یکی از آرام‌ترین نشست‌های ماه‌های اخیر، به‌احتمال زیاد نرخ بهره را در سطح ۲.۲۵٪ ثابت نگه می‌دارد؛ تصمیمی که در فضای پرریسک تجارت جهانی و ضعف اخیر داده‌های اقتصادی، کاملاً قابل انتظار است. ضعف داده‌های اقتصادی؛ نشانه‌ای از احتیاط بیشتر طبق داده‌های منتشرشده برای ماه دسامبر: تورم هسته از ۲.۹٪ به ۲.۷٪ کاهش یافته است. نرخ بیکاری از ۶.۵٪ به ۶.۸٪ افزایش داشته است. این ارقام نشان می‌دهد اقتصاد کانادا نسبت به ماه‌های قبل کمی سردتر شده و هشدارهای قبلی بانک مرکزی درباره ضعف پنهان در رشد اقتصادی بی‌راه نبوده است. بازار چگونه واکنش نشان داده است؟ پس از گزارش اشتغال نوامبر، بازار بیش‌ازحد به سمت سناریوی افزایش نرخ بهره متمایل شده بود و حتی ۳۵ نقطه پایه افزایش برای سال ۲۰۲۶ قیمت‌گذاری شد. اما اکنون این رقم به ۸ نقطه پایه کاهش یافته است؛ نشانه‌ای از بازگشت واقع‌بینی به بازار. اهمیت گزارش سیاست پولی (MPR) امروز در نشست امروز، گزارش جدید سیاست پولی نیز منتشر می‌شود. تمرکز اصلی معامله‌گران بر نرخ خنثی است؛ محدوده‌ای که اکنون بین ۲.۲۵٪ تا ۳.۲۵٪ قرار دارد. اگر حد پایین این محدوده کاهش یابد، بازار آن را سیگنالی متمایل به سیاست انبساطی تفسیر خواهد کرد؛ موضوعی که می‌تواند فشار نزولی بر دلار کانادا وارد کند. انتظار از کنفرانس خبری مکلم تیف مکلم، رئیس بانک مرکزی، احتمالاً بر این موارد تأکید خواهد کرد: صبر و احتیاط در برابر نااطمینانی‌های تجاری ریسک‌های موجود در چشم‌انداز اقتصادی نیاز به داده‌های بیشتر پیش از هر تصمیم مهم جمع‌بندی utotimes تحلیل یوتوتایمز نشان می‌دهد: «نشست امروز بانک مرکزی کانادا احتمالاً بدون تغییرات بزرگ خواهد بود، اما پیام‌های پنهان در گزارش سیاست پولی می‌تواند مسیر دلار کانادا را تعیین کند. اگر نرخ خنثی کاهش یابد، بازار به‌سرعت آن را به‌عنوان سیگنال نرم‌تر (داویش‌تر) شدن سیاست پولی تفسیر خواهد کرد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد یورو و چالش‌های پیش روی بانک مرکزی اروپا

در یک نگاه افزایش ارزش یورو: یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. احتمال تغییر سیاست‌های پولی ECB: سخنگوی بانک مرکزی اروپا، مارتین کوچر، اشاره کرده است که اگر یورو به تقویت خود ادامه دهد، بانک مرکزی ممکن است نیاز به واکنش در زمینه سیاست پولی داشته باشد. تأثیر بر تورم: افزایش ارزش یورو می‌تواند به کاهش فشارهای تورمی منجر شود و این موضوع به طور مستقیم با سیاست‌های پولی مرتبط است. اظهارات سخنگوی بانک مرکزی اروپا، مارتین کوچر، در گفتگو با فایننشال تایمز کوچر بر اساس تأثیر یورو قوی‌تر بر فشارهای تورمی، دیدگاه خود را بیان می‌کند. او می‌گوید: “ «اگر یورو همچنان به تقویت خود ادامه دهد، در یک مرحله مشخص، ممکن است نیاز به واکنش در زمینه سیاست پولی ایجاد شود. اما نه به خاطر خود نرخ ارز، بلکه به این دلیل که نرخ ارز به کاهش تورم منجر می‌شود و این بالطبع یک مسئله سیاست پولی است.» کوچر، سخنگوی بانک مرکزی اروپا این هفته، ارز یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. فشار بر دلار همچنان در حال افزایش است و عوامل متعددی بر این موضوع تأثیرگذار هستند، از جمله احتمال مداخله از سوی توکیو. در توصیف رشد اخیر یورو، کوچر گفت که این افزایش «ملایم» بوده و نیازی به واکنش فوری ندارد. اما او تأکید کرد که در یک نقطه مشخص، بانک مرکزی اروپا ممکن است نیاز به اقدام داشته باشد و آن‌ها «اختیارات کامل» برای نحوه انجام این کار را حفظ خواهند کرد. به یاد داشته باشید که لوئیس دی گویندس، معاون بانک مرکزی اروپا، سال گذشته اشاره کرده بود که رسیدن EURUSD به 1.2000 می‌تواند اوضاع را برای بانک مرکزی «پیچیده» کند و اکنون ما در این وضعیت هستیم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

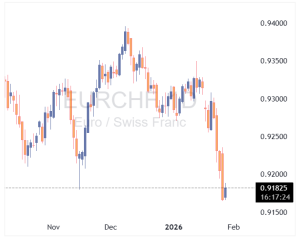
در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر