به زودی در مورد گروه ۲۰ (G20) گفتگو خواهیم کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
به زودی در مورد گروه ۲۰ (G20) گفتگو خواهیم کرد.

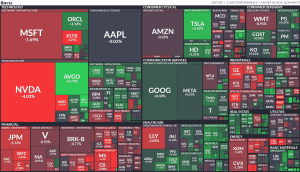
بازارهای سهام آمریکا روز جمعه را با نوسانات شدید و در نهایت با کاهش به پایان رساندند تا یک هفته پر فراز و نشیب را در محدوده منفی به اتمام برسانند. گزارش ضعیفتر از انتظار اشتغال، ابتدا امید به کاهش بیشتر نرخ بهره توسط فدرال رزرو را افزایش داد، اما در ادامه نگرانی از رکود اقتصادی بر بازار سایه افکند و شاخصها را به محدوده منفی کشاند. در ابتدای روز معاملاتی، بازارها حتی رکوردهای تاریخی جدیدی را به ثبت رساندند، اما این روند پایدار نبود. پس از انتشار گزارش ضعیف اشتغال، سرمایهگذاران در ابتدا این خبر را مثبت تلقی کردند، اما این خوشبینی به سرعت جای خود را به ترس داد و منجر به یک نوسان نزولی قابل توجه شد. با این حال، همانند روندی که در تمام طول هفته مشاهده شد، ورود تقاضا و خریداران در ساعات پایانی معاملات، بخشی از افتها را جبران کرد و مانع از افت سنگینتر شاخصها شد. عملکرد شاخصهای کلیدی در پایان معاملات، عملکرد شاخصها متفاوت بود. شاخص راسل ۲۰۰۰ که به نرخ بهره حساس است، با حمایت بخش مالی روز مثبتی را سپری کرد، در حالی که نزدک تقریباً بدون تغییر باقی ماند. نتایج روزانه: اساندپی500: %۰.۳۶- میانگین صنعتی داو جونز (DJIA): %۰.۵- راسل ۲۰۰۰: %۰.۴۵+ ترکیبی نزدک: بدون تغییر نتایج هفتگی: اساندپی50: %۰.۳+ ترکیبی نزدک: %۱.۴+ میانگین صنعتی داو جونز (DJIA): %۰.۳- راسل ۲۰۰۰: %۱.۰+
اتحادیه اروپا باید جریمه شرکتهای فناوری آمریکایی را فوراً متوقف کند.
به نقل از CNBC: با مطرح شدن پرسشهای جدیدی بر اساس اسناد ملکی، ابهام در استعفای عضو سابق فدرال رزرو، کوگلر، پیچیدهتر میشود.
به گزارش روزنامه فایننشال تایمز، دونالد ترامپ قصد دارد پس از دستیابی به یک توافق دوجانبه با توکیو، شخصاً بر سرمایهگذاری ۵۵۰ میلیارد دلاری ژاپن در ایالات متحده نظارت و آن را هدایت کند.
مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازاتهای ناعادلانهای که از این شرکتهای آمریکایی مالیاتپرداز دریافت میشود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیسجمهور آمریکا این اختیار را میدهد که علیه سیاستها یا اقدامات تجاری ناعادلانه و تبعیضآمیز سایر کشورها که به منافع تجاری آمریکا آسیب میزنند، اقدامات تلافیجویانه انجام دهد.
بر اساس بررسی کلر فان، اقتصاددان RBC، از گزارش مشاغل کانادا، جنگ تجاری در ماه اوت به بازار کار این کشور ضربه زده است. این گزارش نشان میدهد که پس از کاهش ۴۱ هزار شغل در ماه ژوئیه، در ماه اوت نیز ۶۶ هزار شغل دیگر از دست رفته است که تصویری رو به وخامت را نشان میدهد. خانم فان اشاره میکند که این ضعف، بازتابدهنده وضعیت رو به افول در ایالات متحده است. نرخ بیکاری ۷.۱ درصدی، بالاترین میزان در یک دهه اخیر (به استثنای دوره همهگیری کرونا) است. با این حال، او به برخی نشانههای مثبت نیز اشاره میکند: «بیشتر مشاغل از دست رفته پارهوقت بودند، ساعات کار واقعی ۰.۱ درصد افزایش یافت و ضعف نسبتاً در بخشهای در معرض تجارت مانند تولید، حملونقل و انبارداری متمرکز بود که مجموعاً ۴۲ هزار شغل را در ماه اوت از دست دادند.» در پی این گزارش، ارزش «لونی» (دلار کانادا) کاهش یافت و به ضعیفترین ارز در میان ده ارز اصلی جهان (G10) تبدیل شد. کلر فان مینویسد: «گزارش منفی امروز بازار کار، این احتمال را افزایش میدهد که بانک مرکزی کانادا (BoC) تصمیم به کاهش بیشتر نرخ بهره بگیرد.» در حال حاضر، بازارها احتمال ۹۲ درصدی برای کاهش نرخ بهره قائل هستند. به گفته فان، اگر گزارش تورم (CPI) که قبل از تصمیمگیری ۱۶ سپتامبر منتشر میشود مطلوب باشد، این احتمال تقویت خواهد شد. او میافزاید با اینکه انتظار میرود شرایط در بخشهای مرتبط با تجارت بدتر شود، اما این ضعف به سایر بخشهای اقتصادی سرایت نخواهد کرد. دو دلیل اصلی برای این خوشبینی، تعرفههای نسبتاً پایین آمریکا بر کالاهای کانادایی به لطف معاهده CUSMA و روند سالم هزینههای مصرفکنندگان داخلی است که به ثبات کلی اقتصاد کمک خواهد کرد.
ممکن است استخدام به دلیل مهاجرت، بهطور مصنوعی پایینتر باشد. من هنوز در مورد تصمیم نرخ بهره در ماه سپتامبر، مردد هستم. اگر شاهد شروع تعدیل نیرو باشیم، نگران خواهیم شد. ما باید به بخش تورمِ مأموریت فدرال رزرو نیز توجه کنیم. میخواهیم اطمینان حاصل کنیم که افزایش تورم بخش خدمات، یک مورد موقتی و گذرا است. اگر تورم نمیخواهیم، استقلال فدرال رزرو حیاتی است. من هنوز فکر میکنم که ما به احتمال زیاد در وضعیت اشتغال کامل قرار داریم. مواجهه با شوکها، ایالات متحده را به سمت رکود تورمی سوق میدهد. ما پذیرای انتقاد هستیم، اما با سلب استقلال کاملاً مخالفیم. هر فردی که به عضویت کمیته بازار آزاد فدرال (FOMC) درآید، این مسئولیت را جدی خواهد گرفت.
طلا بار دیگر به مرکز توجه بازارها بازگشته است. پس از یک روند صعودی بلندمدت که از محدوده ۲۰۰۰ دلار پس از همهگیری آغاز شد، فلز زرد در ماه آوریل به رکورد ۳۵۰۰ دلار رسید و سپس وارد یک فاز تثبیت پنجماهه شد. اکنون با سیگنالهای روشن از سیاستهای انبساطی فدرال رزرو و افزایش بیانضباطی مالی در آمریکا، نمودار طلا بار دیگر نشانههای بریکاوت کلاسیک را بروز داده است. از منظر تکنیکال، هدف ساده این الگو با اندازهگیری رِنج تثبیت اخیر، سطح ۴۰۰۰ دلار را نشان میدهد؛ سطحی که تحلیلگران در ابتدای هفته با آغاز شکست روند به آن اشاره کرده بودند. حرکت روز گذشته و اصلاح جزئی، حتی فرصتی برای ورود مجدد خریداران فراهم کرده است. عوامل فاندامنتالی نیز پشت این حرکت قرار دارند: نشانههای فروپاشی نظم تجاری جهانی و همگرایی سیاسی قدرتهایی همچون چین، هند و روسیه، چشمانداز ژئوپلیتیکی تازهای ترسیم کرده که به نفع داراییهای امنی چون طلاست. البته از منظر فصلی، این مقطع از سال معمولاً زمان مناسبی برای رشد طلا نیست، اما این الگو بهسرعت از نوامبر تغییر میکند. به همین دلیل، حتی اگر این شکست روند موقت باشد، شرایط بازار میتواند زمینهساز موج صعودی بعدی شود.
دادههای تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایهای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهشهای بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایهای در تاریخ ۱۷ سپتامبر را مطرح کردهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسکهای ناشی از تضعیف بازار کار ممکن است اکنون بر ریسکهای تورمی غلبه کرده باشد؛ موضوعی که میتواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفههای بالاتر بر قیمتها چه خواهد بود. بنابراین، دادههای ماههای آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیتهای پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرفکننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکلگیری انتظارات آتی و نمودار نقطهای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانهها را منعکس میکند، اغلب سیگنالهای پیشنگرانهتری نسبت به شاخص قیمت مصرفکننده (شاخص CPI) دارد. همانطور که در دادههای ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست میتواند خوشبینی سرمایهگذاران نسبت به سرعت کاهش نرخها را تعدیل کند. در حال حاضر، تأثیر تعرفهها بر قیمت کالاها محدود به نظر میرسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این دادهها، شاخص اعتماد مصرفکننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرفکنندگان که در ماههای گذشته بهطور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخها همسو نباشد، احتمال بازگشت به شیبدار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاهمدت با اتکا به انتظار کاهش نرخها افت میکند، اما بازدهی اوراق بلندمدت به دلیل نگرانیهای تورمی افزایش مییابد. علاوه بر این، نگرانیها درباره کسریهای بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یکونیم ماهه رسید و این در حالی است که وزارت خزانهداری آمریکا در هفته آینده قصد دارد اوراق سهساله، دهساله و ۳۰ساله جدیدی را عرضه کند؛ امری که میتواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار میرود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاستگذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ بهویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار دادهاند که احتمال دارد گام بعدی افزایش نرخها باشد، در حالیکه چهرههایی نظیر اولی رن بر این باورند که روند تورم میتواند کمتر از پیشبینیها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچکترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها بهعنوان نشانهای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل میکند که کاهش بعدی نرخها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسشهای متعددی را متوجه لاگارد خواهد کرد. نگرانیها درباره سطح بدهیهای دولتی مدتهاست وجود دارد، اما در هفتههای اخیر با افزایش ریسکهای سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغهها پررنگتر شده است. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنشهای سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمیرسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، بهویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخستوزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیمگیری خواهد کرد؛ بودجهای که شامل کاهش هزینهها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا میرود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سختگیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانیها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی میتواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازهای بر یورو وارد کند. آسیبپذیری پوند در برابر بحران بدهیهای بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان میدهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینههای کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوشبینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد میشود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینهها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه میکند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایهگذاران نسبت به توانایی دولت در بازپرداخت بدهیها خطری جدیتر برای پوند محسوب میشود تا برای دیگر ارزهای آسیبپذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانیها در بازار اوراق ادامهدار نباشد، پوند و اوراق قرضه دولتی میتوانند در کوتاهمدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، میتواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپکپلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر داراییها متفاوت بودهاند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریمهای تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمتها کمک کرده است. اما در سوی دیگر، اوپکپلاس با سیگنالهای جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارشهای منتشرشده از منابع نزدیک به این سازمان نشان میدهد که اوپک هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیهها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور میشد افزایش ۵۴۷ هزار بشکهای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره میتواند فشار نزولی تازهای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید میخورد؛ دادههایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارشهای رسمی، نشانهای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایهگذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیفتر از انتظار ظاهر شود که میتواند فضای منفی ایجاد کند. روز چهارشنبه نیز دادههای تورمی چین شامل شاخص قیمت مصرفکننده و تولیدکننده منتشر خواهد شد؛ آماری که میتواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفافتر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سهماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایهگذاران در هفته پیشرو به شمار میرود. ✔️ بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟
یورو امروز با تقویت محسوس در برابر دلار آمریکا به بالاترین سطح خود از ۲۷ ژوئیه صعود کرد. این رشد عمدتاً تحتتأثیر تضعیف دلار پس از انتشار یک گزارش اشتغال ضعیف دیگر از آمریکا رقم خورد. نرخ برابری یورو/دلار با جهش ۹۶ پیپ به ۱.۱۷۴۵ رسید و حتی در مقطعی تا سطح ۱.۱۷۵۹ پیش رفت؛ سطحی که نشانهای از یک بریکاوت بالقوه از فاز تثبیت اخیر محسوب میشود، بهویژه اگر بتواند بالاتر از سقفهای ماه اوت بسته شود. چالشهای تکنیکال پیشرو در صورت حفظ مومنتوم صعودی، مقاومتهای کلیدی در محدوده ۱.۱۷۸۹ (سقف جولای) و ۱.۱۸۳۰ (سقف ژوئن) قرار دارند. از سوی دیگر، افت اخیر یورو به محدوده ۱.۱۴ از منظر تکنیکال شبیه به یک الگوی سر و شانه معکوس عمل کرده که هدف صعودی آن میتواند دستیابی به ۱.۲۰ باشد. اختلاف بنیادین در سیاستهای پولی در جبهه فاندامنتال، بانک مرکزی اروپا (ECB) قرار است این ماه نشست خود را برگزار کند و انتظار میرود نرخها را بدون تغییر نگه دارد. دادههای اقتصادی اخیر در اروپا برخلاف پیشبینیها فراتر از انتظارات ظاهر شدهاند، در حالی که دادههای آمریکا بهطور متوالی ضعیفتر از پیشبینیها بوده است. همین تضاد میتواند تمرکز بازار را به سمت اختلاف مسیر سیاستهای پولی دو سوی آتلانتیک جلب کند. نکته قابل توجه آن است که در ایتالیا، نرخ بیکاری به پایینترین سطح نسل اخیر رسیده و نشانههایی از بهبود واقعی در یکی از اقتصادهای آسیبپذیر حوزه یورو مشاهده میشود. همین امر به خوشبینی برخی فعالان بازار دامن زده که شاید اروپا واقعاً از کف چرخه اقتصادی عبور کرده باشد.
روند بازارهای سهام آمریکا در روز جمعه نشان داد که معاملهگران در حال بازنگری جدی در ارزیابی خود از چشمانداز اقتصاد هستند. اگرچه کاهش نرخهای بهره توسط فدرال رزرو جذاب به نظر میرسد، اما ضعف فزاینده دادههای اقتصادی باعث شده است که این خوشبینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمتگذاری کردهاند؛ سناریویی که نرخ بهره را به زیر ۳ درصد میرساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخهای ممکن را پیشخور کرده و اگر دادههای اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانهای از سوی سیاست پولی باقی نمیماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفههاست که میتواند در کنار رکود به سناریوی کابوسوار رکود تورمی منجر شود. همین نگرانیها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. همزمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران میتواند نشانهای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.
دونالد ترامپ، رئیسجمهور آمریکا، بار دیگر در شبکه اجتماعی خود به سیاستهای پولی فدرال رزرو تاخت. او در پستی نوشت: «جروم خیلی دیر پاول باید مدتها پیش نرخهای بهره را کاهش میداد. اما مثل همیشه، او باز هم دیر عمل کرده است.» اظهارات ترامپ در شرایطی مطرح میشود که بازارها بهطور گسترده انتظار دارند فدرال رزرو در نشست سپتامبر نرخ بهره را کاهش دهد. با این حال، انتقادات مکرر رئیسجمهور از رئیس بانک مرکزی بار دیگر بحثها درباره استقلال سیاستگذاری پولی در ایالات متحده را داغ کرده است.
نیک تیمیرائوس، خبرنگار شناختهشده والاستریت ژورنال و رصدکننده سیاستهای فدرال رزرو، در واکنش به گزارش اشتغال آمریکا نوشت که افت قابلتوجه رشد فرصتهای شغلی در تابستان، بهاحتمال زیاد تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایهای نرخ بهره در نشست دو هفته آینده را قطعی خواهد کرد. او البته به نکتهای ظریف اشاره نکرده است: کاهش ۵۰ واحدی. هرچند بازارها احتمال چنین سناریویی را به ۱۴ درصد افزایش دادهاند، اما تیمیرائوس معتقد است وزن اصلی بحثها همچنان روی کاهش ملایمتر قرار دارد. به نوشته او، گزارش اخیر اشتغال در عین حال باعث شده تا ابهام در مورد سرعت و دامنه کاهش نرخها پس از سپتامبر بیشتر شود؛ مسئلهای که در ماههای آینده برای سیاستگذاران و بازارها به چالشی جدی تبدیل خواهد شد.
بازده اوراق خزانهداری دوساله آمریکا امروز با افت ۱۰ واحد پایه به پایینترین سطح خود از زمان جهش «روز رهایی» رسید؛ سطحی که آخرین بار تنها در سال ۲۰۲۲ مشاهده شده بود. این حرکت نشاندهنده آن است که بازار بهطور جدی در حال بازتسعیر منحنی نرخهای فدرال رزرو است. اکنون معاملهگران برای سال آینده حدود ۱۳۶ واحد پایه کاهش نرخ بهره را قیمتگذاری کردهاند؛ موضوعی که نرخ وجوه فدرال را به نزدیکی ۳ درصد خواهد رساند. تغییر روایت بازار در سال ۲۰۲۲ تردیدها حول این محور بود که تعرفههای ترامپ آیا رشد اقتصادی را تضعیف خواهد کرد یا تورم را شعلهور میسازد (یا هر دو). امروز اما دادههای اشتغال و رشد اقتصادی نخستین نشانههای ضعف را بروز دادهاند و همین امر پیشبینی کاهش عمیق نرخها توسط فدرال رزرو را تقویت میکند. سناریوی کابوسوار با این حال، نگرانی اصلی این است که اثرات تورمی ناشی از تعرفهها با تأخیر نمایان شوند. در چنین شرایطی فدرال رزرو با معضلی جدی روبهرو خواهد شد: اقتصاد در رکود نیازمند کاهش نرخ بهره است، اما تورم بالاتر اجازه این اقدام را نمیدهد. از همین رو، گزارشهای آتی تورمی نقشی کلیدی در مسیر سیاست پولی آمریکا ایفا خواهند کرد.
به گزارش بلومبرگ، عربستان سعودی از اوپک+ درخواست کرده تا در نشست ماه سپتامبر روند افزایش تولید نفت را با سرعت بیشتری دنبال کند. این خبر در حالی منتشر میشود که همزمان دادههای اقتصادی ضعیفتر از آمریکا منتشر شده و ترکیب این دو عامل فشار نزولی تازهای بر بازار نفت وارد کرده است. بهای نفت خام پس از این گزارش با کاهش همراه شد و تحلیلگران هشدار میدهند که در صورت تداوم این شرایط، احتمال سقوط قیمتها به محدوده ۵۰ دلار در هر بشکه (سطح موسوم به ۵-هندل) دور از انتظار نخواهد بود.
اداره آمار کار آمریکا (BLS) اعلام کرده که به دلیل بروز مشکلات فنی، ابزارهای بازیابی دادهها بهطور موقت از دسترس خارج شدهاند. این اختلال در روز جمعه، همزمان با انتشار گزارش اشتغال غیرکشاورزی (NFP)، رخ داده و دسترسی به دادههای حیاتی بازار کار را برای تحلیلگران و رسانهها محدود کرده است. BLS اعلام کرده که در حال بررسی و رفع مشکل است و ابزارهای آماری بهزودی مجدداً فعال خواهند شد. این اختلال در حالی رخ داده که بازارهای مالی بهشدت منتظر دادههای اشتغال برای تعیین مسیر نرخ بهره فدرال رزرو هستند.
نخستوزیر بریتانیا، استارمر، پس از استعفای آنجلا رینر از سمت معاون نخستوزیر، در حال انجام تغییرات در کابینه است. به گفته سخنگوی دولت، این بازآرایی سیاسی با هدف بازسازی تیم دولت و پاسخ به فشارهای سیاسی داخلی انجام میشود. استعفای رینر در پی افشای پرداخت ناقص مالیات بر خرید ملک صورت گرفت و اکنون استارمر در تلاش است تا با تغییرات در ساختار دولت، ثبات سیاسی را حفظ کند.
این تصمیم پس از افشای پرداخت ناقص مالیات بر خرید یک آپارتمان در شهر هوو و افزایش فشارهای سیاسی از سوی مخالفان اتخاذ شده است. رینر پیشتر اذعان کرده بود که به دلیل دریافت مشاوره حقوقی اشتباه، مبلغ کامل مالیات موسوم به «استمپ دیوتی» را پرداخت نکرده است. او همچنین خود را به نهاد نظارت بر استانداردهای وزارتی معرفی کرده و متعهد شده بود که مبلغ بدهی را پرداخت کند. با وجود حمایت نخستوزیر استارمر، فشارهای فزاینده از سوی حزب محافظهکار و رسانهها، رینر را به کنارهگیری واداشت. رینر یکی از چهرههای برجسته حزب کارگر بود که نقش کلیدی در سیاستهای مسکن و عدالت اجتماعی ایفا میکرد.
به گزارش NBC، دونالد ترامپ، رئیسجمهور آمریکا، نسبت به احتمال پایان دادن به جنگ روسیه و اوکراین در آینده نزدیک ابراز بدبینی کرده است. به گفته دو مقام ارشد دولت، تلاشهای دیپلماتیک ماه گذشته متوقف شدهاند و هیچ نشانهای از دیدار قریبالوقوع میان پوتین و زلنسکی وجود ندارد. با این حال، ترامپ همچنان امیدوار به حل بحران است. او در تماس ویدیویی با زلنسکی و رهبران اروپایی تأکید کرد که اروپا باید خرید نفت از روسیه را متوقف کند و همچنین خواستار اعمال فشار اقتصادی بر چین بهدلیل حمایت مالی از جنگ روسیه شد. ترامپ که در کمپین انتخاباتی ۲۰۲۴ وعده داده بود ظرف ۲۴ ساعت پس از ورود به کاخ سفید جنگ را پایان دهد، اکنون اذعان دارد که بحران اوکراین پیچیدهتر از آن چیزی است که تصور میکرد. در ۱۵ اوت، ترامپ برای دیدار با پوتین به آلاسکا سفر کرد اما بدون دستیابی به آتشبس بازگشت. سه روز بعد، او در کاخ سفید با زلنسکی و رهبران اروپایی دیدار کرد و اعلام کرد که پوتین و زلنسکی برای اولین بار از آغاز جنگ دیدار خواهند کرد—اما این دیدار هنوز انجام نشده و نشانهای از وقوع آن وجود ندارد. پوتین در سفر اخیر خود به چین اعلام کرد که در صورت عدم پذیرش شروط روسیه، جنگ را با زور پایان خواهد داد و تنها در مسکو حاضر به دیدار با زلنسکی است. در مقابل، زلنسکی آمادگی خود را برای دیدار در کشورهای ثالث مانند سوئیس، ترکیه، اتریش و کشورهای خلیج فارس اعلام کرده، اما دیدار در خاک روسیه را رد کرده است. مشاور زلنسکی، سرگی لشنکو، گفت: «ما شاهد موانع دائمی از سوی روسیه هستیم و دلایل ساختگی برای عدم دیدار ارائه میشود.» ترامپ در پاسخ به خبرنگاران گفت: «من پیامی برای پوتین ندارم. او میداند موضع من چیست. اگر تصمیمش ما را ناراضی کند، خواهید دید که اتفاقاتی رخ خواهد داد.» در حالی که مذاکرات صلح متوقف شدهاند، تلفات انسانی همچنان در حال افزایش است. هفته گذشته، حمله گسترده روسیه به کییف جان دستکم ۱۵ نفر از جمله چهار کودک را گرفت. از آغاز جنگ در فوریه ۲۰۲۲، تعداد قربانیان دو طرف به حدود ۱.۵ میلیون نفر رسیده است. یک منبع اروپایی از عدم اعمال تحریمهای جدید توسط دولت ترامپ علیه روسیه ابراز ناامیدی کرده است. لشنکو تأکید کرد که فشار بر پوتین باید شدید باشد تا ماشین جنگی او متوقف شود. یکی از موانع احتمالی، روابط شخصی ترامپ با پوتین است. ترامپ گفته که نمیخواهد این رابطه را تخریب کند و معتقد است که روابط مدنی با رهبر روسیه به نفع آمریکاست. برخی مقامات غربی معتقدند که ترامپ با حفظ رابطه با پوتین میتواند نقش میانجی قابل اعتماد برای دو طرف ایفا کند، بهویژه با توجه به وابستگی اوکراین به کمکهای مالی و نظامی آمریکا. در گفتوگویی غیررسمی با رئیسجمهور فرانسه، ترامپ گفته بود: «پوتین میخواهد برای من توافق کند… هرچند عجیب به نظر برسد.» با این حال، اعمال تحریمها ممکن است نقش ترامپ بهعنوان میانجی بیطرف را تضعیف کند. همچنین، تحریمها میتوانند پیامدهای غیرمنتظرهای داشته باشند. برای مثال، افزایش تعرفههای آمریکا بر هند بهدلیل خرید نفت روسیه باعث سردی روابط واشنگتن و دهلی نو شد. این هفته، نخستوزیر هند در چین با پوتین و شی جینپینگ دیدار کرد که تصاویر آن از نگاه مقامات آمریکایی «خوشایند نبود». برت بروئن، مدیر سابق تعاملات جهانی در دولت اوباما، گفت: «ما یک دهه برای ساخت مشارکت هند و اقیانوسیه تلاش کردیم و ترامپ آن را با یک بازوکا نابود کرد.»
به گزارش بلومبرگ، دولت ژاپن اعلام کرده است که حداقل دستمزد ساعتی در این کشور با افزایش بیسابقه ۶.۳٪ به ۱٬۱۲۱ ین (معادل ۷.۵۶ دلار) خواهد رسید. این افزایش، بخشی از تلاشها برای تقویت چرخه دستمزد–قیمت در اقتصاد ژاپن است و از سیاستهای بانک مرکزی ژاپن برای افزایش نرخ بهره حمایت میکند. وزارت کار ژاپن اعلام کرده که استانهای مختلف کشور بهطور متوسط دستمزد پایه را ۶۶ ین در هر ساعت افزایش خواهند داد. این افزایش، بزرگترین رشد ثبتشده از زمان آغاز ثبت آمار در سال ۱۹۷۸ محسوب میشود و قرار است از ماه اکتبر بهتدریج اجرایی شود. حدود سه میلیون کارگر تحت پوشش این افزایش قرار خواهند گرفت.
گزارشهای غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشتهاند؛ روندی که با افزایش نگرانیهای فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسکهای نزولی برای دلار پیشبینی میکنیم (که همین حالا هم گران به نظر میرسد) زیرا احتمال افزایش شرطبندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر میشود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسکهای نزولی برای دلار امروز پیشبینی میکنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر میکند. نخستین دلیل آن است که طبق مدلهای ارزشگذاری کوتاهمدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخهای سوآپ دلاری، بیش از حد ارزشگذاری شده است. دوم اینکه اگر رقم اشتغال بهشدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمتگذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمتها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار دادهها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیشبینی برای نرخ بیکاری میتواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال میتواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراجها را منعکس میکند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایینتر از اجماع بود. پیشتر هم گزارش چلنجر ضعیفترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراجها در تاریخ – بهجز دوران همهگیری ۲۰۲۰ – را ثبت کرده بود. تمام این دادهها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخهای بهره انعطافپذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأیگیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیشبینیکنندگان بانک مرکزی اروپا نشان میدهد که انتظارات بهطور قابلتوجهی متمایل به سیاستهای انقباضیتر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف میشود و سهم کسانی که با پیشبینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمتگذاری نکردهاند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون دادههای اقتصادی این دیدگاه را تأیید کردهاند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغتر از حد انتظار شود. این یعنی نشستهای آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست میتوانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفتارز EURUSD همهچیز تقریباً به دادههای آمریکا و فدرال رزرو برمیگردد و ما انتظار داریم این جفتارز به بالای ۱.۱۷۰ بازگردد. سیاستهای فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار میرود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخستوزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیسجمهور امانوئل مکرون یک نخستوزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایمتری ارائه کند. در این فرآیند، عدمقطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازهای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمتگذاری شده است. دلار کانادا: دادههای اشتغال در کانون توجه امروز کانادا همزمان با ایالات متحده آمار اشتغال اوت را منتشر میکند. انتظار میرود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیشبینی میشود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالیکه بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آوردهاند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمتگذاری شده است و ممکن است پس از انتشار دادههای امروز، شاهد بازتعیین انتظارات انبساطیتر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخصهای هسته نیز در سطح قابلقبول ۳.۰ درصد باقی ماندهاند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING
بانک سرمایهگذاری گلدمن ساکس هشدار داده است که قیمت طلا ممکن است تا ۵٬۰۰۰ دلار در هر اونس افزایش یابد، اگر اقدامات رئیسجمهور ترامپ برای تضعیف استقلال فدرال رزرو ادامه یابد. این بانک در یادداشتی اعلام کرد که فشار سیاسی بر بانک مرکزی آمریکا میتواند اعتماد به بازارهای مالی از جمله اوراق قرضه، سهام و دلار را کاهش دهد و سرمایهگذاران را به سمت داراییهای امن مانند طلا سوق دهد. در حال حاضر، قیمت طلا حدود ۳٬۵۵۸ دلار معامله میشود که نزدیک به بالاترین سطح تاریخی آن است. سمانتا دارت، رئیس بخش تحقیقات کالا در گلدمن ساکس، نوشت: «در سناریویی که استقلال فدرال رزرو آسیب ببیند، احتمالاً تورم افزایش مییابد، قیمت سهام کاهش مییابد و جایگاه دلار بهعنوان ارز ذخیره جهانی تضعیف میشود. در مقابل، طلا یک ذخیره ارزش است که به اعتماد نهادی وابسته نیست.» کاخ سفید اخیراً فشارها بر فدرال رزرو را افزایش داده و ترامپ خواستار تحقیقات کیفری علیه رئیس فدرال رزرو، جروم پاول و عضو هیئتمدیره، لیزا کوک شده و تلاشهایی برای برکناری کوک انجام داده است. تحلیلگران هشدار دادهاند که انتصاب افراد وفادار به ترامپ با گرایش به کاهش نرخ بهره، نگرانیها درباره استقلال بانک مرکزی را افزایش داده است. گلدمن ساکس برآورد کرده که اگر فقط ۱٪ از بازار اوراق خزانهداری خصوصی آمریکا به سمت طلا منتقل شود، قیمت طلا میتواند به نزدیک ۵٬۰۰۰ دلار در هر اونس برسد. این بانک همچنین سناریوی پرریسکتری با قیمت ۴٬۵۰۰ دلار را مطرح کرده و طلا را بهعنوان «قویترین توصیه خرید بلندمدت» در بازار کالاها معرفی کرده است.
آکازاوا، مذاکرهکننده ارشد تجاری ژاپن، اعلام کرد که هیچ تغییری در برنامه ۵۵۰ میلیارد دلاری سرمایهگذاری ژاپن در ایالات متحده ایجاد نشده است. این بسته شامل سرمایهگذاری مستقیم، اعطای وام و تضمینهای اعتباری خواهد بود و همچنان مطابق توافق ۲۲ ژوئیه اجرا میشود. آکازاوا تأکید کرد که محتوای توافق قبلی بدون تغییر باقی مانده و ژاپن متعهد است آن را با صداقت و سرعت اجرا کند. او همچنین فاش کرد که نخستوزیر ژاپن، شیگرو ایشیبا، در نامهای رسمی، دونالد ترامپ را برای سفر به ژاپن دعوت کرده است. در ادامه، آکازاوا اعلام کرد که تعرفههای پایینتر بر خودروهای ژاپنی ظرف دو هفته آینده اجرایی خواهند شد. وی افزود که موضوع سفر احتمالی ترامپ از طریق کانالهای دیپلماتیک مختلف پیگیری خواهد شد.
مدیران شرکت Broadcom اعلام کردند که حجم سفارشهای معوق این شرکت به رکورد ۱۱۰ میلیارد دلار رسیده است، که نشاندهنده رشد چشمگیر تقاضا در حوزه هوش مصنوعی است. پیشبینیها حاکی از آن است که در سال مالی ۲۰۲۶، درآمد Broadcom از بخش هوش مصنوعی بهطور قابل توجهی افزایش خواهد یافت. یکی از مشتریان بزرگ این شرکت، سفارش بیش از ۱۰ میلیارد دلار تجهیزات پردازشی مبتنی بر XPU ثبت کرده است که انتظار میرود تحویل آن در سهماهه سوم سال مالی ۲۰۲۶ انجام شود. در مقابل، تقاضا برای نیمهرساناهای غیرمرتبط با هوش مصنوعی همچنان ضعیف باقی مانده، اما Broadcom پیشبینی میکند که درآمد این بخش بهصورت متوالی با رشد دو رقمی پایین افزایش یابد. همچنین تأیید شد که مدیرعامل شرکت، هوک تان، حداقل تا سال ۲۰۳۰ در سمت خود باقی خواهد ماند، که ثبات مدیریتی بلندمدتی را برای شرکت تضمین میکند.