TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

انتخاب وارش احتمالاً سیاست فدرال رزرو را تغییر نمی‌دهد

اقتصاددانان می‌گویند انتصاب احتمالی کوین وارش به ریاست فدرال رزرو در سال جاری به احتمال زیاد تغییر قابل‌توجهی در سیاست‌های پولی ایجاد نخواهد کرد، زیرا تصمیم‌گیری‌ها در اختیار کمیته بازار آزاد فدرال (FOMC) است. بانک‌های بارکلیز و مورگان استنلی هر دو انتظار دارند ظرفیت محدودی برای کاهش نرخ بهره وجود داشته باشد، به دلیل رشد اقتصادی قوی، تورم بالا و اختلاف نظر در بین اعضای کمیته. دو کاهش نرخ — در ژوئن و دسامبر — همچنان پیش‌بینی اصلی است و هرگونه تغییر بزرگ در سیاست‌های پولی قبل از سال آینده محتمل نیست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عراقچی: دیپلماسی با تهدید سازگار نیست

وزیر امور خارجه جمهوری اسلامی، سید عباس عراقچی، تأکید کرده است که دیپلماسی و گفتگوهای بین‌المللی نمی‌توانند در کنار تهدید و فشارهای نظامی یا سیاسی پیش بروند. او گفته است که راه‌حل‌های دیپلماتیک تنها زمانی موفق خواهند بود که طرفین با حسن نیت و بدون اعمال زور و تهدید وارد مذاکره شوند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آسوشیتد پرس: چارچوب مذاکرات ایران و آمریکا تا چند روز آینده نهایی می‌شود

خبرگزاری آسوشیتد پرس، در تاریخ ۱۳ بهمن ۱۴۰۴، گزارش داده است که چارچوب کلی مذاکرات بین ایران و ایالات متحده آمریکا در روزهای آینده به صورت نهایی تعیین خواهد شد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تأکید رسمی جمهوری اسلامی: رفع تحریم‌ها اولویت اصلی است

سخنگوی وزارت امور خارجه جمهوری اسلامی اعلام کرده است که مهم‌ترین اولویت تهران در مذاکرات و تعاملات دیپلماتیک، رفع تحریم‌ها است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک ایران قیمت نفت را بالا و پایین می‌برد

در یک نگاه نفت پس از جهش ژانویه با افت قیمت هفته را آغاز کرد. اوپک‌پلاس تولید ماه مارس را بدون تغییر نگه داشت. تنش‌های آمریکا–ایران همچنان ریسک دوطرفه برای بازار نفت است. اختلالات عرضه در قزاقستان به محدودیت عرضه کوتاه‌مدت کمک کرده است. تقاضای جهانی — به‌ویژه از سوی واردکنندگان بزرگ — متغیر کلیدی برای فصل دوم سال است. امروز ۱۳ بهمن ۱۴۰۴ (۲ فوریه ۲۰۲۶)، بازار نفت پس از جهش قدرتمند در ژانویه، هفته جدید را با کاهش قیمت آغاز کرده است. معامله‌گران در حال ارزیابی میزان ریسک‌های ژئوپولیتیکی، به‌ویژه مربوط به ایران، هستند که چقدر در قیمت‌ها لحاظ شده است. همچنین، تصمیم اوپک‌پلاس برای ثابت نگه‌داشتن تولید در ماه مارس و عدم ارائه چشم‌انداز مشخص برای دوره پس از آن، فضای احتیاطی و نگرانی در بازار را تقویت کرده است. نفت این روزها حسابی در نوسان است! “ «افت امروز بیشتر مدیریت ریسک است تا تغییر روند» یوتوتایمز افت قیمت نفت پس از جهش ژانویه نفت که در ژانویه به بالاترین سطح شش‌ماهه رسیده بود، امروز با کاهش قیمت باز شد. این الگو معمولاً زمانی دیده می‌شود که بازار پس از یک رالی مبتنی بر اخبار ژئوپولیتیکی، نیاز دارد بسنجد آیا ریسک قیمتی بدون تشدید تنش‌ها قابل حفظ است یا نه. اوپک‌پلاس: تولید مارس ثابت، آینده نامشخص اوپک‌پلاس اعلام کرد: تولید ماه مارس بدون تغییر می‌ماند. افزایش‌های برنامه‌ریزی‌شده همچنان متوقف است. هیچ تصمیمی برای بعد از مارس اعلام نمی‌شود. این عدم ارائه چشم‌انداز، بازار را در حالت انتظار نگه می‌دارد و نشان می‌دهد اوپک‌پلاس می‌خواهد حداکثر انعطاف‌پذیری را حفظ کند. ایران؛ بزرگ‌ترین متغیر ژئوپولیتیکی تنش‌های آمریکا و ایران همچنان عامل اصلی نوسان قیمت نفت است. دو سناریوی کاملاً متفاوت روی میز است: تشدید تنش → افزایش سریع قیمت گفت‌وگو و کاهش تنش → حذف سریع ریسک قیمتی اظهارات ترامپ درباره «گفت‌وگوی جدی ایران» باعث کاهش بخشی از ریسک شد. قزاقستان و اختلالات عرضه اختلالات اخیر در میدان نفتی تنگیز باعث شده عرضه کوتاه‌مدت کمی محدودتر شود. این عامل در کنار ریسک‌های ژئوپولیتیکی، از قیمت‌ها حمایت کرده است. جمع‌بندی یوتوتایمز افت امروز نفت بیشتر نشانه: تعدیل موقعیت‌ها مدیریت ریسک و انتظار برای داده‌های تقاضا در فصل دوم است تا تغییر بنیادین در روند بازار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟

در یک نگاه موج خرید سفته‌بازان چینی، قیمت طلا و نقره را از واقعیت‌های بنیادی جدا کرد و بازار را به آستانه اصلاحی اجتناب‌ناپذیر رساند. خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو، با تقویت دلار، محرک آغاز سقوط کم‌سابقه فلزات گران‌بها شد. شدت معاملات آپشنی و رفتارهای هیجانی، یکی از پرنوسان‌ترین دوره‌های تاریخ بازار فلزات گران‌بها را رقم زد. بازار جهانی فلزات گران‌بها در هفته‌های اخیر وارد فازی شد که حتی معامله‌گران باسابقه نیز به‌سختی نمونه‌ای مشابه برای آن به یاد می‌آورند. قیمت‌ها با سرعتی کم‌سابقه از چارچوب‌های سنتی عرضه و تقاضا فاصله گرفتند و تحت تأثیر سیلی از سرمایه‌های داغ، به رکوردهایی رسیدند که بیش از آن‌که حاصل متغیرهای بنیادی باشند، بازتابی از هیجان و مومنتوم بودند. اما این رالی پرشتاب، همان‌قدر که سریع شکل گرفت، با شدتی خیره‌کننده فرو ریخت. در روز جمعه، نقره در کمتر از ۲۰ ساعت بیش از ۴۰ دلار در هر اونس سقوط کرد؛ افتی معادل ۲۶ درصد که بزرگ‌ترین ریزش ثبت‌شده در تاریخ این بازار به شمار می‌رود. طلا نیز هم‌زمان حدود ۹ درصد کاهش یافت و بدترین روز معاملاتی خود در بیش از یک دهه گذشته را تجربه کرد. بازار مس که پیش‌تر جهشی تند تا بالای ۱۴ هزار و ۵۰۰ دلار در هر تن داشت، به همان سرعت وارد مسیر اصلاح شد. این تحولات، تصویری نادر از شکنندگی بازاری ارائه داد که همواره به‌عنوان پناهگاه ثبات شناخته می‌شد. محرک فوری این چرخش ناگهانی، انتشار گزارش‌هایی درباره تصمیم احتمالی دونالد ترامپ برای معرفی کوین وارش به‌عنوان رئیس بعدی فدرال رزرو بود. این خبر، انتظارات نسبت به سیاست پولی انقباضی‌تر را تقویت کرد و به جهش دلار انجامید؛ عاملی که به‌طور سنتی فشار کاهشی قابل‌توجهی بر قیمت فلزات گران‌بها وارد می‌کند. با این حال، بسیاری از تحلیلگران تأکید دارند که بازار پیش از این نیز بیش‌ازحد کشیده شده و تنها منتظر یک جرقه برای آغاز اصلاح بوده است. در هفته‌های منتهی به سقوط، بخش بزرگی از رشد قیمت‌ها از موج خرید سرمایه‌گذاران چینی نشأت می‌گرفت؛ از معامله‌گران خرد گرفته تا صندوق‌های بزرگ سهامی که به‌تدریج وارد بازار کالاها شده بودند. این جریان نقدینگی، فلزاتی چون طلا، نقره و مس را به اوج‌های تاریخی رساند و هم‌زمان، صندوق‌های مبتنی بر دنبال‌کردن روند نیز با پیروی از حرکت قیمت‌ها، بر شتاب صعود افزودند. به این ترتیب، بازار از یک معامله مبتنی بر عوامل بنیادی، به معامله‌ای صرفاً مومنتومی تبدیل شد. بررسی کارشناسان یوتوتایمز نشان ‌می‌دهد که در پس‌زمینه این رالی، نگرانی‌ها درباره استقلال فدرال رزرو، تنش‌های ژئوپلیتیک و تردید نسبت به آینده دلار آمریکا، فلزات گران‌بها را به نماد بی‌اعتمادی بخشی از سرمایه‌گذاران به نظام پولی ایالات متحده بدل کرد. همین فضا، موجی از تب خرید را از چین تا اروپا به راه انداخت؛ به‌گونه‌ای که در برخی بازارهای فیزیکی، کمبود شمش و سکه و شکل‌گیری صف‌های طولانی گزارش شد و برخی پالایشگاه‌ها از فعالیت با حداکثر ظرفیت برای پاسخ‌گویی به تقاضا خبر دادند. نوسانات، بیش از همه در بازار نقره نمود پیدا کرد؛ بازاری به‌مراتب کوچک‌تر از طلا که ارزش سالانه عرضه آن در مقایسه با طلا بسیار محدودتر است. همین ویژگی، نقره را به بستری مستعد برای حرکات شدید قیمتی تبدیل کرد. در روز سقوط، ارزش معاملات بزرگ‌ترین صندوق قابل معامله نقره به بیش از ۴۰ میلیارد دلار رسید؛ رقمی که آن را در میان پرمعامله‌ترین دارایی‌های مالی جهان قرار داد، در حالی که تا چند ماه پیش، چنین حجمی برای این بازار قابل تصور نبود. در کنار معاملات نقدی، بازار آپشن‌ها نیز نقشی کلیدی در تشدید نوسانات ایفا کرد. “ «افزایش بی‌سابقه قراردادهای کال آپشن، شرایطی را ایجاد کرد که با هر حرکت صعودی، بازارگردان‌ها برای پوشش ریسک خود ناچار به خرید دارایی پایه شوند و همین سازوکار، رشد قیمت را بیش‌ازپیش تسریع کند.» محمد زمانی اما همان نیروی مکانیکی که قیمت‌ها را با سرعت بالا برد، در مسیر نزولی نیز عمل کرد و سقوطی تند و ‌بی‌حم را رقم زد. در اوج این هیجان، طلا تا حوالی ۵۵۹۵ دلار در هر اونس، نقره تا ۱۲۱ دلار و مس تا بیش از ۱۴ هزار و ۵۰۰ دلار صعود کرد. نخستین نشانه‌های بازگشت زمانی ظاهر شد که دلار هم‌زمان با بازگشایی بازارهای آمریکا تقویت شد و طلا در عرض چند دقیقه بیش از ۲۰۰ دلار افت کرد. انتشار خبر مربوط به فدرال رزرو، سرمایه‌گذاران آسیایی (به‌ویژه در چین) را به برداشت سود واداشت و فروش گسترده در این بازار، عملاً بذر سقوط روز بعد را کاشت. اکنون نیز نگاه‌ها بار دیگر به چین دوخته شده است. مسیر بعدی بازار تا حد زیادی به رفتار سرمایه‌گذاران چینی بستگی دارد؛ از واکنش آن‌ها در بازگشایی معاملات گرفته تا تأثیر محدودیت‌های نوسان قیمت در بورس‌های این کشور. نزدیک‌شدن به تعطیلات سال نوی قمری، که به‌طور سنتی فصل خرید طلا و جواهرات است، می‌تواند بخشی از تقاضا را احیا کند، هرچند گزارش‌ها نشان می‌دهد که در بازار نقره، احتیاط بر رفتار معامله‌گران غالب شده است. ✔️  بیشتر بخوانید: آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی در واکنش به این نوسانات، بانک‌ها و نهادهای مالی چینی اقدام به اعمال محدودیت‌هایی برای محصولات سرمایه‌گذاری مبتنی بر طلا و نقره کرده‌اند؛ از افزایش حداقل سپرده گرفته تا کنترل سهمیه‌ها و هشدار درباره ریسک‌های بازار. بورس‌ها نیز با سخت‌گیری‌های معاملاتی و افزایش مارجین‌ها، تلاش کرده‌اند از تکرار چنین موج‌های هیجانی جلوگیری کنند. بر اساس جمع‌بندی تیم UtoTimes، آنچه از این رخداد برجای مانده، یادآوری روشنی است از این واقعیت که در عصر سرمایه‌های داغ و معاملات پرشتاب، حتی قدیمی‌ترین و باثبات‌ترین بازارها نیز می‌توانند به‌شدت آسیب‌پذیر شوند. رالی‌هایی که بر پایه هیجان و سفته‌بازی شکل می‌گیرند، دیر یا زود با اصلاحی دردناک مواجه خواهند شد. در شرایط کنونی، اگرچه طلا همچنان از حمایت بخشی از تقاضای فیزیکی برخوردار است، اما نقره با دیده تردید نگریسته می‌شود و اعتماد ازدست‌رفته بازار، به این زودی‌ها ترمیم نخواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

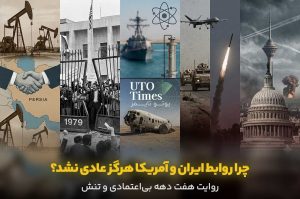
چرا روابط ایران و آمریکا هرگز عادی نشد؟ روایت هفت دهه بی‌اعتمادی و تنش

در یک نگاه ریشه تنش میان ایران و آمریکا به کودتای ۱۳۳۲ و سرنگونی دولت مصدق بازمی‌گردد. پرونده هسته‌ای و تحریم‌ها، محور اصلی تقابل دو کشور در دهه‌های اخیر بوده‌اند. مذاکرات، تنش نظامی و فشار اقتصادی همواره به‌صورت چرخه‌ای در روابط دو طرف تکرار شده است. روابط ایران و ایالات متحده بار دیگر در کانون توجه قرار گرفته است؛ به‌ویژه پس از اعزام ناوگان دریایی آمریکا به خاورمیانه از سوی دونالد ترامپ و تشدید لحن تهدیدآمیز واشنگتن علیه تهران. اما تنش میان دو کشور، پدیده‌ای تازه نیست. مناسبات ایران و آمریکا، شبکه‌ای پیچیده از مداخلات سیاسی، منافع اقتصادی و رقابت‌های ژئوپلیتیک است که ریشه‌های آن به دهه‌ها پیش بازمی‌گردد. برای درک ماهیت این تقابل تاریخی، باید به سال‌هایی بازگردیم که سیاست‌های قدرت‌های غربی، مسیر تحولات سیاسی ایران را به‌طور بنیادین تغییر داد. ۱۹۵۱؛ ملی‌شدن صنعت نفت و آغاز شکاف عمیق نقطه آغاز تنش‌های پایدار میان تهران و واشنگتن را می‌توان در اوایل دهه ۱۹۵۰ جست‌وجو کرد؛ زمانی که ایالات متحده از کودتای سال ۱۹۵۳ علیه دولت ملی دکتر محمد مصدق حمایت کرد و زمینه بازگشت محمدرضا شاه پهلوی به قدرت را فراهم ساخت؛ پادشاهی که روابط نزدیکی با غرب داشت. ریشه این بحران به تصمیم تاریخی مجلس شورای ملی در سال ۱۹۵۱ برای ملی‌کردن صنعت نفت بازمی‌گردد. هدف این اقدام، بازپس‌گیری حاکمیت ایران بر منابع عظیم نفتی بود؛ منابعی که از ابتدای قرن بیستم تحت کنترل شرکت نفت ایران و انگلیس (که بعدها به «بی‌پی» تبدیل شد) قرار داشت. جنبش ملی‌شدن نفت به رهبری محمد مصدق، رهبر جبهه ملی، شکل گرفت. مصدق پس از کناره‌گیری حسین علاء، با حمایت افکار عمومی و جریان‌های ملی‌گرا، به نخست‌وزیری رسید و ملی‌سازی صنعت نفت را به محور اصلی سیاست خود تبدیل کرد. این اقدام، منافع اقتصادی بریتانیا و متحدانش را به‌طور جدی تهدید کرد. در واکنش، سرویس‌های اطلاعاتی بریتانیا و آمریکا در مرداد ۱۳۳۲ با اجرای عملیاتی محرمانه با نام «آژاکس»، دولت مصدق را سرنگون کردند. هدف این عملیات، حفظ دسترسی غرب به نفت ارزان ایران و جلوگیری از گسترش نفوذ کمونیسم در منطقه بود؛ به‌ویژه در شرایطی که ایران با جمهوری‌های وابسته به اتحاد جماهیر شوروی، از جمله ارمنستان، آذربایجان و ترکمنستان، مرز مشترک داشت. این مداخله خارجی، اگرچه در کوتاه‌مدت ثبات سیاسی مورد نظر غرب را تأمین کرد، اما در بلندمدت بذر بی‌اعتمادی و احساسات ضدآمریکایی را در جامعه ایران کاشت؛ میراثی که اثرات آن برای دهه‌ها در روابط دو کشور باقی ماند. ۱۹۵۷؛ آغاز همکاری هسته‌ای در دوران هم‌پیمانی در اواخر دهه ۱۹۵۰، زمانی که روابط تهران و واشنگتن در اوج نزدیکی قرار داشت، ایالات متحده توافقی را برای حمایت از استفاده صلح‌آمیز ایران از انرژی هسته‌ای امضا کرد. این همکاری در چارچوب برنامه «اتم برای صلح» دولت دوایت آیزنهاور شکل گرفت؛ ابتکاری که هدف آن گسترش فناوری هسته‌ای غیرنظامی در کشورهای متحد آمریکا بود. در ادامه این همکاری، آمریکا حدود یک دهه بعد یک رآکتور تحقیقاتی پنج مگاواتی به ایران تحویل داد و سوخت هسته‌ای غنی‌شده مورد نیاز آن را نیز تأمین کرد. این اقدام، نخستین گام‌های رسمی ایران در مسیر فناوری هسته‌ای را رقم زد؛ مسیری که در آن زمان، با حمایت کامل غرب همراه بود. ۱۹۶۸؛ تعهد مشترک به منع گسترش سلاح هسته‌ای در سال ۱۹۶۸، ایران و آمریکا در زمره نخستین کشورهایی قرار گرفتند که پیمان منع گسترش سلاح‌های هسته‌ای (NPT) را امضا کردند؛ معاهده‌ای که دو سال بعد به‌طور رسمی اجرایی شد. این پیمان، سنگ‌بنای دیپلماسی هسته‌ای جهان به‌شمار می‌رود و با هدف محدودسازی اشاعه تسلیحات اتمی، در کنار تسهیل دسترسی کشورها به فناوری صلح‌آمیز هسته‌ای، طراحی شده است. امضای این معاهده از سوی تهران و واشنگتن، بازتاب‌دهنده سطح بالای اعتماد و همکاری میان دو کشور در آن مقطع تاریخی بود. ۱۹۷۲؛ ایران، ستون راهبردی آمریکا در خاورمیانه در سال ۱۹۷۲، ریچارد نیکسون، رئیس‌جمهور وقت آمریکا، در سفری رسمی به تهران، از گسترش بی‌سابقه همکاری‌های نظامی با ایران خبر داد. بر اساس این توافق نانوشته، واشنگتن متعهد شد هر نوع سلاح متعارف مورد نظر حکومت پهلوی (به‌جز تسلیحات هسته‌ای) را در اختیار تهران قرار دهد. در مقابل، ایران نقش محوری در حفظ منافع آمریکا و مهار تهدیدهای منطقه‌ای در خاورمیانه بر عهده گرفت. نتیجه این سیاست، تبدیل ایران به یکی از بزرگ‌ترین خریداران تسلیحات آمریکایی در دهه ۱۹۷۰ بود؛ به‌گونه‌ای که شاه در اواخر این دهه بیش از ۱۶ میلیارد دلار تجهیزات نظامی، از جمله جنگنده‌های پیشرفته اف-۱۴، از آمریکا خریداری کرد. این همکاری گسترده، جایگاه ایران را به‌عنوان متحد راهبردی واشنگتن در منطقه تثبیت کرد. ۱۹۷۹؛ انقلاب اسلامی و فروپاشی اتحاد دیرینه با وجود ثبات ظاهری روابط ایران و آمریکا در دوران محمدرضا شاه، ساختار اقتدارگرای حکومت، هزینه‌های سنگین نظامی و گسترش نابرابری‌های اجتماعی، به‌تدریج مشروعیت سیاسی رژیم را در داخل کشور تضعیف کرد. همزمان با تشدید مشکلات اقتصادی و افزایش نارضایتی از فساد، موجی از اعتراضات مردمی شکل گرفت که در نهایت به انقلاب اسلامی انجامید. شاه در دی‌ماه ۱۳۵۷ کشور را ترک کرد و نظام سلطنتی عملاً فروپاشید. در بهمن همان سال، آیت‌الله روح‌الله خمینی، رهبر نمادین انقلاب، پس از ۱۴ سال تبعید به ایران بازگشت و عملاً رهبری سیاسی کشور را در دست گرفت. همه‌پرسی فروردین ۱۳۵۸، ایران را به «جمهوری اسلامی» تبدیل کرد و مسیر کشور را از یک پادشاهی طرفدار غرب به نظامی مبتنی بر ایدئولوژی ضدغربی تغییر داد. با تصویب قانون اساسی جدید در آذرماه همان سال، جایگاه رهبری عالی کشور به آیت‌الله خمینی واگذار شد و ساختار سیاسی تازه‌ای شکل گرفت. بحران گروگان‌گیری؛ نقطه عطف در تقابل تهران و واشنگتن تنش‌ها میان دو کشور با تصمیم آمریکا برای پذیرش شاه در خاک خود جهت درمان سرطان، وارد مرحله‌ای تازه شد. این اقدام، خشم بخشی از نیروهای انقلابی و دانشجویان ایرانی را برانگیخت؛ گروهی که معتقد بودند شاه از پاسخگویی در برابر عملکرد گذشته‌اش گریخته است. در آبان ۱۳۵۸، این دانشجویان با یورش به سفارت آمریکا در تهران، ۵۲ دیپلمات و شهروند آمریکایی را به گروگان گرفتند و خواستار استرداد شاه برای محاکمه شدند. این بحران ۴۴۴ روزه، روابط دو کشور را وارد دوره‌ای طولانی از خصومت، بی‌اعتمادی و تقابل ساختاری کرد؛ دوره‌ای که آثار آن تا امروز ادامه دارد. ۱۹۸۰؛ شکست عملیات نجات و قطع روابط دیپلماتیک در فروردین ۱۳۵۹، ایالات متحده تلاشی محرمانه برای آزادسازی گروگان‌های سفارت خود در تهران انجام داد. این عملیات که با نام «پنجه عقاب» شناخته می‌شود، به دلیل نقص فنی و شرایط نامساعد در صحرای طبس ناکام ماند و به سانحه‌ای مرگبار انجامید که جان هشت نظامی آمریکایی را گرفت. شکست این مأموریت، ضربه‌ای جدی به اعتبار دولت جیمی کارتر وارد کرد و بحران گروگان‌گیری را وارد مرحله‌ای پیچیده‌تر ساخت. هم‌زمان با تداوم بن‌بست سیاسی، کارتر در فروردین همان سال روابط دیپلماتیک با ایران را قطع کرد؛ روابطی که تاکنون نیز به‌طور رسمی احیا نشده است. در آبان ۱۳۵۹، واشنگتن واردات نفت از ایران را تعلیق کرد. رئیس‌جمهور آمریکا در توجیه این تصمیم اعلام کرد که ایالات متحده «اجازه نخواهد داد گروگان‌گیری و خشونت، به ابزاری برای تحمیل مطالبات سیاسی تبدیل شود.» جنگ ایران و عراق؛ تقابل منطقه‌ای در سایه خصومت با آمریکا در همان سال، ایران با بزرگ‌ترین چالش امنیتی پس از انقلاب روبه‌رو شد. ارتش عراق به رهبری صدام حسین با هدف بهره‌برداری از بی‌ثباتی داخلی ایران، حمله‌ای گسترده را آغاز کرد. بغداد در پی تصرف آبراه راهبردی اروندرود و مناطق نفت‌خیز خوزستان بود. علاوه بر منافع سرزمینی، تنش‌های مذهبی نیز در شکل‌گیری این جنگ نقش داشت؛ به‌ویژه در شرایطی که آیت‌الله خمینی بر صدور ایدئولوژی شیعی تأکید می‌کرد و این مسئله برای حکومت سنی‌مذهب عراق تهدیدی جدی تلقی می‌شد. حمله عراق، جنگی هشت‌ساله را رقم زد که صدها هزار کشته و مجروح بر جای گذاشت و سرانجام با میانجی‌گری سازمان ملل به آتش‌بس انجامید. در این منازعه، ایالات متحده از عراق حمایت کرد و کمک‌های مالی، آموزشی و فناورانه در اختیار بغداد قرار داد. این حمایت حتی پس از افشای استفاده ارتش عراق از سلاح‌های شیمیایی علیه ایران نیز ادامه یافت؛ مسئله‌ای که بعدها به یکی از محورهای انتقاد از سیاست‌های واشنگتن در منطقه تبدیل شد. ۱۹۸۱؛ پایان بحران گروگان‌گیری و توافق الجزایر پس از ۴۴۴ روز اسارت، گروگان‌های سفارت آمریکا در ۲۹ دی ۱۳۵۹، تنها دقایقی پس از پایان دوره ریاست‌جمهوری جیمی کارتر و آغاز کار دولت رونالد ریگان، آزاد شدند. این آزادی در چارچوب «توافق‌نامه الجزایر» انجام گرفت؛ توافقی که بر اساس آن، ایالات متحده متعهد شد دارایی‌های مسدودشده ایران را آزاد کند و از مداخله سیاسی و نظامی در امور داخلی کشور خودداری نماید. اگرچه این توافق به یکی از طولانی‌ترین بحران‌های دیپلماتیک قرن بیستم پایان داد، اما به احیای روابط دو کشور منجر نشد و بی‌اعتمادی عمیق میان تهران و واشنگتن همچنان پابرجا ماند. ۱۹۸۴؛ قرار گرفتن ایران در فهرست حامیان تروریسم در سال ۱۹۸۴، دولت آمریکا ایران را در فهرست «کشورهای حامی تروریسم» قرار داد؛ برچسبی که تا امروز نیز پابرجاست و به یکی از پایه‌های اصلی سیاست تحریمی واشنگتن علیه تهران تبدیل شده است. هم‌زمان، مجموعه‌ای از تحریم‌ها علیه ایران اعمال شد که از جمله مهم‌ترین آن‌ها، ممنوعیت فروش تسلیحات نظامی بود. این تصمیم، در پی انفجار سال ۱۹۸۳ در مقر نیروهای چندملیتی در بیروت اتخاذ شد؛ حمله‌ای که به کشته‌شدن ۲۴۱ نظامی آمریکایی انجامید. دولت آمریکا، این عملیات را به گروه‌های شیعه مورد حمایت ایران نسبت داد و آن را نشانه‌ای از نقش منطقه‌ای تهران در بی‌ثباتی خاورمیانه دانست. ۱۹۸۶؛ رسوایی ایران–کنترا و دیپلماسی پنهان در میانه دهه ۱۹۸۰، در حالی که فروش تسلیحات به ایران رسماً ممنوع بود، دولت رونالد ریگان به‌صورت محرمانه وارد معامله تسلیحاتی با تهران شد. هدف این اقدام، آزادی شهروندان آمریکایی بود که توسط حزب‌الله لبنان (گروهی مورد حمایت ایران) در این کشور به گروگان گرفته شده بودند. واشنگتن امیدوار بود با ارسال سلاح، مسیر مذاکرات غیررسمی را هموار کند. در عین حال، بخشی از درآمد حاصل از این معاملات، به‌طور غیرقانونی برای حمایت مالی از شورشیان راست‌گرای «کنترا» در نیکاراگوئه استفاده شد؛ اقدامی که برخلاف مصوبه کنگره آمریکا بود. افشای این شبکه پنهانی در سال ۱۹۸۶، به یکی از بزرگ‌ترین رسوایی‌های سیاسی تاریخ معاصر آمریکا انجامید؛ پرونده‌ای که با عنوان «ایران–کنترا» شناخته شد و اعتبار دولت ریگان را به‌شدت تحت تأثیر قرار داد. ۱۹۸۸؛ سرنگونی پرواز ۶۵۵ و یکی از تلخ‌ترین نقاط تاریخ روابط در سوم ژوئیه ۱۹۸۸، ناو جنگی آمریکایی «یو‌اس‌اس وینسنس» یک هواپیمای مسافربری ایران‌ایر را بر فراز تنگه هرمز هدف قرار داد. این هواپیما که از بندرعباس عازم دبی بود، با ۲۹۰ سرنشین، از جمله زنان و کودکان، سقوط کرد و تمامی سرنشینان آن جان باختند. مقام‌های آمریکایی اعلام کردند که این هواپیما به اشتباه با یک جنگنده نظامی اشتباه گرفته شده است. تحقیقات رسمی واشنگتن نیز این حادثه را «تراژدی تأسف‌بار و ناخواسته» توصیف کرد. با این حال، این واقعه به یکی از دردناک‌ترین و ماندگارترین نمادهای بی‌اعتمادی میان ایران و آمریکا تبدیل شد و همچنان جایگاه ویژه‌ای در حافظه تاریخی ایرانیان دارد. ۱۹۹۵–۱۹۹۶؛ تشدید تحریم‌ها و آغاز فشار ساختاری در میانه دهه ۱۹۹۰، دولت بیل کلینتون سیاست مهار اقتصادی ایران را وارد مرحله‌ای تازه کرد. در سال ۱۹۹۵، واشنگتن تحریم‌های گسترده‌تری علیه تهران اعمال کرد که شامل ممنوعیت خرید نفت ایران و محدودیت کامل تجارت و سرمایه‌گذاری شرکت‌های آمریکایی بود. یک سال بعد، با تصویب «قانون تحریم‌های ایران و لیبی»، دامنه این فشارها فراتر از مرزهای آمریکا گسترش یافت. بر اساس این قانون، شرکت‌های غیرآمریکایی که در صنعت نفت و گاز ایران سرمایه‌گذاری می‌کردند نیز مشمول مجازات می‌شدند. این رویکرد، نشان‌دهنده تلاش واشنگتن برای تبدیل تحریم‌ها به یک ابزار فراگیر بین‌المللی علیه ایران بود؛ ابزاری که در دهه‌های بعد، به ستون اصلی سیاست آمریکا در قبال تهران تبدیل شد. ۲۰۰۲؛ «محور شرارت» و بازگشت تقابل آشکار در ژانویه ۲۰۰۲، جورج دبلیو بوش در نطق سالانه خود در کنگره، ایران را در کنار کره شمالی و عراق، بخشی از «محور شرارت» توصیف کرد. او تهران را به پیگیری تسلیحات کشتارجمعی و حمایت از «تروریسم» متهم کرد و مدعی شد که ساختار سیاسی ایران مانع تحقق آزادی‌های مردم این کشور است. این اظهارات با واکنش تند مقام‌های ایرانی مواجه شد؛ به‌ویژه از آن جهت که تهران پس از حملات ۱۱ سپتامبر ۲۰۰۱، در مبارزه با طالبان در افغانستان تا حدی با آمریکا همکاری کرده بود و هر دو کشور، دشمن مشترکی در این میدان داشتند. افشای تأسیسات هسته‌ای؛ آغاز بحران جدید چند ماه بعد، در اوت ۲۰۰۲، شورای ملی مقاومت ایران از وجود دو تأسیسات هسته‌ای اعلام‌نشده پرده برداشت: مرکز غنی‌سازی نطنز و راکتور آب‌سنگین اراک. این سایت‌ها پیش‌تر به آژانس بین‌المللی انرژی اتمی گزارش نشده بودند و افشای آن‌ها، پرونده هسته‌ای ایران را وارد مرحله‌ای حساس و پرتنش کرد. از این مقطع به بعد، برنامه هسته‌ای ایران به یکی از اصلی‌ترین محورهای تقابل تهران و واشنگتن در عرصه دیپلماسی جهانی تبدیل شد؛ مسیری که سال‌ها بعد به مذاکرات پیچیده و توافق‌های موقت و دائمی انجامید. ۲۰۰۳؛ تعلیق غنی‌سازی و همکاری با آژانس در سال ۲۰۰۳، هم‌زمان با افزایش فشارهای بین‌المللی، ایران به آژانس بین‌المللی انرژی اتمی اطلاع داد که فعالیت‌های مربوط به غنی‌سازی اورانیوم را به‌طور موقت تعلیق می‌کند. تهران همچنین با اجرای بازرسی‌های گسترده‌تر و سخت‌گیرانه‌تر از تأسیسات هسته‌ای خود موافقت کرد؛ اقدامی که در آن مقطع، به‌عنوان نشانه‌ای از تمایل ایران به کاهش تنش و تعامل دیپلماتیک با غرب تلقی شد. این رویکرد، زمینه‌ساز آغاز مذاکرات هسته‌ای با کشورهای اروپایی و ورود پرونده ایران به فاز جدیدی از دیپلماسی شد. ۲۰۰۷؛ ارزیابی اطلاعاتی و تغییر روایت واشنگتن در سال ۲۰۰۷، نهادهای اطلاعاتی آمریکا در گزارشی رسمی اعلام کردند که ایران در سال ۲۰۰۳ فعالیت‌های مرتبط با آنچه واشنگتن «برنامه تسلیحات هسته‌ای» می‌نامید (موسوم به «طرح آماد») را متوقف کرده است. این ارزیابی، تا حدی روایت غالب درباره تهدید فوری هسته‌ای ایران را تعدیل کرد و بحث‌های تازه‌ای درباره ماهیت واقعی برنامه هسته‌ای تهران در محافل سیاسی آمریکا برانگیخت. ۲۰۰۹؛ افشای سایت فردو و تشدید نگرانی‌های غرب در سال ۲۰۰۹، رهبران آمریکا، فرانسه و بریتانیا به‌طور مشترک از وجود تأسیسات غنی‌سازی فردو پرده برداشتند؛ مرکزی که در عمق کوه و در نزدیکی قم ساخته شده بود. باراک اوباما اعلام کرد که «ابعاد و ساختار این سایت با یک برنامه صرفاً صلح‌آمیز همخوانی ندارد.» نیکولا سارکوزی، رئیس‌جمهور وقت فرانسه، نیز آن را نقض آشکار قطعنامه‌های شورای امنیت و مقررات آژانس توصیف کرد. افشای فردو، موج تازه‌ای از بی‌اعتمادی را میان ایران و غرب ایجاد کرد و پرونده هسته‌ای را بار دیگر به صدر اولویت‌های سیاست خارجی آمریکا بازگرداند. ۲۰۱۳؛ گشایش دیپلماتیک پس از سه دهه سکوت در سپتامبر ۲۰۱۳، باراک اوباما در تماسی تلفنی با حسن روحانی، رئیس‌جمهور وقت ایران، گفت‌وگو کرد؛ تماسی که نخستین ارتباط مستقیم در بالاترین سطح سیاسی میان دو کشور پس از بیش از ۳۰ سال محسوب می‌شد. این تماس، نشانه‌ای نمادین از آغاز فصل تازه‌ای در روابط تهران و واشنگتن بود و امیدها به حل‌وفصل دیپلماتیک مناقشه هسته‌ای را افزایش داد. دو ماه بعد، در نوامبر همان سال، ایران و گروه ۱+۵ شامل آمریکا، بریتانیا، فرانسه، روسیه، چین و آلمان، به توافقی موقت با عنوان «برنامه اقدام مشترک» دست یافتند. این توافق، چارچوب اولیه‌ای برای محدودسازی برنامه هسته‌ای ایران و زمینه‌ساز مذاکرات جامع‌تر شد. ۲۰۱۵؛ برجام و نقطه اوج دیپلماسی هسته‌ای در سال ۲۰۱۵، توافق موقت ۲۰۱۳ به «برنامه جامع اقدام مشترک» یا برجام گسترش یافت؛ توافقی که به‌عنوان یکی از مهم‌ترین دستاوردهای دیپلماسی چندجانبه در دهه‌های اخیر شناخته می‌شود. بر اساس این توافق، ایران در ازای لغو تدریجی تحریم‌ها متعهد شد برای مدت ۱۵ سال، سطح غنی‌سازی اورانیوم را به حداکثر ۳.۷ درصد محدود کند و ذخایر اورانیوم غنی‌شده خود را به ۳۰۰ کیلوگرم کاهش دهد؛ رقمی معادل حدود سه درصد میزان پیش از توافق. تهران همچنین پذیرفت نظارت‌های گسترده آژانس بین‌المللی انرژی اتمی را بپذیرد؛ امری که هدف آن اطمینان از ماهیت صلح‌آمیز برنامه هسته‌ای ایران بود. امضای برجام با استقبال گسترده در داخل ایران همراه شد و بسیاری آن را نشانه‌ای از پایان نسبی انزوای بین‌المللی کشور تلقی کردند. ۲۰۱۸؛ خروج آمریکا از برجام و بازگشت سیاست «فشار حداکثری» در سال ۲۰۱۸، دونالد ترامپ در نخستین دوره ریاست‌جمهوری خود، به یکی از وعده‌های انتخاباتی‌اش عمل کرد و به‌طور یک‌جانبه از توافق هسته‌ای برجام خارج شد؛ توافقی که او آن را «بدترین معامله تاریخ» توصیف می‌کرد. واشنگتن پس از این تصمیم، تمامی تحریم‌هایی را که در چارچوب برجام لغو شده بود، دوباره اعمال کرد و راهبرد موسوم به «فشار حداکثری» را در پیش گرفت؛ سیاستی که هدف آن، کاهش صادرات نفت ایران به نزدیک صفر و وادار کردن تهران به پذیرش توافقی جدید بود. در مقابل، سایر طرف‌های برجام (از جمله اروپا، روسیه و چین) به‌طور رسمی به توافق پایبند ماندند و از بازگرداندن تحریم‌ها خودداری کردند. بر اساس گزارش‌های آژانس بین‌المللی انرژی اتمی، ایران تا زمان خروج آمریکا به تعهدات خود پایبند بود. اما پس از آن، تهران به‌تدریج محدودیت‌های توافق را کنار گذاشت و سطح غنی‌سازی را افزایش داد؛ به‌گونه‌ای که به حدود ۶۰ درصد رسید؛ سطحی که از نظر فنی، فاصله اندکی با غنای مورد نیاز برای سلاح هسته‌ای دارد. ۲۰۱۹؛ قرار گرفتن سپاه پاسداران در فهرست تروریستی در سال ۲۰۱۹، دولت ترامپ گامی بی‌سابقه برداشت و سپاه پاسداران انقلاب اسلامی، قدرتمندترین نهاد نظامی ایران، را در فهرست سازمان‌های تروریستی خارجی قرار داد. این اقدام، نخستین‌بار بود که آمریکا بخشی از ساختار رسمی یک دولت خارجی را با چنین برچسبی معرفی می‌کرد؛ تصمیمی که سطح تنش میان دو کشور را به شکل محسوسی افزایش داد و پیامدهای حقوقی و سیاسی گسترده‌ای در پی داشت. ۲۰۲۰؛ ترور ژنرال قاسم سلیمانی و نزدیک‌شدن به آستانه درگیری مستقیم در ژانویه ۲۰۲۰، یک حمله پهپادی آمریکا در نزدیکی فرودگاه بغداد،ژنرال قاسم سلیمانی، فرمانده نیروی قدس سپاه پاسداران و یکی از تأثیرگذارترین چهره‌های نظامی ایران، را ترور نمود. دونالد ترامپ، رئیس‌جمهور وقت آمریکا، این ژنرال کهنه‌کار و باتجربه را «مسئول مستقیم و غیرمستقیم حمله به نیروهای امریکایی» دانست و این اقدام را در چارچوب دفاع از منافع امنیتی واشنگتن توجیه کرد. ایران در واکنش، با شلیک ده‌ها موشک به پایگاه‌های نظامی آمریکا در عراق پاسخ داد. این تبادل نظامی، دو کشور را تا آستانه یک درگیری گسترده پیش برد، اما هر دو طرف از ورود به جنگ مستقیم پرهیز کردند. ۲۰۲۱؛ تلاش ناکام برای احیای برجام با روی کار آمدن جو بایدن، دولت آمریکا مسیر دیپلماسی را بار دیگر در پیش گرفت و مذاکرات غیرمستقیم با ایران را در وین آغاز کرد. هدف این گفت‌وگوها، بازگرداندن دو طرف به تعهدات برجامی و احیای توافق هسته‌ای بود. با این حال، پس از چندین دور مذاکره فشرده، اختلافات بر سر تحریم‌ها، تضمین‌ها و تعهدات متقابل مانع از دستیابی به توافق نهایی شد. در نتیجه، روند احیای برجام در وضعیت تعلیق باقی ماند. ۲۰۲۳؛ تبادل زندانیان و دیپلماسی محدود انسانی در سال ۲۰۲۳، ایران و آمریکا با میانجی‌گری کشورهایی مانند عمان و قطر، به توافقی برای تبادل زندانیان دست یافتند و هر یک پنج زندانی را آزاد کردند. در چارچوب این توافق، دولت بایدن مجوز انتقال حدود ۶ میلیارد دلار از دارایی‌های مسدودشده ایران در کره جنوبی به قطر را صادر کرد. واشنگتن تأکید داشت که این منابع صرفاً برای اهداف بشردوستانه، از جمله تأمین دارو و مواد غذایی، قابل استفاده است. با این حال، این توافق در داخل آمریکا با انتقاد شدید جمهوری‌خواهان روبه‌رو شد. منتقدان، این اقدام را نوعی «پرداخت باج» به دولتی خصمانه توصیف کردند و نسبت به پیامدهای سیاسی آن هشدار دادند. ۲۰۲۵؛ بازگشت ترامپ، دیپلماسی پرتنش و سایه درگیری نظامی در فوریه ۲۰۲۵، دونالد ترامپ که بار دیگر به ریاست‌جمهوری رسیده بود، در شبکه اجتماعی «تروث سوشال» خواستار آغاز فوری مذاکرات برای دستیابی به یک «توافق صلح هسته‌ایِ قابل راستی‌آزمایی» شد. او در ماه مارس، با ارسال نامه‌ای به آیت‌الله علی خامنه‌ای، رهبر جمهوری اسلامی، ضرب‌الاجلی دوماهه برای دستیابی به توافق جدید تعیین کرد. هم‌زمان، سیاست «فشار حداکثری» بار دیگر فعال شد و اجرای سخت‌گیرانه‌تر تحریم‌ها در دستور کار قرار گرفت. در آوریل، مذاکرات تازه‌ای با هدایت استیو ویتکاف، نماینده ویژه ترامپ در امور خاورمیانه، و عباس عراقچی، وزیر خارجه ایران، آغاز شد. یکی از اصلی‌ترین نقاط اختلاف، میزان مجاز غنی‌سازی اورانیوم بود؛ مسئله‌ای که به گره اصلی گفت‌وگوها تبدیل شد. ارزیابی اطلاعاتی و تشدید بحران منطقه‌ای در گزارش سالانه نهادهای اطلاعاتی آمریکا در مارس ۲۰۲۵ اعلام شد که ایران در آن مقطع در حال ساخت سلاح هسته‌ای نیست، هرچند فشارهای داخلی برای حرکت در این مسیر افزایش یافته است. قرار بود ششمین دور مذاکرات در اواسط ژوئن برگزار شود که حملات هوایی اسرائیل به تأسیسات هسته‌ای ایران، این روند را متوقف کرد. اندکی بعد، آمریکا نیز به این عملیات پیوست و سه مرکز کلیدی، از جمله فردو و نطنز، را هدف قرار داد. در این حملات، واشنگتن برای نخستین‌بار از قدرتمندترین بمب‌های نفوذگر خود موسوم به «بانکر باستر» در عملیات رزمی استفاده کرد. ایران در پاسخ، پایگاه نظامی العدید آمریکا در قطر را هدف حمله موشکی قرار داد. مقام‌های قطری اعلام کردند که این حمله رهگیری شده و پایگاه پیش‌تر تخلیه شده بود. تقابل کنترل‌شده؛ جنگی که رخ نداد به گفته زیاض داوود، اقتصاددان ارشد بلومبرگ، واکنش ایران «بیش از آنکه مقدمه یک جنگ گسترده باشد، جنبه نمادین داشت.» او تأکید کرد که هشدارهای قبلی، بسته‌شدن حریم هوایی قطر و اطلاع‌رسانی آمریکا به شهروندانش، نشان می‌داد که دو طرف تلاش کرده‌اند سطح تنش را کنترل‌شده نگه دارند. “ «تحولات سال ۲۰۲۵ بار دیگر نشان داد که روابط ایران و آمریکا، همچنان در تعادلی شکننده میان دیپلماسی، فشار و تقابل نظامی قرار داشت؛ تعادلی که آینده آن، بیش از هر زمان دیگری به تصمیم‌های سیاسی و محاسبات راهبردی دو طرف وابسته بود.» محمد زمانی ۲۰۲۶؛ اعتراضات داخلی، فشار خارجی و پیوند دوباره با پرونده هسته‌ای در پی سقوط شدید ارزش پول ملی ایران در اواخر سال ۲۰۲۵، موجی از اعتراضات که از ۲۸ دسامبر در تهران آغاز شده بود، به‌سرعت سراسر کشور را فرا گرفت. این تجمعات، به یکی از گسترده‌ترین چالش‌های داخلی جمهوری اسلامی در سال‌های اخیر تبدیل شد. مقام‌های ایرانی با اعمال محدودیت گسترده بر اینترنت و ارتباطات، استقرار نیروهای امنیتی و اعمال نوعی وضعیت فوق‌العاده، به این اعتراضات واکنش نشان دادند. گزارشات از کشته‌ و زخمی شدن تعداد زیادی از ایرانیان در پی این اعتراضات حکایت داشت. تهدید نظامی و بازگشت دیپلماسی تحت فشار در پی این اعتراضات خونین، دونالد ترامپ با استناد به نحوه برخورد حکومت ایران با معترضان، احتمال اقدام نظامی آمریکا را مطرح کرد. در اواخر ژانویه، او دستور اعزام یک ناوگروه نظامی به خاورمیانه به رهبری ناو هواپیمابر «یواس‌اس آبراهام لینکلن» را صادر کرد و اعلام کرد که این نیرو «در صورت لزوم، آماده اقدام سریع و قاطع» است. ترامپ در ادامه، این نمایش قدرت را مستقیماً به مذاکرات هسته‌ای گره زد و هشدار داد که فرصت ایران برای پذیرش توافق جدید رو به پایان است. او همچنین بار دیگر مدعی شد که حملات سال ۲۰۲۵ به تأسیسات هسته‌ای ایران، توانمندی‌های اتمی کشور را به‌طور کامل از بین برده است. این تحولات در این مقاله از یوتوتایمز نشان می‌دهد که در سال ۲۰۲۶، روابط ایران و آمریکا بیش از هر زمان دیگری در تلاقی بحران داخلی، فشار خارجی و بن‌بست هسته‌ای قرار گرفته است؛ وضعیتی ناپایدار که همچنان آینده‌ای مبهم پیش روی دو کشور ترسیم می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟

در یک نگاه طلا در یکی از پرنوسان‌ترین هفته‌های تاریخ خود، ابتدا تا ۵۶۰۰ دلار اوج گرفت و سپس با سقوطی کم‌سابقه مواجه شد، اما در نهایت کمتر از ۲ درصد پایین‌تر از ابتدای هفته بسته شد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو و تقویت دلار، نقش مهمی در آغاز موج فروش ایفا کرد. تحلیل‌گران در کوتاه‌مدت اختلاف نظر جدی دارند، اما همچنان بسیاری به تداوم روند صعودی بلندمدت طلا باور دارند. بازار طلا هفته‌ای را پشت سر گذاشت که به‌سختی می‌توان برای آن نمونه‌ای در حافظه نزدیک بازار پیدا کرد؛ هفته‌ای که در آن انس جهانی طلا رفتاری شبیه سهام‌ پرنوسان و هیجانی از خود نشان داد. قیمت‌ها با شتابی کم‌سابقه از سطوح تاریخی عبور کردند، تا نزدیکی ۵۶۰۰ دلار پیش رفتند و سپس با سرعتی حتی بیشتر فرو ریختند؛ با این حال، در جمع‌بندی نهایی، افت هفتگی طلا کمتر از ۲ درصد بود. معاملات هفته با قیمت ۵۰۲۱.۹۷ دلار برای هر اونس آغاز شد. در روزهای ابتدایی، بازار نسبتا آرام بود و طلا در دامنه‌ای محدود و حدود ۶۰ دلاری تا نزدیکی ۵۱۰۰ دلار نوسان می‌کرد. تنها حرکت قابل‌توجه، افتی کوتاه‌مدت به سمت سطح حمایتی ۵۰۰۰ دلار بود که اندکی پس از بسته‌شدن بازار سهام آمریکای شمالی در روز دوشنبه رخ داد و به سرعت مهار شد. نخستین نشانه‌های جدی شتاب صعودی، بعدازظهر سه‌شنبه نمایان شد؛ جایی که قیمت لحظه‌ای طلا اندکی پیش از ساعت ۳ بعدازظهر به وقت شرق آمریکا از سطح ۵۱۰۰ دلار عبور کرد و تنها در عرض یک ساعت و نیم، خود را به ۵۱۸۵ دلار رساند. با آغاز معاملات آسیایی، طلا حوالی ۵۱۷۰ دلار معامله می‌شد، اما موج خرید حالا به‌طور رسمی شکل گرفته بود و قیمت تا ساعت ۳:۱۵ بامداد به وقت نیویورک، خود را به آستانه ۵۳۰۰ دلار رساند. چهارشنبه، بازار اندکی مکث کرد؛ معامله‌گران در انتظار اعلام تصمیم سیاست پولی فدرال رزرو بودند. اگرچه بانک مرکزی آمریکا طبق انتظار نرخ بهره را بدون تغییر حفظ کرد، اما فضای بازار برای واکنشی پرهیجان کاملا آماده بود؛ واکنشی که به‌سرعت و با شدت رخ داد. در زمانی که جروم پاول، رئیس فدرال رزرو،کنفرانس خبری خود را آغاز کرد، قیمت انس طلا پیشاپیش به ۵۳۱۰ دلار رسیده بود. تنها یک ساعت بعد، طلا در ۵۳۸۴ دلار معامله می‌شد. پس از اصلاحی کوتاه همزمان با بسته‌شدن بازار سهام، موج جدیدی از خرید شکل گرفت و قیمت با عبور آسان از سطح ۵۵۰۰ دلار، تا ساعت ۶:۳۰ عصر به ۵۵۳۱ دلار در هر اونس رسید. از این نقطه به بعد، نوسان به عنصر غالب بازار تبدیل شد. طلا اندکی پیش از نیمه‌شب سقف تاریخی جدیدی در محدوده ۵۶۰۰ دلار ثبت کرد، اما تا ساعت ۳:۳۰ بامداد پنجشنبه، به ۵۴۸۳ دلار عقب نشست. پس از یک بازگشت کوتاه دیگر حوالی ساعات ابتدایی صبح، قیمت تلاش کرد بار دیگر به قله‌های اخیر نزدیک شود، آن هم درست پیش از بازگشایی بازار آمریکای شمالی. این تلاش اما ناکام ماند و شکست آن هم سریع و هم خیره‌کننده بود. قیمت اسپات طلا از ۵۵۴۴ دلار در ساعت ۹:۱۵ صبح، ظرف کمتر از ۷۵ دقیقه به ۵۱۲۴ دلار سقوط کرد. با این حال، همان‌طور که افت شدید بود، بازگشت نیز خشن و پرشتاب رخ داد؛ طلا تا حوالی ۱۱:۱۵ دوباره به نزدیکی ۵۳۰۰ دلار رسید، سپس تا ۱۲:۳۰ به ۵۳۷۰ دلار صعود کرد و نهایتا حوالی ساعت ۷ عصر، سقفی موقت اندکی پایین‌تر از ۵۴۵۰ دلار ثبت شد. با وجود این بازیابی قدرتمند، نشانه‌های تردید و احتیاط در رفتار معامله‌گران کاملا مشهود بود. ناتوانی قیمت در حفظ سطح ۵۴۰۰ دلار کمی پیش از ساعت ۸ شب، موج تازه‌ای از فروش را فعال کرد و طلا اندکی پس از ساعت ۹ شب به زیر ۵۲۰۰ دلار لغزید. از اینجا به بعد، بازار وارد فاز ریزشی شد؛ فازی که با بازگشت‌های ضعیف‌تر و اصلاح‌های عمیق‌تر همراه بود. تا ساعت ۴:۳۰ بامداد جمعه، قیمت انس بار دیگر به زیر ۵۰۰۰ دلار سقوط کرد و پس از آن نیز هر تلاش برای تثبیت بالای ۵۱۳۵ دلار ناکام ماند. بازگشت‌ها یکی پس از دیگری کوتاه‌تر شدند و قیمت بارها به سطوحی نزدیک‌تر به ۵۰۰۰ دلار بازگشت. شکست نهایی کمی پس از ساعت ۱۱ صبح جمعه رقم خورد؛ جایی که موج فروش، قیمت طلا را تا کف هفتگی ۴۶۷۹.۵۱ دلار در هر اونس پایین کشید. تلاش بعدی بازار حتی نتوانست قیمت را به ۵۰۰۰ دلار نزدیک کند و فاصله‌ای کمتر از ۶۰ دلار با این سطح نیز جبران نشد. در نهایت، طلا هفته‌ای کم‌سابقه و به‌شدت پرتنش را با نوسان در محدوده ۴۸۴۰ تا ۴۹۰۰ دلار به پایان رساند؛ هفته‌ای که بدون تردید در فهرست افراطی‌ترین دوره‌های معاملاتی این فلز گران‌بها ثبت خواهد شد. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نشان می‌دهد که تحلیلگران وال‌استریت در ارزیابی چشم‌انداز کوتاه‌مدت قیمت طلا به جمع‌بندی مشخصی نرسیده‌اند و دیدگاه‌های آن‌ها در بازه‌ای گسترده و گاه متضاد قرار دارد. در مقابل، سرمایه‌گذاران خرد در بازار موسوم به «مین‌استریت» همچنان با اکثریتی قابل‌توجه، موضعی خوش‌بینانه نسبت به آینده فلز زرد حفظ کرده‌اند. دارین نیوسام، تحلیلگر ارشد بازار در وب‌سایت Barchart.com، در توصیف فضای فعلی بازار می‌گوید: «اگر بپرسید هفته آینده طلا صعود می‌کند، نزول می‌کند یا وارد فاز خنثی می‌شود، پاسخ من این است: بله. در شرایط کنونی، پیش‌بینی جهت بازار عملاً غیرممکن شده است. دامنه نوسانات روزانه به صدها دلار رسیده و این وضعیت فقط محدود به طلا نیست؛ نقره و مس نیز رفتار مشابهی از خود نشان می‌دهند.» او در ادامه تأکید می‌کند که با وجود تمام این نوسانات، روند کلی بازار همچنان صعودی باقی مانده است، اما در عین حال، طلا در محدوده‌های اشباع خرید قرار دارد و از منظر تکنیکال، در برابر اصلاح قیمتی آسیب‌پذیر است. به گفته نیوسام، عوامل سیاسی نیز می‌توانند در هر لحظه ورق بازار را برگردانند: «این احتمال کاملاً وجود دارد که رئیس‌جمهور آمریکا با یک موضع‌گیری یا تصمیم غیرمنتظره، موج تازه‌ای از تقاضای دارایی‌های امن ایجاد کند. اینکه چه تعرفه‌ای مطرح شود، کدام کشور هدف قرار گیرد، یا حتی بحث تعطیلی دولت فدرال دوباره مطرح شود، همگی متغیرهایی هستند که فضای بازار را به‌شدت غیرقابل پیش‌بینی کرده‌اند. در چنین شرایطی، همه‌چیز به نوعی قمار شباهت پیدا کرده است.» در سوی دیگر، ریچ چکان، رئیس و مدیر اجرایی شرکت Asset Strategies International، نگاه صریح‌تر و خوش‌بینانه‌تری دارد. او مسیر پیش‌روی طلا را صعودی ارزیابی می‌کند و معتقد است: «اگر افت اخیر قیمت ناشی از معرفی گزینه جدید دونالد ترامپ برای ریاست فدرال رزرو باشد، به احتمال زیاد این اصلاح موقتی خواهد بود. وعده کاهش نرخ بهره، به‌طور سنتی به نفع بازار طلاست و از منظر بنیادین نیز، هیچ تغییر معناداری در شرایط کلی بازار رخ نداده است.» مارک لیبویت، ناشر خبرنامه تخصصی VR Metals/Resource Letter نیز در ارزیابی خود، ضمن تمرکز بر بازار نقره، به اهداف قیمتی میان‌مدت اشاره کرده است. به گفته او، بازگشت قیمت نقره به محدوده ۵۰ تا ۶۰ دلار در افق پیش‌رو قابل تصور است و در همین چارچوب، سطح ۴۳۹۹ دلار را به‌عنوان هدف قیمتی طلا مطرح می‌کند. جیمز استنلی، استراتژیست ارشد بازار در Forex.com، همچنان چشم‌انداز طلا را صعودی ارزیابی می‌کند و می‌گوید: «بله، بازار هنوز در محدوده اشباع خرید قرار دارد، اما من افت قیمت در روزهای پایانی هفته را فعلاً یک اصلاح طبیعی می‌بینم. البته اگر فشار فروش در هفته آینده تشدید شود، ممکن است شرایط تغییر کند، اما در حال حاضر، همچنان به همان روندی پایبند هستم که نزدیک به دو سال است بر بازار حاکم بوده است.» در مقابل، آدریان دی، رئیس شرکت Adrian Day Asset Management، موضعی محتاطانه‌تر اتخاذ کرده و معتقد است بازار در کوتاه‌مدت وارد فاز تثبیت شده است. او می‌گوید: «طلا نیاز دارد بخشی از فشار انباشته‌شده را تخلیه کند و احتمالاً برای یک هفته یا حتی کمی بیشتر، در همین محدوده نوسان خواهد کرد. با این حال، باید موضوع را در چارچوب درست دید؛ این افت قابل‌توجه، در عمل فقط قیمت را به سطوح اواخر ماه گذشته بازگردانده و در مقیاس هفتگی، همچنان در محدوده رکوردهای تاریخی قرار داریم.» شان لاسک، هم‌مدیر بخش پوشش ریسک تجاری در شرکت Walsh Trading، در تحلیل خود به مجموعه‌ای از عوامل هم‌زمان اشاره می‌کند که در معاملات صبح جمعه علیه طلا و نقره عمل کردند. او توضیح می‌دهد: «در پایان ماه قرار داشتیم و هم‌زمان، داده شاخص قیمت تولیدکننده (PPI) منتشر شد که به تقویت دلار کمک کرد. در واقع، دو عامل هم‌زمان به نفع دلار عمل کردند. علاوه بر این، نگاه بازار به کوین وارش به‌عنوان چهره‌ای نسبتا هاوکیش نیز تأثیرگذار بود. بسیاری انتظار داشتند فردی مانند هَسِت معرفی شود، اما این اتفاق نیفتاد. همین موضوع بهانه‌ای برای شناسایی سود فراهم کرد و معامله‌گران هم از آن استفاده کردند.» لاسک در پاسخ به این پرسش که آیا ریزش روز جمعه بیشتر ناشی از ضعف فلزات گران‌بها بوده یا قدرت‌گیری دلار، تأکید می‌کند که عامل اصلی، بدون تردید، تقویت دلار آمریکا بوده است. او در این باره می‌گوید: «آنچه امروز دیدیم، در اصل یک حرکت دلاری بود که با مطرح‌شدن وارش شکل گرفت. به نظر من، نوعی تغییر فضا در فدرال رزرو در حال وقوع است. بسیاری از فعالان بازار انتظار داشتند فردی با رویکرد نرم و داویش، مشابه استیون میران یا دست‌کم نسخه‌ای نزدیک به او، وارد میدان شود. اما چنین اتفاقی رخ نداد و همین موضوع، انتظارات قبلی را برهم زد.» شان لاسک معتقد است که صرف‌نظر از اینکه چه فردی در رأس فدرال رزرو قرار بگیرد، در کوتاه‌مدت نباید انتظار تغییری در نرخ‌های بهره داشت. از نگاه او، همین موضوع باعث شد جهش شدید قیمت‌ها پس از نشست بانک مرکزی، بیش از حد هیجانی و غیرمنطقی باشد و در نهایت، زمینه‌ساز ریزش سنگین اواخر هفته شود. او در این‌باره می‌گوید: «واکنش بازار بعد از نشست فدرال رزرو حتی عجیب‌تر هم شد، چون قیمت فلزات گران‌بها برای یک روز و نیم دیگر هم به رشد خود ادامه داد. حالا همان بازار، با شدت به سمت پایین بازگشته است.» لاسک این اصلاح را از منظر تحلیل تکنیکال، تا حدی ضروری می‌داند، اما در عین حال نسبت به افراط‌های مکرر بازار هشدار می‌دهد: «از نظر فنی، چنین حرکتی واقعاً لازم بود. اما از دید ما، بازار بارها از منظر عرضه و تقاضا بیش از حد دچار هیجان و بی‌ثباتی شده و از کنترل خارج شده است. البته یک واقعیت هم وجود دارد: بازارها می‌توانند مدت‌ها غیرمنطقی باقی بمانند، بسیار بیشتر از آنچه معامله‌گران توان مالی تحملش را دارند. دقیقاً همین اتفاق هم اینجا رخ داده است.» با وجود این انتقادات، لاسک همچنان روند کلی بازار طلا را صعودی ارزیابی می‌کند. او معتقد است که در آینده قابل پیش‌بینی، هرگونه افت قیمت با تقاضا مواجه خواهد شد، مگر آنکه یک بحران جدی و غیرمنتظره، به‌ویژه در بازار سهام، شکل بگیرد. به گفته او: «فکر می‌کنم در کوتاه‌مدت، هر اصلاح قیمتی خریدار خواهد داشت، مگر اینکه شرایط واقعاً بحرانی شود و یک اصلاح بزرگ در بازارهای سهام رخ دهد. میزان نوسان آن‌قدر بالا بوده که بازار مدت‌هاست به چنین اصلاحی نیاز داشت. تقریباً همه موافق‌اند که این بازار به تعدیل قیمت احتیاج دارد و هنوز هم به اصلاح بیشتری نیاز دارد. اما در نهایت، تصور من این است که معامله‌گران باز هم این افت‌ها را می‌خرند.» لاسک در ادامه، عامل اصلی حمایت‌کننده از طلا را سیاست‌های مالی دولت‌ها می‌داند؛ سیاست‌هایی که به گفته او، به‌طور ساختاری ارزش بدهی‌ها را از طریق تورم کاهش می‌دهند و فعلاً نشانه‌ای از تغییر آن‌ها دیده نمی‌شود. او در این زمینه تصریح می‌کند: «دولت‌ها همچنان به چاپ پول ادامه می‌دهند. تا زمانی که این روند متوقف نشود، تقاضا برای خرید در اصلاح‌ها، به‌ویژه در دارایی‌های ملموس و واقعی، پابرجا خواهد ماند.» در نظرسنجی هفتگی طلا، این هفته ۱۸ تحلیلگر حرفه‌ای شرکت کردند؛ نظرسنجی‌ای که نشان داد وال‌استریت پس از هفته‌ای پرنوسان و سردرگم‌کننده، همچنان در مورد مسیر کوتاه‌مدت قیمت طلا به جمع‌بندی مشخصی نرسیده است. بر اساس نتایج این نظرسنجی، هفت کارشناس، معادل ۳۹ درصد از شرکت‌کنندگان، انتظار دارند قیمت طلا در هفته پیش‌رو بار دیگر به محدوده ۵۰۰۰ دلار بازگردد. در مقابل، هفت تحلیلگر دیگر، کاهش بیشتر قیمت‌ها را محتمل دانسته‌اند. چهار نفر باقی‌مانده، معادل ۲۲ درصد از کل پاسخ‌دهندگان، معتقدند که طلا ممکن است در هفته آینده در هر یک از دو مسیر صعودی یا نزولی حرکت کند و جهت مشخصی نداشته باشد. در سوی دیگر، نتایج نظرسنجی آنلاین نشان می‌دهد که سرمایه‌گذاران خرد، علی‌رغم نوسانات شدید و افت قابل‌توجه قیمت‌ها، همچنان دیدگاهی عمدتاً خوش‌بینانه نسبت به بازار حفظ کرده‌اند. در مجموع، ۳۴۰ رأی در این نظرسنجی ثبت شد که از میان آن‌ها، ۲۴۹ معامله‌گر خرد، معادل ۷۳ درصد، انتظار رشد قیمت طلا در هفته آینده را دارند. در مقابل، ۵۳ نفر، برابر با ۱۶ درصد شرکت‌کنندگان، کاهش قیمت فلز زرد را پیش‌بینی کرده‌اند. همچنین، ۳۸ سرمایه‌گذار دیگر، معادل ۱۱ درصد از کل آرا، معتقدند بازار در هفته پیش‌رو وارد فاز نوسانی و کم‌جهت خواهد شد و روندی خنثی را تجربه می‌کند. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ هفته آینده با انتشار مجموعه‌ای فشرده از داده‌های اقتصادی، به‌ویژه در حوزه بازار کار، همراه خواهد بود؛ داده‌هایی که فعالان بازار تلاش می‌کنند آن‌ها را با روایت‌های در حال تغییر درباره مسیر نرخ بهره فدرال رزرو و تحولات مدیریتی پیش‌رو هماهنگ کنند. در کنار این موضوع، تصمیمات پولی چند بانک مرکزی بزرگ نیز در کانون توجه قرار خواهد گرفت و می‌تواند بر روند بازارها اثرگذار باشد. طبق گزارش یوتوتایمز؛ روز دوشنبه با انتشار شاخص مدیران خرید بخش تولید آمریکا برای ماه ژانویه از سوی مؤسسه مدیریت عرضه آمریکا (ISM) آغاز می‌شود. در ادامه و در ساعات پایانی روز، تصمیم سیاست پولی بانک مرکزی استرالیا اعلام خواهد شد. روز سه‌شنبه نیز تمرکز معامله‌گران بر آمار فرصت‌های شغلی ثبت‌شده در بازار کار آمریکا (Jolts) خواهد بود. صبح چهارشنبه، گزارش اشتغال بخش خصوصی آمریکا از سوی شرکت شرکت ADP منتشر می‌شود و هم‌زمان، شاخص مدیران خرید بخش خدمات آمریکا برای ماه ژانویه نیز در اختیار بازار قرار خواهد گرفت. روز پنجشنبه، بانک‌های مرکزی در مرکز توجه قرار می‌گیرند. در ساعات ابتدایی روز، تصمیم سیاست پولی بانک مرکزی انگلستان اعلام می‌شود و اندکی بعد، نوبت به اعلام نرخ بهره از سوی بانک مرکزی اروپا خواهد رسید. هم‌زمان، آمار هفتگی متقاضیان دریافت بیمه بیکاری در آمریکا نیز منتشر می‌شود. در نهایت، هفته با انتشار گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) در صبح جمعه به پایان می‌رسد؛ گزارشی که پس از آن، نتایج اولیه شاخص اعتماد مصرف‌کننده از سوی دانشگاه میشیگان منتشر خواهد شد و تصویری تکمیلی از وضعیت انتظارات مصرف‌کنندگان ارائه می‌دهد. مارک چندلر، مدیرعامل شرکت Bannockburn Global Forex، معتقد است که پس از جهش سهمی‌وار و پرشتاب قیمت‌ها، طلا و نقره در آستانه پایان هفته وارد فاز اصلاحی شدند. او در این باره می‌گوید: «محرک اصلی این افت، تقویت دلار و افزایش نرخ‌های بهره بود؛ موضوعی که از قیمت‌گذاری بازار بر احتمال حضور یک چهره نسبتاً هاوکیش در فدرال رزرو، یعنی کوین وارش به‌عنوان جانشین پاول، نشأت می‌گرفت. با این حال، این واکنش بیشتر جنبه هیجانی و مقطعی داشت، چرا که بازار به‌خوبی می‌داند وارش برای رسیدن به این جایگاه، ناچار بوده نظر دونالد ترامپ را جلب کند؛ فردی که همواره از نرخ‌های بهره پایین‌تر حمایت می‌کند.» چندلر در ادامه با اشاره به انتظارات بازار پول می‌افزاید: «قراردادهای فیوچرز نرخ بهره فدرال رزرو، در حال حاضر دو مرحله کاهش نرخ بهره در سال جاری را در قیمت‌ها منعکس کرده‌اند.» به گفته او، اصلاح اخیر باعث شد قیمت طلا بار دیگر به میانه محدوده نوسانی ماه ژانویه، در حوالی سطح ۴۹۳۵ دلار، بازگردد. از منظر تحلیل تکنیکال، چندلر هشدار می‌دهد که شکست این محدوده می‌تواند مسیر حرکت قیمت را به سمت سطح اصلاحی بعدی، در حوالی ۴۷۸۰ دلار، هموار کند. او در عین حال تأکید می‌کند: «برای آنکه بازار نسبت به شکل‌گیری یک کف قیمتی اطمینان بیشتری پیدا کند، احتمالاً عبور پایدار از سطح ۵۲۰۰ دلار ضروری خواهد بود.» آدام باتن، رئیس استراتژی بازار ارز در وب‌سایت Forexlive.com، در گفت‌وگو با کیتکو تأکید می‌کند که هفته‌هایی مشابه هفته اخیر  و روزهایی مانند جمعه گذشته، در آینده بسیار رخ خواهند داد؛ چرا که بازار طلا به‌تدریج از دوره رشد آرام و کم‌نوسان فاصله می‌گیرد. باتن با اشاره به شدت نوسانات اخیر می‌گوید: «صرفاً مقیاس این نوسان‌ها قابل‌توجه است. بازار یک مسیر صعودی فوق‌العاده و نسبتاً هموار را پشت سر گذاشت، اما نوسانات روزهای پایانی هفته به همه یادآوری کرد که در بازار فلزات گران‌بها، امکان زیان هم وجود دارد.» با این حال، او معتقد است که ستون‌های اصلی و ساختاریِ حمایت‌کننده از روند صعودی طلا همچنان پابرجا هستند. به گفته باتن: «آیا روایت تضعیف ارزش دلار قرار است تغییر کند؟ بِسِنت تلاش کرد مواضع ترامپ درباره دلار ضعیف را تعدیل کند، اما خود ترامپ آن را مطرح کرده است. همه می‌دانند که در نهایت، نظر او تعیین‌کننده است. در نتیجه، با رئیس‌جمهوری روبه‌رو هستیم که خواهان دلار ضعیف‌تر است و نظم اقتصادی جهانی را به چالش می‌کشد. این‌ها همان پایه‌های اصلی قدرت طلا و رفتار قیمتی آن هستند.» او در ادامه می‌افزاید: «واقعاً بعید می‌دانم قیمت طلا به زیر ۴۰۰۰ دلار سقوط کند. اگر زمانی قیمت به کانال ۳۰۰۰ دلار برسد، موج بسیار بزرگی از تقاضا وارد بازار خواهد شد.» باتن در عین حال هشدار می‌دهد که سرمایه‌گذاران بازار فلزات گران‌بها باید خود را برای نوسانات شدید قیمتی در آینده آماده کنند؛ نوساناتی که تنها محدود به نقره نخواهد بود و طلا را نیز در بر خواهد گرفت. او در این باره می‌گوید: «به نظر من، اکنون وارد یک دوره جدید با نوسانات بالاتر شده‌ایم. معامله‌گران صعودی طلا به رشد آرام و کم‌ریسک اخیر عادت کرده بودند. اما تاریخ بلندمدت هر بازار صعودی نشان می‌دهد که قیمت‌ها معمولاً به‌تدریج بالا می‌روند و هر از گاهی با اصلاح‌های تند مواجه می‌شوند. طلا تاکنون چنین الگویی را به‌طور کامل تجربه نکرده که احتمالاً به دلیل خریدهای حمایتی بانک‌های مرکزی بوده است.» باتن در پایان تأکید می‌کند: «به نظر من، دوران رشدهای کم‌تنش به پایان رسیده است. مسیر کلی بازار همچنان صعودی است، اما این مسیر از این پس با نوسانات بسیار بیشتری همراه خواهد بود.» “ «در چنین شرایطی، بزرگ‌ترین ریسک بازار طلا نه نوسان قیمت، بلکه ناتوانی معامله‌گران در کنترل هیجان و تردید است.» محمد زمانی الکس کوپتسیکویچ، تحلیلگر ارشد بازار در شرکت FxPro، در گفت‌وگو با کیتکو اعلام کرده است که انتظار دارد قیمت طلا در هفته آینده نیز به روند نزولی خود ادامه دهد. او در تشریح ارزیابی خود می‌گوید: «در این هفته، سرانجام شاهد جهش صعودی موردانتظار بودیم؛ حرکتی که فروشندگان اهرمی را از بازار خارج کرد و به یک موج قدرتمند فروش منجر شد؛ پدیده‌ای که معمولاً پس از شکست نهایی معامله‌گران مخالف روند رخ می‌دهد. نکته جالب اینجاست که رویدادهای پرتنش روزهای پنجشنبه و جمعه، با وجود افت تجمعی حدود ۱۰ درصدی از سقف قیمت، باعث شدند نرخ‌ها همچنان نزدیک به سطح آغاز هفته باقی بمانند. با این حال، ما اطمینان داریم که این رالی به اوج خود رسیده است.» ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ کوپتسیکویچ معتقد است که این موضوع را می‌توان به‌وضوح در رفتار هم‌زمان بازار فلزات مشاهده کرد: «پس از ثبت رکوردهای جدید، چه از نظر اسمی و چه از نظر نسبی، موج فروش هماهنگ در تمامی فلزات شکل گرفت. این الگو، به‌روشنی نشان می‌دهد که حرکت صعودی اخیر به پایان خود نزدیک شده است.» او در ادامه، با اشاره به اهداف قیمتی نزولی، می‌افزاید: «در صورت تداوم افت قیمت، نخستین هدف بازار به نظر می‌رسد محدوده ۴۷۰۰ دلار باشد؛ سطحی که با اصلاح ۶۱.۸ درصدی موج صعودی اخیر از ماه اوت هم‌خوانی دارد و از منظر تکنیکال، یک ناحیه اصلاحی متعارف محسوب می‌شود.» به گفته این تحلیلگر، با توجه به شدت ریزش اخیر و نشانه‌های داغ‌شدن بیش از حد بازار در ماه‌های گذشته، رسیدن به این سطح حتی در هفته آینده نیز دور از انتظار نیست. با این حال، او در افق زمانی بلندمدت‌تر، سناریوی محتاطانه‌تری را مطرح می‌کند. کوپتسیکویچ در این زمینه تصریح می‌کند: «در بازه‌ای تا حدود یک سال آینده، احتمال یک اصلاح عمیق‌تر نیز وجود دارد؛ اصلاحی که می‌تواند قیمت طلا را به محدوده ۳۶۰۰ تا ۴۰۰۰ دلار برساند. چنین حرکتی، عملاً بخش عمده رشد شکل‌گرفته از سال ۲۰۲۲ تاکنون را تعدیل خواهد کرد.» از نگاه او، مجموعه این نشانه‌ها حاکی از آن است که بازار طلا پس از یک دوره رشد پرشتاب، وارد مرحله‌ای حساس از بازتنظیم قیمتی شده است؛ مرحله‌ای که می‌تواند با نوسانات بالا و فشار اصلاحی قابل‌توجه همراه باشد. مایکل مور، بنیان‌گذار شرکت Moor Analytics، معتقد است که قیمت طلا در هفته آینده با فشار نزولی بیشتری مواجه خواهد شد. او با اشاره به تحلیل‌های چندبازه‌ای خود توضیح می‌دهد: «در چارچوب زمانی بلندمدت، از اوت ۲۰۱۸ هشدار داده بودم که عبور قیمت از سطح ۱۱۸۳ دلار نشانه‌ای از بازگشت قدرت به بازار است. از آن زمان تاکنون، شاهد رشد قابل‌توجه قیمت‌ها بوده‌ایم و حتی سطح ۴۴۴۳ دلار نیز لمس شده است.» مور در ادامه، با تمرکز بر بازه زمانی میان‌مدت، به مجموعه‌ای از سطوح تکنیکال اشاره می‌کند که در گذشته منجر به تقویت روند صعودی شده‌اند. به گفته او، عبور قیمت از محدوده‌های مختلف طی سال‌های اخیر، هر بار موجی از قدرت خرید را وارد بازار کرده و اهداف قیمتی مشخصی را فعال کرده است. با این حال، او تأکید می‌کند که تمامی این سطوح در شرایط فعلی «در وضعیت انتظار» قرار دارند و دیگر نقش محرک فعال را ایفا نمی‌کنند. وی سپس به تحلیل در بازه‌های کوتاه‌مدت می‌پردازد و می‌گوید: «در تایم‌فریم‌های پایین‌تر نیز عبور از برخی سطوح کلیدی، در گذشته موجب افزایش موقت قدرت بازار شده بود. با این حال، اکنون بسیاری از این سیگنال‌ها اعتبار قبلی خود را از دست داده‌اند، زیرا قیمت به زیر آن‌ها بازگشته است.» مور همچنین یادآوری می‌کند که پیش‌تر نسبت به نزدیک‌شدن بازار به مراحل پایانی روند صعودی هشدار داده بود: «من قبلاً هشدار داده بودم که حرکت صعودی از سطوح ۳۹۰۱ و ۳۲۸۴ وارد آخرین فاز خود شده و احتمال فرسودگی بازار در محدوده ۵۶۱۹ وجود دارد. بازار این سطح را حفظ کرد، سقف ۵۶۲۶ را ثبت کرد و سپس وارد فاز بازگشت شد.» او در ادامه به شکست برخی الگوهای تکنیکال مهم اشاره می‌کند و می‌افزاید: «قیمت به زیر یک ساختار کلیدی در محدوده ۵۲۱۳ سقوط کرده است؛ الگویی که از منظر تکنیکال، افتی حداقل ۲۵۰ دلاری و حداکثر حدود ۴۸۸ دلاری را هدف‌گذاری می‌کند. همچنین شکست سطح ۵۱۶۱ نیز پتانسیل کاهش حداقل ۱۱۵ دلاری و حداکثر بیش از ۶۱۰ دلار را فعال کرده است.» مور در پایان تأکید می‌کند که تنها در صورت بازگشت قدرتمند قیمت به بالای این سطوح، می‌توان انتظار احیای موقت روند صعودی را داشت: «اگر بازار بتواند با قدرت به بالای این محدوده‌ها بازگردد، آنگاه می‌توان بار دیگر از شکل‌گیری موج جدیدی از تقاضا و تقویت قیمت سخن گفت. در غیر این صورت، سناریوی غالب همچنان نزولی باقی خواهد ماند.» جیم وایکوف، تحلیلگر ارشد درکیتکو، نیز با اشاره به تحولات اخیر تأکید می‌کند که افت قیمت طلا و نقره، در واکنش مستقیم به خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو شکل گرفته است. او در این باره می‌گوید: «در معاملات امروز، شاهد افزایش شناسایی سود و خروج معامله‌گران کوتاه‌مدت از پوزیشن‌های خرید در بازار طلا و نقره هستیم؛ موضوعی که فشار فروش را تشدید کرده است.» وایکوف همچنین از منظر تکنیکال، نشانه‌های هشداردهنده‌ای را در نمودارها برجسته می‌کند. به گفته او، رفتار قیمتی قراردادهای فیوچرز طلای ماه آوریل در روزهای پایانی هفته، الگویی موسوم به «بازگشت کلیدی نزولی» را در نمودار روزانه شکل داده است؛ الگویی که معمولاً می‌تواند نشانه‌ای از تشکیل سقف قیمتی در بازار باشد. او در توضیح این وضعیت می‌گوید: «از نگاه تکنیکال، این الگو یکی از نشانه‌هایی است که احتمال پایان موج صعودی را تقویت می‌کند. هدف بعدی خریداران در سمت صعودی، بسته‌شدن قیمت بالاتر از مقاومت قدرتمند و رکورد تاریخی ۵۶۲۶ دلار و ۸۰ سنت است. در مقابل، هدف کوتاه‌مدت فروشندگان، پایین کشیدن قیمت‌ها به زیر سطح حمایتی مهم ۴۷۵۰ دلار خواهد بود.» به گفته وایکوف، نخستین مقاومت بازار در محدوده ۵۲۰۰ دلار و سپس در سطح ۵۲۵۰ دلار قرار دارد. از سوی دیگر، اولین سطح حمایتی در کف شبانه ۴۹۶۲ دلار و ۷۰ سنت دیده می‌شود و حمایت بعدی در حوالی ۴۹۰۰ دلار قرار گرفته است. در زمان تنظیم این مقاله از UtoTimes، قیمت لحظه‌ای طلا آخرین بار در سطح ۴۸۶۰ دلار و ۶۶ سنت به ازای هر اونس معامله می‌شد که نشان‌دهنده افت هفتگی ۱.۸۴ درصدی و کاهش روزانه قابل‌توجه ۹.۴۹ درصدی بود؛ کاهشی که شدت فشار فروش در مقطع کنونی بازار را به‌خوبی منعکس می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران در بازار ETF؛ آیا سقوط نقره قربانی می‌گیرد؟

در یک نگاه صندوق اهرمی AGQ با سقوط ۶۶ درصدی، میلیاردها دلار از ارزش خود را از دست داد. کاهش حجم دارایی‌های تحت مدیریت (AUM) پیش از ریزش، سیگنالی هشداردهنده از خروج پول هوشمند بود. تحلیلگران نگران اثرات جانبی این ریزش بر بازار مشتقات و لیکوئید شدن اجباری (Margin Call) هستند. خطر اصلی، مشکلات احتمالی در زیرساخت‌های بازار و کارگزاری‌ها پس از چنین نوسان سنگینی است. زنگ خطر در بازار صندوق‌های سرمایه‌گذاری (ETF) سقوط آزاد قیمت نقره نه تنها تریدرها را شوکه کرده، بلکه فشار سنگینی را بر بازار صندوق‌های قابل معامله (ETF) و مشتقات وارد کرده است. نگاه‌ها اکنون به صندوق دو برابر اهرمی ProShares Ultra Silver (AGQ) دوخته شده که با ریزش ۶۶ درصدی خود، صحنه‌ای ترسناک را رقم زده است. چرا تحلیلگران نگران صندوق AGQ هستند؟ در یوتوتایمز با بررسی وضعیت این صندوق، مشاهده می‌کنیم که دارایی‌های تحت مدیریت آن قبل از امروز حدود ۵ میلیارد دلار بود. با سقوط امروز، حدود ۳ میلیارد دلار از این سرمایه پودر خواهد شد. خوشبختانه صندوق «سه برابر اهرمی» با حجم بالا در بازار نقره وجود ندارد، وگرنه شاهد نابودی کامل آن بودیم (مشابه اتفاقی که سال‌ها پیش برای صندوق‌های VIX افتاد). تحلیلگران یوتوتایمز به یک سیگنال مهم اشاره می‌کنند: نمودارها نشان می‌دهند که حتی زمانی که نقره در حال ثبت سقف‌های جدید بود، حجم دارایی این صندوق در حال کاهش بود. این یک «پرچم قرمز» کلاسیک بود که نشان می‌داد اشتیاق معامله‌گران خرد در حال فروکش است و پول هوشمند در حال خروج بوده است.   “ «زمانی که یک بازار ۳۳ درصد در یک روز حرکت می‌کند، معمولاً اتفاقات بدی در پشت صحنه رخ می‌دهد. احتمالاً اجساد مالی زیادی (سرمایه‌های نابود شده) و مارجین‌کال‌های بی‌پاسخ در بازار مشتقات وجود دارد که هنوز صدایش درنیامده است.» مرتضی عظیمی آیا خطر سرایت به سایر بازارها وجود دارد؟ اگرچه فعلاً به نظر می‌رسد این ETF طبق مکانیزم خود عمل کرده است، اما خطر اصلی در «بازار مشتقات» و «کارگزاری‌ها» نهفته است. بر اساس تحلیل‌های یوتوتایمز، هنوز مشخص نیست که این نوسانات چه اثری بر بازارهای خارجی خواهد داشت؛ جایی که تلفن‌های مارجین کال قطعاً در طول تعطیلات آخر هفته زنگ خواهند خورد. وقتی بازاری بدترین روز تاریخ خود را تجربه می‌کند، همیشه ریسک اختلال در «لوله‌کشی بازار» (Market Plumbing) و زیرساخت‌های تسویه وجود دارد که می‌تواند منجر به فروش اجباری بیشتر (Forced Liquidation) در روزهای آینده شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط تاریخی طلا و نقره؛ آیا حباب بازار ترکید؟

در یک نگاه طلا با ریزش ۱۰ درصدی و نقره با سقوط ۲۶ درصدی، روزی خونین را در بازار رقم زدند. ریزش نقره احتمالاً بدترین سقوط درصدی در تاریخ معاملات این فلز محسوب می‌شود. الگوهای تکنیکال و رفتار قیمتی نشان‌دهنده ترکیدن حباب سفته‌بازی است. معامله‌گران باید منتظر تصمیمات ترامپ درباره ایران و تغییرات فدرال رزرو باشند. جمعه سیاه در بازار فلزات گرانبها در لحظه نگارش این گزارش، معامله‌گران بازار کالا شاهد حرکاتی نفس‌گیر و شوکه‌کننده هستند. قیمت طلا و نقره در یک حرکت اصلاحی خشونت‌آمیز، بخش بزرگی از سودهای اخیر خود را از دست دادند تا سوال اصلی در بازار این باشد: آیا روند صعودی برای همیشه به پایان رسیده است؟ چرا تحلیلگران از «ترکیدن حباب» صحبت می‌کنند؟ در یوتوتایمز با بررسی نمودارهای تکنیکال، مشاهده می‌کنیم که طلا با ثبت یک «الگوی سقف سه کندلی» کلاسیک، بازگشتی باورنکردنی را تجربه کرده و حدود ۱۰ درصد کاهش یافته است. اما داستان اصلی مربوط به نقره است. تحلیلگران یوتوتایمز معتقدند که سقوط ۲۶ درصدی نقره، چیزی فراتر از یک اصلاح عادی است. با توجه به اینکه قیمت همین دیروز در اوج بود، این ریزش می‌تواند به عنوان بدترین افت درصدی در تاریخ ثبت شود؛ حتی بدتر از سقوط معروف دوران «برادران هانت». این وضعیت دقیقاً شبیه به ترکیدن یک حباب است. اگرچه قیمت‌های فعلی هنوز نسبت به سال گذشته بسیار بالاتر هستند، اما این یک «تسویه حساب» واقعی در بازار محسوب می‌شود. “ «به نظر می‌رسد مهمانی تمام شده و این یک ریزش تاریخی است. اگرچه قیمت‌ها هنوز در سطوح بالایی قرار دارند، اما بازار در حال تجربه یک اصلاح دردناک و شاید ضروری است.» مرتضی عظیمی چه رویدادهایی مسیر بعدی را تعیین می‌کنند؟ در کوتاه‌مدت، چند عامل کلیدی وجود دارد که در یوتوتایمز آن‌ها را زیر نظر داریم: ۱. تصمیمات ترامپ در مورد ایران و کوبا. ۲. رای دیوان عالی درباره تعرفه‌ها. ۳. اولین سخنرانی کوین وارش پس از تایید احتمالی و وضعیت پاول در فدرال رزرو. برای دارندگان طلا، توصیه می‌شود که در این بعدازظهر جمعه دچار وحشت نشوند، اما باید پذیرفت که برای خرید مجدد، شاید صبر کردن تا رسیدن به سطوح حمایتی پایین‌تر (مثلاً محدوده ۴۰۰۰ دلار برای طلا) منطقی‌تر باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا داده‌های قوی آمریکا می‌توانند سایه ترامپ را از بازارها کم‌رنگ کنند؟

در یک نگاه نوسانات شدید بازارها همچنان ادامه دارد، اما تمرکز سرمایه‌گذاران به‌تدریج از لفاظی‌های ترامپ به داده‌های کلیدی اقتصاد آمریکا معطوف می‌شود. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، فشار ساختاری بر دلار را تشدید کرده و اعتبار سیاست پولی آمریکا را به چالش کشیده است. نشست‌های RBA، بانک مرکزی انگلیس و ECB، در کنار گزارش اشتغال آمریکا، می‌توانند محرک‌های اصلی بازارها در هفته آینده باشند. چشم‌انداز دلار همچنان تیره و مبهم است هفته پایانی ژانویه را می‌توان بدون اغراق، هفته‌ای پرتلاطم برای بازارهای مالی توصیف کرد؛ دوره‌ای که با نوسانات قابل توجه و انبوهی از ریسک‌ها و ابهامات همراه بود. دلار آمریکا بار دیگر در کانون توجه قرار گرفت، آن هم نه به دلیل قدرت، بلکه به‌واسطه تداوم ضعف ساختاری. هم‌زمان، بازار کالاها با محوریت طلا و نقره وارد سطوحی کم‌سابقه شده و شاخص‌های اصلی سهام آمریکا نیز با احتیاط در تلاش بوده‌اند تا سقف‌های تاریخی جدیدی را به ثبت برسانند. ریشه اصلی این تحولات را باید در فضای عدم‌قطعیت ناشی از اقدامات و لحن دونالد ترامپ، رئیس‌جمهور آمریکا، جست‌وجو کرد. از ابتدای سال، او دستور انتقال رئیس‌جمهور ونزوئلا به ایالات متحده را صادر کرده، نزدیک‌ترین متحدان اروپایی خود در ناتو را بر سر مسئله گرینلند به اعمال تعرفه‌های بیشتر تهدید کرده و هم‌زمان آمادگی خود را برای تشدید تعرفه‌های تنبیهی بر واردات از کانادا و کره‌جنوبی اعلام کرده است. با این حال، بیشترین ضربه به دلار نه از این جبهه‌ها، بلکه از استراتژی ترامپ در قبال فدرال رزرو وارد شده است. آغاز تحقیقات قضایی در میانه ماه علیه جروم پاول، رئیس فدرال رزرو، پرونده دیوان عالی درباره برکناری لیزا کوک، و گمانه‌زنی‌های فزاینده پیرامون رئیس آینده فدرال رزرو، همگی سایه‌ای سنگین بر آینده یکی از معتبرترین نهادهای اقتصادی ایالات متحده انداخته‌اند. در این میان، معرفی کوین وارش به عنوان جانشین جروم پاول، هر چند نسبت به سایر رقبا کمی هاوکیش‌تر به‌نظر می‌رسد اما می‌تواند در میان‌مدت به تضعیف جایگاه استقلال فدرال رزرو منجر شود که نه‌تنها پیامدهای عمیقی برای سیاست پولی آمریکا خواهد داشت، بلکه ممکن است چشم‌انداز دلار را در میان‌مدت و حتی بلندمدت با چالشی جدی‌تر از آنچه تاکنون دیده‌ایم، مواجه سازد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ اقتصاد آمریکا بر پایه‌ای مستحکم قرار دارد با وجود حاشیه‌سازی‌ها و اقدامات جنجالی دونالد ترامپ، اقتصاد ایالات متحده همچنان مسیر باثباتی را طی می‌کند و فدرال رزرو (مطابق انتظار گسترده بازار) نرخ‌های بهره را بدون تغییر حفظ کرده است. جروم پاول، رئیس فدرال رزرو، در نشست خبری پس از جلسه کمیته بازار باز تأکید کرد که «چشم‌انداز فعالیت‌های اقتصادی به‌وضوح نسبت به نشست قبلی بهبود یافته» و همچنین «ریسک‌های صعودی تورم و ریسک‌های نزولی اشتغال کاهش پیدا کرده‌اند». با این حال، همان‌طور که پاول نیز اشاره کرد، نشانه‌های اولیه‌ای از خستگی مصرف‌کننده در حال نمایان شدن است؛ موضوعی که باعث شده انتظارات بازار برای اجرای دو نوبت کاهش نرخ بهره در سال ۲۰۲۶ همچنان پابرجا بماند. در همین حال، عملکرد شرکت‌های آمریکایی نیز رضایت‌بخش ارزیابی می‌شود. فصل جاری گزارش‌های درآمدی تا اینجا نتایج قابل قبولی به همراه داشته و همین مسئله به شکل‌گیری یک رشد ملایم در دارایی‌های پرریسک کمک کرده است؛ رشدی که به‌ویژه در روزهایی که بازده اوراق خزانه‌داری آمریکا عقب‌نشینی می‌کند، بیشتر به چشم می‌آید. نکته جالب توجه آن است که شاخص S&P 500 در دوران ریاست‌جمهوری ترامپ، هرگز ماه ژانویه را با بازده منفی به پایان نرسانده است. خبرهای امیدوارکننده‌تر از بازار کار آمریکا؟ در حالی که سرمایه‌گذاران همچنان تحولات ژئوپلیتیک و اظهارنظرهای ترامپ را با حساسیت دنبال می‌کنند، تمرکز بازار در هفته پیش‌رو به داده‌های مرسوم ابتدای ماه آمریکا و سخنرانی مقامات فدرال رزرو معطوف خواهد شد. در تقویم اقتصادی، انتشار شاخص‌ مدیران خرید ISM بخش تولید و خدمات، گزارش اشتغال بخش خصوصی ADP در روز چهارشنبه و در نهایت، گزارش بسیار مهم اشتغال غیرکشاورزی (NFP) برای ماه ژانویه در روز جمعه قرار دارد. بررسی آماری اشتغال توسط کارشناسان یوتوتایمز حاکی از افزایش حدود ۷۰ هزار نفری اشتغال در گزارش NFP است؛ رقمی که در صورت تحقق، تداوم روند مثبت اخیر بازار کار را تأیید کرده و استدلال‌های جناح داویش فدرال رزرو درباره «ضعیف بودن بازار کار» را تضعیف خواهد کرد. در مجموع، انتشار مجموعه‌ای قدرتمند از داده‌های اقتصادی آمریکا که بر تثبیت بازار کار و کاهش تدریجی فشارهای تورمی صحه بگذارد، می‌تواند تا حدی به دلار آمریکا فرصت تنفس بدهد. با این حال، پایداری چنین حرکتی بیش از هر چیز به لحن مقامات فدرال رزرو وابسته خواهد بود. علی‌رغم فضای نسبتاً مثبت نشست اخیر فدرال رزرو و رأی میران به کاهش ۲۵ واحد پایه‌ای نرخ بهره، اتخاذ لحن تهاجمی (هاوکیش) از سوی مقامات پولی در مقطع فعلی همچنان سناریوی پایه بازار محسوب نمی‌شود. استرالیای انقباضی، اروپای خنثی و بریتانیای نگران؟ دلار آمریکا طی هفته‌های اخیر در برابر اغلب ارزهای اصلی عملکرد ضعیفی از خود نشان داده است؛ به‌ویژه در برابر ارزهای حوزه اقیانوسیه، یعنی دلار استرالیا و دلار نیوزیلند. نکته قابل توجه آن است که بانک‌های مرکزی استرالیا (RBA)، انگلستان (BoE) و منطقه یورو (ECB) همگی قرار است هفته آینده نشست‌های تعیین نرخ بهره خود را برگزار کنند؛ نشست‌هایی که می‌توانند جهت‌گیری بازار ارز را تحت تأثیر قرار دهند. پس از یک دوره کوتاه سیاست‌های انبساطی، اکنون انتظار می‌رود بانک مرکزی استرالیا در پی داده‌های قدرتمند ماه ژانویه، مسیر خود را تغییر دهد. شاخص‌های مدیران خرید S&P Global جهش قابل توجهی را ثبت کرده‌اند، نرخ بیکاری به‌طور غیرمنتظره‌ای به ۴.۱ درصد کاهش یافته و از همه مهم‌تر، تورم سه‌ماهه چهارم به ۳.۶ درصد افزایش پیدا کرده است؛ مجموعه‌ای از نشانه‌ها که فشار برای بازگشت به سیاست‌های انقباضی را تشدید کرده‌اند. بانک مرکزی استرالیا در نشست دسامبر خود نیز به ریسک‌های صعودی تورم و تنگنای بازار کار اشاره کرده بود. میشل بولاک، رئیس این بانک، در آن زمان تصریح کرده بود که «در صورتی که روند تورم کُند نشود، این موضوع در نشست فوریه مورد بررسی قرار خواهد گرفت». اکنون، مطابق با این موضع‌گیری، بحث درباره افزایش ۲۵ واحد پایه‌ای نرخ بهره در دستور کار نشست روز سه‌شنبه قرار دارد و بازارها با احتمال ۷۲ درصدی چنین اقدامی را قیمت‌گذاری کرده‌اند. در همین راستا، جفت‌ارز دلار استرالیا/دلار آمریکا به بالاترین سطح خود از فوریه ۲۰۲۳ رسیده و به‌طور کامل از ضعف دلار آمریکا و همچنین بهبود نسبی چشم‌انداز اقتصاد چین بهره برده است. اعلام افزایش نرخ بهره به احتمال زیاد می‌تواند یک جهش کوتاه‌مدت دیگر را برای این جفت‌ارز رقم بزند؛ با این حال، در صورتی که لحن بیانیه همراه این تصمیم به اندازه کافی انقباضی نباشد، این رشد ممکن است دوام چندانی نداشته باشد و به‌سرعت وارد فاز اصلاحی شود. آیا اعضای داویش همچنان دست بالا را در بانک مرکزی انگلستان دارند؟ در شرایطی که تحولات سایر اقتصادهای بزرگ تا حدی توجه بازار را از بریتانیا منحرف کرده است، پوند انگلیس از ضعف دلار آمریکا بهره برده و عملکرد مثبتی از خود به نمایش گذاشته است. جفت‌ارز پوند/دلار در ماه ژانویه حدود ۲.۳ درصد رشد کرده که بهترین شروع سال آن از سال ۲۰۱۹ تاکنون محسوب می‌شود؛ آن هم پس از ثبت یک جهش چشمگیر ۷.۷ درصدی در سال ۲۰۲۵. بخش قابل توجهی از داده‌های اقتصادی منتشرشده در ماه ژانویه فراتر از انتظارات ظاهر شده‌اند؛ به‌ویژه آمار قدرتمند خرده‌فروشی ماه دسامبر و شاخص‌های مدیران خرید ژانویه. در نتیجه، بازارها در حال حاضر تنها حدود ۵ درصد احتمال برای کاهش نرخ بهره در نشست روز پنج‌شنبه بانک مرکزی انگلستان قیمت‌گذاری کرده‌اند. نکته کلیدی آن است که افزایش جزئی تورم مصرف‌کننده و تداوم رشد نسبتاً بالای دستمزدها، فضای مانور جناح انبساطی کمیته سیاست پولی (MPC) را به‌شدت محدود کرده است. کاهش نرخ بهره در نشست هفته آینده می‌تواند غافلگیری بزرگی برای بازار باشد و به تضعیف محسوس پوند در برابر یورو و دلار منجر شود. به همین ترتیب، اگر رأی‌گیری کمیته با نتیجه شکننده ۵ در برابر ۴ به نفع حفظ نرخ‌ها؛ آن هم با رأی اندرو بیلی در کنار اعضای انقباضی، پایان یابد، این سناریو نیز ممکن است موقعیت فعلی پوند را متزلزل کند. در مقابل، اگر بانک مرکزی انگلستان به‌طور صریح بر تداوم فشارهای تورمی تأکید کند، این موضوع می‌تواند به تقویت پوند منجر شود؛ به‌ویژه در صورتی که پیش‌بینی‌های فصلی تورم، کاهش کندتر و نامنظم‌تری را در افق پیش‌بینی نشان دهند. بر این اساس، پوند می‌تواند از نبود چرخش آشکار به سمت سیاست‌های انبساطی و همچنین رأی‌گیری قوی‌تر به نفع تثبیت نرخ بهره منتفع شود. “ «با این حال، تمایل ذاتی بانک مرکزی انگلستان به احتیاط و رویکرد انبساطی را نباید دست‌کم گرفت؛ چرا که اندرو بیلی بار دیگر تلاش کرده با رأی دادن به حفظ نرخ‌ها و هم‌زمان باز گذاشتن مسیر کاهش در آینده، رضایت هر دو جناح کبوترها و شاهین‌ها را تا حد امکان حفظ کند.» محمد زمانی آیا تقویت یورو می‌تواند زنگ هشدار را برای بانک مرکزی اروپا به صدا درآورد؟ نشست پیش‌روی بانک مرکزی اروپا (ECB) احتمالاً کم‌هیجان‌ترین رویداد در میان نشست‌های مهم بانک‌های مرکزی خواهد بود؛ چرا که نه انتظار کاهش نرخ بهره می‌رود و نه نشانه‌ای از تغییر محسوس در لحن سیاست‌گذاران دیده می‌شود. به نظر می‌رسد کریستین لاگارد و سایر اعضای شورای حکام، همچنان از پویایی‌های فعلی رشد اقتصادی و تورم رضایت نسبی داشته باشند. با این حال، در پشت درهای بسته و در بخش پرسش و پاسخ کنفرانس خبری، تمرکز اصلی احتمالاً بر موضوع تعرفه‌ها و قدرت گرفتن یورو خواهد بود. تهدید اعمال تعرفه‌های جدید که ممکن است دولت‌های منطقه یورو را به اقدامات تلافی‌جویانه سوق دهد؛ در کنار تقویت قابل توجه یورو، می‌تواند به چالشی جدی برای سیاست‌گذاران اروپایی تبدیل شود. بسیاری از کشورهای عضو منطقه یورو، به دلیل رقابت‌پذیری محدود در برابر چین و سایر قطب‌های بزرگ صنعتی جهان، از یک یوروی قدرتمند منتفع نمی‌شوند. در چنین شرایطی، تداوم این روند می‌تواند بانک مرکزی اروپا را وادار کند در موضع فعلی خود بازنگری کرده و بار دیگر گزینه کاهش نرخ بهره را به‌عنوان ابزاری برای تضعیف نسبی ارز و حمایت از صادرات، در دستور کار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد منطقه یورو از منظر شتاب رشد، تصویر خیره‌کننده‌ای ارائه نمی‌دهد، اما ثبات نسبی آن تاکنون برای حفظ اعتماد بازار کافی بوده است. با این حال، نکته قابل تأمل آن است که آیا جفت‌ارز یورو/دلار می‌تواند بدون برخورداری از محرک‌های قوی داخلی، به‌طور پایدار بالاتر از سطح کلیدی ۱.۱۹۰۸ باقی بماند یا خیر؛ سطحی که می‌تواند به‌عنوان معیاری مهم برای سنجش قدرت واقعی روند صعودی یورو در ماه‌های آینده تلقی شود. بازگشت دلار/ین پس از افت اخیر؛ تمرکز بازار بر انتخابات زودهنگام ژاپن حرکت اخیر دلار/ین پس از افت قابل توجه هفته گذشته، بار دیگر توجه معامله‌گران را به این جفت‌ارز معطوف کرده است. «بررسی نرخ» انجام‌شده از سوی فدرال رزرو نیویورک که به موجی از فروش منجر شد، به نظر می‌رسد مومنتوم کوتاه‌مدت این جفت‌ارز را تغییر داده باشد. اکنون سرمایه‌گذاران در حال ارزیابی این موضوع هستند که آیا این افت نیز مانند آوریل ۲۰۲۴، صرفاً یک اصلاح موقتی خواهد بود یا خیر؛ دوره‌ای که در آن دلار/ین از سطح ۱۶۰.۲۰ تا ۱۵۱.۸۵ سقوط کرد، اما تنها طی چند جلسه معاملاتی دوباره صعودی شد و نهایتاً به محدوده ۱۶۱ بازگشت. سناریوی جایگزین، شباهت این حرکت به دوره ژوئیه تا سپتامبر ۲۰۲۴ است؛ زمانی که مداخله مستقیم مقامات ژاپنی در بازار ارز، باعث افت حدود ۱۴ درصدی دلار/ین شد و فشار سنگینی را بر معامله‌گران فروشنده ین وارد کرد. تکرار چنین الگویی می‌تواند پیامدهای قابل توجهی برای بازار ارز در کوتاه‌مدت داشته باشد. در شرایطی که ریسک مداخله ارزی همچنان بالا ارزیابی می‌شود، تمرکز بازار اکنون به انتخابات زودهنگام ۸ فوریه معطوف شده است. پس از آنکه تاکائیچی، نخست‌وزیر ژاپن، اعلام کرد در صورت عدم کسب اکثریت حزب لیبرال دموکرات (LDP) در مجلس نمایندگان، از سمت خود کناره‌گیری خواهد کرد، حساسیت این انتخابات به‌طور چشمگیری افزایش یافته است. بر اساس نظرسنجی‌های فعلی، حفظ اکثریت برای حزب حاکم محتمل به نظر می‌رسد. با این حال، اگر «قمار انتخاباتی» تاکائیچی با شکست مواجه شود، ین ممکن است با فشار شدیدی روبه‌رو شود؛ سناریویی که می‌تواند بار دیگر بانک مرکزی ژاپن را ناگزیر به ورود فعال‌تر به بازار دلار/ین کند و فصل تازه‌ای از نوسانات شدید را رقم بزند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ اصلاح قیمتی طلا و نقره پس از جهش‌های کم‌سابقه پس از روند صعودی بی‌وقفه‌ای که از ابتدای سال ۲۰۲۵ آغاز شد و تا حد زیادی تحت تأثیر ضعف مداوم دلار آمریکا قرار داشت، سرمایه‌گذاران بازار طلا و نقره اکنون شاهد وقوع یک اصلاح قیمتی دیرهنگام اما قابل انتظار هستند. نشانه‌های این اصلاح تا حدی از پیش در افزایش چشمگیر نوسان ضمنی فلزات گران‌بها قابل مشاهده بود؛ عاملی که از داغ شدن بیش از حد بازار حکایت داشت. با توجه به اینکه رشد اخیر قیمت‌ها حالتی تقریباً سهمی‌وار و شتاب‌زده به خود گرفته بود، افت فعلی را می‌توان واکنشی طبیعی و حتی سالم در مسیر کلی بازار ارزیابی کرد. چنین اصلاح‌هایی معمولاً به تخلیه هیجان‌های کوتاه‌مدت کمک کرده و زمینه را برای شکل‌گیری روندهای پایدارتر در آینده فراهم می‌کنند. با این حال، سناریوی صعودی برای طلا و نقره همچنان دست‌نخورده باقی مانده است. ریسک‌های ژئوپلیتیک، به‌ویژه در صورت تداوم رویکرد تقابلی و جنگ‌طلبانه ترامپ در قبال ایران، می‌تواند بار دیگر این فلزات امن را به کانون توجه سرمایه‌گذاران بازگرداند. در چنین فضایی، طلا و نقره همچنان نقش خود را به‌عنوان پناهگاه‌های سنتی سرمایه حفظ کرده و در میان‌مدت، از حمایت بنیادین قدرتمندی برخوردار خواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کالبدشکافی مواضع کِوین وارش؛ وقتی صورتجلسات فدرال رزرو روایت دیگری دارند

در یک نگاه بررسی صورتجلسات FOMC نشان می‌دهد کوین وارش در بحران مالی ۲۰۰۸ به‌مراتب انقباضی‌تر از آن چیزی بود که امروز از او شنیده می‌شود. بسیاری از هشدارهای او درباره تورم، در عمل نادرست از آب درآمد و اقتصاد آمریکا وارد رکود عمیق شد. چرخش اخیر وارش به مواضع داویش، بیش از آنکه ریشه در تجربه تاریخی داشته باشد، رنگ و بوی ملاحظات سیاسی دارد. کوین وارش در حساس‌ترین مقطع تاریخ معاصر فدرال رزرو، یعنی بحران مالی ۲۰۰۹–۲۰۰۸، یکی از اعضای هیئت سیاست‌گذاری این نهاد بود. امروز، با انتشار کامل صورتجلسات FOMC پس از گذشت دوره محرمانگی، می‌توان با دقت دید که او در آن سال‌ها دقیقاً چه می‌گفت، چه می‌خواست و چگونه آینده اقتصاد را می‌دید. این اسناد تصویری روشن از یک سیاست‌گذار به‌شدت انقباضی ارائه می‌دهند؛ چهره‌ای که تقریباً در تمامی بزنگاه‌های کلیدی، ریسک تورم را بیش از حد بزرگ و ریسک رکود را به‌طور معناداری دست‌کم گرفت. این تصویر، در تضاد آشکار با مواضع امروز وارش قرار دارد؛ کسی که حالا از کاهش سریع‌تر نرخ بهره سخن می‌گوید و خود را حامی رشد اقتصادی معرفی می‌کند. در نخستین ماه‌های ۲۰۰۷، زمانی که تَرَک‌های بازار مسکن به‌وضوح قابل مشاهده بود، وارش در صورتجلسات فدرال رزرو همچنان از «رشد متوازن و قوی اقتصاد» سخن می‌گفت و تأکید داشت که نگرانی اصلی او نه رشد، بلکه تورم است. همان سال، تورم کاهش یافت و اقتصاد آمریکا وارد رکودی شد که به بدترین بحران مالی دهه‌های اخیر انجامید. در همان مقطع، وارش همچنین معتقد بود که حتی اگر بازار مسکن دچار مشکل شده باشد، این موضوع تأثیر معناداری بر مخارج مصرف‌کننده و سرمایه‌گذاری بنگاه‌ها نخواهد داشت. این ارزیابی، با فروپاشی بازار مسکن و زنجیره بحران اعتباری، به‌سرعت بی‌اعتبار شد. حتی در بهار ۲۰۰۷، زمانی که نشانه‌های اختلال در سیستم مالی پررنگ‌تر شده بود، وارش همچنان سناریوی «رشد متوسط» را محتمل‌ترین مسیر اقتصاد می‌دانست. تنها چند ماه بعد، بحران اعتباری وارد مرحله‌ای شد که دیگر قابل انکار نبود. در سال ۲۰۰۸، با افزایش شدید قیمت کالاها و نفت ۱۴۰ دلاری، وارش بار دیگر تمرکز خود را بر «اعتبار ضدتورمی» فدرال رزرو گذاشت. او هشدار می‌داد که بانک مرکزی نباید در واکنش به ضعف اقتصاد واقعی، بیش از حد از هدف مهار تورم فاصله بگیرد. “ «در حالی که اقتصاد در حال لغزش بود، نگرانی اصلی او این بود که فدرال رزرو بیش از اندازه «راحت» شده و در حفظ اعتبار خود تعلل می‌کند.» محمد زمانی جالب آنکه در همان نشست‌ها، با وجود مخالفت لفظی، در نهایت با کاهش نرخ بهره همراهی کرد؛ اما هم‌زمان اصرار داشت که پیام سیاستی فدرال رزرو به‌گونه‌ای تنظیم شود که بازارها این کاهش را نه آغاز یک چرخه انبساطی، بلکه یک اقدام موقت تلقی کنند. این دوگانگی (رأی موافق در عمل و تردید در بیان) به یکی از ویژگی‌های پایدار رفتار سیاستی وارش تبدیل شد. در میانه سال ۲۰۰۸، زمانی که اقتصاد آمریکا عملاً وارد رکود شده بود، وارش هنوز معتقد بود نرخ بهره ۲ درصدی بیش از حد انبساطی است و فدرال رزرو باید به‌زودی به فکر «جمع‌کردن محرک‌ها» باشد. این موضع در شرایطی مطرح می‌شد که بازارهای مالی به‌سرعت در حال ازهم‌گسیختگی بودند. حتی پس از فروپاشی لمان برادرز و اوج‌گیری بحران در پاییز ۲۰۰۸، وارش همچنان نگران بود که کاهش بیش از حد نرخ بهره، اعتبار فدرال رزرو را خدشه‌دار کند. او صراحتاً نسبت به کاهش نرخ‌ها به زیر ۱ درصد هشدار می‌داد و معتقد بود چنین اقدامی می‌تواند به اختلال بیشتر در عملکرد بازارهای مالی منجر شود. در دسامبر همان سال، زمانی که فدرال رزرو در آستانه رساندن نرخ بهره به محدوده صفر قرار داشت، وارش استدلال می‌کرد که منافع کلان این اقدام، ممکن است کمتر از هزینه‌های آن باشد. او نگران بود که نرخ بهره صفر، نه‌تنها بحران را مهار نکند، بلکه کارکرد بازارها را تضعیف کند. با این حال، فدرال رزرو نرخ‌ها را به محدوده صفر رساند و بسیاری از این نگرانی‌ها تحقق نیافت. وارش پس از ترک فدرال رزرو نیز به انتقادات خود ادامه داد. او در سال ۲۰۱۰ سیاست‌های مالی و پولی را بیش از حد انبساطی توصیف کرد و در عین حال، به‌درستی نسبت به گسترش حمایت‌گرایی تجاری هشدار داد؛ موضعی که در تضاد آشکار با سیاست‌های تجاری دولت ترامپ قرار دارد. در سال ۲۰۱۱، مخالفت او با دور دوم تسهیل کمی (QE2) عملاً به نقطه پایان حضورش در فدرال رزرو تبدیل شد. وارش معتقد بود بانک مرکزی «ابزارهای خود را از دست داده»، اما تاریخ مسیر دیگری را نشان داد: عملیات توئیست، QE3 و یک دهه تورم پایین‌تر از هدف. حتی همه‌گیری کرونا نیز ثابت کرد که اگر فدرال رزرو زودتر و قاطع‌تر از ابزارهای غیرمتعارف استفاده می‌کرد، شاید هزینه‌های اقتصادی کمتری به اقتصاد تحمیل می‌شد؛ واقعیتی که ارزیابی‌های محتاطانه و انقباضی وارش را بیش از پیش زیر سؤال برد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ اکنون، با قرار گرفتن کوین وارش در آستانه ریاست فدرال رزرو، این پرسش اساسی دوباره مطرح شده است: آیا وارشِ امروز، همان سیاست‌گذار انقباضیِ دیروز است که صرفاً لحن خود را تغییر داده، یا واقعاً درک او از نقش بانک مرکزی دگرگون شده است؟ در این مقاله از UtoTimes دریافتیم که صورتجلسات فدرال رزرو، دست‌کم یک پاسخ روشن می‌دهند: پیش‌بینی‌های وارش در بحرانی‌ترین دوره اقتصادی قرن، بارها و بارها از مسیر واقعیت منحرف شد. همین سابقه است که باعث شده بازارها، بیش از هر چیز، نه به سخنان امروز او، بلکه به کارنامه دیروز او نگاه کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟

در یک نگاه کِوین وارش، منتقد سرسخت سیاست‌های فدرال رزرو، با انتخاب دونالد ترامپ در آستانه تصدی ریاست این نهاد قدرتمند قرار گرفته است. وارش سابقه‌ای طولانی در هشدار نسبت به تورم، انتقاد از سیاست‌های انبساطی و بازنگری در ترازنامه فدرال رزرو دارد. چالش اصلی او، ایجاد توازن میان انتظارات سیاسی کاخ سفید و جلب اعتماد همکارانی است که سال‌ها هدف انتقادهای تندش بوده‌اند. کوین وارش بیش از یک دهه است که خود را برای لحظه‌ای آماده می‌کند که اکنون فرا رسیده است. انتخاب او از سوی دونالد ترامپ به‌عنوان رئیس آینده فدرال رزرو، نقطه پایانی بر مسیری طولانی و پرتنش است؛ مسیری که از دل بحران مالی، اختلافات درون‌بانکی و سال‌ها انتقاد علنی از سیاست‌گذاران پولی آمریکا عبور کرده است. وارش نخستین‌بار در سال ۲۰۱۷ تصور می‌کرد که به ریاست فدرال رزرو خواهد رسید، اما ترامپ در آن مقطع تردید داشت. سن نسبتاً پایین او و سابقه نگرانی‌هایش درباره تورم، این تصور را ایجاد کرده بود که ممکن است حاضر نباشد نرخ‌های بهره را آن‌گونه که رئیس‌جمهور می‌خواهد پایین نگه دارد. در نهایت، ترامپ جروم پاول را برگزید. وارش اما عقب ننشست؛ او به‌تدریج به یکی از منتقدان جدی پاول بدل شد، روابط خود را با حلقه نزدیک به ترامپ تقویت کرد و از دستورکار اقتصادی رئیس‌جمهور دفاع نمود. اکنون، در ۵۵ سالگی، همان سمتی را به دست آورده که سال‌ها برایش موقعیت‌سازی کرده بود. در صورت تأیید سنا، وارش جانشین جروم پاول خواهد شد؛ رئیس فدرال رزروی که طی ماه‌های اخیر به‌دلیل امتناع از کاهش سریع‌تر نرخ‌های بهره، هدف حملات مکرر ترامپ قرار داشت. دوره ریاست پاول در اواسط ماه مه به پایان می‌رسد و انتقال قدرت، یکی از حساس‌ترین مقاطع سیاست پولی آمریکا در سال‌های اخیر را رقم خواهد زد. طبق بررسی‌های یوتوتایمز؛ وارش پیش‌تر پنج سال عضو هیئت‌مدیره فدرال رزرو بود و نقش فعالی در مدیریت بحران مالی ۲۰۰۹–۲۰۰۸ ایفا کرد. با این حال، او پس از خروج از بانک مرکزی، بخش عمده‌ای از فعالیت حرفه‌ای خود را صرف نقد ساختار، سیاست‌ها و عملکرد نهادی کرد که اکنون قرار است رهبری آن را بر عهده بگیرد. برخی از همکاران پیشین او معتقدند نباید لحن تند انتقادات وارش را با جزم‌اندیشی اشتباه گرفت. رندال کروزنر، عضو سابق هیئت‌مدیره فدرال رزرو، او را فردی عمل‌گرا توصیف می‌کند که بیش از هر چیز به شفاف‌سازی اهداف و یافتن مسیر اجرایی برای تحقق آن‌ها اهمیت می‌دهد، نه پایبندی کورکورانه به یک مکتب فکری خاص. این دیدگاه در شرایطی مطرح می‌شود که فدرال رزرو در پایان سال ۲۰۲۵ سه بار نرخ بهره را کاهش داد؛ تصمیمی که برخلاف دوره‌های پیشین، با اختلاف‌نظر جدی میان مقامات همراه بود. پاول این کاهش‌ها را با استناد به شکنندگی پنهان بازار کار پیش برد، در حالی که برخی دیگر معتقد بودند رشد قیمت دارایی‌ها و انتقال هزینه‌های ناشی از تعرفه‌ها به مصرف‌کنندگان، فضای لازم برای تسهیل پولی را از بین برده است. وارش در مواضع علنی خود، از ارائه نسخه مشخص درباره نحوه مدیریت این دوگانه‌ها پرهیز کرده و بیشتر به الگوهای تاریخی ارجاع داده است. او بارها به تجربه آلن گرینسپن در دهه ۱۹۹۰ اشاره کرده؛ دوره‌ای که فدرال رزرو با وجود رشد اقتصادی، افزایش نرخ بهره را به تعویق انداخت و تنها در مراحل پایانی شکل‌گیری حباب دات‌کام وارد فاز انقباضی شد. “ «هشدارهای وارش درباره تورم، سابقه‌ای طولانی دارد. او در سال ۲۰۲۱ به‌درستی هشدار داد که تداوم خرید گسترده اوراق خزانه و اوراق رهنی، می‌تواند بذر یک بحران تورمی بزرگ‌تر را بکارد؛ هشداری که بعدها با جهش تورم، رنگ واقعیت به خود گرفت.» محمد زمانی در مرکز برنامه‌های او برای فدرال رزرو، بازنگری اساسی در ترازنامه ۶.۶ تریلیون دلاری بانک مرکزی قرار دارد. وارش بارها تأکید کرده که اندازه این ترازنامه بیش از حد بزرگ شده و باید در قالب توافقی جدید با وزارت خزانه‌داری، نقش فدرال رزرو در بازارهای پولی محدودتر شود. او همچنین خواستار مقررات سخت‌گیرانه‌تر برای ارزهای دیجیتال خصوصی بوده؛ موضعی که طی سال‌های اخیر با مقاومت جدی بخشی از جمهوری‌خواهان مواجه شده است. با این حال، لحن انتقادی وارش برای برخی از همکاران آینده‌اش نگران‌کننده بوده است. شماری از مقامات سابق فدرال رزرو معتقدند او برای جلب اعتماد بدنه کارشناسی بانک مرکزی، مسیر دشواری در پیش دارد؛ به‌ویژه با توجه به اینکه در سال‌های گذشته، حملات ترامپ به فدرال رزرو را به‌طور صریح محکوم نکرد. کارشناسان UtoTimes معتقدند که این موضوع در تضاد با مواضعی است که وارش در دوران عضویت خود در فدرال رزرو اتخاذ می‌کرد. او در سال ۲۰۱۰، سخنرانی مفصلی با عنوان «ستایشی بر استقلال» ایراد کرد و هشدار داد که هرگونه تلاش برای اعمال نفوذ سیاسی بر سیاست پولی، باید با واکنشی قاطع مواجه شود. به باور او، تنها محبوبیتی که بانکداران مرکزی باید در پی آن باشند، جایگاهشان در کتاب‌های تاریخ است. در سال‌های اخیر اما، وارش استدلال کرده که فدرال رزرو با اشتباهات سیاستی خود، استقلالش را به سپری برای فرار از پاسخ‌گویی تبدیل کرده است. او در یکی از سخنرانی‌هایش تصریح کرد که بانکداران مرکزی نباید «شاهزادگان نازپرورده» باشند و استقلال، جایگزین مسئولیت‌پذیری نمی‌شود. اکنون، موفقیت وارش در این سمت به توانایی او در ایجاد تعادل میان دو جبهه وابسته است: رئیس‌جمهوری که انتظار دارد فدرال رزرو همسو با دستورکار او حرکت کند، و نهادی که تصمیم‌گیری در آن بر پایه اجماع میان ۱۹ سیاست‌گذار مستقل انجام می‌شود. ریاست فدرال رزرو قدرت زیادی به همراه دارد، اما نه قدرت یک‌نفره. وارش که در خانواده‌ای متوسط در ایالت نیویورک بزرگ شد، از همان دوران تحصیل در استنفورد، استعداد ویژه‌ای در شبکه‌سازی و نفوذ به حلقه‌های تصمیم‌ساز از خود نشان داد. این توانایی، او را در بحران مالی به یکی از چهره‌های کلیدی ارتباط میان فدرال رزرو، وال‌استریت و سیاست‌مداران تبدیل کرد؛ تا جایی که در راهروهای بانک مرکزی، جمله‌ای تکرار می‌شد: «اول با وارش چک کن.» از منظر فکری، وارش همواره بیش از رکود اقتصادی، نگران تورم بوده است؛ نگرانی‌ای که در مقاطعی نادرست از آب درآمد، اما بعدها در قالب جهش تورمی دهه ۲۰۲۰، بخشی از آن تأیید شد. او معتقد بود که سیاست‌های بیش‌ازحد انبساطی، به کنگره و دولت اجازه می‌دهد از تصمیمات سخت مالی فرار کنند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ وارش در نهایت در سال ۲۰۱۱ فدرال رزرو را ترک کرد و به دنیای آکادمیک، سرمایه‌گذاری و هیئت‌مدیره شرکت‌ها وارد شد. ازدواج او با جین لادر، از خانواده بانفوذ لادر، نیز پیوندهای سیاسی و اقتصادی‌اش را تقویت کرد. اکنون، منتقد دیرینه فدرال رزرو در آستانه رهبری همان نهادی قرار گرفته که سال‌ها آن را به چالش کشیده است؛ موقعیتی که نه‌تنها آزمونی برای وارش، بلکه آزمونی برای استقلال، انسجام و آینده سیاست پولی آمریکا خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکنش بازار به معرفی وارش؛ آینده نرخ بهره آمریکا چگونه رقم می‌خورد؟

در یک نگاه دونالد ترامپ کوین وارش را به عنوان نامزد ریاست فدرال رزرو معرفی کرد. معرفی رسمی وارش باید توسط سنای آمریکا تایید شود. بازارها پس از اعلام خبر واکنش‌های متفاوتی داشتند و برخی فروش سهام را آغاز کردند.  رئیس فدرال رزرو تنها یک رای دارد و باید سایر اعضا را نیز قانع کند. امروز ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ به طور رسمی کوین وارش را به عنوان نامزد ریاست هیئت‌مدیره فدرال رزرو معرفی کرد. ترامپ این خبر مهم را در شبکه اجتماعی Truth Social منتشر کرد و ضمن اشاره به سوابق درخشان وارش در حوزه اقتصاد و سیاست‌های پولی، او را یکی از بهترین روسای فدرال رزرو تاریخ خواند. وارش پیش از این جوان‌ترین عضو هیئت‌مدیره فدرال رزرو بوده و از سال ۲۰۰۶ تا ۲۰۱۱ در این سمت فعالیت کرده است. او همچنین نماینده فدرال رزرو در گروه ۲۰ (G-20) و رابط هیئت‌مدیره با اقتصادهای نوظهور و پیشرفته در آسیا بوده است. وارش علاوه بر تجربه در فدرال رزرو، سابقه همکاری با موسسات مالی بزرگ و فعالیت‌های پژوهشی گسترده در زمینه اقتصاد و مالی را دارد. او در حال حاضر به عنوان پژوهشگر برجسته در موسسه هوور و مدرس در دانشکده کسب‌وکار استنفورد فعالیت می‌کند و همچنین شریک استنلی دراکن میلر در دفتر خانواده دوکین است. با این حال، این انتصاب هنوز باید توسط سنا تایید شود و بازارها پس از اعلام این خبر واکنش‌های متفاوتی نشان دادند. برخی معامله‌گران به دلیل نگرانی از سیاست‌های احتمالی سختگیرانه‌تر، به فروش سهام پرداختند. به عقیده تیم تحلیل یوتوتایمز، باید توجه داشت که رئیس فدرال رزرو تنها یک رای در میان ۱۲ عضو هیئت‌مدیره دارد و برای تعیین مسیر نرخ بهره باید سایر اعضا را نیز متقاعد کند. بنابراین، روند تصمیم‌گیری درباره نرخ بهره و سیاست‌های پولی همچنان به داده‌های اقتصادی و تحولات بازار وابسته خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟

در یک نگاه قیمت نقره در پی موج گسترده شناسایی سود، طی دو روز بیش از ۲۰ درصد سقوط کرد و نشانه‌هایی از تضعیف روند صعودی نمایان شد. انتخاب رئیس جدید فدرال رزرو و احتمال بازگشت سیاست‌های انقباضی، فشار مضاعفی بر بازار فلزات گران‌بها وارد کرده است. گزارش اشتغال آمریکا (NFP) در هفته آینده می‌تواند مسیر کوتاه‌مدت نقره را تعیین کند؛ داده‌های قوی، ریسک افت بیشتر قیمت را افزایش می‌دهند. بازار فلزات گران‌بها طی روزهای اخیر با یکی از شدیدترین موج‌های فروش خود در ماه‌های گذشته مواجه شده است. قیمت نقره تنها در فاصله دو روز بیش از ۲۰ درصد کاهش یافته؛ حرکتی که عمدتاً تحت تأثیر شناسایی گسترده سود توسط معامله‌گران و خروج سرمایه‌های کوتاه‌مدت از بازار شکل گرفته است. این افت ناگهانی، پرسش‌های جدی درباره پایداری روند صعودی اخیر فلزات گران‌بها مطرح کرده است. این ریزش در شرایطی رخ داده که طی ماه‌های گذشته، نقره و طلا از یک مسیر صعودی پرقدرت برخوردار بودند. با این حال، نشانه‌ها حاکی از آن است که مومنتوم بازار به‌تدریج تضعیف شده و نقره، به دلیل عمق کمتر بازار و نقدشوندگی پایین‌تر نسبت به طلا، بیشترین فشار فروش را تجربه کرده است. هم‌زمانی افت قیمت نقره با کاهش هم‌زمان در سایر بازارهای مالی، شناسایی یک عامل مشخص را دشوار کرده است. هرچند گزارش‌هایی درباره افزایش حضور نظامی آمریکا در خاورمیانه منتشر شد، اما افت قیمت نفت نشان می‌دهد که ریسک‌های ژئوپلیتیک نقش تعیین‌کننده‌ای در این حرکت نداشته‌اند. در نتیجه، بخش قابل‌توجهی از این اصلاح، بیش از آنکه ریشه در تحولات بیرونی داشته باشد، بازتابی از رفتار درون‌زای بازار بوده است. با توجه به اعلام کوین وارش به عنوان رئیس بعدی فدرال رزرو توسط دونالد ترامپ و این حقیقت که وارش در دوره پیشین حضور خود در بانک مرکزی آمریکا، به رویکردی هاوکیش و حساسیت بالا نسبت به تورم شهرت داشت، کافی بود تا بازارها واکنشی متمایل به سیاست‌های سخت‌گیرانه‌تر پولی نشان دهند. اگرچه مواضع گذشته افراد الزاماً تضمینی برای آینده نیست، اما احتمال تقویت رویکرد انقباضی در سیاست پولی، انتظارات برای نرخ‌های بهره بالاتر را افزایش داده و فشار مضاعفی بر دارایی‌های بدون بازدهی مانند نقره وارد کرده است. در ماه‌های اخیر، روایت‌های حمایتی از بازار نقره عمدتاً مشابه طلا بوده است؛ از روند دلارزدایی و تنش‌های ژئوپلیتیک گرفته تا نگرانی‌های تورمی و تردید نسبت به ثبات نظام مالی جهانی. این عوامل، بدون وجود محرک‌های منفی جدی، زمینه‌ساز رشد پیوسته قیمت‌ها شدند. تحلیلگران یوتوتایمز معتقدند که در سطوح قیمتی اخیر، نشانه‌هایی از فاصله گرفتن بازار از منطق‌های بنیادی مشاهده می‌شد. بخش مهمی از رشد اخیر، بیش از آنکه مبتنی بر داده‌های اقتصادی باشد، به رفتارهای هیجانی و ترس از جاماندن سرمایه‌گذاران بازمی‌گشت. “ «در چنین شرایطی، اصلاح شدید قیمت، بیش از آنکه غیرمنتظره باشد، نتیجه طبیعی انباشت ریسک در بازار به شمار می‌رفت.» محمد زمانی از هفته گذشته، برخی تحلیل‌گران به‌تدریج نگاه محتاطانه‌تری نسبت به چشم‌انداز کوتاه‌مدت فلزات گران‌بها اتخاذ کرده‌اند. این دیدگاه بر این اساس شکل گرفته که بازار به نقطه‌ای حساس نزدیک شده و در صورت فراهم شدن شرایط مناسب، ماه فوریه می‌تواند نخستین ماه منفی قابل‌توجه برای این گروه از دارایی‌ها باشد. در این میان، گزارش اشتغال غیرکشاورزی آمریکا که هفته آینده منتشر می‌شود، به‌عنوان مهم‌ترین محرک بالقوه بازار مورد توجه قرار گرفته است. بهبود تدریجی داده‌های مطالبات بیکاری در هفته‌های اخیر، از افزایش فعالیت در بازار کار حکایت دارد. انتشار یک گزارش قدرتمند می‌تواند انتظارات برای نرخ‌های بهره بالاتر را تقویت کرده و فشار نزولی بیشتری بر قیمت نقره وارد کند. سایر داده‌های کلان اقتصادی نیز در صورت ثبت نتایج قوی، ممکن است به تضعیف بازار فلزات گران‌بها منجر شوند، اما تمرکز اصلی فعالان بازار همچنان بر گزارش اشتغال باقی خواهد ماند. در مقابل، در صورت نبود محرک‌های منفی و ضعف داده‌ها، احتمال بازگشت تدریجی تقاضا و ازسرگیری روند صعودی نیز منتفی نیست. در پایان هفته جاری، توجه معامله‌گران به دو رویداد مهم معطوف است: انتشار شاخص قیمت تولیدکننده آمریکا و اعلام رسمی گزینه پیشنهادی ترامپ برای ریاست فدرال رزرو. نتایج این دو رویداد می‌تواند مسیر کوتاه‌مدت نقره و سایر فلزات گران‌بها را تا حد زیادی مشخص کند. بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر نقره را می‌توان ترکیبی از شناسایی سود، کاهش هیجان بازار و افزایش حساسیت نسبت به سیاست‌های پولی دانست. با وجود فشارهای کوتاه‌مدت، مسیر میان‌مدت این فلز همچنان به تحولات اقتصاد کلان، سیاست‌های فدرال رزرو و رفتار سرمایه‌گذاران در مواجهه با ریسک‌های جهانی وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا اصلاح قیمت نقره از طلا شدیدتر است؟ تحلیل بازار فلزات گرانبها در ۳۰ ژانویه ۲۰۲۶

  در یک نگاه نقره به دلیل رشد سریع‌تر، در اصلاح قیمت‌ها بیشتر از طلا آسیب می‌بیند. نسبت طلا به نقره در سطحی است که احتمال بازگشت به میانگین وجود دارد.  اصلاحات ناگهانی معمولاً نقره را بیشتر تحت تأثیر قرار می‌دهد. نقره به دلیل رشد سریع‌تر و هیجانی‌تر نسبت به طلا، در برابر افت‌های ناگهانی آسیب‌پذیرتر است. نسبت قیمت طلا به نقره نشان می‌دهد که بازار ممکن است به تعادل بازگردد و اصلاحات بیشتری رخ دهد. با وجود چشم‌انداز مثبت بنیادی، انتظار نوسانات شدیدتر به خصوص در نقره می‌رود. در روزهای ۲۹ و۳۰ ژانویه ۲۰۲۶ شاهد نوسانات شدید در بازار فلزات گرانبها بودیم، به‌ویژه افت قابل توجه قیمت‌ها که نقره را بیشتر از طلا تحت فشار قرار داده است. دلیل ساده این است که هرچه رشد یک دارایی سریع‌تر و بیشتر باشد، اصلاح آن هم می‌تواند شدیدتر باشد. نقره در چند ماه گذشته رشد پرشیب و هیجان‌انگیزی داشته که خیلی بیشتر از طلا بوده، بنابراین انتظار می‌رود هر عقب‌نشینی یا اصلاحی، ضربه سنگین‌تری به نقره وارد کند. یکی از نکات مهم بر اساس نظریه بازگشت به میانگین، نسبت قیمت طلا به نقره است که پیش از ریزش اخیر حدود ۴۷ تا ۴۹ بوده و این عدد نسبتاً پایین‌تر از حد نرمال تاریخی (که بین ۶۰ تا ۸۰ تخمین زده می‌شود) است. این نشان می‌دهد که بازار در موقعیتی قرار دارد که احتمالاً باید اصلاحی در قیمت‌ها رخ دهد تا این نسبت به تعادل برسد. با اینکه طلا هم در ۶ ماه گذشته بیش از ۴۰ درصد رشد کرده و خودش یک روند قوی را تجربه کرده، اما نقره به دلیل رشد سریع‌تر و بیشترش، بیشتر در معرض اصلاحات شدید است. وقتی قیمت‌ها خیلی سریع و مستقیم بالا می‌روند، احتمال افت ناگهانی و شدید هم بیشتر می‌شود. به عقده‌ی تحلیگران یوتوتایمز، از نظر بنیادی، شرایط همچنان برای طلا و نقره در میان‌مدت مثبت است و انتظار می‌رود جذابیت خود را حفظ کنند. اما همیشه وقتی بازار به سمت یک جهت خاص خیلی متمایل شود، ریسک اصلاحات ناگهانی و شدید افزایش می‌یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناوشکن نیروی دریایی آمریکا به بندر ایلات اسرائیل رسید

در تاریخ ۳۰ ژانویه ۲۰۲۶، خبرگزاری اسرائیلی Ynet گزارش داد که یک ناوشکن نیروی دریایی آمریکا به بندر جنوبی ایلات در اسرائیل پهلو گرفته است. این حضور ناوشکن از پیش برنامه‌ریزی شده بود و بخشی از همکاری‌های نظامی میان ارتش‌های اسرائیل و ایالات متحده به شمار می‌رود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اقتصاد فرانسه در پایان سال 2025 عملکردی ملایم داشت

براساس جدیدترین داده‌های منتشرشده در تاریخ ۳۰ ژانونیه ۲۰۲۶ از سوی INSEE، اقتصاد فرانسه در سه‌ماهه چهارم سال 2025 با رشد جزئی 0.2 درصد نسبت به سه‌ماهه قبلی همراه بود، که همان میزان پیش‌بینی‌ها را تأیید می‌کند. این رقم در مقایسه با رشد 0.5 درصدی سه‌ماهه قبل کاهش یافته است. در مجموع، تولید ناخالص داخلی فرانسه در سال 2025 حدود 0.9 درصد رشد داشت، کمی کمتر از رشد 1.1 درصدی در سال 2024. در بررسی جزئیات سالانه، مصرف خانوارها رشد ملایمی برابر با 0.4 درصد را تجربه کرد و در سه‌ماهه آخر سال، این روند با جهشی 0.3 درصدی ادامه یافت. هزینه‌های دولت نیز در مجموع 1.7 درصد رشد داشت، در حالی که واردات در کنار صادرات، به ترتیب شاهد افزایش‌های 2.9 و 1.4 درصدی بودند. در تحلیل سهم هر بخش در رشد اقتصادی، تقاضای داخلی بدون احتساب تغییرات موجودی‌ها، 0.7 درصد از رشد GDP را تشکیل می‌دهد. تغییرات موجودی‌ها نیز همان مقدار، یعنی 0.7 درصد، سهم داشتند. در مقابل، تجارت خارجی، که شامل واردات و صادرات است، در مجموع مانع از رشد 0.5 درصدی اقتصاد شد. در مجموع، با بررسی این ارقام توسط تیم یوتو تایمز، اقتصاد فرانسه در مسیر تعادل است و روند رشد در حال حاضر نسبتا معتدل و پایداری دارد، هرچند نسبت به سال گذشته کمی کاهش یافته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایان روند صعودی ژانویه؛ طلا در فوریه چه مسیری دارد؟

در یک نگاه برداشت سود معامله‌گران در معاملات آمریکا باعث افت موقتی تا ۵۰۹۷ دلار. ورود خریداران فرصت‌طلب و جلوگیری از سقوط بیشتر، اما همچنان نوسان شدید. نکته قابل تأمل: کاهش قیمت طلا در ۵ سال از ۷ سال اخیر در ماه فوریه. تمایل قیمت طلا به کاهش در فوریه، در صورت افزایش در ژانویه. تا صبح ۳۰ ژانویه ۲۰۲۶، قیمت طلا با کاهش ۲.۸ درصدی به حدود ۵۲۱۹ دلار رسیده است. دیروز در معاملات آمریکا، معامله‌گران پس از رشد سریع قیمت، اقدام به برداشت سود کردند که باعث شد قیمت طلا تا ۵۰۹۷ دلار پایین بیاید. با این حال، خریداران فرصت‌طلب سریع وارد بازار شدند و از سقوط بیشتر جلوگیری کردند، ولی نوسانات شدید همچنان ادامه دارد. نکته مهم این است که خریداران در محدوده میانگین متحرک ۱۰۰ ساعته (خط قرمز) مقاومت کرده‌اند و همچنین سفارشات خرید در حوالی ۵۱۰۰ دلار به حمایت قیمت کمک کرده است. اما اگر قیمت طلا به طور قاطع زیر این میانگین متحرک و همچنین زیر سطح ۵۱۰۰ دلار و میانگین متحرک ۲۰۰ ساعته (خط آبی) برود، احتمال اصلاح قوی‌تر و کاهش بیشتر قیمت وجود دارد. این روند نوسانی به دلیل برداشت سودهای متوالی است که معمولا در دارایی‌هایی که رشد سریع و شارپی داشته‌اند، مثل طلا و نقره در این ماه دیده می‌شود. بنابراین باید مراقب این حرکت‌های آبشاری در بازار بود. پایان روند صعودی فصلی طلا در ماه ژانویه نزدیک است. بررسی داده‌های گذشته توسط «یوتو تایمز» نشان می‌دهد که به طور معمول، ماه فوریه برای طلا دوره‌ای نسبتاً مناسب تلقی می‌شود و در بیست سال گذشته، این فلز گرانبها به طور متوسط حدود ۱ درصد رشد را تجربه کرده است. با این حال، نکته قابل تأمل این است که در پنج سال از هفت سال اخیر، قیمت طلا در ماه فوریه کاهش یافته است. همچنین، معمولاً زمانی که قیمت طلا در ماه ژانویه افزایش می‌یابد، تمایل به کاهش در ماه فوریه بیشتر می‌شود. این اطلاعات می‌تواند در تصمیم‌گیری‌های سرمایه‌گذاری بسیار حائز اهمیت باشد. بنابراین، توصیه می‌شود سرمایه‌گذاران این روندهای فصلی را در برنامه‌ریزی‌های مالی خود مد نظر قرار دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تورم بالا، فشار جدید روی بانک مرکزی استرالیا برای افزایش نرخ بهره

در یک نگاه اکثریت اقتصاددانان انتظار افزایش ۲۵ صدم درصدی نرخ بهره استرالیا در فوریه را دارند. نرخ تورم پایه استرالیا به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است. بانک‌های بزرگ استرالیا افزایش نرخ را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی انتظار تثبیت نرخ دارند. پیش‌بینی می‌شود تورم استرالیا در ادامه سال به محدوده هدف بازگردد و احتمال افزایش‌های بیشتر محدود باشد. در تاریخ ۳۰ ژانویه ۲۰۲۶، اکثر اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه سیاست‌گذاری خود در ۳ فوریه نرخ بهره را ۰.۲۵ درصد افزایش داده و به ۳.۸۵ درصد برساند. این تصمیم پس از انتشار گزارش تورم سه‌ماهه چهارم سال گذشته اتخاذ شده که بالاتر از حد انتظار بود، به ویژه در شاخص تورم پایه که نشان‌دهنده فشارهای قیمتی واقعی در اقتصاد است. تا پیش از این، بیشتر پیش‌بینی‌ها بر تثبیت نرخ بهره در ۳.۶۰ درصد تمرکز داشت، اما داده‌های جدید تورمی باعث تغییر نگاه به سمت افزایش نرخ شد. تورم پایه سالانه به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است و این موضوع نگرانی‌هایی درباره گرمای بیش از حد اقتصاد ایجاد کرده است. با اینکه افزایش نرخ در فوریه تقریبا قطعی به نظر می‌رسد، اما این حرکت به معنای شروع یک چرخه سختگیرانه (هاوکیش) و طولانی نیست. بانک مرکزی استرالیا پس از این افزایش احتمالاً سیاست «صبر و مشاهده» را در پیش می‌گیرد و در صورت نیاز، آماده واکنش سریع است. بانک‌های بزرگ استرالیا مثل ANZ، Commonwealth Bank، NAB و Westpac همگی افزایش نرخ در فوریه را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی مثل گلدمن ساکس و دویچه بانک انتظار دارند نرخ‌ها ثابت بمانند. در مورد سقف نرخ بهره، اقتصاددانان نظرات متفاوتی دارند؛ برخی معتقدند نرخ می‌تواند تا ۴.۱۰ درصد افزایش یابد، برخی دیگر سقف را همان ۳.۸۵ درصد می‌دانند و عده‌ای هم انتظار دارند تا پایان سال ۲۰۲۶ نرخ به ۳.۶۰ درصد بازگردد. پیش‌بینی می‌شود تورم در ادامه سال به محدوده هدف بانک مرکزی بازگردد و همین موضوع احتمال افزایش‌های بیشتر را کاهش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر