TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بورس رکورد زد؛ شاخص کل از ۴ میلیون واحد عبور کرد | فرار سرمایه از ریال

شاخص کل بورس تهران با رشد قابل‌توجهی از ۴ میلیون واحد عبور کرد و یک رکورد جدید در بازار سرمایه ثبت شد. این جهش در حالی رخ می‌دهد که اقتصاد ایران با تورم مزمن، کاهش ارزش ریال و رشد شدید نقدینگی روبه‌روست؛ عواملی که نقش اصلی را در افزایش اسمی قیمت دارایی‌ها— از جمله سهام—ایفا می‌کنند. دلایل اصلی رشد شاخص کل ۱. تورم بالا و سقوط ارزش پول ملی مهم‌ترین عامل رشد اخیر بورس، تورم ساختاری و کاهش قدرت خرید ریال است. وقتی ارزش پول ملی به‌طور مداوم افت می‌کند، قیمت اسمی دارایی‌ها—از جمله سهام—به‌صورت طبیعی افزایش می‌یابد، حتی اگر سود واقعی شرکت‌ها تغییر چندانی نکرده باشد. ۲. رشد ارزش اسمی شرکت‌ها به‌دلیل افزایش قیمت کالاها و خدمات بخش بزرگی از شرکت‌های بورسی، کالا و خدماتی می‌فروشند که قیمتشان با تورم بالا می‌رود. این رشد اسمی درآمدها، خود را در صورت‌های مالی و ارزش بازار شرکت‌ها نشان می‌دهد و شاخص کل را بالا می‌کشد. ۳. افزایش نقدینگی و فشار پول سرگردان حجم نقدینگی در اقتصاد ایران هر ماه رکورد جدیدی ثبت می‌کند. بخشی از این نقدینگی—حتی اگر کوچک باشد—وقتی وارد بورس می‌شود، به‌دلیل عمق کم بازار، اثر قابل‌توجهی بر شاخص کل می‌گذارد. ۴. رشد قیمت جهانی کامودیتی‌ها و اثر آن بر صنایع بزرگ فلزات، پتروشیمی‌ها، معدنی‌ها و پالایشی‌ها از رشد قیمت‌های جهانی سود می‌برند. این عامل در کنار تورم داخلی، ارزش اسمی این شرکت‌ها را تقویت کرده است. ۵. نبود رفتار توده‌ای، اما وجود «ورود هدفمند» درست است که رفتار هیجانی سال ۹۹ تکرار نشده، اما ورود پول‌های بزرگ و نیمه‌حرفه‌ای به صنایع شاخص‌ساز دیده می‌شود؛ ورودی که بدون هیجان عمومی هم می‌تواند شاخص کل را جابه‌جا کند. جمع‌بندی رشد اخیر بورس ایران بیش از آنکه نشانه رونق اقتصادی باشد، بازتاب مستقیم تورم، رشد نقدینگی و کاهش ارزش ریال است. بورس در این شرایط بیشتر نقش سپر تورمی دارد تا مقصد سرمایه‌گذاری بلندمدت.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

افت ممتد اعتماد مصرف‌کننده در آمریکا؛ هشدار خاموش بازار کار در دل اقتصاد پررونق امریکا

اعتماد مصرف‌کنندگان آمریکایی برای پنجمین ماه متوالی کاهش یافت؛ روندی که بازتابی از نگرانی فزاینده خانوارها نسبت به چشم‌انداز بازار کار و شرایط کلی کسب‌وکار است و طولانی‌ترین دوره افت این شاخص از زمان بحران مالی ۲۰۰۸ تاکنون به شمار می‌رود. بر اساس داده‌های منتشرشده توسط کنفرانس بورد، شاخص اعتماد مصرف‌کننده در ماه دسامبر به ۸۹.۱ واحد کاهش یافت؛ رقمی که در مقایسه با سطح ۹۲.۹ واحدی ماه قبل، افتی معنادار را نشان می‌دهد. این افت پی‌درپی باعث شده شاخص اعتماد در محدوده‌ای نزدیک به پایین‌ترین سطوح دوران پس از همه‌گیری کرونا باقی بماند. جزئیات گزارش تصویر نگران‌کننده‌تری ارائه می‌دهد. شاخص «شرایط فعلی» که ارزیابی مصرف‌کنندگان از وضعیت کنونی اقتصاد و بازار کار را منعکس می‌کند، به ۱۱۶.۸ واحد سقوط کرد؛ پایین‌ترین سطح از فوریه ۲۰۲۱. در مقابل، شاخص انتظارات شش‌ماهه تغییر چندانی نداشت و نشان می‌دهد مصرف‌کنندگان اگرچه نسبت به شرایط فعلی بدبین‌تر شده‌اند، اما نگاه آن‌ها به آینده کاملاً تیره نیست. فشار قیمت‌ها و نگرانی از وضعیت اشتغال، در تمام سال جاری بر ذهنیت مصرف‌کنندگان سایه انداخته است. رشد اشتغال در ماه‌های اخیر کند شده، نرخ بیکاری روندی افزایشی به خود گرفته و تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد. همین ترکیب عوامل باعث شده اعتماد مصرف‌کننده نتواند از رکود خود خارج شود. اقتصاددانان انتظار دارند روند استخدام در سال آینده نیز چندان پرقدرت نباشد و نرخ بیکاری بهبود محسوسی را تجربه نکند؛ چشم‌اندازی که می‌تواند فشار بیشتری بر اعتماد خانوارها وارد کند. علاوه بر این، پیش‌بینی می‌شود رشد دستمزدها در سال ۲۰۲۶ بیشتر تعدیل شود؛ موضوعی که احتمالاً شکاف در الگوی مصرف میان گروه‌های درآمدی مختلف را عمیق‌تر خواهد کرد. داده‌ها نشان می‌دهد سهم مصرف‌کنندگانی که معتقدند «یافتن شغل دشوار شده» رو به افزایش است، در حالی که درصد افرادی که بازار کار را «مملو از فرصت» می‌دانند کاهش یافته است. فاصله میان این دو دیدگاه؛ شاخصی که از سوی اقتصاددانان به‌عنوان دماسنج بازار کار دنبال می‌شود، به پایین‌ترین سطح خود از اوایل سال ۲۰۲۱ رسیده است. این تحول، ارزیابی خانوارها از وضعیت مالی فعلی‌شان را نیز تحت تأثیر قرار داده؛ به‌طوری که برای نخستین‌بار در نزدیک به چهار سال گذشته، این ارزیابی به محدوده منفی وارد شده است. با این حال، نکته قابل‌توجه آن است که مصرف‌کنندگان در نگاه به آینده کمی خوش‌بین‌تر هستند؛ نشانه‌ای از آنکه بدبینی کنونی بیشتر به شرایط فعلی بازمی‌گردد تا انتظار یک بحران فراگیر. این تصویر در تضاد ظاهری با داده‌های دیگری قرار می‌گیرد که امروز منتشر شد و از رشد ۴.۳ درصدی اقتصاد آمریکا در سه‌ماهه سوم؛ سریع‌ترین شتاب رشد در دو سال اخیر، حکایت داشت. این هم‌زمانی، یک دوگانگی مهم را برجسته می‌کند: اقتصادی که در سطح کلان هنوز رشد قابل‌توجهی دارد، اما در سطح خانوارها با فرسایش اعتماد و نگرانی نسبت به آینده بازار کار مواجه است. در نهایت، افت ممتد اعتماد مصرف‌کننده را می‌توان به‌عنوان سیگنالی پیش‌نگر تلقی کرد؛ سیگنالی که نشان می‌دهد اگرچه داده‌های رشد هنوز مثبت‌اند، اما فشارهای تورمی، تضعیف تدریجی بازار کار و نااطمینانی درآمدی می‌توانند در ماه‌های آینده به چالشی جدی‌تر برای تقاضای داخلی و پایداری رشد اقتصادی آمریکا تبدیل شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اقتصاد قوی، تورم سرسخت؛ معمای جدید فدرال رزرو پس از گزارش GDP

انتشار داده نهایی رشد اقتصادی آمریکا در سه‌ماهه سوم، بار دیگر توجه بازارها را به شکاف فزاینده میان «قدرت رشد» و «چسبندگی تورم» جلب کرد. عدد ۴.۳ درصدی رشد تولید ناخالص داخلی؛ سریع‌ترین آهنگ رشد در حدود دو سال اخیر، در نگاه اول تصویری درخشان از اقتصاد ایالات متحده ترسیم می‌کند، اما لایه‌های زیرین این گزارش نشان می‌دهد مسیر سیاست پولی در سال پیش‌رو به‌مراتب پیچیده‌تر از آن چیزی است که صرفاً با اتکا به رشد GDP بتوان درباره آن قضاوت کرد. اقتصاد آمریکا نه‌تنها از افت معنادار مصون مانده، بلکه با تکیه بر مصرف خانوار و سرمایه‌گذاری‌های هدفمند، شتاب خود را حفظ کرده است. اما آنچه این گزارش را از منظر تحلیلی مهم می‌کند، ترکیب رشد و تورم است؛ ترکیبی که همچنان فدرال رزرو را در وضعیت پیچیده‌ای قرار داده که نه می‌تواند کاهش‌های بیشتر را در دستور کار قرار دهد و نه در انقباض بیشتر قرار گیرد. موتور واقعی رشد: مصرفی که هنوز خاموش نشده است مصرف‌کنندگان همچنان ستون فقرات رشد اقتصادی آمریکا هستند. رشد ۳.۵ درصدی هزینه‌کرد خانوار نشان می‌دهد که علی‌رغم تضعیف تدریجی بازار کار و فشار هزینه‌های زندگی، بخش بزرگی از مصرف؛ به‌ویژه در خدماتی مانند سلامت و سفر، تاب‌آوری بالایی دارد. این الگو برای سیاست‌گذاران پیام روشنی دارد: تقاضای داخلی هنوز آن‌قدر سرد نشده که بتوان با خیال راحت از کاهش سریع نرخ بهره سخن گفت. در مقابل، کاهش هزینه‌ها در بخش کالاهای بادوام مانند خودرو، نشانه‌ای از آغاز رفتار محتاطانه‌تر در برخی دهک‌های درآمدی است؛ شکافی که احتمالاً در سال ۲۰۲۶ عمیق‌تر خواهد شد و ریسک‌های رشد را به‌تدریج نمایان می‌کند. سرمایه‌گذاری؛ رشد «انتخابی» نه فراگیر سرمایه‌گذاری غیرمسکونی با رشد ۲.۸ درصدی، تصویر دوگانه‌ای ارائه می‌دهد. در حالی که سرمایه‌گذاری در دیتاسنترها و تجهیزات مرتبط با هوش مصنوعی به رکوردهای تازه‌ای رسیده، سایر بخش‌ها شتاب بسیار کمتری دارند. این تمرکز رشد بر AI، اگرچه به افزایش بهره‌وری کمک می‌کند، اما به‌معنای آن است که رشد اقتصادی آمریکا به‌طور فزاینده‌ای به چند پیشران محدود وابسته شده؛ موضوعی که در چرخه‌های بعدی می‌تواند نوسانات را تشدید کند. بخش مسکن همچنان حلقه ضعیف زنجیره است. افت ۵.۱ درصدی سرمایه‌گذاری مسکونی نشان می‌دهد نرخ‌های بهره بالا هنوز اثر کامل خود را بر این بخش نگذاشته‌اند و سیاست پولی همچنان کانال انتقال فعالی دارد. تورم؛ دلیل اصلی احتیاط فدرال رزرو نقطه حساس گزارش، بدون تردید بخش تورمی آن است. شاخص PCE هسته؛ معیار ترجیحی فدرال رزرو، در سه‌ماهه سوم با نرخ سالانه ۲.۹ درصد رشد کرده است؛ فاصله‌ای معنادار از هدف ۲ درصدی بانک مرکزی. این عدد به‌روشنی توضیح می‌دهد چرا مقامات پولی، علی‌رغم رشد قوی، تمایلی به تسریع روند کاهش نرخ بهره ندارند. تورم خدمات، که ارتباط نزدیکی با دستمزدها و تقاضای داخلی دارد، همچنان چسبنده باقی مانده و کاهش آن به‌مراتب دشوارتر از تورم کالاهاست. به بیان دیگر، حتی اگر رشد اقتصادی در سال آینده کمی تعدیل شود، تورم ممکن است با همان سرعت عقب‌نشینی نکند؛ سناریویی که کابوس سیاست‌گذاران پولی است. پیامد سیاستی؛ چرا فقط یک کاهش نرخ در ۲۰۲۶؟ آخرین پیش‌بینی‌های فدرال رزرو، که توسط جروم پاول نیز تأیید شده، تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را نشان می‌دهد. این احتیاط بیش از هر چیز ریشه در همین ترکیب رشد-تورم دارد: اقتصادی که بیش از حد داغ نیست، اما هنوز آن‌قدر هم سرد نشده که فشارهای قیمتی را مهار کند. برای بازارها، این یعنی نرخ‌های بهره بالا ممکن است طولانی‌تر از آنچه قبلاً تصور می‌شد باقی بمانند؛ عاملی که به‌ویژه برای دارایی‌های حساس به نرخ بهره؛ از سهام رشد‌محور گرفته تا مسکن، اهمیت کلیدی دارد. سخن پایانی رشد ۴.۳ درصدی اقتصاد آمریکا بدون تردید یک دستاورد قابل‌توجه است، اما این عدد به‌تنهایی چراغ سبز سیاست پولی محسوب نمی‌شود. آنچه اکنون مسیر بازارها را تعیین می‌کند، نه صرفاً قدرت رشد، بلکه پایداری تورم است. تا زمانی که شاخص‌های تورمی (به‌ویژه PCE هسته) با اطمینان به سمت هدف ۲ درصدی حرکت نکنند، فدرال رزرو دلیلی برای تغییر معنادار رویکرد محتاطانه خود نخواهد داشت. به بیان دقیق‌تر، اقتصاد آمریکا همچنان از شتاب رشد قابل‌توجهی برخوردار است، اما نشانه‌های مهار پایدار فشارهای تورمی هنوز به سطحی نرسیده که فدرال رزرو بتواند با اطمینان از تغییر جهت سیاست انقباضی سخن بگوید. همین ناهم‌خوانی میان قدرت رشد و چسبندگی تورم، یکی از عوامل کلیدی است که چشم‌انداز بازارها در سال ۲۰۲۶ را با عدم‌قطعیت بالا و نوسانات بالقوه همراه می‌سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

از گزارش روز سه‌شنبه درباره رشد اقتصادی چه انتظاری داشته باشیم

پیش‌بینی می‌شود اقتصاد ایالات متحده در سه ماهه سوم، پس از تعدیل تورم، با نرخ سالانه ۳.۲ درصد رشد کرده باشد که طبق استانداردهای تاریخی روندی پرشتاب محسوب می‌شود. مخارج سالم مصرف‌کنندگان همچنان محرک رشد اقتصاد بوده است، اما رکود در بازار کار می‌تواند رشد را در ماه‌های پیش رو تضعیف کند. داده‌های تولید ناخالص داخلی (GDP) در ابتدا برای ماه اکتبر انتظار می‌رفت اما به دلیل تعطیلی دولت به تاخیر افتاد. پیش‌بینی‌کنندگان معتقدند اقتصاد در سه ماهه سوم با سرعتی بالا رشد کرده است، هرچند گزارش به دلیل تعطیلی دولت به تاخیر افتاده و داده‌ها در حال قدیمی شدن هستند. طبق پیش‌بینی میانه اقتصاددانان در نظرسنجی «داو جونز نیوزوایر» و «وال استریت ژورنال»، انتظار می‌رود گزارش تولید ناخالص داخلی که مدت‌ها به تاخیر افتاده بود، نشان دهد اقتصاد در سه ماهه سوم با نرخ سالانه ۳.۲ درصد رشد کرده است. اگر این موضوع صحت داشته باشد، کاهشی نسبت به رشد ۳.۸ درصدی در سه ماهه دوم خواهد بود، اما بالاتر از میانگین ۲.۶ درصدی از سه ماهه سوم ۲۰۲۱ است. تعطیلی دولت در اکتبر و نوامبر انتشار این شاخص اقتصادی مهم را به تاخیر انداخت. قرار بود تخمین اولیه رشد GDP سه ماهه سوم در اکتبر منتشر شود، اما لغو شد زیرا کارکنان اداره تحلیل‌های اقتصادی (BEA) و سایر آژانس‌های آماری به مرخصی اجباری فرستاده شده بودند. ارقام مقدماتی که روز سه‌شنبه منتشر می‌شود، با در دسترس قرار گرفتن داده‌های تکمیلی، مجدداً بازبینی خواهد شد. این چه معنایی برای اقتصاد دارد رشد سریع اقتصادی عموماً به معنای افزایش سطح زندگی است، اگرچه داده‌ها اخیراً به دلیل تغییرات تجاری ناشی از تعرفه‌ها مخدوش شده‌اند. اخیراً به دلیل کمپین تعرفه‌ای دونالد ترامپ، تولید ناخالص داخلی (GDP) به اندازه معمول معیار دقیقی برای رشد اقتصادی نبوده است. واردات در محاسبه GDP اثر منفی (کاهنده) دارد و جهش واردات در سه ماهه اول - زمانی که شرکت‌ها قبل از اعمال مالیات‌های واردات برای خرید کالا عجله کردند - باعث شد GDP وارد محدوده منفی شود. این افت ظاهری (روی کاغذ) در سه ماهه دوم با کاهش واردات معکوس شد. در ورای همه این آشفتگی‌ها، اقتصاددانان معتقدند که اقتصاد در سه ماهه سوم به پشتوانه موتور اصلی رشد اقتصادی، یعنی مخارج مصرف‌کننده، به توسعه خود ادامه داده است. اقتصاددانان «ولز فارگو» نوشتند: «داده‌های موجود نشان می‌دهد که اقتصاد در سه ماهه سوم شتاب (مومنتم) قوی خود را حفظ کرده است. مصرف‌کنندگان در نیمه دوم سال با قدرت تمام بازگشتند.» آن بازگشت قدرتمندانه ممکن است زودگذر باشد. مشاغل در نیمه دوم سال کمیاب‌تر شده‌اند، زیرا نرخ بیکاری به بالاترین سطح خود از زمان همه‌گیری رسیده است؛ این امر برخی اقتصاددانان را بر آن داشته تا گمانه‌زنی کنند که کاهش مخارج مصرف‌کننده در پیش است که می‌تواند به کل خروجی اقتصاد آسیب برساند. رابرت فرای، پیش‌بینی‌کننده مستقل، در یادداشتی نوشت: «با توجه به افزایش نرخ بیکاری، دشوار است باور کنیم که این نوع رشد در مخارج بتواند حفظ شود.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدیرعامل بانک آمریکا رشد اقتصادی ۲.۴ درصدی را پیش‌بینی کرد

برایان موینیهان، مدیرعامل بانک آمریکا، اعلام کرد که این بانک، اقتصادی قدرتمند را برای سال ۲۰۲۶ پیش‌بینی می‌کند. وی با اشاره به بهبود چشم‌انداز اقتصادی اظهار داشت که انتظار می‌رود رشد اقتصادی در سال آینده به ۲.۴ درصد برسد؛ رقمی که نسبت به برآورد قبلی (حدود ۲ درصد) افزایش یافته است. موینیهان همچنین خاطرنشان کرد که پس از پشت سر گذاشتن یک دوره بازار کار فشرده، اکنون آمار بیکاری در حال عادی‌سازی است. وی در بخش دیگری از سخنان خود به نقش فناوری اشاره کرد و گفت که در بلندمدت، تمرکز هوش مصنوعی بر افزایش درآمد خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

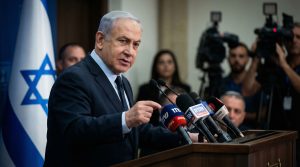
نتانیاهو هشدار داد که هرگونه اقدام ایران با پاسخ شدید مواجه می‌شود

بنیامین نتانیاهو، نخست‌وزیر اسرائیل، با اشاره به تحولات اخیر منطقه اعلام کرد که اسرائیل از رزمایش‌های اخیر ایران آگاه است. وی با بیان اینکه موضوع فعالیت‌های هسته‌ای ایران با دونالد ترامپ، رئیس‌جمهور آمریکا، مورد بحث و گفتگو قرار خواهد گرفت، هشدار داد که هرگونه اقدامی از سوی ایران با پاسخی شدید مواجه خواهد شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کازیمیر، عضو بانک مرکزی اروپا: سیاست پولی مشکلات ساختاری اروپا را حل نمی‌کند

کازیمیر، عضو شورای حکام بانک مرکزی اروپا، در یادداشتی تحلیلی اعلام کرد که چشم‌انداز رشد بلندمدت اقتصاد اروپا همچنان ضعیف و نگران‌کننده است. او تأکید کرد که با وجود قرار گرفتن بانک مرکزی در یک «وضعیت نسبتاً راحت»، سیاست‌گذاران نباید دچار رضایت‌مندی شوند و چابکی در تصمیم‌گیری اهمیت حیاتی دارد. کازیمیر گفت ریسک‌های اقتصادی اکنون «متوازن‌تر» شده‌اند و بانک مرکزی اروپا همچنان انعطاف‌پذیر است و در صورت نیاز آماده مداخله خواهد بود. او افزود که سیاست پولی به‌تنهایی قادر به حل مشکلات ساختاری اقتصاد اروپا نیست و اصلاحات عمیق در سطح اتحادیه اروپا و کشورهای عضو ضروری است. به گفته او، چشم‌انداز تورم در حال تثبیت است و اقتصاد منطقه یورو نیز نشانه‌هایی از مقاومت و تاب‌آوری نشان می‌دهد، اما ضعف رشد بلندمدت همچنان یک چالش کلیدی باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش ریسک ایران–اسرائیل | نفت با پریمیوم ژئوپلیتیک رشد کرد

قیمت نفت در معاملات آسیایی افزایش یافت؛ زیرا آمریکا یک نفتکش ونزوئلایی را توقیف کرده و هم‌زمان تنش‌ها میان ایران و اسرائیل دوباره بالا گرفته است. واشنگتن در حال پیگیری توقیف یک نفتکش دیگر نیز هست—اقدامی که نشان‌دهنده اجرای سخت‌گیرانه‌تر تحریم‌هاست و می‌تواند عرضه نفت ونزوئلا را مختل کند. از سوی دیگر، هشدار اسرائیل درباره احتمال سوءبرداشت از رزمایش‌های موشکی ایران، ریسک درگیری ناخواسته را افزایش داده و بازار انرژی را به سمت قیمت‌های بالاتر سوق داده است. معامله‌گران اکنون بیش از هر چیز نگران اختلال احتمالی در تنگه هرمز هستند؛ گلوگاهی که بخش بزرگی از نفت جهان از آن عبور می‌کند. در نتیجه، ریسک‌های سمت عرضه بر نگرانی‌های تقاضای جهانی غلبه کرده و از قیمت‌ها حمایت می‌کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

هشدار اسرائیل درباره رزمایش سپاه پاسداران | خطر سوءمحاسبه

به گزارش آکسیوس، مقام‌های اسرائیلی به آمریکا هشدار داده‌اند که رزمایش موشکی اخیر سپاه پاسداران ممکن است مقدمه‌ای برای حمله احتمالی باشد. این هشدار در حالی مطرح شده که سطح تحمل ریسک اسرائیل پس از حمله حماس در سال ۲۰۲۳ به‌شدت کاهش یافته است. نگرانی از تحرکات موشکی ایران اسرائیل می‌گوید تحرکات اخیر موشکی ایران و برخی اقدامات عملیاتی می‌تواند پوششی برای یک حمله غافلگیرانه باشد. با این حال، اطلاعات آمریکا نشانه‌ای از حمله قریب‌الوقوع نشان نمی‌دهد. تماس‌های فوری میان ارتش آمریکا و اسرائیل ژنرال ایال زمیر با فرمانده سنتکام تماس گرفته و خواستار هماهنگی دفاعی نزدیک‌تر شده است. کوپر نیز روز بعد در تل‌آویو با مقام‌های ارشد ارتش اسرائیل دیدار کرده است. خطر اصلی: سوءمحاسبه منابع می‌گویند بزرگ‌ترین تهدید، آغاز جنگی ناخواسته میان ایران و اسرائیل بر اثر سوءبرداشت دو طرف از نیت یکدیگر است. دیدار نتانیاهو و ترامپ نتانیاهو قرار است ۲۹ دسامبر با ترامپ دیدار کند و درباره بازسازی توان موشکی ایران و احتمال اقدام نظامی در سال ۲۰۲۶ گفت‌وگو کند. بازسازی توان موشکی ایران اطلاعات اسرائیل نشان می‌دهد ایران پس از جنگ ۱۲ روزه، روند بازسازی توان موشکی را آغاز کرده اما هنوز به سطح قبل از جنگ نرسیده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

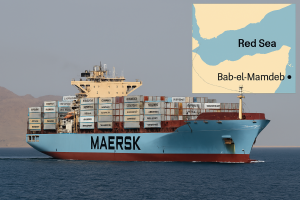
شرکت مرسک پس از دو سال به باب‌المندب بازگشت

شرکت حمل‌ونقل مرسک اعلام کرد که امروز یکی از کشتی‌های این شرکت از تنگه باب‌المندب عبور کرده و وارد دریای سرخ شده است. این نخستین عبور یک کشتی مرسک از این مسیر طی تقریباً دو سال گذشته محسوب می‌شود. در حال حاضر، هیچ برنامه‌ دیگری برای تردد کشتی‌های مرسک در دریای سرخ اعلام نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کمبود تراشه هوندا را به توقف تولید وادار کرد

هوندا قصد دارد در هفته‌های آینده تولید خودرو را در بخش‌هایی از ژاپن و چین متوقف کند؛ اقدامی که شکنندگی زنجیره تأمین جهانی خودرو را دوباره برجسته می‌کند و پرسش‌هایی تازه درباره وضعیت تقاضا در بازارهای کلیدی ایجاد می‌کند. این خودروساز ژاپنی اعلام کرد تولید در کارخانه‌های داخلی در تاریخ ۵ و ۶ ژانویه متوقف می‌شود و همچنین تولید در هر سه کارخانه مشترک «گوانگ‌چی–هوندا» در چین از ۲۹ دسامبر تا ۲ ژانویه تعلیق خواهد شد. هوندا دلیل اصلی این توقف‌ها را کمبود مداوم نیمه‌رساناها عنوان کرده است؛ نشانه‌ای از اینکه اختلالات زنجیره تأمین تراشه همچنان بر برنامه‌های تولید اثر می‌گذارد. این تصمیم در حالی اتخاذ شده که هوندا پیش‌تر اعلام کرده بود تولید از اواخر نوامبر به حالت عادی بازمی‌گردد. اما تعلیق جدید نشان می‌دهد محدودیت‌های عرضه هنوز حل نشده و روند بازگشت به ظرفیت کامل را پیچیده کرده است. در عین حال، این توقف‌ها ممکن است توجه‌ها را به وضعیت تقاضا نیز جلب کند. تقاضای خودرو در بخش‌هایی از آسیا به دلیل هزینه‌های بالاتر وام، احتیاط مصرف‌کنندگان و ضعف رشد اقتصادی کاهش یافته است. در چنین شرایطی، توقف موقت تولید می‌تواند به مدیریت موجودی‌ها و هماهنگی بهتر تولید با فروش کمک کند. هرچند هوندا مستقیماً به ضعف تقاضا اشاره نکرده، اما هم‌پوشانی مشکلات عرضه و شرایط سخت‌تر تقاضا نشان می‌دهد این توقف‌ها ممکن است بخشی از یک بازتنظیم گسترده‌تر باشد. این خبر بر احساسات بازار اثر گذاشت و سهام هوندا در معاملات توکیو حدود ۱.۵٪ افت کرد. این واکنش نشان‌دهنده نگرانی از آن است که محدودیت‌های عرضه و تقاضای ضعیف می‌تواند سودآوری صنعت خودرو را در سال ۲۰۲۶ تحت فشار نگه دارد. چین همچنان یکی از بازارهای کلیدی هوندا از نظر فروش و تولید است و توقف کارخانه‌های مشترک در این کشور اهمیت ویژه‌ای دارد. این رویداد بار دیگر نشان می‌دهد خودروسازان جهانی همچنان در معرض ریسک‌های عرضه و تقاضا قرار دارند، حتی با وجود تلاش برای تمرکز بر مدل‌های پربازده و تنظیم ترکیب تولید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

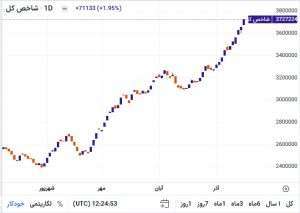
افزایش انتظارات تورمی بازار سهام ایران را تقویت کرد

در معاملات امروز بازار سرمایه، شاخص کل با جهش ۷۱٬۱۳۳ واحدی به سطح ۳٬۷۲۷٬۲۲۴ واحد رسید و رشد ۱.۹۵ درصدی را ثبت کرد. این حرکت صعودی در ادامه روندی است که طی هفته‌های اخیر شکل گرفته و نشان‌دهنده افزایش تقاضا در بازار سهام است. تورم؛ محرک اصلی رشد بازار یکی از مهم‌ترین عوامل رشد اخیر شاخص کل، افزایش انتظارات تورمی در اقتصاد ایران است. با توجه به: رشد قیمت ارز در بازار آزاد افزایش قیمت کالاهای مصرفی سرمایه‌گذاران به‌دنبال حفظ ارزش دارایی‌های خود هستند و بازار سهام را به‌عنوان یکی از گزینه‌های پوشش تورم انتخاب کرده‌اند. در چنین شرایطی، ورود نقدینگی به بازار سرمایه افزایش یافته و باعث رشد قیمت سهام در صنایع بزرگ و شاخص‌ساز شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کاهش پیش‌بینی رشد، دلار نیوزیلند را تحت فشار می‌گذارد

چشم‌انداز رشد کوتاه‌مدت نیوزیلند در تازه‌ترین گزارش «پیش‌بینی‌های اجماعی NZIER» کاهش یافته است؛ موضوعی که مسیر نزولی‌تری را برای دلار نیوزیلند (NZD) تقویت می‌کند؛ زیرا حمایت بازدهی در حال کاهش است. طبق این گزارش، رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ اکنون تنها ۰.۹٪ پیش‌بینی می‌شود؛ رقمی که بازتاب‌دهنده شروع ضعیف‌تر پس از انقباض سه‌ماهه ژوئن و ادامه سیگنال‌های تقاضای کم‌رمق در نظرسنجی‌های کسب‌وکار است. اگرچه انتظار می‌رود رشد از سال ۲۰۲۷ به بعد بهبود یابد، شاخص وزنی تجاری NZD (TWI) در کل دوره پیش‌بینی پایین‌تر بازبینی شده است؛ زیرا کاهش تهاجمی نرخ بهره (OCR) و ضعف مومنتوم اقتصادی بر ارز فشار وارد می‌کند. نکات کلیدی گزارش: رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ به ۰.۹٪ کاهش یافت. شروع ضعیف پس از انقباض سه‌ماهه ژوئن. بهبود رشد از ۲۰۲۶ به بعد با اثرگذاری کاهش نرخ بهره. بازبینی نزولی NZD TWI در کل دوره پیش‌بینی (بین ۶۷.۹ تا ۷۰.۵) جذابیت بازدهی NZD به دلیل چرخه کاهش OCR تضعیف شده است. نکات جالب گزارش بیش از ۷۰٪ وام‌های مسکن در نیوزیلند طی ۱۲ ماه آینده بازقیمت‌گذاری می‌شوند؛ به این معنا که بسیاری از خانوارها وارد دوره‌ای با اقساط کمتر خواهند شد. این موضوع می‌تواند بهبود هزینه‌کرد خانوارها را تقویت کند. انتظار می‌رود ظرفیت مازاد در اقتصاد نیوزیلند باعث کاهش بیشتر فشارهای تورمی داخلی شود و تورم را طی سال آینده به نقطه میانی هدف ۲٪ بانک مرکزی نیوزیلند برساند. در مجموع، این کاهش پیش‌بینی‌ها روایت نزولی برای NZD در کوتاه‌مدت را تقویت می‌کند؛ زیرا کاهش بازدهی و رشد ضعیف احتمالاً ارز را تحت فشار نگه می‌دارد، حتی اگر بنیادهای میان‌مدت در حال بهبود باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ایران یک نفتکش خارجی حامل ۶ میلیون لیتر سوخت قاچاق را در دریای عمان توقیف کرد

رسانه‌های دولتی گزارش دادند که ایران یک نفتکش خارجی را که حامل ۶ میلیون لیتر گازوئیل قاچاق بود، در دریای عمان توقیف کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا نفتکش‌های مظنون به حمل نفت تحریم‌شده ایران و ونزوئلا را هدف قرار می‌دهد

منابع رویترز خبر دادند که ایالات متحده در حال آماده‌سازی طرحی برای توقیف کشتی‌های بیشتری است که محموله‌های نفت ونزوئلا را حمل می‌کنند. بر اساس این گزارش، اقدام جدید آمریکا نفتکش‌هایی را هدف قرار خواهد داد که ممکن است نفت خام تحریم‌شده دیگری (مانند نفت ایران) را نیز جابه‌جا کرده باشند. این اقدامات توقیفی توسط ایالات متحده تاکنون منجر به تعلیق حداقل سه محموله با مجموع حجم ۶ میلیون بشکه از نفت خام «مری» (Merey) ونزوئلا شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

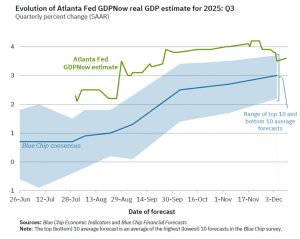
برآورد GDPNow آتلانتا برای سه‌ماهه سوم به ۳.۶٪ افزایش یافت

بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سه‌ماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیش‌بینی ۳.۵ درصدی قبلی است و بار دیگر نشان می‌دهد اقتصاد آمریکا برخلاف انتظارها، نشانه‌ای از کندی جدی بروز نمی‌دهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. داده‌های جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان می‌دهد که اگرچه سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت کمی کاهش یافته‌اند، اما جهش قابل‌توجه در خالص صادرات توانسته اثر منفی این بخش‌ها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان می‌دهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایه‌گذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخش‌های داخلی اندکی عقب‌نشینی کرده‌اند، تراز تجاری آمریکا بار دیگر نقش «ضربه‌گیر» را برای اقتصاد ایفا کرده است. به‌روزرسانی GDPNow کاملاً همسو با برآورد تازه فدرال‌رزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را به‌طور قابل‌توجهی افزایش داده‌اند: رقم جدید ۲.۳ درصد است، در حالی‌که در سپتامبر تنها ۱.۸ درصد پیش‌بینی می‌شد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سه‌ماهه کم‌سابقه است و نشان می‌دهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمی‌داند. این چرخش ذهنی سیاست‌گذاران به معنای آن است که فدرال‌رزرو اکنون معتقد است اقتصاد آمریکا می‌تواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهره‌وری نیروی کار می‌تواند دلیل اصلی تاب‌آوری رشد اقتصادی باشد. افزایش بهره‌وری به معنای آن است که تولید در هر ساعت کار بالا می‌رود و در نتیجه اقتصاد می‌تواند سریع‌تر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت می‌کند؛ وضعیتی که در آن آمریکا از رکود اجتناب می‌کند و مسیر رشد پایدار را ادامه می‌دهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی می‌تواند مسیر انتظارات بازار را مشخص‌تر کند: به‌روزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سه‌ماهه چهارم ۲۰۲۵: سه‌شنبه ۲۳ دسامبر این داده‌ها تعیین می‌کنند که آیا شتاب کنونی رشد می‌تواند به سال ۲۰۲۶ منتقل شود یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ قصد دارد یک ژنرال آمریکایی را فرمانده غزه کند

به گزارش آکسیوس، دولت ترامپ قصد دارد یک ژنرال دو ستاره آمریکایی را برای فرماندهی نیروی بین‌المللی تثبیت (ISF) در غزه منصوب کند. این تصمیم بنا بر گفته دو مقام آمریکایی و دو مقام اسرائیلی اتخاذ شده است. این انتصاب مسئولیت ایالات متحده در زمینه تأمین امنیت و بازسازی غزه را افزایش خواهد داد؛ پروژه‌ای که به بزرگ‌ترین طرح سیاسی-نظامی-غیرنظامی آمریکا در خاورمیانه طی بیش از دو دهه تبدیل شده است. ایالات متحده یک ستاد مشترک نظامی-غیرنظامی در اسرائیل ایجاد کرده تا آتش‌بس را رصد و کمک‌های بشردوستانه را هماهنگ کند. همچنین آمریکا رهبری برنامه بازسازی غزه را بر عهده دارد. ترامپ قرار است ریاست شورای صلح غزه را بر عهده گیرد و مشاوران ارشد او عضو هیئت اجرایی بین‌المللی باشند. مقامات کاخ سفید تأکید کرده‌اند که هیچ نیروی نظامی آمریکا در غزه مستقر نخواهد شد. آتش‌بس در غزه تاکنون بزرگ‌ترین دستاورد سیاست خارجی ترامپ در دوره دوم ریاست‌جمهوری او بوده، اما این توافق شکننده است و دولت آمریکا قصد دارد به سرعت وارد فاز دوم شود تا از بازگشت به جنگ جلوگیری کند. فاز دوم شامل عقب‌نشینی بیشتر ارتش اسرائیل، استقرار ISF در غزه و تشکیل ساختار حکمرانی جدید به رهبری شورای صلح خواهد بود. شورای امنیت سازمان ملل نیز ISF و شورای صلح را تأیید کرده است. ایالات متحده همچنین پیشنهاد داده است که نیکولای ملادینوف، فرستاده پیشین سازمان ملل در امور خاورمیانه، نماینده شورای صلح در غزه باشد و با دولت تکنوکرات فلسطینی همکاری کند. آمریکا کشورهای غربی را درباره طرح شورای صلح و ISF در جریان گذاشته و از آنها برای پیوستن دعوت کرده است. تاکنون آلمان و ایتالیا دعوت شده‌اند. کشورهایی مانند اندونزی، آذربایجان، ترکیه و مصر نیز پیش‌تر تمایل خود را برای اعزام نیرو اعلام کرده بودند، هرچند هنوز مشخص نیست این تصمیم پابرجاست یا خیر. مهم‌ترین نقطه اختلاف این است که بسیاری از کشورها می‌خواهند بدانند آیا حماس به‌طور داوطلبانه خلع سلاح خواهد شد و قوانین درگیری برای نیروی جدید چگونه خواهد بود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نفتکش‌های تحریم‌شده با ریسک جدید مواجه شدند

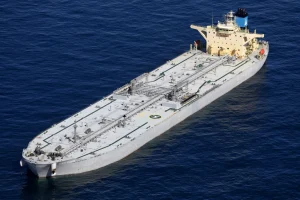
بیش از ۳۰ نفتکش تحت تحریم آمریکا که در ونزوئلا فعالیت می‌کنند، پس از توقیف یک ابرنفتکش حامل نفت خام ونزوئلا توسط گارد ساحلی آمریکا، در معرض خطر اقدامات تنبیهی واشنگتن قرار گرفته‌اند. این توقیف که روز چهارشنبه توسط رئیس‌جمهور دونالد ترامپ اعلام شد، نخستین اقدام علیه محموله نفتی ونزوئلا از زمان اعمال تحریم‌های آمریکا در سال ۲۰۱۹ و اولین اقدام شناخته‌شده دولت ترامپ علیه نفتکش‌های مرتبط با ونزوئلا پس از دستور او برای افزایش گسترده حضور نظامی در منطقه است. این اقدام آمریکا که فشارها بر دولت نیکلاس مادورو، رئیس‌جمهور ونزوئلا را افزایش داده، بسیاری از مالکان کشتی‌ها، اپراتورها و شرکت‌های کشتیرانی را نگران کرده است؛ به‌طوری‌که برخی در حال بازنگری در برنامه‌های خود برای خروج از آب‌های ونزوئلا در روزهای آینده هستند. کارشناسان می‌گویند هدف قرار دادن محموله‌های نفتی ونزوئلا می‌تواند باعث تاخیرهای کوتاه‌مدت در صادرات شود و برخی مالکان کشتی را از ادامه فعالیت منصرف کند. پیش‌تر واشنگتن صادرات نفت ونزوئلا را که عمدتاً توسط نفتکش‌های واسطه انجام می‌شد، مختل نکرده بود. بیش از ۸۰ نفتکش در انتظار ونزوئلا آمریکا را به «سرقت آشکار» متهم کرد و این توقیف را «اقدام دزدی دریایی بین‌المللی» خواند. ابرنفتکش توقیف‌شده که توسط یک گروه مدیریت ریسک به نام Skipper شناسایی شد، بخشی از «ناوگان سایه» است؛ کشتی‌هایی که نفت تحریم‌شده را به مقاصد اصلی منتقل می‌کنند و معمولاً سیگنال‌های خود را خاموش یا موقعیتشان را پنهان می‌کنند. استفاده از این نفتکش‌ها پس از تحریم‌های آمریکا علیه ونزوئلا افزایش یافته است. بر اساس داده‌های TankerTrackers.com، روز چهارشنبه بیش از ۸۰ نفتکش بارگیری‌شده یا در انتظار بارگیری در آب‌های ونزوئلا یا نزدیک سواحل آن بودند که بیش از ۳۰ فروند از آن‌ها تحت تحریم آمریکا قرار داشتند. طبق تحلیل Lloyd’s List Intelligence، ناوگان سایه جهانی شامل ۱۴۲۳ نفتکش است که ۹۲۱ فروند آن‌ها تحت تحریم‌های آمریکا، بریتانیا یا اروپا قرار دارند. این کشتی‌ها معمولاً قدیمی هستند، مالکیت نامشخص دارند و بدون بیمه معتبر بین‌المللی فعالیت می‌کنند. این نفتکش‌ها عمدتاً نفت تحریم‌شده روسیه، ایران و ونزوئلا را به مقاصد آسیایی منتقل می‌کنند. در مورد ونزوئلا، آن‌ها در بنادر شرکت دولتی PDVSA با نام‌های جعلی بارگیری می‌کنند و موقعیت خود را تا مدت‌ها پس از حرکت پنهان می‌سازند. برآوردها نشان می‌دهد حدود ۱۵٪ از ناوگان جهانی نفتکش‌های بسیار بزرگ (VLCC) که ظرفیت حمل ۲ میلیون بشکه در هر سفر دارند، تحت تحریم قرار گرفته‌اند. آمریکا تقریباً تمام ناوگان PDVSA و چند نفتکش حامل نفت به کوبا را به فهرست تحریم‌ها اضافه کرده است. روسیه و چین نیز سال‌هاست از استراتژی مشابهی برای دور زدن تحریم‌ها استفاده می‌کنند. با وجود این فشارها، صادرات نفت ونزوئلا در نوامبر به بیش از ۹۰۰ هزار بشکه در روز رسید و واردات نفتا برای رقیق‌سازی نفت فوق‌سنگین آن، عمدتاً از روسیه، دو برابر شد و به ۱۶۷ هزار بشکه در روز رسید. ونزوئلا و ایران نیز در گذشته برای استفاده از ناوگان نفتکش‌های خود همکاری داشته‌اند. شرکت Chevron، شریک کلیدی PDVSA و مسئول حمل نفت خام ونزوئلا به آمریکا، روز چهارشنبه اعلام کرد فعالیت‌هایش به‌طور عادی ادامه دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

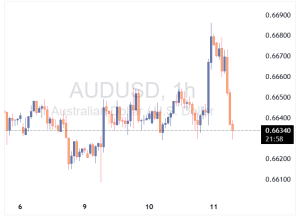
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول، پیش‌بینی رشد چین در ۲۰۲۶ را به ۴.۵٪ افزایش داد

صندوق بین‌المللی پول (IMF) پیش‌بینی رشد اقتصادی چین در سال ۲۰۲۶ را از ۴.۲٪ به ۴.۵٪ افزایش داد. همچنین پیش‌بینی رشد سال ۲۰۲۵ از ۴.۸٪ به ۵.۰٪ ارتقا یافت. صندوق اعلام کرد که تورم پایین چین نسبت به شرکای تجاری باعث کاهش نرخ واقعی ارز شده است. اولویت اصلی سیاست‌گذاری چین باید گذار به مدل رشد مبتنی بر مصرف باشد. این کشور باید با فوریت بیشتری از وابستگی بیش از حد به صادرات و سرمایه‌گذاری فاصله بگیرد. این ارتقا به دلیل تحریکات کلان اقتصادی و تعرفه‌های کمتر از حد انتظار بر کالاهای چینی صورت گرفته است. IMF توصیه کرد که ترازنامه دولت، بخش املاک و بخش مالی پاکسازی شود و سیاست‌های کلان اقتصادی گسترده‌تر و فوری‌تر برای کاهش سطح بالای پس‌انداز خانوارها اجرا گردد. با این حال، صندوق هشدار داد که عدم‌توازن‌های اقتصادی چین همچنان قابل‌توجه است و بر ضرورت حرکت به سمت مدل رشد مبتنی بر مصرف تأکید کرد. مدیرعامل صندوق بین‌المللی پول (IMF) اعلام کرد چین حدود ۳۰٪ از رشد اقتصاد جهانی را تأمین می‌کند. او تأکید کرد که مقام‌های چینی با چالش‌های جدی و فوری روبه‌رو هستند و باید با فوریت و قدرت بیشتری اقدام کنند. صندوق افزود که تقاضای داخلی چین همچنان ضعیف است؛ زیرا بخش املاک در وضعیت شکننده قرار دارد. همچنین هشدار داد که چین به‌قدری بزرگ است که دیگر نمی‌تواند تنها از طریق صادرات رشد اقتصادی ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر