TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازار جهانی مس چندقطبی می‌شود

رشد تقاضای جهانی مس برای سال‌های آینده دیگر تحت سلطه چین نخواهد بود؛ بلکه ایالات متحده و هند به محرک‌های اصلی این بازار تبدیل خواهند شد. طبق گزارش رویترز، با کاهش سرعت توسعه زیرساختی و صنعتی چین، سهم این کشور از مصرف جهانی مس از ۵۷٪ به حدود ۵۲٪ تا سال ۲۰۳۱ کاهش خواهد یافت. در مقابل، ایالات متحده و هند نیاز گسترده‌ای به مس برای نوسازی زیرساخت‌ها دارند: ایالات متحده: تقاضای مس آمریکا تا سال ۲۰۳۱ حدود ۵۰٪ افزایش خواهد یافت؛ عمدتاً به دلیل نوسازی شبکه برق فرسوده و ساخت مراکز داده مبتنی بر هوش مصنوعی. هند: تقاضای هند بیش از ۳۰٪ رشد خواهد کرد؛ تحت تأثیر توسعه شبکه انتقال برق برای دستیابی به هدف ملی ۵۰۰ گیگاوات ظرفیت انرژی غیر فسیلی. این تغییرات با عوامل ژئوپلیتیکی نیز تسریع شده‌اند؛ از جمله اعمال تعرفه ۵۰٪ بر محصولات مسی چین توسط آمریکا که تولید داخلی را تقویت کرده و بازار صادراتی چین را محدود می‌کند. در نتیجه، بازار جهانی مس از ساختار متمرکز به سمت یک بازار چندقطبی و پراکنده حرکت می‌کند که تولیدکنندگان و سرمایه‌گذاران باید خود را با آن تطبیق دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا با افت ۱۰۰ دلاری تحت فشار فروش سنگین قرار گرفت

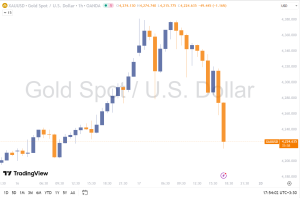
بازار طلا پس از آغاز معاملات سهام آمریکا با فشار فروش شدیدی مواجه شده و قیمت‌ها بیش از ۱۰۰ دلار کاهش یافته است. این افت قیمت پس از شکست کف روز گذشته در ۴,۲۷۸ دلار تسریع شد. با این حال، هیچ عامل خاصی برای این کاهش قیمت مشخص نشده است، اما به نظر می‌رسد طلا از منظر تکنیکال به‌شدت در اشباع خرید قرار داشته و برخی از سرمایه‌گذاران ممکن است به دنبال برداشت سود پیش از تعطیلات آخر هفته باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیتر شیف، منتقد بیت‌کوین: احتمال رسیدن طلا به یک میلیون دلار بیشتر از بیت‌کوین است

پیتر شیف، منتقد سرسخت بیت‌کوین، اظهار داشته است که «احتمال اینکه قیمت طلا به یک میلیون دلار برسد بیشتر از بیت‌کوین است». این اظهارنظر در ادامه مواضع ضد رمزارزی او مطرح شده که همواره طلا را دارایی امن‌تری نسبت به ارزهای دیجیتال می‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار طلا نوسان شدید را تجربه کرد

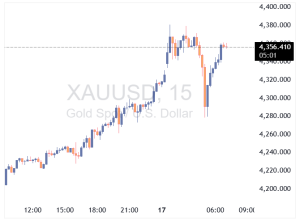
قیمت طلا پس از رسیدن به رکورد بالای ۴۳۸۱ دلار، با افت شدید به زیر ۴۲۷۹ دلار سقوط کرد. این نوسان شدید در سشن معاملاتی آسیا رخ داد و تحلیل‌گران هنوز دلیل مشخصی برای این افت ارائه نکرده‌اند. با توجه به شرایط بازار، احتمال ادامه نوسانات وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا همچنان به صعود خود ادامه می‌دهد و رکورد جدیدی ثبت می‌کند

قیمت طلا امروز به بالاترین حد خود در تاریخ رسیده و رکورد جدیدی در سطح ۴۲۹۱.۹۹ دلار ثبت کرده است. در حال حاضر، قیمت طلا با رشد ۶۲.۸۲ درصدی نسبت به ابتدای سال به ۴۲۷۶.۶۸ دلار رسیده است. بررسی نمودار ساعتی نشان می‌دهد که یک خط روند مقاومتی در نزدیکی ۴۳۴۰ دلار قرار دارد که همچنان در حال حرکت به سمت بالا است. در سمت دیگر، خط روند حمایتی در حدود ۴۲۳۱ دلار قرار دارد که به سمت بالا حرکت می‌کند. این سطوح اکنون به عنوان حمایت و مقاومت در کوتاه‌مدت برای طلا در نظر گرفته می‌شوند. حرکت صعودی طلا تحت تأثیر کاهش بازدهی‌های اوراق قرضه ایالات متحده قرار گرفته است. بازدهی اوراق ۱۰ ساله اکنون به زیر سطح ۴.۰ درصد (۳.۹۹٪) رسیده و با کاهش ۵.۵ واحد پایه همراه است. این نرخ به پایین‌ترین سطح خود از ۴ آوریل رسیده است. همچنین، بازدهی اوراق ۲ ساله به ۳.۴۳۰ درصد کاهش یافته که پایین‌ترین سطح از سپتامبر ۲۰۲۲ است. در همین حال، بازارهای سهام ایالات متحده در حال کاهش هستند، به طوری که میانگین صنعتی داو ۰.۴۳ درصد افت کرده است. شاخص S&P نیز ۰.۴۶ درصد کاهش یافته و نزدک با کاهش ۰.۳۷ درصدی مواجه شده است. شاخص راسل ۲۰۰۰ که نمایانگر سهام کوچک است، بیشترین آسیب را دیده و ۱.۴۷ درصد کاهش را تجربه کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار هفتگی انبارهای نفت خام ایالات متحده: افزایش ۳.۵۲ میلیون بشکه

آمار هفتگی انبارهای نفت خام ایالات متحده که توسط اداره اطلاعات انرژی (EIA) منتشر شد، نشان‌دهنده افزایش ۳.۵۲ میلیون بشکه در ذخایر نفت خام است که بیشتر از پیش‌بینی‌ها به میزان ۲۸۸ هزار بشکه بود. پیش از این، افزایش ذخایر نفت خام در هفته گذشته معادل ۳.۷۱۵ میلیون بشکه گزارش شده بود. در دیگر بخش‌ها، ذخایر بنزین کاهش ۲۶۷ هزار بشکه‌ای داشتند که نسبت به پیش‌بینی کاهش ۷۵ هزار بشکه‌ای بیشتر بود. همچنین، ذخایر دیزل با کاهش ۴.۲۵۹ میلیون بشکه‌ای مواجه شدند، در حالی که کاهش پیش‌بینی شده ۲۹۴ هزار بشکه بود. داده‌های API که دیروز منتشر شد نیز نشان‌دهنده افزایش ۷.۳۶ میلیون بشکه‌ای در ذخایر نفت خام، افزایش ۲.۹۹ میلیون بشکه‌ای در ذخایر بنزین و کاهش ۴.۷۹ میلیون بشکه‌ای در ذخایر دیزل بودند. این داده‌ها به‌طور کلی برای نفت خام کمی مثبت ارزیابی می‌شود، به‌ویژه با توجه به کاهش قابل‌توجه در ذخایر دیزل. اگرچه تعداد نفت خام منفی بود، اما به‌طور کلی این کاهش کمتر از آنچه که در گزارش API مشاهده شد، بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلومینیوم و رقابت‌های انرژی: آیا این فلز، تجارت پرسود آینده است؟

آلومینیوم در حال حاضر در کانون چندین دینامیک مهم قرار دارد. اولاً، تحت تعرفه‌های امنیت ملی ۵۰ درصدی ایالات متحده قرار دارد. دوماً، فرآیند تولید آن انرژی‌بر است و در زمانی که قیمت انرژی در حال افزایش است، این مسأله نگرانی‌هایی را ایجاد می‌کند. سوماً، آلومینیوم در تولید خودروهای الکتریکی و انرژی‌های سبز کاربرد دارد. چهارماً، این فلز در رباتیک استفاده خواهد شد. پنجماً، از آلومینیوم به‌عنوان یک سینک حرارتی در مراکز داده استفاده می‌شود. دولت ترامپ در تلاش است تا تولید آلومینیوم را به داخل کشور بازگرداند، اما این صنعت با تقاضای بی‌پایان انرژی از سوی هوش مصنوعی و مراکز داده رقابت خواهد کرد. روزنامه وال استریت ژورنال امروز به بررسی این دینامیک پرداخته و اشاره کرده است که قیمت‌های آلومینیوم هنوز به‌طور قابل‌توجهی افزایش نیافته‌اند، اما شرایط برای افزایش قیمت‌ها حتی بدون تحولات سیاسی فعلی فراهم است. این در حالی است که چین در حال محدود کردن ظرفیت‌های تولید خود است. تحلیلگران سیتی پیش‌بینی می‌کنند که مازاد جهانی آلومینیوم اولیه تا سال ۲۰۲۶ به‌طور سریع کاهش یابد و از سال ۲۰۲۷ کسری حدود ۱.۴ میلیون تن، معادل ۲ درصد از مصرف اولیه جهانی، آغاز شود. همچنین، شرکت وود مک‌کنزی پیش‌بینی می‌کند که کسری تولید از سال ۲۰۲۸ آغاز و به مدت پنج سال ادامه یابد، طبق گفته «اودای پاتل»، مدیر ارشد تحقیقات در این شرکت. مسأله پیچیده فعلی، توافق تجاری ایالات متحده و کانادا است، چرا که حدود ۴۰ درصد از آلومینیوم مورد نیاز ایالات متحده از کانادا تأمین می‌شود، به‌ویژه از کبک که برق آبی آن ارزان است. این هفته، مقامات کانادا و ایالات متحده در حال مذاکره برای کاهش تعرفه‌های ۵۰ درصدی هستند. در این شرایط، برنده احتمالی شرکت آلومینیوم آلومینا (Alcoa) خواهد بود که حدود ۷۵ درصد از تولیدات خود را در آمریکای شمالی در کانادا انجام می‌دهد و با نسبت EBITDA حدود ۵ برابر و نسبت قیمت به درآمد ۱۳ برابر در حال مبادله است و اهرم مالی کمی دارد. این شرکت در سه‌ماهه دوم سال جاری ۹۵ میلیون دلار به‌عنوان تعرفه پرداخت کرده است و این هزینه‌ها به‌طور مداوم افزایش یافته‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا از مرز ۴۲۵۰ دلار عبور کرد و رکورد جدیدی ثبت نمود

طلا با افزایش‌های چشمگیر اخیر، به بالاتر از ۴۲۵۰ دلار رسید و رکورد جدیدی را به ثبت رساند. این رشد سریع و شگفت‌انگیز توجهات زیادی را به خود جلب کرده است. هرچند بسیاری از تحلیلگران روی خرید طلا متمرکز هستند و مدت‌هاست که دیدگاه مثبتی به آن دارند، اما این موضوع را نباید فراموش کرد که سیگنالی که طلا در حال حاضر ارسال می‌کند، خوشایند نیست و به‌ویژه نشانه خوبی برای ثبات جهانی و قدرت خرید ارزهای فیات به شمار نمی‌آید. به‌عبارت دیگر تا این حد شتاب در خرید طلا، می‌تواند حاکی از وقوع بحران‌های بزرگی در آینده باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین، رئيس جمهور روسیه: تقاضای نفت در حال رشد است

ولادیمیر پوتین، رئیس‌جمهور روسیه: تقاضای نفت در حال رشد است. روسیه امسال ۵۱۰ میلیون تن نفت تولید خواهد کرد که نسبت به سال ۲۰۲۴، ۱٪ کاهش دارد. این کاهش به دلیل توافق‌نامه‌های اوپک پلاس است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

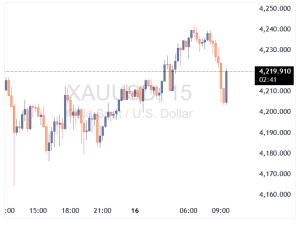
طلا، در پی ادامه جهش‌های نوسانی در سقف‌های قیمتی، بخشی از سود روزانه خود را پس گرفت

قیمت طلا (XAUUSD) در معاملات اخیر، پس از رسیدن به سقف روزانه 4,241 دلار، به سرعت بخشی از سود خود را از دست داد و تا سطح 4,204 دلار عقب‌نشینی کرد. این حرکت سریع، نشان‌دهنده فعالیت شدید سودگیری در سقف‌های قیمتی است. نوسانات عادی در روند صعودی به گفته تحلیلگران، این جهش‌های نوسانی در قیمت طلا و نقره در دو ماه گذشته، که با یک صعود بی‌وقفه همراه بوده، امری عادی است. این نوسانات هنوز یک روند معکوس بزرگ را شکل نداده‌اند اما نشان می‌دهند که بازار در سقف‌های قیمتی با «گودال‌های هوایی» مواجه می‌شود. ریسک معاملات اجماعی تحلیل تکنیکال هشدار می‌دهد که شرایط برای یک حرکت آرام فراهم نیست؛ زیرا اجماع سنگینی در بازار برای ادامه صعود وجود دارد. طبق یک اصل قدیمی بازار: «معاملات اجماعی می‌توانند خطرناک باشند،» چرا که در صورت شلوغ شدن بیش از حد موقعیت‌ها (Overstretched Positioning)، هرگونه تغییر کوچک می‌تواند منجر به اصلاح شدید و سریع شود. نقره نیز عقب‌نشینی کرد همزمان، قیمت نقره نیز از 53.00 دلار به حدود 52.70 دلار کاهش یافته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تولید نفت روسیه پایین‌تر از سهمیه رفت

الکساندر نوواک، معاون نخست‌وزیر روسیه و یکی از تأثیرگذارترین چهره‌ها در ائتلاف اوپک پلاس، در اظهاراتی چندگانه به ارزیابی وضعیت بازار نفت و توانایی‌های تولیدی روسیه پرداخت. نوواک در مورد قیمت‌های جهانی نفت اظهار داشت که قیمت‌های فعلی کاملاً «توازن موجود» در بازار انرژی را منعکس می‌کنند. این موضع‌گیری نشان‌دهنده رضایت نسبی مسکو از وضعیت کنونی بازار است. وی در مورد تعهدات تولیدی روسیه، دو نکته متضاد را بیان کرد: ۱. عملکرد زیر سهمیه: نوواک تأیید کرد که تولید نفت روسیه در ماه سپتامبر، کمتر از سهمیه تعیین‌شده توسط اوپک پلاس بوده است. به همین دلیل، «برنامه‌ای برای ارائه طرح جدیدی برای جبران تولید» به اوپک وجود ندارد. 2. پتانسیل افزایش: همزمان، معاون نخست‌وزیر هشدار داد که «روسیه پتانسیل افزایش تولید نفت را دارد.» این پیام نشان می‌دهد که روسیه توانایی فنی برای بازگشت سریع به سهمیه خود و حتی فراتر از آن را در صورت تغییر شرایط بازار، حفظ کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

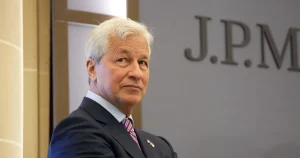
پیش‌بینی دایمن، مدیرعامل جی‌پی مورگان: طلا می‌تواند تا 10,000 دلار رشد کند

جیمی دایمن، مدیرعامل جی‌پی مورگان، اخیراً دیدگاه‌های خود را در مورد وضعیت آشفته بازارهای جهانی و نقش طلا بیان کرد. دایمن در کنفرانس «قدرتمندترین زنان فورچون» اذعان کرد که نگهداری طلا در شرایط فعلی بازار، که با بلاتکلیفی و نوسانات بالا مشخص می‌شود، «نیمه منطقی» است. دایمن با وجود اینکه خود را خریدار طلا ندانست (به دلیل هزینه‌های نگهداری)، هشدار داد که در محیط‌های پرریسک کنونی، قیمت طلا می‌تواند به راحتی به 5,000 یا 10,000 دلار افزایش یابد. این تحلیل، سیگنالی قوی برای سرمایه‌گذارانی است که به دنبال پناهگاه امن در برابر تلاطم‌های اقتصادی هستند. مدیرعامل جی‌پی مورگان علاوه بر طلا، نسبت به ارزش‌گذاری عمومی دارایی‌ها نیز ابراز نگرانی کرد و هشدار داد که قیمت‌ها «تقریباً در همه چیز» بیش از حد بالا به نظر می‌رسند، که نشان‌دهنده احتیاط گسترده او نسبت به اکثر دارایی‌های پرریسک است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اروپا و آمریکا علیه چین متحد می‌شوند

در واکنش به سخت‌گیری‌های اخیر چین در خصوص صادرات عناصر کمیاب خاکی، اتحادیه اروپا و ایالات متحده به دنبال ایجاد یک ائتلاف استراتژیک هستند. ماروش شفچوویچ، کمیسر تجاری اروپا، تأیید کرد که گفتگوهایی با واشنگتن در مورد این «نگرانی حیاتی» صورت گرفته است و وزرای دارایی G7 به زودی در یک تماس ویدیویی برای هماهنگی بیشتر تشکیل جلسه خواهند داد. شفچوویچ قرار است با وزیر بازرگانی آمریکا، هاوارد لوتنیک، و همچنین با همتای چینی خود گفتگو کند تا راه حلی برای این تنش بیابد. لارس راسموسن، وزیر امور خارجه دانمارک، نیز بر اهمیت این اتحاد تأکید کرده و گفته است که همکاری اروپا و آمریکا می‌تواند چین را وادار به «رفتار منصفانه» کند. این تحرکات نشان‌دهنده تلاش غرب برای کاهش وابستگی به چین در زنجیره تأمین مواد معدنی حیاتی است. در همین حال، پکن می‌تواند با استفاده از سابقه خود (مانند سختگیری‌های ماه آوریل) روند صادرات عناصر کمیاب را همچنان سخت و غیرقابل پیش‌بینی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ماهانه آژانس بین‌المللی انرژی – اکتبر ۲۰۲۵

آژانس بین‌المللی انرژی (IEA) در گزارش ماهانه اکتبر ۲۰۲۵ خود، پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۵ را به ۷۱۰ هزار بشکه در روز کاهش داد (پیش‌بینی قبلی: ۷۴۰ هزار بشکه در روز). پیش‌بینی رشد تقاضا برای سال ۲۰۲۶ بدون تغییر و در سطح ۷۰۰ هزار بشکه در روز باقی مانده است. این گزارش همچنین برآورد خود از مازاد عرضه بی‌سابقه نفت در سال ۲۰۲۶ را افزایش داده است. طبق داده‌های جدید، عرضه جهانی نفت در سال ۲۰۲۵ با رشد ۳ میلیون بشکه در روز همراه خواهد بود (پیش‌بینی قبلی: ۲.۷ میلیون بشکه در روز). در ماه سپتامبر، حجم نفت موجود روی آب‌ها با افزایش ۱۰۲ میلیون بشکه به بالاترین سطح از زمان همه‌گیری کووید-۱۹ رسید؛ بخشی از این افزایش ناشی از رشد تولید در خاورمیانه بوده است. همچنین، عرضه جهانی نفت در سپتامبر نسبت به مدت مشابه سال قبل ۵.۶ میلیون بشکه در روز افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین جنگ تجاری را تشدید کرد

چین نظارت بر درخواست‌های مجوز صادرات آهن‌ربای عناصر کمیاب خاکی را سخت‌تر کرد؛ رویترز به نقل از منابع می‌گوید که این نظارت مشابه با ماه آوریل، در اوج جنگ تجاری آمریکا و چین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس: سیاست تجاری ترامپ اکنون محرک اصلی تورم ایالات متحده است

گلدمن ساکس می‌بیند که تعرفه‌ها تقریباً یک واحد درصد کامل به تورم شاخص PCE هسته اضافه می‌کنند و تورم را نزدیک به ۳٪ نگه می‌دارند. گلدمن ساکس می‌گوید که دور جدید تعرفه‌های ایالات متحده به طور قابل توجهی به چسبندگی تورم اضافه می‌کند و هشدار داد که تأثیر تجمعی آن می‌تواند تورم شاخص PCE هسته را در حدود ۳.۰٪ سال به سال تا دسامبر ۲۰۲۵ نگه دارد که بسیار بالاتر از هدف ۲٪ فدرال رزرو است. در پیش‌بینی به‌روزرسانی شده خود، گلدمن تخمین می‌زند که تعرفه‌هایی که امسال اجرا شده‌اند، قیمت‌های Core PCE را به میزان ۰.۴۴ واحد درصد افزایش داده‌اند، در حالی که انتظار می‌رود عوارض جدید و پیشنهادی، ۰.۶ واحد درصد دیگر را در سال آینده اضافه کنند. تأثیر ترکیبی این تعرفه‌ها، سرعت تورم کاهنده را کُند کرده و چشم‌انداز سیاست‌گذاری فدرال رزرو را پیچیده می‌کند. این بانک اعلام کرد که بخش عمده این فشار تورمی، ناشی از انتقال هزینه‌های وارداتی بالاتر توسط شرکت‌ها در دسته‌های کالایی مرتبط با چین و اروپا است. اگرچه فشارهای تورمی گسترده‌تر داخلی در حال کاهش است – که با خنک شدن بازار کار و ثبات هزینه‌های مسکن کمک می‌شود – اما سیاست تجاری اکنون به عنوان یک نیروی متقابل عمل می‌کند. اقتصاددانان گلدمن اشاره کردند که بدون تأثیر این تعرفه‌ها،  PCE هسته احتمالاً به محدوده ۲.۵٪ نزدیک‌تر بود و این امر نشان می‌دهد که تنش‌های تجاری، به جای تقاضای بیش از حد گرم شده، پشت پرده پایداری رشد قیمت‌ها تا سال ۲۰۲۶ هستند. پیش‌بینی گلدمن نشان می‌دهد که تورم ممکن است طولانی‌تر از آنچه بازارها انتظار دارند، بالاتر از هدف باقی بماند و امیدها برای کاهش سریع‌تر نرخ بهره توسط فدرال رزرو را به چالش بکشد. ارقام چسبنده Core PCE که ناشی از تعرفه‌ها هستند، ممکن است احتیاط سیاست‌گذاران را تقویت کرده و بر اوراق خزانه‌داری (Treasuries) و انتظارات کاهش نرخ بهره تأثیر منفی بگذارند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

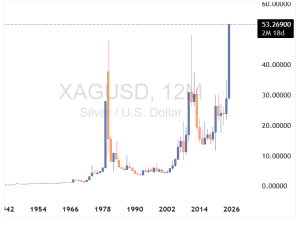
نقره رکورد زد؛ قیمت از ۵۲.۷۰ دلار عبور کرد

قیمت نقره در یک رالی تاریخی، از ۵۲.۷۰ دلار در هر اونس فراتر رفته و رکورد اوج سال ۱۹۸۰ را پشت سر گذاشت. این افزایش چشمگیر که ناشی از تنگنای بازار فیزیکی و افزایش شدید هزینه‌های استقراض است، بازار فلزات گرانبها را تحت فشار قرار داده است. سرمایه‌گذاران به دنبال معاملات شتاب‌دار (مومنتم) هستند، اما نقدینگی محدود باعث شده است که قیمت‌ها به شدت نوسان داشته باشند. یکی از عوامل کلیدی این رالی، افزایش شدید نرخ‌های اجاره نقره در لندن است. این نرخ‌ها که نشان‌دهنده هزینه قرض گرفتن نقره هستند، در سال ۲۰۲۵ بالا بوده و برای قراردادهای یک‌ماهه به بیش از ۳۰٪ رسیده‌اند. این امر هزینه‌های نگهداری پوزیشن‌های فروش کوتاه‌مدت (Short Selling) را برای معامله‌گران به شدت افزایش داده و منجر به پدیده فشار کوتاه‌مدت (Short Squeeze) و افزایش قیمت بیشتر شده است. تحلیلگران گلدمن ساکس با تأکید بر اینکه بازار نقره تنها حدود یک نهم بازار طلاست، هشدار دادند که اندازه کوچک‌تر و نقدینگی کمتر نقره، نوسانات قیمتی آن را تشدید می‌کند. آنها همچنین خاطرنشان کردند که نقره، برخلاف طلا، از حمایت تثبیت‌کننده تقاضای بانک‌های مرکزی برخوردار نیست. بنابراین، هرگونه کاهش جریان سرمایه‌گذاری می‌تواند به اصلاح قیمتی سریع و شدید منجر شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا برای نخستین بار از مرز روانی ۴٬۱۰۰ دلار عبور کرد

طلای جهانی بار دیگر در کانون توجه سرمایه‌گذاران قرار گرفت و با جهشی قدرتمند، برای نخستین بار در تاریخ از سطح ۴٬۱۰۰ دلار در هر اونس عبور کرد. این رکورد تازه در شرایطی رقم می‌خورد که بازارهای سهام جهان در حال بازیابی پس از ریزش‌های هفته گذشته‌اند و فضای ریسک‌پذیری نیز به‌طور نسبی بهبود یافته است. فلز زرد که هفته گذشته را با اصلاحی محدود و تشکیل سقف دوقلو در محدوده ۴٬۰۵۹ دلار به پایان رسانده بود، از روز پنج‌شنبه روندی صعودی را در پیش گرفت و در معاملات امروز با شکست این سطح مقاومتی، وارد محدوده‌های قیمتی جدید شد. به‌گفته تحلیلگران، شکست سقف تاریخی ۴٬۰۵۹ دلار و جهش تا بالای ۴٬۱۰۰ دلار نشان‌دهنده قدرت محسوس خریداران و بازگشت مومنتوم صعودی در بازار است. طلا از ابتدای سال تاکنون بیش از ۵۶ درصد رشد داشته و یکی از پربازده‌ترین دارایی‌های سال ۲۰۲۵ محسوب می‌شود؛ در حالی که سال گذشته را در محدوده ۲٬۶۲۴ دلار به پایان رسانده بود. عوامل فاندامنتال و چشم‌انداز بازار تحلیلگران می‌گویند صعود امروز در فضایی رخ داده که بازار از تهدید تعرفه‌های جدید ترامپ علیه چین عبور کرده و واکنش‌های اولیه نسبتاً آرام بوده است. در عین حال، اظهارات ملایم‌تر مقامات آمریکایی طی آخر هفته موجب شد ریسک‌پذیری در بازار بهبود یابد، اما نبود محرک‌های نزولی جدی سبب شده طلا همچنان بدون وقفه در مسیر صعودی باقی بماند. به باور کارشناسان، روند صعودی بلندمدت طلا همچنان دست‌نخورده است. انتظار می‌رود بازده واقعی اوراق قرضه آمریکا در ماه‌های پیش‌رو کاهش یابد، چراکه فدرال رزرو با توجه به شرایط اقتصادی و تعطیلی دولت فدرال، در موضعی نسبتاً داویش (انبساطی) باقی خواهد ماند. با این حال، داده تورم مصرف‌کننده آمریکا (CPI) در ۲۴ اکتبر می‌تواند محرک اصلی نوسانات بعدی باشد و احتمالاً تنها عامل بالقوه برای اصلاح قیمتی محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا زمان آن رسیده که نسبت به بازار طلای صعودی محتاط باشیم؟

از اواخر سال ۲۰۲۲، طلا وارد یک روند صعودی بی‌سابقه شده است؛ روندی که با عبور از سطوح مقاومتی کلیدی، تنها در سال جاری ۴۱ رکورد تاریخی جدید ثبت کرده است. بار دیگر، بازار طلا — همراه با نقره که اخیراً به رکورد تاریخی بالای ۵۰ دلار در هر اونس رسیده — در نقطه‌ای سرنوشت‌ساز قرار دارد و سرمایه‌گذاران را با این پرسش روبه‌رو کرده است: گام بعدی چیست؟ آیا این نقطه اوج طلا است؟ از ابتدای سال، تحلیلگران و بانک‌های بزرگ پیش‌بینی طلا در سطح ۴۰۰۰ دلار را مطرح کرده‌اند. با این حال، این دیدگاه تازه نیست. همین سؤال زمانی هم مطرح شد که سه سال پیش قیمت طلا برای نخستین‌بار از ۲۰۰۰ دلار در هر اونس عبور کرد و در محدوده ۲۴۰۰ دلار با مقاومت روبه‌رو شد، و باز هم وقتی قیمت‌ها به سمت ۳۰۰۰ دلار پیش رفتند. در هر دو مورد، آن موانع شکسته شدند و قیمت‌ها به سطوح بسیار بالاتری رسیدند. اکنون که طلا در محدوده ۴۰۰۰ دلار معامله می‌شود، احتیاط تا حدی ضروری است. آنچه این موج صعودی را از دوره‌های پیشین متمایز می‌کند، رشد ناگهانی تقاضای سرمایه‌گذاری در مدت زمانی بسیار کوتاه است. بر اساس داده‌های شورای جهانی طلا، سرمایه‌گذاری در صندوق‌های ETF مبتنی بر طلا تنها در سه‌ماهه سوم سال با جهشی بی‌سابقه به ۲۲۱.۷ تن (معادل حدود ۲۶ میلیارد دلار) رسید. این تقاضای قدرتمند باعث شده کل دارایی‌های طلا در ETFها تنها ۲ درصد پایین‌تر از رکورد تاریخی سال ۲۰۲۰ قرار گیرد. تعداد سرمایه‌گذاران و میزان سرمایه‌گذاری در طلا بسیار زیاد شده و این سؤال مطرح می‌شود که آیا دیگر جایی برای رشد بیشتر وجود دارد یا بازار بیش از حد اشباع شده است و ممکن است ریسک اصلاح قیمت افزایش پیدا کند. هنوز طلا تنها حدود ۲ درصد از کل دارایی‌های جهانی را تشکیل می‌دهد، در حالی که بسیاری از تحلیلگران توصیه می‌کنند بین ۵ تا ۱۰ درصد از سبد سرمایه‌گذاری به طلا اختصاص یابد. عوامل محرکی که رشد طلا تا سطح ۴۰۰۰ دلار را رقم زدند — از جمله نااطمینانی‌های ژئوپولیتیکی و اقتصادی، تورم سرسخت، ترس از رکود، افزایش شدید بدهی دولت‌ها و کاهش اعتماد به دلار آمریکا و سایر ارزهای فیات — همچنان پابرجا هستند. در واقع، بسیاری از این فشارها در حال تشدیدند. در چنین شرایطی، دشوار است استدلال کنیم که رشد طلا به سقف خود رسیده است. با این حال، نمی‌توان از بزرگی عدد ۴۰۰۰ دلار چشم‌پوشی کرد. قیمت طلا از ابتدای سال بیش از ۵۰ درصد افزایش یافته، در حالی که نقره جهشی ۷۱ درصدی را تجربه کرده و سود چشمگیری نصیب سرمایه‌گذاران کرده است. بنابراین، مشاهده‌ی اصلاح قیمتی یا دوره‌ای از تثبیت بازار در حالی که خریداران و فروشندگان موقعیت خود را تنظیم می‌کنند، چندان دور از انتظار نیست. برخی تحلیلگران هشدار می‌دهند که پس از چنین صعودی، طلا ممکن است با اصلاحی حدود ۱۰ درصدی روبه‌رو شود که قیمت را به محدوده ۳۶۰۰ دلار در هر اونس بازمی‌گرداند. هرچند این کاهش قابل‌توجه خواهد بود، اما طلا در طول این روند نشان داده که بازارِ مقاومی است. از زمان آغاز روند صعودی در نوامبر ۲۰۲۲، بازار تنها یک دوره سه‌هفته‌ای افت را تجربه کرده — بین ۲۰ مه تا ۳ ژوئن ۲۰۲۴ — که طی آن قیمت‌ها ۲.۸ درصد پایین آمدند. شدیدترین افت نیز در نوامبر گذشته رخ داد، زمانی که طلا طی دو هفته ۶.۳ درصد افت کرد، اما در هفته بعد ۶ درصد رشد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوپک: رشد تقاضای جهانی نفت در ۲۰۲۵ به ۱.۳۰ میلیون بشکه در روز می‌رسد

اوپک در گزارش ماهانه خود پیش‌بینی کرده است که رشد تقاضای جهانی نفت در سال ۲۰۲۵ به ۱.۳۰ میلیون بشکه در روز خواهد رسید؛ این رقم نسبت به پیش‌بینی قبلی که ۱.۲۹ میلیون بشکه در روز بود، اندکی افزایش یافته است. اوپک همچنین اعلام کرده که پیش‌بینی تقاضا برای نفت خام تولیدی کشورهای عضو اوپک‌پلاس در سال ۲۰۲۶ به‌طور میانگین ۴۳.۱ میلیون بشکه در روز باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: پیش‌بینی نرخ منفی در سوئیس افت کرد

بر اساس نظرسنجی بلومبرگ، اکثر اقتصاددانان پیش‌بینی کاهش نرخ بهره توسط بانک ملی سوئیس (SNB) به محدوده منفی را کنار گذاشته‌اند. تنها دو مؤسسه — بارکلیز و بلومبرگ اکونومیکس — انتظار دارند که SNB در نشست سیاست‌گذاری ۱۱ دسامبر نرخ بهره را به میزان ۰.۲۵ درصد کاهش داده و به سطح منفی ۰.۲۵ درصد برساند. مؤسسه Capital Economics نیز چنین اقدامی را برای ماه ژوئن آینده پیش‌بینی کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر