TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آیا رشد اقتصادی اروپا به برنامه‌های مالی آلمان وابسته است؟

انتظارها برای بازگشت رشد اقتصادی اروپا در سال 2026 به شدت به طرح عظیم هزینه‌ای آلمان بستگی دارد. بر اساس یک نظرسنجی از 88 اقتصاددان که توسط روزنامه فایننشال تایمز منتشر شده است، اروپا چشم‌انداز رشد خود را عمدتاً بر پایه طرح هزینه‌ای 1 تریلیون یورویی آلمان در زمینه‌های زیرساختی و دفاعی می‌بیند. اما این طرح مالی در میان اقتصاددانان اختلاف‌نظرهایی ایجاد کرده است. برخی از آن‌ها معتقدند که این تلاش‌های مالی می‌تواند به احیای اقتصادی اروپا منجر شود و باعث رشد پایدار شود، در حالی که دیگران بر این باورند که مشکلات ساختاری موجود و عدم اطمینان‌های ژئوپلیتیکی مانع از تحقق این چشم‌انداز می‌شود. از زمانی که بزرگ‌ترین اقتصاد اروپا، آلمان، از اواخر سال 2022 وارد رکود شده است، بسیاری از کارشناسان بر این باورند که بازگشت به رشد نیازمند بازگشت "روحیه مصرف‌گرایانه" به اقتصاد است. نیک کونیس، اقتصاددان ارشد بانک ABN Amro، در این باره گفته است که این به معنای احیای تقاضای داخلی برای تحریک رشد اقتصادی است. در حالی که پیش‌بینی‌ها نشان می‌دهند که رشد اقتصادی منطقه یورو در سال 2026 به 1.2 درصد کاهش خواهد یافت، بسیاری از کارشناسان معتقدند که این نرخ نسبت به پیش‌بینی‌های قبلی که رشد 0.9 درصدی را برای سال 2025 پیش‌بینی کرده بودند، کمتر منفی بوده است. همچنین، نگرانی‌های مربوط به کندی روند کاهش نرخ بهره توسط بانک مرکزی اروپا، که در گذشته از سوی بسیاری از اقتصاددانان مطرح شده بود، اکنون به نظر اشتباه می‌آید. اما در عین حال، برخی از اقتصاددانان نیز نسبت به توانایی طرح‌های مالی آلمان در ایجاد نیروی محرکه داخلی پایدار تردید دارند. لیئا دوفاس، اقتصاددان ارشد TAC Economics، با اشاره به این مسئله می‌گوید که ممکن است این طرح‌های مالی فقط به کاهش بحران‌های خارجی کمک کنند و نتوانند تحرک داخلی لازم را ایجاد کنند. دسته‌ای دیگر از اقتصاددانان خوش‌بین‌تر به نظر می‌رسند و معتقدند که شتاب‌زدگی در هزینه‌های دولتی می‌تواند باعث تقویت مصرف خصوصی شود. جان فون گریک، استراتژیست ارشد نوردیا، پیش‌بینی می‌کند که مصرف خصوصی ممکن است در سال 2026 به طور شگفت‌انگیزی رشد کند و به روند بهبود اقتصادی کمک کند. در همین حال، برخی از تحلیلگران هشدار می‌دهند که افزایش بدهی‌های دولتی می‌تواند به جای سرمایه‌گذاری‌های جدید، صرف هزینه‌های رفاهی و سایر مصارف جاری شود. بن بلانچارد، تحلیلگر در شرکت Absolute Strategy Research، اشاره می‌کند که امیدوار بودن به رشد چشمگیر اقتصادی آلمان در سال 2026 ممکن است نادرست باشد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ چالش‌های خارجی همچون افزایش تعرفه‌ها از سوی ایالات متحده و رقابت فزاینده از سوی چین، که فشارهای زیادی بر بخش‌های صنعتی اروپا وارد کرده است، از دیگر موانع رشد اقتصادی به شمار می‌آید. افزایش رقابت چینی‌ها به ویژه در بخش تولیدات صنعتی، ممکن است بر صنعت اروپا تأثیر منفی بگذارد و باعث کاهش تمایل مصرف‌کنندگان به خرید شود. اقتصاددانان همچنین به خطراتی مانند تورم، سیاست‌های مالی و جنگ تجاری میان چین و ایالات متحده اشاره می‌کنند که می‌تواند بر چشم‌انداز رشد اروپا در آینده تأثیرات منفی بگذارد. برخی از تحلیلگران حتی بر این باورند که انفجار حباب‌های احتمالی در بازارهای فناوری ایالات متحده، به ویژه در حوزه هوش مصنوعی، می‌تواند به سقوط ارزش‌گذاری‌های تکنولوژیک در آمریکا و اثرات منفی آن بر اروپا منجر شود. در عین حال، برخی از اقتصاددانان سناریوهای خوش‌بینانه‌تری نیز ترسیم کرده‌اند که شامل پایان جنگ اوکراین یا حداقل یک آتش‌بس پایدار می‌شود. در صورت دست‌یابی به توافق صلح، آن‌ها پیش‌بینی می‌کنند که عدم اطمینان‌های ژئوپلیتیکی کاهش یابد و اعتماد به اقتصاد اروپا افزایش یابد. این امر می‌تواند باعث کاهش قیمت انرژی، افزایش سرمایه‌گذاری‌ها و بهبود صادرات شود. در مجموع، پیش‌بینی‌ها برای رشد اقتصادی اروپا در سال‌های آینده به شدت به عملکرد سیاست‌های مالی و اصلاحات ساختاری بستگی دارد. آنچه که مسلم است، این است که اروپا با چالش‌های داخلی و خارجی فراوانی روبرو است که باید برای بازگشت به مسیر رشد، آن‌ها را مدیریت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

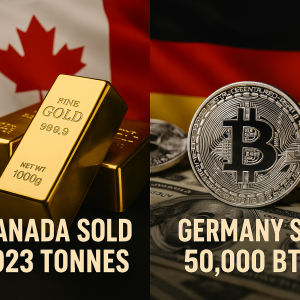
فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

«شوک دوم چین» در راه است؛ صنعتی‌سازی دولتی پکن و واکنش محتاطانه بریتانیا

بازگشت اخیر امانوئل مکرون از چین، دستاورد ملموسی برای اروپا به همراه نداشت. درخواست رئیس‌جمهور فرانسه از شی جین‌پینگ برای ایفای نقش فعال‌تر در پایان دادن به جنگ اوکراین، با توجه به حمایت بی‌قیدوشرط پکن از روسیه، از ابتدا نیز شانس چندانی نداشت. تلاش او برای جلب توجه چین به مازاد تجاری فزاینده‌اش؛ محصول مستقیم سیاست‌های اقتصادی و صنعتی دولت، نیز، مطابق انتظار، با پاسخی سرد مواجه شد. در واقع، اولویت‌های رهبری چین جای دیگری بود. تمرکز شی جین‌پینگ بر نشست پایانی سال پولیت‌بورو و کنفرانس مرکزی کار اقتصادی (CEWC) معطوف بود؛ جایی که چارچوب کلی برنامه پنج‌ساله پانزدهم که قرار است در مارس آینده به کنگره ملی خلق ارائه شود و الزامات آغاز قدرتمند آن در سال ۲۰۲۶ در کانون توجه قرار داشت. همین موضوع نشان می‌دهد چرا جهان باید خود را برای آنچه «شوک دوم چین» نامیده می‌شود، آماده کند. شوک نخست، پس از پیوستن چین به سازمان تجارت جهانی در سال ۲۰۰۱ رخ داد؛ دوره‌ای که ادغام چین در تجارت جهانی پیامدهای عظیمی برای بازار کار و منابع در سراسر جهان داشت و به از دست رفتن مشاغل و صنایع در بسیاری از کشورها انجامید. اما شوک دوم ماهیتی متفاوت و بالقوه مخرب‌تر دارد: تلاش چین برای رهبری و سلطه بر فناوری‌های پیشرفته از خودروهای برقی و باتری‌ها گرفته تا نیمه‌رساناها، زیست‌فناوری، رباتیک و هوش مصنوعی از طریق سیاست صنعتی هدایت‌شده توسط دولت، آن هم در مقیاسی بی‌سابقه. پکن طبق روال همیشگی، خروجی نشست CEWC را با لحنی خوش‌بینانه توصیف کرد و مدعی شد در «مسیر درست» حرکت می‌کند. با این حال، این خوش‌بینی کلامی با فهرست سیاست‌های تجویزی دولت همخوانی چندانی ندارد: سیاست پولی انبساطی‌تر، کسری بودجه بالاتر، اقدامات حمایتی برای تثبیت بازار مسکن و افزایش هزینه‌های اجتماعی. این سیاست‌ها خود اعترافی ضمنی به پیچیده‌تر شدن محیط خارجی، ضعف تقاضای داخلی، مازاد تولید و ریسک‌های مداوم ثبات مالی؛به‌ویژه در بخش املاک هستند. تقویت تقاضای داخلی به‌عنوان اولویت اصلی سال ۲۰۲۶ معرفی شده؛ روایتی که پکن طی سه تا چهار سال گذشته بارها تکرار کرده است. هرچند تغییر لحن به سمت حمایت از درآمد و مصرف خانوارها قابل‌توجه است، اما پیشرفت واقعی در این حوزه محدود مانده و دولت همچنان ضعف مصرف را بیشتر یک مشکل عرضه می‌داند تا تقاضا. در عمل، تمرکز سیاستی اصلی همچنان بر صنعت و تولید باقی مانده است. این چارچوب سیاستی که سهمی به‌مراتب بزرگ‌تر از تولید ناخالص داخلی را نسبت به اغلب اقتصادها به سیاست صنعتی اختصاص می‌دهد، در خدمت هدفی بلندپروازانه‌تر است: تسلط بر آنچه شی «انقلاب صنعتی چهارم» می‌نامد و بازتعریف نظم جهانی به زیان ایالات متحده و به نفع مدلی از حکمرانی همسو با ترجیحات سیاسی پکن. با این حال، اهداف دوگانه تقویت مصرف و تداوم حمایت گسترده از تولید، در عمل با یکدیگر ناسازگارند. منابع مالی، سیاست ارزی و چارچوب‌های اعتباری معمولاً یکی را تقویت می‌کنند، نه هر دو را. نتیجه محتمل، تداوم مازاد ظرفیت، فشارهای ضدتورمی و کاهش مداوم شاخص قیمت تولید ناخالص داخلی چین است؛شاخصی که اکنون برای دهمین فصل متوالی در مسیر نزولی قرار دارد. ضعف تقاضا در کنار عرضه قدرتمند، به انفجار صادرات و عرضه کالاهای ارزان در بازارهای جهانی انجامیده است. مازاد تجاری چین در بخش کالاها امسال به حدود یک تریلیون دلار رسیده که نزدیک به یک‌سوم آن به اروپا و بریتانیا مربوط می‌شود. از سال ۲۰۲۲، حجم صادرات چین ۵۰ درصد افزایش یافته، در حالی که واردات تقریباً راکد مانده است. تعرفه‌های ترامپ نتوانسته‌اند عدم‌تعادل‌های جهانی را اصلاح کنند، اما الگوی تجارت را تغییر داده‌اند: صادرات چین به آمریکا کاهش یافته، اما انتقال تجارت و مسیرهای جایگزین؛ به‌ویژه به جنوب‌شرق آسیا و اروپا، صادرات کلی را تقویت کرده است. برای اروپا، این روند تهدیدی مستقیم برای پایه صنعتی و اشتغال محسوب می‌شود. خودرو، ماشین‌آلات و تجهیزات پیشرفته در کنار صنایع قدیمی‌تر مانند پوشاک و فولاد، اکنون زیر فشار واردات ارزان چینی قرار دارند. هم‌زمان، رکود واردات چین؛ به‌دلیل ضعف تقاضای داخلی و سیاست خودکفایی، فرصت‌های بنگاه‌های اروپایی را در بازار چین محدود کرده است. بخشی از این مزیت صادراتی چین به نرخ ارز بازمی‌گردد. یوان در سه سال گذشته حدود ۲۰ درصد در ارزش واقعی مؤثر تضعیف شده و به سطوح سال ۲۰۱۲ بازگشته است؛ زمانی که وزن چین در تولید صنعتی جهان به‌مراتب کمتر بود. صندوق بین‌المللی پول (IMF) اکنون از پکن می‌خواهد در سیاست ارزی خود بازنگری کند، اما مقام‌های چینی تنها از «ثبات پایه‌ای» ارز سخن می‌گویند. در همین فضا، مکرون عدم‌تعادل تجاری با چین را «غیرقابل‌تحمل» و حتی «مسئله مرگ و زندگی» برای صنعت اروپا توصیف کرده است. اتحادیه اروپا نیز با اعمال تعرفه بر واردات خودروهای برقی چینی و ایجاد سازوکار نظارتی برای رصد دامپینگ، گام‌هایی برداشته و به‌احتمال زیاد رویکردی قاطع‌تر در پیش خواهد گرفت. در مقابل، واکنش بریتانیا تاکنون محتاطانه بوده است. همکاری با اتحادیه اروپا در سیاست‌های فولاد و اختیارات محدود وزیر بازرگانی برای ارجاع پرونده‌ها به نهادهای ضددامپینگ، هنوز فاصله زیادی با یک راهبرد جامع دارد. اگر سفر احتمالی استامر به چین در اواخر ژانویه انجام شود، بعید است در حوزه‌های حساس به امنیت ملی دستاوردی فراتر از آنچه مکرون تجربه کرد، حاصل شود. بریتانیا نباید این تصور را تقویت کند که الگوی رشد چین؛ مبتنی بر الگوی رشد صادرات‌محور و انباشت مزمن مازاد تجاری، می‌تواند محرک پایدار رشد جهانی یا اقتصاد بریتانیا باشد. برعکس، اکنون زمان آن است که لندن درک دقیقی از پیامدهای «شوک دوم چین»؛ برای صنعت، اشتغال و رقابت‌پذیری به دست آورد و متناسب با آن، سیاستی جسورانه‌تر و واقع‌بینانه‌تر تدوین کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص هزینه واردات آلمان – نوامبر

شاخص هزینه واردات آلمان - نوامبر - German Import Prices واقعی ................ %0.5 پیش‌بینی ........... %0.1 قبلی ................... %0.2 شاخص هزینه واردات آلمان - سالانه (نوامبر) - German Import Prices واقعی ................ %1.9- قبلی ................... %1.4-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشنابل: در حال حاضر نباید انتظار افزایش نرخ بهره داشت

ایزابل اشنابل تأکید کرد که در مقطع کنونی و حتی در آینده قابل پیش‌بینی، نباید انتظار افزایش نرخ بهره از سوی بانک مرکزی اروپا وجود داشته باشد. او تصریح کرد که هیچ‌گاه اعلام نکرده است نرخ‌های بهره باید افزایش یابند و بار دیگر روشن ساخت که سناریوی افزایش نرخ‌ها در دستور کار ECB قرار ندارد. با این حال، اشنابل خاطرنشان کرد که در حال حاضر نیروهای تورمی فعال در اقتصاد، بیش از نیروهای کاهنده تورم هستند؛ موضوعی که لزوم احتیاط در مسیر سیاست پولی را برجسته می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه: قصد حمله به اتحادیه اروپا یا ناتو را نداریم | آماده‌ایم این موضوع را در سند حقوقی ثبت کنیم

سرگئی ریابکوف، معاون وزیر خارجه روسیه، اعلام کرد که مسکو هیچ برنامه‌ای برای حمله به اتحادیه اروپا یا ناتو ندارد و حتی آماده است این موضوع را در قالب یک سند حقوقی رسمی ثبت کند. ریابکوف تأکید کرد که روایت‌های غرب درباره نیت تهاجمی روسیه «غیرواقعی» است و مسکو به دنبال کاهش تنش‌هاست—البته در چارچوب منافع امنیتی خود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازیمیر، عضو بانک مرکزی اروپا: سیاست پولی مشکلات ساختاری اروپا را حل نمی‌کند

کازیمیر، عضو شورای حکام بانک مرکزی اروپا، در یادداشتی تحلیلی اعلام کرد که چشم‌انداز رشد بلندمدت اقتصاد اروپا همچنان ضعیف و نگران‌کننده است. او تأکید کرد که با وجود قرار گرفتن بانک مرکزی در یک «وضعیت نسبتاً راحت»، سیاست‌گذاران نباید دچار رضایت‌مندی شوند و چابکی در تصمیم‌گیری اهمیت حیاتی دارد. کازیمیر گفت ریسک‌های اقتصادی اکنون «متوازن‌تر» شده‌اند و بانک مرکزی اروپا همچنان انعطاف‌پذیر است و در صورت نیاز آماده مداخله خواهد بود. او افزود که سیاست پولی به‌تنهایی قادر به حل مشکلات ساختاری اقتصاد اروپا نیست و اصلاحات عمیق در سطح اتحادیه اروپا و کشورهای عضو ضروری است. به گفته او، چشم‌انداز تورم در حال تثبیت است و اقتصاد منطقه یورو نیز نشانه‌هایی از مقاومت و تاب‌آوری نشان می‌دهد، اما ضعف رشد بلندمدت همچنان یک چالش کلیدی باقی مانده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیمکاس، عضو بانک مرکزی اروپا: رشد اقتصادی بهبود یافته اما همچنان ضعیف است

سیمکاس، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که رشد اقتصادی منطقه یورو بهبود یافته اما هنوز با ضعف ساختاری مواجه است. او همچنین پیش‌بینی کرد که نرخ تورم در میان‌مدت در نزدیکی سطح هدف ۲ درصد باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات آلمان به آمریکا سقوط کرد | خودروسازی و صنایع مهندسی در مسیر کاهش پایدار

صادرات آلمان به ایالات متحده در سال ۲۰۲۵ با افت قابل‌توجهی مواجه شده است. طبق داده‌های جدید، صادرات خودرو در سه‌ماهه‌های نخست سال ۱۳.۹ درصد کاهش یافته و صادرات صنایع مهندسی و شیمیایی نیز ۹.۵ درصد افت کرده است. کارشناسان می‌گویند این روند احتمالاً موقتی نیست و می‌تواند به «وضعیت عادی جدید» در روابط تجاری آلمان و آمریکا تبدیل شود. عوامل ساختاری مانند رقابت‌پذیری پایین‌تر، تغییرات زنجیره تأمین و سیاست‌های صنعتی آمریکا از دلایل اصلی این کاهش عنوان می‌شوند. به گفته تحلیلگران، حتی اگر تقاضا در برخی بخش‌ها بهبود یابد، بازگشت صادرات آلمان به سطوح قبلی در کوتاه‌مدت بعید است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیش‌بینی westpac: نرخ بهره استرالیا در ۲۰۲۶ ثابت می‌ماند | کاهش‌ها از ۲۰۲۷ محتمل است

بانک Westpac پیش‌بینی می‌کند بانک مرکزی استرالیا نرخ بهره را در تمام سال ۲۰۲۶ بدون تغییر نگه دارد؛ زیرا نگرانی‌ها درباره تورم همچنان پابرجاست. با وجود کاهش تدریجی فشارهای قیمتی، سرعت تعدیل تورم برای تغییر موضع بانک مرکزی استرالیا کافی نیست. طبق این تحلیل، کاهش نرخ بهره تنها در سال ۲۰۲۷ محتمل است—در صورتی که تورم به‌طور پایدار به هدف بازگردد و بازار کار بهبود یابد. در عین حال، اگر بازار کار به‌طور ناگهانی تضعیف شود، احتمال جلو افتادن کاهش نرخ‌ها به سال ۲۰۲۶ نیز وجود دارد. بانک Westpac همچنین تأکید می‌کند که رشد بهره‌وری از انتظارات فراتر رفته و بخش خصوصی در حال بازیابی است—نشانه‌ای از عبور اقتصاد استرالیا از دوره رکود تقاضا.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

زلنسکی: ارسال موشک‌های پدافندی از سوی متحدان کند شده است

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرده است که متحدان این کشور سرعت ارسال موشک‌های پدافند هوایی را کاهش داده‌اند؛ موضوعی که می‌تواند بر توان دفاعی اوکراین در برابر حملات روسیه تأثیر بگذارد. او در سخنانی تأکید کرد که ایجاد منطقه آزاد اقتصادی در دونباس باید به تصمیم مردم اوکراین واگذار شود و هرگونه مصالحه تنها زمانی معنا دارد که دو طرف در خطوط فعلی متوقف شوند. زلنسکی همچنین گفت کنترل اوکراین بر بخش‌های غیر اشغالی دونباس یک موضع اصولی و غیرقابل‌تغییر است. زلنسکی درباره پیشنهاد واشنگتن برای برگزاری نشست سه‌جانبه میان آمریکا، روسیه و اوکراین در سطح مشاوران امنیت ملی گفت که اوکراین تنها زمانی از چنین نشستی حمایت می‌کند که به تبادل اسرا یا آغاز گفت‌وگوهای سطح بالا کمک کند. با این حال، او تردید دارد که این نشست بتواند «چیز جدیدی» به همراه داشته باشد. او همچنین از ایالات متحده خواست فشار بیشتری بر روسیه وارد کند تا مسیر مذاکرات و کاهش تنش‌ها هموار شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وونش، عضو بانک مرکزی اروپا: بانک مرکزی اروپا دیگر تمایل کاهشی ندارد | نرخ بهره فعلاً ثابت می‌ماند

پیر وونش، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که دیگر تمایل به کاهش نرخ بهره وجود ندارد و ریسک‌های اقتصادی در دو سمت تورم و رشد متوازن شده‌اند. او گفت: «اگر چشم‌انداز فعلی پابرجا بماند، نرخ‌ها می‌توانند در همین سطح باقی بمانند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین: با مصالحه در اوکراین موافقت کردم | توپ در زمین غرب و کی‌یف

رئیس‌جمهور روسیه، ولادیمیر پوتین، اعلام کرد که از او خواسته شده در موضوع اوکراین مصالحه کند و او با این درخواست موافقت کرده است. او افزود: دونالد ترامپ تلاش‌های صریحی برای پایان دادن به درگیری اوکراین انجام می‌دهد. پوتین تأکید کرد: اکنون توپ در زمین غرب و اوکراین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بودجه فرانسه تا پایان سال تصویب نمی‌شود

نخست‌وزیر فرانسه اعلام کرد که پارلمان این کشور تا پایان سال قادر به رأی‌گیری درباره بودجه نخواهد بود. او افزود که از روز دوشنبه، دیدارهایی با رهبران سیاسی کلیدی آغاز خواهد شد تا درباره گام‌های بعدی مشورت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بودجه ۲۰۲۶ فرانسه در بن‌بست سیاسی | هشدار برای بازار اوراق و سرمایه‌گذاران

در تحولی مهم برای سیاست مالی فرانسه، کمیته مشترک مجلس ملی و سنای این کشور اعلام کرد که مذاکرات برای تدوین متن نهایی بودجه سال ۲۰۲۶ به نتیجه نرسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد دستمزدها در اروپا بالاتر از انتظار | هشدار تورمی برای بازارها

بانک مرکزی اروپا در تازه‌ترین گزارش خود اعلام کرد که شاخص ردیاب دستمزد در سه‌ماهه چهارم ۲۰۲۶ به ۲.۶۷۳٪ رسیده است؛ رقمی بالاتر از سه‌ماهه سوم که ۲.۴۶۴٪ بود. این داده‌ها نشان می‌دهد فشارهای ناشی از دستمزدهای توافقی همچنان در سطحی بالاتر از انتظار باقی مانده‌اند. در ماه اکتبر، شاخص حتی به ۲.۷۲۰٪ رسید که بالاترین سطح در فصل پاییز بود. افزایش دستمزدها یکی از محرک‌های اصلی تورم در منطقه یورو محسوب می‌شود و می‌تواند مسیر سیاست پولی بانک مرکزی اروپا را تحت تأثیر قرار دهد. در حالی که بانک مرکزی اروپا پیش‌تر از کاهش تدریجی فشارهای دستمزدی سخن گفته بود، داده‌های جدید نشان می‌دهد روند عادی‌سازی ممکن است کندتر از انتظار باشد. این موضوع برای بازارها اهمیت زیادی دارد؛ زیرا دستمزدها مستقیماً بر قدرت خرید، تورم و تصمیمات نرخ بهره اثر می‌گذارند. سرمایه‌گذاران اکنون باید به دقت مسیر آینده سیاست پولی اروپا را دنبال کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رن، عضو بانک مرکزی اروپا: عدم‌قطعیت اقتصادی بالاست؛ سیاست پولی انعطاف‌پذیر می‌ماند

اولی رن، عضو هیئت‌مدیره بانک مرکزی اروپا، اعلام کرد که مسیر بعدی سیاست پولی لزوماً افزایش نرخ بهره نیست و تصمیمات به‌صورت جلسه‌به‌جلسه اتخاذ خواهند شد. او با اشاره به سطح بالای عدم‌قطعیت اقتصادی، تأکید کرد که بانک مرکزی اروپا باید با انعطاف‌پذیری به داده‌های جدید واکنش نشان دهد. پیش‌بینی‌های بانک مرکزی نشان می‌دهد که نرخ تورم در سال‌های آینده به سطح نزدیک به ۲٪ خواهد رسید؛ هدفی که می‌تواند زمینه‌ساز توقف یا حتی کاهش نرخ بهره باشد. این اظهارات در شرایطی مطرح می‌شود که بازارها به‌دنبال سیگنال‌های جدید درباره مسیر سیاست پولی اروپا هستند و داده‌های تورم و رشد اقتصادی در ماه‌های آینده نقش کلیدی ایفا خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکرون، رئيس جمهور فرانسه: تصویب کامل توافق مرکوسور در ژانویه قطعی نیست

رئیس‌جمهور فرانسه، امانوئل مکرون، اعلام کرد که هنوز نمی‌توان با قطعیت گفت آیا تمام مفاد توافق تجاری مرکوسور در ماه ژانویه قابل تصویب خواهد بود یا خیر. او با ابراز امیدواری نسبت به دستیابی به توافق، تأکید کرد که در شرایط فعلی، دفاع از بودجه سیاست کشاورزی مشترک اتحادیه اروپا (CAP) اهمیت ویژه‌ای دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا ۹۰ میلیارد یورو به اوکراین کمک می‌کند

رئیس شورای اروپا، آنتونیو کاستا، اعلام کرد که اتحادیه اروپا بسته مالی ۹۰ میلیارد یورویی برای حمایت از اوکراین در دوره ۲۰۲۶ تا ۲۰۲۷ را تصویب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امضای توافق تجاری اتحادیه اروپا و مرکوسور تا ماه ژانویه به تعویق افتاد

بر اساس گزارش‌های منتشر شده، اورسولا فون در لاین، رئیس کمیسیون اروپا، به رهبران اتحادیه اروپا اطلاع داده است که امضای توافق تجاری میان اتحادیه اروپا و بلوک مرکوسور (Mercosur) تا اواسط ماه ژانویه به تعویق افتاده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روایت سه بانک مرکزی و واکنش بازارهای مالی؛ آیا رالی بابانوئل شروع خواهد شد؟

در هفته‌های پایانی سال، یکی از مهم‌ترین تحولات بازارهای مالی، واگرایی آشکار در مسیر سیاست پولی بانک‌های مرکزی بزرگ جهان است؛ واگرایی‌ای که به‌طور مستقیم بر بازار فارکس، اوراق و سهام اثر گذاشته و اکنون به یکی از دلایل اصلی بازگشت ریسک‌پذیری در بازارهای سهامی تبدیل شده است. در ایالات متحده، فدرال رزرو وارد چرخه کاهش نرخ بهره شده؛ آن هم در شرایطی که چشم‌انداز رشد اقتصادی هنوز با ابهام همراه است. در مقابل، بانک مرکزی اروپا (ECB) موضعی محتاطانه و غیرمتعهد نسبت به مسیر آتی نرخ‌ها اتخاذ کرده و حتی پیش‌بینی تورم سال آینده را افزایش داده است. بانک مرکزی انگلیس (BOE) نیز با اکراه و تحت فشار داده‌های ضعیف، نرخ بهره را کاهش داده، اما همچنان با مقاومت جدی جناح هاوکیش؛ به‌ویژه به دلیل رشد چسبنده دستمزدها، مواجه است. در سوی دیگر، بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن (BOJ) فردا یک افزایش نرخ بهره دیگر را رقم خواهد زد. واگرایی سیاستی و نوسان در بازار ارز این تفاوت مسیرها اگرچه با توجه به شرایط متفاوت اقتصادی کشورها طبیعی به نظر می‌رسد، اما زمینه‌ساز افزایش نوسان در بازار فارکس و حتی واگرایی عملکرد بازارهای سهام در سال آینده خواهد بود. دلار آمریکا تاکنون ضعیف‌ترین ارز در میان ارزهای گروه G10 در سال جاری بوده است. ین ژاپن نیز عملکرد ضعیفی داشته، اما در صورت تداوم عادی‌سازی سیاست پولی توسط BOJ، می‌تواند رشد خود را فراتر از افزایش ۱.۲ درصدی امسال در برابر دلار ادامه دهد. یورو قوی؛ مانعی بالقوه برای رشد یورو تاکنون حدود ۱۳ درصد در برابر دلار تقویت شده است؛ رشدی که فعلاً مانع از خوش‌بینی ECB نسبت به چشم‌انداز اقتصادی منطقه یورو نشده است. با این حال، این پرسش مطرح است که آیا اقتصاد منطقه یورو می‌تواند در صورت تداوم قدرت یورو؛ به‌ویژه در شرایطی که تهدید تعرفه‌های آمریکا همچنان پابرجاست، شتاب بگیرد؟ یک سال قدرتمند دیگر برای یورو می‌تواند به بهای فشار بر صادرات و رشد اقتصادی تمام شود، به‌خصوص آنکه ECB صراحتاً اعلام کرده آستانه کاهش‌های بعدی نرخ بهره بسیار بالاست. پوند جان‌گرفته؛ هاوک‌ها هنوز تسلیم نشده‌اند پوند انگلیس در میانه جدول عملکرد ارزهای G10 در سال ۲۰۲۵ قرار دارد و تاکنون حدود ۷ درصد در برابر دلار رشد کرده است. این عملکرد نسبتاً باثبات در حالی رقم خورده که رشد اقتصادی بریتانیا از ماه ژوئن متوقف شده و بودجه اخیر ضربه محسوسی به اعتماد مصرف‌کننده و بنگاه‌ها وارد کرده است. با این حال، پوند امروز جهشی قابل‌توجه را تجربه کرد؛ آن هم درست پس از آنکه بانک مرکزی انگلیس طبق انتظار نرخ بهره را کاهش داد. جفت‌ارز GBPUSD نزدیک به ۱۰۰ پیپ رشد کرد و به بالای ۱.۳۴۳۰ دلار رسید. این حرکت دو محرک اصلی داشت: نخست، افت غیرمنتظره تورم آمریکا و دوم، ماهیت «کاهش نرخ هاوکیش» بانک مرکزی انگلیس. رأی‌گیری ۵ به ۴ به نفع کاهش نرخ، برخلاف گمانه‌زنی‌ها درباره احتمال رأی ۶ به ۳، نشان داد که جناح هاوکیش همچنان نفوذ قابل‌توجهی در BOE دارد. دغدغه اصلی این گروه، رشد چسبنده دستمزدهاست؛ موضوعی که شواهد جدید نیز آن را تأیید می‌کند. برای نمونه، نظرسنجی اشتغال بخش خصوصی توسط فدراسیون استخدام و KPMG نشان می‌دهد رشد دستمزدها در ماه اخیر مجدداً افزایش یافته است. در نتیجه، کاهش نرخ بهره امروز تغییری در انتظارات بازار از مسیر نرخ‌های بهره بریتانیا ایجاد نکرد و همچنان تنها کمی بیش از یک کاهش نرخ برای سال آینده قیمت‌گذاری شده است. هم‌زمان، بازده اوراق دولتی بریتانیا در سررسیدهای کوتاه‌مدت افزایش یافته، زیرا بازار احتمال یک سلسله کاهش نرخ سریع را کنار گذاشته است؛ عاملی که به تقویت پوند کمک کرده است. تورم آمریکا؛ عدد نرم، داده بحث‌برانگیز در آمریکا، افت شاخص CPI از ۳.۱ درصد به ۲.۷ درصد؛ به‌همراه کاهش قابل‌توجه تورم هسته، بازارها را غافلگیر کرد. با این حال، پرسش‌هایی جدی درباره کیفیت داده‌ها مطرح است. زمان جمع‌آوری اطلاعات با پایان تعطیلی دولت هم‌زمان بوده و به‌ویژه مؤلفه مسکن (Shelter) تنها ۰.۱ درصد افزایش ماهانه را نشان می‌دهد؛ در حالی که میانگین رشد این بخش در ۹ ماه نخست سال نزدیک به ۰.۶ درصد بوده است. همین اختلاف، تردیدهایی را درباره پایداری این افت تورمی ایجاد کرده است. با وجود این تردیدها، بازار اوراق قرضه آمریکا واکنشی مثبت نشان داده و بازده اوراق خزانه‌داری کاهش یافته است. هم‌زمان، شاخص دلار به زیر میانگین متحرک ۱۰۰روزه سقوط کرده و سطح ۹۸ واحدی را آزمایش می‌کند. ✔️  بیشتر بخوانید: شاخص CPI چیست؟ چرا CPI برای معامله گران فارکس اهمیت دارد CPI نوامبر و احیای سناریوی کاهش نرخ فدرال رزرو برای بازار سهام، این گزارش حتی با وجود نقص‌های آماری؛ پیامی دلگرم‌کننده داشت: روند نزولی تورم همچنان برقرار است. این موضوع می‌تواند دست فدرال رزرو را برای ورود به یک چرخه طولانی‌تر کاهش نرخ بهره در سال ۲۰۲۶ بازتر کند؛ مسیری که با سیاست پولی سایر بانک‌های مرکزی متفاوت خواهد بود و یکی از دلایل فشار گسترده بر دلار در معاملات امروز به شمار می‌رود. بازگشت سهام و امید به «رالی بابانوئل» افت تورم، تصویری موسوم به «گلدیلاکس» از اقتصاد آمریکا ترسیم می‌کند: نه آن‌قدر داغ که فدرال رزرو را نگران کند و نه آن‌قدر سرد که رشد اقتصادی را تهدید کند. در همین چارچوب، بازار سهام آمریکا روز پنج‌شنبه جهش محسوسی را تجربه کرد و شاخص نزدک بیش از ۱.۳ درصد رشد داشت. سهام رشدی؛به‌ویژه شرکت‌های فناوری، معمولاً از کاهش نرخ بهره منتفع می‌شوند. پیش از این، امیدها به «رالی بابانوئل» در بازارها کمرنگ شده بود و شاخص‌های آمریکا از ابتدای ماه در محدوده منفی قرار داشتند. اما گزارش قدرتمند میکرون، جان تازه‌ای به روایت هوش مصنوعی بخشید و داده‌های CPI نیز مسیر را برای یک رشد پایان‌سالی هموار کرده است. شاید بابانوئل امسال کمی دیر به بازارهای مالی رسیده باشد، اما نشانه‌ها حاکی از آن است که هنوز بازارها را از قلم نینداخته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی اروپا: تورم در مسیر تثبیت در هدف ۲ درصدی باقی می‌ماند

بانک مرکزی اروپا در نشست امروز خود تصمیم گرفت هر سه نرخ بهره کلیدی را بدون تغییر حفظ کند. ارزیابی به‌روزشده ECB نشان می‌دهد که تورم در افق میان‌مدت حول هدف ۲ درصدی تثبیت خواهد شد. تورم سرفصل به‌طور میانگین در سال‌های آینده به‌ترتیب برابر با ۲.۱٪ در ۲۰۲۵، ۱.۹٪ در ۲۰۲۶، ۱.۸٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ برآورد شده است. تورم هسته (بدون انرژی و مواد غذایی) نیز به‌دلیل کندتر بودن افت تورم خدماتی، برای سال ۲۰۲۶ بازبینی صعودی شده است. چشم‌انداز رشد اقتصادی منطقه یورو تقویت شد ECB اعلام کرد رشد اقتصادی نسبت به پیش‌بینی‌های سپتامبر بالاتر ارزیابی می‌شود؛ رشدی که عمدتاً از تقاضای داخلی حمایت می‌گیرد. رشد اقتصادی برای سال‌های ۲۰۲۵ تا ۲۰۲۸ در محدوده ۱.۲٪ تا ۱.۴٪ پیش‌بینی شده است. رویکرد سیاست پولی همچنان داده‌محور و جلسه‌به‌جلسه است شورای حکام تأکید کرد تصمیمات آتی نرخ بهره بر اساس چشم‌انداز تورم، ریسک‌های پیرامونی، داده‌های اقتصادی و مالی جدید و قدرت انتقال سیاست پولی اتخاذ خواهد شد. ECB همچنان از پیش به مسیر مشخصی برای نرخ بهره متعهد نمی‌شود. نرخ‌های بهره کلیدی بدون تغییر باقی ماندند نرخ سپرده‌گذاری: ۲.۰۰٪ نرخ عملیات اصلی تأمین مالی: ۲.۱۵٪ نرخ وام‌دهی نهایی: ۲.۴۰٪ ادامه کاهش تدریجی ترازنامه ECB سبد دارایی‌های برنامه خرید دارایی (APP) و برنامه اضطراری همه‌گیری (PEPP) با سرعتی کنترل‌شده در حال کاهش است و سرمایه اوراق سررسیدشده مجدداً سرمایه‌گذاری نمی‌شود. سیاست پولی و ابزارهای حمایتی بازار بانک مرکزی اروپا بار دیگر تأکید کرد در صورت نیاز، آماده استفاده از تمامی ابزارهای خود در چارچوب مأموریت حفظ ثبات قیمتی است. همچنین ابزار حفاظت از انتقال سیاست پولی (TPI) برای مقابله با نوسانات بی‌نظم و غیرموجه بازار که می‌تواند عملکرد سیاست پولی را مختل کند، در دسترس باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکرون، رئيس جمهور فرانسه، ارقام توافق مرکوسور فعلاً قابل اتکا نیست

رئیس‌جمهور فرانسه، امانوئل مکرون: ارقام مربوط به توافق تجاری مرکوسور در حال حاضر با هم همخوانی ندارند، اما مذاکرات هنوز پایان نیافته است. توافق مرکوسور در شرایط فعلی قابل امضا نیست و فرانسه خواستار «ترمز اضطراری» است. پاریس به‌دنبال «اصل عمل متقابل» و گنجاندن «بندهای آینه‌ای» در توافق تجاری مرکوسور است. مکرون می‌گوید: «ما هنوز برای اجرای بندهای آینه‌ای آماده نیستیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر