TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جهش تاریخی طلا تا آستانه ۴۰۰۰ دلار؛ آیا سهام معدنی جا مانده‌اند؟

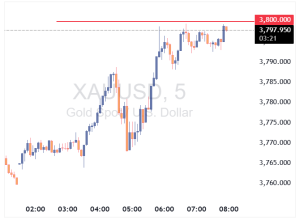
قیمت طلا امروز با افزایش بیش از ۷۰ دلار به محدوده ۳۹۵۶ دلار در هر اونس رسید و بار دیگر رکورد تازه‌ای را در بازارهای جهانی ثبت کرد. صعود فلز زرد که طی شش هفته گذشته از ۳۳۵۰ دلار آغاز شده، اکنون تنها یک گام تا سطح نمادین ۴۰۰۰ دلار فاصله دارد؛ سطحی که می‌تواند آزمونی برای تداوم روند صعودی و نقطه‌ای برای برداشت سود میان معامله‌گران کوتاه‌مدت باشد. این جهش چشمگیر در شرایطی رخ داده که عوامل فاندامنتال آن مدت‌هاست فراهم شده بود؛ از کسری بودجه فزاینده دولت آمریکا و هزینه‌های مالی انبساطی گرفته تا تضعیف نظم اقتصادی جهانی و کاهش اعتماد به دلار. اما جرقه نهایی این موج، مجموعه‌ای از تحولات سیاسی و اقتصادی اخیر در واشنگتن بود: نخست، بازنگری گسترده در داده‌های اشتغال آمریکا (NFP) که انتظارات برای سیاست‌های پولی نرم‌تر فدرال رزرو را تقویت کرد؛ و دوم، اقدامات غیرمنتظره دونالد ترامپ شامل برکناری رئیس اداره آمار نیروی کار و تلاش برای حذف یکی از اعضای هیئت‌مدیره فدرال رزرو. بازار این تحولات را چنین تفسیر کرده است: سیاست‌گذاران آمریکا قصد دارند اقتصاد را هم از مسیر مالی و هم پولی با حرارت بالا پیش ببرند. در کنار انزواگرایی فزاینده و اظهارات غیرقابل‌پیش‌بینی درباره نقش جهانی واشنگتن، تمایل بانک‌های مرکزی و سرمایه‌گذاران جهانی برای نگهداری دارایی‌های دلاری کاهش یافته و تقاضا برای طلا بار دیگر جهش کرده است. با وجود این رشد خیره‌کننده، پرسش مهم در میان سرمایه‌گذاران این است که آیا سهام شرکت‌های استخراج طلا همچنان جذابیت قیمتی دارند یا خیر. بررسی‌ها نشان می‌دهد که حتی در این سطح از قیمت طلا، سهام معدنی‌ها چندان ارزان نیستند. بر اساس برآورد جریان نقدی آزاد (FCF) برای سال ۲۰۲۶ و در قیمت‌های فعلی بازار، بازدهی نقدی آزاد شرکت‌های بزرگ به شرح زیر است: Agnico Eagle Mines (AEM): 6.1% Barrick Gold (B): 8.1% Kinross Gold (KGC): 8.6% Newmont (NEM): 7.0% حتی در میان تولیدکنندگان متوسط و کوچک نیز یافتن بازدهی‌های دو‌رقمی دشوار است، هرچند برخی از آن‌ها هنوز در مراحل توسعه پروژه‌های جدید قرار دارند. نسبت‌های ارزش‌گذاری مانند EV/EBITDA و P/NAV نیز بهبود یافته، اما همچنان از محدودیت‌های ساختاری و حساسیت بالا نسبت به نوسانات قیمت طلا رنج می‌برند. در مجموع، صنعت استخراج طلا با ترازنامه‌ای سالم و بدهی اندک وارد این چرخه صعودی شده است، اما به دلیل محدودیت سرمایه‌گذاری در سال‌های گذشته، ظرفیت رشد ارگانیک آن محدود به نظر می‌رسد. در چنین شرایطی، احتمال آغاز موج تازه‌ای از ادغام و تملک (M&A) در میان شرکت‌های معدنی بالا است. یکی از گزینه‌های مطرح، Lundin Gold است که با دارایی‌های ارزشمند خود در اکوادور عملکرد درخشانی داشته؛ هرچند سهام آن نیز طی ماه‌های اخیر جهش قابل توجهی را تجربه کرده است. در نهایت، در فضای کنونی بازار شاید فرصت‌های آسان و کم‌ریسک چندانی در بخش معدنی‌ها باقی نمانده باشد، اما اگر مسیر طلا به سوی ۵۰۰۰ دلار هموار شود، همین ارزش‌گذاری‌های امروز می‌تواند در آینده بسیار جذاب جلوه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک آمریکا: سوئيس باید سیاست ارزی را بازنگری کند

بانک آمریکا اعلام کرد که بانک مرکزی سوئیس برای مقابله با تقویت بیش از حد فرانک سوئیس باید به دنبال راه‌حل‌های جایگزین و سیاستی جدید باشد، زیرا رویکردهای سنتی دیگر کارایی ندارند و بانک مرکزی سوئيس در موقعیتی دشوار قرار گرفته است. با بازگشت نرخ بهره سیاستی بانک مرکزی سوئيس به صفر، گزینه‌های این بانک برای اقدامات بعدی بسیار محدود شده‌اند. بازارها نرخ صفر را به‌عنوان کف نرخ بهره سوئیس تلقی می‌کنند، چرا که نرخ‌های منفی در این مرحله هزینه‌هایی بیشتر از منافع دارند و همین موضوع فشار نزولی بر فرانک را محدود می‌کند. از سوی دیگر، سایر بانک‌های مرکزی بزرگ نیز به‌سمت نرخ‌های پایین‌تر حرکت می‌کنند که باعث می‌شود هزینه نگهداری فرانک کمتر آزاردهنده باشد و این خود عاملی حمایتی برای ارز سوئیس است، تا زمانی که بانک مرکزی سوئيس وارد نرخ‌های منفی نشده باشد. بانک آمریکا همچنین تأکید کرد که مداخلات ارزی در گذشته نتوانسته‌اند مسیر تقویت فرانک را اصلاح کنند و حتی با بازگشت نرخ‌ها به صفر، ارزش‌گذاری بیش از حد فرانک همچنان پابرجاست. در مجموع، بانک مرکزی سوئيس در حال مبارزه‌ای است که احتمالاً قادر به پیروزی در آن نیست. بنابراین، چه باید کرد؟ بانک آمریکا پیشنهاد می‌دهد که بانک مرکزی سوئيس باید به‌سمت بازنگری جامع در رویکرد سیاستی خود حرکت کند. این مؤسسه خواستار شفافیت بیشتر در تصمیم‌گیری‌های بانک مرکزی سوئيس شده تا درک بازار از واکنش‌های این بانک بهبود یابد و حتی توصیه کرده که بانک مرکزی سوئيس از رویکرد مبهم و دیرهنگام سه‌ماهه فعلی فاصله بگیرد. همچنین پیشنهاد شده که بانک مرکزی سوئيس به‌سمت چارچوب ارزی شفاف‌تر و متقارن‌تر حرکت کند تا در بلندمدت گزینه‌های بیشتری برای مدیریت نرخ ارز در اختیار داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد: در جایگاه مناسبی قرار داریم

کریستین لاگارد، رئیس بانک مرکزی اروپا، در گفت‌وگویی با تلویزیون فنلاند تأکید کرد که سیاست‌های پولی منطقه یورو در نقطه مطلوبی قرار دارد و نیازی به تغییر سریع در نرخ‌های بهره دیده نمی‌شود. او تصریح کرد: در جایگاه خوبی هستیم و باید مطمئن شویم که در همین جایگاه باقی بمانیم. هیچ مسیر از پیش تعیین‌شده‌ای وجود ندارد. تا همین حالا اقدامات زیادی انجام داده‌ایم. انتظار حرکت چشمگیر رو به بالا یا پایین در نرخ تورم را نداریم. لاگارد همچنین به تاب‌آوری بیشتر از حد انتظار اقتصاد منطقه یورو اشاره کرد و گفت که شرایط کلی نسبت به پیش‌بینی‌های اولیه بهتر بوده است. از منظر بازار، این اظهارات چندان غافلگیرکننده نبود؛ چراکه در حال حاضر تنها حدود ۳۵ درصد احتمال یک کاهش نرخ بهره تا اواسط ۲۰۲۶ در قیمت‌ها لحاظ شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: هدف رسیدن سریع‌تر به نرخ خنثی است

تمایلی به استفاده فعال از ترازنامه فدرال رزرو ندارم. موضع خود در قبال نرخ‌ها را «افراطی» نمی‌دانم؛ تنها می‌خواهم سریع‌تر به سطح نرخ خنثی (Neutral Rate) برسیم. اگر سیاست‌ها از تعادل خارج شوند، باید به‌سرعت تعدیل شوند. برآوردهای نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ تفاوت چندانی با سایر اعضای FOMC ندارد. هنوز در نقطه‌ای قرار نداریم که نرخ‌ها برای مدت طولانی بیش از حد انقباضی باشند. او تأکید کرد: «ترامپ هیچ‌گاه از من نخواسته اقدام سیاستی مشخصی انجام دهم.» همچنین افزود تاکنون هیچ مصاحبه‌ای برای ریاست فدرال رزرو نداشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: انتظار کاهش قابل‌توجه در تورم خدمات به‌دلیل تغییرات جمعیتی را دارم

دسترسی به داده‌ها برای تصمیم‌گیری سیاستی حیاتی است و امیدوارم تا نشست بعدی FOMC داده‌های لازم در دسترس باشد. هزینه مسکن نقش محوری در ارزیابی‌های تورمی دارد. نرخ خنثی (Neutral Rate) به کف برآوردها کاهش یافته است، اما صفر نیست. مقررات‌زدایی از اقتصاد می‌تواند ظرفیت بالقوه رشد اقتصادی را گسترش دهد. برآورد پایین نرخ خنثی بر اساس تخمین‌های آینده‌نگر است؛ اتکا به داده‌های گذشته‌نگر رویکردی اشتباه خواهد بود. انتظارات تورمی «به‌طور معقولی مهار شده» باقی مانده است. تغییرات جزئی در تورم اندازه‌گیری‌شده برای خانوارها به‌سختی قابل تشخیص است. شرایط مالی برای انتقال سیاست پولی اهمیت دارد؛ حتی اگر شرایط مالی سست به‌نظر برسد، به‌دلیل کاهش نرخ خنثی، سیاست پولی همچنان انقباضی است. شرایط مالی لزوماً تصویر دقیقی از سیاست پولی ارائه نمی‌دهد. انتظار کاهش تورم خدمات به‌شدت به عوامل مرتبط با بخش مسکن گره خورده است. تورم مسکن در ادامه مسیر کاهشی خواهد بود؛ اگر این کاهش محقق نشود، رویکرد سیاستی خود را به‌روزرسانی خواهم کرد. اثرات منفی تعرفه‌ها عمدتاً بر دوش صادرکنندگان خارجی است و انعطاف‌پذیری تقاضا به آمریکایی‌ها امکان می‌دهد با تغییر رفتار مصرفی اثر تعرفه‌ها را مدیریت کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: داده‌های موجود همچنان نشان از بازار کار باثبات دارد

رئیس فدرال رزرو شیکاگو، آستن گولزبی، در گفت‌وگو با CNBC اعلام کرد داده‌های در دسترس حاکی از آن است که بازار کار آمریکا در حال حاضر نسبتاً باثبات است. به گفته او، نرخ بیکاری در ماه سپتامبر در صورت انتشار گزارش رسمی، حدود ۴.۳٪ برآورد می‌شد. او تأکید کرد افزایش اخیر تورم در بخش خدمات احتمالاً ناشی از تعرفه‌ها نیست. گولزبی هشدار داد که سیاستگذاران نباید بیش از حد در ابتدای مسیر به کاهش نرخ‌ها تکیه کنند و صرفاً امید داشته باشند تورم خودبه‌خود از بین برود. گولزبی: «هرچه بیشتر بدون آمار رسمی بمانیم، نسبت به آنچه در اقتصاد جریان دارد نابیناتر خواهیم بود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان: اقتصاد آمریکا به حداکثر اشتغال نزدیک است؛ احتیاط در کاهش نرخ بهره ضروری است

لوری لوگان، رئیس فدرال رزرو دالاس، در تازه‌ترین اظهارات خود تأکید کرد که بازار کار آمریکا «بسیار نزدیک» به سطح حداکثر اشتغال قرار دارد، اما همچنان نشانه‌هایی از آسیب‌پذیری و شکنندگی وجود دارد. وی افزود: «مناسب است که شاهد خنک‌تر شدن تدریجی بازار کار باشیم.» لوگان گفت بازار کار در حال حاضر متعادل به نظر می‌رسد و روند تعدیل آن به صورت تدریجی پیش می‌رود. به گفته او، سیاست پولی فدرال رزرو در وضعیت فعلی «نه بیشتر از حد، بلکه اندکی محدودکننده است» و این سطح مناسب ارزیابی می‌شود. وی هشدار داد که فدرال رزرو باید در خصوص کاهش نرخ بهره بسیار محتاطانه عمل کند و از «تسریع در سیاست‌های انبساطی که ممکن است به بازگشت دوباره سیاست‌های انقباضی منجر شود» اجتناب کند. لوگان تصریح کرد که تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو در حال حرکت است و اخیراً شاهد کاهش قابل توجهی در رشد اشتغال بوده‌ایم. لوگان تأکید کرد که تعرفه‌های تجاری اخیر سهمی در افزایش تورم کالاها داشته‌اند، هرچند اثر کلی آن‌ها کمتر از برآوردهای اولیه بوده است. وی هشدار داد: «حتی اگر تأثیر تعرفه‌ها یک‌باره باشد، طولانی شدن این روند و تداوم عدم‌قطعیت می‌تواند خطر بالاتری برای انتظارات تورمی ایجاد کند.» او همچنین، بر اهمیت استقلال بانک مرکزی تأکید کرد و آن را عاملی حیاتی برای حفظ ثبات قیمتی دانست. وی خاطرنشان کرد که کمیته بازار آزاد فدرال (FOMC) همچنان به شدت مبتنی بر داده‌ها و واقعیت‌ها عمل می‌کند تا در بلندمدت شرایط اقتصادی پایدار و قابل اتکا را تضمین کند. اعلام کرد که نشانه‌هایی از کاهش تقاضا در بازار کار آمریکا مشاهده می‌شود، هرچند این روند با افزایش سرمایه‌گذاری در مراکز داده هوش مصنوعی تا حدودی جبران شده است. وی همچنین به عدم‌قطعیت در سیاست‌های تعرفه‌ای اشاره کرد و آن را یکی از عوامل مهم در ارزیابی شرایط اقتصادی دانست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیوان عالی آمریکا درخواست ترامپ برای برکناری فوری «لیزا کوک» از فدرال رزرو را رد کرد

دیوان عالی ایالات متحده درخواست رئیس‌جمهور دونالد ترامپ برای برکناری فوری لیزا کوک، عضو هیئت‌مدیره فدرال رزرو، را نپذیرفت. این پرونده در دستور کار قضات قرار گرفته و قرار است استماع آن در ژانویه برگزار شود. رأی نهایی نیز پس از برگزاری جلسات اعلام خواهد شد. این تصمیم دیوان عالی به معنای ادامه حضور کوک در سمت خود تا زمان برگزاری جلسات رسیدگی است. هرچند این نتیجه غیرمنتظره نبود، اما جدول زمانی رسیدگی نشان می‌دهد که روند بررسی حقوقی طولانی‌تر از انتظار خواهد بود. گفتنی است، هم‌اکنون فهرست پرونده‌های دیوان عالی بسیار فشرده است. از جمله مهم‌ترین آنها، پرونده‌ای درباره تعرفه‌های تجاری است که قرار است در ماه نوامبر مورد بحث و بررسی قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از نگرانی‌های سیاسی آسیب دید

دلار امروز اندکی تضعیف شده است، پس از آنکه کنگره آمریکا نتوانست به توافقی برای جلوگیری از تعطیلی دولت دست یابد. سرمایه‌گذاران نگران‌اند که این تعطیلی طولانی‌تر از حد معمول باشد، که می‌تواند اعتماد مصرف‌کنندگان و امنیت شغلی را بیشتر تحت فشار قرار دهد. ما همچنان انتظار داریم که ین و یورو با رشد ملایمی همراه شوند. دلار: فشارها علیه دلار افزایش یافته‌اند همان‌طور که فرانچسکو پزوله (تحلیلگر ING) دیروز اشاره کرد، این ین دفاعی‌ بوده که بیشترین سود را از تعطیلی دولت آمریکا برده است؛ تعطیلی‌ای که از شب گذشته اجرایی شده است. حرکت‌ها در بازار فارکس تاکنون ملایم بوده‌اند، اما سرمایه‌گذاران محتاط‌اند که این تعطیلی ممکن است یکی از طولانی‌ترین موارد در ۳۰ سال اخیر باشد. تعطیلی‌های قبلی معمولاً بین ۳ تا ۳۵ روز طول کشیده‌اند. احتمالاً دموکرات‌ها با آگاهی کامل وارد این تعطیلی شده‌اند، با هدف اینکه در انتخابات میان‌دوره‌ای نوامبر آینده به‌عنوان حزبی شناخته شوند که برای خدمات درمانی جنگیده است. و با توجه به اینکه جمهوری‌خواهان کنترل دستور کار کنگره را در اختیار دارند و رئیس‌جمهور ترامپ از اختیارات اجرایی خود به‌طور کامل استفاده می‌کند، نیاز به تأیید ۶۰ کرسی در سنا برای تصویب بودجه تنها نقطه‌ای است که دموکرات‌ها می‌توانند قدرت خود را نشان دهند. اگرچه عملکرد گذشته تضمینی برای آینده نیست اما تعطیلی‌های قبلی معمولاً با شیب صعودی منحنی بازدهی آمریکا، تضعیف نسبی دلار و نتایج ترکیبی برای بازار سهام همراه بوده‌اند. در حال حاضر، معاملات آتی شاخص S&P با افت ۰.۵٪ مواجه شده‌اند. آنچه برای بازار فارکس مهم‌تر است، زمینه سیاسی این تعطیلی است. جیمز نایتلی (تحلیلگر ING) دیروز به‌خوبی اشاره کرد که اعتماد مصرف‌کنندگان در آمریکا در حال کاهش است و احساس عمومی نسبت به دشوارتر شدن یافتن شغل تغییر کرده است. تعطیلی دولت این روندها را تشدید خواهد کرد—به‌ویژه اگر رئیس‌جمهور ترامپ تهدید خود مبنی بر اخراج دائمی کارکنان غیرضروری دولت را عملی کند. به یاد داشته باشید که تا ۱۵۰ هزار نفر از کارکنان دولتی ممکن است در نتیجه سیاست ریاضتی سازمان DOGE در اوایل سال جاری از آمار اشتغال غیرکشاورزی ماه اکتبر حذف شوند. این تعطیلی همچنین به‌احتمال زیاد باعث عدم انتشار آمار هفتگی بیکاری در روز پنج‌شنبه و گزارش اشتغال ماه سپتامبر (گزارش NFP) در روز جمعه خواهد شد. با این حال، انتظار می‌رود امروز گزارش اشتغال ADP برای سپتامبر و شاخص تولید ISM منتشر شوند. پیش‌بینی‌ها برای ADP حدود +۵۰ هزار شغل است و اگر این رقم کمتر از انتظار باشد، دلار ممکن است آسیب‌پذیر شود. شاخص ISM نیز احتمالاً زیر سطح ۵۰ باقی خواهد ماند و مؤلفه «قیمت‌های پرداختی» به‌دقت رصد خواهد شد. با این حال، دیدگاه اصلی تیم ما (ING) این است که تورم قیمت کالاهای مرتبط با تعرفه‌ها کمتر از حد انتظار خواهد بود و با توجه به تضعیف بازار کار و روند اجاره‌بها، تورم خدمات نیز در حال کاهش است. این موضوع می‌تواند به فدرال رزرو اجازه دهد که در ماه‌های اکتبر و دسامبر نرخ بهره را کاهش دهد. شاخص دلار (DXY) ممکن است به محدوده ۹۷.۲۰ حرکت کند و نرخ USDJPY به ۱۴۷.۰۰ تا ۱۴۷.۲۰ برسد—در شرایطی که افت بازار سهام آمریکا احتمالاً به ضرر دلار تمام خواهد شد. یورو: CPI ماه سپتامبر انتظارات بانک مرکزی اروپا را تثبیت می‌کند سخنرانی رئیس بانک مرکزی اروپا، کریستین لاگارد، دیروز به‌عنوان موضعی نسبتاً انبساطی تعبیر شد؛ چرا که اعلام کرد  بانک مرکزی اروپا در «وضعیت خوبی» قرار دارد اما این مانع از تنظیم نرخ بهره نخواهد شد. همان‌طور که کارستن برزسکی اشاره کرده، داده‌های اخیر فعالیت اقتصادی آلمان ضعیف بوده‌اند و بازار هنوز احتمال یک کاهش دیگر نرخ بهره توسط بانک مرکزی اروپا را کاملاً رد نکرده است. با این حال، انتظار داریم که بازار تمایلی به افزایش شدید نرخ EURUSD نداشته باشد، حتی با انتشار تورم سالانه منطقه یورو در سپتامبر که احتمالاً به ۲.۲٪ برسد، در حالی که تورم هسته در سطح ۲.۳٪ باقی خواهد ماند. با این حال، ما معتقدیم که تعطیلی دولت آمریکا و تضعیف دلار امروز عامل غالب خواهند بود و می‌توانند نرخ EURUSD را به محدوده ۱.۱۸۰۰ تا ۱.۱۸۲۰ بکشانند. فرانک سوئیس: مداخله ارزی، داروسازی و سیاست پولی هفته‌ای پرخبر برای سوئیس بوده است. روز دوشنبه، بانک ملی سوئیس عملاً میزان سپرده‌های بانکی مشمول نرخ منفی ۰.۲۵ نقطه پایه را افزایش داد. در بیانیه مطبوعاتی، این اقدام به‌عنوان اصلاح فنی در ادامه تغییرات سال گذشته در ذخایر حداقلی معرفی شد. ما این اقدام را «تسهیل پنهان» سیاست پولی نمی‌دانیم، اما نرخ‌های بازار پول سوئیس را پس از اجرایی شدن این اقدام در اول نوامبر زیر نظر خواهیم داشت. این موضوع می‌تواند ریسک نزولی برای فرانک باشد. دوشنبه شب همچنین شاهد بیانیه‌ای مشترک نادر از سوی مقامات سوئیسی و آمریکایی درباره استفاده از مداخله ارزی بودیم. بیانیه بانک مرکزی سوئيس این اقدام را به‌عنوان مجوزی برای استفاده از مداخله ارزی در چارچوب سیاست پولی معرفی کرد، در حالی که نسخه آمریکایی صرفاً بر استفاده از مداخله برای مقابله با بازارهای بی‌ثبات یا نامنظم تمرکز داشت. شاید همین تفاوت در موضع‌گیری باعث شده که نرخ EURCHF واکنش زیادی به این خبر نشان ندهد. این بیانیه‌ها پیش از انتشار داده‌هایی منتشر شدند که نشان می‌داد مداخله ارزی بانک مرکزی سوئيس در سه‌ماهه دوم سال به ۵ میلیارد فرانک افزایش یافته است. ما گمان می‌کنیم که این بیانیه ارزی ممکن است با توافق‌های دارویی مرتبط باشد که رئیس‌جمهور ترامپ این هفته اعلام کرده است. احتمالاً واشنگتن می‌خواهد شرکت‌های داروسازی سوئیسی را با خود همراه کند، در حالی که وب‌سایت جدید «TrumpRx» برای ارائه داروهای تخفیف‌دار به مصرف‌کنندگان آمریکایی راه‌اندازی شده است. شرکت فایزر (Pfizer) نخستین شرکت بزرگ دارویی بود که دیروز به این طرح پیوست. اگر این برداشت درست باشد، شاید سوئیس واقعاً از سوی واشنگتن مجوز ضمنی برای ادامه مداخله ارزی دریافت کرده و بتواند از برچسب «دستکاری ارزی» دور بماند. با این حال، مداخله ارزی بانک مرکزی سوئيس به‌صورت غیرمستقیم و محدود خواهد بود و ما پیش‌بینی می‌کنیم که نرخ EURCHF تا پایان سال در محدوده ۰.۹۲ تا ۰.۹۳ باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هند واردات طلا و نقره را دو برابر کرد

بر اساس گزارش رویترز به نقل از منابع دولتی، واردات طلا و نقره هند در ماه سپتامبر تقریباً دو برابر ماه اوت شده است. خریداران برای تأمین تقاضای فصلی، حاضر به پرداخت قیمت‌هایی بالاتر از رکوردهای تاریخی طلا و نقره شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک سوئيس: تعرفه‌های دارویی آمریکا ریسک‌های نزولی را افزایش داده‌اند

رئیس بانک ملی سوئیس ، اشلگل، اعلام کرد که اعمال تعرفه‌های دارویی از سوی آمریکا، تا حدی ریسک‌های نزولی را افزایش داده است. وی افزود که انتظار می‌رود تورم در فصل‌های آینده اندکی افزایش یابد. با این حال، سطح عدم‌قطعیت همچنان بالا باقی مانده و بانک ملی سوئیس وضعیت را به‌دقت زیر نظر دارد. به گفته اشلگل، شاخص‌های اقتصادی نشان‌دهنده ثبات نسبی و رشد ملایم هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت طلا به رکورد تاریخی ۳۸۶۷ دلار رسید

طلا امروز با ادامه روند صعودی چشمگیر خود، به رکوردهای تاریخی جدیدی رسید. این رشد تحت تأثیر مجموعه‌ای از عوامل شکل گرفته است: نگرانی‌ها از تعطیلی احتمالی دولت آمریکا انتظارات مثبت سرمایه‌گذاران نسبت به کاهش نرخ بهره توسط فدرال رزرو ضعف مداوم دلار آمریکا قرارداد آتی طلا برای دسامبر ۲۰۲۵ با رشد ۷۳.۱۰ دلاری در معاملات روز گذشته، در قیمت ۳۸۶۲.۹۰ دلار به ازای هر اونس تروا بسته شد و رکورد روانی ۳۸۰۰ دلار را شکست. در معاملات امروز، قیمت تا ۳۸۶۵۰ دلار  افزایش یافته است. عملکرد طلا در سال ۲۰۲۵ فوق‌العاده بوده و تاکنون بیش از ۴۵٪ رشد سالانه را ثبت کرده است—قوی‌ترین عملکرد سالانه از سال ۱۹۷۹، زمانی که تورم آمریکا به بالای ۱۰٪ رسید. دلایل اصلی این رشد: افزایش تقاضا برای طلا به‌عنوان دارایی امن در برابر تعطیلی دولت آمریکا ضعف شدید شاخص دلار آمریکا که از ۱۰۹ در ژانویه به ۹۷.۹۵۶ رسیده و حدود ۱۱٪ افت داشته است انتظار برای کاهش نرخ بهره توسط فدرال رزرو تا پایان سال تنش‌های ژئوپلیتیکی و خرید گسترده طلا توسط بانک‌های مرکزی جهان

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس و آمریکا بر سر عدم دستکاری نرخ ارز به تفاهم رسیدند

در بیانیه‌ای مشترک و کم‌سابقه، وزارت خزانه‌داری آمریکا و بانک مرکزی سوئیس (SNB) توافق کردند که نرخ ارز را برای اهداف رقابتی دستکاری نکنند. این توافق از سوی تحلیلگران به‌عنوان «چراغ سبز» برای مداخلات احتمالی آتی بانک مرکزی سوئیس در بازار ارز تعبیر شده است. در این بیانیه تأکید شده که مداخله در بازار ارز به‌عنوان ابزاری مشروع برای مقابله با نوسانات شدید یا حرکات بی‌ثبات‌کننده نرخ‌ها پذیرفته می‌شود. این اقدام پس از سال‌ها تنش بر سر مداخلات ارزی سوئیس انجام شده است؛ مداخلاتی که هدف آن جلوگیری از تقویت بیش از حد فرانک سوئیس بوده است. فرانک سوئیس و فشارهای تجاری فرانک سوئیس در سال جاری با افزایش تقاضای سرمایه‌گذاران به‌عنوان دارایی امن، به بالاترین سطح خود از سال ۲۰۱۵ رسید و دلار آمریکا را برای نخستین بار در یک دهه اخیر به زیر ۰.۸۰ فرانک کشاند. این رشد شدید، همراه با تعرفه‌های ۳۹ درصدی واشنگتن بر صادرات کلیدی سوئیس، تهدیدی جدی برای صادرات و تورم این کشور ایجاد کرده است. پیامدهای توافق تحلیلگران معتقدند این توافق به بانک مرکزی سوئیس فضای مانور بیشتری برای مداخله در بازار در صورت ادامه روند صعودی فرانک می‌دهد. کاهش تنش با آمریکا همچنین ریسک واکنش سیاسی منفی را کم می‌کند و احتمالاً فشار برای کاهش نرخ بهره به محدوده منفی را کاهش خواهد داد. بازارها در حال حاضر احتمال حرکت نرخ بهره به زیر صفر را حدود ۲۵ درصد برآورد می‌کنند. اهمیت سیاسی این توافق در شرایطی انجام شده که روابط تجاری دو کشور تحت فشار سیاست‌های تعرفه‌ای دولت ترامپ قرار دارد. کارشناسان معتقدند این بیانیه، هرچند الزام‌آور قانونی ندارد، می‌تواند نشانه‌ای از تجدید روابط اقتصادی و سیاسی میان واشنگتن و برن در دوره‌ای حساس باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا به سطح ۳۸۰۰ دلار رسید

ترکیب سیاست‌های انبساطی پولی ایالات متحده، ضعف دلار، ترس از رکود تورمی، خرید بانک‌های مرکزی و عوامل دیگر طلا را به مرکز توجه سرمایه‌گذاران جهانی تبدیل کرده و زمینه‌ساز جهش تاریخی قیمت آن شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سوئیس بررسی تأثیر تعرفه‌های دارویی ترامپ را آغاز کرد

وزارت اقتصاد سوئیس در واکنش به اعلام تعرفه‌های جدید دارویی از سوی رئیس‌جمهور ترامپ اعلام کرد که ادارات مربوطه در حال بررسی تأثیر این اقدامات هستند و این بررسی‌ها با مشارکت ذی‌نفعان مرتبط انجام می‌شود. این وزارتخانه همچنین تأکید کرد که در حال حاضر جزئیاتی از اقدامات اعلام‌شده در دست نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک خلق چین ۶۰۰ میلیارد یوان نقدینگی تزریق کرد

بانک خلق چین ۶۰۰ میلیارد یوان نقدینگی از طریق عملیات ریپو معکوس ۱۴ روزه به بازار تزریق کرد. عملیات ریپو معکوس به بانک‌ها اجازه می‌دهد تا اوراق بهادار را به‌طور موقت به بانک مرکزی بفروشند و در ازای آن نقدینگی دریافت کنند، که پس از مدت مشخصی بازخرید می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: نرخ منفی نیازمند شرایط سخت‌تر است

رئیس بانک مرکزی سوئیس، اشلگل، اعلام کرد که ورود به نرخ بهره منفی نسبت به کاهش معمول نرخ بهره، نیازمند شرایط سخت‌تری است. با این حال، اگر لازم باشد، بانک مرکزی آماده استفاده از تمام ابزارهای موجود است. او افزود که سوئیس تعرفه‌های بسیار بالایی دارد و این موضوع برای شرکت‌ها می‌تواند چالش‌برانگیز باشد. با این حال، بخش بزرگی از اقتصاد کشور تحت تأثیر مستقیم این تعرفه‌ها قرار نگرفته و تأثیر کلی تعرفه‌ها بر اقتصاد محدود بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین، عضو بانک مرکزی سوئیس: بیکاری در سوئیس احتمالاً بالا می‌رود

تشودین، عضو بانک مرکزی سوئیس، اعلام کرد که چشم‌انداز اقتصادی سوئیس به‌دلیل تعرفه‌های تجاری آمریکا به‌طور قابل‌توجهی تضعیف شده است. او هشدار داد که احتمال افزایش نرخ بیکاری وجود دارد. صنایع ساعت‌سازی و ماشین‌سازی به‌ویژه بیشترین آسیب را از این شرایط دیده‌اند. چشم‌انداز کلی اقتصاد سوئیس همچنان نامطمئن است، هرچند تأثیرات منفی بر سایر بخش‌ها از جمله خدمات تاکنون محدود باقی مانده‌اند. تشودین تأکید کرد که اصلی‌ترین ریسک اقتصادی برای سوئیس، سیاست تجاری ایالات متحده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مارتین،معاون بانک مرکزی سوئیس، تعرفه‌ها رشد جهانی را کند کرده‌اند

معاون بانک مرکزی سوئیس، مارتین، اعلام کرد که تحولات اقتصادی جهانی تحت تأثیر تعرفه‌های آمریکا و تداوم سطح بالای عدم قطعیت قرار گرفته‌اند. چشم‌انداز اقتصاد جهانی در نیمه اول سال ۲۰۲۵، به‌ویژه در ایالات متحده، با کاهش سرعت مواجه بوده است. ادامه این عدم قطعیت تأثیر منفی بر فعالیت‌های سرمایه‌گذاری شرکت‌ها گذاشته است. شتاب رشد در منطقه یورو کاهش یافته، در حالی که چین رشد باثباتی را تجربه کرده است. انتظار می‌رود در فصل‌های آینده نیز رشد اقتصاد جهانی همچنان ضعیف باقی بماند. تعرفه‌های آمریکا احتمالاً تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: فشار تورمی تغییر نکرده است

رئیس بانک مرکزی سوئیس، آقای اشلگل، اعلام کرد که فشار تورمی نسبت به فصل گذشته تقریباً بدون تغییر باقی مانده است. او افزود که ابهام درباره تورم و روند توسعه اقتصادی همچنان بالا است. پیش‌بینی‌های تورمی همچنان در محدوده‌ای قرار دارند که با ثبات قیمت‌ها در افق پیش‌بینی سازگار است. بانک مرکزی سوئیس تأکید کرد که در صورت نیاز، سیاست پولی را تنظیم خواهد کرد تا ثبات قیمت‌ها حفظ شود. اشلگل همچنین گفت که تعرفه‌های آمریکا چالش بزرگی برای اقتصاد سوئیس ایجاد کرده‌اند و احتمالاً باعث کاهش فعالیت‌های اقتصادی، به‌ویژه در حوزه صادرات و سرمایه‌گذاری خواهند شد. او تأکید کرد که بانک مرکزی سوئيس همچنان آماده مداخله در بازار ارز خارجی در صورت لزوم باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی سوئيس برای جلسه سپتامبر ۲۰۲۵ منتشر شد

بانک مرکزی سوئیس اعلام کرد که در صورت نیاز، همچنان آماده مداخله در بازار ارز خارجی است. فشارهای تورمی نسبت به فصل گذشته تقریباً بدون تغییر باقی مانده‌اند و سیاست پولی فعلی به حفظ تورم در محدوده‌ای سازگار با ثبات قیمت‌ها کمک می‌کند. اگرچه تورم در کوتاه‌مدت احتمالاً اندکی افزایش خواهد یافت، اما در میان‌مدت، پیش‌بینی مشروط تورم بدون تغییر باقی مانده است. چشم‌انداز اقتصادی سوئیس به دلیل افزایش قابل‌توجه تعرفه‌های آمریکا تضعیف شده و این تعرفه‌ها به‌ویژه ممکن است صادرات و سرمایه‌گذاری را تحت فشار قرار دهند. بانک مرکزی سوئیس تأکید کرد که به‌طور مستمر وضعیت را زیر نظر خواهد داشت و در صورت نیاز، سیاست پولی خود را برای حفظ ثبات قیمت‌ها تنظیم خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبود اخبار منفی خرس‌های دلار را ناامید کرد

دلار آمریکا اندکی تقویت شده، زیرا سرمایه‌گذاران در حال بازنگری در احتمال وقوع سریع رکود اقتصادی در ایالات متحده و تأثیر آن بر نرخ‌های بهره هستند. یکی از رویدادهای مهم اولیه در اروپا، نشست بانک مرکزی سوئیس است. تقریباً هیچ‌کس انتظار ندارد که نرخ سیاستی به محدوده منفی کاهش یابد اما با وجود قدرت فرانک سوئیس، ممکن است بانک مرکزی سوئيس نرخ‌های مربوط به ذخایر مازاد را تنظیم کند. دلار: خرس‌ها گرسنه می‌شوند ما (تیم تحلیل ING) واقعاً این روایت را نمی‌پذیریم که ژئوپلیتیک باعث تقویت دلار در این هفته شده است. اگر سرمایه‌گذاران واقعاً نگران درگیری نظامی در مرز شرقی ناتو بودند، ارزهای اروپای مرکزی و شرقی (CEE) باید بسیار ضعیف‌تر می‌شدند، همان‌طور که بازار سهام آلمان هم باید افت می‌کرد. در عوض، به نظر می‌رسد تقویت دلار در این هفته بیشتر ناشی از نبود اخبار نزولی کافی بوده است تا اینکه بتواند توجیهی برای اتخاذ یک موقعیت بسیار پرهزینه (فروش دلار) ارائه دهد. برای نمونه، نرخ‌های بهره یک‌هفته‌ای در ارزهای گروه ده (G10) نشان می‌دهد دلار همچنان بالاترین بازده را با ۴.۱۴٪ سالانه می‌پردازد. علاوه بر این، اخبار اقتصادی آمریکا هم آن‌قدرها بد نبوده است. دیروز نرخ فروش خانه‌های نوساز در آمریکا دوباره جهش کرد و به سطوح اوایل ۲۰۲۲ بازگشت. همچنین قیمت‌گذاری بازار برای نرخ نهایی وجوه فدرال در پایان سال اکنون ۵ نقطه پایه بالاتر از کف آن در اواسط سپتامبر است. امروز تمرکز اصلی احتمالاً بر داده‌های هفتگی مدعیان اولیه بیمه بیکاری و داده‌های فروش خانه‌های موجود در ماه اوت خواهد بود. در مورد اول، انتظار می‌رود عددی پایین (به نفع دلار) در حدود ۲۳۰ هزار اعلام شود، چرا که این داده همچنان از سطح ۲۶۴ هزار دو هفته قبل (که به ادعاهای تقلبی در تگزاس نسبت داده شد) در حال اصلاح نزولی است. در مورد داده‌های فروش خانه‌های موجود، جهش دیروز در فروش خانه‌های نوساز می‌تواند ناشی از مشوق‌های فروشندگان باشد – چیزی که در بازار خانه‌های موجود وجود ندارد. برآورد اجماع، فروش نرم‌تر (ضعیف‌تر) خانه‌های موجود را با نرخ سالانه ۳.۹۵ میلیون نشان می‌دهد. هر غافلگیری افزایشی در این آمار هم می‌تواند دلار را تقویت کند. امروز همچنین هشت سخنران فدرال رزرو خواهیم داشت – شروع با استفن میران در ساعت ۱۴:۱۵ به وقت اروپا. احتمالاً او همچنان بر جروم پاول و کمیته بازار آزاد فدرال (FOMC) فشار خواهد آورد تا نرخ بهره سیاستی را سریع‌تر کاهش دهند. دیدگاه‌های او به‌خوبی شناخته‌شده است، با این حال به تنهایی احتمالاً کافی نخواهد بود تا حرکت بزرگی به سمت کاهش ارزش دلار ایجاد کند. شاخص دلار در حال حاضر نزدیک سطح ۹۸ گیر کرده است. برای اینکه دوباره خرس‌های (فروشندگان) دلار تغذیه شوند، نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا است – و مشخص نیست چنین چیزی امروز در دسترس باشد. یورو: خوش‌بینی کمی رنگ می‌بازد دیروز صبح EURUSD با افت همراه شد که به نظر می‌رسید ناشی از انتشار شاخص Ifo آلمان باشد. اینجا تردیدهایی به وجود آمده است مبنی بر اینکه اجرای سریع محرک‌های مالی تا چه اندازه امکان‌پذیر است و آیا اساساً چیزی بیش از حسابداری خلاقانه نیست. تیم کلان ما بهبود فعالیت اقتصادی در منطقه یورو را برای سال ۲۰۲۶ پیش‌بینی می‌کند، اما آشکارا نیاز به صبر وجود دارد. و اگر EURUSD قرار باشد در اواخر امسال مطابق پیش‌بینی ما بالاتر برود، این امر عمدتاً باید ناشی از افزایش بیشتر بیکاری در آمریکا و کاهش نرخ‌های بهره فدرال رزرو باشد. در غیاب داده‌های اقتصادی یا سخنرانی از مقامات بانک مرکزی اروپا امروز، جفت‌ارز EURUSD توسط تحولات آمریکا هدایت خواهد شد. حرکت زیر سطح ۱.۱۷۲۵ می‌تواند تصویر کوتاه‌مدت را تضعیف کند و اصلاح را به سمت محدوده ۱.۱۶۶۰ گسترش دهد. فرانک سوئیس: بانک ملی سوئیس ممکن است به ذخایر مازاد نگاه کند بانک ملی سوئیس امروز نشست سیاست‌گذاری دارد؛ در شرایطی که این کشور با تعرفه ۳۹٪ بر صادرات به آمریکا مواجه است، تورم مصرف‌کننده تنها ۰.۲٪ سالانه است و شاخص ترجیحی بانک برای ارزش تعدیل‌شده تورمی فرانک به سطوح اوج اوایل ۲۰۲۴ نزدیک شده است؛ سطحی که باعث تغییر لحن انبساطی این بانک شد. با این حال، تنها یک نفر از ۲۵ اقتصاددان مورد نظرسنجی بلومبرگ انتظار دارد که بانک ملی سوئیس نرخ سیاستی را از ۰.۰۰٪ به محدوده منفی کاهش دهد. در حالی که بانک سوئيس بارها تأکید کرده که همه گزینه‌ها روی میز است – از جمله کاهش دوباره نرخ‌ها به محدوده منفی یا مداخله جدی‌تر ارزی برای فروش فرانک – ما بر این باوریم که دست این بانک نسبتاً بسته است. امروز باید به دو چیز توجه کرد:۱. هرگونه تغییر در لحن بیانیه که نگرانی بیشتر از قدرت فرانک را نشان دهد، مثل استفاده از عباراتی نظیر «بسیار ارزشمند» یا اینکه بانک سوئيس آماده است «به شکل قوی‌تر» مداخله کند.۲. هرگونه تغییر در نرخ باری که بانک ملی بر ذخایر مازاد اعمال می‌کند. در حال حاضر، بانک سوئيس سیستمی را اجرا می‌کند که بر اساس آن، کارمزد منفی ۲۵ نقطه پایه (یعنی ۲۵bp پایین‌تر از نرخ سیاستی ۰.۰۰٪) بر ذخایر مازاد اعمال می‌شود. ذخایر مازاد به‌عنوان هر چیزی تعریف می‌شود که بانک‌ها بیش از ۱۸ برابر ذخایر حداقلی خود نگه دارند. اگر بانک سوئيس بخواهد اقدامی علیه قدرت فرانک انجام دهد، می‌تواند یا ضریب ۱۸ برابری را کاهش دهد – و در نتیجه بخش بیشتری از ذخایر بانکی را در معرض آن جریمه ۲۵bp قرار دهد – یا اینکه جریمه ۲۵bp را به ۵۰bp افزایش دهد. هرکدام از این اقدامات بر ذخایر مازاد می‌تواند به «تسهیل پنهان» تعبیر شود و به‌طور موقت فرانک را تحت فشار قرار دهد. با این حال، به‌جز یک کاهش غیرمنتظره در نرخ سیاستی، ما بعید می‌دانیم هرگونه جهش در جفت‌ارز EURCHF پایدار بماند. ما انتظار داریم EURCHF در ماه‌های آینده نزدیک سطح ۰.۹۲/۰.۹۳ معامله شود. اما سال آینده، حرکت صعودی قوی‌تر در رشد اقتصادی منطقه یورو و بازده اوراق قرضه یورو باید EURCHF را به سطوح بالاتری برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر