TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هست، مشاور ارشد کاخ سفید: به نظر می‌رسد پاول در «هماهنگ کردن اوضاعِ به‌هم‌ریخته» عملکرد خوبی داشته است.

احتمالاً پاول موافق است که کاهش نرخ بهره تصمیمی محتاطانه و منطقی است. درباره فدرال‌رزرو: ما باید به کاهش نرخ بهره ادامه دهیم. هست درباره میزان کاهش نرخ‌ها: ما باید داده‌ها را زیر نظر داشته باشیم. اعلام تعهد به نرخ بهره برای شش ماه آینده غیرمسئولانه است. ترامپ گزینه‌های زیادی خوب دارد. اگر من قرار باشد آن انتخاب باشم، خوشحال می‌شوم که به او کمک کنم. هست با تمجید از والر، بومن و وارش از فدرال رزرو گفت: ترامپ یک انتخاب دشوار دارد. قابلیت خرید با رشد دستمزدها اصلاح می‌شود. شوک‌های مثبت عرضه می‌توانند به اقتصاد کمک کنند. هوش مصنوعی امکان اداره اقتصاد با شدت کمی بالاتر را فراهم می‌کند. ترامپ اخبار بسیار مثبت اقتصادی را اعلام خواهد کرد. فضای کاهش بازده اوراق ۱۰ ساله در سناریوی «دهه ۹۰» وجود دارد. ترامپ در حال آماده‌سازی فرمان اجرایی است تا یک مجموعه قانون واحد را روشن کند. درباره «یک قانون واحد» ترامپ در حوزه هوش مصنوعی: این اقدام روشن خواهد کرد که برای شرکت‌های آمریکایی تنها یک مجموعه قوانین وجود دارد. درباره یارانه‌های قانون بیمه درمانی آمریکا (ACA) امکان مذاکره و توافق وجود دارد. ترامپ علاقه‌مند است بداند آیا تحلیل مربوط به نتفلیکس و وارنر صحیح است یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار تصمیم سرنوشت‌ساز فدرال رزرو

بازارهای ریسکی، از سهام گرفته تا رمزارزها، این هفته تحت تأثیر موج تازه‌ای از خوش‌بینی نسبت به کاهش نرخ بهره در مسیر صعودی قرار گرفتند. اکنون تنها چند روز تا نشست فدرال رزرو باقی‌مانده است؛ نشستی که بازار با اطمینان بالایی در آن یک کاهش ۲۵ واحد پایه‌ای را انتظار می‌کشد. این فضای اطمینان در حالی شکل گرفته که تا چند هفته پیش چنین سناریویی تقریباً منتفی به‌نظر می‌رسید. لحن هاوکیش مقامات فدرال رزرو، محتوای نسبتاً سخت‌گیرانه صورت‌جلسه اکتبر و نبود داده‌های شفاف به‌دلیل تعطیلی دولت، همگی احتمال کاهش نرخ را کمرنگ کرده بود. اما ورق از ۲۱ نوامبر برگشت؛ جایی که سخنان جان ویلیامز، رئیس فدرال رزرو نیویورک، همراه با مجموعه‌ای از داده‌های ضعیف—از جمله گزارش ADP—فضای بازار را دگرگون کرد و احتمال کاهش نرخ را به ۸۶ درصد رساند. در کنار تصمیم نرخ بهره، توجه بازار بر دات‌پلات جدید و لحن کلی نشست متمرکز خواهد بود. آخرین نسخه منتشرشده در سپتامبر سه کاهش نرخ تا پایان ۲۰۲۶ را نشان می‌داد، رقمی که نسبت به پیش‌بینی‌های ژوئن یک مرحله بیشتر بود. از آنجا که بازار اکنون حدود ۶۳ واحد پایه کاهش نرخ برای سال ۲۰۲۶ را قیمت‌گذاری کرده، هم‌راستایی پیش‌بینی‌های جدید با همان سه مرحله کاهش، محتمل‌ترین سناریو به‌نظر می‌رسد. با این حال، فدرال رزرو تنها با مسئله سیاست‌گذاری مواجه نیست، بلکه با چالش اعتبار ارتباطی نیز روبه‌روست. پاول در نشست اکتبر با استفاده از تمثیل «رانندگی در مه» نسبت به شتاب‌زدگی هشدار داده بود. اگر اکنون کاهش نرخ اعلام شود، اتکای او به استدلال «ضعف بازار کار» ممکن است سطحی و در تضاد با پیام‌های قبلی برداشت شود؛ موضوعی که می‌تواند خراش دیگری بر اعتبار از پیش آسیب‌دیده فدرال رزرو وارد کند. در همین حال، اهمیت تصمیم چهارشنبه از زاویه دیگری نیز قابل توجه است: مسیر سیاست‌گذاری ۲۰۲۶ شاید به دست پاول رقم نخورد. گزارش‌ها نشان می‌دهد دونالد ترامپ در حال نهایی‌کردن انتخاب خود برای ریاست آینده فدرال رزرو است و نام کوین هَسِت؛ رئیس شورای ملی اقتصاد، به‌عنوان گزینه اصلی مطرح شده است؛ چهره‌ای که بسیاری او را به‌عنوان معمار دوره‌ای از نرخ‌های بهره پایین‌تر می‌دانند. در چنین فضایی، نشست این هفته نه‌تنها بر نوسانات کوتاه‌مدت بازار، بلکه بر جهت‌گیری فصل جدیدی از سیاست‌گذاری پولی در آمریکا تأثیری تعیین‌کننده خواهد داشت. بازارها در آستانه نشست فدرال رزرو؛ آماده‌سازی برای یک تصمیم سرنوشت‌ساز بازارها طی روزهای اخیر در فضای نسبتاً آرامی حرکت کرده‌اند؛ دوره‌ای که با کاهش نوسان یک‌ماهه در اغلب دارایی‌ها همراه بود. اما این آرامش پایدار نخواهد بود و نشست فدرال رزرو هفته آینده می‌تواند ورق را به‌شدت برگرداند. اگر فدرال رزرو مطابق انتظار بازار، کاهش نرخ بهره را تأیید کند و لحن بیانیه و دات‌پلات نیز متمایل به انبساطی باشد؛ از جمله نشان‌دادن سه مرحله کاهش نرخ در سال آینده، این ترکیب می‌تواند احساس ریسک‌پذیر اما شکننده بازار را تقویت کند. در چنین سناریویی، احتمال رشد سهام و طلا افزایش می‌یابد و دلار آمریکا برای خروج از ضعف اخیر خود با مشکل روبه‌رو خواهد شد. عبور یورو/دلار از سطح ۱.۱۷۰۰ و ثبت سقف جدید، مهر تأییدی بر ادامه روند صعودی کوتاه‌مدت این جفت‌ارز خواهد بود. در مقابل، شدیدترین واکنش‌ها در سناریویی رخ می‌دهد که احتمال آن کم است: عدم تغییر نرخ بهره. این تصمیم شکست بزرگی برای انتظارات موجود خواهد بود و می‌تواند یک موج تند ریسک‌گریزی ایجاد کند؛ سقوط سهام، تقویت دلار و تشدید نوسانات. حتی اگر پاول در نشست خبری لحنی بسیار داویش اتخاذ کند و دات‌پلات چهار مرحله کاهش نرخ در سال ۲۰۲۶ را نشان دهد، باز هم احساس «غافلگیری منفی» ممکن است بر بازار سایه بیندازد. در چنین شرایطی، افت یورو/دلار به زیر ۱.۱۵۷۲ اهمیت پیدا می‌کند، اما تنها کاهش پایدار به زیر محدوده کلیدی ۱.۱۵۰۰ است که می‌تواند روند صعودی کوتاه‌مدت این جفت‌ارز را کاملاً بی‌اعتبار کند. طلا و نفت نیز چشم‌به‌راه تحولات ژئوپلیتیک نشست فدرال رزرو تنها رویداد تعیین‌کننده هفته آینده نیست؛ طلا و نفت نیز با دقت بالا تحولات مربوط به مذاکرات اوکراین–روسیه را دنبال می‌کنند. دور نخست رایزنی‌ها با نمایندگان ترامپ «سازنده» توصیف شده، اما موضوعات حساسی همچون دارایی‌های مسدودشده روسیه و سرنوشت مناطق اشغالی شرق اوکراین همچنان می‌توانند مسیر مذاکرات را پیچیده و احتمال شکست گفت‌وگوها را تقویت کنند. طلا این روزها در نزدیکی محدوده ۴۲۰۰ دلار نوسان می‌کند و دو عامل می‌توانند هم‌زمان نیروی محرکه قدرتمندی برای آن ایجاد کنند: یک نشست انبساطی فدرال رزرو و شکست احتمالی مذاکرات صلح. ترکیب این دو سناریو می‌تواند طلا را به‌سمت اوج تاریخی ۴۳۸۱ دلار هدایت کند. در بازار نفت نیز پس از آن‌که ائتلاف اوپک‌پلاس تمدید سهمیه‌های تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمت‌ها نتوانسته‌اند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانه‌هایی از پیشرفت در مذاکرات سه‌جانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت به‌جای افزایش قیمت، می‌تواند فشار کاهشی ایجاد کند و نفت را به‌سمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهار‌ساله ۵۵.۶۰ دلار دارد. در مجموع، هفته پیش‌رو برای هر دو بازار طلا و نفت به همان اندازه حساس است که برای سیاست پولی آمریکا؛ با این تفاوت که این‌بار مسیر قیمت‌ها بیش از همیشه در دستان تحولات ژئوپلیتیک خواهد بود. RBA تا چه اندازه می‌تواند لحن هاوکیشی اتخاذ کند؟ پس از سه مرحله کاهش نرخ بهره در سال ۲۰۲۵، احتمال اینکه بانک مرکزی استرالیا (RBA) این هفته با لحنی انبساطی بازار را غافلگیر کند تقریباً صفر است. نرخ تورم همچنان لجوجانه بالا مانده و شاخص CPI ماه اکتبر به ۳.۸ درصد افزایش یافته است؛ تورم میانگین تعدیل‌شده نیز همین روند را دنبال می‌کند. اگرچه رشد ضعیف‌تر GDP در سه‌ماهه سوم—تا حدی به‌دلیل افت مصرف—نشانه‌هایی از کندی اقتصادی ارائه داد، اما «میشل بولاک» رئیس RBA همچنان بر فشارهای تورمی بالا و تنگنای بازار کار متمرکز است. در سطح بین‌المللی نیز وضعیت برای استرالیا پیچیده است. اقتصاد چین، با وجود بسته‌های حمایتی متعدد و برآوردهای نسبتاً امیدوارکننده برای رشد ۲۰۲۶، همچنان با ریسک‌های تورمی منفی و فشارهای رکودی دست‌به‌گریبان است. هرگونه بهبود پایدار در اقتصاد چین می‌تواند محرک مثبتی برای استرالیا باشد و حتی RBA را به اتخاذ موضعی محدودکننده‌تر سوق دهد. این تفاوت محسوس در لحن و موضع‌گیری میان فدرال رزرو و RBA، یکی از عوامل اصلی تقویت روند صعودی دلار استرالیا/دلار آمریکا تا محدوده ۰.۶۶۱۰ بوده است. اگر این واگرایی سیاستی در هفته آینده تأیید شود؛ به‌خصوص در شرایطی که پاول درهای کاهش نرخ در ژانویه ۲۰۲۶ را باز بگذارد، امکان حرکت این جفت‌ارز به‌سوی ۰.۶۶۸۰ وجود دارد. در مقابل، اگر بولاک و تیم RBA لحن محتاطانه‌تری اتخاذ کنند و پیام نشست به‌جای انقباضی، متعادل‌تر ظاهر شود، احتمال عقب‌نشینی دلار استرالیا به محدوده ۰.۶۵۵۰ افزایش می‌یابد. بانک مرکزی کانادا در حالت آماده‌باش؛ محتاط، تحت فشار و بدون فضای مانور با وجود آن‌که بانک مرکزی کانادا (BoC) تاکنون ۱۰۰ واحد پایه نرخ بهره را در سال ۲۰۲۵ کاهش داده، انتظار غالب این است که در نشست روز چهارشنبه هیچ تغییری اعمال نکند. به‌جز گزارش غیرمنتظره و قدرتمند رشد اقتصادی سه‌ماهه سوم، سیگنال‌های مثبت در اقتصاد کانادا کمیاب شده‌اند؛ داده‌های PMI این هفته نیز این ضعف را به‌روشنی منعکس می‌کنند. با این حال، بزرگ‌ترین چالش پیش‌روی اقتصاد کانادا نه داده‌های داخلی، بلکه مذاکرات متوقف‌شده تجاری با آمریکا است؛خصوصاً درباره کالاهایی که در توافق USMCA پوشش داده نشده‌اند و اکنون در معرض تهدید تعرفه‌های جدید قرار دارند. در چنین فضایی که تعرفه‌های اضافی مانند «شمشیر داموکلس» بر فراز اقتصاد معلق است، بعید است «تایف مَکلم» و تیم سیاست‌گذاری او موضعی جز احتیاط آمیخته با تمایل ملایم به انبساط اتخاذ کنند. انتظار می‌رود او بار دیگر بر آمادگی BoC برای واکنش سریع در صورت تغییر ناگهانی چشم‌انداز تأکید کند؛ نشانه‌ای از محدود بودن فضای مانور سیاستی. در بازار فارکس، جفت‌ارز دلار/لونی بیشتر تحت‌تأثیر ضعف دلار آمریکا نوسان خنثی داشته است. اما اگر فدرال رزرو لحن داویشی به خود بگیرد و BoC نیز پیام متعادل اما محتاطانه‌ای ارسال کند، احتمال حرکت قیمت به‌سمت کف اواخر اکتبر در ۱.۳۸۸۷ افزایش می‌یابد؛ سطحی که شکسته‌شدن آن می‌تواند مسیر جدیدی برای دلار کانادا در پایان سال ترسیم کند. بانک ملی سوئیس بدون تغییر در سیاست‌پولی، اما با حداکثر هوشیاری بانک ملی سوئیس در شرایطی حساس به نشست این هفته می‌رسد؛ جایی که تورم مصرف‌کننده در آستانه ورود به محدوده منفی قرار گرفته و کاهش سالانه شاخص PPI نیز پس از گزارش بسیار ضعیف GDP در سه‌ماهه سوم، چشم‌انداز رشد را تیره‌تر کرده است. این مجموعه، فشار برای اتخاذ لحن داویش در نشست پنج‌شنبه را افزایش می‌دهد. با این حال، تصویر اقتصاد سوئیس کاملاً تاریک نیست. نتایج اخیر شاخص PMI و گزارش خرده‌فروشی ماه اکتبر فراتر از انتظارات ظاهر شده‌اند و نشانه‌هایی از مقاومت اقتصاد در برابر ضعف تقاضا را نشان می‌دهند. مهم‌تر اینکه آمریکا و سوئیس به یک توافق تجاری جدید دست یافته‌اند؛ توافقی که طبق آن نرخ تعرفه آمریکا از ۳۹ درصد به ۱۵ درصد کاهش می‌یابد و سوئیس نیز تعهد می‌کند تا پایان ۲۰۲۸ رقمی معادل ۲۰۰ میلیارد دلار سرمایه‌گذاری انجام دهد. این توافق می‌تواند بخشی از فشارهای خارجی بر اقتصاد سوئیس را کاهش دهد. در این میان، «شلگر» رئیس SNB بار دیگر تأکید کرده که بازگشت به نرخ‌های منفی تنها در شرایطی بسیار خاص قابل تصور است و بانک همچنان امیدوار است پیش‌بینی خود مبنی بر شتاب‌گیری تورم در سال ۲۰۲۶ محقق شود. بازارها نیز به این پیام‌ها بی‌تفاوت نبودند؛ فرانک سوئیس طی روزهای اخیر در برابر یورو و دلار به ثبات نسبی رسیده است. واکنش کوتاه‌مدت فرانک در هفته پیش‌رو تا حد زیادی به عملکرد دلار آمریکا بستگی خواهد داشت؛ به‌ویژه اگر SNB کمی لحن داویش اتخاذ کند. جالب آنکه همگرایی میانگین‌های متحرک ساده در نمودار دلار/فرانک سیگنالی از افزایش نوسان بالقوه در روزهای آینده ارائه می‌دهد؛ نشان می‌دهد که هرگونه تغییر در پیام SNB یا واکنش دلار می‌تواند به حرکتی تند و جهت‌دار منجر شود. آیا بانک مرکزی ژاپن در آستانه افزایش نرخ بهره قرار دارد؟ از میانه نوامبر، لحن اظهارنظرهای بانک مرکزی ژاپن (BoJ) آشکارا هاوکیش‌تر شده و گزارش‌های اخیر نشان می‌دهد دولت نیز با افزایش نرخ بهره موافقت کرده است؛ تحولی که سال‌ها در انتظار آن بودیم. با ترکیبی از تورم بالاتر از هدف و نشانه‌های اولیه از رشد دستمزدها، BoJ خود را آماده برداشتن این گام تاریخی کرده و امیدوار است این اقدام در ادامه به اقتصاد آسیبی وارد نکند. در بازار فارکس، روند کاهشی دلار/ین ادامه یافته و از ضعف اخیر دلار آمریکا نیز بهره می‌برد. نخستین ناحیه حمایتی جدی در محدوده ۱۵۳.۲۰ تا ۱۵۴.۵۰ قرار دارد؛ سطحی که شکست آن می‌تواند مسیر اصلاح عمیق‌تر را هموار کند. به نظر می‌رسد بازارها این‌بار بیش از گذشته معتقدند BoJ در آستانه یک چرخش واقعی در سیاست پولی قرار دارد؛ چرخشی که می‌تواند پیامدهای مهمی برای بازار ارز آسیا–پاسیفیک در سال ۲۰۲۶ داشته باشد. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: روابط با کانادا و مکزیک بسیار خوب است

در حاشیه نشست مشترک رهبران آمریکا، کانادا و مکزیک که پیش از مراسم قرعه‌کشی جام جهانی برگزار شد، دونالد ترامپ اعلام کرد که روابطش با دو شریک بزرگ تجاری شمال آمریکا «بسیار خوب» است و پس از این رویداد، نشست‌هایی برای گفت‌وگو درباره تجارت برنامه‌ریزی شده است. این در حالی است که گزارش‌های اولیه نشان می‌داد قرار نیست در این دیدارها بحثی درباره تجارت صورت بگیرد، اما اظهارات تازه ترامپ نشان می‌دهد پرونده روابط اقتصادی سه‌جانبه دوباره روی میز قرار گرفته است. از منظر بازار، این اظهارات می‌تواند خبر مثبتی برای دلار کانادا باشد؛ به‌ویژه در دوره‌ای که اقتصاد کانادا به‌شدت نسبت به چشم‌انداز توافق USMCA حساس است. با این حال، تحلیلگران یادآور می‌شوند که ابهام و رفتار غیرقابل‌پیش‌بینی ترامپ همچنان یک ریسک کلیدی است؛ ریسکی که می‌تواند در هر لحظه مسیر مذاکرات را تغییر دهد. به بیان دیگر، هرچند پیام امروز فضای مثبتی ایجاد کرده، اما پایداری آن به رفتار بعدی دولت آمریکا بستگی دارد و این همان نکته‌ای است که بازارها را محتاط نگه می‌دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خزانه‌داری آمریکا: توافق با چین در مسیر مناسبی پیش می‌رود

وزیر خزانه‌داری آمریکا، بِسِنت، پس از گفت‌وگویی با هه لی‌فِنگ، معاون نخست‌وزیر چین، ارزیابی مثبتی از روند اجرای توافق تجاری اخیر ارائه کرد. او اعلام کرد تماس امروز «سازنده» بوده و اجرای تفاهمات میان شی جین‌پینگ و دونالد ترامپ طبق برنامه پیش می‌رود. به گفته بِسنت، طرفین درباره گام‌های عملی اجرای توافق گفت‌وگو کرده‌اند و فضای تعامل «روبه‌جلو و امیدوارکننده» توصیف شده است؛ نشانه‌ای از آن‌که دور جدید تنش‌زدایی تجاری میان دو اقتصاد بزرگ جهان تاکنون بدون مانع جدی پیش رفته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فروش سنگین در بازارهای جهانی؛ طلا، سهام و کریپتو هم‌زمان ریزش کردند

بازارهای مالی در نیم‌ساعت گذشته شاهد موج گسترده‌ای از فروش بوده‌اند؛ موجی که به عقب‌گرد سریع دارایی‌های اصلی از جمله طلا، سهام آمریکا و رمزارزها منجر شده است. طلا که پیش‌تر بیش از ۵۰ دلار رشد کرده بود، در یک سقوط تقریباً عمودی تمام دستاورد خود را از دست داد و وارد فاز منفی شد. در بازار سهام نیز وضعیت مشابهی رقم خورد؛ رشد ۰.۵ درصدی شاخص S&P500 در آغاز معاملات، به‌سرعت محو شده و حتی تا 0.3 درصد افت نیز گزارش شده است. در بازار کریپتو، فشار فروش شدیدتر بود. بیت‌کوین با سقوط ۳.۳ درصدی نه‌تنها بخش قابل‌توجهی از رشد اخیر را پس داد، بلکه مرز ۹۰ هزار دلار را نیز رو به پایین شکست. با وجود هم‌زمانی این ریزش‌ها، نشانه‌ای روشن از علت آن دیده نمی‌شود. تنها تیترهای خبری موجود مربوط به تحولات روسیه است؛ اخباری که از دید تحلیلگران توان توضیح چنین نوسانات شدیدی را ندارد. به همین دلیل، بسیاری این حرکت را یک سویینگ کوتاه‌مدت حساس به تیترها یا جابه‌جایی سریع نقدینگی در پایان هفته معاملاتی می‌دانند. در مجموع، بازار جهانی بار دیگر نشان داد که در فضای مبهم فعلی، فروش تجمعی در یک بخش می‌تواند به‌سرعت به سایر دارایی‌ها سرایت کند—حتی بدون کاتالیست مشخص.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ویلاروا: سیاست پولی در نقطه خوبی قرار دارد، اما جای آسودگی نیست

فرانسوا ویلاروا، از اعضای ارشد بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تصویری محتاطانه از مسیر پیش‌روی سیاست پولی ارائه کرد. به گفته ویلاروا، «وضعیت کنونی ECB از منظر سیاست‌گذاری نقطه‌ای مناسب است، اما این به معنای شرایط راحت یا تثبیت‌شده نیست.» او تأکید کرد که بانک مرکزی باید آماده واکنش در هر جهت باشد و مسیر نرخ‌های بهره به هیچ‌وجه از پیش تعیین‌شده نیست. بازارها در حال حاضر تنها احتمال ۲۵ درصدی برای یک کاهش نرخ بهره در سال آینده قیمت‌گذاری کرده‌اند؛ اما مسیر آینده کاملاً وابسته به داده‌های کلیدی، به‌ویژه تورم خواهد بود. ویلاروا همچنین هشدار داد که انحراف پایدار از هدف ۲ درصدی تورم، چه به سمت بالا و چه پایین، برای ECB به یک اندازه نامطلوب است. او در مجموعه‌ای از نکات تکمیلی، بر اهمیت حفظ «اختیار کامل» در نشست‌های آتی تأکید کرد؛ یعنی آمادگی برای هرگونه تغییر سیاست بسته به داده‌های جدید. در واقع، از دید او ریسک‌های نزولی و صعودی تورم به یک اندازه جدی هستند؛ موضوعی که می‌تواند معادلات بازار را پیچیده‌تر کند. این اظهارات در حالی مطرح می‌شود که بخش‌هایی از اقتصاد اروپا—مانند اسپانیا—عملکردی فراتر از انتظار داشته و همین امر موجب انتظارات تازه‌ای درباره تاب‌آوری اقتصاد منطقه شده است. با این حال، ECB تمایلی ندارد سیگنالی ارسال کند که از کنترل تورم فاصله می‌گیرد؛ حتی اگر اقتصاد برخی کشورها وضعیت بهتری را تجربه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش دلار کانادا پس از سومین گزارش قدرتمند اشتغال؛ آیا مسیر جدیدی پیش‌ِروی لونی است؟

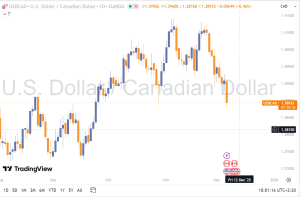
دلار کانادا پس از انتشار سومین گزارش قدرتمند اشتغال، به بالاترین سطح خود در ده هفته اخیر صعود کرد و در برابر دلار آمریکا در نرخ 1.3886 معامله شد؛ سطحی که به‌طور محدود کف ماه اکتبر را شکست و بازار را به پایین‌ترین محدوده از ۲۳ سپتامبر رساند. این حرکت، بار دیگر پرسش اصلی را مطرح کرده است: آیا اقتصاد کانادا واقعاً در آستانه تغییر مسیر قرار دارد؟ اگرچه داده‌های اشتغال نشانه‌هایی از تاب‌آوری اقتصاد ارائه می‌دهد، اما تصویر کلان همچنان با چالش‌های مهمی همراه است. بخش مسکن در معرض فشار قرار دارد، تعرفه‌های دولت ترامپ صنایع کلیدی را تحت فشار گذاشته و اخیراً یک کارخانه فولاد در انتاریو اعلام کرد بیش از هزار نفر از کارکنان خود را تعدیل می‌کند. صنعت جنگلداری نیز با افت شدید مواجه است. در مقابل، سهام بانک‌های کانادایی در اوج تاریخی قرار دارند و دولت با کسری بودجه بزرگ به فعالیت خود ادامه می‌دهد. با وجود این تضادها، اشتغال‌زایی قدرتمند؛ افزایش‌های 60.4 هزار، 66.6 هزار و 53.6 هزار شغل طی سه ماه اخیر، تصویری متفاوت ساخته است. کاهش نرخ بیکاری از 7.1٪ به 6.5٪ می‌تواند نشانه‌ای از چرخش چرخه اقتصادی باشد. اگر این روند تثبیت شود و از سوی دیگر مصرف خانوار همچنان قوی باقی بماند، بازار ممکن است با سناریوی بازگشت فشارهای تورمی روبه‌رو شود؛ موضوعی که فعلاً در قیمت‌گذاری‌ها لحاظ نشده، اما می‌تواند مسیر سیاست‌گذاری پولی بانک مرکزی کانادا را تغییر دهد. بازارها نیز نشانه‌هایی از این نگرش جدید را بلافاصله منعکس کرده‌اند. پس از انتشار گزارش اشتغال، احتمال افزایش نرخ بهره در ماه ژوئیه به حدود ۵۰٪ رسید و بازار تقریباً یک افزایش کامل نرخ را تا پایان سال ۲۰۲۶ قیمت‌گذاری کرده است؛سطوحی که پیش از گزارش اشتغال تقریباً ناچیز بود. در همین حال، بازده اوراق دوساله کانادا از 2.48٪ به 2.63٪ جهش کرده و نشان از بازتسعیر ریسک تورمی دارد. در بازار فارکس، نمودار USDCAD بیش از پیش شبیه به الگوی دو سقف (Double Top) شده و در صورت تثبیت، می‌تواند هدف 1.36 را فعال کند. با این حال، پیش از دریافت تأییدهای بیشتر از پایداری رشد اقتصادی، امکان نوسان حول محدوده حمایتی 1.3725 محتمل است. یکی از نشانه‌های نرم اما قابل‌توجه در هفته‌های اخیر، گزارش‌های مثبت شرکت‌های بزرگ از جمله والمارت درباره تقاضا و مصرف در بازار کانادا بوده است؛ شاید همین داده‌های خرد، نشانه‌های اولیه بهبود را قبل از انتشار اعداد رسمی آشکار کرده بودند. در مجموع، لونی اکنون در نقطه‌ای قرار گرفته که می‌تواند مسیر کوتاه‌مدت و میان‌مدت آن را به‌طور جدی تغییر دهد؛ البته به شرط آن‌که موج اشتغال‌زایی و مصرف قوی در ماه‌های آینده تداوم یابد و اقتصاد تحت‌تأثیر چالش‌های تجاری و بخش مسکن از مسیر خود منحرف نشود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات اشتغال کانادا – Employment Change (نوامبر)

تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیش‌بینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیش‌بینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

هَسِت: زمان کاهش محتاطانه نرخ‌ها فرا رسیده است؛ اقتصاد هوش مصنوعی شتابی فراتر از دهه ۹۰ دارد

کوین هَسِت، مشاور ارشد کاخ سفید، در تازه‌ترین ارزیابی خود از وضعیت اقتصاد آمریکا اعلام کرد که فدرال‌رزرو باید به‌تدریج مسیر کاهش نرخ‌های بهره را در پیش بگیرد؛ مسیری که به گفته او می‌تواند به تعدیل فشارهای اقتصادی ماه‌های اخیر کمک کند. هَسِت تأکید کرد تأثیر تعطیلی اخیر دولت «بیش از برآوردهای اولیه» بوده و افت فعالیت اقتصادی در ماه‌های گذشته عمیق‌تر از آن چیزی است که تصور می‌شد. با این حال، او انتظار دارد در سه‌ماهه نخست سال آینده شاهد بازگشت قابل‌توجهی در رشد اقتصادی باشیم و اقتصاد بخشی از عقب‌ماندگی خود را جبران کند. این مقام ارشد کاخ سفید همچنین چشم‌انداز سال ۲۰۲۶ را روشن‌تر ارزیابی کرده و پیش‌بینی می‌کند بهره‌وری اقتصاد آمریکا در آن سال ممکن است به محدوده ۴ درصد برسد؛ رقمی چشمگیر که در صورت تحقق، نشانه‌ای از یک دوره رشد ساختاری جدید خواهد بود. هَسِت افزایش شتاب اقتصاد هوش مصنوعی را یکی از عوامل کلیدی این خوش‌بینی دانست. او اظهار داشت که «اقتصاد مبتنی بر هوش مصنوعی با سرعتی فراتر از اقتصاد دات‌کام در دهه ۹۰» در حال گسترش است و این موج سرمایه‌گذاری و نوآوری می‌تواند به جهش تولید، بهره‌وری و رشد اقتصادی منجر شود. به گفته هَسِت، ترکیب کاهش تدریجی نرخ‌های بهره، رفع اثرات تعطیلی دولت و تداوم سرمایه‌گذاری در زیرساخت‌های مرتبط با هوش مصنوعی، می‌تواند اقتصاد آمریکا را در مسیر رشد قوی‌تری قرار دهد؛ مسیر تازه‌ای که به باور او آثار آن در ارقام سال‌های پیش‌رو به‌وضوح دیده خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس گام تازه‌ای در مسیر توافق تجاری با آمریکا برداشت

دولت سوئیس بار دیگر برای پیشبرد یک توافق تجاری جامع با ایالات متحده وارد عمل شده و پیش‌نویس «اختیارات مذاکراتی» جدیدی را تصویب کرده است؛ اقدامی که اکنون به کمیته‌های سیاست خارجی پارلمان و همچنین ایالت‌های این کشور ارائه می‌شود تا پس از مشورت و تأیید، مبنای رسمی گفت‌وگوهای دو طرف قرار گیرد. در این چارچوب، برن اعلام کرده آماده است برخی امتیازات تعرفه‌ای بیشتری را برای کالاهای ساخت آمریکا در نظر بگیرد؛ با این شرط که واشنگتن نیز گام‌های متقابل و معناداری بردارد. هدف اصلی، تسهیل دسترسی تولیدکنندگان سوئیسی به بازار آمریکا و بهبود متقابل شرایط تجاری میان دو اقتصاد است. این نخستین‌بار نیست که دولت سوئیس برای مواجهه با پرونده تعرفه‌های آمریکا چنین پیش‌نویسی را آماده می‌کند. نسخه قبلی در ماه مه منتشر شده بود؛ دوره‌ای که تعرفه‌های اعمال‌شده از سوی آمریکا به‌مراتب سنگین‌تر بود. اما با کاهش این تعرفه‌ها به سقف ۱۵ درصد از ۱۴ نوامبر، دولت سوئیس ناچار شد چارچوب مذاکراتی جدیدی تنظیم کند تا مطابق با شرایط به‌روز شده باشد. بر اساس بیانیه منتشر شده، هر دو طرف در ماه‌های اخیر امتیازاتی را رد و بدل کرده‌اند تا فضای گفت‌وگو به سمت یک توافق عملیاتی حرکت کند. جزئیات کامل این امتیازات و محتوای پیش‌نویس جدید نیز در اطلاعیه رسمی دولت سوئیس منعکس شده است—گامی دیگر در مسیر کاهش تنش تجاری و حرکت به‌سوی روابط اقتصادی باثبات‌تر میان برن و واشنگتن.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان محدود بازار سهام؛ افت اوراق خزانه و انتظار برای تصمیم فدرال رزرو

بازار سهام آمریکا که در روزهای اخیر تا آستانه سقف تاریخی پیش رفت، در معاملات امروز با احتیاط بیشتری همراه شد؛ احتیاطی که ناشی از نزدیک شدن به نشست هفته آینده فدرال رزرو بود. شاخص S&P 500 با وجود رشد در اغلب نمادها، تقریباً بدون تغییر ماند. هم‌زمان اوراق خزانه‌داری با افت قیمت روبه‌رو شد و بازدهی ۱۰ساله سه واحد پایه افزایش یافت و به ۴.۱۰٪ رسید. بیت‌کوین نیز پس از جهش اخیر، روند صعودی خود را متوقف کرد. در میان خبرهای شرکتی، سهام متا با انتشار گزارش‌هایی مبنی بر بررسی کاهش بودجه واحد متاورس، ۴٪ رشد کرد. نگرانی برخی سرمایه‌گذاران نسبت به داغ شدن بیش از حد موج هوش مصنوعی در ماه گذشته، باعث نوسان بازار شده بود؛ اما همچنان انتظار می‌رود سیاست‌های انبساطی آتی به سودآوری شرکت‌ها کمک کند. به گفته تحلیلگران، پرسش اصلی بازار این است که آیا کاهش احتمالی نرخ بهره در نشست آینده می‌تواند جرقه یک «رالی آخر سال» را بزند یا خیر. در بازار ارز، دلار نوسان محدود داشت و ین ژاپن پس از گزارش‌هایی درباره احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تقویت شد. در بخش داده‌های اقتصادی، درخواست‌های اولیه بیمه بیکاری به پایین‌ترین سطح سه سال اخیر رسید که نشان می‌دهد با وجود موج اخیر اعلام تعدیل نیرو، شرکت‌ها هنوز تمایلی به اخراج گسترده ندارند. با این حال، گزارش چالنجر نشان داد میزان تعدیل نیروی اعلام‌شده در ماه نوامبر همچنان در بالاترین سطح سه‌ساله قرار دارد. در مجموع، بازارها در آستانه تصمیم فدرال رزرو در یک محدوده فشرده نوسان می‌کنند و هر داده جدیدی می‌تواند جهت معاملات روزهای آتی را تعیین کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو

در آستانه یکی از مهم‌ترین انتصاب‌های اقتصادی جهان، نام کِوین هَسِت (Kevin Hassett) به‌عنوان گزینه اصلی جانشینی جروم پاول در ریاست فدرال رزرو بیش از پیش مورد توجه محافل مالی و اقتصادی قرار گرفته است. بانک مرکزی ایالات متحده نه تنها مسئولیت سیاست‌های پولی بزرگ‌ترین اقتصاد دنیا را بر عهده دارد، بلکه تصمیمات آن به‌طور مستقیم بر نرخ بهره، تورم، بازارهای مالی جهانی و نرخ ارز تأثیرگذار است. از این رو، ترکیب ویژگی‌های شخصیتی، دیدگاه‌های اقتصادی و سابقه حرفه‌ای رئیس آینده فدرال رزرو، می‌تواند چشم‌انداز کلان اقتصاد جهانی را برای سال‌های پیش‌رو رقم بزند. کِوین هست، اقتصاددان باسابقه و چهره‌ای آشنا در حلقه‌های سیاست‌گذاری جمهوری‌خواهان، با پیشینه‌ای ترکیبی از فعالیت‌های دانشگاهی، پژوهشی و سیاسی در دولت، اکنون در موقعیتی قرار دارد که هر اظهارنظرش می‌تواند پیام‌آور تغییرات در سیاست پولی آمریکا باشد. شناخت دقیق او، از سوابق و مواضع گرفته تا سبک فکری و ارتباطات سیاسی، برای تحلیل‌گران و فعالان اقتصادی ضرورتی انکارناپذیر یافته است؛ چرا که انتصاب احتمالی وی، نه‌فقط یک جابه‌جایی اداری، بلکه نشانه‌ای از تغییر فاز سیاست پولی آمریکا و بازتعریف نقش فدرال رزرو در معادلات اقتصادی خواهد بود. از دانشگاه تا اتاق بیضی؛ مسیری پرفرازونشیب در اقتصاد و سیاست کِوین هَسِت، متولد ۱۹۶۲ در ایالت ماساچوست، یکی از چهره‌های تأثیرگذار در تقاطع علم اقتصاد و سیاست عمومی آمریکاست؛ اقتصاددانی که مسیر حرفه‌ای‌اش از نهادهای دانشگاهی آغاز شد و تا اتاق‌های تصمیم‌گیری کاخ سفید امتداد یافت. وی تحصیلات کارشناسی خود را در رشته اقتصاد در کالج سوارت‌مور به پایان رساند و سپس با کسب دکترای اقتصاد از دانشگاه پنسیلوانیا، وارد حوزه‌های تخصصی‌تر تحلیل اقتصادی شد. در نخستین مراحل فعالیت خود، هَسِت در جایگاه اقتصاددان ارشد در هیئت‌مدیره فدرال رزرو خدمت کرد؛ تجربه‌ای که به‌طور مستقیم او را با سازوکار سیاست پولی آشنا ساخت. پس از آن، وارد حوزه آکادمیک شد و در دانشکده‌های بازرگانی دانشگاه کلمبیا و حقوق دانشگاه نیویورک تدریس کرد. افزون بر آن، مدیریت پژوهش‌های سیاست داخلی در اندیشکده محافظه‌کار «امریکن اینترپرایز» (AEI) را نیز در کارنامه دارد؛ جایگاهی که زمینه‌ای برای ایفای نقش پررنگ‌تر در سیاست‌گذاری اقتصادی فراهم آورد. هَسِت، افزون بر پیشینه دانشگاهی و پژوهشی، حضوری پررنگ در میدان سیاست داشته است. او از جمله مشاوران اقتصادی باسابقه حزب جمهوری‌خواه به‌شمار می‌رود و در چندین کارزار انتخاباتی ریاست‌جمهوری، از جمله کارزارهای جان مک‌کین، جرج دبلیو بوش و میت رامنی، به‌عنوان طراح راهبردهای اقتصادی ایفای نقش کرده است. نقطه اوج فعالیت‌های سیاسی او اما در دولت دونالد ترامپ رقم خورد؛ جایی که از سال ۲۰۱۷ تا ۲۰۱۹ ریاست شورای مشاوران اقتصادی کاخ سفید را بر عهده داشت و یکی از معماران اصلی سیاست‌های اقتصادی شاخصی چون کاهش مالیات شرکت‌ها به شمار می‌رفت. در سال ۲۰۲۰، در بحبوحه بحران اقتصادی ناشی از شیوع کرونا، بار دیگر به کاخ سفید بازگشت تا در مقام مشاور ارشد اقتصادی، ترامپ را در مدیریت شوک‌های اقتصادی یاری کند. با آغاز دوره دوم زمامداری ترامپ در سال ۲۰۲۵، کِوین هَسِت به عنوان مدیر شورای اقتصاد ملی منصوب شد؛ جایگاهی استراتژیک که او را به هماهنگ‌کننده اصلی سیاست‌های اقتصادی داخلی و بین‌المللی دولت تبدیل کرد. این مسیر چندوجهی از دانشگاه تا قلب تصمیم‌سازی سیاسی، چهره‌ای از هَسِت ترسیم می‌کند که نه تنها در تئوری‌های اقتصادی تبحر دارد، بلکه توانسته آن‌ها را در عمل و عرصه واقعی قدرت نیز به کار گیرد. معماری خوش‌بینی در اقتصاد بازارمحور در منظومه فکری کِوین هَسِت، بازار آزاد نه‌تنها موتور محرک رشد اقتصادی بلکه زیربنای ثبات و پیشرفت بلندمدت تلقی می‌شود. او در چارچوب سنت فکری محافظه‌کاران کلاسیک، به نقش حداقلی دولت در اقتصاد باور دارد و محور اصلی سیاست‌گذاری اقتصادی را تسهیل فعالیت‌های تولیدی و سرمایه‌گذاری از مسیر کاهش مالیات‌ها و حذف مقررات زائد می‌داند. این دیدگاه، طی سه دهه اخیر در آثار و اظهارات هَسِت بارها بازتاب یافته است؛ اما شاید شاخص‌ترین نمود آن، کتاب «داو ۳۶۰۰۰» باشد که وی در سال ۱۹۹۹ به‌همراه جیمز گلاسمن منتشر کرد. این کتاب با پیش‌بینی جهش تاریخی شاخص صنعتی داوجونز به سطح ۳۶ هزار واحد، تصویری از آینده‌ای درخشان برای بازارهای مالی ترسیم کرد. اگرچه این پیش‌بینی در آن زمان با تردید گسترده کارشناسان مواجه شد و تحقق آن بیش از دو دهه به طول انجامید، اما از منظر تحلیلی، بازتابی از روحیه ساختاری خوش‌بینی و اعتماد هَسِت به پویایی‌های بنیادین بازار بود؛ نگاهی که نه صرفاً یک پیش‌بینی عددی، بلکه دفاعی فلسفی از ارزش‌گذاری‌های بالاتر مبتنی بر بهره‌وری و نوآوری سرمایه‌داری تلقی می‌شود. در حوزه سیاست پولی، هَسِت رویکردی داویش دارد و به‌صراحت در مواضع عمومی خود از لزوم تسهیل سریع‌تر شرایط مالی حمایت کرده است. او را می‌توان نماینده جریان فکری دانست که معتقد است در دوران رکود یا ضعف تقاضای کل، کاهش نرخ بهره و سیاست پولی مداخله‌گر، نه تنها مجاز، بلکه ضروری است. در گفت‌وگوی اخیر خود در نوامبر ۲۰۲۵، تصریح کرد که اگر به جای جروم پاول بود، بلافاصله اقدام به کاهش نرخ بهره می‌کرد؛ چراکه شواهد کلان‌اقتصادی از جمله افت نرخ رشد واقعی و تعدیل فشارهای تورمی، فضای کافی برای چنین اقدامی فراهم کرده‌اند. این دیدگاه، در امتداد همان سیاست‌هایی است که وی در دوران نخست دولت ترامپ از آن حمایت می‌کرد: ترکیب انبساط مالی (از طریق کاهش مالیات‌ها) با انبساط پولی برای تحریک سرمایه‌گذاری و افزایش نرخ رشد بالقوه. همین رویکرد باعث شده بازارهای مالی به نامزدی احتمالی او واکنشی مثبت نشان دهند و گمانه‌زنی‌ها درباره کاهشی شدن سریع‌تر منحنی نرخ بهره را تقویت کنند. از منظر سبک مدیریتی و ارتباطات سیاسی، کِوین هَسِت نه‌تنها به‌عنوان یک اقتصاددان، بلکه به‌عنوان یک چهره رسانه‌ای و وفادار به تیم سیاسی رئیس‌جمهور شناخته می‌شود. رابطه نزدیک او با دونالد ترامپ و حضور مکرر در برنامه‌های تلویزیونی اقتصادی، موجب شده دیدگاه‌هایش نه در قالب تئوری، بلکه به‌عنوان پیام‌های عملی و آینده‌نگرانه تفسیر شوند. در یکی از آخرین اظهارنظرهای عمومی، هَسِت در پاسخ به سوالی درباره واکنش بازار به احتمال انتخاب رئیس جدید فدرال رزرو، با صراحت و لبخند گفت: «اگر آن فرد من باشم، با کمال میل آماده‌ام». این جمله، فراتر از یک واکنش رسانه‌ای، حاوی نشانه‌هایی مهم از آمادگی ذهنی او برای هدایت مهم‌ترین نهاد پولی جهان و همچنین تمایل آشکار به هم‌سویی با اولویت‌های سیاسی دولت مستقر است. ✔️  بیشتر بخوانید: جروم پاول کیست؟ آشنایی با رئیس بانک مرکزی آمریکا رئیس در سایه؛ اثرگذاری زودهنگام بر سیاست پولی در دوره گذار در صورتی که کاخ سفید به‌زودی کِوین هَسِت را به‌عنوان گزینه قطعی ریاست فدرال رزرو معرفی کند، ساختار سیاست پولی ایالات متحده وارد مرحله‌ای کم‌سابقه از «گذار دوگانه» خواهد شد؛ وضعیتی که در آن، رئیس رسمی همچنان جروم پاول باقی می‌ماند، اما انتظارات بازارها، رسانه‌ها و حتی سیاست‌گذاران، به‌سمت فردی متمایل می‌شود که قرار است ماه‌ها بعد سکان‌دار سیاست پولی کشور شود. در چنین شرایطی، هَسِت – حتی پیش از ادای سوگند رسمی – عملاً در جایگاه «رئیس در سایه» ایفای نقش خواهد کرد. تجربه بازارهای مالی در هفته‌های اخیر نیز مؤید این پدیده است: صرف گمانه‌زنی درباره انتخاب هَسِت، به افت محسوس نرخ‌های بهره بازار کوتاه‌مدت و استقبال چشمگیر از عرضه اوراق خزانه‌داری انجامید؛ چراکه فعالان مالی، حضور قریب‌الوقوع او را معادل کاهش سریع‌تر هزینه تأمین مالی تفسیر کردند. در این فضای دوسویه، هَسِت ناچار به حفظ نوعی توازن رفتاری خواهد بود. از یکسو، او حامل سیگنالی روشن از تغییر در ساختار سیاست پولی است؛ تغییری که به‌احتمال زیاد در جهت تسهیل، کاهش نرخ‌ها و حمایت از رشد بازار خواهد بود. از سوی دیگر، برای پرهیز از بی‌ثباتی زودرس در نهاد فدرال رزرو، باید احترام لازم به رئیس وقت – جروم پاول – و فرآیند جاری تصمیم‌گیری حفظ شود. این تعارض در عمل به معنای آن است که هَسِت احتمالاً در سخنانش به شکلی حساب‌شده عمل خواهد کرد: بیان عمومی دیدگاه‌ها، اما با زبان متوازن و غیرتهاجمی  و پرهیز از مداخله زودهنگام در مناقشات درون‌سازمانی. با این وجود، وزن اقتصادی مواضع او در این دوران انتقالی به‌قدری زیاد خواهد بود که نمی‌توان از آن چشم‌پوشی کرد. احتمالاً بازارها در ارزیابی تصمیمات آتی کمیته بازار آزاد فدرال (FOMC)، به‌طور فزاینده‌ای متغیر «هَسِت» را در معادلات ذهنی خود وارد می‌کنند و حتی ممکن است پیش‌بینی مسیر نرخ‌ها را با مفروضات مبتنی بر حضور او بازتنظیم کنند. در این میان، معرفی زودهنگام یک رئیس آینده، مزایای استراتژیکی نیز برای تیم اقتصادی دولت به همراه دارد. هَسِت از زمان اعلام رسمی می‌تواند به‌صورت غیررسمی و تدریجی در تصمیمات راهبردی وارد شود؛ چه از طریق تعاملات پشت‌صحنه با اعضای هیئت‌مدیره فدرال رزرو، چه از طریق تشکیل تیم کارشناسی خود برای طراحی چارچوب سیاست پولی آینده. در صورتی که در دوره گذار، کرسی‌هایی در هیئت‌مدیره خالی باشد، احتمالاً کاخ سفید این فرصت را به هَسِت خواهد داد تا با نظر او، گزینه‌هایی هم‌سو برای این سمت‌ها معرفی کند؛ اقدامی که می‌تواند ترکیب فکری هیئت را به‌نفع رویکرد مورد نظر او بازچینش کند. چنین سناریویی نه‌فقط از منظر تأثیرگذاری بر سیاست‌گذاری مهم است، بلکه به رئیس بعدی این امکان را می‌دهد که در بدو ورود، با تیمی هم‌راستا، سریع‌تر و مؤثرتر عمل کند. در مجموع، شکل‌گیری یک دوره انتقال چندماهه، در حالی که نام رئیس بعدی مشخص شده و نفوذ گفتاری و رفتاری او در حال افزایش است، پدیده‌ای نادر در تاریخ فدرال رزرو محسوب می‌شود. این وضعیت می‌تواند از منظر ثبات بازارها و قابلیت پیش‌بینی روندهای آینده مزیت‌هایی ایجاد کند، اما در عین حال خطراتی نیز دارد؛ از جمله احتمال دوگانگی سیگنال‌های سیاستی و کاهش اقتدار رئیس فعلی در ماه‌های پایانی مسئولیت. برای ناظران حرفه‌ای، دوره گذار از پاول به هَسِت، نه فقط یک جابه‌جایی اداری، بلکه مرحله‌ای کلیدی در بازتعریف رفتار نهادی بانک مرکزی آمریکا تلقی خواهد شد. پیامدهای ریاست احتمالی هَسِت: چرخش سیاست پولی و آزمون استقلال بانک مرکزی احتمال تصدی کِوین هَسِت بر ریاست فدرال رزرو، پرسش‌های بنیادینی را درباره جهت‌گیری آتی سیاست پولی ایالات متحده و توازن نهادی بانک مرکزی مطرح کرده است. اگر این اقتصاددان خوش‌بین و داویش سکان هدایت سیاست پولی را به دست گیرد، به‌نظر می‌رسد اولین تغییر محسوس، شتاب گرفتن روند کاهش نرخ بهره باشد؛ تحولی که هَسِت صراحتاً در مصاحبه‌های اخیر خود از آن حمایت کرده و حتی گلایه کرده است که کاهش‌ها باید زودتر و پرشتاب‌تر آغاز می‌شدند. این چرخش احتمالی – از سیاست‌های احتیاطی جروم پاول به سوی رویکردی تهاجمی‌تر در تسهیل پولی – پیامدهایی فوری در بازارهای مالی به‌همراه خواهد داشت: افزایش تقاضای اعتباری، رشد سریع‌تر قیمت دارایی‌ها و صعود شاخص‌های بورس. در واقع، حتی قبل از انتصاب رسمی، بازارها نسبت به چشم‌انداز ریاست هَسِت واکنش نشان داده‌اند؛ به‌گونه‌ای که احتمال کاهش نرخ بهره در آینده نزدیک از دید فعالان بازار افزایش یافته و بازدهی اوراق خزانه‌داری در سطوح پایین‌تری تثبیت شده است. اما آثار این چرخش سیاستی در افق میان‌مدت و بلندمدت، به‌مراتب پیچیده‌تر و موضوع مناقشه خواهد بود. نخست آنکه کاهش مداوم نرخ بهره، در صورتی که با رشد متوازن بهره‌وری و مهار تورم همراه نباشد، می‌تواند ارزش دلار آمریکا را تضعیف کند. در جهانی که رقابت ارزی میان اقتصادهای بزرگ شدت یافته، افت مزیت نسبی نرخ بهره در آمریکا ممکن است منجر به کاهش جذابیت دارایی‌های دلاری شود و فشار نزولی بر نرخ ارز ایالات متحده وارد کند. گزارش‌های اخیر از فضای بازار فارکس نیز نشان می‌دهد که بخشی از سرمایه‌گذاران به‌شکل ضمنی نسبت به آثار بلندمدت این رویکرد ابراز نگرانی کرده‌اند. از سوی دیگر، تداوم نرخ‌های بهره پایین در محیطی که نشانه‌های تورمی هنوز به‌طور کامل مهار نشده‌اند، می‌تواند زمینه‌ساز بروز حباب‌های مالی جدید در بازار مسکن، سهام یا دیگر دارایی‌های پرریسک شود؛ الگویی که تجربه دهه ۲۰۰۰ و بحران مالی ۲۰۰۸ به‌خوبی از تبعات آن پرده برداشته است. در مواجهه با این نقدها، احتمالاً هَسِت تلاش خواهد کرد با تکیه بر اعتبار دانشگاهی و جایگاه فکری خود در حلقه‌های سیاست‌گذاری محافظه‌کار، تعادلی میان تحریک رشد و پایداری کلان برقرار کند. با این حال، چالش اصلی در این میان نه فقط در انتخاب ابزارهای پولی، بلکه در حفظ استقلال فدرال رزرو از فشارهای سیاسی نهفته است – موضوعی که در فصل بعدی، به‌تفصیل به آن خواهیم پرداخت. استقلال فدرال رزرو در بزنگاه اعتماد عمومی در میان تمام پیامدهای احتمالی انتصاب کِوین هَسِت به ریاست فدرال رزرو، شاید هیچ‌کدام به‌اندازه مسئله استقلال نهادی این بانک مرکزی، نگران‌کننده و در عین حال بنیادین نباشد. فدرال رزرو به‌عنوان نهاد پولی ایالات متحده، بر پایه استقلال عملیاتی و تصمیم‌گیری فنی شکل گرفته تا بتواند فارغ از فشارهای سیاسی روزمره، تصمیماتی مبتنی بر ملاحظات بلندمدت اقتصادی اتخاذ کند. این استقلال تاریخی، تضمینی برای اعتبار دلار، ثبات تورمی و قابلیت پیش‌بینی رفتار سیاست‌گذار بوده است. اما اکنون که فردی نزدیک به رئیس‌جمهور و وفادار به خط‌مشی سیاسی دولت مستقر در آستانه تصدی این نهاد قرار دارد، بیم آن می‌رود که فدرال رزرو از مسیر تکنوکراتیک خود منحرف شود و در معرض مداخلات سیاسی مستقیم یا غیرمستقیم قرار گیرد. نگرانی‌ها صرفاً نظری نیستند. تحلیل‌گران بازارهای مالی و مدیران سرمایه‌گذاری در وال‌استریت هشدار داده‌اند که هَسِت، به‌ویژه در مقایسه با نامزدهایی مانند کریستوفر والر، شخصیتی کمتر مستقل تلقی می‌شود. این برداشت، اگرچه ممکن است بازتابی از وابستگی سیاسی او به کاخ سفید باشد، اما پیامدهای آن می‌تواند واقعی و چندلایه باشد: از تضعیف اعتماد بازارها به پایداری سیاست پولی گرفته تا افزایش نوسانات منحنی بازده اوراق قرضه و کاهش اعتبار بین‌المللی دلار. چنین پیامدی، به‌ویژه در زمانی که اقتصاد جهانی با بی‌ثباتی‌های ساختاری مواجه است، برای ایالات متحده هزینه‌بر خواهد بود. افزون بر این، سوابق دولت ترامپ در تلاش برای فشار بر سیاست‌گذاران پولی – از حملات کلامی به جروم پاول گرفته تا اقدام غیرمعمول برای کنار گذاشتن یک عضو هیئت‌مدیره – سابقه‌ای ایجاد کرده که بر دامنه این نگرانی‌ها می‌افزاید. در مقابل این دیدگاه بدبینانه، اما روایت‌های متعادل‌تری نیز وجود دارد. کِوین هَسِت در چندین گفت‌وگوی عمومی، به‌ویژه در مصاحبه‌ای در سپتامبر با شبکه CBS، تأکید کرده که سیاست پولی باید مستقل از نفوذهای سیاسی – حتی از جانب رئیس‌جمهور – باقی بماند. او با یادآوری تجربه تاریخی فدرال رزرو و اثرات بی‌اعتمادی در دوره‌های مداخله‌گرایانه، حفظ استقلال بانک مرکزی را ضرورتی برای ثبات اقتصاد آمریکا دانسته است. اگر این مواضع را نشانه‌ای از باور شخصی و پایبندی او به چارچوب‌های نهادی تلقی کنیم، می‌توان امید داشت که حتی در شرایط فشار سیاسی، هَسِت مسیر حرفه‌ای خود را از سیاست روز جدا نگاه دارد. افزون بر این، ساختار تصمیم‌گیری در فدرال رزرو به‌گونه‌ای طراحی شده که از تمرکز قدرت جلوگیری می‌کند. کمیته بازار آزاد فدرال (FOMC) متشکل از ۱۲ عضو دارای حق رأی است که ریاست تنها یکی از آن‌ها را در اختیار دارد. تصمیم‌گیری در این کمیته بر پایه اجماع نسبی صورت می‌گیرد و هیچ فردی – حتی رئیس – نمی‌تواند به‌تنهایی مسیر سیاست پولی را تعیین کند. همین سازوکار جمع‌گرایانه، به‌ویژه در دوران‌های حساس، سپری در برابر جهت‌گیری‌های افراطی یا سیاست‌زده فراهم می‌آورد. در نهایت، باید میان «نزدیکی سیاسی» و «وابستگی نهادی» تفاوت قائل شد. هَسِت، هرچند به رئیس‌جمهور نزدیک و از چهره‌های قابل اعتماد تیم اقتصادی ترامپ است، اما در عین حال، یک اقتصاددان دانشگاه‌دیده و دارای سابقه پژوهشی در اندیشکده‌های معتبر نیز هست. اعتبار علمی و تعلق فکری او به جریان اصلی اقتصاد آمریکا، ممکن است مانعی در برابر اعمال فشارهای سیاسی آشکار یا پنهان باشد. برخی از ناظران بازار حتی پا را فراتر نهاده و گفته‌اند که ترس از «تسخیر فدرال رزرو توسط ترامپ» بیش از حد بزرگ‌نمایی شده است و در عمل، هَسِت احتمالاً رفتاری متوازن‌تر از آنچه تصور می‌شود از خود نشان خواهد داد. ✔️  بیشتر بخوانید: کریستین لاگارد کیست؟ زندگی و نقش او در بانک مرکزی اروپا سخن پایانی چهره‌ای که این روزها در مرکز ثقل گمانه‌زنی‌های اقتصادی جهان قرار گرفته، نه صرفاً یک گزینه سیاسی یا تکنوکرات دانشگاهی، بلکه نماد نوعی تغییر رویکرد در سیاست پولی ایالات متحده است؛ تغییری که اگر محقق شود، پیامدهای آن به‌مراتب فراتر از وال‌استریت و واشنگتن خواهد رفت. کِوین هَسِت با ترکیبی از خوش‌بینی ساختاری به بازار، باور به سیاست‌های تسهیلی و نزدیکی به دولت مستقر، گزینه‌ای است که می‌تواند فضای پولی آمریکا را در سال‌های پیش‌رو بازتعریف کند. اما همین ویژگی‌هاست که او را در موقعیتی دوگانه قرار داده: از یک سو مورد اقبال فعالان بازار و از سوی دیگر در معرض پرسش‌های سخت‌گیرانه درباره استقلال نهادی، پایداری اقتصادی و مرز میان سیاست و علم اقتصاد. تجربه تاریخی نشان داده که سیاست پولی در ایالات متحده، هرگاه بیش از حد به ملاحظات سیاسی یا خوش‌بینی‌های غیرمحتاطانه آغشته شده، با پیامدهای بلندمدتی چون تورم ساختاری، حباب‌های مالی و کاهش اعتبار جهانی دلار مواجه بوده است. اکنون که سایه انتخابی تازه بر ساختمان فدرال رزرو افتاده، پرسش اصلی آن نیست که آیا بازارها خوشحال خواهند شد یا نه؛ بلکه این است که آیا در دل این خوشحالی، بنیان‌های پایداری نیز حفظ خواهند شد یا نه. پاسخ این پرسش، بسته به رویکرد واقعی هاست در صورت نشستن بر صندلی ریاست، آزمونی خواهد بود هم برای او و هم برای ظرفیت نهاد فدرال رزرو در حفظ استقلال، اعتبار و عقلانیت در یکی از پیچیده‌ترین مقاطع اقتصاد جهانی.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نشانه‌های ضعف در بازار کار آمریکا؛ دومین ماه متوالی افت اشتغال در برآوردهای Revelio Labs

در غیاب گزارش رسمی غیرکشاورزی (NFP) که به دلیل تعطیلی دولت با تأخیر منتشر می‌شود، تازه‌ترین برآورد Revelio Labs اکنون به‌عنوان یکی از معدود نشانه‌های قابل‌اتکا برای ارزیابی وضعیت اشتغال آمریکا مطرح شده است. این مؤسسه که با تحلیل پروفایل‌های شغلی آنلاین و داده‌های تکمیلی، تصویر ماهانه‌ای از روند استخدام و اخراج ارائه می‌کند، برای ماه نوامبر کاهش ۹ هزار شغل را تخمین زده است؛ دومین ماه پیاپی که مجموع اشتغال منفی گزارش می‌شود. نگاهی دقیق‌تر به جزئیات بخش‌های اقتصادی، نشانه‌های هشداردهنده‌تری ارائه می‌دهد: تفریح و مهمان‌داری: کاهش ۱۲ هزار شغل خرده‌فروشی: کاهش ۹ هزار شغل؛ عددی که در آستانه فصل تعطیلات و خریدهای سال نو نگران‌کننده تلقی می‌شود تولید (Manufacturing): کاهش ۷ هزار شغل ترکیب این ارقام، همراه با گزارش ADP که تنها یک روز پیش از افت ۳۲ هزار شغلی پرده برداشت، نشان می‌دهد که بازار کار آمریکا در حال ورود به مرحله‌ای از ضعف ساختاری و کندی رشد است؛ وضعیتی که می‌تواند بر انتظارات سیاست‌گذاری پولی فدرال رزرو نیز اثرگذار باشد. در مجموع، اگرچه داده‌های Revelio Labs جایگزین کامل آمار رسمی نیست، اما در خلأ گزارش NFP، این نتایج تصویری روشن‌تر از افزایش فشار بر بخش‌های کلیدی اقتصاد و احتمال ادامه روند افت اشتغال در ماه‌های پیش‌رو ارائه می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکاوی شاخص کاهش مشاغل ماهنامه چلنجر؛ ادامه افت استخدام‌ها در برابر موج تعدیل نیرو

کارفرمایان آمریکایی در ماه نوامبر مجموعاً ۷۱٬۳۲۱ مورد تعدیل نیرو را اعلام کردند؛ رقمی که در نگاه اول خوشایند به‌نظر می‌رسد، زیرا نسبت به ماه قبل ۵۳ درصد کاهش داشته است. اما وقتی این آمار را در بستر بزرگ‌تری قرار دهیم، تصویر متفاوتی شکل می‌گیرد: تعداد اخراجی‌ها در مقایسه با نوامبر سال گذشته ۲۴ درصد بیشتر بوده و این ماه را به بالاترین نوامبر از سال ۲۰۲۲ تبدیل کرده است. همین مقایسه‌ها نشان می‌دهد که افت ماهانه لزوماً به معنای بهبود پایدار نیست. نگاهی به عملکرد بازار کار در سال ۲۰۲۵ تصویر روشن‌تری ارائه می‌دهد. حجم تعدیل نیرو از ابتدای سال تا پایان نوامبر به حدود ۱.۱۷۱ میلیون نفر رسیده؛ یعنی ۵۴ درصد بیشتر از دوره مشابه در سال ۲۰۲۴. این روند نشان می‌دهد که فشار بر بازار کار گسترده‌تر از آن است که تنها با آمار ماهانه درک شود. در سوی دیگر، روند استخدام‌ها نیز شدت کاهش را تأیید می‌کند. تعداد نیروهای برنامه‌ریزی‌شده برای جذب طی سال تا پایان نوامبر تنها ۴۹۷٬۱۵۱ نفر بوده که نه‌تنها ۳۵ درصد کمتر از سال گذشته است، بلکه کمترین رقم ثبت‌شده از سال ۲۰۱۰ محسوب می‌شود. این کاهش کم‌سابقه نشان می‌دهد بنگاه‌ها در حال بازنگری جدی در برنامه‌های توسعه و ظرفیت‌سازی نیروی کار خود هستند. مجموع این داده‌ها یک پیام روشن دارد: بازار کار آمریکا در حال ورود به دوره‌ای از ضعف ساختاری است. کاهش استخدام‌ها در کنار افزایش تعدیل نیروها، سیگنال‌های مشخصی از نرم‌تر شدن شرایط بازار کار و تعدیل انتظارات رشد اقتصادی در ماه‌های پیش‌رو ارسال می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزارت خزانه‌داری: سیاست‌های مالیاتی ترامپ موتور رشد ۲۰۲۶ خواهد بود

جوزف لاورینا، مشاور اقتصادی وزارت خزانه‌داری آمریکا، در گفت‌وگو با رویترز اعلام کرد که اقدامات تازه در قالب قانون مالیاتی ترامپ می‌تواند رشد اقتصادی سال ۲۰۲۶ را تقویت کند. او گفت که چرخه سرمایه‌گذاری شرکت‌ها در حال صعودی شدن است و نشانه‌های اولیه افزایش هزینه‌های سرمایه‌ای (Capex) دیده می‌شود. لاورینا تأکید کرد که سیاست‌های ترامپ بیشتر بر تحریک سمت عرضه متمرکز است، در حالی‌که رویکرد بایدن بر تقاضا استوار بود. او افزود رئیس‌جمهور نگرانی‌های مربوط به هزینه زندگی را جدی گرفته و این موضوع در اولویت سیاست‌گذاری قرار دارد. او با انتقاد از فدرال‌رزرو گفت سیاست پولی بیش از حد انقباضی بوده و اگر نرخ‌ها پایین‌تر بود، نیازی به وام‌های ۵۰ ساله وجود نداشت. همچنین اشاره کرد که رشد اقتصادی آمریکا در سه‌ماهه سوم نزدیک به ۴ درصد بوده است. لاورینا تعرفه‌ها را عامل تورم نمی‌داند و می‌گوید افزایش قیمت‌ها عمدتاً از بخش خدمات نشأت می‌گیرد و شرکت‌ها معمولاً تعرفه‌ها را در حاشیه سود خود جذب کرده‌اند. در مورد طرح بازپرداخت ۲۰۰۰ دلاری از محل تعرفه‌ها نیز توضیح داد که این طرح نیازمند مصوبه کنگره است و ممکن است عملی نباشد؛ ضمن اینکه اگر رشد اقتصادی همان‌طور که انتظار دارد قوی باشد، شاید نیازی به اجرای آن نباشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوتنیک: تعرفه‌ها عامل تورم نیستند؛ در 2026 رشد بالای ۴٪ برای اقتصاد آمریکا متصورم

هاوارد لوتنیک، وزیر بازرگانی آمریکا، در گفت‌وگو با CNBC اعلام کرد تعرفه‌ها تا زمانی که به بالای ۵۰ درصد نرسند تأثیر معناداری بر قیمت‌ها ندارند. او ضعف اخیر آمار اشتغال را نتیجه تعطیلی‌های دولت و موضوعات مرتبط با اخراج و بازگشت مهاجران دانست و نه سیاست‌های تعرفه‌ای. لوتنیک پیش‌بینی کرد رشد اقتصادی آمریکا در سال ۲۰۲۶ از ۴ درصد فراتر خواهد رفت. او همچنین گفت مقررات سختگیرانه فناوری در اروپا هزینه‌های سنگینی روی اقتصاد این منطقه گذاشته و اتحادیه اروپا فعلاً مشتاق دستیابی به توافق فولاد با آمریکاست. او تأکید کرد اطمینان دارد دیوان عالی علیه تعرفه‌ها رأی نخواهد داد و هدف دولت، انتقال زنجیره‌های تولید کلیدی از جمله نیمه‌هادی‌ها و داروسازی، به داخل خاک آمریکا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ قصد دارد استانداردهای سوخت وضع‌شده توسط دولت بایدن را بازتنظیم کند

ترامپ قصد دارد «بازتنظیم تاریخی» استانداردهای سوخت فدرال، که در دولت بایدن وضع شده‌اند، را رونمایی کند؛ اقدامی که طبق اعلام کاخ سفید، هدف آن صرفه‌جویی ۱۰۹ میلیارد دلاری برای خانواده‌های آمریکایی است. خودروسازان از این تصمیم استقبال کرده‌اند: جیم فارلی، مدیرعامل فورد، هم‌راستا شدن استانداردها با واقعیت‌های بازار را ستود و گفت این اقدام تعادل مناسبی بین کاهش کربن، بهره‌وری انرژی و مقرون‌به‌صرفه بودن برای مصرف‌کننده ایجاد می‌کند. مدیران فورد، استلانتیس و جنرال موتورز نیز در اعلامیه دفتر بیضی کاخ سفید حضور خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوارد لوتنیک، وزیر بازرگانی ایالات متحده: تعرفه‌ها مقصر رقم منفی داده ADP نیستند

رشد تولید ناخالص داخلی (GDP) در سال ۲۰۲۶ بیش از ۴٪ خواهد بود. قیمت‌ها تغییر نمی‌کنند مگر اینکه تعرفه‌ها بالای ۱۵٪ باشند. در ماه اکتبر، به دلیل تعطیلی‌ها، برخی نوسانات خاص و غیرمعمول وجود داشت. بروکسل تمایل زیادی به رسیدن به توافق فولاد با ایالات متحده دارد. قوانین فناوری اتحادیه اروپا برای این کشورها هزینه‌بر شده است. اقتصادهای اروپایی با وضع قوانین، توسعه هوش مصنوعی را محدود می‌کنند ما در آینده، به هر حال تعرفه‌ها را اعمال خواهیم کرد. ما در حال انجام مذاکرات با تایوان هستیم. هدف ما بازگرداندن تولید تراشه به ایالات متحده است. توافق با تایوان سرمایه‌گذاری‌های بیشتری را به ایالات متحده جذب خواهد کرد. ایالات متحده می‌تواند تولید پیشرفته را با استفاده از رباتیک به داخل کشور بازگرداند. ما باید ۵ میلیون آمریکایی را برای مشاغل مرتبط با تولید تراشه آموزش دهیم. شرکت Xlight در تلاش است تولید تراشه‌ها را تقویت و بهبود بخشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه داری ایالات متحده: ترامپ ایده وضع تعرفه ۱۵ تا ۲۰ درصدی را عادی‌سازی کرده است

ترامپ در زمینه تعرفه‌ها درست می‌گوید؛ او تحمل ریسک بالاتری دارد. دیدگاه من درباره تعرفه‌ها تکامل یافته است. تعرفه‌ها منجر به ایجاد ذهنیت تورمی نشده‌اند. ممکن است از تعرفه‌ها یک تعدیل قیمتی یک‌باره حاصل شود. گریر در رفع موانع غیرتعرفه‌ای کار بسیار خوبی انجام داده است. چین به طور مداوم قیمت‌های صادراتی خود را کاهش داده است. من اعتقاد ندارم که تعرفه‌ها یک مالیات باشند. دیوان عالی باید در لغو تعرفه‌های IEEPA ترامپ با احتیاط عمل کند. من نسبت به پرونده تعرفه‌های دیوان عالی خوش‌بین هستم. اگر دیوان عالی IEEPA را لغو کند، می‌توانیم همان ساختار تعرفه‌ای را با سایر مقامات بازسازی کنیم. در صورت نیاز، می‌توانیم همان ساختار تعرفه‌ای را بازسازی کنیم. اختیارات IEEPA در زمینه تعرفه‌ها فضای مانور مذاکره‌ای برای ایالات متحده در تجارت فراهم کرده است. باید تا صدور حکم صبر کنیم تا ببینیم آیا کاهش مالیات امکان‌پذیر است یا خیر. رئیس فدرال رزرو فضای کافی برای شروع بحث درباره سیاست‌ها دارد اما تنها یک رأی دارد. هیچ‌کس عملکرد ترازنامه فدرال رزرو را به‌طور کامل نمی‌فهمد. مشکل بزرگ‌تر فدرال رزرو در روش انتخاب رؤسای آن نهفته است. بالاترین نرخ تورم در شهرهایی است که بیشتر دموکرات‌نشین هستند من نسبت به وضعیت اقتصادی سال آینده بسیار خوش‌بین هستم. سرمایه‌گذاری‌های سرمایه‌ای (CAPEX) افزایش یافته‌اند. چین در مسیر مناسبی برای دستیابی به هدف خرید سویا قرار دارد. چین در مسیر رعایت تمام مفاد توافق با ایالات متحده قرار دارد. من به پرسش‌های فرضی درباره تهاجم چین به تایوان پاسخ نمی‌دهم. تایوان باید موضع ایالات متحده را بدون تغییر در نظر بگیرد. ایالات متحده یک متحد بسیار خوب برای چین و تایوان است و روابط همچنان بدون تغییر باقی مانده‌اند. دولت بایدن در مدیریت ریسک با چین ناکام مانده بود بزرگ‌ترین نقطه ضعف برای اقتصاد جهانی می‌تواند اختلال در ارسال تراشه‌ها از تایوان باشد. رشد اعتبارات بخش خصوصی به دلیل قوانین بیش از حد سختگیرانه در نظام بانکی است. تغییرات مقرراتی دولت ترامپ ظرفیت وام‌دهی بانک‌ها را تا ۲.۵ تریلیون دلار افزایش خواهد داد. نگرانی درباره اعتبارات خصوصی این است که در دوران رکود، همگام با چرخه اقتصادی عمل می‌کند سرمایه‌گذاران خصوصی در حوزه وام‌دهی همیشه در پایین‌ترین نقطه بازار دچار ترس و وحشت می‌شوند. در دوران رکود، فدرال رزرو و وزارت خزانه‌داری می‌توانند بانک‌ها را به تسهیل وام‌دهی تشویق کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اتحادیه اروپا: همکاری با کشورهای عضو اتحادیه اروپا برای تدوین یک استراتژی ذخیره‌سازی در حال انجام است.

کمیسیون اتحادیه اروپا اعلام کرد که در طول ۱۲ ماه آینده تا ۳ میلیارد یورو برای پروژه‌های مواد خام که جایگزین‌های کوتاه‌مدت ارائه می‌کنند، بسیج خواهد کرد. اولین مرحله تطبیق‌دهی تمرکز خود را بر روی عناصر نادر با دسترسی سریع، مواد خام باتری و مواد خام استراتژیک برای بخش دفاعی خواهد گذاشت. کمیسیون اروپا اعلام کرد که مذاکراتی با برزیل برای ایجاد یک شراکت استراتژیک در زمینه منابع آغاز خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئیس بانک مرکزی اروپا: شاخص‌های تورم زمینه‌ای همچنان با هدف میان‌مدت ۲٪ ما هم‌راستا هستند.

انتظار داریم تورم در ماه‌های آینده در حدود هدف ۲٪ ما باقی بماند. چشم‌انداز متعادل‌تر است، اما همچنان عدم قطعیت باقی مانده است. برای پاسخ‌دهی انعطاف‌پذیر به چالش‌های جدید هنگام بروز، و در صورت لزوم، ابزارهای سیاستی جدید را در راستای دستیابی به هدف ثبات قیمت مدنظر قرار خواهد داد. ریسک‌های مرتبط با چشم‌انداز همچنان هم شامل فرصت‌ها و هم تهدیدها هستند. رشد فعالیت‌های اقتصادی باید از افزایش هزینه‌های خانوار و بازار کار مقاوم و فراگیرتر بهره‌مند شود. وظیفه بانک مرکزی اصلاح امور مالی عمومی نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ترامپ تمرکز خود را به سمت رباتیک منتقل می‌کند

طبق گزارش پولیتیکو، پس از تمرکز بر هوش مصنوعی، دولت ترامپ اکنون توجه خود را به حوزه رباتیک معطوف کرده است. منابع خبری اعلام کردند که هاوارد لوتنیک، وزیر بازرگانی، با مدیران عامل شرکت‌های رباتیک ملاقات کرده و تمام تلاش خود را برای تسریع توسعه این بخش به کار گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دومبروفسکیس از اتحادیه اروپا: «همه آنچه امروز پیشنهاد می‌کنیم از نظر حقوقی کاملاً مستحکم است و کاملاً با قوانین اتحادیه اروپا و قوانین بین‌المللی مطابقت دارد.»

ما از کشورهای عضو درخواست می‌کنیم که ضمانت‌هایی برای پشتیبانی از وام اوکراین ارائه کنند. این سازوکارهای حفاظتی در صورت نادر که اتحادیه مجبور شود بدون دریافت غرامت، بازپرداخت استقراض خود را انجام دهد، آن را پوشش می‌دهند. احتمال وقوع چنین رویدادی بسیار کم است. مطالبات علیه بلژیک یا هر کشور عضو دیگر به دلیل وجود آنچه به عنوان «بند عدم مطالبه» شناخته می‌شود، در اتحادیه اروپا قابل اجرا نیستند. این پیشنهادها همچنین سازوکارهایی برای جلوگیری از هرگونه اقدام بازیگرانی که به نمایندگی از روسیه تلاش به اجرای چنین مطالباتی می‌کنند، فراهم می‌کنند. دارایی‌های مسدودشده در اتحادیه اروپا به ارزش ۲۱۰ میلیارد یورو هستند. این بیشترین مبلغ وامی است که می‌توانیم پیشنهاد دهیم. مقررات جدید انتقال دارایی‌های مسدودشده به روسیه را ممنوع خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فون در لاین، رئیس کمیسیون اروپا، اعلام کرد: ما پیشنهاد داده‌ایم که حدود دو‌سوم از نیازهای مالی اوکراین را برای دو سال آینده تأمین کنیم

این کمیسیون، تأمین مالی از طریق استقراض اتحادیه اروپا و اعطای وامِ مبتنی بر غرامت را در قالب مجموعه‌ای متشکل از پنج پیشنهاد حقوقی مطرح کرده است. کمیسیون اروپا دو راهکار برای تأمین مالی نیازهای اوکراین در سال‌های ۲۰۲۶ تا ۲۰۲۷ پیشنهاد داده است این رقم معادل ۹۰ میلیارد یورو است و تأمین مابقی آن بر عهده شرکای بین‌المللی خواهد بود. وام غرامت قرار است از محل مانده‌های نقدی دارایی‌های مسدودشده روسیه در اتحادیه اروپا تأمین شود. ما پیشنهاد می‌کنیم تمامی مؤسسات مالی‌ که چنین مانده‌های نقدی را انباشته کرده‌اند، تحت پوشش این سازوکار قرار گیرند. ما این مانده‌های نقدی را برداشت کرده و در قالب وام در اختیار اوکراین قرار می‌دهیم؛ و این وام در صورت و زمانی بازپرداخت خواهد شد که روسیه غرامت‌ها را بپردازد. این منابع مالی برای حمایت بودجه‌ای و پشتیبانی نظامی مورد استفاده قرار خواهد گرفت. این منابع مالی عمدتاً برای تولید در داخل اوکراین و اتحادیه اروپا و نیز خرید از این دو طرف اختصاص خواهد یافت. پیشنهاد وام غرامت تقریباً تمامی نگرانی‌های بلژیک را مد نظر قرار داده است. پیشنهاد وام دارای سازوکارهای حفاظتی قوی است تا ریسک را تا حد ممکن کاهش دهد. همه آنچه امروز پیشنهاد می‌کنیم از نظر حقوقی کاملاً مستحکم است و کاملاً با قوانین اتحادیه اروپا و قوانین بین‌المللی سازگار می‌باشد. ما از کشورهای عضو درخواست می‌کنیم که ضمانت‌هایی برای حمایت از وام اوکراین ارائه دهند. ما ایالات متحده را در جریان آخرین پیشنهاد بسته تأمین مالی اوکراین قرار داده‌ایم. پیشنهاد ما برای تأمین مالی اوکراین با استقبال مثبت ایالات متحده مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: وزیر خزانه‌داری به‌دنبال ریاست فدرال رزرو نیست / اعلام رئیس جدید اوایل سال آینده

دونالد ترامپ اعلام کرد که بِسِنت، وزیر خزانه‌داری آمریکا، تمایلی به تصدی ریاست فدرال رزرو ندارد. او همچنین گفت رئیس جدید فدرال رزرو اوایل سال آینده معرفی خواهد شد. ترامپ در ادامه اشاره کرد که جیمی دیمون، مدیرعامل جی‌پی‌مورگان، نیز معتقد است جروم پاول باید نرخ‌های بهره را کاهش دهد؛ اظهاراتی که می‌تواند بر فضای بحث‌های سیاست پولی تأثیرگذار باشد. ترامپ اعلام کرد که دولت قصد دارد بخشی از درآمد تعرفه‌ها را به‌صورت بازپرداخت به شهروندان بازگرداند. او همچنین گفت مذاکرات با دموکرات‌ها درباره نظام بهداشت و درمان در جریان است. او تأکید کرد که تغییرات در حوزه سلامت در راه است، اما افزود این روند «آسان نخواهد بود».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر