ممکن است روسیه بنزین وارد کند. روسیه عوارض واردات سوخت را به صفر کاهش داده است
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
ممکن است روسیه بنزین وارد کند. روسیه عوارض واردات سوخت را به صفر کاهش داده است

طلا (XAUUSD) پس از یک رالی قدرتمند که آن را به اوج 4,220 دلار رسانده بود، دچار یک اصلاح ناگهانی شد. دلیل این موضوع میتواند برداشت سود توسط معاملهگران باشد.
الکساندر نوواک، معاون نخستوزیر روسیه و یکی از تأثیرگذارترین چهرهها در ائتلاف اوپک پلاس، در اظهاراتی چندگانه به ارزیابی وضعیت بازار نفت و تواناییهای تولیدی روسیه پرداخت. نوواک در مورد قیمتهای جهانی نفت اظهار داشت که قیمتهای فعلی کاملاً «توازن موجود» در بازار انرژی را منعکس میکنند. این موضعگیری نشاندهنده رضایت نسبی مسکو از وضعیت کنونی بازار است. وی در مورد تعهدات تولیدی روسیه، دو نکته متضاد را بیان کرد: ۱. عملکرد زیر سهمیه: نوواک تأیید کرد که تولید نفت روسیه در ماه سپتامبر، کمتر از سهمیه تعیینشده توسط اوپک پلاس بوده است. به همین دلیل، «برنامهای برای ارائه طرح جدیدی برای جبران تولید» به اوپک وجود ندارد. 2. پتانسیل افزایش: همزمان، معاون نخستوزیر هشدار داد که «روسیه پتانسیل افزایش تولید نفت را دارد.» این پیام نشان میدهد که روسیه توانایی فنی برای بازگشت سریع به سهمیه خود و حتی فراتر از آن را در صورت تغییر شرایط بازار، حفظ کرده است.
جیمی دایمن، مدیرعامل جیپی مورگان، اخیراً دیدگاههای خود را در مورد وضعیت آشفته بازارهای جهانی و نقش طلا بیان کرد. دایمن در کنفرانس «قدرتمندترین زنان فورچون» اذعان کرد که نگهداری طلا در شرایط فعلی بازار، که با بلاتکلیفی و نوسانات بالا مشخص میشود، «نیمه منطقی» است. دایمن با وجود اینکه خود را خریدار طلا ندانست (به دلیل هزینههای نگهداری)، هشدار داد که در محیطهای پرریسک کنونی، قیمت طلا میتواند به راحتی به 5,000 یا 10,000 دلار افزایش یابد. این تحلیل، سیگنالی قوی برای سرمایهگذارانی است که به دنبال پناهگاه امن در برابر تلاطمهای اقتصادی هستند. مدیرعامل جیپی مورگان علاوه بر طلا، نسبت به ارزشگذاری عمومی داراییها نیز ابراز نگرانی کرد و هشدار داد که قیمتها «تقریباً در همه چیز» بیش از حد بالا به نظر میرسند، که نشاندهنده احتیاط گسترده او نسبت به اکثر داراییهای پرریسک است.
در واکنش به سختگیریهای اخیر چین در خصوص صادرات عناصر کمیاب خاکی، اتحادیه اروپا و ایالات متحده به دنبال ایجاد یک ائتلاف استراتژیک هستند. ماروش شفچوویچ، کمیسر تجاری اروپا، تأیید کرد که گفتگوهایی با واشنگتن در مورد این «نگرانی حیاتی» صورت گرفته است و وزرای دارایی G7 به زودی در یک تماس ویدیویی برای هماهنگی بیشتر تشکیل جلسه خواهند داد. شفچوویچ قرار است با وزیر بازرگانی آمریکا، هاوارد لوتنیک، و همچنین با همتای چینی خود گفتگو کند تا راه حلی برای این تنش بیابد. لارس راسموسن، وزیر امور خارجه دانمارک، نیز بر اهمیت این اتحاد تأکید کرده و گفته است که همکاری اروپا و آمریکا میتواند چین را وادار به «رفتار منصفانه» کند. این تحرکات نشاندهنده تلاش غرب برای کاهش وابستگی به چین در زنجیره تأمین مواد معدنی حیاتی است. در همین حال، پکن میتواند با استفاده از سابقه خود (مانند سختگیریهای ماه آوریل) روند صادرات عناصر کمیاب را همچنان سخت و غیرقابل پیشبینی نگه دارد.
آژانس بینالمللی انرژی (IEA) در گزارش ماهانه اکتبر ۲۰۲۵ خود، پیشبینی رشد تقاضای جهانی نفت در سال ۲۰۲۵ را به ۷۱۰ هزار بشکه در روز کاهش داد (پیشبینی قبلی: ۷۴۰ هزار بشکه در روز). پیشبینی رشد تقاضا برای سال ۲۰۲۶ بدون تغییر و در سطح ۷۰۰ هزار بشکه در روز باقی مانده است. این گزارش همچنین برآورد خود از مازاد عرضه بیسابقه نفت در سال ۲۰۲۶ را افزایش داده است. طبق دادههای جدید، عرضه جهانی نفت در سال ۲۰۲۵ با رشد ۳ میلیون بشکه در روز همراه خواهد بود (پیشبینی قبلی: ۲.۷ میلیون بشکه در روز). در ماه سپتامبر، حجم نفت موجود روی آبها با افزایش ۱۰۲ میلیون بشکه به بالاترین سطح از زمان همهگیری کووید-۱۹ رسید؛ بخشی از این افزایش ناشی از رشد تولید در خاورمیانه بوده است. همچنین، عرضه جهانی نفت در سپتامبر نسبت به مدت مشابه سال قبل ۵.۶ میلیون بشکه در روز افزایش یافته است.
چین نظارت بر درخواستهای مجوز صادرات آهنربای عناصر کمیاب خاکی را سختتر کرد؛ رویترز به نقل از منابع میگوید که این نظارت مشابه با ماه آوریل، در اوج جنگ تجاری آمریکا و چین است.
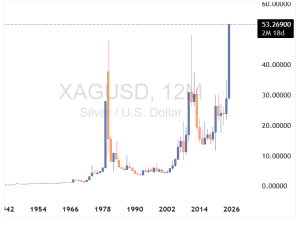
قیمت نقره در یک رالی تاریخی، از ۵۲.۷۰ دلار در هر اونس فراتر رفته و رکورد اوج سال ۱۹۸۰ را پشت سر گذاشت. این افزایش چشمگیر که ناشی از تنگنای بازار فیزیکی و افزایش شدید هزینههای استقراض است، بازار فلزات گرانبها را تحت فشار قرار داده است. سرمایهگذاران به دنبال معاملات شتابدار (مومنتم) هستند، اما نقدینگی محدود باعث شده است که قیمتها به شدت نوسان داشته باشند. یکی از عوامل کلیدی این رالی، افزایش شدید نرخهای اجاره نقره در لندن است. این نرخها که نشاندهنده هزینه قرض گرفتن نقره هستند، در سال ۲۰۲۵ بالا بوده و برای قراردادهای یکماهه به بیش از ۳۰٪ رسیدهاند. این امر هزینههای نگهداری پوزیشنهای فروش کوتاهمدت (Short Selling) را برای معاملهگران به شدت افزایش داده و منجر به پدیده فشار کوتاهمدت (Short Squeeze) و افزایش قیمت بیشتر شده است. تحلیلگران گلدمن ساکس با تأکید بر اینکه بازار نقره تنها حدود یک نهم بازار طلاست، هشدار دادند که اندازه کوچکتر و نقدینگی کمتر نقره، نوسانات قیمتی آن را تشدید میکند. آنها همچنین خاطرنشان کردند که نقره، برخلاف طلا، از حمایت تثبیتکننده تقاضای بانکهای مرکزی برخوردار نیست. بنابراین، هرگونه کاهش جریان سرمایهگذاری میتواند به اصلاح قیمتی سریع و شدید منجر شود.
طلای جهانی بار دیگر در کانون توجه سرمایهگذاران قرار گرفت و با جهشی قدرتمند، برای نخستین بار در تاریخ از سطح ۴٬۱۰۰ دلار در هر اونس عبور کرد. این رکورد تازه در شرایطی رقم میخورد که بازارهای سهام جهان در حال بازیابی پس از ریزشهای هفته گذشتهاند و فضای ریسکپذیری نیز بهطور نسبی بهبود یافته است. فلز زرد که هفته گذشته را با اصلاحی محدود و تشکیل سقف دوقلو در محدوده ۴٬۰۵۹ دلار به پایان رسانده بود، از روز پنجشنبه روندی صعودی را در پیش گرفت و در معاملات امروز با شکست این سطح مقاومتی، وارد محدودههای قیمتی جدید شد. بهگفته تحلیلگران، شکست سقف تاریخی ۴٬۰۵۹ دلار و جهش تا بالای ۴٬۱۰۰ دلار نشاندهنده قدرت محسوس خریداران و بازگشت مومنتوم صعودی در بازار است. طلا از ابتدای سال تاکنون بیش از ۵۶ درصد رشد داشته و یکی از پربازدهترین داراییهای سال ۲۰۲۵ محسوب میشود؛ در حالی که سال گذشته را در محدوده ۲٬۶۲۴ دلار به پایان رسانده بود. عوامل فاندامنتال و چشمانداز بازار تحلیلگران میگویند صعود امروز در فضایی رخ داده که بازار از تهدید تعرفههای جدید ترامپ علیه چین عبور کرده و واکنشهای اولیه نسبتاً آرام بوده است. در عین حال، اظهارات ملایمتر مقامات آمریکایی طی آخر هفته موجب شد ریسکپذیری در بازار بهبود یابد، اما نبود محرکهای نزولی جدی سبب شده طلا همچنان بدون وقفه در مسیر صعودی باقی بماند. به باور کارشناسان، روند صعودی بلندمدت طلا همچنان دستنخورده است. انتظار میرود بازده واقعی اوراق قرضه آمریکا در ماههای پیشرو کاهش یابد، چراکه فدرال رزرو با توجه به شرایط اقتصادی و تعطیلی دولت فدرال، در موضعی نسبتاً داویش (انبساطی) باقی خواهد ماند. با این حال، داده تورم مصرفکننده آمریکا (CPI) در ۲۴ اکتبر میتواند محرک اصلی نوسانات بعدی باشد و احتمالاً تنها عامل بالقوه برای اصلاح قیمتی محسوب میشود.
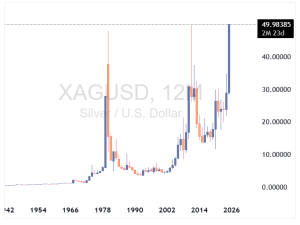
از اواخر سال ۲۰۲۲، طلا وارد یک روند صعودی بیسابقه شده است؛ روندی که با عبور از سطوح مقاومتی کلیدی، تنها در سال جاری ۴۱ رکورد تاریخی جدید ثبت کرده است. بار دیگر، بازار طلا — همراه با نقره که اخیراً به رکورد تاریخی بالای ۵۰ دلار در هر اونس رسیده — در نقطهای سرنوشتساز قرار دارد و سرمایهگذاران را با این پرسش روبهرو کرده است: گام بعدی چیست؟ آیا این نقطه اوج طلا است؟ از ابتدای سال، تحلیلگران و بانکهای بزرگ پیشبینی طلا در سطح ۴۰۰۰ دلار را مطرح کردهاند. با این حال، این دیدگاه تازه نیست. همین سؤال زمانی هم مطرح شد که سه سال پیش قیمت طلا برای نخستینبار از ۲۰۰۰ دلار در هر اونس عبور کرد و در محدوده ۲۴۰۰ دلار با مقاومت روبهرو شد، و باز هم وقتی قیمتها به سمت ۳۰۰۰ دلار پیش رفتند. در هر دو مورد، آن موانع شکسته شدند و قیمتها به سطوح بسیار بالاتری رسیدند. اکنون که طلا در محدوده ۴۰۰۰ دلار معامله میشود، احتیاط تا حدی ضروری است. آنچه این موج صعودی را از دورههای پیشین متمایز میکند، رشد ناگهانی تقاضای سرمایهگذاری در مدت زمانی بسیار کوتاه است. بر اساس دادههای شورای جهانی طلا، سرمایهگذاری در صندوقهای ETF مبتنی بر طلا تنها در سهماهه سوم سال با جهشی بیسابقه به ۲۲۱.۷ تن (معادل حدود ۲۶ میلیارد دلار) رسید. این تقاضای قدرتمند باعث شده کل داراییهای طلا در ETFها تنها ۲ درصد پایینتر از رکورد تاریخی سال ۲۰۲۰ قرار گیرد. تعداد سرمایهگذاران و میزان سرمایهگذاری در طلا بسیار زیاد شده و این سؤال مطرح میشود که آیا دیگر جایی برای رشد بیشتر وجود دارد یا بازار بیش از حد اشباع شده است و ممکن است ریسک اصلاح قیمت افزایش پیدا کند. هنوز طلا تنها حدود ۲ درصد از کل داراییهای جهانی را تشکیل میدهد، در حالی که بسیاری از تحلیلگران توصیه میکنند بین ۵ تا ۱۰ درصد از سبد سرمایهگذاری به طلا اختصاص یابد. عوامل محرکی که رشد طلا تا سطح ۴۰۰۰ دلار را رقم زدند — از جمله نااطمینانیهای ژئوپولیتیکی و اقتصادی، تورم سرسخت، ترس از رکود، افزایش شدید بدهی دولتها و کاهش اعتماد به دلار آمریکا و سایر ارزهای فیات — همچنان پابرجا هستند. در واقع، بسیاری از این فشارها در حال تشدیدند. در چنین شرایطی، دشوار است استدلال کنیم که رشد طلا به سقف خود رسیده است. با این حال، نمیتوان از بزرگی عدد ۴۰۰۰ دلار چشمپوشی کرد. قیمت طلا از ابتدای سال بیش از ۵۰ درصد افزایش یافته، در حالی که نقره جهشی ۷۱ درصدی را تجربه کرده و سود چشمگیری نصیب سرمایهگذاران کرده است. بنابراین، مشاهدهی اصلاح قیمتی یا دورهای از تثبیت بازار در حالی که خریداران و فروشندگان موقعیت خود را تنظیم میکنند، چندان دور از انتظار نیست. برخی تحلیلگران هشدار میدهند که پس از چنین صعودی، طلا ممکن است با اصلاحی حدود ۱۰ درصدی روبهرو شود که قیمت را به محدوده ۳۶۰۰ دلار در هر اونس بازمیگرداند. هرچند این کاهش قابلتوجه خواهد بود، اما طلا در طول این روند نشان داده که بازارِ مقاومی است. از زمان آغاز روند صعودی در نوامبر ۲۰۲۲، بازار تنها یک دوره سههفتهای افت را تجربه کرده — بین ۲۰ مه تا ۳ ژوئن ۲۰۲۴ — که طی آن قیمتها ۲.۸ درصد پایین آمدند. شدیدترین افت نیز در نوامبر گذشته رخ داد، زمانی که طلا طی دو هفته ۶.۳ درصد افت کرد، اما در هفته بعد ۶ درصد رشد داشت.
اوپک در گزارش ماهانه خود پیشبینی کرده است که رشد تقاضای جهانی نفت در سال ۲۰۲۵ به ۱.۳۰ میلیون بشکه در روز خواهد رسید؛ این رقم نسبت به پیشبینی قبلی که ۱.۲۹ میلیون بشکه در روز بود، اندکی افزایش یافته است. اوپک همچنین اعلام کرده که پیشبینی تقاضا برای نفت خام تولیدی کشورهای عضو اوپکپلاس در سال ۲۰۲۶ بهطور میانگین ۴۳.۱ میلیون بشکه در روز باقی مانده است.
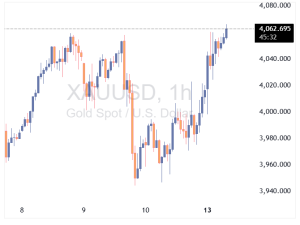
قیمت طلا در آغاز هفته معاملاتی بار دیگر به اوجهای تاریخی خود بازگشت و با رشد نزدیک به ۱ درصد، از سطح ۴۰۶۰ عبور کرد. اگرچه برخی فروشهای سودگیری باعث افت جزئی شد اما خریداران در کف قیمتی با توجه به تحولات جدید در روابط چین و آمریکا، پاداش خود را دریافت کردند. تنشهای تجاری میان دو کشور بار دیگر نشاندهنده سیاستگذاری ناهماهنگ و متغیر از سوی دولت آمریکا است، در حالی که چین نیز با تهدید به اعمال محدودیت بر صادرات عناصر نادر، نشان داده که قصد عقبنشینی ندارد. در این میان، طلا بار دیگر از این فضای پرتنش سود برده است. همزمان، قیمت نقره نیز با رشد بیش از ۲ درصدی به ۵۱.۵۴ دلار رسیده و پس از عبور از سطح ۵۰ دلار در هفته گذشته، چشمانداز صعودی آن تقویت شده است.
قیمت نفت خام آمریکا (WTI) در پایان هفته با افت ۱.۲۲ دلار به ۶۰.۲۸ دلار رسید؛ پایینترین سطح از ماه ژوئن. شکست کف قیمتی هفته گذشته باعث شده مرز ۶۰ دلار به سطح حمایتی حیاتی بازار تبدیل شود. در حالیکه اوپکپلاس تنها ۱۳۷هزار بشکه در روز به تولید نوامبر افزوده، بازار جهانی با نشانههای فزایندهی مازاد عرضه روبهروست. تقاضای بالای تابستان و ذخیرهسازی گسترده چین که پیشتر مازاد را پنهان کرده بود، رو به پایان است و اکنون مقادیر عظیمی از نفت بر روی دریا سرگردان ماندهاند. برآورد گلدمن ساکس نشان میدهد بازار از سهماهه پایانی امسال تا پایان ۲۰۲۶، بهطور میانگین روزانه با ۲ میلیون بشکه مازاد عرضه مواجه خواهد بود حتی در صورت توقف افزایش تولید اوپکپلاس از ژانویه. این بانک پیشبینی میکند میانگین قیمت نفت WTI در سال آینده به حدود ۵۲ دلار کاهش یابد؛ سطحی که میتواند سودآوری صنعت و پروژههای حفاری جدید را بهشدت تضعیف کند. در چنین شرایطی، انتظار میرود تولید شیل آمریکا از ۲۰۲۷ به بعد کاهش محسوسی را تجربه کند. با این حال، در بلندمدت کاهش ظرفیت مازاد و افت رشد عرضه غیراوپکی میتواند ریسک صعودی برای قیمتهای دوردست ایجاد کند. از منظر تکنیکال، شکست محدوده ۶۰ دلار و حمایت ۵۹.۷۴ دلار میتواند مسیر را برای بازآزمایی کف ۵۵ دلار باز کند؛ سطحی که آخرین بار در ژوئن ثبت شده بود. بهگفته تحلیلگران، ادامه فشار فروش میتواند بازار نفت را از فاز اصلاح به سمت یک دور نزولی ساختاری سوق دهد.
شورای جهانی طلا (WGC) هشدار داده که بازار طلا پس از ثبت تقاضای بیسابقه برای صندوقهای ETF و عبور قیمت از مرز ۴۰۰۰ دلار، وارد ناحیه اشباع خرید شده است. در گزارش ماهانه WGC آمده که در سهماهه سوم سال، ورود سرمایه به ETFهای طلا رکورد زده و تنها در ماه سپتامبر ۱۴۵.۶ تن طلا به ارزش بیش از ۱۷.۳ میلیارد دلار جذب شده است. در کل فصل، میزان داراییهای ETFهای طلا ۲۲۱.۷ تن افزایش یافته که ارزشی نزدیک به ۲۶ میلیارد دلار دارد. ارزش داراییهای تحت مدیریت به بالاترین سطح تاریخی رسیده، در حالی که موجودی فیزیکی تنها ۲٪ کمتر از رکورد نوامبر ۲۰۲۰ است. سرمایهگذاران آمریکای شمالی بیشترین سهم را در این رشد داشتهاند، با ورود ۸۸.۴ تن طلا به ETFهای منطقه، معادل ۱۰.۵ میلیارد دلار. ضعف دلار، کاهش بازدهی اوراق و تعطیلی دولت آمریکا از عوامل محرک تقاضا بودهاند. در اروپا، صندوقهای طلا پنجمین ماه متوالی ورود سرمایه را ثبت کردند و سپتامبر سومین ماه قوی در تاریخ فعالیت ETFهای طلا در منطقه بود. نگهداشتن نرخ بهره توسط ECB و BoE در کنار افزایش تورم، باعث کاهش نرخهای واقعی و افزایش عدم قطعیت سیاستی شده است. در بریتانیا، نگرانی از رکود تورمی نیز عامل جذب سرمایه به طلا بوده است. در آسیا، ETFهای طلا ۱۷.۵ تن افزایش موجودی داشتند که ارزشی معادل ۲.۱ میلیارد دلار دارد. هند با جذب ۹۰۲ میلیون دلار، پیشتاز منطقه بود؛ عواملی چون ضعف بازار سهام داخلی، ریسکهای ژئوپلیتیکی و شرایط مطلوب ارز محلی در این رشد نقش داشتند. در گزارش جداگانهای، WGC هشدار داده که تقاضای سرمایهگذاری قوی، بازار را به ناحیه اشباع خرید رسانده، اما با وجود افزایش ریسکهای نزولی، پایههای بنیادی همچنان از قیمتها تا پایان سال حمایت میکنند. دلار آمریکا نیز بهشدت در وضعیت فروش افراطی قرار دارد، اما نوسانات بازار سهام در ماه اکتبر میتواند به حفظ جایگاه طلا کمک کند. WGC معتقد است که تنها یک بحران نقدینگی شدید میتواند هم طلا و هم بازار سهام را دچار افت کند—که فعلاً نشانهای از آن دیده نمیشود. منبع: kitco.com
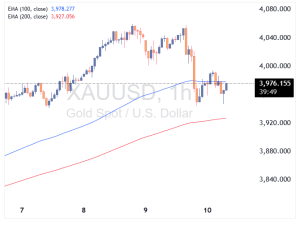
قیمت طلا پس از عبور از سطح روانی ۴۰۰۰ دلار، با افت ۰.۶٪ به ۳۹۵۲ دلار رسیده است، که عمدتاً ناشی از برداشت سود معاملهگران است. این افت بهعنوان یک اصلاح طبیعی پس از رشدهای متوالی تلقی میشود و تحلیلگران معتقدند که طلا همچنان در مسیر ثبت هشتمین هفته متوالی رشد قرار دارد—قویترین روند صعودی از ژانویه تا فوریه. در نمودار کوتاهمدت، قیمت زیر میانگین متحرک ۱۰۰ ساعته قرار گرفته اما هنوز میانگین ۲۰۰ ساعته شکسته نشده است. بنابراین، سوگیری کوتاهمدت فعلاً خنثی باقی مانده و فشار فروشندگان برای شکستن سطح ۳۹۲۷ دلار میتواند مسیر اصلاح عمیقتری را باز کند. در غیر این صورت، خریداران در کف قیمت همچنان فعال باقی خواهند ماند و به دنبال فرصتهای جدید خواهند بود.
صادرات نفت خام عربستان به چین در ماه نوامبر به حدود ۴۰ میلیون بشکه کاهش خواهد یافت، در حالی که این رقم در ماه اکتبر حدود ۵۱ میلیون بشکه بود. معاملهگران میگویند پالایشگاههای چینی بهدلیل قیمتهای رقابتی و حاشیه سود ثابت، به سمت خرید محمولههای نقدی ارزانتر از سایر تولیدکنندگان خاورمیانه روی آوردهاند. این کاهش پس از جهش صادرات عربستان در ماه گذشته رخ داده و نشان میدهد که خریداران چینی نسبت به قیمت حساستر شدهاند. با وجود این افت، فعالان بازار معتقدند که این کاهش موقتی است و نشانهای از تضعیف روابط انرژی میان عربستان و چین نیست، بلکه انعطافپذیری چین در تأمین نفت خام را برجسته میکند. کاهش جریان نفت عربستان به چین ممکن است فشار اندکی بر قیمتهای رسمی فروش در منطقه وارد کند، در حالی که تقاضا برای محمولههای نقدی سایر تولیدکنندگان خاورمیانه افزایش مییابد. این تغییر نشاندهنده قدرت چانهزنی چین در قیمتگذاری است؛ زیرا پالایشگاهها در شرایط حاشیه سود متوسط، تنوع تأمینکنندگان را در دستور کار قرار دادهاند.
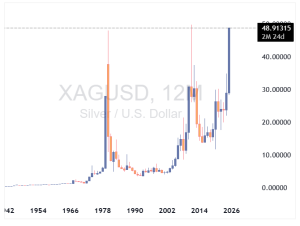
قیمت نقره پس از ۱۵ سال رکورد تاریخی جدیدی ثبت کرد و به بالاترین سطح خود رسید. قیمت لحظهای نقره از مرز ۵۰ دلار به ازای هر اونس عبور کرد. نقره بار دیگر بهعنوان دارایی امن مورد توجه سرمایهگذاران قرار گرفته است.
۱۲:۰۰ به وقت ایران – مان از بانک مرکزی انگلیس – موضع: انقباضی، دارای حق رأی ۱۵:۴۵ به وقت ایران – راجرز از بانک مرکزی کانادا – موضع: خنثی، دارای حق رأی ۱۶:۰۰ به وقت ایران – پاول، رئیس فدرال رزرو آمریکا – موضع: خنثی، دارای حق رأی ۱۶:۰۰ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۱۸:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۱۸:۳۰ به وقت ایران – لین از بانک مرکزی اروپا – موضع: خنثی، دارای حق رأی ۲۰:۱۵ به وقت ایران – بار از فدرال رزرو – موضع: خنثی، دارای حق رأی ۲۰:۳۰ به وقت ایران – موسالم از فدرال رزرو – موضع: انقباضی، دارای حق رأی ۲۰:۳۰ به وقت ایران – کاشکاری از فدرال رزرو – موضع: خنثی، بدون حق رأی ۲۳:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۰۱:۴۰ (فردا) بامداد جمعه به وقت ایران –دالی از فدرال رزرو – موضع: خنثی، بدون حق رأی
صدر اعظم آلمان، فریدریش مرتس، روز پنجشنبه میزبان نشست اضطراری با رهبران صنعت خودروسازی این کشور خواهد بود تا راهی برای عبور از چالشهای متعدد این بخش بیابد؛ از جمله ممنوعیت قریبالوقوع موتورهای احتراقی توسط اتحادیه اروپا و رقابت فزاینده چین. صنعت خودروسازی آلمان که با برندهای بزرگی چون فولکسواگن، بیامو و مرسدسبنز شناخته میشود، سالها یکی از ستونهای اقتصاد اروپا بوده اما اکنون با رکود شدید مواجه است. کاهش فروش و سود، موجهای اخراج نیروی کار و انتقال کند به خودروهای برقی، همراه با رقابت شدید از سوی خودروسازان چینی و تعرفههای تجاری دولت ترامپ، این صنعت را تحت فشار قرار دادهاند. سخنگوی دولت، اشتفن مایر، اعلام کرد که هدف نشست، ترسیم مسیر آینده برای این صنعت است و افزود: «این بخش نهتنها برای برندهای بزرگ بلکه برای تأمینکنندگان نیز حیاتی است؛ کسانی که در بسیاری از مناطق نقش کلیدی در اشتغال و رفاه دارند.» در این نشست دو ساعته در دفتر صدراعظم در برلین، مرز در کنار وزیر دارایی لارس کلینگبیل، رؤسای اتحادیه خودروسازان VDA و اتحادیه IG Metall و چند وزیر دیگر حضور خواهد داشت. قرار است بیانیهای مشترک پس از نشست در ساعت ۱۳:۰۰ به وقت GMT منتشر شود. اختلاف بر سر موتورهای احتراقی در صدر دستور کار، طرح اتحادیه اروپا برای ممنوعیت فروش خودروهای جدید با موتور احتراقی تا سال ۲۰۳۵ قرار دارد؛ اقدامی در راستای کاهش گازهای گلخانهای. خودروسازان آلمانی با این طرح مخالفت کردهاند و نگرانند که با توجه به کندی روند گذار به خودروهای برقی، این ممنوعیت به کسبوکارشان آسیب بزند. اتحادیه اروپا ماه گذشته وعده داد که این سیاست را سریعتر بازنگری کند. مرتس، از حزب دموکرات مسیحی (CDU)، خواستار لغو کامل این طرح شده و آن را «اشتباه» خوانده است. اما این موضعگیری باعث تنش با شرکای ائتلافی او در حزب سوسیالدموکرات (SPD) شده که برخی از اعضای ارشد آن خواهان حفظ مهلت ۲۰۳۵ هستند. رسانههای آلمانی گزارش دادهاند که احتمالاً ائتلاف حاکم به توافقی برای ارائه یک پیشنهاد مصالحه به بروکسل برسد؛ پیشنهادی که ممنوعیت را تعدیل کند اما بهطور کامل لغو نکند. همچنین پیشنهاد کلینگبیل برای تمدید معافیت مالیاتی خودروهای برقی تا سال ۲۰۳۱ مطرح خواهد شد. روزنامه هندلزبلات گزارش داده که دولت در حال بررسی طرحی است که به خودروسازانی که از فولاد سبز اروپایی استفاده میکنند، اهداف کاهشی CO₂ آسانتری اختصاص دهد. اما این موضوع پیچیده است و نیاز به تأیید بروکسل دارد. کارشناسان صنعت خودرو نسبت به خروجی نشست خوشبین نیستند. فرانک شوپه، استاد دانشگاه FHM در کلن، گفته ممکن است اعلامهایی جزئی مانند سرمایهگذاری در تحقیقات باتری مطرح شود، اما تصمیمات اصلی در سطح اتحادیه اروپا گرفته میشوند.
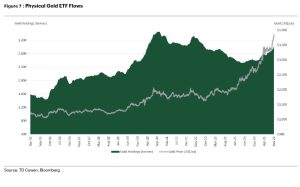
طلا امروز با جهشی چشمگیر به اوج تاریخی 4056 دلار رسید و اکنون در محدوده 4054 دلار معامله میشود؛ رشدی 72 دلاری در یک روز که با عبور قدرتمند از مرز روانی ۴۰۰۰ دلار همراه بود. نکته جالب این صعود آن است که برخلاف بسیاری از رالیهای گذشته، سرمایهگذاران خرد هنوز وارد بازار نشدهاند. طبق دادههای منتشرشده از سوی TD Cowen، موجودی صندوقهای ETF مبتنی بر طلا هنوز در سطوح بالایی قرار ندارد. پس از هجوم سرمایهگذاران در دوران پساکرونا، خروج سرمایه در سال ۲۰۲۴ موجب کاهش قابلتوجه داراییهای این صندوقها شد و تنها اخیراً روند بازگشت سرمایه آغاز شده است. بهبیان دیگر، رالی اخیر طلا هنوز با ورود گسترده سرمایهگذاران خرد تقویت نشده؛ پدیدهای که معمولاً در مراحل پایانی روندهای صعودی رخ میدهد. این موضوع نشان میدهد ممکن است افزایش قیمت طلا هنوز در مراحل ابتدایی خود باشد.
بازار جهانی مس بار دیگر با شوک عرضه مواجه شده و همین مسئله، فرصت تازهای برای رشد قیمت این فلز حیاتی ایجاد کرده است. پس از رانش زمین در معدن گراسبرگ متعلق به شرکت Freeport McMoran که دومین معدن بزرگ مس جهان محسوب میشود، فعالیت استخراج در این مجموعه متوقف شده و بازار را وارد وضعیت کمبود عرضه کرده است. بر اساس برآورد گلدمن ساکس، بازگشت کامل تولید این معدن تا سال ۲۰۲۷ زمان خواهد برد. در همین حال، تولید در معدن Cobre Panama — دهمین معدن بزرگ جهان — نیز بهدلیل ناآرامیهای اجتماعی و دستور دولت پاناما متوقف مانده است. اما تازهترین ضربه از سوی شرکت Teck Resources وارد شد. این شرکت کانادایی امروز پیشبینی تولید معدن جدید خود (QB2) را تا سال ۲۰۲۸ کاهش داد و اعلام کرد با هزینههای سنگین و مشکلات فنی مواجه است. مقایسه پیشبینیهای جدید با انتظارات بازار نشان میدهد افت قابلتوجهی در حجم تولید پیشروست: ۲۰۲۵: ۱۸۰ هزار تن (در برابر انتظار ۲۰۸ هزار تن) ۲۰۲۶: ۲۱۷.۵ هزار تن (در برابر ۲۵۷ هزار تن) ۲۰۲۷: ۲۵۷.۵ هزار تن (در برابر ۲۷۴ هزار تن) ۲۰۲۸: ۲۳۷.۵ هزار تن (در برابر ۲۷۲ هزار تن) علاوه بر این، هزینه نقدی استخراج نیز به محدوده ۲.۶۵ تا ۳ دلار بهازای هر پوند افزایش یافته است. شرکت هشدار داده در صورت تداوم مشکلات فنی، ریسک کاهش بیشتر تولید در سالهای ۲۰۲۶ و ۲۰۲۷ نیز وجود دارد. تحلیلگران معتقدند این اخبار نشان میدهد توسعه معادن مس جدید فرآیندی زمانبر و پرهزینه است؛ پروژه QB2 از سال ۲۰۱۸ (پس از دههها برنامهریزی) آغاز شد و همچنان با چالشهای عملیاتی روبهروست. در حالیکه روند جهانی برقرسانی، توسعه شبکهها و گذار به انرژیهای پاک تقاضا برای مس را بهشدت افزایش میدهد، کمبود عرضه میتواند قیمتها را در ماههای آینده در مسیر صعودی نگه دارد.
در روزهایی که بیاعتمادی به نظام مالی آمریکا در حال افزایش است، موج تازهای از خرید طلا در بازار جهانی شکل گرفته. پرسش کلیدی این روزها ساده اما عمیق است: چه چیزی امنتر است؛ دلار آمریکا یا طلا؟ «آدام باتن»، تحلیلگر ارشد بازارهای کالایی، در یادداشت تازه خود مینویسد: «مدتهاست از چشمانداز صعودی طلا دفاع میکنم، اما امروز وقتی دیدم جیم کرامر با هیجان در CNBC از طلا صحبت میکرد، کمی نگران شدم.» جیم کرامر سالهاست توصیه میکند حدود ۱۰ درصد از پرتفوی سرمایهگذاری به طلا اختصاص یابد، و حالا همین بخش کوچک، بر اساس تقریباً هر بازه زمانی، بازدهی بهتری از شاخص S&P 500 داشته است. اما اینبار پشت رشد طلا فقط ترس یا سفتهبازی نیست. با کسریهای بودجه عظیم، آشفتگی سیاسی در واشنگتن و افزایش تنشهای ژئوپلیتیک، پاسخ به سؤال «طلا یا دلار؟» برای بسیاری از سرمایهگذاران دیگر دشوار نیست. هفته گذشته «کن گریفین» بر همین نکته تأکید داشت و روز گذشته نیز «ری دالیو» در انجمن اقتصادی گرینویچ همین دیدگاه را تکرار کرد. دالیو در سخنرانی خود گفت: «اگر از منظر ترکیب استراتژیک داراییها نگاه کنیم، نسبت بهینه برای طلا احتمالاً چیزی حدود ۱۵ درصد از پرتفوی است.» به نظر میرسد بازار جهانی در حال بازگشت به یک واقعیت قدیمی است؛ در دورههایی که اعتماد به دلار سست میشود، درخشش طلا دوباره به اوج میرسد.
الکساندر نواک، معاون نخستوزیر روسیه، اعلام کرد که این کشور همچنان به توافق کاهش تولید نفت در چارچوب اوپکپلاس متعهد است. او همچنین افزود که تولید نفت روسیه در ماه سپتامبر بسیار نزدیک به سهمیه تعیینشده در توافق بوده است. نواک تأکید کرد که در حال حاضر نیازی به اعمال محدودیت بر صادرات دیزل وجود ندارد.
بانک HSBC در تازهترین گزارش خود اعلام کرد که روند صعودی طلا تأثیر مثبتی بر بازار نقره خواهد داشت و پیشبینی میکند قیمت نقره بهزودی از رکورد تاریخی ۵۰ دلار در هر اونس عبور کند. این بانک پیشتر در ماه اوت، میانگین قیمت نقره در سال جاری را ۳۵.۱۴ دلار پیشبینی کرده بود که نسبت به پیشبینی قبلی ۳۰.۲۸ دلار افزایش قابلتوجهی داشت. اکنون HSBC میانگین قیمت نقره در سال ۲۰۲۵ را ۳۸.۰۵ دلار اعلام کرده و هدف پایان سال را ۴۹ دلار در هر اونس تعیین کرده است. برای سال آینده، میانگین قیمت نقره ۴۴.۵۰ دلار پیشبینی شده که نسبت به پیشبینی قبلی ۳۳.۹۶ دلار رشد چشمگیری دارد. با این حال، هدف پایان سال ۲۰۲۶ کاهش قیمت به ۴۱.۵۰ دلار است. HSBC معتقد است بازار نقره در آستانه عبور از رکورد تاریخی ۵۰ دلار در ماه مه ۲۰۱۱ قرار دارد و محدوده قیمتی ۴۵ تا ۵۳ دلار برای باقیمانده سال ۲۰۲۵ و ۴۰ تا ۵۵ دلار برای سال آینده محتمل است. این بانک تأکید کرده که رشد قیمت طلا باعث جذب سرمایهگذاران به نقره نیز شده و این همبستگی قیمتی نقش مهمی در صعود اخیر نقره ایفا کرده است. به گفته HSBC، این رشد بیشتر ناشی از ارتباط قیمتی نقره با طلاست تا عوامل بنیادی مستقل.
روند صعودی طلا همچنان ادامه دارد و اکنون قیمت لحظهای آن از مرز ۴۰۰۰ دلار عبور کرده و رکورد جدیدی را ثبت کرده است. دیروز خبر خرید بیشتر طلا توسط بانک مرکزی چین منتشر شد، اما این تنها عامل نیست؛ بانکهای مرکزی در سراسر جهان نیز در حال خرید هستند. این تقاضای گسترده یکی از محرکهای اصلی این رشد بیسابقه محسوب میشود.