TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بورس رکورد زد؛ شاخص کل از ۴ میلیون واحد عبور کرد | فرار سرمایه از ریال

شاخص کل بورس تهران با رشد قابل‌توجهی از ۴ میلیون واحد عبور کرد و یک رکورد جدید در بازار سرمایه ثبت شد. این جهش در حالی رخ می‌دهد که اقتصاد ایران با تورم مزمن، کاهش ارزش ریال و رشد شدید نقدینگی روبه‌روست؛ عواملی که نقش اصلی را در افزایش اسمی قیمت دارایی‌ها— از جمله سهام—ایفا می‌کنند. دلایل اصلی رشد شاخص کل ۱. تورم بالا و سقوط ارزش پول ملی مهم‌ترین عامل رشد اخیر بورس، تورم ساختاری و کاهش قدرت خرید ریال است. وقتی ارزش پول ملی به‌طور مداوم افت می‌کند، قیمت اسمی دارایی‌ها—از جمله سهام—به‌صورت طبیعی افزایش می‌یابد، حتی اگر سود واقعی شرکت‌ها تغییر چندانی نکرده باشد. ۲. رشد ارزش اسمی شرکت‌ها به‌دلیل افزایش قیمت کالاها و خدمات بخش بزرگی از شرکت‌های بورسی، کالا و خدماتی می‌فروشند که قیمتشان با تورم بالا می‌رود. این رشد اسمی درآمدها، خود را در صورت‌های مالی و ارزش بازار شرکت‌ها نشان می‌دهد و شاخص کل را بالا می‌کشد. ۳. افزایش نقدینگی و فشار پول سرگردان حجم نقدینگی در اقتصاد ایران هر ماه رکورد جدیدی ثبت می‌کند. بخشی از این نقدینگی—حتی اگر کوچک باشد—وقتی وارد بورس می‌شود، به‌دلیل عمق کم بازار، اثر قابل‌توجهی بر شاخص کل می‌گذارد. ۴. رشد قیمت جهانی کامودیتی‌ها و اثر آن بر صنایع بزرگ فلزات، پتروشیمی‌ها، معدنی‌ها و پالایشی‌ها از رشد قیمت‌های جهانی سود می‌برند. این عامل در کنار تورم داخلی، ارزش اسمی این شرکت‌ها را تقویت کرده است. ۵. نبود رفتار توده‌ای، اما وجود «ورود هدفمند» درست است که رفتار هیجانی سال ۹۹ تکرار نشده، اما ورود پول‌های بزرگ و نیمه‌حرفه‌ای به صنایع شاخص‌ساز دیده می‌شود؛ ورودی که بدون هیجان عمومی هم می‌تواند شاخص کل را جابه‌جا کند. جمع‌بندی رشد اخیر بورس ایران بیش از آنکه نشانه رونق اقتصادی باشد، بازتاب مستقیم تورم، رشد نقدینگی و کاهش ارزش ریال است. بورس در این شرایط بیشتر نقش سپر تورمی دارد تا مقصد سرمایه‌گذاری بلندمدت.

خواندن کامل خبر
بورس کم اثر
بورس کم اثر

نتانیاهو هشدار داد که هرگونه اقدام ایران با پاسخ شدید مواجه می‌شود

بنیامین نتانیاهو، نخست‌وزیر اسرائیل، با اشاره به تحولات اخیر منطقه اعلام کرد که اسرائیل از رزمایش‌های اخیر ایران آگاه است. وی با بیان اینکه موضوع فعالیت‌های هسته‌ای ایران با دونالد ترامپ، رئیس‌جمهور آمریکا، مورد بحث و گفتگو قرار خواهد گرفت، هشدار داد که هرگونه اقدامی از سوی ایران با پاسخی شدید مواجه خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

افزایش ریسک ایران–اسرائیل | نفت با پریمیوم ژئوپلیتیک رشد کرد

قیمت نفت در معاملات آسیایی افزایش یافت؛ زیرا آمریکا یک نفتکش ونزوئلایی را توقیف کرده و هم‌زمان تنش‌ها میان ایران و اسرائیل دوباره بالا گرفته است. واشنگتن در حال پیگیری توقیف یک نفتکش دیگر نیز هست—اقدامی که نشان‌دهنده اجرای سخت‌گیرانه‌تر تحریم‌هاست و می‌تواند عرضه نفت ونزوئلا را مختل کند. از سوی دیگر، هشدار اسرائیل درباره احتمال سوءبرداشت از رزمایش‌های موشکی ایران، ریسک درگیری ناخواسته را افزایش داده و بازار انرژی را به سمت قیمت‌های بالاتر سوق داده است. معامله‌گران اکنون بیش از هر چیز نگران اختلال احتمالی در تنگه هرمز هستند؛ گلوگاهی که بخش بزرگی از نفت جهان از آن عبور می‌کند. در نتیجه، ریسک‌های سمت عرضه بر نگرانی‌های تقاضای جهانی غلبه کرده و از قیمت‌ها حمایت می‌کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

هشدار اسرائیل درباره رزمایش سپاه پاسداران | خطر سوءمحاسبه

به گزارش آکسیوس، مقام‌های اسرائیلی به آمریکا هشدار داده‌اند که رزمایش موشکی اخیر سپاه پاسداران ممکن است مقدمه‌ای برای حمله احتمالی باشد. این هشدار در حالی مطرح شده که سطح تحمل ریسک اسرائیل پس از حمله حماس در سال ۲۰۲۳ به‌شدت کاهش یافته است. نگرانی از تحرکات موشکی ایران اسرائیل می‌گوید تحرکات اخیر موشکی ایران و برخی اقدامات عملیاتی می‌تواند پوششی برای یک حمله غافلگیرانه باشد. با این حال، اطلاعات آمریکا نشانه‌ای از حمله قریب‌الوقوع نشان نمی‌دهد. تماس‌های فوری میان ارتش آمریکا و اسرائیل ژنرال ایال زمیر با فرمانده سنتکام تماس گرفته و خواستار هماهنگی دفاعی نزدیک‌تر شده است. کوپر نیز روز بعد در تل‌آویو با مقام‌های ارشد ارتش اسرائیل دیدار کرده است. خطر اصلی: سوءمحاسبه منابع می‌گویند بزرگ‌ترین تهدید، آغاز جنگی ناخواسته میان ایران و اسرائیل بر اثر سوءبرداشت دو طرف از نیت یکدیگر است. دیدار نتانیاهو و ترامپ نتانیاهو قرار است ۲۹ دسامبر با ترامپ دیدار کند و درباره بازسازی توان موشکی ایران و احتمال اقدام نظامی در سال ۲۰۲۶ گفت‌وگو کند. بازسازی توان موشکی ایران اطلاعات اسرائیل نشان می‌دهد ایران پس از جنگ ۱۲ روزه، روند بازسازی توان موشکی را آغاز کرده اما هنوز به سطح قبل از جنگ نرسیده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

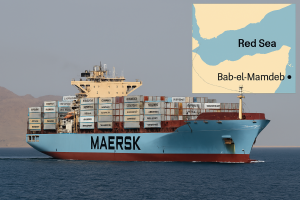
شرکت مرسک پس از دو سال به باب‌المندب بازگشت

شرکت حمل‌ونقل مرسک اعلام کرد که امروز یکی از کشتی‌های این شرکت از تنگه باب‌المندب عبور کرده و وارد دریای سرخ شده است. این نخستین عبور یک کشتی مرسک از این مسیر طی تقریباً دو سال گذشته محسوب می‌شود. در حال حاضر، هیچ برنامه‌ دیگری برای تردد کشتی‌های مرسک در دریای سرخ اعلام نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رئیس بانک مرکزی نیوزیلند پیش‌بینی می‌کند که تنظیمات جدید بانکی باعث کاهش نرخ بهره خواهد شد

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ)، اعلام کرد که انتظار می‌رود تنظیمات و مقررات جدید در نهایت به کاهش نرخ بهره منجر شود؛ وی همچنین پیش‌بینی کرد که الزامات مربوط به ظرفیت جذب زیان (LAC) تا اواخر سال ۲۰۲۸ به طور کامل اجرایی و مستقر خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

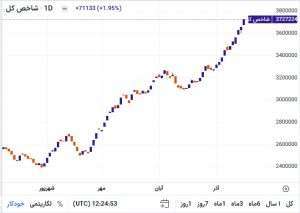
افزایش انتظارات تورمی بازار سهام ایران را تقویت کرد

در معاملات امروز بازار سرمایه، شاخص کل با جهش ۷۱٬۱۳۳ واحدی به سطح ۳٬۷۲۷٬۲۲۴ واحد رسید و رشد ۱.۹۵ درصدی را ثبت کرد. این حرکت صعودی در ادامه روندی است که طی هفته‌های اخیر شکل گرفته و نشان‌دهنده افزایش تقاضا در بازار سهام است. تورم؛ محرک اصلی رشد بازار یکی از مهم‌ترین عوامل رشد اخیر شاخص کل، افزایش انتظارات تورمی در اقتصاد ایران است. با توجه به: رشد قیمت ارز در بازار آزاد افزایش قیمت کالاهای مصرفی سرمایه‌گذاران به‌دنبال حفظ ارزش دارایی‌های خود هستند و بازار سهام را به‌عنوان یکی از گزینه‌های پوشش تورم انتخاب کرده‌اند. در چنین شرایطی، ورود نقدینگی به بازار سرمایه افزایش یافته و باعث رشد قیمت سهام در صنایع بزرگ و شاخص‌ساز شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش پیش‌بینی رشد، دلار نیوزیلند را تحت فشار می‌گذارد

چشم‌انداز رشد کوتاه‌مدت نیوزیلند در تازه‌ترین گزارش «پیش‌بینی‌های اجماعی NZIER» کاهش یافته است؛ موضوعی که مسیر نزولی‌تری را برای دلار نیوزیلند (NZD) تقویت می‌کند؛ زیرا حمایت بازدهی در حال کاهش است. طبق این گزارش، رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ اکنون تنها ۰.۹٪ پیش‌بینی می‌شود؛ رقمی که بازتاب‌دهنده شروع ضعیف‌تر پس از انقباض سه‌ماهه ژوئن و ادامه سیگنال‌های تقاضای کم‌رمق در نظرسنجی‌های کسب‌وکار است. اگرچه انتظار می‌رود رشد از سال ۲۰۲۷ به بعد بهبود یابد، شاخص وزنی تجاری NZD (TWI) در کل دوره پیش‌بینی پایین‌تر بازبینی شده است؛ زیرا کاهش تهاجمی نرخ بهره (OCR) و ضعف مومنتوم اقتصادی بر ارز فشار وارد می‌کند. نکات کلیدی گزارش: رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ به ۰.۹٪ کاهش یافت. شروع ضعیف پس از انقباض سه‌ماهه ژوئن. بهبود رشد از ۲۰۲۶ به بعد با اثرگذاری کاهش نرخ بهره. بازبینی نزولی NZD TWI در کل دوره پیش‌بینی (بین ۶۷.۹ تا ۷۰.۵) جذابیت بازدهی NZD به دلیل چرخه کاهش OCR تضعیف شده است. نکات جالب گزارش بیش از ۷۰٪ وام‌های مسکن در نیوزیلند طی ۱۲ ماه آینده بازقیمت‌گذاری می‌شوند؛ به این معنا که بسیاری از خانوارها وارد دوره‌ای با اقساط کمتر خواهند شد. این موضوع می‌تواند بهبود هزینه‌کرد خانوارها را تقویت کند. انتظار می‌رود ظرفیت مازاد در اقتصاد نیوزیلند باعث کاهش بیشتر فشارهای تورمی داخلی شود و تورم را طی سال آینده به نقطه میانی هدف ۲٪ بانک مرکزی نیوزیلند برساند. در مجموع، این کاهش پیش‌بینی‌ها روایت نزولی برای NZD در کوتاه‌مدت را تقویت می‌کند؛ زیرا کاهش بازدهی و رشد ضعیف احتمالاً ارز را تحت فشار نگه می‌دارد، حتی اگر بنیادهای میان‌مدت در حال بهبود باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آنا برمن، رئيس بانک مرکزی نیوزیلند: احتمالاً برای مدتی نرخ بهره در سطح ۲.۲۵٪ باقی می‌ماند

بر اساس اظهارات آنا برمن، رئیس جدید بانک مرکزی نیوزیلند، چشم‌انداز اقتصادی مطابق با انتظارات کمیته سیاست پولی پیش می‌رود و نشانه‌هایی از بهبود رشد اقتصادی دیده می‌شود. او تأکید کرد مسیر آینده نرخ بهره که در گزارش سیاست پولی نوامبر منتشر شده، احتمال اندکی برای یک کاهش نرخ بهره در آینده نزدیک نشان می‌دهد. همچنین گفته شد که اگر شرایط اقتصادی طبق انتظار پیش برود، نرخ بهره رسمی احتمالاً برای مدتی در سطح ۲.۲۵٪ باقی خواهد ماند. برمن افزود که شرایط بازارهای مالی بیش از آنچه در سناریوی مرکزی نرخ بهره پیش‌بینی شده بود، سخت‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران یک نفتکش خارجی حامل ۶ میلیون لیتر سوخت قاچاق را در دریای عمان توقیف کرد

رسانه‌های دولتی گزارش دادند که ایران یک نفتکش خارجی را که حامل ۶ میلیون لیتر گازوئیل قاچاق بود، در دریای عمان توقیف کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا نفتکش‌های مظنون به حمل نفت تحریم‌شده ایران و ونزوئلا را هدف قرار می‌دهد

منابع رویترز خبر دادند که ایالات متحده در حال آماده‌سازی طرحی برای توقیف کشتی‌های بیشتری است که محموله‌های نفت ونزوئلا را حمل می‌کنند. بر اساس این گزارش، اقدام جدید آمریکا نفتکش‌هایی را هدف قرار خواهد داد که ممکن است نفت خام تحریم‌شده دیگری (مانند نفت ایران) را نیز جابه‌جا کرده باشند. این اقدامات توقیفی توسط ایالات متحده تاکنون منجر به تعلیق حداقل سه محموله با مجموع حجم ۶ میلیون بشکه از نفت خام «مری» (Merey) ونزوئلا شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ قصد دارد یک ژنرال آمریکایی را فرمانده غزه کند

به گزارش آکسیوس، دولت ترامپ قصد دارد یک ژنرال دو ستاره آمریکایی را برای فرماندهی نیروی بین‌المللی تثبیت (ISF) در غزه منصوب کند. این تصمیم بنا بر گفته دو مقام آمریکایی و دو مقام اسرائیلی اتخاذ شده است. این انتصاب مسئولیت ایالات متحده در زمینه تأمین امنیت و بازسازی غزه را افزایش خواهد داد؛ پروژه‌ای که به بزرگ‌ترین طرح سیاسی-نظامی-غیرنظامی آمریکا در خاورمیانه طی بیش از دو دهه تبدیل شده است. ایالات متحده یک ستاد مشترک نظامی-غیرنظامی در اسرائیل ایجاد کرده تا آتش‌بس را رصد و کمک‌های بشردوستانه را هماهنگ کند. همچنین آمریکا رهبری برنامه بازسازی غزه را بر عهده دارد. ترامپ قرار است ریاست شورای صلح غزه را بر عهده گیرد و مشاوران ارشد او عضو هیئت اجرایی بین‌المللی باشند. مقامات کاخ سفید تأکید کرده‌اند که هیچ نیروی نظامی آمریکا در غزه مستقر نخواهد شد. آتش‌بس در غزه تاکنون بزرگ‌ترین دستاورد سیاست خارجی ترامپ در دوره دوم ریاست‌جمهوری او بوده، اما این توافق شکننده است و دولت آمریکا قصد دارد به سرعت وارد فاز دوم شود تا از بازگشت به جنگ جلوگیری کند. فاز دوم شامل عقب‌نشینی بیشتر ارتش اسرائیل، استقرار ISF در غزه و تشکیل ساختار حکمرانی جدید به رهبری شورای صلح خواهد بود. شورای امنیت سازمان ملل نیز ISF و شورای صلح را تأیید کرده است. ایالات متحده همچنین پیشنهاد داده است که نیکولای ملادینوف، فرستاده پیشین سازمان ملل در امور خاورمیانه، نماینده شورای صلح در غزه باشد و با دولت تکنوکرات فلسطینی همکاری کند. آمریکا کشورهای غربی را درباره طرح شورای صلح و ISF در جریان گذاشته و از آنها برای پیوستن دعوت کرده است. تاکنون آلمان و ایتالیا دعوت شده‌اند. کشورهایی مانند اندونزی، آذربایجان، ترکیه و مصر نیز پیش‌تر تمایل خود را برای اعزام نیرو اعلام کرده بودند، هرچند هنوز مشخص نیست این تصمیم پابرجاست یا خیر. مهم‌ترین نقطه اختلاف این است که بسیاری از کشورها می‌خواهند بدانند آیا حماس به‌طور داوطلبانه خلع سلاح خواهد شد و قوانین درگیری برای نیروی جدید چگونه خواهد بود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نفتکش‌های تحریم‌شده با ریسک جدید مواجه شدند

بیش از ۳۰ نفتکش تحت تحریم آمریکا که در ونزوئلا فعالیت می‌کنند، پس از توقیف یک ابرنفتکش حامل نفت خام ونزوئلا توسط گارد ساحلی آمریکا، در معرض خطر اقدامات تنبیهی واشنگتن قرار گرفته‌اند. این توقیف که روز چهارشنبه توسط رئیس‌جمهور دونالد ترامپ اعلام شد، نخستین اقدام علیه محموله نفتی ونزوئلا از زمان اعمال تحریم‌های آمریکا در سال ۲۰۱۹ و اولین اقدام شناخته‌شده دولت ترامپ علیه نفتکش‌های مرتبط با ونزوئلا پس از دستور او برای افزایش گسترده حضور نظامی در منطقه است. این اقدام آمریکا که فشارها بر دولت نیکلاس مادورو، رئیس‌جمهور ونزوئلا را افزایش داده، بسیاری از مالکان کشتی‌ها، اپراتورها و شرکت‌های کشتیرانی را نگران کرده است؛ به‌طوری‌که برخی در حال بازنگری در برنامه‌های خود برای خروج از آب‌های ونزوئلا در روزهای آینده هستند. کارشناسان می‌گویند هدف قرار دادن محموله‌های نفتی ونزوئلا می‌تواند باعث تاخیرهای کوتاه‌مدت در صادرات شود و برخی مالکان کشتی را از ادامه فعالیت منصرف کند. پیش‌تر واشنگتن صادرات نفت ونزوئلا را که عمدتاً توسط نفتکش‌های واسطه انجام می‌شد، مختل نکرده بود. بیش از ۸۰ نفتکش در انتظار ونزوئلا آمریکا را به «سرقت آشکار» متهم کرد و این توقیف را «اقدام دزدی دریایی بین‌المللی» خواند. ابرنفتکش توقیف‌شده که توسط یک گروه مدیریت ریسک به نام Skipper شناسایی شد، بخشی از «ناوگان سایه» است؛ کشتی‌هایی که نفت تحریم‌شده را به مقاصد اصلی منتقل می‌کنند و معمولاً سیگنال‌های خود را خاموش یا موقعیتشان را پنهان می‌کنند. استفاده از این نفتکش‌ها پس از تحریم‌های آمریکا علیه ونزوئلا افزایش یافته است. بر اساس داده‌های TankerTrackers.com، روز چهارشنبه بیش از ۸۰ نفتکش بارگیری‌شده یا در انتظار بارگیری در آب‌های ونزوئلا یا نزدیک سواحل آن بودند که بیش از ۳۰ فروند از آن‌ها تحت تحریم آمریکا قرار داشتند. طبق تحلیل Lloyd’s List Intelligence، ناوگان سایه جهانی شامل ۱۴۲۳ نفتکش است که ۹۲۱ فروند آن‌ها تحت تحریم‌های آمریکا، بریتانیا یا اروپا قرار دارند. این کشتی‌ها معمولاً قدیمی هستند، مالکیت نامشخص دارند و بدون بیمه معتبر بین‌المللی فعالیت می‌کنند. این نفتکش‌ها عمدتاً نفت تحریم‌شده روسیه، ایران و ونزوئلا را به مقاصد آسیایی منتقل می‌کنند. در مورد ونزوئلا، آن‌ها در بنادر شرکت دولتی PDVSA با نام‌های جعلی بارگیری می‌کنند و موقعیت خود را تا مدت‌ها پس از حرکت پنهان می‌سازند. برآوردها نشان می‌دهد حدود ۱۵٪ از ناوگان جهانی نفتکش‌های بسیار بزرگ (VLCC) که ظرفیت حمل ۲ میلیون بشکه در هر سفر دارند، تحت تحریم قرار گرفته‌اند. آمریکا تقریباً تمام ناوگان PDVSA و چند نفتکش حامل نفت به کوبا را به فهرست تحریم‌ها اضافه کرده است. روسیه و چین نیز سال‌هاست از استراتژی مشابهی برای دور زدن تحریم‌ها استفاده می‌کنند. با وجود این فشارها، صادرات نفت ونزوئلا در نوامبر به بیش از ۹۰۰ هزار بشکه در روز رسید و واردات نفتا برای رقیق‌سازی نفت فوق‌سنگین آن، عمدتاً از روسیه، دو برابر شد و به ۱۶۷ هزار بشکه در روز رسید. ونزوئلا و ایران نیز در گذشته برای استفاده از ناوگان نفتکش‌های خود همکاری داشته‌اند. شرکت Chevron، شریک کلیدی PDVSA و مسئول حمل نفت خام ونزوئلا به آمریکا، روز چهارشنبه اعلام کرد فعالیت‌هایش به‌طور عادی ادامه دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ): این بانک در راستای تحقق وظایف محوله خود، دستاوردهای بسیاری داشته است

ما نظارت دقیقی بر داده‌ها، از جمله تورم و تولید ناخالص داخلی (GDP) داریم. هیچ مسیر از پیش تعیین‌شده‌ای برای سیاست پولی وجود ندارد. ما تمرکز بسیار دقیقی بر مأموریت اصلی خود خواهیم داشت. بررسی تمام داده‌های دریافتی پیش از نشست بعدی سیاست پولی حائز اهمیت است. در صورت مشاهده تغییر در چشم‌انداز تورم، اقدام به تعدیل خواهیم کرد. برخی بخش‌های شرایط مالی سخت‌تر شده‌اند و ما باید ارزیابی کنیم که این موضوع چه تأثیری بر اقتصاد دارد. نشانه‌هایی از بهبود اقتصاد وجود دارد، اما باید منتظر بمانیم. توجه به مسیر آتی نرخ بهره نقدی واقعاً حائز اهمیت است، اما باید تأکید کنیم که اگر شرایط تغییر کند، ما نیز اقدام به تعدیل خواهیم کرد. ✍️این اظهارات پیامی روشن را مخابره می‌کنند: بانک مرکزی نیوزیلند (RBNZ) به یک موضع سیاستی کاملاً وابسته به داده‌ها و انعطاف‌پذیر متعهد است. با توجه به نبودِ مسیر از پیش تعیین‌شده برای نرخ‌های بهره، سیاست‌گذاران پیش از اتخاذ تصمیمات آتی، همچنان بر پایش تورم، روندهای تولید ناخالص داخلی (GDP) و سایر سیگنال‌های اقتصادی متمرکز هستند. تأکید بر حفظ مأموریت اصلی، ضمن اذعان به پیشرفت‌های حاصل‌شده، نشان‌دهنده لحنی متعادل است—نه انقباضی (hawkish) و نه انبساطی (dovish)—بلکه مبتنی بر احتیاط و واکنش به شرایط در حال تحول است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت امور خارجه چین: سومین نشست کمیته مشترک سه جانبه چین، ایران و عربستان سعودی در 9 دسامبر برگزار شد.

سه طرف مشتاقانه منتظر گسترش همکاری در زمینه‌های مختلف، از جمله اقتصاد و سیاست هستند. سه طرف خواستار توقف فوری تجاوز اسرائیل به فلسطین، لبنان و سوریه هستند و نقض حاکمیت ملی و تمامیت ارضی ایران را محکوم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر