TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

مکرون، رئيس جمهور فرانسه: تصویب کامل توافق مرکوسور در ژانویه قطعی نیست

رئیس‌جمهور فرانسه، امانوئل مکرون، اعلام کرد که هنوز نمی‌توان با قطعیت گفت آیا تمام مفاد توافق تجاری مرکوسور در ماه ژانویه قابل تصویب خواهد بود یا خیر. او با ابراز امیدواری نسبت به دستیابی به توافق، تأکید کرد که در شرایط فعلی، دفاع از بودجه سیاست کشاورزی مشترک اتحادیه اروپا (CAP) اهمیت ویژه‌ای دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا ۹۰ میلیارد یورو به اوکراین کمک می‌کند

رئیس شورای اروپا، آنتونیو کاستا، اعلام کرد که اتحادیه اروپا بسته مالی ۹۰ میلیارد یورویی برای حمایت از اوکراین در دوره ۲۰۲۶ تا ۲۰۲۷ را تصویب کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

امضای توافق تجاری اتحادیه اروپا و مرکوسور تا ماه ژانویه به تعویق افتاد

بر اساس گزارش‌های منتشر شده، اورسولا فون در لاین، رئیس کمیسیون اروپا، به رهبران اتحادیه اروپا اطلاع داده است که امضای توافق تجاری میان اتحادیه اروپا و بلوک مرکوسور (Mercosur) تا اواسط ماه ژانویه به تعویق افتاده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روایت سه بانک مرکزی و واکنش بازارهای مالی؛ آیا رالی بابانوئل شروع خواهد شد؟

در هفته‌های پایانی سال، یکی از مهم‌ترین تحولات بازارهای مالی، واگرایی آشکار در مسیر سیاست پولی بانک‌های مرکزی بزرگ جهان است؛ واگرایی‌ای که به‌طور مستقیم بر بازار فارکس، اوراق و سهام اثر گذاشته و اکنون به یکی از دلایل اصلی بازگشت ریسک‌پذیری در بازارهای سهامی تبدیل شده است. در ایالات متحده، فدرال رزرو وارد چرخه کاهش نرخ بهره شده؛ آن هم در شرایطی که چشم‌انداز رشد اقتصادی هنوز با ابهام همراه است. در مقابل، بانک مرکزی اروپا (ECB) موضعی محتاطانه و غیرمتعهد نسبت به مسیر آتی نرخ‌ها اتخاذ کرده و حتی پیش‌بینی تورم سال آینده را افزایش داده است. بانک مرکزی انگلیس (BOE) نیز با اکراه و تحت فشار داده‌های ضعیف، نرخ بهره را کاهش داده، اما همچنان با مقاومت جدی جناح هاوکیش؛ به‌ویژه به دلیل رشد چسبنده دستمزدها، مواجه است. در سوی دیگر، بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن (BOJ) فردا یک افزایش نرخ بهره دیگر را رقم خواهد زد. واگرایی سیاستی و نوسان در بازار ارز این تفاوت مسیرها اگرچه با توجه به شرایط متفاوت اقتصادی کشورها طبیعی به نظر می‌رسد، اما زمینه‌ساز افزایش نوسان در بازار فارکس و حتی واگرایی عملکرد بازارهای سهام در سال آینده خواهد بود. دلار آمریکا تاکنون ضعیف‌ترین ارز در میان ارزهای گروه G10 در سال جاری بوده است. ین ژاپن نیز عملکرد ضعیفی داشته، اما در صورت تداوم عادی‌سازی سیاست پولی توسط BOJ، می‌تواند رشد خود را فراتر از افزایش ۱.۲ درصدی امسال در برابر دلار ادامه دهد. یورو قوی؛ مانعی بالقوه برای رشد یورو تاکنون حدود ۱۳ درصد در برابر دلار تقویت شده است؛ رشدی که فعلاً مانع از خوش‌بینی ECB نسبت به چشم‌انداز اقتصادی منطقه یورو نشده است. با این حال، این پرسش مطرح است که آیا اقتصاد منطقه یورو می‌تواند در صورت تداوم قدرت یورو؛ به‌ویژه در شرایطی که تهدید تعرفه‌های آمریکا همچنان پابرجاست، شتاب بگیرد؟ یک سال قدرتمند دیگر برای یورو می‌تواند به بهای فشار بر صادرات و رشد اقتصادی تمام شود، به‌خصوص آنکه ECB صراحتاً اعلام کرده آستانه کاهش‌های بعدی نرخ بهره بسیار بالاست. پوند جان‌گرفته؛ هاوک‌ها هنوز تسلیم نشده‌اند پوند انگلیس در میانه جدول عملکرد ارزهای G10 در سال ۲۰۲۵ قرار دارد و تاکنون حدود ۷ درصد در برابر دلار رشد کرده است. این عملکرد نسبتاً باثبات در حالی رقم خورده که رشد اقتصادی بریتانیا از ماه ژوئن متوقف شده و بودجه اخیر ضربه محسوسی به اعتماد مصرف‌کننده و بنگاه‌ها وارد کرده است. با این حال، پوند امروز جهشی قابل‌توجه را تجربه کرد؛ آن هم درست پس از آنکه بانک مرکزی انگلیس طبق انتظار نرخ بهره را کاهش داد. جفت‌ارز GBPUSD نزدیک به ۱۰۰ پیپ رشد کرد و به بالای ۱.۳۴۳۰ دلار رسید. این حرکت دو محرک اصلی داشت: نخست، افت غیرمنتظره تورم آمریکا و دوم، ماهیت «کاهش نرخ هاوکیش» بانک مرکزی انگلیس. رأی‌گیری ۵ به ۴ به نفع کاهش نرخ، برخلاف گمانه‌زنی‌ها درباره احتمال رأی ۶ به ۳، نشان داد که جناح هاوکیش همچنان نفوذ قابل‌توجهی در BOE دارد. دغدغه اصلی این گروه، رشد چسبنده دستمزدهاست؛ موضوعی که شواهد جدید نیز آن را تأیید می‌کند. برای نمونه، نظرسنجی اشتغال بخش خصوصی توسط فدراسیون استخدام و KPMG نشان می‌دهد رشد دستمزدها در ماه اخیر مجدداً افزایش یافته است. در نتیجه، کاهش نرخ بهره امروز تغییری در انتظارات بازار از مسیر نرخ‌های بهره بریتانیا ایجاد نکرد و همچنان تنها کمی بیش از یک کاهش نرخ برای سال آینده قیمت‌گذاری شده است. هم‌زمان، بازده اوراق دولتی بریتانیا در سررسیدهای کوتاه‌مدت افزایش یافته، زیرا بازار احتمال یک سلسله کاهش نرخ سریع را کنار گذاشته است؛ عاملی که به تقویت پوند کمک کرده است. تورم آمریکا؛ عدد نرم، داده بحث‌برانگیز در آمریکا، افت شاخص CPI از ۳.۱ درصد به ۲.۷ درصد؛ به‌همراه کاهش قابل‌توجه تورم هسته، بازارها را غافلگیر کرد. با این حال، پرسش‌هایی جدی درباره کیفیت داده‌ها مطرح است. زمان جمع‌آوری اطلاعات با پایان تعطیلی دولت هم‌زمان بوده و به‌ویژه مؤلفه مسکن (Shelter) تنها ۰.۱ درصد افزایش ماهانه را نشان می‌دهد؛ در حالی که میانگین رشد این بخش در ۹ ماه نخست سال نزدیک به ۰.۶ درصد بوده است. همین اختلاف، تردیدهایی را درباره پایداری این افت تورمی ایجاد کرده است. با وجود این تردیدها، بازار اوراق قرضه آمریکا واکنشی مثبت نشان داده و بازده اوراق خزانه‌داری کاهش یافته است. هم‌زمان، شاخص دلار به زیر میانگین متحرک ۱۰۰روزه سقوط کرده و سطح ۹۸ واحدی را آزمایش می‌کند. ✔️  بیشتر بخوانید: شاخص CPI چیست؟ چرا CPI برای معامله گران فارکس اهمیت دارد CPI نوامبر و احیای سناریوی کاهش نرخ فدرال رزرو برای بازار سهام، این گزارش حتی با وجود نقص‌های آماری؛ پیامی دلگرم‌کننده داشت: روند نزولی تورم همچنان برقرار است. این موضوع می‌تواند دست فدرال رزرو را برای ورود به یک چرخه طولانی‌تر کاهش نرخ بهره در سال ۲۰۲۶ بازتر کند؛ مسیری که با سیاست پولی سایر بانک‌های مرکزی متفاوت خواهد بود و یکی از دلایل فشار گسترده بر دلار در معاملات امروز به شمار می‌رود. بازگشت سهام و امید به «رالی بابانوئل» افت تورم، تصویری موسوم به «گلدیلاکس» از اقتصاد آمریکا ترسیم می‌کند: نه آن‌قدر داغ که فدرال رزرو را نگران کند و نه آن‌قدر سرد که رشد اقتصادی را تهدید کند. در همین چارچوب، بازار سهام آمریکا روز پنج‌شنبه جهش محسوسی را تجربه کرد و شاخص نزدک بیش از ۱.۳ درصد رشد داشت. سهام رشدی؛به‌ویژه شرکت‌های فناوری، معمولاً از کاهش نرخ بهره منتفع می‌شوند. پیش از این، امیدها به «رالی بابانوئل» در بازارها کمرنگ شده بود و شاخص‌های آمریکا از ابتدای ماه در محدوده منفی قرار داشتند. اما گزارش قدرتمند میکرون، جان تازه‌ای به روایت هوش مصنوعی بخشید و داده‌های CPI نیز مسیر را برای یک رشد پایان‌سالی هموار کرده است. شاید بابانوئل امسال کمی دیر به بازارهای مالی رسیده باشد، اما نشانه‌ها حاکی از آن است که هنوز بازارها را از قلم نینداخته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی اروپا: تورم در مسیر تثبیت در هدف ۲ درصدی باقی می‌ماند

بانک مرکزی اروپا در نشست امروز خود تصمیم گرفت هر سه نرخ بهره کلیدی را بدون تغییر حفظ کند. ارزیابی به‌روزشده ECB نشان می‌دهد که تورم در افق میان‌مدت حول هدف ۲ درصدی تثبیت خواهد شد. تورم سرفصل به‌طور میانگین در سال‌های آینده به‌ترتیب برابر با ۲.۱٪ در ۲۰۲۵، ۱.۹٪ در ۲۰۲۶، ۱.۸٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ برآورد شده است. تورم هسته (بدون انرژی و مواد غذایی) نیز به‌دلیل کندتر بودن افت تورم خدماتی، برای سال ۲۰۲۶ بازبینی صعودی شده است. چشم‌انداز رشد اقتصادی منطقه یورو تقویت شد ECB اعلام کرد رشد اقتصادی نسبت به پیش‌بینی‌های سپتامبر بالاتر ارزیابی می‌شود؛ رشدی که عمدتاً از تقاضای داخلی حمایت می‌گیرد. رشد اقتصادی برای سال‌های ۲۰۲۵ تا ۲۰۲۸ در محدوده ۱.۲٪ تا ۱.۴٪ پیش‌بینی شده است. رویکرد سیاست پولی همچنان داده‌محور و جلسه‌به‌جلسه است شورای حکام تأکید کرد تصمیمات آتی نرخ بهره بر اساس چشم‌انداز تورم، ریسک‌های پیرامونی، داده‌های اقتصادی و مالی جدید و قدرت انتقال سیاست پولی اتخاذ خواهد شد. ECB همچنان از پیش به مسیر مشخصی برای نرخ بهره متعهد نمی‌شود. نرخ‌های بهره کلیدی بدون تغییر باقی ماندند نرخ سپرده‌گذاری: ۲.۰۰٪ نرخ عملیات اصلی تأمین مالی: ۲.۱۵٪ نرخ وام‌دهی نهایی: ۲.۴۰٪ ادامه کاهش تدریجی ترازنامه ECB سبد دارایی‌های برنامه خرید دارایی (APP) و برنامه اضطراری همه‌گیری (PEPP) با سرعتی کنترل‌شده در حال کاهش است و سرمایه اوراق سررسیدشده مجدداً سرمایه‌گذاری نمی‌شود. سیاست پولی و ابزارهای حمایتی بازار بانک مرکزی اروپا بار دیگر تأکید کرد در صورت نیاز، آماده استفاده از تمامی ابزارهای خود در چارچوب مأموریت حفظ ثبات قیمتی است. همچنین ابزار حفاظت از انتقال سیاست پولی (TPI) برای مقابله با نوسانات بی‌نظم و غیرموجه بازار که می‌تواند عملکرد سیاست پولی را مختل کند، در دسترس باقی می‌ماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

مکرون، رئيس جمهور فرانسه، ارقام توافق مرکوسور فعلاً قابل اتکا نیست

رئیس‌جمهور فرانسه، امانوئل مکرون: ارقام مربوط به توافق تجاری مرکوسور در حال حاضر با هم همخوانی ندارند، اما مذاکرات هنوز پایان نیافته است. توافق مرکوسور در شرایط فعلی قابل امضا نیست و فرانسه خواستار «ترمز اضطراری» است. پاریس به‌دنبال «اصل عمل متقابل» و گنجاندن «بندهای آینه‌ای» در توافق تجاری مرکوسور است. مکرون می‌گوید: «ما هنوز برای اجرای بندهای آینه‌ای آماده نیستیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلمان برنامه انتشار ۵۱۲ میلیارد یورو اوراق را اعلام کرد

آژانس مالی آلمان اعلام کرده است که این کشور در سال ۲۰۲۶ قصد دارد مجموعاً حدود ۵۱۲ میلیارد یورو اوراق مالی منتشر کند؛ رقمی که نشان‌دهنده یکی از بزرگ‌ترین برنامه‌های تأمین مالی دولت فدرال در سال‌های اخیر است. بر اساس این برنامه، آلمان برای نخستین‌بار یک اوراق قرضه ۲۰ ساله منتشر خواهد کرد؛ اقدامی که به گفته مقام‌های مالی، در پاسخ به افزایش تقاضای سرمایه‌گذاران برای اوراق با سررسید بلندمدت انجام می‌شود. در بخش تأمین مالی، دولت آلمان قصد دارد ۳۱۸ میلیارد یورو از بازار سرمایه و ۱۷۶ میلیارد یورو از بازار پول جذب کند. همچنین انتشار اوراق سبز در حجم ۱۶ تا ۱۹ میلیارد یورو در دستور کار قرار گرفته است؛ اقدامی که با هدف حمایت از پروژه‌های زیست‌محیطی و تقویت جایگاه آلمان در بازار اوراق پایدار انجام می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا و روسیه آخر هفته در میامی درباره جنگ اوکراین مذاکره می‌کنند

پولیتیکو گزارش داده است که مقامات ایالات متحده و روسیه قرار است در آخر همین هفته در شهر میامی، مذاکراتی را با محوریت جنگ اوکراین برگزار کنند. ویتکاف و کوشنر، نمایندگی ایالات متحده را در مذاکرات بر عهده خواهند داشت؛ با این حال، وضعیت برگزاری این دیدار همچنان متغیر و غیرقطعی گزارش شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش ملایم در وال‌استریت؛ فناوری زیر فشار، مصرفی‌ها در کانون توجه

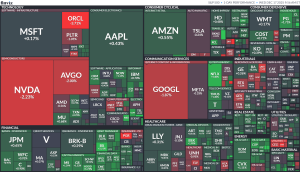
بازار سهام امروز تصویر یکدستی نداشت و عملکرد بخش‌ها متفاوت بود؛ جایی که فشار در فناوری با حمایت نسبی از مصرفی‌ها و مالی‌ها هم‌زمان شد. در بخش فناوری، نوسانات برجسته بود. اوراکل حدود ۲.۸٪ افت کرد و انویدیا بیش از ۱.۵٪ عقب نشست، در حالی که مایکروسافت تغییر محسوسی نداشت. این رفتار، تردید سرمایه‌گذاران نسبت به ارزش‌گذاری و چرخه سودآوری فناوری را منعکس می‌کند. در مقابل، بخش مصرفی چرخه‌ای عملکرد بهتری داشت. آمازون نزدیک به ۰.۹٪ رشد کرد و تسلا نیز افزایش ملایمی را ثبت کرد؛ نشانه‌ای از تاب‌آوری تقاضای مصرف‌کننده. مالی‌ها نیز نسبتا مثبت بودند؛ جی‌پی مورگان حدود ۰.۹٪ رشد کرد، در حالی که برکشایر تقریباً بدون تغییر باقی ماند. در سلامت، تحرکات محدود بود و بازار همچنان محتاطانه عمل کرد. بطورکلی، فضای بازار ترکیبی از احتیاط و فرصت‌طلبی است. ضعف نسبی فناوری در برابر قدرت مصرفی‌ها و مالی‌ها، از یک چرخش درون‌بخشی محدود حکایت دارد، نه تغییر جهت بزرگ. در چنین شرایطی، تنوع‌بخشی و رصد دقیق نوسانات فناوری، همچنان استراتژی غالب سرمایه‌گذاران باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ملونی، نخست وزیر ایتالیا: روسیه درخواست‌های غیرمنطقی مطرح می‌کند

نخست‌وزیر ایتالیا، جورجیا ملونی، اعلام کرد که روسیه درخواست‌های غیرمنطقی مطرح می‌کند، از جمله مطالبه کنترل کامل بر منطقه دونباس. او افزود که یافتن راه‌حلی در نشست اتحادیه اروپا درباره دارایی‌های مسدودشده روسیه بسیار دشوار خواهد بود. ملونی همچنین گفت روسیه باید نخستین طرفی باشد که هزینه خسارت‌های جنگ اوکراین را پرداخت می‌کند، اما اتحادیه اروپا برای تصمیم‌گیری درباره استفاده از دارایی‌های مسدودشده روسیه نیازمند مبنای حقوقی محکم است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص نهایی قیمت مصرف کننده ناحیه یورو – نوامبر

شاخص نهایی قیمت مصرف کننده ناحیه یورو - سالانه (نوامبر) - Final Consumer Price Index  واقعی ................ %2.1  پیش‌بینی ............. %2.2  قبلی .................... %2.2 شاخص نهایی قیمت مصرف کننده هسته ناحیه یورو - سالانه (نوامبر) - Final Core Consumer Price Index  واقعی ................ %2.4  پیش‌بینی ............. %2.4  قبلی ..................... %2.4 شاخص نهایی قیمت مصرف کننده ناحیه یورو - ماهانه (نوامبر) - Final Consumer Price Index  واقعی ................ %0.3-  پیش‌بینی ............. %0.3-  قبلی ..................... %0.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روند ضعف دلار همچنان ادامه دارد

داده‌های ضعیف اشتغال آمریکا که دیروز منتشر شد، باعث کاهش شاخص دلار (DXY) به پایین‌ترین سطح خود از اوایل اکتبر شد. همچنین کاهش قابل توجه قیمت‌های انرژی باید به نفع ارزهای واردکننده انرژی در اروپا و آسیا باشد. برای امروز، احتمالاً شاخص Ifo آلمان مطابق با پیش‌بینی‌های ضعیف از داده‌های PMI محلی منتشر شود و سخنرانی کریستوفر والر از فدرال رزرو می‌تواند تأثیرگذار باشد. دلار آمریکا: مشاغل همچنان دلار را تحت فشار قرار می‌دهند ترکیب داده‌های منتشر شده در مورد اشتغال برای ماه‌های اکتبر و نوامبر تغییرات زیادی در روایت فدرال رزرو ایجاد نکرد. ریسک بازار کار آمریکا همچنان رو به پایین است. نکته مهم این است که نرخ بیکاری به ۴.۶٪ افزایش یافته است. در حالی که رئیس فدرال رزرو، جروم پاول، گفته بود که انتشار داده‌ها به دلیل تعطیلی دولت دچار اختلال خواهد شد، اما او بیشتر بر روی نرخ بیکاری به عنوان بهترین معیار برای نشان دادن عدم تعادل عرضه و تقاضا در بازار کار آمریکا تأکید کرده است. نرخ بیکاری ۴.۶٪ اکنون بالاتر از پیش‌بینی میانه اعضای کمیته فدرال رزرو برای پایان سال ۲۰۲۵ (۴.۵٪) است. پس از انتشار این داده‌ها، تنها ۲ نقطه پایه کاهش در منحنی بازدهی آمریکا مشاهده شد. بنابراین این داده‌ها تحول بزرگی ایجاد نکردند، اما همچنان انتظارات برای کاهش بیشتر نرخ بهره در سال ۲۰۲۶ را زنده نگه می‌دارند. امروز داده‌های مهمی از ایالات متحده منتشر نمی‌شود، اما سخنرانی کریستوفر والر از فدرال رزرو در ساعت ۱۶:۴۵ به وقت ایران در مورد چشم‌انداز اقتصادی می‌تواند تأثیرگذار باشد. او که به تازگی از کاهش نرخ بهره حمایت کرده، همچنین سوالاتی را مطرح کرده است مبنی بر اینکه آیا مصرف ایالات متحده به وضعیت ضعیف بازار کار نزدیک می‌شود (که این به معنای نیاز به کاهش بیشتر نرخ بهره است) یا اینکه بازار کار آمریکا با مصرف مقاوم رشد خواهد کرد (که در این صورت فدرال رزرو باید به توقف موقت در سیاست‌های پولی ادامه دهد). این سوال ممکن است پس از داده‌های دیروز همچنان بی‌پاسخ باقی بماند، زیرا فروش جزئیات خرده‌فروشی برای ماه اکتبر بسیار قوی بود. با این حال، سخنرانی‌های والر در مورد چشم‌انداز اقتصادی معمولاً تأثیر زیادی در بازارها دارند و اگر او به نتیجه خاصی برسد، بازارها احتمالاً واکنش نشان خواهند داد. شاخص DXY در سطح ۹۷.۸۰/۸۵ حمایت دارد. با این حال، مگر اینکه والر به نتایج بسیار کاهش‌دهنده (داویش) برسد، این سطح حمایتی احتمالاً تا جلسه بانک مرکزی اروپا در روز پنج‌شنبه حفظ خواهد شد. یورو: تاریخ انقضای قراردادهای آپشن‌ها در سطح ۱.۱۷۵۰/۱.۱۸۰۰ ممکن است EURUSD را ثابت نگه دارد جفت ارز EURUSD دیروز به هدف پیش‌بینی شده سالانه ما در سطح ۱.۱۸۰۰ رسید و سپس کاهش یافت. لازم به ذکر است که حدود ۱۰ میلیارد دلار تاریخ انقضای آپشن‌ها در هفته آینده در سطح‌های سر رسید بین ۱.۱۷۵۰ و ۱.۱۸۰۰ قرار دارد. این امر نشان می‌دهد که ممکن است EURUSD در این سطوح برای مدتی باقی بماند. همانطور که دیروز اشاره کردیم، کاهش قیمت‌های انرژی ناشی از مازاد بیشتر برای یورو خبر خوبی است، اما EURUSD با ریسک رویدادهایی مانند جلسه بانک مرکزی اروپا در روز پنج‌شنبه مواجه خواهد بود. اظهارات هاوکیش بانک مرکزی اروپا از ایزابل اشنابل هفته گذشته تأثیر زیادی در بازارهای ارز و نرخ‌ها داشت. اگر او به عنوان یک فرد با دیدگاه‌های هاوکیش شناخته شود و پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نباشد، ممکن است یورو تحت فشار قرار گیرد. امروز همچنین شاهد انتشار شاخص Ifo آلمان خواهیم بود. انتظار می‌رود پس از انتشار داده‌های ضعیف PMI آلمان، انتظارات برای شاخص Ifo نیز کاهشی باشد. به‌ویژه، بخش انتظارات در این شاخص مهم است، زیرا به طور نزدیک با برنامه‌های سرمایه‌گذاری کسب‌وکارها هم‌راستا است. هرگونه افزایش بالاتر از پیش‌بینی ۹۰.۵/۹۰.۶ برای این شاخص می‌تواند خبر خوبی برای یورو باشد و بالعکس. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قرارداد‌های آپشنی که در تاریخ ۱۷ دسامبر منقضی می‌شوند

سررسیدهای اختیار معامله فارکس برای ساعت ۱۰ صبح نیویورک در ۱۷ دسامبر منتشر شده و تنها چند مورد مهم برای امروز وجود دارد. دو سررسید قابل‌توجه مربوط به EURUSD در سطوح 1.1700 و 1.1750 هستند. این دو سطح در حال حاضر قیمت اسپات را در میان گرفته‌اند و می‌توانند در جریان معاملات امروز نقش محدوده‌ساز داشته باشند؛ دست‌کم تا زمانی که در ادامه روز منقضی شوند. دلار آمریکا امروز باثبات‌تر معامله می‌شود و بخشی از افت پس از نشست FOMC هفته گذشته را جبران کرده است. همین موضوع باعث شده نوسانات بازار کنترل‌شده‌تر باشد. امروز محرک مهمی در تقویم اقتصادی وجود ندارد، بنابراین انتظار نمی‌رود نوسانات جفت‌ارزهای اصلی زیاد باشد. دلار بیشتر چشم‌انتظار گزارش CPI آمریکا فردا است و یورو و پوند نیز باید بر تصمیم بانک مرکزی انگلستان تمرکز کنند. در مورد سررسیدهای فردا، چند مورد بزرگ برای USDJPY وجود دارد که از سطح 155.00 آغاز می‌شود. سپس سررسیدهای بزرگ‌تری در سطوح 156.00 تا 157.35 قرار دارند. ممکن است وارد جریان معاملات نشوند، اما در صورت گسترش حرکت قیمت، باید آن‌ها را زیر نظر داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Waymo جذب سرمایه بزرگ را آغاز کرد

شرکت Waymo، زیرمجموعه خودران آلفابت (گوگل)، در مراحل اولیه گفت‌وگو برای جذب بیش از ۱۵ میلیارد دلار سرمایه جدید با ارزشی نزدیک به ۱۰۰ میلیارد دلار است؛ موضوعی که نشان‌دهنده اعتماد دوباره سرمایه‌گذاران به پتانسیل بلندمدت فناوری روباتاکسی است. طبق گفته منابع آگاه، انتظار می‌رود این دور تأمین مالی توسط خود آلفابت هدایت شود و سرمایه‌گذاران خارجی نیز در آن مشارکت کنند. این مذاکرات نشان‌دهنده جایگاه رو‌به‌رشد Waymo به‌عنوان یکی از پیشرفته‌ترین پلتفرم‌های خودران جهان است؛ پلتفرمی که هم‌اکنون خدمات حمل‌ونقل کاملاً بدون راننده را در چندین شهر آمریکا ارائه می‌دهد. اگرچه گفت‌وگوها هنوز اولیه است، اما اندازه این جذب سرمایه می‌تواند Waymo را در میان بزرگ‌ترین تأمین مالی‌های خصوصی صنعت خودران قرار دهد. تعهد آلفابت به رهبری این دور سرمایه‌گذاری نشان می‌دهد این شرکت همچنان استراتژی بلندمدت خود در حوزه خودران را حفظ کرده، حتی در شرایطی که باید هزینه‌های سنگین هوش مصنوعی، زیرساخت ابری و جست‌وجوی اصلی را مدیریت کند. برای سرمایه‌گذاران خارجی، این معامله فرصتی نادر برای ورود به یک کسب‌وکار خودران در مقیاس بزرگ است؛ آن هم در زمانی که علاقه به دارایی‌های مرتبط با هوش مصنوعی همچنان بالاست. ارزش‌گذاری نزدیک به ۱۰۰ میلیارد دلار نشان‌دهنده پیشرفت Waymo در تجاری‌سازی، تعاملات رگولاتوری و پذیرش عمومی است. برخلاف بسیاری از پروژه‌های خودران که از مرحله آزمایشی فراتر نرفتند، Waymo بر بازارهای شهری کنترل‌شده، گسترش تدریجی جغرافیایی و نرخ بهره‌برداری بالا تمرکز کرده است. سرمایه جدید احتمالاً برای گسترش ناوگان، ورود به شهرهای جدید، ارتقای هوش مصنوعی و حسگرها و تقویت عملیات در برابر رقابت فزاینده استفاده خواهد شد. رقبایی مانند تسلا، Cruise و شرکت‌های چینی نیز مسیرهای متفاوتی را دنبال می‌کنند و رقابت برای پیشتازی شدت گرفته است. برای آلفابت، این معامله جایگاه Waymo را به‌عنوان یک دارایی رشد بلندمدت مستقل تقویت می‌کند و می‌تواند زمینه‌ساز گزینه‌های استراتژیک آینده مانند مشارکت‌ها، واگذاری بخشی از سهام یا ورود به بازار سرمایه باشد. اگرچه سودآوری هنوز دور است، اما اندازه این جذب سرمایه نشان می‌دهد خودران‌سازی به مرحله بلوغ تجاری نزدیک‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قاضی کالیفرنیا تعلیق فروش تسلا را پیشنهاد کرد

یک قاضی در کالیفرنیا حکم داده است که بازاریابی تسلا درباره قابلیت‌های Autopilot گمراه‌کننده بوده و پیشنهاد کرده مجوز فروش یا تولید خودروهای این شرکت در ایالت تا ۳۰ روز تعلیق شود. با این حال، رگولاتورها به تسلا فرصت داده‌اند تا زبان بازاریابی خود را اصلاح کند. این حکم از شکایت اداره وسایل نقلیه موتوری کالیفرنیا (DMV) در سال ۲۰۲۲ ناشی می‌شود که ادعا کرده بود تسلا میزان خودران بودن سیستم‌های Autopilot و FSD را بیش از حد واقعی نشان داده است. قاضی این ادعاها را تأیید کرده، اما اجرای حکم فوری نخواهد بود. مدیر DMV، استیو گوردون، اعلام کرد تسلا ۹۰ روز فرصت دارد تا هرگونه زبان گمراه‌کننده را از مواد تبلیغاتی خود حذف یا اصلاح کند. نکته مهم این است که DMV هیچ اقدامی علیه مجوز تولید تسلا انجام نخواهد داد؛ بنابراین فعالیت کارخانه‌های این شرکت در کالیفرنیا مختل نمی‌شود. این موضوع نشان می‌دهد تمرکز رگولاتورها بیشتر بر حمایت از مصرف‌کننده است تا محدود کردن ظرفیت تولید. این حکم به فهرست رو‌به‌رشد چالش‌های نظارتی تسلا اضافه می‌شود؛ چالش‌هایی که هم‌زمان با تلاش شرکت برای پیشتازی در حوزه رانندگی خودکار شدت گرفته‌اند. مقامات در حوزه‌های مختلف نسبت به نحوه توصیف و بازاریابی سیستم‌های کمک‌راننده تسلا نگرانی‌هایی مطرح کرده‌اند. با وجود این چالش حقوقی، سهام تسلا روز سه‌شنبه در بالاترین رکورد تاریخی بسته شد؛ زیرا سرمایه‌گذاران همچنان به برنامه‌های روباتاکسی و چشم‌انداز درآمدی ناشی از خودران‌سازی خوش‌بین هستند. این واکنش بازار نشان می‌دهد ریسک‌های نظارتی کوتاه‌مدت لزوماً با اعتماد بلندمدت سرمایه‌گذاران همسو نیست. در ادامه، نتیجه نهایی به این بستگی دارد که آیا تسلا می‌تواند زبان بازاریابی خود را مطابق خواسته رگولاتورها اصلاح کند بدون اینکه روایت استراتژیک خود درباره خودران‌سازی را تضعیف کند. این پرونده نشان می‌دهد نظارت‌های قانونی درست در زمانی شدت گرفته که تسلا سرعت ورود به عصر حمل‌ونقل خودران را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گریر، نماینده تجاری آمریکا: ایالات متحده تهدید کرده است که بر سر مالیات دیجیتال، علیه شرکت‌های اتحادیه اروپا دست به تلافی بزند 

گریر، نماینده تجاری آمریکا: ایالات متحده تهدید کرده است که بر سر مالیات دیجیتال، علیه شرکت‌های اتحادیه اروپا دست به تلافی بزند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص ارزیابی انتظارات اقتصادی آلمان – دسامبر

شاخص ارزیابی انتظارات اقتصادی آلمان - دسامبر - German ZEW Economic Sentiment  واقعی .................. 45.8  پیش‌بینی ............. 38.4  قبلی ................... 38.5 شاخص ارزیابی انتظارات اقتصادی ناحیه یورو - دسامبر - ZEW Economic Sentiment  واقعی .................. 33.7  پیش‌بینی ............ 26.3  قبلی ...................... 25.0 تراز تجاری ناحیه یورو - اکتبر - Trade Balance  واقعی ................ 18.4B  پیش‌بینی ............. 18.3B  قبلی .................... 18.7B

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویت ارزهای نوظهور تهدیدی برای دلار است

ارزهای بازارهای نوظهور (EMFX) به طور کلی در حال پایان دادن به سال با وضعیت قوی‌تری هستند و از مزایای نرخ‌های پایین‌تر سیاست پولی کشورهای پیشرفته، دلار ضعیف‌تر و بسیاری از ارزها با نرخ‌های بهره بالاتر بهره‌مند هستند. در حال حاضر تمرکز زیادی بر روی یوان چین وجود دارد و اینکه آیا کسری تجاری ۱ تریلیون دلاری چین باعث تقویت بیشتر یوان خواهد شد یا خیر. برای امروز، تمرکز بر روی گزارش‌های شغلی ایالات متحده و شاخص‌های مدیران خرید (PMI) منطقه یورو خواهد بود. دلار آمریکا: دو گزارش شغلی بزرگ‌ترین اتفاق امروز انتشار گزارش اشتغال غیرکشاورزی (NFP) است که به دلیل تأخیر در انتشار، ساعت ۱۷  به وقت ایران منتشر خواهد شد. در این گزارش، اطلاعات مربوط به استخدام‌ها برای ماه‌های اکتبر و نوامبر منتشر می‌شود. اجماع پیش‌بینی‌ها برای نوامبر یک افزایش حدود ۵۰ هزار شغل است و نرخ بیکاری به ۴.۵ درصد افزایش می‌یابد. هیچ نرخ بیکاری برای ماه اکتبر منتشر نخواهد شد. اگر نتایج طبق پیش‌بینی‌ها باشد، تأثیر زیادی بر بحث سیاست‌های فدرال رزرو نخواهد داشت، جایی که بازار نزدیک به قیمت‌گذاری کاهش نرخ بهره ۲۵ نقطه پایه در ماه آوریل و کاهش دیگری در سپتامبر است. به هر حال، باید اشاره کرد که بازارهای پولی ایالات متحده پس از اعلام برنامه‌های خرید گسترده‌ی خزانه‌داری آمریکا هفته گذشته، کاهش یافته‌اند و این موضوع باعث شده است که هزینه‌های پوشش ریسک سه‌ماهه دلار به سطحی برسد که آخرین بار در سپتامبر ۲۰۲۲ دیده شده بود. همچنین، داده‌های فروش خرده‌فروشی ایالات متحده برای ماه اکتبر و شاخص‌های مدیران خرید (PMIs) ایالات متحده نیز منتشر خواهد شد که بعید به نظر می‌رسد عامل نوسانات عمده دلار باشند.   حرکت قوی ارزهای بازارهای نوظهور دور از دلار، شاهد افزایش‌های قوی برای ارزهای بازارهای نوظهور هستیم. در حال حاضر تمرکز زیادی روی یوان چین است، زیرا جفت ارز USDCNH به سمت ۷.۰۰ در حال حرکت است، این در حالی است که داده‌های ناامیدکننده فعالیت‌های اقتصادی چین در این هفته منتشر شده است. علاقه به یوان پس از آنکه داده‌های تجاری نوامبر چین نشان داد که این کشور تا پایان ۱۱ ماه اول سال، مازاد تجاری ۱ تریلیون دلاری به دست آورده است، دوباره افزایش یافته است. فرضیه این است که صادرکنندگان چینی منتظر سطح بهتری برای فروش درآمدهای ارزی خود هستند. با این حال، بحث‌هایی در حال شکل‌گیری است که آیا مقامات محلی باید اجازه دهند یوان قوی‌تر شود تا اقتصاد داخلی از وابستگی به صادرات به سمت تقاضای داخلی قوی‌تر تغییر کند. در واقع، اکنون شاهد وضعیتی بسیار نادر هستیم که بانک خلق چین نرخ برابری USDCNY را بالاتر از برآوردهای مدل‌های پیش‌بینی شده برای نرخ برابری تعیین می‌کند. در سه سال اخیر، به‌ویژه بانک مرکزی چین نرخ برابری USDCNY را پایین‌تر از برآوردهای مدل‌های پیش‌بینی کرده بود. اقتصاددان چین ما (ING)، لین سونگ، معتقد است که بانک خلق چین عجله‌ای برای پذیرش یوان قوی‌تر نخواهد داشت، اما فشار می‌تواند در سال ۲۰۲۶ افزایش یابد، به‌ویژه اگر پیش‌بینی ما برای دو کاهش دیگر نرخ‌های فدرال رزرو و یک دلار کمی ضعیف‌تر درست باشد. ما به یوان اشاره می‌کنیم زیرا این ارز بر روی حرکت کلی ارزهای بازارهای نوظهور تأثیر می‌گذارد. دیروز اشاره کردیم که جفت ارزهای بزرگ بازارهای نوظهور مانند USDMXN و USDZAR تحت فشار نزولی قرار دارند. انتظار می‌رود علاقه بیشتری به راند جنوبی آفریقا (ZAR) به‌عنوان یک معیاری برای یوان و همچنین داستان‌های محلی قوی که در چشم‌انداز فارکس ۲۰۲۶ مورد بحث قرار گرفت، جلب شود. علاقه قوی به بازارهای نوظهور به طور معمول اندکی به ضرر دلار است. و با توجه به عوامل فصلی، ما به نفع تضعیف کمی دلار تا پایان سال می‌باشیم، به شرطی که داده‌های NFP به طور قابل توجهی بالاتر از پیش‌بینی‌ها نباشند. اگر شاخص دلار زیر ۹۸.۰۰ قرار گیرد، ممکن است به ۹۷.۸۰ کاهش یابد. در طرف مقابل، ۹۸.۸۰ به‌عنوان مقاومت برای نوسانات روزانه در نظر گرفته می‌شود. یورو: تمرکز بر روی شاخص‌های PMI قبل از نشست بانک مرکزی اروپا در روز پنج‌شنبه، تمرکز امروز بر روی شاخص‌های مدیران خرید (PMIs) در فرانسه، آلمان و منطقه یورو خواهد بود. پس از انتشار داده‌های امیدوارکننده تولید صنعتی دیروز، امید این است که امروز شاهد افزایش بیشتر اعتماد صنعتی در اروپا باشیم. کاهش قیمت انرژی قطعاً کمک‌کننده بوده است، همچنین ممکن است امروز تأیید شود که اتحادیه اروپا فاز تدریجی حذف موتورهای احتراق داخلی را به تأخیر می‌اندازد. کاهش قیمت انرژی به معنای این است که شرایط تجاری منطقه یورو (قیمت صادرات نسبت به قیمت واردات) به بهترین سطوح خود در چهار سال گذشته نزدیک شده است. این موضوع یک سیگنال مثبت برای یورو است. سطح حمایتی ۱.۱۷۲۰/۲۵ ممکن است برای جفت ارز EURUSD در صورت قوی بودن داده‌های NFP نقش حمایتی ایفا کند، اما اگر از ۱.۱۷۸۰ عبور کند، می‌تواند راه را برای رسیدن به ۱.۱۸۰۰/۱۸۲۰ هموار کند. انگلیس: داده‌های دستمزد بخش خصوصی از سوی دیگر، داده‌های دستمزد بخش خصوصی انگلستان امروز منتشر خواهد شد و این موضوع می‌تواند بانک مرکزی انگلستان را به کاهش نرخ بهره در روز پنج‌شنبه هدایت کند. دیروز به پوزیشن‌های بسیار، فروش در پوند استرلینگ اشاره کردیم. در اواخر شب چهارشنبه، گزارش بعدی از پوزیشن‌های سفته‌بازی به تاریخ ۲ دسامبر منتشر خواهد شد – یعنی پس از اعلام بودجه. این گزارش نشان خواهد داد که آیا بخشی از این پوزیشن‌ها کاهش یافته است یا خیر، چرا که اکنون وارد ریسک رویداد تصمیم‌گیری بانک مرکزی انگلستان در روز پنج‌شنبه می‌شویم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اتحادیه اروپا ممنوعیت موتور احتراقی را لغو می‌کند

اتحادیه اروپا به‌زودی ممنوعیت موتورهای احتراق داخلی را در سال 2035 لغو خواهد کرد. این تصمیم به نفع خودروسازان است و می‌تواند تحولی در صنعت خودرو ایجاد کند. با این تغییر، خودروسازان می‌توانند به تولید خودروهای بنزینی و دیزلی ادامه دهند و این موضوع تأثیرات زیادی بر بازار خودرو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا قصد دارد تعداد نشست‌های مالی گروه ۲۰ را کاهش دهد

ایالات متحده در آغاز دوره ریاست خود بر گروه ۲۰ تصمیم گرفته است تعداد نشست‌های مقامات مالی را کاهش دهد؛ اقدامی که نشان‌دهنده تلاش واشنگتن برای ساده‌سازی روندهای چندجانبه و تمرکز بر جلسات کوچک‌تر و هدفمندتر است. طبق گزارش منابع آگاه، آمریکا قصد دارد نشست سنتی وزرای دارایی و رؤسای بانک‌های مرکزی گروه ۲۰ که معمولاً در ماه فوریه برگزار می‌شود را لغو کند. با این حال، کاخ سفید تأیید کرده که یک نشست جایگزین با حضور معاونان وزرای دارایی همچنان برگزار خواهد شد. این تصمیم می‌تواند نشانه‌ای از تغییر رویکرد آمریکا در مدیریت جلسات بین‌المللی باشد؛ رویکردی که بر کارآمدی، کاهش هزینه‌ها و تمرکز بر مذاکرات فنی تأکید دارد. تحلیلگران می‌گویند این اقدام ممکن است بر هماهنگی سیاست‌های مالی جهانی اثر بگذارد، اما در عین حال می‌تواند روند تصمیم‌گیری را سریع‌تر و هدفمندتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ می‌گوید پوتین خواهان پایان جنگ است

دونالد ترامپ در مجموعه‌ای از اظهارات تازه، به موضوعات اقتصادی، سیاست خارجی و امنیتی پرداخت. او اعلام کرد که شرکت تویوتا با ایجاد کارخانه‌های تولیدی جدید در آمریکا موافقت کرده است؛ اقدامی که می‌تواند به تقویت اشتغال و تولید داخلی کمک کند. ترامپ همچنین با اشاره به رشد بازار سهام، گفت امروز وضعیت بازار را بررسی نکرده اما احتمال می‌دهد شاخص‌ها مثبت باشند. در حوزه سیاست خارجی، ترامپ تأیید کرد که اخیراً گفت‌وگویی مستقیم با ولادیمیر پوتین داشته و در حال همکاری با اروپا برای تدوین تضمین‌های امنیتی مرتبط با اوکراین است. او گفت اوکراین بخشی از قلمرو خود را از دست داده و روسیه خواهان بازگشت به شرایط عادی است. به گفته او، پوتین خواهان پایان جنگ است و مذاکرات «خوب» پیش رفته‌اند. ترامپ همچنین اعلام کرد که داعش پس از حمله اخیر در سوریه «به‌شدت هدف قرار خواهد گرفت». او گفت در حال بررسی حمله اسرائیل به یک مقام حماس در غزه است و تأکید کرد که روابط خوبی با بنیامین نتانیاهو داشته و همچنان به رئیس‌جمهور سوریه اعتماد دارد. ترامپ افزود آمریکا با همه کشورهای خاورمیانه روابط خوبی دارد. در بخش دیگری از سخنانش، ترامپ گفت شکایت علیه BBC احتمالاً امروز یا فردا صبح ثبت خواهد شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترامپ: یک ساعت پیش با رهبران اروپایی صحبت کردم

به نظر می‌رسد اوضاع در اوکراین به خوبی پیش می‌رود. همچنین با سران آلمان، ایتالیا، ناتو، فنلاند، فرانسه، بریتانیا، لهستان، نروژ، دانمارک و هلند گفتگو کردم. ایالات متحده با پوتین گفتگو کرد. گفتگوی طولانی با زلنسکی داشتم. ما ضربه زدن به قاچاق مواد مخدر در خشکی را آغاز خواهیم کرد. ترامپ با تمجید از کاهش ورود فنتانیل: چین در حال کمک کردن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر