TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سوئیس و آمریکا بر سر عدم دستکاری نرخ ارز به تفاهم رسیدند

در بیانیه‌ای مشترک و کم‌سابقه، وزارت خزانه‌داری آمریکا و بانک مرکزی سوئیس (SNB) توافق کردند که نرخ ارز را برای اهداف رقابتی دستکاری نکنند. این توافق از سوی تحلیلگران به‌عنوان «چراغ سبز» برای مداخلات احتمالی آتی بانک مرکزی سوئیس در بازار ارز تعبیر شده است. در این بیانیه تأکید شده که مداخله در بازار ارز به‌عنوان ابزاری مشروع برای مقابله با نوسانات شدید یا حرکات بی‌ثبات‌کننده نرخ‌ها پذیرفته می‌شود. این اقدام پس از سال‌ها تنش بر سر مداخلات ارزی سوئیس انجام شده است؛ مداخلاتی که هدف آن جلوگیری از تقویت بیش از حد فرانک سوئیس بوده است. فرانک سوئیس و فشارهای تجاری فرانک سوئیس در سال جاری با افزایش تقاضای سرمایه‌گذاران به‌عنوان دارایی امن، به بالاترین سطح خود از سال ۲۰۱۵ رسید و دلار آمریکا را برای نخستین بار در یک دهه اخیر به زیر ۰.۸۰ فرانک کشاند. این رشد شدید، همراه با تعرفه‌های ۳۹ درصدی واشنگتن بر صادرات کلیدی سوئیس، تهدیدی جدی برای صادرات و تورم این کشور ایجاد کرده است. پیامدهای توافق تحلیلگران معتقدند این توافق به بانک مرکزی سوئیس فضای مانور بیشتری برای مداخله در بازار در صورت ادامه روند صعودی فرانک می‌دهد. کاهش تنش با آمریکا همچنین ریسک واکنش سیاسی منفی را کم می‌کند و احتمالاً فشار برای کاهش نرخ بهره به محدوده منفی را کاهش خواهد داد. بازارها در حال حاضر احتمال حرکت نرخ بهره به زیر صفر را حدود ۲۵ درصد برآورد می‌کنند. اهمیت سیاسی این توافق در شرایطی انجام شده که روابط تجاری دو کشور تحت فشار سیاست‌های تعرفه‌ای دولت ترامپ قرار دارد. کارشناسان معتقدند این بیانیه، هرچند الزام‌آور قانونی ندارد، می‌تواند نشانه‌ای از تجدید روابط اقتصادی و سیاسی میان واشنگتن و برن در دوره‌ای حساس باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال تعویق انتشار آمار اشتغال آمریکا در صورت تعطیلی دولت

اداره آمار کار آمریکا (BLS) اعلام کرد در صورت تعطیلی دولت فدرال از تاریخ ۱ اکتبر ۲۰۲۵، انتشار داده‌های اقتصادی متوقف خواهد شد. مهلت قانونی بودجه دولت آمریکا ساعت ۱۲:۰۱ بامداد چهارشنبه به وقت شرقی امریکا به پایان می‌رسد و در صورت عدم توافق کنگره، تعطیلی دولت آغاز خواهد شد. گزارش مهم اشتغال غیرکشاورزی (NFP) قرار است روز جمعه ۳ اکتبر ساعت ۸:۳۰ صبح به وقت شرق آمریکا منتشر شود. در صورت تعطیلی دولت، انتشار این آمار و سایر داده‌های اقتصادی تا اطلاع ثانوی به تعویق خواهد افتاد. این موضوع می‌تواند فضای عدم قطعیت در بازارهای مالی را افزایش دهد، چرا که گزارش اشتغال یکی از کلیدی‌ترین داده‌ها برای سیاست‌گذاری فدرال رزرو محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رامسدن، معاون بانک انگلستان: کاهش قابل توجه تورم تا همین اواخر ادامه داشته است

رامسدن، معاون بانک انگلستان، اعلام کرد: تا همین اواخر شاهد کاهش قابل توجه تورم بوده‌ایم. انتظار می‌رود تورم شاخص کمی افزایش یابد اما این افزایش احتمالاً نقطه اوج خواهد بود. بازار کار همچنان در حال تضعیف است و رشد دستمزدها به سمت نرمال شدن حرکت کرده است. من تضعیف بازار کار را عامل تثبیت چشم‌انداز تورم می‌دانم. انتظار می‌رود تورم در بخش خدمات به‌طور قابل توجهی کاهش یابد. قیمت مواد غذایی نقش مهمی در شکل‌گیری انتظارات تورمی خانوارها دارد. از سال ۲۰۲۲ به بعد، انتظارات تورمی خانوارها نسبت به قیمت غذا حساس‌تر شده‌اند. با نرخ‌های محدودکننده فعلی و انتظارات بازار، همچنان اطمینان دارم که تورم به سطح هدف بازخواهد گشت. فضا برای کاهش بیشتر محدودیت‌های سیاست پولی وجود دارد. توافق‌های دستمزدی با نتایج نظرسنجی‌های پرداخت هماهنگ هستند. رشد دستمزدها به سمت نرخ‌هایی در حال حرکت است که با هدف تورمی سازگارند. ریسک‌های مرتبط با چشم‌انداز تورم در وضعیت متوازن قرار دارند. نمی‌توان احتمال وجود برخی مشکلات ساختاری در بازار کار را رد کرد. پیش‌بینی مرکزی بانک انگلستان برای شاخص قیمت مصرف‌کننده محتمل‌ترین سناریو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در انتظار داده‌های بازار کار عقب نشست

دلار هفته جدید را با ضعف نسبی آغاز کرده، پس از آنکه هفته گذشته رشد قابل توجهی داشت. با انتشار داده‌های فعالیت اقتصادی بهتر از انتظار در آمریکا، اکنون پرسش اصلی این است که آیا داده‌های اشتغال به‌اندازه‌ای ضعیف خواهند بود که کاهش بیشتر نرخ بهره توسط فدرال رزرو را توجیه کنند. به همین دلیل، داده‌هایی مانند گزارش فرصت‌های شغلی (JOLTS)، مدعیان هفتگی بیمه بیکاری و گزارش اشتغال جمعه اهمیت ویژه‌ای پیدا کرده‌اند. تحلیل‌گران فعلاً به دلار کمی ضعیف‌تر تمایل دارند. دلار آمریکا: همه‌چیز به داده‌های اشتغال بستگی دارد در هفته گذشته، فروشندگان دلار با انتشار مجموعه‌ای از داده‌ها که تصمیم فدرال رزرو برای کاهش نرخ بهره را زیر سؤال برد، دچار ضرر شدند. شاید مهم‌ترین داده، بازبینی صعودی تولید ناخالص داخلی سه‌ماهه دوم بود که نشان داد مصرف در آمریکا بسیار قوی‌تر از برآوردهای قبلی بوده است. این داده، همراه با آمار پایین مدعیان بیمه بیکاری، باعث شد برخی موقعیت‌های فروش دیرهنگام (یعنی این موقعیت‌ها در مراحل پایانی روند نزولی گرفته شده‌اند، نه در ابتدای آن) دلار بسته شوند. همچنین رشد مداوم بازار سهام آمریکا و جریان سرمایه‌گذاری غیرفعال جهانی به سمت شاخص‌های آمریکایی، به تقویت دلار کمک کرده‌اند. این هفته تمرکز کامل بر داده‌های اشتغال آمریکاست. اکنون که فدرال رزرو به‌طور رسمی ریسک ضعف بازار کار را مهم‌تر از ریسک تورم می‌داند، داده‌های اشتغال باید ضعیف باشند تا انتظارات برای کاهش نرخ بهره و تضعیف دلار حفظ شوند. این داده‌ها به‌ترتیب در روز سه‌شنبه (فرصت‌های شغلی JOLTS)، پنج‌شنبه (مدعیان هفتگی بیمه بیکاری) و جمعه (گزارش اشتغال ماه سپتامبر) منتشر می‌شوند. در مورد گزارش اشتغال، تمرکز بیشتر بر نرخ بیکاری خواهد بود؛ زیرا جروم پاول، رئیس فدرال رزرو، گفته است که افزایش ماهانه ۰ تا ۵۰ هزار شغل برای حفظ نرخ بیکاری کافی است. تیم تحلیل‌گر ما (تیم تحلیل ING) معتقد است که احتمال اندکی برای داده‌های قوی‌تر از انتظار وجود دارد که می‌تواند به نفع دلار باشد. یکی دیگر از ریسک‌های مهم این هفته، احتمال تعطیلی دولت آمریکا در شامگاه سه‌شنبه است. اگر این اتفاق بیفتد، احتمالاً اثر منفی خفیفی بر دلار خواهد داشت، هرچند بعید است که این تعطیلی طولانی‌مدت باشد. شاخص دلار احتمالاً امروز در محدوده ۹۸ نوسان خواهد داشت و اولین حرکت جدی خود را پس از انتشار داده‌های JOLTS در روز سه‌شنبه انجام خواهد داد. یورو: اسپانیا پیشتاز رشد در حالی که آلمان همچنان در حال بازنگری مسیر رشد اقتصادی خود است و فرانسه با بحران بودجه مواجه است، اسپانیا عملکرد بسیار خوبی دارد. آژانس رتبه‌بندی فیچ جمعه‌شب رتبه بدهی دولتی اسپانیا را از A- به A ارتقا داد. این ارتقا به‌دلیل چشم‌انداز رشد بهتر اقتصادی اسپانیا صورت گرفت. این خبر یادآور شکاف شمال–جنوب در منطقه یورو است و توضیح می‌دهد چرا اوراق قرضه دولتی در منطقه یورو با وجود اخبار منفی از فرانسه همچنان مقاوم مانده‌اند. در ادامه اخبار اسپانیا، این کشور امروز یکی از اولین کشورهایی است که داده‌های تورم ماه سپتامبر را منتشر می‌کند؛ بلژیک نیز همین‌طور. انتظار می‌رود تورم کلی و تورم پایه در هر دو کشور افزایش یابد. این داده‌ها مقدمه‌ای برای انتشار آمار تورم فرانسه و آلمان در روز سه‌شنبه و سپس انتشار تورم منطقه یورو در روز چهارشنبه خواهند بود. ما و اجماع بازار انتظار داریم که تورم منطقه یورو از ۲.۰٪ به ۲.۲٪ در سال افزایش یابد؛ برخی حتی عدد ۲.۳٪ را پیش‌بینی کرده‌اند. عدد بالاتر می‌تواند انتظارات برای آخرین کاهش نرخ بهره توسط بانک مرکزی اروپا را کاهش دهد و به تقویت یورو کمک کند. این هفته سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا داریم. امروز، یواخیم ناگل از آلمان ساعت ۱۱ صبح به وقت اروپای مرکزی و فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، ساعت ۲ بعدازظهر سخنرانی خواهند داشت. جفت‌ارز EURUSD به‌نظر می‌رسد کف کوتاه‌مدتی خود را در محدوده ۱.۱۶۵۰ ثبت کرده باشد اما برای عبور از سطح ۱.۱۷۹۰/۱۸۰۰ در این هفته، نیازمند داده‌های اشتغال ضعیف از آمریکا خواهد بود. پوند: تمرکز بر کنفرانس حزب کارگر بریتانیا پوند انگلیس از اواسط سپتامبر عملکرد ضعیفی داشته و تمرکز زیادی بر این موضوع وجود دارد که آیا بریتانیا در آستانه ورشکستگی قرار دارد یا نیازمند کمک مالی از صندوق بین‌المللی پول خواهد شد—که هیچ‌کدام محتمل نیستند. در مرکز این نگرانی‌ها، رشد ضعیف اقتصادی و وضعیت نامناسب مالی عمومی قرار دارد که فضای مانور دولت حزب کارگر را محدود کرده است. به این نگرانی‌ها، مصاحبه هفته گذشته اندی برنهام، رقیب اصلی نخست‌وزیر استارمر، نیز اضافه شد که گفته بود دولت باید بازار اوراق قرضه را نادیده بگیرد. با این شرایط، کنفرانس حزب کارگر که امروز در لیورپول آغاز می‌شود، مورد توجه ویژه قرار دارد. اگر نشانه‌هایی از عقب‌نشینی دولت در برابر جناح چپ حزب دیده شود—مثلاً لغو سقف دو فرزند در پرداخت مزایا—بازار اوراق قرضه و پوند واکنش منفی نشان خواهند داد. اگر پوند بتواند بدون آسیب از این کنفرانس عبور کند، احتمالاً سخنرانی‌های سیاست‌گذاران انقباضی بانک انگلستان در ادامه هفته—از جمله رئیس بانک، اندرو بیلی—می‌تواند به حمایت از پوند کمک کند. تا این لحظه، سطح حمایتی ۱.۳۳۰۰ برای جفت‌ارز GBPUSD حفظ شده است. داده‌های اشتغال آمریکا نیز تعیین خواهد کرد که آیا این جفت‌ارز هفته را بالای ۱.۳۵ به پایان می‌رساند یا نه. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

از رالی تا اصلاح

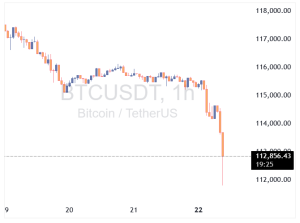
بیت‌کوین پس از رالی ناشی از تصمیم نشستFOMC نشانه‌هایی از خستگی بازار را بروز می‌دهد. هولدرهای بلندمدت تاکنون حدود ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند، در حالی‌که ورود سرمایه به ETFها کاهش یافته است. با فشار بر بازار اسپات و فیوچرز، هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح ۱۱۱ هزار دلار به‌عنوان سطح کلیدی عمل می‌کند؛ حفظ آن برای جلوگیری از اصلاح عمیق‌تر ضروری است. خلاصه تحلیل بیت‌کوین پس از رالی مربوط به جلسه‌ی FOMC وارد یک فاز اصلاحی شده و نشانه‌هایی از الگوی کلاسیک «شایعه را بخر، خبر را بفروش» را نشان می‌دهد. ساختار کلی بازار حکایت از کاهش مومنتوم دارد. اگرچه اصلاح آنچین فعلاً ملایم و در حدود ۸٪ است، اما ورود سرمایه معادل ۶۷۸ میلیارد دلار به ارزش تحقق‌یافته (Realized Cap) و شناسایی سود ۳.۴ میلیون بیت‌کوین توسط هولدرهای بلندمدت، ابعاد بی‌سابقه‌ای از چرخش سرمایه و توزیع عرضه را نشان می‌دهد. ورودی سرمایه به ETFها که پیش‌تر جذب‌کننده اصلی عرضه بودند، همزمان با شتاب گرفتن توزیع از سمت هولدرهای بلندمدت به شدت کاهش یافت و نوعی تعادل شکننده در جریان سرمایه ایجاد کرد. در بازار اسپات، حجم معاملات در زمان ریزش افزایش یافت؛ در بازار فیوچرز نیز شاهد کاهش سنگین معاملات اهرمی بودیم و تجمع سفارش‌های که لیکوئید شدن نشان داد که بازار در برابر نوسانات نقدینگی‌محور در هر دو سمت صعودی و نزولی آسیب‌پذیر است. بازار آپشن‌ها نیز به‌شدت بازقیمت‌گذاری شد؛ چولگی جهش کرد و تقاضا برای پوت‌ها بالا رفت که بیانگر پوزیشن‌گیری ریسک‌گریز است. ترکیب این شرایط با اوج‌گیری گاما نشان می‌دهد که بازار به‌تدریج شتاب روند صعودی خود را از دست می‌دهد. از رالی تا اصلاح پس از رالی مرتبط با نشست FOMC که حوالی ۱۱۷ هزار دلار به اوج رسید، بیت‌کوین وارد یک فاز اصلاحی شده که نمونه‌ای روشن ازاستراتژی «شایعه را بخر، خبر را بفروش» است. در این نسخه، از نوسانات کوتاه‌مدت فاصله گرفته و ساختار کلی بازار را بررسی می‌کنیم؛ با استفاده از شاخص‌های آنچین بلندمدت، تقاضای ETFها و پوزیشن گیری در بازار مشتقات ارزیابی می‌کنیم که آیا این اصلاح نشانه‌ی تجمیع سالم است یا آغاز مرحله‌ای از یک اصلاح عمیق‌تر. تحلیل آنچین نوسان در بستر چرخه‌ها در ادامه‌، اصلاح فعلی از سقف تاریخی ۱۲۴ هزار دلار تا ۱۱۳.۷ هزار دلار تنها حدود ۸٪ است؛ که نسبت به اصلاح ۲۸٪ همین چرخه یا ریزش‌های ۶۰٪ در چرخه‌های قبلی اصلاحی ملایم محسوب می‌شود. این روند با الگوی بلندمدت کاهش تدریجی نوسانات ،چه در مقیاس چرخه‌های کلان و چه درون چرخه‌ها هم‌راستا است. شرایط فعلی شباهت زیادی به رشد پایدار سال‌های ۲۰۱۵ تا ۲۰۱۷ دارد؛ با این تفاوت که تاکنون خبری از رالی انفجاری در مراحل پایانی نیست. مدت‌زمان چرخه با نگاهی بلندمدت‌تر و مقایسه چهار چرخه‌ی اخیر، مشخص می‌شود که هرچند مسیر فعلی همچنان شباهت زیادی به دو چرخه‌ی قبلی دارد، با این حال بازدهی‌های سقف قسمتی در گذر زمان کاهش یافته‌اند. اگر فرض کنیم سقف ۱۲۴ هزاردلارسقف بازار بوده، این چرخه تاکنون حدود ۱۰۳۰ روز طول کشیده است؛ رقمی که بسیار نزدیک به طول چرخه‌های قبلی در حدود ۱۰۶۰ روز است. سنجش ورود سرمایه فراتر از حرکت قیمت، جریان سرمایه چشم‌انداز دقیق‌تری ارائه می‌دهد. شاخص Realized Cap که مجموع سرمایه‌ای را اندازه‌گیری می‌کند که برای جذب عرضه‌های قدیمی‌تر در قیمت‌های بالاتر وارد بازار شده، از نوامبر ۲۰۲۲ تاکنون در سه موج افزایش یافته است. این موضوع کل سرمایه را به ۱٫۰۶ تریلیون دلار رسانده و نشان‌دهنده مقیاس ورود سرمایه‌ای است که پایه و اساس این چرخه را شکل داده است. رشدسرمایه‌ی تحقق یافته ۲۰۱۱ تا ۲۰۱۵: ۴.۲ میلیارد دلار ۲۰۱۵ تا ۲۰۱۸: ۸۵ میلیارد دلار ۲۰۱۸ تا ۲۰۲۲: ۳۸۳ میلیارد دلار ۲۰۲۲ تا امروز: ۶۷۸ میلیارد دلار این چرخه تاکنون ۶۷۸ میلیارد دلار ورود خالص سرمایه را جذب کرده که تقریباً ۱.۸ برابر چرخه‌ی قبلی است و نشان‌دهنده ابعاد بی‌سابقه چرخش سرمایه در این دوره است. اوج شناسایی سود تفاوت دیگر در ساختار ورود سرمایه است. برخلاف چرخه‌های قبلی که تنها شامل یک موج طولانی بودند، این چرخه شاهد سه جهش چندماهه مجزا بوده است. شاخص نسبت سودوزیان تحقق‌یافته (Realized Profit/Loss Ratio) نشان می‌دهد که هر بار بیش از ۹۰٪ بیت‌کوین‌هایی که جابه‌جا شده‌اند، با سود فروخته شده‌اند. این نقاط معمولاً اوج چرخه‌ای سودگیری محسوب می‌شوند. با توجه به اینکه بازار به‌تازگی از سومین سقف سودگیری عبور کرده، احتمالاً اکنون در مرحله‌ای از اصلاح یا کاهش فشار خرید قرار داریم. دامیننس شناسایی سود هولدرهای بلندمدت ابعاد این موضوع وقتی روی هولدرهای بلندمدت (LTH) تمرکز کنیم، واضح‌تر می‌شود. این شاخص سود تجمعی هولدرهای بلندمدت را از سقف تاریخی جدید (ATH) تا سقف چرخه دنبال می‌کند. تاریخچه نشان می‌دهد که توزیع سنگین این سودها معمولاً نقاط اوج بازار را مشخص می‌کند. در این چرخه، هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که از چرخه‌های قبلی فراتر رفته و هم بلوغ این گروه سرمایه‌گذاران و هم مقیاس چرخش سرمایه در این دوره را نشان می‌دهد. تحلیل آفچین تقاضای ETF در مقابل هولدرهای بلندمدت این چرخه همچنین تحت تأثیر کش‌مکش بین هولدرهای بلندمدت که موجودی خود را می‌فروشند و تقاضای نهادی از طریق صندوق‌های ETF اسپات آمریکا و صندوق‌های تراست دارایی دیجیتال (DATs) شکل گرفته است. با توجه به اینکه ETFها به یک نیروی ساختاری جدید تبدیل شده‌اند، قیمت اکنون این نیروی کششی دوطرفه را منعکس می‌کند: شناسایی سود هولدرهای بلندمدت سقف صعود را محدود می‌کند، در حالی که ورودی سرمایه از طریق ETFها عرضه را جذب کرده و ادامه روند صعودی چرخه را پشتیبانی می‌کند. تعادل شکننده تا کنون ورودی سرمایه از ETFها توانسته فروش هولدرهای بلندمدت را متعادل کند، اما فضای خطای کمی وجود دارد. حوالی جلسه FOMC، توزیع هولدرهای بلندمدت به ۱۲۲ هزار بیت‌کوین در ماه رسید، در حالی که خالص جریان ورودی ETFها (میانگین متحرک ۷ روزه) از ۲.۶ هزار بیت‌کوین در روز تقریباً به صفر کاهش یافت. ترکیب افزایش فشار فروش و کاهش تقاضای نهادی، زمینه‌ای شکننده ایجاد کرده و شرایط لازم برای ضعف بازار را فراهم کرده است. فشار در بازار اسپات این شکنندگی در بازار اسپات به‌وضوح دیده شد. در جریان ریزش پس از نشست  FOMC، حجم معاملات به‌طور قابل توجهی افزایش یافت، زیرا لیکوییدیشن‌های اجباری و نقدینگی محدود حرکت نزولی را تشدید کردند. جریان‌های فروش پرشتاب اودرربوک‌ها را تحت فشار قرار داد و افت قیمت را سرعت بخشید. با اینکه این ریزش دردناک بود، جذب این فشارها پایه‌ای موقتی ایجاد کرد، درست بالاتر از هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح حدود ۱۱۱.۸ هزار دلار. کاهش اهرم در بازار آتی همزمان اوپن اینترست بازار آتی زمانی که بیت‌کوین زیر ۱۱۳ هزار دلار سقوط کرد، با افت شدید از ۴۴.۸ میلیارد دلار به ۴۲.۷ میلیارد دلار همراه شد. این رویداد کاهش اهرم باعث شد لانگ‌های اهرمی خارج شوند و فشار نزولی را تشدید کند. با اینکه این وضعیت در کوتاه‌مدت ناپایدارکننده بود، این بازتنظیم به حذف اهرم اضافی و بازگرداندن تعادل به بازار مشتقات کمک کرد. محدوده‌های تراکم لیکوئید شدن پوزیشن‌ها نقشه‌های فشار لیکوئیدیشن در بازار آتی، نقاط حساس تجمع پوزیشن‌های اهرمی را نشان می‌دهند. وقتی قیمت بین ۱۱۴ تا ۱۱۲ هزار دلار سقوط کرد، تعداد زیادی لانگ اهرمی به‌طور همزمان لیکوئید شدند و باعث لیکوییدیشن‌های سنگین و تسریع افت قیمت شدند. هنوز نقاط ریسک بالای ۱۱۷ هزار دلار وجود دارد، که باعث می‌شود هر دو سمت بازار در برابر نوسانات ناشی از نقدینگی آسیب‌پذیر باشند. بدون تقاضای قوی، شکنندگی در این سطوح احتمال حرکت‌های شارپ نزولی بعدی را افزایش می‌دهد. واکنش نوسانات با تمرکز بر بازار آپشن‌ها، نوسان ضمنی (Implied Volatility) تصویر روشنی از نحوه رفتار تریدرها در یک هفته پرنوسان ارائه می‌دهد. دو محرک اصلی بر این بازار اثر گذاشتند: ۱.اولین کاهش نرخ بهره سال و ۲.بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱. نوسان ضمنی تا زمان جلسه FOMC افزایش یافت، زیرا تقاضای پوشش ریسک بالا رفته بود، اما پس از تأیید کاهش نرخ، به سرعت کاهش یافت که نشان می‌دهد بخش عمده این حرکت از قبل در قیمت لحاظ شده بود. با این حال، لیکوییدیشن شدید شب یکشنبه در بازار آتی، تقاضا برای پوشش ریسک را دوباره فعال کرد؛ نوسان ضمنی یک‌هفته‌ای پیشتاز بازیابی شد و قدرت آن در سایر سررسیدها نیز ادامه یافت. بازقیمت‌گذاری چولگی پس از جلسه FOMC، چولگی بیت‌کوین برای مدتی به تعادل نزدیک شد، به‌طوری که پوت‌ها در سمت نزولی تقریباً هیچ پریمیومی نسبت به کال‌ها نداشتند. اما این آرامش به‌سرعت از بین رفت. روز جمعه، اسکیو یک‌هفته‌ای از حدود ۱.۵٪ به ۱۷٪ جهش کرد؛ بازقیمت‌گذاری شدید که سررسیدهای طولانی‌تر را نیز تحت تأثیر قرار داد. اگرچه چولگی معمولاً بیشتر واکنشی است تا پیش‌بینانه، در این مورد نشان‌دهنده تقاضای شدید برای پوت‌ها بود  یا برای محافظت در برابر ریزش شدید، یا برای کسب سود از نوسانات. تنها دو روز بعد، بازار این سیگنال را عملی کرد و بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱ رخ داد. جریان‌های پوت و کال پس از ریزش قیمت بیت‌کوین، نسبت حجم پوت به کال کاهش یافته است، زیرا بخشی از معامله‌گران سود خود را از پوت‌های در سود شناسایی کردند و برخی دیگر به کال‌های ارزان‌تر منتقل شدند. چولگی این تصویر را تقویت می‌کند که آپشن‌های کوتاه‌مدت و میان‌مدت همچنان به‌شدت به سمت پوت‌ها متمایل هستند و باعث شده محافظت در سمت نزولی نسبت به صعودی گران‌تر شود. برای معامله‌گرانی که دیدگاه مثبت تا پایان سال دارند، این عدم تعادل فرصت‌های سرمایه‌گذاری ایجاد می‌کند، یا با جمع‌آوری کال‌ها با هزینه نسبتا پایین، یا با تأمین مالی آن‌ها از طریق فروش پوشش نزولی با قیمت بالاتر. بار گاما (Gamma Overhang) اوپن اینترست کل آپشن‌ها نزدیک به سقف‌های تاریخی قرار دارد و قرار است در انقضای صبح جمعه به‌طور چشمگیری کاهش یابد، سپس تا دسامبر مجدداً افزایش پیدا کند. در حال حاضر، بازار در منطقه اوج گاما (peak gamma) قرار دارد، جایی که حتی نوسانات کوچک قیمت باعث پوشش ریسک شدید معامله‌گران می‌شود. ساختار پوزیشن‌ها به این شکل است که در سمت نزولی گاما شورت (short gamma) و در سمت صعودی گاما لانگ (long gamma) هستند، وضعیتی که ریزش‌ها را تشدید و صعودها را محدود می‌کند. این دینامیک باعث می‌شود ریسک نوسانات کوتاه‌مدت به سمت نزولی سنگین‌تر باشد و شکنندگی بازار تا زمان انقضای قرارداد و بازتنظیم پوزیشن‌ها ادامه یابد. نتیجه‌گیری ریزش قیمت بیت‌کوین پس از جلسه FOMC، الگوی «روی شایعه بخر، روی خبر بفروش» را به‌وضوح نشان می‌دهد، اما زمینه کلی بازار حاکی از خستگی رو به رشد است. در بازار آنچین، افت فعلی ۸ درصدی در مقایسه با چرخه‌های گذشته ملایم است، اما پس از سه موج عمده ورود سرمایه رخ داده که سرمایه‌ی تحقق یافته را ۶۷۸ میلیارد دلار افزایش داده است؛ یعنی تقریباً دو برابر چرخه قبلی. هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که نشان‌دهنده توزیع گسترده و بلوغ این روند صعودی است. ورودی سرمایه از طریق ETFها که پیش‌تر عرضه را جذب می‌کردند، کاهش یافته و تعادلی شکننده ایجاد کرده است. حجم معاملات اسپات در جریان فروش اجباری افزایش یافت، فیوچرز شاهد کاهش اهرم شدید بود و بازار آپشن‌ها با افزایش چولگی، ریسک نزولی را قیمت‌گذاری کرد.در مجموع، این سیگنال‌ها نشان می‌دهند که بازار در حال تمام شدن سوخت خود است و نوسانات ناشی از نقدینگی بر بازار غالب شده‌اند. مگر اینکه تقاضای نهادی و هولدرها دوباره همسو شود، ریسک افت عمیق‌تر همچنان بالا است و ساختار کلان بازار بیش از پیش شبیه خستگی و فرسودگی شده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس بررسی تأثیر تعرفه‌های دارویی ترامپ را آغاز کرد

وزارت اقتصاد سوئیس در واکنش به اعلام تعرفه‌های جدید دارویی از سوی رئیس‌جمهور ترامپ اعلام کرد که ادارات مربوطه در حال بررسی تأثیر این اقدامات هستند و این بررسی‌ها با مشارکت ذی‌نفعان مرتبط انجام می‌شود. این وزارتخانه همچنین تأکید کرد که در حال حاضر جزئیاتی از اقدامات اعلام‌شده در دست نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط اتریوم و ریزش سراسری بازار ارزهای دیجیتال

اتریوم با افت ۷.۵ درصدی، پیشتاز سقوط بازار ارزهای دیجیتال شد، در حالی که بیت‌کوین نیز کاهش قابل توجهی را تجربه کرد. امروز، بازار ارزهای دیجیتال شاهد یک موج فروش گسترده بود که در رأس آن اتریوم (ETH) با افتی ۷.۵ درصدی قرار داشت. این ریزش شدید باعث شد تا قیمت این ارز دیجیتال به محدوده ۲۸۰۰ تا ۴۰۰۰ دلاری که در سال ۲۰۲۴ حاکم بود، بازگردد. در همین حال، بیت‌کوین (BTC) نیز با کاهش ۳.۸ درصدی مواجه شد. این افت تنها به دو ارز دیجیتال برتر بازار محدود نشد و یک ریزش سراسری را در پی داشت. سایر آلت‌کوین‌های برجسته نیز زیان‌های قابل توجهی را ثبت کردند: کاردانو (Cardano): ۶- درصد سولانا (Solana): ۷.۲- درصد ریپل (Ripple): ۵.۶- درصد بایننس کوین (Binance Coin): ۶.۱- درصد تحلیلگران معتقدند که این حرکت نزولی نشان‌دهنده تغییر در رابطه ارزهای دیجیتال با بازارهای سنتی است. در گذشته، ارزهای دیجیتال اغلب به عنوان یک سرمایه‌گذاری اهرمی بر روی شاخص نزدک (Nasdaq) عمل می‌کردند، اما این همبستگی اخیراً ضعیف شده است. بازار کریپتو از رالی تابستانی شاخص نزدک سودی نبرده، اما اکنون به شدت تحت تأثیر جنبه‌های منفی و فشار فروش اهرمی قرار گرفته است. با وجود اینکه اتریوم در ماه‌های گذشته عملکرد بهتری نسبت به بیت‌کوین داشت، اکنون بخش قابل توجهی از آن سودها را از دست داده است. کارشناسان، ترکیبی از عوامل تکنیکال، نگرانی‌های کلان اقتصادی و لیکویید شدن‌های زنجیره‌ای را از دلایل این افت اخیر می‌دانند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

خزانه‌داران دارایی دیجیتال از رشد پرسرعت تا چالش‌های واقعی

در آگوست ۲۰۲۰ یک شرکت نرم‌افزاری هوش تجاری (BI) که از ستاره‌های دوران دات‌کام محسوب می‌شد، مدل کسب‌وکار خود را تغییر داد و تمرکز اصلی‌اش را روی خرید بیت‌کوین به‌عنوان دارایی ذخیره‌ی خزانه قرار داد. این تصمیم باعث شد شهرت شرکت به شکل چشمگیری افزایش پیدا کند و اصطلاح شرکت خزانه‌داری دارایی دیجیتال (DATCO) وارد ادبیات مالی شود. شرکت استراتژی که قبلاً با نام MicroStrategy شناخته می‌شد از آن زمان تاکنون به نامی شناخته‌شده در دنیای مالی و کریپتو تبدیل شده است. مدیریت خزانه‌داری سنتی شرکت‌ها همیشه محدود به پول نقد، اوراق قرضه و دیگر دارایی‌های مبتنی بر فیات بود. اما با افزایش محبوبیت دارایی‌های دیجیتال، خزانه‌داری شرکت‌ها حالا به این فکر می‌کنند که آیا می‌توان این دارایی‌ها را بخشی از پرتفوی خود یا حتی هسته اصلی آن  قرار داد؟ این تغییر باعث ظهور نسل جدیدی از شرکت‌های بورسی به نام شرکت‌های خزانه‌داری دارایی دیجیتال شده است که توجه زیادی را در دنیای فین‌تک به خود جلب کرده‌اند. اوایل همین ماه، کریس پرکینز رئیس Coinfund در مقاله‌ای در مجله فوربز، تابستان ۲۰۲۵ را به عنوان «تابستان DAT» به یادماندنی توصیف کرد. اما با وجود تمام این هیجان، یک پرسش اساسی همچنان باقی است: آیا علاقه به این شرکت‌ها بر پایه یک استراتژی محکم و بلندمدت است یا صرفاً شرط‌بندی روی افزایش قیمت دارایی‌ها؟ چرخش شرکت استراتژی به شرکت خزانه‌داری دارایی دیجیتال شرکت مایکرو استراتژی (MicroStrategy) در سال ۱۹۸۹ توسط مایکل سیلور تأسیس شد و از پیشگامان حوزه‌ی هوش تجاری (Business Intelligence) بود؛ این شرکت نرم‌افزاری ارائه می‌کرد که با تحلیل داده به کسب‌وکارها در تصمیم‌گیری کمک می‌کرد. مایکرو استراتژی در سال ۱۹۹۸ وارد بورس شد و همین باعث شد سیلور در اوایل دهه ۲۰۰۰ ثروتمندترین فرد منطقه واشنگتن دی‌سی شود. سرنوشت شرکت مایکرو استراتژی در مارس ۲۰۰۰ به‌طور ناگهانی تغییر کرد؛ زمانی که مجبور شد به دلیل خطاهای حسابداری، صورت‌های مالی دو سال گذشته خود را دوباره منتشر کند. سهام شرکت تنها در یک روز ۶۲٪ سقوط کرد، ماجرا به تحقیق کمیسیون بورس و اوراق بهادار آمریکا (SEC) کشیده شد و بخش بزرگی از ثروت شخصی سیلور در عرض چند روز از بین رفت. بعد از ترکیدن حباب دات‌کام، مایکرو استراتژی نزدیک به دو دهه به‌عنوان یک شرکت نرم‌افزاری سازمانی معتبر، اما نه چندان برجسته، به فعالیت ادامه داد. این شرکت همچنان نرم‌افزار می‌فروخت اما رقابت شدیدتری را با غول‌هایی مانند مایکروسافت و اوراکل تجربه می‌کرد. سیلورهمچنان مدیرعامل باقی ماند اما شرکت دیگر در مقایسه با دوران اوج اش، در حاشیه قرار داشت. در آگوست ۲۰۲۰ سیلور شرکت را به‌طور ناگهانی وارد مسیر جدیدی کرد و مایکرو استراتژی را به یک شرکت خزانه‌داری دارایی دیجیتال (DATCO) تبدیل نمود. او با خرید بیش از ۲۱ هزار بیت‌کوین به ارزش ۲۵۰ میلیون دلار این حرکت را آغاز کرد. تا تاریخ ۱۵ سپتامبر ۲۰۲۵، دارایی بیت‌کوین شرکت به حدود ۶۴۰ هزار واحد رسید که ارزش آن ۴۷.۲ میلیارد دلار برآورد می‌شود. در همین بازه، ارزش بازار مایکرو استراتژی بیش از ۲۷۰۰٪ رشد کرد (معادل ۹۲٪ به‌صورت سالانه) و نگاه بسیاری از فعالان مالی و فناوری مالی را به خود جلب نمود. شرکت‌های خزانه‌داری دارایی دیجیتال اکنون در مجموع بیش از ۱۰۰ میلیارد دلار دارایی دیجیتال در اختیار دارند؛ که در صدر آن‌ها نام شرکت‌های بورسی مانند استراتژی (MSTR)، متاپلنت (3350.T) و شارپلینک گیمینگ (SBET) دیده می‌شود. جست‌وجو برای سرمایه دائمی برای کسانی که با این شرکت‌ها (DATCO) آشنا نیستند، می‌توان آن‌ها را با سازوکارهایی مثل ابزارهای سرمایه دائمی (PCV) مقایسه کرد؛ ساختارهایی که پیش‌تر در زیرساخت‌های انرژی یا سرمایه‌گذاری در املاک و مستغلات تحت قالب‌هایی مانند MLP یا REIT استفاده می‌شدند. شرکت‌های خزانه‌داری دارایی دیجیتال دقیقا مانند شرکت های گفته شده، به سرمایه‌گذاران رویکردی متفاوت و در بسیاری جهات، جذاب‌تر برای سرمایه‌گذاری در دارایی‌های بلندمدت و نقدشوندگی پایین مانند زمین و ساختمان ارائه می‌دهند. شرکت‌های عملیاتی دلایل متعددی برای گرایش به سرمایه دائمی دارند. در صنایعی که برای رسیدن به بلوغ و ایجاد ارزش، زمان قابل توجهی نیاز است، سرمایه دائمی به‌عنوان سرمایه‌ای «صبور» شناخته می‌شود. برخلاف صندوق‌های سنتی سرمایه‌گذاری خصوصی یا سرمایه جسورانه که دارای عمر محدود (معمولاً ۷ تا ۱۰ سال) هستند، ساختارهای سرمایه دائمی یا همان PCVها به‌گونه‌ای طراحی شده‌اند که ماندگار یا «همیشه‌سبز» evergreen باشند. این ویژگی به ناشران و شرکت‌ها امکان می‌دهد فعالیت‌های خود را با رشد بلندمدت سرمایه‌گذاری‌های زیربنایی‌شان همسو کنند. مزایای پایه ای ساختارهای سرمایه گذاری دائمی ساختارهای سرمایه گذاری دائمی پاسخی هستند به نیاز به ساختاری سرمایه‌گذاری که با ذات ایجاد ارزش بلندمدت، به‌ویژه در بازارهای خصوصی، هماهنگ‌تر باشد. این ساختارها به سرمایه‌گذاران اجازه می‌دهند به دارایی‌هایی با پتانسیل بالا دسترسی پیدا کنند، اما با رویکردی پایدار، صبور و انعطاف‌پذیرتر. این ساختارها می‌توانند سرمایه‌گذاران را به دارایی‌های خصوصی و غیر نقدشونده‌ای مانند سرمایه‌گذاری خصوصی، اعتبار خصوصی و املاک و مستغلات متصل کنند، دارایی‌هایی که قبلاً عمدتاً محدود به سرمایه‌گذاران نهادی بودند. اگرچه دسترسی به بازار دارایی‌های دیجیتال برای طیف وسیعی از سرمایه‌گذاران آسان‌تر شده، اما هنوز هم عبور از بین انبوهی از گزینه‌ها و روش‌های دسترسی می‌تواند چالش‌برانگیز باشد. سرمایه گذاری دائمی همچنین انعطاف بیشتری در نحوه خرید و فروش سرمایه توسط سرمایه‌گذاران ارائه می‌دهد مثلاً دوره های  نقدشوندگی سه‌ماهه یا سالانه که مزیتی کلیدی نسبت به صندوق‌های خصوصی سنتی دارد جایی که سرمایه‌گذاران معمولاً تا پایان مدت صندوق نمی‌توانند سرمایه خود را برداشت کنند. برای مدیران صندوق و مدیران اجرایی شرکت‌ها، داشتن یک منبع پایدار و دائمی سرمایه، آنها را از چرخه مداوم جذب سرمایه آزاد می‌کند و اجازه می‌دهد تمرکز خود را روی مدیریت کسب‌وکار و سرمایه‌گذاری‌ها و ایجاد بازده بگذارند. این موضوع می‌تواند سرمایه را در برابر نوسانات کوتاه‌مدت بازار مقاوم‌تر کند. مدیران می‌توانند تصمیمات خود را بر اساس استراتژی بلندمدت اتخاذ کنند، نه واکنش فوری به فشارهای بازار. DATCO چه ویژگی منحصربه‌فردی دارد؟ شرکت خزانه‌داری دارایی دیجیتال (DATCO) در اصل یک شرکت سهامی عام است که به‌طور شفاف و استراتژیک، مقدار قابل توجهی دارایی دیجیتال را به‌عنوان بخش اصلی فعالیت تجاری خود در ترازنامه نگه می‌دارد. برخلاف شرکت‌های سنتی که ممکن است مقدار کمی رمزارز را به‌عنوان سرمایه‌گذاری جانبی یا برای اهداف عملیاتی نگه دارند، مدل کسب‌وکار اصلی یک شرکت خزانه‌داری دارایی دیجیتال بر جمع‌آوری و مدیریت این دارایی‌ها متمرکز است. مایکرواستراتژی (MicroStrategy) پیشگام این حوزه، در آگوست ۲۰۲۰ ذخایر نقدی خود را به بیت‌کوین تبدیل کرد و راه را برای دیگران باز کرد. ویژگی منحصر به فرد یک شرکت خزانه‌داری دارایی دیجیتال در ماهیت دوگانه آن است. این شرکت همزمان یک شرکت سهامی عام و یک ساختار سرمایه گذاری دائمی دربازار سرمایه است که امکان دسترسی مستقیم به یک دارایی دیجیتال خاص را فراهم می‌کند. برای سرمایه‌گذاران، این گزینه جایگزینی جذاب نسبت به مالکیت مستقیم دارایی یا سرمایه‌گذاری از طریق صندوق قابل معامله در بورس (ETF) است سرمایه‌گذاری در یک شرکت خزانه‌داری دارایی دیجیتال به‌عنوان روشی برای دسترسی تقویت‌شده به دارایی اصلی دیده می‌شود؛ یعنی سرمایه‌گذار می‌تواند با استفاده از ساختار سهام ، از تغییرات قیمت دارایی بهره بیشتری ببرد . این مدل بر اساس یک چرخه بازخورد انعکاسی ساخته شده است که در شرایط مساعد می‌تواند رشد سریع ایجاد کند. وقتی قیمت دارایی دیجیتال مثلاً بیت‌کوین افزایش می‌یابد، ارزش سهام شرکت‌های خزانه‌داری دارایی دیجیتال اغلب با حق‌تقدم قابل توجهی نسبت به ارزش دارایی خالص (NAV) معامله می‌شود. این حق‌تقدم به شرکت امکان می‌دهد با انتشار سهام بالاتر از NAV سرمایه جدید جذب کند، فرآیندی که اغلب از طریق برنامه‌های at the market  تسهیل می‌شود. سپس درآمد حاصل از این انتشار سهام برای خرید بیشتر دارایی دیجیتال استفاده می‌شود و باعث افزایش دارایی هر سهم برای سرمایه‌گذاران موجود می‌گردد. این چرخه بازخورد مثبت می‌تواند موتور قدرتمندی برای رشد باشد، اما در عین حال حساس و وابسته به روحیه بازار و روند صعودی پایدار قیمت دارایی است. زمینه تاریخی شرکت‌های خزانه‌داری دارایی دیجیتال  و سایر ساختارهای سرمایه گذاری دائمی اگرچه شرکت‌های خزانه‌داری دارایی دیجیتال ممکن است پدیده‌ای جدید و بی‌سابقه به نظر برسند، اما شباهت زیادی با ساختارهای سرمایه گذاری دائمی دارند که در گذشته برای دسترسی لوریج‌شده به یک کلاس دارایی خاص ایجاد شده‌اند. ساختارهای سرمایه گذاری دائمی مانند صندوق‌های سرمایه‌گذاری املاک و مستغلات (REITs) و شرکت‌های مشارکت محدود (MLPs) بر اساس اصول مشابهی عمل می‌کنند و هدفشان استفاده از شرایط مناسب بازار و کاهش هزینه سرمایه است. صندوق های سرمایه‌گذاری املاک و مستغلات، مالک بهره‌برداری یا تأمین‌کننده مالی املاک تولیدکننده درآمد هستند. وقتی ارزش سهام صندوق های سرمایه‌گذاری املاک و مستغلات بالاتر از ارزش دارایی خالص (NAV) آن‌ها معامله شود، معمولاً سهام جدید منتشر می‌کنند تا سرمایه جذب کنند. این سرمایه برای خرید املاک بیشتر استفاده می‌شود و یک چرخه بازخورد مثبت ایجاد می‌کند. با این حال این مدل نسبت به تغییرات نرخ بهره، رکود اقتصادی و تغییرات روحیه بازار املاک بسیار حساس است. وقتی حق‌تقدم یا پرمیوم از بین برود، توانایی این صندوق‌ها برای جذب سرمایه‌ی ارزان کاهش می‌یابد و ممکن است در مدیریت بدهی یا گسترش سبد دارایی با مشکلات جدی مواجه شود. به همین ترتیب، شرکت‌های مشارکت محدود در بخش انرژی، نمونه تاریخی مشابهی هستند. این شرکت‌ها معمولاً مالک و بهره‌بردار زیرساخت‌های انرژی مانند خطوط لوله نفت و گاز هستند. ارزش آن‌ها مستقیماً به سلامت بخش انرژی و قیمت کالاهای پایه مرتبط است. این شرکت‌ها نیز معمولاً برای تأمین مالی به بازارهای سرمایه متکی بوده و عملکردشان به شدت به دارایی پایه وابسته است. مانند شرکت‌های خزانه‌داری دارایی دیجیتال ، آن‌ها روشی برای سرمایه‌گذاران فراهم می‌کنند تا از طریق یک نهاد عمومی سرمایه‌گذاری و با مزیت‌های مالیاتی، به یک کلاس دارایی خاص دسترسی پیدا کنند. ریسک‌های اصلی مانند آسیب‌پذیری در تأمین مالی، وابستگی به پرمیوم و حساسیت به نوسانات بازار،در همه این ساختارها مشترک است. این زمینه تاریخی برای درک مدل شرکت‌های خزانه‌داری دارایی دیجیتال حیاتی است. چالش‌ها و آسیب‌پذیری‌هایی که آن‌ها با آن روبه‌رو هستند، مختص دارایی‌های دیجیتال نیست؛ بلکه ریسک‌های ذاتی هر مدل کسب‌وکاری است که به‌عنوان سایر ساختار سرمایه گذاری دائمی لوریج‌شده برای یک کلاس دارایی خاص عمل می‌کند. در این میان شرکت‌هایی موفق خواهند بود که فقط روی چرخه بازخورد انعکاسی سوار نشوند، بلکه بتوانند با ساختن کسب‌وکاری مقاوم و ارزش‌آفرین، از بازگشت اجتناب‌ناپذیر آن عبور کنند. چشم‌انداز رشد، ترکیبی از فرصت و ریسک مسیر رشد خزانه‌های دارایی دیجیتال در آینده نزدیک موضوعی است که بحث‌های زیادی را به همراه دارد. خوش‌بین‌ها به چند عامل اشاره می‌کنند که می‌توانند رشد ادامه‌دار این بخش را تقویت کنند. ابتدا شفافیت مقررات به آرامی اما به طور پیوسته در حال شکل‌گیری است. اعتماد نهادهای مالی در حال افزایش است، زیرا دولت‌ها در سراسر جهان از جمله ایالات متحده، چارچوب‌های ساختاریافته‌تری برای دارایی‌های دیجیتال ایجاد می‌کنند. همزمان نهادهای نظارتی بیش از پیش از موضع احتیاط فراتر رفته و فعالانه در حال بررسی نحوه ادغام دارایی‌های دیجیتال در سیستم مالی موجود هستند، تا محیطی قابل پیش‌بینی‌تر برای فعالیت شرکت‌ها و مشارکت سرمایه‌گذاران فراهم شود. ثانیاً تغییر گسترده نهادهای مالی به سمت دارایی‌های دیجیتال غیرقابل انکار است. یک نظرسنجی سال ۲۰۲۵ از سرمایه‌گذاران نهادی توسط شرکت EY نشان داد که اکثریت قابل توجهی قصد دارندبا هدف اصلی تنوع‌بخشی به پرتفوی سرمایه‌گذاری، سهم خود از دارایی‌های دیجیتال را افزایش دهند . این علاقه تنها به بیت‌کوین محدود نمی‌شود و شامل دارایی‌های دیگری مانند اتریوم، دارایی‌های واقعی توکنایز‌شده (RWAs) مانند اوراق خزانه توکنایز‌شده و البته استیبل‌کوین‌ها نیز می‌شود. پیش‌بینی می‌شود که توکنایزکردن دارایی‌های سنتی در سال‌های آینده به صنعتی چند تریلیون دلاری تبدیل شود و افق تازه‌ای برای شرکت‌های خزانه‌داری دارایی دیجیتال ایجاد کند. همه‌گیر شدن استیبل‌کوین‌ها نیز با این علاقه مرتبط است و با موفقیت عرضه اولیه عمومی (IPO) شرکت Circle در ژوئن برجسته شده است. به عنوان مثال، استیبل‌کوین‌ها با ارزش بازار بیش از ۳۰۷ میلیارد دلار،  هم‌اکنون سه برابر بزرگ‌تر از شرکت‌های خزانه‌داری دارایی دیجیتال هاست. در نهایت قابلیت‌های منحصر به فرد دارایی‌های دیجیتال مانند زمان تسویه سریع‌تر، هزینه‌های تأمین مالی کمتر و شفافیت بیشتر، آن‌ها را برای خزانه‌داران شرکت‌ها جذاب می‌کند، زیرا به آن‌ها امکان بهینه‌سازی مدیریت نقدینگی و استخراج ارزش فراتر از ابزارهای سنتی را می‌دهد. شرکت‌های فین‌تک به سرعت در حال توسعه راه‌حل‌هایی برای تسهیل این عملکردها هستند و این موضوع باعث می‌شود که شرکت‌های خزانه‌داری دارایی دیجیتال بتوانند به شکل مؤثرتری فعالیت کنند. ریسک‌ها در کنار پاداش‌ها مانند سایر ساختارهای سرمایه گذاری دائمی ، مدل شرکت‌های خزانه‌داری دارایی دیجیتال نیز ریسک‌های قابل توجهی دارد. ایده اصلی این مدل شرکت‌ها چرخه بازخورد انعکاسی ناشی از پرمیوم معاملاتی است که بزرگ‌ترین آسیب‌پذیری آن نیز هست. این مدل زمانی که بازار در روند صعودی پایدار قرار دارد بسیار موفق عمل می‌کند، اما وقتی روحیه بازار تغییر کند، می‌تواند به سرعت از هم بپاشد. فروپاشی پرمیوم می‌تواند یک چرخه بازخورد منفی ایجاد کند و این باعث می‌شود شرکت برای جذب سرمایه جدید یا مجبور به انتشار سهام بیشتر شود و ارزش هر سهم کاهش پیدا کند، یا اینکه مجبور به گرفتن وام با بهره‌ی بالا گردد. موضوع اصلی در اینجا هزینه‌های تأمین مالی است. بسیاری از مدل شرکت‌های خزانه‌داری دارایی دیجیتال ، به دلیل فقدان درآمد عملیاتی قابل توجه، به شدت به بازارهای سرمایه برای تأمین مالی وابسته‌اند. انتشار سهام با پرمیوم، ابزار قدرتمندی است اما تنها ابزار نیست. شرکت‌ها همچنین از یادداشت‌های قابل تبدیل و دیگر ابزارهای بدهی استفاده کرده‌اند. وابستگی به این منابع سرمایه، به‌ویژه بدهی، می‌تواند ساختار شکننده‌ای ایجاد کند. وقتی بازار دچار رکود می‌شود، توانایی شرکت برای پرداخت یا بازپرداخت این بدهی‌ها به یک نگرانی بزرگ تبدیل می‌شود. ثبات مالی این شرکت‌ها ممکن است زیر سؤال برود، به‌ویژه آن‌هایی که ارزش بازارشان به شدت به قیمت دارایی پایه وابسته است. علاوه بر این، تمرکز محدود بر افزایش قیمت دارایی می‌تواند چشم سرمایه‌گذاران و مدیریت را نسبت به هزینه‌های پنهان نگهداری این دارایی‌ها ببندد. فراتر از تأمین مالی اولیه، هزینه‌های جاری برای نگهداری، امنیت، رعایت مقررات و مدیریت ریسک نیز وجود دارد. مانند هر بازار مالی دیگری، بازار دارایی‌های دیجیتال، نوساناتی دارد که نیازمند چارچوب‌های پیشرفته مدیریت ریسک، حاکمیت قوی و عملکرد عملیاتی ممتاز برای محافظت در برابر کلاهبرداری و تهدیدات سایبری است. شرکتی که تنها روی پتانسیل افزایش قیمت تمرکز می‌کند و در ساختارهای پایه ای سرمایه‌گذاری نمی‌کند، در حال بازی با ریسک بسیار بالا است. یک بازار بالغ، بازیگران را متمایز می‌کند با نگاه به آینده به نظر می‌رسد خزانه‌های دارایی دیجیتال بازار را به دو بخش تقسیم کنند. بازماندگان و رهبران بلندمدت کسانی خواهند بود که فراتر از استراتژی ساده‌ی «خرید و نگهداری» حرکت کنند. این شرکت‌ها قادر خواهند بود بازده پایداری از دارایی‌های خود ایجاد کنند. این ممکن است شامل توسعه مجموعه‌ای مکمل از محصولات یا خدمات، یا سرمایه‌گذاری در یکپارچه‌سازی فرآیندهای شرکت باشد. همچنین می‌تواند شامل مشارکت در پروتکل‌های مالی غیرمتمرکز (DeFi) مانند استیکینگ یا وام‌دهی برای ایجاد جریان‌های درآمدی اضافی باشد. به‌ویژه استیکینگ که راهی برای افزایش دارایی‌های پایه بدون افزایش متناظر در تعداد سهام ارائه می‌دهد و باعث تقویت افزایش دارایی به ازای هر سهم می‌شود. موفق‌ترین شرکت‌های خزانه‌داری دارایی دیجیتال احتمالاً آن‌هایی خواهند بود که بتوانند مدل کسب‌وکار روشن و دفاع‌پذیری را فراتر از یک بازی مبتنی بر نوسانات بازار ارائه دهند. با در اختیار گرفتن بخش‌های مختلف زنجیره ارزش دارایی دیجیتال مانند نگهداری، معامله و مدیریت دارایی، یک شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند کنترل عملیاتی و کارایی بیشتری کسب کند و تجربه‌ای یکپارچه و روان برای کاربران فراهم آورد. علاوه بر این، یکپارچه‌سازی فرآیندها به کاهش وابستگی به طرف‌های ثالث کمک می‌کند، ریسک را کاهش داده و با حذف هزینه‌های واسطه‌ای، صرفه‌جویی در هزینه ایجاد می‌کند. با مالکیت و بهره‌برداری از بخش‌های بیشتری از زنجیره ارزش، شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند بینش ارزشمندی از رفتار کاربران و روندهای بازار به دست آورد و امکان نوآوری سریع‌تر و توسعه محصولات جدید و پرتقاضا را فراهم کند. با اینکه جذابیت خزانه‌های دارایی دیجیتال قابل درک است و توسط وعده بازده تقویت‌شده و عصر جدیدی از امور مالی شرکتی پشتیبانی می‌شود، سرمایه‌گذاران و تحلیل‌گران باید از ظاهر درخشان افزایش قیمت دارایی‌ها فراتر بروند. قدرت واقعی یک شرکت‌ خزانه‌داری دارایی دیجیتال با اندازه دارایی‌های دیجیتال در اوج بازار صعودی سنجیده نمی‌شود، بلکه با توانایی آن در عبور از بازارهای نوسانی، مدیریت هوشمندانه هزینه‌های تأمین مالی و ساخت مدل‌های کسب‌وکار پایدار ارزیابی می‌شود که بتوانند در برابر رکودهای اجتناب‌ناپذیر بازار دارایی دیجیتال مقاومت کنند. شرکت‌هایی که این تعادل را به خوبی مدیریت کنند، نه تنها زنده می‌مانند، بلکه جایگاه خود را به عنوان پیشگامان واقعی نسل بعدی امور مالی تثبیت خواهند کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: نرخ منفی نیازمند شرایط سخت‌تر است

رئیس بانک مرکزی سوئیس، اشلگل، اعلام کرد که ورود به نرخ بهره منفی نسبت به کاهش معمول نرخ بهره، نیازمند شرایط سخت‌تری است. با این حال، اگر لازم باشد، بانک مرکزی آماده استفاده از تمام ابزارهای موجود است. او افزود که سوئیس تعرفه‌های بسیار بالایی دارد و این موضوع برای شرکت‌ها می‌تواند چالش‌برانگیز باشد. با این حال، بخش بزرگی از اقتصاد کشور تحت تأثیر مستقیم این تعرفه‌ها قرار نگرفته و تأثیر کلی تعرفه‌ها بر اقتصاد محدود بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین، عضو بانک مرکزی سوئیس: بیکاری در سوئیس احتمالاً بالا می‌رود

تشودین، عضو بانک مرکزی سوئیس، اعلام کرد که چشم‌انداز اقتصادی سوئیس به‌دلیل تعرفه‌های تجاری آمریکا به‌طور قابل‌توجهی تضعیف شده است. او هشدار داد که احتمال افزایش نرخ بیکاری وجود دارد. صنایع ساعت‌سازی و ماشین‌سازی به‌ویژه بیشترین آسیب را از این شرایط دیده‌اند. چشم‌انداز کلی اقتصاد سوئیس همچنان نامطمئن است، هرچند تأثیرات منفی بر سایر بخش‌ها از جمله خدمات تاکنون محدود باقی مانده‌اند. تشودین تأکید کرد که اصلی‌ترین ریسک اقتصادی برای سوئیس، سیاست تجاری ایالات متحده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مارتین،معاون بانک مرکزی سوئیس، تعرفه‌ها رشد جهانی را کند کرده‌اند

معاون بانک مرکزی سوئیس، مارتین، اعلام کرد که تحولات اقتصادی جهانی تحت تأثیر تعرفه‌های آمریکا و تداوم سطح بالای عدم قطعیت قرار گرفته‌اند. چشم‌انداز اقتصاد جهانی در نیمه اول سال ۲۰۲۵، به‌ویژه در ایالات متحده، با کاهش سرعت مواجه بوده است. ادامه این عدم قطعیت تأثیر منفی بر فعالیت‌های سرمایه‌گذاری شرکت‌ها گذاشته است. شتاب رشد در منطقه یورو کاهش یافته، در حالی که چین رشد باثباتی را تجربه کرده است. انتظار می‌رود در فصل‌های آینده نیز رشد اقتصاد جهانی همچنان ضعیف باقی بماند. تعرفه‌های آمریکا احتمالاً تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: فشار تورمی تغییر نکرده است

رئیس بانک مرکزی سوئیس، آقای اشلگل، اعلام کرد که فشار تورمی نسبت به فصل گذشته تقریباً بدون تغییر باقی مانده است. او افزود که ابهام درباره تورم و روند توسعه اقتصادی همچنان بالا است. پیش‌بینی‌های تورمی همچنان در محدوده‌ای قرار دارند که با ثبات قیمت‌ها در افق پیش‌بینی سازگار است. بانک مرکزی سوئیس تأکید کرد که در صورت نیاز، سیاست پولی را تنظیم خواهد کرد تا ثبات قیمت‌ها حفظ شود. اشلگل همچنین گفت که تعرفه‌های آمریکا چالش بزرگی برای اقتصاد سوئیس ایجاد کرده‌اند و احتمالاً باعث کاهش فعالیت‌های اقتصادی، به‌ویژه در حوزه صادرات و سرمایه‌گذاری خواهند شد. او تأکید کرد که بانک مرکزی سوئيس همچنان آماده مداخله در بازار ارز خارجی در صورت لزوم باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی سوئيس برای جلسه سپتامبر ۲۰۲۵ منتشر شد

بانک مرکزی سوئیس اعلام کرد که در صورت نیاز، همچنان آماده مداخله در بازار ارز خارجی است. فشارهای تورمی نسبت به فصل گذشته تقریباً بدون تغییر باقی مانده‌اند و سیاست پولی فعلی به حفظ تورم در محدوده‌ای سازگار با ثبات قیمت‌ها کمک می‌کند. اگرچه تورم در کوتاه‌مدت احتمالاً اندکی افزایش خواهد یافت، اما در میان‌مدت، پیش‌بینی مشروط تورم بدون تغییر باقی مانده است. چشم‌انداز اقتصادی سوئیس به دلیل افزایش قابل‌توجه تعرفه‌های آمریکا تضعیف شده و این تعرفه‌ها به‌ویژه ممکن است صادرات و سرمایه‌گذاری را تحت فشار قرار دهند. بانک مرکزی سوئیس تأکید کرد که به‌طور مستمر وضعیت را زیر نظر خواهد داشت و در صورت نیاز، سیاست پولی خود را برای حفظ ثبات قیمت‌ها تنظیم خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نبود اخبار منفی خرس‌های دلار را ناامید کرد

دلار آمریکا اندکی تقویت شده، زیرا سرمایه‌گذاران در حال بازنگری در احتمال وقوع سریع رکود اقتصادی در ایالات متحده و تأثیر آن بر نرخ‌های بهره هستند. یکی از رویدادهای مهم اولیه در اروپا، نشست بانک مرکزی سوئیس است. تقریباً هیچ‌کس انتظار ندارد که نرخ سیاستی به محدوده منفی کاهش یابد اما با وجود قدرت فرانک سوئیس، ممکن است بانک مرکزی سوئيس نرخ‌های مربوط به ذخایر مازاد را تنظیم کند. دلار: خرس‌ها گرسنه می‌شوند ما (تیم تحلیل ING) واقعاً این روایت را نمی‌پذیریم که ژئوپلیتیک باعث تقویت دلار در این هفته شده است. اگر سرمایه‌گذاران واقعاً نگران درگیری نظامی در مرز شرقی ناتو بودند، ارزهای اروپای مرکزی و شرقی (CEE) باید بسیار ضعیف‌تر می‌شدند، همان‌طور که بازار سهام آلمان هم باید افت می‌کرد. در عوض، به نظر می‌رسد تقویت دلار در این هفته بیشتر ناشی از نبود اخبار نزولی کافی بوده است تا اینکه بتواند توجیهی برای اتخاذ یک موقعیت بسیار پرهزینه (فروش دلار) ارائه دهد. برای نمونه، نرخ‌های بهره یک‌هفته‌ای در ارزهای گروه ده (G10) نشان می‌دهد دلار همچنان بالاترین بازده را با ۴.۱۴٪ سالانه می‌پردازد. علاوه بر این، اخبار اقتصادی آمریکا هم آن‌قدرها بد نبوده است. دیروز نرخ فروش خانه‌های نوساز در آمریکا دوباره جهش کرد و به سطوح اوایل ۲۰۲۲ بازگشت. همچنین قیمت‌گذاری بازار برای نرخ نهایی وجوه فدرال در پایان سال اکنون ۵ نقطه پایه بالاتر از کف آن در اواسط سپتامبر است. امروز تمرکز اصلی احتمالاً بر داده‌های هفتگی مدعیان اولیه بیمه بیکاری و داده‌های فروش خانه‌های موجود در ماه اوت خواهد بود. در مورد اول، انتظار می‌رود عددی پایین (به نفع دلار) در حدود ۲۳۰ هزار اعلام شود، چرا که این داده همچنان از سطح ۲۶۴ هزار دو هفته قبل (که به ادعاهای تقلبی در تگزاس نسبت داده شد) در حال اصلاح نزولی است. در مورد داده‌های فروش خانه‌های موجود، جهش دیروز در فروش خانه‌های نوساز می‌تواند ناشی از مشوق‌های فروشندگان باشد – چیزی که در بازار خانه‌های موجود وجود ندارد. برآورد اجماع، فروش نرم‌تر (ضعیف‌تر) خانه‌های موجود را با نرخ سالانه ۳.۹۵ میلیون نشان می‌دهد. هر غافلگیری افزایشی در این آمار هم می‌تواند دلار را تقویت کند. امروز همچنین هشت سخنران فدرال رزرو خواهیم داشت – شروع با استفن میران در ساعت ۱۴:۱۵ به وقت اروپا. احتمالاً او همچنان بر جروم پاول و کمیته بازار آزاد فدرال (FOMC) فشار خواهد آورد تا نرخ بهره سیاستی را سریع‌تر کاهش دهند. دیدگاه‌های او به‌خوبی شناخته‌شده است، با این حال به تنهایی احتمالاً کافی نخواهد بود تا حرکت بزرگی به سمت کاهش ارزش دلار ایجاد کند. شاخص دلار در حال حاضر نزدیک سطح ۹۸ گیر کرده است. برای اینکه دوباره خرس‌های (فروشندگان) دلار تغذیه شوند، نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا است – و مشخص نیست چنین چیزی امروز در دسترس باشد. یورو: خوش‌بینی کمی رنگ می‌بازد دیروز صبح EURUSD با افت همراه شد که به نظر می‌رسید ناشی از انتشار شاخص Ifo آلمان باشد. اینجا تردیدهایی به وجود آمده است مبنی بر اینکه اجرای سریع محرک‌های مالی تا چه اندازه امکان‌پذیر است و آیا اساساً چیزی بیش از حسابداری خلاقانه نیست. تیم کلان ما بهبود فعالیت اقتصادی در منطقه یورو را برای سال ۲۰۲۶ پیش‌بینی می‌کند، اما آشکارا نیاز به صبر وجود دارد. و اگر EURUSD قرار باشد در اواخر امسال مطابق پیش‌بینی ما بالاتر برود، این امر عمدتاً باید ناشی از افزایش بیشتر بیکاری در آمریکا و کاهش نرخ‌های بهره فدرال رزرو باشد. در غیاب داده‌های اقتصادی یا سخنرانی از مقامات بانک مرکزی اروپا امروز، جفت‌ارز EURUSD توسط تحولات آمریکا هدایت خواهد شد. حرکت زیر سطح ۱.۱۷۲۵ می‌تواند تصویر کوتاه‌مدت را تضعیف کند و اصلاح را به سمت محدوده ۱.۱۶۶۰ گسترش دهد. فرانک سوئیس: بانک ملی سوئیس ممکن است به ذخایر مازاد نگاه کند بانک ملی سوئیس امروز نشست سیاست‌گذاری دارد؛ در شرایطی که این کشور با تعرفه ۳۹٪ بر صادرات به آمریکا مواجه است، تورم مصرف‌کننده تنها ۰.۲٪ سالانه است و شاخص ترجیحی بانک برای ارزش تعدیل‌شده تورمی فرانک به سطوح اوج اوایل ۲۰۲۴ نزدیک شده است؛ سطحی که باعث تغییر لحن انبساطی این بانک شد. با این حال، تنها یک نفر از ۲۵ اقتصاددان مورد نظرسنجی بلومبرگ انتظار دارد که بانک ملی سوئیس نرخ سیاستی را از ۰.۰۰٪ به محدوده منفی کاهش دهد. در حالی که بانک سوئيس بارها تأکید کرده که همه گزینه‌ها روی میز است – از جمله کاهش دوباره نرخ‌ها به محدوده منفی یا مداخله جدی‌تر ارزی برای فروش فرانک – ما بر این باوریم که دست این بانک نسبتاً بسته است. امروز باید به دو چیز توجه کرد:۱. هرگونه تغییر در لحن بیانیه که نگرانی بیشتر از قدرت فرانک را نشان دهد، مثل استفاده از عباراتی نظیر «بسیار ارزشمند» یا اینکه بانک سوئيس آماده است «به شکل قوی‌تر» مداخله کند.۲. هرگونه تغییر در نرخ باری که بانک ملی بر ذخایر مازاد اعمال می‌کند. در حال حاضر، بانک سوئيس سیستمی را اجرا می‌کند که بر اساس آن، کارمزد منفی ۲۵ نقطه پایه (یعنی ۲۵bp پایین‌تر از نرخ سیاستی ۰.۰۰٪) بر ذخایر مازاد اعمال می‌شود. ذخایر مازاد به‌عنوان هر چیزی تعریف می‌شود که بانک‌ها بیش از ۱۸ برابر ذخایر حداقلی خود نگه دارند. اگر بانک سوئيس بخواهد اقدامی علیه قدرت فرانک انجام دهد، می‌تواند یا ضریب ۱۸ برابری را کاهش دهد – و در نتیجه بخش بیشتری از ذخایر بانکی را در معرض آن جریمه ۲۵bp قرار دهد – یا اینکه جریمه ۲۵bp را به ۵۰bp افزایش دهد. هرکدام از این اقدامات بر ذخایر مازاد می‌تواند به «تسهیل پنهان» تعبیر شود و به‌طور موقت فرانک را تحت فشار قرار دهد. با این حال، به‌جز یک کاهش غیرمنتظره در نرخ سیاستی، ما بعید می‌دانیم هرگونه جهش در جفت‌ارز EURCHF پایدار بماند. ما انتظار داریم EURCHF در ماه‌های آینده نزدیک سطح ۰.۹۲/۰.۹۳ معامله شود. اما سال آینده، حرکت صعودی قوی‌تر در رشد اقتصادی منطقه یورو و بازده اوراق قرضه یورو باید EURCHF را به سطوح بالاتری برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه KOF پیش‌بینی رشد ۲۰۲۵ سوئیس را بدون تغییر حفظ کرد

مؤسسه KOF سوئیس در گزارش پاییزی خود پیش‌بینی کرده است که رشد اقتصادی این کشور در سال ۲۰۲۵ برابر با ۱.۴ درصد باقی خواهد ماند (بدون تغییر نسبت به پیش‌بینی قبلی). همچنین، رشد تولید ناخالص داخلی در سال ۲۰۲۶ پس از تعدیل برای رویدادهای ورزشی، ۰.۹ درصد برآورد شده است که نسبت به پیش‌بینی قبلی، ۰.۶ درصد کاهش یافته است. برای سال ۲۰۲۷ نیز رشد اقتصادی ۱.۶ درصد پیش‌بینی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک اعلام کرد بانک‌های مرکزی تا سال ۲۰۳۰ ممکن است بیت‌کوین بخرند و نگه دارند

دویچه بانک که مدیریت دارایی‌ای به ارزش ۱.۰۵ تریلیون دلار دارد، می‌گوید بانک‌های مرکزی آلمان ممکن است تا سال ۲۰۳۰ بیت‌کوین بخرند و در ترازنامه‌های خود نگه دارند.تازه‌ترین گزارش این بانک نشان می‌دهد علاقه به دارایی‌های دیجیتال مثل بیت‌کوین در حال افزایش است، در حالی که طلا هم در سال ۲۰۲۵ رشد قابل توجهی داشته و با ارزهای فیات رقابت می‌کند. تحلیلگران دویچه بانک معتقدند بیت‌کوین می‌تواند در پنج سال آینده به‌عنوان یک دارایی ذخیره، مکمل طلا شود. از جمله نشانه‌های کلیدی که تحلیلگران به آن اشاره می‌کنند: ۱.کاهش نوسان ۳۰ روزه که در آگوست ۲۰۲۵ به پایین‌ترین سطح چند سال اخیر رسید. ۲.افزایش عمق بازار، و توجه بیشتر نهادهای قانون‌گذار در حوزه‌های قضایی بزرگ. ۳. ماریون لابور تحلیلگر بخش تحقیقات دویچه بانک گفته است که می‌تواند تصور کند بیت‌کوین در چند سال آینده به «طلای دیجیتال» تبدیل شود؛ مفهومی که مایکل سیلور مدیرعامل استراتژی، در سال‌های اخیر همواره بر آن تأکید داشته است. این فرضیه دویچه بانک می‌تواند به واقعیت تبدیل شود، به شرط آن‌که شفافیت قوانین در آمریکا، اروپا و آسیا بیشتر شود. آمریکا همین حالا برای تبدیل شدن به مرکز نوآوری کریپتو در جهان قدم‌های جدی برداشته و کشورهای آسیایی و اروپایی نیز آرام‌آرام به این مسیر می‌پیوندند. همین امروز آمریکا و بریتانیا برای تشکیل یک کارگروه مشترک در زمینه مقررات کریپتو توافق کردند. در اروپا و آسیا و حتی چین هم قوانین این حوزه شفاف‌تر شده و مراکز مالی در حال بازنگری مجوزها و الزامات نظارتی برای صنعت کریپتو هستند. در مجموع مسیر به سمت شفافیت بیشتر است، اما زمان‌بندی در این میان اهمیت زیادی دارد. دویچه بانک همچنین چند عامل کلیدی را مطرح می‌کند که می‌توانند به پذیرش بیت‌کوین توسط بانک‌های مرکزی سرعت دهند: تنوع‌بخشی به ذخایر فراتر از دلار، یورو و طلا، برای مدیریت ریسک متعادل‌تر. ژئوپلیتیک: تکه‌تکه شدن بازارها و اعمال تحریم‌ها، کشورها را به سمت دارایی‌های «بی‌طرف» سوق می‌دهد که در زمان بحران مفید هستند. زیرساخت: پیشرفت در حوزه نگهداری نهادی (custody) و استانداردهای حسابداری شفاف‌تر، استفاده از بیت‌کوین را آسان‌تر کرده و اصطکاک عملیاتی را کاهش می‌دهد. دویچه بانک تأکید می‌کند بانک‌های مرکزی باید بیت‌کوین را نگهداری و در آن سرمایه‌گذاری کنند، چرا که این کار به تنوع ذخایر، کاهش وابستگی به شوک‌های دلاری، و پوشش در برابر تورم و ریسک‌های ژئوپلیتیکی کمک می‌کند. البته تحقق این موضوع نیازمند وجود شرایط اساسی مثل قوانین شفاف، نقدشوندگی بالا، راهکارهای امن نگهداری، و نوسان کنترل‌شده است. در غیر این صورت نقش بیت‌کوین در ذخایر بانک‌های مرکزی همچنان محدود خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متاپلنت به ۸۵٪ هدف سالانه برای خرید بیت‌کوین رسید و پنجمین دارنده بزرگ نهادی شد

شرکت متاپلنت که در بورس توکیو ثبت شده، ۵۴۱۹ بیت‌کوین به ارزش ۶۳۳ میلیون دلار خریداری کرد و با این اقدام، هم‌زمان که به سوی اهداف خود پیش می‌رود، به جمع پنج دارنده برتر عمومی بیت‌کوین پیوست. خلاصه خبر شرکت متاپلنت ۵۴۱۹ بیت‌کوین به ارزش تقریبی ۶۳۲.۵۳ میلیون دلار خریداری کرد، با میانگین قیمت ۱۱۶۷۲۴ دلار به ازای هر کوین. کل دارایی‌های بیت‌کوین این شرکت اکنون به ۲۵,۵۵۵ بیت‌کوین می‌رسد که ارزش تقریبی آن ۲.۹۱ میلیارد دلار است. این خرید متاپلنت را به پنجمین جایگاه جهانی در میان شرکت‌های دارنده بیت‌کوین رسانده است. این شرکت سرمایه‌گذاری که در بورس توکیو ثبت شده، به تازگی ۵۴۱۹ بیت‌کوین با میانگین قیمت ۱۱۶۷۲۴ دلار (۱۷.۲۸ میلیون ین) به ازای هر کوین خریداری کرد. با احتساب این خرید، مجموع دارایی‌های بیت‌کوین متاپلنت به ۲۵۵۵۵ کوین رسید که ارزش تقریبی آن ۲.۹۱ میلیارد دلار است و میانگین هزینه کل خرید هر کوین برای شرکت ۱۰۶۰۶۵ دلار بوده است. با این خرید، متاپلنت از بولیش (Bullish) که توسط پیتر تیل پشتیبانی می‌شود پیشی گرفته و به پنجمین شرکت دارنده بیت‌کوین پس از شرکت‌های استراتژی (Strategy)، ماراتون دیجیتال (Marathon Digital)، XXI و بیت‌کوین استاندارد تراژری (Bitcoin Standard Treasury Company). تبدیل شده است. دیلان لک‌کلر، مدیر استراتژی بیت‌کوین در متاپلنت، روز دوشنبه در توییتر نوشت: "لطفاً توجه داشته باشید که این خرید تنها بخش اول است!" این خرید که عمدتاً از طریق عرضه سهام بین‌المللی ۱.۴۵ میلیارد دلاری اخیر شرکت تأمین شده، متاپلنت را به ۸۵.۲٪ از هدف پایان سال ۲۰۲۵ خود یعنی ۳۰۰۰۰ بیت‌کوین رسانده و همچنین یک چهارم مسیر هدف ۲۰۲۶ یعنی ۱۰۰۰۰۰ کوین را طی کرده است. سایمون گروویچ، رئیس متاپلنت، هفته گذشته درباره عملیات خزانه‌داری بیت‌کوین شرکت که رسماً از دسامبر ۲۰۲۴ به یک خط کسب‌وکار تبدیل شد، گفت: "این کسب‌وکار به موتور رشد ما تبدیل شده و درآمد و سود خالص مستمر تولید می‌کند." با افزایش پذیرش بیت‌کوین در میان سرمایه‌گذاران نهادی و خزانه‌های شرکتی، ناظران صنعت بر اهمیت حفظ اصول بنیادین این دارایی تأکید می‌کنند. لایونل ایروک، مشاور ارشد Nav Markets و شریک مدیریتی Empire Legal، به سایت Decrypt گفت: "هر اقدامی برای پذیرش بیت‌کوین باید روح غیرمتمرکز آن را حفظ کند." او افزود: "تمرکز بیش از حد یا چشم‌پوشی از اصول بنیادین بیت‌کوین، می‌تواند خطر تضعیف ویژگی‌هایی را به همراه داشته باشد که بیت‌کوین را متمایز می‌کنند و اعتبار و جذابیت جهانی آن را ایجاد می‌کنند." ایروک خاطرنشان کرد که ارزش بیت‌کوین وابسته به باقی ماندن در وضعیت «مستقل، شفاف و مقاوم در برابر سانسور» است، حتی در حالی که در کانال‌های مالی سنتی «اعتبار بیشتری کسب می‌کند». شرکت متاپلنت در سه‌ماهه اول ۲۰۲۵ بازده بیت‌کوین (BTC Yield) خود را ۹۵.۶٪ اعلام کرد و در سه‌ماهه دوم ۲۰۲۵ این بازده به ۱۲۹.۴٪ رسید. برای سه‌ماهه جاری، از ۱ جولای تا ۲۲ سپتامبر ۲۰۲۵ شرکت، بازده ۱۰.۳٪ را گزارش کرده است. اخیراً متاپلنت شرکت فرعی Metaplanet Income Corp. را با سرمایه ۱۵ میلیون دلاری در میامی تأسیس کرده است تا عملیات مشتقه (derivatives) را جدا از فعالیت‌های خزانه‌داری مدیریت کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی رویترز: نرخ بهره سوئیس در سپتامبر ثابت می‌ماند

طبق نظرسنجی خبرگزاری رویترز، بانک ملی سوئیس (SNB) احتمالاً نرخ بهره سیاستی خود را در نشست ۲۵ سپتامبر در سطح ۰.۰۰٪ حفظ خواهد کرد. از میان ۴۱ اقتصاددان شرکت‌کننده در این نظرسنجی، ۴۰ نفر انتظار دارند نرخ بهره بدون تغییر باقی بماند و تنها یک نفر پیش‌بینی کرده که نرخ به منفی ۰.۲۵٪ کاهش یابد. همچنین، در بخش دیگری از نظرسنجی، ۲۱ نفر از ۲۵ اقتصاددان پیش‌بینی کرده‌اند که نرخ بهره تا پایان سال ۲۰۲۶ همچنان در سطح ۰.۰۰٪ باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سپرده‌های دیداری سوئیس افزایش یافتند

بانک ملی سوئیس اعلام کرد که مجموع سپرده‌های دیداری در هفته منتهی به ۱۹ سپتامبر به ۴۷۲.۳ میلیارد فرانک سوئیس رسیده است، که نسبت به رقم قبلی ۴۶۸.۵ میلیارد فرانک افزایش نشان می‌دهد. همچنین، سپرده‌های دیداری داخلی با رشد جزئی به ۴۴۵.۱ میلیارد فرانک رسیدند. این روند افزایشی با الگوی هفته‌های اخیر هم‌خوانی دارد و به‌ویژه پس از تصمیم سیاست پولی ماه ژوئن بانک مرکزی، ادامه‌دار بوده است. تحلیل‌گران این تغییرات را نشانه‌ای از واکنش نقدینگی به سیاست‌های پولی اخیر می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دلار به معنای پیروزی بیت‌کوین نیست

فرناندو نیکولیک، معاون سابق شرکت بلاک‌استریم هشدار می‌دهد که بیت‌کوینرهایی که از فروپاشی دلار خوشحال می‌شوند، در واقع نمی‌دانند چه چیزی را طلب می‌کنند. سقوط سریع دلار آمریکا دوباره رویاهای « اقتصاد مبتنی بر بیت‌کوین » (Hyperbitcoinization) را در میان طرفداران بیت‌کوین شعله‌ور کرده است. اما شواهد کمی وجود دارد که سقوط دلار به معنای پیروزی بیت‌کوین باشد؛ در عوض نشانه‌های زیادی از هرج‌ومرج گسترده دیده می‌شود. سقوط دلار و درس‌هایی از فروپاشی پول فرناندو نیکولیک، معاون سابق بلاک‌استریم و کسی که سال‌ها تجربه‌ی بحران مالی آرژانتین را پشت سر گذاشته، نسبت به آرزوی طرفداران بیت‌کوین برای نابودی پول فیات هشدار می‌دهد: "هواداران بیت‌کوین که سقوط دلار را جشن می‌گیرند نمی‌دانند دقیقاً چه چیزی می‌خواهند، این آزادی نیست، این یعنی مادربزرگت مجبور شود غذای گربه بخورد چون پس‌اندازش دود شده. سقوط دلار به معنای پیروزی بیت‌کوین نیست." او توضیح می‌دهد در زمان فروپاشی واقعی ارز، تنها چیزهایی که ارزش پیدا می‌کنند نیازهای اولیه مثل غذا یا حتی مهمات هستند، نه دارایی‌های دیجیتال. بسیاری از آمریکایی‌ها که تصور می‌کنند اقتصاد به‌یکباره به سمت بیت‌کوین می‌رود، هیچ تجربه‌ای از فروپاشی اجتماعی واقعی ندارند. نیکولیک هشدار می‌دهد واقعیت بسیار آشفته‌تر از آن چیزی است که آنها تصور می‌کنند، و در حقیقت نتیجه‌ی سقوط دلاری که در ذهنشان دارند، چیزی نیست که بخواهند به چشم ببینند. تصویری تاریک از اقتصاد آمریکا و فشار بر سیستم فیات بازار مسکن آمریکا هیچ‌وقت تا این حد دست‌نیافتنی نبوده است. قیمت متوسط خانه‌ها در سال ۲۰۲۵ به بالاترین سطح تاریخ رسید و خرید یک خانه اکنون باید دو برابر درآمدی که در سال ۲۰۱۹ کافی بود، داشته باشید. نسبت قیمت خانه به درآمد در بالاترین حد خود قرار دارد و مالکیت خانه دیگر هرگز به این اندازه دست‌نیافتنی نبوده است. میلیون‌ها مستأجر بین ۳۰٪ تا ۵۰٪ از درآمد خود را صرف اجاره می‌کنند. اختلاف بین دستمزدها و افزایش هزینه‌های مسکن باعث شده اکثر خریداران بالقوه از بازار خارج شوند و فشارهای اجتماعی افزایش پیدا کند. نرخ بیکاری در آمریکا در آگوست ۲۰۲۵ به ۴.۳٪ رسید که بالاترین رقم از اواخر ۲۰۲۱ است، و نرخ اشتغال ناقص (کسانی که کمتر از ظرفیت کار می‌کنند) یا به اصطلاح underemployment به ۸.۱٪ رسید. این ارقام واقعیت دردناک بازار کار را نشان نمی‌دهند؛ بازاری که نه با تورم همراه است و نه دستمزد واقعی را افزایش می‌دهد . در شرایطی که بیکاری افزایش یافته و قیمت خانه‌ها همچنان در حال رشد است، بدهی ملی آمریکا در آگوست ۲۰۲۵ از ۳۷ تریلیون دلار فراتر رفت؛ یعنی بیش از دو برابر کل تولید اقتصادی کشور. هزینه گرفتن وام در حال بالا رفتن است و اکنون پرداخت بهره حتی از بودجه دفاعی هم پیشی گرفته است. طبق پیش‌بینی دفتر بودجه کنگره، رسیدن بدهی ملی به این سطح پنج سال زودتر از زمان برنامه‌ریزی‌شده اتفاق افتاده است که عمدتاً به خاطر گرفتن وام در دوران پاندمی و گسترش هزینه‌های اجتماعی است. رشد بدهی با سرعت یک تریلیون دلار درهر پنج ماه قابل ادامه نیست و خطر افزایش نرخ بهره و کاهش سرمایه‌گذاری را به دنبال دارد.   وقتی پول فیات شکست می‌خورد، بیت‌کوین به‌طور خودکار پیروز نمی‌شود شاخص دلار در سال جاری بیش از ۱۰٪ در برابر ارزهای اصلی کاهش یافته است، که شدیدترین سقوط از سال ۱۹۷۳ به شمار می‌رود. این کاهش به سیاست‌های اقتصادی غیرقابل پیش‌بینی، حمایت‌گرایی و کاهش‌های گسترده مالیاتی مرتبط است. با سقوط دلار، قیمت واردات افزایش می‌یابد، قدرت خرید مردم عادی کاهش پیدا می‌کند، تورم بدتر می‌شود و بودجه خانواده‌ها تحت فشار قرار می‌گیرد. کاهش ارزش دلار همچنین بر بازار مسکن، اشتغال و بدهی فشار وارد می‌کند و شکنندگی سیستم اقتصادی را افزایش می‌دهد. تمام این شاخص‌های نگران‌کننده، تصویری تیره از زیرساخت‌های اقتصادی آمریکا ارائه می‌دهند؛ اقتصادی که اغلب به‌عنوان شاخص وضعیت جهان در نظر گرفته می‌شود. اگر یکی از قوی‌ترین ارزهای جهان تحت فشار باشد، این چه پیامی برای کل سیستم پول فیات دارد؟ در حالی که بسیاری از طرفداران بیت‌کوین شعار می‌دهند «بیت‌کوین این مشکل را حل می‌کند»، ایده‌ی «اقتصاد مبتنی بر بیت‌کوین» فرض اینکه مردم به‌صورت دسته‌جمعی به بیت‌کوین روی بیاورند، وقتی پول فیات شکست می‌خورد، یک خیال خطرناک است. این دیدگاه تاریخ و واقعیت‌های اجتماعی را نادیده می‌گیرد. وقتی پول‌ها فروپاشی می‌کنند، اعتماد از بین می‌رود و نیازهای اساسی برای بقا جای ایده‌های انتزاعی را می‌گیرد. شهادت نیکولیک، مبتنی بر فروپاشی پول فیات در آرژانتین، امید به «آزادی» را ساده‌لوحانه نشان می‌دهد، فروپاشی یعنی فقر، بی‌ثباتی و رنج. بی‌نظمی مالی بیشترین آسیب را به آسیب‌پذیرترین افراد می‌رساند، زیرا شبکه‌های حمایتی اجتماعی و قواعد بازار فرو می‌ریزند. بیت‌کوین ممکن است جایگزینی برای پول فیات تورم‌زا ارائه دهد، اما سقوط دلار آزادی نمی‌آورد، بلکه برای اکثریت مردم فاجعه و بدبختی به همراه دارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صبر پس از اصلاح بازار

بیت‌کوین پس از رالی نشست FOMCبالای ۱۱۵.۲ هزار دلار معامله می‌شود و ۹۵٪ عرضه در سود است. قراردادهای آتی نشانه شورت اسکوییز و اوپن اینترست آپشن‌ها به رکورد ۵۰۰ هزار بیت‌کوین پیش ازسررسید ۲۶ سپتامبر رسید. حفظ قیمت بالای ۱۱۵.۲ هزار دلار حیاتی است، در حالی که افت قیمت می‌تواند موجب بازگشت به حدود ۱۰۵.۵ هزار دلار شود. خلاصه تحلیل: بیت‌کوین پیش از نشست FOMC در ۱۷ سپتامبر، رشد نسبتا متعادلی را تجربه کرد. بازارمشتقات از وضعیت ریسک‌گریزی به سمت موضعی متعادل‌تر حرکت کرده‌اند و نگرانی‌ها درباره سقوط قیمت پس از جلسه‌يFOMC کاهش یافته است. بازار اسپات فشار فروش ملایمی را نشان داد، در حالی که قراردادهای آتی (Perpetual) با شورت اسکوییز، نقدینگی را جذب کردند. اوپن اینترست قراردادهای آتی به ۳۹۵ هزار بیت‌کوین رسید و سپس به حدود ۳۸۰ هزار بیت‌کوین کاهش یافت زیرا نوسانات ، معامله‌گران اهرمی را از بازار خارج کرد. الگوهای لیکوئیدیشن نشان می‌دهد که پیش از نشست FOMC، شورت‌ها تحت فشار قرار گرفتند و پس از عقب‌نشینی قیمت، لیکوئیدیشن‌های لانگ رخ داد. اوپن اینترست آپشن‌ها به رکورد ۵۰۰ هزار بیت‌کوین رسید و تاریخ سررسید ۲۶ سپتامبر قرار است بزرگ‌ترین سررسید تاریخ باشد. جریان‌های سررسید در حوالی سطح ۱۱۰هزار دلار می‌توانند تاثیر قابل‌توجهی روی بازار اسپات داشته باشند. بازار پیش از نشستFOMC شاهد بازتنظیم نوسانات بود که باعث افزایش اختلاف بین IV(نوسان ضمنی) و(RV)نوسان تحقق یافته‌ی یک‌ماهه شد، در حالی که پوزیشن‌های معامله‌گران نشان‌دهنده جریان‌های پوشش ریسک(hedging) است که می‌تواند روندهای صعودی را حمایت و افت‌ها را کاهش دهد. در تحلیل‌های آنچین، بیت‌کوین بالاتر از قیمت تمام‌شده ۹۵٪ عرضه در سطح ۱۱۵.۲ هزاردلارمعامله می‌شود. حفظ این سطح برای ادامه حرکت صعودی حیاتی است، در حالی که از دست دادن آن می‌تواند باعث بازگشت قیمت به حدود ۱۰۵.۵ هزاردلارشود.   بازار بیت‌کوین از اوایل سپتامبر رشد متعادلی نشان داده است که ناشی از انتظار برای کاهش نرخ توسط نشست FOMC و خوش‌بینی نسبت به اثر بالقوه آن بوده است. این گزارش تحرکات بازار در روزهای منتهی به جلسه FOMC و ساختار پس از نرخ در بازارهای آتی و آپشن‌ها را بررسی می‌کند. در نهایت، با استفاده از شاخص‌های آنچین، چرخه کلان اقتصادی را ارزیابی کرده و بررسی می‌کنیم که آیا زمینه برای شکل‌گیری یک روند پایدار در حال ایجاد است یا خیر. تحلیل بازار فیوچرز در ماه سپتامبر، بیت‌کوین در حوالی ۱۰۷.۸ هزاردلار تثبیت شد که نزدیک به قیمت تمام‌شده هولدرهای کوتاه مدت است. در روزهای پیش از جلسهCVD ،FOMC در صرافی‌های Coinbase، Binance و سایر صرافی‌های اصلی، انحراف منفی ملایمی نشان داد که فشار فروش خالص در بازار اسپات و لحن محتاطانه میان فعالین بازار را برجسته می‌کند. اگر همین دیدگاه را به بازار آتی تعمیم دهیم،  CVD تغییر قابل توجهی از فروش شدید به وضعیت تقریباً متعادل را نشان می‌دهد. این امر بازگشت قابل توجه نقدینگی را منعکس می‌کند، زیرا جریان‌های خرید توانستند فشار فروش پایدار از اواخرآگوست تا جلسه FOMC را جبران کنند. این تثبیت نشان‌دهنده نقش مرکزی بازار فیوچرز در حمایت از رالی است، جایی که سفته‌بازان پیش از کاهش نرخ ،پوزیشن‌گیری کرده و انتظار نتیجه مثبت سیاست پولی را داشتند. اوپن اینترست فیوچرز با توجه به نقش برجسته فیوچرز در تحرکات فعلی بازار، شاخص‌های آتی دید واضح‌تری نسبت به تمایلات کوتاه‌مدت بازارارائه می‌دهند. اوپن اینترست فیوچرز در ۱۳ سپتامبر به حدود ۳۹۵ هزار بیت‌کوین رسید و نشان‌دهنده فعالیت شدید معامله‌گران بود. با این حال تا روز دوشنبه، نوسانات قیمتی باعث کاهش اوپن اینترست به ۳۷۸ هزار بیت‌کوین با کاهش تقریبی ۴.۳٪شد. از زمان جلسه FOMC، اوپن اینترست بین ۳۷۸ تا ۳۸۴ هزار بیت‌کوین تثبیت شده است؛ الگویی که با افزایش نوسان‌های روزانه و خارج شدن معامله‌گران اهرمی در در زمان رخدادهای کلان اقتصادی همخوانی دارد. این موضوع حساسیت بالای بازار فیوچرز نسبت به اخبارو تحرکات سیاسی را نشان می‌دهد.   شورت‌ها تحت فشار، لانگ‌ها پاک‌سازی شدند بررسی دامیننس لیکوئیدیشن در ۳۰ روز گذشته نشان می‌دهد که کاهش اوپن اینترست بین ۱۳ تا ۱۷ سپتامبر عمدتاً به دلیل لیکویید شدن شورت‌ها بوده است. این موضوع منجر به موج‌هایی از short squeeze پیش از اعلامیه نشست FOMC شد و به افزایش تحرک در سمت خرید در قرارداهای آتی کمک کرد. با این حال، این روند ناگهانی با کاهش شدید قیمت به ۱۱۵ هزار دلار پس از کاهش نرخ متوقف شد؛ این سقوط باعث شد لانگ‌های دارای اهرم بالا به طور گسترده لیکوئید شوند و سهم لیکوئیدیشن‌ها در بازار به ۶۲٪ برسد. با استفاده از داشبورد تازه راه‌اندازی‌شده گلس‌نود برای Liquidation Heatmap و Long/Short Bias می‌توان هم لیکویید شدن اخیر لانگ‌ها و هم سطوح کوتاه‌مدت Max Pain را برجسته کرد. معیارهای این داشبورد به‌عنوان نماینده‌ای از قیمت‌های لیکوئیدیشن عمل می‌کنند و سطحی که معامله‌گران در آن ممکن است مجبور به بسته شدن پوزیشن‌های خود شوند را نشان می‌دهند و به پیش‌بینی حرکات احتمالی بازار کمک می‌کنند. این شاخص‌ها از ۱۰۰۰ موقعیت بزرگ بیت‌کوین در Hyperliquid ساخته شده‌اند و نمایانگر پوزیشن‌گیری کلی بازار هستند. نقشه سطوح Max Pain ابتدا با بررسی نقشه‌ی لیکوئیدیشن، سطوح Max Pain برای موقعیت‌های لانگ و شورت را مشخص می‌کنیم. این نمودار ، مکان‌های احتمالی لیکوئید شدن را نشان می‌دهد. قیمت‌هایی که پایین‌تر ازبازاراسپات هستند مربوط به لیکوئید شدن لانگ‌ها و قیمت‌های بالاتر ازبازاراسپات مربوط به لیکوئید شدن شورت‌ها هستند. در حال حاضر Max Pain سمت لانگ در سطح ۱۱۲.۷هزاردلار و Max Pain سمت شورت در سطح ۱۲۱.۶هزاردلار قرار دارد، در حالی که قیمت اسپات در۱۱۷.۲هزاردلارمعامله می‌شود. این نشان می‌دهد که بازار در تعادلی شکننده قرار دارد؛ حرکت به سمت پایین ممکن است منجر به لیکویید شدن لانگ‌ها شود و عبور به سمت بالا می‌تواند موجی از شورت اسکوییز را تا سقف‌های اخیر ایجاد کند. بازار آپشن‌ها با تمرکز بر بازار آپشن‌ها، از پوزیشن‌گیری و تاریخ‌های سررسید برای ارزیابی انتظارات نوسان کوتاه‌مدت استفاده می‌کنیم. افزایش اوپن اینترست آپشن‌ها و دینامیک سررسیدها اوپن اینترست آپشن‌های بیت‌کوین به نزدیک به ۵۰۰ هزار بیت‌کوین رسیده است که بالاترین سطح تاریخ است و نشان‌دهنده افزایش استفاده از آپشن‌ها برای پوشش ریسک و سفته‌بازی است. اوپن اینترست معمولاً در پایان ماه کاهش می‌یابد و در پایان فصل حتی بیشتر کاهش پیدا می‌کند، سپس دوباره بازسازی می‌شود. این الگو نشان‌دهنده تسلط سررسیدهای ماهانه است، در حالی که سررسیدهای هفتگی فقط ۲تا۳ هفته قبل فهرست می‌شوند. سررسیدهای فصلی که اغلب به آن‌ها Triple Witching گفته می‌شود، ترکیبی از سررسیدهای هفتگی، ماهانه و فصلی هستند و جریان نقدینگی را متمرکز می‌کنند. با اینکه افزایش اوپن اینترست جهت حرکت بازار را مشخص نمی‌کند با این حال نشان‌دهنده یک بازار پیشرفته‌تر با ساختارهای پیچیده برای مدیریت ریسک است. نکته مهم این است که وقتی اوپن اینترست نزدیک سررسید به سقف می‌رسد، تاثیرات گاما (Gamma Effects) می‌توانند نوسان اسپات را تشدید کنند، زیرا معامله‌گران ،پوشش ریسک خود را شدیدتر انجام می‌دهند و روزهای سررسید اهمیت بیشتری در حرکت قیمت بیت‌کوین پیدا می‌کنند. یک موقعیت بی‌سابقه با توجه به افزایش اوپن اینترست، تاریخ سررسید ۲۶ سپتامبر به یک رویداد محوری در بازار آپشن‌ها تبدیل شده است. این سررسید، بزرگ‌ترین در تاریخ بیت‌کوین است و نشان‌دهنده نه ماه تجمع و رشد از زمان فهرست شدن قراردادها می‌باشد. توزیع قیمت اعمال در این قرارداد نسبتاً گسترده است؛ اوپن اینترست در سمت پایین حول ۹۵هزاردلار برای پوت‌ها و در سمت بالا حول ۱۴۰ هزار دلار برای کال‌ها متمرکز شده است. هرچند احتمالاً این سطوح بدون سود (Out of the Money) منقضی می‌شوند، اما نشان می‌دهند که معامله‌گران در طول سال در چه سطوحی معامله کرده یا پوشش ریسک انجام داده اند. قیمت Max Pain در حدود ۱۱۰هزاردلار قرار دارد، سطحی که اکثر آپشن‌ها، احتمالاً بی‌ارزش، منقضی می‌شوند و اغلب مانند یک نیروی جاذبه قیمتی عمل می‌کند. با توجه به بزرگی این قرارداد، جریان‌های پوشش ریسک می‌توانند تا زمان سررسید در ساعت ۸:۰۰ صبح UTC جمعه ۲۶ سپتامبر تأثیر قابل توجهی بر قیمت اسپات داشته باشند. پس از منقضی شدن قرارداد، بازار ممکن است برای حرکات نوسانی شدیدتر آماده  شود. قیمت‌گذاری دوباره‌ی  FOMC با تمرکز بر نوسانات، اختلاف نرمال‌شده یک‌ماهه نشان می‌دهد که معامله‌گران آپشن چگونه پیرامون جلسه FOMC پوزیشن‌گیری کرده‌اند. نوسان ضمنی (Implied Volatility) در بیشتر سپتامبر به‌طور نزدیکی با نوسان واقعی (Realized Volatility) دنبال می‌شد، اما با نزدیک شدن به این رویداد، افزایش ناگهانی پیدا کرد، زیرا مارکت میکرها ریسک را دوباره قیمت‌گذاری کردند و معامله‌گران برای گاما لانگ (Long Gamma) قیمت پیشنهاد دادند. اختلاف نرمال‌شده اکنون ۰.۲۲۸ است، که هنوز در محدوده نرمال قرار دارد اما کمی بالاتر رفته است. این نشان‌دهنده پرمیوم اضافی فروشندگان گاما است که برای جذب ریسک دریافت می‌کنند و در محیطی که نوسان عموماً پایین است، فرصت‌های درآمدی ایجاد می‌کند. تمرکز بر جریان‌های معامله‌گران (Dealer Flows) برای تکمیل بررسی اختلاف نوسانات، Options Net Premium Strike Heatmapنشان می‌دهد که معامله‌گران چگونه در سطوح قیمت اعمال‌های مختلف پوزیشن‌گیری کرده‌اند. ماه‌های اخیر فروش پوت زیر قیمت اسپات و خرید کال بالای قیمت اسپات را نشان می‌دهد، در حالی که در روزهای اخیر تقاضا برای سمت بالا (Upside) افزایش یافته است. این ساختار باعث می‌شود معامله‌گران بازار (Dealers) در سمت بالا، گاما شورت و در سمت پایین، گاما لانگ باشند، و مجبور شوند برای انحام پوشش ریسک، هم در جریان رالی‌ها خرید کنند و هم در افت‌ها. این جریان‌ها به افزایش حرکت‌های صعودی کمک می‌کند و همزمان افت‌ها را مهار کرده و ثبات بازار را در حوالی سطوح کلیدی استرایک تقویت می‌کند. تحلیل کلان با داده‌های آنچین پس از بررسی شاخص‌های آتی و آپشن‌ها، اکنون به شاخص‌های آنچین نگاه می‌کنیم تا بازار را از دید کلان و رفتار سرمایه‌گذاران ارزیابی کنیم. پس از جلسه FOMC، صعود بیت‌کوین به ۱۱۷.۲ هزاردلار باعث شد اکثر عرضه‌ها دوباره در سود قرار بگیرند. مدل Supply Quantiles Cost Basis نشان می‌دهد که قیمت اکنون بالاتر از قیمت تمام‌شده ۹۵٪ عرضه در سطح ۱۱۵.۲ هزار دلار قرار دارد. حفظ این سطح برای ادامه تقاضا حیاتی است. در مقابل، از دست دادن این سطح احتمال بازگشت قیمت به محدوده ۸۵٪–۹۵٪ عرضه بین ۱۰۵.۵هزاردلار و ۱۱۵.۲هزاردلار را افزایش می‌دهد، جایی که احتمال کاهش اطمینان سرمایه‌گذاران و فشار فروش مجدد بیشتر خواهد شد. نتیجه‌گیری بازار بیت‌کوین پس از رالی ناشی ازنشست FOMC همچنان در تعادلی حساس قرار دارد. در بازار فیوچرز، فشار فروش خالص در بازار اسپات با بازگشت نقدینگی در قراردادهای آتی جبران شد، جایی که شورت اسکوییزها و لیکوئیدیشن‌ها نقش مهمی ایفا کردند. بازار آپشن‌ها نیز اوپن اینترست بی‌سابقه و یک سررسید فصلی تاریخی را نشان می‌دهد، که به پتانسیل افزایش نوسان اشاره دارد؛ در این میان، جریان‌های معامله‌گران (Dealer Flows) هم افت‌ها را مهار می‌کنند و هم رالی‌ها را تقویت می‌کنند. در تحلیل آنچین، بیت‌کوین بالاتر از قیمت تمام‌شده ۹۵٪ عرضه معامله می‌شود، سطحی که اکنون به‌عنوان خط قرمز حیاتی عمل می‌کند. حفظ قیمت بالای ۱۱۵.۲ هزاردلار می‌تواند تحرکات تقاضا محور را ادامه دهد، در حالی که از دست دادن آن احتمال بازگشت قیمت به محدوده ۱۰۵.۵هزاردلار و ۱۱۵.۲هزاردلار را افزایش می‌دهد. همه این شاخص‌ها نشان می‌دهند که بازار در انتظار تأیید است؛ ثبات بالای سطوح کلیدی قیمت تمام‌شده می‌تواند مسیر صعودی را ادامه دهد، در حالی که آسیب‌پذیری جریان‌ها، ریسک نزولی را زنده نگه می‌دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار رمزارز با انقضای ۴.۳۵ میلیارد دلار مواجه می‌شود

امروز قراردادهایی به ارزش ۴.۳۵ میلیارد دلار از آپشن‌های بیت‌کوین و اتریوم منقضی می‌شوند. تحلیل: انقضای گسترده آپشن‌ها می‌تواند به‌عنوان محرک نوسانات شدید در بازار رمزارز عمل کند، به‌ویژه اگر قیمت‌ها به سطوح کلیدی نزدیک شوند؛ اما معمولاً پس از این رویداد، بازار به‌تدریج به ثبات بازمی‌گردد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر