TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

افشاگری تازه باراک راوید درباره موضع ترامپ در قبال کرانه باختری

در یک نگاه کاخ سفید اعلام کرده رئیس‌جمهور ترامپ با الحاق کرانه باختری مخالف است. این موضع در واکنش به تصمیم کابینه اسرائیل برای گسترش کنترل در مناطق A و B مطرح شده است. طبق توافق اسلو، این مناطق باید تحت کنترل کامل یا جزئی تشکیلات خودگردان فلسطین باشند. به گزارش یوتوتایمز و به نقل از باراک راوید،خبرنگار آکسیوس، یک مقام کاخ سفید اعلام کرده است که رئیس‌جمهور ترامپ با هرگونه اقدام اسرائیل برای الحاق کرانه باختری مخالف است. این مقام تأکید کرده ثبات این منطقه برای امنیت اسرائیل حیاتی است و با اهداف دولت آمریکا برای پیشبرد صلح در خاورمیانه همخوانی دارد. این اظهارات پس از آن مطرح شد که کابینه اسرائیل تصمیم گرفت کنترل خود را در بخش‌هایی از کرانه باختری — از جمله مناطق A و B — گسترش دهد؛ مناطقی که طبق توافق اسلو باید تحت کنترل کامل یا جزئی تشکیلات خودگردان فلسطین باشند.  

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بازگشت محتاطانه فلزات گران‌بها؛ آیا جرقه صعودی در راه است؟

در یک نگاه بازگشت طلا و نقره ادامه دارد، اما هنوز قدرت کافی ندارد. طلا بالای ۵۰۰۰ دلار تثبیت شده و نقره بالای ۸۰ دلار مانده است. سطوح تکنیکال کلیدی مانند ۵۱۰۰ دلار برای طلا و ۹۲.۲۰ دلار برای نقره اهمیت حیاتی دارند. داده‌های مهم اقتصادی آمریکا در هفته جاری محرک اصلی بازار خواهند بود. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، طلا و نقره پس از افت اواخر هفته گذشته کمی بهبود یافته‌اند، اما این بازگشت هنوز قدرت لازم برای تبدیل‌شدن به یک روند صعودی پایدار را نشان نمی‌دهد. طلا همچنان بالای ۵۰۰۰ دلار معامله می‌شود و تثبیت آن بالای سطح اصلاحی ۵۰٪ فیبوناچی یک نشانه مثبت برای خریداران است. با این حال، مقاومت ۵۱۰۰ دلار فعلاً مانع رشد بیشتر شده است. در بازار نقره نیز وضعیت مشابهی دیده می‌شود. قیمت پس از جهش روز جمعه، اکنون روی میانگین متحرک ۱۰۰ ساعته حرکت می‌کند و تا زمانی که بالای ۸۰ دلار بماند، خریداران امید خود را حفظ خواهند کرد. با این حال، عبور از محدوده ۹۲.۲۰ دلار برای تأیید تغییر روند ضروری است. معامله‌گران اکنون نگاه خود را به داده‌های مهم اقتصادی آمریکا دوخته‌اند؛ از جمله فروش خرده‌فروشی، گزارش اشتغال و تورم. این داده‌ها طی روزهای آینده منتشر می‌شوند و می‌توانند جهت حرکت فلزات گران‌بها را تعیین کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دوباره اعتماد مصرف‌کننده؛ آیا بانک مرکزی استرالیا در مارس مکث می‌کند؟

در یک نگاه اعتماد مصرف‌کننده استرالیا برای سومین ماه پیاپی کاهش یافت و به ۹۰.۵ رسید. فشار هزینه‌های زندگی و نرخ‌های بهره بالا وضعیت مالی خانوارها را تضعیف کرده است. ضعف اعتماد مصرف کننده از توقف RBA در ماه مارس حمایت می‌کند. وست‌پک همچنان افزایش نرخ بهره در ماه مه را محتمل می‌داند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، اعتماد مصرف‌کننده استرالیا در فوریه دوباره کاهش یافت و به پایین‌ترین سطح چندماهه رسید؛ موضوعی که فشار فزاینده بر خانوارها و اثر ترکیبی نرخ‌های بهره بالا و هزینه‌های زندگی را برجسته می‌کند. شاخص وست‌پک–ملبورن ۲.۶ درصد افت کرد و به ۹۰.۵ رسید؛ سومین کاهش متوالی و نشانه‌ای از بدتر شدن چشم‌انداز مالی خانوارها. تحلیلگران می‌گویند این ضعف گسترده در احساسات مصرف‌کننده احتمال توقف بانک مرکزی استرالیا (RBA) در نشست مارس را تقویت می‌کند؛ زیرا سیاست‌گذاران منتظر داده‌های تورمی فصلی هستند. با این حال، انتظارات برای افزایش نرخ وام مسکن همچنان در میان خانوارها بالا است و همین موضوع می‌تواند رفتار خرید را محدود کند. در حالی که RBA تأکید دارد داده‌های CPI ماهانه برای تصمیم‌گیری کافی نیست، اقتصاددانان وست‌پک معتقدند تورم در گزارش فصلی بعدی همچنان بالا خواهد بود و بنابراین احتمال افزایش ۲۵ نقطه پایه نرخ بهره در ماه مه را مطرح می‌کنند. بازارها نیز همین سناریو را در قیمت‌ها لحاظ کرده‌اند و ضعف تقاضا را در برابر تمرکز بانک مرکزی بر مهار تورم متعادل می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا خروج ویلروی مسیر سیاست پولی اروپا را عوض نمی‌کند؟

در یک نگاه خروج ویلروی تأثیری بر مسیر سیاستی ECB نخواهد داشت. بازارها انتظار دارند نرخ‌ بهره اروپا بدون تغییر بماند مگر در صورت شوک‌های بزرگ. جانشین فرانسه احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت. به گزارش یوتوتایمز، استعفای غیرمنتظره فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، بعید است مسیر سیاستی بانک مرکزی اروپا را تغییر دهد. تحلیلگران می‌گویند در ماه‌های اخیر اجماع کم‌سابقه‌ای میان اعضای شورای حکمرانی بانک مرکزی اروپا (ECB) شکل گرفته و همین موضوع باعث شده تأثیر خروج یک مقام—حتی یک چهره برجسته مانند ویلروی—بر تصمیم‌گیری‌ها محدود باشد. “ فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، اعلام کرده که ۱۸ ماه زودتر از پایان دوره رسمی‌اش در ژوئن ۲۰۲۶ از سمت خود کنار می‌رود؛ تصمیمی که بسیاری از تحلیلگران آن را «غافلگیرکننده اما کم‌ریسک» توصیف کرده‌اند. این خروج زودهنگام به امانوئل مکرون اجازه می‌دهد پیش از انتخابات ۲۰۲۷ جانشین او را تعیین کند. یوتوتایمز ویلروی که به‌عنوان یکی از چهره‌های متمایل به سیاست‌های محتاطانه شناخته می‌شد، بارها بر ریسک‌های نزولی تورم تأکید کرده بود. با این حال، تحلیلگران معتقدند فضای سیاست‌گذاری اکنون به‌گونه‌ای است که اختلاف‌نظرها کاهش یافته و پیام‌رسانی سیاستی شفاف‌تر شده است. بازارها انتظار دارند نرخ‌های بهره در ماه‌های آینده بدون تغییر باقی بماند، مگر اینکه شوک‌های ژئوپلیتیکی یا تجاری مسیر را تغییر دهد. استراتژیست‌ها می‌گویند کاهش پراکندگی دیدگاه‌ها در میان بانک‌های مرکزی منطقه یورو—به‌ویژه پس از تغییرات اخیر در اتریش، پرتغال و هلند—به تقویت این اجماع کمک کرده است. در فرانسه، توجه‌ها به جانشین ویلروی معطوف شده است. تحلیلگران می‌گویند با توجه به سطح بالای بدهی عمومی، رئیس بعدی احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت تا ثبات مالی حفظ شود. این موضوع نیز به تقویت انتظار بازار برای تداوم سیاست‌های فعلی کمک می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست

در یک نگاه گلدمن ساکس احتمال حرکت USDJPY به سمت و بالاتر از ۱۶۰ را مطرح می‌کند. نوسان ضمنی USDJPY احتمالاً دوباره افزایش می‌یابد. مداخله ارزی ژاپن بیشتر یک توقف کوتاه‌مدت است تا یک سقف قیمتی واقعی. انتظارات برای سیاست مالی انبساطی ژاپن فشار بیشتری بر ین وارد می‌کند. به گزارش یوتوتایمز، گلدمن ساکس در تحلیل جدید خود  در تاریخ ۱۰ فوریه ۲۰۲۶ اعلام کرده که چشم‌انداز USDJPY همچنان صعودی است و ترکیب سیاست مالی انبساطی ژاپن، اختلاف بازدهی با آمریکا و ریسک‌های سیاسی می‌تواند نرخ برابری را به سمت محدوده ۱۶۰ و حتی بالاتر هدایت کند. این بانک می‌گوید نتیجه انتخابات ژاپن انتظارات برای افزایش هزینه‌های دولتی را تقویت کرده و همین موضوع فشار بیشتری بر ین وارد می‌کند. تحلیلگران گلدمن معتقدند افزایش هزینه‌های دولت ژاپن می‌تواند گپ بازدهی را تشدید کرده و خروج سرمایه را سرعت دهد، به‌ویژه اگر بانک مرکزی ژاپن همچنان سیاست پولی انبساطی را حفظ کند. آن‌ها انتظار دارند نوسان ضمنی USDJPY پس از دوره‌ای آرام دوباره افزایش یابد، زیرا بازارها بر تعامل میان سیاست مالی، اختلاف بازدهی و ریسک مداخله تمرکز می‌کنند. “ در مجموع، گلدمن ساکس می‌گوید توازن ریسک‌ها همچنان به سمت ین ضعیف‌تر متمایل است و انتظار می‌رود نوسانات افزایش یابد، در حالی که معامله‌گران با دقت ریسک مداخله را زیر نظر دارند. یوتوتایمز گلدمن هشدار می‌دهد که با نزدیک‌شدن USDJPY به محدوده ۱۶۰، احتمال مداخله ارزی ژاپن افزایش می‌یابد، اما این مداخله معمولاً فقط سرعت حرکت را کم می‌کند و روند تضعیف ین را معکوس نمی‌کند. به گفته تحلیلگران، اگر نیروهای بنیادی همچنان به نفع دلار باشند، بازار دیر یا زود دوباره سطوح بالاتر را آزمایش خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلفابت و قمار قرن؛ بازگشت اوراق ۱۰۰ساله به قلب فناوری در عصر هوش مصنوعی

در یک نگاه آلفابت قصد دارد نخستین اوراق قرضه ۱۰۰ساله صنعت فناوری پس از دوران دات‌کام را منتشر کند؛ حرکتی کم‌سابقه برای یک شرکت تکنولوژی. این اوراق به پوند استرلینگ منتشر می‌شود و مخاطب اصلی آن صندوق‌های بازنشستگی و شرکت‌های بیمه با افق‌های بسیار بلندمدت هستند. جهش هزینه‌های سرمایه‌ای برای رقابت در هوش مصنوعی، شرکت‌های بزرگ فناوری را به سمت تأمین مالی‌های غیرمتعارف سوق داده است. آلفابت در حال آماده‌سازی یکی از غیرمعمول‌ترین معاملات بازار بدهی در دهه‌های اخیر است: انتشار اوراق قرضه ۱۰۰ساله، آن هم به‌عنوان بخشی از یک برنامه تأمین مالی بزرگ. اگر این معامله نهایی شود، نخستین بار از اواخر دهه ۱۹۹۰ خواهد بود که یک شرکت فناوری به سراغ چنین سررسید افراطی می‌رود؛ آخرین نمونه مشابه به فروش اوراق ۱۰۰ساله موتورولا در سال ۱۹۹۷ بازمی‌گردد. بر اساس اطلاعات به‌دست آمده از جزئیات معامله، این اوراق به پوند استرلینگ منتشر خواهد شد و در کنار آن، چند بخش دیگر نیز در همین ارز عرضه می‌شود؛ اقدامی که نخستین حضور آلفابت در بازار بدهی استرلینگ به شمار می‌آید. زمان قیمت‌گذاری می‌تواند به‌زودی انجام شود، هرچند جزئیات نهایی هنوز علنی نشده است. بازار اوراق ۱۰۰ساله به‌طور سنتی قلمرو دولت‌ها و نهادهای خاصی مانند دانشگاه‌ها بوده است. برای شرکت‌های خصوصی، ریسک‌هایی نظیر تغییر مدل کسب‌وکار، ادغام‌ها و حتی منسوخ‌شدن فناوری‌ها، این نوع تأمین مالی را به امری نادر تبدیل کرده است. با این حال، فشار بی‌سابقه برای تأمین منابع مالی رقابت هوش مصنوعی، حتی چنین ابزارهای فوق‌بلندمدتی را دوباره به صحنه بازگردانده است. طبق بررسی‌های یوتوتایمز، هدف آلفابت از این اقدام، دسترسی به گستره‌ای هرچه وسیع‌تر از سرمایه‌گذاران است؛ از سرمایه‌گذاران ساختاریافته تا صندوق‌هایی که به‌دنبال جریان‌های نقدی بسیار بلندمدت هستند. خریداران طبیعی این اوراق، شرکت‌های بیمه و صندوق‌های بازنشستگی بریتانیا تلقی می‌شوند؛ بازیگرانی که افق زمانی آن‌ها با سررسیدهای قرنی همخوانی دارد، حتی اگر مدیرانی که امروز معامله را امضا می‌کنند، هرگز سررسید نهایی آن را نبینند. بازار استرلینگ در سال‌های اخیر به مقصدی جذاب برای انتشار اوراق با سررسیدهای طولانی تبدیل شده است؛ عمدتاً به دلیل تقاضای پایدار صندوق‌های بازنشستگی و بیمه‌های بریتانیایی. با این حال، خارج از دولت‌ها، شمار ناشران ۱۰۰ساله در این بازار بسیار محدود بوده و نام‌هایی مانند Electricite de France، دانشگاه آکسفورد و Wellcome Trust در این فهرست دیده می‌شوند؛ آن هم عمدتاً در سال ۲۰۲۱، زمانی که بازده اوراق باکیفیت به کف‌های تاریخی رسیده بود. “ «تجربه گذشته البته یادآور ریسک‌های جدی این ابزارهاست. اوراق فوق‌بلندمدت به‌شدت به نوسانات نرخ بهره حساس‌اند و هر تغییر در بازدهی می‌تواند ارزش آن‌ها را به‌طور چشمگیری جابه‌جا کند.» محمد زمانی افزون بر این، تاریخ نشان داده که همه اوراق ۱۰۰ساله الزاماً به سررسید نمی‌رسند؛ نمونه آن ورشکستگی جی‌سی پنی در سال ۲۰۲۰، تنها ۲۳ سال پس از انتشار اوراق قرنی‌اش. انتشار اوراق ۱۰۰ساله آلفابت هم‌زمان با برنامه‌ای چندبخشی در بازار دلار آمریکا و همچنین برنامه انتشار اوراق به فرانک سوئیس انجام می‌شود. این شرکت پیش‌تر نیز در بازار بدهی فعال بوده و تنها چند ماه قبل، با استقبال سنگین سرمایه‌گذاران، ده‌ها میلیارد دلار اوراق فروخت؛ معاملاتی که نشان می‌دهد تقاضا برای بدهی شرکت‌های بزرگ فناوری همچنان بالاست. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی زمینه اصلی این عطش تأمین مالی، افزایش سرسام‌آور هزینه‌های سرمایه‌ای است. آلفابت اعلام کرده مخارج سرمایه‌ای‌اش در سال جاری می‌تواند به حدود ۱۸۵ میلیارد دلار برسد؛ رقمی که تقریباً دو برابر سال گذشته است و مستقیماً به توسعه زیرساخت‌های هوش مصنوعی گره خورده. سایر غول‌های فناوری مانند متا پلتفرم و مایکروسافت نیز برنامه‌های هزینه‌ای مشابهی را برای سال ۲۰۲۶ اعلام کرده‌اند. برآورد مورگان استنلی حاکی از آن است که مجموع استقراض شرکت‌های بزرگ رایانش ابری؛ موسوم به هایپراسکیلرها، در سال جاری می‌تواند به ۴۰۰ میلیارد دلار برسد. با وجود همه این عوامل، حتی خوش‌بین‌ترین تحلیلگران نیز بعید می‌دانند اوراق ۱۰۰ساله به ابزاری رایج برای شرکت‌های فناوری تبدیل شود. این اوراق، بیش از آنکه نشانه یک روند پایدار باشند، نماد مقطعی از شرایط خاص بازارند؛ جایی که رقابت هوش مصنوعی، شرکت‌ها را به آزمودن مرزهای سنتی تأمین مالی واداشته است. در این معنا، اوراق قرنی آلفابت نه‌فقط یک معامله مالی، بلکه بیانیه‌ای جسورانه درباره اعتماد به دوام مدل کسب‌وکار در افقی صدساله است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا دلار آمریکا سقوط کرد؟ ۵ دلیل اصلی ضعف دلار

در یک نگاه داده‌های اشتغال آمریکا (ADP، ISM و مدعیان بیکاری) همگی سیگنال ضعف ارسال می‌کنند. بازنگری‌های منفی در آمارهای اشتغال قبلی، تصویر واقعی بازار کار را تیره‌تر کرده است. سرمایه‌گذاران در حال چرخش از شرکت‌های نرم‌افزاری گران‌قیمت آمریکایی به سمت صنایع سنتی هستند. کاهش نوسانات بازار (VIX) باعث خروج سرمایه‌های امن از دلار شده است. چرا دلار آمریکا عقب‌نشینی کرد؟ در زمان نگارش این گزارش، دلار آمریکا بدترین عملکرد را در میان ارزهای گروه G10 داشته است. پس از نشانه‌هایی از حیات در هفته گذشته، دلار دوباره با فشار فروش سنگینی روبرو شده است. تحلیلگران ۵ عامل اصلی را که در حال حاضر بر دلار فشار می‌آورند، بررسی کرده‌اند: ۱) داده‌های اشتغال هفته گذشته ۵ شاخص مختلف منتشر شد که همگی به تضعیف بازار کار اشاره داشتند (از جمله ADP، ISM و مدعیان بیکاری). همه این‌ها پیش از گزارش NFP روز چهارشنبه منتشر شده‌اند که پیش‌بینی ۷۰ هزار شغل برای آن، کمی خوش‌بینانه به نظر می‌رسد. اشتغال کانون تمرکز فدرال رزرو است و حتی یک عدد ضعیف می‌تواند آن‌ها را به کاهش نرخ بهره نزدیک‌تر کند. ۲) بازنگری در آمار اشتغال در یوتوتایمز بارها به اهمیت بازنگری‌ها (Revisions) اشاره کرده‌ایم. در ماه سپتامبر ۹۱۱ هزار شغل از آمارها کسر شد و جروم پاول اخیراً تخمین زده که ۶۰۰ هزار شغل دیگر نیز ممکن است کسر شود. نکته نگران‌کننده این است که ۹۳٪ رشد اشتغال سه سال اخیر فقط در سه بخش خاص (دولت، بهداشت و تفریح) بوده که پایداری آن بعید است. ۳) ارزش‌گذاری سهام یک بازنگری اساسی در ارزش‌گذاری‌ها در جریان است. سال‌ها شرکت‌های نرم‌افزاری آمریکا با قیمت‌های بالا معامله می‌شدند، اما اکنون این تفکر وجود دارد که هوش مصنوعی ممکن است کسب‌وکار آن‌ها را مختل کند؛ در حالی که صنایع سنتی (Old Economy) با استفاده از AI حاشیه سود خود را بهبود می‌دهند. این موضوع باعث خروج سرمایه از بازارهای آمریکا شده است. “ دوران طلایی نرم‌افزارهای گران‌قیمت آمریکایی رو به پایان است. سرمایه‌گذاران اکنون به دنبال ارزش واقعی در صنایع سنتی هستند که می‌توانند با استفاده از هوش مصنوعی، حاشیه سود خود را بهبود دهند. تحلیلگران یوتوتایمز ۴) کاهش ارزش دلار  ترکیبی از تعرفه‌های آمریکا، شکاف در نظم جهانی و استفاده ابزاری از سیستم مالی، باد مخالفی بلندمدت برای دلار است. گزارش امروز درباره اینکه چین به موسسات مالی خود دستور داده دارایی‌های خزانه‌داری آمریکا را کاهش دهند، در همین راستاست. طلا و نقره نیز دوباره مورد توجه خریداران قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است ۵) کاهش نوسانات هفته گذشته نوسانات به قدری بالا بود که باعث پناه بردن سرمایه‌گذاران به دلار شد. اما با آرام‌تر شدن بازار در امروز، شاهد خروج پول از دلار هستیم. بخش زیادی از این جریان به سمت ین ژاپن رفته است، جایی که پیروزی تاکایچی احتمال مداخله ارزی را افزایش داده است. جمع‌بندی UtoTimes به طور کلی، ترکیبی از داده‌های ضعیف اقتصادی، تغییر جریان سرمایه به سمت بازارهای غیرآمریکایی و کاهش ریسک‌گریزی جهانی، دلار را در موقعیت آسیب‌پذیری قرار داده است. اگر گزارش اشتغال فردا نیز ناامیدکننده باشد، احتمال شکست سطوح حمایتی مهم دلار بسیار بالاست. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر از فدرال رزرو: بخشی از شور و هیجان رمزارزی که با آمدن ترامپ ایجاد شده بود، در حال محو شدن است

به نظر می‌رسد شفافیت قوانین رمزارزها در کنگره متوقف شده است. امیدوار بودم که حساب‌های محدود در فدرال رزرو، از دعاوی حقوقی پیشگیری کند. ریسک پوزیشن‌ها باعث شد تا شرکت‌های اصلی (جریان اصلی بازار)، رمزارز بفروشند. ریزش‌های رمزارز قبلاً هم اتفاق افتاده و سقوط‌های بزرگ طبیعی است. اگر سال‌ها پیش می‌گفتید قیمت بیت‌کوین ۱۰,۰۰۰ دلار است، همه می‌گفتند خدای من، این دیوانگی است!  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سبقت تاریخی IBM از مایکروسافت؛ وال‌استریت تغییر مسیر داد؟ 

در یک نگاه نسبت P/E شرکت IBM برای اولین بار رسماً از مایکروسافت بالاتر رفت؛ نشانه‌ای از تغییر ذائقه بازار. سرمایه‌گذاران از هزینه‌های سنگین (Capex) مایکروسافت خسته شده‌اند و به دنبال بازگشت سرمایه واقعی هستند. شرکت IBM با تمرکز بر مشاوره و عدم هزینه‌تراشی برای دیتاسنترها، رنسانس جدیدی را تجربه می‌کند. تحلیلگران معتقدند فروش مایکروسافت زیاده‌روی است و این سهم اکنون در محدوده «ارزنده» قرار دارد. بازگشت باشکوه اقتصاد قدیم امروز ۹ فوریه ۲۰۲۶، یکی از عجیب‌ترین اتفاقات بازار تکنولوژی رخ داده است: شرکت IBM که سال‌ها به عنوان یک سهام «مرده» و مناسب برای پدربزرگ‌ها شناخته می‌شد، اکنون با مضرب قیمتی بالاتری نسبت به غول تکنولوژی جهان، مایکروسافت، معامله می‌شود. در یوتوتایمز با بررسی داده‌های امروز، مشاهده می‌کنیم که نسبت قیمت به درآمد پیشرو (Forward P/E) شرکت IBM به ۲۴.۰۸ رسیده و رسماً از مایکروسافت (۲۲.۸۷) عبور کرده است. این اتفاق نماد واضحی از چرخش بازار از «سهام‌های هوش مصنوعی» به سمت «اقتصاد قدیم» است. چرا مایکروسافت تنبیه شد؟ تحلیلگران معتقدند که مایکروسافت در حال پرداخت بهای هزینه‌های سنگین خود است. سرمایه‌گذاران از «سیاه‌چاله هزینه‌های سرمایه‌ای» خسته شده‌اند. این شرکت تنها در سه ماهه گذشته ۳۷.۵ میلیارد دلار هزینه کرده و وال‌استریت اکنون یک سوال سخت می‌پرسد: «بازگشت سرمایه (ROI) کجاست؟». کاهش رشد سرویس ابری Azure به ۳۷ درصد نیز مزید بر علت شده است. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی رنسانس IBM؛ فروشنده بیل در معدن طلا در مقابل، IBM دوران رنسانس خود را سپری می‌کند. این شرکت سالانه ۱۰۰ میلیارد دلار خرج دیتاسنتر نمی‌کند؛ بلکه به عنوان مشاور، به شرکت‌ها کمک می‌کند تا هوش مصنوعی را پیاده‌سازی کنند. این یک استراتژی کلاسیک است: IBM مشاوری است که بیل می‌فروشد، در حالی که مایکروسافت معدنچی است که دارد یک چاله بسیار گران‌قیمت حفر می‌کند. “ پرداخت مضرب بالاتر برای IBM نسبت به مایکروسافت، سیگنالی است که نشان می‌دهد استراتژی «فرار به سوی امنیت» بیش از حد افراطی شده است. مایکروسافت در قیمت‌های فعلی، رسماً در محدوده «ارزش خرید» قرار دارد. تحلیلگران یوتوتایمز آیا بازار اشتباه می‌کند؟ اگرچه مومنتوم فعلی با گارد قدیمی (IBM) است و بازار «نقدینگی امروز» را به «رویاهای فردای هوش مصنوعی» ترجیح می‌دهد، اما باید واقع‌بین بود. مایکروسافت با انحصار در سیستم‌های اداری و جایگاه دوم در فضای ابری، با نسبت P/E 22 معامله می‌شود که از کف سال ۲۰۲۲ دیده نشده است. به نظر می‌رسد فروشندگان در تنبیه مایکروسافت زیاده‌روی کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کارخانه چینی در قلب آمریکا؛ وقتی سرمایه‌گذاری خارجی به تهدیدی برای صنعت بومی تبدیل می‌شود

در یک نگاه حضور یک غول چینی شیشه‌سازی در اوهایو، صدها شغل قدیمی آمریکایی را در معرض تهدید قرار داده است. اختلاف قیمت و مقیاس تولید، رقابت را برای تولیدکنندگان بومی تقریباً ناممکن کرده است. ماجرا، شکاف عمیق میان شعار بازسازی تولید آمریکا و واقعیت پیچیده سرمایه‌گذاری خارجی را آشکار می‌کند. وقتی دونالد ترامپ سال گذشته با جدیت از سرمایه‌گذاری خارجی در کارخانه‌های آمریکایی استقبال می‌کرد، هدف اعلامی او بازگرداندن مشاغلی بود که به‌زعم وی قربانی جهانی‌سازی شده‌اند. اما تجربه یک کارخانه شیشه‌سازی چینی در قلب ایالت اوهایو، تصویری متفاوت و به‌مراتب پیچیده‌تر از این سیاست را به نمایش گذاشته است؛ تصویری که در آن، سرمایه خارجی نه‌تنها ناجی صنایع محلی نیست، بلکه می‌تواند به تهدیدی جدی برای بقای آن‌ها بدل شود. ده سال پیش، زمانی که شرکت چینی Fuyao Glass یک کارخانه متروکه جنرال موتورز را در اوهایو تصاحب کرد، این پروژه با استقبال گسترده مقامات ایالتی و فدرال همراه شد. برای منطقه‌ای از «کمربند زنگ‌زده» آمریکا که سال‌ها با تعطیلی کارخانه‌ها دست‌وپنجه نرم می‌کرد، این سرمایه‌گذاری به‌عنوان نمادی از احیای صنعتی معرفی شد. اما امروز، بسیاری از ساکنان و فعالان صنعتی منطقه احساس می‌کنند بهای این احیا، بسیار سنگین‌تر از آن چیزی بوده که در ابتدا تصور می‌شد. رقابت مستقیم کارخانه آمریکایی Vitro در شهر کرست‌لاین اوهایو با واحد تولیدی فویاو، اکنون حدود ۲۵۰ شغل را در معرض خطر قرار داده است. کارخانه ویترو که از دهه ۱۹۵۰ فعال بوده، طی یک سال گذشته بارها سناریوی تعطیلی را بررسی کرده است. هرچند این شرکت اخیراً تصمیم به ادامه فعالیت گرفته، اما آینده بلندمدت آن همچنان در هاله‌ای از ابهام قرار دارد. ویترو از سال ۲۰۱۹ تاکنون سه کارخانه دیگر خود را در ایالت‌های پنسیلوانیا، میشیگان و ایندیانا تعطیل کرده و رقابت با تولیدکنندگان چینی را عامل اصلی این تصمیم‌ها می‌داند. مدیران ویترو هشدار می‌دهند که ورود شرکت‌های چینی به صنعت خودروسازی آمریکا، فراتر از یک رقابت تجاری ساده است. از نگاه آن‌ها، این روند نه‌تنها زنجیره تأمین داخلی را تضعیف می‌کند، بلکه کل جوامعی را که به مشاغل تولیدی وابسته‌اند، در معرض فروپاشی قرار می‌دهد. در مقابل، فویاو تأکید دارد موفقیتش نتیجه بهره‌وری بالا، مقیاس تولید و توان فنی است؛ همان عواملی که چین را به بزرگ‌ترین تولیدکننده جهان تبدیل کرده‌اند. کارشناسان یوتوتایمز معتقدند که این اختلاف دیدگاه، زمانی رنگ‌وبوی سیاسی و امنیتی به خود گرفت که در سال ۲۰۲۴، نیروهای فدرال آمریکا به کارخانه فویاو و شرکت‌های وابسته به آن یورش بردند. مقام‌های آمریکایی مدعی شدند شبکه‌ای از شرکت‌ها برای تسهیل به‌کارگیری نیروی کار غیرقانونی ایجاد شده و مبالغ هنگفتی در این چارچوب جابه‌جا شده است. هرچند تاکنون هیچ اتهام کیفری رسمی علیه فویاو مطرح نشده، اما این پرونده به سوخت تازه‌ای برای منتقدان نفوذ اقتصادی چین در آمریکا تبدیل شده است. در واشنگتن، برخی سیاستمداران و تحلیلگران این پرونده را نشانه‌ای از «دامپینگ داخلی» می‌دانند؛ روشی که به‌زعم آن‌ها، شرکت‌های چینی با انتقال تولید به خاک آمریکا، از تعرفه‌ها عبور می‌کنند و سپس با قیمت‌های پایین‌تر، تولیدکنندگان بومی را از میدان به در می‌کنند. “ «این نگرانی‌ها تنها به صنعت شیشه محدود نیست و در حوزه‌هایی مانند مس، فولاد و مواد معدنی حیاتی نیز در حال گسترش است.» محمد زمانی در سطح محلی، ماجرا بُعد انسانی پررنگ‌تری دارد. برای کارگران کارخانه ویترو در کرست‌لاین (شهری کوچک با حدود ۴۵۰۰ نفر جمعیت) این شغل‌ها صرفاً یک منبع درآمد نیستند، بلکه ستون اصلی هویت و ثبات اجتماعی شهر محسوب می‌شوند. کارگرانی که دهه‌ها شاهد رونق کارخانه بوده‌اند، امروز با ترس از تعطیلی و از دست رفتن معیشت روبه‌رو هستند؛ ترسی که با دیدن حمایت دولت از رقیب خارجی، عمیق‌تر شده است. تناقض اصلی در اینجاست: سیاست‌های تعرفه‌ای دولت ترامپ با هدف احیای تولید داخلی طراحی شده‌اند، اما هم‌زمان، درهای کشور به روی سرمایه‌گذاری خارجی حتی از سوی رقیب ژئوپلیتیکی آمریکا، باز مانده است. خود ترامپ بارها گفته اگر شرکت‌های چینی در آمریکا کارخانه بسازند و آمریکایی‌ها را استخدام کنند، از آن استقبال می‌کند. با این حال، تجربه اوهایو نشان می‌دهد که اشتغال ایجادشده لزوماً جایگزین مشاغل ازدست‌رفته نمی‌شود و حتی می‌تواند به حذف آن‌ها منجر شود. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی اکنون، در آستانه گفت‌وگوهای احتمالی میان واشنگتن و پکن و هم‌زمان با بحث‌های داخلی درباره محدودسازی سرمایه‌گذاری چین در صنایع حساس، پرونده فویاو به نمادی از یک پرسش بزرگ‌تر تبدیل شده است: آیا جذب سرمایه خارجی، بدون ملاحظات رقابتی و امنیتی، واقعاً به بازسازی صنعتی آمریکا کمک می‌کند یا تنها شکل تازه‌ای از تضعیف تولید بومی را رقم می‌زند؟ پاسخ این پرسش، برای شهرهایی مانند کرست‌لاین، نه یک بحث نظری، بلکه مسئله‌ای حیاتی است؛ مسئله‌ای که آینده شغلی، هویت صنعتی و حتی بقای اجتماعی آن‌ها به آن گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی

در یک نگاه بروکفیلد مدل کسب‌وکاری کم‌سرمایه‌بر دارد که امکان رشد سود بیش از ۱۵ درصدی همراه با توزیع گسترده سود را فراهم می‌کند. رشد جذب سرمایه، درآمدهای کارمزدی و سرمایه آماده بهره‌برداری، موتور شتاب‌دهنده سودآوری شرکت شده‌اند. با وجود افت اخیر سهام، ارزش‌گذاری فعلی در مقایسه با چشم‌انداز رشد، جذاب به نظر می‌رسد. چارلی مانگر زمانی کسب‌وکارها را به دو دسته تقسیم می‌کرد: آن‌هایی که بازدهی تولید می‌کنند و می‌توان سودشان را در پایان سال برداشت، و آن‌هایی که هرچه سود دارند باید بی‌وقفه دوباره سرمایه‌گذاری شود تا جایی که در نهایت، «تمام سود» فقط در قالب تجهیزات و دارایی‌های انباشته‌شده باقی می‌ماند. مانگر همواره از نوع دوم بیزار بود و ترجیح می‌داد سراغ کسب‌وکارهایی برود که دارایی‌های نامشهود، قدرت قیمت‌گذاری و جریان نقدی واقعی دارند. در دنیای واقعی، اغلب شرکت‌ها برای رشد سودآوری ناچارند بخشی قابل‌توجه از سود خود را مجدداً سرمایه‌گذاری کنند. یافتن شرکتی که بتواند تقریباً تمام سود خود را به سهامداران پرداخت کند و هم‌زمان رشد معنادار سود هر سهم را حفظ کند، به‌غایت نادر است. Brookfield Asset Management از معدود استثناها در این میان است. این شرکت هدف‌گذاری کرده است که سود هر سهم خود را با نرخ سالانه حدود ۱۵ درصد افزایش دهد، در حالی که نزدیک به ۹۵ درصد از درآمد خالص خود را میان سهامداران توزیع می‌کند. امکان تحقق چنین ترکیبی، ریشه در ماهیت مدل کسب‌وکار BAM دارد. ساختار کم‌سرمایه‌بر (asset-light) شرکت و اتکای آن به کارمزدهای مدیریت دارایی‌ها (AUM) باعث می‌شود رشد ارزش دارایی‌های مشتریان، به‌طور طبیعی به رشد درآمد و سودآوری شرکت منجر شود. جذب سرمایه‌گذاران جدید یا افزایش تخصیص سرمایه مشتریان فعلی به استراتژی‌های BAM نیز این چرخه را تقویت می‌کند. علاوه بر این، دریافت «کارمزد عملکرد» یا Carry در صورت عبور از آستانه‌های بازدهی مشخص، می‌تواند سودآوری شرکت را به‌طور قابل‌توجهی افزایش دهد. “ «مانگر همواره از شرکت‌هایی که ناچار بودند تمام سود خود را صرف سرمایه‌گذاری مجدد کنند، دوری می‌کرد و به کسب‌وکارهایی با مزیت‌های نامشهود (مانند برند قوی و قدرت قیمت‌گذاری) علاقه داشت. از این منظر، BAM دقیقاً در نقطه مقابل آن مدل‌های ناکارآمد قرار می‌گیرد که مانگر از آن‌ها بیزار بود.» محمد زمانی با این حال، بازار در هفته‌های اخیر چندان با این نگاه همراه نبوده است. سهام BAM تحت فشار فروش سرمایه‌گذارانی قرار گرفته که نسبت به میزان در معرض‌بودن صنعت سرمایه‌گذاری خصوصی به شرکت‌های نرم‌افزاری ابراز نگرانی کرده‌اند. هرچند BAM نیز برخی سرمایه‌گذاری‌های نرم‌افزاری در سبد خود دارد، اما در مجموع، موقعیت آن برای بهره‌برداری از گسترش هوش مصنوعی؛ به‌ویژه در حوزه زیرساخت و انرژی‌های تجدیدپذیر، مناسب ارزیابی می‌شود. از ابتدای سال جاری، BAM عملکردی بهتر از رقبایی مانند Blackstone، Apollo Global Management و KKR ثبت کرده، اما با این حال، مجموعاً با افت قیمت سهام مواجه بوده است. همچنین بازدهی آن پایین‌تر از شاخص S&P 500 قرار گرفته است. به نظر می‌رسد BAM بیش از آنکه قربانی ضعف عملکرد خود باشد، گرفتار «سرایت بدبینی» بازار شده است. این شرکت اخیراً نتایج سه‌ماهه چهارم خود را منتشر کرده و نشانه‌ها حاکی از بهبود تدریجی متغیرهای بنیادی است. برای نمونه، در سه‌ماهه پایانی سال، BAM موفق به جذب ۳۵ میلیارد دلار سرمایه شد؛ بالاترین رقم جذب سرمایه فصلی در تاریخ شرکت. مدیریت همچنین اعلام کرده که با توجه به شتاب‌گیری رشد، دستیابی به نرخ رشد سود بالاتر از ۱۵ درصد در سال‌های آینده در دسترس است. تفاوت میان برداشت بازار از وضعیت BAM و واقعیت‌های عملیاتی این شرکت، به‌خوبی در جریان پرسش یکی از تحلیلگران و پاسخ مدیریت در آخرین کنفرانس درآمدی نمایان شد؛ جایی که نگرانی‌ها درباره مواجهه BAM با بخش نرم‌افزار و موج هوش مصنوعی، به‌طور مستقیم مطرح شد. در این نشست، مایکل براون از بخش تحقیقاتی بانک UBS، با اشاره به افزایش اضطراب بازار نسبت به اختلال‌های ناشی از هوش مصنوعی، از مدیریت خواست تصویری روشن از میزان مواجهه بروکفیلد با شرکت‌های نرم‌افزاری در صندوق‌های سرمایه‌گذاری خصوصی ارائه دهد. او همچنین پرسید که در صورت بروز زیان‌های گسترده در این حوزه، واکنش سرمایه‌گذاران نهادی به دارایی‌های خصوصی چگونه خواهد بود. پاسخ این پرسش‌ها را کانر تسکی، مدیرعامل جدید BAM، ارائه کرد؛ پاسخی که عملاً چارچوب نگاه شرکت به هوش مصنوعی را روشن ساخت. تسکی تأکید کرد که از دید مدیریت، گسترش هوش مصنوعی در مجموع یک عامل مثبت برای کسب‌وکار بروکفیلد است. به گفته او، این روند، استراتژی شرکت در توسعه زیرساخت‌های دیجیتال و تأمین انرژی موردنیاز مراکز داده و سامانه‌های پردازشی را تأیید می‌کند؛ حوزه‌هایی که از بزرگ‌ترین و فعال‌ترین پلتفرم‌های BAM به‌شمار می‌روند. او همچنین توضیح داد که شرکت از مدت‌ها پیش، این روند را به‌دقت رصد کرده و تمرکز سازمانی بر هوش مصنوعی، محدود به ماه‌های اخیر نیست. از همین رو، میزان مواجهه BAM با ریسک‌های مستقیم فناوری بسیار محدود است. به گفته تسکی، پرتفوی بروکفیلد تقریباً به‌طور کامل بر دارایی‌های واقعی با قراردادهای بلندمدت متمرکز است؛ دارایی‌هایی که در آن‌ها شرکت نه ریسک فناوری می‌پذیرد و نه پروژه‌های پرریسک مبتنی بر پیش‌بینی‌های غیرقطعی اجرا می‌کند. این ساختار، شرکت را تا حد زیادی از نوسانات شدید حوزه نرم‌افزار و فناوری‌های نوظهور مصون نگه می‌دارد. عملکرد مالی نیز تا حد زیادی این روایت را تأیید می‌کند. BAM در سه‌ماهه چهارم سال، درآمدهای مبتنی بر کارمزد (Fee-Related Earnings) معادل ۸۶۷ میلیون دلار گزارش کرد که نسبت به مدت مشابه سال قبل، رشدی ۲۸ درصدی را نشان می‌دهد. سود هر سهم در این بخش به ۰.۵۳ دلار رسید. در همین دوره، درآمدهای قابل توزیع شرکت به ۷۶۷ میلیون دلار، معادل ۰.۴۷ دلار به ازای هر سهم، رسید؛ رقمی اندکی پایین‌تر از درآمدهای کارمزدی، اما همچنان در سطحی قدرتمند و سازگار با اهداف رشد بلندمدت شرکت. مجموع این داده‌ها نشان می‌دهد که برخلاف نگرانی‌های کوتاه‌مدت بازار، شرایط عملیاتی و سودآوری BAM در محیط فعلی نه‌تنها تضعیف نشده، بلکه در مسیر تقویت تدریجی قرار دارد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است تقویت متغیرهای بنیادی شتاب‌گیری رشد BAM حاصل مجموعه‌ای از عوامل ساختاری است که در سال‌های اخیر هم‌زمان تقویت شده‌اند. مهم‌ترین محرک، گسترش بازار جهانی دارایی‌های جایگزین و افزایش تدریجی سهم این دارایی‌ها در سبد سرمایه‌گذاران است. برآوردها نشان می‌دهد دارایی‌های تحت مدیریت جهانی تا سال ۲۰۳۲ تقریباً دو برابر خواهند شد و سهم دارایی‌های جایگزین از حدود ۱۵ درصد فعلی به بیش از ۲۰ درصد افزایش می‌یابد. در این میان، سرمایه‌گذاران خرد همچنان سهم محدودی در این بازار دارند؛ موضوعی که فضای قابل‌توجهی برای رشد آینده فراهم می‌کند. این روند، به‌طور مستقیم موتور رشد سودآوری BAM را تقویت می‌کند. افزایش حجم دارایی‌های تحت مدیریت، به معنای رشد پایدار درآمدهای کارمزدی است؛ بدون آنکه شرکت ناچار به سرمایه‌گذاری سنگین در دارایی‌های جدید شود. علاوه بر این، بخشی از رشد آینده شرکت عملاً از پیش تضمین شده است. BAM حدود ۶۳ میلیارد دلار تعهد سرمایه فراخوان‌نشده در اختیار دارد که هنوز درآمدی ایجاد نمی‌کنند. با فعال‌سازی این منابع، حدود ۶۳۰ میلیون دلار درآمد سالانه جدید به جریان سودآوری افزوده خواهد شد؛ افزایشی که بدون جذب سرمایه تازه محقق می‌شود. کارمزد عملکرد به‌عنوان موتور محرک BAM دومین موتور مهم رشد سودآوری BAM، افزایش ظرفیت درآمدهای مبتنی بر کارمزد عملکرد یا Carry است. در حال حاضر، بازار عمدتاً سهام شرکت را بر پایه درآمدهای کارمزدی پایدار ارزش‌گذاری می‌کند، در حالی که ظرفیت بالقوه Carry طی سال‌های اخیر به‌طور چشمگیری افزایش یافته است. سرمایه واجد شرایط دریافت Carry از زمان تفکیک BAM، از حدود ۵۶ میلیارد دلار به نزدیک ۱۷۰ میلیارد دلار رسیده است؛ رشدی بیش از سه برابر که پایه‌ای قدرتمند برای سودآوری آتی ایجاد می‌کند. اهمیت این رشد زمانی پررنگ‌تر می‌شود که به سابقه عملکرد صندوق‌های شرکت نگاه کنیم. به‌جز بخش املاک که اندکی پایین‌تر از هدف عمل کرده، سایر استراتژی‌ها از زیرساخت تا اعتبار فرصت‌طلبانه، عموماً بازدهی بالاتر از اهداف تعیین‌شده ثبت کرده‌اند. این سابقه، احتمال تحقق Carry قابل‌توجه را افزایش می‌دهد. سابقه عملکرد صندوق‌های BAM حوزه سرمایه‌گذاری سابقه فعالیت بازده ناخالص هدف بازده ناخالص تحقق‌یافته بازده خالص هدف بازده خالص تحقق‌یافته زیرساخت ۱۵ سال ۱۳٪ ۱۵٪ ۱۱٪ ۱۲٪ انرژی‌های تجدیدپذیر و انتقال انرژی ۴ سال ۱۴٪ ۱۹٪ ۱۱٪ ۱۴٪ سرمایه‌گذاری خصوصی (Private Equity) ۲۴ سال ۲۲٪ ۲۶٪ ۱۸٪ ۲۰٪ املاک و مستغلات ۱۹ سال ۲۰٪ ۱۹٪ ۱۶٪ ۱۵٪ اعتبار فرصت‌طلبانه (Opportunistic Credit) ۳۷ سال ۱۵٪ ۲۲٪ ۱۰٪ ۱۶٪ بر اساس سطح فعلی سرمایه واجد شرایط، BAM می‌تواند به‌طور بالقوه حدود ۱.۲ میلیارد دلار درآمد سالانه اضافی از محل Carry ایجاد کند. این رقم در مقایسه با درآمدهای قابل توزیع فعلی؛ نزدیک به ۳ میلیارد دلار در سال، اهمیتی راهبردی دارد. حتی با فرضی محافظه‌کارانه و تحقق حداقل ۱ میلیارد دلار Carry خالص سالانه، سود قابل توزیع شرکت حدود یک‌سوم افزایش خواهد یافت. در افق بلندمدت نیز، هدف‌گذاری BAM برای دستیابی به حدود ۱۰ میلیارد دلار Carry تحقق‌یافته در بازه ۲۰۳۱ تا ۲۰۳۵، معادل میانگین سالانه نزدیک به ۲ میلیارد دلار سود اضافی است. برآورد «سهم مشارکت در سود (Carry)» هدف‌گذاری‌شده BAM (بر مبنای تحقق بازده هدف صندوق‌ها – تا ۳۱ دسامبر ۲۰۲۵) حوزه سرمایه‌گذاری سرمایه واجد Carry (میلیون دلار) بازده ناخالص هدف میانگین سهم مشارکت در سود (Carry) سهم مشارکت در سود سالانه هدف (میلیون دلار) فرصت‌طلبانه (Opportunistic) 27,239 ۲۰٪ – ۲۵٪ ~۲۰٪ 972 ارزش‌افزوده، اعتبار، Core و سایر 42,825 ۱۰٪ – ۱۵٪ ~۱۵٪ 909 Oaktree 23,868 ۱۰٪ – ۲۰٪ ~۲۰٪ 510 جمع سرمایه فعال واجد Carry 93,932 — — 2,391 تعهدات سرمایه فراخوان‌نشده – صندوق‌های بروکفیلد 52,757 — — 1,169 تعهدات سرمایه فراخوان‌نشده – Oaktree 23,285 — — 432 کل سرمایه واجد Carry 169,974 — — 3,992 سهم مشارکت در سود هدف‌گذاری‌شده قابل انتساب به BAM — — — (1,371) سهم مشارکت در سود هدف‌گذاری‌شده خالص BAM — — — 2,621 هزینه‌های مستقیم — — — (1,397) سهم مشارکت در سود هدف‌گذاری‌شده خالص قابل تخصیص به سهامداران BAM — — — 1,224 در صورت تحقق این اهداف، کارمزد عملکرد نه‌تنها مکمل درآمدهای کارمزدی، بلکه به یکی از ستون‌های اصلی سودآوری BAM در دهه آینده تبدیل خواهد شد. ترازنامه‌ای مستحکم، پشتوانه رشد بلندمدت یکی از نقاط اتکای اصلی BAM، ساختار مالی منسجم و محافظه‌کارانه آن است؛ عاملی که در دوره‌های نوسان اقتصادی، نقش سپر دفاعی برای شرکت ایفا می‌کند. بر اساس آخرین داده‌های یوتوتایمز، BAM حدود ۲.۶ میلیارد دلار نقدینگی در اختیار دارد و از رتبه اعتباری «A» از سوی موسسه رتبه‌بندی Fitch و «-A» از سوی موسسه S&P Global برخوردار است؛ رتبه‌هایی که بیانگر سطح بالای اعتماد بازار بدهی به توان بازپرداخت شرکت هستند. در سمت بدهی، BAM حدود ۲.۶ میلیارد دلار تعهد مالی دارد. با این حال، ساختار این بدهی‌ها به‌گونه‌ای طراحی شده که فشار کوتاه‌مدتی بر جریان نقدی شرکت وارد نمی‌کند. میانگین سررسید بدهی‌ها بیش از ۱۴ سال است و نرخ بهره میانگین آن‌ها در محدوده ۵.۵ درصد قرار دارد؛ ترکیبی که ریسک تأمین مالی مجدد را به حداقل می‌رساند. پروفایل سررسید بدهی نیز نشان می‌دهد بخش عمده تعهدات شرکت به سال‌های دورتر موکول شده و تمرکز معناداری در بازه‌های زمانی کوتاه‌مدت وجود ندارد. این موضوع، انعطاف‌پذیری مالی BAM را در برابر شوک‌های اقتصادی تقویت می‌کند. مجموع این عوامل، به مدیریت اجازه می‌دهد در شرایط مساعد بازار، از فرصت‌های تملک و سرمایه‌گذاری جدید بهره ببرد و در دوره‌های رکودی نیز بدون فشار نقدینگی، ثبات عملیاتی خود را حفظ کند. در صنعتی که بسیاری از بازیگران به‌شدت به اهرم مالی متکی‌اند، چنین ترازنامه‌ای یک مزیت رقابتی پایدار محسوب می‌شود. بازدهی سهامداران؛ تحقق وعده توزیع سود BAM در عمل نشان داده که به تعهد خود برای توزیع بخش عمده سود میان سهامداران پایبند است؛ رویکردی که بی‌تردید مورد تأیید چارلی مانگر نیز قرار می‌گرفت. از زمان تفکیک ساختاری شرکت، سود نقدی BAM از ۰.۳۲ دلار به ۰.۵۰ دلار به ازای هر سهم افزایش یافته است؛ رشدی که معادل نرخ رشد مرکب سالانه حدود ۱۶ درصد است. چنین آهنگ افزایشی، در میان مدیران دارایی جایگزین، کم‌سابقه محسوب می‌شود و نشان‌دهنده ظرفیت پایدار شرکت در خلق جریان نقدی است. در عین حال، افزایش سود تقسیمی با رشد قیمت سهام همراه نبوده است؛ موضوعی که باعث شده بازده نقدی سهام در سطوح جذابی باقی بماند. در قیمت‌های فعلی، بازده سود نقدی BAM نزدیک به ۳.۵ درصد قرار دارد؛ نرخی که در مقایسه با بسیاری از شرکت‌های هم‌گروه، همچنان رقابتی تلقی می‌شود. ترکیب رشد دو رقمی سود تقسیمی و بازده نقدی پایدار، BAM را به گزینه‌ای مناسب برای سرمایه‌گذارانی تبدیل کرده که به‌دنبال درآمد مستمر در کنار رشد بلندمدت هستند. این ویژگی، به‌ویژه در دوره‌هایی که بازار بر سهام رشدمحور متمرکز می‌شود، می‌تواند مزیتی پنهان اما تعیین‌کننده برای سهامداران صبور باشد. چشم‌انداز آینده؛ رشد مبتنی بر زیرساخت و اعتبار چشم‌انداز میان‌مدت BAM بر پایه ترکیبی از مزیت‌های ساختاری و تمرکز هدفمند بر بخش‌های کلیدی شکل گرفته است. این شرکت به‌ویژه در حوزه‌های زیرساخت، اعتبار مشکل‌دار (Distressed Credit) و انرژی‌های تجدیدپذیر، جایگاهی قدرتمند دارد؛ بخش‌هایی که از رشد فزاینده هوش مصنوعی و افزایش تقاضای انرژی و مراکز داده منتفع می‌شوند. در مقابل، BAM در حوزه سرمایه‌گذاری خصوصی و املاک جایگاه مسلطی ندارد، اما نشانه‌های بهبود بنیادی در دارایی‌هایی مانند مراکز خرید درجه یک و ساختمان‌های اداری شاخص قابل مشاهده است. رشد سریع کسب‌وکار اعتباری نیز عامل حمایتی مهمی محسوب می‌شود. تملک Oaktree، توانمندی شرکت در سرمایه‌گذاری در بدهی‌های مشکل‌دار را تقویت کرده؛ حوزه‌ای که معمولاً در دوره‌های رکودی عملکرد بهتری دارد و به تنوع درآمدی شرکت کمک می‌کند. در مجموع، مدیریت BAM انتظار دارد طی پنج سال آینده، دارایی‌های تحت مدیریت و سودآوری شرکت دست‌کم دو برابر شود. در صورت تحقق اهداف اعلام‌شده، درآمدهای قابل توزیع می‌تواند با نرخی نزدیک به ۱۸ درصد در سال رشد کند و بازده کل سهام (با احتساب سود نقدی) از ۲۰ درصد فراتر رود. ارزش‌گذاری؛ گران یا در آستانه بازتعریف؟ در نگاه نخست، سهام BAM با نسبت قیمت به سود دوازده‌ماهه بالاتر از ۳۰ واحد، گران به نظر می‌رسد. اما بررسی دقیق‌تر نشان می‌دهد تصویر پیچیده‌تری در حال شکل‌گیری است. نسبت P/E آینده‌نگر در محدوده ۲۶ واحد قرار دارد و بخش مهمی از رشد سودآوری نیز از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، از پیش تضمین شده است. نکته قابل‌توجه آن است که این سطح از P/E آینده‌نگر، به کف تاریخی شرکت از زمان تفکیک ساختاری نزدیک شده است. بر اساس برآورد میانگین تحلیلگران، نسبت قیمت به سود در سال مالی ۲۰۲۸ به زیر ۲۰ واحد کاهش خواهد یافت؛ سطحی که با نرخ رشد شرکت همخوانی بیشتری دارد. در این چارچوب، استدلال معروف پیتر لینچ بار دیگر مصداق پیدا می‌کند. او در کتاب «یک گام جلوتر از وال‌استریت» تأکید می‌کند که شرکتی با رشد ۲۰ درصدی و P/E معادل ۲۰، از شرکتی با رشد ۱۰ درصدی و P/E معادل ۱۰ جذاب‌تر است؛ به‌ویژه اگر مسیر رشد آن بلندمدت باشد. برآورد سودآوری؛ شتاب پایدار درآمدها پیش‌بینی‌های فعلی تحلیلگران نشان می‌دهد مسیر رشد سود هر سهم BAM همچنان صعودی باقی خواهد ماند. انتظار می‌رود EPS از حدود ۱.۸۶ دلار در سال ۲۰۲۶ به بیش از ۲.۵ دلار در سال ۲۰۲۸ برسد؛ رشدی دو رقمی که با افزایش درآمد و گسترش AUM پشتیبانی می‌شود. برآورد سودآوری و فروش BAM سال مالی سود هر سهم (EPS) رشد سالانه EPS نسبت P/E درآمد (فروش) رشد سالانه درآمد 2026 1.86 دلار 12.64٪+ 26.69 6.15 میلیارد دلار 27.76٪+ 2027 2.20 دلار 18.49٪+ 22.53 7.06 میلیارد دلار 14.67٪+ 2028 2.50 دلار 13.74٪+ 19.81 7.93 میلیارد دلار 12.37٪+ هم‌زمان، رشد فروش سالانه نیز در محدوده ۱۲ تا ۲۸ درصد برآورد شده است؛ نرخی که نشان‌دهنده تداوم جذب سرمایه و گسترش فعالیت‌های عملیاتی شرکت است. این ترکیب رشد درآمد و سود، پایه اصلی توجیه ارزش‌گذاری فعلی سهام محسوب می‌شود. ریسک‌ها؛ نوسان بالا در برابر تنوع ساختاری مهم‌ترین ریسک پیش‌روی BAM، احتمال ورود اقتصاد جهانی به یک دوره رکودی است؛ سناریویی که می‌تواند فرآیند جذب سرمایه را دشوارتر کرده، رشد سودآوری را کند کند و به تعدیل منفی ارزش‌گذاری منجر شود. علاوه بر این، سهام BAM از نوسان بالایی برخوردار است. بتای ۲۴ماهه حدود ۱.۵۷ نشان می‌دهد سرمایه‌گذاران باید خود را برای نوسانات شدید قیمتی آماده کنند؛ به‌ویژه در دوره‌های تنش بازار. شاخص‌های ریسک سهام BAM شاخص ریسک مقدار تعداد سهام فروخته‌شده استقراضی (Short Interest) 11.17 میلیون سهم روزهای لازم برای پوشش پوزیشن‌های فروش (Days to Cover) 5.22 روز بتای ۲۴ماهه 1.57 امتیاز آلتمن Z (Altman Z-Score) 7.75 با این حال، این ریسک‌ها تا حد زیادی توسط عوامل ساختاری مهار می‌شوند: تنوع جغرافیایی و بخشی گسترده، ترازنامه قدرتمند، حاشیه سود سالم و دسترسی پایدار به سرمایه، همگی به افزایش تاب‌آوری شرکت کمک می‌کنند. بر اساس جمع‌بندی تیم UtoTimes،شرکت BAM در موقعیتی قرار دارد که اگرچه از نوسانات کوتاه‌مدت مصون نیست، اما در افق میان‌مدت و بلندمدت، همچنان از پشتوانه‌های بنیادی لازم برای خلق بازدهی پایدار برخوردار است. ✔️  بیشتر بخوانید: داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟ سخن پایانی؛ فرصت در دل بدبینی بازار با وجود ثبت رکوردهای تازه در سودآوری، سهام BAM هم‌زمان با سایر بازیگران صنعت مدیریت دارایی تحت فشار قرار گرفته است؛ وضعیتی که بیش از آنکه بازتاب ضعف عملکرد شرکت باشد، نشان‌دهنده رفتار هیجانی بازار و «یکسان‌دیدن دارایی‌های باکیفیت و کم‌کیفیت» است. از این منظر، افت اخیر قیمت سهام بیش از آنکه زنگ خطر باشد، می‌تواند به‌عنوان یک فرصت خرید تلقی شود. بنیان‌های مالی شرکت نه‌تنها مستحکم باقی مانده، بلکه نشانه‌های روشنی از شتاب‌گیری رشد نیز در آن دیده می‌شود. مدیریت اکنون از امکان تحقق رشد نزدیک به ۲۰ درصدی سود هر سهم در افق پنج‌ساله سخن می‌گوید؛ رشدی که بخشی از آن از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، و بخشی دیگر از محل افزایش درآمدهای Carry تأمین خواهد شد. با توجه به کیفیت بالای مدل کسب‌وکار، جایگاه رقابتی پایدار و سابقه موفق اجرایی، سهام BAM به‌ندرت در سطوح جذاب ارزش‌گذاری قرار می‌گیرد. در شرایط فعلی، ترکیب رشد شتابان، سودآوری پایدار و قیمت‌گذاری نسبتاً منطقی، این شرکت را به یکی از گزینه‌های قابل‌توجه برای سرمایه‌گذاران بلندمدت تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هوش مصنوعی دوباره بازار را ترساند؛ چه خبر است؟

در یک نگاه آتی‌های نزدک با افت ۰.۴۶٪ پیشتاز کاهش‌ها هستند. نگرانی درباره ارزش‌گذاری سهام هوش مصنوعی و تحولات Anthropic همچنان بر بازار سایه انداخته است. طلا، نقره و بیت‌کوین همگی در حال عقب‌نشینی‌اند و نشانه‌هایی از ریسک‌گریزی گسترده‌تر در بازار دیده می‌شود. بازارهای آمریکا هفته جدید را با فشار فروش آغاز کرده‌اند و سهام تکنولوژی بار دیگر در مرکز نگرانی‌ها قرار گرفته است. پس از آنکه داوجونز در پایان هفته گذشته از مرز ۵۰ هزار واحد عبور کرد، امروز دوباره نشانه‌های ضعف در بازار دیده می‌شود و آتی‌های نزدک بیشترین افت را ثبت کرده‌اند. آتی‌های S&P 500 حدود ۰.۲۸٪ پایین‌تر هستند و نزدک نیز ۰.۴۶٪ افت کرده؛ در حالی که داوجونز فعلاً تنها کاهش خفیفی را تجربه می‌کند.   به گزارش یوتوتایمز، این هفته یکی از مهم‌ترین هفته‌ها برای انتشار داده‌های اقتصادی آمریکاست و همین موضوع می‌تواند نوسانات بیشتری را وارد بازار کند. سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام مرتبط با هوش مصنوعی محتاط‌اند؛ به‌ویژه پس از تحولات اخیر پیرامون شرکت Anthropic که هفته گذشته فشار زیادی بر سهام تکنولوژی وارد کرد. هم‌زمان با افت سهام، بازارهای کالایی و رمزارز نیز نشانه‌هایی از ریسک‌گریزی نشان می‌دهند. طلا دوباره به زیر ۵۰۰۰ دلار برگشته، نقره به زیر ۸۰ دلار سقوط کرده و بیت‌کوین نیز با افت ۳ درصدی به محدوده ۶۸٬۵۰۰ دلار رسیده است. این عقب‌نشینی گسترده نشان می‌دهد که معامله‌گران در آستانه انتشار داده‌های مهم اقتصادی، ترجیح می‌دهند محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران: آماده‌ایم اورانیوم با غنای بالا را در ازای لغو کامل تحریم‌ها رقیق کنیم

رئیس سازمان انرژی اتمی ایران اعلام کرد تهران آمادگی دارد اورانیوم با غنای بالا را در صورت لغو کامل تحریم‌ها رقیق‌سازی کند. محمد اسلامی تأکید کرده است که این اقدام تنها در صورتی انجام می‌شود که تمامی تحریم‌های اعمال‌شده علیه ایران برداشته شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رفتار متضاد بازار سهام و صندوق‌های طلا در ۲۰ بهمن

در یک نگاه شاخص کل بیش از ۱۰۵ هزار واحد افت کرد و به ۴.۰۶ میلیون واحد رسید. بانکی‌ها، فلزی‌ها و شیمیایی‌ها بیشترین فشار فروش را تجربه کردند. صندوق‌های طلا و نقره سبز ماندند. حمایت مهم شاخص در محدوده ۴ میلیون واحد قرار دارد. بازار سهام امروز ۲۰ بهمن یکی از سنگین‌ترین ریزش‌های زمستان را پشت سر گذاشت؛ شاخص کل با افتی بیش از ۱۰۵ هزار واحد دوباره به محدوده ۴.۰۶ میلیون واحد عقب‌نشینی کرد و فشار فروش در بیشتر صنایع موج زد. در مقابل، صندوق‌های کالایی و مبتنی بر طلا و نقره برخلاف کلیت بازار سبز ماندند و مقصد بخشی از نقدینگی شدند که به‌دنبال پناهگاه‌های کم‌ریسک‌تر بود. در یوتوتایمز این رفتار را نشانه‌ای از چرخش سرمایه‌گذاران به سمت دارایی‌های امن‌تر می‌دانیم؛ چرخشی که معمولاً در روزهای پرریسک بازار شدت می‌گیرد. بورس؛ فشار فروش سنگین در بانکی‌ها و فلزی‌ها هیت‌مپ امروز نشان می‌دهد: بانکی‌ها یک‌دست قرمز بودند؛ «وبملت»، «وتجارت» و «ونوین» همگی نزدیک ۳٪ افت کردند. در فلزات اساسی، نمادهای بزرگ مثل «فولاد» و «ذوب» بیش از ۲.۹٪ ریزش داشتند. گروه‌های بزرگ شیمیایی، خودرویی و چندرشته‌ای نیز با فشار عرضه همراه شدند. نماد «فاراک» با ۹.۷٪ افت یکی از سنگین‌ترین ریزش‌های روز را ثبت کرد. شاخص کل با افت ۲.۵۳٪ نشان داد که فروشندگان همچنان دست بالا را دارند و موج خروج نقدینگی ادامه دارد. صندوق‌های کالایی؛ پناهگاه روزهای قرمز بورس در نقشه صندوق‌های قابل معامله در بورس (ETF)، برخلاف بازار سهام، اغلب صندوق‌های طلا، نقره و کالایی سبز بودند: «تابش» با ۵.۴٪ رشد «عیار» با ۵.۱۶٪ رشد «درخشان» با ۴.۹۱٪ رشد «لیان»، «گلد»، «کوهرا» و «زرگر» همگی مثبت و پرتقاضا این رفتار نشان می‌دهد که سرمایه‌گذاران در روزهای پرریسک، به‌جای سهام، به سمت دارایی‌های مبتنی بر طلا و نقره متمایل شده‌اند. شاخص کل؛ بازگشت به کانال ۴.۰۶ میلیون واحد نمودار شاخص کل نشان می‌دهد: شاخص پس از چند روز نوسان، امروز به‌طور کامل شکست حمایتی اخیر را تأیید کرد. کندل امروز یک کندل نزولی قوی است. حجم معاملات در نمادهای بزرگ کاهش یافته و نشانه‌ای از ورود پول دیده نمی‌شود. حمایت بعدی شاخص در محدوده ۴ میلیون واحد قرار دارد. در یوتوتایمز این وضعیت را نشانه‌ای از ضعف تقاضا و تداوم فاز اصلاحی بازار می‌دانیم؛ مگر آنکه در روزهای آینده ورود پول حقیقی یا یک محرک بنیادی قوی مسیر معاملات را تغییر دهد. با این حال، نباید از ریسک‌های ژئوپلیتیک چشم پوشید؛ تنش‌های اخیر میان ایران و آمریکا و نگرانی‌ها درباره احتمال درگیری نظامی، فضای احتیاطی بازار را تشدید کرده است. علاوه بر این، دیدار برنامه‌ریزی‌شده نتانیاهو و ترامپ در روز چهارشنبه ۲۲ بهمن ۱۴۰۴ نیز به‌عنوان یک عامل ریسک‌زا در ذهن معامله‌گران عمل می‌کند و می‌تواند رفتار سرمایه‌گذاران را به سمت محافظه‌کاری بیشتر سوق دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه مقام ژاپنی، یک پیام: ین را تنها نمی‌گذاریم

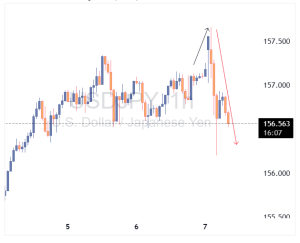
در یک نگاه مقامات ارشد ژاپن هشدارهای هماهنگ درباره مداخله ارزی صادر کرده‌اند جفت ارز USDJPY پس از رسیدن به 157.70 به محدوده 156.00 عقب‌نشینی کرده است پیروزی تاکایچی و انتظارات مالی جدید، فشار بر ین را افزایش داده‌اند دولت ژاپن در واکنش به نوسانات شدید ارز پس از انتخابات، سطح هشدارهای خود را به‌طور قابل‌توجهی افزایش داده است. مقامات ارشد از جمله وزیر دارایی، معاون او و دبیر ارشد کابینه، همگی با زبان صریح اعلام کرده‌اند که در برابر حرکات یک‌طرفه و سریع در بازار فارکس سکوت نخواهند کرد. آخرین هشدار از سوی مینورو کیهارا، دبیر ارشد کابینه، صادر شد. او گفت دولت نگران نوسانات یک‌طرفه در بازار فارکس است و با «احساس فوریت بالا» تحولات را زیر نظر دارد. این نوع لحن معمولاً در شرایطی به‌کار می‌رود که مقامات قصد دارند جلوی حرکت‌های سفته‌بازانه را بگیرند. این اظهارات در ادامه هشدار آخر هفته ساتسوکی کاتایاما، وزیر دارایی، مطرح شد. او گفته بود آماده است در صورت نیاز با بازارها وارد گفت‌وگو شود تا احساسات را آرام کند. کاتایاما تأکید کرد که ژاپن در موضوعات ارزی با آمریکا هماهنگ است و همچنان با وزیر خزانه‌داری آمریکا، اسکات بسنت، در تماس است. او همچنین درباره استفاده از ذخایر ارزی هشدار داد و گفت این تصمیم باید با «رویکرد حرفه‌ای» اتخاذ شود. صبح دوشنبه، آتسوشی میمورا، معاون وزیر دارایی در امور بین‌الملل و دیپلمات ارزی ارشد ژاپن، نیز این پیام را تقویت کرد. او گفت مقامات با فوریت بالا تحولات بازار فارکس را دنبال می‌کنند و همواره با بازارها در گفت‌وگو هستند. این اظهارات به‌عنوان «مداخله لفظی» صریح تلقی شد. میمورا کسی است که در صورت صدور دستور مداخله، عملیات خرید ین توسط بانک مرکزی ژاپن را هدایت خواهد کرد. مجموع این پیام‌ها از سوی کیهارا، کاتایاما و میمورا، یک ساختار هماهنگ را نشان می‌دهد: نظارت سیاسی از سوی کابینه، اختیار اجرایی از سوی وزارت دارایی، و آمادگی عملیاتی از سوی بانک مرکزی. این لحن تهاجمی پس از پیروزی قاطع سانائه تاکایچی در انتخابات مطرح شده؛ پیروزی‌ای که انتظارات برای سیاست‌های مالی انبساطی را افزایش داده و فشار بیشتری بر ین وارد کرده است. برای بازارها، این پیام هماهنگ نشان می‌دهد که مقامات ژاپنی نسبت به حرکات سفته‌بازانه یا نوسانات شدید در USDJPY تحمل کمی دارند. اگرچه هنوز نشانه‌ای از اقدام فوری دیده نمی‌شود، اما گستردگی و انسجام این هشدارها نشان می‌دهد که دولت آماده است در صورت تشدید ضعف ین، وارد عمل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات ترازنامه‌ای فدرال رزرو؛ فرصت یا تهدید برای سیاست پولی؟

در یک نگاه کوین وارش خواستار بازنگری در توافق فدرال رزرو–خزانه‌داری شده است. بازارها نگران تضعیف استقلال پولی و افزایش ریسک‌های تورمی هستند. خرید بیشتر اوراق کوتاه‌مدت می‌تواند منحنی بازدهی را فشرده کند اما نوسانات را افزایش دهد. نزدیکی بیشتر فدرال رزرو و خزانه‌داری ممکن است جایگاه دلار را به‌عنوان دارایی امن تضعیف کند. پیشنهاد کوین وارش برای بازنگری در رابطه فدرال رزرو و خزانه‌داری آمریکا، موجی از نگرانی در بازارهای مالی ایجاد کرده است. در حالی که برخی آن را گامی برای شفاف‌سازی سیاست‌های ترازنامه‌ای می‌دانند، منتقدان هشدار می‌دهند که این نزدیکی می‌تواند استقلال پولی را تضعیف کرده، مسیر تورم را تغییر دهد و جایگاه دلار را به‌عنوان دارایی امن به خطر اندازد. وارش خواستار بازنگری در اصول توافق تاریخی سال ۱۹۵۱ شده؛ توافقی که پس از جنگ جهانی دوم، استقلال بانک مرکزی را با لغو سقف بازدهی اوراق دولتی احیا کرد. او معتقد است که مرزهای تعیین‌شده در آن توافق، طی سال‌های اخیر و پس از بحران مالی جهانی و همه‌گیری کرونا، با خریدهای گسترده اوراق توسط فدرال رزرو تضعیف شده‌اند. اما نبود جزئیات مشخص در این پیشنهاد، سرمایه‌گذاران را نگران کرده است. نه وارش و نه وزیر خزانه‌داری، اسکات بسنت، هنوز چارچوب دقیقی ارائه نکرده‌اند. وارش تنها اشاره کرده که چارچوب جدید می‌تواند اهداف ترازنامه‌ای فدرال رزرو را با برنامه‌های انتشار اوراق خزانه‌داری هماهنگ‌تر کند. با هزینه‌های بهره‌ای فدرال که به نزدیکی ۱ تریلیون دلار رسیده و با فشارهای علنی ترامپ برای در نظر گرفتن هزینه‌های بدهی در سیاست‌گذاری پولی، بازارها این نزدیکی را پرریسک می‌دانند. منتقدان هشدار می‌دهند که حتی یک توافق محدود می‌تواند به‌عنوان گامی به‌سوی کنترل ضمنی منحنی بازدهی تلقی شود. هم‌راستایی ترازنامه فدرال رزرو با نیازهای تأمین مالی خزانه‌داری، به‌نوعی پیوند سیاست پولی با کسری بودجه خواهد بود؛ دقیقاً همان چیزی که توافق ۱۹۵۱ برای جلوگیری از آن طراحی شده بود. برخی تحلیلگران می‌گویند این تغییر ممکن است به‌صورت عملیاتی با افزایش خرید اوراق کوتاه‌مدت (Treasury bills) توسط فدرال رزرو آغاز شود؛ اقدامی که به خزانه‌داری اجازه می‌دهد انتشار اوراق بلندمدت را محدود کند و فشار بر بازدهی‌های بلندمدت را کاهش دهد. نشانه‌هایی از این روند هم‌اکنون در بازار دیده می‌شود. اما پیامدهای این تغییر پیچیده است. اتکای بیشتر به اوراق کوتاه‌مدت، ریسک تمدید بدهی و نوسانات هزینه‌های تأمین مالی دولت را افزایش می‌دهد. همچنین، اگر بازارها تصور کنند فدرال رزرو به‌طور ساختاری متعهد به جذب بدهی‌های دولتی است، انتظارات تورمی ممکن است افزایش یابد، نوسانات بازار اوراق تشدید شود و جایگاه دلار به‌عنوان دارایی امن تضعیف گردد. برخی ناظران معتقدند وارش از مرز استقلال عبور نخواهد کرد. حامیان او می‌گویند هدفش شفاف‌سازی و تعریف دقیق‌تر خطوط قرمز در خریدهای اضطراری دارایی‌هاست. اما منتقدان هشدار می‌دهند که این تغییرات تدریجی می‌تواند به‌نوعی هماهنگی پنهان تبدیل شود؛ به‌ویژه اگر نهادهایی مانند فنی‌می و فردی‌مک نیز در تلاش برای کنترل هزینه‌های تأمین مالی وارد شوند. چه این توافق رسمی شود یا نه، بازارها خود را برای رابطه‌ای نزدیک‌تر میان فدرال رزرو و خزانه‌داری در دوران وارش آماده می‌کنند. هرچند هدف اعلام‌شده کاهش نوسانات و هزینه‌های تأمین مالی است، اما تجربه تاریخی نشان می‌دهد که تداخل نقش‌های پولی و مالی، ریسک‌های بلندمدتی برای اعتماد به استقلال بانک مرکزی در پی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بورس درجا زد، طلا جلو افتاد؛ بازار ایران زیر سایه ریسک ژئوپلتیک در ۱۹ بهمن

در یک نگاه شاخص کل بورس امروز با افت ۱۰٬۲۰۸ واحدی (۰.۲٪-) منفی بسته شد؛ نشانه‌ای از تداوم تردید در بازار سهام ریسک ژئوپلتیک همچنان متغیر فعال بازار است و مانع ورود پول پرقدرت به بورس شده  صندوق‌های طلا و نقره برخلاف سهام، بازدهی مثبت ثبت کردند؛ رفتار کلاسیک در فضای عدم قطعیت تتر ریزش نکرد و در سطوح بالا تثبیت شد؛ سیگنال واضح نبودِ ریسک‌زدایی بورس تهران امروز ۱۹ بهمن ۱۴۰۴ با افت ۱۰٬۲۰۸ واحدی (۰.۲۵٪-) نشان داد که برخلاف برخی تصورات، بازار هنوز وارد فاز اطمینان نشده است. در حالی که شاخص کل منفی بسته شد، صندوق‌های طلا و نقره رشد معناداری را ثبت کردند؛ ترکیبی که از نگاه یوتوتایمز یک پیام مشخص دارد: ریسک ژئوپلتیک نه‌تنها حذف نشده، بلکه همچنان در تصمیم سرمایه‌گذاران وزن دارد. ریسک ژئوپلتیک؛ متغیر حذف‌نشده بازار در مقاله دیروز یوتوتایمز به‌روشنی تأکید شد که: “ «نبود خبر منفی، به‌معنای حذف ریسک ژئوپلتیک نیست.» یوتوتایمز امروز بازار دقیقاً همین گزاره را تأیید کرد. تحلیل‌گران یوتوتایمز معتقدند فضای فعلی نه «ریسک‌گریز مطلق» است و نه «ریسک‌پذیر واقعی»؛ بلکه بازار در حالت تعلیق ژئوپلتیکی معامله می‌کند. بورس چرا منفی ماند؟ بر اساس نقشه بازار امروز: بدنه بازار عمدتاً منفی صنایع بزرگ (بانک، خودرو، فلزات، پالایشی) تحت فشار رشدهای پراکنده، بدون قدرت تعمیم یوتوتایمز با بررسی رفتار معاملات به این جمع‌بندی رسیده: بازار سهام حاضر نیست قبل از روشن‌شدن ریسک‌های سیاسی، ریسک جدید بپذیرد. این دقیقاً ادامه منطقی تحلیل دیروز است، نه نقض آن. چرا فقط طلا و نقره مثبت شدند؟ (نه «همه صندوق‌ها») نکته کلیدی امروز همین‌جاست برخلاف برداشت‌های سطحی، همه صندوق‌ها مثبت نبودند؛ بلکه مشخصاً:  صندوق‌های طلا و نقره رشد کردند. صندوق‌های سهامی و پرریسک‌تر عملکرد ضعیف‌تری داشتند. بر اساس داده‌های جمع‌آوری‌شده توسط یوتوتایمز: این رفتار، واکنش مستقیم به «ریسک ژئوپلتیک فعال» است، نه صرفاً نوسان کوتاه‌مدت. طلا و نقره وقتی رشد می‌کنند که: بازار به آینده مطمئن نیست اما هنوز وارد فاز ترس شدید هم نشده تتر هم تأیید کرد نمودار USDTTMN: ریزش نکرد در سطوح بالا تثبیت شد اگر بازار به حذف ریسک ژئوپلتیک باور داشت: تتر باید افت می‌کرد. طلا باید عقب می‌نشست. اما هیچ‌کدام رخ نداد. جمع‌بندی نهایی یوتوتایمز تصویر امروز بازار ایران کاملاً شفاف است:  بورس: منفی خفیف، فرسایشی طلا و نقره: مقصد پول محتاط ارز: بدون سیگنال ریسک‌زدایی ژئوپلتیک: هنوز زنده، هنوز اثرگذار یوتوتایمز نتیجه می‌گیرد: بازار نه خوش‌بین است، نه وحشت‌زده؛ بلکه در حال قیمت‌گذاری «ریسکِ حل‌نشده» است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اسناد تازه اپستین و دنیای کریپتو

در یک نگاه اپستین از سال ۲۰۱۴ در پروژه‌های مهم کریپتو مانند Coinbase و Blockstream سرمایه‌گذاری کرده بود. مکاتبات او با چهره‌هایی مثل بروک پیرس و آدام بک نشان می‌دهد ارتباطاتش بسیار گسترده‌تر از تصور عمومی بوده است. برخی ایمیل‌ها به تلاش او برای تأثیرگذاری بر سیاست‌گذاری‌های مالیاتی و نظارتی کریپتو اشاره دارند. نام ویتالیک بوترین در اسناد اپستین آمده است. اسناد تازه‌ای که وزارت دادگستری آمریکا در فوریه ۲۰۲۶ منتشر کرده، پرده جدیدی از نقش جفری اپستین در سال‌های اولیه صنعت کریپتو را آشکار کرده است؛ نقشی که تا امروز تقریباً ناشناخته مانده بود. این فایل‌ها نشان می‌دهند اپستین، با وجود سابقه جنایی سنگین، نه‌تنها در جریان شکل‌گیری پروژه‌های مهم قرار داشته، بلکه در برخی از آن‌ها سرمایه‌گذاری مستقیم کرده و با چهره‌های کلیدی این صنعت در ارتباط بوده است. در میان اسناد، ایمیل‌هایی دیده می‌شود که نشان می‌دهد او در سال ۲۰۱۴ حدود ۳ میلیون دلار در Coinbase سرمایه‌گذاری کرده؛ زمانی که این صرافی هنوز یک استارتاپ ۴۰۰ میلیون دلاری بود. مکاتبات نشان می‌دهد برخی مدیران ارشد Coinbase نیز از این سرمایه‌گذاری آگاه بوده‌اند—موضوعی که حالا بحث‌های تازه‌ای درباره پشت‌پرده رشد این شرکت ایجاد کرده است. در بخش دیگری از اسناد، ارتباط اپستین با Blockstream دیده می‌شود؛ شرکتی که در زیرساخت بیت‌کوین نقش مهمی دارد. ایمیل‌ها نشان می‌دهد او با آدام بک و آستین هیل در تماس بوده و حتی آن‌ها را به جزیره شخصی خود دعوت کرده است. اینکه این سفر انجام شده یا نه، هنوز مشخص نیست، اما همین دعوت نشان می‌دهد اپستین به‌دنبال نفوذ در پروژه‌های بنیادی بیت‌کوین بوده است. مکاتبات او با بروک پیرس (یکی از بنیانگذارن تتر) نیز بخش جنجالی دیگری از این اسناد است؛ از بحث‌های سرمایه‌گذاری گرفته تا پیام‌هایی درباره روابط شخصی. در برخی ایمیل‌ها، پیرس و اپستین درباره پروژه‌های کریپتویی، سفرها و حتی مسائل خصوصی صحبت کرده‌اند—آن هم سال‌ها بعد از محکومیت اپستین. در میان فایل‌ها، نام ویتالیک بوترین نیز دیده می‌شود، اما نه به‌عنوان فردی که با اپستین در ارتباط بوده؛ بلکه در قالب ایمیلی که فردی به اپستین نوشته و گفته «نسخه بهتر و جوان‌تری از ویتالیک» را پیدا کرده است. هیچ نشانه‌ای از ارتباط مستقیم بوترین با اپستین وجود ندارد. بخش دیگری از اسناد نشان می‌دهد اپستین در سال ۲۰۱۸ به‌دنبال ایجاد چارچوبی برای گزارش داوطلبانه سودهای کریپتویی بوده و حتی درباره مالیات بیت‌کوین با استیو بنن مکاتبه کرده است. او در یکی از ایمیل‌ها نوشته که باید با یک فرم ساده «تمام خلافکارها را گیر انداخت». این بخش از اسناد نشان می‌دهد او تلاش داشته در سیاست‌گذاری‌های اولیه کریپتو نقش داشته باشد. در کنار این‌ها، ایمیل‌هایی دیده می‌شود که در آن‌ها چهره‌هایی مثل مایکل سیلور مورد اشاره قرار گرفته‌اند؛ گاهی با لحن تند و گاهی در قالب بحث‌های مربوط به رویدادهای اجتماعی. این مکاتبات تصویری متفاوت از شبکه ارتباطی اپستین ارائه می‌دهد؛ شبکه‌ای که به‌طور غیرمنتظره‌ای به دنیای کریپتو نزدیک بوده است. به گزارش یوتوتایمز، انتشار این اسناد، بحث‌های تازه‌ای درباره نقش سرمایه‌گذاران اولیه، نفوذ افراد پرحاشیه و تأثیر آن‌ها بر مسیر پروژه‌های بزرگ کریپتو ایجاد کرده است—بحث‌هایی که احتمالاً در روزهای آینده ادامه خواهد داشت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

عراقچی بر ادامه برنامه هسته‌ای تاکید می‌کند

  سید عباس عراقچی، وزیر امور خارجه جمهوری اسلامی ایران، روز یکشنبه، ۸ فوریه ۲۰۲۶، اعلام کرد که تهران از افزایش حضور نظامی آمریکا در خاورمیانه نمی‌ترسد و این موضوع تاثیری بر اراده جمهوری اسلامی ندارد. او بار دیگر بر حق حاکمیتی جمهوری اسلامی در ادامه برنامه هسته‌ای خود تاکید کرد و هشدار داد که جمهوری اسلامی حاضر به کنار گذاشتن این برنامه نیست.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟

در یک نگاه شاخص داوجونز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد و عملکردی بهتر از بسیاری از شاخص‌های بزرگ ثبت کرد. نسل جوان همچنان این شاخص را قدیمی و کم‌اهمیت می‌داند. چرخش سرمایه از فناوری به صنایع سنتی، بار دیگر جایگاه داوجونز را تقویت کرده است. چند ماه پیش، زمانی که «آمیت کوکریجا» در حال پخش زنده تحلیل‌های بازار برای گروهی از معامله‌گران روزانه بود، ناگهان با پستی در شبکه‌های اجتماعی از سوی دونالد ترامپ غافلگیر شد؛ پیامی که از ثبت رکوردهای تاریخی بازار سهام خبر می‌داد. اما از نگاه کوکریجا، این ادعا چندان منطقی به نظر نمی‌رسید. شاخص S&P 500 هنوز به سقف تاریخی نرسیده بود و نزدک نیز تحت فشار افت سهام هوش مصنوعی، روز سختی را پشت سر می‌گذاشت. او به صفحه نمایش خود خیره شد و با تردید سر تکان داد. در همین لحظه، یکی از معامله‌گران در بخش گفت‌وگو نوشت: «صبر کن… منظورش داوجونزه؟» پاسخ مثبت بود. شاخص داوجونز، این معیار قدیمی و نوستالژیک بازار آمریکا، در همان روز به رکوردی تازه دست یافت. هفته گذشته نیز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد؛ آن هم کمتر از دو سال پس از فتح سطح ۴۰ هزار واحدی. داوجونز؛ مجموعه‌ای از شرکت‌های بزرگ و باسابقه از صنایع مختلف، از جمله والمارت، بوئینگ و مک دونالد؛ در ماه‌های اخیر عملکردی فراتر از انتظار ثبت کرده و در مقایسه با سایر شاخص‌های اصلی، چه در ماه‌های گذشته و چه در سال ۲۰۲۶، بازدهی بالاتری داشته است. با این حال، این دستاوردها احتمالاً برای نسل جدید سرمایه‌گذاران خرد چندان چشمگیر نیست. بسیاری از آن‌ها داوجونز را به‌اندازه گواهی‌های کاغذی سهام یا نوارهای قدیمی قیمت، بی‌ربط به واقعیت بازارهای مدرن می‌دانند؛ شاخصی که به‌زعم آن‌ها فاصله زیادی با ریتم و پویایی سرمایه‌گذاری امروز دارد. کوکریجا، معامله‌گر ۲۸ ساله و تولیدکننده محتوای بورسی که تقریباً هر روز درباره سهام می‌نویسد، در این‌باره می‌گوید: «ما عملاً هیچ‌وقت درباره داوجونز حرف نمی‌زنیم. این شاخص اصلاً در رادار ذهنی مردم نیست.» با همه این تردیدها، "میانگین صنعتی داو جونز" همچنان یکی از قدیمی‌ترین و قابل‌اتکاترین شاخص‌های بازار سهام آمریکا به‌شمار می‌رود. این شاخص طی بیش از یک قرن، رشد تدریجی شرکت‌های بزرگ در بزرگ‌ترین اقتصاد جهان را ثبت کرده و از بحران‌هایی چون رکود بزرگ دهه ۱۹۳۰، دو جنگ جهانی، حباب دات‌کام، بحران مالی ۲۰۰۸–۲۰۰۹ و تنش‌های تعرفه‌ای عبور کرده است. حتی امروز نیز، نوسان هزار واحدی داوجونز همچنان برای نسل قدیمی‌تر سرمایه‌گذاران، معیاری ساده و قابل‌فهم از «یک روز بزرگ در بازار» تلقی می‌شود. با این حال، منتقدان داوجونز سال‌هاست به ساختار خاص آن ایراد می‌گیرند. تمرکز بالا، وزن‌دهی بر اساس قیمت سهام (به‌جای ارزش بازار) و تمایل ذاتی به شرکت‌های بزرگ و قدیمی، از جمله مهم‌ترین محورهای این انتقادهاست. “ «همین ویژگی‌ها باعث شده برخی از بزرگ‌ترین و سریع‌ترین شرکت‌های در حال رشد وال‌استریت، عملاً سهمی در این شاخص نداشته باشند.» محمد زمانی برای نسل تازه‌ای از سرمایه‌گذاران جوان که با گوشی‌های هوشمند معامله‌گری را آموخته‌اند و صعودهای انفجاری نزدک را به چشم دیده‌اند، سبد ۳۰ سهمی داوجونز که عمدتاً نماینده «اقتصاد واقعی» است، چندان هیجان‌انگیز به نظر نمی‌رسد. شرکت‌هایی مانند Caterpillar، Home Depot و کوکا کولا، بیش از آنکه نماد آینده باشند، یادآور گذشته‌اند. آستین هنکویتز، تولیدکننده محتوای ۲۹ ساله که پادکستی درباره پول و سرمایه‌گذاری دارد، این شکاف نسلی را این‌گونه توصیف می‌کند: «کوکاکولا شاید ۳۰ سال پیش نماد جذابیت بود. این شاخص بیشتر نشان می‌دهد بازار چه بوده، نه اینکه امروز چه هست.» با وجود نگاه انتقادی نسل جوان، مزیت‌های شاخصی متشکل از سهام شرکت‌های بزرگ و باسابقه، در هفته‌های اخیر بیش از گذشته نمایان شده است. از ابتدای سال ۲۰۲۶، سرمایه‌گذاران به‌تدریج بر گسترش دامنه رشد بازار شرط‌بندی کرده‌اند؛ حرکتی که با عقب‌نشینی نسبی از غول‌های فناوری و چرخش سرمایه به سمت بخش‌های دیگر همراه بوده است. این چرخش، صنایعی مانند مواد اولیه، کالاهای مصرفی اساسی و بخش صنعتی را در بر گرفته است؛ بخش‌هایی که همگی طی ماه گذشته عملکردی بهتر از S&P 500 و شاخص ترکیبی نزدک ثبت کرده‌اند. اد یاردنی، رئیس مؤسسه Yardeni Research، در این‌باره می‌گوید: «اعتماد بیشتری شکل گرفته که کل اقتصاد می‌تواند از این روند منتفع شود. سرمایه‌گذاران دیگر فقط روی چند سهم محدود متمرکز نیستند.» با این حال، شاخص‌های S&P 500 و نزدک همچنان به‌شدت به بخش فناوری وابسته‌اند؛ وابستگی‌ای که سرنوشت آن‌ها را به موج سرمایه‌گذاری در حوزه هوش مصنوعی گره زده است. بر اساس داده‌های بازار داوجونز، بخش فناوری اطلاعات و خدمات ارتباطی اکنون حدود ۴۳ درصد از وزن S&P 500 را تشکیل می‌دهد؛ سطحی که حتی از دوران اوج حباب دات‌کام نیز فراتر رفته است. برای بسیاری از سرمایه‌گذاران جوان، این تمرکز بالا نه یک ضعف، بلکه یک فرصت تلقی می‌شود. آن‌ها به‌دنبال سهام رشدمحور هستند و با اشتیاق در موج هوش مصنوعی مشارکت می‌کنند؛ با این باور که وعده‌های انقلابی این فناوری در طول عمر سرمایه‌گذاری‌شان محقق خواهد شد و بازدهی چشمگیری به همراه خواهد آورد. شین گرینلی، کارمند ۲۲ ساله یک بانک، می‌گوید بخش عمده سبد سرمایه‌گذاری‌اش را به شرکت‌های فناوری اختصاص داده است؛ از جمله انویدیا و تأمین‌کننده زیرساخت‌های هوش مصنوعی، Nebius Group. او ترجیح می‌دهد برای رصد تحولات کلی بازار، به S&P 500؛ متشکل از ۵۰۰ شرکت بزرگ بورسی آمریکا و شاخص نزدک مراجعه کند، نه داوجونز. به گفته او، این شاخص‌ها تصویر دقیق‌تری از مسیر آینده بازار ارائه می‌دهند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است شین گرینلی با اشاره به داوجونز می‌گوید: «وقتی شاخص فقط از تعداد محدودی سهم تشکیل شده، به‌سختی می‌تواند نماینده آنچه واقعاً در کل بازار می‌گذرد باشد.» او اضافه می‌کند که این معیار بیشتر میان «افراد مسن‌تری که با آن‌ها صحبت می‌کنم (مثلاً بالای ۶۰ سال) محبوبیت دارد.» واقعیت آن است که شاخص میانگین صنعتی داوجونز بسیاری از نشانه‌های شاخصی را دارد که پیش از عصر رایانه‌ها، شبکه‌های خبری کابلی و حتی پیش از تأسیس "کمیسیون بورس و اوراق بهادار آمریکا (SEC)" شکل گرفته است. با این حال، هرگونه تغییر اساسی در شیوه محاسبه آن، یکی از ارزشمندترین ویژگی‌های داوجونز را از میان می‌برد: امکان مقایسه‌ای مستقیم و هم‌سنخ از عملکرد بازار سهام در بازه‌ای بیش از ۱۳۰ سال؛ یا دست‌کم از سال ۱۹۲۸، زمانی که تعداد شرکت‌های حاضر در شاخص به ۳۰ نماد افزایش یافت. البته داوجونز در طول زمان کاملاً ایستا نبوده است. این شاخص به‌صورت مقطعی به‌روزرسانی شده و یکی از مهم‌ترین تغییرات آن در سال ۲۰۲۴ رخ داد؛ زمانی که کمیته تدوین داوجونز؛ متشکل از نمایندگان S&P Dow Jones Indices و وال‌استریت ژورنال، شرکت اینتل را از ترکیب شاخص خارج و انویدیا را جایگزین آن کرد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که در پایان سال ۲۰۲۴ حدود ۱۱۳ میلیارد دلار دارایی به داوجونز متصل بود؛ رقمی قابل‌توجه، هرچند در مقایسه با حدود ۱۳ تریلیون دلار دارایی شاخص‌شده به S&P 500 بسیار ناچیز به نظر می‌رسد. همیش پرستون، رئیس بخش سهام آمریکا در S&P Dow Jones Indices، در توصیف جایگاه امروز داوجونز می‌گوید: «این دیگر شاخص دوران پدرِ پدربزرگِ شما نیست.» برای بسیاری از سرمایه‌گذاران نسل Z، دفاع از داوجونز گاه شبیه جملاتی است که بیشتر از زبان نسل‌های بسیار قدیمی شنیده می‌شود. کریس گالیک، سرمایه‌گذار ۳۰ ساله، می‌گوید حتی به خاطر نمی‌آورد که والدینش زمانی در گفت‌وگوهای بورسی خود به داوجونز اشاره کرده باشند. او که خود را با لحنی طنزآمیز «سرمایه‌گذار پیرمردمآب» توصیف می‌کند، می‌گوید حدود ۴۰ درصد دارایی‌هایش به سهام شرکت محل کارش (یک شرکت بزرگ فناوری) اختصاص دارد. باقی سرمایه او نیز در سبدی منتخب از سهام و صندوق‌های قابل معامله متمرکز است؛ از صنایع دفاعی و کالاهای مصرفی اساسی گرفته تا گزینه‌های مبتنی بر سود تقسیمی. گالیک می‌گوید: «با این سبک سرمایه‌گذاری، شاید انتظار داشته باشید دنبال شاخص پیرمردها بروم. اما واقعیت این است که داوجونز تقریباً از ذهنم بیرون رفته.» با این حال، این به آن معنا نیست که او یا دیگر معامله‌گران جوانی که در این گزارش با آن‌ها گفت‌وگو شده، تصور کنند داوجونز به‌زودی از صحنه بازار محو خواهد شد. شاید این شاخص، نخستین شاخصی نباشد که ساعت ۹:۳۰ صبح روی صفحه معاملات آن‌ها باز می‌شود، اما همچنان برای بسیاری از تحلیلگران، نماد تعادل و ثبات نسبی در بازاری است که به‌زعم برخی، بیش‌ازحد به یک صنعت و گروه محدودی از سهام وابسته شده است. علاوه بر این، داوجونز از پشتوانه سنت تاریخی نیز برخوردار است. این نخستین‌بار نیست که شاخصی که توسط چارلز داو پایه‌گذاری شد، با تردید درباره کارآمدی خود مواجه می‌شود. در اواخر دهه ۱۹۹۰ نیز، بسیاری از فعالان بازار همین پرسش را مطرح می‌کردند: «چرا هنوز داوجونز را دنبال می‌کنیم؟» چند سال بعد، حباب فناوری ترکید و نزدک حدود ۷۸ درصد از ارزش خود را از دست داد. به گفته تحلیلگران، در آن مقطع، بسیاری از سرمایه‌گذاران ترجیح می‌دادند ای کاش بخشی از دارایی خود را در ساختاری شبیه به داوجونز نگه داشته بودند؛ شاخصی که اگرچه کمتر هیجان‌انگیز است، اما در بزنگاه‌های بحرانی، اغلب پناهگاهی امن‌تر به نظر می‌رسد. ✔️  بیشتر بخوانید: از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی بر اساس جمع‌بندی تیم UtoTimes، سرنوشت Dow Jones Industrial Average بیش از آنکه به محبوبیت آن در میان نسل‌های جوان وابسته باشد، به نقشی گره خورده که طی بیش از یک قرن در ثبت فراز و فرود اقتصاد آمریکا ایفا کرده است. در بازاری که هر دوره مجذوب روایت‌های تازه از دات‌کام تا هوش مصنوعی می‌شود، داوجونز همچنان نماینده نوعی ثبات، توازن و حافظه تاریخی است؛ شاخصی که شاید دیگر الهام‌بخش هیجان روزانه معامله‌گران نباشد، اما در لحظات بازنگری و اصلاح، بار دیگر اهمیت خود را یادآوری می‌کند. تجربه گذشته نشان می‌دهد که فاصله گرفتن از این معیار قدیمی، الزاماً به معنای پیشرفت نیست و گاهی بازگشت به شاخص‌های «کم‌هیاهو»، نشانه بلوغ سرمایه‌گذاری است، نه عقب‌ماندگی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی

در یک نگاه دونالد ترامپ با انتصاب کوین وارش به ریاست فدرال رزرو، به‌دنبال نرخ‌های بهره پایین‌تر است؛ مسیری که پیش‌تر برای چند رئیس‌جمهور آمریکا پرهزینه بوده است. تاریخ نشان می‌دهد رؤسای فدرال رزرو یا با تسلیم در برابر فشار سیاسی تورم می‌سازند، یا در برابر رئیس‌جمهور می‌ایستند. تجربه ترومن، نیکسون و کارتر نقشه راهی از سناریوهای محتمل پیش‌روی وارش ترسیم می‌کند. دونالد ترامپ با انتخاب رئیس جدید فدرال رزرو، این بار نیز بر این باور است که می‌تواند از طریق این انتصاب، مسیر سیاست پولی را به سمت نرخ‌های بهره پایین‌تر هدایت کند. اما تاریخ فدرال رزرو نشان می‌دهد چنین محاسبه‌ای، بیش از آنکه تضمین‌کننده موفقیت باشد، اغلب به نتایجی پیش‌بینی‌نشده و حتی پرهزینه منجر شده است. ترامپ، کِوین وارش را به‌عنوان رئیس جدید فدرال رزرو برگزیده است؛ انتخابی که به‌زعم او می‌تواند کاهش نرخ‌های بهره را به همراه داشته باشد. با این حال، تجربه سه رئیس‌جمهور پیشین آمریکا نشان می‌دهد که تلاش برای «قابل‌پیش‌بینی‌کردن» رئیس فدرال رزرو، معمولاً به سه مسیر متفاوت ختم شده است و هر سه، برای کاخ سفید ناخوشایند بوده‌اند. در یک سناریو، رئیس فدرال رزرو دقیقاً همان کاری را انجام می‌دهد که رئیس‌جمهور انتظار دارد: کاهش شدید نرخ بهره. نتیجه می‌تواند تحریک بیش‌ازحد اقتصاد و بازگشت تورم باشد؛ همان مسیری که ریچارد نیکسون با همراهی آرتور برنز طی کرد. در سناریویی دیگر، رئیس منصوب‌شده وفادار باقی می‌ماند، اما در متقاعد کردن سایر اعضای کمیته سیاست‌گذاری ناتوان است؛ تجربه‌ای که جیمی کارتر با ویلیام میلر از سر گذراند. و در سناریوی سوم، رئیس فدرال رزرو به‌تدریج استقلال نهادی خود را بازیافته و حتی در تقابل مستقیم با خواست رئیس‌جمهور، نرخ‌ها را افزایش می‌دهد؛ درسی که هری ترومن در دوران ویلیام مک‌چسنی مارتین آموخت. این سه تجربه تاریخی، نقشه راهی روشن از مسیرهای احتمالی پیش‌روی ریاست وارش بر فدرال رزرو ترسیم می‌کند مسیرهایی که نه‌تنها برای ترامپ، بلکه برای اقتصاد آمریکا تعیین‌کننده خواهند بود و در این مقاله از یوتوتایمز به آن خواهیم پرداخت. ترامپ در شام سالانه باشگاه آلفالفا در واشنگتن، بدون پرده‌پوشی انتظارات خود را از وارش بیان کرد. او با لحنی طنزآمیز، اما معنادار، از وارش خواست بایستد و سپس گفت در صورتی که موفق به کاهش نرخ‌ها نشود، از او شکایت خواهد کرد. این شوخی، با توجه به حملات علنی ترامپ به رئیس فعلی فدرال رزرو، جروم پاول از جمله اشاره به تحقیقات کیفری وزارت دادگستری، بار سیاسی سنگینی داشت. پاول، که خود در سال ۲۰۱۸ توسط ترامپ منصوب شده بود، در همان مراسم حضور داشت. نیکسون و برنز؛ وقتی سیاست پولی قربانی سیاست انتخاباتی شد این نخستین‌بار نبود که یک رئیس‌جمهور، با زبان طنز، انتظارات خود از رئیس آینده فدرال رزرو را علنی می‌کرد. در مراسم تحلیف آرتور برنز در سال ۱۹۷۰، ریچارد نیکسون با اشاره به تشویق حضار گفت: «این تشویق، نوعی رأی ایستاده از پیش برای کاهش نرخ بهره و افزایش نقدینگی است.» برنز، سال‌ها مشاور اقتصادی نزدیک نیکسون بود و رئیس‌جمهور نیز تلاشی برای پنهان‌کردن انتظارات خود انجام نداد. نیکسون در همان مقطع اظهار داشت: «من برای استقلال او احترام قائلم؛ اما امیدوارم به‌طور مستقل به این نتیجه برسد که دیدگاه‌های من همان‌هایی است که باید دنبال شوند.» برنز، در عمل، مطابق خواست کاخ سفید حرکت کرد. او در آستانه انتخابات ۱۹۷۲ نرخ‌های بهره را در سطحی پایین نگه داشت تا فضای اقتصادی مساعدی برای دولت ایجاد شود. نتیجه، جهشی سریع در تورم بود؛ نرخ تورم که در آن سال کمتر از ۴ درصد بود، تا سال ۱۹۷۴ به بیش از ۱۲ درصد رسید. در واکنش، فدرال رزرو ناچار شد سیاستی انقباضی و تهاجمی در پیش بگیرد. نرخ‌ها به‌سرعت افزایش یافت و اقتصاد آمریکا وارد رکودی سنگین شد؛ رکودی که هم‌زمان با بحران واترگیت و استعفای نیکسون، فضای سیاسی و اقتصادی کشور را تیره‌تر کرد. هرچند در ادامه، تورم تا حدی مهار شد، اما بانک مرکزی بار دیگر دچار تردید شد و از ادامه سیاست سخت‌گیرانه عقب‌نشینی کرد. این عقب‌نشینی، به بازگشت فشارهای تورمی انجامید و دستاوردهای مهار تورم را به‌تدریج تضعیف کرد. “ «ناکامی برنز، امروز به یکی از نمونه‌های کلاسیک مداخله سیاسی در سیاست پولی تبدیل شده است؛ نمونه‌ای که همواره به‌عنوان هشدار در محافل اقتصادی مطرح می‌شود. » محمد زمانی با این حال، تجربه او تنها الگوی شکست نیست. مسیر دو رئیس دیگر فدرال رزرو (ویلیام میلر و ویلیام مک‌چسنی مارتین) از جهاتی حتی آموزنده‌تر است؛ زیرا نشان می‌دهد یک رئیس فدرال رزرو می‌تواند رئیس‌جمهور را ناامید کند، حتی زمانی که تورم عامل اصلی بحران نباشد. کارتر و میلر؛ شکست در مدیریت اجماع زمانی که جیمی کارتر در پایان سال ۱۹۷۷ جی. ویلیام میلر را به ریاست فدرال رزرو منصوب کرد، تصور می‌کرد مدیری باتجربه از دنیای شرکت‌های بزرگ را به خدمت گرفته است؛ مدیری که بتواند در هماهنگی کامل با دولت عمل کند. میلر بیش از یک دهه مدیرعامل هلدینگ صنعتی Textron بود و سابقه‌ای موفق در بخش خصوصی داشت. اما او خیلی زود دریافت که فرهنگ تصمیم‌گیری در فدرال رزرو با فضای مدیریتی شرکت‌های بزرگ تفاوت بنیادین دارد. در یکی از نخستین جلسات خود، میلر برخلاف اکثریت اعضا، با افزایش نرخ بهره مخالفت کرد؛ تصمیمی که به‌سرعت اعتماد اعضای کمیته به رهبری او را تضعیف کرد. نانسی تیترز، از اعضای وقت هیئت‌مدیره فدرال رزرو، سال‌ها بعد در مصاحبه‌ای با این نهاد در سال ۲۰۰۸ گفت: «بیل میلر، به‌ویژه در چهار یا پنج ماه اول، دوران بسیار دشواری داشت، چون هرگز به این موضوع فکر نکرده بود که برای پیشبرد سیاست‌ها باید اکثریت آرا را به دست بیاورد. او تصور می‌کرد می‌تواند به ما بگوید چه کنیم و ما هم اجرا کنیم. اما واکنش ما این بود: “واقعاً؟”» پس از ۱۷ ماه، کارتر وزیر خزانه‌داری خود را کنار گذاشت و میلر را به آن سمت منتقل کرد؛ تغییری که به او امکان داد فرد مناسب‌تری را برای ریاست فدرال رزرو انتخاب کند. گزینه جدید، پل ولکر بود؛ مدیری که با افزایش شدید نرخ‌های بهره، موفق شد تورم افسارگسیخته را مهار کند. اما این سیاست سخت‌گیرانه، اقتصاد آمریکا را وارد رکودی عمیق کرد رکودی که در نهایت به پایان دوران ریاست‌جمهوری کارتر انجامید. در مقایسه با میلر، کوین وارش با مزایای قابل‌توجهی وارد فدرال رزرو شده است. او پنج سال در دوران بحران مالی جهانی عضو هیئت‌مدیره بود و با سازوکارهای درونی این نهاد آشنایی دارد؛ تجربه‌ای که میلر هرگز از آن برخوردار نبود. با این حال، وارش نیز با نسخه‌ای متفاوت از همان مشکل میلر روبه‌روست. او سال‌ها به‌عنوان یک «چهره انقباضی» شناخته می‌شد و بارها هشدار داده بود که سیاست پولی آسان می‌تواند به تورم منجر شود. اکنون اما، ریاست فدرال رزرو را با حمایت رئیس‌جمهور به دست آورده که انتظار کاهش نرخ بهره دارد در شرایطی که تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد. اگر وارش بدون پشتوانه روشن اقتصادی بر کاهش نرخ‌ها اصرار کند، ممکن است با تردید همکاران خود در کمیته بازار آزاد فدرال رزرو روبه‌رو شود؛ تردیدی نسبت به اینکه آیا چرخش او از «سیاست انقباضی» به «سیاست انبساطی» واقعاً مبتنی بر تحلیل است یا صرفاً سیاسی. ویلیام دادلی، رئیس پیشین فدرال رزرو نیویورک که سال‌ها با وارش همکاری داشت، در این‌باره می‌گوید: «او فردی بسیار مسلط و بااعتمادبه‌نفس است. اما فکر می‌کنم در ابتدای کار برای جلب اعتماد بدنه فدرال رزرو و اعضای کمیته، با مشکل مواجه خواهد شد؛ چون برخی از ایده‌های سیاستی‌اش هنوز به‌اندازه کافی پخته نشده‌اند.» نمونه‌ای از این تناقض‌ها به سال ۲۰۱۰ بازمی‌گردد؛ زمانی که وارش به برنامه خرید گسترده اوراق قرضه معروف به تسهیل کمی یا QE، رأی مثبت داد، اما تنها چند روز بعد در یادداشتی مطبوعاتی، همان تصمیم را زیر سؤال برد. سال‌ها بعد نیز، زمانی که او سیاست‌های فدرال رزرو را «مبهم و بی‌ثبات» توصیف کرد، با واکنش تند نیل کشکاری، رئیس فدرال رزرو مینیاپولیس، مواجه شد. کشکاری در شبکه‌های اجتماعی نوشت: «کوین، رأی‌دادن به QE و بعد انتقاد از آن، معنای واقعی سردرگمی و بی‌ثباتی است.» نکته قابل‌توجه آنکه کشکاری در سال جاری یکی از اعضای دارای حق رأی کمیته سیاست‌گذاری پولی است، موضوعی که می‌تواند وزن این اختلاف‌نظرها را در تصمیم‌گیری‌های آینده افزایش دهد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ ترومن و مارتین؛ وقتی استقلال بر وفاداری غلبه می‌کند تاریخ، سناریوی سومی را نیز پیش روی ریاست کوین وارش قرار می‌دهد: موفقیت در مدیریت فدرال رزرو، همراه با ناامیدکردن رئیس‌جمهور. این همان مسیری است که هری ترومن با ویلیام مک‌چسنی مارتین جونیور تجربه کرد. تا سال ۱۹۵۱، فدرال رزرو عملاً زیر نفوذ وزارت خزانه‌داری فعالیت می‌کرد. در همان سال، توافقی میان دولت و بانک مرکزی منعقد شد که به این وابستگی پایان داد و استقلال نهادی فدرال رزرو را تثبیت کرد. هم‌زمان با این توافق، رئیس وقت بانک مرکزی استعفا داد و ترومن، مارتین یکی از مقامات وزارت خزانه‌داری و از معماران اصلی این توافق را به‌عنوان جانشین او منصوب کرد. در واشنگتن و وال‌استریت، برداشت اولیه این بود که اگرچه فدرال رزرو در ظاهر پیروز شده، اما در عمل بازنده نهایی است؛ چراکه وزارت خزانه‌داری حالا «مرد خود» را بر رأس بانک مرکزی نشانده بود. روایت منتشرشده توسط فدرال رزرو ریچموند نیز بازتاب‌دهنده همین نگاه بود. اما مارتین خیلی زود نشان داد که قرار نیست مهره‌ای مطیع باشد. در دیداری در کاخ سفید، پیش از آنکه پیشنهاد رسمی ریاست به او داده شود، ترومن از مارتین پرسید آیا متعهد می‌شود نرخ‌های بهره را ثابت نگه دارد یا نه. پاسخ مارتین منفی بود. او هشدار داد که بدون اتخاذ سیاست‌های مالی و اقتصادی مسئولانه، افزایش نرخ بهره اجتناب‌ناپذیر خواهد بود: «بازارها منتظر پادشاهان، نخست‌وزیران، رؤسای‌جمهور، وزرای خزانه‌داری یا رؤسای فدرال رزرو نمی‌مانند.» این نقل‌قول، بعدها در زندگینامه‌ای به قلم رابرت پی. برمنر ثبت شد. با وجود این موضع‌گیری صریح، ترومن مارتین را منصوب کرد و خیلی زود از تصمیم خود پشیمان شد. فدرال رزرو مسیر افزایش نرخ بهره را ادامه داد و مارتین بعدها جمله‌ای را وارد ادبیات سیاست پولی کرد که به نماد استقلال بانک مرکزی بدل شد: «وظیفه فدرال رزرو این است که درست زمانی که مهمانی اوج می‌گیرد، ظرف نوشیدنی را جمع کند.» روابط آن دو به‌سرعت تیره شد. در یکی از دیدارهای تصادفی در خیابان در سال ۱۹۵۲، مارتین به رئیس‌جمهور سلام کرد و ترومن تنها با یک کلمه پاسخ داد: «خائن!» مارتین در مجموع ۱۹ سال بر رأس فدرال رزرو باقی ماند و در دوران چهار رئیس‌جمهور دیگر نیز خدمت کرد. دفاع زودهنگام او از استقلال بانک مرکزی و در مقابل، عقب‌نشینی بعدی آرتور برنز در برابر فشار سیاسی، به بخشی از حافظه نهادی فدرال رزرو تبدیل شده است. وارش، خود در دوران عضویت در هیئت‌مدیره، بارها بر همین آموزه‌ها تأکید کرده بود. او در سخنرانی سال ۲۰۱۰ درباره استقلال بانک مرکزی گفت: «تنها محبوبیتی که یک بانکدار مرکزی باید به‌دنبال آن باشد—اگر اصلاً باشد—در کتاب‌های تاریخ است.» اکنون، وارش در موقعیتی قرار گرفته که بیش از هر زمان دیگر به راه رفتن روی طناب شباهت دارد. دلیپ سینگ، مقام پیشین فدرال رزرو نیویورک و مشاور اقتصادی دولت بایدن، می‌گوید: «او صادقانه به استقلال و اعتبار فدرال رزرو متعهد است. این یک باور واقعی در شخصیت اوست.» اما همین تعهد، می‌تواند او را در تقابل با دونالد ترامپ قرار دهد و در آن صورت، وارش ممکن است به سرنوشت جروم پاول دچار شود. به گفته سینگ: «همه‌چیز به نحوه مدیریت رابطه در پشت درهای بسته بستگی دارد. اگر اختلاف‌ها علنی شود، بازی تمام است.» ترامپ، حتی پیش از اعلام رسمی انتخاب وارش، در نشست اخیر مجمع جهانی اقتصاد به این پدیده اشاره کرده بود: «شگفت‌انگیز است که آدم‌ها وقتی این سمت را می‌گیرند، چقدر تغییر می‌کنند.» جمله‌ای که اکنون، بیش از هر زمان دیگر، می‌تواند به‌عنوان پیش‌درآمدی بر فصل تازه رابطه کاخ سفید و فدرال رزرو تلقی شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، تجربه تاریخی روابط پرتنش میان کاخ سفید و فدرال رزرو نشان می‌دهد که ریاست این نهاد، بیش از آنکه تابع خواست سیاسی باشد، آزمونی برای حفظ اعتبار نهادی و استقلال حرفه‌ای است. مسیر پیش‌روی کوین وارش نیز در همین چارچوب تعریف می‌شود: یا همسو با انتظارات دونالد ترامپ حرکت کند و ریسک بی‌ثباتی اقتصادی را بپذیرد، یا بر استقلال بانک مرکزی پای بفشارد و وارد مرحله‌ای پرهزینه از تنش سیاسی شود. تاریخ نشان داده است که رؤسای فدرال رزرو، دیر یا زود، ناچارند میان محبوبیت کوتاه‌مدت و اعتبار بلندمدت یکی را انتخاب کنند انتخابی که نه‌تنها سرنوشت حرفه‌ای آنان، بلکه مسیر اقتصاد آمریکا را نیز شکل می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر