پیشبینی میانه اعضا در نمودار «دات پلات» (Dot Plot) نشاندهنده دو کاهش دیگر تا پایان سال جاری است.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
پیشبینی میانه اعضا در نمودار «دات پلات» (Dot Plot) نشاندهنده دو کاهش دیگر تا پایان سال جاری است.

فدرال رزرو در جدیدترین پیشبینیهای اقتصادی خود، چشمانداز رشد تولید ناخالص داخلی (GDP) را برای سالهای آینده بهبود بخشیده است. براساس این پیشبینیها، رشد GDP در پایان سال ۲۰۲۵ به ۱.۶ درصد و در پایان ۲۰۲۶ به ۱.۸ درصد خواهد رسید که هر کدام ۰.۲ درصد بالاتر از پیشبینیهای ژوئن است. در بخش بازار کار، نرخ بیکاری برای پایان سال ۲۰۲۵ همچنان ۴.۵ درصد (بدون تغییر نسبت به ژوئن) پیشبینی شده و برای پایان ۲۰۲۶ به ۴.۴ درصد کاهش خواهد یافت که ۰.۱ درصد بهتر از پیشبینی قبلی است. در زمینه تورم، شاخص PCE در پایان ۲۰۲۵ در سطح ۳ درصد باقی خواهد ماند اما تا پایان ۲۰۲۶ به ۲.۶ درصد افزایش مییابد (در مقایسه با پیشبینی قبلی ۲.۴ درصد). تورم هسته PCE نیز در پایان ۲۰۲۵ در ۳.۱ درصد ثابت میماند و در ۲۰۲۶ به ۲.۶ درصد میرسد که بالاتر از پیشبینی قبلی ۲.۴ درصد است. نکته قابل توجه آنکه فدرال رزرو پیشبینی میکند تورم تا سال ۲۰۲۸ به هدف ۲ درصدی بازنخواهد گشت، که نشاندهنده چالش طولانیمدت در کنترل فشارهای تورمی است.
کمیته بازار آزاد فدرال رزرو (FOMC) در جدیدترین گزارش «خلاصه پیشبینیهای اقتصادی» (SEP) خود که در سپتامبر ۲۰۲۵ منتشر شد، تصویری خوشبینانهتر از اقتصاد ایالات متحده ترسیم کرد. این گزارش نشان میدهد که اعضای کمیته انتظار رشد اقتصادی قویتر و نرخ بیکاری پایینتری را در سالهای آینده دارند، در حالی که مسیر پیشبینی شده برای نرخ بهره، ملایمتر از برآوردهای قبلی است. نکات کلیدی گزارش: رشد اقتصادی (GDP): پیشبینی میانه برای رشد تولید ناخالص داخلی واقعی در سال ۲۰۲۵ از ۱.۴% در گزارش ماه ژوئن به ۱.۶% افزایش یافته است. این روند صعودی برای سالهای ۲۰۲۶ و ۲۰۲۷ نیز ادامه دارد و نشاندهنده اطمینان بیشتر سیاستگذاران به تابآوری اقتصاد است. نرخ بیکاری: پیشبینی میشود که نرخ بیکاری به تدریج کاهش یابد. برآورد میانه برای سال ۲۰۲۶ از ۴.۵% به ۴.۴% و برای سال ۲۰۲۷ از ۴.۴% به ۴.۳% کاهش یافته است که حاکی از چشمانداز مثبت برای بازار کار است. تورم (PCE): پیشبینی تورم برای سال ۲۰۲۵ در سطح ۳.۰% ثابت باقی مانده است، اما برای سال ۲۰۲۶ با افزایش جزئی از ۲.۴% به ۲.۶% رسیده است. این موضوع نشان میدهد که فدرال رزرو همچنان مسیر رسیدن به هدف ۲ درصدی تورم را یک فرآیند تدریجی میبیند. مسیر نرخ بهره (Federal Funds Rate): مهمترین تغییر در این گزارش، بازنگری در مسیر آتی نرخ بهره است. پیشبینی میانه اعضا برای نرخ بهره در پایان سال ۲۰۲۵ از ۳.۹% (در گزارش ژوئن) به ۳.۶% کاهش یافته است. همچنین این نرخ برای پایان سالهای ۲۰۲۶ و ۲۰۲۷ نیز به ترتیب به ۳.۴% و ۳.۱% کاهش یافته است. این تغییر نشان میدهد که اعضا اکنون انتظار دارند که روند کاهش نرخ بهره سریعتر از پیشبینیهای سه ماه گذشته باشد.
کمیته بازار آزاد فدرال (FOMC) در نشست سپتامبر خود تصمیم گرفت نرخ بهره بنچمارک را ۲۵ واحد پایه کاهش دهد و محدوده هدف نرخ وجوه فدرال را به ۴ تا ۴.۲۵ درصد برساند. براساس شاخصهای اخیر، رشد فعالیت اقتصادی در نیمه اول سال کاهش یافته است. رشد مشاغل کُند شده و نرخ بیکاری اندکی افزایش یافته اما همچنان در سطح پایینی قرار دارد. تورم افزایش یافته و تا حدودی بالا باقی مانده است. کمیته با هدف دستیابی به اشتغال حداکثری و نرخ تورم ۲ درصدی در بلندمدت، نسبت به عدم قطعیتهای اقتصادی که همچنان بالاست، هوشیار است. کمیته معتقد است ریسکهای نزولی برای اشتغال افزایش یافته است. براساس پیشبینیهای منتشر شده، فدرال رزرو کاهش ۵۰ واحد پایه دیگر تا پایان سال را متصور است. پیشبینی نرخ بهره برای پایان سال ۲۰۲۵ از ۳.۹ درصد به ۳.۶ درصد کاهش یافته و برای پایان سال ۲۰۲۶ نیز از ۳.۶ درصد به ۳.۴ درصد تنزل پیدا کرده است. در رأیگیری این تصمیم، جروم پاول رئیس فدرال رزرو و ۱۰ عضو دیگر موافق بودند، در حالی که استفان میران مخالف بود و خواستار کاهش ۵۰ واحد پایهای در این نشست بود.
نیکلاس ناگل، عضو بانک مرکزی اروپا (ECB)، در سخنرانی خود اعلام کرد که رویکرد جلسه به جلسه در تصمیمگیریهای سیاست پولی ثابت کرده که موفقیتآمیز بوده است. وی تأکید کرد که با موضع فعلی سیاست پولی، بانک مرکزی اروپا در موقعیت مناسبی برای پاسخ به تغییرات غیرمنتظره قرار دارد. ناگل در خصوص تأثیرات تعرفههای آمریکا اظهار داشت که برخلاف اثرات رشدی این تعرفهها، اثرات قیمتی آنها در منطقه یورو چندان واضح نیست. وی افزود که تعرفهها حتی میتوانند از طریق تأثیر بر نرخهای ارز، اثر اندکی در جهت کاهش تورم داشته باشند.
به گزارش بلومبرگ، اسکات بسنت، وزیر خزانهداری ایالات متحده، در سال ۲۰۰۷ دو ملک متفاوت را بهطور همزمان بهعنوان «محل اقامت اصلی» خود اعلام کرده است؛ اقدامی که اکنون در کانون توجه سیاسی قرار گرفته است. براساس این گزارش، بسنت در ۲۰ سپتامبر ۲۰۰۷ هنگام خرید یک عمارت هفتخوابه در بدفورد هیلز نیویورک، تعهد کرده بود که این ملک در طول یک سال آینده محل سکونت اصلی او خواهد بود. در همان روز، او همین تعهد را درباره خانهای ساحلی در پراوینستاون ماساچوست نیز ارائه کرده بود. هر دو وام توسط یک بانک و در یک روز ثبت شدهاند. این موضوع در حالی مطرح میشود که رئیسجمهور آمریکا از همین پرونده برای توجیه تصمیم خود در تلاش برای برکناری لیسا کوک، عضو هیئتمدیره فدرال رزرو، استفاده میکند. کوک ماه گذشته در واکنش به فشارها اعلام کرده بود: «هیچ قصدی برای کنارهگیری تحت فشار یا به دلیل پرسشهایی که در یک توییت مطرح شده، ندارم.» او همچنان در سمت خود باقی خواهد ماند تا روند قضایی این پرونده ادامه یابد.
امشب نشست حساس فدرال رزرو برگزار میشود و بازارها با دقت بیسابقهای چشم به تصمیم جروم پاول و همکارانش دوختهاند. در چنین شرایطی، بسیاری از معاملهگران مبتدی مدام از خود میپرسند: «بازار بعد از جلسه امشب بالا میرود یا پایین؟» اما واقعیت این است که این پرسش بیش از آنکه کمکی به شما کند، گمراهکننده است. آنچه سرنوشت پوزیشنهای شما را تعیین میکند، پیشبینی جهت بازار نیست، بلکه آمادگی و تصمیمی است که از قبل برای مدیریت ریسک و واکنش به سناریوهای مختلف طراحی کردهاید. پیشبینی یا آمادگی؟ به جای پرسیدن «بازار امشب چه میشود»، سؤال درست این است: چرا این موضوع برای من اهمیت دارد؟ و من در هر سناریو چه واکنشی خواهم داشت؟ برای سرمایهگذاران بلندمدت: اگر اهل سرمایهگذاری هستید و داراییهایی را برای مدت طولانی نگه میدارید، نوسان امشب فدرال رزرو تنها یک نویز کوتاهمدت است. درست همانطور که در دوران کرونا یا سقوطهای مقطعی بازار پوزیشنهای بلندمدت خود را حفظ کردید، نباید امشب هم به خاطر یک بیانیه سیاستی کوتاهمدت، استراتژی خود را تغییر دهید. برای معاملهگران کوتاهمدت: اهمیت جلسه امشب بسیار بالاست. اما نکته کلیدی پیشبینی حرکت یورو/دلار یا طلا نیست، بلکه داشتن برنامه عملی است. باید بدانید: اگر بازار جهش کرد چه میکنید؟ اگر سقوط کرد چه واکنشی نشان میدهید؟ و اگر حرکت خاصی نداشت، چه استراتژی در نظر دارید؟ تصمیمگیری مهمتر از پیشبینی بازار به کسانی که فقط پیشبینی میکنند رحم نمیکند؛ آنچه شما را در بازی نگه میدارد، مدیریت ریسک است. فرض کنید روی جفتارز EURUSD معامله خرید (لانگ) دارید و ۱۰۰ پیپ در سود هستید. همچنان به صعود اعتقاد دارید، اما برای مدیریت ریسک، بخشی از پوزیشن؛ مثلاً ۲۰٪ را میبندید. اگر قیمت بالا برود، ۸۰٪ از پوزیشن همچنان در بازار است. اگر بازار برگردد و ریزش کند، بخشی از سودتان تثبیت شده و حتی فرصت دارید در قیمتهای پایینتر دوباره وارد شوید. در اینجا موضوع اصلی پیشبینی جهت بازار نیست، بلکه تصمیمی است که شما در هر حالت آماده اجرای آن هستید. حفاظت از سرمایه؛ پیششرط شکار فرصتها رویدادهایی مانند نشست امشب فدرال رزرو، محرک نوساناند نه بلیت بختآزمایی. معاملهگر حرفهای ابتدا میپرسد: بدترین سناریو برای پوزیشن فعلی من چیست؟ اگر آن رخ داد، چه اقدامی انجام میدهم؟ وقتی ریسک را پوشش دادید، آنوقت میتوانید به فرصتها فکر کنید. پس پرسش درست برای امشب این نیست که «بازار بعد از فدرال رزرو چه میشود؟» چون هیچکس پاسخ قطعی آن را نمیداند. پرسش درست این است: چرا این جلسه برای من اهمیت دارد؟ و من در هر حالت چه تصمیمی خواهم گرفت؟ بلوغ در معاملهگری زمانی آغاز میشود که به جای تلاش برای پیشبینی آینده، برای هر آیندهای آماده باشید.
اجماع کاملی برای کاهش نرخ بهره به میزان ۲۵ واحد پایه وجود داشت ریسکها در اقتصاد تغییر کرده و این موضوع در تصمیم امروز بازتاب یافت. تصویر کلی تورم تغییر محسوسی نکرده است. در ابتدای سال نشانههایی از شتاب صعودی در تورم هسته وجود داشت، اما این روند متوقف شده است. همچنان سیگنالهای متناقضی در مسیر تورم مشاهده میشود. بانک مرکزی کانادا تأکید دارد که در شرایط کنونی رویکرد سیاستی خود را محتاطانهتر و با اتکای کمتری به پیشبینیهای آیندهنگرانه اتخاذ میکند. فشارهای تورمی در حال حاضر «تا حدی مهار شده» ارزیابی میشوند. تضعیف اقتصاد میتواند فشارهای نزولی بیشتری بر تورم وارد کند. تعرفهها به تضعیف اقتصاد کانادا منجر شدهاند و اثر آن در بخشهای مرتبط بهوضوح مشهود است. ارزیابی ریسکها در نشست اکتبر ادامه خواهد داشت تمرکز بانک مرکزی بر صادرات و نحوه مدیریت هزینههای بالاتر توسط کسبوکارها خواهد بود. تراز ریسکها در نشست ماه اکتبر بار دیگر مورد بررسی دقیق قرار میگیرد. پس از تصمیم بانک مرکزی کانادا، احتمال کاهش دوباره نرخ بهره در اکتبر کاهش یافت و بازارها اکنون احتمال کاهش نرخ بهره در ماه اکتبر را ۴۲٪ برآورد میکنند، در حالیکه پیش از تصمیم اخیر این رقم ۵۲٪ بود. همچنین در افق بلندمدت تغییر محسوسی دیده نمیشود؛ بهطوریکه برای تابستان آینده حدود ۲۹ واحد پایه کاهش نرخ بهره در قیمتها لحاظ شده است، در مقایسه با ۳۰ واحد پایه پیش از نشست اخیر.
دولت هند: نخستوزیر مودی منتظر سفر رئیسجمهور روسیه، پوتین، به هند در اواخر امسال است.
در شورای حکام، اتفاق نظر روشنی برای کاهش نرخ بهره وجود داشت. شتاب صعودی برای شاخصهای اصلی منتخب از بین رفته است. حذف تعرفههای متقابل توسط کانادا ریسک افزایش تورم (CPI) را کاهش میدهد. با توجه به ضعف اقتصاد و کاهش ریسک تورم، کاهش نرخ بهره مناسب است. تعرفههای چین بر کانولا، تعرفههای جدید آمریکا بر مس، و افزایش تعرفهها بر چوب، تأثیرات مستقیم را گستردهتر خواهند کرد.
بانک مرکزی کانادا (BOC) اعلام کرد که کاهش نرخ بهره بهدلیل ضعف اقتصاد و کاهش ریسک تورم منطقی است و افزایشهای ماهانه تورم پایه که اوایل سال مشاهده میشد، از بین رفتهاند. بانک مرکزی کانادا (BoC) رهنمودهای پیشبینی کاهش نرخ بهره را از بیانیه سیاستی خود حذف کرد. بانک مرکزی کانادا (BoC): با احتیاط پیش میرویم و تمرکزمان روی ریسکها و عدم قطعیتهاست. پیشبینی میزان افزایش هزینهها و انتقال آن به قیمتها سخت است. بانک مرکزی کانادا (BoC) نحوه تأثیر جنگ تجاری بر صادرات، سرمایهگذاری و قیمتها را زیر نظر خواهد داشت. تغییرات تجاری هزینهها را افزایش میدهد در حالی که همچنان فشار منفی بر اقتصاد وارد میکند. افزایش کم جمعیت و بازار کار ضعیف مصرف را تحت فشار قرار خواهند داد. چندین شاخص نشان میدهند که تورم هسته حدود ۲.۵٪ است. باید نحوه تأثیر جنگ تجاری بر صادرات، سرمایهگذاری و قیمتها را زیر نظر داشته باشیم.
تقریباً این اطمینان وجود دارد که فد نرخ بهره را کاهش میدهد: ۹۲٪ احتمال کاهش ۲۵ نقطه پایهای (۰٫۲۵٪) ۸٪ احتمال کاهش بیش از ۲۵ نقطه پایه فقط ۳٪ احتمال بدون تغییر اجماع تحلیلگران: ۳۰ نفر از ۳۲ تحلیلگر انتظار کاهش ۲۵ نقطه پایهای دارند. بانکهای Standard Chartered و SocGen پیشبینی کاهش ۵۰ نقطه پایهای کردهاند. احتمال دارد برخی اعضا از جمله میران، والر و بومن دیدگاهی متمایل به سیاست پولی انبساطیتر (کاهش بیشتر نرخ بهره) داشته باشند و نظر مخالف خود را در این جهت اعلام کنند. با این حال، ریسک آنکه عضوی مخالفتی در جهت حفظ نرخ بهره بدون تغییر مطرح کند، بسیار پایین ارزیابی میشود. دیدگاه بانکها: بانک امریکا (BofA): تأکید روی لحن پاول؛ انتظار کاهش بعدی در دسامبر و سپس در سال ۲۰۲۶. سیتی (Citi): «ریسکها متمایل به کاهش نرخ هستند.» میران و بومن احتمالاً طرفدار کاهش ۵۰ نقطه پایهای خواهند بود. دویچه (Deutsche): کاهشها را «مدیریت ریسک» میداند. انتظار کاهش ۲۵ واحدی در سپتامبر، اکتبر و دسامبر. گلدمن ساکس (Goldman Sachs): ضعف بازار کار کلیدی است؛ احتمال پایان سیاست انقباضی (QT) در اکتبر. انتظار کاهش ۲۵ نقطه پایهای در اکتبر و دسامبر؛ اگر اوضاع اشتغال بدتر شود، کاهش ۵۰ نقطه پایهای هم محتمل است. جیپی مورگان (JPMorgan): احتمال ۲ تا ۳ رأی داویش برای کاهش ۵۰ نقطه پایهای یا بیشتر. انتظار کاهش ۲۵ نقطه پایهای در اکتبر و دسامبر، سپس توقف. ولز فارگو (Wells Fargo): ضعف بازار کار محرک اصلی کاهش است. انتظار کاهش ۲۵ نقطه پایهای در اکتبر، دسامبر، مارس و ژوئن.
مایک جانسون، رئیس مجلس نمایندگان آمریکا، در واکنش به تنشهای اخیر میان ایالات متحده و چین بر سر تراشههای هوش مصنوعی شرکت انویدیا، اعلام کرد که آمریکا آغازگر این تنشها نبوده است. او تأکید کرد که واشنگتن باید با جدیت بیشتری با چین مواجه شود و سیاستی قاطع در برابر اقدامات پکن اتخاذ کند.
پیتر ناوارو، مشاور کاخ سفید، اعلام کرده است که نرخ بهره فعلی فدرال رزرو دستکم ۱۰۰ نقطه پایه بالاتر از سطح مناسب است. او تأکید کرده که فدرال رزرو باید امروز ۵۰ نقطه پایه نرخ بهره را کاهش دهد و در نشست بعدی نیز ۵۰ نقطه پایه دیگر کاهش اعمال کند.
طبق گزارش خبرگزاری نیکی، بانک مرکزی ژاپن در نشست سیاستگذاری پولی خود که در تاریخ ۱۸ و ۱۹ سپتامبر برگزار میشود، تصمیم دارد نرخ بهره سیاستی را بدون تغییر حفظ کند.
کایا کالاس، نماینده عالی اتحادیه اروپا در امور سیاست خارجی، اعلام کرد که تهاجم روسیه به اوکراین در هفتههای اخیر شدت گرفته است. او تأکید کرد که اتحادیه اروپا باید فشار بیشتری بر بانکهای روسی، داراییهای دیجیتال (رمزارزها) و ناوگان سایهای نفتی وارد کند.
تمام نگاهها معطوف به نشست امشب فدرال رزرو است که انتظار میرود کاهش ۲۵ نقطه پایهای نرخ بهره اعلام شود. دلار پیش از این رویداد در حال کاهش بوده، اما چند ریسک وجود دارد. برای مثال، اگر نمودار نقطهای فدرال رزرو (دات پلات) همچنان فقط ۵۰ نقطه پایه کاهش نرخ را در سال جاری نشان دهد در حالی که بازار اکنون ۷۰ نقطه پایه را قیمتگذاری کرده است، ممکن است نرخهای کوتاهمدت ایالات متحده کمی افزایش پیدا کنند و دلار برای مدت کوتاهی تقویت شود. دلار آمریکا: مسیر پرنوسان در تله فدرال رزرو امروز روز نشست کمیته بازار آزاد فدرال (FOMC) است و بهطور گسترده انتظار میرود فدرال رزرو نرخها را ۲۵ نقطه پایه کاهش دهد. بخشهای متحرک زیادی در نشست امروز وجود دارد، اما بیایید برخی از مهمترین آنها را مرور کنیم. ابتدا در ساعت ۲۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، بیانیه FOMC و بهروزرسانی خلاصه پیشبینیهای اقتصادی (سپتامبر) منتشر خواهد شد که شامل نمودار نقطهای (دات پلات) انتظارات میانه برای نرخ فدرال فاندز در سالهای ۲۰۲۵، ۲۰۲۶، ۲۰۲۷ و بلندمدت است. در متن بیانیه، فراتر از کاهش ۲۵ نقطه پایه، ما بهدنبال عبارتی مانند «در نظر گرفتن تنظیمات اضافی برای محدوده هدف» (In considering additional adjustments to the target range) خواهیم بود که فدرال رزرو سال گذشته برای علامت دادن به توالی کاهشها استفاده کرد. جایگزین آن عبارت «در نظر گرفتن میزان و زمانبندی تنظیمات اضافی» (In considering the extent and timing of additional adjustments) خواهد بود که منعکسکننده تردید است و میتواند نرخهای کوتاهمدت و دلار را افزایش دهد. بیانیه همچنین الگوی رأیگیری را نشان خواهد داد که ممکن است چیزی شبیه به هشت رأیدهنده موافق کاهش ۲۵ نقطه پایه، سه رأیدهنده موافق کاهش ۵۰ نقطه پایه (والر، بومن، میران) و شاید یک نفر موافق حفظ نرخ بدون تغییر (اشمید) باشد. درباره نمودار نقطهای (دات پلات)، اکثریت اقتصاددانان فکر میکنند نمودار دات پلات میانه برای ۲۰۲۵ همچنان فقط دو کاهش را نشان خواهد داد — یعنی سیاست در پایان سال در بازه هدف ۳.۷۵–۴.۰۰٪ قرار خواهد داشت در مقایسه با ۴.۲۵–۴.۵۰٪ کنونی. این موضوع میتواند برای انتهای کوتاه منحنی نرخهای آمریکا مشکلساز باشد، چرا که بازار نسبت به ۷۰ نقطه پایه کاهش قیمتگذاری کرده است. انتظار میرود نمودار دات پلات ۲۰۲۶ یک کاهش اضافی نسبت به پیشبینی ژوئن اضافه کند، بنابراین به ۳.۲۵–۳.۵۰٪ منتقل میشود، در حالی که نمودار ۲۰۲۷ نیز یک کاهش را اضافه میکند و به ۳.۰۰–۳.۲۵٪ میرسد. به عبارت دیگر، نمودار دات پلات میتواند مسیر رسیدن به محدوده ۳.۰۰–۳.۲۵٪ را کندتر نشان دهد نسبت به قیمتگذاری فعلی که این محدوده را اواخر تابستان آینده پیشبینی میکند. پس از انتشار بیانیه/سپتامبر در ساعت ۲۰:۳۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، کنفرانس خبری رئیس فدرال رزرو جروم پاول برگزار خواهد شد. بازاری که بهطور گسترده نسبت به دلار نزولی است، میخواهد نگرانیهای بیشتری درباره بازار کار بشنود و نگرانی کمتری درباره تورم ناشی از تعرفهها. او احتمالاً تأکید خواهد کرد که سیاست پولی میتواند کمی کمتر محدودکننده شود اما از گفتن هرگونه فوریت برای کاهش عمیقتر نرخها خودداری خواهد کرد. دلار پیش از این نشست در وضعیت ضعیف قرار دارد چون فدرال رزرو در آستانه آغاز چرخه تسهیلی خود است. از نمودار دات پلات و شاید از کنفرانس خبری پاول نیز ریسکهای افزایشی برای دلار وجود دارد. با این حال، امروز باید تأیید کند که فدرال رزرو در حال آغاز یک چرخه تسهیلی به میزان کلی ۱۲۵ نقطه پایه است. هر جهش افزایشی در دلار را باید موقتی و اصلاحی تلقی کنیم — برای مثال فروشندگان شاخص دلار ممکن است در ناحیه ۹۷.۵۰/۹۸.۰۰ دوباره ظاهر شوند. و ما تردید داریم که یک چرخه تسهیلی اندکی کندتر از انتظارات بازار نیاز به بازقیمت شدن شدید داراییهای ریسکپذیر داشته باشد. از سوی دیگر، اگر رئیس فدرال رزرو در برابر تهدید تورم کوتاه بیاید و تمام تمرکز خود را بر جلوگیری از از دست رفتن شغلها با کاهشهای احتیاطی نرخ قرار دهد، شاخص دلار میتواند به سمت هدف کوتاهمدت حدود ۹۵ سقوط کند. یورو: شکست محدوده و جهش جفت ارز EURUSD از سقف محدوده (محدوده رنج) معاملاتی دههفتهای خود عبور کرده و به نظر میرسد این حرکت قابلیت توقف آسانی ندارد. اختلاف نرخ سواپ دوساله میان یورو و دلار در طول این ده هفته حدود ۵۰ نقطه پایه به نفع یورو کاهش یافته است. همانطور که گفته شد، نشست FOMC امشب محور اصلی بازار خواهد بود و انتظار داریم در صورت هر اصلاح نزولی، خریداران برای خرید EURUSD در محدوده 1.1750–1.1780 در جریان کنفرانس خبری پاول فعال شوند. روند فصلی اکنون علیه دلار کار میکند، بهویژه در نوامبر و تا دسامبر و سطح 1.1910 بهعنوان آخرین مقاومت پیش از احتمال عبور از مرز 1.20 تلقی میشود. برای جلسه امروز اروپا، مراقب انتشار شاخص ردیاب دستمزد بانک مرکزی اروپا باشید. آخرین انتشار نشان داد قراردادهای دستمزدی در سهماهه اول ۲۰۲۶ به ۱.۷٪ کاهش یافتهاند از ۴.۶٪ در سهماهه اول ۲۰۲۵ و بانک مرکزی اروپا علاقهمند خواهد بود که آیا این مقدار به ۲.۰٪ برگشته است یا خیر، با توجه به بهبود امیدواری کسبوکارها در تابستان. برای مرجع، سرمایهگذاران در حال حاضر تنها ۱۱ نقطه پایه از تسهیل بانک مرکزی اروپا تا تابستان آینده را قیمتگذاری میکنند. ما فکر میکنیم چرخه تسهیل به پایان رسیده است. پوند: سیاست مالی همچنان ضعیفترین حلقه در حالی که دیروز گزارش فایننشال تایمز منتشر شد که دفتر مسئولیت بودجه (OBR) واقعاً برآوردهای بهرهوری بریتانیا را کاهش داده است، فرش زیر پای رالی پوند کشیده شد. این موضوع درآمدهای مورد انتظار وزیر خزانهداری بریتانیا را کاهش خواهد داد و ممکن است حدود ۹ میلیارد پوند به کسری مالی که او در بودجه نوامبر با آن مواجه است، اضافه کند. ریسک منفی ناشی از بودجه نوامبر تا حدی با موضع محتاطتر (هاوکیش) اخیر بانک مرکزی انگلستان تعدیل شده است. پوند امروز صبح بهخاطر انتشار گزارش تورم خدمات ماه اوت که کمی کمتر از انتظار بود و برابر با ۴.۷٪ اعلام شد، کاهش یافت؛ هرچند شاخص مورد علاقه بانک مرکزی برای تورم خدمات همچنان سالانه ۴.۲٪ باقی مانده است. ما فکر میکنیم دلار همچنان نیروی اصلی در بازار فارکس خواهد بود و بنابراین GBPUSD احتمالاً ابتدا در حوالی سطح ۱.۳۶۰۰ حمایت خواهد یافت و سپس ممکن است به بالای ۱.۳۷۰۰ حرکت کند. آسیبپذیری مالی پوند (مخاطرات بودجهای و مالی) بیشتر روی جفت EURGBP اثر میگذارد. با این حال، اگر بانک مرکزی انگلیس همچنان موضعی نسبتا «هاوکیش» یا محتاطانه نشان دهد، احتمال دارد EURGBP در بازه ۰.8650–0.8715 نوسان کند. دلار کانادا: کاهش امروز بانک کانادا آخرین نخواهد بود بازارها برای کاهش ۲۵ نقطه پایهای نرخ توسط بانک کانادا امروز کاملاً قیمتگذاری شدهاند. همانطور که در پیشنمایش ما بحث شد، این هم پیشبینی ما است. دیروز کانادا گزارش داد که نرخ تورم کلی ۱.۹٪ بوده است که کمتر از اجماع ۲.۰٪ است، در حالی که معیارهای هسته بدون تغییر و برابر با ۳.۰/۳.۱٪ بودهاند همانطور که پیشبینی میشد. این تصویر تورمی به حدی نگرانکننده نیست که از ازسرگیری کاهش نرخها جلوگیری کند، با توجه به زمینه تضعیف بازار کار. نرخ بیکاری به ۷.۱٪ رسیده است که بالاترین سطح از سال ۲۰۲۱ است. اقتصاد در سهماهه دوم با نرخ سالانه منفی ۱.۶٪ منقبض شد و شاخصهای فعالیت نیز نشاندهنده ریسکهای نزولی بیشتر هستند. ما انتظار داریم بانک کانادا در دسامبر نیز کاهش دیگری انجام دهد، که اکنون تقریباً بهطور کامل قیمتگذاری شده است. بانک کانادا راهنمایی خود را بسیار باز نگه داشته و ما تردید داریم که سیاستگذاران بخواهند در این نشست علیه انتظارات تسهیلی موضع بگیرند. واکنش در برابر دلار کانادا امروز ممکن است چندان قابلتوجه نباشد؛ زیرا بازارها برای هر تغییر قابلملاحظه در انتظارات نرخ به دادهها وابسته باقی میمانند. ما تمایل نزولی نسبت به CAD در برابر اکثر ارزهای گروه ده (G10) حفظ کردهایم، اگرچه تضعیف دلار میتواند USDCAD را ثابت یا کمی کاهشیافته در حوالی ۱.۳۷ نگه دارد. منبع: ING
بر اساس دادههای جدید بانک مرکزی اروپا، شاخص ردیاب دستمزد این نهاد در سهماهه دوم سال ۲۰۲۶ به ۱.۷۶٪ رسیده است که نسبت به رقم ۱.۷۰۳٪ در سهماهه اول سال افزایش جزئی نشان میدهد. این شاخص که روند دستمزدهای توافقشده در منطقه یورو را رصد میکند، یکی از ابزارهای کلیدی برای ارزیابی فشارهای تورمی و تصمیمگیریهای سیاست پولی محسوب میشود. رشد ملایم این شاخص نشاندهنده پایداری نسبی فشارهای دستمزدی است، هرچند هنوز در سطحی پایینتر از نرخهای تورم گذشته قرار دارد.
نخستوزیر اسرائیل، بنیامین نتانیاهو، روز ۲۹ سپتامبر با رئیسجمهور آمریکا، دونالد ترامپ، در کاخ سفید دیدار خواهد کرد. این دیدار پس از سخنرانی نتانیاهو در مجمع عمومی سازمان ملل در نیویورک انجام میشود و به دعوت رسمی ترامپ صورت گرفته است. نتانیاهو در یک نشست خبری اقتصادی اعلام کرد که این دیدار در ادامه گفتوگوهای اخیر با ترامپ انجام میشود، بهویژه پس از حملات اسرائیل به رهبران حماس در قطر. این چهارمین دیدار رسمی میان دو رهبر از آغاز دوره دوم ریاستجمهوری ترامپ خواهد بود.
کریستین لاگارد، رئیس بانک مرکزی اروپا، در مراسم افتتاحیه دهمین کنفرانس سالانه تحقیقات بانک مرکزی اروپا که با همکاری مؤسسه هوور دانشگاه استنفورد برگزار شد، تأکید کرد که «این بار هرگز متفاوت نیست» و ثبات مالی همچنان نیازمند هوشیاری، پژوهش و نظارت دقیق است. او با اشاره به عنوان چالشبرانگیز کنفرانس «بحران مالی بعدی؟» گفت که هدف این نشست بررسی راهکارهای حفظ ثبات مالی در دوران تحول سریع است. لاگارد یادآور شد که تحولات مالی جدید اغلب بازتابی از ریسکهای قدیمی در قالبی تازه هستند. وی به نقش فزاینده نهادهای مالی غیر بانکی اشاره کرد که سهم آنها در منطقه یورو از ۱۴۰٪ تولید ناخالص داخلی در سال ۱۹۹۹ به حدود ۴۰۰٪ در سال ۲۰۲۵ رسیده و اکنون بیش از ۶۰٪ بخش مالی منطقه یورو را تشکیل میدهند. او همچنین هشدار داد که فناوری میتواند سرعت و شدت بروز ریسکها را افزایش دهد، همانطور که در سقوط سه بانک آمریکایی در مارس ۲۰۲۳ مشاهده شد، که نقش شبکههای اجتماعی در گسترش وحشت مالی را برجسته کرد. لاگارد تأکید کرد که بانکها و نهادهای غیر بانکی بهشدت به یکدیگر وابستهاند و حدود ۱۰٪ از داراییهای مؤسسات بزرگ بانکی در معرض نهادهای غیر بانکی قرار دارد. او گفت که نظارت و مقررات هوشمندانه باید ریسکها را مهار کند، نه نوآوری را. اروپا اکنون در حال اجرای برنامهای برای سادهسازی مقررات بدون کاهش تابآوری مالی است. در پایان، لاگارد با نقل قولی از ژان-باپتیست آلُفونس کار گفت: «هرچه بیشتر تغییر میکند، بیشتر همان باقی میماند»—و افزود: «این بار هم متفاوت نیست.»
سخنگوی وزارت امور خارجه ایران اعلام کرد که عباس عراقچی، معاون وزیر امور خارجه، روز چهارشنبه با همتایان خود از فرانسه، بریتانیا و آلمان تماس تلفنی خواهد داشت.
لوئیس دی گویندس، معاون رئیس بانک مرکزی اروپا، اعلام کرد که نرخ بهره فعلی با توجه به تحولات تورمی، پیشبینیهای اقتصادی و نحوه انتقال سیاست پولی، مناسب ارزیابی میشود. او با اشاره به شرایط پیچیده و پرریسک جهانی گفت: «با وجود افزایش درآمد واقعی، مصرف همچنان ضعیف باقی مانده است؛ شاید بهدلیل نگرانی خانوارها از افزایش مالیات در آینده.» دی گویندس تأکید کرد که تصمیم روز پنجشنبه بهصورت اجماعی اتخاذ شده و اعضای شورا توافق دارند که باید تمام گزینهها را باز نگه دارند. او افزود: «در صورت تغییر شرایط، موضع سیاستی خود را متناسب با آن تنظیم خواهیم کرد.» وی همچنین استقلال بانک مرکزی را بهترین ابزار برای مقابله با تورم بالا دانست و گفت: «انتظارات تورمی تنها زمانی پایین باقی میمانند که سرمایهگذاران و مصرفکنندگان به توانایی بانک مرکزی در حفظ ثبات قیمتها اعتماد داشته باشند.» او هشدار داد که در شرایطی که سیاست پولی تحت فشار سیاست مالی قرار گیرد—و به اصطلاح «غلبه مالی» رخ دهد—حفظ این اعتماد بسیار حیاتی خواهد بود. تحلیل: در مجموع، دی گویندس در این اظهارات راهنمایی خاصی درباره مسیر آینده نرخ بهره ارائه نکرده و موضعی خنثی و محتاطانه اتخاذ کرده است. با این حال، اگر دلار آمریکا بیشتر تضعیف شود و نرخ EURUSD از سطح ۱.۲۰ عبور کند—سطحی که پیشتر توسط او «خط قرمز» نامیده شده بود—ممکن است فشار نزولی بر تورم وارد شود و بانک مرکزی را به کاهش نرخ بهره سوق دهد.
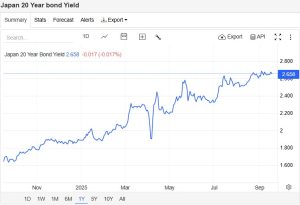
مزایده اوراق قرضه ۲۰ ساله دولت ژاپن در روز چهارشنبه با ثبت بالاترین سطح تقاضا از سال ۲۰۲۰ همراه شد. این استقبال چشمگیر در شرایطی رقم خورد که بازدهیهای جذاب توانستند توجه سرمایهگذاران را جلب کنند، حتی با وجود نااطمینانیهای سیاسی داخلی. در این مزایده، نسبت پوشش به پیشنهاد (Bid-to-Cover) بهطور متوسط به ۴.۰ رسید؛ رقمی که نسبت به مزایده قبلی در ماه اوت (۳.۰۹) و میانگین ۱۲ ماهه (۳.۲) افزایش قابلتوجهی را نشان میدهد. همچنین، فاصله قیمتی بین میانگین و پایینترین قیمت پذیرفتهشده (Tail) به ۰.۱۰ کاهش یافت، در حالیکه این رقم در ماه گذشته ۰.۱۳ بود—نشانهای دیگر از تقاضای فشرده و رقابتی سرمایهگذاران برای این اوراق بلندمدت.
پیشنمایش نشست فدرال رزرو نشان میدهد که اکثر بانکها انتظار دارند نرخ بهره در نشست روز چهارشنبه ۱۷ سپتامبر ۲۰۲۵ به میزان ۲۵ واحد پایه کاهش یابد، در حالیکه برخی مؤسسات مالی مانند استاندارد چارترد و سوسیته ژنرال احتمال کاهش ۵۰ واحد پایه را مطرح کردهاند. کاهش ۲۵ واحدی تا حد زیادی در قیمتگذاری بازار لحاظ شده و احتمالاً تأثیر زیادی بر بازارها نخواهد داشت مگر اینکه راهنماییهای سیاستی تغییر کند. اما کاهش ۵۰ واحدی میتواند باعث تضعیف دلار آمریکا، رشد بازار اوراق خزانهداری و افزایش تقاضا برای داراییهای ریسکی مانند سهام و طلا شود. بانکهایی که کاهش ۲۵ واحدی را پیشبینی کردهاند عبارتاند از: BMO، بارکلیز، CIBC، گلدمن ساکس، جیپی مورگان، مورگان استنلی، نومورا، RBC، اسکوشیابانک، ولز فارگو بانکهایی که کاهش ۵۰ واحدی را محتمل میدانند: استاندارد چارترد، سوسیته ژنرال
آژانس بینالمللی انرژی اتمی (IAEA) گزارش داد که در نزدیکی نیروگاه هستهای زاپوریژیا در اوکراین گلولهباران صورت گرفته است. تیم نظارتی این آژانس صدای انفجارها را شنیده و دود سیاه را از سه نقطه اطراف مشاهده کردهاند. چندین گلوله توپخانه به منطقهای در فاصله ۴۰۰ متری از محل ذخیرهسازی سوخت دیزلی خارج از محوطه نیروگاه برخورد کردهاند. پاورقی: نیروگاه هستهای زاپوریژیا متعلق به اوکراین است و در شهر انرهودار واقع در جنوب شرقی این کشور قرار دارد. این نیروگاه بزرگترین تأسیسات هستهای در اروپا محسوب میشود و پیش از جنگ، حدود ۲۰٪ از برق مصرفی اوکراین را تأمین میکرد. با این حال، از مارس ۲۰۲۲، این نیروگاه تحت اشغال نیروهای روسیه قرار گرفته و کنترل عملیاتی آن به شرکت روسی «روساتم» واگذار شده است