TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی

در یک نگاه بروکفیلد مدل کسب‌وکاری کم‌سرمایه‌بر دارد که امکان رشد سود بیش از ۱۵ درصدی همراه با توزیع گسترده سود را فراهم می‌کند. رشد جذب سرمایه، درآمدهای کارمزدی و سرمایه آماده بهره‌برداری، موتور شتاب‌دهنده سودآوری شرکت شده‌اند. با وجود افت اخیر سهام، ارزش‌گذاری فعلی در مقایسه با چشم‌انداز رشد، جذاب به نظر می‌رسد. چارلی مانگر زمانی کسب‌وکارها را به دو دسته تقسیم می‌کرد: آن‌هایی که بازدهی تولید می‌کنند و می‌توان سودشان را در پایان سال برداشت، و آن‌هایی که هرچه سود دارند باید بی‌وقفه دوباره سرمایه‌گذاری شود تا جایی که در نهایت، «تمام سود» فقط در قالب تجهیزات و دارایی‌های انباشته‌شده باقی می‌ماند. مانگر همواره از نوع دوم بیزار بود و ترجیح می‌داد سراغ کسب‌وکارهایی برود که دارایی‌های نامشهود، قدرت قیمت‌گذاری و جریان نقدی واقعی دارند. در دنیای واقعی، اغلب شرکت‌ها برای رشد سودآوری ناچارند بخشی قابل‌توجه از سود خود را مجدداً سرمایه‌گذاری کنند. یافتن شرکتی که بتواند تقریباً تمام سود خود را به سهامداران پرداخت کند و هم‌زمان رشد معنادار سود هر سهم را حفظ کند، به‌غایت نادر است. Brookfield Asset Management از معدود استثناها در این میان است. این شرکت هدف‌گذاری کرده است که سود هر سهم خود را با نرخ سالانه حدود ۱۵ درصد افزایش دهد، در حالی که نزدیک به ۹۵ درصد از درآمد خالص خود را میان سهامداران توزیع می‌کند. امکان تحقق چنین ترکیبی، ریشه در ماهیت مدل کسب‌وکار BAM دارد. ساختار کم‌سرمایه‌بر (asset-light) شرکت و اتکای آن به کارمزدهای مدیریت دارایی‌ها (AUM) باعث می‌شود رشد ارزش دارایی‌های مشتریان، به‌طور طبیعی به رشد درآمد و سودآوری شرکت منجر شود. جذب سرمایه‌گذاران جدید یا افزایش تخصیص سرمایه مشتریان فعلی به استراتژی‌های BAM نیز این چرخه را تقویت می‌کند. علاوه بر این، دریافت «کارمزد عملکرد» یا Carry در صورت عبور از آستانه‌های بازدهی مشخص، می‌تواند سودآوری شرکت را به‌طور قابل‌توجهی افزایش دهد. “ «مانگر همواره از شرکت‌هایی که ناچار بودند تمام سود خود را صرف سرمایه‌گذاری مجدد کنند، دوری می‌کرد و به کسب‌وکارهایی با مزیت‌های نامشهود (مانند برند قوی و قدرت قیمت‌گذاری) علاقه داشت. از این منظر، BAM دقیقاً در نقطه مقابل آن مدل‌های ناکارآمد قرار می‌گیرد که مانگر از آن‌ها بیزار بود.» محمد زمانی با این حال، بازار در هفته‌های اخیر چندان با این نگاه همراه نبوده است. سهام BAM تحت فشار فروش سرمایه‌گذارانی قرار گرفته که نسبت به میزان در معرض‌بودن صنعت سرمایه‌گذاری خصوصی به شرکت‌های نرم‌افزاری ابراز نگرانی کرده‌اند. هرچند BAM نیز برخی سرمایه‌گذاری‌های نرم‌افزاری در سبد خود دارد، اما در مجموع، موقعیت آن برای بهره‌برداری از گسترش هوش مصنوعی؛ به‌ویژه در حوزه زیرساخت و انرژی‌های تجدیدپذیر، مناسب ارزیابی می‌شود. از ابتدای سال جاری، BAM عملکردی بهتر از رقبایی مانند Blackstone، Apollo Global Management و KKR ثبت کرده، اما با این حال، مجموعاً با افت قیمت سهام مواجه بوده است. همچنین بازدهی آن پایین‌تر از شاخص S&P 500 قرار گرفته است. به نظر می‌رسد BAM بیش از آنکه قربانی ضعف عملکرد خود باشد، گرفتار «سرایت بدبینی» بازار شده است. این شرکت اخیراً نتایج سه‌ماهه چهارم خود را منتشر کرده و نشانه‌ها حاکی از بهبود تدریجی متغیرهای بنیادی است. برای نمونه، در سه‌ماهه پایانی سال، BAM موفق به جذب ۳۵ میلیارد دلار سرمایه شد؛ بالاترین رقم جذب سرمایه فصلی در تاریخ شرکت. مدیریت همچنین اعلام کرده که با توجه به شتاب‌گیری رشد، دستیابی به نرخ رشد سود بالاتر از ۱۵ درصد در سال‌های آینده در دسترس است. تفاوت میان برداشت بازار از وضعیت BAM و واقعیت‌های عملیاتی این شرکت، به‌خوبی در جریان پرسش یکی از تحلیلگران و پاسخ مدیریت در آخرین کنفرانس درآمدی نمایان شد؛ جایی که نگرانی‌ها درباره مواجهه BAM با بخش نرم‌افزار و موج هوش مصنوعی، به‌طور مستقیم مطرح شد. در این نشست، مایکل براون از بخش تحقیقاتی بانک UBS، با اشاره به افزایش اضطراب بازار نسبت به اختلال‌های ناشی از هوش مصنوعی، از مدیریت خواست تصویری روشن از میزان مواجهه بروکفیلد با شرکت‌های نرم‌افزاری در صندوق‌های سرمایه‌گذاری خصوصی ارائه دهد. او همچنین پرسید که در صورت بروز زیان‌های گسترده در این حوزه، واکنش سرمایه‌گذاران نهادی به دارایی‌های خصوصی چگونه خواهد بود. پاسخ این پرسش‌ها را کانر تسکی، مدیرعامل جدید BAM، ارائه کرد؛ پاسخی که عملاً چارچوب نگاه شرکت به هوش مصنوعی را روشن ساخت. تسکی تأکید کرد که از دید مدیریت، گسترش هوش مصنوعی در مجموع یک عامل مثبت برای کسب‌وکار بروکفیلد است. به گفته او، این روند، استراتژی شرکت در توسعه زیرساخت‌های دیجیتال و تأمین انرژی موردنیاز مراکز داده و سامانه‌های پردازشی را تأیید می‌کند؛ حوزه‌هایی که از بزرگ‌ترین و فعال‌ترین پلتفرم‌های BAM به‌شمار می‌روند. او همچنین توضیح داد که شرکت از مدت‌ها پیش، این روند را به‌دقت رصد کرده و تمرکز سازمانی بر هوش مصنوعی، محدود به ماه‌های اخیر نیست. از همین رو، میزان مواجهه BAM با ریسک‌های مستقیم فناوری بسیار محدود است. به گفته تسکی، پرتفوی بروکفیلد تقریباً به‌طور کامل بر دارایی‌های واقعی با قراردادهای بلندمدت متمرکز است؛ دارایی‌هایی که در آن‌ها شرکت نه ریسک فناوری می‌پذیرد و نه پروژه‌های پرریسک مبتنی بر پیش‌بینی‌های غیرقطعی اجرا می‌کند. این ساختار، شرکت را تا حد زیادی از نوسانات شدید حوزه نرم‌افزار و فناوری‌های نوظهور مصون نگه می‌دارد. عملکرد مالی نیز تا حد زیادی این روایت را تأیید می‌کند. BAM در سه‌ماهه چهارم سال، درآمدهای مبتنی بر کارمزد (Fee-Related Earnings) معادل ۸۶۷ میلیون دلار گزارش کرد که نسبت به مدت مشابه سال قبل، رشدی ۲۸ درصدی را نشان می‌دهد. سود هر سهم در این بخش به ۰.۵۳ دلار رسید. در همین دوره، درآمدهای قابل توزیع شرکت به ۷۶۷ میلیون دلار، معادل ۰.۴۷ دلار به ازای هر سهم، رسید؛ رقمی اندکی پایین‌تر از درآمدهای کارمزدی، اما همچنان در سطحی قدرتمند و سازگار با اهداف رشد بلندمدت شرکت. مجموع این داده‌ها نشان می‌دهد که برخلاف نگرانی‌های کوتاه‌مدت بازار، شرایط عملیاتی و سودآوری BAM در محیط فعلی نه‌تنها تضعیف نشده، بلکه در مسیر تقویت تدریجی قرار دارد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است تقویت متغیرهای بنیادی شتاب‌گیری رشد BAM حاصل مجموعه‌ای از عوامل ساختاری است که در سال‌های اخیر هم‌زمان تقویت شده‌اند. مهم‌ترین محرک، گسترش بازار جهانی دارایی‌های جایگزین و افزایش تدریجی سهم این دارایی‌ها در سبد سرمایه‌گذاران است. برآوردها نشان می‌دهد دارایی‌های تحت مدیریت جهانی تا سال ۲۰۳۲ تقریباً دو برابر خواهند شد و سهم دارایی‌های جایگزین از حدود ۱۵ درصد فعلی به بیش از ۲۰ درصد افزایش می‌یابد. در این میان، سرمایه‌گذاران خرد همچنان سهم محدودی در این بازار دارند؛ موضوعی که فضای قابل‌توجهی برای رشد آینده فراهم می‌کند. این روند، به‌طور مستقیم موتور رشد سودآوری BAM را تقویت می‌کند. افزایش حجم دارایی‌های تحت مدیریت، به معنای رشد پایدار درآمدهای کارمزدی است؛ بدون آنکه شرکت ناچار به سرمایه‌گذاری سنگین در دارایی‌های جدید شود. علاوه بر این، بخشی از رشد آینده شرکت عملاً از پیش تضمین شده است. BAM حدود ۶۳ میلیارد دلار تعهد سرمایه فراخوان‌نشده در اختیار دارد که هنوز درآمدی ایجاد نمی‌کنند. با فعال‌سازی این منابع، حدود ۶۳۰ میلیون دلار درآمد سالانه جدید به جریان سودآوری افزوده خواهد شد؛ افزایشی که بدون جذب سرمایه تازه محقق می‌شود. کارمزد عملکرد به‌عنوان موتور محرک BAM دومین موتور مهم رشد سودآوری BAM، افزایش ظرفیت درآمدهای مبتنی بر کارمزد عملکرد یا Carry است. در حال حاضر، بازار عمدتاً سهام شرکت را بر پایه درآمدهای کارمزدی پایدار ارزش‌گذاری می‌کند، در حالی که ظرفیت بالقوه Carry طی سال‌های اخیر به‌طور چشمگیری افزایش یافته است. سرمایه واجد شرایط دریافت Carry از زمان تفکیک BAM، از حدود ۵۶ میلیارد دلار به نزدیک ۱۷۰ میلیارد دلار رسیده است؛ رشدی بیش از سه برابر که پایه‌ای قدرتمند برای سودآوری آتی ایجاد می‌کند. اهمیت این رشد زمانی پررنگ‌تر می‌شود که به سابقه عملکرد صندوق‌های شرکت نگاه کنیم. به‌جز بخش املاک که اندکی پایین‌تر از هدف عمل کرده، سایر استراتژی‌ها از زیرساخت تا اعتبار فرصت‌طلبانه، عموماً بازدهی بالاتر از اهداف تعیین‌شده ثبت کرده‌اند. این سابقه، احتمال تحقق Carry قابل‌توجه را افزایش می‌دهد. سابقه عملکرد صندوق‌های BAM حوزه سرمایه‌گذاری سابقه فعالیت بازده ناخالص هدف بازده ناخالص تحقق‌یافته بازده خالص هدف بازده خالص تحقق‌یافته زیرساخت ۱۵ سال ۱۳٪ ۱۵٪ ۱۱٪ ۱۲٪ انرژی‌های تجدیدپذیر و انتقال انرژی ۴ سال ۱۴٪ ۱۹٪ ۱۱٪ ۱۴٪ سرمایه‌گذاری خصوصی (Private Equity) ۲۴ سال ۲۲٪ ۲۶٪ ۱۸٪ ۲۰٪ املاک و مستغلات ۱۹ سال ۲۰٪ ۱۹٪ ۱۶٪ ۱۵٪ اعتبار فرصت‌طلبانه (Opportunistic Credit) ۳۷ سال ۱۵٪ ۲۲٪ ۱۰٪ ۱۶٪ بر اساس سطح فعلی سرمایه واجد شرایط، BAM می‌تواند به‌طور بالقوه حدود ۱.۲ میلیارد دلار درآمد سالانه اضافی از محل Carry ایجاد کند. این رقم در مقایسه با درآمدهای قابل توزیع فعلی؛ نزدیک به ۳ میلیارد دلار در سال، اهمیتی راهبردی دارد. حتی با فرضی محافظه‌کارانه و تحقق حداقل ۱ میلیارد دلار Carry خالص سالانه، سود قابل توزیع شرکت حدود یک‌سوم افزایش خواهد یافت. در افق بلندمدت نیز، هدف‌گذاری BAM برای دستیابی به حدود ۱۰ میلیارد دلار Carry تحقق‌یافته در بازه ۲۰۳۱ تا ۲۰۳۵، معادل میانگین سالانه نزدیک به ۲ میلیارد دلار سود اضافی است. برآورد «سهم مشارکت در سود (Carry)» هدف‌گذاری‌شده BAM (بر مبنای تحقق بازده هدف صندوق‌ها – تا ۳۱ دسامبر ۲۰۲۵) حوزه سرمایه‌گذاری سرمایه واجد Carry (میلیون دلار) بازده ناخالص هدف میانگین سهم مشارکت در سود (Carry) سهم مشارکت در سود سالانه هدف (میلیون دلار) فرصت‌طلبانه (Opportunistic) 27,239 ۲۰٪ – ۲۵٪ ~۲۰٪ 972 ارزش‌افزوده، اعتبار، Core و سایر 42,825 ۱۰٪ – ۱۵٪ ~۱۵٪ 909 Oaktree 23,868 ۱۰٪ – ۲۰٪ ~۲۰٪ 510 جمع سرمایه فعال واجد Carry 93,932 — — 2,391 تعهدات سرمایه فراخوان‌نشده – صندوق‌های بروکفیلد 52,757 — — 1,169 تعهدات سرمایه فراخوان‌نشده – Oaktree 23,285 — — 432 کل سرمایه واجد Carry 169,974 — — 3,992 سهم مشارکت در سود هدف‌گذاری‌شده قابل انتساب به BAM — — — (1,371) سهم مشارکت در سود هدف‌گذاری‌شده خالص BAM — — — 2,621 هزینه‌های مستقیم — — — (1,397) سهم مشارکت در سود هدف‌گذاری‌شده خالص قابل تخصیص به سهامداران BAM — — — 1,224 در صورت تحقق این اهداف، کارمزد عملکرد نه‌تنها مکمل درآمدهای کارمزدی، بلکه به یکی از ستون‌های اصلی سودآوری BAM در دهه آینده تبدیل خواهد شد. ترازنامه‌ای مستحکم، پشتوانه رشد بلندمدت یکی از نقاط اتکای اصلی BAM، ساختار مالی منسجم و محافظه‌کارانه آن است؛ عاملی که در دوره‌های نوسان اقتصادی، نقش سپر دفاعی برای شرکت ایفا می‌کند. بر اساس آخرین داده‌های یوتوتایمز، BAM حدود ۲.۶ میلیارد دلار نقدینگی در اختیار دارد و از رتبه اعتباری «A» از سوی موسسه رتبه‌بندی Fitch و «-A» از سوی موسسه S&P Global برخوردار است؛ رتبه‌هایی که بیانگر سطح بالای اعتماد بازار بدهی به توان بازپرداخت شرکت هستند. در سمت بدهی، BAM حدود ۲.۶ میلیارد دلار تعهد مالی دارد. با این حال، ساختار این بدهی‌ها به‌گونه‌ای طراحی شده که فشار کوتاه‌مدتی بر جریان نقدی شرکت وارد نمی‌کند. میانگین سررسید بدهی‌ها بیش از ۱۴ سال است و نرخ بهره میانگین آن‌ها در محدوده ۵.۵ درصد قرار دارد؛ ترکیبی که ریسک تأمین مالی مجدد را به حداقل می‌رساند. پروفایل سررسید بدهی نیز نشان می‌دهد بخش عمده تعهدات شرکت به سال‌های دورتر موکول شده و تمرکز معناداری در بازه‌های زمانی کوتاه‌مدت وجود ندارد. این موضوع، انعطاف‌پذیری مالی BAM را در برابر شوک‌های اقتصادی تقویت می‌کند. مجموع این عوامل، به مدیریت اجازه می‌دهد در شرایط مساعد بازار، از فرصت‌های تملک و سرمایه‌گذاری جدید بهره ببرد و در دوره‌های رکودی نیز بدون فشار نقدینگی، ثبات عملیاتی خود را حفظ کند. در صنعتی که بسیاری از بازیگران به‌شدت به اهرم مالی متکی‌اند، چنین ترازنامه‌ای یک مزیت رقابتی پایدار محسوب می‌شود. بازدهی سهامداران؛ تحقق وعده توزیع سود BAM در عمل نشان داده که به تعهد خود برای توزیع بخش عمده سود میان سهامداران پایبند است؛ رویکردی که بی‌تردید مورد تأیید چارلی مانگر نیز قرار می‌گرفت. از زمان تفکیک ساختاری شرکت، سود نقدی BAM از ۰.۳۲ دلار به ۰.۵۰ دلار به ازای هر سهم افزایش یافته است؛ رشدی که معادل نرخ رشد مرکب سالانه حدود ۱۶ درصد است. چنین آهنگ افزایشی، در میان مدیران دارایی جایگزین، کم‌سابقه محسوب می‌شود و نشان‌دهنده ظرفیت پایدار شرکت در خلق جریان نقدی است. در عین حال، افزایش سود تقسیمی با رشد قیمت سهام همراه نبوده است؛ موضوعی که باعث شده بازده نقدی سهام در سطوح جذابی باقی بماند. در قیمت‌های فعلی، بازده سود نقدی BAM نزدیک به ۳.۵ درصد قرار دارد؛ نرخی که در مقایسه با بسیاری از شرکت‌های هم‌گروه، همچنان رقابتی تلقی می‌شود. ترکیب رشد دو رقمی سود تقسیمی و بازده نقدی پایدار، BAM را به گزینه‌ای مناسب برای سرمایه‌گذارانی تبدیل کرده که به‌دنبال درآمد مستمر در کنار رشد بلندمدت هستند. این ویژگی، به‌ویژه در دوره‌هایی که بازار بر سهام رشدمحور متمرکز می‌شود، می‌تواند مزیتی پنهان اما تعیین‌کننده برای سهامداران صبور باشد. چشم‌انداز آینده؛ رشد مبتنی بر زیرساخت و اعتبار چشم‌انداز میان‌مدت BAM بر پایه ترکیبی از مزیت‌های ساختاری و تمرکز هدفمند بر بخش‌های کلیدی شکل گرفته است. این شرکت به‌ویژه در حوزه‌های زیرساخت، اعتبار مشکل‌دار (Distressed Credit) و انرژی‌های تجدیدپذیر، جایگاهی قدرتمند دارد؛ بخش‌هایی که از رشد فزاینده هوش مصنوعی و افزایش تقاضای انرژی و مراکز داده منتفع می‌شوند. در مقابل، BAM در حوزه سرمایه‌گذاری خصوصی و املاک جایگاه مسلطی ندارد، اما نشانه‌های بهبود بنیادی در دارایی‌هایی مانند مراکز خرید درجه یک و ساختمان‌های اداری شاخص قابل مشاهده است. رشد سریع کسب‌وکار اعتباری نیز عامل حمایتی مهمی محسوب می‌شود. تملک Oaktree، توانمندی شرکت در سرمایه‌گذاری در بدهی‌های مشکل‌دار را تقویت کرده؛ حوزه‌ای که معمولاً در دوره‌های رکودی عملکرد بهتری دارد و به تنوع درآمدی شرکت کمک می‌کند. در مجموع، مدیریت BAM انتظار دارد طی پنج سال آینده، دارایی‌های تحت مدیریت و سودآوری شرکت دست‌کم دو برابر شود. در صورت تحقق اهداف اعلام‌شده، درآمدهای قابل توزیع می‌تواند با نرخی نزدیک به ۱۸ درصد در سال رشد کند و بازده کل سهام (با احتساب سود نقدی) از ۲۰ درصد فراتر رود. ارزش‌گذاری؛ گران یا در آستانه بازتعریف؟ در نگاه نخست، سهام BAM با نسبت قیمت به سود دوازده‌ماهه بالاتر از ۳۰ واحد، گران به نظر می‌رسد. اما بررسی دقیق‌تر نشان می‌دهد تصویر پیچیده‌تری در حال شکل‌گیری است. نسبت P/E آینده‌نگر در محدوده ۲۶ واحد قرار دارد و بخش مهمی از رشد سودآوری نیز از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، از پیش تضمین شده است. نکته قابل‌توجه آن است که این سطح از P/E آینده‌نگر، به کف تاریخی شرکت از زمان تفکیک ساختاری نزدیک شده است. بر اساس برآورد میانگین تحلیلگران، نسبت قیمت به سود در سال مالی ۲۰۲۸ به زیر ۲۰ واحد کاهش خواهد یافت؛ سطحی که با نرخ رشد شرکت همخوانی بیشتری دارد. در این چارچوب، استدلال معروف پیتر لینچ بار دیگر مصداق پیدا می‌کند. او در کتاب «یک گام جلوتر از وال‌استریت» تأکید می‌کند که شرکتی با رشد ۲۰ درصدی و P/E معادل ۲۰، از شرکتی با رشد ۱۰ درصدی و P/E معادل ۱۰ جذاب‌تر است؛ به‌ویژه اگر مسیر رشد آن بلندمدت باشد. برآورد سودآوری؛ شتاب پایدار درآمدها پیش‌بینی‌های فعلی تحلیلگران نشان می‌دهد مسیر رشد سود هر سهم BAM همچنان صعودی باقی خواهد ماند. انتظار می‌رود EPS از حدود ۱.۸۶ دلار در سال ۲۰۲۶ به بیش از ۲.۵ دلار در سال ۲۰۲۸ برسد؛ رشدی دو رقمی که با افزایش درآمد و گسترش AUM پشتیبانی می‌شود. برآورد سودآوری و فروش BAM سال مالی سود هر سهم (EPS) رشد سالانه EPS نسبت P/E درآمد (فروش) رشد سالانه درآمد 2026 1.86 دلار 12.64٪+ 26.69 6.15 میلیارد دلار 27.76٪+ 2027 2.20 دلار 18.49٪+ 22.53 7.06 میلیارد دلار 14.67٪+ 2028 2.50 دلار 13.74٪+ 19.81 7.93 میلیارد دلار 12.37٪+ هم‌زمان، رشد فروش سالانه نیز در محدوده ۱۲ تا ۲۸ درصد برآورد شده است؛ نرخی که نشان‌دهنده تداوم جذب سرمایه و گسترش فعالیت‌های عملیاتی شرکت است. این ترکیب رشد درآمد و سود، پایه اصلی توجیه ارزش‌گذاری فعلی سهام محسوب می‌شود. ریسک‌ها؛ نوسان بالا در برابر تنوع ساختاری مهم‌ترین ریسک پیش‌روی BAM، احتمال ورود اقتصاد جهانی به یک دوره رکودی است؛ سناریویی که می‌تواند فرآیند جذب سرمایه را دشوارتر کرده، رشد سودآوری را کند کند و به تعدیل منفی ارزش‌گذاری منجر شود. علاوه بر این، سهام BAM از نوسان بالایی برخوردار است. بتای ۲۴ماهه حدود ۱.۵۷ نشان می‌دهد سرمایه‌گذاران باید خود را برای نوسانات شدید قیمتی آماده کنند؛ به‌ویژه در دوره‌های تنش بازار. شاخص‌های ریسک سهام BAM شاخص ریسک مقدار تعداد سهام فروخته‌شده استقراضی (Short Interest) 11.17 میلیون سهم روزهای لازم برای پوشش پوزیشن‌های فروش (Days to Cover) 5.22 روز بتای ۲۴ماهه 1.57 امتیاز آلتمن Z (Altman Z-Score) 7.75 با این حال، این ریسک‌ها تا حد زیادی توسط عوامل ساختاری مهار می‌شوند: تنوع جغرافیایی و بخشی گسترده، ترازنامه قدرتمند، حاشیه سود سالم و دسترسی پایدار به سرمایه، همگی به افزایش تاب‌آوری شرکت کمک می‌کنند. بر اساس جمع‌بندی تیم UtoTimes،شرکت BAM در موقعیتی قرار دارد که اگرچه از نوسانات کوتاه‌مدت مصون نیست، اما در افق میان‌مدت و بلندمدت، همچنان از پشتوانه‌های بنیادی لازم برای خلق بازدهی پایدار برخوردار است. ✔️  بیشتر بخوانید: داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟ سخن پایانی؛ فرصت در دل بدبینی بازار با وجود ثبت رکوردهای تازه در سودآوری، سهام BAM هم‌زمان با سایر بازیگران صنعت مدیریت دارایی تحت فشار قرار گرفته است؛ وضعیتی که بیش از آنکه بازتاب ضعف عملکرد شرکت باشد، نشان‌دهنده رفتار هیجانی بازار و «یکسان‌دیدن دارایی‌های باکیفیت و کم‌کیفیت» است. از این منظر، افت اخیر قیمت سهام بیش از آنکه زنگ خطر باشد، می‌تواند به‌عنوان یک فرصت خرید تلقی شود. بنیان‌های مالی شرکت نه‌تنها مستحکم باقی مانده، بلکه نشانه‌های روشنی از شتاب‌گیری رشد نیز در آن دیده می‌شود. مدیریت اکنون از امکان تحقق رشد نزدیک به ۲۰ درصدی سود هر سهم در افق پنج‌ساله سخن می‌گوید؛ رشدی که بخشی از آن از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، و بخشی دیگر از محل افزایش درآمدهای Carry تأمین خواهد شد. با توجه به کیفیت بالای مدل کسب‌وکار، جایگاه رقابتی پایدار و سابقه موفق اجرایی، سهام BAM به‌ندرت در سطوح جذاب ارزش‌گذاری قرار می‌گیرد. در شرایط فعلی، ترکیب رشد شتابان، سودآوری پایدار و قیمت‌گذاری نسبتاً منطقی، این شرکت را به یکی از گزینه‌های قابل‌توجه برای سرمایه‌گذاران بلندمدت تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوش مصنوعی دوباره بازار را ترساند؛ چه خبر است؟

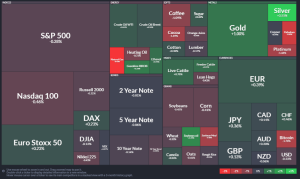
در یک نگاه آتی‌های نزدک با افت ۰.۴۶٪ پیشتاز کاهش‌ها هستند. نگرانی درباره ارزش‌گذاری سهام هوش مصنوعی و تحولات Anthropic همچنان بر بازار سایه انداخته است. طلا، نقره و بیت‌کوین همگی در حال عقب‌نشینی‌اند و نشانه‌هایی از ریسک‌گریزی گسترده‌تر در بازار دیده می‌شود. بازارهای آمریکا هفته جدید را با فشار فروش آغاز کرده‌اند و سهام تکنولوژی بار دیگر در مرکز نگرانی‌ها قرار گرفته است. پس از آنکه داوجونز در پایان هفته گذشته از مرز ۵۰ هزار واحد عبور کرد، امروز دوباره نشانه‌های ضعف در بازار دیده می‌شود و آتی‌های نزدک بیشترین افت را ثبت کرده‌اند. آتی‌های S&P 500 حدود ۰.۲۸٪ پایین‌تر هستند و نزدک نیز ۰.۴۶٪ افت کرده؛ در حالی که داوجونز فعلاً تنها کاهش خفیفی را تجربه می‌کند.   به گزارش یوتوتایمز، این هفته یکی از مهم‌ترین هفته‌ها برای انتشار داده‌های اقتصادی آمریکاست و همین موضوع می‌تواند نوسانات بیشتری را وارد بازار کند. سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام مرتبط با هوش مصنوعی محتاط‌اند؛ به‌ویژه پس از تحولات اخیر پیرامون شرکت Anthropic که هفته گذشته فشار زیادی بر سهام تکنولوژی وارد کرد. هم‌زمان با افت سهام، بازارهای کالایی و رمزارز نیز نشانه‌هایی از ریسک‌گریزی نشان می‌دهند. طلا دوباره به زیر ۵۰۰۰ دلار برگشته، نقره به زیر ۸۰ دلار سقوط کرده و بیت‌کوین نیز با افت ۳ درصدی به محدوده ۶۸٬۵۰۰ دلار رسیده است. این عقب‌نشینی گسترده نشان می‌دهد که معامله‌گران در آستانه انتشار داده‌های مهم اقتصادی، ترجیح می‌دهند محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ورشکستگی تا هوش مصنوعی؛ پشت پرده موج اخراج‌های سال ۲۰۲۵

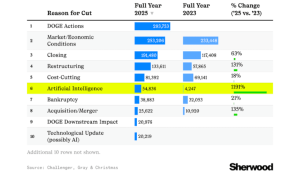
بازار کار ایالات‌متحده در سال ۲۰۲۵ یکی از بزرگ‌ترین موج‌های تعدیل نیرو در دو دهه اخیر را تجربه کرد؛ موجی که برخلاف سال‌های گذشته فقط یک دلیل نداشت، بلکه ترکیبی از فشارهای اقتصادی، تغییرات تکنولوژیک، بازسازی سازمانی و تصمیمات سیاستی آن را رقم زد. داده‌های جدید نشان می‌دهد که ۱۰ عامل اصلی، بیشترین نقش را در اخراج کارکنان داشته‌اند و تصویری تازه از آینده اشتغال ترسیم می‌کنند. ۱) اقدامات سیاستی و نظارتی بزرگ‌ترین عامل اخراج‌ها در ۲۰۲۵ همین بخش بوده است. تصمیمات دولتی، مقررات جدید، تغییرات نظارتی و سیاست‌های سخت‌گیرانه باعث شده بسیاری از شرکت‌ها برای انطباق با قوانین تازه، بخشی از نیروی کار خود را کاهش دهند. این روند به‌ویژه در صنایع مالی، انرژی و فناوری دیده شده است. ۲) شرایط اقتصادی و بازار تورم، کاهش تقاضا، هزینه بالای سرمایه و رکودهای بخشی باعث شده شرکت‌ها برای حفظ نقدینگی، دست به تعدیل نیرو بزنند. این عامل دومین دلیل بزرگ اخراج‌ها بوده و نشان می‌دهد فشارهای کلان اقتصادی همچنان بر بازار کار سایه انداخته است. ۳) تعطیلی کسب‌وکارها بسیاری از شرکت‌ها در سال ۲۰۲۵ نه‌تنها کوچک نشدند، بلکه به‌طور کامل از بازار خارج شدند. تعطیلی فروشگاه‌ها، کارخانه‌ها و استارتاپ‌ها رشد ۶۳ درصدی در اخراج‌ها ایجاد کرده است. ۴) بازسازی سازمانی شرکت‌ها برای افزایش بهره‌وری و کاهش هزینه‌ها، ساختار خود را بازطراحی کرده‌اند. این عامل رشد ۱۳۱ درصدی داشته و نشان می‌دهد بازسازی سازمانی یکی از روندهای غالب سال بوده است. ۵) کاهش هزینه‌ها در شرایطی که حاشیه سود تحت فشار است، بسیاری از شرکت‌ها به‌دنبال کاهش هزینه‌های عملیاتی رفته‌اند. این عامل رشد ۱۸ درصدی داشته و در صنایع تولیدی و فناوری بیشتر دیده شده است. ۶) هوش مصنوعی بزرگ‌ترین شوک سال ۲۰۲۵ همین‌جاست: اخراج‌های مرتبط با هوش مصنوعی ۱۱۹۱ درصد نسبت به ۲۰۲۳ افزایش یافته است. AI از یک ابزار کمکی به یک عامل تغییر‌دهنده ساختار اشتغال تبدیل شده و بسیاری از نقش‌های انسانی را جایگزین کرده است. ۷) ورشکستگی شرکت‌ها افزایش هزینه‌ها، رقابت شدید و بدهی‌های سنگین باعث شده تعداد بیشتری از شرکت‌ها ورشکست شوند. این عامل رشد ۲۱ درصدی داشته و نشان می‌دهد بخشی از کسب‌وکارها نتوانسته‌اند خود را با سرعت تغییرات هماهنگ کنند. ۸) ادغام و تملیک وقتی شرکت‌ها با هم ادغام می‌شوند، نقش‌های تکراری حذف می‌شود. این عامل رشد ۱۳۵ درصدی داشته و یکی از دلایل مهم تعدیل نیرو در صنایع فناوری، مالی و سلامت بوده است. ۹) تأثیرات ثانویه این بخش به اثرات غیرمستقیم تصمیمات سیاستی اشاره دارد. یعنی حتی اگر یک شرکت مستقیماً تحت مقررات جدید نباشد، ممکن است زنجیره تأمین یا شرکای تجاری‌اش تحت فشار قرار بگیرند و این فشار به اخراج نیرو منجر شود. ۱۰) به‌روزرسانی تکنولوژیک غیر از هوش مصنوعی، فناوری‌های جدید دیگری نیز باعث حذف نقش‌های سنتی شده‌اند. اتوماسیون، رباتیک، سیستم‌های ابری و ابزارهای جدید مدیریت داده، بسیاری از مشاغل قدیمی را غیرضروری کرده‌اند. جمع‌بندی یوتوتایمز ترکیب این ۱۰ عامل نشان می‌دهد که بازار کار ایالات‌متحده ۲۰۲۵ در حال عبور از یک بازآرایی بزرگ است؛ بازآرایی‌ای که در آن: فناوری سرعت تغییر را تعیین می‌کند. اقتصاد فشار را افزایش می‌دهد. ساختار شرکت‌ها در حال بازطراحی است. و نقش‌های سنتی شغلی با سرعتی بی‌سابقه در حال حذف یا تغییرند. این موج اخراج‌ها فقط یک بحران نیست؛ یک تغییر پارادایم است که آینده اشتغال را بازنویسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رفتار متضاد بازار سهام و صندوق‌های طلا در ۲۰ بهمن

در یک نگاه شاخص کل بیش از ۱۰۵ هزار واحد افت کرد و به ۴.۰۶ میلیون واحد رسید. بانکی‌ها، فلزی‌ها و شیمیایی‌ها بیشترین فشار فروش را تجربه کردند. صندوق‌های طلا و نقره سبز ماندند. حمایت مهم شاخص در محدوده ۴ میلیون واحد قرار دارد. بازار سهام امروز ۲۰ بهمن یکی از سنگین‌ترین ریزش‌های زمستان را پشت سر گذاشت؛ شاخص کل با افتی بیش از ۱۰۵ هزار واحد دوباره به محدوده ۴.۰۶ میلیون واحد عقب‌نشینی کرد و فشار فروش در بیشتر صنایع موج زد. در مقابل، صندوق‌های کالایی و مبتنی بر طلا و نقره برخلاف کلیت بازار سبز ماندند و مقصد بخشی از نقدینگی شدند که به‌دنبال پناهگاه‌های کم‌ریسک‌تر بود. در یوتوتایمز این رفتار را نشانه‌ای از چرخش سرمایه‌گذاران به سمت دارایی‌های امن‌تر می‌دانیم؛ چرخشی که معمولاً در روزهای پرریسک بازار شدت می‌گیرد. بورس؛ فشار فروش سنگین در بانکی‌ها و فلزی‌ها هیت‌مپ امروز نشان می‌دهد: بانکی‌ها یک‌دست قرمز بودند؛ «وبملت»، «وتجارت» و «ونوین» همگی نزدیک ۳٪ افت کردند. در فلزات اساسی، نمادهای بزرگ مثل «فولاد» و «ذوب» بیش از ۲.۹٪ ریزش داشتند. گروه‌های بزرگ شیمیایی، خودرویی و چندرشته‌ای نیز با فشار عرضه همراه شدند. نماد «فاراک» با ۹.۷٪ افت یکی از سنگین‌ترین ریزش‌های روز را ثبت کرد. شاخص کل با افت ۲.۵۳٪ نشان داد که فروشندگان همچنان دست بالا را دارند و موج خروج نقدینگی ادامه دارد. صندوق‌های کالایی؛ پناهگاه روزهای قرمز بورس در نقشه صندوق‌های قابل معامله در بورس (ETF)، برخلاف بازار سهام، اغلب صندوق‌های طلا، نقره و کالایی سبز بودند: «تابش» با ۵.۴٪ رشد «عیار» با ۵.۱۶٪ رشد «درخشان» با ۴.۹۱٪ رشد «لیان»، «گلد»، «کوهرا» و «زرگر» همگی مثبت و پرتقاضا این رفتار نشان می‌دهد که سرمایه‌گذاران در روزهای پرریسک، به‌جای سهام، به سمت دارایی‌های مبتنی بر طلا و نقره متمایل شده‌اند. شاخص کل؛ بازگشت به کانال ۴.۰۶ میلیون واحد نمودار شاخص کل نشان می‌دهد: شاخص پس از چند روز نوسان، امروز به‌طور کامل شکست حمایتی اخیر را تأیید کرد. کندل امروز یک کندل نزولی قوی است. حجم معاملات در نمادهای بزرگ کاهش یافته و نشانه‌ای از ورود پول دیده نمی‌شود. حمایت بعدی شاخص در محدوده ۴ میلیون واحد قرار دارد. در یوتوتایمز این وضعیت را نشانه‌ای از ضعف تقاضا و تداوم فاز اصلاحی بازار می‌دانیم؛ مگر آنکه در روزهای آینده ورود پول حقیقی یا یک محرک بنیادی قوی مسیر معاملات را تغییر دهد. با این حال، نباید از ریسک‌های ژئوپلیتیک چشم پوشید؛ تنش‌های اخیر میان ایران و آمریکا و نگرانی‌ها درباره احتمال درگیری نظامی، فضای احتیاطی بازار را تشدید کرده است. علاوه بر این، دیدار برنامه‌ریزی‌شده نتانیاهو و ترامپ در روز چهارشنبه ۲۲ بهمن ۱۴۰۴ نیز به‌عنوان یک عامل ریسک‌زا در ذهن معامله‌گران عمل می‌کند و می‌تواند رفتار سرمایه‌گذاران را به سمت محافظه‌کاری بیشتر سوق دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویای فضایی ماسک؛ شهری که خودش روی ماه رشد می‌کند

در یک نگاه ماسک می‌گوید اسپیس‌ایکس می‌تواند طی ۱۰ سال یک شهر خودتوسعه‌پذیر روی ماه بسازد این شهر با ربات‌ها، چاپ سه‌بعدی و منابع ماه گسترش خواهد یافت پروژه بخشی از برنامه سکونت انسانی اسپیس‌ایکس در فضاست کارشناسان زمان‌بندی را بلندپروازانه می‌دانند، اما ایده را تحول‌آفرین توصیف می‌کنند ایلان ماسک بار دیگر با یک ایده جاه‌طلبانه خبرساز شده است؛ او اعلام کرده که اسپیس‌ایکس قصد دارد ظرف ۱۰ سال آینده یک شهر خودتوسعه‌پذیر روی ماه بنا کند. شهری که به‌گفته او می‌تواند با استفاده از ربات‌ها، چاپ سه‌بعدی و منابع سطح ماه، به‌صورت خودکار گسترش پیدا کند. در یوتوتایمز این طرح را یکی از جسورانه‌ترین چشم‌اندازهای فضایی دهه اخیر می‌دانیم؛ طرحی که اگر عملی شود، رقابت فضایی را وارد مرحله‌ای کاملاً جدید خواهد کرد. ماسک توضیح داده که این شهر قرار است به‌مرور و بدون وابستگی کامل به زمین توسعه یابد؛ از ساخت سازه‌ها گرفته تا تولید بخش‌هایی از زیرساخت‌ها. این پروژه بخشی از برنامه بزرگ‌تر اسپیس‌ایکس برای ایجاد سکونتگاه‌های انسانی در فضاست؛ مسیری که از ماه آغاز می‌شود و به مریخ ختم خواهد شد. با وجود هیجان‌برانگیز بودن این ایده، بسیاری از کارشناسان نسبت به زمان‌بندی ۱۰ ساله تردید دارند. اما همگی بر یک نکته توافق دارند: سرعت پیشرفت فناوری‌های فضایی به‌حدی رسیده که فاصله میان رؤیا و واقعیت هر روز کمتر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

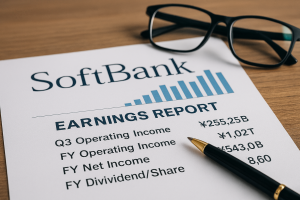
گزارش مالی سافت‌بانک؛ بررسی جزئیات درآمد، سود و سود نقدی

در یک نگاه درآمد عملیاتی سه‌ماهه سوم سافت‌بانک بالاتر از انتظار بازار بود درآمد عملیاتی سال مالی به ۱.۰۲ تریلیون ین رسید سود نقدی هر سهم کمتر از انتظار و برابر با ۸.۶۰ ین اعلام شد سافت‌بانک امروز ۹ فوریه ۲۰۲۶، گزارش مالی سالانه و سه‌ماهه سوم خود را منتشر کرد؛ گزارشی که نشان می‌دهد این غول مخابراتی ژاپن توانسته عملکردی بهتر از انتظارات بازار ثبت کند. با وجود فشارهای رقابتی و هزینه‌های بالای توسعه شبکه، درآمد عملیاتی شرکت در هر دو بازه زمانی از پیش‌بینی‌ها فراتر رفته است. این نتایج نشان می‌دهد سافت‌بانک همچنان یکی از بازیگران قدرتمند بازار مخابرات ژاپن باقی مانده است. در سه‌ماهه سوم، درآمد عملیاتی شرکت به ۲۵۵.۲۵ میلیارد ین رسید که کمی بالاتر از برآورد تحلیلگران بود. در سطح سالانه نیز سافت‌بانک ۱.۰۲ تریلیون ین درآمد عملیاتی ثبت کرد؛ رقمی که از پیش‌بینی ۱ تریلیون ینی فراتر رفت. سود خالص سال مالی نیز با ۵۴۳ میلیارد ین اندکی بالاتر از انتظار بازار بود. با این حال، سود نقدی هر سهم کمی پایین‌تر از برآوردها اعلام شد و به ۸.۶۰ ین رسید. این موضوع می‌تواند در کوتاه‌مدت بر احساسات سهامداران اثر بگذارد، اما عملکرد کلی شرکت همچنان نشان‌دهنده ثبات و رشد تدریجی است. در یوتوتایمز، این گزارش را نشانه‌ای از توانایی سافت‌بانک در مدیریت هزینه‌ها و حفظ سودآوری در شرایط رقابتی می‌دانیم؛ موضوعی که می‌تواند در ادامه سال نیز نقش مهمی در روند سهام این شرکت داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا دوباره بالای ۵۰۰۰ دلار؛ اما آیا دوام دارد؟

در یک نگاه نقره امروز حدود ۵٪ جهش کرده و بالای ۸۱ دلار معامله می‌شود. طلا در تلاش برای تثبیت بالای ۵۰۰۰ دلار و عبور از مقاومت ۵۱۰۰ است. بازار فلزات گران‌بها همچنان در فاز نوسانی و پرریسک قرار دارد. بازار فلزات گران‌بها امروز دوشنبه ۹ فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است؛ جایی که نقره با جهشی قدرتمند و طلا با تلاش برای تثبیت بالای ۵۰۰۰ دلار، نشانه‌هایی از بازگشت را نشان می‌دهند. اما پس از نوسانات سنگین هفته گذشته، معامله‌گران می‌دانند که هر سطح تکنیکال می‌تواند مسیر بازار را تغییر دهد و این هفته برای طلا و نقره یک «آزمون واقعی» خواهد بود. نقره امروز ستاره بازار است؛ با رشد حدود ۵٪ دوباره بالای ۸۱ دلار معامله می‌شود و به سطحی نزدیک می‌شود که هفته گذشته جلوی صعود را گرفت و باعث فروش سنگین شد. اگر این سطح شکسته شود، مسیر برای حرکت به سمت ۹۲ دلار — جایی که میانگین متحرک ۲۰۰ساعته قرار دارد — باز خواهد شد. طلا نیز در تلاش است جای پای خود را بالای ۵۰۰۰ دلار محکم کند. اما مقاومت سنگین ۵۱۰۰ دلار همچنان سد اصلی است. عبور از این سطح و تثبیت بالای فیبوناچی ۵۰٪ در ۵۰۰۲ دلار می‌تواند نشانه‌ای از بازگشت قدرتمندتر باشد. در یوتوتایمز، این حرکت‌ها را نه به‌عنوان سیگنال‌های قطعی، بلکه به‌عنوان نشانه‌هایی از بازگشت تدریجی در نظر می‌گیریم؛ بازگشتی که نیازمند تأییدهای بیشتر در روزهای آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

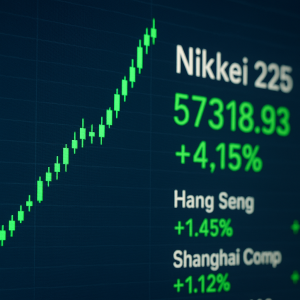
انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟

در یک نگاه شاخص داوجونز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد و عملکردی بهتر از بسیاری از شاخص‌های بزرگ ثبت کرد. نسل جوان همچنان این شاخص را قدیمی و کم‌اهمیت می‌داند. چرخش سرمایه از فناوری به صنایع سنتی، بار دیگر جایگاه داوجونز را تقویت کرده است. چند ماه پیش، زمانی که «آمیت کوکریجا» در حال پخش زنده تحلیل‌های بازار برای گروهی از معامله‌گران روزانه بود، ناگهان با پستی در شبکه‌های اجتماعی از سوی دونالد ترامپ غافلگیر شد؛ پیامی که از ثبت رکوردهای تاریخی بازار سهام خبر می‌داد. اما از نگاه کوکریجا، این ادعا چندان منطقی به نظر نمی‌رسید. شاخص S&P 500 هنوز به سقف تاریخی نرسیده بود و نزدک نیز تحت فشار افت سهام هوش مصنوعی، روز سختی را پشت سر می‌گذاشت. او به صفحه نمایش خود خیره شد و با تردید سر تکان داد. در همین لحظه، یکی از معامله‌گران در بخش گفت‌وگو نوشت: «صبر کن… منظورش داوجونزه؟» پاسخ مثبت بود. شاخص داوجونز، این معیار قدیمی و نوستالژیک بازار آمریکا، در همان روز به رکوردی تازه دست یافت. هفته گذشته نیز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد؛ آن هم کمتر از دو سال پس از فتح سطح ۴۰ هزار واحدی. داوجونز؛ مجموعه‌ای از شرکت‌های بزرگ و باسابقه از صنایع مختلف، از جمله والمارت، بوئینگ و مک دونالد؛ در ماه‌های اخیر عملکردی فراتر از انتظار ثبت کرده و در مقایسه با سایر شاخص‌های اصلی، چه در ماه‌های گذشته و چه در سال ۲۰۲۶، بازدهی بالاتری داشته است. با این حال، این دستاوردها احتمالاً برای نسل جدید سرمایه‌گذاران خرد چندان چشمگیر نیست. بسیاری از آن‌ها داوجونز را به‌اندازه گواهی‌های کاغذی سهام یا نوارهای قدیمی قیمت، بی‌ربط به واقعیت بازارهای مدرن می‌دانند؛ شاخصی که به‌زعم آن‌ها فاصله زیادی با ریتم و پویایی سرمایه‌گذاری امروز دارد. کوکریجا، معامله‌گر ۲۸ ساله و تولیدکننده محتوای بورسی که تقریباً هر روز درباره سهام می‌نویسد، در این‌باره می‌گوید: «ما عملاً هیچ‌وقت درباره داوجونز حرف نمی‌زنیم. این شاخص اصلاً در رادار ذهنی مردم نیست.» با همه این تردیدها، "میانگین صنعتی داو جونز" همچنان یکی از قدیمی‌ترین و قابل‌اتکاترین شاخص‌های بازار سهام آمریکا به‌شمار می‌رود. این شاخص طی بیش از یک قرن، رشد تدریجی شرکت‌های بزرگ در بزرگ‌ترین اقتصاد جهان را ثبت کرده و از بحران‌هایی چون رکود بزرگ دهه ۱۹۳۰، دو جنگ جهانی، حباب دات‌کام، بحران مالی ۲۰۰۸–۲۰۰۹ و تنش‌های تعرفه‌ای عبور کرده است. حتی امروز نیز، نوسان هزار واحدی داوجونز همچنان برای نسل قدیمی‌تر سرمایه‌گذاران، معیاری ساده و قابل‌فهم از «یک روز بزرگ در بازار» تلقی می‌شود. با این حال، منتقدان داوجونز سال‌هاست به ساختار خاص آن ایراد می‌گیرند. تمرکز بالا، وزن‌دهی بر اساس قیمت سهام (به‌جای ارزش بازار) و تمایل ذاتی به شرکت‌های بزرگ و قدیمی، از جمله مهم‌ترین محورهای این انتقادهاست. “ «همین ویژگی‌ها باعث شده برخی از بزرگ‌ترین و سریع‌ترین شرکت‌های در حال رشد وال‌استریت، عملاً سهمی در این شاخص نداشته باشند.» محمد زمانی برای نسل تازه‌ای از سرمایه‌گذاران جوان که با گوشی‌های هوشمند معامله‌گری را آموخته‌اند و صعودهای انفجاری نزدک را به چشم دیده‌اند، سبد ۳۰ سهمی داوجونز که عمدتاً نماینده «اقتصاد واقعی» است، چندان هیجان‌انگیز به نظر نمی‌رسد. شرکت‌هایی مانند Caterpillar، Home Depot و کوکا کولا، بیش از آنکه نماد آینده باشند، یادآور گذشته‌اند. آستین هنکویتز، تولیدکننده محتوای ۲۹ ساله که پادکستی درباره پول و سرمایه‌گذاری دارد، این شکاف نسلی را این‌گونه توصیف می‌کند: «کوکاکولا شاید ۳۰ سال پیش نماد جذابیت بود. این شاخص بیشتر نشان می‌دهد بازار چه بوده، نه اینکه امروز چه هست.» با وجود نگاه انتقادی نسل جوان، مزیت‌های شاخصی متشکل از سهام شرکت‌های بزرگ و باسابقه، در هفته‌های اخیر بیش از گذشته نمایان شده است. از ابتدای سال ۲۰۲۶، سرمایه‌گذاران به‌تدریج بر گسترش دامنه رشد بازار شرط‌بندی کرده‌اند؛ حرکتی که با عقب‌نشینی نسبی از غول‌های فناوری و چرخش سرمایه به سمت بخش‌های دیگر همراه بوده است. این چرخش، صنایعی مانند مواد اولیه، کالاهای مصرفی اساسی و بخش صنعتی را در بر گرفته است؛ بخش‌هایی که همگی طی ماه گذشته عملکردی بهتر از S&P 500 و شاخص ترکیبی نزدک ثبت کرده‌اند. اد یاردنی، رئیس مؤسسه Yardeni Research، در این‌باره می‌گوید: «اعتماد بیشتری شکل گرفته که کل اقتصاد می‌تواند از این روند منتفع شود. سرمایه‌گذاران دیگر فقط روی چند سهم محدود متمرکز نیستند.» با این حال، شاخص‌های S&P 500 و نزدک همچنان به‌شدت به بخش فناوری وابسته‌اند؛ وابستگی‌ای که سرنوشت آن‌ها را به موج سرمایه‌گذاری در حوزه هوش مصنوعی گره زده است. بر اساس داده‌های بازار داوجونز، بخش فناوری اطلاعات و خدمات ارتباطی اکنون حدود ۴۳ درصد از وزن S&P 500 را تشکیل می‌دهد؛ سطحی که حتی از دوران اوج حباب دات‌کام نیز فراتر رفته است. برای بسیاری از سرمایه‌گذاران جوان، این تمرکز بالا نه یک ضعف، بلکه یک فرصت تلقی می‌شود. آن‌ها به‌دنبال سهام رشدمحور هستند و با اشتیاق در موج هوش مصنوعی مشارکت می‌کنند؛ با این باور که وعده‌های انقلابی این فناوری در طول عمر سرمایه‌گذاری‌شان محقق خواهد شد و بازدهی چشمگیری به همراه خواهد آورد. شین گرینلی، کارمند ۲۲ ساله یک بانک، می‌گوید بخش عمده سبد سرمایه‌گذاری‌اش را به شرکت‌های فناوری اختصاص داده است؛ از جمله انویدیا و تأمین‌کننده زیرساخت‌های هوش مصنوعی، Nebius Group. او ترجیح می‌دهد برای رصد تحولات کلی بازار، به S&P 500؛ متشکل از ۵۰۰ شرکت بزرگ بورسی آمریکا و شاخص نزدک مراجعه کند، نه داوجونز. به گفته او، این شاخص‌ها تصویر دقیق‌تری از مسیر آینده بازار ارائه می‌دهند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است شین گرینلی با اشاره به داوجونز می‌گوید: «وقتی شاخص فقط از تعداد محدودی سهم تشکیل شده، به‌سختی می‌تواند نماینده آنچه واقعاً در کل بازار می‌گذرد باشد.» او اضافه می‌کند که این معیار بیشتر میان «افراد مسن‌تری که با آن‌ها صحبت می‌کنم (مثلاً بالای ۶۰ سال) محبوبیت دارد.» واقعیت آن است که شاخص میانگین صنعتی داوجونز بسیاری از نشانه‌های شاخصی را دارد که پیش از عصر رایانه‌ها، شبکه‌های خبری کابلی و حتی پیش از تأسیس "کمیسیون بورس و اوراق بهادار آمریکا (SEC)" شکل گرفته است. با این حال، هرگونه تغییر اساسی در شیوه محاسبه آن، یکی از ارزشمندترین ویژگی‌های داوجونز را از میان می‌برد: امکان مقایسه‌ای مستقیم و هم‌سنخ از عملکرد بازار سهام در بازه‌ای بیش از ۱۳۰ سال؛ یا دست‌کم از سال ۱۹۲۸، زمانی که تعداد شرکت‌های حاضر در شاخص به ۳۰ نماد افزایش یافت. البته داوجونز در طول زمان کاملاً ایستا نبوده است. این شاخص به‌صورت مقطعی به‌روزرسانی شده و یکی از مهم‌ترین تغییرات آن در سال ۲۰۲۴ رخ داد؛ زمانی که کمیته تدوین داوجونز؛ متشکل از نمایندگان S&P Dow Jones Indices و وال‌استریت ژورنال، شرکت اینتل را از ترکیب شاخص خارج و انویدیا را جایگزین آن کرد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که در پایان سال ۲۰۲۴ حدود ۱۱۳ میلیارد دلار دارایی به داوجونز متصل بود؛ رقمی قابل‌توجه، هرچند در مقایسه با حدود ۱۳ تریلیون دلار دارایی شاخص‌شده به S&P 500 بسیار ناچیز به نظر می‌رسد. همیش پرستون، رئیس بخش سهام آمریکا در S&P Dow Jones Indices، در توصیف جایگاه امروز داوجونز می‌گوید: «این دیگر شاخص دوران پدرِ پدربزرگِ شما نیست.» برای بسیاری از سرمایه‌گذاران نسل Z، دفاع از داوجونز گاه شبیه جملاتی است که بیشتر از زبان نسل‌های بسیار قدیمی شنیده می‌شود. کریس گالیک، سرمایه‌گذار ۳۰ ساله، می‌گوید حتی به خاطر نمی‌آورد که والدینش زمانی در گفت‌وگوهای بورسی خود به داوجونز اشاره کرده باشند. او که خود را با لحنی طنزآمیز «سرمایه‌گذار پیرمردمآب» توصیف می‌کند، می‌گوید حدود ۴۰ درصد دارایی‌هایش به سهام شرکت محل کارش (یک شرکت بزرگ فناوری) اختصاص دارد. باقی سرمایه او نیز در سبدی منتخب از سهام و صندوق‌های قابل معامله متمرکز است؛ از صنایع دفاعی و کالاهای مصرفی اساسی گرفته تا گزینه‌های مبتنی بر سود تقسیمی. گالیک می‌گوید: «با این سبک سرمایه‌گذاری، شاید انتظار داشته باشید دنبال شاخص پیرمردها بروم. اما واقعیت این است که داوجونز تقریباً از ذهنم بیرون رفته.» با این حال، این به آن معنا نیست که او یا دیگر معامله‌گران جوانی که در این گزارش با آن‌ها گفت‌وگو شده، تصور کنند داوجونز به‌زودی از صحنه بازار محو خواهد شد. شاید این شاخص، نخستین شاخصی نباشد که ساعت ۹:۳۰ صبح روی صفحه معاملات آن‌ها باز می‌شود، اما همچنان برای بسیاری از تحلیلگران، نماد تعادل و ثبات نسبی در بازاری است که به‌زعم برخی، بیش‌ازحد به یک صنعت و گروه محدودی از سهام وابسته شده است. علاوه بر این، داوجونز از پشتوانه سنت تاریخی نیز برخوردار است. این نخستین‌بار نیست که شاخصی که توسط چارلز داو پایه‌گذاری شد، با تردید درباره کارآمدی خود مواجه می‌شود. در اواخر دهه ۱۹۹۰ نیز، بسیاری از فعالان بازار همین پرسش را مطرح می‌کردند: «چرا هنوز داوجونز را دنبال می‌کنیم؟» چند سال بعد، حباب فناوری ترکید و نزدک حدود ۷۸ درصد از ارزش خود را از دست داد. به گفته تحلیلگران، در آن مقطع، بسیاری از سرمایه‌گذاران ترجیح می‌دادند ای کاش بخشی از دارایی خود را در ساختاری شبیه به داوجونز نگه داشته بودند؛ شاخصی که اگرچه کمتر هیجان‌انگیز است، اما در بزنگاه‌های بحرانی، اغلب پناهگاهی امن‌تر به نظر می‌رسد. ✔️  بیشتر بخوانید: از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی بر اساس جمع‌بندی تیم UtoTimes، سرنوشت Dow Jones Industrial Average بیش از آنکه به محبوبیت آن در میان نسل‌های جوان وابسته باشد، به نقشی گره خورده که طی بیش از یک قرن در ثبت فراز و فرود اقتصاد آمریکا ایفا کرده است. در بازاری که هر دوره مجذوب روایت‌های تازه از دات‌کام تا هوش مصنوعی می‌شود، داوجونز همچنان نماینده نوعی ثبات، توازن و حافظه تاریخی است؛ شاخصی که شاید دیگر الهام‌بخش هیجان روزانه معامله‌گران نباشد، اما در لحظات بازنگری و اصلاح، بار دیگر اهمیت خود را یادآوری می‌کند. تجربه گذشته نشان می‌دهد که فاصله گرفتن از این معیار قدیمی، الزاماً به معنای پیشرفت نیست و گاهی بازگشت به شاخص‌های «کم‌هیاهو»، نشانه بلوغ سرمایه‌گذاری است، نه عقب‌ماندگی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا فاز اصلاح طلا به پایان رسیده است؟

در یک نگاه بازگشت قدرتمند طلا پس از سقوط شدید هفته گذشته، اعتماد دوباره وال‌استریت به روند کوتاه‌مدت این فلز گران‌بها را تقویت کرده است. سرمایه‌گذاران خرد همچنان نگاه صعودی دارند، اما در آستانه انتشار داده‌های اشتغال و تورم آمریکا محتاط‌تر شده‌اند. سطح ۵٬۰۰۰ دلار همچنان مهم‌ترین مرز روانی و تکنیکال بازار طلا باقی مانده است. پس از پشت سر گذاشتن آخرین موج‌های ریزش سنگین و نفس‌گیر هفته گذشته، بازار طلا در هفته جاری بار دیگر به رفتار یک دارایی بالغ و باثبات نزدیک شد. تا پایان معاملات روز جمعه، روند قیمتی به‌گونه‌ای پیش رفت که گویی انس جهانی طلا پس از یک دوره نوسان شدید، آماده ورود به مرحله‌ای آرام‌تر و پایدارتر شده است. طلای نقدی هفته را در سطح ۴۷۳۷.۷۹ دلار به‌ازای هر اونس آغاز کرد، اما در همان ابتدای معاملات با افت محسوسی روبه‌رو شد؛ موضوعی که از همان ابتدا کفه مومنتوم بازار را به سمت نزولی سنگین‌تر کرد. پس از یک جهش کوتاه‌مدت تا محدوده ۴۸۴۴ دلار در ساعت ۷ عصر، قیمت تنها یک ساعت بعد به حوالی ۴۶۴۰ دلار بازگشت. ناتوانی بازار در تثبیت بالای سطح ۴۷۰۰ دلار، منجر به شکست حمایت کوتاه‌مدت شد و در نهایت قیمت تا کف هفتگی حدود ۴۴۵۰ دلار در بامداد دوشنبه سقوط کرد. با این حال، همان‌طور که بارها در بازار طلا دیده شده، این افت تند و سریع با یک بازگشت تقریباً هم‌سرعت همراه شد. بهای انس تا ساعت ۷:۴۵ صبح به وقت شرق آمریکا، مجدداً به آستانه ۴۸۰۰ دلار رسید. در ادامه، معاملات آمریکای شمالی صَرفِ تقویت سطح ۴۶۰۰ دلار به‌عنوان یک حمایت معتبر شد؛ حمایتی که زمینه را برای یک حرکت صعودی تازه در آغاز معاملات آسیا فراهم کرد. در این مقطع، طلا تا ساعت ۸:۱۵ شب از مرز ۴۸۵۰ دلار عبور کرد و در ادامه، حوالی ۳:۳۰ بامداد به محدوده ۴۹۳۵ دلار رسید. در ادامه، نوبت معامله‌گران آمریکای شمالی بود که در شکل‌گیری بالاترین محدوده معاملاتی هفته نقش‌آفرینی کنند. قیمت موفق شد در تمام طول روز بالای سطح ۴۹۰۰ دلار باقی بماند و پس از آن، فعالان بازار آسیا طی معاملات شبانه، نرخ‌ها را تا نزدیکی ۵۱۰۰ دلار پیش بردند. با این حال، این سطوح قیمتی برای بازار آمریکای شمالی بیش از حد بالا ارزیابی شد. در نتیجه، طلای نقدی از محدوده ۵۰۵۴ دلار در ساعت ۸:۴۵ صبح، تا حوالی ۴۹۰۰ دلار و انجام یک آزمون دوگانه حمایتی پیش از ساعت ۱ بعدازظهر عقب‌نشینی کرد. این واکنش، معامله‌گران را به تلاش مجدد برای بازپس‌گیری سطح ۵۰۰۰ دلار در ساعات پایانی روز ترغیب کرد، اما شکل‌گیری یک الگوی سقف دوقلو در نزدیکی ۵۰۲۰ دلار حوالی ساعت ۷:۳۰ عصر چهارشنبه، باعث شد قیمت بار دیگر تا حدود ۴۸۰۰ دلار عقب بنشیند. در ادامه، دامنه نوسان بازار بار دیگر محدود شد و ضعف تدریجی تا پایان معاملات آمریکای شمالی، قیمت را به کف اواخر هفته در سطح ۴۶۸۲ دلار در ساعت ۷ عصر رساند. با این حال، طلا زمان زیادی را صرف بازیابی نکرد و به‌سرعت حمایت ۴۸۰۰ دلار را پس گرفت. معاملات روز جمعه نشان داد که انس جهانی بار دیگر به رفتار معمول خود بازگشته است؛ روندی صعودی، اما بدون شتاب‌های هیجانی و حبابی. در نهایت، فلز زرد با حرکتی آرام و پیوسته، هفته را تنها ۳۵ دلار پایین‌تر از سطح ۵۰۰۰ دلار به پایان رساند. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نیوز درباره بازار طلا نشان می‌دهد که تحلیلگران وال‌استریت بار دیگر به چشم‌انداز کوتاه‌مدت این فلز گران‌بها خوش‌بین شده‌اند. در همین حال، سرمایه‌گذاران خرد موسوم به «مین‌استریت» نیز اکثراً دیدگاه صعودی خود را حفظ کرده‌اند، هرچند زیان‌های هفته گذشته همچنان بر احساسات آن‌ها سایه انداخته است. ریچ چکان، رئیس و مدیر اجرایی شرکت Asset Strategies International، در این‌باره معتقد است: «روند بازار صعودی خواهد بود. اصلاح‌های اخیر در طلا و نقره طی هفته گذشته بیش از اندازه شدید بود. از منظر بنیادین، هیچ تغییری در وضعیت طلا رخ نداده است؛ تنها چیزی که تغییر کرده، قیمت است. آنچه شاهد بودیم، نمونه‌ای کلاسیک از شناسایی سود و دوره‌ای از تثبیت قیمت بود. بنابراین، این شرایط یک فرصت مناسب برای خرید در دل یک بازار صعودی محسوب می‌شود. باید از آن استقبال کرد.» در همین حال، دارین نیوسام، تحلیلگر ارشد بازار در وب‌سایت Barchart.com، به نوسانات متنوع قیمت در هفته گذشته اشاره می‌کند و می‌گوید: «جالب است که طلای آوریل در طول این هفته هر سه جهت حرکتی را تجربه کرد. روز دوشنبه تا ۳۲۲ دلار افت داشت، از سه‌شنبه تا چهارشنبه حدود ۶۹۰ دلار رشد کرد و از پنج‌شنبه تا صبح جمعه، در محدوده‌ای نسبتاً خنثی و جانبی نوسان داشت.» او درباره چشم‌انداز هفته آینده نیز می‌افزاید: «به احتمال زیاد، همین الگو ادامه خواهد یافت. از منظر تحلیل تکنیکال، می‌توان استدلال کرد که طلای آوریل در میانه یک الگوی پرچم نزولی قرار دارد. اگر این الگو معتبر باقی بماند، باید انتظار یک موج نزولی دیگر را داشت. در عین حال، از منظر فاندامنتال، آشفتگی‌های جهانی همچنان ادامه دارد و حتی در حال تشدید است. سرمایه‌گذاران بلندمدت و بانک‌های مرکزی احتمالاً از افت اخیر به‌عنوان فرصتی برای افزایش خرید استفاده کرده‌اند. اگر قرارداد آوریل بین کف این هفته در سطح ۴۴۲۳.۲۰ دلار و سقف ۵۱۱۳.۹۰ دلار در نوسان باقی بماند، معامله‌گران در انتظار شکست این محدوده، در یک یا حتی هر دو جهت، خواهند بود.» جیمز استنلی، استراتژیست ارشد بازار در Forex.com، در ارزیابی خود از روند طلا می‌گوید: «مسیر نزولی قیمت در ابتدای هفته بسیار شدید بود، اما واکنش بازار به این افت، همچنان مرا در جبهه دیدگاه صعودی نگه می‌دارد. سطح ۵۰۰۰ دلار هنوز یک مانع مهم در بازار نقدی محسوب می‌شود و تاکنون شاهد تثبیت پایدار بالای آن نبوده‌ایم. به همین دلیل، تعقیب شتاب‌ شکل‌گرفته می‌تواند پرریسک باشد. با این حال، همچنان به آینده طلا خوش‌بین هستم و به دنبال افزایش میزان سرمایه‌گذاری در اصلاح‌های قیمتی هستم.» اوله هانسن، رئیس استراتژی کالا در بانک ساکسو، نیز با تأکید بر بهبود شرایط بازارهای پرریسک اظهار می‌کند: «انتظار دارم قیمت‌ها بالاتر بروند، با این فرض که بخش عمده فرآیند کاهش اهرم در بازارها به‌ویژه در بازار رمزارزها و نقره انجام شده است.» در همین راستا، آدریان دی، رئیس شرکت Adrian Day Asset Management، نیز دیدگاهی مثبت ارائه می‌دهد و می‌گوید: «روند کلی صعودی خواهد بود. انتظار دارم طی چند هفته آینده شاهد نوسانات رفت‌وبرگشتی باشیم؛ رفتاری که پس از یک افت بزرگ، کاملاً طبیعی است. با این حال، جهت‌گیری کلی بازار به سمت بالا باقی خواهد ماند، زیرا محرک‌های اصلی طلا همچنان پابرجا هستند و موج فروش اخیر، برای بسیاری از سرمایه‌گذاران نظاره‌گر، فرصتی مناسب برای ورود و خرید فراهم کرده است.» دنیل پاویلونیس، کارگزار ارشد بازار کالا در شرکت RJO Futures، تأکید می‌کند که موج اخیر فروش سنگین در بازار فلزات گران‌بها، ماهیتی متفاوت از ریزش‌های پیشین داشته و از نظر شدت و پیامدها نیز قابل مقایسه با آن‌ها نیست. او توضیح می‌دهد: «یکی از مهم‌ترین نکاتی که به چشم می‌خورد و تفاوت اصلی با رالی فلزات در سال ۲۰۱۱ محسوب می‌شود این بود که این‌بار معامله‌گران حرفه‌ای‌تر عمدتاً به حاشیه بازار رفتند. به‌ویژه در نقره؛ زمانی که بازار شروع به عبور از سطح ۵۰ دلار کرد، این دسته از فعالان به‌تدریج اقدام به کاهش پوزیشن‌ها کردند و در انتظار یک جهش انفجاری نهایی بودند. هم‌زمان اما، گروهی از معامله‌گران که تمرکز تخصصی چندانی بر فلزات یا حتی بازار کالا نداشتند، از بیرون وارد بازار فیوچرز شدند و به خرید آپشن‌ها روی آوردند.» به گفته پاویلونیس، ساختار معاملات آپشن در این مقطع نقش کلیدی ایفا کرد: «قیمت آپشن‌ها به‌شدت بالا رفته بود و هم‌زمان، الزامات مارجین نیز رو به افزایش بود. همین مسئله باعث شد قیمت‌های اعمال به سطوح بسیار بالایی منتقل شوند. تمرکز قابل‌توجهی از معاملات روی این استرایک‌های بالا (قیمت‌های اعمال در معاملات آپشن) شکل گرفت و همین موضوع، بازار را به سمت سطوح قیمتی بالاتر سوق داد. در واقع، یک چرخه بازخورد مثبت ایجاد شد؛ معامله‌گران آپشن‌های بیشتری می‌خریدند، حجم قراردادهای باز افزایش می‌یافت و بازارسازان نیز ناگزیر بودند برای پوشش دِلتا (در معاملات آپشن)، خریدهای بیشتری انجام دهند. این فرآیند، به‌طور طبیعی، فشار صعودی بیشتری بر قیمت وارد می‌کرد.» او در ادامه اضافه می‌کند که این پدیده محدود به بازار فیوچرز نبوده است: «امروزه امکان معامله از طریق ETFها، آپشن‌های روزانه و هفتگی و ابزارهای متنوع دیگر نیز وجود دارد. با نزدیک شدن این آپشن‌ها به سررسید، بازار عملاً بالاتر از برخی از استرایک‌هایی معامله می‌شد که تمرکز بالایی روی آن‌ها وجود داشت. به‌محض خروج این استرایک‌ها از چرخه معاملات، پوشش‌های هج نیز به‌تدریج جمع شدند و همین موضوع به افزایش نوسان‌ها دامن زد. به نظر من، این دقیقاً همان نقطه‌ای بود که نخستین اصلاح قیمت شکل گرفت؛ حرکتی که من آن را به‌وضوح در بازار مشاهده کردم.» پاویلونیس همچنین به رخداد مهم دیگری اشاره می‌کند که تقریباً هم‌زمان با نوسانات شدید فلزات گران‌بها در بازار شکل گرفت: ریزش قابل‌توجه قیمت مس. او در این‌باره می‌گوید: «بازار مس با یک جهش ناگهانی و سپس سقوط سریع مواجه شد. احتمالاً یکی از بازیگران بزرگ دچار زیان سنگینی شده یا از بازار خارج شده است؛ شاید هفته‌ها بعد جزئیات آن مشخص شود. در هر صورت، قیمت در عرض یک ساعت حدود ۵۰ سنت جابه‌جا شد که یکی از بزرگ‌ترین حرکاتی بود که تاکنون در بازار مس دیده‌ام. البته این نوسان قابل مقایسه با طلا و نقره نبود، اما به نظر من، همین حرکت شروع به برهم زدن تعادل بازار کرد و موجی از نوسان را به راه انداخت.» او ادامه می‌دهد: «پس از آن، یک جهش ثانویه دیگر نیز در بازارها شکل گرفت، اما قدرت آن کمتر بود. در این مقطع، نشانه‌های نگرانی و اضطراب به‌تدریج نمایان شد و همین مسئله باعث شد بازار وارد فاز عقب‌نشینی شود.» با این حال، پاویلونیس تأکید می‌کند که تا پایان معاملات روز جمعه، ساختار نمودارها همچنان مطلوب بوده و چشم‌انداز هفته آینده را مثبت ارزیابی می‌کند: «ما اکنون به محدوده‌های حمایتی مناسبی رسیده‌ایم. تنها مسئله این است که باید ببینیم آیا این سطوح واقعاً معتبر هستند یا نه. احتمالاً تا اواسط هفته آینده پاسخ این سؤال روشن خواهد شد.» او در ادامه می‌افزاید: «از منظر فاندامنتال، به نظر من هیچ چیز اساسی تغییر نکرده است. شاید بازار کمی جلوتر از واقعیت حرکت کرده بود و آنچه دیدیم، صرفاً یک تخلیه هیجانی و خروج معامله‌گران ضعیف بود.» پاویلونیس در چشم‌انداز پیش‌رو، انتظار دارد روند فلزات گران‌بها بار دیگر به مسیر صعودی بازگردد، اما نه به‌صورت خطی و شتاب‌زده. او به‌طور خاص، محدوده حمایتی ۴۶۶۰ تا ۴۷۰۰ دلار را زیر نظر دارد. به گفته او: «به‌ویژه در بازار طلا، احتمالاً یک کف قیمتی شکل گرفته است. اما بعید می‌دانم دوباره شاهد حرکات انفجاری و سهمی‌وار باشیم. مسیر پیش‌رو بیشتر شبیه به یک روند طبیعی و متعادل خواهد بود. بسیاری از معامله‌گران ضعیف از بازار خارج شده‌اند و سطح مارجین‌ها نیز اکنون بالاتر رفته است.» او در جمع‌بندی دیدگاه خود تصریح می‌کند: «به نظر من، بازار وارد یک روند صعودی آرام و تدریجی خواهد شد. منطق اصلی این معامله تغییری نکرده است؛ سرمایه‌گذاران همچنان به دنبال فاصله گرفتن از دلار و دارایی‌های آمریکایی هستند و ترجیح می‌دهند سرمایه خود را به سمت گزینه‌های جایگزین منتقل کنند.» “ «با وجود اصلاح‌های تند و نوسانات اخیر، اجماع غالب میان تحلیلگران نشان می‌دهد که روند صعودی طلا هنوز به پایان نرسیده است؛ بازاری که در کوتاه‌مدت با نوسان و تثبیت دست‌وپنجه نرم می‌کند، اما در میان‌مدت همچنان از حمایت عوامل بنیادین و تقاضای سرمایه‌ای برخوردار است.» محمد زمانی در نظرسنجی هفتگی این هفته کیتکو نیوز، ۱۸ تحلیلگر بازار طلا مشارکت داشتند؛ نظرسنجی‌ای که نشان می‌دهد پس از بازگشت قدرتمند قیمت‌ها، فضای وال‌استریت بار دیگر به سمت خوش‌بینی متمایل شده است. از میان این کارشناسان، ۱۲ نفر (معادل ۶۷ درصد) انتظار دارند بهای طلا در هفته پیش‌رو بار دیگر به بالای سطح ۵۰۰۰ دلار بازگردد. در مقابل، تنها دو تحلیلگر، معادل ۱۱ درصد، کاهش قیمت‌ها را محتمل دانسته‌اند. چهار نفر دیگر، که ۲۲ درصد از کل پاسخ‌دهندگان را تشکیل می‌دهند، ریسک‌های صعود و نزول را تقریباً متعادل ارزیابی کرده‌اند. در همین حال، نتایج نظرسنجی آنلاین کیتکو با مشارکت ۳۲۹ نفر از سرمایه‌گذاران خرد نشان می‌دهد که فعالان «مین‌استریت» اگرچه تا حدی از هیجان خود نسبت به فلز زرد کاسته‌اند، اما همچنان نگاه مثبتی به آن دارند. بر اساس این داده‌ها، ۲۱۰ معامله‌گر خرد (معادل ۶۴ درصد) افزایش قیمت طلا در هفته آینده را پیش‌بینی کرده‌اند. در مقابل، ۶۲ نفر، یا ۱۹ درصد، انتظار افت قیمت‌ها را دارند. ۵۷ سرمایه‌گذار دیگر، معادل ۱۷ درصد از کل شرکت‌کنندگان، نیز بر این باورند که بازار در هفته پیش‌رو وارد فاز نوسانی و کم‌جهت خواهد شد و قیمت‌ها در یک محدوده جانبی حرکت خواهند کرد. ✔️  بیشتر بخوانید: ذخایر طلای چین باز هم افزایش یافت؛ پانزدهمین ماه متوالی خرید بانک مرکزی اگرچه هفته آینده از نظر انتشار داده‌های اقتصادی، جزو شلوغ‌ترین مقاطع تقویم اقتصادی محسوب نمی‌شود، اما چند گزارش مهم می‌توانند نقش تعیین‌کننده‌ای در جهت‌گیری بازارها ایفا کنند. طبق تقویم معاملاتی یوتوتایمز؛ در نخستین رویداد مهم روز یکشنبه، انتخابات دولت جدید ژاپن برگزار می‌شود؛ رخدادی که می‌تواند تأثیر معناداری بر ارزش ین، بازارهای ارز جهانی و همچنین بازار بدهی‌های دولتی داشته باشد. در ادامه، روز سه‌شنبه، آمار خرده‌فروشی آمریکا برای ماه دسامبر منتشر خواهد شد. گزارش با تأخیر اشتغال بخش غیرکشاورزی این کشور (گزارش NFP) نیز روز چهارشنبه در اختیار بازارها قرار می‌گیرد. پس از آن، در روز پنج‌شنبه، آمار هفتگی متقاضیان بیمه بیکاری و گزارش فروش خانه‌های موجود آمریکا برای ماه ژانویه منتشر می‌شود. در نهایت، هفته معاملاتی با انتشار شاخص قیمت مصرف‌کننده آمریکا (شاخص CPI) برای ماه ژانویه در صبح روز جمعه به پایان خواهد رسید؛ داده‌ای که معمولاً نقشی کلیدی در شکل‌دهی انتظارات تورمی و سیاست‌های پولی ایفا می‌کند. مارک چندلر، مدیرعامل شرکت Bannockburn Global Forex، در ارزیابی خود از وضعیت اخیر بازار طلا می‌گوید: «در آستانه تعطیلات آخر هفته، طلا در بازار نقدی موفق شد در محدوده ۴۶۵۵ دلار کمی بالاتر از کف روز سه‌شنبه حمایت مناسبی پیدا کند. چشم‌انداز من برای هفته آینده صعودی است و به نظر می‌رسد عامل کلیدی، بسته شدن قیمت بالای سطح ۵۰۰۰ دلار باشد؛ سطحی که از ۲۹ ژانویه تاکنون شاهد تثبیت پایدار بالای آن نبوده‌ایم.» او در ادامه می‌افزاید: «بالاترین قیمت ثبت‌شده در هفته جاری حدود ۵۰۹۱ دلار بود. عبور از محدوده ۵۱۴۰ دلار می‌تواند نشانه‌ای جدی باشد مبنی بر اینکه اصلاح نزولی شدید اخیر به پایان رسیده و بازار در حال ورود به یک فاز باثبات‌تر صعودی است.» جسی کولومبو، تحلیلگر مستقل بازار فلزات گران‌بها و بنیان‌گذار گزارش BubbleBubble، تأکید می‌کند که موج فروش سنگین هفته گذشته را نباید چیزی فراتر از واکنش طبیعی بازار به جهش انفجاری اواخر ژانویه دانست. او در این‌باره می‌گوید: «من از قبل انتظار چنین حرکتی را داشتم و درباره آن نوشته بودم.» کولومبو یادآوری می‌کند که زمانی که نقره در محدوده ۷۹ دلار معامله می‌شد، رسیدن آن به سطح ۱۲۱ دلار را پیش‌بینی کرده بود. به گفته او، این رشد بر اساس اصل «حرکت اندازه‌گیری‌شده» شکل گرفت. «وقتی قیمت به آن سطح رسید، هشدار دادم. گفتم هنوز در بلندمدت به‌شدت نسبت به نقره خوش‌بین هستم، اما در کوتاه‌مدت بازار بیش از حد داغ شده و نگران یک اصلاح قیمتی هستم. این مسئله برای دارندگان فیزیکی طلا و نقره بدون اهرم یا سرمایه‌گذاران بلندمدت مشکل‌ساز نیست، اما برای کسانی که با لوریج معامله می‌کنند، زمان احتیاط فرا رسیده است.» او ادامه می‌دهد: «دقیقاً همان‌طور که انتظار می‌رفت، فقط چند روز بعد، در همان جمعه، بازار به‌شدت سقوط کرد.» هدف قیمتی کولومبو برای طلا سطح ۵۲۰۰ دلار به‌ازای هر اونس بود؛ سطحی که بازار حدود ۴۰۰ دلار از آن فراتر رفت و سپس نزدیک به ۱۰۰۰ دلار عقب‌نشینی کرد. با این حال، او تأکید می‌کند که با وجود این نوسانات شدید، جای نگرانی افراطی وجود ندارد. به گفته او: «در واقع، ما فقط به محدوده‌ای بازگشته‌ایم که در اواسط ژانویه در آن قرار داشتیم. بسیاری از افراد دچار نگرانی افراطی شده‌اند و تصور می‌کنند این پایان روند صعودی است. اما من همچنان معتقدم که در بازار فلزات گران‌بها، با یک روند صعودی ساختاری و بلندمدت مواجه هستیم که دست‌کم هفت تا هشت سال دیگر نیز ادامه خواهد داشت.» کولومبو تأکید می‌کند محرک‌های اصلی که طلا را از ده‌ها سقف تاریخی عبور دادند، همچنان پابرجا هستند. او می‌گوید: «هیچ‌یک از آن عوامل تغییر نکرده‌اند. آنچه رخ داد صرفاً یک حرکت تکنیکال بود؛ حرکتی که ریشه در احساسات بازار داشت، نه در تغییرات بنیادین. فاندامنتال‌ها هیچ تغییری نکرده‌اند.» او در ادامه به برخی روایت‌های رایج در بازار اشاره می‌کند و می‌افزاید: «می‌دانم بسیاری انتخاب نامزد ترامپ برای فدرال رزرو را عامل اصلی این اصلاح قیمتی می‌دانند. اما واقعیت این است که من بیش از یک ماه قبل می‌دانستم نقره در سطح ۱۲۱ دلار به سقف خود می‌رسد. همین موضوع نشان می‌دهد که این اصلاح از قبل در قیمت‌ها لحاظ شده بود و بازار پس از رسیدن به آن هدف، ناگزیر وارد یک فاز اصلاحی می‌شد.» به گفته کولومبو، در حال حاضر تصویر کلی بازار فلزات گران‌بها امیدوارکننده است. او معتقد است مجموعه فلزات از نقره و طلا گرفته تا فلزات گروه پلاتین، سهام شرکت‌های معدنی و ETFها، همگی نشانه‌هایی از بازگشت قدرتمند را بروز داده‌اند و بالای سطوح حمایتی کلیدی معامله می‌شوند. او می‌گوید: «به نظر من این وضعیت مثبت است. آنچه دیروز و اوایل صبح امروز رخ داد این بود که فلزات گران‌بها سرانجام وارد محدوده اشباع فروش شدند. منتظر بودم طبق اسیلاتور Williams %R این شرایط شکل بگیرد تا با اطمینان بیشتری بتوان گفت بازار آماده بازگشت است. با فشار نزولی که در ساعات اولیه معاملات دیدیم، این سیگنال صادر شد و حالا نسبت به شرایط بازار احساس بهتری دارم. فکر می‌کنم بدترین بخش ماجرا پشت سر گذاشته شده است.» کولومبو همچنین به وضعیت احساسات سرمایه‌گذاران خرد اشاره می‌کند و آن را از منظر رفتاری، یک سیگنال صعودی خلاف‌جهت می‌داند. به گفته او: «در حال حاضر، فضای احساسی میان سرمایه‌گذاران خرد فلزات گران‌بها بسیار منفی است و ترس زیادی در بازار دیده می‌شود. دقیقاً همین چیزی است که برای اطمینان از شکل‌گیری کف قیمتی یا دست‌کم تعادل بازار می‌خواهید ببینید. زمانی که این میزان ترس در میان سرمایه‌گذاران خرد شکل می‌گیرد، معمولاً نشانه‌ای است از اینکه پاندول بازار آماده حرکت در جهت مخالف است.» او در پایان می‌افزاید: «در ابتدا، حوالی جمعه یا دوشنبه گذشته، امیدواری‌هایی وجود داشت که بازار به‌سرعت بازگردد. اما طی چند روز اخیر، میزان بدبینی به‌طور محسوسی افزایش یافته است. این تغییر دقیقاً با شرایط اشباع فروش هم‌زمان شده و در عین حال، قیمت‌ها روی سطوح حمایتی مهم قرار دارند. از منظر یک تحلیل‌گر خلاف‌جهت، این ترکیب شرایط را جذاب و امیدوارکننده می‌بینم.» کولومبو در ادامه چشم‌انداز خود تأکید می‌کند که ترجیح می‌دهد فلزات گران‌بها معاملات روزانه را در نزدیکی سقف‌های روزانه خود به پایان برسانند. او می‌گوید: «در حالت ایده‌آل، دوست دارم طلا در بازار فیوچرز کومکس بالای سطح ۵۰۰۰ دلار بسته شود. این موضوع از نظر روانی و احساسی برای بازار بسیار مهم است و یک سطح کلیدی محسوب می‌شود. به نظر من، تحقق این سناریو کاملاً واقع‌بینانه و محتمل است. اگر بتوانیم آخر هفته را با یک کلوز بالای ۵۰۰۰ دلار به پایان برسانیم، یک امتیاز مهم برای روند صعودی خواهد بود. در این صورت، معتقدم مومنتوم فعلی به سمت بالا است و چیدمان بازار را جذاب ارزیابی می‌کنم.» در مقابل، الکس کوپتسکویچ، تحلیلگر ارشد بازار در FxPro، دیدگاهی محتاطانه‌تر و متمایل به نزول ارائه می‌دهد و معتقد است قیمت طلا در هفته آینده با فشار کاهشی مواجه خواهد شد. او در این‌باره اظهار می‌کند: «رویدادهای پایان هفته گذشته با سرعت بسیار زیادی رخ داد. تا زمان بسته شدن معاملات، ریزش قیمت‌ها به ابعاد تاریخی رسیده بود و آثار آن در ابتدای فوریه نیز در بازار باقی مانده است. اگرچه از نظر آماری، هفته با رشد به پایان رسید و شاهد بازگشتی قابل‌توجه در حدود ۵۵۰ دلار از کف‌های روز دوشنبه بودیم، اما نباید فراموش کرد که قیمت تنها دو هفته پیش برای نخستین‌بار به این سطوح رسیده بود.» او در ادامه می‌افزاید: «با این حال، ما همچنان در اردوگاه نزولی باقی مانده‌ایم و معتقدیم روند صعودی سه‌ساله بازار شکسته شده است. ممکن است تلاش‌هایی برای رشد قیمت و حتی عبور از سطح ۵۰۰۰ دلار صورت بگیرد، اما انتظار داریم در این محدوده، عرضه و فشار فروش قابل‌توجهی شکل بگیرد و بسیاری از معامله‌گران اقدام به فروش طلا کنند.» تحلیلگران مؤسسه CPM Group روز جمعه با صدور یک توصیه «خرید»، چشم‌انداز مثبتی برای بازار طلا ترسیم کردند. بر اساس این گزارش، هدف اولیه قیمتی آن‌ها برای بازه زمانی ۹ تا ۲۰ فوریه ۲۰۲۶، سطح ۵۴۰۰ دلار تعیین شده و حد ضرر نیز در محدوده ۴۸۰۰ دلار قرار گرفته است. این تحلیلگران در توضیح دیدگاه خود اعلام کردند: «از نگاه CPM، انتظار می‌رود قیمت طلا دست‌کم طی یک تا دو ماه آینده همچنان پرنوسان باقی بماند، اما با تمایل کلی به سمت رشد. با این حال، همین نوسانات می‌تواند؛ همان‌طور که در ابتدای هفته شاهد بودیم، باعث افت‌های تند و ناگهانی قیمت شود.» مایکل مور، بنیان‌گذار Moor Analytics، بر این باور است که قیمت طلا در هفته آینده مسیر صعودی خود را ادامه خواهد داد و در تحلیل خود به مجموعه‌ای از سیگنال‌های تکنیکال در تایم‌فریم‌های مختلف اشاره می‌کند. او در تشریح تصویر بلندمدت بازار توضیح می‌دهد: «در تایم‌فریم بالاتر، من در تاریخ ۱۶ اوت ۲۰۱۸ هشدار داده بودم که عبور قیمت از سطح ۱۱۸۳ دلار نشانه‌ای از بازگشت قدرت بازار است. از آن زمان تاکنون، شاهد حرکت قیمت تا سطح ۴۴۴۳.۱ دلار بوده‌ایم.» مور سپس به سطوح کلیدی متعددی در بازه میان‌مدت اشاره می‌کند و می‌گوید شکست و تثبیت قیمت بالای هر یک از این سطوح، موج‌های جدیدی از قدرت قیمتی را فعال کرده است. به گفته او، عبور از سطوح مختلف از جمله ۳۱۴۸، ۳۲۲۱، ۳۲۲۳، ۳۲۳۹ و سطوح بالاتر به‌تدریج اهداف قیمتی صعودی متعددی را فعال کرده که بسیاری از آن‌ها محقق شده‌اند. مور تأکید می‌کند که تمامی این سیگنال‌ها در حال حاضر «از حالت تعلیق خارج شده‌اند» و همچنان اعتبار دارند. در ادامه، او به تحلیل تایم‌فریم‌های کوتاه‌تر می‌پردازد و توضیح می‌دهد: «در بازه‌های زمانی پایین‌تر، بازار پس از رسیدن به محدوده فرسودگی در سطح ۵۶۱۹ و ثبت سقف ۵۶۲۶، وارد فاز اصلاحی شد و قیمت تا حوالی ۲۱۰۳.۶ دلار عقب‌نشینی کرد. شکست سطح ۵۲۱۳، کاهش قیمتی با پتانسیل حداکثر ۴۸۸ دلار را هدف‌گذاری می‌کرد که بازار حتی فراتر از آن حرکت کرد و افتی در حدود ۷۹۰.۶ دلار را ثبت کرد.» مور همچنین به برگشت قیمت از سقف‌های اخیر اشاره می‌کند و می‌گوید: «در تاریخ ۳۰ ژانویه، یک الگوی بازگشتی نزولی جزئی شکل گرفت و از قیمت آغازین ۵۱۰۲، بازار حدود ۶۷۹.۷ دلار افت را تجربه کرد. این سیگنال‌ها نیز اکنون از حالت تعلیق خارج شده‌اند.» با این حال، او تأکید می‌کند که در فاز اخیر، نشانه‌های جدیدی از بازگشت قدرت دیده می‌شود: «بازگشت قیمت به بالای سطح ۴۵۲۰، موجی از قدرت به میزان ۵۹۳.۸ دلار ایجاد کرده و عبور از سطح ۴۷۹۷ نیز ۳۱۹.۷ دلار دیگر به پتانسیل صعودی اضافه کرده است. این سیگنال‌ها همچنان فعال هستند.» در مقابل، مور هشدار می‌دهد که شکست برخی سطوح نزولی می‌تواند فشار فروش را افزایش دهد. به گفته او، افت قیمت به زیر ۵۱۰۸ و سپس ۴۸۴۰، به‌ترتیب فشار نزولی معادل ۴۳۸ و ۱۸۲.۶ دلار ایجاد کرده است. با این حال، او جمع‌بندی می‌کند که در صورت تثبیت مناسب قیمت بالای سطح ۴۸۷۰، بازار می‌تواند حداقل ۲۴۵ دلار و در سناریوی خوش‌بینانه تا بیش از ۹۱۰ دلار رشد را تجربه کند؛ هرچند در صورت شکست ناموفق این سطح و بازگشت مجدد به پایین آن، باید انتظار افزایش فشار فروش را داشت. در مجموع، مور تأکید دارد که با وجود نوسانات کوتاه‌مدت، ساختار کلی بازار همچنان به نفع سناریوی صعودی است و نشانه‌های تکنیکال فعلی از ادامه حرکت قیمت به سمت سطوح بالاتر حمایت می‌کنند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است جیم وایکاف، تحلیلگر ارشد کیتکو، معتقد است رشد شاخص دلار آمریکا در دو هفته گذشته، بخشی از فضای خوش‌بینی در بازار طلا و نقره را تضعیف کرده است. او در این‌باره می‌گوید: «بازگشت قدرتمند شاخص‌های سهام آمریکا در معاملات شبانه نیز باعث شده بخشی از تقاضای خرید از فلزات امن به سمت بازار سهام منتقل شود.» وایکاف با اشاره به وضعیت تکنیکال بازار می‌افزاید: «از منظر تحلیل تکنیکال، رفتار قیمتی قراردادهای فیوچرز طلای آوریل در هفته گذشته یک الگوی بازگشتی نزولی قدرتمند را در نمودار روزانه شکل داده است. این الگو یکی از نشانه‌های احتمالی تشکیل سقف قیمتی در بازار محسوب می‌شود.» او در ادامه سطوح کلیدی بازار را چنین تشریح می‌کند: «هدف بعدی خریداران در مسیر صعود، ثبت یک بسته‌شدن قیمت بالای مقاومت مهم ۵۲۵۰ دلار است. در مقابل، هدف کوتاه‌مدت فروشندگان، پایین کشیدن قیمت قراردادهای آتی به زیر حمایت تکنیکال قدرتمند در کف این هفته، یعنی سطح ۴۴۲۳.۲۰ دلار است. نخستین مقاومت در محدوده ۵۰۰۰ دلار قرار دارد و پس از آن، سقف روز پنج‌شنبه در سطح ۵۰۴۵ دلار دیده می‌شود. در سمت حمایت نیز ابتدا سطح ۴۸۰۰ دلار و سپس کف شبانه ۴۶۷۰ دلار اهمیت دارد.» در زمان تنظیم این مقاله از UtoTimes، بهای طلای نقدی در سطح ۴۹۶۴.۶۲ دلار به‌ازای هر اونس معامله می‌شد که نشان‌دهنده رشد ۲.۷۰ درصدی در مقیاس هفتگی و افزایش ۳.۸۵ درصدی در معاملات روزانه بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ذخایر طلای چین باز هم افزایش یافت؛ پانزدهمین ماه متوالی خرید بانک مرکزی

در یک نگاه ذخایر رسمی طلای چین در ژانویه ۲۰۲۶ برای پانزدهمین ماه پیاپی افزایش یافت. برآوردهای مستقل نشان می‌دهد حجم واقعی ذخایر چین احتمالاً بسیار بیشتر از آمار رسمی است. ادامه روند دلارزدایی و نگرانی‌های مالی جهانی، خرید طلا توسط بانک‌های مرکزی را تقویت کرده است. روند افزایشی ذخایر طلای چین در آغاز سال ۲۰۲۶ نیز ادامه پیدا کرد و بانک مرکزی این کشور برای پانزدهمین ماه متوالی به خرید طلا اقدام کرد؛ نشانه‌ای روشن از تداوم راهبرد پکن در تقویت دارایی‌های امن و کاهش وابستگی به دلار آمریکا. بر اساس تازه‌ترین داده‌های رسمی منتشرشده، میزان ذخایر طلای چین در پایان ژانویه ۲۰۲۶ به ۷۴.۱۹ میلیون اونس تروی رسیده است؛ رقمی که نسبت به ۷۴.۱۵ میلیون اونس در پایان دسامبر ۲۰۲۵ افزایش جزئی اما معناداری را نشان می‌دهد. هرچند حجم خرید ماهانه محدود به نظر می‌رسد، اما اثر جهش قیمت طلا باعث شده ارزش دلاری این ذخایر با سرعت بسیار بیشتری افزایش یابد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که ارزش ذخایر طلای چین در پایان ژانویه به حدود ۳۶۹.۶ میلیارد دلار رسیده، در حالی که این رقم در پایان دسامبر ۳۱۹.۴ میلیارد دلار بود. این جهش عمدتاً بازتاب رشد پرقدرت قیمت طلا در ابتدای سال جاری میلادی است؛ رشدی که جایگاه طلا را بار دیگر به‌عنوان یک دارایی راهبردی برای بانک‌های مرکزی تقویت کرده است. نکته مهم آن است که این ارقام صرفاً به ذخایری اشاره دارد که به‌طور رسمی گزارش می‌شوند. بسیاری از تحلیلگران معتقدند حجم واقعی طلای در اختیار چین به‌مراتب بیش از آمار اعلام‌شده است. برآوردهای مستقل نهادهایی مانند مجمع جهانی طلا نشان می‌دهد ذخایر واقعی چین می‌تواند حتی تا دو برابر ارقام رسمی باشد؛ موضوعی که فرضیه خریدهای پنهان و خارج از آمار رسمی را تقویت می‌کند. از این منظر، شاید خود اعداد رسمی تصویر کاملی ارائه ندهند، اما جهت‌گیری کلی بازار را به‌وضوح نشان می‌دهند: خرید طلا توسط بانک‌های مرکزی جهان در دو سال گذشته به‌طور مستمر در حال افزایش بوده است. چین در این میان یکی از بازیگران اصلی این روند به شمار می‌رود. “ «این رفتار در بستر نگرانی‌های فزاینده مالی در اقتصادهای بزرگ، رشد کسری بودجه‌ها و همچنین تلاش کشورها برای کاهش وابستگی به دلار آمریکا قابل تفسیر است.» محمد زمانی حرکت به سمت تنوع‌بخشی ذخایر ارزی و تقویت دارایی‌های فیزیکی، به‌ویژه طلا، به یکی از ستون‌های سیاست پولی و ذخایر ارزی بسیاری از کشورها تبدیل شده است. با وجود اصلاح قیمتی قابل‌توجه طلا در هفته گذشته، عملکرد این فلز گران‌بها در سال جاری همچنان قدرتمند باقی مانده است. قیمت طلا از ابتدای سال میلادی تاکنون نزدیک به ۱۵ درصد افزایش یافته و همچنان یکی از بهترین عملکردها را در میان دارایی‌های اصلی ثبت کرده است. در معاملات اخیر، فشار فروش اولیه در بازارهای آسیایی با تقاضای قابل‌توجه در سطوح پایین‌تر مواجه شد. طلا پس از افت ابتدایی، با موجی از خرید در کف همراه شد و در نهایت روز معاملاتی را با رشدی نزدیک به ۴ درصد در محدوده ۴٬۹۶۴ دلار به پایان رساند؛ رفتاری که نشان‌دهنده حضور خریداران استراتژیک در بازار است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با این حال، آزمون اصلی پیش‌روی خریداران طلا همچنان پابرجاست. سطح ۵٬۰۰۰ دلار به‌عنوان یک مرز روانی و تکنیکال مهم، همچنان چالش اصلی بازار محسوب می‌شود. در هفته گذشته، تلاش طلا برای عبور از این سطح با مقاومت در حوالی ۵٬۱۰۰ دلار ناکام ماند و قیمت در نهایت بار دیگر به زیر این محدوده بازگشت. بر اساس جمع‌بندی تیم UtoTimes، تداوم خرید طلا از سوی چین حتی در مقیاس ماهانه محدود، پیامی روشن به بازار می‌دهد: بانک‌های مرکزی هنوز از بازار طلا خارج نشده‌اند. در شرایطی که عدم‌قطعیت‌های ژئوپلیتیک، نگرانی‌های مالی و بحث‌های مربوط به آینده نظام پولی جهانی ادامه دارد، این جریان ساختاری می‌تواند همچنان به‌عنوان یک پشتوانه قدرتمند برای قیمت طلا عمل کند. اگر خریداران بتوانند در ماه‌های آینده عبور پایداری از سطح ۵٬۰۰۰ دلار را تثبیت کنند، رفتار بانک‌های مرکزی و در رأس آن‌ها چین می‌تواند یکی از مهم‌ترین دلایل ماندگاری این حرکت صعودی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نوسان مرگبار یا استراحت؟ آینده قیمت طلا چه می‌شود؟

در یک نگاه قیمت طلا پس از نوسانات شدید بین ۴۴۰۰ تا ۵۶۰۰ دلار، در نهایت طی دو هفته گذشته بدون تغییر ماند. نوسانات سنگین روزانه باعث شده طلا نسبت به دو هفته قبل، دارایی خطرناک‌تری به نظر برسد. ثبات قیمت در محدوده ۴۵۰۰ تا ۵۰۰۰ دلار می‌تواند نشانه‌ای مثبت برای انباشت مجدد باشد. اخبار ژئوپلیتیک (ایران و اوکراین) و گزارش اشتغال آمریکا، کاتالیزورهای بعدی بازار هستند. آرامش پس از طوفان؛ طلا نفس می‌کشد در زمان نگارش این گزارش، اگر نمودار طلا را کمی عقب ببرید (Zoom out)، متوجه می‌شوید که قیمت طی دو هفته گذشته عملاً بدون تغییر (Flat) بوده است. اما کسانی که در بازار بوده‌اند می‌دانند که این ثبات ظاهری، حاصل یکی از پرنوسان‌ترین سفرهای قیمتی تاریخ بوده است. با بررسی رفتار بازار مشاهده می‌کنیم که دو هفته پیش رسیدن به ۵۰۰۰ دلار یک رویا بود، اما هفته گذشته قیمت تا ۵۶۰۰ دلار پرواز کرد و سپس تا ۴۴۰۰ دلار سقوط نمود. اگرچه بازگشت قیمت به محدوده فعلی (۴۹۵۱ دلار) یک جهش خوب محسوب می‌شود، اما احساس ناامنی در بازار موج می‌زند. چرا نوسان فعلی خطرناک است؟ تحلیلگران معتقدند که نوسانات ۱۵۰ دلاری در یک روز، اصلاً خبر خوبی نیست. این حرکات شدید برای «انباشت سرمایه» مناسب نیستند و سرمایه‌گذاران بلندمدت را فراری می‌دهند. حتی شرکت‌های استخراج‌کننده طلا ممکن است با احساس اینکه «چیزی در بازار تغییر کرده»، با شدت بیشتری اقدام به پوشش ریسک (Hedge) کنند. متاسفانه، نوسانات به ندرت به سرعت محو می‌شوند و معمولاً برای مدتی خوشه‌بندی شده و ادامه می‌یابند. “ بهترین اتفاق برای طلا در هفته پیش‌رو، کاهش نوسانات است؛ حتی اگر به قیمت کاهش جزئی نرخ‌ها تمام شود. بازار برای بازیابی اعتماد نیاز به ثبات دارد. مرتضی عظیمی کاتالیزورهای بعدی چیست؟ بررسی‌های ما در یوتوتایمز نشان می‌دهد که در روزهای آینده، چشم‌ها به اخبار ایران و اوکراین دوخته شده است. همچنین گزارش «اشتغال بخش غیرکشاورزی آمریکا» که چهارشنبه منتشر می‌شود، تعیین‌کننده خواهد بود. خبر خوب برای خریداران این است که دلار آمریکا عقب‌نشینی کرده و طلا توانسته در برابر افزایش مارجین‌ها دوام بیاورد. اگر قیمت بتواند چند هفته در محدوده ۴۵۰۰ تا ۵۰۰۰ دلار تثبیت شود، سیگنال مثبتی صادر خواهد شد؛ هرچند از نظر فصلی، دوران طلایی صعود رو به پایان است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انقلاب در وال‌استریت؛ گلدمن ساکس حسابداری را به AI سپرد

شبکه CNBC گزارش داد که غول بانکداری وال‌استریت، گلدمن ساکس، همکاری جدیدی را با شرکت هوش مصنوعی آنتروپیک (Anthropic) آغاز کرده است. بر اساس این گزارش، گلدمن ساکس قصد دارد از مدل هوش مصنوعی قدرتمند Claude برای خودکارسازی وظایف در بخش‌های حسابداری و تطبیق مقررات استفاده کند. این اقدام نشان‌دهنده نفوذ عمیق‌تر هوش مصنوعی در حساس‌ترین بخش‌های صنعت مالی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل انویدیا: در حال ساخت بزرگترین زیرساخت تاریخ هستیم

جنسن هوانگ، مدیرعامل شرکت انویدیا، در مصاحبه با شبکه CNBC اظهارات مهمی درباره آینده صنعت هوش مصنوعی بیان کرد. وی با توصیف شرایط فعلی به عنوان «ساخت زیرساختی که تنها یک بار در هر نسل رخ می‌دهد»، تاکید کرد که ما در حال پاسخگویی به بزرگترین فرصت در تاریخ هستیم. هوانگ اشاره کرد که غول‌های فناوری همچنان با محدودیت شدید در تامین تراشه مواجه هستند و پیش‌بینی کرد که جریان نقدینگی تمام این شرکت‌ها به زودی افزایش خواهد یافت. مدیرعامل انویدیا همچنین با تمجید از شرکت متا گفت: «هیچ‌کس بهتر از متا از هوش مصنوعی استفاده نمی‌کند و آنها پتانسیل بسیار بزرگتری را برای آینده می‌بینند.» به گفته او، همه شرکت‌ها اکنون در حال تجربه یک نقطه عطف مشترک هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر

چرا تحلیلگران هم‌زمان علیه آمازون موضع گرفتند؟

سهام آمازون (AMZN) امروز 6 فوریه ۲۰۲۶، در معاملات پیش‌گشایش بازار با افت چشمگیر ۷.۳٪ مواجه شد. این کاهش پس از آن رخ داد که چند مؤسسه مالی بزرگ از جمله گلدمن ساکس، سیتی، UBS و Evercore ISI هدف قیمتی خود برای این سهم را کاهش دادند. همچنین DA Davidson رتبه آمازون را به «خنثی» تنزل داد. علت اصلی این فشار فروش، نگرانی‌ها درباره کاهش سودآوری در فصل چهارم و اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری توسط مدیرعامل آمازون عنوان شده است. تحلیلگران معتقدند بازار نسبت به هزینه‌های بلندمدت در حوزه‌هایی مانند هوش مصنوعی، چیپ‌ها و زیرساخت‌های ابری واکنش منفی نشان داده است. با وجود رشد درآمد و توسعه خدمات ابری، سرمایه‌گذاران نگرانند که سودآوری کوتاه‌مدت تحت تأثیر این هزینه‌ها قرار گیرد. حجم معاملات امروز نیز به‌شدت افزایش یافته و نشان‌دهنده موقعیت‌گیری مجدد معامله‌گران در برابر ریسک‌های جدید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق هند و آمریکا؛ از هواپیما تا تغییر مسیر واردات نفت

در یک نگاه هند آماده سفارش ۸۰ میلیارد دلاری هواپیما از بوئینگ است؛ رقم نهایی ممکن است از ۱۰۰ میلیارد دلار فراتر رود. توافق تجاری هند و آمریکا شامل خرید ۵۰۰ میلیارد دلار کالا طی پنج سال آینده است. بیانیه مشترک طی چند روز آینده منتشر می‌شود؛ امضای رسمی در مارس برنامه‌ریزی شده است. تغییر احتمالی در منابع واردات نفت هند می‌تواند بر قیمت نفت و جریان حمل‌ونقل منطقه‌ای اثر بگذارد. در پی اعلام توافق تجاری جدید میان هند و آمریکا، دهلی‌نو آماده سفارش هواپیماهایی به ارزش ۷۰ تا ۸۰ میلیارد دلار از شرکت بوئینگ است؛ رقمی که با احتساب موتور و قطعات یدکی می‌تواند به بیش از ۱۰۰ میلیارد دلار برسد. این سفارش بخشی از بسته تجاری بزرگ‌تری است که شامل خرید ۵۰۰ میلیارد دلار کالا از آمریکا طی پنج سال آینده می‌شود. وزیر تجارت هند، پیوش گویال، اعلام کرده که بیانیه مشترک دو کشور طی ۴ تا ۵ روز آینده منتشر خواهد شد و امضای رسمی قرارداد در ماه مارس انجام می‌شود. با این حال، تحلیلگران نسبت به جزئیات اجرایی و میزان تعهد واقعی هند ابراز تردید کرده‌اند. مقایسه سفارش هند با رکوردهای قبلی سفارش‌دهنده سال ارزش تقریبی تعداد هواپیما جزئیات مهم قطر ایرویز 2025 بیش از 100 میلیارد دلار 210+ بزرگ‌ترین سفارش بوئینگ 787 و 777-9 هند (پیشنهادی) 2026 70–80 میلیارد دلار (تا 100 میلیارد با قطعات) نامشخص هنوز نهایی نشده؛ بخشی از توافق تجاری آلاسکا ایرلاینز 2026 نامشخص 110+ بزرگ‌ترین سفارش تاریخ این شرکت برای بوئینگ، این سفارش می‌تواند مسیر رشد میان‌مدت را تقویت کند، به‌ویژه با توجه به گسترش بازار هوایی هند. اما زمان‌بندی، تأمین مالی و حساسیت‌های سیاسی—از جمله پرونده‌های حقوقی مرتبط با سقوط هواپیمای در ژوئن ۲۰۲۵—همچنان چالش‌برانگیز باقی مانده‌اند. در سطح کلان، این توافق ممکن است بر منابع واردات نفت هند نیز اثر بگذارد؛ به‌ویژه اگر دهلی‌نو بخشی از خرید خود را از روسیه به سمت آمریکا یا ونزوئلا تغییر دهد. چنین تغییری می‌تواند بر قیمت منطقه‌ای نفت و جریان حمل‌ونقل دریایی تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردشکنی ETFهای طلا؛ سرمایه‌گذاران چه چیزی را می‌بینند؟

در یک نگاه صندوق‌های ETF طلا در ژانویه ۱۹ میلیارد دلار ورودی ثبت کردند؛ بالاترین رقم تاریخ. حجم معاملات روزانه طلا به رکورد ۶۲۳ میلیارد دلار رسید. ورودی‌ها حتی پس از افت قیمت ادامه یافت؛ نشانه‌ای از خرید در کف و تقویت سنتیمنت صعودی. داده‌های تازه شورای جهانی طلا نشان می‌دهد ETFهای طلا در ژانویه ۲۰۲۶ رکورد جدیدی در ورود سرمایه ثبت کرده‌اند. این صندوق‌ها در مجموع ۱۹ میلیارد دلار ورودی خالص داشته‌اند؛ رقمی که دارایی تحت مدیریت را به ۶۶۹ میلیارد دلار و حجم نگهداری را به ۴۱۴۵ تن رسانده است. این موج خرید هم‌زمان با رشد اولیه قیمت طلا در ابتدای ماه و سپس عقب‌نشینی اواخر ژانویه رخ داد؛ اما نکته مهم این است که حتی پس از افت قیمت، بسیاری از مناطق—به‌جز اروپا—همچنان شاهد ورود سرمایه بودند. این رفتار نشان می‌دهد سرمایه‌گذاران از کاهش قیمت برای افزایش موقعیت‌های خود استفاده کرده‌اند. حجم معاملات نیز جهش چشمگیری داشته و به ۶۲۳ میلیارد دلار در روز رسیده است؛ نشانه‌ای از افزایش فعالیت بازار در میان تنش‌های ژئوپلیتیک و اخبار کلان اقتصادی. به گزارش منابع یوتوتایمز، تحلیلگران می‌گویند ETFها اکنون یکی از مهم‌ترین محرک‌های نوسان کوتاه‌مدت طلا هستند. ورود پایدار سرمایه می‌تواند عرضه فیزیکی را محدود کرده و روند صعودی را تقویت کند؛ اما اگر دلار یا بازده واقعی اوراق بالا برود، این جریان‌ها می‌توانند به‌سرعت معکوس شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا بورس شیکاگو مارجین فلزات گران‌بها را دوباره بالا برد؟

در یک نگاه بورس کالای شیکاگو (CME) مارجین طلای کامکس را از ۸٪ به ۹٪ و نقره را از ۱۵٪ به ۱۸٪ افزایش داد. افزایش مارجین پس از نوسانات شدید و فروش‌های اجباری در بازار فلزات انجام شد. هزینه بالاتر اهرم‌گیری می‌تواند مشارکت سفته‌بازانه را کاهش دهد و فشار فروش را تشدید کند. بازار فلزات در روز ۶ فوریه ۲۰۲۶ پس از چند روز نوسان شدید، با تصمیم تازه CME (بورس کالای شیکاگو) برای افزایش مارجین معاملات طلا و نقره مواجه شد. طبق اعلام این نهاد، مارجین اولیه قرارداد آتی طلای ۱۰۰ اونسی کامکس از ۸٪ به ۹٪ و مارجین نقره ۵۰۰۰ اونسی از ۱۵٪ به ۱۸٪ افزایش یافته است؛ اقدامی که هزینه نگهداری موقعیت‌ها را بالا می‌برد و می‌تواند در کوتاه‌مدت فشار فروش را تشدید کند. این تصمیم در حالی اتخاذ شده که بازار طی روزهای اخیر شاهد جهش‌های سریع قیمتی و موجی از فروش‌های اجباری بوده است. افزایش مارجین معمولاً باعث کاهش اهرم‌گیری، خروج بخشی از معامله‌گران و سبک‌تر شدن موقعیت‌ها می‌شود. اگر نوسان فروکش کند، این اقدام می‌تواند به آرام شدن بازار کمک کند؛ اما در صورت تداوم نوسان، چرخه فروش برای تأمین مارجین ممکن است طولانی‌تر شود. فلزات گران‌بها پیش از ریزش اخیر در سطوح بالایی معامله می‌شدند و با افزایش نوسان و تقویت دلار، موقعیت‌ها آسیب‌پذیرتر شدند. اکنون معامله‌گران منتظرند ببینند آیا افزایش مارجین به ثبات بازار کمک خواهد کرد یا فشار فروش را بیشتر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر