TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

دولت بریتانیا: اجازه خواهیم داد تولید نفت و گاز جدید در نزدیکی میدان‌های موجود انجام شود.

مجوزهای جدید برای اکتشاف میدان‌های جدید نفت و گاز صادر نخواهد شد. نرخ مالیات مکانیسم جدید قیمت‌گذاری نفت و گاز ۳۵٪ خواهد بود. مکانیسم جدید قیمت‌گذاری نفت و گاز جایگزین مالیات بر سود انرژی خواهد شد، که انتظار می‌رود در آوریل ۲۰۳۰ یا زودتر پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت اپل در اقدامی نادر دست به تعدیل نیرو در بخش فروش خود زده است

شرکت اپل در اقدامی که یک تعدیل نیروی نادر به شمار می‌رود، اقدام به کاهش مشاغل در سازمان فروش خود کرده است. این غول فناوری در بیانیه‌ای تایید کرد که در حال اعمال تغییراتی در بخش فروش است و طی هفته‌های اخیر، ده‌ها نفر از کارکنان این بخش را از قطع همکاری مطلع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

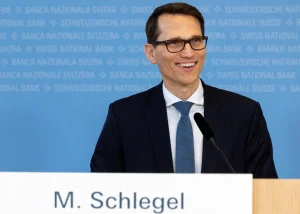
اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستمزدهای توافقی یورو کاهش یافتند

دستمزدهای توافقی در منطقه یورو در سه‌ماهه سوم به ۱.۸۷٪ رسید؛ در حالی که برآوردها ۲.۴۵٪ بود. این رقم نسبت به سه‌ماهه قبل که ۳.۹۸٪ (اصلاح‌شده ۴.۰۱٪) ثبت شده بود، کاهش قابل‌توجهی نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت روسیه احتمالاً در دریا سرگردان می‌ماند

به گزارش بلومبرگ، تحریم‌های آمریکا که از روز جمعه اجرایی شدند، می‌توانند نزدیک به ۴۸ میلیون بشکه نفت خام روسیه را در دریا سرگردان بگذارند و ده‌ها نفتکش را مجبور کنند به دنبال مقاصد جایگزین باشند؛ اقدامی که آخرین تغییر بزرگ در تجارت جهانی نفت محسوب می‌شود. واشنگتن ماه گذشته با قرار دادن دو تولیدکننده بزرگ نفت روسیه، روس‌نفت و لوک‌اویل، در فهرست سیاه، یکی از تهاجمی‌ترین اقدامات خود را تحت دولت کنونی انجام داد؛ اقدامی که رئیس‌جمهور آمریکا، دونالد ترامپ، برای افزایش فشار بر کرملین در جنگ اوکراین دنبال می‌کند. وزارت خزانه‌داری آمریکا نیز اوایل این هفته اعلام کرد که این اقدامات تاکنون موفق بوده‌اند؛ زیرا تقاضا برای نفت روسیه کاهش یافته و تخفیف‌ها بر روی شاخص‌های اصلی نفت روسیه اعمال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد جنجالی گروه20: فروش طلای صندوق بین‌المللی پول برای نجات اقتصادهای آفریقایی

گزارش: «انباشت بزرگ طلا» صندوق بین‌المللی پول می‌تواند برای کاهش بدهی کشورهای آفریقایی استفاده شود یک گزارش تازه تهیه‌شده به سفارش گروه بیست (G20) پیشنهاد می‌کند که صندوق بین‌المللی پول بخشی از «ذخایر بزرگ طلای» خود را ـ با توجه به قیمت‌های بی‌سابقه کنونی ـ به فروش برساند و درآمد حاصل را برای کمک به بازپرداخت بدهی سنگین کشورهای آفریقایی به‌کار گیرد. این گزارش روز سه‌شنبه به سیریل رامافوسا، رئیس‌جمهور آفریقای جنوبی، ارائه شد و او در آستانه نخستین نشست گروه بیست در قاره آفریقا ـ که قرار است آخر هفته جاری با حضور حدود ۲۰ رئیس دولت در ژوهانسبورگ برگزار شود ـ از این پیشنهاد استقبال کرد. در این گزارش آمده است: «در سطح جهانی، بیش از ۳.۴ میلیارد نفر در کشورهایی زندگی می‌کنند که بیش از هزینه آموزش یا بهداشت، صرف بازپرداخت بدهی می‌شود. دولت‌ها عملاً توسعه را قربانی می‌کنند تا بتوانند تعهدات بدهی خود را ادا کنند.» این گزارش کارشناسی با استناد به آمارهای جدید اعلام کرد بدهی عمومی کشورهای در حال توسعه در سال ۲۰۲۴ از ۳۱ تریلیون دلار عبور کرده است و پیشنهاد داد G20 با همکاری صندوق بین‌المللی پول و بانک جهانی، برنامه‌ای برای بازتأمین مالی بدهی کشورهای کم‌درآمد و اقتصادهای آسیب‌پذیر طراحی کند. تروِر مانوئل، وزیر پیشین دارایی آفریقای جنوبی و رئیس پنل کارشناسی آفریقا، گفت یکی از روش‌های تأمین مالی چنین برنامه‌ای، فروش بخشی از ده‌ها میلیون اونس طلایی است که توسط صندوق بین‌المللی پول نگهداری می‌شود. او اشاره کرد که ذخایر عظیم طلای صندوق همچنان با قیمت تاریخی ۵۰ دلار برای هر اونس در دفاتر مالی ثبت شده‌اند، در حالی که قیمت جهانی طلا اکنون به بیش از ۴۱۰۰ دلار برای هر اونس رسیده است. مانوئل خواستار ایجاد سازوکاری شفاف برای فروش بخشی از این ذخیره به‌منظور حمایت از کشورهایی شد که در وضعیت اضطراری بدهی قرار دارند. او گفت: «جزئیات زیادی وجود دارد که می‌توان و باید روی آن کار کرد، اما این راه‌حلی است که پیش چشم ما قرار دارد و هیچ هزینه اضافی هم لازم ندارد.» رامافوسا پس از دریافت گزارش گفت: «شنیدن اینکه چنین انباشتی از طلا در صندوق بین‌المللی پول وجود دارد خبر خوبی است. این نوع منابع می‌تواند برای تضمین یا تأمین مالی بدهی بسیاری از کشورهای جنوب جهانی به‌کار گرفته شود.» رئیس‌جمهور رامافوسا همچنین از پیشنهاد ایجاد «باشگاه وام‌گیرندگان» برای به‌اشتراک‌گذاری تجربیات و بررسی چارچوب‌های وام‌دهی صندوق بین‌المللی پول و بانک جهانی استقبال کرد. این گزارش همچنین از مؤسسات رتبه‌بندی اعتباری می‌خواهد شاخص‌هایی را که برای ارزیابی ریسک به‌کار می‌برند آشکار کنند تا نگرانی‌ها درباره احتمال تبعیض ناعادلانه علیه کشورهای آفریقایی برطرف شود. آفریقای جنوبی در حال حاضر ریاست دوره‌ای گروه بیست اقتصاد برتر جهان را بر عهده دارد؛ گروهی که هر سال برای بررسی مسائل رشد اقتصادی، توسعه و ثبات مالی گرد هم می‌آیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اشتغال آمریکا در سپتامبر افزایش یافت؛ نرخ بیکاری به بالاترین سطح چهار سال اخیر رسید

گزارش اشتغال آمریکا نشان می‌دهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که به‌طور محسوسی بالاتر از پیش‌بینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این داده‌ها تصویری دووجهی از بازار کار ارائه می‌کنند: از یک‌سو افزایش اشتغال در بخش‌هایی مانند سلامت و گردشگری نشان‌دهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخش‌هایی همچون تولید، حمل‌ونقل، انبارداری و خدمات تجاری نشان می‌دهد که برخی حوزه‌ها همچنان با فشارهای ساختاری مواجه‌اند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهم‌ترین داده‌هایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کم‌تحرک و کم‌استخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکت‌های بزرگی مانند آمازون و تارگت نگرانی‌ها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورت‌جلسه اخیر نیز نشان می‌دهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخ‌ها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحت‌تأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان می‌دهد معامله‌گران این داده را نه یک هشدار فوری، بلکه نشانه‌ای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کرده‌اند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و داده‌های مربوط به آن مستقیماً در گزارش نوامبر ادغام می‌شود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیم‌گیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماه‌های پیش رو پیدا کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا در انتظار داده‌های تعیین‌کننده آمریکا؛ نبرد خریداران و فروشندگان در سطوح کلیدی

طلا که بخش قابل‌توجهی از رشد هفته گذشته را از دست داده، اکنون در آستانه انتشار دو گزارش بسیار حساس؛ اشتغال ماه سپتامبر آمریکا (NFP) و آمار مدعیان جدید بیکاری، در سطوح تعیین‌کننده‌ای نوسان می‌کند. بازار در شرایطی سشن نیویورک را آغاز خواهد کرد که هر داده‌ای می‌تواند موازنه نیروها را به‌طور چشمگیری تغییر دهد. در فضای فعلی، داده‌های قوی به ضرر طلا تمام می‌شود؛ زیرا احتمال توقف یا تعویق کاهش نرخ بهره را تقویت می‌کند و همین امر بازده واقعی را بالا می‌برد؛ عاملی که معمولاً طلا را تضعیف می‌کند. در مقابل، داده‌های ضعیف با ارسال سیگنال ضعف اقتصادی، به فدرال رزرو دلیل بیشتری برای ادامه رویکرد انبساطی می‌دهد و می‌تواند زمینه حمایت کوتاه‌مدت از طلا را فراهم کند. در تصویر بزرگ‌تر، مسیر طلا همچنان صعودی ارزیابی می‌شود. انتظار می‌رود بازده واقعی در ماه‌های آینده کاهش بیشتری را تجربه کند و الگوی واکنش فدرال رزرو نیز به‌گونه‌ای است که بازار را نسبت به ادامه چرخه تسهیل‌گرایانه امیدوار نگه می‌دارد. بااین‌حال، ریسک قیمت‌گذاری دوباره سیاست‌های پولی در کوتاه‌مدت می‌تواند فشارهایی مقطعی بر طلا وارد کند. تحلیل تکنیکال: سطح ۴۰۲۰؛ گلوگاه تصمیم‌گیری بازار در نمودار ۴ ساعته، محدوده ۴۰۲۰ دلار به‌عنوان مهم‌ترین ناحیه حمایتی دیده می‌شود؛ جایی که هم‌پوشانی حمایت افقی و خط روند صعودی، وزن این محدوده را افزایش داده است. سناریوی صعودی: در صورت رسیدن قیمت به این سطح، احتمال جذب خریداران بالاست؛ پوزیشنی که با حد ضرر زیر خط روند می‌تواند زمینه‌ساز حرکت دوباره به سمت مقاومت ۴۱۵۰ دلار شود. سناریوی نزولی: شکست معتبر این حمایت مسیر را برای ریزش عمیق‌تر تا محدوده ۳۸۲۰ دلار باز خواهد کرد. تایم‌فریم ۱ ساعته: فشار فروش زیر خط روند اصلاحی نمودار ۱ ساعته نشان می‌دهد که خط روند نزولی نقش سد کوتاه‌مدت فروشندگان را ایفا می‌کند. تا زمانی که قیمت زیر این خط قرار دارد، فروشندگان احتمالاً به فشار خود ادامه می‌دهند و به دنبال کف‌های جدید خواهند بود. خریداران تنها در صورت شکست معتبر این ترندلاین می‌توانند وارد بازار شوند و به سمت مقاومت‌های بالاتر حرکت کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناتور گراهام از تایید لایحه تحریم‌های جدید روسیه توسط دونالد ترامپ خبر داد

سناتور گراهام اعلام کرد که دونالد ترامپ با لایحه تحریم‌های روسیه موافقت کرده است. در خبری دیگر، منابع آگاه گزارش داده‌اند که اتحادیه اروپا در حال بررسی اقدامات محدودکننده بیشتری علیه عواملی است که به فعالیت «ناوگان سایه» تانکرهای روسیه کمک می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس کاهش قیمت نفت تا سال ۲۰۲۶ را پیش‌بینی کرد

گلدمن ساکس پیش‌بینی می‌کند که قیمت نفت تا پایان سال ۲۰۲۶ به دلیل افزایش عرضه و مازاد حدود ۲ میلیون بشکه در روز کاهش یابد. این بانک میانگین قیمت نفت برنت در سال ۲۰۲۶ را ۵۶ دلار و نفت WTI را ۵۲ دلار برآورد کرده است؛ ارقامی که پایین‌تر از منحنی‌های آتی فعلی هستند. این مازاد عرضه ناشی از ورود پروژه‌های بزرگ پیش از همه‌گیری کرونا به مرحله تولید و لغو تدریجی کاهش تولید اوپک‌پلاس است. همچنین، افزایش تولید از سوی آمریکا و برزیل چشم‌انداز عرضه را سنگین‌تر کرده است. آژانس بین‌المللی انرژی هشدار داده که مازاد عرضه در سال ۲۰۲۵ ممکن است به بیش از ۴ میلیون بشکه در روز برسد که می‌تواند فشار نزولی بیشتری بر قیمت‌ها وارد کند. با این حال، گلدمن ساکس انتظار دارد که از سال ۲۰۲۷ به بعد بازار دوباره دچار تنگنای عرضه شود؛ چرا که کمبود سرمایه‌گذاری در سال‌های اخیر باعث شده پروژه‌های جدید کمی در دست اجرا باشد. این بانک پیش‌بینی می‌کند که قیمت نفت برنت تا پایان ۲۰۲۸ به ۸۰ دلار و WTI به ۷۶ دلار بازگردد. با این حال، چشم‌انداز بازار همچنان بسیار نامطمئن است. اگر تولید غیر اوپک قوی‌تر از انتظار باشد یا رشد اقتصادی جهانی کاهش یابد، برنت ممکن است به محدوده ۴۰ دلاری سقوط کند. در مقابل، اگر تولید روسیه کاهش یابد، قیمت‌ها ممکن است دوباره به بالای ۷۰ دلار بازگردند. گلدمن هشدار داده که مازاد طولانی‌مدت می‌تواند بر سهام انرژی و برنامه‌های سرمایه‌گذاری فشار وارد کند، هرچند چشم‌انداز بلندمدت کاهش عرضه ممکن است از قیمت‌های آتی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

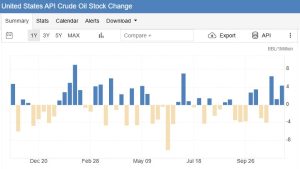
موجودی نفت خام آمریکا افزایش یافت

ذخایر نفت خام ایالات متحده در هفته منتهی به ۱۸ نوامبر ۲۰۲۵، ۴.۴ میلیون بشکه افزایش یافته است. این افزایش پس از رشد ۱.۳ میلیون بشکه‌ای در هفته قبل رخ داده و سومین هفته متوالی افزایش ذخایر نفتی محسوب می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن‌ساکس: سال ۲۰۲۶ دردناک‌ترین سال برای بازار نفت خواهد بود

گلدمن‌ساکس در جدیدترین گزارش بلندمدت خود تا سال ۲۰۳۵، چشم‌اندازی دو مرحله‌ای برای بازار نفت ترسیم می‌کند: ابتدا یک سقوط دردناک، سپس یک دوره صعود قدرتمند. این بانک پیش‌بینی می‌کند که قیمت نفت برنت و WTI در سال ۲۰۲۶ به‌طور میانگین به ۵۶ و ۵۲ دلار برسند؛ کمتر از قیمت‌های فیوچرز کنونی (۶۳ و ۶۰ دلار). علت اصلی این افت، آخرین موج بزرگ عرضه جهانی است که بازار را در مازاد قابل‌توجه نگه می‌دارد. به گفته گلدمن‌ساکس، سال ۲۰۲۶ برای تولیدکنندگان نفت «سال سخت» خواهد بود؛ زیرا آنها انتظار مازاد ۲ میلیون بشکه در روز را دارند که ناشی از رشد بیشتر از انتظار در عرضه کشورهای غیرعضو اوپک (به‌جز روسیه) است. این وضعیت می‌تواند قیمت برنت را به محدوده ۵۰ دلار سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار مدعیان بیکاری آمریکا منتشر شد

تعداد مدعیان اولیه برای دریافت بیمه بیکاری در ایالات متحده در هفته منتهی به ۱۸ اکتبر به ۲۳۲ هزار مورد رسید. همچنین، تعداد مدعیان مداوم برای دریافت مزایای بیکاری در همان هفته به ۱.۹۵۷ میلیون نفر افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

قیمت آتی سویا در آمریکا به بالاترین سطح از اواسط ۲۰۲۴ رسید

قیمت آتی سویا در آمریکا روز دوشنبه به بالاترین سطح خود از اواسط سال ۲۰۲۴ رسید؛ این رشد تحت تأثیر خرید گسترده چین از بازار آمریکا و در پی توافق تجاری اخیر میان واشنگتن و پکن رخ داد. به گفته منابع آگاه، شرکت دولتی غلات چین (COFCO) حداقل ۱۴ محموله معادل حدود ۸۴۰ هزار تن سویا برای تحویل در ماه‌های دسامبر و ژانویه خریداری کرده است. این بزرگ‌ترین خرید چین از بازار سویای آمریکا از زمان نشست ترامپ–شی در اکتبر محسوب می‌شود. در کنار سویا، قیمت ذرت نیز تقویت شد و آتی گندم به بالاترین سطح خود از ماه ژوئیه رسید. چین که بزرگ‌ترین واردکننده سویا در جهان است، در دوران تنش تجاری با آمریکا وابستگی زیادی به تأمین‌کنندگان آمریکای جنوبی داشت. اما پس از ماه‌ها واردات بی‌سابقه که منجر به مازاد داخلی در چین شد، اکنون بازگشت پکن به خرید از آمریکا، جان تازه‌ای به بازارهای آتی داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس بر پیش‌بینی ۴۹۰۰ دلاری طلا تأکید کرد

گلدمن ساکس اعلام کرد که خرید طلا توسط بانک‌های مرکزی در ماه نوامبر به‌طور قابل‌توجهی افزایش یافته و این روند، پیش‌بینی صعودی این بانک برای طلا را تقویت می‌کند. برآوردها نشان می‌دهد که در ماه سپتامبر حدود ۶۴ تن طلا توسط بانک‌های مرکزی خریداری شده و نشانه‌های اولیه حاکی از آن است که خریدهای نوامبر نیز به همین اندازه قوی بوده‌اند. این بانک می‌گوید که این روند انباشت با الگوی چندساله تنوع‌بخشی ذخایر ارزی بانک‌های مرکزی و فاصله‌گیری از دلار آمریکا هم‌راستا است؛ اقدامی که در واکنش به تنش‌های ژئوپلیتیکی، بی‌ثباتی مالی در اقتصادهای بزرگ و نگرانی از تورم بلندمدت انجام می‌شود. گلدمن ساکس معتقد است که خرید رسمی طلا اکنون به یکی از پایدارترین جریان‌های ساختاری بازار طلا تبدیل شده است. در چنین شرایطی و با انتظار برای تسهیل شرایط مالی تا سال ۲۰۲۶، این بانک هدف قیمتی بلندمدت خود برای طلا را ۴۹۰۰ دلار در هر اونس تا پایان سال ۲۰۲۶ حفظ کرده است. عوامل کلیدی این پیش‌بینی عبارت‌اند از: تداوم تنوع‌بخشی ذخایر ارزی ورود سرمایه به صندوق‌های ETF با کاهش انتظارات نرخ بهره تقاضای فیزیکی قوی از سوی آسیا به باور گلدمن، نوسانات موقتی ناشی از داده‌های کلان اقتصادی، تحت تأثیر خرید مستمر بانک‌های مرکزی و محدودیت عرضه قرار خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک بارکلیز، سناریوی نفت ۸۵ دلاری را مطرح کرد

بانک بارکلیز هشدار داد که در صورت کاهش شدید صادرات نفت روسیه، قیمت نفت برنت می‌تواند به بالای ۸۵ دلار در هر بشکه جهش کند. این بانک معتقد است که بازارها ریسک‌های سمت عرضه را به‌درستی قیمت‌گذاری نکرده‌اند و در حال حاضر بیش از حد بر تعادل تدریجی عرضه و تقاضا در سال ۲۰۲۶ حساب باز کرده‌اند، در حالی که بیشتر پیش‌بینی‌ها قیمت نفت را در محدوده ۵۰ تا ۶۰ دلار در نظر گرفته‌اند. بارکلیز تأکید می‌کند که ماهیت نامتقارن بازار نفت باعث می‌شود که شوک‌های سمت عرضه، به‌ویژه اختلال در صادرات روسیه به دلیل تحریم‌ها یا مشکلات لجستیکی، تأثیر بسیار بیشتری نسبت به ریسک‌های تقاضا داشته باشند. این بانک هشدار می‌دهد که کاهش معنادار در جریان صادرات روسیه می‌تواند به‌سرعت ذخایر جهانی را تخلیه کرده و باعث جهش شدید قیمت‌ها شود. با وجود عدم قطعیت در زمان‌بندی و احتمال وقوع این سناریو، بارکلیز آن را به‌اندازه‌ای معتبر می‌داند که توجه معامله‌گران و سیاست‌گذاران را به خود جلب کند، به‌ویژه با توجه به اثر تورمی بالقوه ناشی از جهش طولانی‌مدت قیمت نفت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر